
Tamaño y Participación del Mercado de Auxinas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 693.75 Millones de dólares |
| Tamaño del Mercado (2032) | 924.02 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.90 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Auxinas por Mordor Intelligence
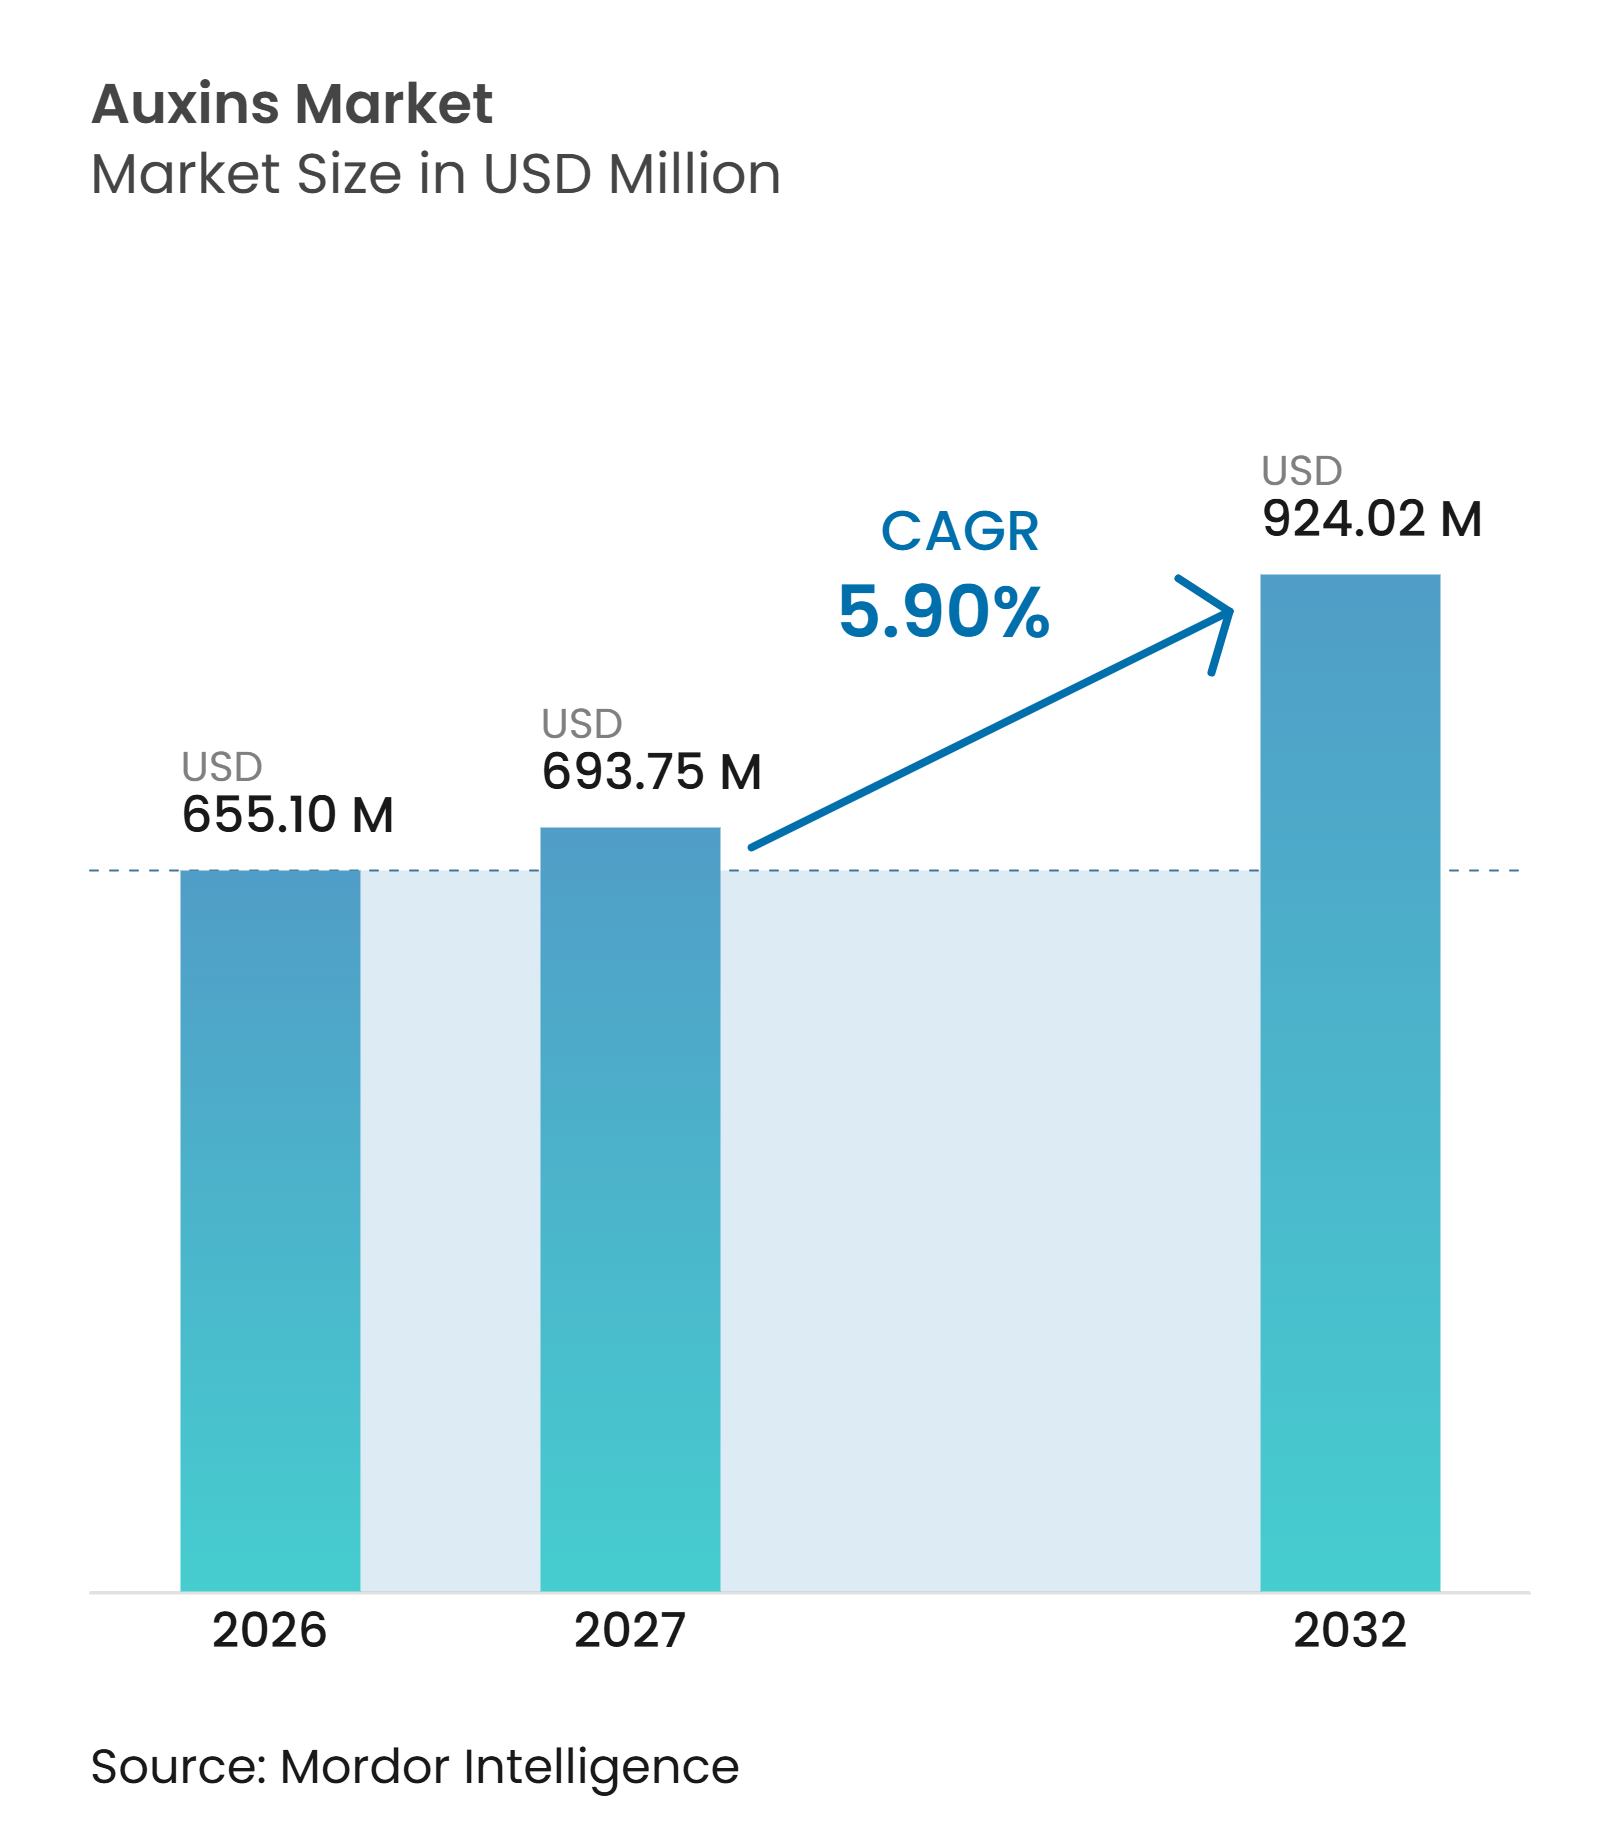
El tamaño del mercado de auxinas fue valorado en 655,10 millones de USD en 2026 y se prevé que crezca desde 693,75 millones de USD en 2027 hasta 924,02 millones de USD para 2032, a una CAGR del 5,90% durante el período de pronóstico de 2027 a 2032. El crecimiento del mercado está respaldado por el uso creciente de reguladores del crecimiento vegetal para mejorar el desarrollo radicular, el cuajado de frutos, el tamaño de los frutos y la uniformidad de los cultivos en cultivos de campo, horticultura, viveros y aplicaciones de cultivo de tejidos. La demanda de herbicidas a base de auxinas también está respaldada por la necesidad de soluciones alternativas de manejo de malezas, a medida que la resistencia a los grupos de herbicidas de uso común, incluidos el glifosato y los inhibidores de la acetolactato sintasa (ALS), reduce su eficacia contra ciertas malezas de hoja ancha. La expansión de la agricultura en entornos controlados y el cultivo protegido respaldan aún más la demanda de auxinas en la propagación de plantas, el enraizamiento y la producción en viveros, donde la uniformidad y el crecimiento constante son importantes. Los fabricantes se centran en mejoras de formulación, desarrollo de productos específicos para cada aplicación y soporte técnico para atender la demanda en aplicaciones agrícolas y hortícolas. Sin embargo, el crecimiento del mercado sigue estando influenciado por los requisitos regulatorios, los costos de registro de productos y la competencia de soluciones alternativas de protección de cultivos y gestión del crecimiento vegetal.
Conclusiones Clave del Informe
- Por tipo, las auxinas sintéticas fueron el segmento más grande y representaron el 44,8% de la participación del mercado de auxinas en 2026, y también se prevé que crezcan a una CAGR del 10,2% de 2027 a 2032.
- Por formulación, las formulaciones líquidas fueron el segmento más grande y representaron el 33,9% del tamaño del mercado de auxinas en 2026, mientras que también se prevé que crezcan a una CAGR del 6,9% de 2027 a 2032.
- Por tipo de cultivo, las frutas y verduras fueron el segmento más grande y representaron el 36,0% de la participación del mercado en 2026, mientras que también se prevé que crezcan a una CAGR del 7,6% de 2027 a 2032.
- Por geografía, Asia-Pacífico fue el segmento más grande y representó el 35,3% de la participación del mercado en 2026, mientras que se prevé que América del Sur crezca a una CAGR del 7,4% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Mayor Productividad de los Cultivos | +1.4% | Global, concentrado en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Expansión de la Horticultura Comercial y la Agricultura en Entornos Controlados | +1.2% | Global, con mayor intensidad inicial en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de la Agricultura de Precisión y la Aplicación Dirigida | +0.8% | América del Norte y Europa, con adopción extendiéndose hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de los Insumos Agrícolas Sostenibles y de Base Biológica | +0.7% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la Resistencia a Herbicidas y Necesidad de Modos de Acción Alternativos | +0.9% | América del Norte, América del Sur, Australia y Europa | Corto plazo (≤ 2 años) |
| Compatibilidad de las Auxinas con los Protocolos de Propagación Específicos de Cada Cultivo | +0.5% | Global, concentrado en Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Mayor Productividad de los Cultivos
La creciente presión para mejorar los rendimientos de los cultivos, potenciar el desarrollo de los frutos y maximizar la producción agrícola está respaldando la demanda de auxinas en los sistemas de agricultura comercial. Las auxinas regulan importantes procesos de crecimiento vegetal, incluida la elongación celular, la iniciación radicular, el cuajado de frutos y el desarrollo de los tejidos vegetales, lo que las hace relevantes para la mejora de la productividad en cereales, frutas, verduras y cultivos hortícolas. Su aplicación puede favorecer el establecimiento radicular, mejorar el desarrollo de los cultivos y reducir la caída prematura de frutos cuando se utilizan en las etapas de crecimiento y concentraciones adecuadas. Un estudio de 2025 publicado en Biology and Biotechnology Communications informó que la aplicación foliar de ácido indol-3-acético (IAA) a 20 micromolar aumentó el rendimiento de grano de arroz en un 32% en comparación con los controles no tratados, junto con mejoras en la formación de macollos y el recuento de panículas. De manera similar, un estudio de 2024 realizado en la Estación Experimental Hortícola Central del ICAR-IIHR en Bhubaneswar encontró que la aplicación de NAA a 100 ppm en sapota resultó en un 34,76% de cuajado de frutos, un 57,46% de retención de frutos a los 30 días después del cuajado y un rendimiento de 47,77 kg por árbolInfluencia de los reguladores del crecimiento vegetal en los atributos de rendimiento y los parámetros físicos de la calidad del fruto en sapota en la región tropical oriental de India, horizonepublishing.com">[1]. Estos hallazgos demuestran el potencial de los tratamientos a base de auxinas para mejorar el rendimiento de los cultivos mediante la regulación dirigida del crecimiento vegetal. A medida que los agricultores buscan aumentar la producción en las tierras agrícolas existentes mientras mejoran la calidad de los cultivos y la eficiencia de la producción, se prevé que la demanda de formulaciones de auxinas sintéticas y de origen natural se fortalezca. Esto crea oportunidades para los fabricantes que ofrecen formulaciones específicas para cada cultivo, orientación sobre aplicaciones y soporte agronómico para ayudar a los agricultores a lograr un rendimiento de campo consistente.
Expansión de la Horticultura Comercial y la Agricultura en Entornos Controlados
La expansión de la horticultura comercial, el cultivo en invernadero y la agricultura en entornos controlados (CEA) está generando demanda adicional de auxinas utilizadas en la propagación de plantas y el establecimiento de cultivos. Estos sistemas de producción dependen del enraizamiento uniforme, el establecimiento exitoso de trasplantes y el desarrollo consistente de las plantas para mantener los calendarios de producción y cumplir con los requisitos de calidad. Las auxinas como el ácido indol-3-butírico (IBA) y el ácido indol-3-acético (IAA) favorecen la iniciación y el desarrollo radicular, lo que las hace relevantes para el cultivo de tejidos, la micropropagación, la propagación por esquejes y las operaciones de vivero. En 2025, Qualterra anunció su expansión hacia un campus de invernadero hortícola de nueva generación de 297 acres en Mabton, Washington, con un laboratorio de micropropagación de cultivo de tejidos diseñado para producir más de 15 millones de plantas al año. La expansión ilustra la creciente escala de la propagación comercial de plantas y la necesidad de insumos de producción consistentes. A medida que los operadores de invernaderos, los viveros comerciales y las instalaciones de cultivo de tejidos amplían su capacidad, se prevé que la demanda de formulaciones de auxinas confiables aumente. Los fabricantes que ofrecen calidad de producto consistente, formulaciones específicas para cada cultivo y orientación técnica pueden beneficiarse de la estandarización de los insumos de propagación en operaciones hortícolas de mayor escala.
Adopción de la Agricultura de Precisión y la Aplicación Dirigida
La adopción de tecnologías de agricultura de precisión está respaldando la demanda de una aplicación más dirigida y eficiente de herbicidas a base de auxinas y reguladores del crecimiento vegetal. La visión artificial, la inteligencia artificial y los sistemas de pulverización de tasa variable permiten a los agricultores identificar áreas de tratamiento específicas y ajustar la aplicación de productos químicos según las condiciones del cultivo, la presión de malezas y los requisitos de crecimiento. Un estudio de campo de 2025 publicado en Precision Agriculture encontró que la aplicación de tasa variable guiada por visión artificial en un huerto de manzanas maduro logró resultados de aclareo de frutos comparables al tratamiento de cobertura total, al tiempo que redujo el uso de ingrediente activo en un 18%. De manera similar, una investigación reportada por la Estación Experimental Agrícola de la Universidad de Arkansas en marzo de 2025 encontró que la tecnología See & Spray redujo el uso de herbicidas entre un 43% y un 59% en comparación con las aplicaciones de cobertura total en los sitios de ensayoLa investigación en agricultura de precisión mide la eficacia de la tecnología See & Spray, uaex.uada.edu">[2]. Estos avances destacan el potencial de la aplicación dirigida para mejorar la eficiencia de los insumos y reducir el depósito químico innecesario. Para los herbicidas de auxinas sintéticas, una mayor precisión en la aplicación también puede ayudar a gestionar el movimiento fuera del objetivo y reducir el riesgo de daños no deseados a cultivos susceptibles. A medida que los agricultores adoptan cada vez más sistemas de pulverización guiados por sensores y de tasa variable, los fabricantes tienen oportunidades para desarrollar formulaciones compatibles y orientación de aplicación que respalden una dosificación precisa, un control eficaz de malezas y una regulación responsable del crecimiento vegetal.
Crecimiento de los Insumos Agrícolas Sostenibles y de Base Biológica
El creciente interés en la agricultura sostenible y los insumos agrícolas biológicos está creando oportunidades para las auxinas de origen natural y las formulaciones microbianas productoras de auxinas. Los agricultores y productores comerciales están explorando cada vez más insumos biológicos que favorezcan el desarrollo radicular, la absorción de nutrientes y la productividad de los cultivos, al tiempo que complementan las prácticas integradas de gestión de cultivos y salud del suelo. Esta tendencia es particularmente relevante para las cadenas de suministro hortícolas de alto valor, donde los productores y minoristas otorgan mayor importancia al uso responsable de insumos, la gestión de residuos y las prácticas de producción sostenible. Las auxinas de origen natural y las formulaciones microbianas pueden respaldar la regulación del crecimiento vegetal al tiempo que proporcionan alternativas o complementos a los productos sintéticos convencionales. Los avances regulatorios también están influyendo en el panorama más amplio de los insumos biológicos. En julio de 2025, la Comisión Europea propuso un paquete Ómnibus de Productos Químicos destinado a simplificar ciertos requisitos regulatorios en materia de productos químicos, incluidas disposiciones que afectan a los productos fertilizantesCuestiones de larga data del EBIC a abordar a través del ómnibus de productos químicos, biostimulants.eu">[3]. Esto refleja los esfuerzos más amplios por agilizar el marco regulatorio para los insumos agrícolas. A medida que los agricultores incorporan cada vez más productos biológicos en sus programas de gestión de cultivos, los fabricantes que ofrecen auxinas de origen natural, formulaciones microbianas y productos bioestimulantes compatibles pueden obtener oportunidades en los sistemas hortícolas y de producción agrícola sostenible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Complejos de Registro y Re-Registro | -1.1% | Global, más agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Preocupaciones Ambientales y sobre Cultivos No Objetivo | -0.9% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Rendimiento de Campo Variable bajo Condiciones de Estrés y Restricciones de la Ventana de Aplicación | -0.7% | Asia-Pacífico, Asia Occidental y África | Mediano plazo (2-4 años) |
| Clasificación Inconsistente de Productos entre los Marcos de Bioestimulantes y Pesticidas | -0.8% | Europa, América del Norte y mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Complejos de Registro y Re-Registro
Los procedimientos de registro complejos y las obligaciones de cumplimiento recurrentes pueden aumentar los costos de desarrollo de productos y retrasar la entrada al mercado de los fabricantes de auxinas. Las auxinas sintéticas utilizadas como reguladores del crecimiento vegetal o herbicidas deben cumplir con los requisitos regulatorios aplicables en cada mercado, y las aprobaciones suelen implicar evaluaciones toxicológicas, ambientales, de residuos, de eficacia y de seguridad del producto. En la Unión Europea, el Reglamento (CE) N.º 1107/2009 rige la aprobación de sustancias activas y la autorización de productos fitosanitarios, lo que exige a los fabricantes presentar extensos expedientes científicos y cumplir con los requisitos de revisión periódica. Estos procesos pueden prolongar los plazos de registro e incrementar el gasto en pruebas, documentación y gestión regulatoria, especialmente para las empresas que buscan comercializar múltiples formulaciones en diferentes países. Los fabricantes más pequeños y los nuevos participantes en el mercado pueden enfrentar mayores restricciones financieras y administrativas que los proveedores establecidos con equipos regulatorios dedicados. Los plazos de aprobación prolongados y los costos de cumplimiento pueden retrasar el lanzamiento de productos, restringir la expansión de la cartera y limitar la competencia en los mercados regulados.
Rendimiento de Campo Variable bajo Condiciones de Estrés y Restricciones de la Ventana de Aplicación
Las condiciones de campo variables pueden afectar la eficacia y la consistencia de los productos a base de auxinas, creando desafíos para los agricultores y fabricantes en diferentes regiones agrícolas. La actividad de las auxinas está influenciada por la temperatura, la humedad, la etapa de crecimiento del cultivo, las características del cultivar, las condiciones del suelo y la disponibilidad de agua, lo que puede alterar las respuestas de las plantas y los resultados del tratamiento. Una revisión de 2025 publicada en Nature Reviews Molecular Cell Biology examinó cómo el transporte de auxinas mediado por PIN responde a los cambios en el pH apoplástico, destacando la sensibilidad de la distribución de auxinas al entorno fisiológico de la planta. Estas variaciones pueden hacer que el momento y la dosis de aplicación sean particularmente importantes, ya que los tratamientos aplicados fuera de las etapas de crecimiento adecuadas o en condiciones ambientales desfavorables pueden producir resultados inconsistentes o causar respuestas vegetales no deseadas. Las diferencias entre las condiciones de investigación controladas y los entornos de campo comerciales complican aún más la transferencia de las prácticas de aplicación recomendadas entre regiones. Esto es particularmente relevante en el sur de Asia, el sudeste asiático y el África subsahariana, donde la variabilidad climática y las diferencias en las prácticas de riego y gestión de cultivos pueden influir en el rendimiento del tratamiento. En consecuencia, la necesidad de recomendaciones de aplicación localizadas, validación en campo, capacitación de agricultores y soporte técnico puede aumentar los costos de comercialización y ralentizar la adopción de productos a base de auxinas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Auxinas Sintéticas Lideran el Mercado e Impulsan el Crecimiento a través del Manejo de MalezasLas auxinas sintéticas representaron el 44,8% de la participación del mercado de auxinas en 2026, convirtiéndolas en la categoría de producto más grande. Su posición refleja el uso extensivo en el control selectivo de malezas en cultivos de hoja ancha, pasturas y áreas no cultivadas. Compuestos como el 2,4-D, el dicamba y el ácido 2-metil-4-clorofenoxiacético (MCPA) siguen siendo herramientas importantes para el control de malezas de hoja ancha, mientras que las formulaciones combinadas ayudan a ampliar la cobertura del control de malezas. La demanda se ve respaldada además por la necesidad de programas de herbicidas diversificados para gestionar poblaciones de malezas resistentes. Un estudio de 2025 documentó resistencia a múltiples modos de acción de herbicidas, incluidas las auxinas sintéticas, en poblaciones europeas de Bassia scoparia, destacando la importancia de la rotación de herbicidas, las mezclas eficaces y las prácticas de gestión de la resistencia.
Se prevé que las auxinas sintéticas crezcan a una CAGR del 10,2% de 2027 a 2032, convirtiéndolas en el segmento de tipo de más rápido crecimiento. Sus perspectivas de crecimiento están respaldadas por la demanda continua de control selectivo de malezas en los principales sistemas de producción de cultivos y la necesidad de programas diversificados de gestión de la resistencia. Se prevé que estos factores sostengan la demanda de herbicidas de auxinas sintéticas establecidos y formulaciones combinadas, al tiempo que alientan a los fabricantes a fortalecer sus carteras de productos y proporcionar orientación sobre aplicación y administración.


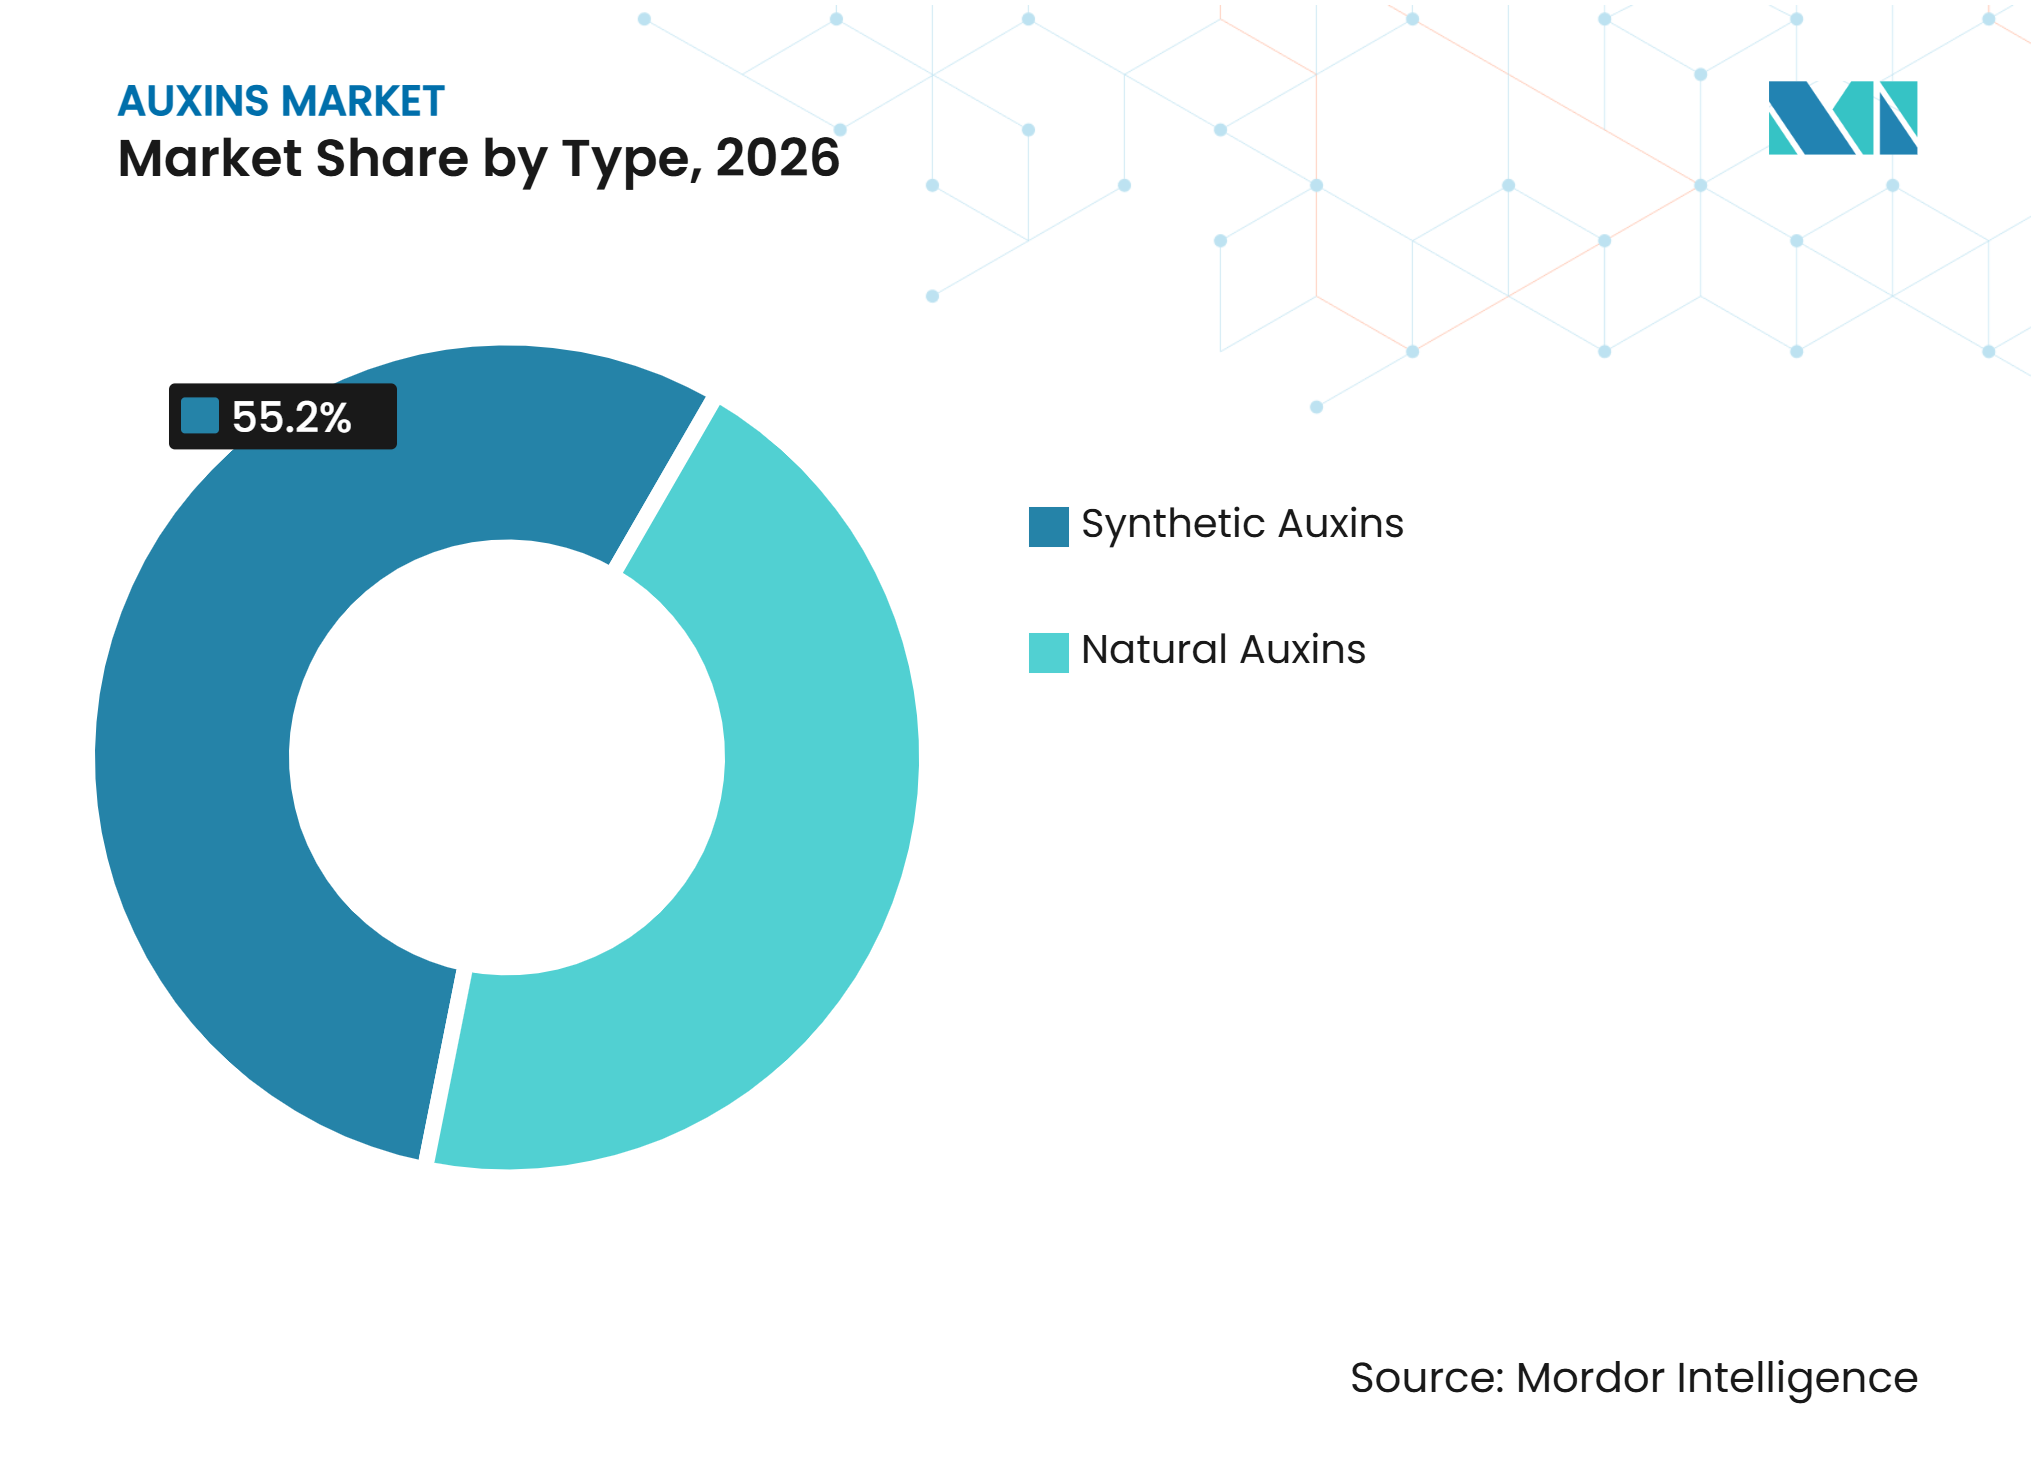
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Formulación:
Las Formulaciones Líquidas Respaldan la Aplicación Amplia y Abordan Usos EspecíficosLas formulaciones líquidas representaron el 33,9% de la participación del mercado de auxinas en 2026, convirtiéndolas en la categoría de formulación más grande. Su posición refleja la compatibilidad con los equipos de pulverización establecidos, la facilidad de mezcla con adyuvantes y la idoneidad para diferentes métodos de aplicación. Los productos líquidos se utilizan en la pulverización de herbicidas en cultivos en hilera, así como en tratamientos de empapado y foliares hortícolas, lo que permite a los agricultores aplicar productos a base de auxinas en diversos requisitos de gestión de cultivos. Su compatibilidad con los sistemas de pulverización convencionales y de precisión respalda aún más la adopción entre las granjas comerciales que buscan una aplicación consistente y un manejo conveniente.
Se prevé que las formulaciones líquidas crezcan a una CAGR del 6,9% de 2027 a 2032, respaldadas por la demanda continua de formatos de aplicación convenientes y la compatibilidad con la infraestructura de pulverización agrícola existente. Las formulaciones granulares siguen siendo relevantes donde se prefiere la incorporación al suelo y la liberación controlada, incluidas aplicaciones seleccionadas en cereales y césped. Las formulaciones en polvo sirven para usos especializados como la preparación de medios de cultivo de tejidos y ofrecen ventajas de manejo y distribución en ciertos mercados. Estos formatos alternativos continúan atendiendo requisitos de aplicación específicos, mientras que se prevé que los productos líquidos mantengan su posición de liderazgo gracias a su amplia aplicabilidad en usos agrícolas.
Por Tipo de Cultivo:
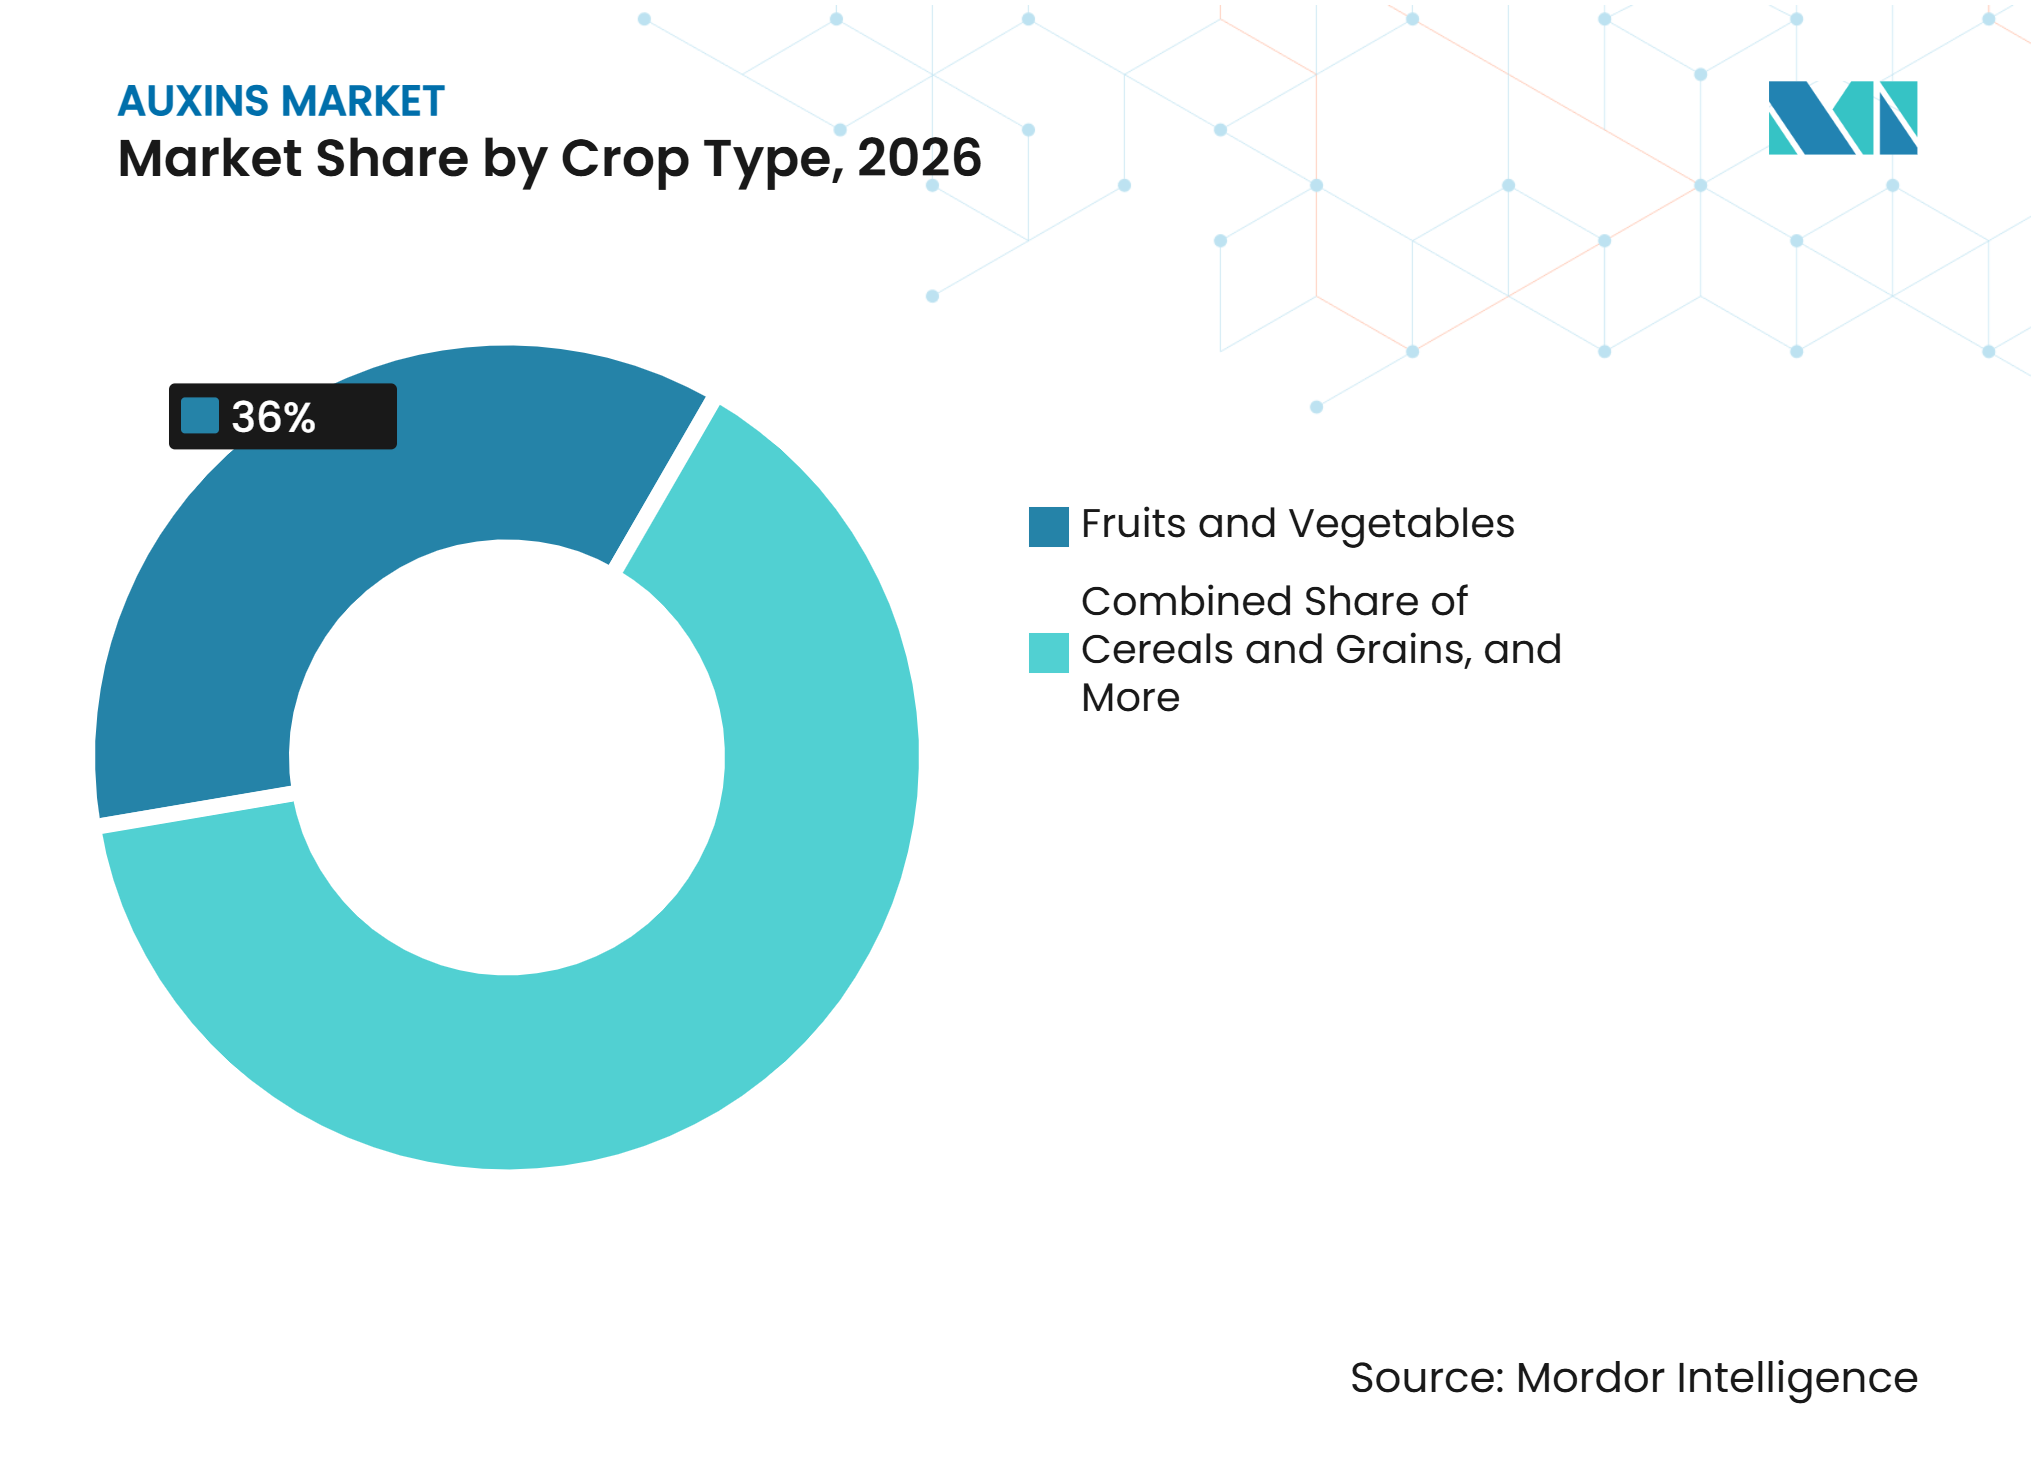
Las Frutas y Verduras Combinan Alto Valor con el Crecimiento Más RápidoLas frutas y verduras representaron el 36,0% de la participación del mercado de auxinas en 2026, convirtiéndolas en la categoría de cultivo más grande. Su posición refleja el alto valor comercial de la producción hortícola, donde el cuajado, la retención, el tamaño y la uniformidad de los frutos influyen directamente en el rendimiento comercializable y los ingresos por ventas. Las auxinas se utilizan en el cultivo de frutas y verduras para regular la floración, mejorar el desarrollo de los frutos, reducir la caída prematura de frutos y favorecer la calidad del cultivo. Estas aplicaciones son particularmente relevantes para los sistemas hortícolas intensivos, donde los agricultores supervisan de cerca los tratamientos de los cultivos para cumplir con los objetivos de calidad y productividad. Una revisión de 2025 reportó mejoras relacionadas con auxinas en el peso de los frutos y la calidad del rendimiento en la producción de tomate, cucurbitáceas y okra, destacando el papel de los reguladores del crecimiento vegetal en la productividad hortícola. La demanda de los sistemas de producción de frutas y verduras frescas orientados a la exportación en el sudeste asiático, el este de África y América del Sur respalda aún más la posición del segmento en el mercado.
Se prevé que las frutas y verduras crezcan a una CAGR del 7,6% de 2027 a 2032, convirtiéndolas en la categoría de cultivo de más rápido crecimiento. Las perspectivas de crecimiento están respaldadas por la expansión de la horticultura comercial y la creciente demanda de calidad de fruta consistente, mejor retención y mayores rendimientos comercializables. Los cereales y granos siguen siendo un segmento de aplicación importante por volumen, respaldado por el uso de herbicidas de auxinas sintéticas en la producción de trigo, cebada, maíz y arroz. Las oleaginosas y legumbres, en particular la soja y la canola, también contribuyen a la demanda a través de aplicaciones de control de malezas de hoja ancha y programas de gestión de la resistencia. Mientras tanto, el césped, las ornamentales y los cultivos de vivero respaldan la demanda especializada de formulaciones de enraizamiento, mientras que los cultivos de plantación e industriales como la caña de azúcar, la palma aceitera y el caucho utilizan auxinas en la gestión de cultivos y la propagación clonal.

Análisis Geográfico
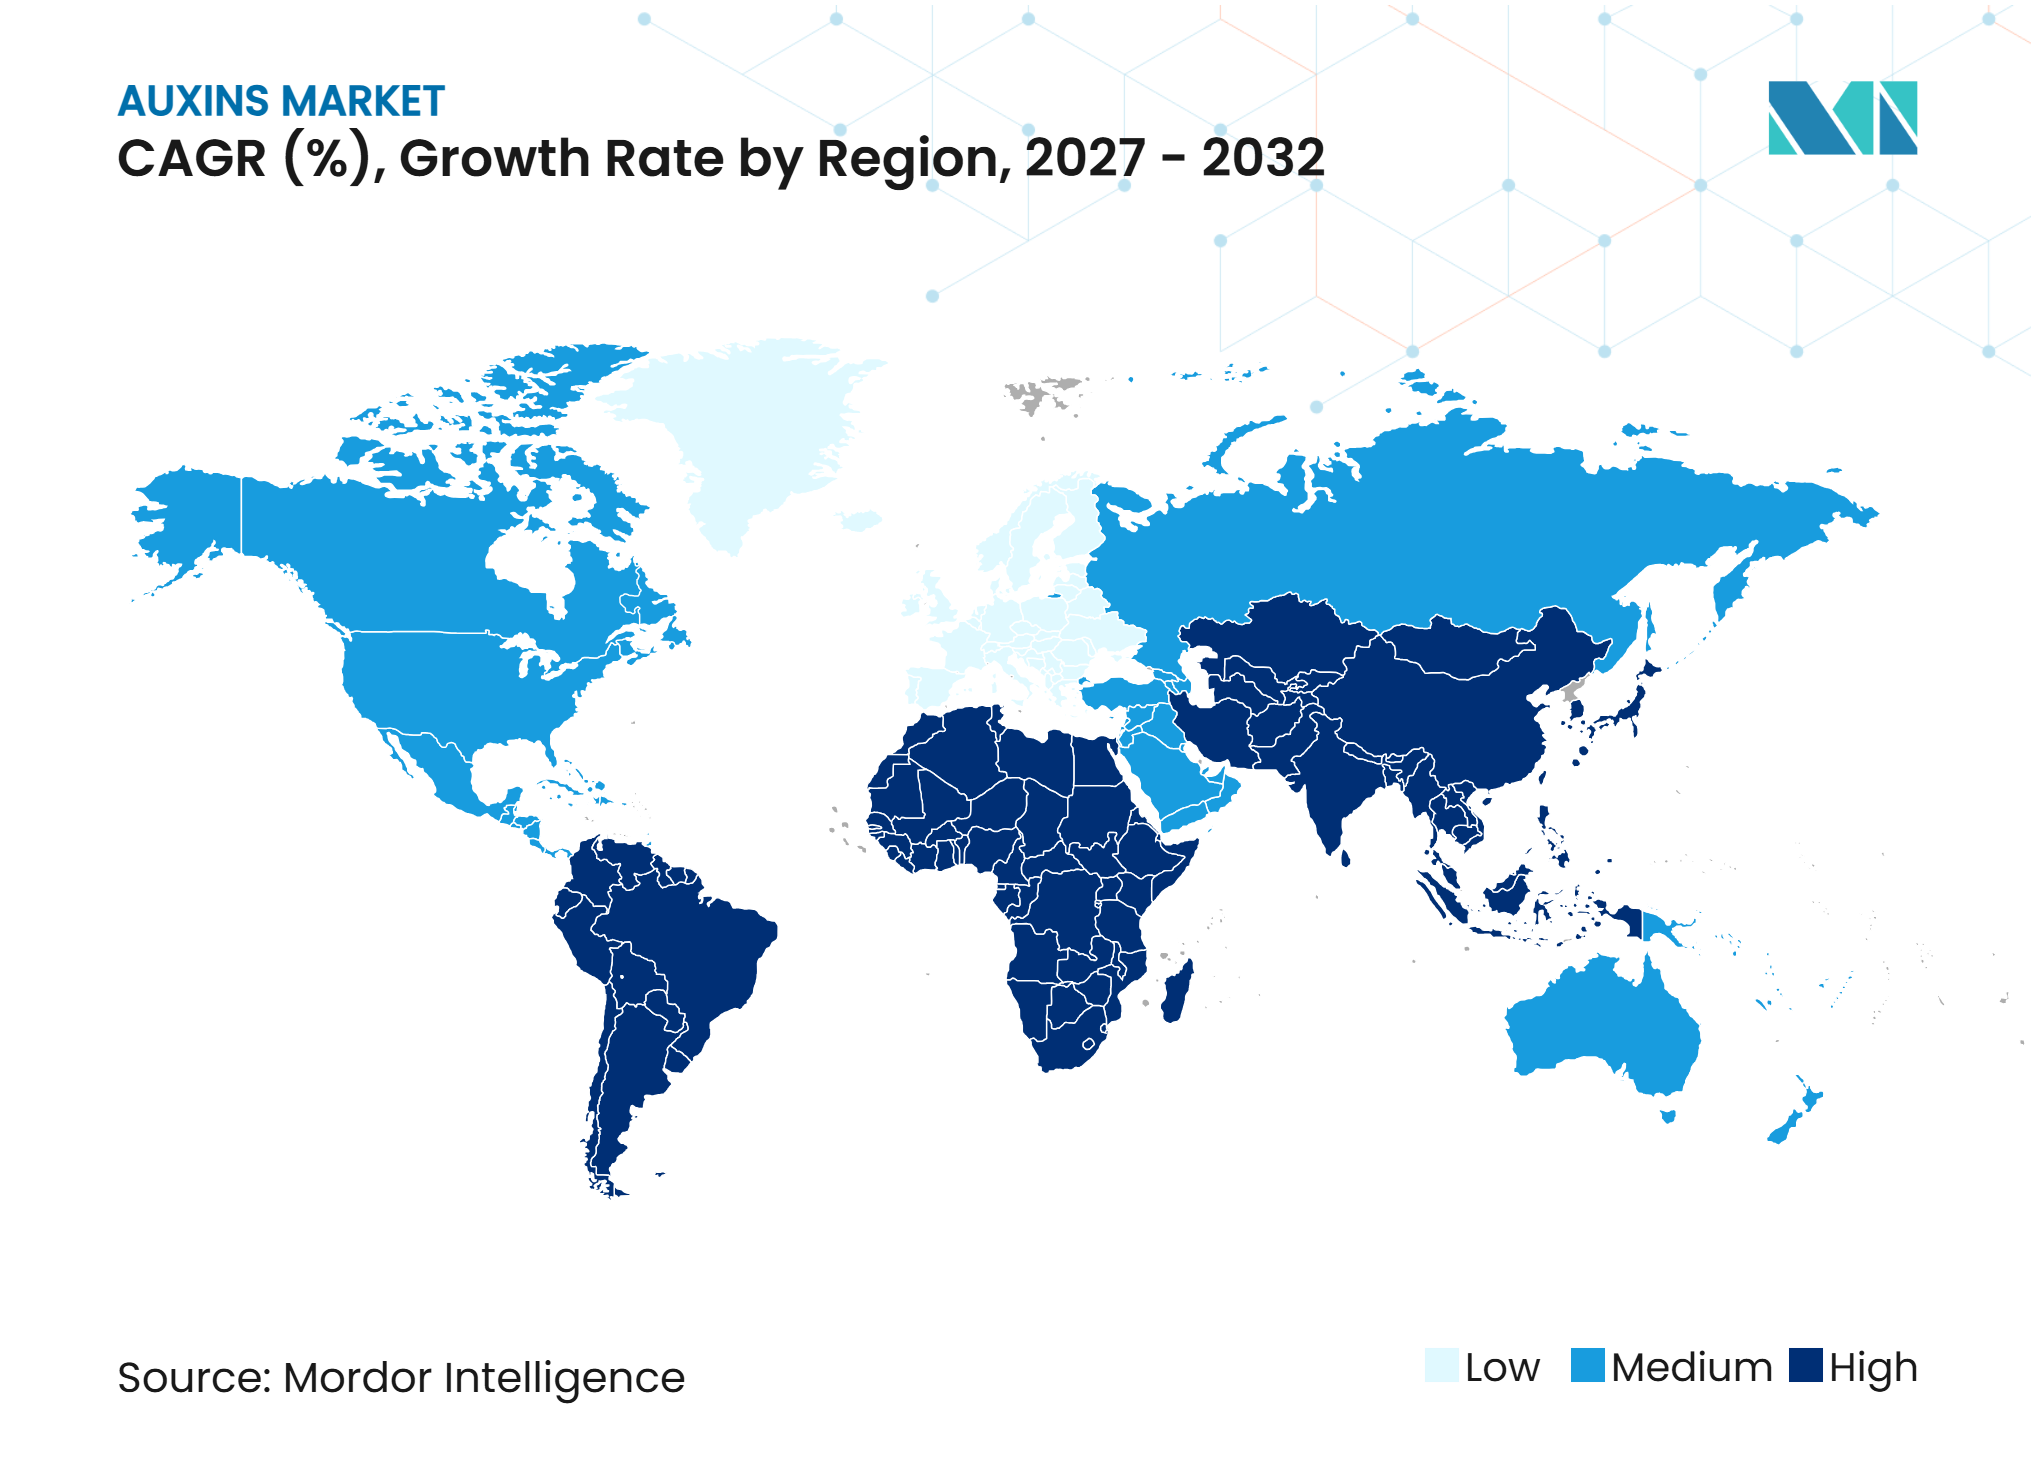
Asia-Pacífico representó el 35,3% de la participación del mercado de auxinas en 2026, respaldado por la extensa producción de arroz, cereales, frutas, verduras y cultivos de plantación en China, India, Japón y el sudeste asiático. La demanda está impulsada por el uso de auxinas naturales y sintéticas para la iniciación radicular, el desarrollo de frutos, la propagación de cultivos y las aplicaciones de cultivo de tejidos. Las actividades en expansión de horticultura y cultivo protegido de India crean oportunidades para los reguladores del crecimiento vegetal a base de auxinas, particularmente en la producción de vivero y el cultivo de verduras de alto valor. Japón también cuenta con un marco establecido de investigación y aplicación de reguladores del crecimiento vegetal, respaldado por la Asociación Japonesa de Investigación de Reguladores Vegetales (JAPR), que realiza ensayos técnicos y proporciona orientación sobre el uso adecuado de los productos. Una investigación publicada en el Journal of Experimental Botany en 2025 destacó el papel de la biosíntesis del ácido indol-3-acético (IAA) en la regeneración radicular de novo, reforzando la relevancia de las auxinas en la propagación comercial de plantas y el cultivo de tejidos.
Se prevé que América del Sur crezca a una CAGR del 7,4% de 2027 a 2032, la tasa más rápida entre las regiones. Las oportunidades de crecimiento están asociadas con el extenso cultivo de soja y maíz, el aumento de la resistencia a herbicidas y la adopción de programas diversificados de manejo de malezas en Brasil y Argentina. Los herbicidas de auxinas sintéticas, incluidos el 2,4-D y el dicamba, se utilizan para controlar malezas de hoja ancha en los sistemas de cultivo comercial. En Brasil, el Comité de Acción para la Resistencia a Herbicidas (HRAC-BR) documentó 58 casos de resistencia a herbicidas en 29 especies de malezas en 2025, destacando la necesidad de estrategias diversificadas de control de malezas. Sin embargo, la resistencia a múltiples modos de acción de herbicidas también aumenta la importancia de la administración de la resistencia y las prácticas de aplicación adecuadas. La producción comercial de frutas y verduras en Brasil, Chile y Argentina respalda aún más las oportunidades para los reguladores del crecimiento vegetal utilizados en el desarrollo de frutos, el enraizamiento y la gestión de cultivos.
América del Norte y Europa representan mercados establecidos para las auxinas, respaldados por la horticultura comercial, la producción de vivero, la biotecnología vegetal y las actividades agrícolas a gran escala. En América del Norte, la demanda está asociada con la producción de soja, maíz, cereales y horticultura, mientras que Europa se beneficia de las industrias establecidas de horticultura y propagación de plantas en países como los Países Bajos, Alemania, Francia y España. Oriente Medio y África ofrecen oportunidades emergentes a través de la expansión del cultivo protegido, la horticultura comercial y la modernización agrícola. Países como Israel, Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en producción en invernadero y agricultura en entornos controlados, creando aplicaciones para productos a base de auxinas en enraizamiento, propagación y desarrollo de frutos. En toda África, las inversiones en horticultura comercial y mejora de la productividad de los cultivos pueden respaldar la demanda a largo plazo de reguladores del crecimiento vegetal. Australia también representa un mercado establecido, respaldado por la agricultura extensiva y la producción hortícola comercial. El desarrollo del mercado regional dependerá de la composición de los cultivos, el registro de productos, los requisitos regulatorios, la asequibilidad y el acceso a las redes de distribución de insumos agrícolas.
Panorama Competitivo
Concentración del Mercado
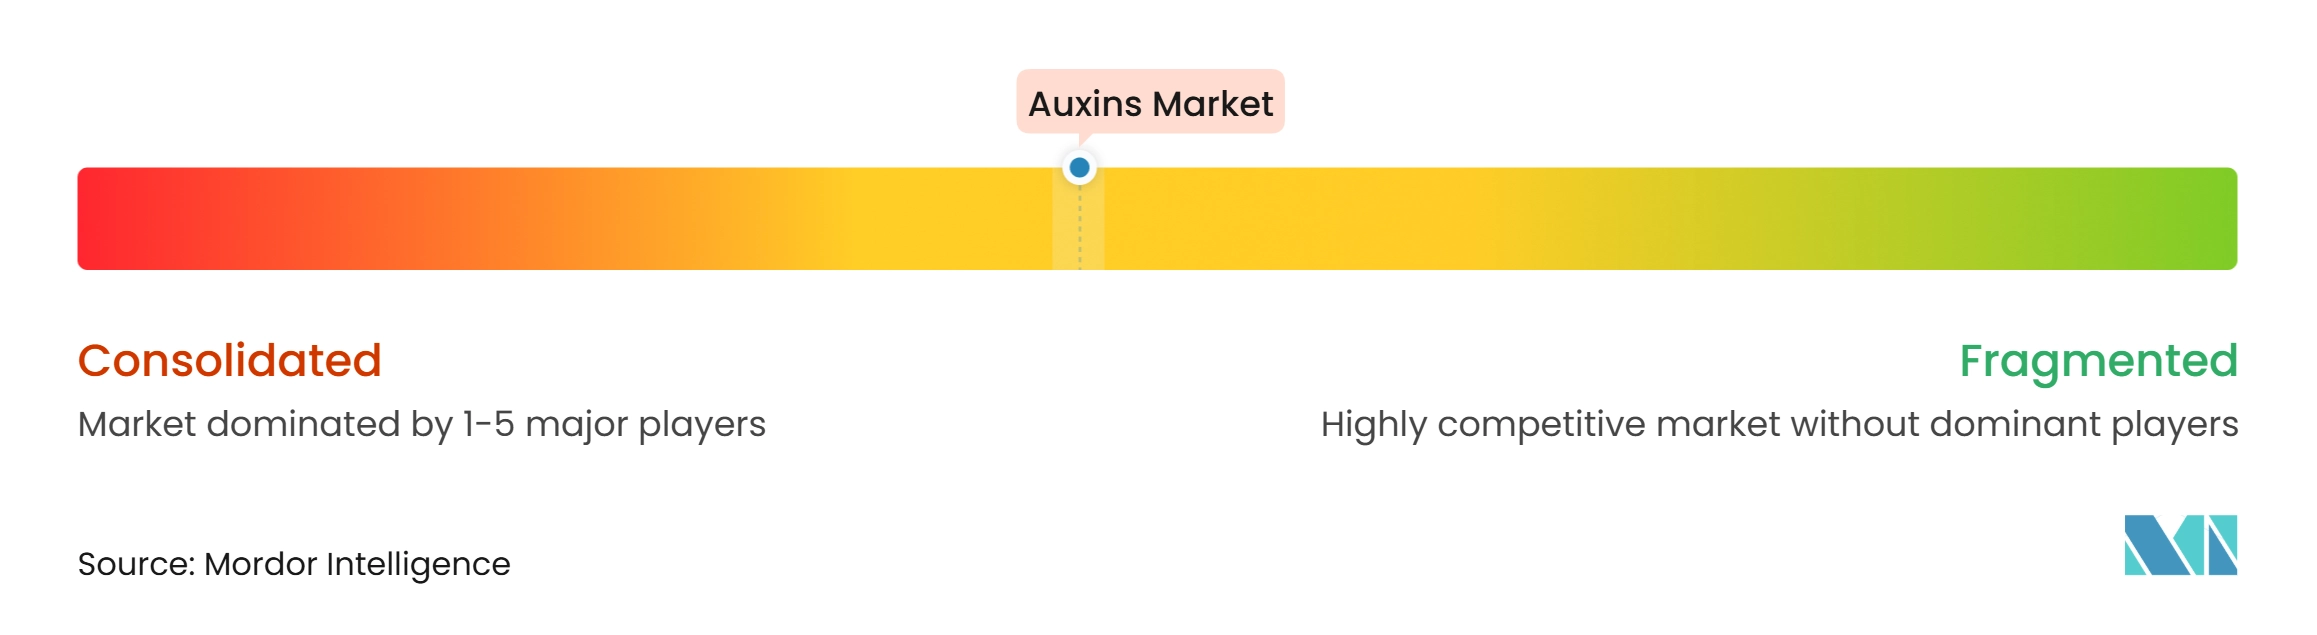
El mercado de auxinas estaba moderadamente consolidado en 2026, con Bayer AG, Sumitomo Chemical Co., Ltd., Nufarm Limited, Gowan Company, LLC y Corteva, Inc. manteniendo una participación importante en el mercado. Sus posiciones competitivas están respaldadas por carteras establecidas de protección de cultivos, experiencia en ingredientes activos, registros de productos, capacidades de formulación y extensas redes de distribución agrícola. Estas empresas compiten a través de la eficacia de los herbicidas, la estabilidad de las formulaciones, la compatibilidad con los cultivos, la flexibilidad de aplicación y la cobertura regulatoria. La competencia también se extiende a las auxinas naturales utilizadas en el enraizamiento, la propagación de plantas y el cultivo de tejidos, donde los proveedores especializados se diferencian a través de formulaciones específicas para cada aplicación y experiencia técnica.
El desarrollo de productos y las mejoras en las formulaciones están dando forma a la diferenciación competitiva en el segmento de reguladores del crecimiento vegetal. Los fabricantes se centran en formulaciones a base de auxinas para la iniciación radicular, la propagación de plantas, el desarrollo de frutos y el establecimiento de cultivos. Los polvos y soluciones de enraizamiento a base de IBA son utilizados por viveros comerciales y productores de plantas ornamentales para mejorar el desarrollo radicular en esquejes, mientras que las formulaciones a base de NAA respaldan la retención de frutos, el aclareo y el manejo de la caída prematura de frutos en cultivos hortícolas. Los proveedores también están desarrollando productos específicos para aplicaciones en cultivo en invernadero, cultivo de tejidos y propagación comercial, donde el enraizamiento consistente y el desarrollo uniforme de las plantas son importantes. Estos avances destacan el papel de la versatilidad de las formulaciones, la optimización de la concentración, la orientación sobre aplicaciones y el rendimiento específico para cada cultivo en el fortalecimiento de las posiciones competitivas de los fabricantes en el mercado global de auxinas.
El posicionamiento competitivo a largo plazo depende de la disponibilidad de ingredientes activos, el registro de productos, el rendimiento de las formulaciones, el soporte para la gestión de la resistencia y la cobertura de distribución. Los fabricantes con capacidades regulatorias establecidas y acceso a los principales mercados agrícolas pueden aprovechar sus carteras para atender diferentes requisitos de protección de cultivos, mientras que los proveedores especializados de reguladores del crecimiento vegetal compiten a través de formulaciones específicas para cada aplicación y experiencia en propagación. Existen oportunidades para las empresas que desarrollan herbicidas de auxinas sintéticas de baja volatilidad, formulaciones líquidas mejoradas y productos adecuados para la horticultura y la propagación comercial de plantas. Sin embargo, la competencia seguirá dependiendo del cumplimiento regulatorio, la administración de productos, la gestión de la resistencia y la capacidad de demostrar un rendimiento consistente bajo las condiciones de cultivo regionales.
Líderes de la Industria de Auxinas
-
Bayer AG
-
Sumitomo Chemical Co., Ltd.
-
Nufarm Limited
-
Gowan Company, LLC
-
Corteva, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Auxinas Empresas cubiertas en este informe
- Bayer AG
- Sumitomo Chemical Co., Ltd.
- Nufarm Limited
- Gowan Company, LLC
- Corteva, Inc.
- BASF SE
- PI Industries Ltd.
- AMVAC Chemical Corporation (American Vanguard Corporation)
- Rhizopon B.V.
- Kelp Products International (Pty) Ltd
Desarrollos recientes de la industria en Mercado de Auxinas
- Marzo de 2026: Katyayani promovió FIX IT, un regulador del crecimiento vegetal a base de NAA en India. FIX IT de Katyayani, formulado con ácido alfa-naftalenacético (NAA) 4,5% SL, fue presentado en una publicación de producto con fecha del 11 de marzo de 2026. La formulación está posicionada para la regulación de la floración, la retención de frutos y la reducción de la caída prematura de flores y frutos en cultivos que incluyen mango, piña, tomate, chile, algodón y uvas.
- Febrero de 2026: Rhizopon introdujo un nuevo kit de prueba de producto de enraizamiento profesional. El fabricante holandés de hormonas de enraizamiento Rhizopon introdujo un kit de prueba que contiene sus polvos de enraizamiento a base de IBA existentes en concentraciones del 0,1%, 0,25%, 0,4% y 0,8%, junto con polvos Rhizopon AA al 0,5%, 1% y 2%, y tabletas AA. El kit permite a los productores comerciales comparar diferentes concentraciones de auxinas en condiciones de producción reales antes de comprometerse con cantidades mayores.
- Octubre de 2025: Sumitomo Chemical anunció la integración de Sumitomo Biorational, MGK y Valent North America en una organización unificada. Las empresas anunciaron que operarían bajo Sumitomo Biorational Company LLC a partir de abril de 2026, estableciendo un centro global de excelencia para la innovación bioracional. La integración tiene como objetivo ampliar la investigación y el desarrollo, la fabricación, las capacidades de la cadena de suministro y la comercialización global de soluciones agrícolas biológicas. Sumitomo Biorational también comercializa PoMaxa, un regulador del crecimiento vegetal que contiene NAA para el aclareo de manzanas y peras y la gestión de la cosecha.
Alcance del Informe Global del Mercado de Auxinas
Las auxinas son una clase de hormonas vegetales que regulan el crecimiento y el desarrollo de las plantas controlando la elongación celular, la división celular y la diferenciación. Desempeñan un papel importante en la iniciación radicular, el desarrollo del brote, la dominancia apical, el cuajado de frutos y el crecimiento de los frutos. Las auxinas de origen natural, como el ácido indol-3-acético (IAA), y las auxinas sintéticas, como el ácido indol-3-butírico (IBA) y el ácido 1-naftalenacético (NAA), se utilizan en agricultura, horticultura, cultivo de tejidos vegetales y propagación comercial. Las auxinas sintéticas también se utilizan como herbicidas selectivos para controlar malezas de hoja ancha en cultivos como cereales, maíz y pasturas.
El Mercado de Auxinas está Segmentado por Tipo (Auxinas Naturales y Auxinas Sintéticas), por Formulación (Formulaciones Líquidas, Formulaciones Granulares y Formulaciones en Polvo), por Tipo de Cultivo (Frutas y Verduras, Cereales y Granos, Oleaginosas y Legumbres, Césped, Ornamentales y Cultivos de Vivero, y Cultivos de Plantación e Industriales), y por Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, África y Oriente Medio). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Auxinas Naturales |
| Auxinas Sintéticas |
| Formulaciones Líquidas |
| Formulaciones Granulares |
| Formulaciones en Polvo |
| Frutas y Verduras |
| Cereales y Granos |
| Oleaginosas y Legumbres |
| Césped, Ornamentales y Cultivos de Vivero |
| Cultivos de Plantación e Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo | Auxinas Naturales | |
| Auxinas Sintéticas | ||
| Por Formulación | Formulaciones Líquidas | |
| Formulaciones Granulares | ||
| Formulaciones en Polvo | ||
| Por Tipo de Cultivo | Frutas y Verduras | |
| Cereales y Granos | ||
| Oleaginosas y Legumbres | ||
| Césped, Ornamentales y Cultivos de Vivero | ||
| Cultivos de Plantación e Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de auxinas?
El mercado de auxinas fue valorado en 655,10 millones de USD en 2026 y se prevé que crezca desde 693,75 millones de USD en 2027 hasta 924,02 millones de USD para 2032, a una CAGR del 5,90% durante el período de pronóstico de 2027 a 2032.
¿Qué aplicación de cultivo lidera la demanda de auxinas?
Las frutas y verduras representaron el 36,0% en 2026 y se prevé que crezcan a una CAGR del 7,6% entre 2027 y 2032, respaldadas por las necesidades de calidad de los cultivos y gestión de los frutos.
¿Cuál es el principal desafío para los productos de auxinas naturales?
Las diferentes normas para bioestimulantes y productos fitosanitarios pueden crear requisitos de aprobación variables, límites de etiquetado y plazos de comercialización distintos según los países.
¿Qué está impulsando la demanda de productos de auxinas?
La demanda está respaldada por las necesidades de productividad de los cultivos, la expansión de la agricultura en entornos controlados (CEA), la aplicación de precisión, la demanda de insumos biológicos, la gestión de la resistencia y los protocolos de propagación específicos de cada cultivo.