
Taille et part du marché de la location de véhicules de loisirs en Australie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
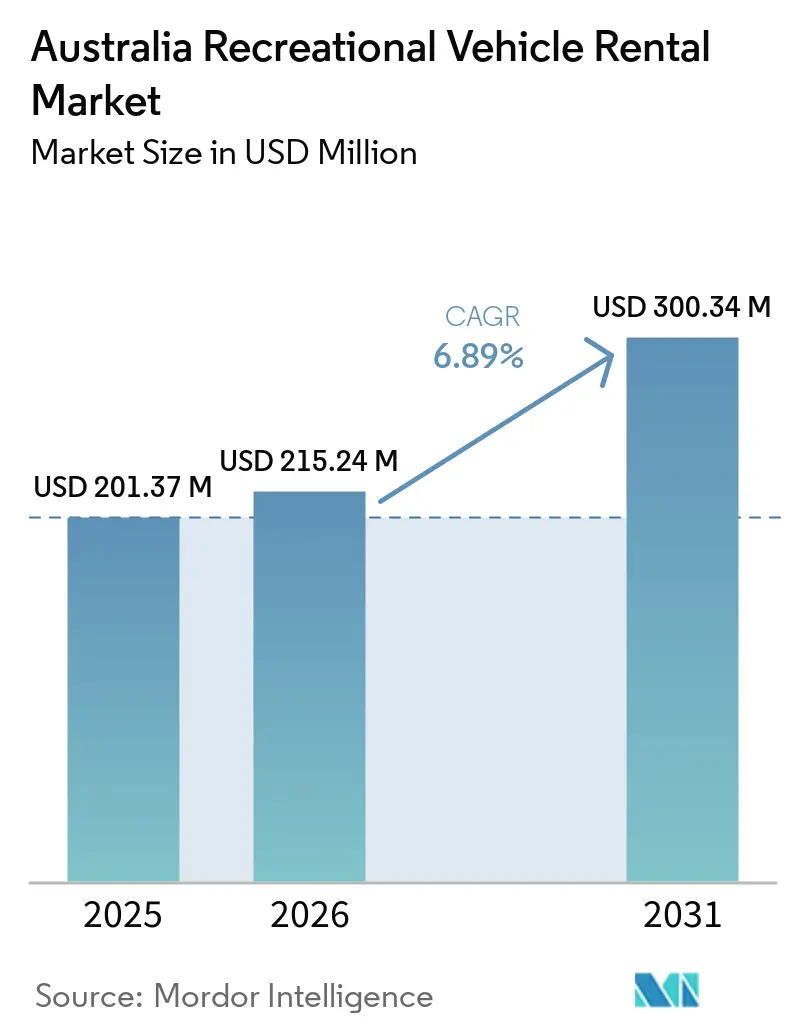
| Taille du marché de l'année de base (2025) | 201.37 Millions de dollars américains |
| Taille du Marché (2026) | 215.24 Millions de dollars américains |
| Taille du Marché (2031) | 300.34 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.89 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location de véhicules de loisirs en Australie par Mordor Intelligence
La taille du marché australien de la location de véhicules de loisirs était évaluée à 201,37 millions USD en 2025 et devrait croître de 215,24 millions USD en 2026 pour atteindre 300,34 millions USD d'ici 2031, à un CAGR de 6,89 % durant la période de prévision (2026-2031). Le tourisme itinérant en caravane et en camping sur le territoire national offre au marché australien de la location de véhicules de loisirs une large base de demande, tandis que les visiteurs étrangers génèrent une demande supplémentaire pour des voyages en conduite autonome de plus longue durée. Tourism Research Australia a signalé une forte activité de caravaning et de camping en 2025, avec des déplacements concentrés dans les zones régionales où les véhicules autonomes peuvent se substituer à une offre d'hébergement limitée[1]. Les opérateurs répondent à cette tendance en combinant des dépôts de départ avec des points d'accès régionaux et en utilisant des outils de réservation numérique pour gérer la disponibilité des véhicules. La hausse des coûts de possession de véhicules fait également de la location une option accessible pour les voyageurs souhaitant tester un véhicule de loisirs avant de l'acheter. L'offre via des plateformes élargit le choix, bien qu'elle accroisse également la pression sur les opérateurs conventionnels pour maintenir la cohérence du service et la discipline tarifaire.
Points clés du rapport
- Par type de produit, les camping-cars ont enregistré une part de 54,14 % et devraient afficher le taux de croissance le plus élevé, avec un CAGR de 8,66 % jusqu'en 2031.
- Par type de fournisseur de location, les opérateurs de flotte détenaient 71,86 % des revenus en 2025, tandis que les propriétaires privés et individuels seront les plus en croissance, avec un CAGR de 6,95 % jusqu'en 2031.
- Par type de réservation, la réservation en ligne détenait une part de 62,86 % en 2025 et constitue le canal à la croissance la plus rapide, avec un CAGR de 8,01 % jusqu'en 2031.
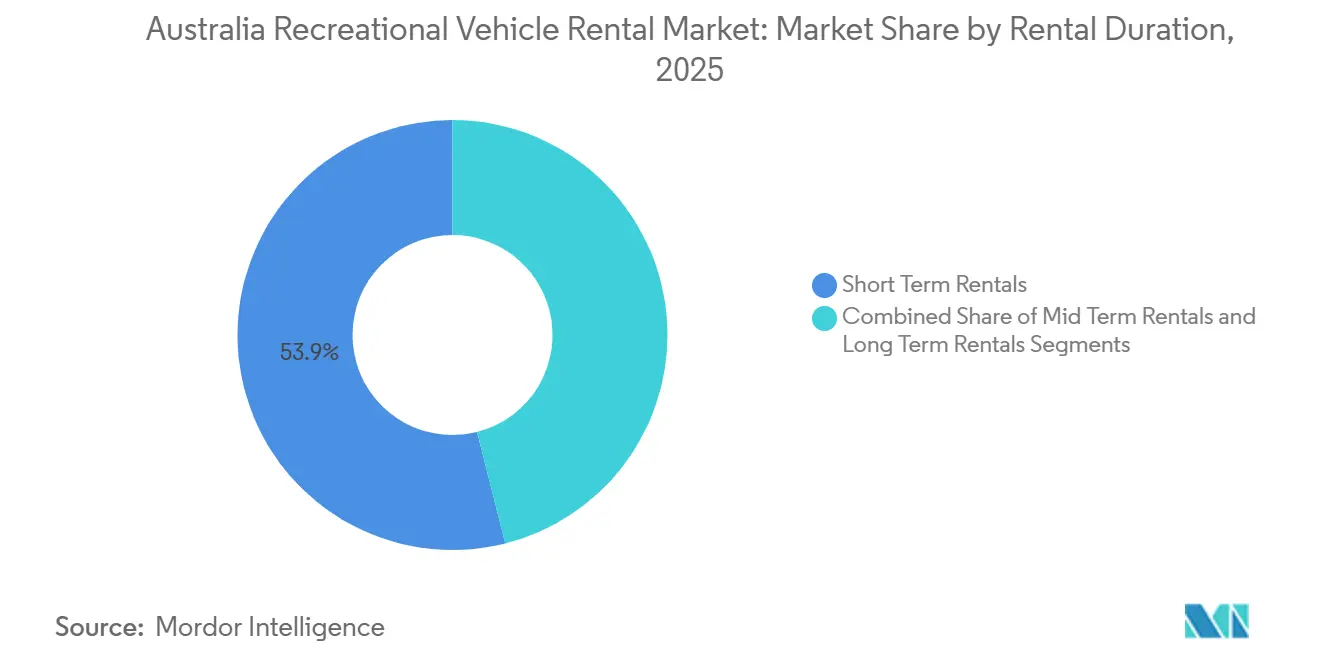
- Par durée de location, les locations à court terme détenaient 53,94 % des revenus en 2025, tandis que les locations à moyen terme sont la durée à la croissance la plus rapide, avec un CAGR de 8,94 % jusqu'en 2031.
- Par utilisation finale, le voyage en famille détenait 42,89 % des revenus en 2025, tandis que le voyage des nomades numériques et le télétravail itinérant enregistreront le taux de croissance divulgué le plus élevé, avec un CAGR de 8,94 % jusqu'en 2031.
- Par région, la Nouvelle-Galles du Sud détenait une part de 35,14 % en 2025 ; l'Australie-Occidentale devrait être la région à la croissance la plus rapide, avec un CAGR de 7,95 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la location de véhicules de loisirs en Australie
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Tourisme expérientiel et demande de voyages | +2.2% | Queensland, Nouvelle-Galles du Sud, Australie-Occidentale | Court terme (≤ 2 ans) |
| Reprise des arrivées de visiteurs internationaux | +1.4% | Nouvelle-Galles du Sud, Queensland, Australie-Occidentale | Court terme (≤ 2 ans) |
| Liquidité des plateformes entre particuliers | +1.0% | Nouvelle-Galles du Sud, Victoria | Moyen terme (2-4 ans) |
| Demande d'essai avant achat | +0.8% | Queensland, Victoria, Nouvelle-Galles du Sud | Moyen terme (2-4 ans) |
| Séjours domestiques plus courts | +0.6% | Nouvelle-Galles du Sud, Victoria, Sud-Est du Queensland | Court terme (≤ 2 ans) |
| Premiumisation des véhicules connectés | +0.4% | Nouvelle-Galles du Sud, Victoria | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Tourisme itinérant expérientiel et demande de voyages régionaux
Le tourisme de loisirs par la route continue de soutenir le marché australien de la location de véhicules de loisirs, car les voyageurs peuvent définir leurs propres itinéraires et horaires. Le caravaning et le camping avaient une forte empreinte régionale en 2025, ce qui soutient la demande au-delà des plus grandes villes. Les véhicules autonomes sont utiles là où la capacité d'hébergement est limitée ou lorsque les voyageurs souhaitent changer fréquemment de lieu. Ce schéma encourage les opérateurs à envisager des points de collecte régionaux en complément des dépôts aéroportuaires et urbains. Il favorise également un mix de types de véhicules adaptés aux itinéraires côtiers, aux régions viticoles et aux circuits en zones reculées. Les corridors proches des villes bénéficient de courts séjours domestiques, tandis que les itinéraires régionaux plus longs peuvent augmenter le nombre de jours de location par réservation.
Reprise des arrivées de visiteurs internationaux
Le tourisme entrant reste important pour le marché australien de la location de véhicules de loisirs, car les visiteurs étrangers ont souvent besoin de transport et d'hébergement dans une seule réservation. Le Bureau australien des statistiques a enregistré 8 402 400 arrivées de visiteurs, soit une croissance de 5,5 % des arrivées de visiteurs à court terme au cours de l'exercice financier 2024-25[2]. Les voyageurs internationaux commencent généralement leurs séjours dans les villes d'entrée avant de rejoindre les itinéraires touristiques établis. Ce comportement favorise les opérateurs capables de proposer des procédures de prise en charge claires, une assistance routière fiable et des véhicules adaptés aux itinéraires de plusieurs semaines. La Nouvelle-Galles du Sud, le Queensland et l'Australie-Occidentale restent particulièrement pertinents car ils combinent des points d'entrée avec des zones touristiques bien connues. La reprise incite également les opérateurs à maintenir des informations de réservation multilingues et des supports d'orientation clairs pour les véhicules.
Liquidité des plateformes entre particuliers et monétisation des véhicules de loisirs inutilisés
Les plateformes entre particuliers ajoutent de l'offre au marché australien de la location de véhicules de loisirs sans que chaque véhicule doive appartenir à une société de location. Les propriétaires privés peuvent utiliser ces plateformes pour générer des revenus à partir de véhicules qui resteraient autrement inutilisés. Ce modèle offre aux locataires un accès à une plus grande variété de configurations de véhicules, de lieux et de gammes de prix. Il encourage également les opérateurs établis à améliorer la disponibilité en ligne, les délais de réponse et le service client. Les services gérés peuvent réduire la charge pratique pour les propriétaires souhaitant une assistance pour les remises de véhicules, le nettoyage et les réservations. À mesure que ces services se développent, la distinction entre l'offre listée par des particuliers et l'offre gérée professionnellement devient moins nette.
Demande d'essai avant achat parmi les futurs propriétaires de véhicules de loisirs
La location peut aider les futurs acheteurs à comprendre les performances d'un véhicule lors de vrais voyages avant de procéder à un achat. Ce rôle est d'autant plus pertinent lorsque les prix des véhicules, les exigences d'entretien et les coûts de stockage rendent les décisions d'achat difficiles à inverser. La Caravan Industry Association of Australia a décrit un environnement de production modifié après la normalisation de la demande post-pandémique. Les programmes de location liés aux concessionnaires peuvent relier l'expérience de voyage au parcours d'achat. Certains locataires qui achètent ensuite un véhicule peuvent revenir en tant que propriétaires qui le proposent via une plateforme. Ce lien peut soutenir la disponibilité de l'offre même lorsque le locataire d'origine quitte la base de clientèle de location.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité de l'utilisation saisonnière et des temps d'inactivité de la flotte | -0.8% | Queensland, Tasmanie, Territoire du Nord | Court terme (≤ 2 ans) |
| Coûts d'exploitation élevés | -0.6% | National | Moyen terme (2-4 ans) |
| Infrastructure de recharge et de stationnement nocturne limitée | -0.4% | Australie-Occidentale, Territoire du Nord, Australie-Mridionale | Long terme (≥ 4 ans) |
| Risque sur la valeur résiduelle lié aux liquidations rapides de flotte | -0.3% | Queensland, Nouvelle-Galles du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de l'utilisation saisonnière et des temps d'inactivité de la flotte
La saisonnalité reste un frein pratique pour le marché australien de la location de véhicules de loisirs, car la demande augmente fortement pendant les périodes de vacances et les périodes météorologiques favorables. Un véhicule entièrement réservé en été peut avoir une utilisation limitée durant un mois plus calme. Cela rend la planification de la flotte difficile, car les opérateurs doivent équilibrer les réservations manquées en période de pointe et les temps d'inactivité hors saison. Les différences régionales sont importantes, notamment dans les destinations sensibles aux conditions météorologiques et dans les zones disposant d'une fenêtre touristique concentrée en saison sèche. Les voyages à moyen terme, l'hébergement de la main-d'œuvre et le logement d'urgence peuvent créer une utilisation en dehors du calendrier de loisirs traditionnel. Ces utilisations alternatives peuvent améliorer le taux d'utilisation, mais elles ne suppriment pas la nécessité d'une tarification saisonnière et d'une allocation de flotte soigneuses.
Coûts élevés d'assurance, d'entretien et d'exploitation des dépôts
L'assurance, les réparations, le nettoyage et les opérations de dépôt peuvent limiter la rentabilité de l'expansion de la flotte sur le marché australien de la location de véhicules de loisirs. Des valeurs de remplacement plus élevées et des réparations plus complexes peuvent augmenter le coût de maintien des véhicules en état de location. Les dépôts de départ nécessitent également des emplacements accessibles, du personnel qualifié et des procédures de rotation rapide. Les opérateurs disposant de plusieurs catégories de véhicules doivent gérer davantage de pièces, de besoins de service et d'exigences de remise. Ces conditions favorisent les entreprises capables de répartir les coûts fixes sur une flotte et une base de réservations plus importantes. Elles peuvent également encourager les partenariats, une couverture régionale sélective et un contrôle plus strict de l'âge et du taux d'utilisation de la flotte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les camping-cars soutiennent le voyage indépendant
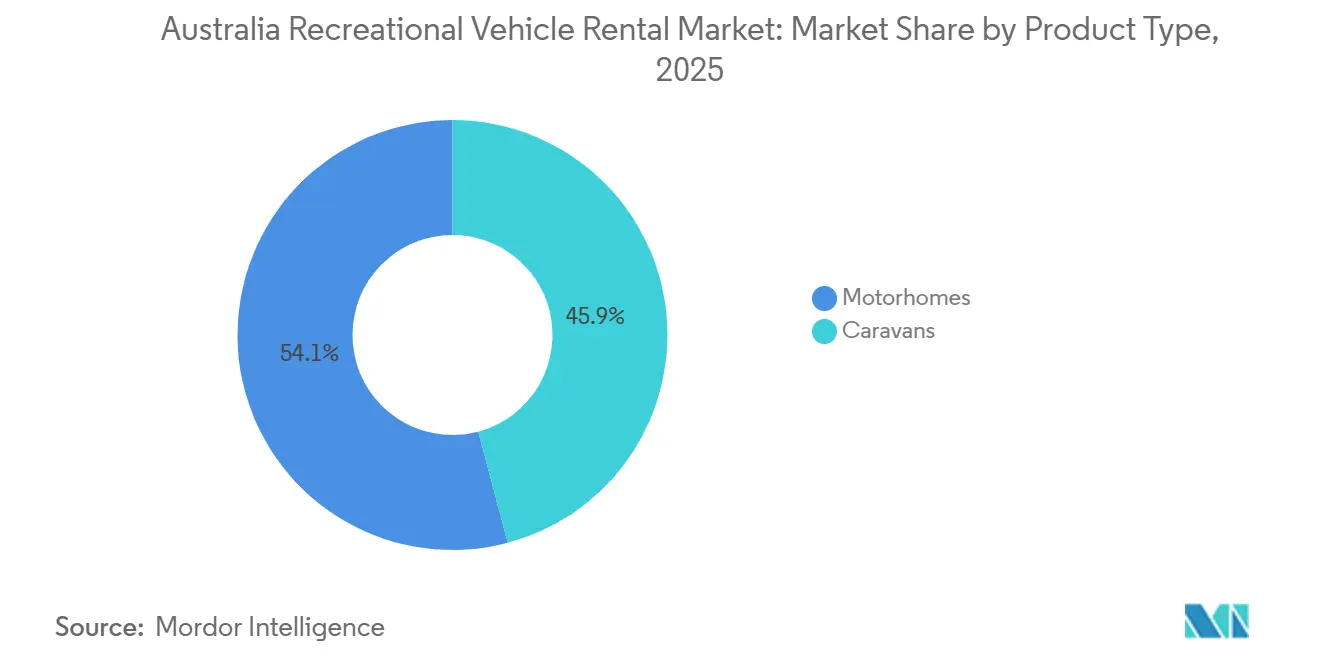
Les camping-cars ont capturé une part de 54,14 % en 2025 et devraient enregistrer un CAGR de 8,66 % jusqu'en 2031, ce qui en fait le segment de produit divulgué à la croissance la plus rapide sur le marché australien de la location de véhicules de loisirs. Leur attrait découle de la combinaison des fonctions de couchage, de cuisine et de déplacement en une seule unité. Les familles, les retraités et les visiteurs internationaux apprécient l'indépendance qu'offre une configuration autonome. Les opérateurs proposent une gamme de configurations pour répondre à différentes durées de voyage, niveaux d'expérience de conduite et attentes en matière d'équipements. Un véhicule bien adapté réduit les frictions pendant le voyage et favorise les retours positifs des clients.
Les caravanes restent une option complémentaire pour les voyageurs qui possèdent déjà un véhicule tracteur adapté. Les remorques de voyage conventionnelles, les caravanes à sellette d'attelage, les unités à toit relevable, les caravanes tout-terrain et les modèles hybrides répondent à différentes exigences de voyage. Les caravanes permettent aux voyageurs d'installer leur hébergement et d'utiliser le véhicule tracteur séparément pour les déplacements locaux. Les prestataires de location peuvent communiquer ces différences à travers des recommandations d'itinéraires spécifiques et des supports pratiques de remise de véhicule. Un large éventail permet aux prestataires de servir les escapades du week-end, les vacances en famille et les circuits en zones reculées, maintenant ainsi la pertinence des caravanes sur le marché australien de la location de véhicules de loisirs.


Par type de fournisseur de location : les opérateurs de flotte assurent la cohérence tandis que l'offre privée élargit le choix
Les opérateurs de flotte détenaient 71,86 % de la part du marché australien de la location de véhicules de loisirs en 2025. Leur position reflète des réseaux de dépôts établis, des marques reconnues et des processus standardisés pour la prise en charge, l'assistance et le retour. Les grands opérateurs offrent aux voyageurs des conditions de véhicule prévisibles et une assistance routière, avec des emplacements en aéroport et en ville utiles pour les visiteurs commençant un voyage en conduite autonome. La possession d'une flotte nécessite un investissement substantiel, mais donne aux opérateurs le contrôle sur l'entretien et l'expérience client, ce qui reste un avantage concurrentiel significatif sur le marché.
Les propriétaires privés et individuels ont été identifiés comme le groupe de fournisseurs à la croissance la plus rapide, affichant un CAGR de 6,95 % jusqu'en 2031. Les plateformes entre particuliers permettent aux propriétaires d'atteindre les locataires sans avoir à construire leurs propres systèmes de réservation, ajoutant de l'offre dans des zones à couverture de flotte conventionnelle limitée. Les systèmes de paiement, les outils de disponibilité et les produits de protection rendent ce modèle pratique, bien que la qualité du service puisse varier. Les plateformes ont besoin de normes claires concernant l'état des véhicules, l'assistance et la remise pour répondre aux attentes des voyageurs.
Par type de réservation : la réservation en ligne améliore la disponibilité et la planification
La réservation en ligne représentait une part de 62,86 % en 2025 et devrait enregistrer un CAGR de 8,01 % jusqu'en 2031, ce qui en fait le canal de réservation divulgué à la croissance la plus rapide. Les canaux numériques permettent aux voyageurs de comparer les options de véhicules, les lieux de prise en charge, les dates de voyage et les équipements inclus avant de s'engager. Ils offrent également aux opérateurs un moyen direct de mettre à jour la disponibilité lorsqu'un véhicule est rendu, révisé ou déplacé entre des dépôts, ce qui peut améliorer le taux d'utilisation des flottes opérant sur plusieurs sites. Les outils en ligne sont particulièrement utiles pour les voyageurs qui planifient depuis l'étranger ou organisent des itinéraires à plusieurs étapes. Les annonces sur les plateformes étendent cette fonction aux propriétaires privés qui n'atteindraient pas autrement un large public. La qualité des fonctionnalités de recherche, la disponibilité des informations et le service client peuvent influencer la conversion autant que le prix de location affiché, rendant la conception du service numérique pertinente tant pour la performance opérationnelle que pour l'acquisition de clients.
La réservation hors ligne reste utile pour les clients qui préfèrent une conversation avant de choisir un véhicule. Les équipes téléphoniques et les dépôts physiques peuvent aider pour les voyages plus longs, les exigences inhabituelles en matière de véhicules et les questions sur le remorquage ou les voyages en zones reculées. Ces interactions sont particulièrement importantes pour les voyageurs plus âgés, les utilisateurs professionnels et les voyageurs peu familiers des routes australiennes. Une approche mixte permet à chaque canal de réservation de répondre à un besoin client distinct. Les courts séjours simples peuvent être gérés efficacement en ligne, tandis que les réservations plus longues peuvent bénéficier d'un accompagnement personnalisé avant le départ. Les dépôts physiques peuvent se concentrer sur l'orientation, les mises à niveau et la remise des véhicules, permettant aux opérateurs de diriger le temps du personnel là où il a la plus grande valeur.
Par durée de location : le voyage à moyen terme crée un schéma d'utilisation différent
Les locations à court terme représentaient 53,94 % des revenus en 2025, tandis que les locations à moyen terme devraient enregistrer un CAGR de 8,94 % jusqu'en 2031. Les courts séjours restent importants car les longs week-ends, les vacances scolaires et les événements locaux génèrent une demande concentrée, fournissant une base de volume pour de nombreuses flottes. Les voyages à moyen terme génèrent plus de jours par réservation et réduisent les remises de véhicules pour la même période d'utilisation, convenant aux voyageurs souhaitant explorer plusieurs régions sans passer d'un hébergement conventionnel à un autre. Un mix de durées adapté réduit la dépendance à un nombre limité de week-ends à forte demande et aide les dépôts à planifier le nettoyage, les inspections et l'entretien de manière plus cohérente. La demande à moyen terme est liée à la flexibilité du télétravail, aux voyages domestiques prolongés et aux itinéraires étrangers plus longs, créant une demande de connectivité, de rangement pratique, d'alimentation électrique fiable et d'espaces de couchage confortables.
Les locations à long terme restent une partie plus petite mais stratégiquement utile du mix de durées. Les projets d'entreprise, l'hébergement de la main-d'œuvre, la réponse aux catastrophes et les voyages prolongés en zones reculées peuvent tous générer une demande pour des utilisations plus longues, bien qu'ils puissent limiter la disponibilité des véhicules pendant les périodes de loisirs de pointe. Les utilisateurs à long terme ont tendance à privilégier la fiabilité et les caractéristiques pratiques de vie plutôt que les finitions haut de gamme, avec des réservoirs plus grands, des espaces de couchage durables et des systèmes d'alimentation électrique qui comptent souvent plus que les améliorations esthétiques. Les prestataires capables de gérer ces exigences peuvent atteindre des clients en dehors du segment habituel des vacances, offrant une voie vers une utilisation plus stable lorsque la demande de loisirs est irrégulière.

Par utilisation finale : la demande familiale fournit le volume tandis que le télétravail élargit les cas d'usage
Le voyage en famille représentait 42,89 % des revenus en 2025, tandis que le voyage des nomades numériques et le télétravail itinérant enregistraient un CAGR de 8,94 % jusqu'en 2031. Les voyages en famille bénéficient de la capacité à transporter des personnes, de la nourriture et des équipements dans un seul format de voyage. Les périodes de vacances scolaires génèrent une forte demande pour les grands camping-cars et les configurations pratiques de caravanes. La restauration autonome permet aux ménages de gérer les budgets et les routines de voyage, tandis que le format permet aux familles de choisir des destinations moins dépendantes de la disponibilité hôtelière. Ces caractéristiques font du voyage en famille une base stable pour le marché australien de la location de véhicules de loisirs. Les prestataires peuvent renforcer leur offre familiale en communiquant clairement les détails sur les configurations de couchage, les options de siège enfant, le rangement et les équipements de cuisine. Ces détails pratiques peuvent influencer les décisions des clients plus que les descriptions générales des véhicules. Des procédures de prise en charge fiables sont particulièrement importantes lorsque les familles commencent leurs voyages pendant les périodes de vacances chargées.
Les couples et les groupes contribuent à la demande pour plusieurs tailles de véhicules et styles de voyage. Les camping-cars compacts peuvent convenir aux couples recherchant un road trip simple, tandis que les groupes peuvent réserver plusieurs unités pour des itinéraires ou des événements partagés. Les schémas de réservation varient selon la destination, la période de l'année et le niveau d'activité prévu. Les prestataires peuvent répondre à ces besoins grâce à des informations claires sur la capacité et des options de véhicules flexibles. Un mix d'utilisations finales varié réduit la dépendance à un seul profil de voyageur. Le voyage des nomades numériques et le télétravail itinérant constituaient la catégorie d'utilisation finale divulguée à la croissance la plus rapide. Certains voyageurs recherchent des séjours plus longs combinant travail et voyage régional, augmentant l'importance de la connectivité, de l'alimentation électrique, de l'espace intérieur et d'un service d'assistance fiable. Ce cas d'usage peut également générer de la demande en dehors des périodes de vacances scolaires.
Analyse géographique
La Nouvelle-Galles du Sud représentait 35,14 % de la part du marché australien de la location de véhicules de loisirs en 2025. Sydney constitue un point d'arrivée majeur pour les visiteurs et un point de départ pratique pour les voyages régionaux en conduite autonome, avec accès aux itinéraires côtiers, aux régions intérieures et aux destinations de courts séjours. Les arrivées de visiteurs ont continué à se redresser au cours de l'exercice financier 2024-25, soutenant la demande dans les principaux points d'entrée. Victoria et le Queensland restent également importants, car Melbourne, Brisbane, la Gold Coast et Cairns connectent les voyageurs avec des itinéraires de road trip établis, nécessitant une gamme d'options de véhicules pour servir à la fois les courts et longs séjours.
L'Australie-Occidentale a enregistré un CAGR de 7,95 % jusqu'en 2031, ce qui en fait le marché d'État divulgué à la croissance la plus rapide, avec des itinéraires longue distance favorisant les véhicules autonomes. L'Australie-Méridionale attire les voyageurs se dirigeant vers les paysages intérieurs et les régions viticoles, tandis que la géographie compacte de la Tasmanie convient aux road trips à destinations multiples. Le Territoire du Nord suit un schéma de saison sèche marqué centré sur les parcs nationaux, et le Territoire de la Capitale australienne fonctionne principalement comme un lieu de courts séjours et de transit.
Le tourisme régional crée des opportunités au-delà des plus grands dépôts urbains. Les opérateurs doivent adapter les capacités des véhicules aux conditions des itinéraires prévus, notamment en Australie-Occidentale, dans le Territoire du Nord et dans d'autres zones reculées, où l'information des clients sur la disponibilité du carburant, les conditions routières et les communications est essentielle. Une empreinte régionale plus large améliore la commodité mais soulève des défis en matière de maintenance et de repositionnement, rendant la stratégie géographique étroitement liée à la capacité opérationnelle.
Paysage concurrentiel
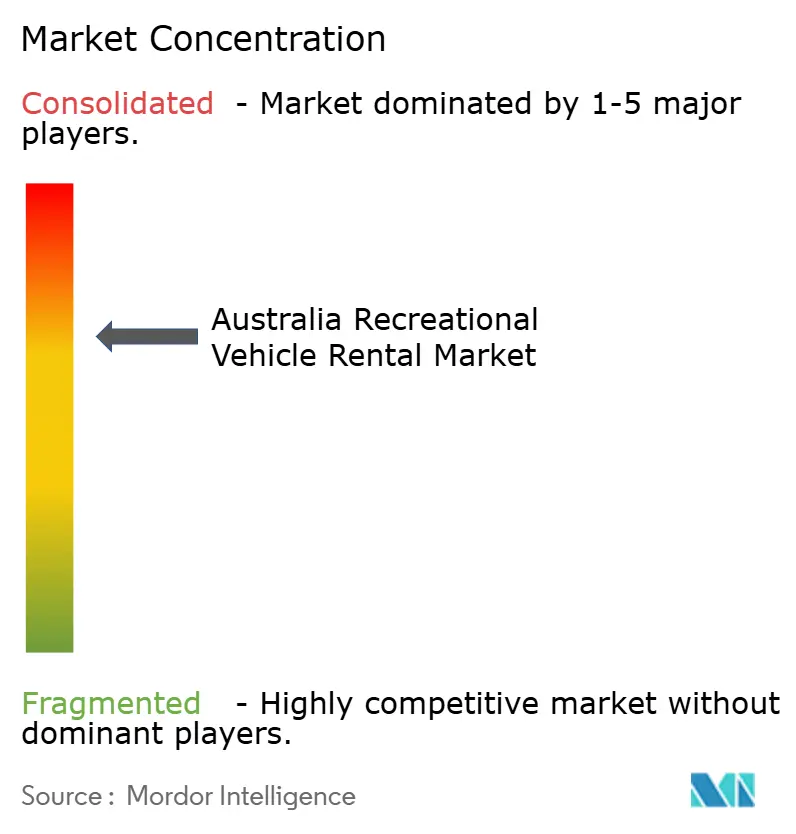
Le marché australien de la location de véhicules de loisirs est modérément consolidé, où les grands opérateurs bénéficient d'économies d'échelle tandis que les prestataires régionaux et les plateformes conservent de la place pour concurrencer. Tourism Holdings Limited exploite plusieurs marques reconnues pour différents budgets de voyageurs et formats de véhicules. Sa position a été renforcée par la fusion avec Apollo Tourism & Leisure, que la Commission australienne de la concurrence et de la consommation a traitée par un processus d'autorisation incluant des exigences de cession de flotte. Les grands opérateurs de flotte bénéficient de dépôts établis, de systèmes de maintenance et d'assistance routière, faisant de la fiabilité et de l'accès au réseau des facteurs concurrentiels importants.
Les plateformes introduisent une forme différente de concurrence en agrégeant des véhicules appartenant à des particuliers. Camplify met en relation des propriétaires de véhicules, des locataires et des concessionnaires, réduisant l'effort des propriétaires tout en offrant aux locataires une expérience de remise plus structurée. Cela exerce une pression sur les opérateurs de flotte pour proposer une réservation en ligne pratique et des normes de service claires. Les spécialistes régionaux se démarquent par leur connaissance des itinéraires locaux, leurs emplacements pratiques ou leurs configurations de véhicules spécifiques à une zone. La taille de la flotte seule ne définit pas la position concurrentielle, car la qualité du service, les outils numériques et la couverture locale influencent également le choix des clients.
La concurrence est façonnée par l'équilibre entre les flottes à forte intensité de capital et l'offre flexible listée par des particuliers. Les grandes entreprises négocient avec les fournisseurs et gèrent de larges réseaux d'assistance, tandis que les petits prestataires répondent plus rapidement aux schémas de voyage locaux. Les plateformes peuvent ajouter des véhicules rapidement pendant les périodes de pointe, mais doivent maintenir la confiance malgré des conditions de véhicules variables. La capacité d'un prestataire à offrir une expérience fiable de la réservation jusqu'au retour du véhicule reste centrale pour la fidélisation des clients, soutenant une structure de marché modérément consolidée.
Leaders du secteur de la location de véhicules de loisirs en Australie
-
Tourism Holdings Limited
-
Camplify Holdings Limited
-
JUCY Group
-
Cruisin' Motorhomes Pty Ltd
-
Travellers Autobarn
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Tasvanlife, une société de location de camping-cars tasmanienne, a lancé les premiers camping-cars entièrement électriques d'Australie, basés sur le van Farizon SV avec une batterie de 82 kWh et une autonomie WLTP de 319 km. Les équipements comprennent une plaque de cuisson à induction, un grand réfrigérateur, une bouilloire électrique, un évier avec plomberie, une douche extérieure et un chauffage électrique de 2 kW.
- Novembre 2025 : Thrifty a élargi sa flotte dans le Territoire du Nord avec 25 camping-cars Mitsubishi Triton GSR 4×4, offrant aux voyageurs davantage d'options pour explorer les zones reculées d'Australie.
- Novembre 2025 : B Group a acquis une participation de 12,7 % dans Camplify, une plateforme de location de véhicules de loisirs en Australie, dans le cadre d'une transaction de plusieurs millions de dollars, intégrant les services de Camplify dans le réseau de JB et proposant des locations gérées chez certains concessionnaires.


Périmètre du rapport sur le marché australien de la location de véhicules de loisirs
Le périmètre du rapport comprend le type de produit, le type de fournisseur de location, le type de réservation, la durée de location, l'utilisation finale et la région. Par type de produit, le marché est segmenté en camping-cars (camping-cars de classe A, camping-cars de classe B et camping-cars de classe C) et caravanes (caravanes conventionnelles, caravanes à sellette d'attelage, caravanes à toit relevable, caravanes tout-terrain et caravanes hybrides). Par type de fournisseur de location, le marché est segmenté en opérateurs de flotte (opérateurs de flotte nationaux et opérateurs de flotte régionaux) et propriétaires privés et individuels (plateformes de location entre particuliers et propriétaires individuels indépendants). Par type de réservation, le marché est segmenté en réservation en ligne (sites web directs des opérateurs, agences de voyage en ligne (OTA) et sites de location entre particuliers) et réservation hors ligne (réservation téléphonique et guichets physiques/présentations directes). Par durée de location, le marché est segmenté en locations à court terme, 1-7 jours, locations à moyen terme, 8-30 jours, et locations à long terme, plus de 30 jours. Par utilisation finale, le marché est segmenté en voyage en famille, voyage en couple, voyage en groupe, voyage en solo et sac à dos, voyage des nomades numériques et télétravail itinérant, événements, festivals et voyages sportifs, et voyage d'affaires, de projet et lié au travail. Par région, le marché est segmenté en Nouvelle-Galles du Sud, Victoria, Queensland, Australie-Occidentale, Australie-Méridionale, Tasmanie, Territoire de la Capitale australienne et Territoire du Nord. Les prévisions du marché sont fournies en termes de valeur (USD).


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de location de véhicules de loisirs en Australie ?
Les road trips domestiques, le tourisme régional et la reprise du tourisme entrant soutiennent la demande. Le voyage en véhicule autonome est également utile là où les options d'hébergement sont limitées.
Quel produit de location de véhicules de loisirs connaît la croissance la plus rapide en Australie ?
Les camping-cars ont enregistré le taux de croissance de produit divulgué le plus élevé, avec un CAGR de 8,66 % jusqu'en 2031.
Pourquoi les voyageurs choisissent-ils un camping-car ou un fourgon aménagé en Australie ?
Un camping-car ou un fourgon aménagé combine transport, espace de couchage et équipements de restauration autonome, ce qui peut favoriser un voyage flexible à plusieurs étapes.
Quel rôle jouent les plateformes entre particuliers dans la location de véhicules de loisirs ?
Les plateformes entre particuliers mettent en relation des propriétaires privés avec des locataires et peuvent élargir le choix de véhicules, la disponibilité locale et les options tarifaires.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
