
Taille et part du marché ASEAN des services marketing CRM
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
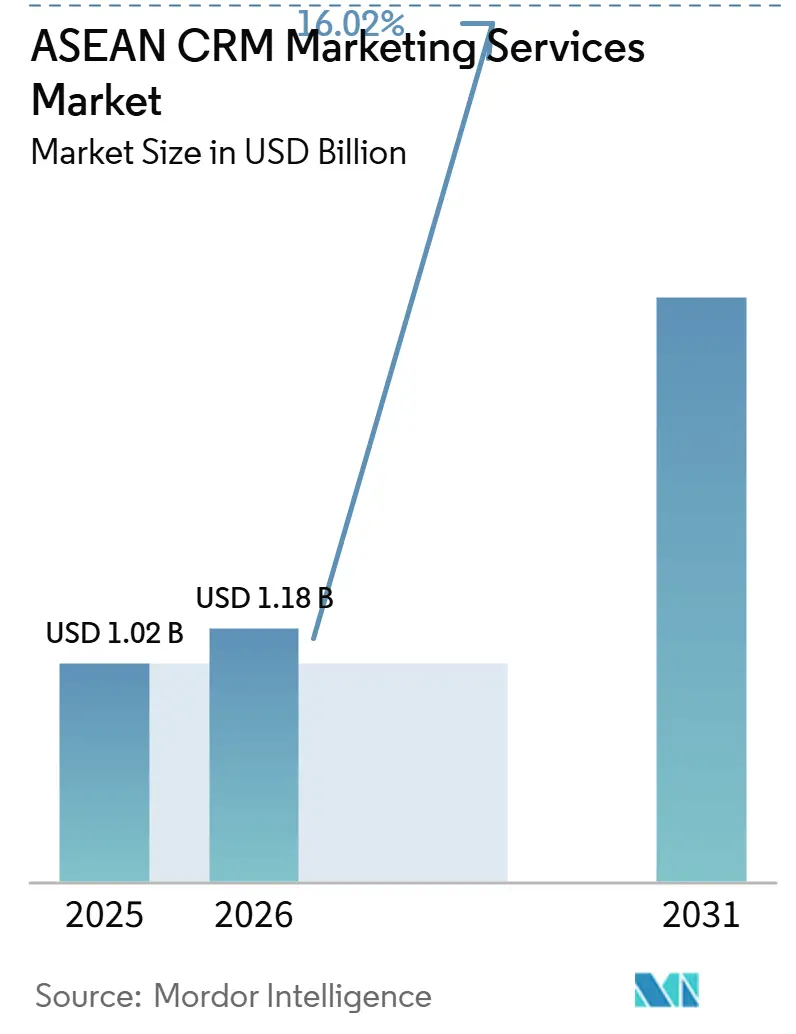
| Taille du marché de l'année de base (2025) | 1.02 Milliards de dollars |
| Taille du Marché (2026) | 1.18 Milliards de dollars |
| Taille du Marché (2031) | 2.49 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.02 % |
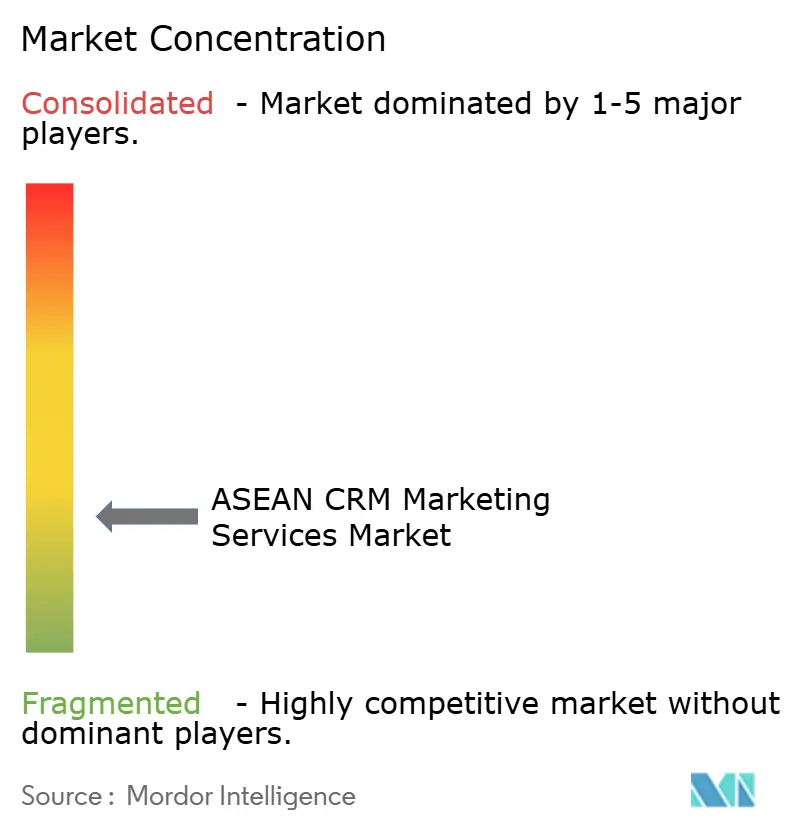
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché ASEAN des services marketing CRM par Mordor Intelligence
La taille du marché ASEAN des services marketing CRM devrait croître de 1,02 milliard USD en 2025 à 1,18 milliard USD en 2026 et devrait atteindre 2,49 milliards USD d'ici 2031 à un CAGR de 16,02 % sur la période 2026-2031. L'adoption plus large de la personnalisation pilotée par l'IA soutient la croissance, ainsi que la dépendance croissante au commerce basé sur la messagerie instantanée et une plus grande acceptation des modèles de livraison en nuage qui réduisent les frictions d'installation pour les grandes entreprises comme pour les plus petites. Singapour reste le pôle logiciel régional, tandis que le Vietnam, l'Indonésie, la Thaïlande, la Malaisie et les Philippines connaissent une demande croissante à mesure que les canaux de vente numériques se développent et que les entreprises recherchent de meilleurs outils de gestion des données clients, de campagnes et de fidélisation. Le marché ASEAN des services marketing CRM est également façonné par la concurrence entre les plateformes mondiales dotées d'une conformité plus solide et d'écosystèmes plus profonds, et les fournisseurs régionaux conçus pour les langues locales, le commerce par messagerie et des cycles de déploiement plus rapides. Les pénuries de talents, les règles de confidentialité inégales et les budgets d'abonnement libellés en USD ralentissent encore certaines parties du cycle d'achat, en particulier lorsque les entreprises souhaitent des déploiements multi-pays avec un modèle de données commun. Malgré ces limites, les programmes de numérisation soutenus par les politiques publiques et la préférence accrue des acheteurs pour une livraison gérée maintiennent des perspectives de dépenses solides jusqu'en 2031.
Points clés du rapport
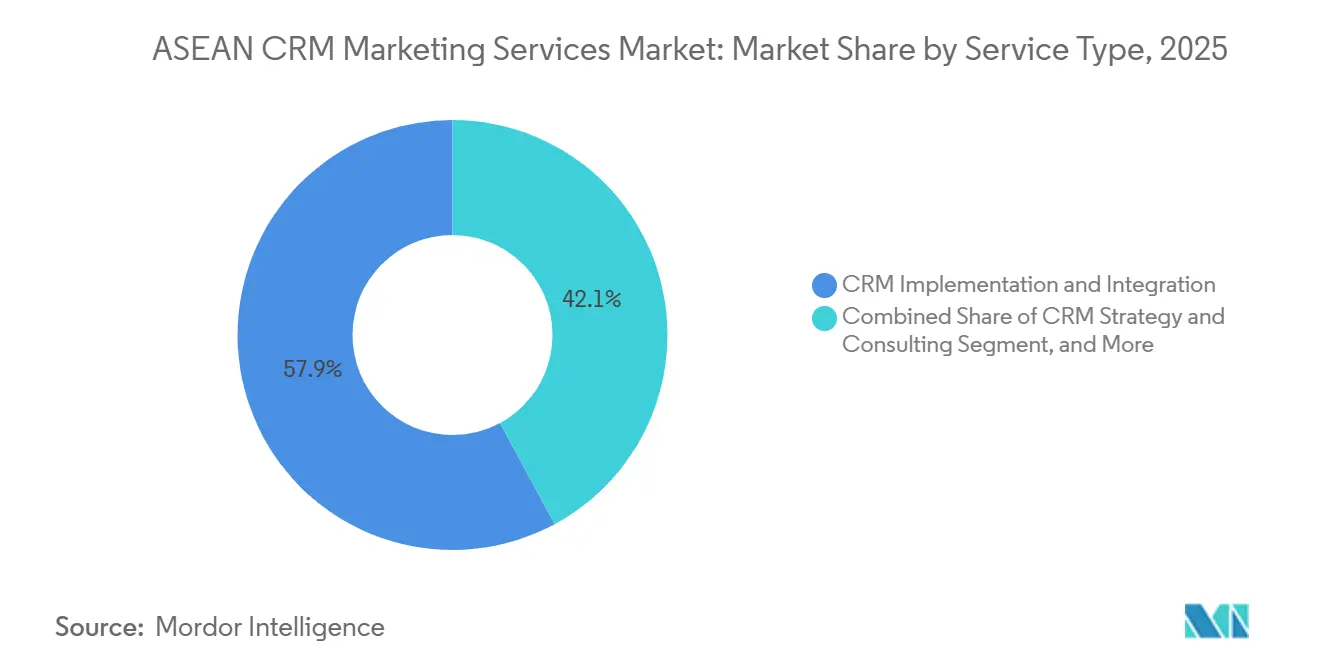
- Par type de service, la mise en œuvre et l'intégration CRM détenaient 57,88 % de la part du marché ASEAN des services marketing CRM en 2025, tandis que les services gérés CRM devraient se développer à un CAGR de 19,04 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises détenaient 70,21 % de la part du marché ASEAN des services marketing CRM en 2025, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 19,45 % jusqu'en 2031.
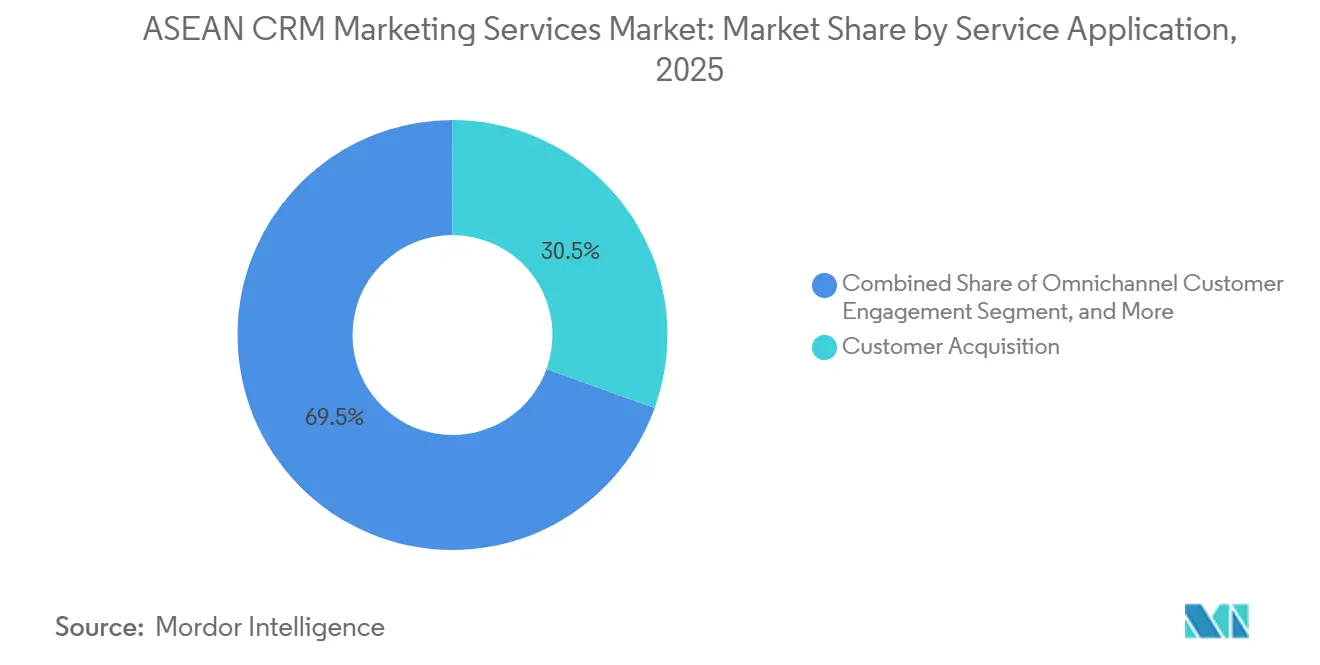
- Par application de service, l'acquisition de clients représentait 30,52 % de la part du marché ASEAN des services marketing CRM en 2025, tandis que les services de personnalisation devraient progresser à un CAGR de 18,66 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, le commerce de détail et le commerce électronique détenaient une part de 29,41 % en 2025, tandis que le secteur BFSI devrait croître à un CAGR de 17,87 % jusqu'en 2031.
- Par géographie, Singapour détenait une part de 32,12 % en 2025, tandis que le Vietnam devrait se développer à un CAGR de 18,29 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hyper-personnalisation pilotée par l'IA stimulant les ventes additionnelles | +3.5% | À l'échelle de l'ASEAN, avec l'Indonésie, la Thaïlande et le Vietnam comme principaux bénéficiaires | Moyen terme (2-4 ans) |
| Numérisation axée sur le nuage pour les PME | +3.2% | À l'échelle de l'ASEAN, avec l'Indonésie, le Vietnam et les Philippines en tête de l'adoption | Court terme (≤ 2 ans) |
| Essor du commerce social intégrant le CRM dans les applications de messagerie | +2.8% | Thaïlande, Vietnam, Indonésie et Philippines, avec des retombées dans toute l'ASEAN | Court terme (≤ 2 ans) |
| Incitations gouvernementales à la transformation numérique dans l'ASEAN | +2.4% | Singapour, Malaisie, Philippines, Indonésie et Vietnam | Moyen terme (2-4 ans) |
| Écosystèmes d'API ouvertes réduisant la dépendance aux fournisseurs | +2.0% | Indonésie et Singapour, avec des retombées en Malaisie et en Thaïlande | Moyen terme (2-4 ans) |
| Externalisation de l'expérience client vers des services CRM à valeur ajoutée | +1.8% | Philippines, Malaisie et Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hyper-personnalisation pilotée par l'IA stimulant les ventes additionnelles
La personnalisation pilotée par l'IA a largement dépassé le stade expérimental en Asie du Sud-Est, et ce changement élargit le périmètre des prestations de services au sein du marché ASEAN des services marketing CRM, car les acheteurs ont désormais besoin de données plus propres, d'une orchestration plus solide et d'un ajustement plus fréquent des campagnes. Adobe a indiqué en 2025 que seulement 9 % des cadres supérieurs interrogés en Asie du Sud-Est estimaient que l'expérience client numérique de leur organisation était exceptionnelle, et la fragmentation des données a été identifiée comme le principal obstacle à l'amélioration.[1] Cet écart est important car les programmes de personnalisation réussissent rarement lorsque les données clients restent dispersées entre les systèmes de commerce, de fidélisation, de support et de messagerie ; les prestataires de services sont donc sollicités pour résoudre simultanément les problèmes de qualité des données et d'activation. Le lancement du Spring Spotlight 2026 de HubSpot a introduit un objet d'engagement agentique qui exploite l'historique CRM et les signaux d'intention en temps réel pour des actions de sensibilisation plus contextuelles, démontrant comment la conception des plateformes de base évolue vers une exécution native par l'IA plutôt que vers des modules complémentaires optionnels. À mesure que davantage de fournisseurs intègrent ces capacités dans la couche produit, les acheteurs accordent moins d'importance au seul accès au logiciel et davantage à la capacité du partenaire à opérationnaliser l'analytique, les parcours et le contenu sur l'ensemble des canaux. Cela pousse les services de personnalisation gérée et d'analytique vers le haut dans le marché ASEAN des services marketing CRM, car les entreprises ont besoin d'une optimisation continue après le déploiement initial plutôt que d'un effort de mise en œuvre ponctuel.
Numérisation axée sur le nuage pour les PME
L'adoption axée sur le nuage modifie l'économie du CRM pour les petites entreprises, ce qui est important dans le marché ASEAN des services marketing CRM car des coûts initiaux plus faibles et une installation plus rapide rendent les outils formels de gestion de la relation client accessibles à une base d'acheteurs plus large. Cybozu a déclaré en mars 2026 que l'Asie du Sud-Est était devenue son principal moteur d'investissement et de croissance mondial, et a alloué 25 millions MYR (6,4 millions USD) à l'expansion en Malaisie dans le cadre de cette initiative. La société a également lancé une nouvelle suite CRM en février 2026 avec prise en charge de la langue malaise, démontrant que les fournisseurs adaptent leurs produits aux flux de travail locaux, réduisant la charge administrative et facilitant l'adoption pour les petites entreprises. Salesforce a noté dans sa communication d'investissement à Singapour de mars 2025 que 65 % des entreprises en Malaisie identifient les talents numériques comme une priorité, signal que de nombreuses entreprises ont encore besoin d'outils réduisant le besoin de grandes équipes techniques internes. Cette combinaison de déploiement allégé, de prise en charge des langues locales et d'une moindre intensité en personnel élargit la base adressable au-delà des grandes entreprises qui peuvent se permettre des spécialistes CRM dédiés et des cycles de déploiement plus longs. Cela explique également pourquoi une partie de la demande à la croissance la plus rapide dans le marché ASEAN des services marketing CRM provient d'acheteurs qui préfèrent la livraison par abonnement, l'administration sans code et le support groupé aux grands programmes de transformation.
Essor du commerce social intégrant le CRM dans les applications de messagerie
Le commerce social continue d'attirer les activités de vente, de service et de fidélisation vers les canaux de messagerie, remodelant le marché ASEAN des services marketing CRM car les parcours clients commencent souvent et se poursuivent dans la messagerie plutôt que sur un chemin de site web conventionnel. Dans des marchés tels que la Thaïlande, le Vietnam et l'Indonésie, les entreprises utilisent couramment les applications de messagerie comme premier point de contact pour la découverte de produits, la coordination des transactions, les réponses au service et l'engagement répété, ce qui crée un modèle opérationnel très différent pour la prestation de services CRM. Cette structure augmente la valeur du travail d'intégration car les dossiers clients, la logique de campagne, les flux de travail des agents et les messages de suivi doivent rester connectés en quasi-temps réel si les entreprises veulent une vue utilisable de chaque compte. Mekari Qontak a indiqué en juin 2026 que les entreprises indonésiennes utilisent généralement 4 à 6 systèmes distincts pour gérer leurs clients, une configuration qui fragmente les données et affaiblit le contexte des campagnes. Sa mise à jour de plateforme a combiné une plateforme de données clients, une IA agentique et la gestion de la fidélisation dans un tableau de bord unique, reflétant le type de consolidation que les acheteurs régionaux attendent de plus en plus des fournisseurs de logiciels et des partenaires de mise en œuvre. En conséquence, l'orchestration liée à la messagerie, l'unification des données clients et l'activation de la fidélisation deviennent des lignes de service plus précieuses au sein du marché ASEAN des services marketing CRM que les modèles traditionnels construits autour d'un entonnoir numérique plus linéaire.
Incitations gouvernementales à la transformation numérique dans l'ASEAN
La numérisation soutenue par les gouvernements crée une base de demande plus stable pour l'adoption du CRM, et ce soutien est important pour le marché ASEAN des services marketing CRM car il réduit les hésitations parmi les entreprises de taille moyenne, les entités liées au secteur public et les nouvelles entreprises numériques. Le 48e Sommet de l'ASEAN en mai 2026 a adopté une déclaration sur la croissance des MPME alimentée par l'IA, formalisant le soutien régional aux petites entreprises utilisant l'IA pour améliorer la productivité et la gestion de la relation client. Le Vietnam a également approuvé son Programme de développement de l'économie numérique et de la société numérique pour 2026-2030, avec un objectif que l'économie numérique atteigne 30 % du PIB d'ici 2030, contre 14,02 % en 2025, et une orientation politique qui soutient des dépenses plus larges en logiciels d'entreprise. Singapour reste un ancrage pour le renforcement des capacités régionales car le plan d'investissement de Salesforce de mars 2025 s'est aligné sur la Stratégie nationale d'IA 2.0 du pays et a élargi son empreinte locale de résidence des données. Ces signaux politiques facilitent la justification des projets CRM dans le cadre de budgets de modernisation plus larges car ils relient les outils de gestion de la relation client aux objectifs de productivité, de services numériques et de compétitivité nationale. Ils contribuent également à allonger les pipelines des fournisseurs dans le marché ASEAN des services marketing CRM car les acheteurs peuvent associer les travaux CRM à des programmes numériques plus larges plutôt que de les traiter comme une dépense marketing étroite.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de talents en mise en œuvre CRM | -1.8% | Singapour, Malaisie, Indonésie et Vietnam, avec la pression la plus forte à Singapour et en Malaisie | Long terme (≥ 4 ans) |
| Application inégale des règles de confidentialité des données en Asie du Sud-Est | -1.5% | Thaïlande, Vietnam et Indonésie, avec une application plus mature à Singapour et en Malaisie | Moyen terme (2-4 ans) |
| Blocages des ERP sur site hérités ralentissant la migration | -1.2% | Thaïlande, Indonésie et Philippines, notamment parmi les grandes banques et les fabricants | Long terme (≥ 4 ans) |
| Volatilité des devises comprimant les budgets SaaS | -0.9% | Indonésie, Vietnam et Philippines | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de talents en mise en œuvre CRM
La pénurie d'administrateurs CRM certifiés, de développeurs et de spécialistes en gestion du changement reste l'une des contraintes opérationnelles les plus claires du marché ASEAN des services marketing CRM, car elle ralentit les déploiements et augmente les coûts de livraison même lorsque la demande de logiciels est saine. Salesforce a indiqué en mars 2025 que 83 % des employeurs à Singapour signalent des difficultés de recrutement, et que le pays aura besoin de 41 000 postes technologiques supplémentaires d'ici 2028. La même communication a noté que seulement 15 % des citoyens en Malaisie possèdent des compétences avancées en TIC, tandis que 65 % des entreprises classent les talents numériques comme une priorité, suggérant un goulot d'étranglement d'exécution régional plutôt qu'un problème propre à un seul pays. En pratique, cette pénurie allonge les cycles de déploiement, augmente le coût de la personnalisation et rend l'optimisation post-lancement plus difficile pour les acheteurs qui souhaitent gérer des programmes CRM avec des équipes internes réduites. Elle favorise également les fournisseurs disposant de plus grands écosystèmes de partenaires, de modèles reproductibles et de méthodes de service standardisées par rapport aux entreprises qui dépendent fortement de talents rares en mise en œuvre personnalisée. C'est l'une des raisons pour lesquelles la livraison gérée progresse plus rapidement que plusieurs autres lignes de service dans le marché ASEAN des services marketing CRM, car de nombreuses entreprises préfèrent un soutien externe continu au risque de constituer de petites équipes internes difficiles à recruter et encore plus difficiles à fidéliser.
Application inégale des règles de confidentialité des données en Asie du Sud-Est
Les règles de confidentialité des données en Asie du Sud-Est deviennent plus strictes, mais elles n'évoluent pas au même rythme dans chaque pays, ce qui complique l'exécution multi-pays dans le marché ASEAN des services marketing CRM. Les entreprises ayant des opérations à Singapour ou en Malaisie font souvent face à des attentes de gouvernance plus strictes et à des processus de traitement des données plus structurés que leurs homologues dans des marchés où l'application est encore en évolution, créant une charge de conformité inégale au sein des programmes régionaux. Cette différence est importante car les déploiements CRM sont désormais plus proches de l'identité des clients, de l'historique comportemental, du consentement aux campagnes et des enregistrements d'engagement multicanal qu'auparavant, de sorte que la conception de la confidentialité ne peut plus être traitée comme une révision juridique tardive. L'annonce de Salesforce à Singapour en mars 2025 a mis en évidence l'expansion d'Hyperforce avec la résidence des données en pays pour Data Cloud, Agentforce et les applications marketing unifiées, une étape qui montre que les fournisseurs adaptent déjà la livraison de produits aux besoins d'approvisionnement sensibles à la confidentialité. Les acheteurs ayant des empreintes régionales ont donc besoin de davantage de révisions d'architecture, de travaux de gouvernance et de contrôles des flux de travail avant de pouvoir étendre un modèle de données client unique à plusieurs marchés ASEAN. La friction ne stoppe pas la demande, mais elle ralentit le rythme auquel le marché ASEAN des services marketing CRM peut passer des déploiements locaux vers des programmes CRM transfrontaliers entièrement intégrés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la mise en œuvre domine, mais les services gérés redessinent la courbe de croissanceLa mise en œuvre et l'intégration CRM représentaient 57,88 % du marché ASEAN des services marketing CRM en 2025, indiquant que les dépenses actuelles sont encore orientées vers le déploiement de première vague plutôt que vers les travaux d'optimisation et de maturité en phase ultérieure. De nombreuses entreprises passent encore d'environnements de tableurs, d'e-mails et de flux de travail cloisonnés à des plateformes CRM centralisées, et cette transition nécessite une configuration, une intégration de données basée sur des API, une refonte des flux de travail et un support d'intégration des utilisateurs dans différentes fonctions métier. Dans l'ASEAN, ce travail est rendu plus complexe par des environnements d'exploitation multilingues, des pratiques de reporting variées et la nécessité d'aligner les données clients entre les systèmes de commerce, de service et de marketing qui n'ont pas été construits ensemble à l'origine. Les services gérés CRM devraient croître à un CAGR de 19,04 % jusqu'en 2031, reflétant une base de clients qui souhaite de plus en plus une exécution continue après le premier déploiement plutôt qu'un projet qui se termine à la mise en production. La stratégie et le conseil, la migration et la modernisation, et la formation et le support continuent d'être importants car les acheteurs ont encore besoin de planification, de remplacement de plateforme et de support à l'adoption par les utilisateurs même lorsque la mise en œuvre reste le poste budgétaire le plus important.
L'acquisition en février 2025 de PT Kreatif Dinamika Integrasi par EY Digital Solutions a montré que les grands prestataires étaient prêts à investir directement dans les capacités Microsoft Dynamics 365 pour l'Indonésie et la région ASEAN au sens large. La transaction a créé un Centre d'excellence Microsoft de 114 personnes, indiquant l'ampleur de la demande des entreprises pour la migration CRM, l'intégration et la refonte des processus, plutôt que pour une simple configuration logicielle de base. Cette démarche suggère également que le segment de mise en œuvre s'oriente vers des prestataires accrédités et à service complet capables de gérer le déploiement, la modernisation et la gouvernance dans le cadre d'un contrat unique, en particulier pour les grands comptes opérant sur plusieurs marchés. Dans le même temps, les partenaires de mise en œuvre sont de plus en plus sollicités pour intégrer des contrôles de confidentialité et de gouvernance dans les cadres de déploiement pour des secteurs tels que la santé et les services financiers, où les règles relatives aux données clients sont plus strictes et les exigences d'audit plus importantes. Cette combinaison de travaux d'intégration, de modernisation, de formation et de livraison gérée maintient un mix de services large, même si la mise en œuvre reste le plus grand pool de revenus dans le marché ASEAN des services marketing CRM.

Par taille d'entreprise :
les grandes entreprises mènent en valeur, les PME impulsent la dynamiqueLes grandes entreprises représentaient 70,21 % des revenus du segment en 2025, ce qui les a maintenues au centre de la facturation actuelle car elles dépensent davantage par compte, réalisent des déploiements plus complexes et nécessitent une intégration plus large entre les systèmes clients, financiers, commerciaux et de service. Leurs contrats sont généralement de grande valeur et à long terme car les déploiements régionaux impliquent souvent plusieurs pays, plusieurs unités commerciales et des systèmes hérités qui ne peuvent pas tous être remplacés en même temps. Les grandes banques et les fabricants, en particulier, exploitent encore d'anciens environnements sur site qui doivent être réconciliés avec des outils CRM en nuage plus récents, ce qui augmente la quantité de travail de conception, de migration et de test dans chaque engagement. Les petites et moyennes entreprises devraient croître à un CAGR de 19,45 % jusqu'en 2031, portées par la livraison en nuage, des coûts par siège plus faibles et une administration plus simple, rendant le CRM plus pratique pour les entreprises qui ne pouvaient pas justifier des déploiements complexes par le passé. Cela maintient les contrats à l'échelle des entreprises dominants en termes de revenus, tandis que les acheteurs plus petits fournissent un flux plus rapide de nouvelles adoptions et une intégration produit plus fréquente.
Le lancement de la suite CRM de Kintone en février 2026 avec prise en charge de la langue malaise montre comment les fournisseurs adaptent leurs produits aux petites entreprises qui souhaitent la convivialité et la pertinence locale plutôt qu'une personnalisation approfondie dès le départ. L'engagement de la société en mars 2026 de 25 millions MYR (6,4 millions USD) pour l'expansion en Malaisie indique également une confiance croissante dans la demande des PME en Asie du Sud-Est, en particulier dans les marchés où l'adoption dépend d'un premier déploiement simple et d'un support géré régulier. Cette partie de la base d'acheteurs évolue plus rapidement car de nombreuses petites entreprises peuvent passer directement aux outils sans code ou à faible code et éviter la charge de migration qui ralentit encore les grandes organisations. Les outils CRM liés à la messagerie s'alignent également mieux sur les habitudes existantes des PME, car de nombreuses entreprises gèrent déjà le suivi des ventes et le service client via des canaux de messagerie et n'ont pas besoin d'un changement comportemental majeur pour commencer à utiliser des flux de travail CRM structurés. À mesure que ce modèle se répand, une plus grande part des nouvelles réservations dans le marché ASEAN des services marketing CRM est susceptible de provenir d'acheteurs qui valorisent la rapidité, l'accessibilité et le support externalisé plutôt que de longs programmes de transformation.
Par application de service :
l'acquisition mène les dépenses, la personnalisation commande la prime de croissanceL'acquisition de clients représentait 30,52 % du segment des applications de service en 2025, maintenant les dépenses en haut de l'entonnoir au centre du marché ASEAN des services marketing CRM, car de nombreuses entreprises sont encore concentrées sur la constitution de bases de données clients structurées et de systèmes de capture de prospects reproductibles. Cette pondération reflète la maturité encore en développement du marché, où les entreprises commencent souvent par des programmes d'acquisition avant de s'étendre à des travaux de fidélisation, de loyauté et d'orchestration du cycle de vie plus sophistiqués. Les projets d'acquisition sont également plus faciles à justifier tôt car ils se connectent directement à la croissance des canaux numériques, à la conversion de nouveaux clients et aux performances des campagnes à court terme, qui restent tous importants dans un contexte de commerce régional concurrentiel. Les services de personnalisation devraient progresser à un CAGR de 18,66 % jusqu'en 2031, et cette prime reflète un intérêt accru des acheteurs pour des actions de sensibilisation personnalisées, une logique de recommandation de produits, un ciblage basé sur l'intention et des parcours clients plus réactifs. L'étude Asie 2025 d'Adobe a révélé que la fragmentation des données reste le plus grand obstacle à une expérience client numérique solide, ce qui aide à expliquer pourquoi les travaux de personnalisation commencent souvent par le nettoyage des données et l'orchestration avant d'atteindre l'optimisation créative ou des offres.
Le reste du mix d'applications comprend la fidélisation et la loyauté, la gestion des campagnes, les services d'automatisation du marketing, l'analytique et les insights clients, et l'engagement client omnicanal, et chaque catégorie gagne en importance à mesure que les entreprises tentent de connecter les canaux de marché, directs et sociaux dans un modèle opérationnel plus cohérent. L'analytique et les insights clients et l'engagement client omnicanal progressent rapidement car de nombreuses entreprises détiennent encore des dossiers clients dans plusieurs outils, ce qui rend difficile la coordination des campagnes, la mesure des résultats ou la fourniture d'une expérience cohérente sur tous les points de contact. La mise à jour de la plateforme de Mekari Qontak en juin 2026 a combiné une plateforme de données clients, une IA agentique et la gestion de la fidélisation dans un tableau de bord unique, suite à l'observation de la société que les entreprises indonésiennes utilisent souvent 4 à 6 systèmes distincts pour la gestion des clients. Cette orientation produit soutient les prestataires de services capables d'unifier des données fragmentées, d'ajuster les parcours multicanaux et de gérer des programmes de fidélisation et d'automatisation sur le mix de canaux commun en Asie du Sud-Est. Cela montre également pourquoi le marché ASEAN des services marketing CRM accorde une plus grande valeur aux partenaires de service capables d'intégrer la messagerie, la fidélisation, l'analytique et l'automatisation dans un flux de travail pratique unique plutôt que de traiter chaque application comme une solution ponctuelle distincte.
Par secteur d'activité des utilisateurs finaux :
le commerce de détail ancre la part, le BFSI revendique la croissance la plus rapideLe commerce de détail et le commerce électronique ont capturé 29,41 % de la part du marché ASEAN des services marketing CRM en 2025, en faisant le plus grand segment d'utilisateurs finaux, car la fréquence des transactions est élevée, la concurrence est intense et les coûts de changement pour les clients sont généralement faibles. La demande de services CRM est particulièrement forte dans ce segment car les campagnes doivent être étroitement synchronisées autour des promotions, des pics de demande saisonniers et des grands événements de commerce régionaux tels que le 11.11 et le 12.12, qui nécessitent une surveillance constante et des ajustements rapides. La fidélisation et la rétention sont également plus importantes dans le commerce de détail que dans de nombreux autres secteurs car les entreprises doivent continuellement réacquérir des acheteurs qui peuvent comparer les offres sur les places de marché, les canaux directs et les interfaces de commerce social en temps réel. Le BFSI devrait croître à un CAGR de 17,87 % jusqu'en 2031 car les banques, les assureurs et les fintechs investissent davantage dans les programmes d'intégration, de fidélisation et de vente croisée façonnés par la concurrence numérique et la pression du taux de désabonnement des clients. Le déploiement en avril 2026 par Oracle des fonctionnalités NetSuite Next AI en Asie du Sud-Est, avec les Philippines et Singapour comme marchés prioritaires de la première vague, soutient directement cette poussée vers des flux de travail de gestion des clients plus intelligents dans les environnements clients liés à la finance.
Les entreprises des technologies de l'information et des télécommunications investissent également dans des travaux de migration alors qu'elles retirent d'anciens environnements CRM et connectent les données de service avec de nouveaux outils d'engagement numérique, maintenant la pertinence des travaux de modernisation au-delà des segments du commerce de détail et de la finance. Les acheteurs du secteur de la santé et des sciences de la vie à Singapour et en Malaisie font face à un défi différent : les initiatives d'engagement des patients nécessitent des contrôles plus stricts sur le traitement des données, l'accès et la conception des processus, ce qui souligne la valeur des partenaires de mise en œuvre sensibles à la gouvernance. Le gouvernement et l'administration publique restent plus modestes en termes de revenus, mais ils sont stratégiquement importants car les programmes de services numériques publics créent des cas d'usage supplémentaires pour la sensibilisation basée sur le CRM, la gestion des réponses et la communication avec les citoyens à mesure que davantage de services se déplacent en ligne.[2] La fabrication industrielle est encore en début d'adoption, mais la gestion des distributeurs et des concessionnaires dans des chaînes d'approvisionnement multi-pays crée une raison pratique pour une adoption plus large du CRM alors que les fabricants cherchent à améliorer la visibilité et la coordination des comptes. Cette large répartition des utilisateurs finaux aide le marché ASEAN des services marketing CRM à rester résilient, car la demande ne dépend pas d'un seul secteur vertical, même si le commerce de détail et le commerce électronique fixent encore le rythme des revenus actuels.
Analyse géographique
Marché des Services de Marketing CRM à Singapour
Singapour détenait 32,12 % de la part de marché des services de marketing CRM en ASEAN en 2025, ce qui lui a permis de conserver sa position de leader, car de nombreuses décisions relatives aux logiciels d'entreprise régionaux y sont encore prises, et une grande partie de la coordination multinationale transite par la cité-État. Le plan d'investissement de 1 milliard USD de Salesforce sur 5 ans, conjugué à l'expansion d'Hyperforce et à l'introduction de la résidence locale des données pour Data Cloud, Agentforce et les Applications Marketing Unifiées, a renforcé la position de Singapour en tant que principal hub CRM d'entreprise de la région.[3] Le Hub d'Innovation en IA inauguré dans les bureaux de Salesforce à Singapour en mai 2026, ainsi que les Centres d'Excellence en données et en IA planifiés avec Accenture, PwC Singapour et Huron, illustrent la manière dont la capacité de mise en œuvre est de plus en plus étroitement liée à une prestation pilotée par l'IA. Des exigences plus strictes en matière de confidentialité rendent également Singapour attrayant pour les acheteurs qui souhaitent disposer de structures de gouvernance plus claires et d'options de traitement des données en local avant de déployer des programmes clients plus avancés. Pour ces raisons, Singapour continue d'attirer des travaux de mise en œuvre, de conformité et de services gérés à plus haute valeur ajoutée que la plupart des marchés voisins, même si son potentiel en volume reste inférieur à celui de l'Indonésie en termes de nombre pur d'entreprises.
Marché des Services de Marketing CRM au Vietnam
Le Vietnam devrait croître à un CAGR de 18,29 % jusqu'en 2031, ce qui en fait le segment national à la croissance la plus rapide du marché des services de marketing CRM en ASEAN, la demande numérique augmentant rapidement et le soutien politique restant solide. VietnamPlus a rapporté que le gouvernement vise à porter la part de l'économie numérique dans le PIB à 30 % d'ici 2030, contre 14,02 % en 2025, soutenant ainsi les dépenses en logiciels d'entreprise dans les principaux secteurs orientés client. La VCCI a indiqué que l'économie numérique du Vietnam était sur le point d'atteindre 39 milliards USD en 2025, et ce rythme explique pourquoi les services d'acquisition de clients, de campagnes et de personnalisation gagnent rapidement du terrain. Le Centre d'Excellence en données et en IA lancé par Salesforce en avril 2026 avec FPT Software constitue une base de compétences locale qui devrait faciliter les déploiements futurs pour les clients nationaux et régionaux.
Marché des Services de Marketing CRM en ASEAN
L'Indonésie, la Malaisie, la Thaïlande et les Philippines constituent pour le marché des services de marketing CRM en ASEAN un vaste deuxième niveau de demande, chaque pays apportant une combinaison distincte d'adoption par les PME, de modernisation des grandes entreprises et de capacité de prestation. L'opportunité indonésienne est façonnée à la fois par l'échelle et la fragmentation, et l'expansion produit de Mekari Qontak en juin 2026 reflète la manière dont la demande locale s'oriente vers des outils qui intègrent la messagerie, la fidélisation et les données clients en une seule couche opérationnelle. Les Philippines attirent davantage l'attention directe des éditeurs, comme en témoignent l'ouverture du bureau de Salesforce à Manille en novembre 2025 et l'extension de son programme de startups en janvier 2026, tandis qu'Oracle a également placé les Philippines dans la première vague de déploiement des fonctionnalités IA de NetSuite Next. La Malaisie et la Thaïlande demeurent des opportunités intermédiaires importantes, car les efforts de numérisation, la concurrence dans le secteur des services bancaires, financiers et d'assurance, et la demande croissante en dehors des principales zones métropolitaines élargissent le besoin en mise en œuvre et en support géré.
Paysage concurrentiel
Le marché ASEAN des services marketing CRM est modérément consolidé au niveau de la plateforme, mais reste fragmenté dans la prestation de services, car les grands fournisseurs de logiciels mondiaux, les partenaires régionaux et les entreprises SaaS locales se disputent différents groupes d'acheteurs et tailles de comptes. Les grands fournisseurs conservent encore un avantage avec la notoriété de marque en entreprise, des structures de conformité établies et des écosystèmes de partenaires capables de soutenir des programmes multi-pays sans obliger les acheteurs à assembler plusieurs prestataires par eux-mêmes. Le réseau 2026 de Salesforce de Centres d'excellence en données et IA au Vietnam, à Singapour, en Thaïlande, aux Philippines et en Indonésie montre comment les plateformes leaders associent l'échelle logicielle à la profondeur d'exécution locale. Oracle a suivi une voie similaire lorsqu'il a lancé un Centre d'excellence en IA à Singapour en mars 2025 pour soutenir l'innovation en gestion des clients pour les entreprises opérant en Asie du Sud-Est.[4] Cette structure élève la barre concurrentielle pour les petits prestataires, car les acheteurs en entreprise souhaitent de plus en plus à la fois la maturité de la plateforme et la réactivité du service local dans le cadre d'un contrat unique, en particulier lorsque la confidentialité, la résidence des données et les cas d'usage de l'IA font partie du cahier des charges.
Les fournisseurs d'origine indienne tels que Zoho, Freshworks et Capillary Technologies restent compétitifs car les prix sont souvent plus avantageux, le déploiement peut être plus rapide, et les besoins en langues régionales et en flux de travail sont traités plus directement que dans certains modèles de livraison à priorité occidentale. Les plateformes natives de l'ASEAN sont compétitives sur un autre front, en particulier là où le commerce par messagerie, l'intégration de la messagerie et la conception de services conversationnels comptent davantage que de longues listes de fonctionnalités d'entreprise ou une fonctionnalité mondiale approfondie. La démarche de Mekari Qontak en juin 2026 pour combiner une plateforme de données clients, une IA agentique et la gestion de la fidélisation dans un tableau de bord unique est un exemple clair de cette stratégie produit localisée. Freshworks a rapporté dans ses résultats du premier trimestre 2026 qu'il avait conclu les 2 plus grandes transactions de l'histoire de l'entreprise, dont son premier contrat de revenus récurrents annuels supérieur à 1 million USD, ce qui montre que les challengers d'origine indienne commencent à remporter de plus grandes opportunités en entreprise.
Le prochain champ de bataille concurrentiel dans le marché ASEAN des services marketing CRM sera probablement les services gérés et la personnalisation pour les PME en dehors de Singapour et de la Malaisie, où la capacité de livraison accréditée reste plus mince que la demande sous-jacente. Les fournisseurs capables d'offrir des modèles reproductibles, une intégration plus rapide et une optimisation continue à un coût modeste sont dans une position plus forte que les entreprises qui dépendent fortement de longs projets personnalisés et d'équipes de spécialistes rares. La conformité devient également un avantage concurrentiel car les prestataires capables d'intégrer des contrôles de confidentialité, des pratiques de traitement des données transfrontalières et des rapports prêts pour l'audit dans des modèles de livraison standard suppriment une véritable source de friction pour les acheteurs en entreprise. Cela laisse de la place à la fois pour les leaders mondiaux et les spécialistes régionaux plutôt que pour un seul fournisseur dominant, car le marché récompense encore l'exécution locale, l'adéquation des flux de travail et l'intégration des canaux presque autant que l'échelle logicielle.
Leaders du secteur ASEAN des services marketing CRM
-
Salesforce, Inc.
-
Microsoft Corporation
-
Oracle Corporation
-
SAP SE
-
Adobe Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Marketing CRM en ASEAN Entreprises couvertes dans ce rapport
- Salesforce, Inc.
- Microsoft Corporation
- Adobe Inc.
- Oracle Corporation
- SAP SE
- HubSpot, Inc.
- Zoho Corporation Pvt. Ltd.
- Freshworks Inc.
- SugarCRM Inc.
- Zendesk, Inc.
- Pipedrive OÜ
- Creatio, Inc.
- monday.com Ltd.
- Keap, Inc.
- Insightly, Inc.
- Odoo S.A.
- Vtiger Systems Pvt. Ltd.
- Barantum PT Kosada Group
- Capillary Technologies India Limited
- Deskera Holdings Ltd.
- Qontak Pte. Ltd.
Développements industriels récents dans Marché des Services de Marketing CRM en ASEAN
- Juin 2026 : Mekari Qontak (société mère de Qontak Pte. Ltd.) a annoncé une évolution majeure de sa plateforme, intégrant une plateforme de données clients, une IA agentique et la gestion de la fidélisation dans un système unifié unique. La mise à niveau répond à un défi fondamental de l'ASEAN : les entreprises indonésiennes utilisent apparemment quatre à six systèmes distincts pour gérer les données clients, et l'architecture consolidée positionne Qontak comme une alternative à pile complète aux piles de services marketing CRM multi-fournisseurs.
- Mai 2026 : Salesforce a ouvert un pôle d'innovation en IA dans son bureau de Singapour et a annoncé le lancement de Centres d'excellence en données et IA avec Accenture, PwC Singapore et Huron à Singapour, et avec la Thaïlande, les Philippines et l'Indonésie prévus cette année. Un premier Centre d'excellence avait déjà été établi avec FPT Software au Vietnam en avril 2026, élargissant considérablement le réseau de livraison IA régional de la société.
- Avril 2026 : Oracle a annoncé le déploiement de ses fonctionnalités NetSuite Next AI en Asie du Sud-Est, avec les Philippines et Singapour désignés comme marchés prioritaires de la première vague. Les nouvelles capacités comprennent l'automatisation des flux de travail alimentée par l'IA, la recherche en langage naturel et des améliorations analytiques ciblant les fonctions de gestion des clients, élargissant directement la base d'engagement des services CRM adressable d'Oracle dans la région.
- Mars 2026 : Cybozu Inc., société mère de Kintone, a formellement désigné l'Asie du Sud-Est comme sa région d'investissement mondial la plus prometteuse, allouant 25 millions MYR (environ 6,4 millions USD) à l'expansion en Malaisie suite à une hausse de 106,4 % du bénéfice d'exploitation. La société a lancé une nouvelle suite CRM en février 2026 avec prise en charge de la langue malaise, ciblant la numérisation des PME dans la région comme thèse de croissance.
Périmètre du rapport sur le marché ASEAN des services marketing CRM
Le marché ASEAN des services marketing CRM comprend les services professionnels et gérés qui aident les entreprises à exploiter les plateformes de gestion de la relation client (CRM) pour améliorer l'efficacité marketing et l'engagement des clients dans l'Association des nations de l'Asie du Sud-Est (ASEAN). Ces services comprennent la segmentation des clients, l'orchestration des campagnes, l'automatisation du marketing, la gestion du parcours client et l'optimisation marketing pilotée par l'analytique. La numérisation rapide, l'expansion des écosystèmes de commerce électronique et la demande croissante d'expériences clients personnalisées soutiennent le marché. Le marché permet aux organisations de renforcer les relations clients et d'améliorer le retour sur investissement marketing sur des marchés régionaux diversifiés.
Le rapport sur le marché ASEAN des services marketing CRM est segmenté par type de service (stratégie et conseil CRM, mise en œuvre et intégration CRM, migration et modernisation CRM, services gérés CRM, et formation et support CRM), taille d'entreprise (grandes entreprises, et petites et moyennes entreprises), application de service (acquisition de clients, fidélisation et loyauté des clients, services de gestion des campagnes, services d'automatisation du marketing, analytique et insights clients, engagement client omnicanal, et services de personnalisation), secteur d'activité des utilisateurs finaux (banque, services financiers et assurance (BFSI), santé et sciences de la vie, technologies de l'information et télécommunications, commerce de détail et commerce électronique, fabrication industrielle, gouvernement et administration publique, et autres secteurs d'activité des utilisateurs finaux), et géographie (Singapour, Indonésie, Malaisie, Philippines, Thaïlande, Vietnam, et reste de l'ASEAN). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Stratégie et conseil CRM |
| Mise en œuvre et intégration CRM |
| Migration et modernisation CRM |
| Services gérés CRM |
| Formation et support CRM |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Acquisition de clients |
| Fidélisation et loyauté des clients |
| Services de gestion des campagnes |
| Services d'automatisation du marketing |
| Analytique et insights clients |
| Engagement client omnicanal |
| Services de personnalisation |
| Banque, services financiers et assurance (BFSI) |
| Santé et sciences de la vie |
| Technologies de l'information et télécommunications |
| Commerce de détail et commerce électronique |
| Fabrication industrielle |
| Gouvernement et administration publique |
| Autres secteurs d'activité des utilisateurs finaux |
| Singapour |
| Indonésie |
| Malaisie |
| Philippines |
| Thaïlande |
| Vietnam |
| Reste de l'ASEAN |
| Par type de service | Stratégie et conseil CRM |
| Mise en œuvre et intégration CRM | |
| Migration et modernisation CRM | |
| Services gérés CRM | |
| Formation et support CRM | |
| Par taille d'entreprise | Grandes entreprises |
| Petites et moyennes entreprises | |
| Par application de service | Acquisition de clients |
| Fidélisation et loyauté des clients | |
| Services de gestion des campagnes | |
| Services d'automatisation du marketing | |
| Analytique et insights clients | |
| Engagement client omnicanal | |
| Services de personnalisation | |
| Par secteur d'activité des utilisateurs finaux | Banque, services financiers et assurance (BFSI) |
| Santé et sciences de la vie | |
| Technologies de l'information et télécommunications | |
| Commerce de détail et commerce électronique | |
| Fabrication industrielle | |
| Gouvernement et administration publique | |
| Autres secteurs d'activité des utilisateurs finaux | |
| Par géographie | Singapour |
| Indonésie | |
| Malaisie | |
| Philippines | |
| Thaïlande | |
| Vietnam | |
| Reste de l'ASEAN |
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché ASEAN des services marketing CRM ?
Le marché ASEAN des services marketing CRM était évalué à 1,02 milliard USD en 2025, s'établit à 1,18 milliard USD en 2026, et devrait atteindre 2,49 milliards USD d'ici 2031 à un CAGR de 16,02 %.
Quel type de service mène actuellement les revenus régionaux ?
La mise en œuvre et l'intégration CRM ont mené la région avec une part de 57,88 % en 2025, ce qui montre que la majorité des dépenses va encore au déploiement de première vague et aux travaux d'intégration.
Quel groupe d'acheteurs se développe le plus rapidement en Asie du Sud-Est ?
Les petites et moyennes entreprises devraient croître à un CAGR de 19,45 % jusqu'en 2031, soutenues par la livraison en nuage, des outils plus simples et des coûts d'adoption plus faibles.
Pourquoi les services de personnalisation croissent-ils plus rapidement que de nombreuses autres applications ?
Les services de personnalisation devraient progresser à un CAGR de 18,66 % car les acheteurs souhaitent un meilleur ciblage, des données clients plus propres et un engagement plus pertinent sur les canaux de messagerie, de commerce et de service.
Quel pays mène la demande régionale et lequel connaît la croissance la plus rapide ?
Singapour détenait la plus grande part à 32,12 % en 2025 car il reste le principal pôle de logiciels d'entreprise, tandis que le Vietnam devrait connaître la croissance la plus rapide à un CAGR de 18,29 % jusqu'en 2031.
Quels sont les principaux facteurs susceptibles de ralentir l'adoption dans la région ?
Les principales limites sont les pénuries de talents CRM certifiés, l'application inégale des règles de confidentialité selon les pays, la complexité des systèmes hérités et la pression budgétaire liée aux dépenses logicielles libellées en USD.