
Taille et part du marché des vendangeuses en Argentine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
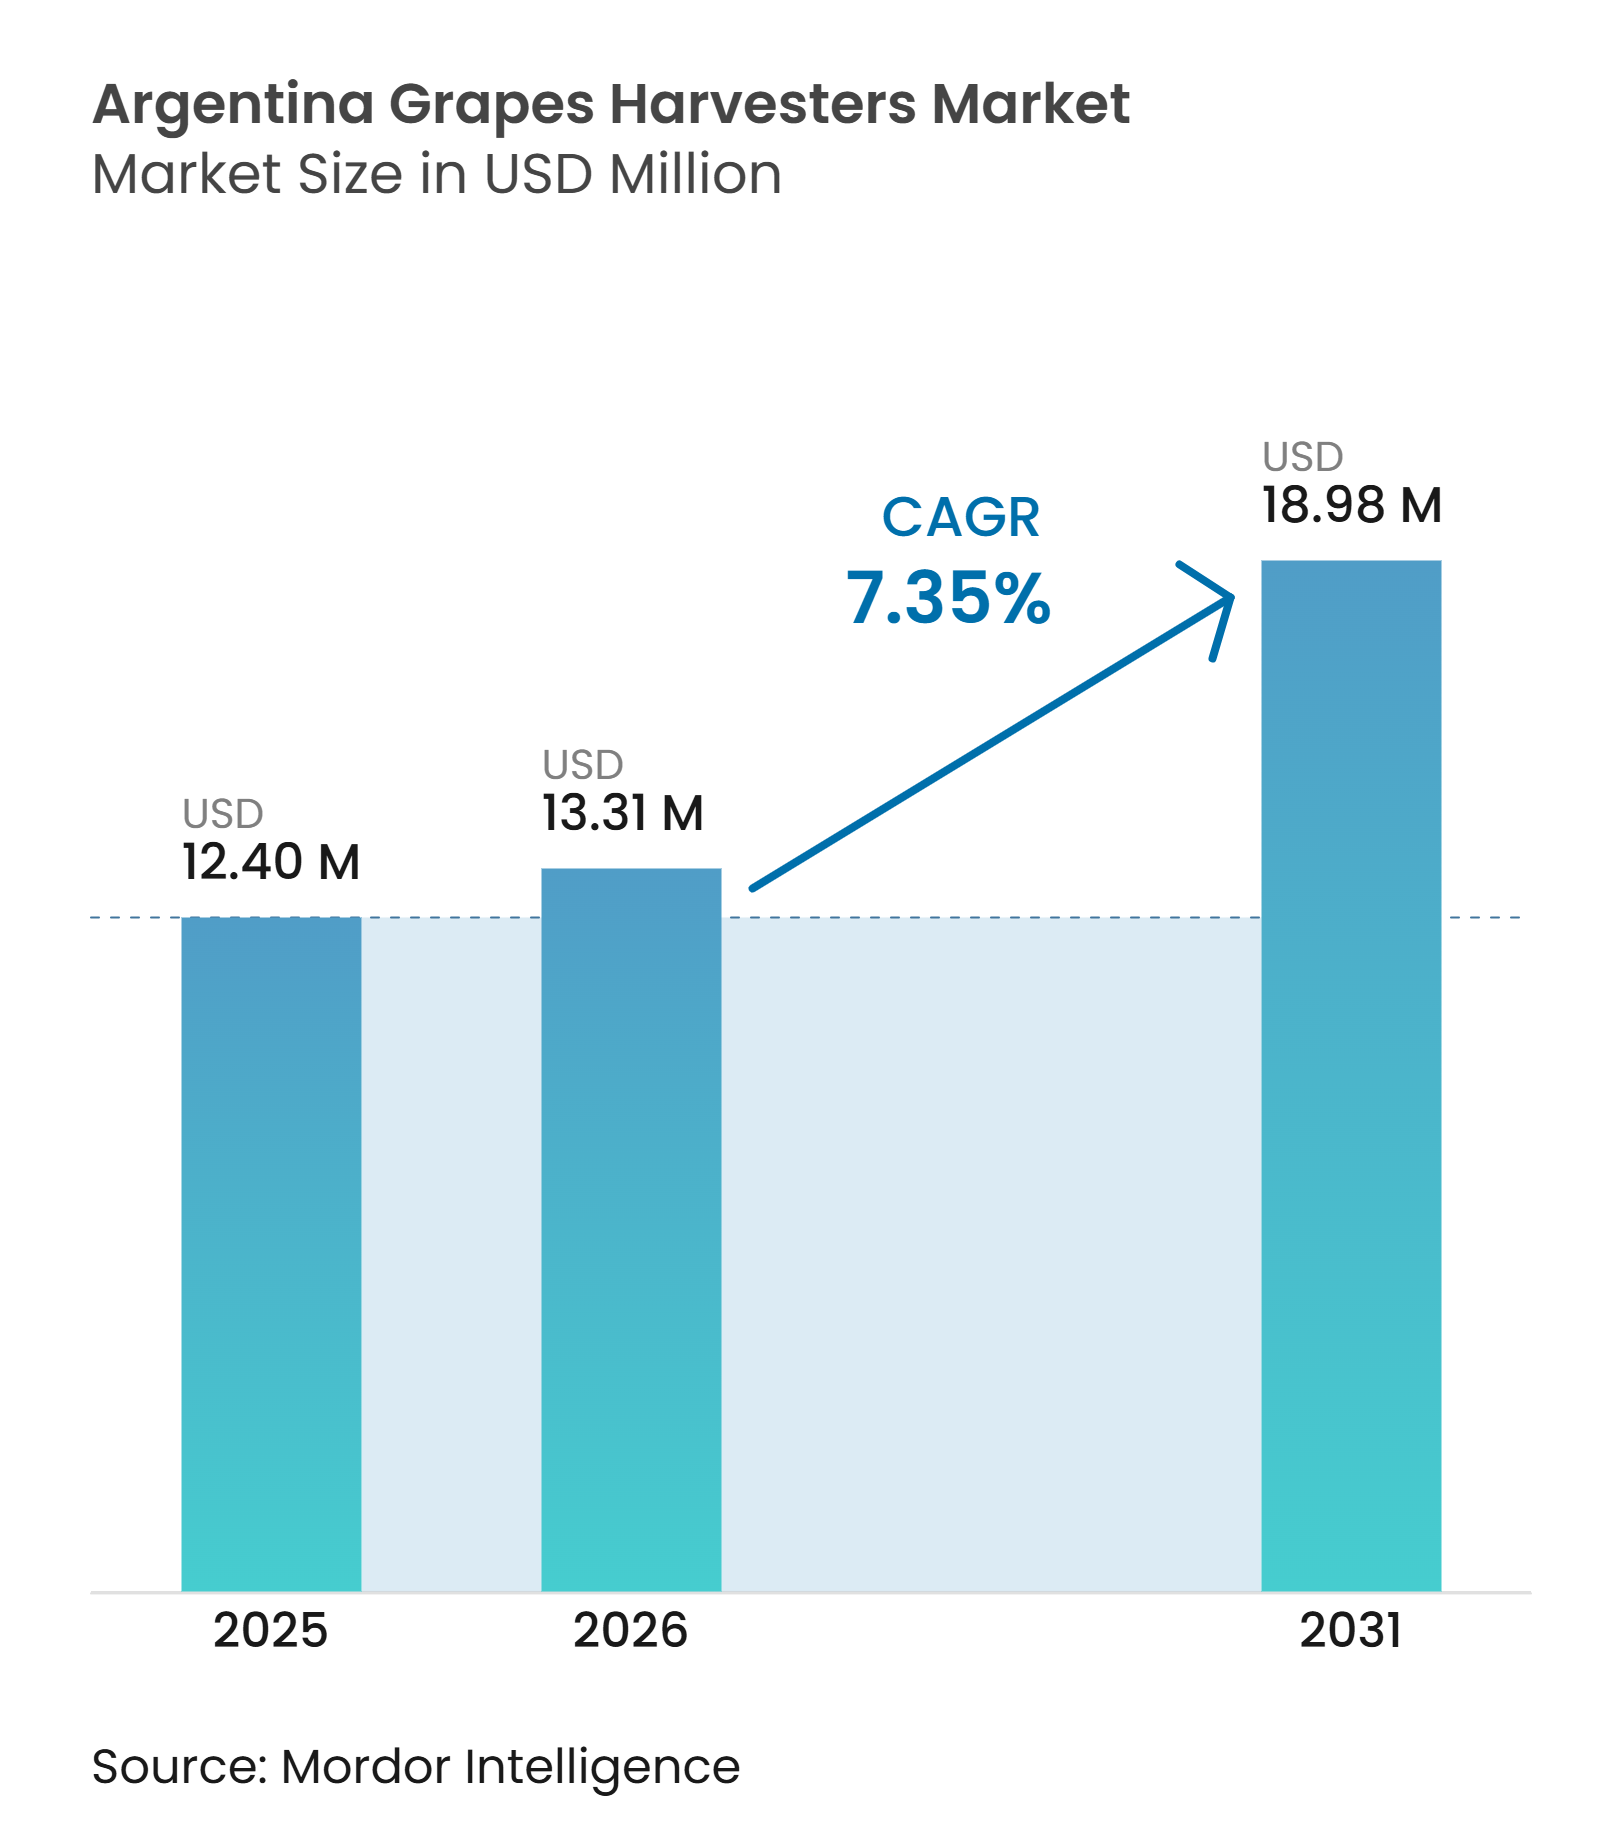
| Taille du marché de l'année de base (2025) | 12.40 Millions de dollars américains |
| Taille du Marché (2026) | 13.31 Millions de dollars américains |
| Taille du Marché (2031) | 18.98 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.35 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vendangeuses en Argentine par Mordor Intelligence
La taille du marché des vendangeuses en Argentine était évaluée à 12,40 millions USD en 2025 et devrait croître de 13,31 millions USD en 2026 à 18,98 millions USD d'ici 2031, à un CAGR de 7,35 % de 2026 à 2031. Le marché est soutenu par les contraintes de main-d'œuvre durant la période de récolte de février à avril et par les exigences des caves en matière de collecte des raisins en temps opportun au niveau de maturité souhaité. L'Argentine comptait 196 220 hectares de vignobles et a produit 19,9 millions de quintaux de raisins en 2025, indiquant une base viticole substantielle pour la mécanisation, selon la version anglaise de l'Institut National de la Viticulture (INV)PRINCIPAUX FAITS VINICOLES, argentina.gob.ar">[1]. Les équipements traînés à faible coût peuvent élargir l'accès aux viticulteurs qui ne peuvent pas se permettre une machine automotrice, tandis que les coûts des machines importées, l'exposition aux devises étrangères, les besoins de financement et le service après-vente limité restent des contraintes. Le marché des vendangeuses en Argentine présente donc une opportunité de mécanisation à croissance modérée, avec une adoption de plus en plus influencée par la disponibilité de la main-d'œuvre, l'échelle des vignobles, l'économie des équipements et l'accès localisé aux machines et aux services.
Principaux enseignements du rapport
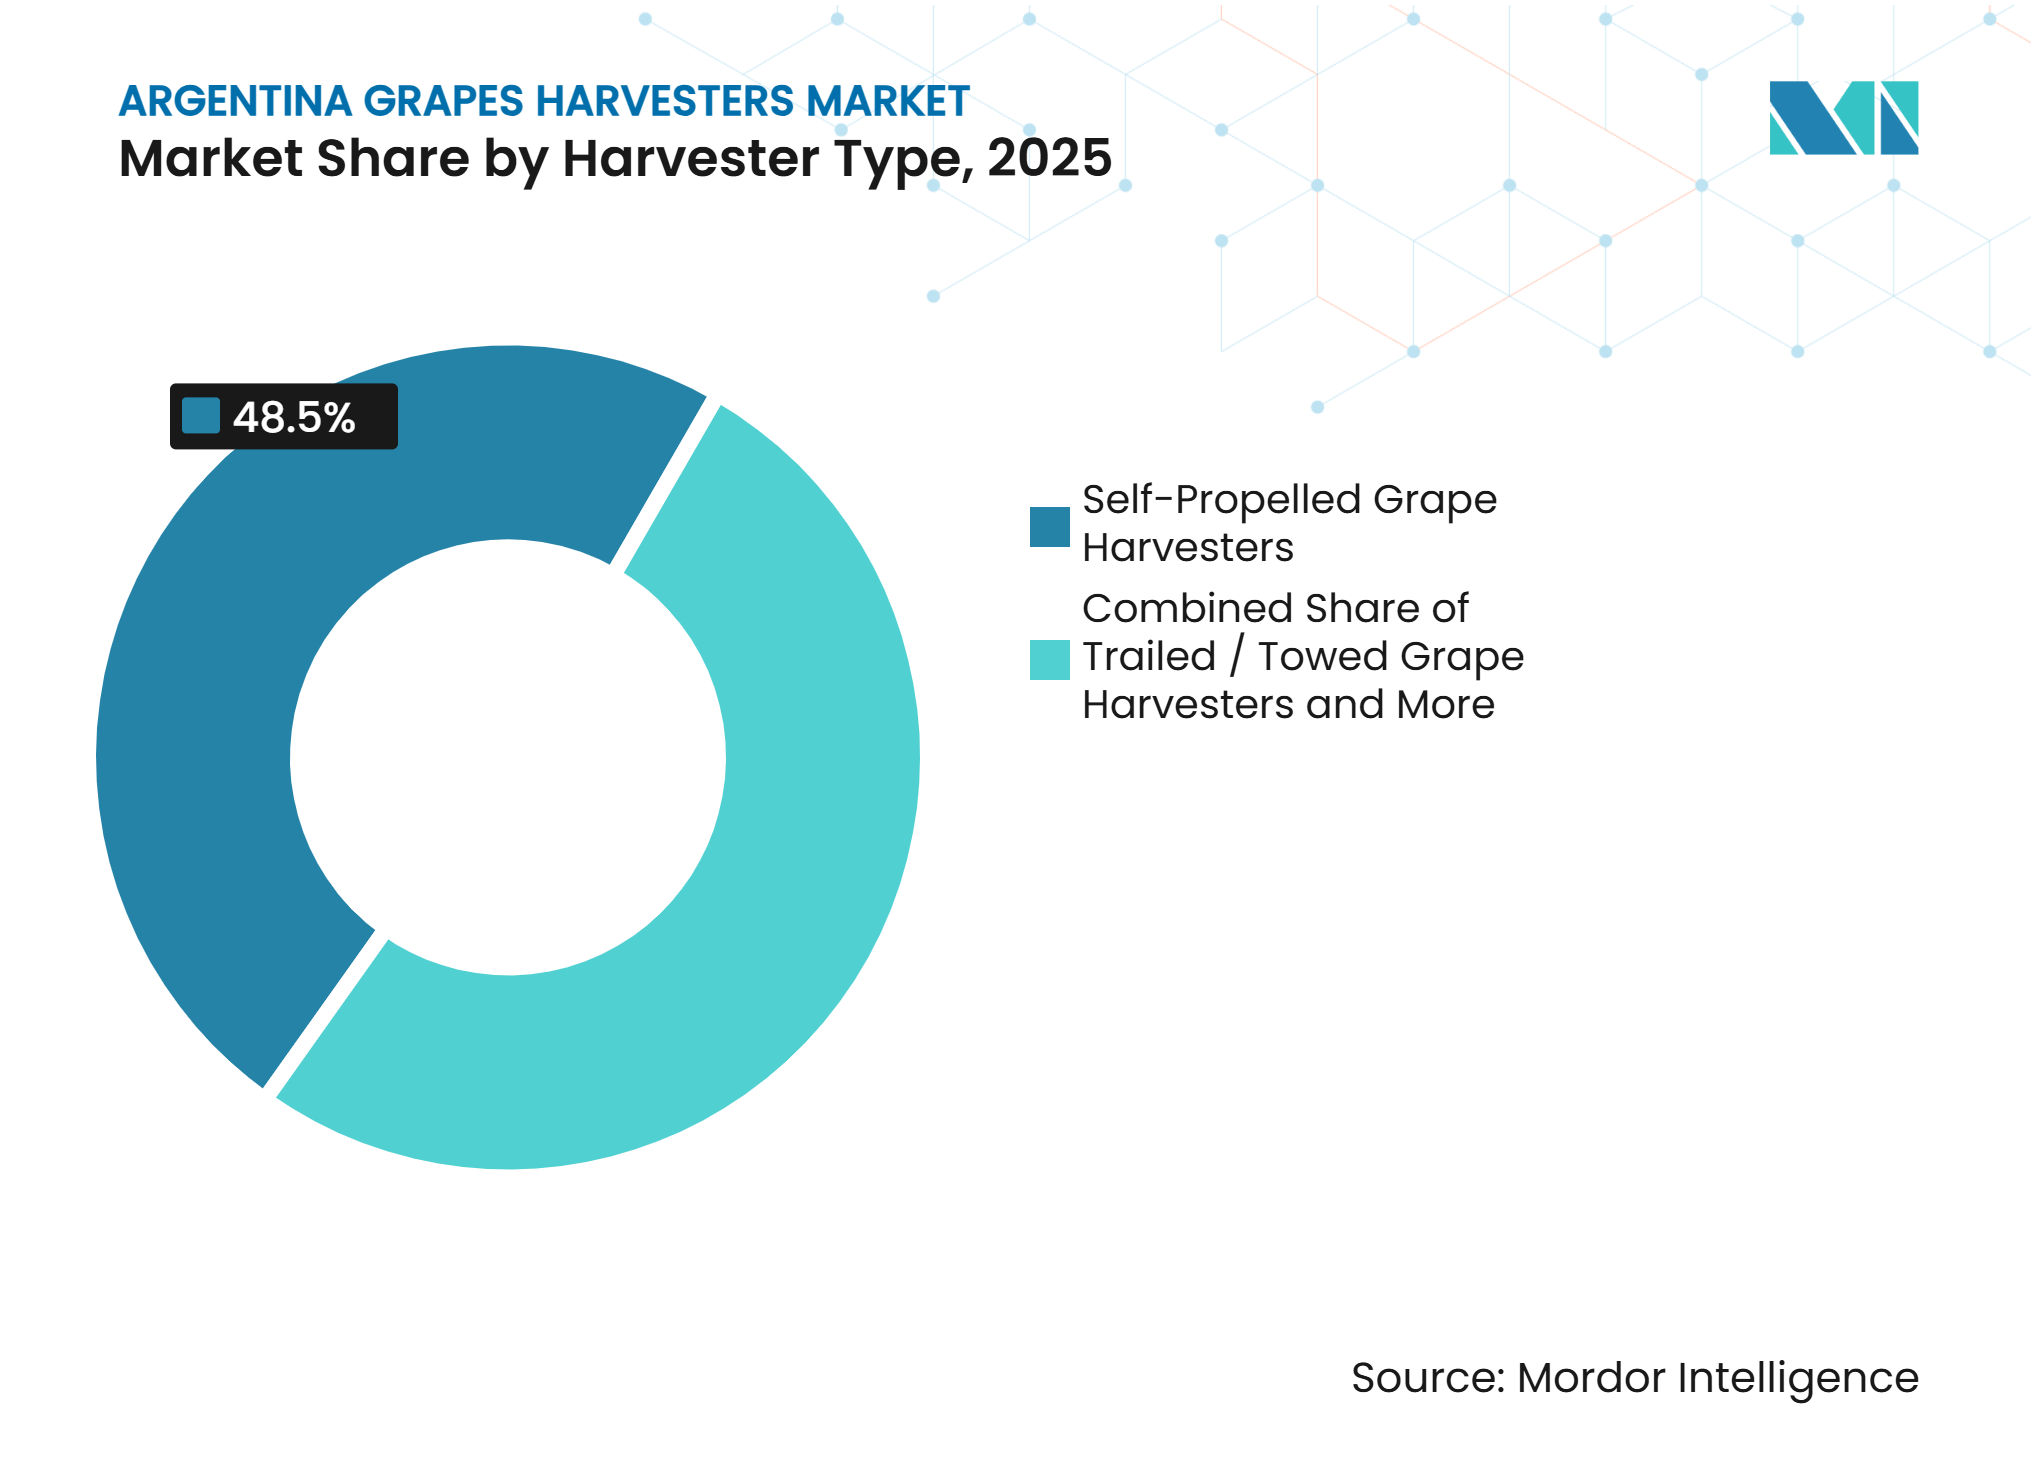
- Par type de vendangeuse, les vendangeuses automotrices représentaient la plus grande part du marché des vendangeuses en Argentine en 2025, à 48,5 %, tandis que les vendangeuses traînées/tractées devraient être le segment à la croissance la plus rapide, avec un CAGR de 10,5 % de 2026 à 2031.
- Par mode de fonctionnement, les systèmes assistés/guidés avec précision représentaient la plus grande part en 2025, à 54,2 %, tandis que le fonctionnement autonome et semi-autonome devrait être le segment à la croissance la plus rapide, avec un CAGR de 13,2 % de 2026 à 2031.
- Par source d'énergie, les vendangeuses diesel représentaient 66,8 % de la taille du marché des vendangeuses en Argentine en 2025, tandis que les vendangeuses électriques devraient être le segment à la croissance la plus rapide, avec un CAGR de 12,0 % entre 2026 et 2031.
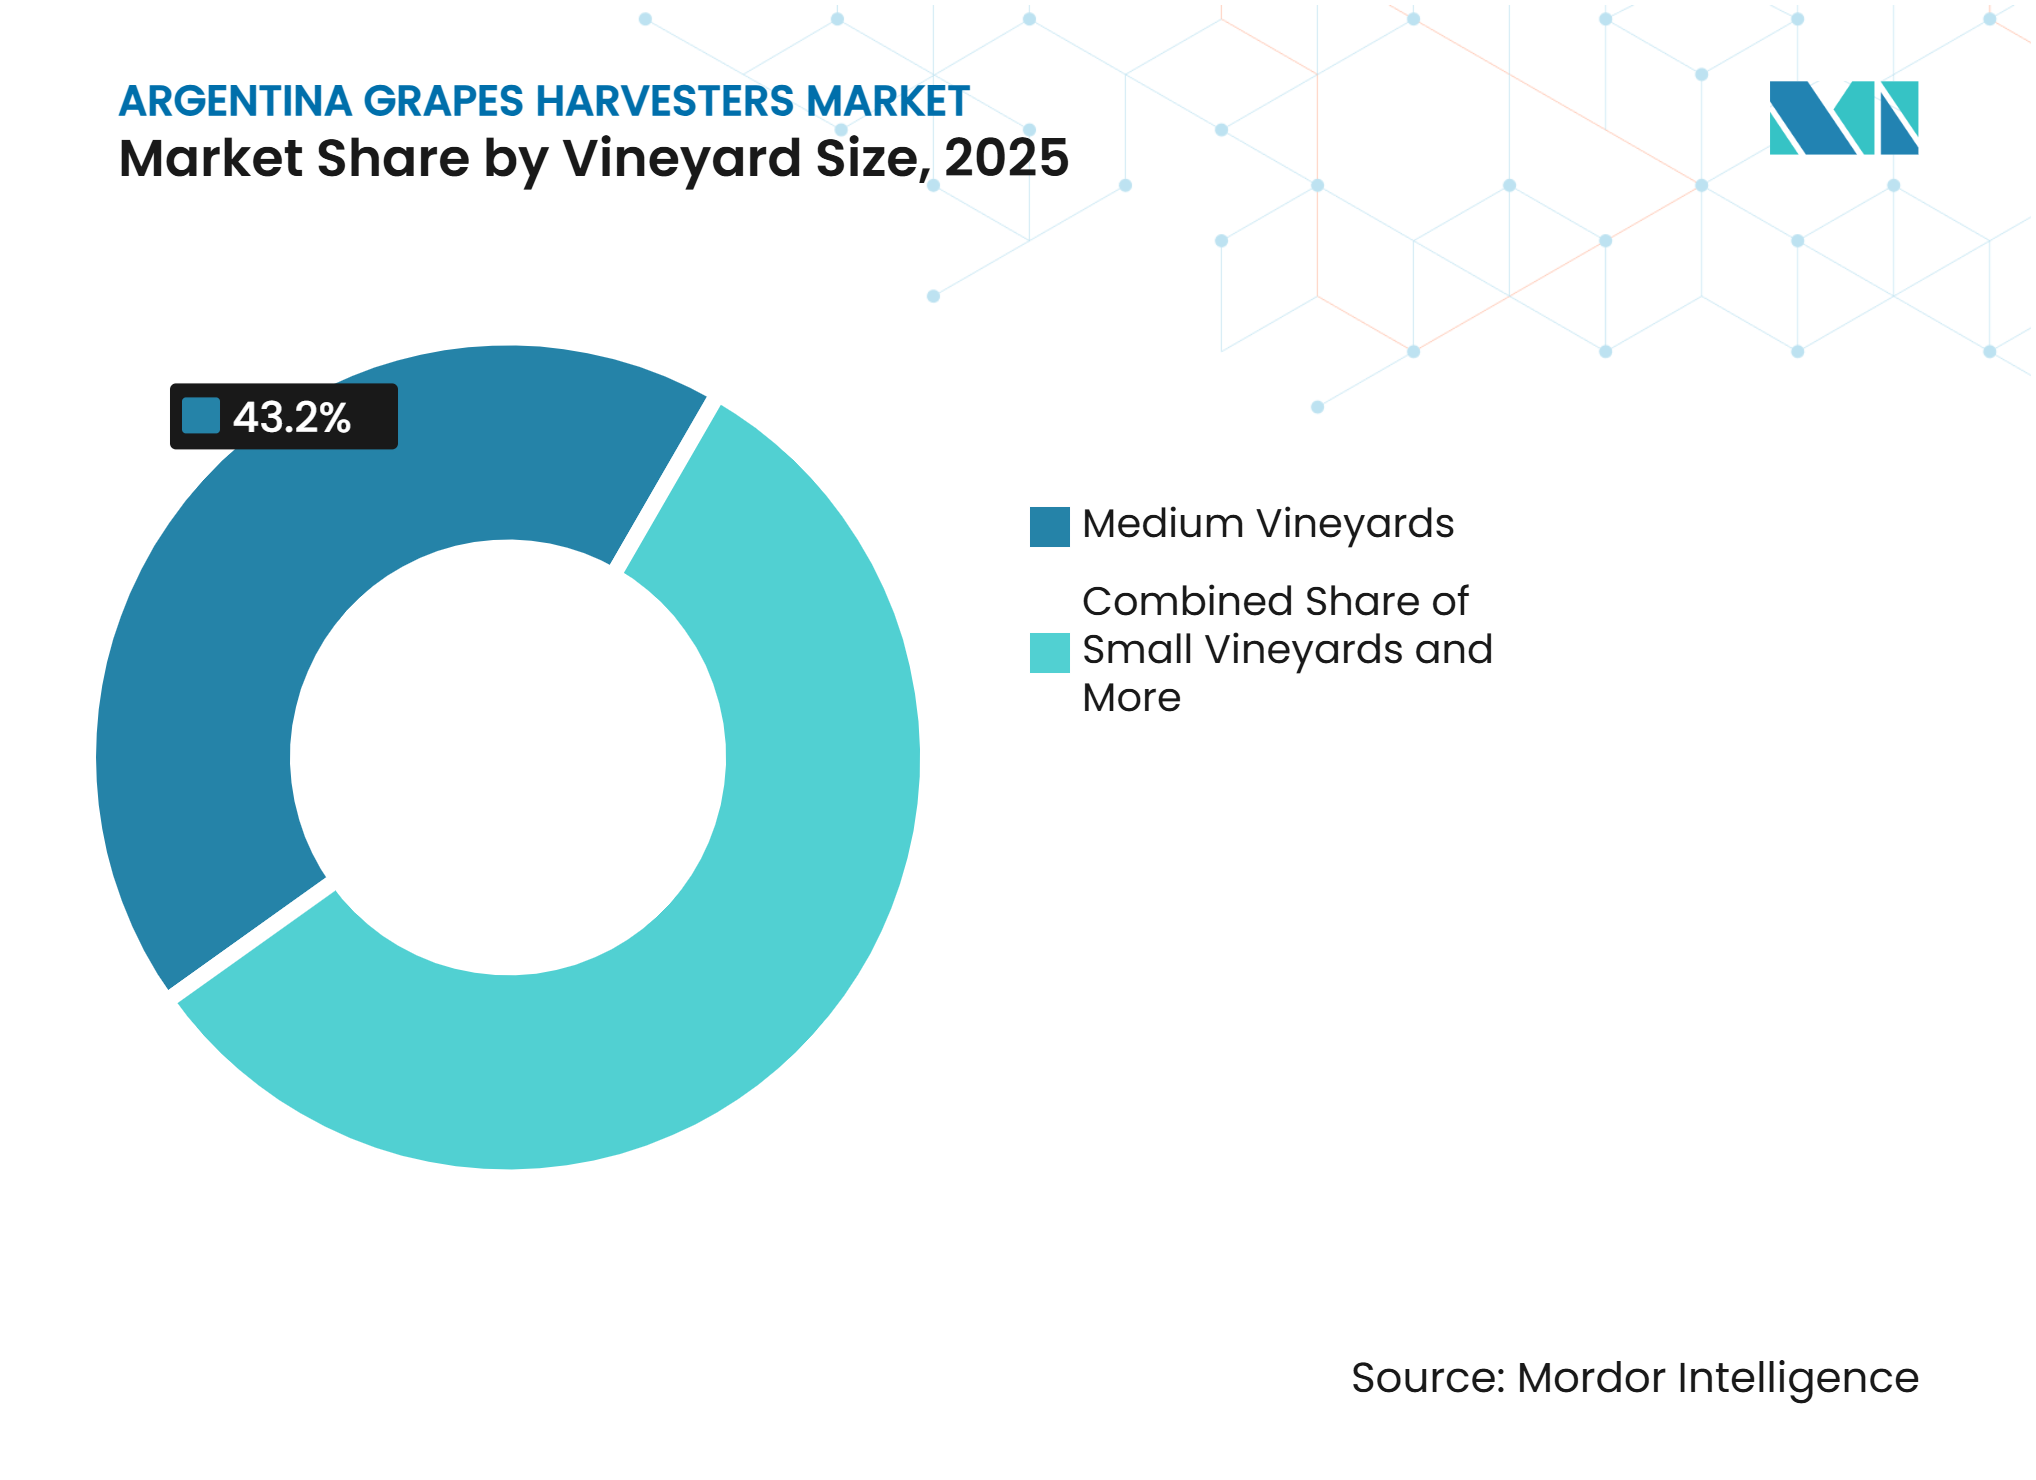
- Par taille de vignoble, les vignobles moyens de 51 à 200 hectares représentaient la plus grande part en 2025, à 43,2 %, tandis que les petits vignobles de moins de 50 hectares devraient être le segment à la croissance la plus rapide, avec un CAGR de 10,0 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression croissante liée à la main-d'œuvre et au calendrier de récolte à Mendoza et San Juan | +1.8% | Mendoza, San Juan | Court terme (≤ 2 ans) |
| Expansion de la récolte mécanisée dans les vignobles en Espaldera de raisins de cuve | +1.4% | Mendoza, San Juan, Neuquén | Moyen terme (2-4 ans) |
| Modèles de prestataires et de machines partagées réduisant les barrières à l'accès | +1.2% | Mendoza, San Juan, La Rioja | Moyen terme (2-4 ans) |
| Caves orientées à l'exportation cherchant des fenêtres de récolte cohérentes | +1.0% | Mendoza, San Juan, Salta | Moyen terme (2-4 ans) |
| Vendangeuses traînées à faible investissement élargissant la base de vignobles adressable | +0.9% | Mendoza, San Juan, reste de l'Argentine | Court terme (≤ 2 ans) |
| Potentiel de mécanisation dans les provinces à forte adoption et petite base | +0.8% | Neuquén, La Pampa | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pression croissante liée à la main-d'œuvre et au calendrier de récolte à Mendoza et San Juan
Les contraintes saisonnières de main-d'œuvre durant la récolte des raisins en Argentine de février à avril soutiennent l'adoption de la récolte mécanique, en particulier dans les principales régions productrices telles que Mendoza et San Juan. L'Institut National de la Viticulture (INV) a recensé 20 939 vignobles et 893 caves et établissements de transformation impliqués dans la récolte 2025, reflétant l'ampleur du réseau de récolte et de transformation ainsi que le potentiel de concurrence pour la main-d'œuvre durant des fenêtres de récolte étroites. La récolte mécanique permet aux producteurs de collecter les raisins plus rapidement que les équipes manuelles, aidant les caves à gérer le calendrier de récolte et à collecter les raisins dans les fenêtres de maturité ciblées. En 2025, les raisins récoltés mécaniquement représentaient 18,0 % de la production totale provinciale de raisins de San Juan, indiquant un niveau établi de mécanisation et une marge continue pour l'adoption.
Expansion de la récolte mécanisée dans les vignobles en Espaldera de raisins de cuve
L'Espaldera est l'un des principaux systèmes de conduite des vignobles en Argentine et offre une configuration compatible avec les machines pouvant soutenir une adoption accrue de la récolte mécanique. Ses rangées à conduite verticale peuvent accueillir des vendangeuses à enjambeur conventionnelles, permettant aux viticulteurs d'intégrer plus facilement la mécanisation lors de l'établissement ou de la replantation des vignobles. Les nouveaux développements viticoles dans les principales provinces productrices de vin telles que Mendoza et Neuquén peuvent intégrer des configurations de rangs et de palissage compatibles avec les machines dès le départ, réduisant la nécessité de modifications structurelles coûteuses lorsque les viticulteurs passent de la récolte manuelle à la récolte mécanique. Le remplacement des anciennes structures viticoles par des systèmes en espaldera peut donc progressivement élargir la superficie viticole techniquement accessible à la récolte mécanisée et soutenir la demande de vendangeuses en Argentine.
Modèles de prestataires et de machines partagées réduisant les barrières à l'accès
La structure fragmentée des vignobles en Argentine peut rendre l'investissement dans des vendangeuses dédiées économiquement difficile pour les viticulteurs individuels. L'Institut National de la Viticulture (INV) a recensé 20 939 vignobles couvrant 196 220 hectares en 2025, soit une superficie moyenne de vignoble d'environ 9,4 hectares. Le défi d'accès est particulièrement prononcé à San Juan, où 86 % des vignobles ont moins de 15 hectares, tandis que le système de conduite traditionnel en parral est utilisé par près de 90 % des établissements et limite l'utilisation des équipements de récolte mécanique intégraleBanc de récolte mécanique des raisins, argentina.gob.ar">[2]. Les prestataires, les coopératives et les arrangements de machines partagées peuvent donc répartir les coûts des équipements entre plusieurs viticulteurs, permettant aux producteurs d'acheter des services de récolte plutôt que d'investir dans des machines individuelles. L'INV reconnaît également formellement la récolte mécanisée et externalisée dans ses procédures de contrôle de la récolte, exigeant des producteurs utilisant ces services qu'ils enregistrent le prestataire de services et la superficie de vignoble concernée. Ce modèle basé sur les services peut améliorer l'utilisation des vendangeuses sur plusieurs parcelles de vignobles et réduire la barrière en capital initial à la mécanisation, soutenant l'adoption des équipements parmi les petits et moyens viticulteurs argentins.
Caves orientées à l'exportation cherchant des fenêtres de récolte cohérentes
Les caves orientées à l'exportation ont une incitation directe à améliorer l'efficacité de la récolte et à maintenir une qualité constante des raisins, en particulier car l'industrie vinicole argentine reste fortement connectée aux marchés internationaux. Bodegas de Argentina a rapporté que la valeur des exportations de vins tranquilles en bouteille a augmenté de 8,0 % en glissement annuel en décembre 2025, tandis que la valeur des exportations de vins mousseux en bouteille a augmenté de 16,0 %, indiquant une demande continue pour des exportations de vins conditionnés à plus haute valeurInforme mensual de exportaciones vitivinícolas, bodegasdeargentina.org">[3]. Les caves axées sur l'exportation ont donc une incitation à collecter les raisins dans les fenêtres de maturité ciblées et à les livrer rapidement aux caves, en particulier lorsque plusieurs parcelles de vignobles atteignent la maturité de récolte sur une période limitée. La récolte mécanique peut soutenir cette exigence en augmentant la vitesse de récolte et en permettant aux caves de coordonner plus étroitement la réception des raisins avec la capacité de traitement. Le marché des vendangeuses en Argentine bénéficie par conséquent de la demande des grandes caves et des caves orientées à l'exportation cherchant à améliorer le calendrier de récolte, la cohérence opérationnelle et le mouvement efficace des raisins des vignobles vers les caves.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des équipements importés et exposition aux devises étrangères | -1.8% | Toute l'Argentine, en particulier les petits viticulteurs | Court terme (≤ 2 ans) |
| Structures de vignobles en parral limitant la compatibilité des vendangeuses | -1.3% | Mendoza, San Juan, La Rioja | Long terme (≥ 4 ans) |
| Exigences de qualité pour les raisins premium et frais favorisant la récolte manuelle | -1.0% | Mendoza, Salta, San Juan | Moyen terme (2-4 ans) |
| Couverture locale limitée en pièces détachées et en opérateurs spécialisés hors de Cuyo | -0.7% | Hors de Cuyo, La Rioja, Salta, Río Negro | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des équipements importés et exposition aux devises étrangères
Les vendangeuses commerciales disponibles en Argentine sont en grande partie approvisionnées auprès de fabricants internationaux, rendant les coûts des équipements et des pièces détachées sensibles aux fluctuations des devises étrangères, aux coûts d'importation et aux procédures douanières. Les machines impliquent généralement des exigences élevées en capital initial, tandis que les pièces de remplacement et la maintenance spécialisée peuvent s'ajouter au coût total de possession. Ces facteurs augmentent le seuil d'investissement pour les petits et moyens vignobles, en particulier ceux qui ne peuvent pas répartir les coûts des équipements entre plusieurs viticulteurs via des arrangements de prestataires, de coopératives ou de machines partagées. La volatilité des devises étrangères peut également affecter les décisions d'achat en augmentant le coût en pesos des machines et composants importés. Par conséquent, l'adoption peut être retardée même lorsque la récolte mécanique offre des avantages en termes de productivité et de calendrier de récolte, maintenant le marché des vendangeuses en Argentine sensible aux conditions de financement des équipements, aux coûts d'importation et à la disponibilité des devises étrangères.
Exigences de qualité pour les raisins premium et frais favorisant la récolte manuelle
Les programmes de vins premium et de haute altitude en Argentine peuvent favoriser la récolte manuelle pour certaines parcelles où la cueillette sélective et la manipulation soigneuse des raisins sont prioritaires. La production de Malbec et de Torrontés de haute altitude à Cafayate, par exemple, comprend des raisins récoltés manuellement collectés dans de petits contenants pour favoriser une manipulation soigneuse. Cette préférence est particulièrement pertinente pour les vins premium et en petits lots, où les producteurs peuvent privilégier la sélection au niveau de la parcelle et la qualité des raisins plutôt que la vitesse et le débit de la récolte mécanique. L'étude de septembre 2025 publiée par l'Institut des ingénieurs en électricité et en électronique (IEEE) sur la récolte robotisée des raisins identifie également la récolte sélective comme une application importante pour la production viticole à haute valeur. Comme ces parcelles sensibles à la qualité sont moins adaptées à la récolte mécanique conventionnelle à haut débit, elles réduisent la proportion de superficie viticole pouvant être économiquement ciblée pour la mécanisation. Bien que la production premium représente une part relativement limitée de la production totale de raisins en Argentine, le maintien de la récolte manuelle sur les parcelles à haute valeur peut réduire le potentiel d'utilisation des machines et allonger la période de remboursement pour les viticulteurs investissant dans des vendangeuses. Par conséquent, les pratiques de récolte axées sur la qualité peuvent limiter la base d'équipements adressable et modérer le rythme d'adoption des vendangeuses en Argentine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de vendangeuse :
les plateformes traînées élargissent la base de viticulteurs mécanisablesLes vendangeuses automotrices représentaient 48,5 % de la part du marché des vendangeuses en Argentine en 2025, ce qui en fait le type de vendangeuse dominant. Ces machines sont adaptées aux grands vignobles commerciaux avec des configurations de rangs compatibles avec les machines et des volumes de récolte suffisants pour justifier des coûts en capital plus élevés et maximiser l'utilisation saisonnière. Les vendangeuses traînées et tractées restent pertinentes pour les petits et moyens vignobles et les opérations de prestataires, car les viticulteurs peuvent utiliser des tracteurs existants et éviter l'investissement plus élevé requis pour une plateforme de récolte automotrice dédiée.
Les vendangeuses traînées et tractées devraient croître à un CAGR de 10,5 % entre 2026 et 2031. Leur investissement initial plus faible et leur compatibilité avec les tracteurs existants peuvent rendre la récolte mécanique plus accessible à la base de vignobles fragmentée de l'Argentine, en particulier là où les viticulteurs individuels ne peuvent pas justifier l'achat d'équipements automoteurs. Le format peut également soutenir les modèles de prestataires et de machines partagées, permettant à une seule machine de servir plusieurs parcelles de vignobles et d'améliorer l'utilisation. Cependant, l'adoption reste dépendante d'un espacement des rangs et de configurations de vignobles appropriés, limitant l'utilisation des équipements traînés dans les vignobles traditionnels en parral.



Par mode de fonctionnement :
les fonctions d'automatisation gagnent en dynamisme commercialLe fonctionnement assisté/guidé avec précision représentait 54,2 % de la part du marché des vendangeuses en Argentine en 2025, reflétant la préférence des opérateurs pour les systèmes qui conservent un contrôle direct tout en améliorant la cohérence de la récolte. Ce mode de fonctionnement est adapté aux vignobles en transition depuis la récolte manuelle mais nécessitant encore l'intervention de l'opérateur pour gérer les variations des conditions de rangs et des configurations de vignobles. Il est particulièrement pertinent pour la base de vignobles fragmentée de l'Argentine, où les différences de taille de vignoble, de configuration des rangs et de terrain peuvent rendre la récolte entièrement autonome moins pratique. Les fonctions guidées avec précision peuvent réduire la charge de travail de l'opérateur tout en permettant une intervention lorsque les conditions du terrain changent, soutenant l'adoption parmi les viticulteurs et les prestataires qui souhaitent une plus grande cohérence opérationnelle sans passer immédiatement à des équipements entièrement autonomes. Le fonctionnement manuel conventionnel reste pertinent pour les petits vignobles ou les vignobles sensibles à la qualité, mais son utilisation est limitée par la disponibilité saisonnière de la main-d'œuvre.
Le marché des vendangeuses en Argentine pour le fonctionnement semi-autonome et automatisé devrait se développer à un CAGR de 13,2 % entre 2026 et 2031. L'automatisation croissante peut réduire la dépendance aux interventions de l'opérateur et améliorer la cohérence des machines durant la fenêtre de récolte concentrée de février à avril en Argentine, lorsque les producteurs sont sous pression pour collecter les raisins aux niveaux de maturité ciblés. La série de robots autonomes R4 de New Holland, introduite pour les applications viticoles et de cultures spéciales en 2025, indique le développement continu de solutions automatisées pour l'agriculture spécialisée. L'adoption en Argentine devrait initialement se concentrer parmi les grands vignobles et les prestataires professionnels disposant de configurations de vignobles et de capacités techniques appropriées. À mesure que l'automatisation s'intègre davantage dans les plateformes de récolte conventionnelles, des exigences opérateur réduites pourraient soutenir une adoption plus large dans la base de vignobles en cours de mécanisation du pays.
Par source d'énergie :
le diesel maintient sa dominance tandis que l'électrique construit une base crédibleLes vendangeuses diesel représentaient 66,8 % du marché en 2025, reflétant l'utilisation établie des équipements diesel dans le secteur agricole commercial du pays. Les machines diesel bénéficient d'une distribution de carburant existante, de pratiques de maintenance établies et de la familiarité des opérateurs, tout en évitant la nécessité d'une infrastructure de recharge dédiée dans les zones viticoles. Ces avantages sont particulièrement pertinents dans les principales provinces productrices de raisins d'Argentine, où les viticulteurs et les prestataires privilégient la disponibilité des équipements et un entretien simple durant la saison de récolte concentrée. Les vendangeuses diesel devraient donc rester la source d'énergie préférée pour la plupart des opérations de récolte commerciales à court terme.
Le marché des vendangeuses en Argentine pour les vendangeuses électriques devrait croître à un CAGR de 12,0 % entre 2026 et 2031, bien qu'à partir d'une base installée relativement petite. Les fabricants développent des plateformes agricoles électriques à batterie et autonomes qui pourraient soutenir l'électrification future des opérations de cultures spéciales. Les équipements de récolte électriques pourraient offrir une consommation directe de carburant plus faible et des émissions réduites, mais l'adoption en Argentine dépendra du coût des équipements, de la capacité des batteries, de l'accès à la recharge et de la disponibilité du support technique local. L'adoption initiale devrait donc rester concentrée parmi les grands opérateurs commerciaux et les premiers adoptants avant qu'un déploiement plus large ne devienne économiquement et opérationnellement pratique.
Par taille de vignoble :
la demande des petits vignobles s'accélère grâce aux modèles de servicesLes vignobles moyens de 51 à 200 hectares représentaient la plus grande part du marché des vendangeuses en Argentine en 2025, à 43,2 %. Cette échelle peut générer un volume de récolte saisonnière suffisant pour justifier la mécanisation tout en offrant la flexibilité d'utiliser des équipements automoteurs ou traînés selon la disponibilité du capital et la configuration du vignoble. Les vendangeuses traînées peuvent être particulièrement pertinentes là où les viticulteurs exploitent déjà des tracteurs appropriés, réduisant l'investissement nécessaire pour passer de la récolte manuelle à la récolte mécanique. Le choix des équipements dans ce segment est donc influencé par l'utilisation prévue des machines, l'accès au financement, la configuration du vignoble et la disponibilité des services de récolte locaux.
La taille du marché des vendangeuses en Argentine pour les petits vignobles de moins de 50 hectares devrait croître à un CAGR de 10,0 % entre 2026 et 2031. La propriété individuelle d'une vendangeuse dédiée peut être difficile à justifier pour les petites superficies de vignobles car l'utilisation annuelle peut être insuffisante pour soutenir l'investissement en capital. Les services de prestataires, de coopératives et de machines partagées peuvent donc offrir une voie plus économique vers la mécanisation en permettant aux équipements de servir plusieurs parcelles de vignobles durant la période de récolte concentrée. Les grands vignobles de plus de 200 hectares restent des clients importants pour les vendangeuses automotrices à haute capacité et les fonctions de précision avancées, tandis que leurs volumes de récolte plus importants peuvent soutenir une utilisation plus élevée des équipements et fournir une voie pour l'adoption précoce des nouvelles technologies.

Analyse géographique
Mendoza détenait 71,7 % de la superficie viticole de l'Argentine en 2025 et est restée la région leader pour le marché des vendangeuses en Argentine. La province a produit 14,8 millions de quintaux de raisins, soit 74,3 % de la production nationale de raisins, en 2025. Sa grande base viticole et sa concentration de caves créent la demande adressable la plus forte pour les équipements de récolte mécanique, y compris les vendangeuses automotrices et traînées. La combinaison d'une échelle viticole commerciale, d'une production de raisins concentrée et d'une activité de récolte établie soutient les ventes d'équipements, les flottes de prestataires, les besoins de maintenance et la demande de remplacement.
Neuquén est le marché provincial à la croissance la plus rapide et devrait se développer à un CAGR de 10,5 % entre 2026 et 2031. Sa base viticole relativement plus jeune offre des opportunités de développement viticole compatible avec les machines sans les mêmes contraintes de conversion associées aux structures viticoles traditionnelles plus anciennes. San Juan est restée la deuxième géographie viticole en 2025, mais son utilisation extensive du système de conduite traditionnel en parral limite l'adéquation des équipements de récolte mécanique conventionnels. Salta reste pertinente pour la production premium et de haute altitude de Malbec et de Torrontés, où la récolte mécanique peut être envisagée pour les parcelles à volume approprié tandis que la récolte manuelle se poursuit pour les lots premium sélectionnés.
La Rioja et Río Negro contribuent également au marché adressable des vendangeuses, avec une demande influencée par l'échelle des vignobles, l'adéquation à la mécanisation et l'accès aux services de récolte. La Pampa dispose d'une base viticole établie mais représente une opportunité incrémentale plus petite que Mendoza et San Juan. Les vignobles émergents en Patagonie, notamment Río Negro et Chubut, offrent un potentiel à plus long terme pour la mécanisation où les nouvelles plantations peuvent intégrer des configurations compatibles avec les machines dès le départ. Dans l'ensemble, la demande provinciale est façonnée par la superficie viticole et la production de raisins, mais aussi par les systèmes de palissage, l'âge des vignobles, les volumes de récolte et l'accès aux équipements et aux services de prestataires.
Paysage concurrentiel
Concentration du Marché
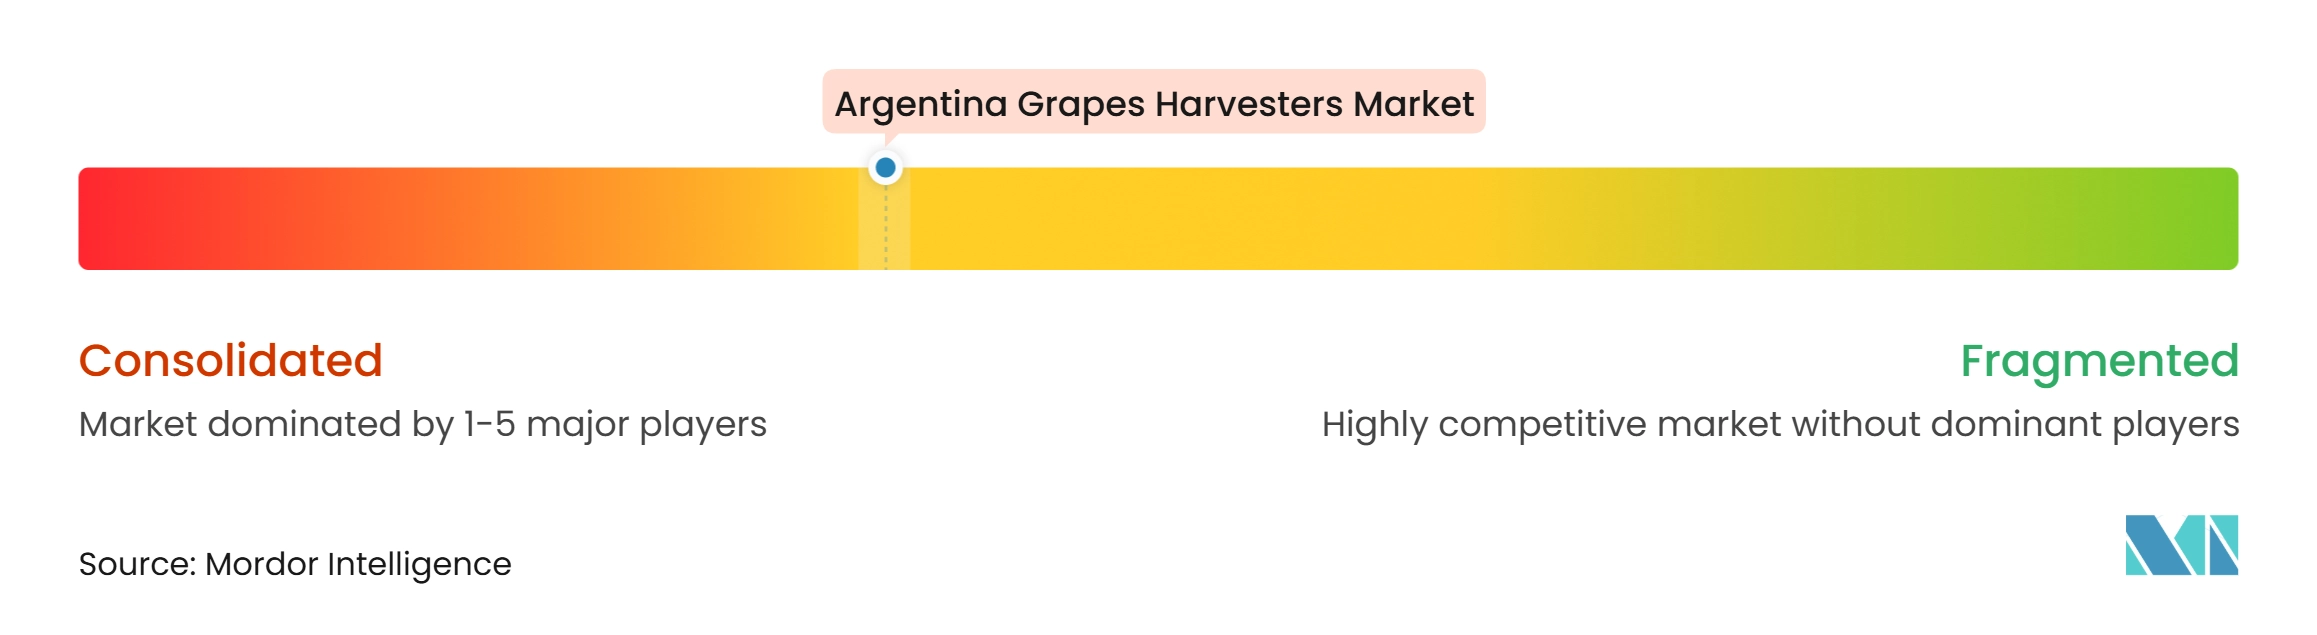
Le marché des vendangeuses en Argentine est resté modérément consolidé en 2025, avec des fabricants internationaux d'équipements viticoles et des distributeurs spécialisés servant un marché fortement concentré à Mendoza et dans la région du Cuyo au sens large. CNH Industrial N.V. (CNH), via New Holland Braud, Pellenc S.A.S. et SDF S.p.A., via son portefeuille Grégoire, et ARNAUD FRÈRES CONSTRUCTION ALMA S.A. se positionnent principalement sur les équipements viticoles mécanisés, tandis que les distributeurs locaux et les prestataires de services influencent l'accès aux machines importées. La division concurrentielle est façonnée par la structure viticole de l'Argentine. Les vendangeuses automotrices ciblent les grands vignobles commerciaux avec des volumes de récolte suffisants, tandis que les équipements traînés offrent une option à investissement réduit pour les petits viticulteurs et les prestataires. La configuration des vignobles est également importante, car les systèmes en espaldera compatibles avec les machines offrent un plus grand potentiel de mécanisation que les vignobles traditionnels en parral, en particulier à San Juan. Par conséquent, la compétitivité des fournisseurs dépend de l'adéquation des machines, du coût d'acquisition, de la disponibilité des pièces et de la couverture des services dans les principales provinces productrices.
Grégoire et New Holland Braud maintiennent un positionnement fort dans les équipements de récolte à haute capacité et à technologie avancée, tandis que Pellenc a renforcé sa position en proposant des solutions automotrices et traînées. La GRAPES'LINE de Pellenc est particulièrement pertinente pour la base de viticulteurs fragmentée de l'Argentine car sa configuration tractée peut être utilisée avec un tracteur existant, réduisant les exigences en capital pour la mécanisation. Ce positionnement complète les modèles de prestataires et de machines partagées, qui peuvent améliorer l'utilisation des équipements sur plusieurs parcelles de vignobles. New Holland Braud, en revanche, est mieux positionné vers les grandes opérations commerciales où une utilisation plus élevée des machines peut soutenir l'investissement dans des équipements automoteurs. Il en résulte un marché dans lequel les fournisseurs se font concurrence non seulement sur les performances de récolte, mais aussi sur la capacité à adapter l'économie des équipements aux tailles et configurations de vignobles très variées de l'Argentine.
L'activité stratégique sur le marché est de plus en plus axée sur l'amélioration de la productivité, la réduction des exigences opérateur et l'abaissement des barrières à la mécanisation. En 2025, New Holland a élargi sa gamme Braud avec le nivellement proportionnel Vari-Control et a introduit une garantie d'usine de deux ans pour les vendangeuses Braud et les tracteurs enjambeurs, renforçant sa proposition pour les opérateurs commerciaux soucieux de la fiabilité des machines et du support à la propriété. La GRAPES'LINE de Pellenc offre le guidage actif et une configuration traînée, soutenant son positionnement vers les viticulteurs et les prestataires recherchant une solution de récolte à investissement réduit. Ces développements sont particulièrement pertinents en Argentine car les coûts des équipements importés, l'exposition aux devises étrangères et la couverture limitée des services spécialisés peuvent influencer les décisions d'achat. Les fournisseurs qui combinent des configurations de machines appropriées avec des pièces fiables, une couverture par des techniciens et un accès aux prestataires sont donc mieux positionnés pour étendre l'adoption au-delà des plus grands vignobles et vers la base de viticulteurs fragmentée de l'Argentine.
Leaders du secteur des vendangeuses en Argentine
-
Pellenc (Pellenc S.A.S.)
-
New Holland Agriculture / Braud (CNH Industrial N.V.)
-
Grégoire (SDF S.p.A.)
-
Arnaud Frères SAS (ALMA)
-
Oxbo International Corporation (Oxbo)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des vendangeuses en Argentine Entreprises couvertes dans ce rapport
- Pellenc S.A.S.
- CNH Industrial N.V.
- Grégoire S.A.S. (SDF S.p.A.)
- ERO GmbH
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- Établissements Bobard Jeune
- Préciculture (Exel Industries S.A.)
- SARL Grosjean René Viticole
- ARNAUD FRÈRES CONSTRUCTION ALMA S.A.
Développements industriels récents dans Marché des vendangeuses en Argentine
- Mai 2026 : New Holland a participé à Sitevinitech 2026 aux côtés de son concessionnaire officiel de Mendoza, Agromaq Virdó, et a présenté la vendangeuse Braud 9070L mise à jour. La machine intègre des améliorations de la capacité moteur, de la transmission, du guidage et de la télémétrie, notamment le moniteur IntelliView IV et la connectivité FieldOps. Ce développement renforce le positionnement de New Holland sur le principal marché viticole argentin en combinant des équipements de récolte avec une surveillance numérique et un support basé sur le réseau de concessionnaires.
- Janvier 2026 : New Holland a rapporté que Catena Zapata utilise des vendangeuses Braud depuis 2011, après avoir initialement eu recours à des prestataires de récolte spécialisés. L'utilisation continue de la récolte mécanisée par la cave démontre le rôle de la progression du recours aux prestataires vers la propriété d'équipements parmi les caves argentines établies et fournit une référence locale pour l'adoption de la récolte mécanisée.
- Février 2025 : Agrocosecha a introduit la gamme Pellenc GRAPES'LINE à Mendoza pour la récolte 2025. Les machines traînées ont été positionnées comme une alternative à investissement réduit aux vendangeuses automotrices, Pellenc indiquant que la plateforme peut offrir jusqu'à 3 600 litres de capacité de récolte et intègre des fonctionnalités telles que le guidage de rangs et le tri sélectif.
Périmètre du rapport sur le marché des vendangeuses en Argentine
Une machine à vendanger est un dispositif mécanisé utilisé dans les vignobles pour détacher les raisins des vignes et les collecter efficacement durant la récolte, réduisant la main-d'œuvre manuelle et augmentant la vitesse de récolte. Le rapport sur le marché des vendangeuses en Argentine est segmenté par type de vendangeuse (automotrice, traînée ou tractée, et montée sur tracteur), par mode de fonctionnement (direction manuelle, assisté ou guidé avec précision, et autonome ou semi-autonome), par source d'énergie (diesel, hybride et électrique), et par taille de vignoble (petits vignobles (moins de 50 hectares), vignobles moyens (51-200 hectares) et grands vignobles (plus de 200 hectares)). Les prévisions du marché sont fournies en USD (valeur).
Aperçu de la segmentation
| Vendangeuses automotrices |
| Vendangeuses traînées/tractées |
| Vendangeuses montées sur tracteur |
| Direction et fonctionnement manuels |
| Fonctionnement assisté/guidé avec précision |
| Fonctionnement autonome et semi-autonome |
| Vendangeuses diesel |
| Vendangeuses hybrides |
| Vendangeuses électriques |
| Petits vignobles de moins de 50 hectares |
| Vignobles moyens de 51 à 200 hectares |
| Grands vignobles de plus de 200 hectares |
| Par type de vendangeuse | Vendangeuses automotrices |
| Vendangeuses traînées/tractées | |
| Vendangeuses montées sur tracteur | |
| Par mode de fonctionnement | Direction et fonctionnement manuels |
| Fonctionnement assisté/guidé avec précision | |
| Fonctionnement autonome et semi-autonome | |
| Par source d'énergie | Vendangeuses diesel |
| Vendangeuses hybrides | |
| Vendangeuses électriques | |
| Par taille de vignoble | Petits vignobles de moins de 50 hectares |
| Vignobles moyens de 51 à 200 hectares | |
| Grands vignobles de plus de 200 hectares |
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des vendangeuses en Argentine en 2026 ?
La valeur du marché est de 13,31 millions USD en 2026 et devrait atteindre 18,98 millions USD d'ici 2031, à un CAGR de 7,35 % entre 2026 et 2031.
Quel type de vendangeuse connaît la croissance la plus rapide en Argentine ?
Les vendangeuses traînées et tractées devraient croître à un CAGR de 10,5 % entre 2026 et 2031.
Quelle province est le principal centre de demande pour les vendangeuses ?
Mendoza a dominé la demande, représentant 71,7 % de la superficie viticole de l'Argentine en 2025 et soutenue par le réseau de concessionnaires et de services le plus solide du pays.
Pourquoi les vendangeuses traînées gagnent-elles en utilisation dans les vignobles argentins ?
Elles abaissent le seuil de propriété et peuvent être déployées par des prestataires et des coopératives sur plusieurs vignobles.