
Argentinien Traubenerntemaschinen Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
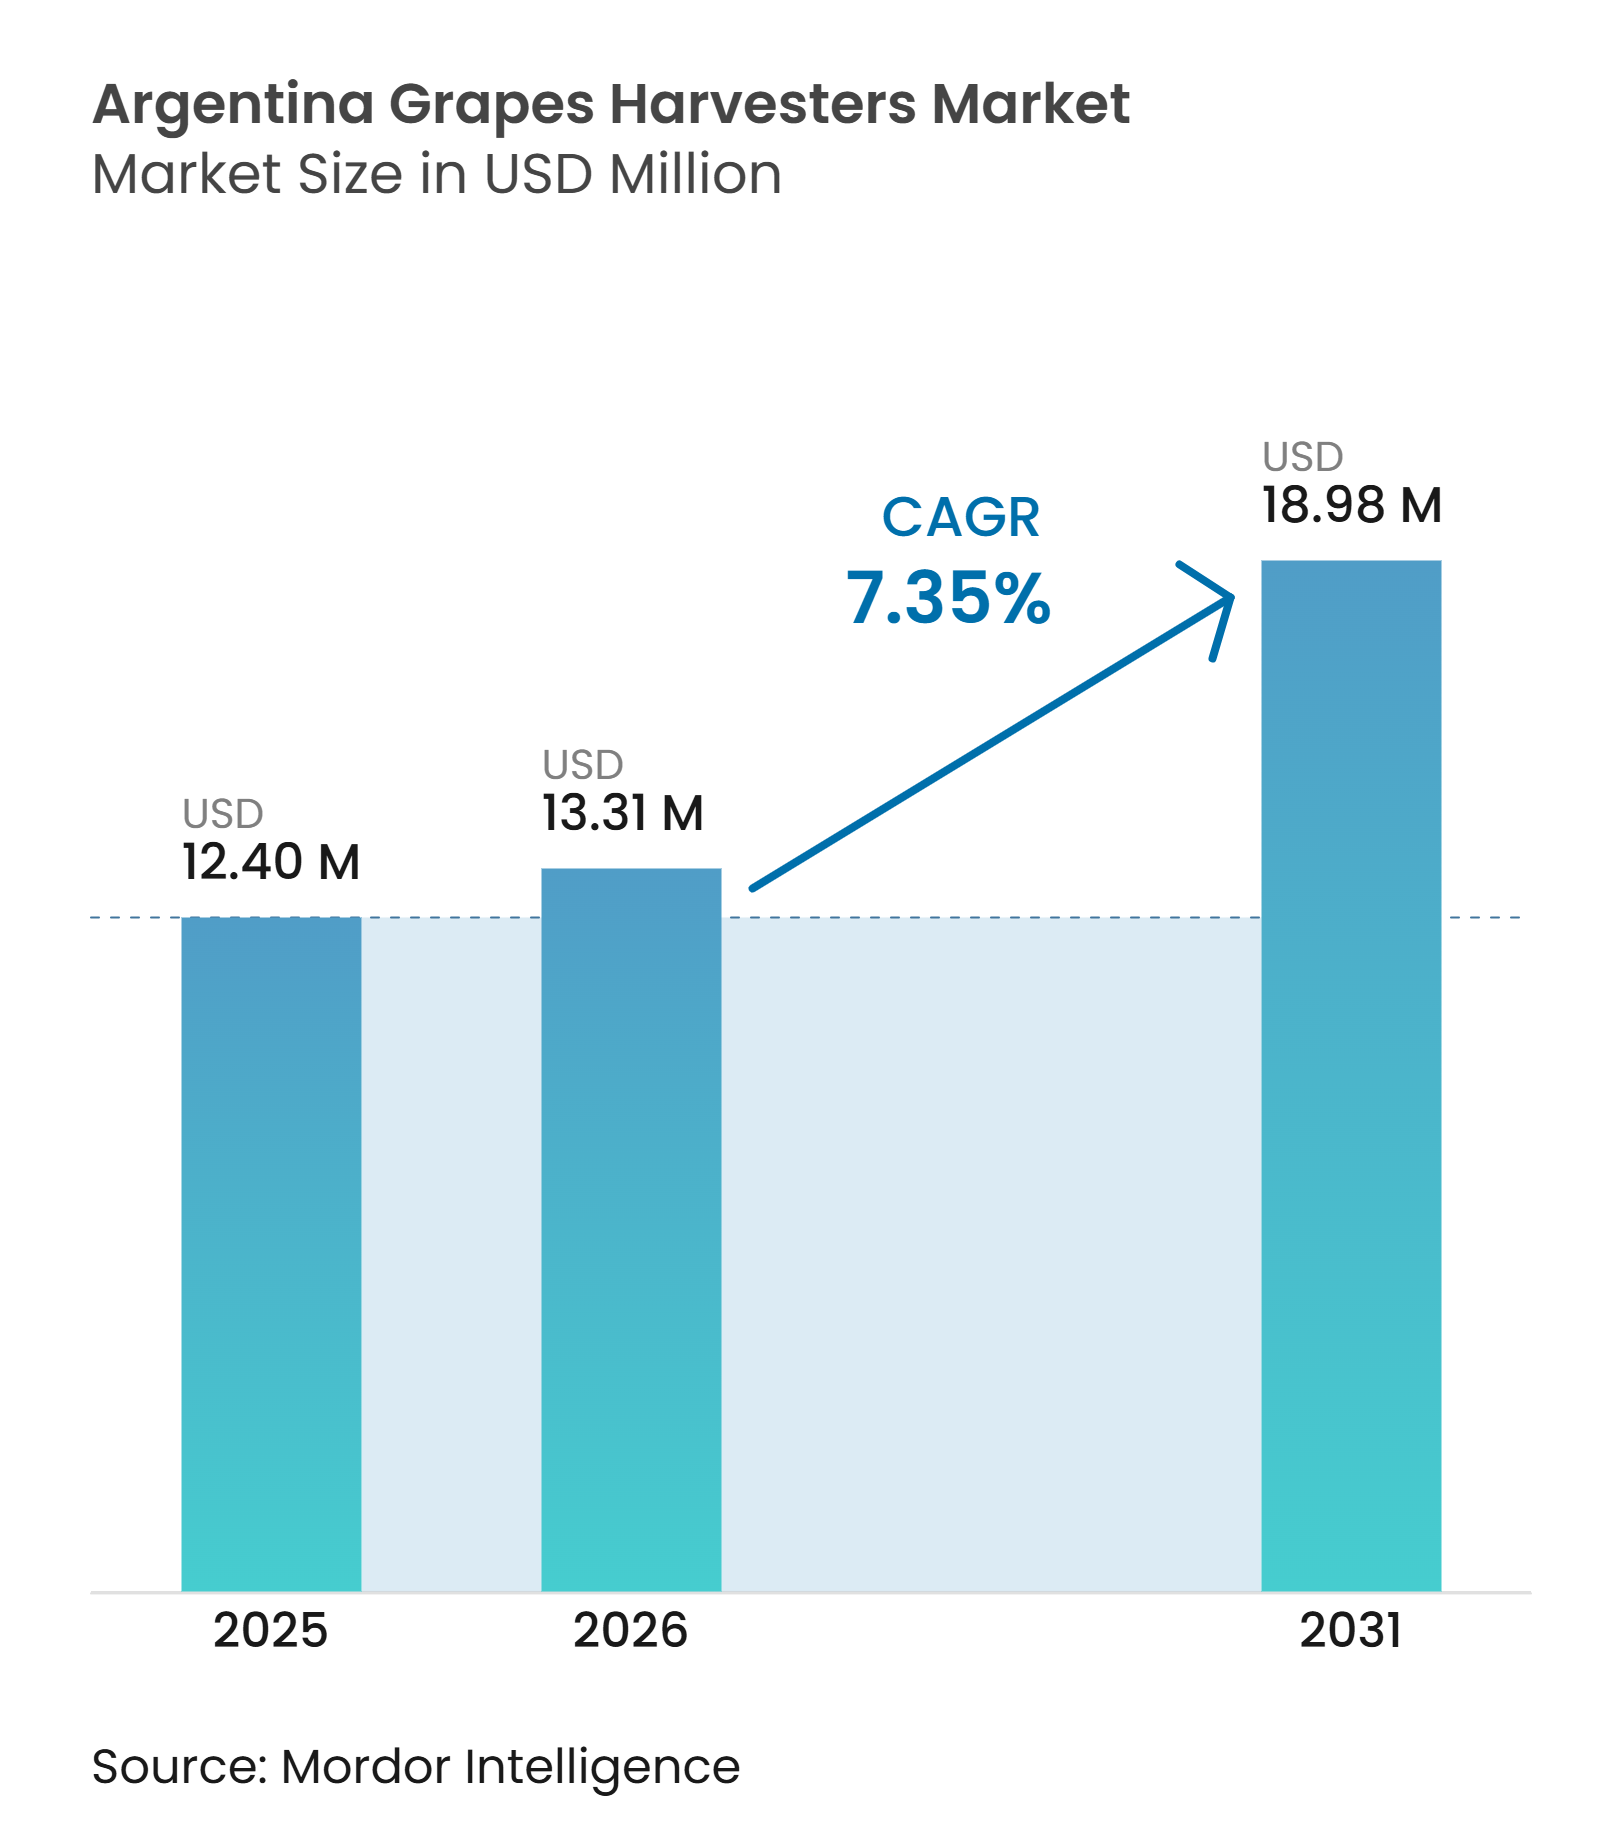
| Marktgröße im Basisjahr (2025) | 12.40 Millionen US-Dollar |
| Marktgröße (2026) | 13.31 Millionen US-Dollar |
| Marktgröße (2031) | 18.98 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.35 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Argentinien Traubenerntemaschinen Marktanalyse von Mordor Intelligence
Die Marktgröße für Traubenerntemaschinen in Argentinien wurde im Jahr 2025 auf 12,40 Millionen USD geschätzt und soll von 13,31 Millionen USD im Jahr 2026 auf 18,98 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,35 % von 2026 bis 2031. Der Markt wird durch Arbeitskräftemangel während der Ernteperiode von Februar bis April und die Anforderungen der Weinkellereien an eine rechtzeitige Traubenlese auf dem gewünschten Reifegrad gestützt. Argentinien verfügte im Jahr 2025 über 196.220 Hektar Weinberge und produzierte 19,9 Millionen Doppelzentner Trauben, was auf eine erhebliche Weinbergsbasis für die Mechanisierung hindeutet, gemäß der englischen Version des Nationalen Instituts für Weinbau (INV)WICHTIGSTE WEINFAKTEN, argentina.gob.ar">[1]. Kostengünstigere gezogene Geräte können den Zugang für Winzer erweitern, die keine selbstfahrende Maschine finanzieren können, während die Kosten für importierte Maschinen, das Fremdwährungsrisiko, Finanzierungsanforderungen und ein begrenzter Kundendienst weiterhin Einschränkungen darstellen. Der Markt für Traubenerntemaschinen in Argentinien bietet daher eine moderate Wachstumschance bei der Mechanisierung, wobei die Akzeptanz zunehmend von der Verfügbarkeit von Arbeitskräften, der Weinbergsgröße, der Wirtschaftlichkeit der Geräte und dem lokalen Zugang zu Maschinen und Dienstleistungen beeinflusst wird.
Wichtigste Erkenntnisse des Berichts
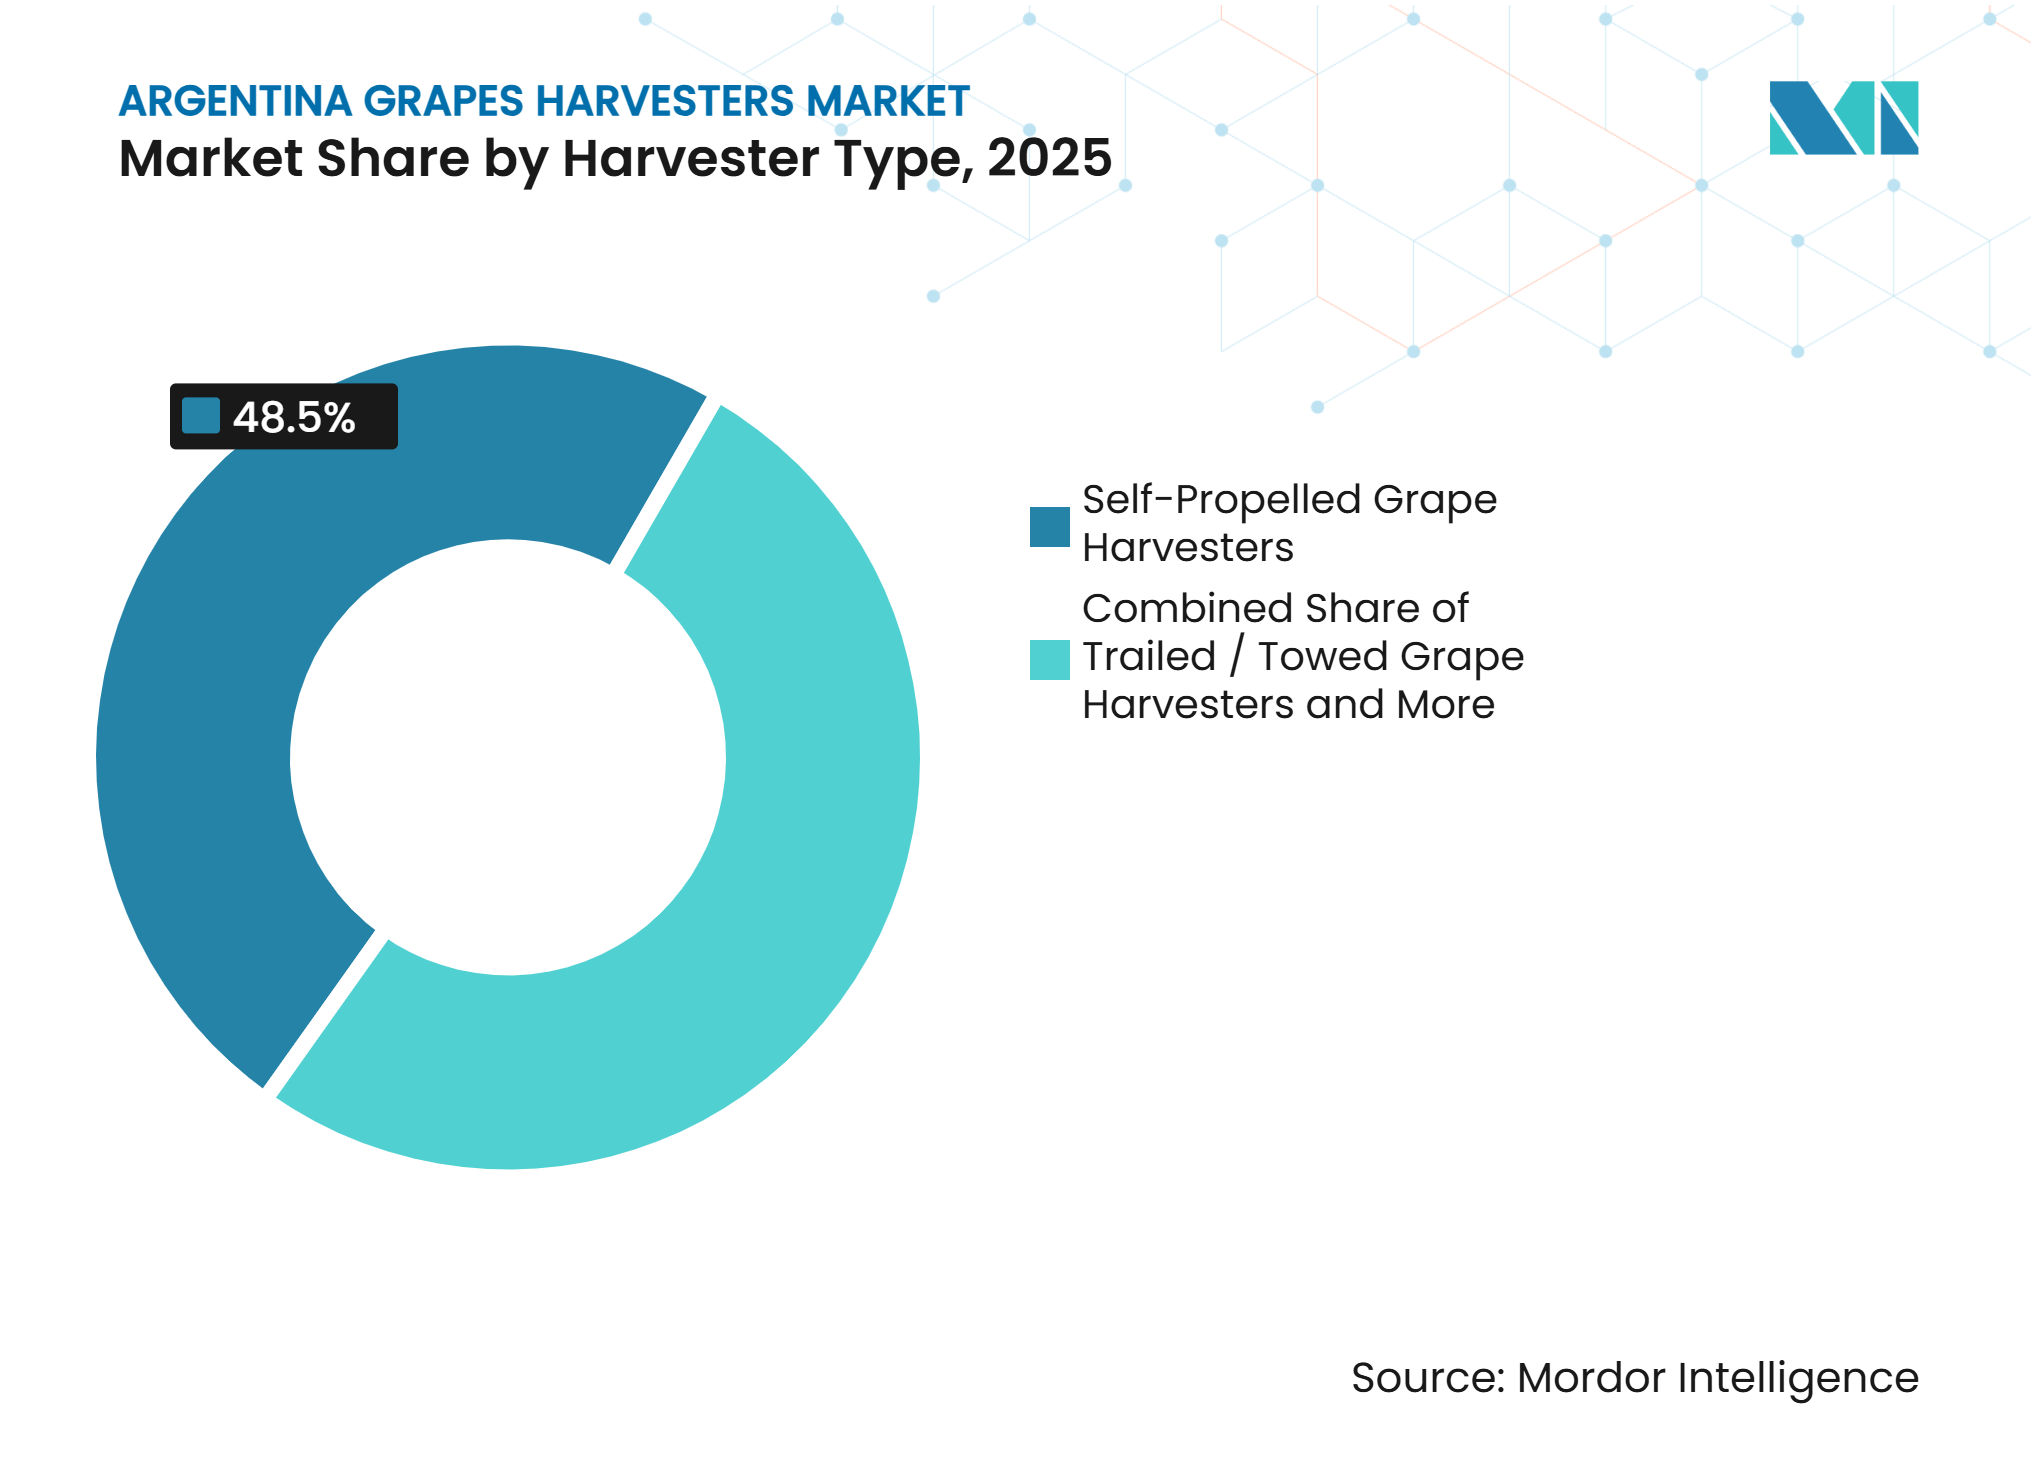
- Nach Erntemaschinentyp entfielen selbstfahrende Traubenerntemaschinen im Jahr 2025 auf den größten Marktanteil im Markt für Traubenerntemaschinen in Argentinien, mit 48,5 %, während gezogene/geschleppte Traubenerntemaschinen voraussichtlich das am schnellsten wachsende Segment sein werden, mit einer CAGR von 10,5 % von 2026 bis 2031.
- Nach Betriebsart entfielen assistierte/präzisionsgeführte Systeme im Jahr 2025 auf den größten Anteil, mit 54,2 %, während autonomer und halbautonomer Betrieb voraussichtlich das am schnellsten wachsende Segment sein wird, mit einer CAGR von 13,2 % von 2026 bis 2031.
- Nach Antriebsquelle entfielen dieselbetriebene Erntemaschinen im Jahr 2025 auf 66,8 % der Marktgröße für Traubenerntemaschinen in Argentinien, während Elektroerntemaschinen voraussichtlich das am schnellsten wachsende Segment sein werden, mit einer CAGR von 12,0 % zwischen 2026 und 2031.
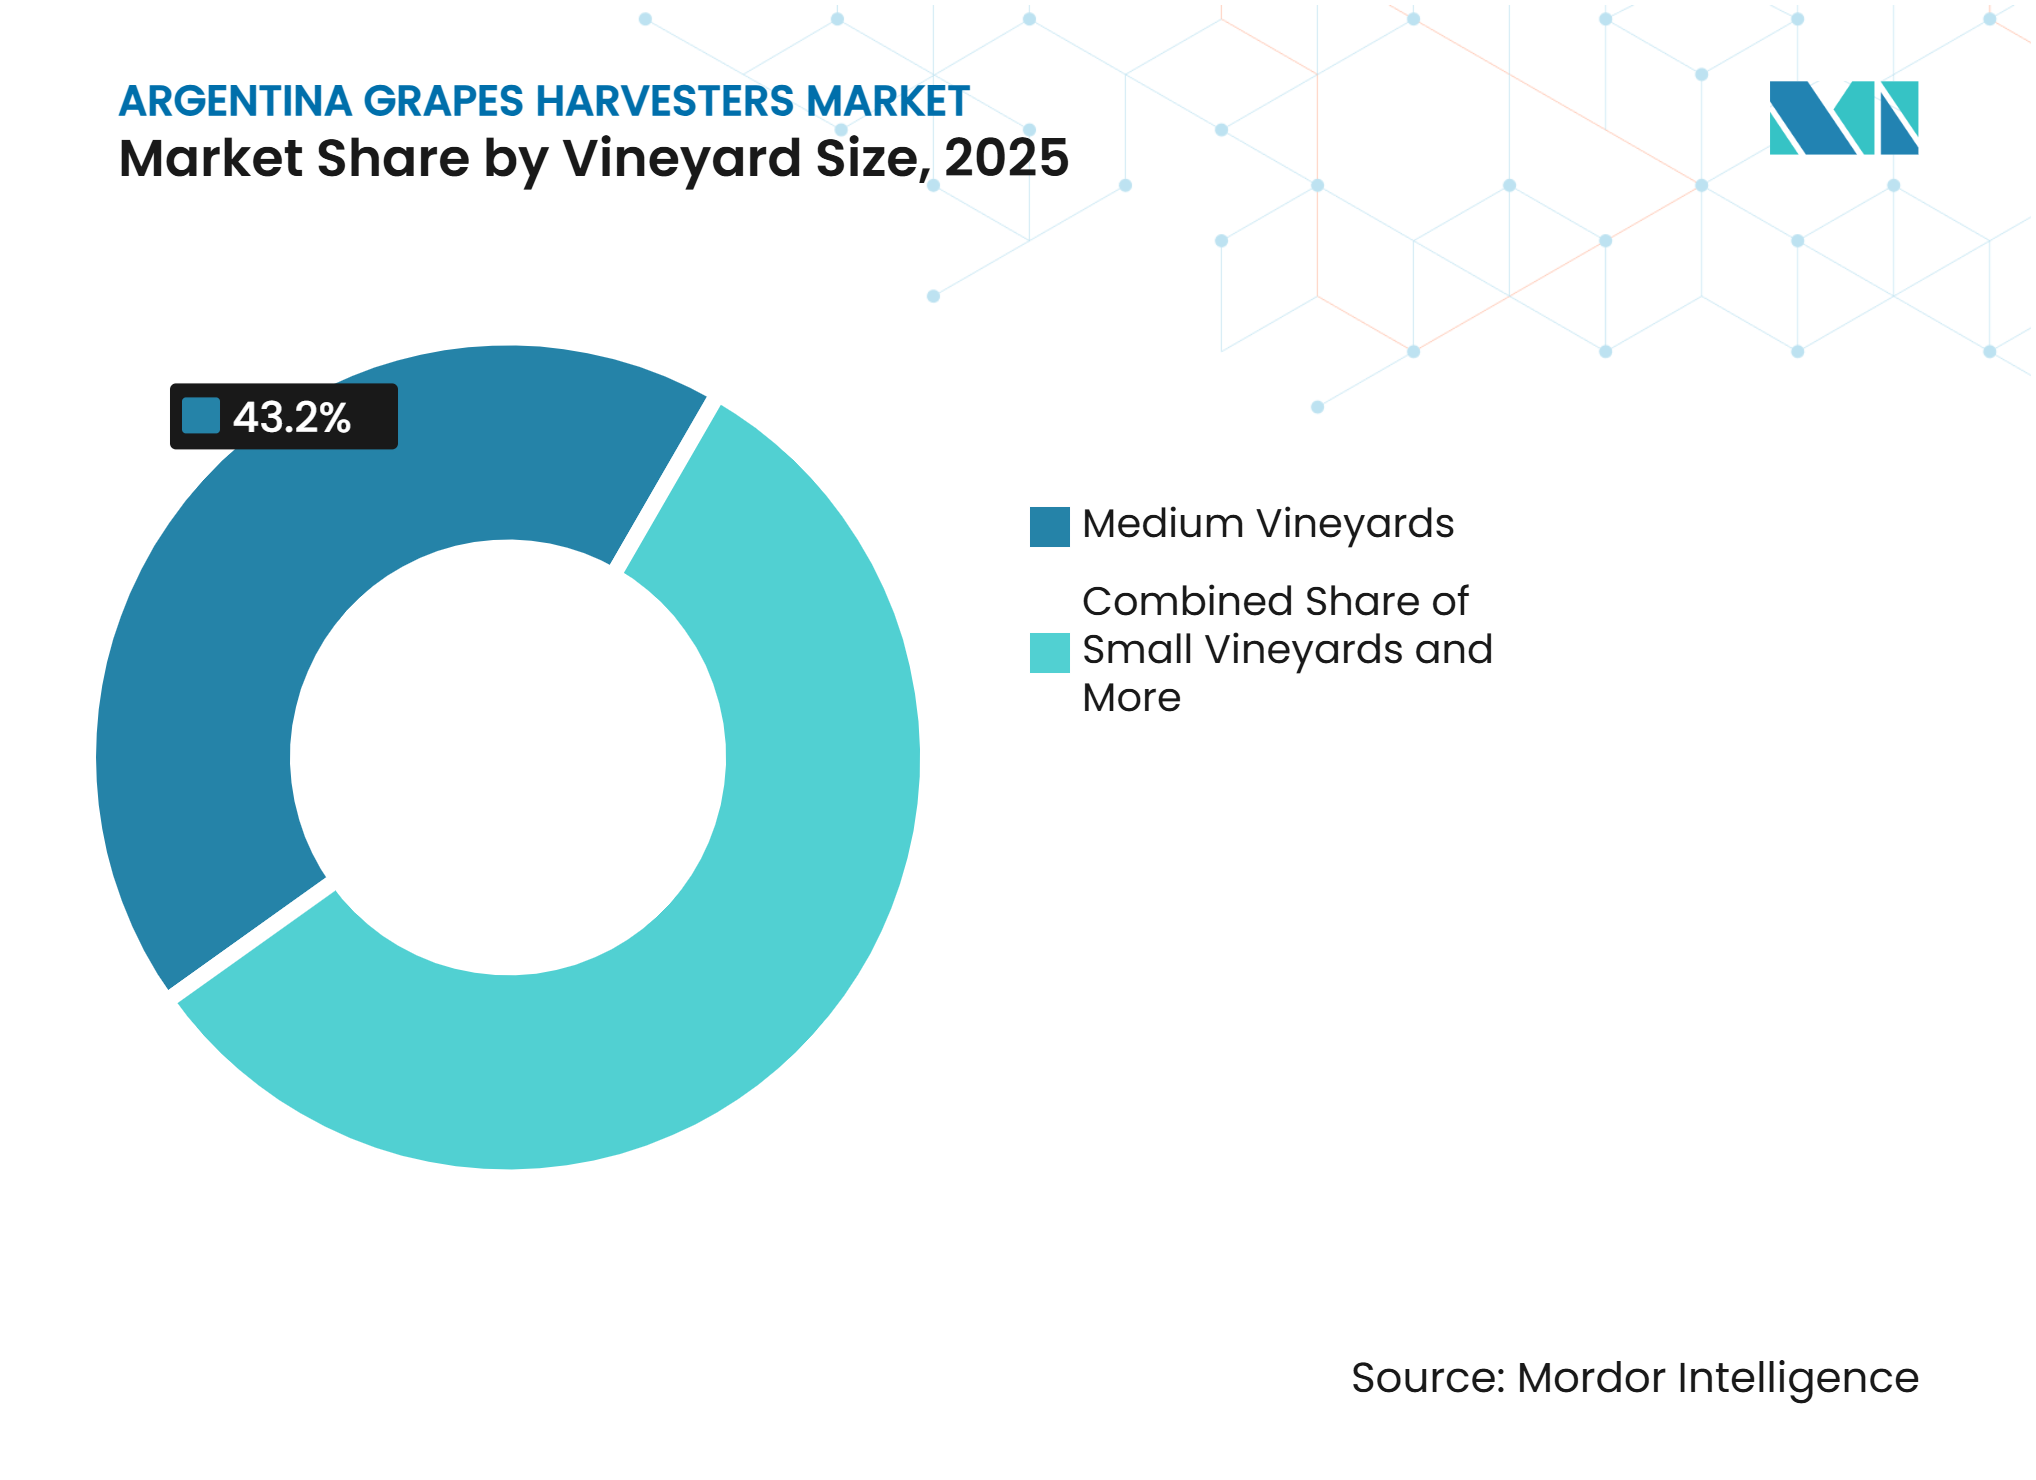
- Nach Weinbergsgröße entfielen mittlere Weinberge von 51 bis 200 Hektar im Jahr 2025 auf den größten Anteil, mit 43,2 %, während kleine Weinberge unter 50 Hektar voraussichtlich das am schnellsten wachsende Segment sein werden, mit einer CAGR von 10,0 % zwischen 2026 und 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Arbeitskräfte- und Erntezeitdruck in Mendoza und San Juan | +1.8% | Mendoza, San Juan | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der mechanisierten Ernte in Weintrauben-Espaldera-Weinbergen | +1.4% | Mendoza, San Juan, Neuquén | Mittelfristig (2–4 Jahre) |
| Lohnunternehmer- und Maschinengemeinschaftsmodelle senken Zugangshürden | +1.2% | Mendoza, San Juan, La Rioja | Mittelfristig (2–4 Jahre) |
| Exportorientierte Weinkellereien auf der Suche nach konsistenten Erntezeitfenstern | +1.0% | Mendoza, San Juan, Salta | Mittelfristig (2–4 Jahre) |
| Gezogene Erntemaschinen mit geringem Kapitaleinsatz erweitern die adressierbare Weinbergsbasis | +0.9% | Mendoza, San Juan, Rest von Argentinien | Kurzfristig (≤ 2 Jahre) |
| Mechanisierungspotenzial in Provinzen mit hoher Akzeptanz und kleiner Basis | +0.8% | Neuquén, La Pampa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Arbeitskräfte- und Erntezeitdruck in Mendoza und San Juan
Saisonale Arbeitskräfteengpässe während der argentinischen Traubenernte von Februar bis April fördern die Einführung der mechanischen Ernte, insbesondere in wichtigen Anbauregionen wie Mendoza und San Juan. Das Nationale Weinbauinstitut (INV) verzeichnete im Jahr 2025 20.939 Weinberge und 893 Weinkellereien und Verarbeitungsbetriebe, die an der Ernte beteiligt waren, was den Umfang des Ernte- und Verarbeitungsnetzes und das Potenzial für konkurrierende Arbeitskräfteanforderungen in engen Erntezeitfenstern widerspiegelt. Die mechanische Ernte ermöglicht es den Erzeugern, Trauben schneller als manuelle Arbeitskräfte zu ernten, was den Weinkellereien hilft, den Erntezeitpunkt zu steuern und Trauben innerhalb der angestrebten Reifezeitfenster zu ernten. Im Jahr 2025 machten mechanisch geerntete Trauben 18,0 % der gesamten provinziellen Traubenproduktion von San Juan aus, was auf ein etabliertes Mechanisierungsniveau und weiteres Potenzial für die Einführung hindeutet.
Ausweitung der mechanisierten Ernte in Weintrauben-Espaldera-Weinbergen
Espaldera ist eines der wichtigsten Weinbergs-Erziehungssysteme in Argentinien und bietet eine maschinenkompatible Konfiguration, die eine weitere Einführung der mechanischen Ernte unterstützen kann. Die vertikal trainierten Reihen können herkömmliche Spreizsystemerntemaschinen aufnehmen, sodass Winzer die Mechanisierung leichter integrieren können, wenn sie Weinberge anlegen oder neu bepflanzen. Neue Weinbergsentwicklungen in wichtigen weinproduzierenden Provinzen wie Mendoza und Neuquén können von Anfang an maschinenkompatible Reihen- und Spaliergerüstkonfigurationen einbeziehen, wodurch der Bedarf an kostspieligen strukturellen Änderungen reduziert wird, wenn Winzer von der manuellen zur mechanischen Ernte übergehen. Die Ablösung älterer Weinbergsstrukturen durch Espaldera-Systeme kann daher schrittweise die technisch zugängliche Weinbergsfläche für die mechanisierte Ernte erweitern und die Nachfrage nach Traubenerntemaschinen in Argentinien unterstützen.
Lohnunternehmer- und Maschinengemeinschaftsmodelle senken Zugangshürden
Die fragmentierte Weinbergsstruktur Argentiniens kann Investitionen in dedizierte Traubenerntemaschinen für einzelne Winzer wirtschaftlich schwierig machen. Das Nationale Weinbauinstitut (INV) verzeichnete im Jahr 2025 20.939 Weinberge mit einer Fläche von 196.220 Hektar, was einer durchschnittlichen Weinbergsfläche von etwa 9,4 Hektar entspricht. Die Zugangsproblematik ist besonders ausgeprägt in San Juan, wo 86 % der Weinberge kleiner als 15 Hektar sind, während das traditionelle Parral-Erziehungssystem von fast 90 % der Betriebe genutzt wird und den Einsatz integraler mechanischer Erntegeräte einschränktMechanische Traubenernte-Benchmark, argentina.gob.ar">[2]. Lohnunternehmer, Genossenschaften und Maschinengemeinschaftsvereinbarungen können daher die Gerätekosten auf mehrere Winzer verteilen, sodass Erzeuger Erntedienstleistungen kaufen können, anstatt in einzelne Maschinen zu investieren. Das INV erkennt auch formell die mechanisierte und ausgelagerte Ernte innerhalb seiner Erntekontrollverfahren an und verlangt von Erzeugern, die diese Dienstleistungen nutzen, den Dienstleister und die betroffene Weinbergsfläche zu registrieren. Dieses dienstleistungsbasierte Modell kann die Auslastung der Erntemaschinen über mehrere Weinbergsblöcke hinweg verbessern und die anfängliche Kapitalhürde für die Mechanisierung senken, was die Geräteakzeptanz unter Argentiniens kleinen und mittelgroßen Traubenwinzern unterstützt.
Exportorientierte Weinkellereien auf der Suche nach konsistenten Erntezeitfenstern
Exportorientierte Weinkellereien haben einen direkten Anreiz, die Ernteeffizienz zu verbessern und eine konsistente Traubenqualität aufrechtzuerhalten, insbesondere da Argentiniens Weinindustrie stark mit internationalen Märkten verbunden bleibt. Bodegas de Argentina berichtete, dass der Exportwert von abgefülltem Stillwein im Dezember 2025 um 8,0 % gegenüber dem Vorjahr gestiegen ist, während der Exportwert von abgefülltem Schaumwein um 16,0 % gestiegen ist, was auf eine anhaltende Nachfrage nach höherwertigen abgepackten Weinexporten hindeutetInforme mensual de exportaciones vitivinícolas, bodegasdeargentina.org">[3]. Exportorientierte Weinkellereien haben daher einen Anreiz, Trauben innerhalb der angestrebten Reifezeitfenster zu ernten und sie schnell zu den Weinkellereien zu transportieren, insbesondere wenn mehrere Weinbergsblöcke innerhalb eines begrenzten Zeitraums die Erntereife erreichen. Die mechanische Ernte kann diese Anforderung unterstützen, indem sie die Erntegeschwindigkeit erhöht und es den Weinkellereien ermöglicht, die Traubenannahme enger mit der Verarbeitungskapazität zu koordinieren. Der Markt für Traubenerntemaschinen in Argentinien profitiert folglich von der Nachfrage größerer und exportorientierter Weinkellereien, die den Erntezeitpunkt, die betriebliche Konsistenz und den effizienten Transport von Trauben von den Weinbergen zu den Weinkellereien verbessern möchten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für importierte Geräte und Fremdwährungsrisiko | -1.8% | Ganz Argentinien, insbesondere kleine Winzer | Kurzfristig (≤ 2 Jahre) |
| Parral-Weinbergsstrukturen schränken die Kompatibilität der Erntemaschinen ein | -1.3% | Mendoza, San Juan, La Rioja | Langfristig (≥ 4 Jahre) |
| Premium- und Frischtrauben-Qualitätsanforderungen begünstigen die Handlese | -1.0% | Mendoza, Salta, San Juan | Mittelfristig (2–4 Jahre) |
| Geringe lokale Ersatzteil- und Fachbetreiberabdeckung außerhalb von Cuyo | -0.7% | Außerhalb von Cuyo, La Rioja, Salta, Río Negro | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für importierte Geräte und Fremdwährungsrisiko
Kommerzielle Traubenerntemaschinen, die in Argentinien erhältlich sind, werden größtenteils von internationalen Herstellern bezogen, was die Geräte- und Ersatzteilkosten empfindlich gegenüber Fremdwährungsbewegungen, Importkosten und Zollverfahren macht. Maschinen erfordern in der Regel hohe anfängliche Kapitalanforderungen, während Ersatzteile und spezialisierte Wartung die Gesamtbetriebskosten erhöhen können. Diese Faktoren erhöhen die Investitionshürde für kleine und mittelgroße Weinberge, insbesondere für solche, die die Gerätekosten nicht über mehrere Winzer durch Lohnunternehmer-, Genossenschafts- oder Maschinengemeinschaftsvereinbarungen verteilen können. Die Fremdwährungsvolatilität kann Kaufentscheidungen weiter beeinflussen, indem sie die in Peso denominierten Kosten für importierte Maschinen und Komponenten erhöht. Infolgedessen kann die Einführung selbst dann verzögert werden, wenn die mechanische Ernte Produktivitäts- und Erntezeitvorteile bietet, was den Markt für Traubenerntemaschinen in Argentinien empfindlich gegenüber Gerätefinanzierungsbedingungen, Importkosten und Fremdwährungsverfügbarkeit hält.
Premium- und Frischtrauben-Qualitätsanforderungen begünstigen die Handlese
Premium- und Hochlagen-Weinprogramme in Argentinien können die Handlese für ausgewählte Parzellen bevorzugen, bei denen selektives Pflücken und sorgfältige Traubenhandhabung Priorität haben. Die Hochlagen-Malbec- und Torrontés-Produktion in Cafayate beispielsweise umfasst manuell geerntete Trauben, die in kleinen Behältern gesammelt werden, um eine sorgfältige Handhabung zu unterstützen. Diese Präferenz ist besonders relevant für Premium- und Kleinmengen-Weine, bei denen Erzeuger möglicherweise der parzellenspezifischen Auswahl und Traubenqualität Vorrang vor der Geschwindigkeit und dem Durchsatz der mechanischen Ernte einräumen. Die im September 2025 vom Institut für Elektro- und Elektronikingenieure (IEEE) veröffentlichte Studie zur robotergestützten Traubenernte identifiziert die selektive Ernte ebenfalls als wichtige Anwendung für die Produktion hochwertiger Weinberge. Da diese qualitätssensiblen Parzellen weniger für die konventionelle mechanische Hochdurchsatzernte geeignet sind, verringern sie den Anteil der Weinbergsfläche, der wirtschaftlich für die Mechanisierung erschlossen werden kann. Obwohl die Premiumproduktion einen relativ begrenzten Anteil an Argentiniens gesamter Traubenproduktion ausmacht, kann die fortgesetzte Verwendung der Handlese auf hochwertigen Parzellen das Maschinenauslastungspotenzial verringern und die Amortisationszeit für Winzer verlängern, die in Erntemaschinen investieren. Folglich können qualitätsgetriebene Erntepraktiken die adressierbare Gerätebasis einschränken und das Tempo der Einführung von Traubenerntemaschinen in Argentinien mäßigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erntemaschinentyp:
Gezogene Plattformen erweitern die mechanisierbare WinzerbasisSelbstfahrende Traubenerntemaschinen entfielen im Jahr 2025 auf 48,5 % des Marktanteils für Traubenerntemaschinen in Argentinien und waren damit der dominante Erntemaschinentyp. Diese Maschinen sind für größere kommerzielle Weinberge mit maschinenkompatiblen Reihenkonfigurationen und ausreichenden Erntemengen geeignet, um höhere Kapitalkosten zu rechtfertigen und die saisonale Auslastung zu maximieren. Gezogene und geschleppte Erntemaschinen bleiben für kleine und mittelgroße Weinberge und Lohnunternehmerbetriebe relevant, da Winzer vorhandene Traktoren nutzen und die höhere Investition vermeiden können, die für eine dedizierte selbstfahrende Ernteplattform erforderlich ist.
Die gezogenen und geschleppten Traubenerntemaschinen werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,5 % wachsen. Ihre geringere anfängliche Investition und Kompatibilität mit vorhandenen Traktoren kann die mechanische Ernte für Argentiniens fragmentierte Weinbergsbasis zugänglicher machen, insbesondere dort, wo einzelne Winzer den Kauf selbstfahrender Geräte nicht rechtfertigen können. Das Format kann auch Lohnunternehmer- und Maschinengemeinschaftsmodelle unterstützen, sodass eine einzelne Maschine mehrere Weinbergsblöcke bedienen und die Auslastung verbessern kann. Die Einführung bleibt jedoch von geeignetem Reihenabstand und Weinbergskonfigurationen abhängig, was die Verwendung von gezogenen Geräten in traditionellen Parral-Weinbergen einschränkt.



Nach Betriebsart:
Automatisierungsfunktionen gewinnen kommerziellen SchwungDer assistierte/präzisionsgeführte Betrieb hielt im Jahr 2025 einen Anteil von 54,2 % am Markt für Traubenerntemaschinen in Argentinien, was die Präferenz der Betreiber für Systeme widerspiegelt, die die direkte Kontrolle behalten und gleichzeitig die Erntekonsistenz verbessern. Diese Betriebsart ist für Weinberge geeignet, die von der manuellen Ernte auf die mechanische Ernte umstellen, aber noch Betreibereingriffe benötigen, um Variationen in den Reihenbedingungen und Weinbergslayouts zu bewältigen. Sie ist besonders relevant für Argentiniens fragmentierte Weinbergsbasis, wo Unterschiede in Weinbergsgröße, Reihenkonfiguration und Gelände eine vollständig autonome Ernte weniger praktikabel machen können. Präzisionsgeführte Funktionen können die Arbeitsbelastung des Betreibers reduzieren und gleichzeitig Eingriffe ermöglichen, wenn sich die Feldbedingungen ändern, was die Einführung unter Winzern und Lohnunternehmern unterstützt, die eine größere Betriebskonsistenz wünschen, ohne sofort auf vollständig autonome Geräte umzusteigen. Der konventionelle manuelle Betrieb bleibt für kleine oder qualitätssensible Weinberge relevant, aber seine Nutzung wird durch die saisonale Arbeitskräfteverfügbarkeit eingeschränkt.
Der Markt für Traubenerntemaschinen in Argentinien für halbautonomen und automatisierten Betrieb wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 13,2 % wachsen. Zunehmende Automatisierung kann die Abhängigkeit von Betreibereingaben verringern und die Maschinenkonsistenz während Argentiniens konzentriertem Erntezeitfenster von Februar bis April verbessern, wenn Erzeuger unter Druck stehen, Trauben auf angestrebten Reifegraden zu ernten. New Hollands autonome Roboterserie R4, die 2025 für Weinbergs- und Spezialkulturen eingeführt wurde, zeigt die fortgesetzte Entwicklung automatisierter Lösungen für den Spezialanbau. Die Einführung in Argentinien wird sich wahrscheinlich zunächst auf größere Weinberge und professionelle Lohnunternehmer mit geeigneten Weinbergskonfigurationen und technischen Fähigkeiten konzentrieren. Da die Automatisierung zunehmend in konventionelle Ernteplattformen integriert wird, könnten geringere Betreiberanforderungen eine breitere Einführung in der mechanisierenden Weinbergsbasis des Landes unterstützen.
Nach Antriebsquelle:
Diesel behält die Dominanz, während Elektro eine glaubwürdige Basis aufbautDieselbetriebene Erntemaschinen entfielen im Jahr 2025 auf 66,8 % des Marktes, was den etablierten Einsatz von Dieselgeräten im kommerziellen Agrarsektor des Landes widerspiegelt. Dieselmaschinen profitieren von bestehender Kraftstoffverteilung, etablierten Wartungspraktiken und Betreibervertrautheit, während sie die Notwendigkeit einer dedizierten Ladeinfrastruktur in Weinbergsgebieten vermeiden. Diese Vorteile sind besonders relevant in Argentiniens wichtigsten traubenproduzierenden Provinzen, wo Winzer und Lohnunternehmer die Geräteverfügbarkeit und unkomplizierte Wartung während der konzentrierten Erntesaison priorisieren. Dieselerntemaschinen werden daher wahrscheinlich in naher Zukunft die bevorzugte Antriebsquelle für die meisten kommerziellen Erntebetriebe bleiben.
Der Markt für Elektroerntemaschinen in Argentinien wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 12,0 % wachsen, wenn auch von einer relativ kleinen installierten Basis aus. Hersteller entwickeln batteriebetriebene und autonome landwirtschaftliche Plattformen, die eine zukünftige Elektrifizierung von Spezialkulturoperationen unterstützen könnten. Elektrische Erntegeräte könnten einen geringeren direkten Kraftstoffverbrauch und reduzierte Emissionen bieten, aber die Einführung in Argentinien wird von den Gerätekosten, der Batteriekapazität, dem Ladezugang und der Verfügbarkeit lokaler technischer Unterstützung abhängen. Die anfängliche Akzeptanz wird daher wahrscheinlich auf größere kommerzielle Betreiber und frühe Anwender konzentriert bleiben, bevor eine breitere Verbreitung wirtschaftlich und betrieblich praktikabel wird.
Nach Weinbergsgröße:
Nachfrage kleiner Weinberge beschleunigt sich durch DienstleistungsmodelleMittlere Weinberge von 51 bis 200 Hektar entfielen im Jahr 2025 auf den größten Marktanteil für Traubenerntemaschinen in Argentinien, mit 43,2 %. Diese Größenordnung kann ausreichende saisonale Erntemengen generieren, um die Mechanisierung zu rechtfertigen, und bietet gleichzeitig Flexibilität bei der Verwendung von selbstfahrenden oder gezogenen Geräten, abhängig von der Kapitalverfügbarkeit und der Weinbergskonfiguration. Gezogene Erntemaschinen können besonders relevant sein, wenn Winzer bereits geeignete Traktoren betreiben, was die Investition reduziert, die für den Übergang von der manuellen zur mechanischen Ernte erforderlich ist. Die Geräteauswahl in diesem Segment wird daher von der erwarteten Maschinenauslastung, dem Zugang zu Finanzierungen, dem Weinbergslayout und der Verfügbarkeit lokaler Erntedienstleistungen beeinflusst.
Die Marktgröße für Traubenerntemaschinen in Argentinien für kleine Weinberge unter 50 Hektar wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,0 % wachsen. Der individuelle Besitz einer dedizierten Erntemaschine kann bei kleineren Weinbergsgrößen schwer zu rechtfertigen sein, da die jährliche Auslastung möglicherweise nicht ausreicht, um die Kapitalinvestition zu unterstützen. Lohnunternehmer-, Genossenschafts- und Maschinengemeinschaftsdienste können daher einen wirtschaftlicheren Weg zur Mechanisierung bieten, indem sie es ermöglichen, dass Geräte während der konzentrierten Ernteperiode mehrere Weinbergsblöcke bedienen. Große Weinberge über 200 Hektar bleiben wichtige Kunden für hochkapazitive selbstfahrende Erntemaschinen und fortschrittliche Präzisionsfunktionen, während ihre größeren Erntemengen eine höhere Geräteauslastung unterstützen und einen Weg für die frühe Einführung neuerer Technologien bieten können.

Geografische Analyse
Mendoza hielt im Jahr 2025 71,7 % der argentinischen Weinbergsfläche und blieb die führende Region für den Markt für Traubenerntemaschinen in Argentinien. Die Provinz produzierte im Jahr 2025 14,8 Millionen Doppelzentner Trauben, was 74,3 % der nationalen Traubenproduktion entspricht. Ihre große Weinbergsbasis und die Konzentration von Weinkellereien schaffen die stärkste adressierbare Nachfrage nach mechanischen Erntegeräten, einschließlich selbstfahrender und gezogener Erntemaschinen. Die Kombination aus kommerziellem Weinbergsmaßstab, konzentrierter Traubenproduktion und etablierter Ernteaktivität unterstützt Geräteverkäufe, Lohnunternehmerflotten, Wartungsanforderungen und Ersatznachfrage.
Neuquén ist der am schnellsten wachsende Provinzmarkt und wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,5 % wachsen. Seine relativ jüngere Weinbergsbasis bietet Möglichkeiten für maschinenkompatible Weinbergsentwicklung ohne die gleichen Umstellungsbeschränkungen, die mit älteren traditionellen Weinbergsstrukturen verbunden sind. San Juan blieb im Jahr 2025 die zweitgrößte Weinbergsgeografie, aber seine umfangreiche Nutzung des traditionellen Parral-Erziehungssystems schränkt die Eignung konventioneller mechanischer Erntegeräte ein. Salta bleibt relevant für die Premium- und Hochlagen-Malbec- und Torrontés-Produktion, wo die mechanische Ernte für geeignete Mengenparzellen in Betracht gezogen werden kann, während die Handlese für ausgewählte Premium-Lose fortgesetzt wird.
La Rioja und Río Negro tragen ebenfalls zum adressierbaren Markt für Traubenerntemaschinen bei, wobei die Nachfrage von Weinbergsgröße, Mechanisierungseignung und Zugang zu Erntedienstleistungen beeinflusst wird. La Pampa verfügt über eine etablierte Weinbergsbasis, stellt aber eine kleinere inkrementelle Chance dar als Mendoza und San Juan. Aufkommende Weinberge in Patagonien, einschließlich Río Negro und Chubut, bieten längerfristiges Potenzial für die Mechanisierung, wo neue Pflanzungen von Anfang an maschinenkompatible Konfigurationen einbeziehen können. Insgesamt wird die provinzielle Nachfrage durch Weinbergsfläche und Traubenproduktion geprägt, aber auch durch Spaliergerüstsysteme, Weinbergsalter, Erntemengen und Zugang zu Geräten und Lohnunternehmerdiensten.
Wettbewerbslandschaft
Marktkonzentration
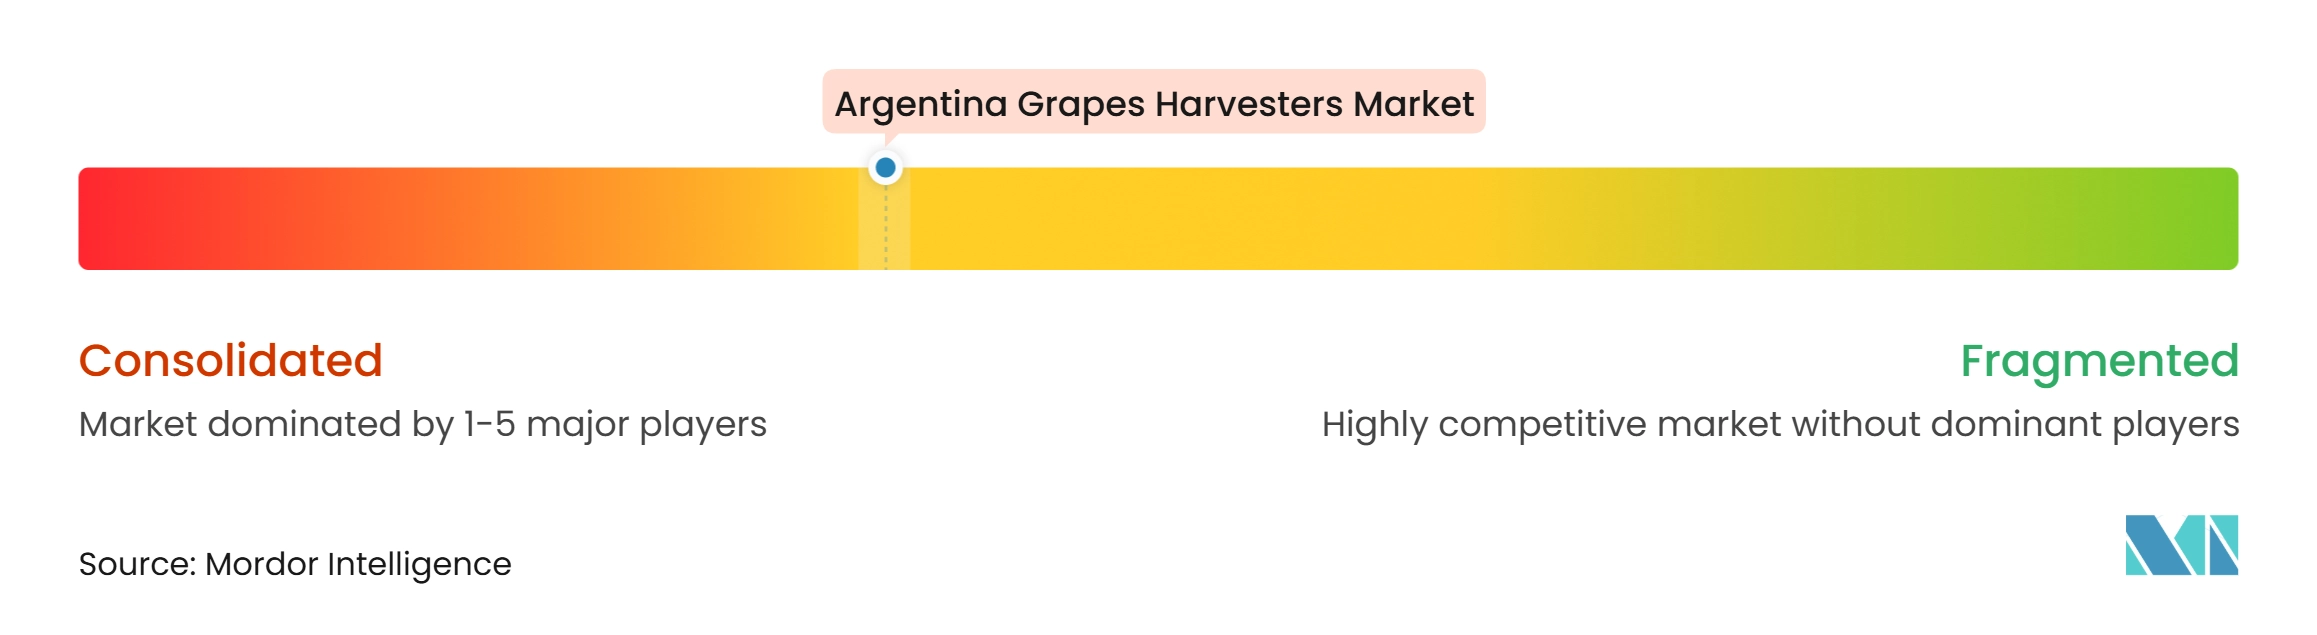
Der Markt für Traubenerntemaschinen in Argentinien blieb im Jahr 2025 mäßig konsolidiert, mit internationalen Weinbergsgerätherstellern und spezialisierten Händlern, die einen Markt bedienen, der stark in Mendoza und der breiteren Cuyo-Region konzentriert ist. CNH Industrial N.V. (CNH), durch New Holland Braud, Pellenc S.A.S. und SDF S.p.A., durch sein Grégoire-Portfolio, und ARNAUD FRÈRES CONSTRUCTION ALMA S.A. konkurrieren hauptsächlich im Bereich mechanisierter Weinbergsgeräte, während lokale Händler und Dienstleister den Zugang zu importierten Maschinen beeinflussen. Die Wettbewerbsteilung wird durch Argentiniens Weinbergsstruktur geprägt. Selbstfahrende Erntemaschinen zielen auf größere kommerzielle Weinberge mit ausreichenden Erntemengen ab, während gezogene Geräte eine investitionsärmere Option für kleinere Winzer und Lohnunternehmer bieten. Die Weinbergskonfiguration ist ebenfalls wichtig, da maschinenkompatible Espaldera-Systeme ein größeres Mechanisierungspotenzial bieten als traditionelle Parral-Weinberge, insbesondere in San Juan. Folglich hängt die Wettbewerbsfähigkeit der Lieferanten von der Maschineneignung, den Anschaffungskosten, der Ersatzteilverfügbarkeit und der Serviceabdeckung in den wichtigsten produzierenden Provinzen ab.
Grégoire und New Holland Braud behaupten eine starke Position bei hochkapazitiven und technologiegestützten Erntegeräten, während Pellenc seine Position durch das Angebot sowohl selbstfahrender als auch gezogener Lösungen gestärkt hat. Pellenc's GRAPES'LINE ist besonders relevant für Argentiniens fragmentierte Winzerbasis, da seine Anhängerkonfiguration mit einem vorhandenen Traktor betrieben werden kann, was den Kapitalbedarf für die Mechanisierung reduziert. Diese Positionierung ergänzt Lohnunternehmer- und Maschinengemeinschaftsmodelle, die die Geräteauslastung über mehrere Weinbergsblöcke hinweg verbessern können. New Holland Braud hingegen ist besser auf größere kommerzielle Betriebe ausgerichtet, wo eine höhere Maschinenauslastung die Investition in selbstfahrende Geräte unterstützen kann. Das Ergebnis ist ein Markt, in dem Lieferanten nicht nur auf der Grundlage der Ernteleistung konkurrieren, sondern auch auf der Fähigkeit, die Geräteökonomie mit Argentiniens sehr unterschiedlichen Weinbergsgrößen und -konfigurationen in Einklang zu bringen.
Die strategischen Aktivitäten auf dem Markt konzentrieren sich zunehmend auf die Verbesserung der Produktivität, die Reduzierung der Betreiberanforderungen und die Senkung der Hürden für die Mechanisierung. Im Jahr 2025 erweiterte New Holland seine Braud-Reihe mit der proportionalen Vari-Control-Nivellierung und führte eine zweijährige Werksgarantie für Braud-Traubenerntemaschinen und Spreizsystemtraktoren ein, was seine Proposition für kommerzielle Betreiber stärkt, die sich um Maschinenzuverlässigkeit und Eigentümerunterstützung sorgen. Pellenc's GRAPES'LINE bietet Active Guidance und eine Anhängerkonfiguration, was seine Positionierung gegenüber Winzern und Lohnunternehmern unterstützt, die eine investitionsärmere Erntlösung suchen. Diese Entwicklungen sind in Argentinien besonders relevant, da importierte Gerätekosten, Fremdwährungsrisiko und begrenzte spezialisierte Serviceabdeckung Kaufentscheidungen beeinflussen können. Lieferanten, die geeignete Maschinenkonfigurationen mit zuverlässigen Ersatzteilen, Technikerabdeckung und Lohnunternehmerzugang kombinieren, sind daher besser positioniert, um die Einführung über die größten Weinberge hinaus in Argentiniens fragmentierte Winzerbasis auszuweiten.
Marktführer der Traubenerntemaschinen-Branche in Argentinien
-
Pellenc (Pellenc S.A.S.)
-
New Holland Agriculture / Braud (CNH Industrial N.V.)
-
Grégoire (SDF S.p.A.)
-
Arnaud Frères SAS (ALMA)
-
Oxbo International Corporation (Oxbo)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Argentinien Traubenerntemaschinen Markt Unternehmen in diesem Bericht
- Pellenc S.A.S.
- CNH Industrial N.V.
- Grégoire S.A.S. (SDF S.p.A.)
- ERO GmbH
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- Établissements Bobard Jeune
- Préciculture (Exel Industries S.A.)
- SARL Grosjean René Viticole
- ARNAUD FRÈRES CONSTRUCTION ALMA S.A.
Neueste Industrielle Entwicklungen in Argentinien Traubenerntemaschinen Markt
- Mai 2026: New Holland nahm an der Sitevinitech 2026 zusammen mit seinem offiziellen Mendoza-Händler Agromaq Virdó teil und präsentierte die aktualisierte Braud 9070L Traubenerntemaschine. Die Maschine enthält Verbesserungen bei Motorkapazität, Getriebe, Führung und Telemetrie, einschließlich des IntelliView IV-Monitors und der FieldOps-Konnektivität. Die Entwicklung stärkt New Hollands Positionierung in Argentiniens zentralem Weinbaumarkt durch die Kombination von Erntegeräten mit digitalem Monitoring und händlerbasiertem Support.
- Januar 2026: New Holland berichtete, dass Catena Zapata seit 2011 Braud-Traubenerntemaschinen einsetzt, nachdem das Unternehmen zunächst auf spezialisierte Erntedienstleister angewiesen war. Die fortgesetzte Nutzung der mechanisierten Ernte durch die Weinkellerei demonstriert die Rolle des Übergangs vom Lohnunternehmer zum Geräteeigentümer bei etablierten argentinischen Weinkellereien und bietet eine lokale Referenz für die Einführung der mechanisierten Ernte.
- Februar 2025: Agrocosecha führte die Pellenc GRAPES'LINE-Reihe in Mendoza für die Ernte 2025 ein. Die gezogenen Maschinen wurden als investitionsärmere Alternative zu selbstfahrenden Erntemaschinen positioniert, wobei Pellenc angab, dass die Plattform eine Erntekapazität von bis zu 3.600 Litern bieten und Funktionen wie Reihenführung und selektive Sortierung einbeziehen kann.
Berichtsumfang für den Markt für Traubenerntemaschinen in Argentinien
Eine Traubenerntemaschine ist ein mechanisiertes Gerät, das in Weinbergen eingesetzt wird, um Trauben von Reben zu lösen und sie während der Ernte effizient zu sammeln, wodurch manuelle Arbeit reduziert und die Erntegeschwindigkeit erhöht wird. Der Bericht über den Markt für Traubenerntemaschinen in Argentinien ist segmentiert nach Erntemaschinentyp (selbstfahrend, gezogen oder geschleppt und traktormontiert), nach Betriebsart (manuelle Lenkung, assistiert oder präzisionsgeführt sowie autonom oder halbautomatisch), nach Antriebsquelle (Diesel, Hybrid und Elektro) und nach Weinbergsgröße (kleine Weinberge (unter 50 Hektar), mittlere Weinberge (51–200 Hektar) und große Weinberge (über 200 Hektar)). Die Marktprognosen werden in USD (Wert) angegeben.
Segmentierungsübersicht
| Selbstfahrende Traubenerntemaschinen |
| Gezogene/geschleppte Traubenerntemaschinen |
| Traktormontierte Traubenerntemaschinen |
| Manuelle Lenkung und Betrieb |
| Assistierter/präzisionsgeführter Betrieb |
| Autonomer und halbautonomer Betrieb |
| Dieselbetriebene Erntemaschinen |
| Hybriderntemaschinen |
| Elektroerntemaschinen |
| Kleine Weinberge unter 50 Hektar |
| Mittlere Weinberge 51 bis 200 Hektar |
| Große Weinberge über 200 Hektar |
| Nach Erntemaschinentyp | Selbstfahrende Traubenerntemaschinen |
| Gezogene/geschleppte Traubenerntemaschinen | |
| Traktormontierte Traubenerntemaschinen | |
| Nach Betriebsart | Manuelle Lenkung und Betrieb |
| Assistierter/präzisionsgeführter Betrieb | |
| Autonomer und halbautonomer Betrieb | |
| Nach Antriebsquelle | Dieselbetriebene Erntemaschinen |
| Hybriderntemaschinen | |
| Elektroerntemaschinen | |
| Nach Weinbergsgröße | Kleine Weinberge unter 50 Hektar |
| Mittlere Weinberge 51 bis 200 Hektar | |
| Große Weinberge über 200 Hektar |
Im Bericht beantwortete Schlüsselfragen
Was ist der Wert der Marktgröße für Traubenerntemaschinen in Argentinien im Jahr 2026?
Der Marktwert beträgt 13,31 Millionen USD im Jahr 2026 und wird voraussichtlich bis 2031 einen Wert von 18,98 Millionen USD erreichen, bei einer CAGR von 7,35 % zwischen 2026 und 2031.
Welcher Traubenerntemaschinen-Typ wächst in Argentinien am schnellsten?
Gezogene und geschleppte Traubenerntemaschinen werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,5 % wachsen.
Welche Provinz ist das wichtigste Nachfragezentrum für Traubenerntemaschinen?
Mendoza führte die Nachfrage an und entfiel im Jahr 2025 auf 71,7 % der argentinischen Weinbergsfläche, unterstützt durch das stärkste Händler- und Servicenetzwerk des Landes.
Warum gewinnen gezogene Traubenerntemaschinen in argentinischen Weinbergen an Bedeutung?
Sie senken die Eigentumsschwelle und können von Lohnunternehmern und Genossenschaften über mehrere Weinberge hinweg eingesetzt werden.