
Taille et part du marché des produits amniotiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.22 Milliards de dollars |
| Taille du Marché (2032) | 3.96 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.26 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits amniotiques par Mordor Intelligence
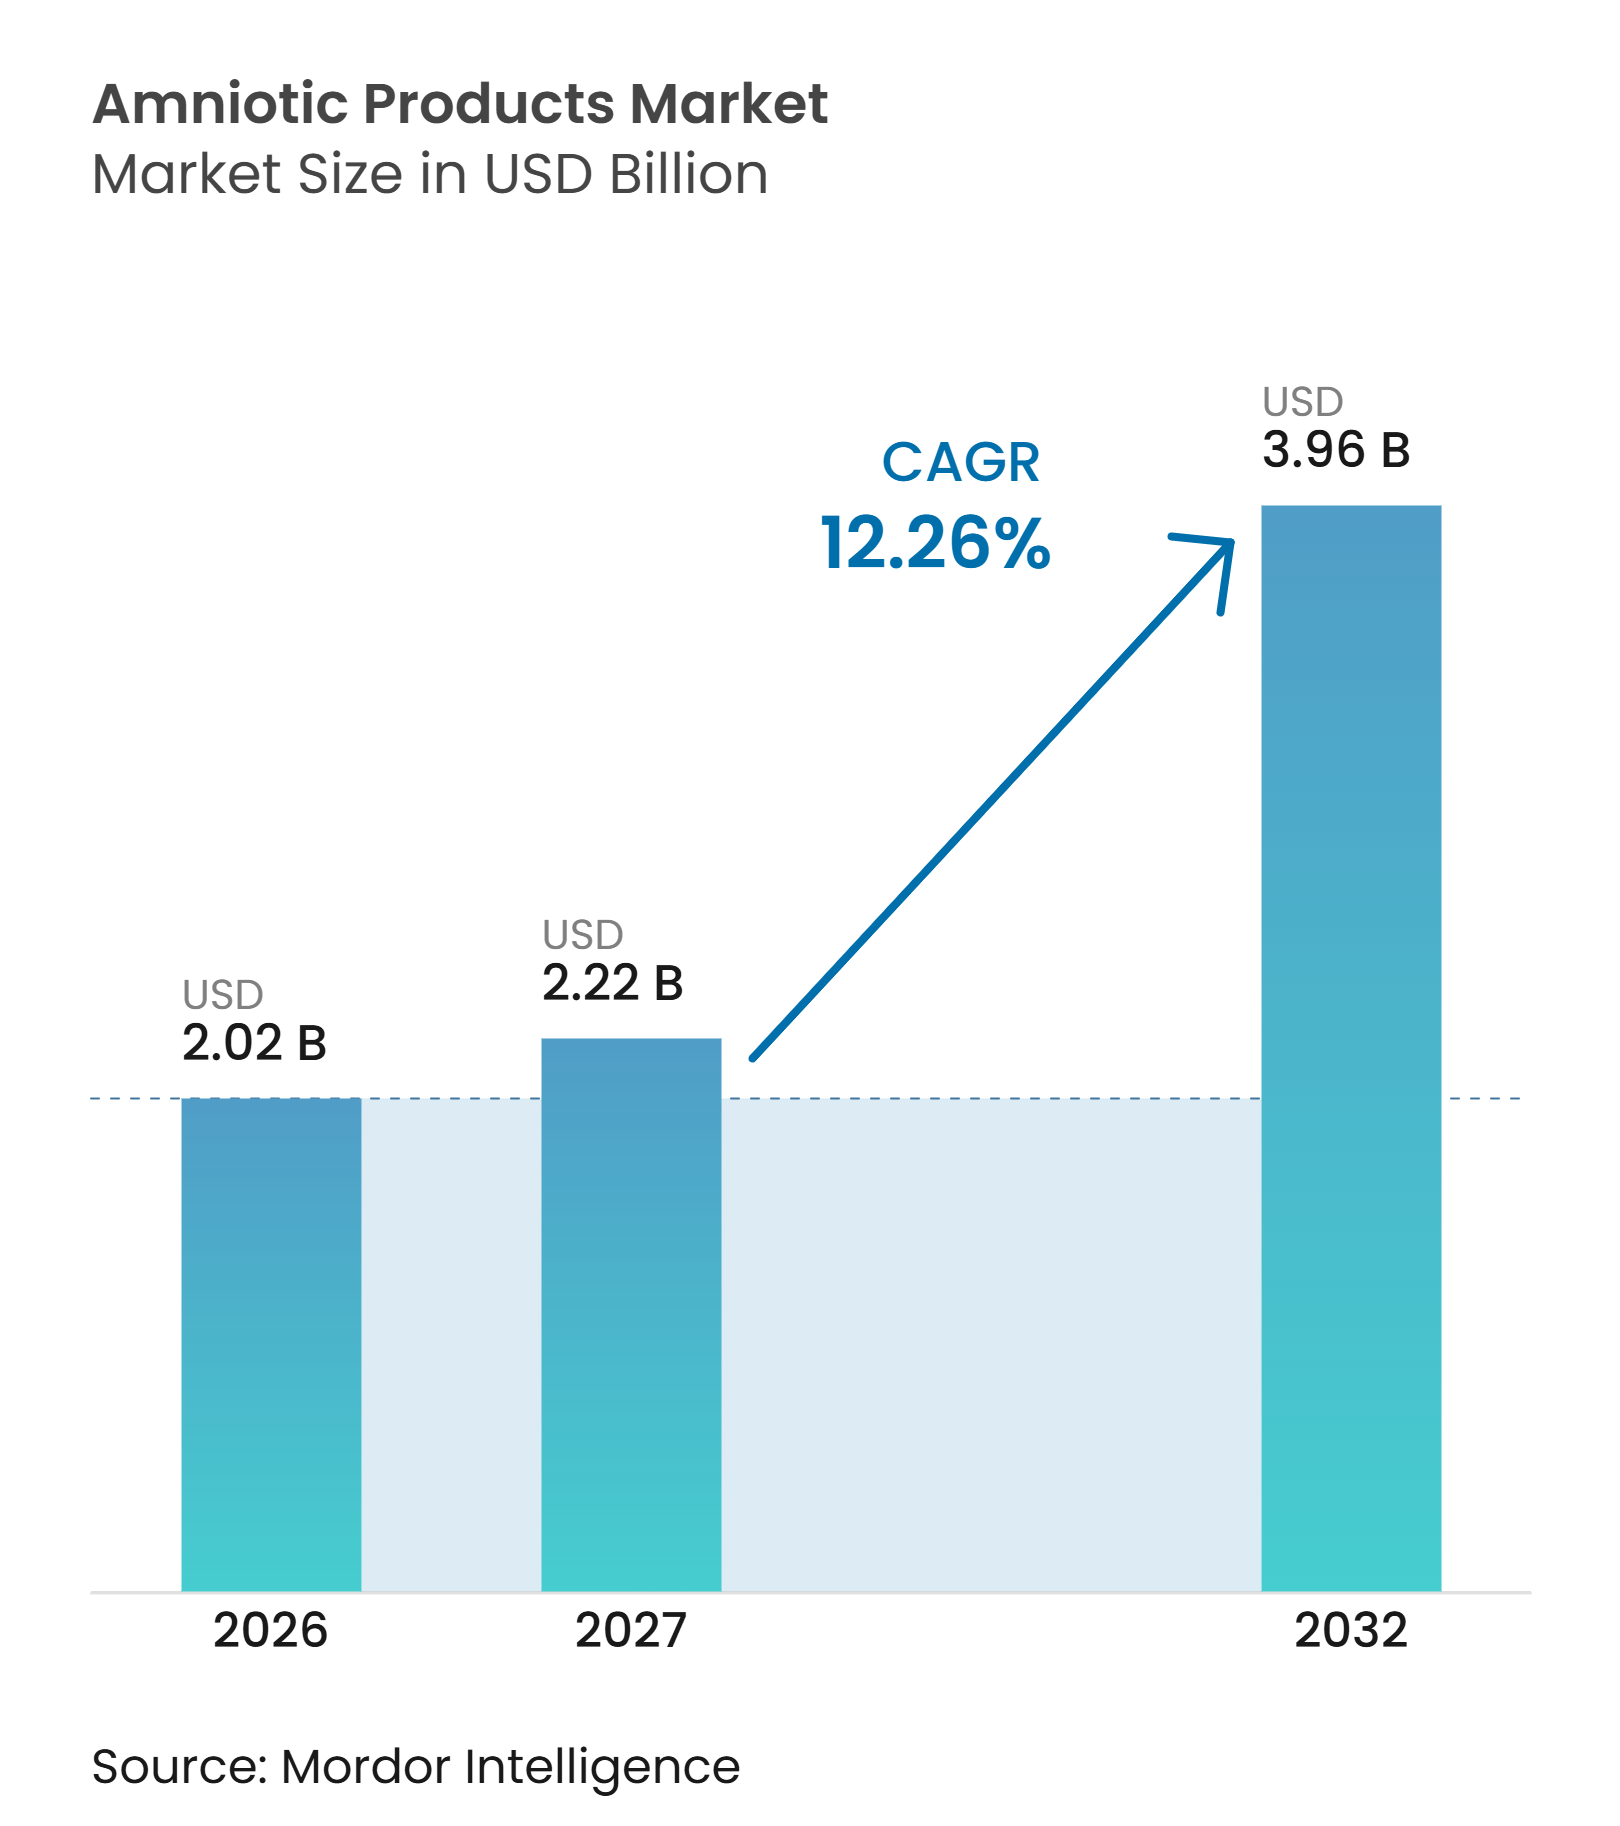
La taille du marché des produits amniotiques devrait augmenter de 2,02 milliards USD en 2026 à 2,22 milliards USD en 2027 et atteindre 3,96 milliards USD d'ici 2032, avec un CAGR de 12,26 % sur la période 2027-2032.
La demande est soutenue par les soins des plaies chroniques, l'ophtalmologie et la pratique orthopédique, où les cliniciens utilisent des produits biologiques dérivés de tissus pour favoriser la cicatrisation. L'atlas 2025 de la Fédération Internationale du Diabète a rapporté que plus de 828 millions d'adultes souffraient de diabète en 2024, créant une large base de patients ayant des besoins en matière de cicatrisation. La conservation à température ambiante élargit l'accès en réduisant la dépendance au stockage en chaîne du froid. Le marché des produits amniotiques évolue également sous l'effet des politiques de remboursement qui orientent les fabricants vers des preuves cliniques plus solides et un éventail plus large d'applications. Les entreprises disposant de données cliniques crédibles, de voies réglementaires pour leurs produits et d'un accès à la distribution sont mieux positionnées pour gérer cette évolution du marché des produits amniotiques.
Principaux enseignements du rapport
- Par type de produit, les membranes amniotiques détenaient 52,35 % de la part du marché des produits amniotiques en 2026, tandis que les suspensions amniotiques devraient croître à un CAGR de 13,23 % jusqu'en 2032.
- Par application, les soins des plaies représentaient 43,42 % du chiffre d'affaires en 2026, tandis que l'orthopédie et la médecine sportive devraient se développer à un CAGR de 14,26 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient une part de chiffre d'affaires de 46,32 % en 2026, tandis que les cliniques d'orthopédie et de médecine sportive devraient croître à un CAGR de 13,84 % jusqu'en 2032.
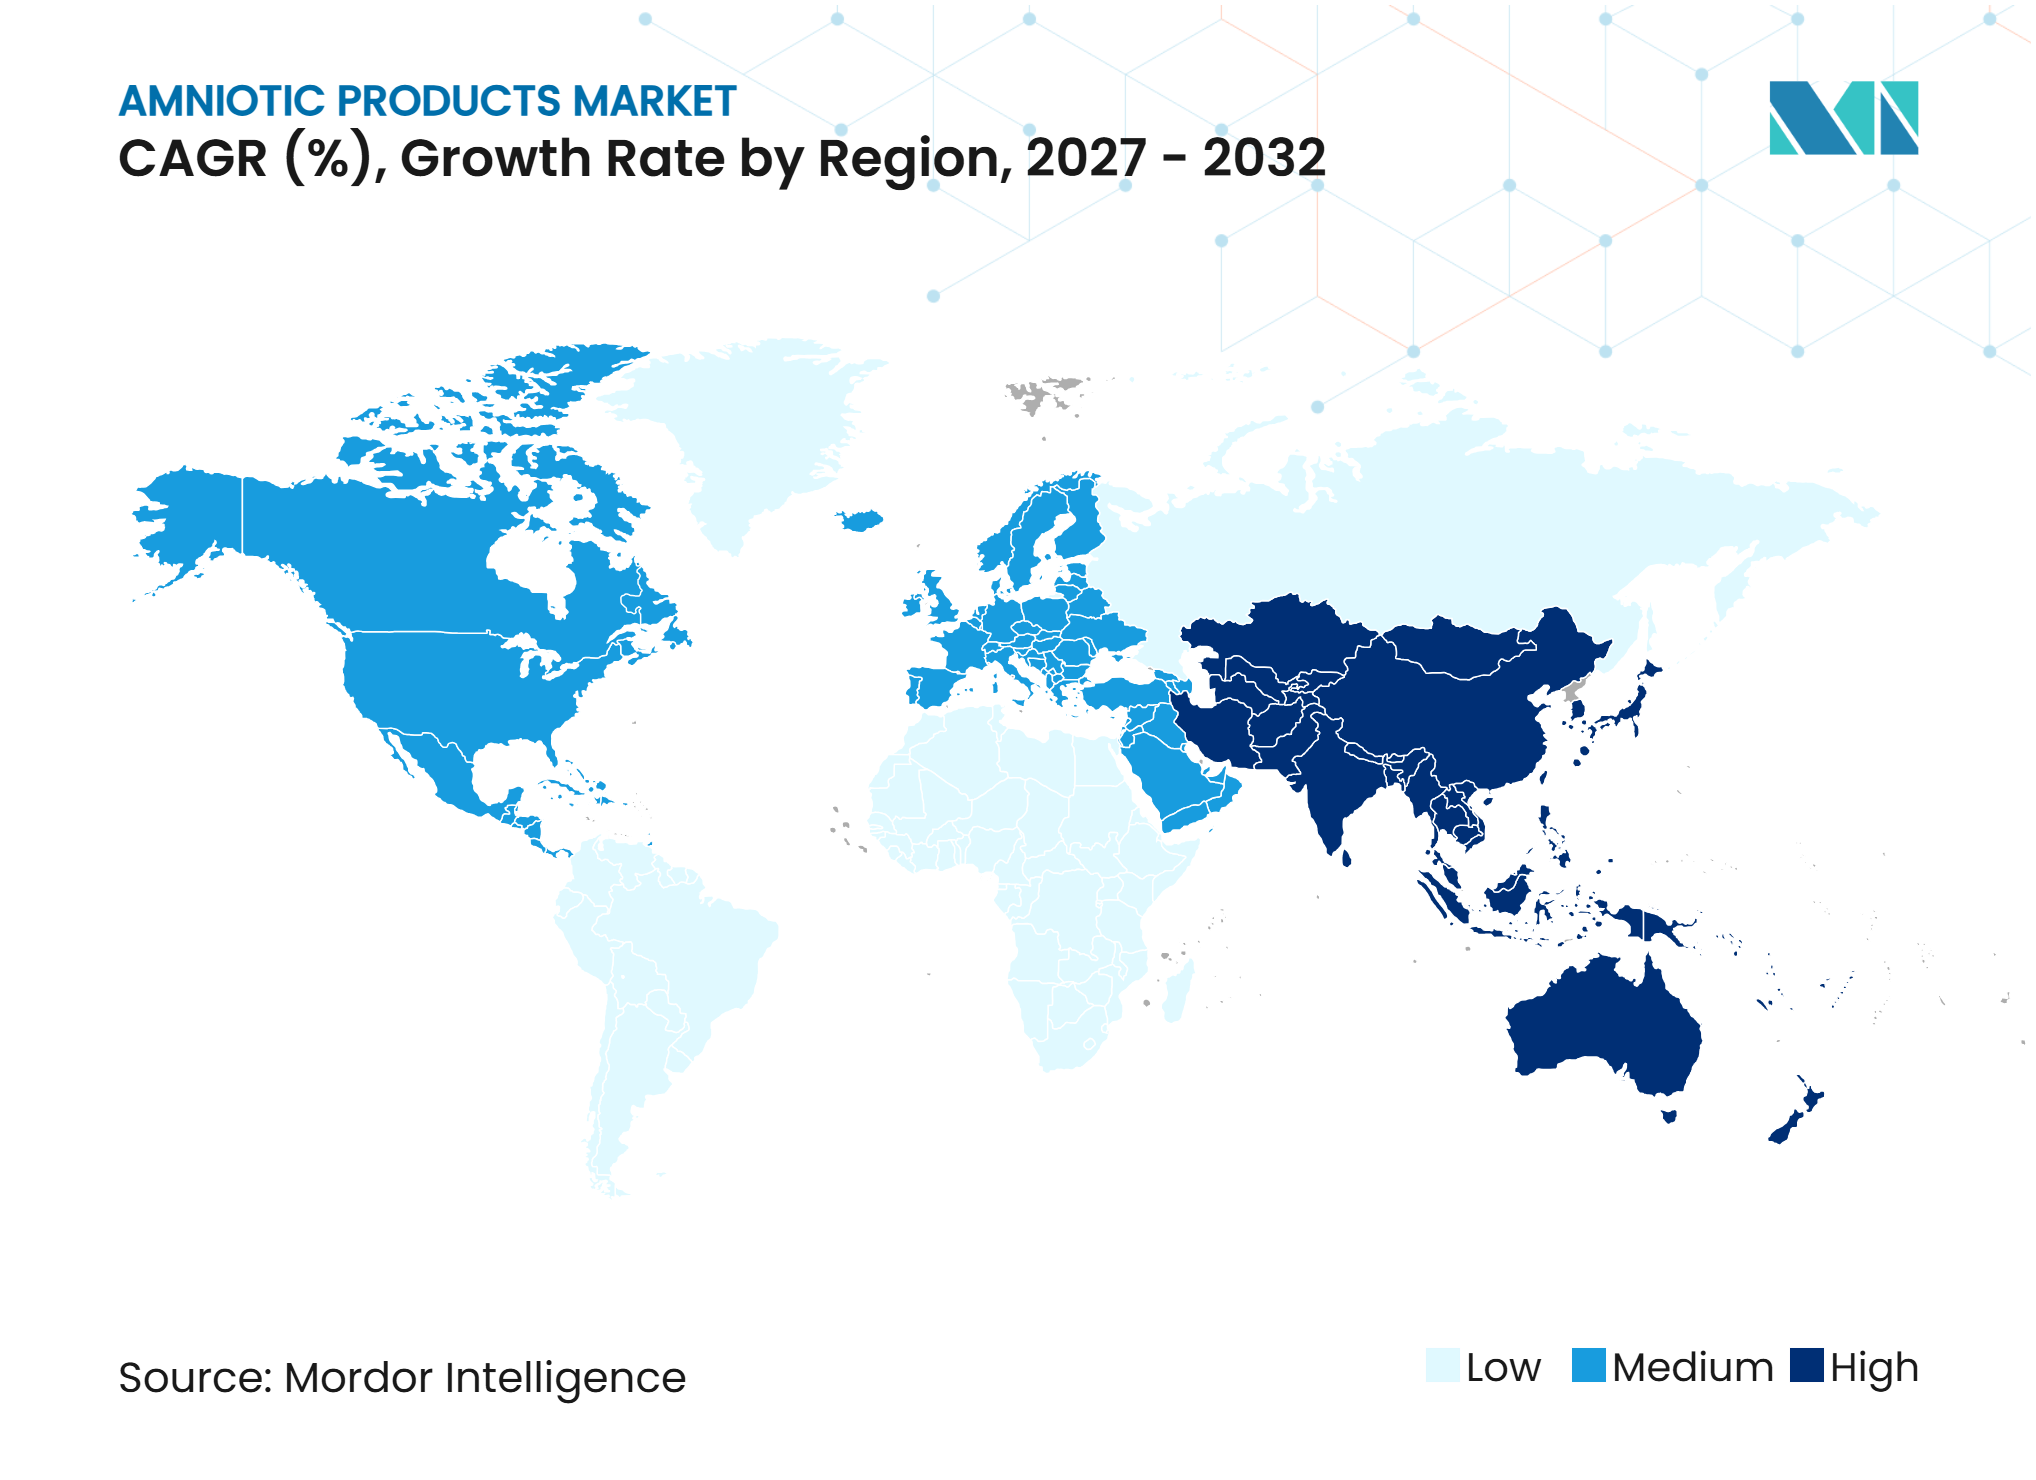
- Par géographie, l'Amérique du Nord représentait 47,52 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 15,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des plaies chroniques et des ulcères du pied diabétique | +2.8% | Mondial, concentré en Amérique du Nord, en Asie du Sud et de l'Est, et en MEA | Long terme (≥ 4 ans) |
| Adoption de la médecine régénérative | +2.3% | Amérique du Nord, Europe, cœur de l'APAC | Moyen terme (2-4 ans) |
| Augmentation des brûlures, des plaies traumatiques et des volumes chirurgicaux | +1.4% | APAC, MEA, Amérique du Sud, débordement vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Utilisation dans les procédures ophtalmiques et orthopédiques | +1.8% | Mondial, avec des gains précoces en Amérique du Nord, au Japon, en Corée du Sud et en Allemagne | Moyen terme (2-4 ans) |
| Conservation à température ambiante et économies de distribution | +1.2% | APAC, MEA, Amérique du Sud | Court terme (≤ 2 ans) |
| Demande de greffons multicouches et spécifiques à l'application | +1.1% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des plaies chroniques et des ulcères du pied diabétique
Le marché des produits amniotiques bénéficie d'une demande soutenue de la part des personnes diabétiques qui développent des ulcères difficiles à cicatriser. La Fédération Internationale du Diabète a rapporté que plus de 828 millions d'adultes vivaient avec le diabète dans le monde en 2024.[1] Le même ensemble de preuves indiquait que les ulcères du pied diabétique touchent 6,3 % des adultes diabétiques chaque année, avec des taux atteignant 13,0 % en Amérique du Nord. Ces cas nécessitent souvent un traitement allant au-delà des pansements standard lorsque la cicatrisation ne progresse pas. Un essai de phase 1 de 2026 a rapporté la sécurité et le potentiel de cicatrisation d'un gel d'allogreffe de membrane amniotique humaine lyophilisée pour les ulcères du pied diabétique.[2] Une revue systématique de 2025 a également conclu que la membrane amniotique humaine pouvait favoriser la fermeture des ulcères diabétiques et veineux des membres inférieurs plus efficacement que les soins standard seuls.
Adoption croissante de la médecine régénérative
La médecine régénérative fait évoluer les produits amniotiques de procédures isolées vers des parcours cliniques plus larges. Une revue de 2025 a décrit le rôle de la membrane amniotique en dermatologie, orthopédie et ophtalmologie, notamment ses propriétés de support, de facteurs de croissance, anti-inflammatoires et de matrice extracellulaire.[3] Cela favorise une approche plus fondée sur les preuves pour la sélection des produits au sein du marché des produits amniotiques. Les équipes d'achat hospitalières peuvent donc évaluer ces produits via des formulaires et des accords d'achat groupé, plutôt que de s'appuyer uniquement sur les commandes individuelles des médecins. Ce mode d'achat favorise les fabricants capables de documenter les résultats, les systèmes qualité et la fiabilité de l'approvisionnement. Il rend également l'accès hospitalier étendu plus important pour les entreprises cherchant à atteindre une certaine échelle sur le marché des produits amniotiques.
Utilisation croissante dans les procédures ophtalmiques et orthopédiques
L'ophtalmologie et l'orthopédie élargissent le rôle clinique des produits amniotiques au-delà des soins des plaies. Une analyse rétrospective de 2025 portant sur 144 yeux traités a rapporté une amélioration de la coloration cornéenne après l'utilisation d'une membrane amniotique décellularisée et déshydratée pour les maladies de la surface oculaire. L'étude a noté que les constructions multicouches nécessitaient 48 à 72 heures de pansement compressif pour la dissolution et l'effet régénérateur souhaité. Dans le cas d'une gonarthrose sévère, un essai randomisé de 2025 a constaté que les injections de tissu amniotique procuraient un soulagement de la douleur et une amélioration fonctionnelle comparables aux injections de corticostéroïdes à 6 semaines. Le groupe traité par amniotique a maintenu l'amélioration au-delà de cette période, tandis que le groupe corticostéroïdes a décliné. Cette durabilité pourrait soutenir l'adoption dans les pratiques de médecine sportive préoccupées par l'utilisation répétée de corticostéroïdes.
Amélioration de la conservation à température ambiante et des économies de distribution
Les formats à température ambiante peuvent aider le marché des produits amniotiques à atteindre les établissements ne disposant pas de stockage à très basse température. Un article de 2025 sur la membrane amniotique lyophilisée a rapporté que le matériau pouvait être conservé à température ambiante pendant de longues périodes tout en conservant des caractéristiques structurelles comparables à celles du tissu frais. Cela peut simplifier les achats pour les hôpitaux et les sites chirurgicaux qui ne disposent pas d'infrastructures de congélation spécialisées. Cela peut également réduire les obstacles à la distribution en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. La Chine a publié la norme T/CIET 1377-2025, une spécification technique pour la membrane amniotique biologique à l'état humide utilisée en ophtalmologie. Des normes de fabrication plus élevées peuvent soutenir un développement de produits plus cohérent et une adoption clinique accrue sur le marché des produits amniotiques.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des produits, du traitement et de la conservation | -2.2% | Mondial, plus prononcé en APAC et en Amérique du Sud | Long terme (≥ 4 ans) |
| Incertitude réglementaire et en matière de remboursement | -2.4% | Amérique du Nord, débordement vers l'Europe | Moyen terme (2-4 ans) |
| Disponibilité des tissus donneurs et déséquilibre géographique de la collecte | -1.3% | MEA, Amérique du Sud, reste de l'APAC | Long terme (≥ 4 ans) |
| Variabilité de la puissance des produits et comparabilité limitée des preuves cliniques | -1.1% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incertitude réglementaire et en matière de remboursement
La réforme du remboursement Medicare de 2026 constitue un défi direct pour les produits de soins des plaies sur le marché des produits amniotiques. Le CMS a remplacé l'approche ASP-plus-6 % par un taux unifié de 127,14 USD par cm² pour les produits substituts cutanés. Organogenesis a rapporté que l'incertitude des cliniciens et les changements de comportement d'achat consécutifs à la réforme ont contribué à une baisse significative du chiffre d'affaires d'une année sur l'autre au premier trimestre 2026. Le CMS a retiré sa proposition de fin 2025 visant à limiter la couverture à 18 produits substituts cutanés, mais le contrôle des pratiques de facturation demeure. Les exigences de bonnes pratiques de traitement des tissus de la FDA et l'accréditation de l'American Association of Tissue Banks ajoutent des contraintes opérationnelles pour les fabricants de plus petite taille.
Coûts élevés des produits, du traitement et de la conservation
Les produits amniotiques nécessitent l'approvisionnement en tissus, le traitement, la conservation, le conditionnement et la validation de la stérilité avant utilisation clinique. Ces étapes créent une base de coûts qui peut limiter l'accès dans les systèmes de santé sensibles aux prix. Les hôpitaux des marchés émergents peuvent choisir des alternatives synthétiques moins coûteuses lorsque le remboursement ne prend pas en charge les produits amniotiques. Cela restreint l'utilisation en dehors des centres spécialisés dans les plaies et des environnements chirurgicaux à fort volume. La charge est plus importante pour les suspensions injectables qui nécessitent un développement clinique approfondi. Organogenesis a indiqué que son programme ReNu comprenait des essais de phase 3 avec 594 participants répartis en 2 études et que les frais de demande de licence biologique auprès de la FDA s'élevaient à 4,682 millions USD en 2025.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
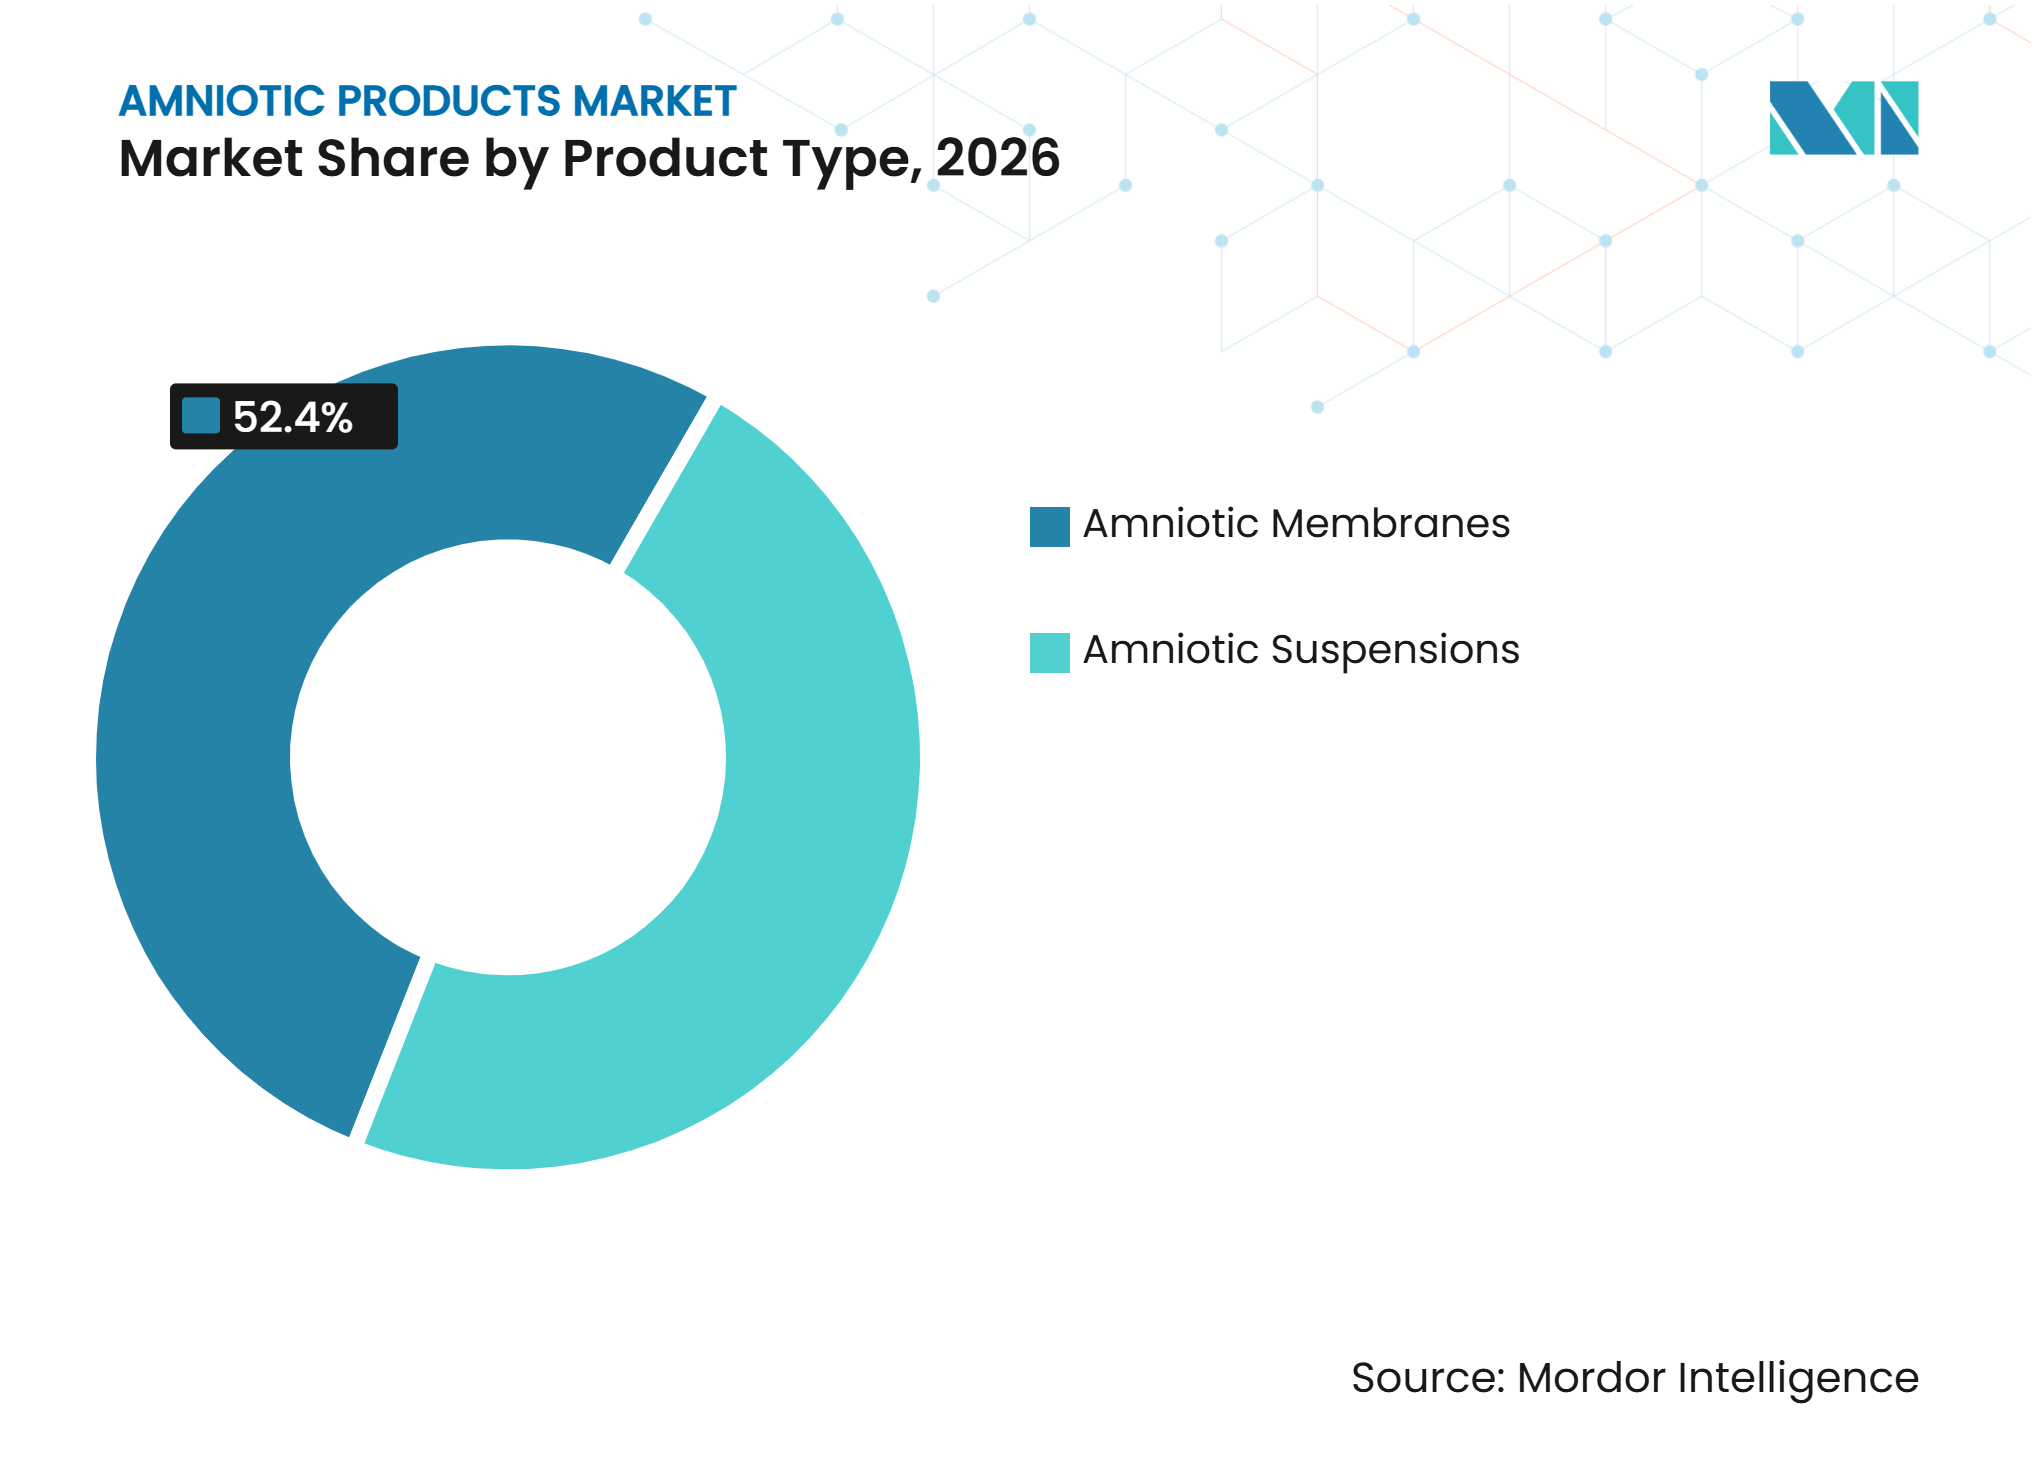
les membranes conservent leur volume tandis que les suspensions étendent l'utilisation injectableLes membranes amniotiques détenaient 52,35 % de la part du marché des produits amniotiques en 2026, soutenues par leur utilisation établie dans les soins des plaies, oculaires et chirurgicaux. Les membranes cryoconservées ont historiquement été proposées à un prix premium car leur traitement préserve les cellules viables et les facteurs de croissance. Les membranes déshydratées offrent une durée de conservation plus longue et un stockage à température ambiante, ce qui convient aux cabinets médicaux et aux sites soumis à des contraintes de chaîne du froid.
Les suspensions devraient croître à un CAGR de 13,23 % jusqu'en 2032, soit le taux le plus rapide par type de produit sur le marché des produits amniotiques. L'administration injectable permet aux cliniciens en orthopédie et en médecine sportive d'utiliser le produit sans les étapes de mise en place requises pour les greffons membranaires. Une étude de phase 3 de ReNu, commanditée par Organogenesis et achevée en novembre 2025, a enrôlé 594 participants et évalué la sécurité dans la gonarthrose.


Par application :
les soins des plaies maintiennent le volume tandis que l'orthopédie prend de l'élanLes soins des plaies représentaient 43,42 % du chiffre d'affaires en 2026, ce qui en fait la plus grande application. Les ulcères diabétiques et veineux chroniques continuent de soutenir le besoin clinique de produits biologiques de cicatrisation sur le marché des produits amniotiques. L'ophtalmologie reste une application spécialisée importante car la membrane amniotique est un support biologique largement disponible pour la transplantation de cellules souches limbiques.
L'orthopédie et la médecine sportive devraient croître à un CAGR de 14,26 % jusqu'en 2032, soit le taux d'application le plus rapide sur le marché des produits amniotiques. La prévalence de l'arthrose et les préoccupations concernant les injections répétées de corticostéroïdes soutiennent l'intérêt pour les allogreffes de suspension amniotique. L'argumentaire clinique repose sur la sécurité, la fonction et la durabilité plutôt que sur la seule commodité.
Par utilisateur final :
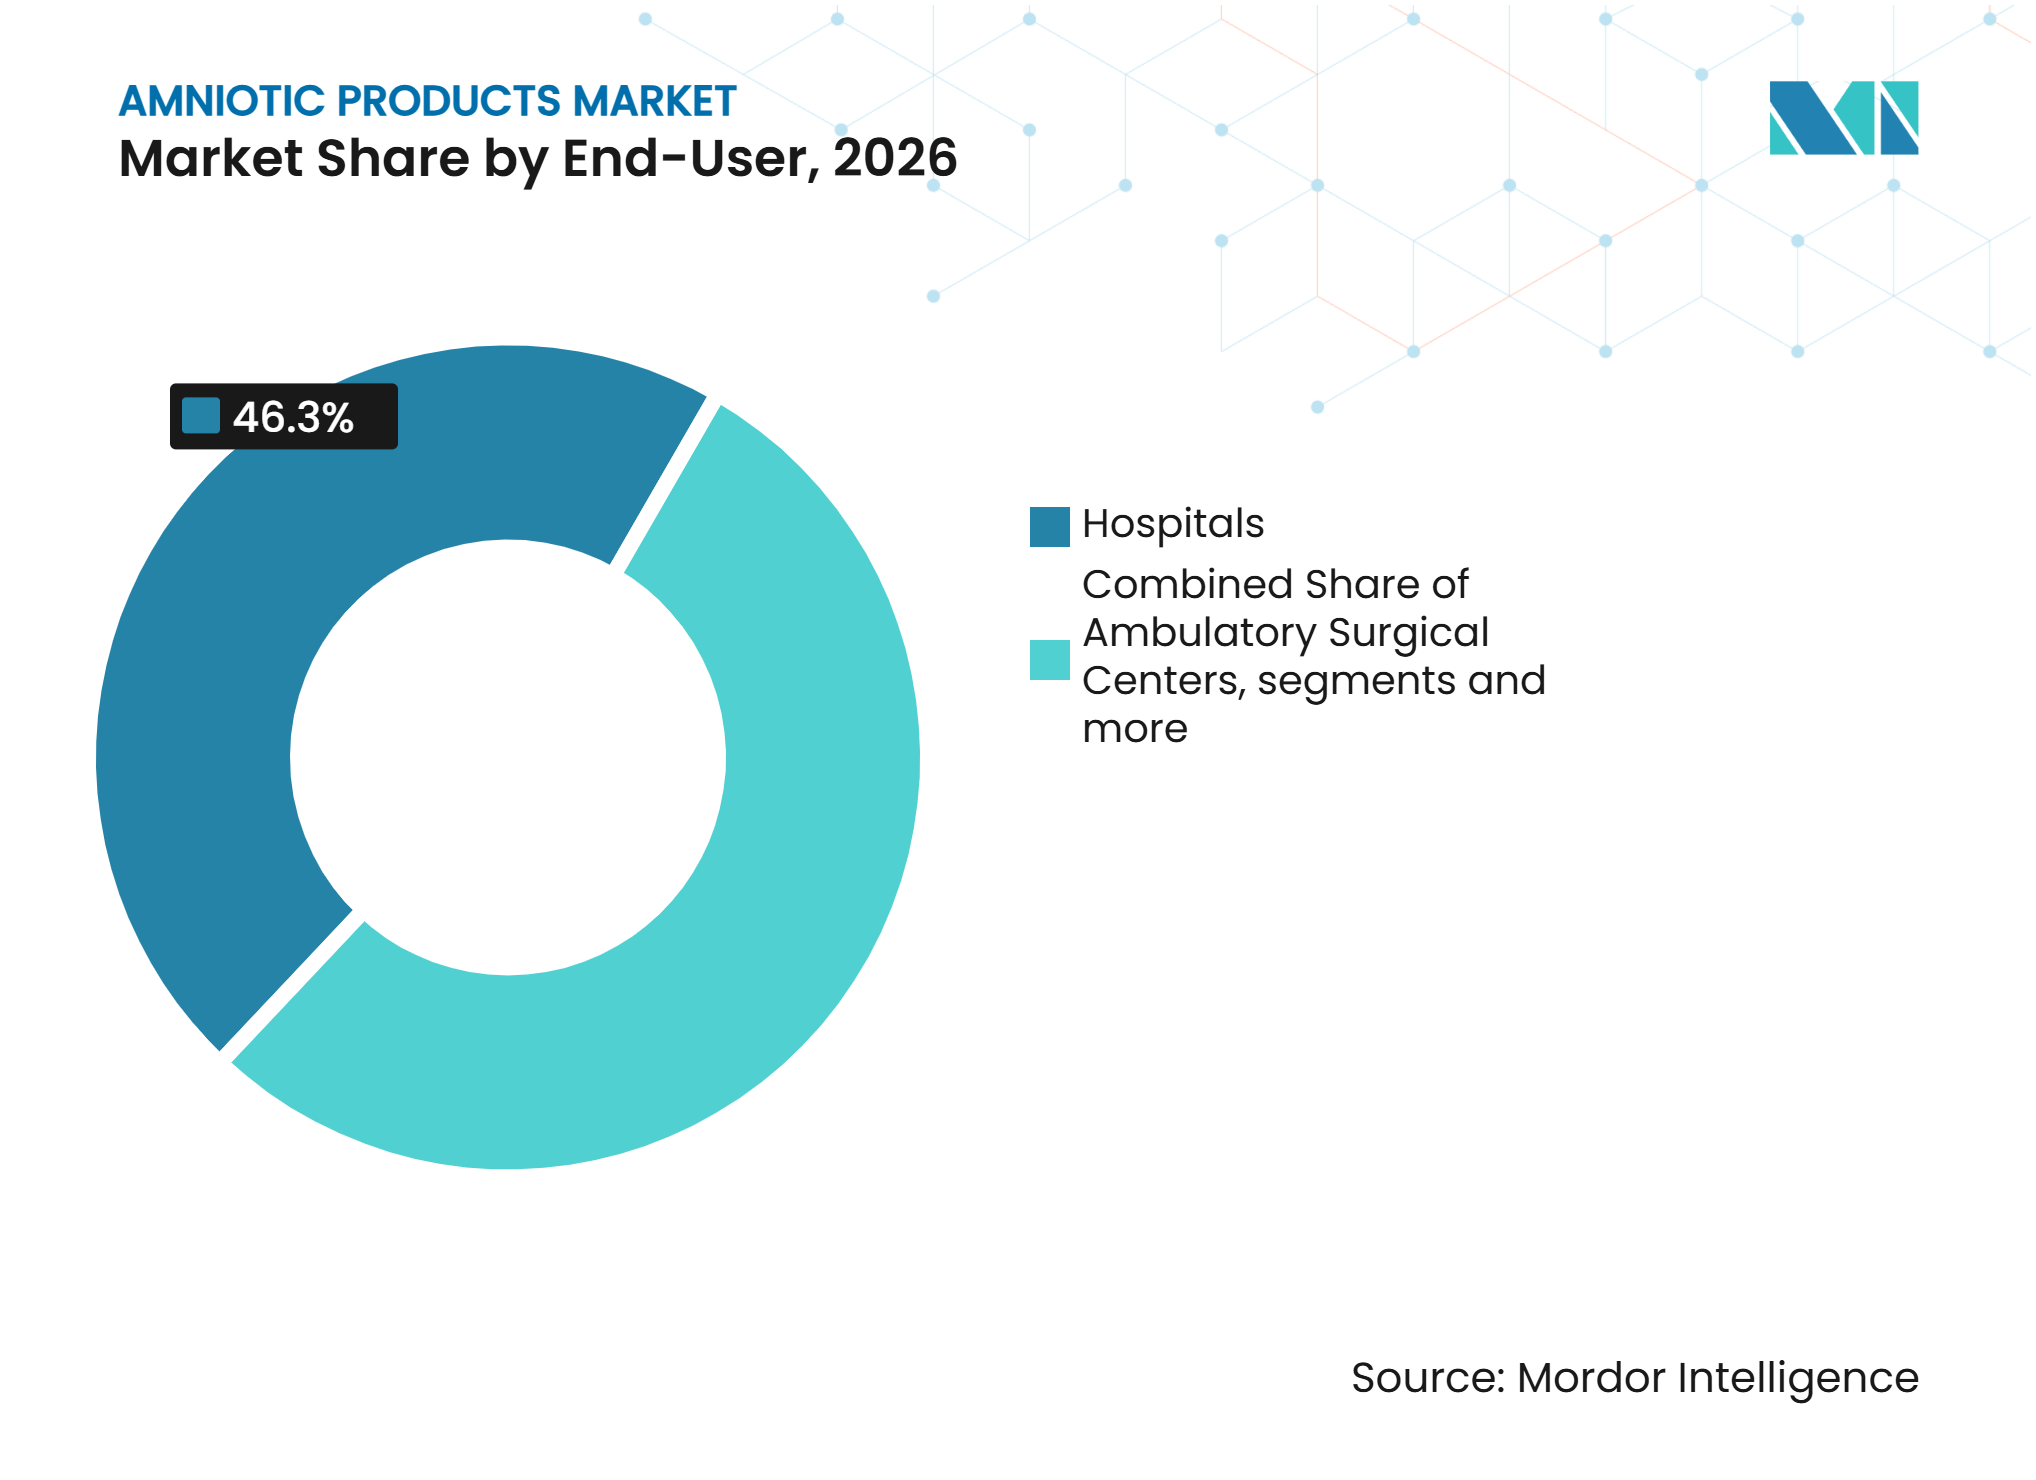
les hôpitaux en tête tandis que les cliniques spécialisées se développentLes hôpitaux détenaient une part de chiffre d'affaires de 46,32 % en 2026, car les soins complexes des plaies, le traitement des brûlures et la reconstruction chirurgicale restent concentrés dans les établissements tertiaires. Les systèmes hospitaliers peuvent également utiliser des processus de formulaire pour standardiser la sélection des produits entre les cliniciens et les sites de soins. Les fabricants qui obtiennent des contrats institutionnels peuvent bénéficier de volumes plus prévisibles lors des changements de remboursement. Cette structure favorise les fournisseurs établis disposant d'une documentation qualité, de preuves cliniques et d'une exécution fiable.
Les cliniques d'orthopédie et de médecine sportive devraient se développer à un CAGR de 13,84 % jusqu'en 2032. L'essor des injections de suspension soutient ce mouvement vers les soins ambulatoires sur le marché des produits amniotiques. Les cliniciens peuvent administrer des injections sous guidage échographique sans l'infrastructure d'établissement nécessaire à la mise en place chirurgicale de membranes. Les centres chirurgicaux ambulatoires accueillent également davantage de procédures orthopédiques et ophtalmiques à mesure que la prise en charge ambulatoire se développe.


Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait une part de chiffre d'affaires de 47,52 % en 2026, soutenue par les voies de remboursement et une concentration de sites spécialisés dans les soins des plaies, l'orthopédie et l'ophtalmologie. Les États-Unis disposent d'une base de fournisseurs mature comprenant MIMEDX Group, Organogenesis Holdings, BioTissue Holdings et TissueTech. Cette concentration soutient la génération de preuves cliniques et une distribution établie. La réforme du CMS de janvier 2026 a perturbé les décisions d'achat dans les soins des plaies. Les fabricants réagissent en accordant une attention accrue aux utilisations orthopédiques et ophtalmiques qui relèvent de cadres de couverture différents.
Europe et Asie-Pacifique
L'Europe est la deuxième zone régionale en termes de taille, avec l'Allemagne, le Royaume-Uni et la France comme moteurs de la demande. Le cadre d'assurance statutaire allemand a été relativement réceptif aux pansements biologiques pour les soins des plaies chroniques. L'Asie-Pacifique est la région à la croissance la plus rapide, avec un chiffre d'affaires régional projeté pour progresser à un CAGR de 15,33 % jusqu'en 2032. Le vieillissement de la population, les investissements dans les soins de santé et le développement de la fabrication nationale contribuent à la croissance du marché des produits amniotiques. Le Japon est un marché Asie-Pacifique commercialement important car il dispose d'une désignation de dispositif médical de classe IV pour les allogreffes amniotiques. Les restrictions chinoises à l'importation de produits de tissu amniotique étrangers encouragent les fabricants locaux à développer leur capacité de production. La Chine a également publié la norme T/CIET 1377-2025 pour la membrane amniotique biologique ophtalmique à l'état humide.
Moyen-Orient et Afrique et Amérique du Sud
Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud restent des zones de chiffre d'affaires plus modestes, mais les brûlures et les investissements dans les soins de santé soutiennent la demande. Les produits stables à température ambiante sont mieux adaptés à ces régions car ils réduisent la dépendance à la chaîne du froid.
Paysage concurrentiel
Concentration du Marché
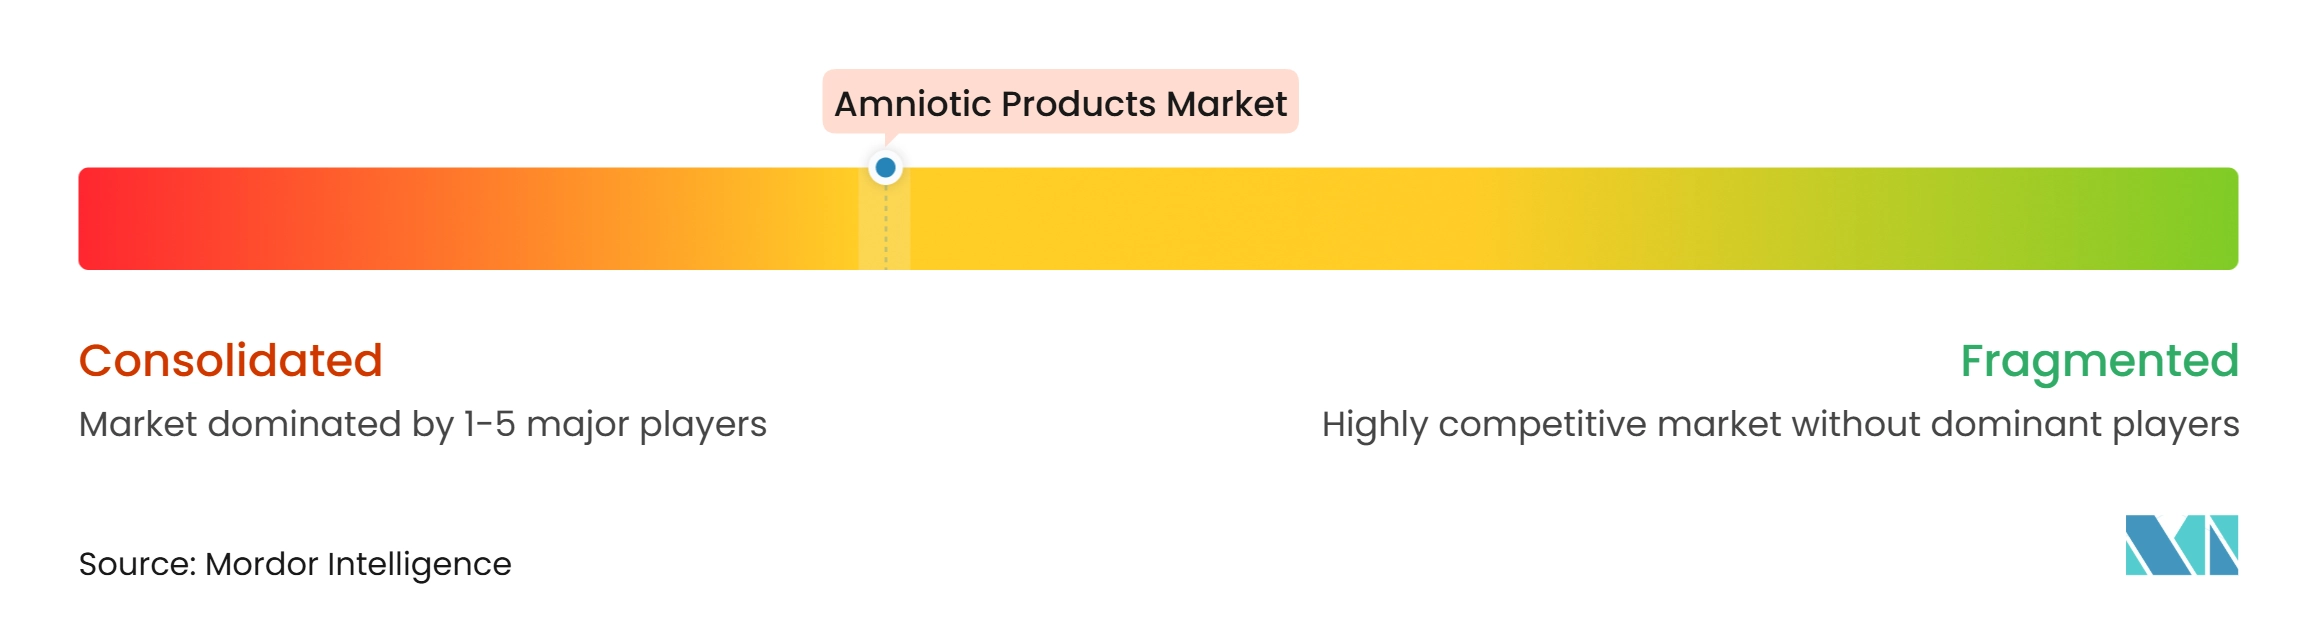
Le marché des produits amniotiques est modérément concentré, les entreprises se faisant concurrence par l'étendue de leur portefeuille, leurs preuves cliniques, leurs avancées réglementaires et leur expertise applicative ciblée. MIMEDX a rapporté qu'une évaluation de l'Agence pour la recherche et la qualité des soins de santé avait identifié EPIFIX comme ayant le plus grand nombre d'essais contrôlés randomisés et le biais global d'étude le plus faible parmi les substituts cutanés évalués. Cette base de preuves peut influencer les décisions des payeurs et les formulaires hospitaliers. Organogenesis poursuit une demande de licence biologique progressive pour ReNu en 2026, ce qui pourrait distinguer son produit de suspension des concurrents relevant de la section 361 HCT/P.
BioTissue Holdings a finalisé la cession de son activité chirurgicale et de soins des plaies à BioStem Technologies en janvier 2026, incluant les gammes de produits Neox et Clarix. L'entreprise a conservé les responsabilités de fabrication et a recentré son activité commerciale sur les thérapies oculaires interventionnelles. En juin 2026, BioTissue a reçu l'autorisation FDA 510(k) pour Catalyze, un pansement particulaire résorbable dérivé de la membrane amniotique humaine et de la matrice extracellulaire du cordon ombilical. Ces actions témoignent d'une orientation vers la spécialisation applicative et le développement de produits réglementés.
Des entreprises plus petites telles que Lucina BioSciences, Merakris Therapeutics, StimLabs, NuVision Biotherapies et Surgenex se font concurrence grâce à des produits spécifiques à l'application et un déploiement clinique rapide. Integra LifeSciences se distingue par sa gamme AmnioExcel et ses canaux de distribution chirurgicale établis. Le secteur des produits amniotiques continue de récompenser les fournisseurs capables d'étayer leurs allégations par des preuves cliniques cohérentes. Les entreprises disposant d'autorisations 510(k) ou de demandes de licence biologique pourraient être plus résilientes à mesure que le cadre HCT/P évolue. Le marché des produits amniotiques laisse également de la place aux fournisseurs spécialisés dans les injections pour l'arthrose de la hanche, les soins des brûlures pédiatriques et les produits ophtalmiques multicouches.
Leaders du secteur des produits amniotiques
-
MIMEDX Group, Inc.
-
Smith+Nephew plc
-
Organogenesis Holdings Inc.
-
Integra LifeSciences Holdings Corporation
-
Stryker Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Produits Amniotiques Entreprises couvertes dans ce rapport
- Amnio Technology
- Applied Biologics LLC
- BioTissue Holdings, Inc.
- Celularity Inc.
- Corza Medical
- Integra LifeSciences
- LifeCell International
- Lucina BioSciences, LLC
- Merakris Therapeutics, Inc.
- MIMEDX Group, Inc.
- Next Biosciences
- NuVision Biotherapies Ltd.
- Organogenesis
- Skye Biologics
- Smith+Nephew plc
- StimLabs LLC
- Stryker
- Surgenex LLC
- TissueTech, Inc.
- VIVEX Biologics
Développements industriels récents dans Marché des Produits Amniotiques
- Juin 2026 : BioTissue Holdings a reçu l'autorisation FDA 510(k) (K253204) pour Catalyze, un pansement particulaire résorbable dérivé de la membrane amniotique humaine et de la matrice extracellulaire (ECM) du cordon ombilical. Le produit cible la prise en charge des plaies aiguës et chroniques en milieu clinique et élargit le portefeuille de BioTissue en tant que partenaire de fabrication de BioStem Technologies à la suite de la cession d'activité de janvier 2026.
- Janvier 2026 : BioTissue Holdings a finalisé la cession de son activité chirurgicale et de soins des plaies à BioStem Technologies, incluant les droits exclusifs sur les gammes de produits amniotiques Neox et Clarix. L'équipe de vente chirurgicale de BioTissue a rejoint BioStem, tandis que BioTissue a conservé les responsabilités de fabrication et a réorienté sa stratégie commerciale vers les thérapies oculaires interventionnelles.
- Janvier 2026 : Le CMS a mis en place un taux de remboursement unifié et forfaitaire de 127,14 USD par cm² pour les produits substituts cutanés dans le cadre de Medicare, remplaçant le précédent cadre ASP-plus-6 %. Ce changement a été motivé par la hausse des dépenses Medicare consacrées aux substituts cutanés, passées de 500 millions USD en 2020 à 15 milliards USD en 2025, impactant significativement les trajectoires de chiffre d'affaires des fabricants de produits amniotiques orientés vers les soins des plaies, notamment MIMEDX et Organogenesis, en 2026.
Périmètre du rapport mondial sur le marché des produits amniotiques
Selon le périmètre du rapport, le marché des produits amniotiques désigne le segment mondial des soins de santé axé sur les produits médicaux dérivés des membranes amniotiques, du liquide amniotique et des tissus. Ces produits sont largement utilisés dans la cicatrisation des plaies, l'ophtalmologie, l'orthopédie et la médecine régénérative, en tirant parti des propriétés naturelles anti-inflammatoires, anti-cicatricielles et promotrices de croissance du tissu amniotique.
Le marché des produits amniotiques est segmenté par type de produit, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en membranes amniotiques et suspensions amniotiques. Le segment des membranes amniotiques est lui-même segmenté en membranes cryoconservées et membranes déshydratées. Par application, le marché est segmenté en soins des plaies, ophtalmologie, orthopédie et médecine sportive, et autres applications. Par utilisateur final, le marché est segmenté en hôpitaux, centres chirurgicaux ambulatoires, cliniques d'ophtalmologie et hôpitaux ophtalmologiques, cliniques d'orthopédie et de médecine sportive, et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Membranes amniotiques | Membranes cryoconservées |
| Membranes déshydratées | |
| Suspensions amniotiques |
| Soins des plaies |
| Ophtalmologie |
| Orthopédie et médecine sportive |
| Autres applications |
| Hôpitaux |
| Centres chirurgicaux ambulatoires |
| Cliniques d'ophtalmologie et hôpitaux ophtalmologiques |
| Cliniques d'orthopédie et de médecine sportive |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Membranes amniotiques | Membranes cryoconservées |
| Membranes déshydratées | ||
| Suspensions amniotiques | ||
| Par application | Soins des plaies | |
| Ophtalmologie | ||
| Orthopédie et médecine sportive | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux | |
| Centres chirurgicaux ambulatoires | ||
| Cliniques d'ophtalmologie et hôpitaux ophtalmologiques | ||
| Cliniques d'orthopédie et de médecine sportive | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui soutiennent la demande sur le marché des produits amniotiques ?
Les plaies chroniques, les ulcères du pied diabétique, les procédures ophtalmiques et les soins orthopédiques soutiennent la demande. La valeur du marché devrait croître de 2,02 milliards USD en 2026 à 2,22 milliards USD en 2027 et atteindre 3,96 milliards USD d'ici 2032, avec un CAGR de 12,26 % de 2027 à 2032.
Quel type de produit amniotique connaît la croissance la plus rapide ?
Les suspensions amniotiques devraient croître à un CAGR de 13,23 % jusqu'en 2032, car les formats injectables s'adaptent aux pratiques d'orthopédie et de médecine sportive.
Quelle est la plus grande application des produits amniotiques ?
Les soins des plaies constituaient la plus grande application en 2026 avec une part de chiffre d'affaires de 43,42 %, soutenue par la nécessité de gérer les ulcères chroniques.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait croître à un CAGR de 15,33 % jusqu'en 2032, soutenue par les investissements dans les soins de santé, le vieillissement des populations et le développement de la fabrication.