
Marktgröße und Marktanteil für Amnionprodukte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.22 Milliarden US-Dollar |
| Marktgröße (2032) | 3.96 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.26 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Amnionprodukte von Mordor Intelligence
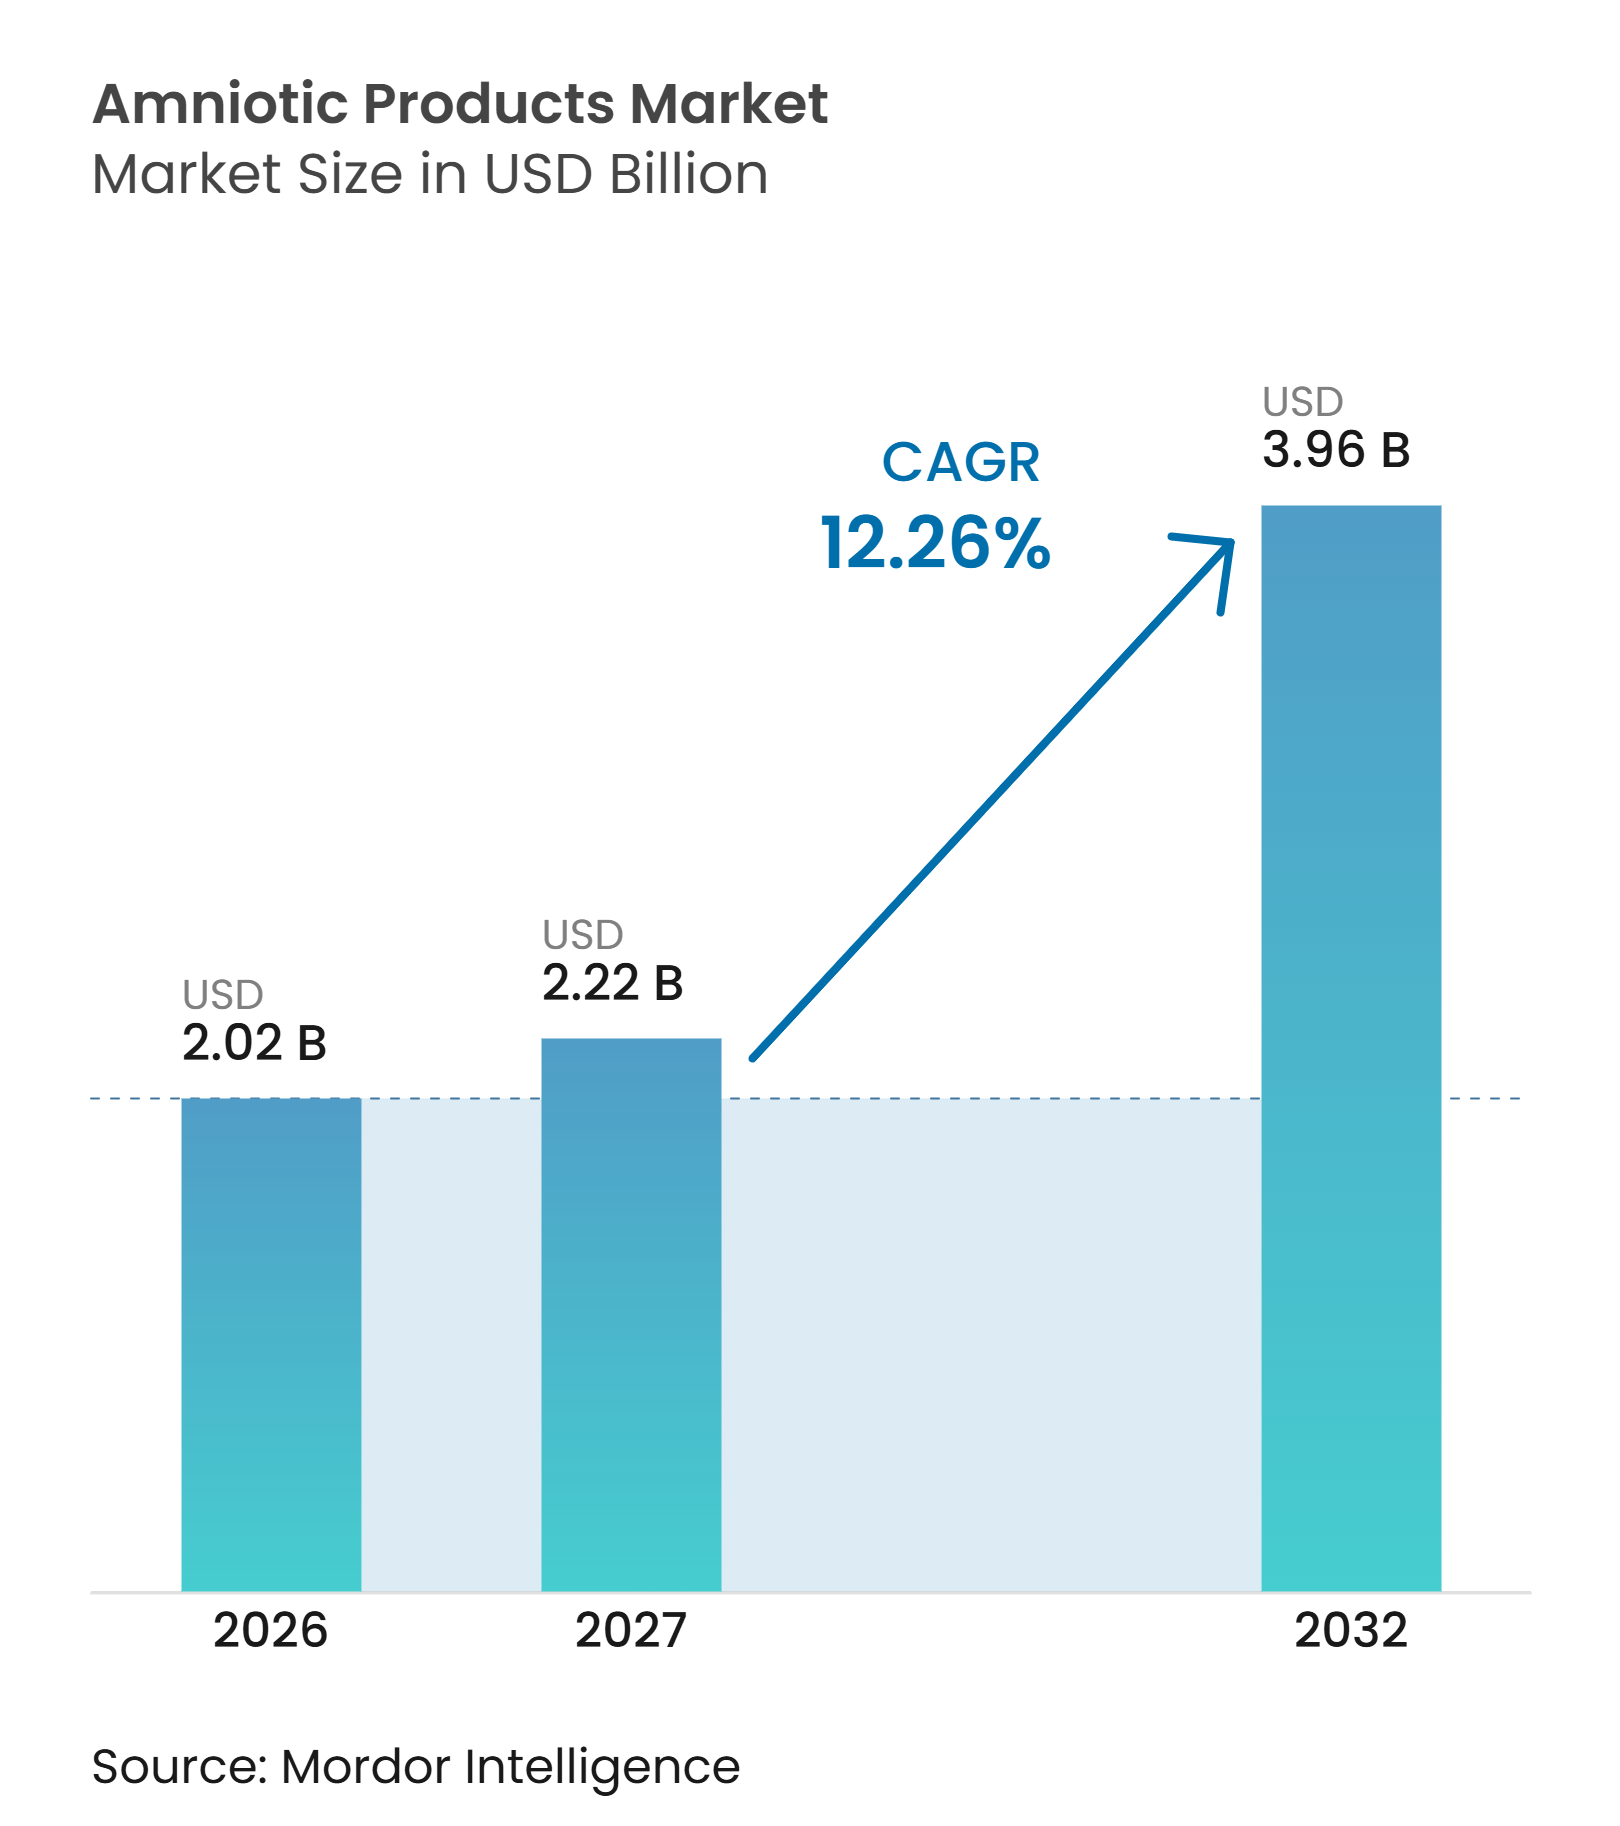
Die Marktgröße für Amnionprodukte wird voraussichtlich von 2,02 Milliarden USD im Jahr 2026 auf 2,22 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 3,96 Milliarden USD erreichen, was einem CAGR von 12,26 % über den Zeitraum 2027–2032 entspricht.
Die Nachfrage wird durch die chronische Wundversorgung, die Ophthalmologie und die orthopädische Praxis gestützt, in denen Kliniker gewebsbasierte Biologika zur Unterstützung der Heilung einsetzen. Der Atlas der Internationalen Diabetes-Föderation 2025 berichtete, dass mehr als 828 Millionen Erwachsene im Jahr 2024 an Diabetes erkrankt waren, was eine große Patientenbasis mit Wundheilungsbedarf schafft. Die Lagerung bei Raumtemperatur erweitert den Zugang, da sie die Abhängigkeit von der Kühlkette verringert. Der Markt für Amnionprodukte verändert sich auch dadurch, dass die Erstattungspolitik die Hersteller zu stärkeren klinischen Nachweisen und einem breiteren Anwendungsmix drängt. Unternehmen mit glaubwürdigen klinischen Daten, regulierten Produktwegen und Vertriebszugang sind besser positioniert, um den Wandel im Markt für Amnionprodukte zu bewältigen.
Wichtigste Erkenntnisse des Berichts
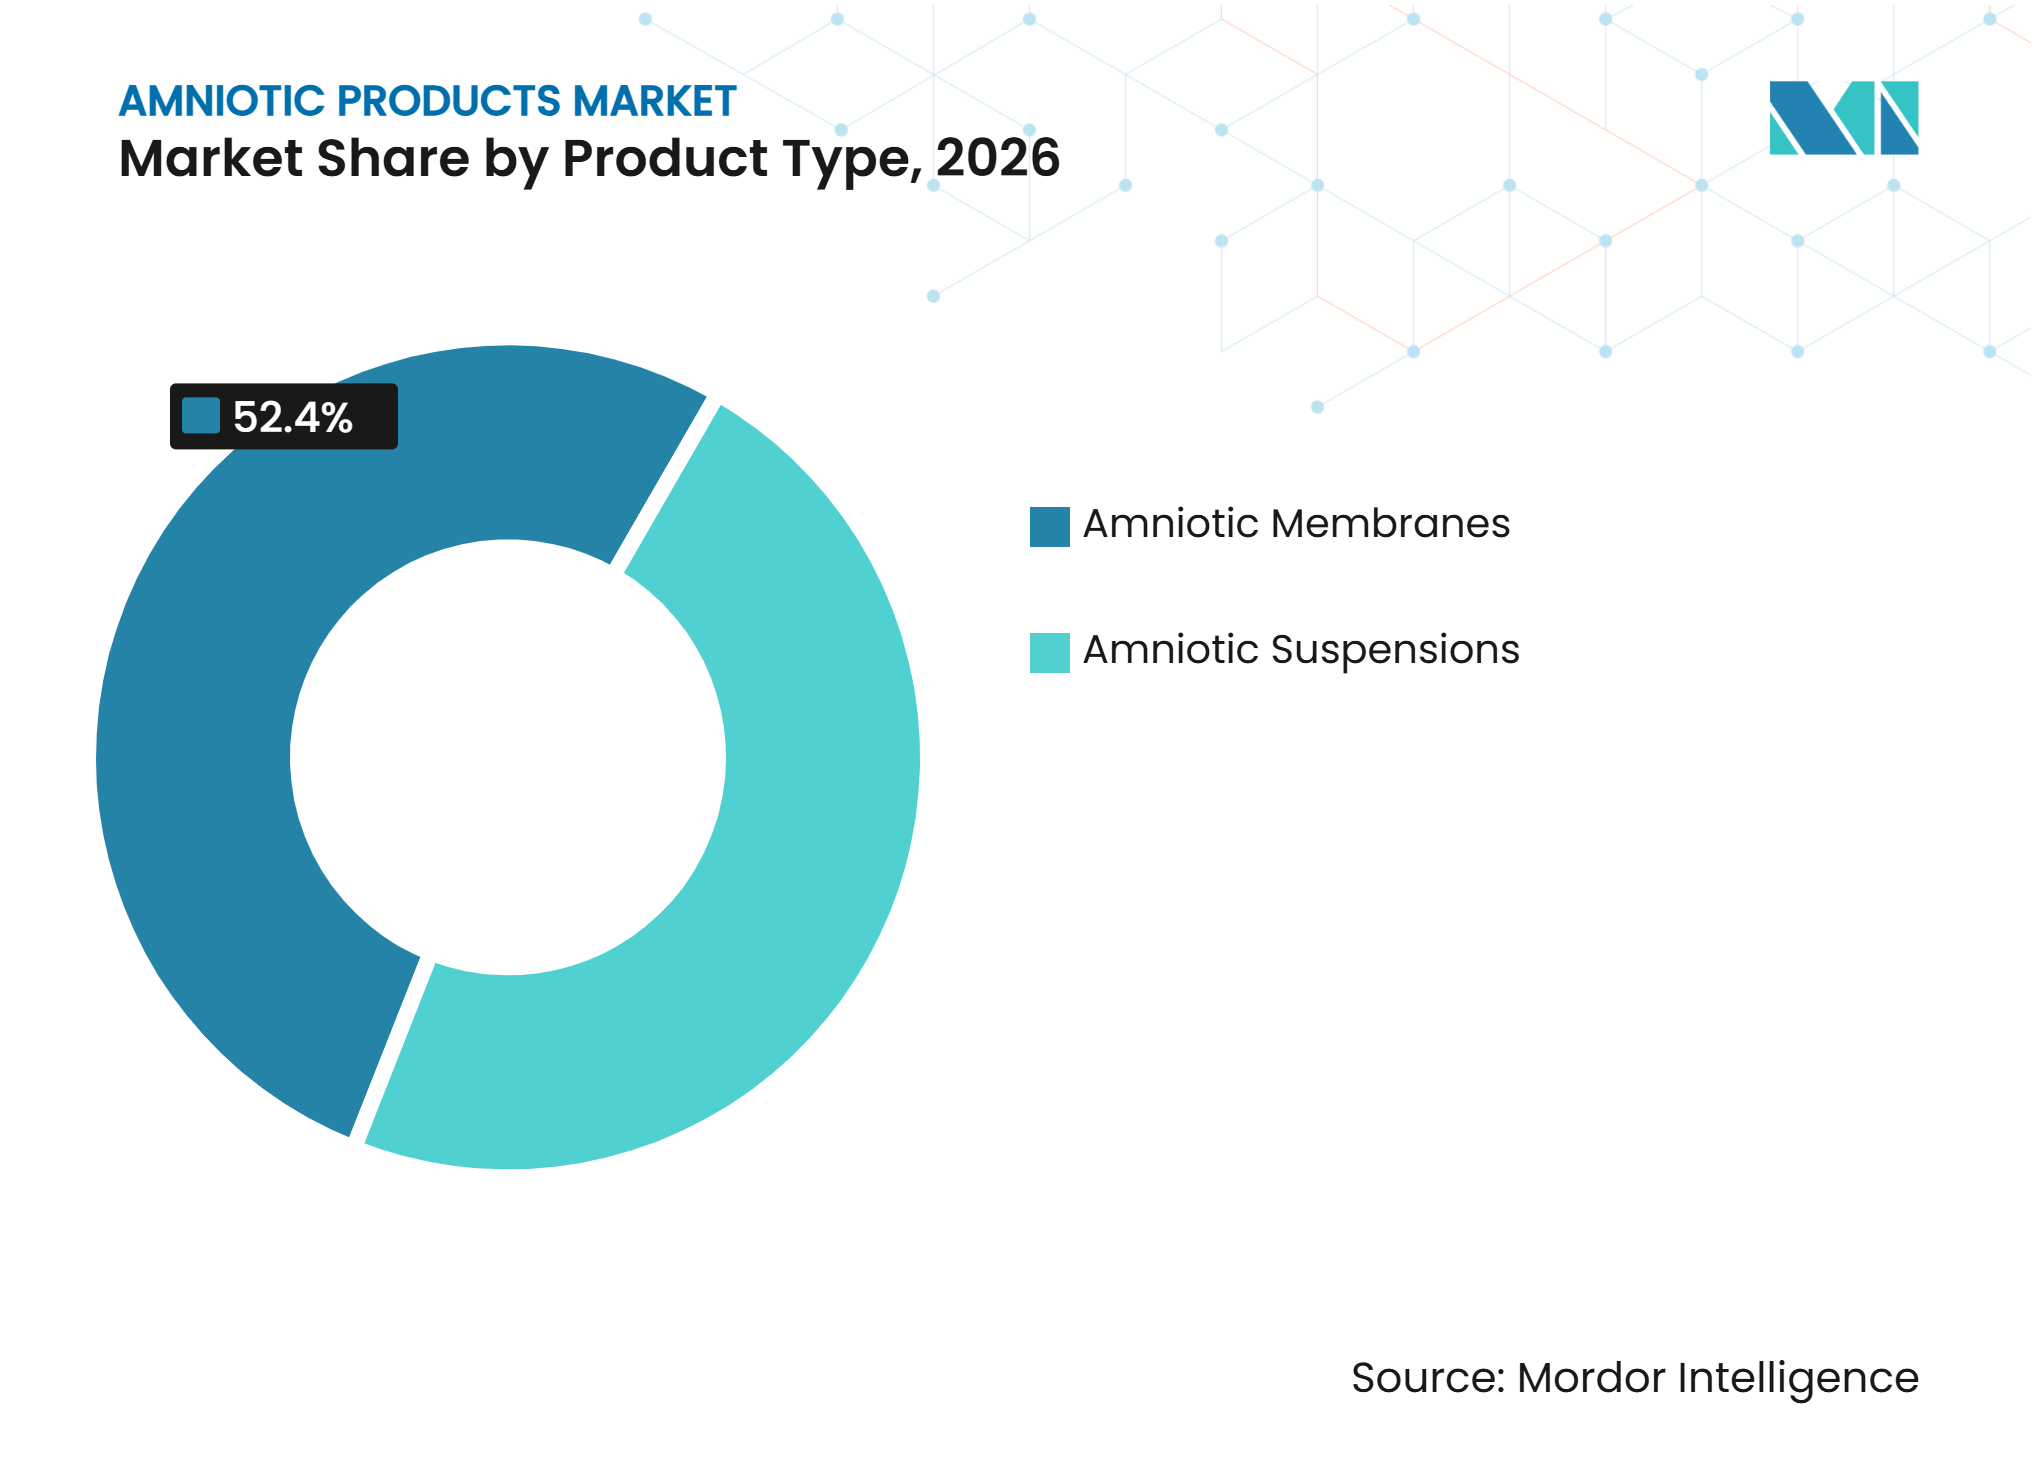
- Nach Produkttyp hielten Amnionmembranen im Jahr 2026 einen Marktanteil von 52,35 % am Markt für Amnionprodukte, während Amnionsuspensionen bis 2032 voraussichtlich mit einem CAGR von 13,23 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Umsatzanteil von 43,42 % auf die Wundversorgung, während Orthopädie und Sportmedizin bis 2032 voraussichtlich mit einem CAGR von 14,26 % wachsen werden.
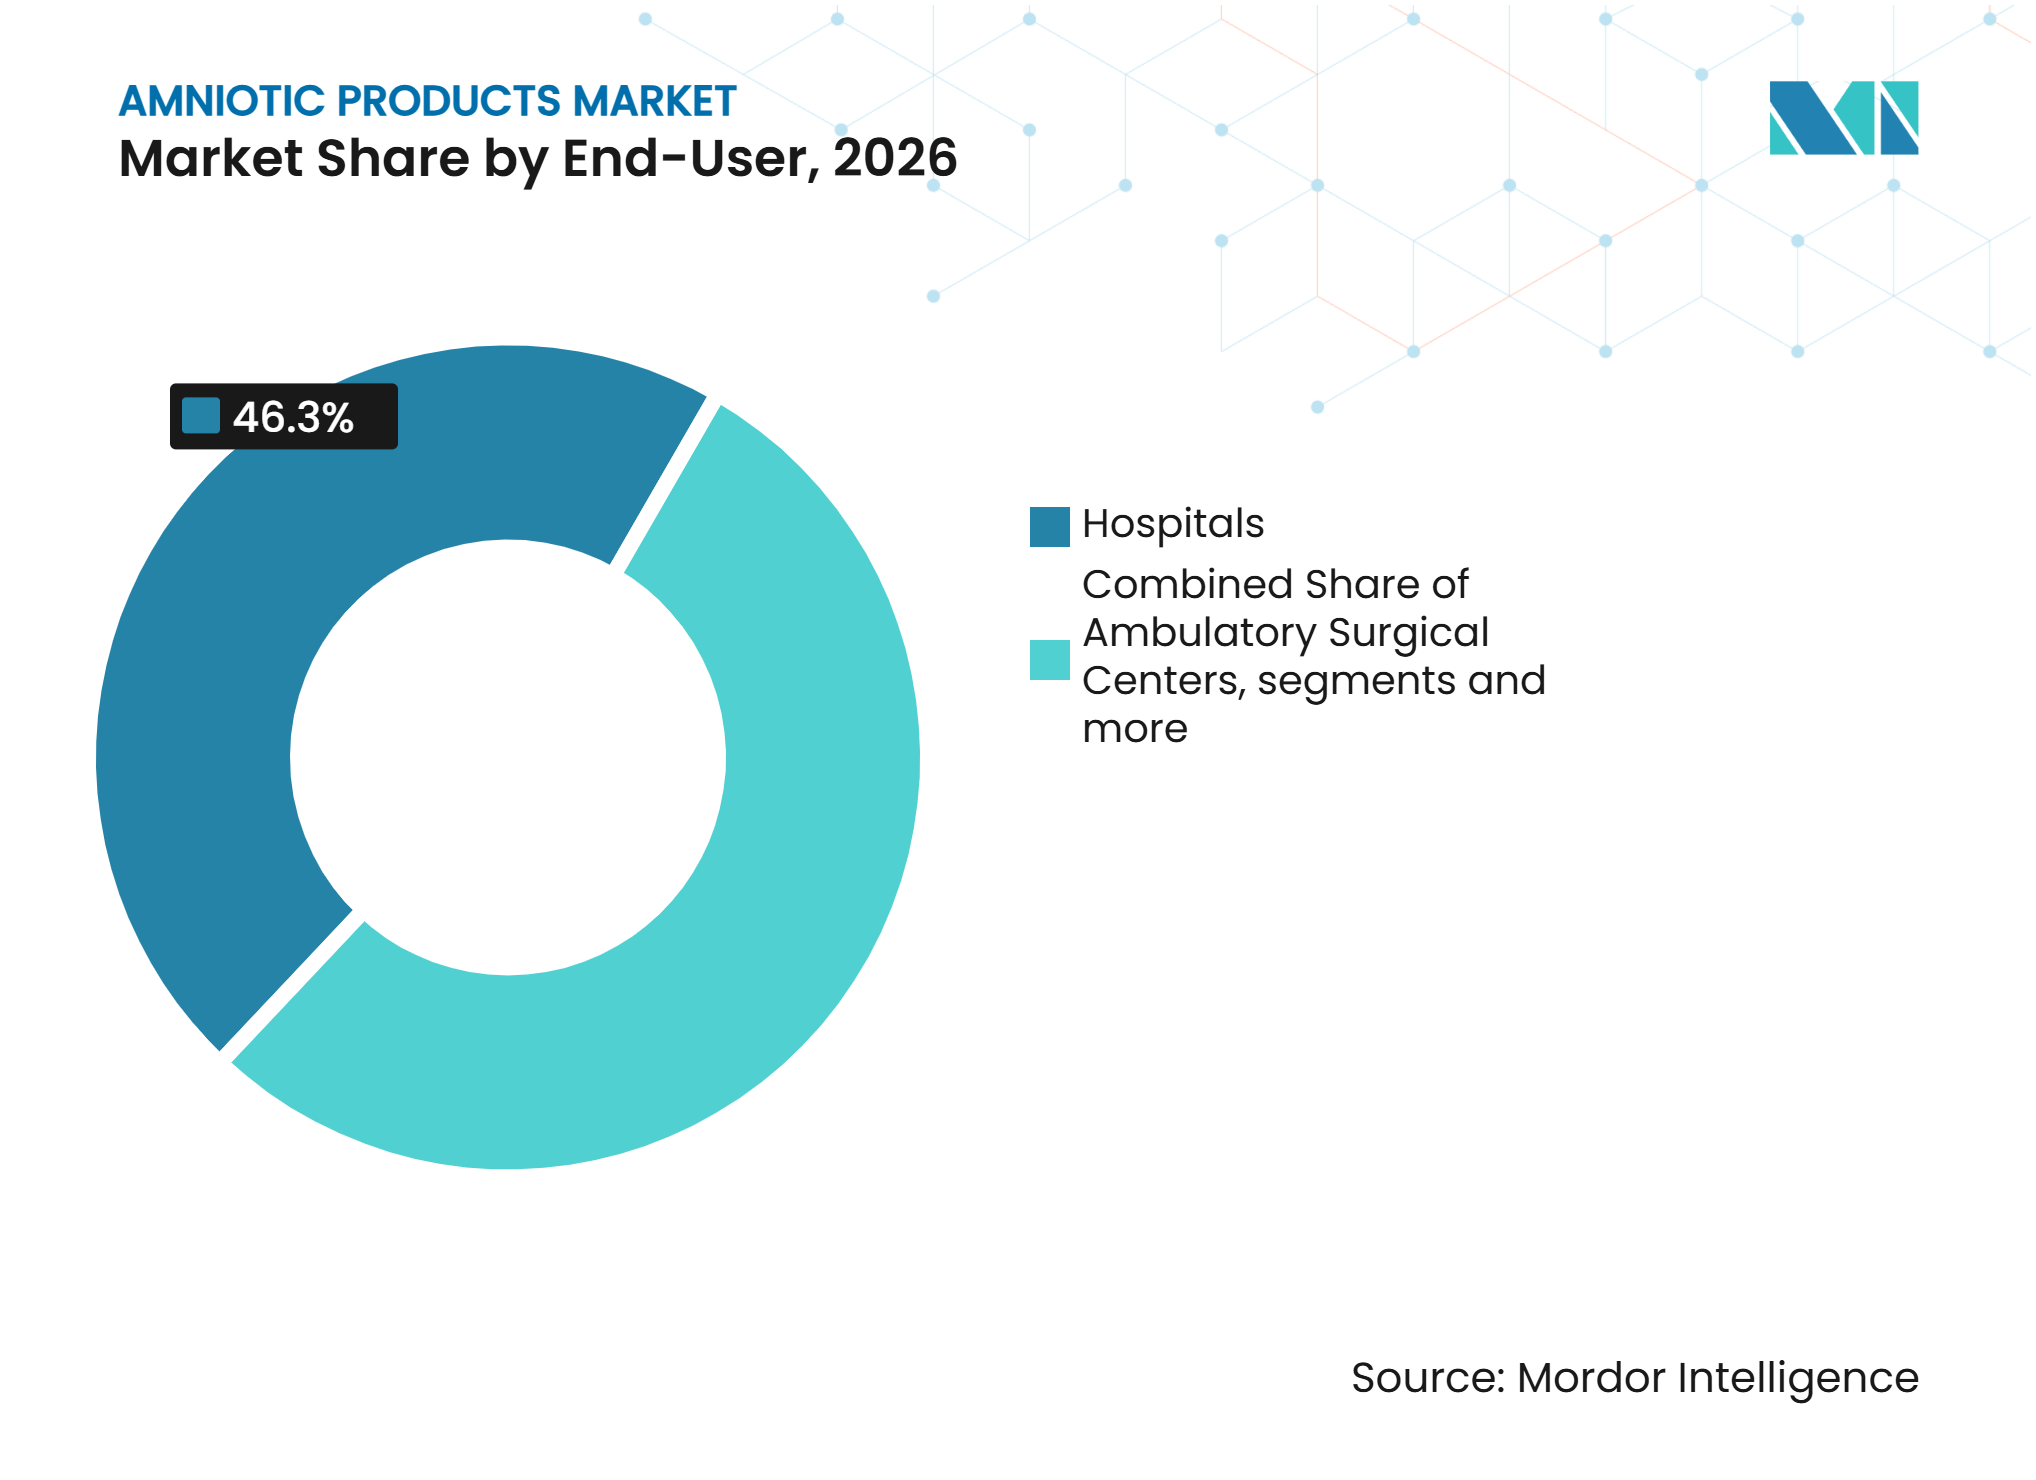
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 46,32 %, während orthopädische und sportmedizinische Kliniken bis 2032 voraussichtlich mit einem CAGR von 13,84 % wachsen werden.
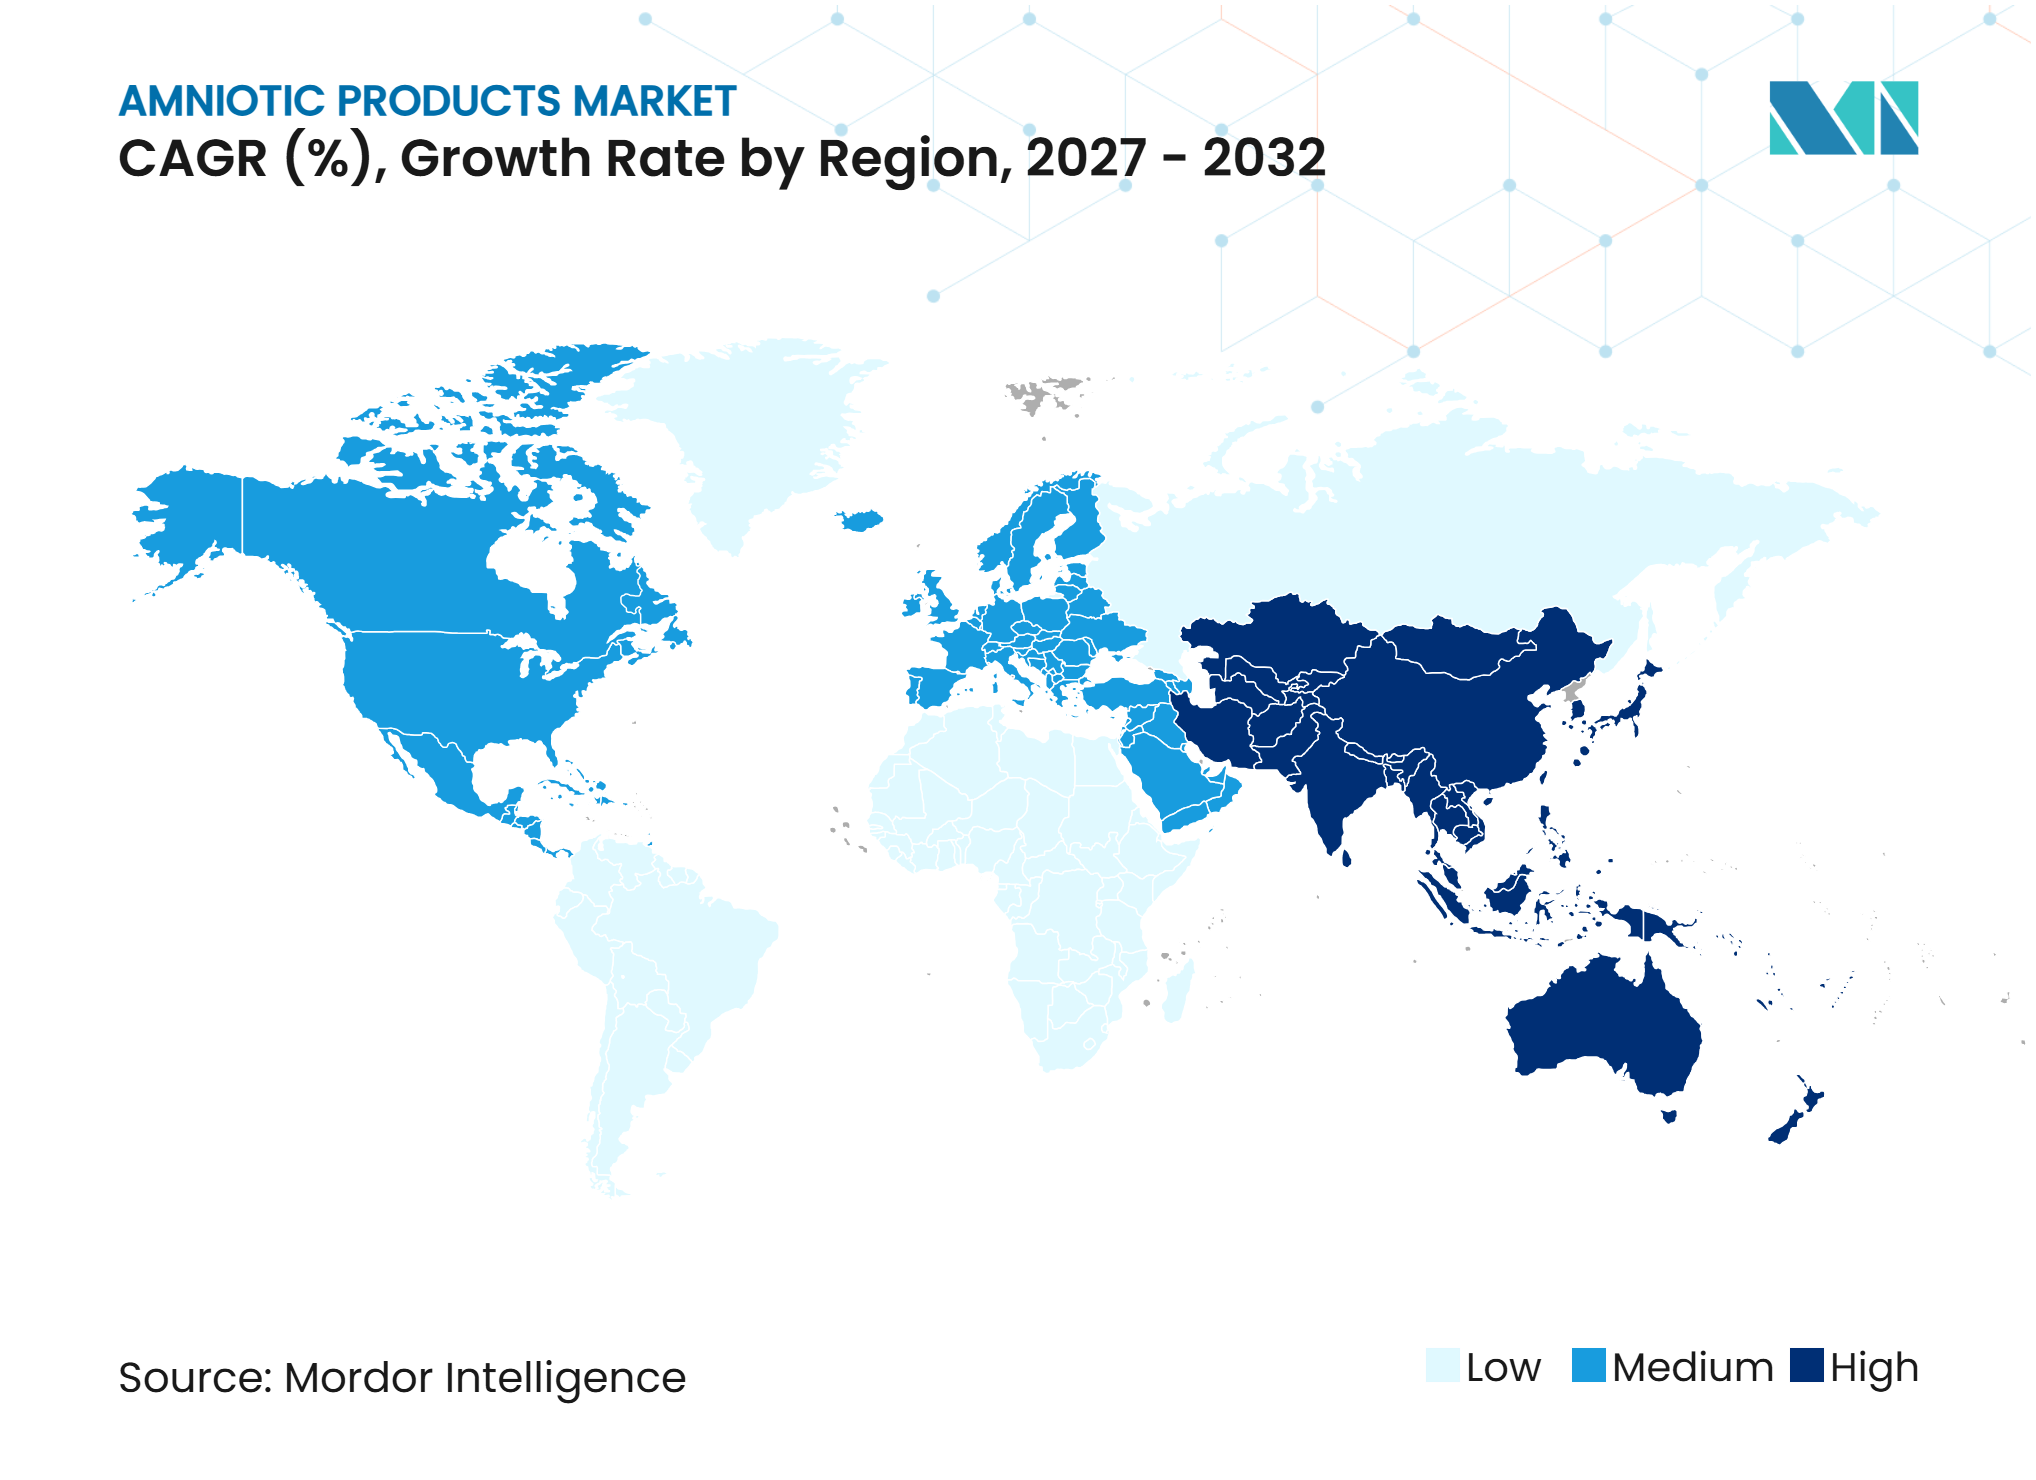
- Nach Geografie entfiel im Jahr 2026 ein Umsatzanteil von 47,52 % auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 15,33 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende chronische Wunden und diabetische Fußgeschwüre | +2.8% | Global, konzentriert in Nordamerika, Süd- und Ostasien, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Verbreitung der regenerativen Medizin | +2.3% | Nordamerika, Europa, Kernregion Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Brandverletzungen, traumatische Wunden und Operationsvolumina | +1.4% | Asien-Pazifik, Naher Osten und Afrika, Südamerika, Ausstrahlungseffekte auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Einsatz in ophthalmologischen und orthopädischen Eingriffen | +1.8% | Global, mit frühen Gewinnen in Nordamerika, Japan, Südkorea, Deutschland | Mittelfristig (2–4 Jahre) |
| Lagerung bei Raumtemperatur und Vertriebswirtschaftlichkeit | +1.2% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach mehrschichtigen und anwendungsspezifischen Transplantaten | +1.1% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz chronischer Wunden und diabetischer Fußgeschwüre
Der Markt für Amnionprodukte zieht anhaltende Nachfrage von Menschen mit Diabetes an, die schwer heilende Geschwüre entwickeln. Die Internationale Diabetes-Föderation berichtete, dass im Jahr 2024 weltweit mehr als 828 Millionen Erwachsene an Diabetes erkrankt waren.[1] Dieselbe Evidenzlage zeigte, dass diabetische Fußgeschwüre jährlich 6,3 % der Erwachsenen mit Diabetes betreffen, wobei die Raten in Nordamerika 13,0 % erreichen. Diese Fälle erfordern häufig eine Behandlung über Standardverbände hinaus, wenn die Heilung nicht voranschreitet. Eine Phase-1-Studie aus dem Jahr 2026 berichtete über die Sicherheit und das Heilungspotenzial von gefriergetrocknetem humanem Amnionmembran-Allograft-Gel bei diabetischen Fußgeschwüren.[2] Ein systematischer Review aus dem Jahr 2025 stellte zudem fest, dass humane Amnionmembran den Verschluss von diabetischen und venösen Geschwüren der unteren Extremitäten wirksamer unterstützen kann als die Standardversorgung allein.
Zunehmende Verbreitung der regenerativen Medizin
Die regenerative Medizin verlagert Amnionprodukte von isolierten Eingriffen hin zu breiteren klinischen Behandlungspfaden. Ein Review aus dem Jahr 2025 beschrieb die Rolle der Amnionmembran in der Dermatologie, Orthopädie und Ophthalmologie, einschließlich ihrer Gerüst-, Wachstumsfaktor-, entzündungshemmenden und extrazellulären Matrixeigenschaften.[3] Dies unterstützt einen stärker evidenzbasierten Ansatz bei der Produktauswahl im Markt für Amnionprodukte. Krankenhauseinkaufsteams können diese Produkte daher über Arzneimittellisten und Gruppeneinkaufsvereinbarungen bewerten, anstatt sich ausschließlich auf individuelle Arztbestellungen zu verlassen. Dieses Kaufmuster begünstigt Hersteller, die Ergebnisse, Qualitätssysteme und eine zuverlässige Versorgung dokumentieren können. Es macht auch einen breiten Krankenhauseinstieg für Unternehmen wichtiger, die im Markt für Amnionprodukte Skalierungseffekte anstreben.
Zunehmender Einsatz in ophthalmologischen und orthopädischen Eingriffen
Ophthalmologie und Orthopädie erweitern die klinische Rolle von Amnionprodukten über die Wundversorgung hinaus. Eine retrospektive Analyse aus dem Jahr 2025 mit 144 behandelten Augen berichtete über eine Verbesserung der Hornhautfärbung nach dem Einsatz von dezellularisierter dehydrierter Amnionmembran bei Erkrankungen der Augenoberfläche. Die Studie stellte fest, dass mehrschichtige Konstrukte 48 bis 72 Stunden Druckverband zur Auflösung und zum beabsichtigten regenerativen Effekt benötigten. Bei schwerer Kniearthrose stellte eine randomisierte Studie aus dem Jahr 2025 fest, dass Amniongewebeinjektionen bei 6 Wochen eine Schmerzlinderung und funktionelle Verbesserung vergleichbar mit Kortikosteroidinjektionen lieferten. Die mit Amniongewebe behandelte Gruppe behielt die Verbesserung über diesen Zeitraum hinaus bei, während die Kortikosteroidgruppe einen Rückgang verzeichnete. Diese Dauerhaftigkeit kann die Akzeptanz in sportmedizinischen Praxen fördern, die Bedenken hinsichtlich wiederholter Kortikosteroidanwendungen haben.
Verbesserte Lagerung bei Raumtemperatur und Vertriebswirtschaftlichkeit
Formate für die Lagerung bei Raumtemperatur können dem Markt für Amnionprodukte helfen, Einrichtungen ohne Tiefkühllagermöglichkeiten zu erreichen. Eine Veröffentlichung aus dem Jahr 2025 über lyophilisierte Amnionmembran berichtete, dass das Material über längere Zeiträume bei Raumtemperatur gelagert werden kann, während es strukturelle Eigenschaften beibehält, die mit frischem Gewebe vergleichbar sind. Dies kann die Beschaffung für Krankenhäuser und Operationsstätten vereinfachen, denen eine spezialisierte Gefrierinfrastruktur fehlt. Es kann auch Vertriebshindernisse in Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika abbauen. China hat T/CIET 1377-2025 herausgegeben, eine technische Spezifikation für biologische Amnionmembran im Nasszustand für die Ophthalmologie. Höhere Fertigungsstandards können eine konsistentere Produktentwicklung und klinische Akzeptanz im Markt für Amnionprodukte unterstützen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produkt-, Verarbeitungs- und Lagerungskosten | -2.2% | Global, am ausgeprägtesten in Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Regulatorische und Erstattungsunsicherheit | -2.4% | Nordamerika, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit von Spendergewebe und geografisches Sammlungsungleichgewicht | -1.3% | Naher Osten und Afrika, Südamerika, übriges Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Variabilität der Produktwirksamkeit und begrenzte Vergleichbarkeit klinischer Evidenz | -1.1% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische und Erstattungsunsicherheit
Die Medicare-Erstattungsänderung von 2026 stellt eine direkte Herausforderung für Wundversorgungsprodukte im Markt für Amnionprodukte dar. CMS ersetzte den ASP-plus-6%-Ansatz durch einen einheitlichen Satz von 127,14 USD pro cm² für Hautsubstitutprodukte. Organogenesis berichtete, dass die Unsicherheit der Kliniker und das veränderte Kaufverhalten nach der Politikänderung zu einem erheblichen Umsatzrückgang im Jahresvergleich im ersten Quartal 2026 beitrugen. CMS zog seinen Vorschlag von Ende 2025 zurück, die Abdeckung auf 18 Hautsubstitutprodukte zu beschränken, aber die Überprüfung der Abrechnungspraktiken bleibt bestehen. Die Anforderungen der FDA an gute Gewebepraktiken und die Akkreditierung der American Association of Tissue Banks stellen zusätzliche Betriebsanforderungen für kleinere Hersteller dar.
Hohe Produkt-, Verarbeitungs- und Lagerungskosten
Amnionprodukte erfordern Gewebebeschaffung, Verarbeitung, Konservierung, Verpackung und Sterilitätsvalidierung vor der klinischen Anwendung. Diese Schritte schaffen eine Kostenbasis, die den Zugang in preissensiblen Gesundheitssystemen einschränken kann. Krankenhäuser in Schwellenmärkten können kostengünstigere synthetische Alternativen wählen, wenn die Erstattung Amnionprodukte nicht unterstützt. Dies schränkt die Verwendung außerhalb spezialisierter Wundzentren und operativer Einrichtungen mit hohem Volumen ein. Die Belastung ist größer für injizierbare Suspensionen, die eine umfangreiche klinische Entwicklung erfordern. Organogenesis erklärte, dass sein ReNu-Programm Phase-3-Studien mit 594 Teilnehmern in 2 Studien umfasste und dass die Gebühren für den FDA-Biologika-Zulassungsantrag im Jahr 2025 4,682 Millionen USD betrugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Membranen behalten ihr Volumen, während Suspensionen den injizierbaren Einsatz ausweitenAmnionmembranen hielten im Jahr 2026 einen Marktanteil von 52,35 % am Markt für Amnionprodukte, gestützt durch den etablierten Einsatz in der Wund-, Augen- und Operationsversorgung. Kryokonservierte Membranen wurden historisch zu einem Aufpreis angeboten, da ihre Verarbeitung lebensfähige Zellen und Wachstumsfaktoren erhält. Dehydrierte Membranen bieten eine längere Haltbarkeit und Umgebungslagerung, was für Praxisumgebungen und Standorte mit Kühlkettenbeschränkungen geeignet ist.
Suspensionen werden voraussichtlich bis 2032 mit einem CAGR von 13,23 % wachsen, der schnellsten Wachstumsrate nach Produkttyp im Markt für Amnionprodukte. Die injizierbare Verabreichung ermöglicht es orthopädischen und sportmedizinischen Klinikern, das Produkt ohne die Platzierungsschritte zu verwenden, die für Membrantransplantate erforderlich sind. Eine Phase-3-Studie zu ReNu, gesponsert von Organogenesis und im November 2025 abgeschlossen, umfasste 594 Teilnehmer und bewertete die Sicherheit bei Kniearthrose.


Nach Anwendung:
Wundversorgung hält das Volumen, während Orthopädie an Dynamik gewinntDie Wundversorgung entfiel im Jahr 2026 auf 43,42 % des Umsatzes und ist damit die größte Anwendung. Chronische diabetische und venöse Geschwüre unterstützen weiterhin den klinischen Bedarf an biologischen Heilungsprodukten im Markt für Amnionprodukte. Die Ophthalmologie bleibt eine wichtige spezialisierte Anwendung, da die Amnionmembran ein weit verbreiteter biologischer Träger für die Transplantation limbaler Stammzellen ist.
Orthopädie und Sportmedizin werden voraussichtlich bis 2032 mit einem CAGR von 14,26 % wachsen, der schnellsten Anwendungswachstumsrate im Markt für Amnionprodukte. Die Prävalenz von Arthrose und Bedenken hinsichtlich wiederholter Kortikosteroidinjektionen unterstützen das Interesse an Amnionsuspensions-Allografts. Der klinische Fall beruht auf Sicherheit, Funktion und Dauerhaftigkeit und nicht allein auf Bequemlichkeit.
Nach Endnutzer:
Krankenhäuser führen, während Fachkliniken expandierenKrankenhäuser hielten im Jahr 2026 einen Umsatzanteil von 46,32 %, da komplexe Wundversorgung, Brandbehandlung und chirurgische Rekonstruktion weiterhin in tertiären Einrichtungen konzentriert sind. Krankenhaussysteme können auch Arzneimittellisten-Prozesse nutzen, um die Produktauswahl über Kliniker und Versorgungsstandorte hinweg zu standardisieren. Hersteller, die institutionelle Verträge sichern, können während Erstattungsänderungen ein vorhersehbareres Volumen erzielen. Diese Struktur begünstigt etablierte Lieferanten mit Qualitätsdokumentation, klinischer Evidenz und zuverlässiger Auftragserfüllung.
Orthopädische und sportmedizinische Kliniken werden voraussichtlich bis 2032 mit einem CAGR von 13,84 % wachsen. Der Aufstieg von Suspensionsinjektionen unterstützt diese Verlagerung hin zur ambulanten Versorgung im Markt für Amnionprodukte. Kliniker können Injektionen unter Ultraschallführung verabreichen, ohne die Einrichtungsinfrastruktur zu benötigen, die für die chirurgische Membranplatzierung erforderlich ist. Ambulante Operationszentren erhalten auch mehr orthopädische und ophthalmologische Eingriffe, da die ambulante Versorgung zunimmt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 47,52 %, gestützt durch Erstattungswege und eine Konzentration spezialisierter Wund-, orthopädischer und ophthalmologischer Versorgungsstandorte. Die Vereinigten Staaten verfügen über eine ausgereifte Lieferantenbasis, zu der MIMEDX Group, Organogenesis Holdings, BioTissue Holdings und TissueTech gehören. Diese Konzentration unterstützt die Generierung klinischer Evidenz und den etablierten Vertrieb. Die CMS-Reform vom Januar 2026 hat die Kaufentscheidungen in der Wundversorgung gestört. Die Hersteller reagieren, indem sie ihre Aufmerksamkeit auf orthopädische und ophthalmologische Anwendungen richten, die unter anderen Abdeckungsrahmen operieren.
Europa und Asien-Pazifik
Europa ist die zweitgrößte regionale Fläche, wobei Deutschland, das Vereinigte Königreich und Frankreich die Nachfrage antreiben. Deutschlands gesetzlicher Versicherungsrahmen war biologischen Verbandmitteln für die chronische Wundversorgung gegenüber relativ aufgeschlossen. Asien-Pazifik ist die am schnellsten wachsende Region, wobei der regionale Umsatz bis 2032 voraussichtlich mit einem CAGR von 15,33 % wachsen wird. Die Alterung der Bevölkerung, Investitionen in das Gesundheitswesen und die Entwicklung der heimischen Fertigung tragen zum Wachstum im Markt für Amnionprodukte bei. Japan ist ein kommerziell wichtiger Markt in Asien-Pazifik, da es eine Klasse-IV-Medizinproduktbezeichnung für Amnion-Allografts hat. Chinas Importbeschränkungen für ausländische Amniongewebeprodukte ermutigen lokale Hersteller, Produktionskapazitäten aufzubauen. China hat auch T/CIET 1377-2025 für biologische Amnionmembran im Nasszustand für die Ophthalmologie veröffentlicht.
Naher Osten und Afrika sowie Südamerika
Der Nahe Osten und Afrika sowie Südamerika bleiben kleinere Umsatzregionen, aber Brandverletzungen und Investitionen in das Gesundheitswesen unterstützen die Nachfrage. Produkte mit stabiler Lagerung bei Raumtemperatur sind für diese Regionen besser geeignet, da sie die Abhängigkeit von der Kühlkette verringern.
Wettbewerbslandschaft
Marktkonzentration
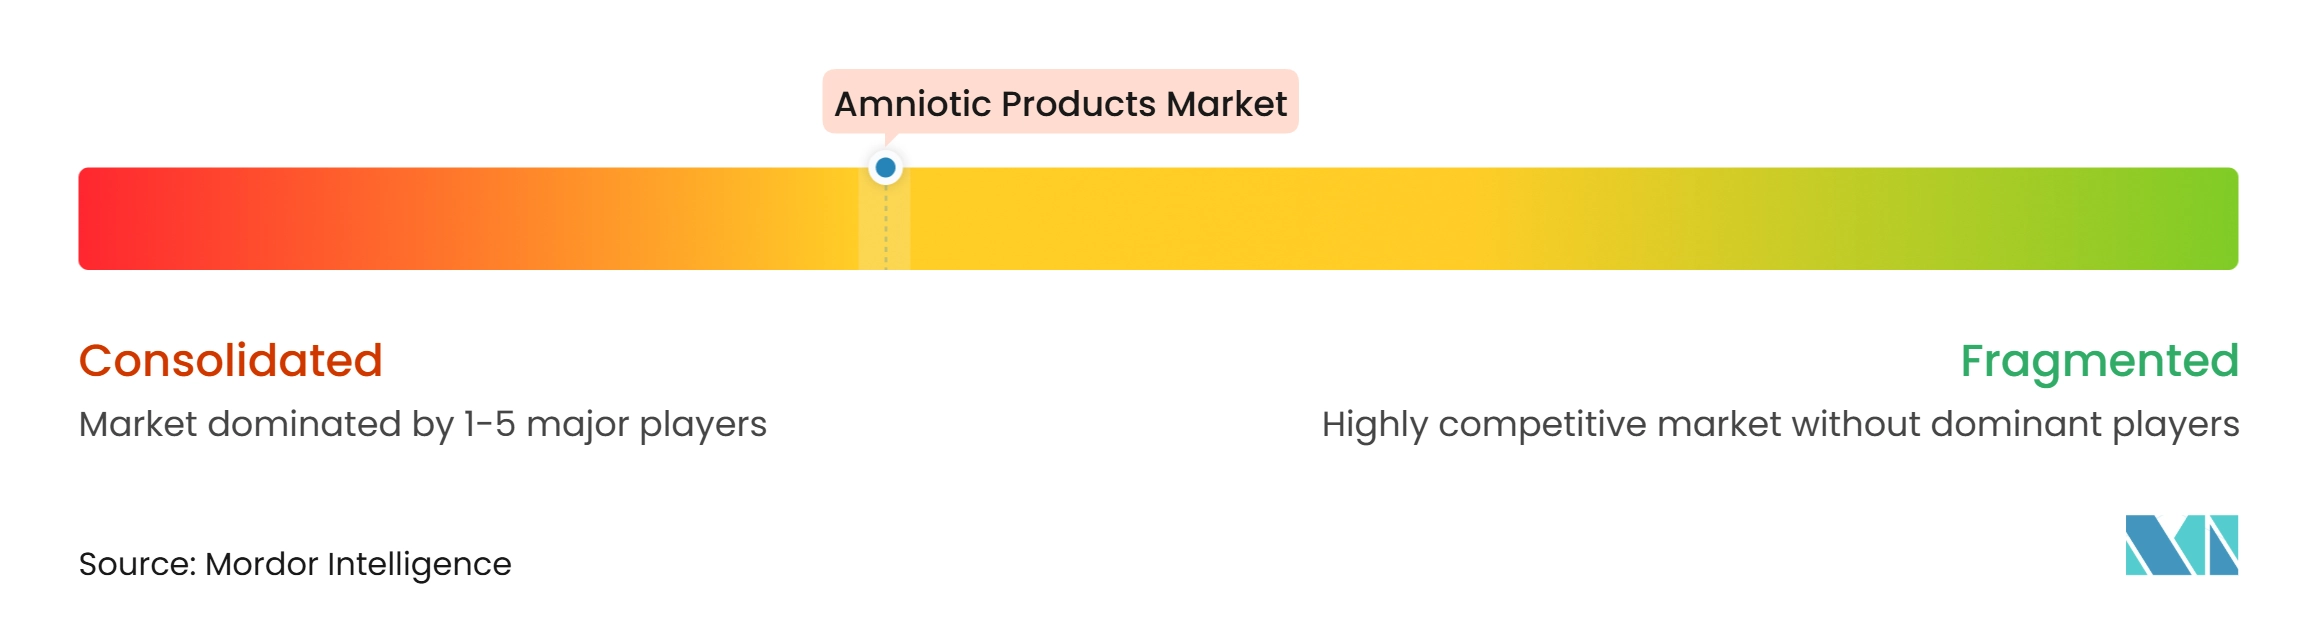
Der Markt für Amnionprodukte ist mäßig konzentriert, wobei Unternehmen durch Portfoliobreite, klinische Evidenz, regulatorischen Fortschritt und fokussierte Anwendungsexpertise konkurrieren. MIMEDX berichtete, dass eine Bewertung der Agentur für Gesundheitsforschung und -qualität ergab, dass EPIFIX unter den bewerteten Hautsubstituten die meisten randomisierten kontrollierten Studien und die geringste Gesamtstudienbias aufwies. Diese Evidenzbasis kann Kostenträgerprüfungen und Krankenhausarzneimittellisten-Entscheidungen beeinflussen. Organogenesis verfolgt im Jahr 2026 einen rollierenden Biologika-Zulassungsantrag für ReNu, der sein Suspensionsprodukt von Wettbewerbern nach Abschnitt 361 HCT/P abheben könnte.
BioTissue Holdings schloss im Januar 2026 die Veräußerung seines Chirurgie- und Wundversorgungsgeschäfts an BioStem Technologies ab, einschließlich der Produktlinien Neox und Clarix. Das Unternehmen behielt die Fertigungsverantwortung und verlagerte seinen kommerziellen Fokus auf interventionelle okuläre Therapien. Im Juni 2026 erhielt BioTissue die FDA-510(k)-Zulassung für Catalyze, einen resorbierbaren partikulären Wundverband aus humaner Amnionmembran und extrazellulärer Matrix des Nabelschnurgewebes. Diese Maßnahmen zeigen eine Verlagerung hin zu Anwendungsfokus und regulierter Produktentwicklung.
Kleinere Unternehmen wie Lucina BioSciences, Merakris Therapeutics, StimLabs, NuVision Biotherapies und Surgenex konkurrieren durch anwendungsspezifische Produkte und schnellen klinischen Einsatz. Integra LifeSciences konkurriert durch seine AmnioExcel-Linie und etablierte chirurgische Vertriebskanäle. Die Branche für Amnionprodukte belohnt weiterhin Lieferanten, die Ansprüche mit konsistenter klinischer Evidenz untermauern können. Unternehmen mit 510(k)-Zulassungen oder Biologika-Zulassungsanträgen können widerstandsfähiger sein, wenn sich der HCT/P-Rahmen ändert. Der Markt für Amnionprodukte lässt auch Raum für spezialisierte Lieferanten in den Bereichen injizierbare Hüftarthrose, pädiatrische Brandversorgung und mehrschichtige ophthalmologische Produkte.
Marktführer für Amnionprodukte
-
MIMEDX Group, Inc.
-
Smith+Nephew plc
-
Organogenesis Holdings Inc.
-
Integra LifeSciences Holdings Corporation
-
Stryker Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Amniotischer Produktmarkt Unternehmen in diesem Bericht
- Amnio Technology
- Applied Biologics LLC
- BioTissue Holdings, Inc.
- Celularity Inc.
- Corza Medical
- Integra LifeSciences
- LifeCell International
- Lucina BioSciences, LLC
- Merakris Therapeutics, Inc.
- MIMEDX Group, Inc.
- Next Biosciences
- NuVision Biotherapies Ltd.
- Organogenesis
- Skye Biologics
- Smith+Nephew plc
- StimLabs LLC
- Stryker
- Surgenex LLC
- TissueTech, Inc.
- VIVEX Biologics
Neueste Industrielle Entwicklungen in Amniotischer Produktmarkt
- Juni 2026: BioTissue Holdings erhielt die FDA-510(k)-Zulassung (K253204) für Catalyze, einen resorbierbaren partikulären Wundverband aus humaner Amnionmembran und extrazellulärer Matrix (ECM) des Nabelschnurgewebes. Das Produkt zielt auf das akute und chronische Wundmanagement in klinischen Umgebungen ab und erweitert das Portfolio von BioTissue als Fertigungspartner von BioStem Technologies nach der Unternehmensveräußerung im Januar 2026.
- Januar 2026: BioTissue Holdings schloss die Veräußerung seines Chirurgie- und Wundversorgungsgeschäfts an BioStem Technologies ab, einschließlich der exklusiven Rechte an den Amnionproduktlinien Neox und Clarix. Das chirurgische Vertriebsteam von BioTissue wechselte zu BioStem, während BioTissue die Fertigungsverantwortung behielt und seine kommerzielle Strategie auf interventionelle okuläre Therapien ausrichtete.
- Januar 2026: CMS führte einen einheitlichen Erstattungssatz von 127,14 USD pro cm² für Hautsubstitutprodukte im Rahmen von Medicare ein und ersetzte damit den bisherigen ASP-plus-6%-Rahmen. Die Änderung wurde durch den Anstieg der Medicare-Ausgaben für Hautsubstitute von 500 Millionen USD im Jahr 2020 auf 15 Milliarden USD im Jahr 2025 ausgelöst, was die Umsatzentwicklung für wundversorgungsorientierte Amnionhersteller, einschließlich MIMEDX und Organogenesis, im Jahr 2026 erheblich beeinflusste.
Globaler Berichtsumfang des Marktes für Amnionprodukte
Gemäß dem Berichtsumfang bezieht sich der Markt für Amnionprodukte auf das globale Gesundheitssegment, das sich auf medizinische Produkte konzentriert, die aus Amnionmembranen, Fruchtwasser und Geweben gewonnen werden. Diese Produkte werden häufig in der Wundheilung, Ophthalmologie, Orthopädie und regenerativen Medizin eingesetzt und nutzen die natürlichen entzündungshemmenden, narbenhemmenden und wachstumsfördernden Eigenschaften von Amniongewebe.
Der Markt für Amnionprodukte ist nach Produkttyp, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Amnionmembranen und Amnionsuspensionen segmentiert. Das Segment der Amnionmembranen ist weiter in kryokonservierte Membranen und dehydrierte Membranen segmentiert. Nach Anwendung ist der Markt in Wundversorgung, Ophthalmologie, Orthopädie und Sportmedizin sowie sonstige Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante Operationszentren, Augenkliniken und Augenheilkunde-Krankenhäuser, orthopädische und sportmedizinische Kliniken sowie sonstige Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Amnionmembranen | Kryokonservierte Membranen |
| Dehydrierte Membranen | |
| Amnionsuspensionen |
| Wundversorgung |
| Ophthalmologie |
| Orthopädie und Sportmedizin |
| Sonstige Anwendungen |
| Krankenhäuser |
| Ambulante Operationszentren |
| Augenkliniken und Augenheilkunde-Krankenhäuser |
| Orthopädische und sportmedizinische Kliniken |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Amnionmembranen | Kryokonservierte Membranen |
| Dehydrierte Membranen | ||
| Amnionsuspensionen | ||
| Nach Anwendung | Wundversorgung | |
| Ophthalmologie | ||
| Orthopädie und Sportmedizin | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Augenkliniken und Augenheilkunde-Krankenhäuser | ||
| Orthopädische und sportmedizinische Kliniken | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage im Markt für Amnionprodukte an?
Chronische Wunden, diabetische Fußgeschwüre, ophthalmologische Eingriffe und orthopädische Versorgung unterstützen die Nachfrage. Der Marktwert wird voraussichtlich von 2,02 Milliarden USD im Jahr 2026 auf 2,22 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 3,96 Milliarden USD erreichen, bei einem CAGR von 12,26 % von 2027 bis 2032.
Welcher Amnionprodukttyp wächst am schnellsten?
Amnionsuspensionen werden voraussichtlich bis 2032 mit einem CAGR von 13,23 % wachsen, da injizierbare Formate für orthopädische und sportmedizinische Praxen geeignet sind.
Welche Anwendung ist die größte für Amnionprodukte?
Die Wundversorgung war im Jahr 2026 die größte Anwendung mit einem Umsatzanteil von 43,42 %, gestützt durch den Bedarf an der Behandlung chronischer Geschwüre.
Welche Region hat die stärksten Wachstumsaussichten?
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 15,33 % wachsen, gestützt durch Investitionen in das Gesundheitswesen, alternde Bevölkerungen und die Entwicklung der Fertigung.