
Taille et Part du Marché de l'Alpha Oléfine Sulfonate (AOS)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.79 Milliards de dollars |
| Taille du Marché (2032) | 1.04 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.44 % |
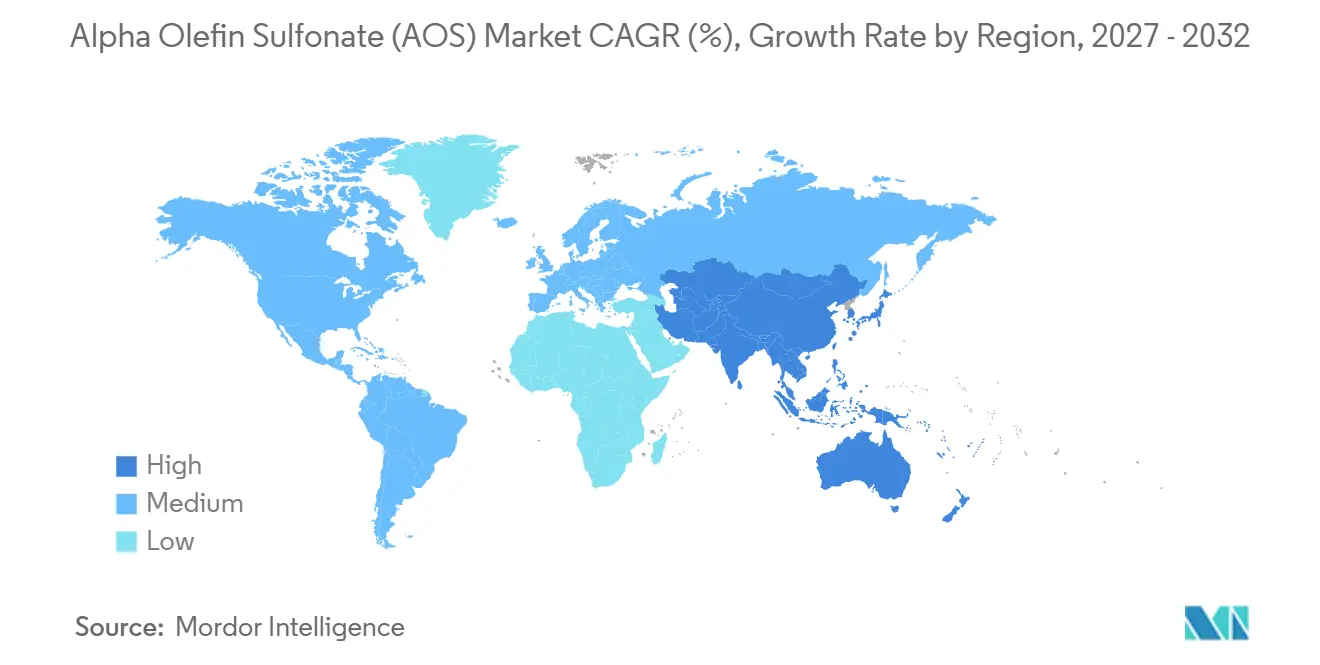
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
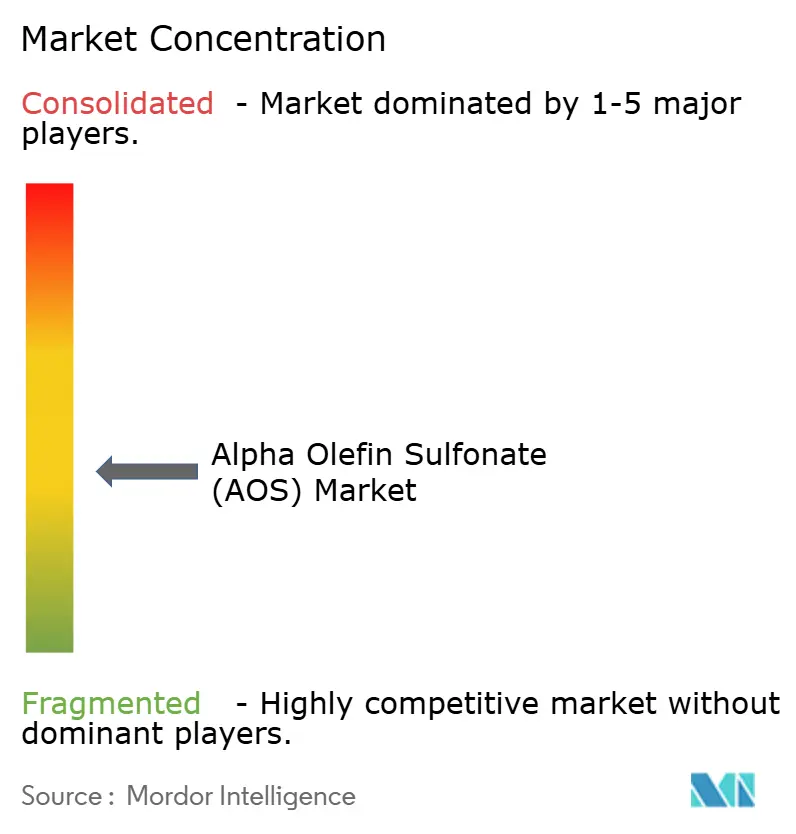
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Alpha Oléfine Sulfonate (AOS) par Mordor Intelligence
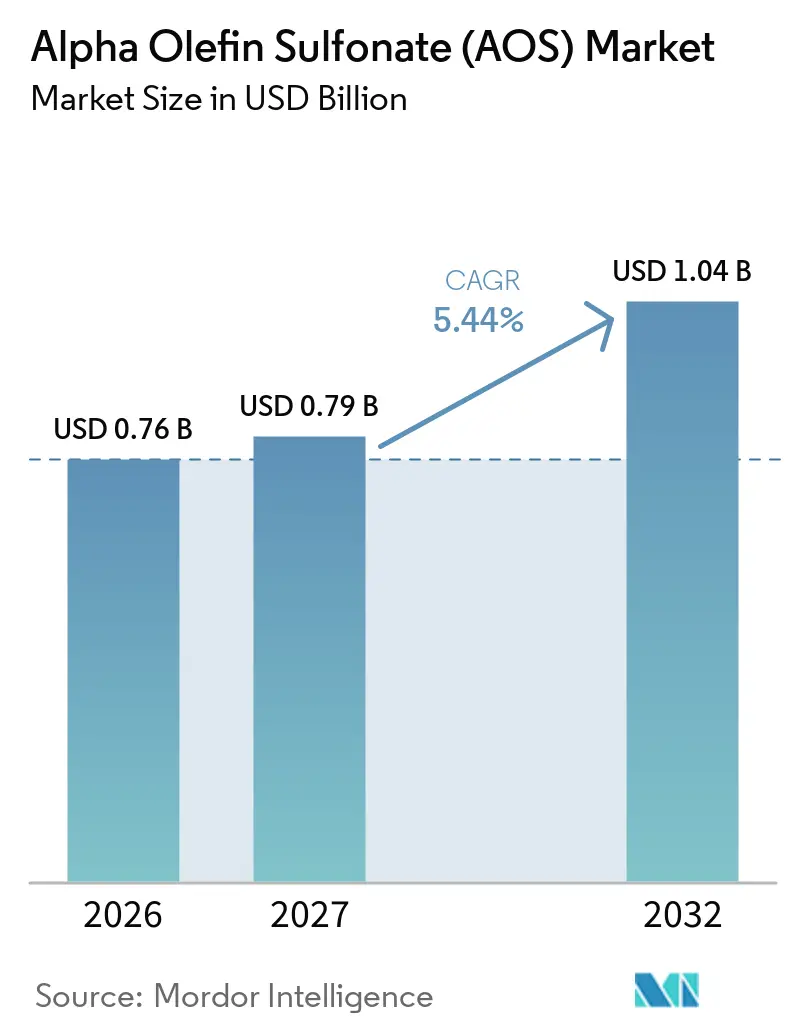
La taille du marché de l'Alpha Oléfine Sulfonate (AOS) était évaluée à 0,76 milliard USD en 2026 et devrait croître de 0,79 milliard USD en 2027 à 1,04 milliard USD d'ici 2032, à un CAGR de 5,44 % durant la période de prévision (2027-2032). L'AOS combine une haute efficacité moussante, une compatibilité cutanée et une biodégradabilité aérobie, une combinaison que les tensioactifs anioniques concurrents reproduisent rarement à un coût équivalent. La pression des consommateurs et des distributeurs pour éliminer la contamination par le 1,4-dioxane, un sous-produit associé aux sulfates éthoxylés, a accéléré la transition des formulateurs vers l'AOS, notamment en Amérique du Nord et en Europe. Le lancement en 2025 par Innospec du NANSA LSS 70, une solution AOS à 70 % de matière active conçue comme alternative directe à haute concentration au laureth sulfate de sodium (SLES), illustre la manière dont les producteurs ont comblé l'écart de performance qui avait retardé une substitution plus large dans les systèmes premium de lessive et de soins personnels.
Principaux Enseignements du Rapport
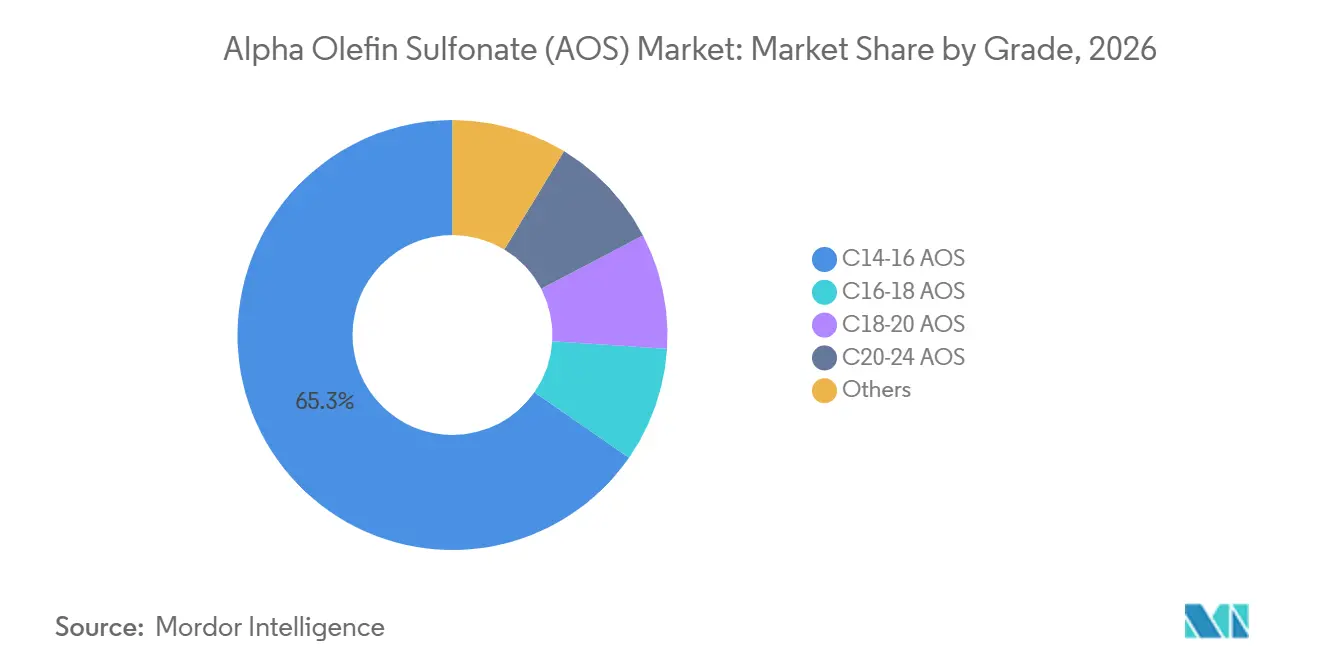
- Par grade, l'AOS C14-16 détenait 65,32 % de part de marché en 2026 et devrait se développer à un CAGR de 6,12 % jusqu'en 2032.
- Par forme, l'AOS liquide représentait 39,18 % de la part de marché en 2026 et devrait croître à un CAGR de 5,93 % jusqu'en 2032.
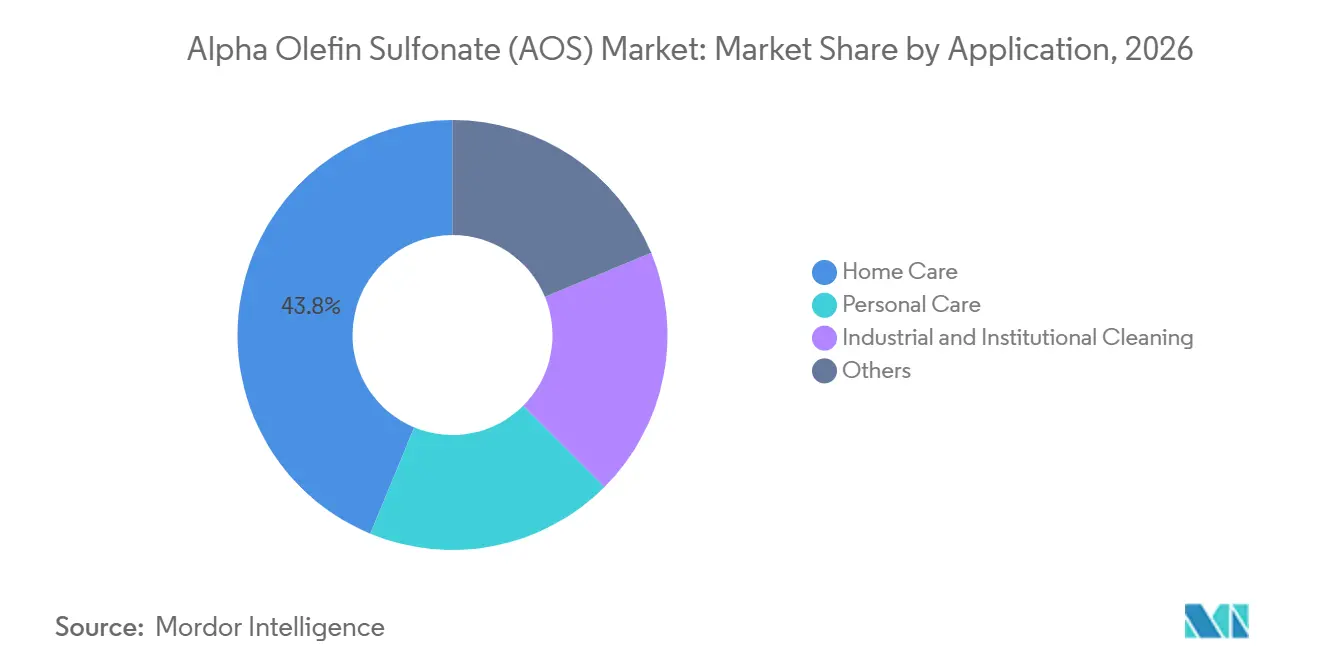
- Par application, l'entretien ménager détenait 43,75 % de la part de marché en 2026, tandis que les soins personnels devraient croître à un CAGR de 6,67 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 41,51 % de la part de marché en 2026 et devrait croître à un CAGR de 6,28 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance des Formulations de Nettoyage Sans Sulfate et Douces | +1.8% | Mondial, particulièrement marqué en Amérique du Nord, en Europe et en Corée du Sud | Court terme (≤ 2 ans) |
| Expansion des Produits d'Hygiène Ménagers et Institutionnels | +1.5% | Cœur en Asie-Pacifique, avec des retombées vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Qualification des Ingrédients par la Biodégradabilité | +1.0% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des Formats de Produits Concentrés et Sans Eau | +0.8% | Amérique du Nord et Europe, avec des gains d'adoption précoce en Asie-Pacifique | Court terme (≤ 2 ans) |
| Commercialisation des Matières Premières Alpha-Oléfiniques d'Origine Biologique | +0.6% | Amérique du Nord, avec extension vers l'Europe et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des Formulations de Nettoyage Sans Sulfate et Douces
L'évolution vers des produits de nettoyage sans sulfate soutient l'utilisation de l'AOS dans les formulations de soins personnels et ménagers. Les développeurs de produits ont besoin de tensioactifs offrant des performances de nettoyage et de moussage sans recourir aux systèmes de sulfates éthoxylés conventionnels. L'AOS est utilisé là où la tolérance à l'eau dure et les performances en eau froide sont importantes, notamment dans les applications de rinçage. L'AOS est une option adaptée aux formulations concentrées car il peut répondre à ces exigences à des concentrations actives élevées. Innospec a introduit le NANSA LSS 70 comme solution AOS à 70 % de matière active pour les systèmes de détergents super-concentrés. Ce développement produit illustre comment les fournisseurs adaptent leurs offres d'AOS aux exigences des gammes de produits sans sulfate et concentrés.
Expansion des Produits d'Hygiène Ménagers et Institutionnels
Les applications de nettoyage ménager, industriel et institutionnel génèrent une demande récurrente pour les produits contenant de l'AOS. Les hôpitaux, les établissements de transformation alimentaire et les cuisines commerciales nécessitent un nettoyage fréquent, ce qui soutient l'utilisation de tensioactifs performants dans les formulations industrielles et institutionnelles. La demande provenant de ces canaux est considérée comme moins liée au sentiment des consommateurs que la demande au détail ménager. La demande en provenance d'Asie du Sud-Est et du Golfe est également liée aux producteurs régionaux de marques distributeurs qui ont besoin d'intrants techniques fiables. Le marché de l'Alpha Oléfine Sulfonate (AOS) bénéficie lorsque les fabricants régionaux fournissent des grades constants et respectent les exigences de livraison. Cela crée une opportunité pour les fournisseurs capables de servir les formulations locales sans compromettre la qualité ou la continuité de l'approvisionnement.
Qualification des Ingrédients par la Biodégradabilité
La documentation sur la biodégradabilité devient de plus en plus importante dans la sélection des tensioactifs, notamment pour les fournisseurs desservant des catégories de produits réglementées. L'AOS C14-16 possède un profil de biodégradabilité aérobie reconnu et a été utilisé dans des formulations de détergents et de soins personnels. Ce bilan existant peut soutenir les processus de qualification lorsque les clients demandent une documentation sur les ingrédients, la sécurité et la chaîne d'approvisionnement. Les grands fournisseurs peuvent avoir un avantage car ils peuvent fournir aux clients des dossiers produits établis et des documents techniques. Le marché de l'Alpha Oléfine Sulfonate (AOS) peut donc être compétitif sur la qualité de la documentation, le coût et les performances physiques. Ces exigences peuvent ériger des barrières pour les petits exportateurs disposant de ressources réglementaires limitées.
Croissance des Formats de Produits Concentrés et Sans Eau
Les formats de nettoyage concentrés et sans eau accroissent le besoin de tensioactifs qui restent utilisables à des concentrations actives élevées. Les feuilles de lessive, les capsules solubles, les sachets de recharge et les formats poudre-à-liquide nécessitent une dissolution rapide et un nettoyage efficace à des doses plus faibles. L'AOS est pertinent pour ces produits car les grades liquides peuvent être formulés à des concentrations actives de 35 % à 70 %. Innospec indique que le NANSA LSS 70 reste fluide au-dessus de 55 °C et a été conçu pour des formulations hautement concentrées. Ces grades peuvent réduire la teneur en eau et le poids de transport tout en préservant la pompabilité. L'évolution vers ces formats favorise les producteurs capables d'offrir des grades à haute teneur active plutôt que des matériaux de résistance standard uniquement.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Prix des Matières Premières Alpha-Oléfiniques Linéaires | -0.8% | Mondial, particulièrement marqué dans les régions dépendantes du naphta, notamment l'Europe et l'Asie du Nord-Est | Court terme (≤ 2 ans) |
| Concurrence des Tensioactifs Anioniques et Doux Alternatifs | -0.6% | Mondial, plus marqué dans les soins personnels premium en Amérique du Nord, en Europe et en Corée du Sud | Moyen terme (2-4 ans) |
| Coûts de Conformité liés aux Impuretés, à la Biodégradabilité et aux Réglementations Régionales | -0.4% | Europe, Amérique du Nord et Asie-Pacifique de plus en plus | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix des Matières Premières Alpha-Oléfiniques Linéaires
La production d'AOS dépend des matières premières alpha-oléfiniques linéaires (LAO), liant sa base de coûts à la disponibilité de l'éthylène et aux conditions du pétrole brut. Les prix des LAO ont varié en 2025 en raison des différences dans les opérations des vapocraqueurs de naphta et de la logistique en Asie du Nord-Est. Cette variabilité rend la gestion des coûts difficile pour les producteurs sans approvisionnement intégré en matières premières ou sans arrangements d'achat à long terme. L'impact est le plus significatif lorsque les coûts des matières premières évoluent plus rapidement que les contrats AOS ne peuvent être révisés. Dans de tels cas, les producteurs peuvent absorber des coûts d'intrants plus élevés avant de les répercuter sur les formulateurs. Le marché de l'Alpha Oléfine Sulfonate (AOS) reste exposé à cette pression sur les marges dans les régions dépendantes du naphta.
Concurrence des Tensioactifs Anioniques et Doux Alternatifs
Les tensioactifs dérivés d'acides aminés et les biosurfactants d'origine fermentaire concurrencent l'AOS sur le marché premium des soins personnels. Le glycinate de cocoyle de sodium, le sarcosinates de lauroyle de sodium et les sophorolipides ont retenu l'attention dans les produits de soin capillaire et de nettoyage du visage en 2025. Ces alternatives séduisent les marques recherchant la douceur et un positionnement environnemental. En 2025, Godrej Chemicals a lancé sa plateforme de biosurfactants SLNOVA pour les applications de soins personnels, d'entretien ménager et de nettoyage industriel. Les améliorations à l'échelle de la fermentation peuvent réduire l'écart de coût pour les formulations naturelles premium. Cette pression concurrentielle est la plus prononcée sur les marchés où l'intérêt des consommateurs pour la transparence des ingrédients soutient des coûts de formulation plus élevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Grade :
L'AOS C14-16 Domine les Principales Exigences de PerformanceL'AOS C14-16 détenait 65,32 % de la part de marché mondiale de l'AOS en 2026 et est le grade à la croissance la plus rapide, avec un CAGR de 6,12 % jusqu'en 2032. Sa position reflète son utilisation à la fois dans les produits liquides dilués et dans les formats concentrés à haute teneur active. Le grade possède un bilan dermatologique établi qui soutient son utilisation dans les soins pour nourrissons, les produits pour peaux sensibles et les soins personnels à rincer. Son adéquation aux applications ménagères et de soins personnels offre aux formulateurs une option de tensioactif flexible. La taille du marché de l'AOS C14-16 est également soutenue par sa capacité à délivrer des performances de mousse et de nettoyage dans des conditions d'eau variables.
Les plans d'expansion des capacités se sont concentrés sur les longueurs de chaîne les plus fréquemment demandées par les formulateurs. Stepan a annoncé une expansion annuelle de 25 % de sa capacité de production d'AOS sur ses sites de l'Illinois, de la Californie et de la Géorgie en 2025. Pilot Chemical a également annoncé des plans pour augmenter significativement la capacité de production de tensioactifs anioniques dans son installation de Middletown, Ohio[1]. L'AOS C16-18 reste pertinent pour les formulations qui bénéficient de propriétés épaississantes et conditionnantes pour la peau. L'AOS C18-20 sert des applications plus étroites dans le domaine pétrolier et le nettoyage industriel à haute température, tandis que les grades à chaînes plus longues restent limités par la disponibilité des matières premières et sont plus spécialisés.

Par Forme :
L'AOS Liquide Bénéficie du Développement de Produits à Haute Teneur ActiveL'AOS liquide représentait 39,18 % de la part de marché mondiale de l'AOS en 2026 et devrait croître à un CAGR de 5,93 % jusqu'en 2032. Les grades liquides aqueux s'intègrent facilement dans les lignes de production continues de détergents et de soins personnels. Le matériau liquide standard avec une concentration active de 38 % à 40 % est largement utilisé là où la précision du dosage et l'homogénéité du produit sont importantes. L'AOS liquide est également utilisé dans les produits de nettoyage ménagers et institutionnels qui nécessitent une manipulation fiable lors de la production. Les grades à plus haute teneur active étendent l'utilisation de cette forme pour les applications nécessitant une teneur en eau plus faible. La forme pâte reste pertinente dans les applications de barres solides telles que les savons et les bases syndet, et sur les marchés où les coûts de la chaîne du froid rendent le transport de liquides économiquement non viable. Cela positionne l'AOS en grade pâte comme un segment structurellement stable en Asie du Sud et en Afrique subsaharienne, plutôt que comme une catégorie de croissance.
Les grades en poudre et en aiguilles servent des marchés spécifiques dans la production de détergents en poudre et le commerce de produits chimiques en vrac, notamment en Asie du Sud et du Sud-Est, mais subissent une pression due au déplacement à mesure que les formats concentrés liquides gagnent des parts au détail et dans le secteur institutionnel à l'échelle mondiale. Le développement par Innospec du NANSA LSS 70, une solution AOS liquide à 70 % de matière active qui reste fluide à des températures supérieures à 55 °C, représente une avancée notable en ingénierie des produits. Il permet aux formulateurs de réduire les quantités transportées et d'abaisser la teneur en eau des produits finis sans compromettre la pompabilité dans les climats à température ambiante, une combinaison auparavant réalisable uniquement avec l'AOS en forme pâte (HPC Today, 2025).
Par Application :
Les Soins Personnels Affichent les Meilleures Perspectives de CroissanceL'entretien ménager a capturé 43,75 % de la part de marché mondiale de l'AOS en 2026, tandis que les soins personnels devraient croître à un CAGR de 6,67 % jusqu'en 2032. La demande en entretien ménager est centrée sur les produits de vaisselle liquides, les détergents à lessive et les nettoyants polyvalents, qui représentent la plus grande base de consommation pour l'AOS. La croissance des soins personnels est liée à une demande accrue pour des produits différenciés de soin capillaire, de soin de la peau, de soin pour bébés et de produits pour peaux sensibles. Le marché de l'AOS sert des applications où les formulateurs exigent des performances de mousse associées à un profil de produit plus doux.
La Corée du Sud et le Japon sont d'importants marchés de soins personnels pour l'AOS C14-16, utilisé dans des formulations qui mettent l'accent sur l'adéquation aux peaux sensibles et les performances en eau dure. Le nettoyage industriel et institutionnel est un autre canal de croissance, car les exigences en matière d'hygiène stimulent la demande de tensioactifs de grade technique. La tarification premium est plus acceptable dans ces applications lorsque des exigences spécifiques au produit doivent être satisfaites. BASF a fourni de la diméthylaminopropylamine (DMAPA) à bilan massique biomasse à Galaxy Surfactants en Asie-Pacifique en septembre 2025, soulignant la pertinence croissante de la documentation sur la durabilité dans les relations d'approvisionnement en tensioactifs. Les fournisseurs d'AOS disposant de normes comparables en matière de chaîne d'approvisionnement et de documentation sont mieux positionnés pour participer à ce marché.
Analyse Géographique
Marché de l'Alpha Oléfine Sulfonate (AOS) en Asie-Pacifique
L'Asie-Pacifique représentait 41,51 % de la part de marché mondiale de l'AOS en 2026 et devrait enregistrer la croissance régionale la plus rapide avec un CAGR de 6,28 % jusqu'en 2032. La Chine bénéficie d'une infrastructure de fabrication de tensioactifs bien établie et de la présence de producteurs rgionaux. L'Inde contribue à la croissance de la demande grâce à l'expansion de la production de biens de consommation et à la hausse de la consommation de produits ménagers de nettoyage.
Marché de l'Alpha Oléfine Sulfonate (AOS) au Japon, en Corée du Sud et en ASEAN
Le Japon représente un canal à plus haute valeur ajoutée grâce aux soins personnels haut de gamme, où l'AOS est apprécié pour ses performances moussantes en eau dure et son profil d'irritation réduit par rapport aux sulfates conventionnels. La Corée du Sud est pertinente pour les exportations de soins d'hygiène infantile et de soins personnels pour peaux sensibles. L'Asie du Sud-Est apporte une capacité de production supplémentaire et une demande régionale pour les détergents liquides. Une entreprise a acquis une ancienne installation de tensioactifs Evonik à Bekasi, en Indonésie, soutenant un réseau de production multi-pays en Asie du Sud-Est.
Marché de l'Alpha Oléfine Sulfonate (AOS) dans les Amériques et en EMEA
L'Amérique du Nord constitue un segment mature mais actif du marché de l'Alpha Oléfine Sulfonate (AOS), soutenu par la demande de formulations sans sulfate et d'applications de nettoyage industriel. L'expansion de capacité de Stepan en 2025 reflète la confiance des fournisseurs dans la demande pour les grades d'AOS à haute mousse. Le partenariat d'AOS biosourcé de Pilot Chemical avec Novvi a rendu des quantités commerciales disponibles à partir du second semestre 2025. L'Europe reste portée par les exigences techniques et documentaires, tandis que les produits de nettoyage concentrés et rechargeables soutiennent la demande pour les grades à haute teneur active. L'Amérique du Sud, le Moyen-Orient et l'Afrique offrent une demande supplémentaire portée par l'urbanisation, l'expansion du commerce moderne, la pénétration des produits ménagers de nettoyage et les investissements dans la fabrication de biens de consommation. Syensqo a reçu la certification de masse-bilan ISCC PLUS (International Sustainability and Carbon Certification) pour ses tensioactifs bio-circulaires produits dans son usine de Moerdijk en 2025, reflétant le rôle des matières premières certifiées dans les chaînes d'approvisionnement européennes[2].
Paysage Concurrentiel
Le marché de l'Alpha Oléfine Sulfonate (AOS) est modérément fragmenté. Stepan Company, Pilot Chemical, Clariant, Nouryon, Innospec et Kao Corporation sont les principaux producteurs mondiaux. Ces entreprises se concurrencent sur l'expertise des procédés de sulfonation, la diversification des grades, les performances des produits et les références en matière de durabilité. Les fournisseurs asiatiques, notamment Zanyu Technology Group, Aekyung Chemical et Aarti Surfactants, se concurrencent sur l'échelle et la proximité des matières premières, leur position en termes de coûts étant particulièrement pertinente dans les grades de commodité C14-16. L'axe concurrentiel se déplace du prix vers la fiabilité de l'approvisionnement, le support technique et les options de matières premières traçables.
Stepan a augmenté sa capacité annuelle de production d'AOS de 25 % en 2025 pour répondre à la demande croissante de tensioactifs sans sulfate et à haute mousse. Pilot Chemical s'est associé à Novvi pour introduire la technologie AOS biosourcée en Amérique du Nord, offrant une option de matière première renouvelable aux clients ayant des exigences en chimie durable. Aekyung Chemical a étendu sa présence manufacturière au Vietnam et acquis des opérations en Indonésie pour renforcer sa portée régionale. Ces développements reflètent la manière dont la capacité, la présence géographique et les intrants différenciés sont utilisés pour sécuriser des contrats de formulation.
Les grades d'AOS à haute teneur active et la certification biosourcée représentent des opportunités, car ils répondent à la fois aux exigences de conception de produits concentrés et aux exigences d'approvisionnement renouvelable. Les systèmes hybrides AOS-enzyme offrent une voie possible vers des produits de soin du linge à plus haute valeur ajoutée. Les fournisseurs d'oléochimiques élargissent leur activité vers la production de tensioactifs, ce qui pourrait étendre la concurrence au-delà des spécialistes établis de l'AOS. En mai 2025, Musim Mas a accepté d'acquérir l'installation de fabrication de Stepan à Batangas, aux Philippines, par l'intermédiaire de Masurf Inc. En octobre 2025, Future Origins a démontré une production multi-tonnes de Nalo, un substitut d'alcool gras zéro déforestation, en partenariat avec Kao Corporation, Unilever et L'Oréal. Ces développements pourraient concurrencer les mêmes dépenses clients qui seraient autrement orientées vers des matières premières de tensioactifs à moindre impact.
Leaders du Secteur de l'Alpha Oléfine Sulfonate (AOS)
-
Stepan Company
-
Pilot Chemical Company
-
CLARIANT
-
Kao Corporation
-
Nouryon
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Alpha Oléfine Sulfonate (AOS) Entreprises couvertes dans ce rapport
- Aarti Surfactants
- Aekyung Chemical Co., Ltd.
- CLARIANT
- Enaspol a.s.
- Galaxy Surfactants
- Godrej Chemicals
- Huntsman International LLC
- Innospec
- Kao Corporation
- LION SPECIALTY CHEMICALS CO., LTD.
- Nouryon
- Pilot Chemical Company
- Sasol
- Stepan Company
- Syensqo
- Zanyu Technology Group Co., Ltd.
Développements industriels récents dans Marché de l'Alpha Oléfine Sulfonate (AOS)
- Octobre 2025 : Nouryon a annoncé des investissements d'expansion dans son installation de Jiaxing, en Chine, comprenant une augmentation de capacité achevée pour la production d'alkyls métalliques et des plans pour ouvrir un centre d'innovation en peroxydes organiques à Tianjin en 2026. Ces développements étendent sa présence dans la fabrication de produits chimiques de spécialité en Chine, où la demande des segments des soins personnels et industriels soutient la croissance à long terme de la demande en matières premières pour l'AOS.
- Juin 2025 : Stepan Company a annoncé une augmentation de 25 % de sa capacité de production d'AOS dans ses installations de Millsdale (Illinois), Anaheim (Californie) et Winder (Géorgie), réalisée grâce à des investissements en capital et des améliorations de processus. Cette expansion, la plus importante addition de capacité en une seule année par Stepan en Amérique du Nord pour l'AOS, a été portée par la demande croissante des formulateurs pour des tensioactifs sans sulfate et à haute mousse dans les applications de soins personnels et de nettoyage industriel et institutionnel.
Périmètre du Rapport Mondial sur le Marché de l'Alpha Oléfine Sulfonate (AOS)
L'Alpha Oléfine Sulfonate (AOS) est un tensioactif anionique à haute mousse, communément connu sous son nom INCI, Sodium C14-16 Olefin Sulfonate. L'AOS est produit par sulfonation d'alpha-oléfines, généralement dérivées de l'oligomérisation de l'éthylène, et se compose d'un mélange de sulfonates d'alcènes et de sulfonates d'hydroxy alcanes.
Le marché de l'alpha oléfine sulfonate (AOS) est segmenté par grade, forme, application et géographie. Par grade, le marché est segmenté en AOS C14-16, AOS C16-18, AOS C18-20, AOS C20-24 et autres. Par forme, le marché est segmenté en liquide, pâte et poudre. Par application, le marché est segmenté en entretien ménager, soins personnels, nettoyage industriel et institutionnel et autres. Le rapport couvre également les tailles de marché et les prévisions pour l'alpha oléfine sulfonate (AOS) dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| AOS C14-16 |
| AOS C16-18 |
| AOS C18-20 |
| AOS C20-24 |
| Autres |
| Liquide |
| Pâte |
| Poudre |
| Entretien Ménager |
| Soins Personnels |
| Nettoyage Industriel et Institutionnel |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Grade | AOS C14-16 | |
| AOS C16-18 | ||
| AOS C18-20 | ||
| AOS C20-24 | ||
| Autres | ||
| Par Forme | Liquide | |
| Pâte | ||
| Poudre | ||
| Par Application | Entretien Ménager | |
| Soins Personnels | ||
| Nettoyage Industriel et Institutionnel | ||
| Autres | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché de l'Alpha Oléfine Sulfonate (AOS) ?
La taille du marché de l'Alpha Oléfine Sulfonate (AOS) était évaluée à 0,76 milliard USD en 2026 et devrait croître de 0,79 milliard USD en 2027 à 1,04 milliard USD d'ici 2032, à un CAGR de 5,44 % durant la période de prévision (2027-2032).
Pourquoi l'Alpha Oléfine Sulfonate (AOS) liquide est-il important pour les formulateurs ?
L'AOS liquide détient une part de 39,18 % en 2026 et soutient la production en continu, le dosage précis et les formulations concentrées à haute teneur active.
Quelle application connaît la croissance la plus rapide pour l'AOS ?
Les soins personnels devraient se développer à un CAGR de 6,67 % jusqu'en 2032, tandis que l'entretien ménager détenait une part de 43,75 % en 2026.
Quelle région présente les meilleures perspectives de croissance pour l'AOS ?
L'Asie-Pacifique détenait une part de 41,51 % en 2026 et devrait croître à un CAGR de 6,28 % jusqu'en 2032.