
Marktgröße und Marktanteil von Alpha-Olefin-Sulfonat (AOS)
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.79 Milliarden US-Dollar |
| Marktgröße (2032) | 1.04 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Alpha-Olefin-Sulfonat (AOS) von Mordor Intelligence
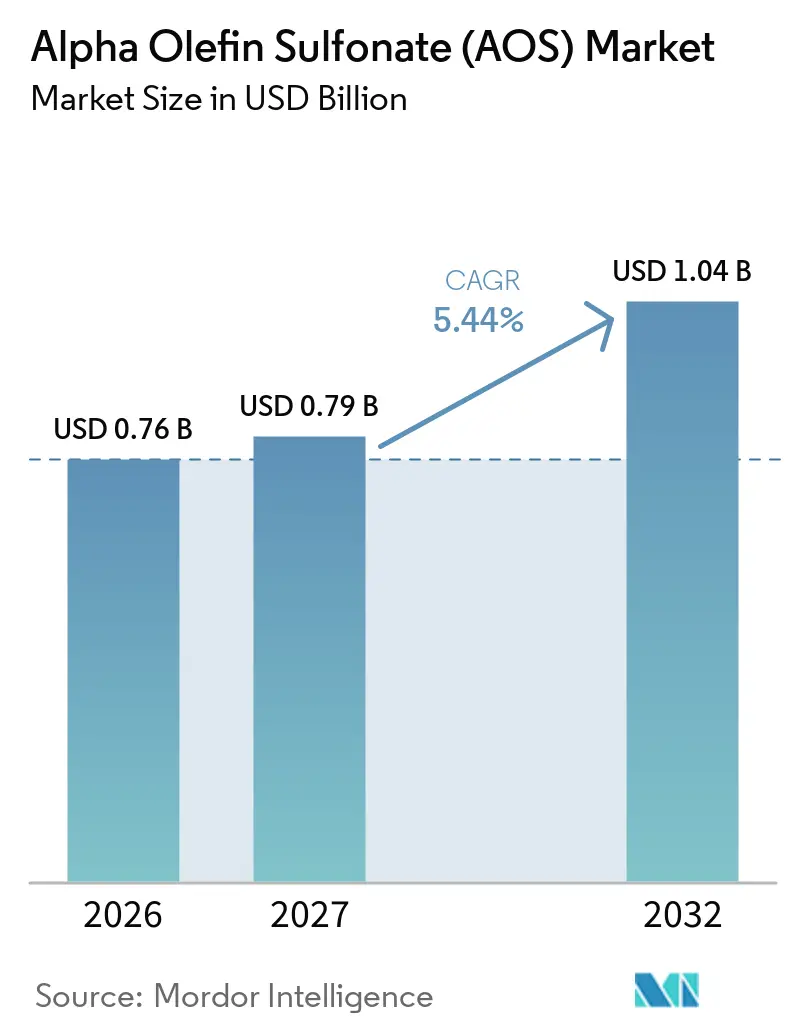
Die Marktgröße fr Alpha-Olefin-Sulfonat (AOS) wurde im Jahr 2026 auf 0,76 Milliarden USD geschätzt und soll von 0,79 Milliarden USD im Jahr 2027 auf 1,04 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,44 % während des Prognosezeitraums (2027–2032). AOS vereint hohe Schaumeffizienz, Hautverträglichkeit und aerobe biologische Abbaubarkeit – eine Kombination, die konkurrierende anionische Tenside selten zu vergleichbaren Kosten replizieren können. Der Druck von Verbrauchern und Einzelhändlern, die Kontamination mit 1,4-Dioxan – einem Nebenprodukt, das mit ethoxylierten Sulfaten assoziiert wird – zu eliminieren, hat den Übergang der Formulierer zu AOS beschleunigt, insbesondere in Nordamerika und Europa. Die Einführung von NANSA LSS 70 durch Innospec im Jahr 2025, einer 70%-aktiven AOS-Lösung, die als direkte hochkonzentrierte Alternative zu Natriumlaurethsulfat (SLES) konzipiert wurde, veranschaulicht, wie Hersteller die Leistungslücke geschlossen haben, die eine breitere Substitution in Premium-Wäschepflege- und Körperpflegesystemen verzögert hatte.
Wichtigste Erkenntnisse des Berichts
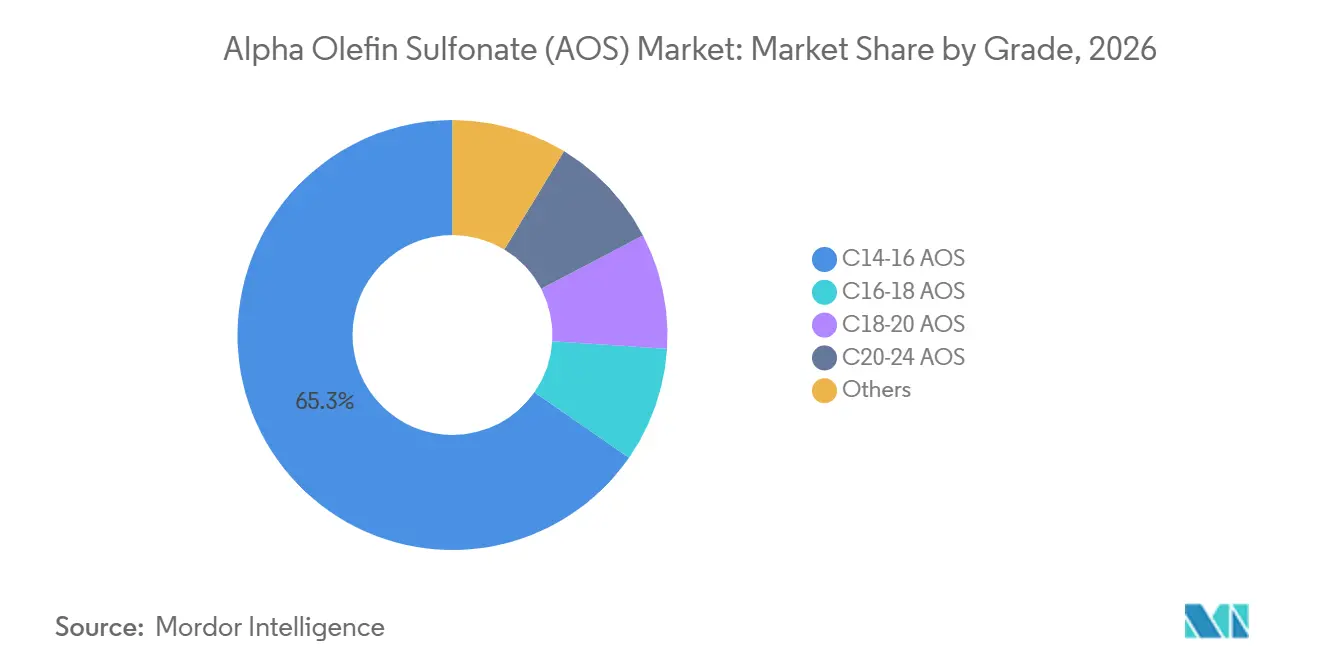
- Nach Qualitätsstufe hielt C14-16 AOS im Jahr 2026 einen Marktanteil von 65,32 % und soll bis 2032 mit einer CAGR von 6,12 % wachsen.
- Nach Form entfiel auf flüssiges AOS im Jahr 2026 ein Marktanteil von 39,18 % und es wird prognostiziert, dass es bis 2032 mit einer CAGR von 5,93 % wächst.
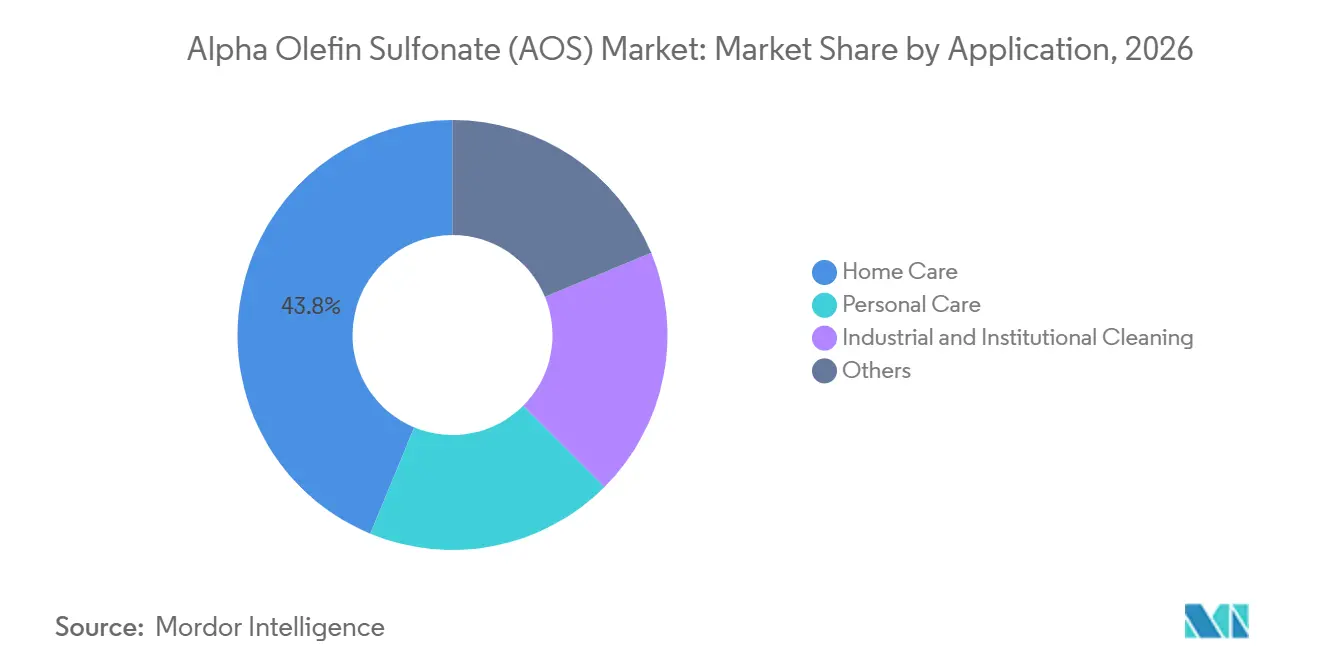
- Nach Anwendung hielt Haushaltspflege im Jahr 2026 einen Marktanteil von 43,75 %, während Körperpflege bis 2032 mit einer CAGR von 6,67 % wachsen soll.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Marktanteil von 41,51 % und es wird prognostiziert, dass es bis 2032 mit einer CAGR von 6,28 % wächst.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum sulfatfreier und milder Reinigungsformulierungen | +1.8% | Global, ausgeprägt in Nordamerika, Europa und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Haushalts- und institutionellen Hygieneprodukten | +1.5% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Biologische Abbaubarkeit als Qualifizierungskriterium für Inhaltsstoffe | +1.0% | Europa, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum konzentrierter und wasserfreier Produktformate | +0.8% | Nordamerika und Europa, mit frühen Adoptionsgewinnen in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung biobasierter Alpha-Olefin-Rohstoffe | +0.6% | Nordamerika, Ausweitung auf Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum sulfatfreier und milder Reinigungsformulierungen
Der Trend zu sulfatfreien Reinigungsprodukten unterstützt den Einsatz von AOS in Körperpflege- und Haushaltsformulierungen. Produktentwickler benötigen Tenside, die Reinigungs- und Schaumleistung ohne den Einsatz konventioneller ethoxylierter Sulfatsysteme erbringen. AOS wird dort eingesetzt, wo Hartwassertoleranz und Kaltwaschleistung wichtig sind, insbesondere bei Ausspülprodukten. AOS ist eine geeignete Option für konzentrierte Formulierungen, da es diese Anforderungen bei hohen Wirkstoffkonzentrationen erfüllen kann. Innospec führte NANSA LSS 70 als 70%-aktive AOS-Lösung für hochkonzentrierte Waschmittelsysteme ein. Diese Produktentwicklung veranschaulicht, wie Lieferanten AOS-Angebote an die Anforderungen sulfatfreier und konzentrierter Produktlinien anpassen.
Ausweitung von Haushalts- und institutionellen Hygieneprodukten
Haushalts-, Industrie- und institutionelle Reinigungsanwendungen erzeugen eine wiederkehrende Nachfrage nach AOS-haltigen Produkten. Krankenhäuser, Lebensmittelverarbeitungsbetriebe und Großküchen erfordern häufige Reinigung, was den Einsatz von Leistungstensiden in Industrie- und Institutionsformulierungen unterstützt. Die Nachfrage aus diesen Kanälen gilt als weniger abhängig von der Verbraucherstimmung als die Nachfrage im Haushaltseinzelhandel. Die Nachfrage aus Südostasien und dem Golfraum ist auch mit regionalen Eigenmarkenherstellern verbunden, die zuverlässige technische Qualitätsstufen benötigen. Der Alpha-Olefin-Sulfonat (AOS) Markt profitiert, wenn regionale Hersteller konsistente Qualitätsstufen liefern und Lieferanforderungen erfüllen. Dies schafft eine Chance für Lieferanten, die lokale Formulierungen bedienen können, ohne Qualität oder Versorgungskontinuität zu beeinträchtigen.
Biologische Abbaubarkeit als Qualifizierungskriterium für Inhaltsstoffe
Die Dokumentation der biologischen Abbaubarkeit gewinnt bei der Tensidauswahl zunehmend an Bedeutung, insbesondere für Lieferanten, die regulierte Produktkategorien bedienen. C14-16 AOS verfügt über ein anerkanntes aerobes Bioabbaubarkeitsprofil und wurde in Wasch- und Körperpflegeformulierungen eingesetzt. Dieser bestehende Nachweis kann Qualifizierungsprozesse unterstützen, wenn Kunden Dokumentationen zu Inhaltsstoffen, Sicherheit und Lieferkette anfordern. Größere Lieferanten können im Vorteil sein, da sie Kunden mit etablierten Produktdossiers und technischen Unterlagen versorgen können. Der Alpha-Olefin-Sulfonat (AOS) Markt kann daher bei Dokumentationsqualität, Kosten und physikalischer Leistung konkurrieren. Diese Anforderungen können für kleinere Exporteure mit begrenzten regulatorischen Ressourcen Markteintrittsbarrieren erhöhen.
Wachstum konzentrierter und wasserfreier Produktformate
Konzentrierte und wasserfreie Reinigungsformate erhöhen den Bedarf an Tensiden, die bei hohen Wirkstoffkonzentrationen verarbeitbar bleiben. Wäscheblätter, lösliche Kapseln, Nachfüllsachets und Pulver-zu-Flüssig-Formate erfordern schnelle Auflösung und effektive Reinigung bei niedrigeren Dosiermengen. AOS ist für diese Produkte relevant, da flüssige Qualitätsstufen bei 35 %–70 % Wirkstoffkonzentration formuliert werden können. Innospec berichtet, dass NANSA LSS 70 oberhalb von 55 °C fließfähig bleibt und für hochkonzentrierte Formulierungen konzipiert wurde. Solche Qualitätsstufen können den Wassergehalt und das Transportgewicht reduzieren und gleichzeitig die Pumpfähigkeit erhalten. Der Wandel zu diesen Formaten begünstigt Hersteller, die hochaktive Qualitätsstufen anbieten können, anstatt nur Standardstärken.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei linearen Alpha-Olefin-Rohstoffen | -0.8% | Global, ausgeprägt in naphtha-abhängigen Regionen, einschließlich Europa und Nordostasien | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative anionische und milde Tenside | -0.6% | Global, am ausgeprägtesten im Premium-Körperpflegebereich in Nordamerika, Europa und Südkorea | Mittelfristig (2–4 Jahre) |
| Kosten für Verunreinigungen, biologische Abbaubarkeit und regionale Compliance | -0.4% | Europa, Nordamerika und zunehmend Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei linearen Alpha-Olefin-Rohstoffen
Die AOS-Produktion ist auf lineare Alpha-Olefin (LAO) Rohstoffe angewiesen, wodurch ihre Kostenbasis an die Ethylenverfügbarkeit und die Rohölbedingungen geknüpft ist. Die LAO-Preise schwankten im Jahr 2025 aufgrund von Unterschieden im Betrieb von Naphtha-Crackern und der Logistik in Nordostasien. Diese Variabilität erschwert das Kostenmanagement für Hersteller ohne integrierte Rohstoffversorgung oder langfristige Einkaufsvereinbarungen. Die Auswirkungen sind am stärksten, wenn sich die Rohstoffkosten schneller ändern, als AOS-Verträge angepasst werden können. In solchen Fällen können Hersteller höhere Inputkosten absorbieren, bevor sie diese an Formulierer weitergeben. Der Alpha-Olefin-Sulfonat (AOS) Markt bleibt diesem Margendruck in naphtha-abhängigen Regionen ausgesetzt.
Wettbewerb durch alternative anionische und milde Tenside
Aminosäure-abgeleitete Tenside und fermentationsbasierte Biotenside konkurrieren mit AOS im Premium-Körperpflegemarkt. Natriumcocoylglycinat, Natriumlauroylsarcosinat und Sophorolipide erlangten 2025 in Haarpflege- und Gesichtsreinigungsprodukten Aufmerksamkeit. Diese Alternativen sprechen Marken an, die Milde und eine umweltfreundliche Positionierung anstreben. Im Jahr 2025 führte Godrej Chemicals seine SLNOVA-Biotensidplattform für Körperpflege-, Haushaltspflege- und Industriereinigungsanwendungen ein. Verbesserungen im Fermentationsmaßstab können die Kostenlücke bei Premium-Naturformulierungen verringern. Dieser Wettbewerbsdruck ist in Märkten am stärksten ausgeprägt, in denen das Verbraucherinteresse an Inhaltsstofftransparenz höhere Formulierungskosten unterstützt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
C14-16 AOS führt bei den wichtigsten LeistungsanforderungenC14-16 AOS hielt im Jahr 2026 einen Anteil von 65,32 % am globalen AOS-Markt und ist die am schnellsten wachsende Qualitätsstufe mit einer CAGR von 6,12 % bis 2032. Seine Position spiegelt seinen Einsatz sowohl in verdünnten Flüssigprodukten als auch in hochaktiven konzentrierten Formaten wider. Die Qualitätsstufe verfügt über einen etablierten dermatologischen Nachweis, der ihren Einsatz in der Säuglingspflege, Produkten für empfindliche Haut und Ausspül-Körperpflegeprodukten unterstützt. Ihre Eignung für Haushalts- und Körperpflegeanwendungen bietet Formulierern eine flexible Tensidoption. Die Marktgröße für C14-16 AOS wird weiter durch seine Fähigkeit gestützt, Schaum- und Reinigungsleistung unter unterschiedlichen Wasserbedingungen zu liefern.
Kapazitätserweiterungspläne haben sich auf die Kettenlängen konzentriert, die von Formulierern am häufigsten nachgefragt werden. Stepan kündigte 2025 eine jährliche Erweiterung der AOS-Kapazität um 25 % an seinen Standorten in Illinois, Kalifornien und Georgia an. Pilot Chemical kündigte ebenfalls Pläne zur erheblichen Erweiterung der anionischen Tensidkapazität an seinem Standort in Middletown, Ohio, an[1]. C16-18 AOS bleibt relevant für Formulierungen, die von Verdickung und hautpflegenden Eigenschaften profitieren. C18-20 AOS bedient engere Anwendungen in der Ölfeld- und Hochtemperatur-Industriereinigung, während längere Kettenlängen durch die Rohstoffverfügbarkeit begrenzt und stärker spezialisiert bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Flüssiges AOS profitiert von der Entwicklung hochaktiver ProdukteFlüssiges AOS entfiel im Jahr 2026 auf 39,18 % des globalen AOS-Marktanteils und soll bis 2032 mit einer CAGR von 5,93 % wachsen. Wässrige Flüssigqualitäten lassen sich problemlos in kontinuierliche Wasch- und Körperpflegeproduktionslinien integrieren. Standardflüssigmaterial mit einer Wirkstoffkonzentration von 38 % bis 40 % wird häufig eingesetzt, wo Dosiergenauigkeit und Produkthomogenität wichtig sind. Flüssiges AOS wird auch in Haushalts- und Institutionsreinigungsprodukten verwendet, die eine zuverlässige Handhabung während der Produktion erfordern. Höheraktive Qualitätsstufen erweitern diese Form für Anwendungen, die einen geringeren Wassergehalt erfordern. Die Pastenform bleibt relevant in Festseifenapplikationen wie Seifenriegeln und Syndet-Basen sowie in Märkten, in denen Kühlkettenkosten den Flüssigtransport wirtschaftlich unrentabel machen. Dies positioniert AOS in Pastenqualität als strukturell stabiles Segment in Südasien und Subsahara-Afrika, nicht als Wachstumskategorie.
Pulver- und Nadelqualitäten bedienen spezifische Märkte in der Pulverwaschmittelproduktion und im Massengutchemikalienhandel, insbesondere in Süd- und Südostasien, stehen jedoch unter dem Druck der Verdrängung, da flüssige Konzentratformate weltweit im Einzel- und Institutionsbereich Marktanteile gewinnen. Die Entwicklung von NANSA LSS 70 durch Innospec, einer 70%-aktiven flüssigen AOS-Lösung, die bei Temperaturen über 55 °C fließfähig bleibt, stellt einen bemerkenswerten Fortschritt in der Produktentwicklung dar. Sie ermöglicht es Formulierern, Transportmengen zu reduzieren und den Wassergehalt in Fertigprodukten zu senken, ohne die Pumpfähigkeit in Umgebungstemperaturklimata zu beeinträchtigen – eine Kombination, die zuvor nur mit AOS in Pastenform erreichbar war (HPC Today, 2025).
Nach Anwendung:
Körperpflege hat die höchsten WachstumsaussichtenHaushaltspflege erfasste im Jahr 2026 einen Anteil von 43,75 % am globalen AOS-Markt, während Körperpflege bis 2032 mit einer CAGR von 6,67 % wachsen soll. Die Nachfrage im Bereich Haushaltspflege konzentriert sich auf flüssige Geschirrspülmittel, Waschmittel und Allzweckreiniger, die die größte Verbrauchsbasis für AOS darstellen. Das Wachstum im Bereich Körperpflege ist mit einer höheren Nachfrage nach differenzierten Haarpflege-, Hautpflege-, Babypflege- und Produkten für empfindliche Haut verbunden. Der AOS-Markt bedient Anwendungen, bei denen Formulierer Schaumleistung zusammen mit einem milderen Produktprofil benötigen.
Südkorea und Japan sind wichtige Körperpflegemärkte für C14-16 AOS, das in Formulierungen eingesetzt wird, die Eignung für empfindliche Haut und Leistung in hartem Wasser betonen. Industrie- und Institutionsreinigung ist ein weiterer Wachstumskanal, da Hygieneanforderungen die Nachfrage nach technischen Tensiden antreiben. Premium-Preisgestaltung ist in diesen Anwendungen akzeptabler, wenn spezifische Produktanforderungen erfüllt werden müssen. BASF lieferte im September 2025 biomassebilanziertes Dimethylaminopropylamin (DMAPA) an Galaxy Surfactants in Asien-Pazifik, was die wachsende Bedeutung von Nachhaltigkeitsdokumentation in Tensidlieferbeziehungen unterstreicht. AOS-Lieferanten mit vergleichbaren Lieferketten- und Dokumentationsstandards sind besser positioniert, um an diesem Markt teilzunehmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Alpha-Olefin-Sulfonat (AOS) Markt
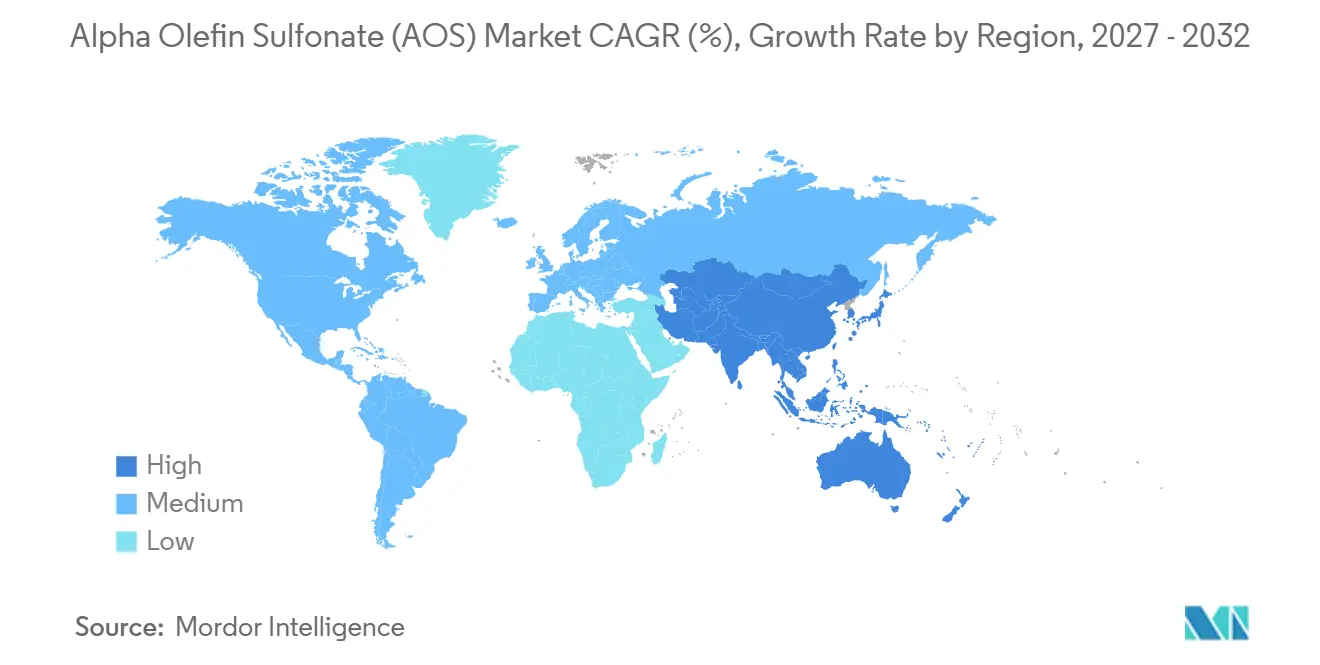
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 41,51 % am globalen AOS-Markt und wird voraussichtlich das schnellste regionale Wachstum mit einer CAGR von 6,28 % bis 2032 verzeichnen. China profitiert von einer etablierten Produktionsinfrastruktur für Tenside und der Präsenz regionaler Hersteller. Indien trägt zum Nachfragewachstum durch die Ausweitung der Konsumgüterproduktion und den steigenden Verbrauch von Haushaltsreinigungsprodukten bei.
Japan, Südkorea und ASEAN Alpha-Olefin-Sulfonat (AOS) Markt
Japan stellt einen höherwertigen Absatzkanal durch Premium-Körperpflegeprodukte dar, bei denen AOS aufgrund seiner Schaumleistung bei hartem Wasser und seines geringeren Reizpotenzials im Vergleich zu herkömmlichen Sulfaten geschätzt wird. Südkorea ist relevant für Säuglingshygiene und Körperpflegeexporte für empfindliche Haut. Südostasien trägt zusätzliche Produktionskapazitäten und regionale Nachfrage nach flüssigen Waschmitteln bei. Ein Unternehmen erwarb eine ehemalige Evonik-Tensidanlage in Bekasi, Indonesien, und unterstützt damit ein länderübergreifendes südostasiatisches Produktionsnetzwerk.
Der Markt für Alpha-Olefin-Sulfonat (AOS) in Amerika und EMEA
Nordamerika ist ein reifer, aber aktiver Teil des Alpha-Olefin-Sulfonat (AOS) Marktes, gestützt durch die Nachfrage nach sulfatfreien Formulierungen und industriellen Reinigungsanwendungen. Die Kapazitätserweiterung von Stepan im Jahr 2025 spiegelt das Vertrauen der Lieferanten in die Nachfrage nach hochschäumenden AOS-Qualitäten wider. Die Partnerschaft von Pilot Chemical für biobasiertes AOS mit Novvi ermöglichte ab der zweiten Hälfte des Jahres 2025 die Verfügbarkeit kommerzieller Mengen. Europa wird weiterhin durch technische und dokumentarische Anforderungen angetrieben, während konzentrierte und nachfüllbare Reinigungsprodukte die Nachfrage nach hochaktiven Qualitäten unterstützen. Südamerika, der Nahe Osten und Afrika bieten zusätzliche Nachfrage, die durch Urbanisierung, die Expansion des modernen Einzelhandels, die Verbreitung von Haushaltsreinigungsprodukten und Investitionen in die Konsumgüterherstellung angetrieben wird. Syensqo erhielt 2025 die ISCC PLUS-Massenbilanz-Zertifizierung der International Sustainability and Carbon Certification (ISCC) für seine bio-zirkulären Tenside, die in seinem Werk in Moerdijk hergestellt werden, was die Rolle zertifizierter Rohstoffe in europäischen Lieferketten widerspiegelt[2].
Wettbewerbslandschaft
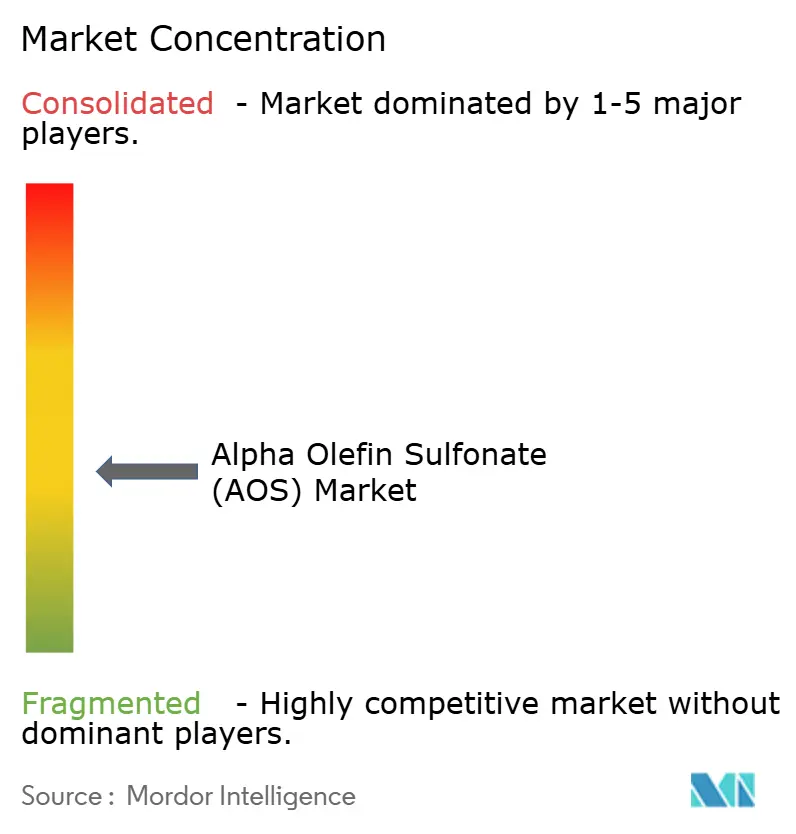
Der Alpha-Olefin-Sulfonat (AOS) Markt ist mäßig fragmentiert. Stepan Company, Pilot Chemical, Clariant, Nouryon, Innospec und Kao Corporation sind wichtige globale Hersteller. Diese Unternehmen konkurrieren auf der Grundlage von Sulfonierungsprozess-Expertise, Qualitätsstufendiversifizierung, Produktleistung und Nachhaltigkeitsnachweisen. Asiatische Lieferanten, darunter Zanyu Technology Group, Aekyung Chemical und Aarti Surfactants, konkurrieren über Skalierung und Rohstoffnähe, wobei ihre Kostenposition besonders relevant bei C14-16-Standardqualitäten ist. Der Wettbewerbsfokus verlagert sich von Preis zu Versorgungszuverlässigkeit, technischem Support und rückverfolgbaren Rohstoffoptionen.
Stepan erhöhte die jährliche AOS-Produktionskapazität im Jahr 2025 um 25 %, um der steigenden Nachfrage nach sulfatfreien und hochschäumenden Tensiden gerecht zu werden. Pilot Chemical kooperierte mit Novvi, um biobasierte AOS-Technologie in Nordamerika einzuführen und Kunden mit nachhaltigen Chemieanforderungen eine erneuerbare Rohstoffoption anzubieten. Aekyung Chemical erweiterte seine Fertigungspräsenz in Vietnam und übernahm Betriebe in Indonesien, um seine regionale Reichweite zu stärken. Diese Entwicklungen spiegeln wider, wie Kapazität, geografische Präsenz und differenzierte Inputs genutzt werden, um Formulierungsaufträge zu sichern.
Hochaktive AOS-Qualitäten und biobasierte Zertifizierung stellen Chancen dar, da sie sowohl konzentriertes Produktdesign als auch Anforderungen an erneuerbare Beschaffung adressieren. AOS-Enzym-Hybridsysteme bieten einen möglichen Weg zu höherwertigen Textilpflegeprodukten. Oleochemische Lieferanten weiten sich in die Tensidproduktion aus, was den Wettbewerb über etablierte AOS-Spezialisten hinaus ausweiten könnte. Im Mai 2025 stimmte Musim Mas zu, Stepans Fertigungsanlage in Batangas auf den Philippinen über Masurf Inc. zu erwerben. Im Oktober 2025 demonstrierte Future Origins die Mehrtonnenproduktion von Nalo, einem entwaldungsfreien Fettalkoholersatz, in Partnerschaft mit Kao Corporation, Unilever und L'Oréal. Diese Entwicklungen könnten um dieselben Kundenausgaben konkurrieren, die andernfalls auf wirkungsärmere Tensid-Rohstoffe gerichtet würden.
Branchenführer im Alpha-Olefin-Sulfonat (AOS) Bereich
-
Stepan Company
-
Pilot Chemical Company
-
CLARIANT
-
Kao Corporation
-
Nouryon
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Alpha-Olefin-Sulfonat (AOS) Markt Unternehmen in diesem Bericht
- Aarti Surfactants
- Aekyung Chemical Co., Ltd.
- CLARIANT
- Enaspol a.s.
- Galaxy Surfactants
- Godrej Chemicals
- Huntsman International LLC
- Innospec
- Kao Corporation
- LION SPECIALTY CHEMICALS CO., LTD.
- Nouryon
- Pilot Chemical Company
- Sasol
- Stepan Company
- Syensqo
- Zanyu Technology Group Co., Ltd.
Neueste Industrielle Entwicklungen in Alpha-Olefin-Sulfonat (AOS) Markt
- Oktober 2025: Nouryon kündigte Erweiterungsinvestitionen an seinem Standort in Jiaxing, China, an, darunter eine abgeschlossene Kapazitätserweiterung für die Metallalkylproduktion und Pläne zur Eröffnung eines Innovationszentrums für organische Peroxide in Tianjin im Jahr 2026. Diese Entwicklungen erweitern seine Präsenz in der Spezialchemieherstellung in China, wo die Nachfrage aus den Körperpflege- und Industriesegmenten das langfristige Wachstum der AOS-Rohstoffnachfrage unterstützt.
- Juni 2025: Stepan Company kündigte eine Erhöhung der AOS-Produktionskapazität um 25 % an seinen Standorten in Millsdale, Illinois, Anaheim, Kalifornien, und Winder, Georgia, an, die durch Kapitalinvestitionen und Prozessverbesserungen erreicht wurde. Die Erweiterung, die größte einjährige Kapazitätserweiterung von Stepan in Nordamerika für AOS, wurde durch die steigende Nachfrage von Formulierern nach sulfatfreien, hochschäumenden Tensiden für Körperpflege- sowie Industrie- und Institutionsanwendungen angetrieben.
Globaler Berichtsumfang für Alpha-Olefin-Sulfonat (AOS)
Alpha-Olefin-Sulfonat (AOS) ist ein hochschäumendes anionisches Tensid, das allgemein unter seinem INCI-Namen Sodium C14-16 Olefin Sulfonate bekannt ist. AOS wird durch die Sulfonierung von Alpha-Olefinen hergestellt, die typischerweise aus der Ethylenoligomerisierung gewonnen werden, und besteht aus einem Gemisch aus Alkensulfonaten und Hydroxyalkansulfonaten.
Der Alpha-Olefin-Sulfonat (AOS) Markt ist nach Qualitätsstufe, Form, Anwendung und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in C14-16 AOS, C16-18 AOS, C18-20 AOS, C20-24 AOS und Sonstige segmentiert. Nach Form ist der Markt in Flüssig, Paste und Pulver segmentiert. Nach Anwendung ist der Markt in Haushaltspflege, Körperpflege, Industrie- und Institutionsreinigung sowie Sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Alpha-Olefin-Sulfonat (AOS) in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| C14-16 AOS |
| C16-18 AOS |
| C18-20 AOS |
| C20-24 AOS |
| Sonstige |
| Flüssig |
| Paste |
| Pulver |
| Haushaltspflege |
| Körperpflege |
| Industrie- und Institutionsreinigung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | C14-16 AOS | |
| C16-18 AOS | ||
| C18-20 AOS | ||
| C20-24 AOS | ||
| Sonstige | ||
| Nach Form | Flüssig | |
| Paste | ||
| Pulver | ||
| Nach Anwendung | Haushaltspflege | |
| Körperpflege | ||
| Industrie- und Institutionsreinigung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Alpha-Olefin-Sulfonat (AOS) Marktes?
Die Marktgröße für Alpha-Olefin-Sulfonat (AOS) wurde im Jahr 2026 auf 0,76 Milliarden USD geschätzt und soll von 0,79 Milliarden USD im Jahr 2027 auf 1,04 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,44 % während des Prognosezeitraums (2027–2032).
Warum ist flüssiges Alpha-Olefin-Sulfonat (AOS) für Formulierer wichtig?
Flüssiges AOS hält im Jahr 2026 einen Anteil von 39,18 % und unterstützt kontinuierliche Produktion, präzise Dosierung und hochaktive konzentrierte Formulierungen.
Welche Anwendung wächst am schnellsten für AOS?
Körperpflege soll bis 2032 mit einer CAGR von 6,67 % wachsen, während Haushaltspflege im Jahr 2026 einen Anteil von 43,75 % hielt.
Welche Region hat die stärksten Wachstumsaussichten für AOS?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 41,51 % und soll bis 2032 mit einer CAGR von 6,28 % wachsen.