
Tamaño y Participación del Mercado de Sistemas de Ejecución de Almacén
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.66 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 17.94 % |
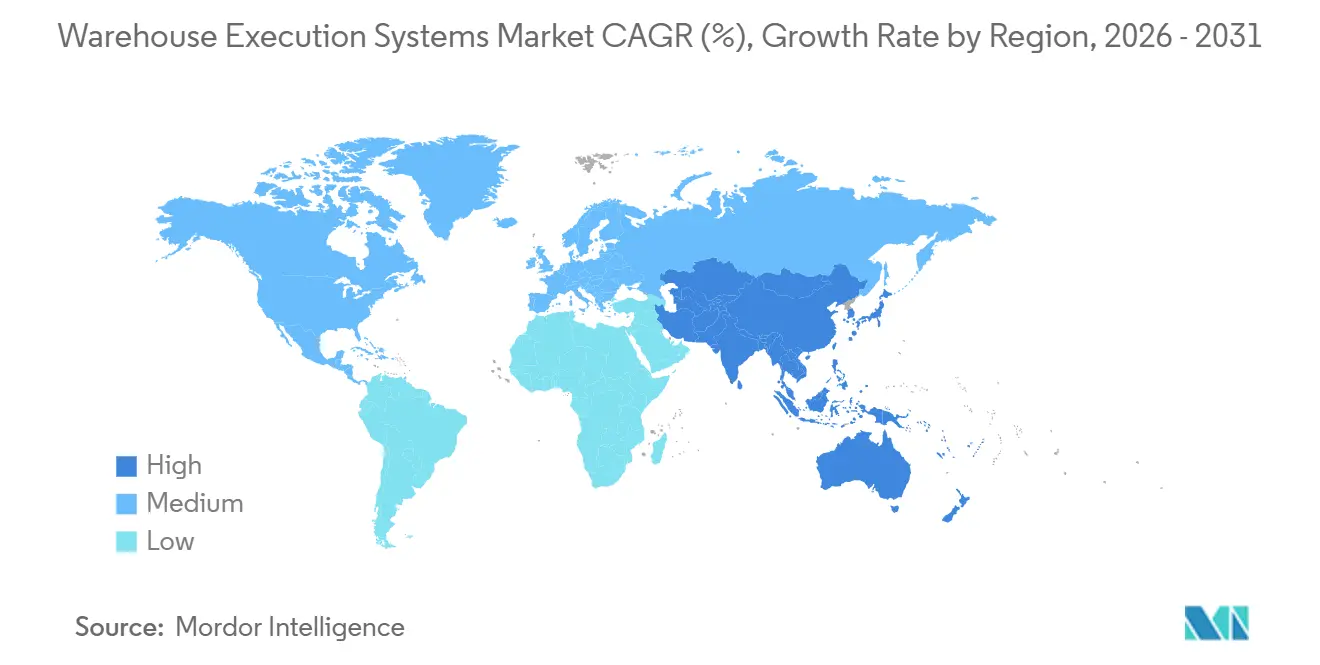
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Ejecución de Almacén por Mordor Intelligence
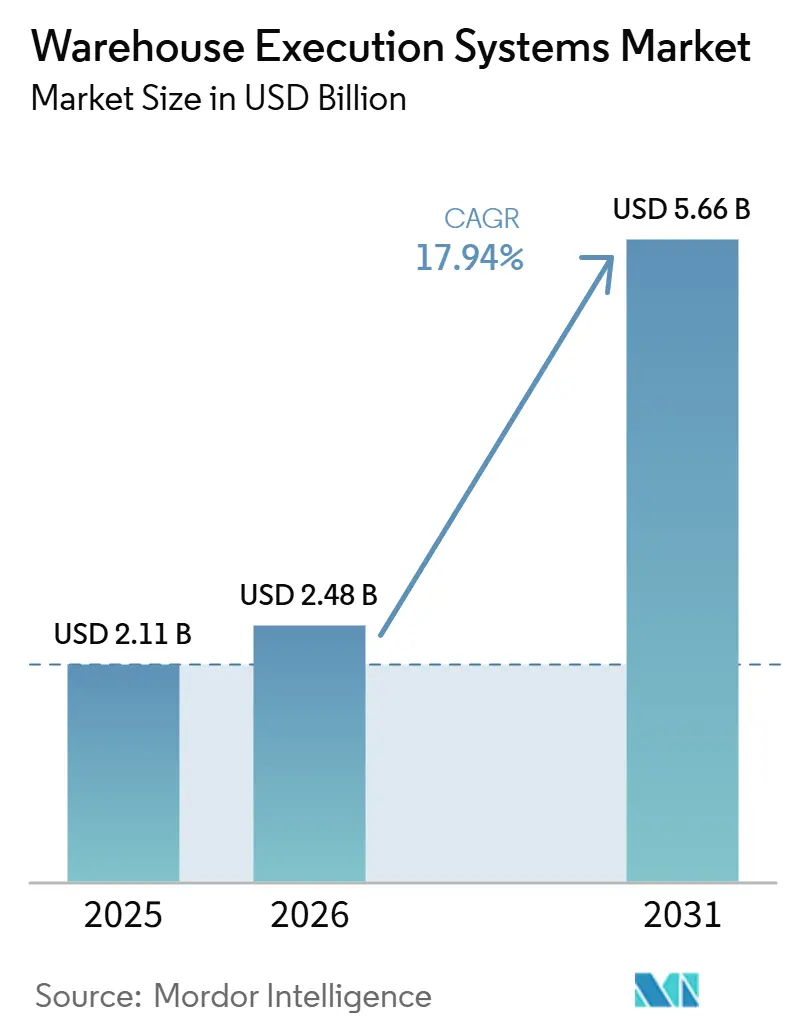
Se proyecta que el tamaño del mercado de sistemas de ejecución de almacén se expanda desde 2,11 mil millones USD en 2025 y 2,48 mil millones USD en 2026 hasta 5,66 mil millones USD en 2031, registrando una CAGR del 17,94% entre 2026 y 2031. El mercado de sistemas de ejecución de almacén se está expandiendo porque los operadores necesitan una capa de software común que conecte la gestión de almacenes, la automatización y los sistemas empresariales en tiempo real. La complejidad de los pedidos de comercio electrónico, la presión sobre los costos laborales y la implementación basada en la nube están incrementando la necesidad de esta coordinación. Los proveedores están respondiendo combinando la asignación de tareas, la coordinación de flotas y la visibilidad operativa en plataformas más amplias. El esfuerzo de integración, los requisitos de inversión y las normas de residencia de datos pueden ralentizar las decisiones donde los operadores cuentan con sistemas heredados o varios proveedores de automatización.
Conclusiones Clave del Informe
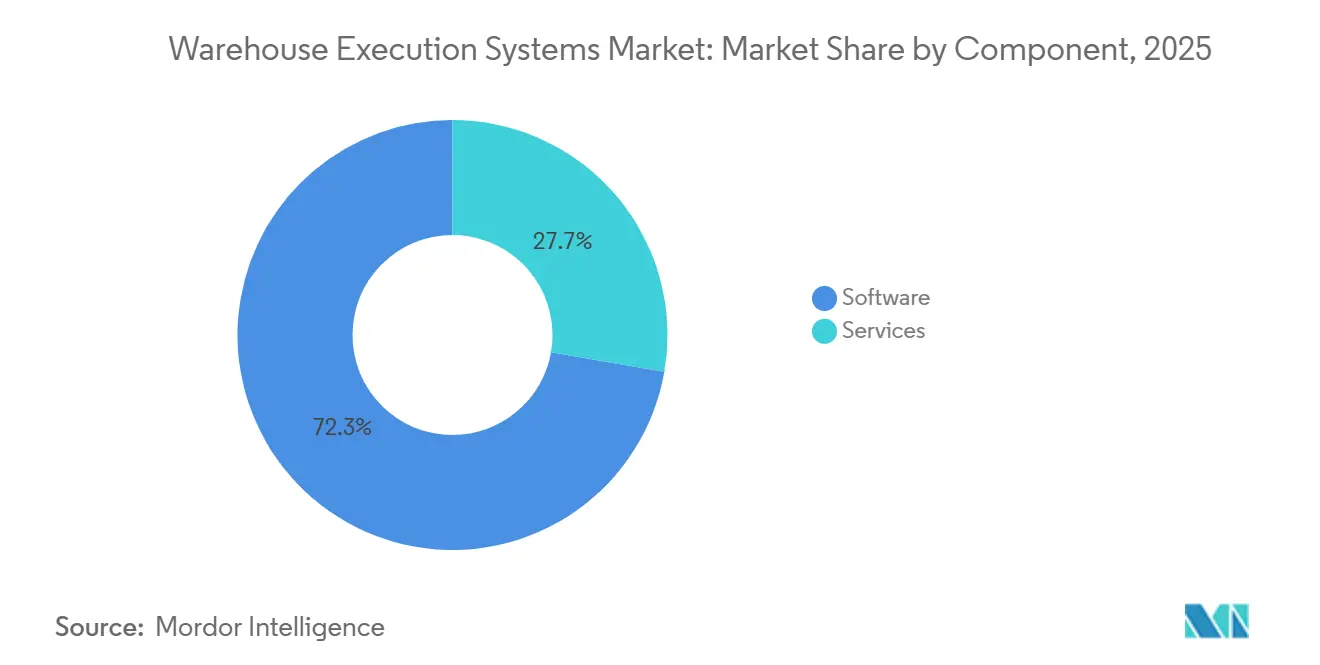
- Por componente, el software representó el 72,26% de la participación del mercado de sistemas de ejecución de almacén en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 18,11% hasta 2031.
- Por implementación, la nube representó el 42,77% de la participación del mercado de sistemas de ejecución de almacén en 2025 y se proyecta que se expanda a una CAGR del 18,27% hasta 2031.
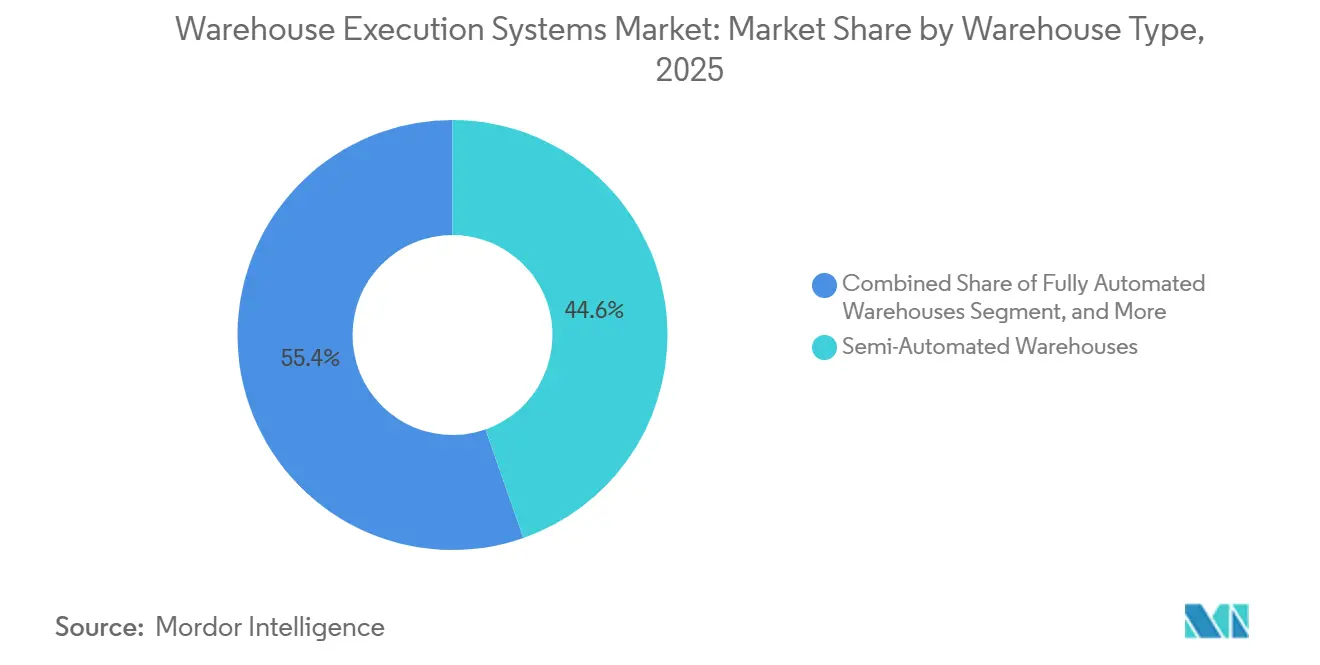
- Por tipo de almacén, los almacenes semiautomatizados representaron el 44,64% de los ingresos en 2025, mientras que se proyecta que los almacenes totalmente automatizados se expandan a una CAGR del 18,41% hasta 2031.
- Por usuario final, el comercio minorista, los bienes de consumo y el comercio electrónico representaron el 31,24% de los ingresos en 2025 y se proyecta que se expandan a una CAGR del 18,37% hasta 2031.
- Por geografía, América del Norte representó el 38,33% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 18,63% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad del Comercio Electrónico y la Distribución Omnicanal | +3.8% | Global, concentrado en los centros de comercio electrónico de América del Norte, Europa Occidental y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Automatización de Almacenes y Robótica | +3.2% | Global, con mayor presencia en América del Norte, Europa y China | Largo plazo (≥ 4 años) |
| Inteligencia de Ejecución en Tiempo Real y Optimización del Rendimiento | +2.5% | Global, con mayor adopción a corto plazo en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Escalabilidad de los Sistemas de Ejecución de Almacén Basados en la Nube y Menor Fricción de Implementación | +2.2% | Global, con aceleración en operaciones de mercado medio en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Escasez Crónica de Mano de Obra en Almacenes y Presión Salarial | +1.6% | América del Norte y Europa, con extensión hacia Oriente Medio y Australia | Corto plazo (≤ 2 años) |
| Modernizaciones de Automatización Modular Lideradas por India en Instalaciones Semiautomatizadas | +1.2% | India, con extensión temprana hacia el Sudeste Asiático, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad del Comercio Electrónico y la Gestión de Pedidos Omnicanal
El mercado de sistemas de ejecución de almacén se beneficia del creciente número de decisiones necesarias para cumplir pedidos a través de canales e instalaciones. Los pedidos de compra en línea y recogida en tienda, envío desde tienda, directo al consumidor y B2B tienen niveles de servicio, reglas de inventario y requisitos de embalaje distintos. Cada canal adicional puede introducir una clase de pedido separada que debe secuenciarse frente a compromisos de entrega cambiantes. Un sistema de gestión de almacén estático puede no secuenciar estos pedidos de forma continua cuando las condiciones cambian durante un turno. Una capa de ejecución puede priorizar el trabajo a medida que cambian el inventario, la disponibilidad de mano de obra, los plazos de los pedidos y la capacidad de cumplimiento. La gestión de pedidos en múltiples sitios también requiere software que pueda coordinar el inventario distribuido y el enrutamiento entre instalaciones, lo que hace que la orquestación continua sea más importante a medida que las operaciones omnicanal se normalizan.
Adopción de Automatización de Almacenes y Robótica
El mercado de sistemas de ejecución de almacén está respaldado por la adopción más amplia de equipos automatizados de manejo de materiales y robótica. Las instalaciones operan cada vez más con robots móviles autónomos, transportadores, sistemas automatizados de almacenamiento y recuperación, equipos de clasificación y estaciones de trabajo manuales al mismo tiempo. Estos activos necesitan prioridades de tareas compartidas cuando cambian los volúmenes, el estado de los equipos y el personal. Una capa de orquestación común puede asignar trabajo entre equipos y personas en lugar de tratar cada sistema como un proceso separado. Dematic y GreyOrange anunciaron una asociación en abril de 2026 para integrar la orquestación GreyMatter con la cartera de automatización flexible de Dematic. El acuerdo tiene como objetivo coordinar robots móviles autónomos, automatización fija y flujos de trabajo humanos en las operaciones de cumplimiento, lo que refleja la necesidad de un control unificado de flotas de automatización heterogéneas.[1]
Inteligencia de Ejecución en Tiempo Real y Optimización del Rendimiento
El mercado de sistemas de ejecución de almacén también está moldeado por el paso de oleadas programadas al cumplimiento basado en eventos. La ejecución continua puede cambiar las prioridades cuando un retraso en el muelle, una escasez de mano de obra, una excepción de equipo o un pedido urgente afectan al plan de trabajo. Este enfoque difiere de las liberaciones periódicas por lotes que pueden no reflejar las condiciones en el piso del almacén. Manhattan Associates puso a disposición comercial su Fuerza Laboral de Agentes de IA en enero de 2026 dentro de su Plataforma Activa. Sus Agentes de Coordinación de Oleadas, Mano de Obra y Muelle fueron diseñados para monitorear operaciones, automatizar trabajos repetitivos y gestionar excepciones en tiempo real.[2] Esta capacidad puede ayudar a las instalaciones a asignar personas y equipos en las zonas de cumplimiento de manera más consistente, vinculando las decisiones operativas a las condiciones actuales.
Escalabilidad de los Sistemas de Ejecución de Almacén Basados en la Nube y Menor Fricción de Implementación
La implementación en la nube está ampliando el acceso al mercado de sistemas de ejecución de almacén para los operadores que no desean construir una infraestructura local extensa. Honeywell presentó Momentum Warehouse Execution Software como una plataforma basada en la nube en marzo de 2025. Honeywell posicionó la configuración remota, la supervisión continua, el cifrado integrado y las menores necesidades de infraestructura inicial como características operativas clave.[3] La arquitectura en la nube puede admitir actualizaciones de software, nuevas conexiones de automatización y la expansión a instalaciones adicionales sin reconstruir la capa de ejecución completa. También puede ayudar a los operadores a responder a los cambios de volumen sin esperar la adquisición de hardware o trabajos importantes en el sistema local. Kuehne+Nagel inició un despliegue global de su plataforma de logística contractual nativa en la nube en más de 1.000 sitios en casi 100 países en abril de 2026, lo que demuestra que la infraestructura de ejecución basada en la nube puede respaldar redes logísticas complejas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Complejidad de Integración entre WMS, WCS, ERP y Automatización de Múltiples Proveedores | -2.8% | Global, más aguda en América del Norte y Europa con sistemas empresariales heredados | Largo plazo (≥ 4 años) |
| Alta Inversión Inicial e Incierto Retorno de Inversión en el Mercado Medio | -2.0% | Global, más restrictiva en América del Sur, el Sudeste Asiático y Oriente Medio y África | Mediano plazo (2-4 años) |
| Escasez de Talento en Integración de Sistemas de Ejecución de Almacenes y Robótica | -1.4% | América del Norte, Europa y los principales mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Riesgo de Ciberseguridad, Residencia de Datos y Tecnología Operacional | -1.0% | Global, con influencia regulatoria concentrada en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración entre WMS, WCS, ERP y Automatización de Múltiples Proveedores
La integración sigue siendo una restricción principal en el mercado de sistemas de ejecución de almacenes, ya que cada sistema adicional puede introducir diferentes formatos de datos, protocolos y reglas de excepción. Los sitios modernos pueden combinar planificación de recursos empresariales, gestión de almacenes, control de almacenes, gestión de mano de obra, gestión de transporte, herramientas de visibilidad y software de robótica. Mantener intercambios confiables entre estos sistemas es difícil cuando fueron implementados en diferentes períodos y utilizan estructuras de datos incompatibles. Las actualizaciones por lotes de sistemas empresariales más antiguos pueden dejar al software de ejecución con información desactualizada durante una ventana de cumplimiento de pedidos concurrida. KNAPP lanzó la aplicación AeroBot en SAP Business Technology Platform en febrero de 2026 con APIs estándar y un enfoque de núcleo limpio. La aplicación separa las extensiones de automatización de los módulos centrales de SAP, lo que puede reducir las demandas de pruebas de regresión, el riesgo arquitectónico y la carga sobre los equipos que gestionan los cambios de automatización.
Alta Inversión Inicial e Incierto Retorno de Inversión en el Mercado Medio
El gasto inicial puede limitar la adopción en el mercado de sistemas de ejecución de almacenes (WES), especialmente para los operadores de tamaño mediano. Los costos de licencia son solo una parte del proyecto, ya que las organizaciones también pueden necesitar trabajo de integración, interfaces de programación de aplicaciones, capacitación del personal, cambios de procesos y tiempo de inactividad planificado para la transición. Estas necesidades son más difíciles de absorber cuando los equipos internos de tecnología son pequeños y el personal operativo no puede ser retirado del trabajo diario. El costo de la gestión del cambio puede pasarse por alto durante la planificación inicial, lo que puede debilitar el caso de negocio. Las condiciones de financiamiento y el calendario del presupuesto de capital pueden afectar aún más la aprobación del proyecto, incluso cuando el caso operativo es claro. Los proveedores que ofrecen un alcance modular, implementación por fases y menores necesidades de infraestructura pueden estar mejor posicionados para abordar esta restricción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software Mantiene la Mayor Base de Ingresos Mientras que los Servicios Crecen Más RápidoEl software representó el 72,26% de la cuota del mercado de sistemas de ejecución de almacenes en 2025. Sigue siendo el elemento comercial principal porque los operadores necesitan software para controlar el flujo de tareas, la automatización y la visibilidad operacional en tiempo real. Las funciones de ejecución, orquestación, control, automatización y análisis de almacenes están cada vez más estrechamente conectadas. Las capacidades de inteligencia artificial también están reduciendo la distinción entre herramientas que anteriormente se adquirían como módulos separados. Esto crea un requisito de software más amplio para los proveedores que atienden operaciones de almacén complejas.
Se proyecta que los servicios crecerán a una CAGR del 18,11% hasta 2031 en el mercado de sistemas de ejecución de almacenes (WES). La consultoría de integración, las operaciones gestionadas y el soporte son cada vez más importantes donde los sitios utilizan múltiples proveedores de automatización. Manhattan Associates lanzó Solution Design Studio en mayo de 2026 para ayudar a los usuarios de negocio a configurar sistemas complejos de cadena de suministro mediante lenguaje natural. Estas herramientas buscan reducir el esfuerzo técnico requerido durante la implementación. Por lo tanto, los proveedores de software necesitan una sólida capacidad de producto y una entrega de servicios confiable para proteger su posición en la base instalada.


Por Implementación:
La Nube Combina la Mayor Participación con el Crecimiento Más RápidoLa nube representó el 42,77% de los ingresos en 2025 y lideró el mercado de sistemas de ejecución de almacenes por modo de implementación. Los operadores utilizan sistemas en la nube para escalar capacidad, agregar sitios y actualizar software con menor dependencia de la infraestructura local. El modelo puede respaldar cambios operativos sin reemplazar la plataforma de ejecución completa. También permite que la capa de software soporte cambios de volumen estacional de manera más flexible. Estas características explican por qué la nube ha superado su condición de alternativa limitada a la implementación local.
Se proyecta que la nube se expanda a una CAGR del 18,27% hasta 2031. Los sistemas locales (on-premises) aún sirven a entornos que requieren latencia muy baja, conectividad aislada o controles de datos locales estrictos. La arquitectura híbrida ofrece una ruta de transición al mantener el control de equipos cerca de la instalación mientras se ubican la orquestación y el análisis en la nube. Blue Yonder y NVIDIA anunciaron el trabajo en una fábrica de entrenamiento de modelos específica de dominio para agentes de IA en ICON 2026. La iniciativa refleja el trabajo continuo para respaldar funciones de IA que operan a velocidad de máquina. Es probable que el mercado de sistemas de ejecución de almacenes (WES) conserve los 3 modelos de implementación porque los requisitos operativos varían entre sitios.
Por Tipo de Almacén:
Los Sitios Semiautomatizados Lideran Mientras los Sitios Totalmente Automatizados AvanzanLos almacenes semiautomatizados representaron el 44,64% de la participación del mercado de sistemas de ejecución de almacenes en 2025. Estos sitios combinan personas con transportadores, equipos de clasificación y robótica seleccionada. Este modelo operativo mixto genera decisiones frecuentes sobre qué tarea, trabajador o activo de equipo debe priorizarse. El software WES es útil en estos entornos porque puede coordinar actividades que un sistema básico de gestión de almacenes puede liberar en lotes. La amplia base instalada de instalaciones mixtas respalda la demanda continua de estas capacidades.
Se proyecta que los almacenes totalmente automatizados se expandan a una CAGR del 18,41% hasta 2031. Su crecimiento refleja un uso más amplio de equipos de mercancías a persona, robots móviles autónomos y orquestación con soporte de IA. KNAPP implementó el sistema de lanzadera más grande de Corea del Sur para Asung Daiso en mayo de 2025. La instalación de Yangju puede gestionar hasta 50.000 pedidos de comercio electrónico por día y abastecer a más de 1.000 tiendas. Los almacenes manuales con herramientas de ejecución digital siguen siendo la categoría más pequeña, pero proporcionan una ruta de menor capital hacia una gestión de ejecución más estructurada.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Comercio Minorista y el Comercio Electrónico Marcan el Ritmo de AdopciónEl comercio minorista, los bienes de consumo y el comercio electrónico representaron el 31,24% del tamaño del mercado de sistemas de ejecución de almacenes en 2025. Estos usuarios gestionan altos volúmenes de pedidos, unidades de mantenimiento de existencias variadas y compromisos de servicio a través de varios canales. Sus operaciones a menudo requieren priorización continua en lugar de oleadas de pedidos fijas. Los pedidos de compra en línea y recogida en tienda, envío desde tienda, directo al consumidor y B2B requieren lógicas de manejo y secuenciación diferentes. Esto convierte al sector en un usuario clave del software de ejecución.
Se proyecta que el comercio minorista, los bienes de consumo y el comercio electrónico se expandan a una CAGR del 18,37% hasta 2031. Los proveedores de logística de terceros también necesitan plataformas de ejecución escalables a medida que las marcas externalizan trabajos de cumplimiento complejos. Blue Yonder y GXO Logistics anunciaron un acuerdo estratégico global en mayo de 2025 que designó a Blue Yonder como uno de los proveedores de software de gestión de almacenes estándar preferidos de GXO. Los usuarios de manufactura y automotriz se centran en la secuenciación de entrada y la entrega justo a tiempo en línea de producción, donde los retrasos pueden interrumpir la producción. Los usuarios de atención médica y farmacéuticos necesitan trazabilidad, control de vencimientos y procesos listos para auditoría, lo que puede respaldar la demanda de sistemas especializados.
Análisis Geográfico
Mercado de Sistemas de Ejecución de Almacén en América del Norte
América del Norte concentró el 38,33% de la cuota del mercado de sistemas de ejecución de almacén en 2025. La región cuenta con una base madura de cumplimiento de pedidos de comercio electrónico, una alta concentración de centros de distribución habilitados con robótica y una amplia adopción de software empresarial en los sectores minorista, logístico e industrial. Estas condiciones impulsan la demanda de software que coordina la automatización, el inventario y la mano de obra en instalaciones de gran tamaño. Staples implementó Manhattan Active Warehouse Management en 9 ubicaciones de cumplimiento B2B en Estados Unidos a lo largo de 18 meses. La implementación gestionó más de 2.000 vehículos de guiado autónomo y sistemas de robótica en instalaciones altamente automatizadas.
Mercado de Sistemas de Ejecución de Almacén en Europa y Asia-Pacífico
Europa es el segundo mercado regional más grande. Sus operadores enfrentan requisitos de ciberseguridad y residencia de datos que influyen en la selección de modelos de implementación en la nube y locales. Blue Yonder y Rhenus Warehousing Solutions anunciaron una asociación en enero de 2025 para estandarizar los sistemas de almacén en más de 180 sitios en más de 20 países. Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,63% hasta 2031, lo que le otorga la tasa de crecimiento regional más alta.
Mercado de Sistemas de Ejecución de Almacén en Oriente Medio y África y América del Sur
América del Sur representa una oportunidad emergente para el mercado de sistemas de ejecución de almacén, impulsada por la logística del comercio electrónico y la distribución de alimentos y bebidas. La volatilidad cambiaria y las limitaciones de infraestructura pueden restringir la inversión a corto plazo. Oriente Medio está desarrollando capacidad logística inteligente a través de nuevas instalaciones de cumplimiento de pedidos y programas de diversificación, incluidos sitios de nueva construcción en los Emiratos Árabes Unidos y Arabia Saudita. África sigue siendo el mercado regional más pequeño, con Sudáfrica y Kenia como centros de adopción temprana.
Panorama Competitivo
Concentración del Mercado
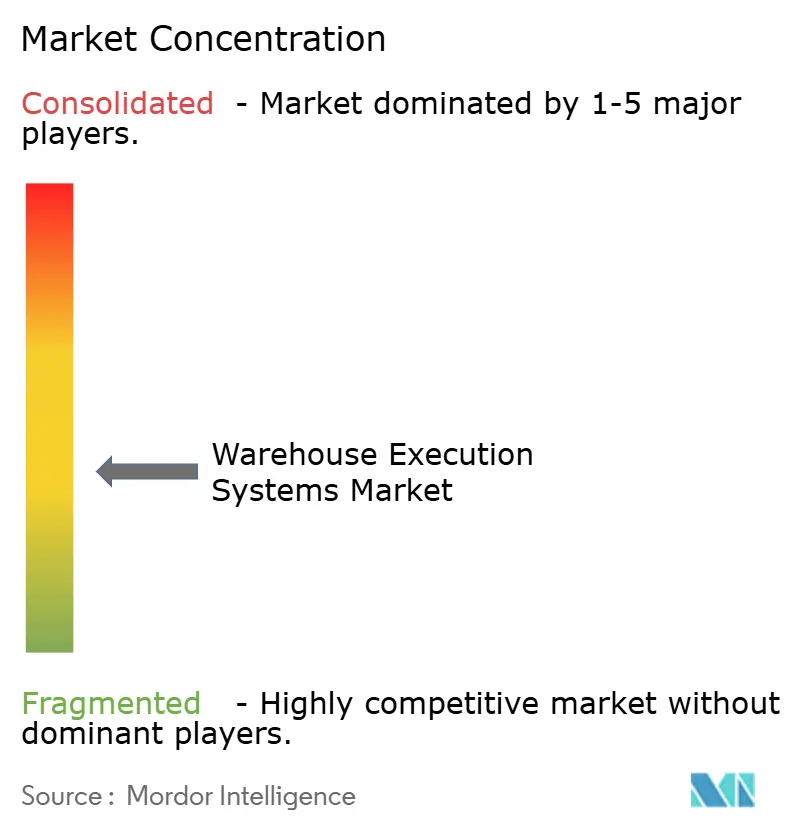
El mercado de sistemas de ejecución de almacenes presenta una fragmentación moderada. Las grandes empresas de software para cadenas de suministro compiten con proveedores especializados en orquestación, integradores de sistemas y proveedores de software de robótica. Cada grupo ofrece diferentes fortalezas en control de almacenes, conectividad de automatización, implementación y funciones más amplias de la cadena de suministro. La competencia se centra cada vez más en la capa de orquestación, ya que los operadores desean una visión unificada del trabajo entre personas y equipos. Ninguna empresa comparte datos que permitan establecer una estructura de mercado más concentrada.
Las alianzas entre software y hardware constituyen un enfoque competitivo central en el mercado de sistemas de ejecución de almacenes. Dematic y GreyOrange se asociaron en abril de 2026 para integrar GreyMatter con el portafolio de automatización de Dematic. Esta iniciativa responde a los compradores que desean robots móviles autónomos coordinados, automatización fija y flujos de trabajo manuales. Manhattan Associates comercializó su Fuerza Laboral de Agentes de IA en enero de 2026 y lanzó Solution Design Studio en mayo de 2026, incorporando la ejecución y configuración asistidas por IA dentro de un entorno de software de cadena de suministro más amplio.
KNAPP lanzó KNAPP Brain en marzo de 2026 como una plataforma de IA unificada para pronósticos, planificación de recursos, optimización del cumplimiento de pedidos y eficiencia de última milla. Esta iniciativa muestra cómo los proveedores de automatización están expandiéndose hacia la capa de software. Persisten oportunidades entre usuarios medianos con recursos internos de integración limitados. Los proveedores de logística en el sector sanitario, farmacéutico y en mercados emergentes necesitan sistemas especializados o más ligeros. Los requisitos de localización de datos en la Unión Europea, India y Arabia Saudita pueden favorecer a los proveedores capaces de cumplir con las expectativas de alojamiento local.
Líderes de la Industria de Sistemas de Ejecución de Almacenes
-
Softeon, Inc.
-
FORTNA Inc.
-
Manhattan Associates, Inc.
-
Blue Yonder Group, Inc.
-
Ehrhardt Partner Group - EPG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Ejecución de Almacén Empresas cubiertas en este informe
- Ehrhardt Partner Group - EPG
- Softeon, Inc.
- FORTNA Inc.
- Manhattan Associates, Inc.
- Blue Yonder Group, Inc.
- VARGO Integrated Systems, Inc.
- Swisslog Holding AG
- Inther Software Solutions B.V.
- KNAPP AG
- GreyOrange Pte. Ltd.
- Made4net LLC
- Numina Group, Inc.
- Ascent Warehouse Logistics, LLC
- Invar Systems, Inc.
- Royal 4 Systems, Inc.
- Lucas Systems, Inc.
- Synergy Logistics Ltd.
Alcance del Informe Global del Mercado de Sistemas de Ejecución de Almacenes
El Mercado de Sistemas de Ejecución de Almacenes (WES) hace referencia a soluciones de software que coordinan y optimizan las operaciones de almacén en tiempo real, tales como la preparación de pedidos, el embalaje, la clasificación, la reposición y el envío. Actúa como la capa de ejecución entre los sistemas de gestión de almacenes y los sistemas de control de almacenes, traduciendo los planes en acciones concretas a nivel de planta.
El Informe del Mercado de Sistemas de Ejecución de Almacenes está segmentado por Componente (Software y Servicios), Implementación (Nube, Local e Híbrida), Tipo de Almacén (Almacenes Semiautomatizados, Almacenes Totalmente Automatizados y Almacenes Manuales con Ejecución Digital), Usuario Final (Comercio Minorista y Comercio Electrónico, Logística de Terceros, Fabricación Industrial, Automotriz, Alimentos y Bebidas, y Salud y Productos Farmacéuticos) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software | Software de Ejecución de Almacén |
| Software de Control y Automatización de Almacén | |
| Software de Orquestación de Almacén | |
| Visibilidad en Tiempo Real y Análisis | |
| Servicios |
| Nube |
| Local |
| Híbrido |
| Almacenes Semiautomatizados |
| Almacenes Totalmente Automatizados |
| Almacenes Manuales con Ejecución Digital |
| Comercio Minorista, Bienes de Consumo y Comercio Electrónico (Incluye Electrónica de Consumo) |
| Logística de Terceros |
| Manufactura Industrial |
| Automotriz |
| Alimentos y Bebidas |
| Salud y Productos Farmacéuticos |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Kenia | |
| Resto de África |
| Por Componente | Software | Software de Ejecución de Almacén |
| Software de Control y Automatización de Almacén | ||
| Software de Orquestación de Almacén | ||
| Visibilidad en Tiempo Real y Análisis | ||
| Servicios | ||
| Por Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tipo de Almacén | Almacenes Semiautomatizados | |
| Almacenes Totalmente Automatizados | ||
| Almacenes Manuales con Ejecución Digital | ||
| Por Usuario Final | Comercio Minorista, Bienes de Consumo y Comercio Electrónico (Incluye Electrónica de Consumo) | |
| Logística de Terceros | ||
| Manufactura Industrial | ||
| Automotriz | ||
| Alimentos y Bebidas | ||
| Salud y Productos Farmacéuticos | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de ejecución de almacenes?
El tamaño del mercado de sistemas de ejecución de almacenes es de 2,48 mil millones de USD en 2026 y se proyecta que alcance los 5,66 mil millones de USD para 2031, con una CAGR del 17,94%.
¿Qué impulsa la adopción de los sistemas de ejecución de almacenes?
Los operadores necesitan coordinar pedidos de comercio electrónico, activos de automatización, mano de obra y decisiones de inventario en tiempo real en operaciones de cumplimiento cada vez más complejas.
¿Qué componente lidera los ingresos en los sistemas de ejecución de almacenes?
El software lideró los ingresos con una participación del 72,26% en 2025, mientras que se proyecta que los servicios crezcan a una CAGR del 18,11% hasta 2031.
¿Por qué es importante la implementación en la nube para el software de sistemas de ejecución de almacenes?
La nube representó el 42,77% de los ingresos en 2025 y se proyecta que crecerá a una CAGR del 18,27% porque admite escalabilidad, actualizaciones remotas e implementación en múltiples sitios.
¿Qué usuarios finales tienen la mayor demanda de sistemas de ejecución de almacenes?
El comercio minorista, los bienes de consumo y el comercio electrónico lideraron con el 31,24% de los ingresos en 2025 y se proyecta que crecerán a una CAGR del 18,37% hasta 2031.
¿Qué región está creciendo más rápido en sistemas de ejecución de almacenes?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 18,63% hasta 2031, impulsado por la modernización logística y la inversión en distribución automatizada.