
Tamaño y Participación del Mercado de Logística de Productos Prefabricados del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
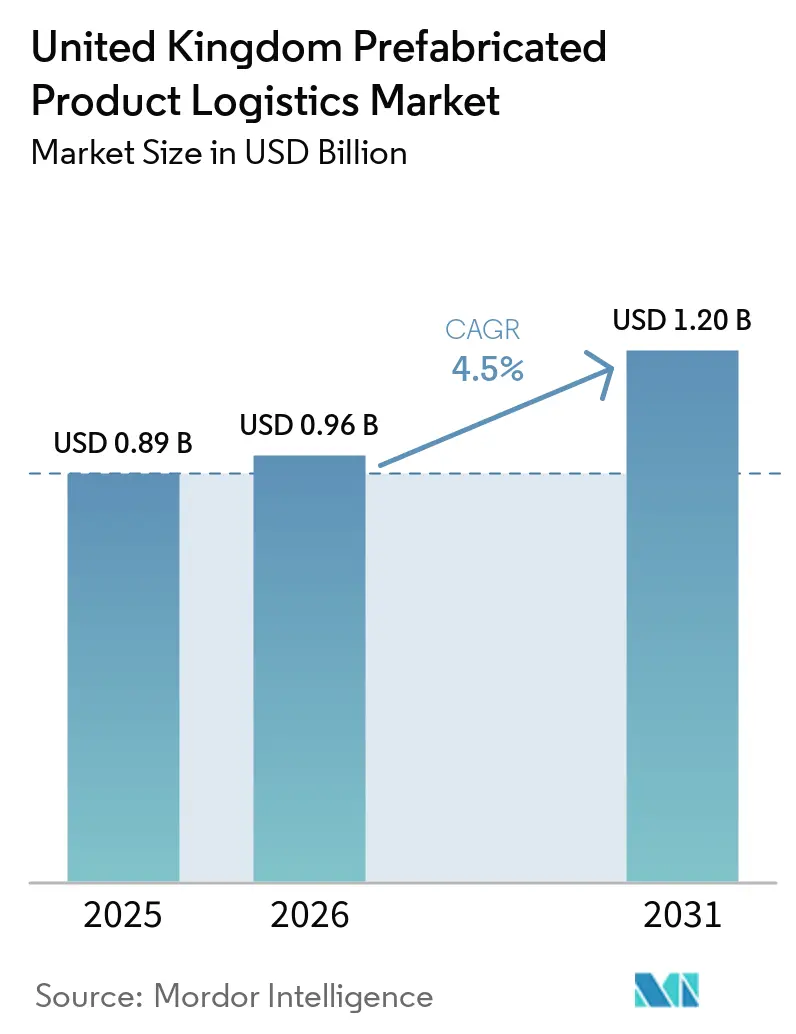
| Tamaño del mercado en el año base (2025) | 0.89 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.96 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.20 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.50 % |
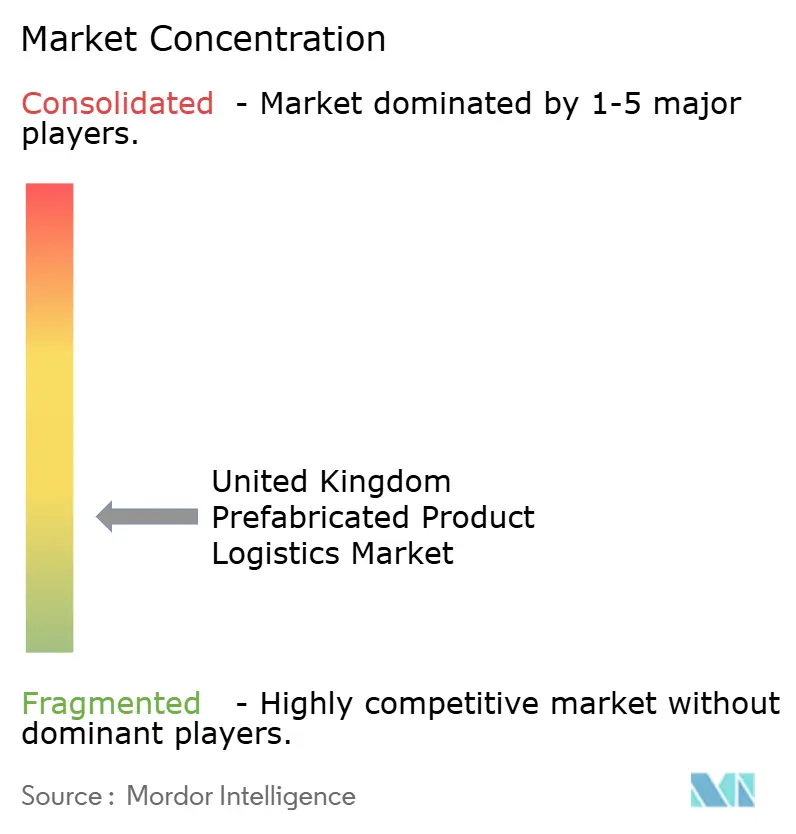
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Logística de Productos Prefabricados del Reino Unido por Mordor Intelligence
El tamaño del mercado de logística de productos prefabricados del Reino Unido fue valorado en 0,89 mil millones de USD en 2025 y se estima que crecerá desde 0,96 mil millones de USD en 2026 hasta alcanzar 1,20 mil millones de USD en 2031, a una CAGR del 4,50% durante el período de previsión (2026-2031).
La entrega de viviendas, la contratación pública y la construcción en fábrica continuaron apoyando el mercado de logística de productos prefabricados del Reino Unido en 2026. El objetivo gubernamental de vivienda mantuvo una gran cartera de proyectos, mientras que la escasez de mano de obra impulsó a los contratistas a trasladar el trabajo de las obras a las fábricas. Este cambio incrementó la importancia del transporte especializado, los estudios de rutas, el izaje y la programación de entregas. También aumentó la necesidad de alinear las fechas de salida de fábrica con los controles de tráfico, el acceso a las obras y los equipos de instalación. Las unidades de construcción de mayor tamaño no podían simplemente retenerse en la vía pública cuando una obra no estaba preparada. La capacidad de almacenamiento y los registros claros de cadena de custodia se convirtieron, por tanto, en componentes útiles del servicio. El mercado de logística de productos prefabricados del Reino Unido también se benefició de los requisitos de viviendas con menor huella de carbono y un mejor control de materiales. La competencia se centró en el conocimiento normativo, el equipamiento de flota adecuado y la capacidad de completar entregas difíciles de manera fiable. Los proveedores también necesitaban una comunicación confiable entre fabricantes, equipos de obra, gestores de tráfico y contratistas de izaje a lo largo de cada entrega.
Conclusiones Clave del Informe
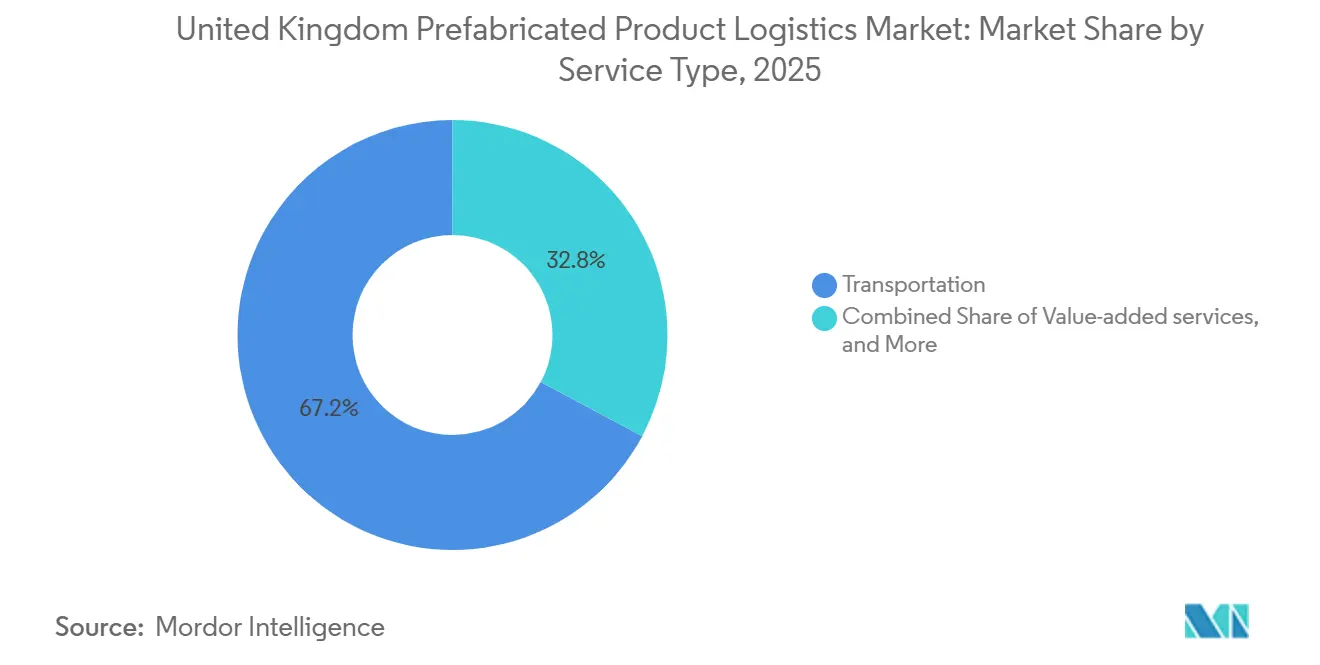
- Por servicio, el transporte representó el 67,20% de la participación del mercado de logística de productos prefabricados del Reino Unido en 2025, mientras que los servicios de valor añadido registraron la CAGR proyectada más alta del 6,20% hasta 2031.
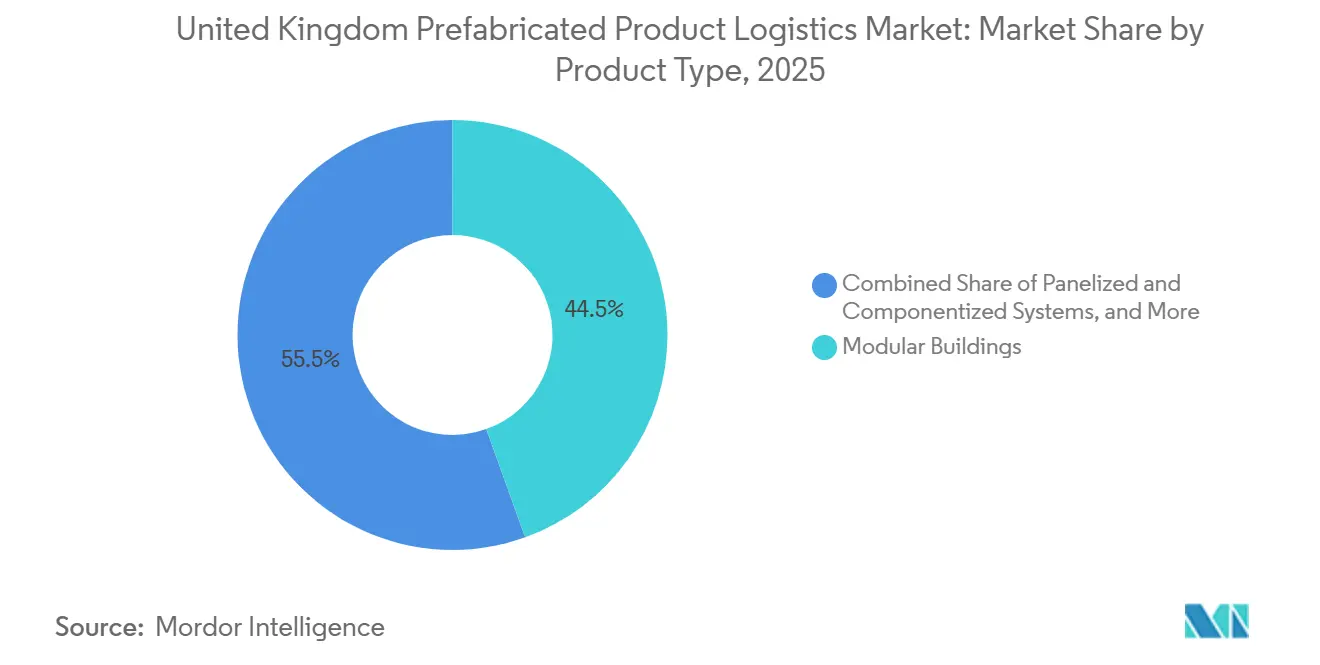
- Por tipo de producto, los edificios modulares representaron el 44,50% del tamaño del mercado de logística de productos prefabricados del Reino Unido en 2025, mientras que los sistemas panelizados y componentizados registraron la CAGR proyectada más alta del 6,30% hasta 2031.
- Por aplicación, los edificios residenciales representaron el 48,55% de la participación del mercado de logística de productos prefabricados del Reino Unido en 2025, mientras que los edificios comerciales registraron la CAGR proyectada más alta del 5,90% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística de Productos Prefabricados del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión en la Entrega de Viviendas y Demanda del Marco Público | +1.1% | Todo el Reino Unido, predominantemente Inglaterra | Largo plazo (≥ 4 años) |
| Escasez de Mano de Obra Cualificada y Limitaciones de Productividad en Obra | +0.8% | Todo el Reino Unido, aguda en Londres, Sureste, Noroeste | Mediano plazo (2-4 años) |
| Cumplimiento de Cero Emisiones Netas y Entrega Fuera de Obra con Bajo Desperdicio | +0.6% | Inglaterra, con extensión a Escocia y Gales | Largo plazo (≥ 4 años) |
| Demanda de Trazabilidad para Cadenas de Suministro Complejas de Prefabricados | +0.4% | Estándar global, con enfoque en la adopción en la construcción del Reino Unido | Mediano plazo (2-4 años) |
| Restricciones de Planificación y Rutas para Cargas de Gran Tamaño | +0.3% | Inglaterra y Gales | Corto plazo (≤ 2 años) |
| Expansión de Instalaciones Industriales y Logísticas | +0.5% | Inglaterra, concentrada en las Midlands y el Noroeste | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión en la Entrega de Viviendas y Demanda del Marco Público
El objetivo de 1,5 millones de nuevas viviendas para el final del Parlamento actual se mantuvo como una señal de demanda importante para el mercado de logística de productos prefabricados del Reino Unido. El Programa de Viviendas Sociales y Asequibles para 2026 a 2036 reemplazó al anterior Programa de Viviendas Asequibles y aceptó ofertas que utilizaban métodos modernos de construcción. Este enfoque respaldó un flujo continuo de componentes de construcción fabricados en fábrica y la actividad de transporte relacionada. También hizo más importante la coordinación de entregas, ya que la producción de fábrica debía llegar cuando las obras, las grúas, la mano de obra y los acuerdos de acceso local estuvieran listos. Una ventana de entrega perdida podía interrumpir la secuencia del trabajo de instalación, por lo que las empresas de logística tuvieron un papel más importante en la protección de los calendarios de los proyectos.[1]"Plan Estratégico de Homes England 2025 a 2030," GOV.UK, gov.uk El mercado de logística de productos prefabricados del Reino Unido se benefició cuando los fabricantes y contratistas trataron la planificación del transporte como parte de la entrega del proyecto en lugar de una compra separada. Homes England declaró que las terminaciones brutas de viviendas apoyadas por la agencia podrían aumentar de 40.000 al año en 2025 y 2026 a más de 80.000 al año en 2029 y 2030. Los licitadores podían utilizar métodos fuera de obra sin un requisito fijo, lo que otorgó mayor peso a la certeza del programa y al rendimiento de la entrega. Los proveedores que combinaron estudios de rutas con planificación de ventanas de tiempo estuvieron mejor posicionados para apoyar proyectos que necesitaban una entrega fiable de fábrica a obra.
Escasez de Mano de Obra Cualificada y Limitaciones de Productividad en Obra
La fuerza laboral de la construcción en Inglaterra disminuyó un 1,3% en 2025 hasta 2,23 millones de trabajadores, y el CITB proyectó una disminución adicional del 0,9% en 2026 antes de que el crecimiento se recuperara a partir de 2027. Los modelos gubernamentales citados por la Oficina Nacional de Auditoría muestran que la entrega de viviendas requiere 317.000 trabajadores adicionales, mientras que el Plan de Hogares Cálidos requiere 130.000, y los compromisos de infraestructura requieren hasta 445.000 para 2030. La escasez es desigual en todo el país y afecta la disponibilidad de mano de obra en obra. Limita la capacidad disponible para las tareas de construcción convencional, especialmente donde los proyectos necesitan que varios oficios trabajen en una secuencia ajustada. Los fabricantes podían completar más trabajo repetible en fábricas, pero esto trasladó la presión al movimiento, almacenamiento y llegada controlada de unidades terminadas. Los proveedores especializados tuvieron que coordinar las recogidas con los calendarios de producción y las instalaciones con las restricciones de acceso a las obras. La Oficina Nacional de Auditoría también informó que el 60% de los centros de formación profesional del Reino Unido limitaron o cerraron los cursos de aprendizaje en construcción en 2025, mientras que el 56% tenía listas de espera. La producción en fábrica redujo la dependencia de algunas actividades en obra y aumentó el número de unidades terminadas que necesitaban movimiento especializado. El mercado de logística de productos prefabricados del Reino Unido, por tanto, ganó trabajo a medida que las tareas de construcción se trasladaron de las obras a entornos de producción controlados.
Cumplimiento de Cero Emisiones Netas y Entrega Fuera de Obra con Bajo Desperdicio
El Reglamento de Modificación de los Reglamentos de Construcción de Inglaterra 2026 fue presentado ante el Parlamento el 24 de marzo de 2026 y estaba previsto que entrara en vigor el 24 de marzo de 2027. Las nuevas viviendas construidas bajo la Norma de Viviendas del Futuro deben producir al menos un 75% menos de emisiones de carbono que las viviendas construidas según los estándares de 2013. La norma también incluye calefacción de bajo carbono y paneles fotovoltaicos que cubren al menos el 40% del área del piso de planta baja. La producción controlada en fábrica puede apoyar conexiones de bombas de calor preinstaladas, matrices fotovoltaicas precableadas y elementos de construcción herméticos. También permite a los fabricantes gestionar materiales y pasos de instalación en condiciones más consistentes que las obras congestionadas. Cada conjunto terminado necesita una manipulación cuidadosa porque el equipo integrado y las superficies acabadas podrían dañarse durante la carga, el transporte o el izaje.[2]"Estadísticas de Construcción de Nuevas Viviendas en Inglaterra 2025 a 2026 Publicadas," GOV.UK, gov.uk Esto aumentó el valor de los operadores que comprendían tanto los requisitos de transporte pesado como las necesidades de manipulación de los sistemas de construcción terminados. Estos requisitos respaldaron la demanda de conjuntos fuera de obra y del transporte especializado utilizado para entregarlos. Los operadores también enfrentaron un mayor escrutinio de las emisiones de los vehículos, lo que fomentó el interés en combustibles renovables, opciones ferroviarias y flotas eléctricas.
Expansión de Instalaciones Industriales y Logísticas
El Marco Nacional de Política de Planificación, emitido en agosto de 2026, introdujo la Política E3, una política nacional de planificación dedicada al desarrollo de flete y logística en Inglaterra. La Política E3 requería que los proyectos demostraran un acceso de transporte adecuado, gestionaran los efectos ambientales y proporcionaran estacionamiento suficiente para vehículos pesados de mercancías. La política otorgó apoyo adicional de planificación a las instalaciones logísticas fuera de los límites de los asentamientos donde fuera apropiado. Esto fue importante para los sitios que necesitaban espacio para el acceso de vehículos pesados de mercancías, el giro de remolques, el almacenamiento y la actividad de carga segura. Las instalaciones mejor ubicadas podían reducir los movimientos innecesarios entre fábricas, puntos de consolidación y obras de construcción. El mercado de logística de productos prefabricados del Reino Unido utilizó estos vínculos para atender proyectos que dependían de la entrega puntual de grandes componentes de construcción. Prologis presentó planes en marzo de 2026 para un centro de distribución con servicio ferroviario de 762.000 pies cuadrados en DIRFT dentro de más de 1 millón de pies cuadrados de capacidad de expansión autorizada. Los edificios industriales y logísticos utilizan cada vez más paneles aislados y módulos de servicios volumétricos para acortar los calendarios de construcción. Estos sistemas crearon demanda de transporte cada vez que los promotores seleccionaban componentes fabricados en fábrica en lugar del montaje convencional en obra.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto CAPEX de Fábrica y Riesgo de Utilización | -0.7% | Todo el Reino Unido, concentrado en Inglaterra | Largo plazo (≥ 4 años) |
| Fricción en Certificación, Valoración y Aceptación Hipotecaria | -0.5% | Inglaterra y Gales | Mediano plazo (2-4 años) |
| Déficit de Confianza Impulsado por Insolvencias en la Cadena de Suministro | -0.6% | Todo el Reino Unido, con predominio de Inglaterra | Mediano plazo (2-4 años) |
| Límites de Tamaño de Módulos y Complejidad del Transporte | -0.4% | Todo el Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX de Fábrica y Riesgo de Utilización
Los volúmenes de logística de productos prefabricados dependían de la situación financiera y las tasas de utilización de fábrica de los fabricantes fuera de obra. Las líneas de producción automatizadas, los sistemas de calidad y los sitios de fábrica dedicados requerían una inversión de capital sustancial. Una suspensión de la producción o una insolvencia podía eliminar los volúmenes de envío para un proveedor logístico con poco aviso. El efecto podía extenderse más allá del transporte porque los proveedores también perdían demanda de almacenamiento, izaje, planificación de rutas y apoyo en obra. Las inversiones en equipos pueden ser difíciles de reasignar cuando los remolques o las grúas se seleccionan para un rango estrecho de dimensiones de módulos. Una base de clientes más amplia y volúmenes mínimos contratados ofrecían cierta protección, aunque las empresas más pequeñas podían encontrar difícil establecer estas medidas. Las insolvencias en la construcción totalizaron 4.411 en el año hasta marzo de 2026 y se mantuvieron un 22% por encima de los niveles previos a la pandemia a pesar de una disminución interanual del 5%. Las empresas que dependían de un pequeño grupo de fabricantes enfrentaron brechas de ingresos cuando la utilización de la fábrica cayó por debajo de niveles viables. Este riesgo era mayor para los operadores que compraron remolques personalizados o equipos HIAB diseñados para un formato de módulo específico.
Fricción en Certificación, Valoración y Aceptación Hipotecaria
Las Normas Globales de Valoración del RICS, vigentes desde enero de 2025, requieren que los miembros que valoran propiedades construidas con métodos modernos de construcción verifiquen la política del prestamista y el estado de acreditación antes de completar una evaluación.[3]"Normas Globales de Valoración del RICS Libro Rojo," Real Instituto de Agrimensores Colegiados, rics.org La acreditación generalmente implicaba el Esquema de Garantía de Propiedad Buildoffsite o el NHBC Buildmark. La acreditación incompleta o la aceptación limitada por parte de los prestamistas redujo la viabilidad de algunos desarrollos. Los promotores podían enfrentar retrasos cuando los financiadores buscaban garantías sobre garantías, valoración, durabilidad y disponibilidad de hipotecas para los compradores finales. Estos problemas afectaron el momento en que un proyecto pasaba de la planificación a la fabricación y entrega. La incertidumbre resultante podía reducir la consistencia de los pedidos residenciales para las fábricas y los proveedores logísticos que las atendían. Esto redujo el flujo de proyectos disponible para el mercado de logística de productos prefabricados del Reino Unido. El enfoque flexible hacia los métodos modernos de construcción en el Programa de Viviendas Sociales y Asequibles también creó diferencias en la cobertura de acreditación entre proyectos. Una certificación más consistente y un crédito hipotecario más predecible mejorarían la visibilidad en toda la cadena de entrega residencial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: El Transporte Ancla los Ingresos, los Servicios de Valor Añadido se Aceleran
El transporte representó el 67,20% de la participación del mercado de logística de productos prefabricados del Reino Unido por valor en 2025. El servicio vinculó las fábricas fuera de obra en Yorkshire, Humberside, las Midlands y el Suroeste con las obras de construcción en todo el Reino Unido. El transporte por carretera dominó porque muchas cargas modulares y panelizadas necesitaban extensores de plataforma plana, plataformas bajas o vehículos rígidos equipados con HIAB. Estos movimientos operaron bajo el marco de la Orden General de Autorización de Vehículos de Carretera de Tipos Especiales de 2003. La guía del Consejo Nacional de Jefes de Policía requería 2 días hábiles de notificación para cargas de hasta 80.000 kg y 5 días para cargas de hasta 150.000 kg. Las cargas de más de 6,1 m de ancho o de más de 150.000 kg requieren una Orden Especial a través de National Highways.
Los servicios de valor añadido registraron una CAGR del 6,20% hasta 2031, la tasa más alta entre las categorías de servicio. Estos servicios incluían estudios de rutas previos a la entrega, gestión de órdenes de tráfico temporal, izaje, trabajo con grúas, preparación, almacenamiento y seguimiento digital. Los clientes buscaban cada vez más un único proveedor para estas actividades vinculadas en lugar de solo transporte. Un servicio combinado redujo el número de traspasos entre las partes y dio al contratista una visión más clara de dónde se encontraba cada conjunto en el proceso de entrega. También ayudó a los proveedores a gestionar los cambios en la preparación de las obras, los controles de tráfico y la disponibilidad de izaje sin separar las responsabilidades entre varias empresas. Estas características respaldaron el crecimiento más rápido del trabajo de valor añadido dentro del mercado de logística de productos prefabricados del Reino Unido. GS1 UK y NBS establecieron una asociación en 2025 para aplicar Números de Artículo Comercial Global a los productos de construcción, apoyando la identificación estandarizada en las cadenas de suministro. Este enfoque respaldó registros más claros desde la salida de fábrica hasta la recepción en obra. El almacenamiento y depósito continuó proporcionando un amortiguador cuando las fechas de finalización de fábrica y la preparación de las obras no coincidían.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: Los Edificios Modulares Lideran, los Sistemas Panelizados son los de Mayor Crecimiento
Los edificios modulares representaron el 44,50% del tamaño del mercado de logística de productos prefabricados del Reino Unido por valor en 2025. Las unidades volumétricas implicaban una planificación de entrega compleja porque sus dimensiones podían activar la notificación completa de carga anormal, escoltas y solicitudes de Orden Especial. Estos requisitos aumentaron la complejidad del transporte y respaldaron precios de servicio más elevados. Los operadores necesitaban evaluar la ruta antes del despacho, identificar restricciones físicas, gestionar las notificaciones y alinear la entrega con los planes de izaje en el destino. La entrega en sí era solo una parte del servicio porque el trabajo de preparación y cumplimiento comenzaba antes de que la unidad saliera de la fábrica. Este modelo operativo mantuvo al transporte como elemento central del mercado de logística de productos prefabricados del Reino Unido. Los operadores necesitaban evaluar la ruta antes del despacho, identificar restricciones físicas, gestionar las notificaciones y alinear la entrega con los planes de izaje en el destino. La entrega en sí era solo una parte del servicio porque el trabajo de preparación y cumplimiento comenzaba antes de que la unidad saliera de la fábrica. Este modelo operativo mantuvo al transporte como elemento central del mercado de logística de productos prefabricados del Reino Unido. La contratación pública continuó respaldando la demanda en educación, sanidad y vivienda social. El marco de Soluciones de Construcción Fuera de Obra, extendido hasta marzo de 2027, proporciona a los organismos públicos una vía conforme para el diseño, fabricación, entrega e instalación de edificios prefabricados. Collett & Sons añadió un sistema de cruce de puentes Greiner BUSY 1050 en septiembre de 2026, ampliando las opciones de ruta para cargas modulares y prefabricadas de gran tamaño.[4]"Aviso del Marco de Soluciones de Construcción Fuera de Obra Lotes 1, 2, 3 y 4 046752-2026," Servicio Find a Tender, find-tender.service.gov.uk
Los sistemas panelizados y componentizados registraron una CAGR del 6,30% hasta 2031. Sus perfiles más planos redujeron los umbrales de carga anormal y permitieron el acceso a obras que no podían recibir unidades volumétricas. La Norma de Viviendas del Futuro respaldó los conjuntos panelizados que integraban requisitos de hermeticidad, estructura preparada para energía solar y ventilación. Assan Panel abrió su primera instalación de fabricación en el Reino Unido en Suffolk en junio de 2026, invirtiendo 58,5 millones de USD y creando más de 100 empleos. La instalación amplió la disponibilidad local de paneles aislados para almacenes, centros de datos, producción de alimentos y edificios sanitarios. La base de fabricación adicional acortó el vínculo entre la producción de paneles y los proyectos nacionales. También creó la necesidad de proveedores que pudieran proteger los paneles terminados durante la carga y la entrega. Esto se adaptó a proyectos donde las limitaciones de acceso hacían impracticables las unidades volumétricas, mientras que los paneles podían programarse en cargas más pequeñas y flexibles. La madera estructural precortada, los elementos de hormigón prefabricado y los módulos de baño añadieron volúmenes estables consistentes con la actividad de construcción más amplia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: Los Edificios Residenciales Lideran, los Edificios Comerciales son los de Mayor Crecimiento
Los edificios residenciales representaron el 48,55% de la participación del mercado de logística de productos prefabricados del Reino Unido en 2025. La vivienda asequible y social siguió siendo la fuente central de demanda. Homes England registró 40.332 terminaciones en el año del programa 2025 a 2026, un aumento del 9% respecto al año anterior. El anterior Programa de Viviendas Asequibles 2021 a 2026 entregó 132.540 terminaciones elegibles a lo largo de su vigencia. Los sitios de relleno urbano a menudo requieren entregas con HIAB, grúas planificadas y coordinación con las autoridades de planificación local. Las calles restringidas y el espacio limitado para la descarga hicieron importante el orden de las entregas. Los proveedores tuvieron que hacer coincidir los tiempos de llegada con el equipo de izaje disponible y evitar conflictos con la gestión del tráfico local. Estas condiciones aumentaron la importancia práctica de la planificación especializada dentro del mercado de logística de productos prefabricados del Reino Unido. BOPAS respaldó la confianza de los prestamistas en que los sistemas fuera de obra calificados seguirían siendo duraderos e hipotecables durante al menos 60 años.
Los edificios comerciales registraron una CAGR del 5,90% hasta 2031. Los operadores de naves logísticas, los promotores de centros de datos y los gestores de patrimonio sanitario utilizaron sistemas de paneles y módulos volumétricos en 2025 y 2026 para acortar los calendarios de construcción. Portakabin recibió un encargo en 2026 para entregar una sede de 3 plantas y 66 módulos para Workdry Group en Hampshire. El proyecto tenía como objetivo BREEAM Excelente y la ganancia neta total de biodiversidad. Los sistemas fabricados en fábrica ayudaron a reducir los residuos en obra y a mejorar el control de materiales, apoyando los requisitos relacionados con BREEAM. Los proyectos comerciales también utilizaron elementos de construcción estándar que podían planificarse y despacharse en secuencias repetibles. Esto redujo cierta incertidumbre en la obra al tiempo que aumentó la necesidad de un movimiento fiable de la fábrica al lugar del proyecto. La combinación respaldó un flujo constante de trabajo para los operadores que atienden la construcción comercial fuera de obra. Los proyectos de sanidad, educación, infraestructura e industria añadieron una demanda constante a través de la contratación institucional plurianual.
Análisis Geográfico
Inglaterra ocupó la posición dominante en el mercado de logística de productos prefabricados del Reino Unido porque concentraba la actividad de vivienda apoyada por Homes England y los principales grupos de fábricas. Yorkshire, Humberside, las Midlands y el Suroeste proporcionaron ubicaciones de producción importantes. Homes England proyectó que las terminaciones apoyadas por la agencia podrían superar las 80.000 por año en 2029 y 2030. Estos volúmenes respaldaron movimientos regulares de flete entre las ubicaciones de fabricación y las zonas de alta demanda de vivienda. La Política E3 del Marco Nacional de Política de Planificación de agosto de 2026 otorgó a Inglaterra su primera política nacional dedicada al desarrollo de flete y logística. El mercado de logística de productos prefabricados del Reino Unido se benefició de esta base de planificación más clara para las instalaciones que apoyan las cadenas de suministro modulares. Los grupos de fábricas y las ubicaciones logísticas podían funcionar de manera más eficaz cuando los sitios tenían acceso adecuado para vehículos pesados y cargas anormales. El marco de planificación también reconoció las necesidades operativas de la actividad de flete, incluido el estacionamiento y las conexiones con la red de transporte. Esto respaldó la infraestructura física que vinculaba la producción fuera de obra con la demanda de construcción.
Las Midlands sirvieron como centro estratégico debido a su posición en la red nacional de flete y sus vínculos con las principales ubicaciones de fábricas y distribución. La propuesta de Prologis de marzo de 2026 para ampliar la capacidad de DIRFT reflejó la importancia de la región para la logística con servicio ferroviario. Escocia y Gales operaron bajo marcos de planificación devueltos separados y programas de vivienda propios. Homes England no operaba en Escocia, Gales ni Irlanda del Norte. El mayor uso de la construcción residencial con estructura de madera en Escocia creó una demanda especializada de entregas panelizadas a ubicaciones remotas de las Highlands e islas. El CITB proyectó un crecimiento de la fuerza laboral de la construcción del 0,9% anual en el Noreste y Noroeste de Inglaterra de 2026 a 2030.
Irlanda del Norte siguió siendo la parte más pequeña del mercado de logística de productos prefabricados del Reino Unido. Los movimientos desde Gran Bretaña requerían flete marítimo, manejo portuario, tiempo de tránsito adicional y coordinación entre modos de transporte. Todas las regiones enfrentaron limitaciones derivadas del envejecimiento de la infraestructura de puentes y una red limitada de rutas aprobadas para cargas anormales. Las cargas de más de 5 m de ancho requerían el consentimiento de National Highways. Las cargas de más de 6,1 m de ancho o de más de 150.000 kg necesitaban una Orden Especial y podían requerir hasta 8 semanas de aviso. El conocimiento de las rutas siguió siendo importante para los operadores en todas las partes del Reino Unido.
Panorama Competitivo
El mercado de logística de productos prefabricados del Reino Unido estaba muy fragmentado, con muchos especialistas de propiedad privada y enfoque regional. Ningún operador único tenía una participación dominante. Collett & Sons, Musgrave Transport, Modular Movements y Neill & Brown competían a través del conocimiento de rutas, la capacidad de la flota y el cumplimiento de la normativa de cargas anormales. La acreditación Gold del Esquema de Reconocimiento de Operadores de Flota se convirtió en una consideración importante en la contratación porque abordaba la seguridad, la sostenibilidad y la práctica operativa. Modular Movements obtuvo el Gold del FORS en mayo de 2026. La industria de logística de productos prefabricados del Reino Unido dependía de habilidades especializadas más que del precio solo para el trabajo de entrega complejo.
Collett & Sons adquirió 36 líneas de ejes modulares Goldhofer THP/SL-L en 2025 y añadió un sistema de cruce de puentes Greiner BUSY 1050 en septiembre de 2026. Estas inversiones ampliaron las opciones de ruta en corredores con restricciones de puentes y redujeron la dependencia de los largos procesos de Orden Especial. La empresa también completó una ampliación de almacén de 650 metros cuadrados en su depósito de Elland en febrero de 2026. Este movimiento combinó la capacidad de almacenamiento con la actividad de transporte para carga de elevación pesada. Musgrave Transport operó servicios especializados de carga anormal con grúas montadas en camión para cargas de hasta 6,1 m de ancho. Estas capacidades ayudaron a los proveedores a abordar obras con acceso restringido y ventanas de entrega difíciles.
La trazabilidad digital siguió siendo un área donde los operadores podían fortalecer su oferta. La asociación de GS1 UK y NBS de 2025 respaldó la identificación de productos a través de Números de Artículo Comercial Global. Los registros de entrega verificados podían conectar los productos con sistemas de información digital más amplios. Neill & Brown inició una prueba de diésel renovable en 2025 y continuó la inversión en vehículos eléctricos en 2026. La prueba de diésel renovable reportó una reducción del 83% en las emisiones de gases de efecto invernadero en comparación con el diésel fósil.
Líderes de la Industria de Logística de Productos Prefabricados del Reino Unido
-
Modular Movements Ltd
-
David Stanley Transport Ltd
-
Collet & Sons Ltd
-
Falcon Freight Ltd
-
A. Rhodes Haulage Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Collett & Sons Ltd añadió un sistema de cruce de puentes Greiner BUSY 1050, capaz de salvar estructuras de hasta 25 m, a su flota de transporte pesado especializado. El sistema modular reduce las cargas de eje transferidas a las estructuras de puentes existentes, ampliando materialmente las rutas de entrega viables para cargas modulares y prefabricadas de gran tamaño en corredores restringidos de todo el Reino Unido. Este es el primer sistema de cruce de puentes de la empresa.
- Julio de 2026: Collett & Sons Ltd ejecutó su primera operación de convoy con elevador de palas doble utilizando dos remolques elevadores de palas Goldhofer FTV850 para el parque eólico Sanquhar II en Dumfries y Galloway, Escocia. La operación demostró la ampliada capacidad de transporte especializado de la empresa para componentes grandes con restricciones de ruta y aumentó la capacidad de entrega de palas en una sola fase del proyecto.
- Febrero de 2026: Collett & Sons Ltd completó una ampliación de almacén de 650 metros cuadrados en su depósito de Elland en West Yorkshire, aumentando la capacidad interna total del sitio a 1.100 metros cuadrados e instalando grúas pórtico aéreas de 15 toneladas y 30 toneladas. La instalación de Elland es uno de los siete depósitos de Collett que proporcionan más de 45.000 metros cuadrados de almacenamiento interno y externo combinado en todo el Reino Unido, integrando el almacenamiento con las operaciones de transporte para carga de proyectos de elevación pesada.
- Enero de 2026: Collett & Sons Ltd añadió 2 tractores pesados MAN TGX 6×4 con motores de 640 CV y clasificaciones de peso bruto del vehículo de 160 toneladas a su flota. Las unidades fueron desplegadas de inmediato en proyectos activos y reforzaron aún más la capacidad de la empresa para operaciones de transporte pesado exigentes en su base de clientes de infraestructura, energía y carga de proyectos.


Alcance del Informe del Mercado de Logística de Productos Prefabricados del Reino Unido
| Transporte | Carretera |
| Ferroviario | |
| Aéreo | |
| Marítimo y Vías Navegables Interiores | |
| Almacenamiento y Depósito | |
| Servicios de Valor Añadido |
| Edificios Modulares |
| Sistemas Panelizados y Componentizados |
| Otros Tipos de Prefabricados |
| Edificios Residenciales |
| Edificios Comerciales |
| Otros |
| Por Servicio | Transporte | Carretera |
| Ferroviario | ||
| Aéreo | ||
| Marítimo y Vías Navegables Interiores | ||
| Almacenamiento y Depósito | ||
| Servicios de Valor Añadido | ||
| Por Tipo de Producto | Edificios Modulares | |
| Sistemas Panelizados y Componentizados | ||
| Otros Tipos de Prefabricados | ||
| Por Aplicación | Edificios Residenciales | |
| Edificios Comerciales | ||
| Otros |


Preguntas Clave Respondidas en el Informe
¿Cuál fue el valor del mercado de logística de productos prefabricados del Reino Unido en 2026?
El valor fue de 0,96 mil millones de USD en 2026 y se prevé que alcance 1,20 mil millones de USD en 2031 a una CAGR del 4,50%.
¿Qué servicio generó la mayor participación de ingresos en 2025?
El transporte lideró con una participación de ingresos del 67,20% porque la mayoría de las entregas modulares y panelizadas dependían del transporte especializado por carretera.
¿Qué categoría de producto prefabricado creció más rápido hasta 2031?
Los sistemas panelizados y componentizados registraron la CAGR proyectada más alta del 6,30% hasta 2031.
¿Por qué la escasez de mano de obra en la construcción afectó las entregas fuera de obra?
La escasez de mano de obra impulsó una mayor producción en fábrica, lo que aumentó la necesidad de trasladar unidades y componentes terminados a los lugares de los proyectos.
¿Qué aplicación tuvo la mayor participación en 2025?
Los edificios residenciales representaron el 48,55% del valor en 2025, respaldados por la entrega de viviendas asequibles y sociales.
¿Qué normas afectaron las entregas de cargas anormales en el Reino Unido?
La guía del NPCC estableció los requisitos de notificación, mientras que las cargas más grandes requerían la intervención de National Highways y Órdenes Especiales.
Última actualización de la página el:



