
Marktgröße und Marktanteil der Logistik für vorgefertigte Produkte im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
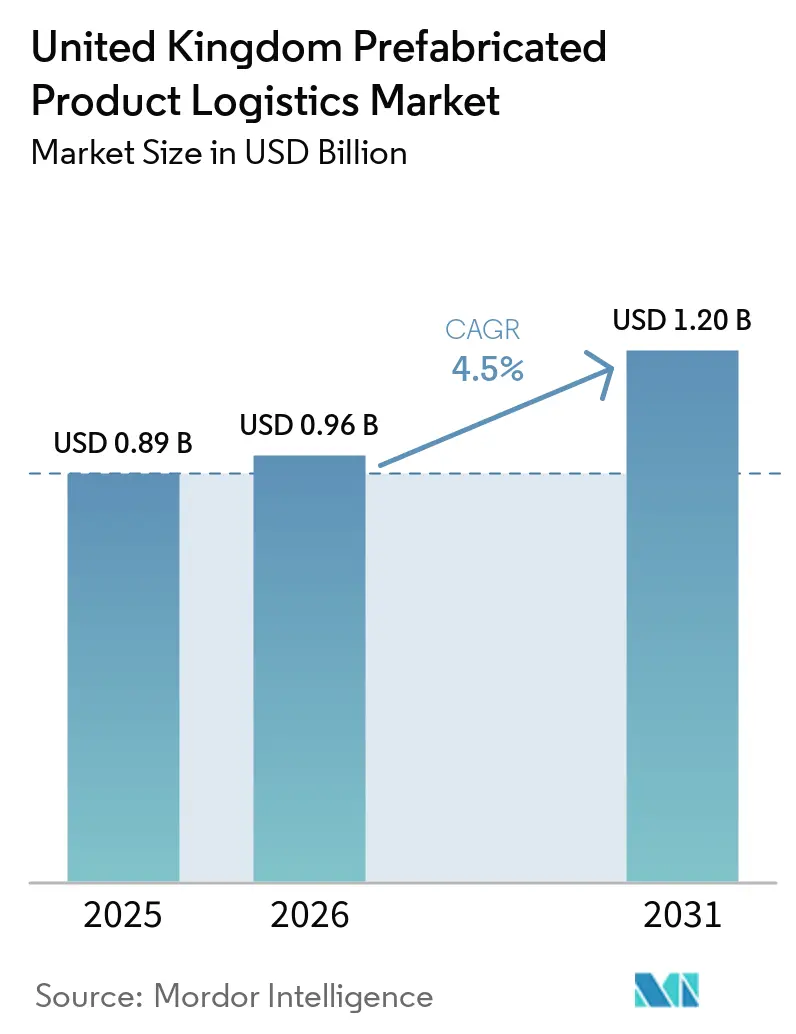
| Marktgröße im Basisjahr (2025) | 0.89 Milliarden US-Dollar |
| Marktgröße (2026) | 0.96 Milliarden US-Dollar |
| Marktgröße (2031) | 1.20 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.50 % |
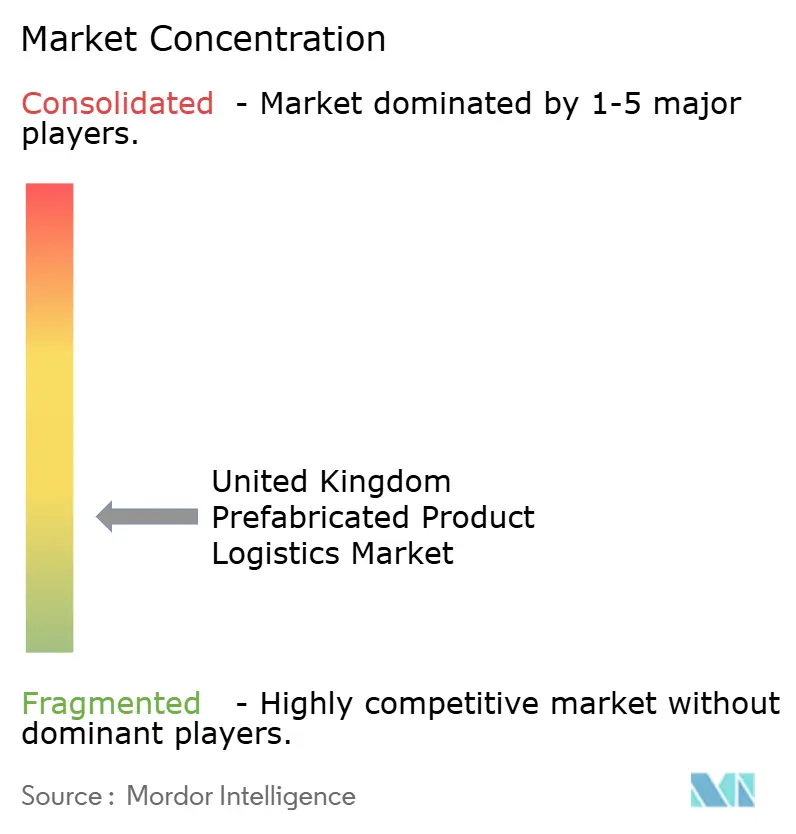
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Logistik vorgefertigter Produkte im Vereinigten Königreich von Mordor Intelligence
Die Marktgröße der Logistik für vorgefertigte Produkte im Vereinigten Königreich wurde 2025 auf 0,89 Milliarden USD geschätzt und soll von 0,96 Milliarden USD im Jahr 2026 auf 1,20 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,50 % während des Prognosezeitraums (2026–2031).
Die Wohnraumversorgung, die öffentliche Auftragsvergabe und der fabrikbasierte Bau unterstützten den Markt für Logistik vorgefertigter Produkte im Vereinigten Königreich im Jahr 2026 weiterhin. Das staatliche Wohnungsbau-Ziel sicherte eine große Projektpipeline, während der Fachkräftemangel Auftragnehmer dazu veranlasste, Arbeiten von Baustellen in Fabriken zu verlagern. Diese Veränderung erhöhte die Bedeutung von Spezialtransporten, Streckenuntersuchungen, Hebevorgängen und Lieferplanung. Sie erhöhte auch den Bedarf, Fabrikfreigabetermine mit Verkehrskontrollen, Baustellenzugang und Montageteams abzustimmen. Größere Gebäudeeinheiten konnten nicht einfach am Straßenrand gehalten werden, wenn eine Baustelle nicht vorbereitet war. Lagerkapazität und klare Aufzeichnungen zur Lieferkette wurden daher zu nützlichen Bestandteilen der Dienstleistung. Der Markt für Logistik vorgefertigter Produkte im Vereinigten Königreich profitierte auch von Anforderungen an kohlenstoffärmere Häuser und eine bessere Materialkontrolle. Der Wettbewerb konzentrierte sich auf Compliance-Kenntnisse, geeignete Flottenausrüstung und die Fähigkeit, schwierige Lieferungen zuverlässig abzuschließen. Anbieter benötigten zudem eine verlässliche Kommunikation zwischen Herstellern, Baustellenteams, Verkehrsmanagern und Hebeunternehmern während jeder Lieferung.
Wichtigste Erkenntnisse des Berichts
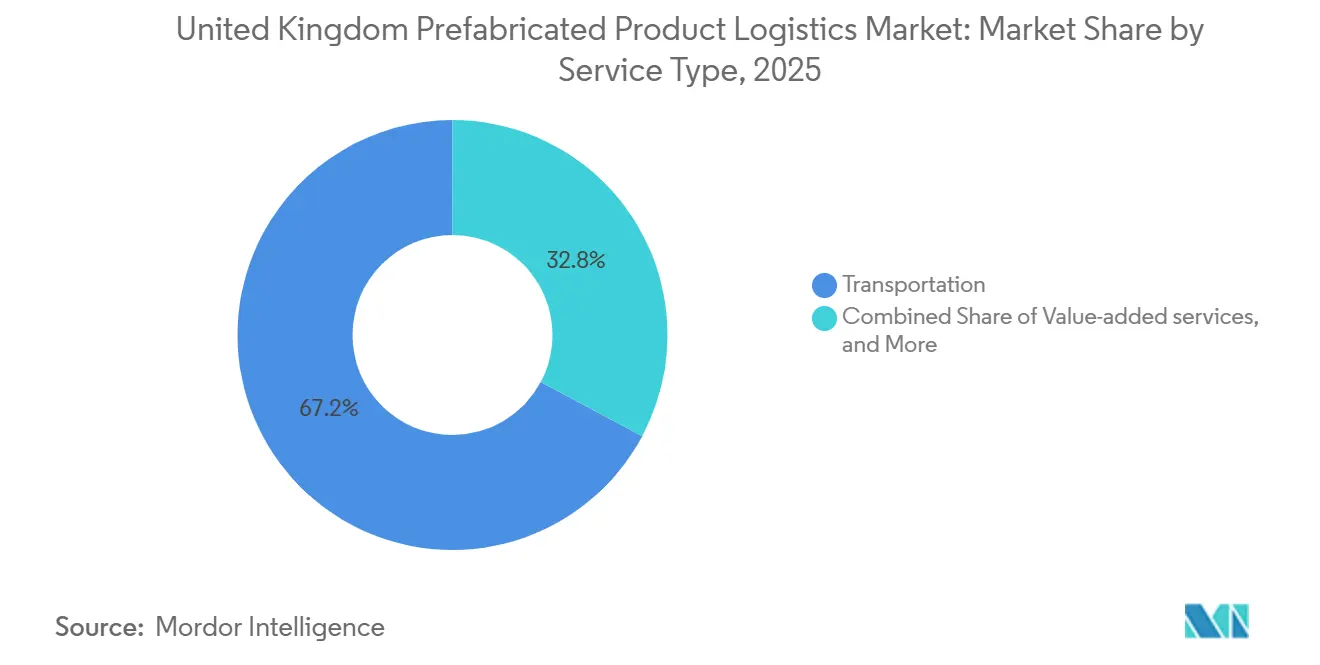
- Nach Dienstleistung hielt der Transport im Jahr 2025 einen Anteil von 67,20 % am Markt für Logistik vorgefertigter Produkte im Vereinigten Königreich, während Mehrwertdienste den höchsten prognostizierten CAGR von 6,20 % bis 2031 verzeichneten.
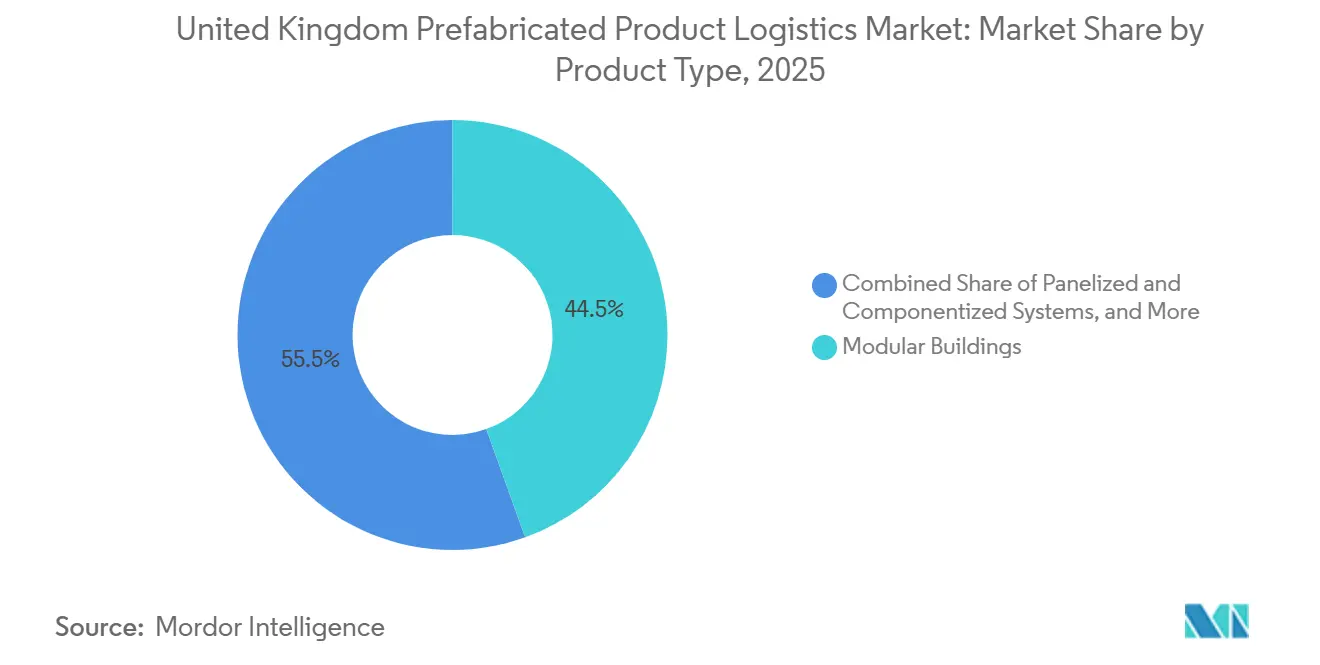
- Nach Produkttyp hielten Modulgebäude im Jahr 2025 einen Anteil von 44,50 % an der Marktgröße der Logistik für vorgefertigte Produkte im Vereinigten Königreich, während Paneel- und Komponentensysteme den höchsten prognostizierten CAGR von 6,30 % bis 2031 verzeichneten.
- Nach Anwendung hielten Wohngebäude im Jahr 2025 einen Anteil von 48,55 % am Markt für Logistik vorgefertigter Produkte im Vereinigten Königreich, während Gewerbegebäude den höchsten prognostizierten CAGR von 5,90 % bis 2031 verzeichneten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Logistik vorgefertigter Produkte im Vereinigten Königreich
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Druck bei der Wohnraumversorgung und Nachfrage nach öffentlichen Rahmenverträgen | +1.1% | Vereinigtes Königreich weit, überwiegend England | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel und Einschränkungen der Produktivität auf Baustellen | +0.8% | Vereinigtes Königreich weit, besonders ausgeprägt in London, Südosten und Nordwesten | Mittelfristig (2–4 Jahre) |
| Einhaltung der Netto-Null-Vorgaben und abfallarme Lieferung vom Werk | +0.6% | England, mit Ausstrahlungseffekten auf Schottland und Wales | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Rückverfolgbarkeit in komplexen Fertigbau-Lieferketten | +0.4% | Globaler Standard mit Schwerpunkt auf der Einführung im britischen Bauwesen | Mittelfristig (2–4 Jahre) |
| Planungs- und Streckenbeschränkungen für Schwertransporte | +0.3% | England und Wales | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Industrie- und Logistikeinrichtungen | +0.5% | England, konzentriert in den Midlands und im Nordwesten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Druck bei der Wohnraumversorgung und Nachfrage nach öffentlichen Rahmenverträgen
Das Ziel von 1,5 Millionen neuen Wohnungen bis zum Ende des aktuellen Parlaments blieb ein wesentliches Nachfragesignal für den Markt für Logistik vorgefertigter Produkte im Vereinigten Königreich. Das Programm für soziale und erschwingliche Wohnungen (Social and Affordable Homes Programme) für 2026 bis 2036 ersetzte das frühere Programm für erschwingliche Wohnungen (Affordable Homes Programme) und akzeptierte Angebote, die moderne Baumethoden nutzten. Dieser Ansatz unterstützte einen kontinuierlichen Fluss von fabrikgefertigten Gebäudekomponenten und damit verbundenen Transportaktivitäten. Er machte auch die Lieferkoordination wichtiger, da die Fabrikproduktion ankommen musste, wenn Baustellen, Kräne, Arbeitskräfte und lokale Zugangsregelungen bereit waren. Ein verpasstes Lieferfenster konnte die Abfolge der Montagearbeiten stören, sodass Logistikunternehmen eine stärkere Rolle beim Schutz von Projektzeitplänen übernahmen.[1]„Homes England Strategic Plan 2025 To 2030,” GOV.UK, gov.uk Der Markt für Logistik vorgefertigter Produkte im Vereinigten Königreich profitierte, wenn Hersteller und Auftragnehmer die Transportplanung als Teil der Projektabwicklung und nicht als separaten Einkauf betrachteten. Homes England erklärte, dass die von der Behörde unterstützten Brutto-Wohnungsfertigstellungen von 40.000 pro Jahr in 2025 und 2026 auf mehr als 80.000 pro Jahr bis 2029 und 2030 steigen könnten. Bieter konnten Offsite-Methoden ohne feste Anforderung nutzen, was dem Programmablauf und der Lieferleistung ein größeres Gewicht verlieh. Anbieter, die Streckenuntersuchungen mit Zeitfensterplanung kombinierten, waren besser positioniert, um Projekte zu unterstützen, die eine zuverlässige Lieferung vom Werk zur Baustelle benötigten.
Fachkräftemangel und Einschränkungen der Produktivität auf Baustellen
Die Bauarbeitskräfte in England gingen 2025 um 1,3 % auf 2,23 Millionen Beschäftigte zurück, und das CITB prognostizierte einen weiteren Rückgang von 0,9 % im Jahr 2026, bevor ab 2027 wieder Wachstum einsetzte. Regierungsmodelle, die vom Nationalen Rechnungsprüfungsamt (National Audit Office) zitiert wurden, zeigen, dass die Wohnraumversorgung 317.000 zusätzliche Arbeitskräfte erfordert, der Warm Homes Plan 130.000 und Infrastrukturverpflichtungen bis zu 445.000 bis 2030. Der Mangel ist im ganzen Land ungleich verteilt und beeinträchtigt die Verfügbarkeit von Baustellenarbeitskräften. Er begrenzt die Kapazität für konventionelle Bauaufgaben, insbesondere dort, wo Projekte mehrere Gewerke in enger Abfolge benötigen. Hersteller konnten mehr wiederholbare Arbeiten in Fabriken erledigen, aber dies verlagerte den Druck auf die Bewegung, Lagerung und den kontrollierten Eingang fertiger Einheiten. Spezialanbieter mussten Abholungen mit Produktionsplänen und Montagen mit Baustellenzugangsbeschränkungen koordinieren. Das Nationale Rechnungsprüfungsamt berichtete auch, dass 60 % der britischen Hochschulen im Jahr 2025 Ausbildungsgänge im Baubereich einschränkten oder schlossen, während 56 % Wartelisten hatten. Die Fabrikproduktion verringerte die Abhängigkeit von einigen Baustellenaktivitäten und erhöhte die Anzahl fertiggestellter Einheiten, die einen Spezialtransport benötigten. Der Markt für Logistik vorgefertigter Produkte im Vereinigten Königreich gewann daher Aufträge, da Bauaufgaben von Baustellen in kontrollierte Produktionsumgebungen verlagert wurden.
Einhaltung der Netto-Null-Vorgaben und abfallarme Lieferung vom Werk
Die Änderungsverordnung zu den Bauvorschriften für England (Building Regulations Amendment England Regulations) 2026 wurde dem Parlament am 24. März 2026 vorgelegt und sollte am 24. März 2027 in Kraft treten. Neue Häuser, die nach dem Future Homes Standard gebaut werden, müssen mindestens 75 % weniger Kohlenstoffemissionen erzeugen als Häuser, die nach den Standards von 2013 gebaut wurden. Der Standard umfasst auch kohlenstoffarme Heizung und Photovoltaikpaneele, die mindestens 40 % der Erdgeschossfläche abdecken. Kontrollierte Fabrikproduktion kann vorinstallierte Wärmepumpenanschlüsse, vorverdrahtete Photovoltaikanlagen und luftdichte Gebäudeelemente unterstützen. Sie ermöglicht es Herstellern auch, Materialien und Montageschritte unter gleichmäßigeren Bedingungen als auf überfüllten Baustellen zu verwalten. Jede fertige Baugruppe erfordert eine sorgfältige Handhabung, da integrierte Ausrüstung und fertige Oberflächen beim Beladen, Transport oder Heben beschädigt werden könnten.[2]„New Homes England 2025 To 2026 Housebuilding Statistics Published,” GOV.UK, gov.uk Dies erhöhte den Wert von Betreibern, die sowohl Schwertransportanforderungen als auch die Handhabungsanforderungen fertiger Gebäudesysteme verstanden. Diese Anforderungen unterstützten die Nachfrage nach Offsite-Baugruppen und dem Spezialtransport zu ihrer Lieferung. Betreiber sahen sich auch einer stärkeren Kontrolle der Fahrzeugemissionen gegenüber, was das Interesse an erneuerbaren Kraftstoffen, Schienenoptionen und Elektroflotten förderte.
Ausbau von Industrie- und Logistikeinrichtungen
Der Nationale Planungspolitische Rahmen (National Planning Policy Framework), der im August 2026 herausgegeben wurde, führte die Richtlinie E3 ein, eine eigene nationale Planungsrichtlinie für die Entwicklung von Fracht- und Logistikeinrichtungen in England. Die Richtlinie E3 verlangte von Projekten, geeigneten Transportzugang nachzuweisen, Umweltauswirkungen zu bewältigen und ausreichende Parkplätze für Schwerlastfahrzeuge bereitzustellen. Die Richtlinie gab Logistikeinrichtungen außerhalb von Siedlungsgrenzen zusätzliche Planungsunterstützung, wo dies angemessen war. Dies war wichtig für Standorte, die Platz für den Zugang von Schwerlastfahrzeugen, das Wenden von Anhängern, die Lagerung und sichere Ladeaktivitäten benötigten. Besser gelegene Einrichtungen könnten unnötige Fahrten zwischen Fabriken, Konsolidierungspunkten und Baustellen reduzieren. Der Markt für Logistik vorgefertigter Produkte im Vereinigten Königreich nutzte diese Verbindungen, um Projekte zu bedienen, die auf zeitkritische Lieferung großer Gebäudekomponenten angewiesen waren. Prologis reichte im März 2026 Pläne für ein 70.793 Quadratmeter großes schienengebundenes Verteilzentrum bei DIRFT mit mehr als 92.903 Quadratmetern genehmigter Erweiterungskapazität ein. Industrie- und Logistikgebäude verwenden zunehmend Isolierpaneele und volumetrische Servicepods, um Bauzeitpläne zu verkürzen. Diese Systeme schufen Transportnachfrage, wann immer Entwickler fabrikgefertigte Komponenten gegenüber konventioneller Baustellenmontage wählten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Fabrik-Investitionskosten und Auslastungsrisiko | -0.7% | Vereinigtes Königreich weit, konzentriert in England | Langfristig (≥ 4 Jahre) |
| Zertifizierungs-, Bewertungs- und Hypothekenakzeptanzprobleme | -0.5% | England und Wales | Mittelfristig (2–4 Jahre) |
| Insolvenzbedingte Vertrauensdefizite in der gesamten Lieferkette | -0.6% | Vereinigtes Königreich weit, mit Schwerpunkt England | Mittelfristig (2–4 Jahre) |
| Modulgröße und Transportkomplexität | -0.4% | Vereinigtes Königreich weit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Fabrik-Investitionskosten und Auslastungsrisiko
Die Logistikvolumina für vorgefertigte Produkte hingen von der finanziellen Lage und den Fabrikauslastungsraten der Offsite-Hersteller ab. Automatisierte Produktionslinien, Qualitätssysteme und dedizierte Fabrikstandorte erforderten erhebliche Kapitalinvestitionen. Eine Produktionsunterbrechung oder Insolvenz konnte die Frachtmengen für einen Logistikanbieter mit wenig Vorwarnung entziehen. Der Effekt konnte über den Transport hinausgehen, da Anbieter auch die Nachfrage nach Lagerung, Hebevorgängen, Streckenplanung und Baustellenunterstützung verloren. Ausrüstungsinvestitionen können schwer umzuwidmen sein, wenn Anhänger oder Kräne für eine enge Bandbreite von Modulabmessungen ausgewählt werden. Eine breitere Kundenbasis und vertraglich vereinbarte Mindestmengen boten einen gewissen Schutz, obwohl kleinere Unternehmen diese Maßnahmen möglicherweise schwer zu etablieren fanden. Bauinsolvenzen beliefen sich im Jahr bis März 2026 auf 4.411 und lagen trotz eines Rückgangs von 5 % gegenüber dem Vorjahr noch 22 % über dem Niveau vor der Pandemie. Unternehmen, die auf eine kleine Gruppe von Herstellern angewiesen waren, sahen sich Umsatzlücken gegenüber, wenn die Fabrikauslastung unter rentable Niveaus fiel. Dieses Risiko war größer für Betreiber, die maßgefertigte Anhänger oder HIAB-Ausrüstung kauften, die auf ein Modulformat zugeschnitten waren.
Zertifizierungs-, Bewertungs- und Hypothekenakzeptanzprobleme
Die RICS-Bewertungsglobalstandards (RICS Valuation Global Standards), die ab Januar 2025 gelten, verlangen von Mitgliedern, die Immobilien mit modernen Baumethoden bewerten, die Kreditgeberpolitik und den Akkreditierungsstatus zu prüfen, bevor sie eine Bewertung abschließen.[3]„RICS Valuation Global Standards Red Book,” Royal Institution of Chartered Surveyors, rics.org Die Akkreditierung umfasste häufig das Buildoffsite Property Assurance Scheme oder NHBC Buildmark. Unvollständige Akkreditierung oder begrenzte Kreditgeberakzeptanz verringerte die Rentabilität einiger Entwicklungen. Entwickler konnten Verzögerungen erfahren, wenn Geldgeber Sicherheiten zu Garantien, Bewertung, Haltbarkeit und Hypothekenverfügbarkeit für Endkäufer suchten. Diese Probleme betrafen den Zeitpunkt, zu dem ein Projekt von der Planung zur Herstellung und Lieferung überging. Die daraus resultierende Unsicherheit konnte die Konsistenz der Wohnaufträge für Fabriken und die Logistikanbieter, die sie bedienten, verringern. Dies reduzierte den Projektfluss, der dem Markt für Logistik vorgefertigter Produkte im Vereinigten Königreich zur Verfügung stand. Der flexible Ansatz für moderne Baumethoden im Programm für soziale und erschwingliche Wohnungen schuf auch Unterschiede in der Akkreditierungsabdeckung zwischen Projekten. Eine konsistentere Zertifizierung und eine besser vorhersehbare Hypothekenvergabe würden die Transparenz in der gesamten Wohnlieferpipeline verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Transport sichert Umsatz, Mehrwertdienste beschleunigen
Der Transport hielt 2025 einen Anteil von 67,20 % am Marktwert der Logistik für vorgefertigte Produkte im Vereinigten Königreich. Die Dienstleistung verband Offsite-Fabriken in Yorkshire, Humberside, den Midlands und dem Südwesten mit Baustellen im gesamten Vereinigten Königreich. Der Straßentransport dominierte, da viele Modul- und Paneelladungen Flachbettauflieger, Tieflader oder HIAB-ausgerüstete Starrkörperfahrzeuge benötigten. Diese Transporte erfolgten im Rahmen der Verordnung über die Genehmigung von Sonderfahrzeugen (Road Vehicles Authorisation of Special Types General Order) 2003. Die Leitlinien des Nationalen Polizeipräsidiums (National Police Chiefs' Council) verlangten 2 Werktage Voranmeldung für Ladungen bis 80.000 kg und 5 Tage für Ladungen bis 150.000 kg. Ladungen, die breiter als 6,1 m oder schwerer als 150.000 kg sind, erfordern eine Sondergenehmigung (Special Order) über National Highways.
Mehrwertdienste verzeichneten bis 2031 einen CAGR von 6,20 %, die höchste Rate unter den Dienstleistungskategorien. Diese Dienstleistungen umfassten Streckenuntersuchungen vor der Lieferung, Verwaltung temporärer Straßenverkehrsanordnungen, Hebe- und Kranarbeiten, Staging, Lagerung und digitale Verfolgung. Kunden suchten zunehmend einen Anbieter für diese verknüpften Aktivitäten anstatt nur für den Transport. Ein kombinierter Service reduzierte die Anzahl der Übergaben zwischen den Parteien und gab dem Auftragnehmer einen klareren Überblick darüber, wo sich jede Baugruppe im Lieferprozess befand. Es half Anbietern auch, Änderungen in der Baustellenbereitschaft, Verkehrskontrollen und Hebeverfügbarkeit zu bewältigen, ohne Verantwortlichkeiten auf mehrere Unternehmen aufzuteilen. Diese Merkmale unterstützten das schnellere Wachstum von Mehrwertarbeiten innerhalb des Marktes für Logistik vorgefertigter Produkte im Vereinigten Königreich. GS1 UK und NBS gründeten 2025 eine Partnerschaft zur Anwendung von Global Trade Item Numbers auf Bauprodukte, die eine standardisierte Identifizierung in Lieferketten unterstützt. Dieser Ansatz unterstützte klarere Aufzeichnungen von der Fabrikfreigabe bis zum Baustelleneingang. Lagerung und Aufbewahrung boten weiterhin einen Puffer, wenn Fabrikfertigstellungstermine und Baustellenbereitschaft nicht übereinstimmten.


Nach Produkttyp: Modulgebäude führend, Paneelsysteme am schnellsten wachsend
Modulgebäude machten 2025 44,50 % der Marktgröße der Logistik für vorgefertigte Produkte im Vereinigten Königreich nach Wert aus. Volumetrische Einheiten erforderten eine komplexe Lieferplanung, da ihre Abmessungen eine vollständige Schwertransportmeldung, Begleitfahrzeuge und Sondergenehmigungsanträge auslösen konnten. Diese Anforderungen erhöhten die Transportkomplexität und unterstützten höhere Servicepreise. Betreiber mussten die Strecke vor dem Versand beurteilen, physische Einschränkungen identifizieren, Meldungen arrangieren und die Lieferung mit Hebeplänen am Zielort abstimmen. Die Lieferung selbst war nur ein Teil der Dienstleistung, da Vorbereitungs- und Compliance-Arbeiten begannen, bevor die Einheit das Werk verließ. Dieses Betriebsmodell hielt den Transport im Mittelpunkt des Marktes für Logistik vorgefertigter Produkte im Vereinigten Königreich. Betreiber mussten die Strecke vor dem Versand beurteilen, physische Einschränkungen identifizieren, Meldungen arrangieren und die Lieferung mit Hebeplänen am Zielort abstimmen. Die Lieferung selbst war nur ein Teil der Dienstleistung, da Vorbereitungs- und Compliance-Arbeiten begannen, bevor die Einheit das Werk verließ. Dieses Betriebsmodell hielt den Transport im Mittelpunkt des Marktes für Logistik vorgefertigter Produkte im Vereinigten Königreich. Die öffentliche Auftragsvergabe unterstützte weiterhin die Nachfrage in den Bereichen Bildung, Gesundheitswesen und sozialer Wohnungsbau. Der Rahmenvertrag für Offsite-Baulösungen (Offsite Construction Solutions), der bis März 2027 verlängert wurde, bietet öffentlichen Stellen einen konformen Weg für die Planung, Herstellung, Lieferung und Installation von vorgefertigten Gebäuden. Collett & Sons fügte im September 2026 ein Greiner BUSY 1050 Brückenüberquerungssystem hinzu, das die Streckenoptionen für überdimensionale Ladungen erweiterte.[4]„Offsite Construction Solutions Lots 1, 2, 3 And 4 Framework Notice 046752-2026,” Find a Tender Service, find-tender.service.gov.uk
Paneel- und Komponentensysteme verzeichneten bis 2031 einen CAGR von 6,30 %. Ihre flacheren Profile reduzierten die Schwertransportschwellen und ermöglichten den Zugang zu Baustellen, die keine volumetrischen Einheiten empfangen konnten. Der Future Homes Standard unterstützte Paneelbaugruppen, die Luftdichtheit, solarbereite Gebäudehülle und Belüftungsanforderungen integrierten. Assan Panel eröffnete im Juni 2026 seine erste britische Produktionsstätte in Suffolk und investierte 58,5 Millionen USD, wodurch mehr als 100 Arbeitsplätze geschaffen wurden. Die Einrichtung erweiterte die lokale Verfügbarkeit von Isolierpaneelen für Lagerhäuser, Rechenzentren, Lebensmittelproduktion und Gesundheitsgebäude. Die zusätzliche Produktionsbasis verkürzte die Verbindung zwischen Paneelproduktion und inländischen Projektstandorten. Sie schuf auch einen Bedarf an Anbietern, die fertige Paneele beim Beladen und Liefern schützen konnten. Dies eignete sich für Projekte, bei denen Zugangsbeschränkungen volumetrische Einheiten unpraktisch machten, während Paneele in kleineren und flexibleren Ladungen geplant werden konnten. Vorgeschnittenes Konstruktionsholz, vorgefertigte Betonelemente und Badezimmerpods fügten stabile Volumina hinzu, die mit der breiteren Bautätigkeit übereinstimmten.
Nach Anwendung: Wohngebäude führend, Gewerbegebäude am schnellsten wachsend
Wohngebäude hielten 2025 einen Anteil von 48,55 % am Markt für Logistik vorgefertigter Produkte im Vereinigten Königreich. Erschwinglicher und sozialer Wohnungsbau blieb die zentrale Nachfragequelle. Homes England verzeichnete im Programmjahr 2025 bis 2026 40.332 Fertigstellungen, ein Anstieg von 9 % gegenüber dem Vorjahr. Das frühere Programm für erschwingliche Wohnungen (Affordable Homes Programme) 2021 bis 2026 lieferte über seine Laufzeit 132.540 förderfähige Fertigstellungen. Städtische Nachverdichtungsstandorte erfordern häufig HIAB-Lieferungen, geplante Kranarbeiten und Koordination mit lokalen Planungsbehörden. Eingeschränkte Straßen und begrenzter Platz zum Entladen machten die Reihenfolge der Lieferungen wichtig. Anbieter mussten Ankunftszeiten mit verfügbaren Hebegeräten abstimmen und Konflikte mit dem lokalen Verkehrsmanagement vermeiden. Diese Bedingungen erhöhten die praktische Bedeutung der Fachplanung innerhalb des Marktes für Logistik vorgefertigter Produkte im Vereinigten Königreich. BOPAS unterstützte das Vertrauen der Kreditgeber, dass qualifizierende Offsite-Systeme mindestens 60 Jahre lang haltbar und hypothekenfähig blieben.
Gewerbegebäude verzeichneten bis 2031 einen CAGR von 5,90 %. Betreiber von Logistiklagern, Rechenzentrumsentwickler und Verwalter von Gesundheitsimmobilien nutzten 2025 und 2026 Paneelsysteme und volumetrische Pods, um Bauzeitpläne zu verkürzen. Portakabin erhielt 2026 einen Auftrag zur Lieferung eines 3-stöckigen, 66-moduligen Hauptquartiers der Workdry Group in Hampshire. Das Projekt zielte auf BREEAM Excellent und vollständigen Biodiversitätsnettomehrwert ab. Fabrikgefertigte Systeme halfen, Baustellenabfälle zu reduzieren und die Materialkontrolle zu verbessern, was BREEAM-bezogene Anforderungen unterstützte. Gewerbeprojekte nutzten auch standardisierte Gebäudeelemente, die in wiederholbaren Abfolgen geplant und versandt werden konnten. Dies reduzierte einige Unsicherheiten auf der Baustelle, während es den Bedarf an zuverlässiger Bewegung vom Werk zum Projektstandort erhöhte. Die Kombination unterstützte einen stetigen Arbeitsfluss für Betreiber, die gewerbliche Offsite-Bauprojekte bedienten. Gesundheitswesen, Bildung, Infrastruktur und Industrieprojekte fügten durch mehrjährige institutionelle Beschaffung eine stetige Nachfrage hinzu.
Geografische Analyse
England hielt die dominante Position im Markt für Logistik vorgefertigter Produkte im Vereinigten Königreich, da es die von Homes England unterstützten Wohnbauaktivitäten und wichtige Fabrikcluster konzentrierte. Yorkshire, Humberside, die Midlands und der Südwesten boten wichtige Produktionsstandorte. Homes England prognostizierte, dass die von der Behörde unterstützten Fertigstellungen bis 2029 und 2030 möglicherweise 80.000 pro Jahr übersteigen könnten. Diese Volumina unterstützten regelmäßige Frachttransporte zwischen Produktionsstandorten und Gebieten mit hoher Wohnungsnachfrage. Die Richtlinie E3 im Nationalen Planungspolitischen Rahmen vom August 2026 gab England seine erste eigene nationale Richtlinie für die Entwicklung von Fracht- und Logistikeinrichtungen. Der Markt für Logistik vorgefertigter Produkte im Vereinigten Königreich profitierte von dieser klareren Planungsgrundlage für Einrichtungen, die modulare Lieferketten unterstützen. Fabrikcluster und Logistikstandorte konnten effektiver arbeiten, wenn Standorte geeigneten Zugang für Schwerlastfahrzeuge und Schwertransporte hatten. Der Planungsrahmen erkannte auch die betrieblichen Anforderungen der Frachtaktivität an, einschließlich Parkplätze und Verbindungen zum Verkehrsnetz. Dies unterstützte die physische Infrastruktur, die die Offsite-Produktion mit der Baunachfrage verband.
Die Midlands dienten als strategischer Knotenpunkt aufgrund ihrer Lage im nationalen Frachtverkehrsnetz und ihrer Verbindungen zu wichtigen Fabrik- und Verteilstandorten. Prologis' Vorschlag vom März 2026 für weitere DIRFT-Kapazitäten spiegelte die Bedeutung der Region für schienengebundene Logistik wider. Schottland und Wales operierten unter separaten dezentralisierten Planungsrahmen und Wohnungsprogrammen. Homes England war nicht in Schottland, Wales oder Nordirland tätig. Schottlands höhere Nutzung von Holzrahmenbauweise im Wohnungsbau schuf spezialisierte Nachfrage nach Paneellieferungen an abgelegene Hochland- und Inselstandorte. Das CITB prognostizierte ein Wachstum der Bauarbeitskräfte von 0,9 % pro Jahr im Nordosten und Nordwesten Englands von 2026 bis 2030.
Nordirland blieb der kleinste Teil des Marktes für Logistik vorgefertigter Produkte im Vereinigten Königreich. Transporte aus Großbritannien erforderten Seefracht, Hafenabfertigung, zusätzliche Transitzeit und Koordination über Transportmodi hinweg. Alle Regionen sahen sich Einschränkungen durch alternde Brückeninfrastruktur und ein begrenztes Netz genehmigter Schwertransportrouten gegenüber. Ladungen, die breiter als 5 m sind, erforderten die Zustimmung von National Highways. Ladungen, die breiter als 6,1 m oder schwerer als 150.000 kg sind, benötigten eine Sondergenehmigung und konnten bis zu 8 Wochen Voranmeldung erfordern. Streckenkenntnisse blieben für Betreiber in jedem Teil des Vereinigten Königreichs wichtig.
Wettbewerbslandschaft
Der Markt für Logistik vorgefertigter Produkte im Vereinigten Königreich war stark fragmentiert, mit vielen privat geführten und regional ausgerichteten Spezialisten. Kein einzelner Betreiber hielt einen dominanten Anteil. Collett & Sons, Musgrave Transport, Modular Movements und Neill & Brown konkurrierten durch Streckenkenntnisse, Flottenkapazität und Schwertransport-Compliance. Die Gold-Akkreditierung des Flottenbetriebs-Anerkennungssystems (Fleet Operator Recognition Scheme) wurde bei der Beschaffung zu einem wichtigen Kriterium, da es Sicherheit, Nachhaltigkeit und betriebliche Praxis ansprach. Modular Movements erreichte im Mai 2026 die FORS-Gold-Akkreditierung. Die Branche für Logistik vorgefertigter Produkte im Vereinigten Königreich stützte sich bei komplexen Lieferarbeiten auf Fachkenntnisse und nicht allein auf den Preis.
Collett & Sons erwarb 2025 36 Goldhofer THP/SL-L Modulachslinien und fügte im September 2026 ein Greiner BUSY 1050 Brückenüberquerungssystem hinzu. Diese Investitionen erweiterten die Streckenoptionen auf brückenbeschränkten Korridoren und reduzierten die Abhängigkeit von langwierigen Sondergenehmigungsverfahren. Das Unternehmen schloss auch im Februar 2026 eine 650 Quadratmeter große Lagererweiterung an seinem Depot in Elland ab. Dieser Schritt kombinierte Lagerkapazität mit Transportaktivitäten für schwere Hebeladungen. Musgrave Transport betrieb spezialisierte Schwertransportdienste mit LKW-montierten Kränen für Ladungen bis zu 6,1 m Breite. Diese Fähigkeiten halfen Anbietern, eingeschränkte Baustellen und schwierige Lieferfenster zu bewältigen.
Digitale Rückverfolgbarkeit blieb ein Bereich, in dem Betreiber ihr Angebot stärken konnten. Die GS1 UK und NBS-Partnerschaft von 2025 unterstützte die Produktidentifizierung durch Global Trade Item Numbers. Verifizierte Liefernachweise konnten Produkte mit umfassenderen digitalen Informationssystemen verbinden. Neill & Brown begann 2025 einen Versuch mit erneuerbarem Diesel und setzte 2026 Investitionen in Elektrofahrzeuge fort. Der Versuch mit erneuerbarem Diesel berichtete von einer 83%igen Reduzierung der Treibhausgasemissionen im Vergleich zu fossilem Diesel.
Marktführer der Logistik für vorgefertigte Produkte im Vereinigten Königreich
Modular Movements Ltd
David Stanley Transport Ltd
Collet & Sons Ltd
Falcon Freight Ltd
A. Rhodes Haulage Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Collett & Sons Ltd fügte seinem Spezialschwertransport-Fuhrpark ein Greiner BUSY 1050 Brückenüberquerungssystem hinzu – das in der Lage ist, Bauwerke bis zu 25 m zu überbrücken. Das Modulsystem reduziert die auf bestehende Brückenbauwerke übertragenen Achslasten und erweitert die praktikablen Lieferstrecken für überdimensionale Modul- und Fertigbauladungen auf eingeschränkten Korridoren im gesamten Vereinigten Königreich erheblich. Dies ist das erste Brückenüberquerungssystem des Unternehmens.
- Juli 2026: Collett & Sons Ltd führte seinen ersten Doppelblatt-Heber-Konvoi-Einsatz mit zwei Goldhofer FTV850 Blattlifter-Anhängern für den Windpark Sanquhar II in Dumfries and Galloway, Schottland, durch. Der Einsatz demonstrierte die erweiterte Spezialtransportkapazität des Unternehmens für große, streckenbeschränkte Komponenten und erhöhte die Blattlieferkapazität in einer einzelnen Projektphase.
- Februar 2026: Collett & Sons Ltd schloss eine 650 Quadratmeter große Lagererweiterung an seinem Depot in Elland in West Yorkshire ab, wodurch die gesamte interne Kapazität des Standorts auf 1.100 Quadratmeter erhöht und 15-Tonnen- und 30-Tonnen-Deckenkranbrücken installiert wurden. Das Depot in Elland ist eines von sieben Collett-Depots, die mehr als 45.000 Quadratmeter kombinierte interne und externe Lagerfläche im gesamten Vereinigten Königreich bieten und Lagerung mit Transportbetrieb für schwere Hebeladungen integrieren.
- Januar 2026: Collett & Sons Ltd fügte seiner Flotte 2 MAN TGX 6×4 Schwerlastzugmaschinen mit 640-PS-Motoren und 160-Tonnen-Gesamtfahrzeuggewichtsbewertungen hinzu. Die Einheiten wurden sofort auf aktiven Projekten eingesetzt und stärkten die Kapazität des Unternehmens für anspruchsvolle Schwertransportoperationen in seiner Infrastruktur-, Energie- und Projektladungskundenbasis weiter.


Berichtsumfang des Marktes für Logistik vorgefertigter Produkte im Vereinigten Königreich
| Transport | Straße |
| Schiene | |
| Luft | |
| See- und Binnenwasserstraßen | |
| Lagerung und Aufbewahrung | |
| Mehrwertdienste |
| Modulgebäude |
| Paneel- und Komponentensysteme |
| Sonstige Fertigbautypen |
| Wohngebäude |
| Gewerbegebäude |
| Sonstige |
| Nach Dienstleistung | Transport | Straße |
| Schiene | ||
| Luft | ||
| See- und Binnenwasserstraßen | ||
| Lagerung und Aufbewahrung | ||
| Mehrwertdienste | ||
| Nach Produkttyp | Modulgebäude | |
| Paneel- und Komponentensysteme | ||
| Sonstige Fertigbautypen | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbegebäude | ||
| Sonstige |


Im Bericht beantwortete Schlüsselfragen
Welchen Wert hatte der Markt für Logistik vorgefertigter Produkte im Vereinigten Königreich im Jahr 2026?
Der Wert betrug 2026 0,96 Milliarden USD und wird voraussichtlich bis 2031 bei einem CAGR von 4,50 % einen Wert von 1,20 Milliarden USD erreichen.
Welche Dienstleistung erzielte 2025 den größten Umsatzanteil?
Der Transport führte mit einem Umsatzanteil von 67,20 %, da die meisten Modul- und Paneellieferungen auf Spezialtransporte auf der Straße angewiesen waren.
Welche Kategorie vorgefertigter Produkte wuchs bis 2031 am schnellsten?
Paneel- und Komponentensysteme verzeichneten den höchsten prognostizierten CAGR von 6,30 % bis 2031.
Warum wirkten sich Fachkräftemangel im Baubereich auf Offsite-Lieferungen aus?
Fachkräftemangel förderte mehr Fabrikproduktion, was den Bedarf erhöhte, fertige Einheiten und Komponenten zu Projektstandorten zu transportieren.
Welche Anwendung hielt 2025 den größten Anteil?
Wohngebäude hielten 2025 einen Wertanteil von 48,55 %, unterstützt durch die Lieferung erschwinglicher und sozialer Wohnungen.
Welche Vorschriften betrafen Schwertransportlieferungen im Vereinigten Königreich?
Die Leitlinien des Nationalen Polizeipräsidiums (NPCC) legten Meldepflichten fest, während die größten Ladungen die Beteiligung von National Highways und Sondergenehmigungen erforderten.
Seite zuletzt aktualisiert am:



