
Tamaño y Participación del Mercado de Gestión de Contenido Empresarial (ECM) para el Sector Minorista
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.67 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.28 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Gestión de Contenido Empresarial (ECM) para el Sector Minorista por Mordor Intelligence
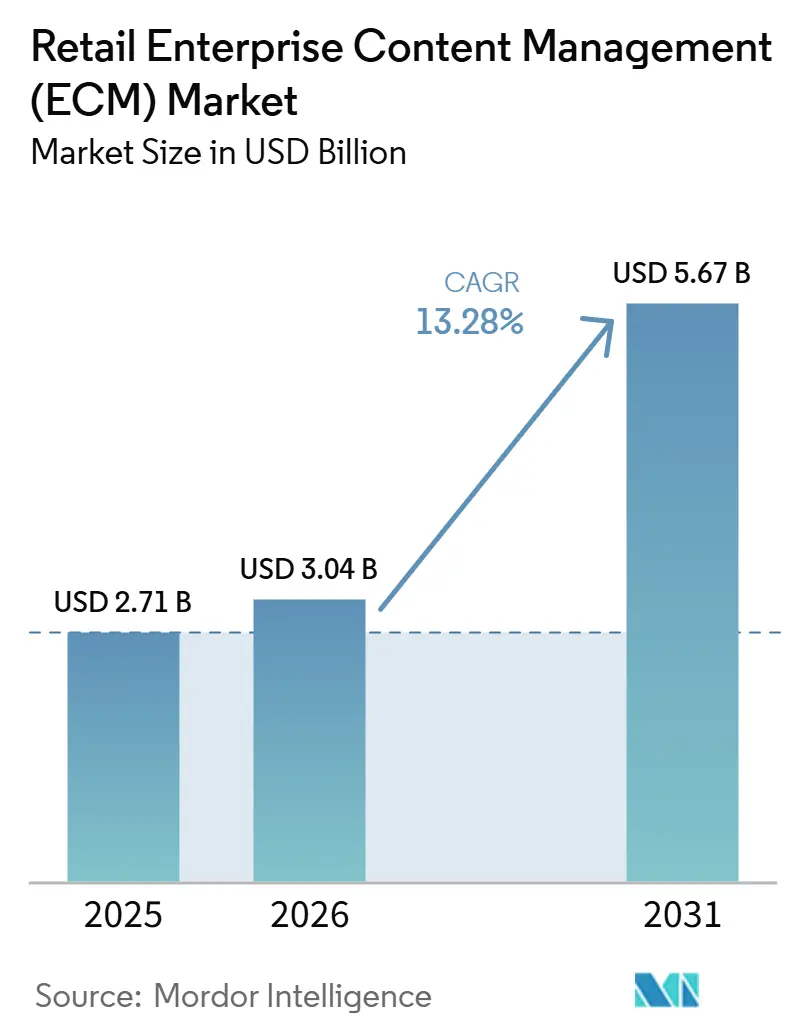
Se proyecta que el tamaño del mercado de gestión de contenido empresarial (ECM) para el sector minorista se expanda desde 2,71 mil millones USD en 2025 y 3,04 mil millones USD en 2026 hasta 5,67 mil millones USD en 2031, registrando una CAGR del 13,28% entre 2026 y 2031. El crecimiento está vinculado al creciente volumen de registros de productos, activos digitales, archivos de cumplimiento normativo y contenido específico por canal que los minoristas gestionan actualmente en tiendas, mercados en línea, tiendas web y entornos de comercio social. Los minoristas están abandonando los repositorios aislados y avanzando hacia plataformas unificadas que combinan la gobernanza de documentos, el control de activos digitales y la automatización de flujos de trabajo en una sola capa operativa. Este cambio está ganando fuerza a medida que las herramientas de comercialización y personalización asistidas por inteligencia artificial aumentan la necesidad de metadatos más limpios, aprobaciones controladas y registros de auditoría confiables. La competencia se centra en la automatización integrada, la entrega en la nube y vínculos más estrechos con los sistemas de información de productos, publicación y planificación de recursos empresariales. El mercado de gestión de contenido empresarial para el sector minorista también enfrenta presión por la dificultad de integración y los mayores costos de propiedad; sin embargo, esos mismos problemas están orientando a los compradores hacia proveedores que pueden simplificar la implementación y demostrar valor operativo más rápidamente.
Conclusiones Clave del Informe
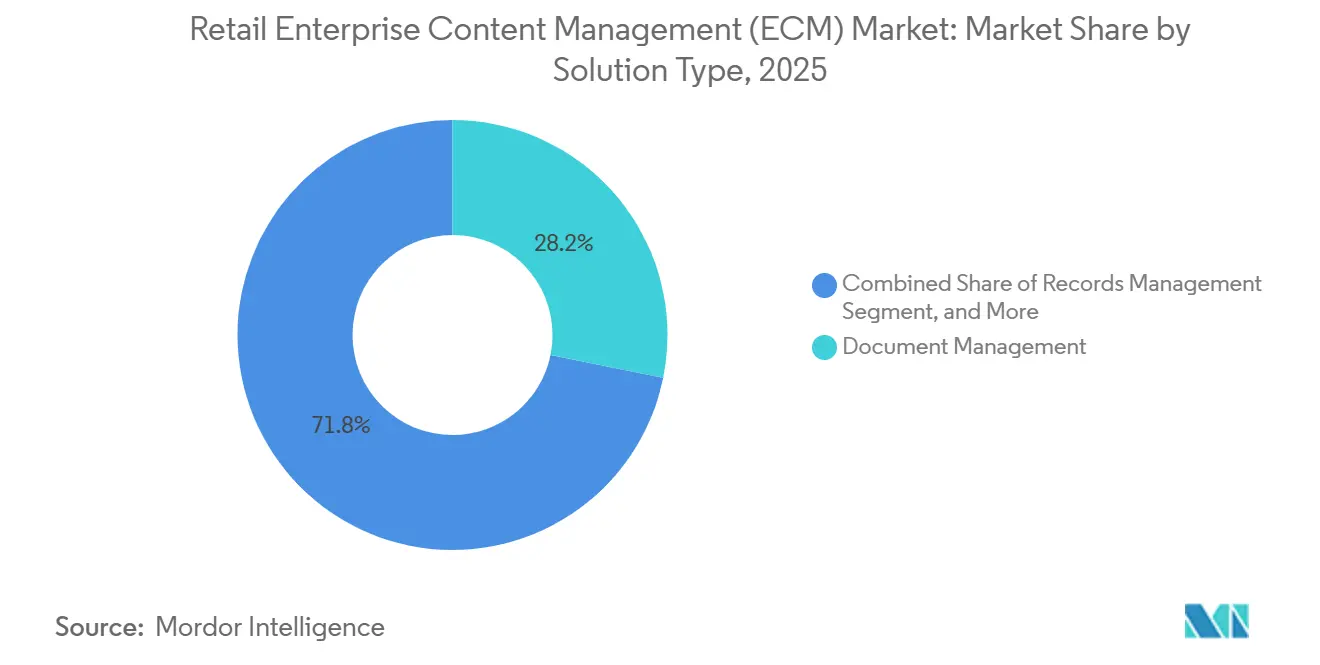
- Por tipo de solución, la gestión de documentos representó el 28,19% de la participación del mercado de gestión de contenido empresarial (ECM) para el sector minorista en 2025, mientras que se proyecta que la gestión de activos digitales se expanda a una CAGR del 13,96% hasta 2031.
- Por modo de implementación, la nube representó el 72,83% del tamaño del mercado de gestión de contenido empresarial para el sector minorista en 2025 y se proyecta que avance a una CAGR del 14,62% hasta 2031.
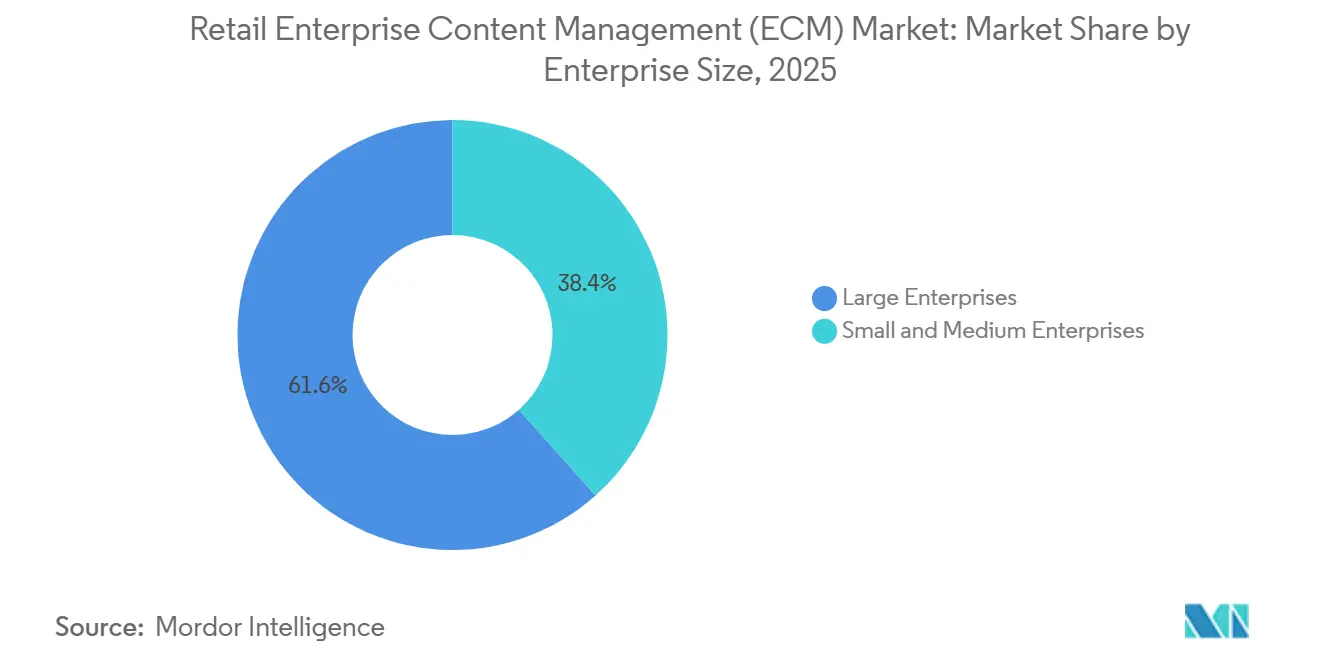
- Por tamaño de empresa, las grandes empresas representaron el 61,59% de la participación en 2025, mientras que se proyecta que las PYME registren la CAGR más alta del 14,18% hasta 2031.
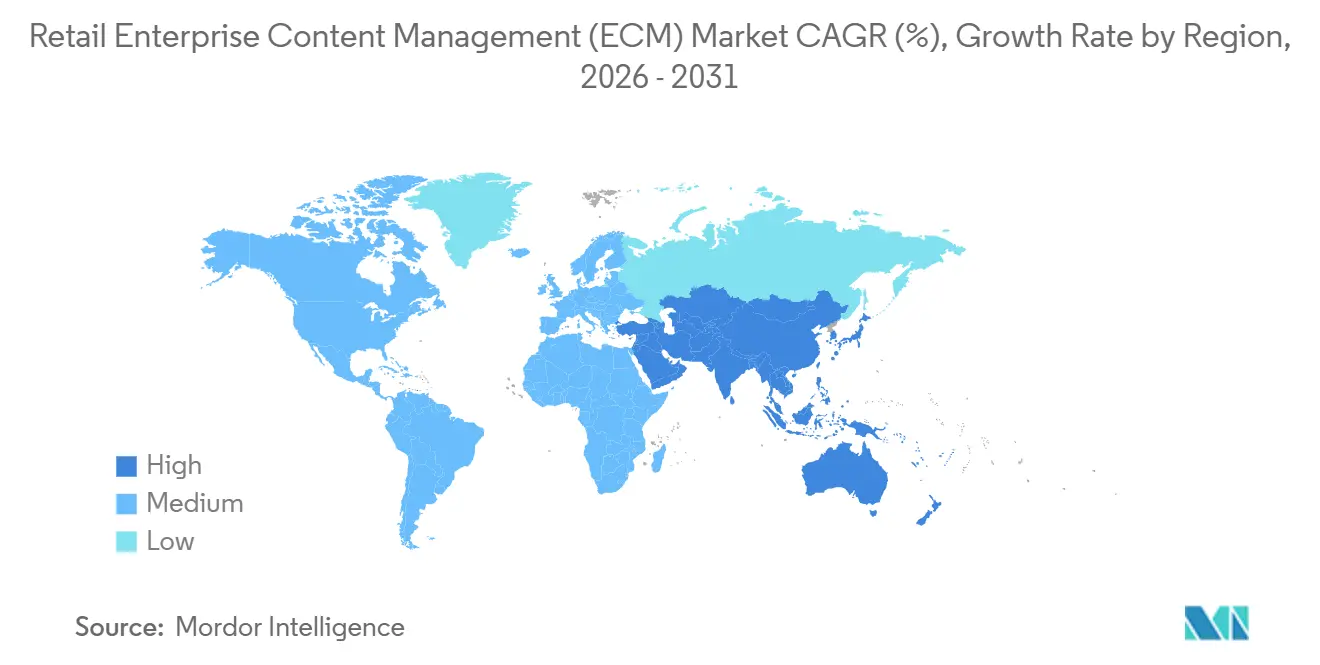
- Por geografía, América del Norte representó el 38,73% del mercado de gestión de contenido empresarial para el sector minorista en 2025, mientras que Asia-Pacífico se mantuvo como el segmento regional de más rápido crecimiento durante el período de pronóstico, con una proyección de expansión a una CAGR del 13,51% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Complejidad del Contenido Minorista Omnicanal | +3.1% | Global | Corto plazo (≤ 2 años) |
| Automatización de Metadatos y Etiquetado Asistida por Inteligencia Artificial | +2.4% | Global, con ganancias tempranas en América del Norte y China | Mediano plazo (2-4 años) |
| Requisitos de Cumplimiento Normativo y Registro de Auditoría en el Sector Minorista | +1.8% | Principalmente la UE, extendiéndose a APAC a través de la PDPA y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Convergencia de la Gobernanza de Información de Productos y Activos Digitales | +1.4% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Transición hacia Operaciones de Contenido Nativas en la Nube | +1.3% | América del Norte y la UE, con rápida adopción en India y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Demanda de los Minoristas de una Localización de Campañas más Rápida | +1.1% | Núcleo en APAC, con expansión hacia MEA y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad del Contenido Minorista Omnicanal
Las operaciones omnicanal siguen siendo el principal detonante de demanda para el mercado de gestión de contenido empresarial (ECM) para el sector minorista, porque cada canal adicional aumenta el número de activos, registros, aprobaciones y revisiones que los equipos deben controlar. Los minoristas ya no publican una sola página de producto ni un solo archivo de campaña, sino que gestionan muchas versiones específicas por canal que deben mantenerse precisas en mercados en línea, sitios de comercio propios, tiendas y redes de socios. Este modelo operativo se vuelve más complejo cuando las afirmaciones sobre productos, imágenes, referencias de precios y el lenguaje de divulgación deben actualizarse de forma rápida y coherente en todas las regiones. La Ley de Inteligencia Artificial de la UE eleva aún más el listón, porque los minoristas que utilizan sistemas de contenido con soporte de inteligencia artificial deben mantener un control más sólido sobre la procedencia y la transparencia del contenido, lo que respalda directamente la demanda de repositorios gobernados y flujos de trabajo auditables.[1]Comisión Europea, "Reglamento (UE) 2024/1689 del Parlamento Europeo y del Consejo, Ley de Inteligencia Artificial," Diario Oficial de la Unión Europea, eur-lex.europa.eu Amazon también informó más de 1,00 mil millones USD de inversión en 2024 en sistemas de confianza y seguridad vinculados a sus obligaciones bajo la Ley de Servicios Digitales, lo que demuestra que la gobernanza de contenido se trata ahora como un asunto de control empresarial y no solo como una tarea de back-office.
Automatización de Metadatos y Etiquetado Asistida por Inteligencia Artificial
El enriquecimiento de metadatos basado en inteligencia artificial está mejorando la economía del mercado de gestión de contenido empresarial (ECM) para el sector minorista, porque los minoristas pueden clasificar y recuperar grandes volúmenes de contenido con menos trabajo manual. Esto es importante en entornos minoristas donde la documentación de productos, los archivos de proveedores, los activos de campaña y los registros de aprobación llegan en grandes volúmenes y en formatos mixtos. M-Files amplió esta área en junio de 2026 con su Agente de Metadatos, que sugiere clasificación de documentos, nomenclatura, etiquetado y descripción en el momento de la ingesta, y también admite el enriquecimiento masivo de contenido heredado. IBM siguió en junio de 2026 con IBM Content Cortex Essentials Edition, que incluye un Agente Núcleo de Navegación para el análisis y la clasificación automatizada de documentos, lo que facilita la implementación de flujos de trabajo de contenido agéntico dentro de entornos gobernados.[2]IBM Corporation, "Ha llegado una nueva era de automatización de contenido agéntico con IBM Content Cortex Essentials Edition," Blog de la Comunidad IBM, community.ibm.com A medida que estas herramientas maduran, el mercado de gestión de contenido empresarial (ECM) para el sector minorista está adquiriendo un argumento de automatización más sólido, especialmente para los minoristas que necesitan una indexación más rápida, una recuperación más limpia y un soporte de auditoría más confiable.
Requisitos de Cumplimiento Normativo y Registro de Auditoría en el Sector Minorista
El cumplimiento normativo está creando un ciclo de demanda independiente para el mercado de gestión de contenido empresarial (ECM) para el sector minorista, porque los minoristas deben conservar registros controlados incluso cuando los presupuestos tecnológicos más amplios están bajo presión. La Ley de Inteligencia Artificial de la UE, que entra en plena vigencia legal en agosto de 2026, exige una gobernanza más sólida en torno a los procesos de contenido relacionados con la inteligencia artificial, lo que aumenta el valor de las herramientas de control de versiones, seguimiento de procedencia y acceso basado en roles. El informe de implementación de la auditoría de la DSA de la UE de Amazon en 2025 también muestra cómo las grandes plataformas de comercio minorista digital están invirtiendo fuertemente en control de contenido, supervisión y auditabilidad para cumplir con las obligaciones regulatorias. El régimen obligatorio de facturación electrónica de Alemania, vigente desde enero de 2025, añade otro requisito de documentación estructurada que se alinea estrechamente con las capacidades de gestión de documentos y archivo en las plataformas de ECM. A medida que más plazos regulatorios se concentran en el período 2025-2026, los minoristas tienen menos margen para retrasar las decisiones sobre infraestructura de contenido gobernado.
Convergencia de la Gobernanza de Información de Productos y Activos Digitales
La línea entre la gobernanza de datos de productos y la gobernanza de activos digitales se está estrechando, lo que está ampliando el alcance funcional del mercado de gestión de contenido empresarial (ECM) para el sector minorista. Los minoristas quieren que el texto de productos, las imágenes, los documentos, las aprobaciones y las reglas de publicación por canal se muevan a través de un flujo de trabajo controlado en lugar de sistemas separados con transferencias repetidas. Adobe declaró en mayo de 2024 que las organizaciones que utilizan sus soluciones de cadena de suministro de contenido lograron un aumento del 30% en la eficiencia de reutilización de activos y una reducción del 70% en el tiempo dedicado a gestionar contenido y experiencias digitales, lo que respalda el valor de operaciones de contenido más conectadas. OpenText reforzó esta dirección en su versión de Gestión de Contenido 26.2 de junio de 2026, añadiendo validación de Copilot frente al contenido empresarial gobernado y capacidades más amplias de gobernanza de registros, lo que refuerza el cambio hacia capas de control unificadas. Microsoft también introdujo nuevas capacidades del Protocolo de Contexto de Modelo de Dynamics 365 Commerce en junio de 2026, lo que demuestra que el contenido, el comercio y los datos operativos se están acercando cada vez más dentro de los flujos de trabajo minoristas.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Complejidad de Integración entre Pilas de PIM, DAM, CMS y ERP | -2.3% | Global, más aguda en operaciones minoristas grandes y multigeográficas | Largo plazo (≥ 4 años) |
| Alta Carga de Gestión del Cambio en Equipos de Tienda y Campo | -1.4% | Global, más alta en minoristas distribuidos con múltiples ubicaciones | Mediano plazo (2-4 años) |
| Riesgos de Seguridad de Contenido y Filtración de Marca en Redes Minoristas Distribuidas | -0.9% | Global, mayor exposición en modelos de franquicia y multigeográficos | Corto plazo (≤ 2 años) |
| Aumento del Costo Total de Propiedad para la Gobernanza de Contenido Multicanal | -0.7% | Global, mayor presión en minoristas del mercado medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración entre Pilas de PIM, DAM, CMS y ERP
La integración sigue siendo el freno más pesado para el mercado de gestión de contenido empresarial (ECM) para el sector minorista, porque los minoristas rara vez implementan ECM de forma aislada. La mayoría de los proyectos deben conectar el contenido gobernado con sistemas de información de productos, bibliotecas de activos digitales, plataformas de comercio, herramientas de gestión de contenido y entornos ERP que ya soportan operaciones en vivo. La certificación de OpenText para SAP S/4HANA Cloud Public Edition en noviembre de 2025 muestra cuán importante se ha vuelto la vinculación empaquetada con ERP para la adopción de plataformas de contenido en cuentas empresariales. La versión de Dynamics 365 Commerce MCP de Microsoft de junio de 2026 también refleja la misma presión, porque los minoristas esperan cada vez más que el descubrimiento de productos, la disponibilidad de inventario, la lógica de precios y el contenido relacionado funcionen en flujos conectados en lugar de módulos independientes. Cuando esos vínculos son débiles, los plazos de implementación se alargan, el trabajo manual regresa y el caso de negocio para el mercado de gestión de contenido empresarial (ECM) para el sector minorista se vuelve más difícil de defender.
Alta Carga de Gestión del Cambio en Equipos de Tienda y Campo
La gestión del cambio ralentiza el mercado de gestión de contenido empresarial (ECM) para el sector minorista porque los procesos de contenido gobernado a menudo comienzan en la sede central, pero luego deben ser adoptados por los equipos de tienda, los operadores de franquicias y el personal de campo. Estos usuarios necesitan interfaces más simples, permisos más claros y capacitación que se adapte a sus tareas diarias en lugar de la lógica del sistema a nivel empresarial. M-Files destacó las experiencias centradas en el contexto y la integración nativa con Microsoft 365 en su actualización de producto de enero de 2026, lo que demuestra que los proveedores están tratando activamente de reducir la fricción de adopción en los entornos de trabajo cotidianos. Aun así, muchos minoristas todavía necesitan un respaldo ejecutivo sostenido para pasar del manejo informal de archivos a flujos de trabajo versionados y gobernados que respalden la responsabilidad en todas las ubicaciones. Hasta que esa transición se vuelva rutinaria, la velocidad de implementación en el mercado de gestión de contenido empresarial (ECM) para el sector minorista seguirá siendo desigual en las redes minoristas más pequeñas y distribuidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
La Gestión de Documentos Ancla los Ingresos Mientras que la Gestión de Activos Digitales Lidera el CrecimientoLa gestión de documentos mantuvo la mayor participación en el tipo de solución, con un 28,19% en 2025, lo que demuestra que los archivos de cumplimiento normativo, los registros de proveedores, la documentación de productos y el contenido legal siguen constituyendo la carga de trabajo principal del mercado de gestión de contenido empresarial (ECM) para el comercio minorista. Los minoristas continúan dependiendo del control documental porque los registros de etiquetado, los archivos de auditoría, los historiales de facturación y los archivos de contratos deben almacenarse de manera que faciliten la recuperación y la rendición de cuentas. Este liderazgo refleja una necesidad operativa activa y no una inercia heredada, dado que la documentación regulada sigue siendo esencial en las operaciones minoristas transfronterizas. La gestión de registros, los flujos de trabajo y la gestión de procesos de negocio también mantienen su relevancia, ya que las aprobaciones minoristas, las verificaciones de reclamaciones y las revisiones internas siguen requiriendo enrutamiento y retención estructurados.
La gestión de activos digitales proyecta un crecimiento a una CAGR del 13,96% hasta 2031, lo que evidencia la rapidez con que los medios enriquecidos se han expandido dentro del mercado de gestión de contenido empresarial (ECM) para el comercio minorista. Los minoristas necesitan ahora imágenes aprobadas, vídeos, contenido de campañas y activos de comercio social que puedan circular por los distintos canales sin correcciones manuales repetidas. Adobe reportó un aumento del 30% en la eficiencia de reutilización de activos y una reducción del 70% en el tiempo dedicado a la gestión de contenido y experiencias digitales para las organizaciones que utilizan sus soluciones de cadena de suministro de contenido, lo que respalda el argumento de productividad a favor de una gobernanza de activos más sólida.[3]Adobe Inc., "Las organizaciones que utilizan las soluciones de cadena de suministro de contenido de Adobe logran un aumento del 30% en la eficiencia de reutilización de activos," Adobe, adobe.com A medida que las capacidades de gestión de activos digitales se acercan a los flujos de trabajo de gobernanza documental y publicación, la industria de gestión de contenido empresarial para el comercio minorista está evolucionando del almacenamiento de archivos hacia operaciones de contenido coordinadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Implementación:
El Dominio de la Nube se Profundiza Mientras la Adopción Híbrida se Construye en Torno a las Necesidades de GobernanzaLa nube representó el 72,83% del tamaño del mercado de gestión de contenido empresarial (ECM) para el sector minorista en 2025 y se proyecta que avance a una CAGR del 14,62% hasta 2031, confirmando que la entrega escalable se ha convertido en la opción predeterminada para la mayoría de las nuevas implementaciones. Los minoristas prefieren los modelos en la nube porque permiten una incorporación más rápida de nuevos canales, nuevas geografías y nuevos tipos de activos sin los retrasos de aprovisionamiento que conlleva la infraestructura autogestionada. Este modelo también se alinea con la necesidad de colaboración en tiempo real entre los equipos de comercialización, marketing, cumplimiento normativo y socios. La implementación local sigue siendo relevante donde los minoristas enfrentan reglas más estrictas de residencia de datos o mantienen categorías de documentos sensibles que no desean en entornos de nube pública.
La implementación híbrida está ganando terreno porque muchos minoristas necesitan agilidad en la nube para los flujos de trabajo de campañas y activos, mientras mantienen registros seleccionados en entornos más controlados. Statistics Canada informó en junio de 2025 que el 12,2% de las empresas canadienses utilizaron inteligencia artificial durante los 12 meses anteriores, frente al 6,1% del año anterior, lo que respalda la visión de que más organizaciones están construyendo la base digital necesaria para las operaciones de contenido basadas en la nube.[4]Statistics Canada, "Empresas que utilizan inteligencia artificial, Canadá, junio de 2025," Statistics Canada, statcan.gc.ca La versión de Dynamics 365 Commerce MCP de Microsoft de junio de 2026 también apunta hacia una dirección de nube primero en las operaciones minoristas, ya que conecta las capacidades de descubrimiento de productos, precios e inventario dentro de un entorno de comercio moderno. Como resultado, es probable que el mercado de gestión de contenido empresarial (ECM) para el sector minorista vea a la nube mantenerse dominante mientras que el modelo híbrido se convierte en un modelo de gobernanza práctico en lugar de un compromiso temporal.
Por Tamaño de Empresa:
Las Grandes Empresas Lideran el Gasto Mientras las PYME se Expanden más RápidoLas grandes empresas representaron el 61,59% del mercado de gestión de contenido empresarial (ECM) para el sector minorista en 2025, lo que refleja sus presupuestos más amplios, mayor exposición al cumplimiento normativo y mayores volúmenes de contenido en regiones y líneas de productos. Estos minoristas gestionan mayores cantidades de SKU, más entidades legales y más combinaciones de canales, lo que hace que la infraestructura de contenido gobernado sea más difícil de evitar. Sus decisiones de compra también dan forma a las hojas de ruta de las plataformas, porque los proveedores siguen priorizando el flujo de trabajo, la integración y el control de repositorios de nivel empresarial. Esto mantiene a las grandes empresas en el centro de la competencia de proveedores en el mercado de gestión de contenido empresarial (ECM) para el sector minorista.
Se proyecta que las PYME crezcan a una CAGR del 14,18% hasta 2031, impulsadas por plataformas nativas en la nube que reducen las demandas de infraestructura inicial y hacen que la adopción por fases sea más realista. La presión regulatoria también está atrayendo a los minoristas más pequeños hacia la gobernanza de contenido estructurada, especialmente cuando las obligaciones de facturación electrónica, retención de registros y privacidad se vuelven más difíciles de gestionar con herramientas ad hoc. El requisito de facturación electrónica de Alemania de 2025 es un ejemplo de un cambio normativo que puede impulsar a las organizaciones más pequeñas hacia mejores sistemas de control y archivo de documentos. Los proveedores que ofrecen precios modulares, incorporación más ligera y un tiempo de obtención de valor más rápido están bien posicionados a medida que la industria de gestión de contenido empresarial para el sector minorista se expande aún más hacia la base de PYME.
Análisis Geográfico
Mercado de Gestión de Contenido Empresarial (ECM) para el Comercio Minorista en las Américas
América del Norte concentró el 38,73% del tamaño del mercado de gestión de contenido empresarial (ECM) para el comercio minorista en 2025, lo que le otorgó a la región la mayor participación de la demanda mundial. Estados Unidos sigue siendo el principal centro de ingresos regional, ya que combina grandes minoristas empresariales, una adopción madura de la nube y un elevado volumen de contenido multicanal. Canadá suma impulso gracias al creciente proceso de digitalización empresarial; Statistics Canada informó en junio de 2025 que el uso de inteligencia artificial entre las empresas alcanzó el 12,2% durante los 12 meses anteriores, frente al 6,1% registrado un año antes. Este cambio impulsa la demanda de entornos de contenido más fáciles de buscar, clasificar y reutilizar en flujos de trabajo minoristas asistidos por inteligencia artificial. México y la región más amplia de América del Sur siguen siendo más pequeños en términos de valor actual, pero se están beneficiando de la expansión regional de minoristas multinacionales que buscan una gobernanza de contenido más estandarizada en todos sus mercados.
Mercado de Gestión de Contenido Empresarial (ECM) para el Comercio Minorista en Asia-Pacífico
Asia-Pacífico entra en 2026 como la región de mayor crecimiento en el mercado de gestión de contenido empresarial (ECM) para el comercio minorista, con una CAGR proyectada del 13,51% hasta 2031. Este crecimiento está impulsado por la combinación de grandes volúmenes de comercio electrónico, formatos de canal en rpida evolución y sólidas necesidades de localización de la región, lo que posiciona a Asia-Pacífico a la vanguardia de la adopción de ECM a nivel mundial. Los minoristas de China, India, el Sudeste Asiático, Japón, Corea del Sur y Australia operan en entornos comerciales donde la velocidad de publicación es tan importante como la precisión de los registros. Esto incrementa la demanda de contenido de producto controlado, activos digitales reutilizables y sistemas de flujo de trabajo capaces de admitir variaciones específicas por mercado sin perder la gobernanza. La región también se beneficia de una amplia base de fabricantes y marcas de venta directa al consumidor que están desarrollando operaciones de contenido más formales a medida que amplían su alcance.
Mercado de Gestión de Contenido Empresarial (ECM) para el Comercio Minorista en EMEA
Europa se caracteriza por una elevada densidad regulatoria, lo que otorga al mercado de gestión de contenido empresarial (ECM) para el comercio minorista una sólida base de demanda orientada al cumplimiento normativo. La Ley de Inteligencia Artificial de la UE eleva las expectativas en materia de trazabilidad y transparencia para los procesos de contenido relacionados con la inteligencia artificial, lo que fomenta un mayor interés en repositorios gobernados y flujos de trabajo auditables. El régimen de facturación electrónica obligatoria de Alemania, vigente desde enero de 2025, añade otro requisito de alta carga documental que se alinea bien con las capacidades del ECM. Oriente Medio está invirtiendo a través de desarrollos más amplios de comercio digital, mientras que África se encuentra en una etapa más temprana, con una adopción liderada por mercados que están formalizando sus operaciones minoristas y prácticas de documentación digital.

Panorama Competitivo
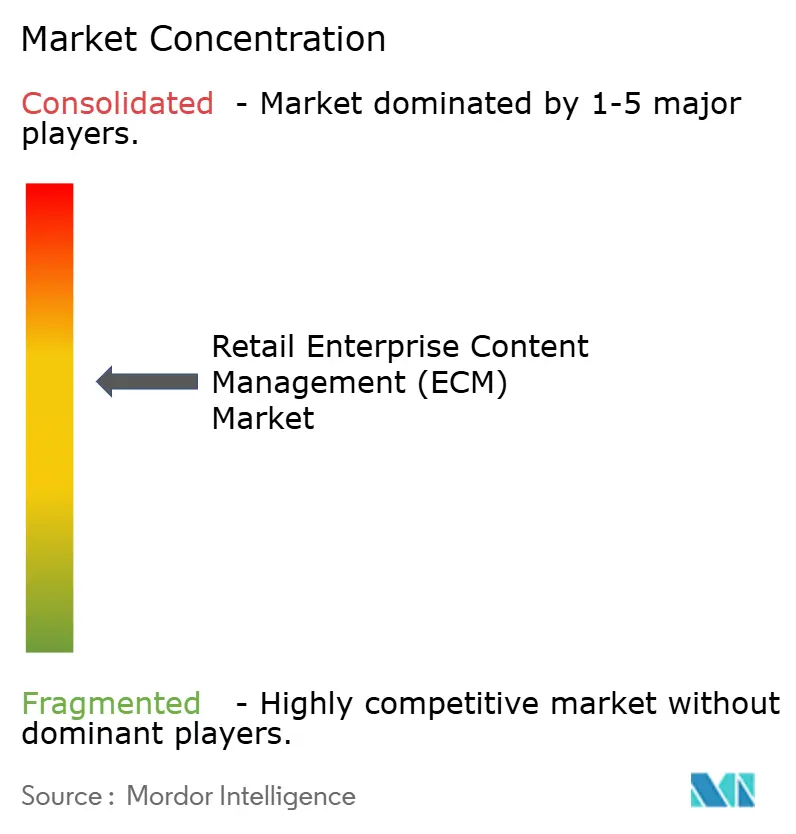
El mercado de gestión de contenido empresarial (ECM) para el sector minorista muestra una concentración moderada, con Microsoft Corporation, OpenText Corporation, IBM Corporation y Adobe Inc. manteniendo posiciones sólidas en las implementaciones de nivel empresarial. Estas empresas se benefician de amplias carteras de productos, relaciones empresariales establecidas y rutas de integración más profundas en entornos de productividad, comercio y procesos de negocio. Esa ventaja es importante porque las grandes cuentas minoristas a menudo desean menos proveedores, controles de seguridad más sólidos y hojas de ruta de actualización más claras. El mercado de gestión de contenido empresarial (ECM) para el sector minorista sigue siendo disputado, sin embargo, porque los proveedores especializados continúan compitiendo en facilidad de implementación, preparación para la inteligencia artificial y adecuación al mercado medio. Esto mantiene el mercado activo aunque el grupo superior siga bien establecido.
IBM fortaleció su posición en junio de 2026 a través de IBM Content Cortex Essentials Edition, que empaquetó el análisis y la clasificación de documentos agénticos en una oferta de automatización de contenido gobernado que se adapta a los casos de uso minorista regulado. M-Files también se movió agresivamente en junio de 2026 con nuevos agentes de inteligencia artificial que admiten el enriquecimiento de metadatos, la revisión de contratos y la entrega de inteligencia basada en roles, lo que le otorga un ángulo de diferenciación más sólido en cuentas que comparan la profundidad de gobernanza con las características prácticas de inteligencia artificial.[5]M-Files Corporation, "M-Files amplía las capacidades de inteligencia artificial agéntica con nuevos agentes que ofrecen automatización consciente del contexto," Comunicado de prensa de M-Files, m-files.com Adobe amplió su ecosistema agéntico en abril de 2026 a través de asociaciones con AWS, Anthropic, Google Cloud, IBM, Microsoft y NVIDIA, señalando una estrategia centrada en la orquestación a través de la pila de inteligencia artificial más amplia en lugar de solo las funciones de contenido principales. Estos movimientos muestran que la competencia en el mercado de gestión de contenido empresarial (ECM) para el sector minorista está cambiando hacia la inteligencia integrada y el alcance del ecosistema.
La versión de gestión de contenido 26.2 de OpenText de junio de 2026 añadió la validación de respuestas generadas por inteligencia artificial frente al contenido empresarial gobernado y amplió las funciones de gobernanza de registros, lo que refuerza su posición con los compradores que desean un control más sólido sobre la precisión del contenido y el cumplimiento normativo. El mercado también continúa dejando espacio para proveedores como Hyland, M-Files y Zoho en áreas donde los compradores valoran la adopción modular, la entrega nativa en la nube o experiencias de usuario más simples. Las oportunidades de espacio en blanco siguen siendo más sólidas donde la información de productos, los activos digitales y los documentos gobernados deben trabajar juntos dentro de flujos de trabajo específicos del sector minorista. Como resultado, el mercado de gestión de contenido empresarial (ECM) para el sector minorista no está definido por una sola plataforma dominante, sino por un equilibrio competitivo entre grandes proveedores de suites y competidores especializados.
Líderes de la Industria de Gestión de Contenido Empresarial (ECM) para el Sector Minorista
-
OpenText Corporation
-
IBM Corporation
-
Hyland Software, Inc.
-
M‑Files Corporation
-
Box, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Contenido Empresarial (ECM) para el Comercio Minorista
- OpenText Corporation
- IBM Corporation
- Hyland Software, Inc.
- M-Files Corporation
- Box, Inc.
- DocuWare GmbH
- Laserfiche, Inc.
- Alfresco Software, Inc.
- SER Group
- Fabasoft AG
- KnowledgeLake, Inc.
- Objective Corporation Limited
- Datamatics Global Services Limited
- Microsoft Corporation
- Oracle Corporation
- SAP SE
- Adobe Inc.
- Zoho Corporation Pvt. Ltd.
- Egnyte, Inc.
- Newgen Software Technologies Limited
- Everteam
- iManage
- eFileCabinet

Recent Industry Developments in Mercado de Gestión de Contenido Empresarial (ECM) para el Comercio Minorista
- Junio de 2026: IBM lanzó IBM Content Cortex Essentials Edition el 29 de junio de 2026, reposicionando IBM FileNet Content Manager como una plataforma de automatización de contenido agéntico de próxima generación. El lanzamiento incluye un Agente Núcleo de Navegación preempaquetado para el análisis y la clasificación de documentos, Archivo Inteligente para procesar cientos de millones de secciones de contenido por día, y Perspectivas de Automatización de Negocios para la visualización de indicadores clave de rendimiento de contenido, lo que permite flujos de trabajo de contenido impulsados por inteligencia artificial sin desarrollo de canalizaciones personalizadas. Este desarrollo amplía materialmente el posicionamiento competitivo de IBM en entornos minoristas regulados donde la gobernanza del registro de auditoría y la preparación para la inteligencia artificial se evalúan conjuntamente.
- Junio de 2026: M-Files lanzó una nueva suite de agentes de inteligencia artificial el 24 de junio de 2026, que incluye el Agente de Metadatos para la clasificación inteligente de documentos y el enriquecimiento masivo de contenido heredado, el Agente de Contratos para la revisión y automatización de contratos alineados con políticas, el Agente de Perspectivas para la entrega de inteligencia adaptada a roles, y Agentes Personalizados para la automatización integrada en flujos de trabajo. Todos los agentes están construidos sobre el Grafo de Conocimiento Empresarial de M-Files y mantienen registros de razonamiento auditables, abordando la brecha de gobernanza que limita la adopción de inteligencia artificial en organizaciones minoristas reguladas.
- Junio de 2026: Hyland y Microsoft anunciaron una asociación estratégica el 1 de junio de 2026 para llevar Hyland Content Innovation Cloud a Microsoft Azure. La asociación permite la ejecución conjunta de comercialización, la disponibilidad en Microsoft Marketplace para una adquisición empresarial simplificada y un mayor alcance geográfico a través de la infraestructura global de Azure. La colaboración se dirige a industrias con gran cantidad de contenido y reguladas, incluido el sector minorista, con especial énfasis en la gobernanza, la residencia de datos y la implementación de inteligencia artificial lista para el cumplimiento normativo.
- Junio de 2026: OpenText lanzó Gestión de Contenido 26.2 en junio de 2026, introduciendo la integración de inteligencia artificial a inteligencia artificial con Microsoft Copilot para la validación en línea de respuestas generadas por inteligencia artificial frente al contenido empresarial gobernado, integración ampliada con Guidewire, capacidades mejoradas de gobernanza de registros y soporte multiinquilino de Microsoft 365 para entornos de gobernanza minorista distribuida.


Alcance del Informe Global del Mercado de Gestión de Contenido Empresarial (ECM) para el Sector Minorista
El mercado de gestión de contenido empresarial (ECM) para el sector minorista se refiere a las plataformas y soluciones que las empresas minoristas utilizan para gestionar, almacenar, organizar y proteger el contenido digital en todas las funciones empresariales. Estos sistemas ayudan a los minoristas a centralizar documentos, información de productos, activos de marketing, registros de cumplimiento normativo y comunicaciones con clientes en un entorno escalable. El mercado apoya a los minoristas en el mantenimiento de la coherencia omnicanal, el cumplimiento de los requisitos regulatorios, la mejora de la eficiencia operativa y el uso de la automatización impulsada por inteligencia artificial para optimizar los flujos de trabajo, reducir costos y ofrecer experiencias personalizadas a los clientes en canales físicos y digitales.
El Informe del Mercado de Gestión de Contenido Empresarial (ECM) para el Sector Minorista está Segmentado por Tipo de Solución (Gestión de Documentos, Gestión de Registros, Gestión de Flujos de Trabajo y Procesos de Negocio, Gestión de Casos, Gestión de Activos Digitales, Gestión de Contenido Web y Otras Soluciones), Modo de Implementación (Local, Nube e Híbrido), Tamaño de Empresa (Pequeñas y Medianas Empresas (PYME) y Grandes Empresas) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Gestión de Documentos |
| Gestión de Registros |
| Gestión de Flujos de Trabajo y Procesos de Negocio |
| Gestión de Casos |
| Gestión de Activos Digitales |
| Gestión de Contenido Web |
| Otras Soluciones |
| Local |
| Nube |
| Híbrido |
| Pequeñas y Medianas Empresas (PYME) |
| Grandes Empresas |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Kenia | ||
| Resto de África | ||
| Por Tipo de Solución | Gestión de Documentos | ||
| Gestión de Registros | |||
| Gestión de Flujos de Trabajo y Procesos de Negocio | |||
| Gestión de Casos | |||
| Gestión de Activos Digitales | |||
| Gestión de Contenido Web | |||
| Otras Soluciones | |||
| Por Modo de Implementación | Local | ||
| Nube | |||
| Híbrido | |||
| Por Tamaño de Empresa | Pequeñas y Medianas Empresas (PYME) | ||
| Grandes Empresas | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Kenia | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual y proyectado del mercado de gestión de contenido empresarial (ECM) para el sector minorista?
El mercado de gestión de contenido empresarial (ECM) para el sector minorista fue valorado en 2,71 mil millones USD en 2025, alcanzó 3,04 mil millones USD en 2026 y se proyecta que llegue a 5,67 mil millones USD en 2031 a una CAGR del 13,28%.
¿Qué categoría de solución lidera la demanda en la gestión de contenido empresarial para el sector minorista?
La Gestión de Documentos lideró en 2025 con una participación del 28,19% porque los minoristas aún necesitan un control sólido sobre los registros de cumplimiento normativo, los archivos de proveedores, la documentación de productos y el contenido legal.
¿Qué modelo de implementación está creciendo más rápido en las plataformas de contenido minorista?
La nube lidera tanto en escala como en crecimiento, con una participación del 72,83% en 2025 y una CAGR proyectada del 14,62% hasta 2031, respaldada por una implementación más rápida en canales y geografías.
¿Por qué los minoristas están invirtiendo más en sistemas de contenido gobernado?
Los minoristas necesitan un control más estricto sobre la información de productos, los activos digitales, los archivos de cumplimiento normativo y la publicación multicanal a medida que los volúmenes de contenido aumentan y las regulaciones se vuelven más exigentes.
¿Qué segmento empresarial ofrece la mayor oportunidad de crecimiento?
Las PYME son el grupo de usuarios de más rápido crecimiento con una CAGR del 14,18% hasta 2031, impulsadas por plataformas nativas en la nube de menor costo y crecientes necesidades de cumplimiento normativo.
¿Qué región lidera la demanda global y cuál se está expandiendo más rápido?
América del Norte lideró con una participación del 38,73% en 2025, mientras que Asia-Pacífico se mantuvo como el segmento regional de más rápido crecimiento, con una CAGR esperada del 13,51%, debido a los grandes volúmenes de comercio electrónico y las crecientes necesidades de localización.
Última actualización de la página el:



