
Tamaño y Participación del Mercado de Cacao Orgánico
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.88 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.37 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cacao Orgánico por Mordor Intelligence
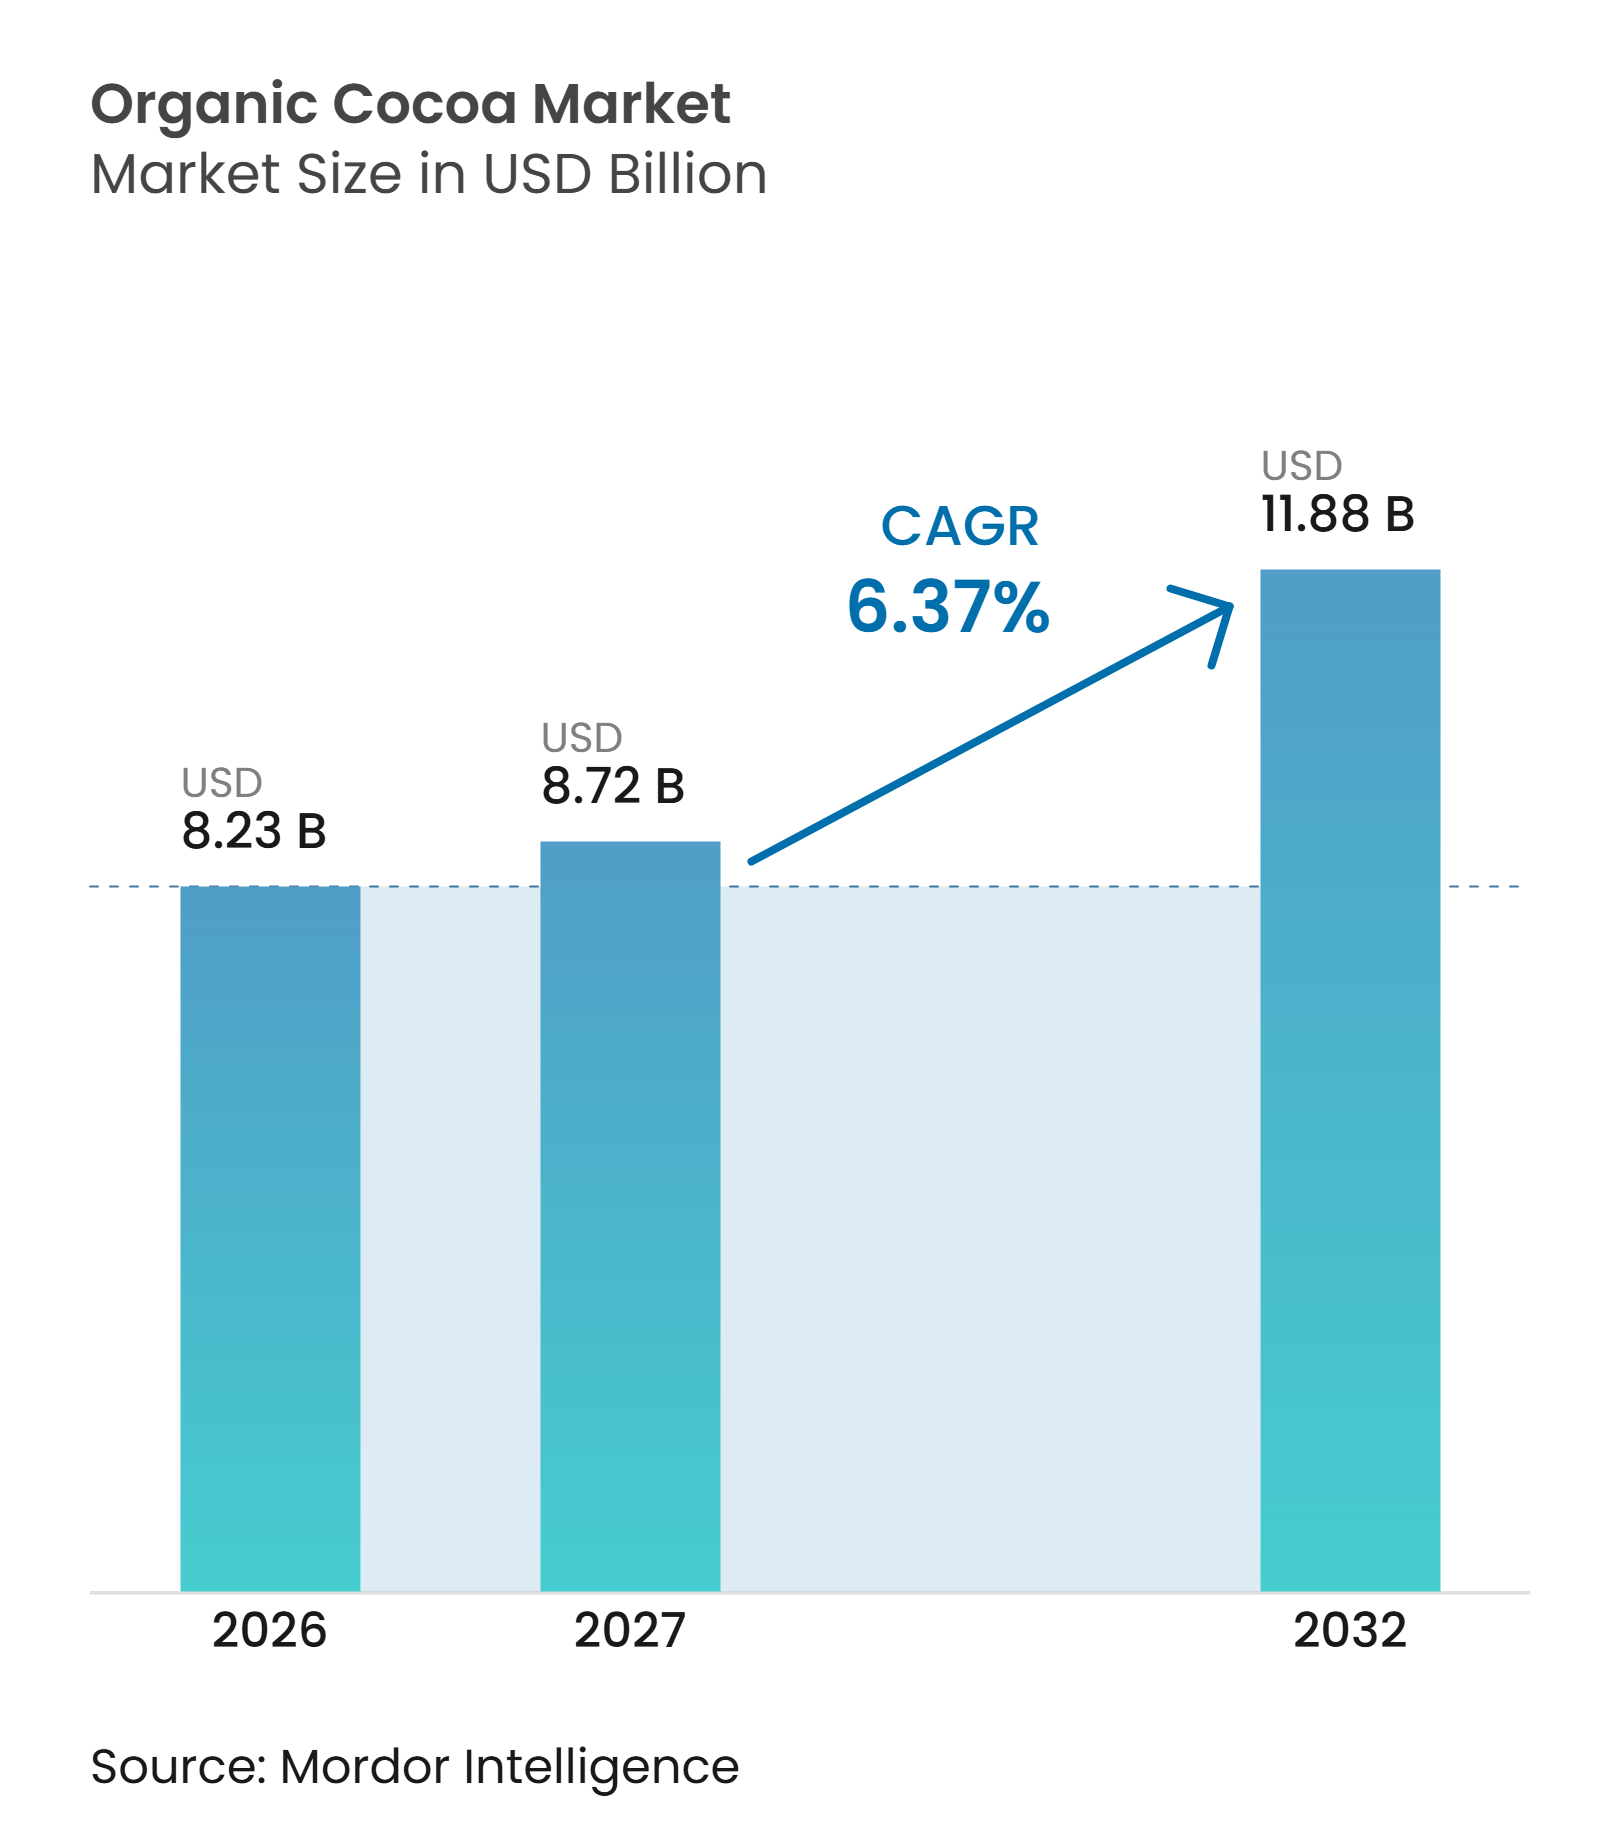
El tamaño del mercado de cacao orgánico fue valorado en 8,23 mil millones de USD en 2026 y se estima que crecerá desde 8,72 mil millones de USD en 2027 hasta alcanzar 11,88 mil millones de USD para 2032, a una CAGR del 6,37% durante el período de pronóstico (2027-2032). El mercado de cacao orgánico está siendo moldeado cada vez más por una brecha creciente entre la demanda de ingredientes verificados y la disponibilidad de suministro certificado. Los altos precios del cacao convencional, los requisitos de importación más estrictos y la volatilidad de las cosechas han dificultado que los productores mantengan la certificación en origen. En consecuencia, los compradores otorgan mayor valor a las relaciones a largo plazo con cooperativas que puedan garantizar la trazabilidad y mantener una certificación válida. Esta tendencia favorece a los procesadores que integran capacidades de abastecimiento, verificación y procesamiento en lugar de depender de compras en el mercado spot.
Conclusiones Clave del Informe
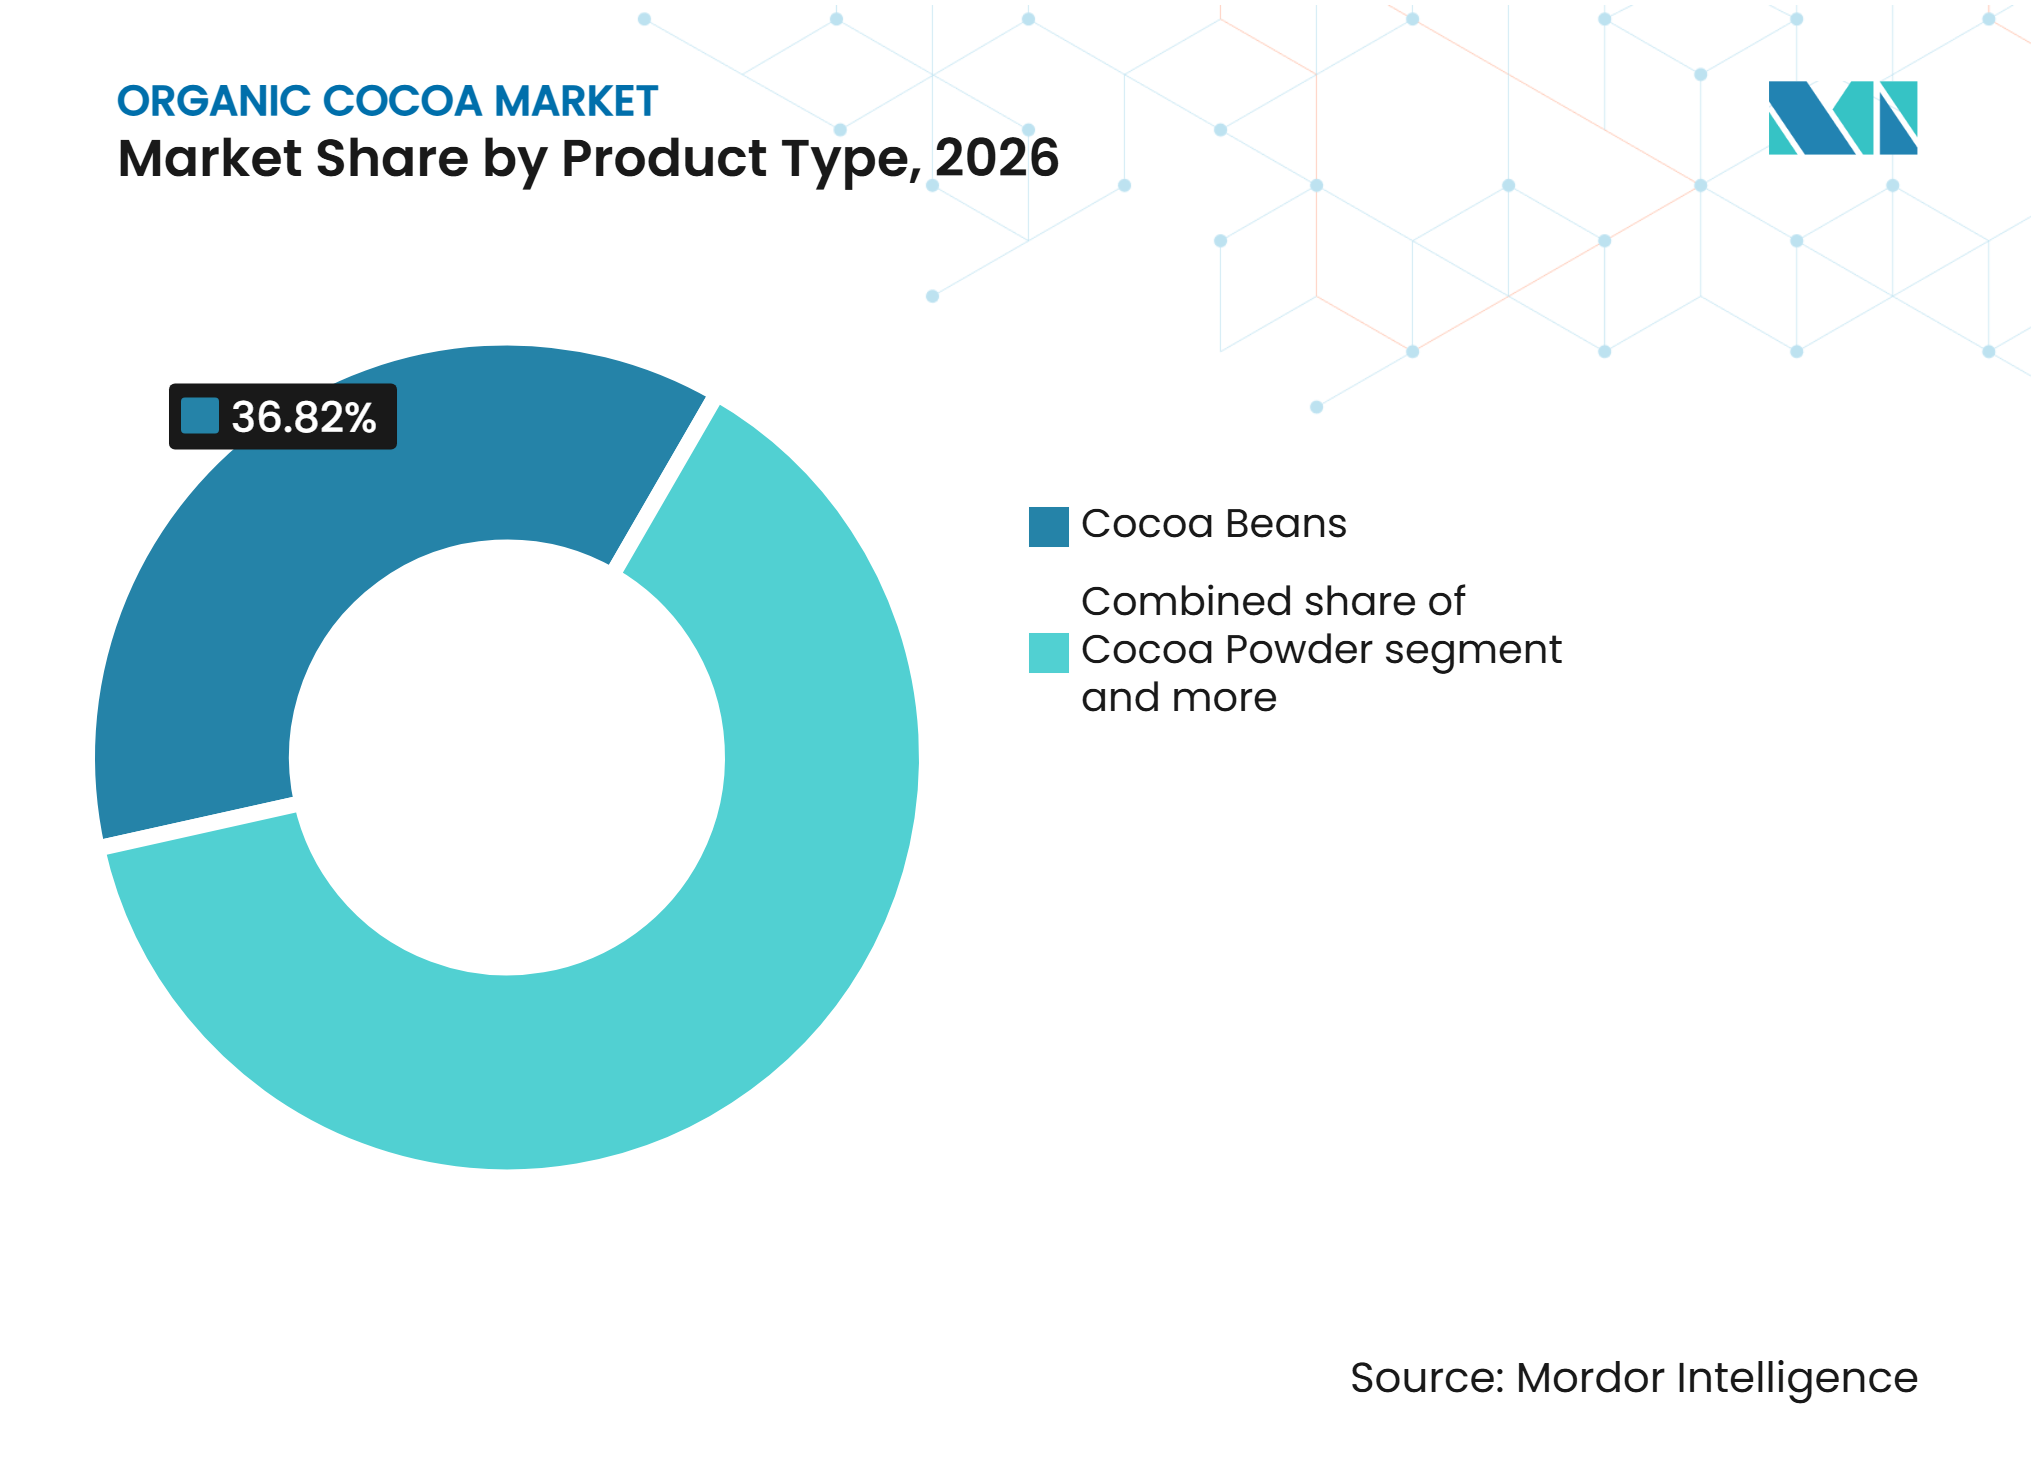
- Por tipo de producto, los granos de cacao mantuvieron la mayor participación del mercado de cacao orgánico con un 36,82% en 2026, mientras que se prevé que el polvo de cacao sea el segmento de más rápido crecimiento, expandiéndose a una CAGR del 7,41% durante 2027-2032.
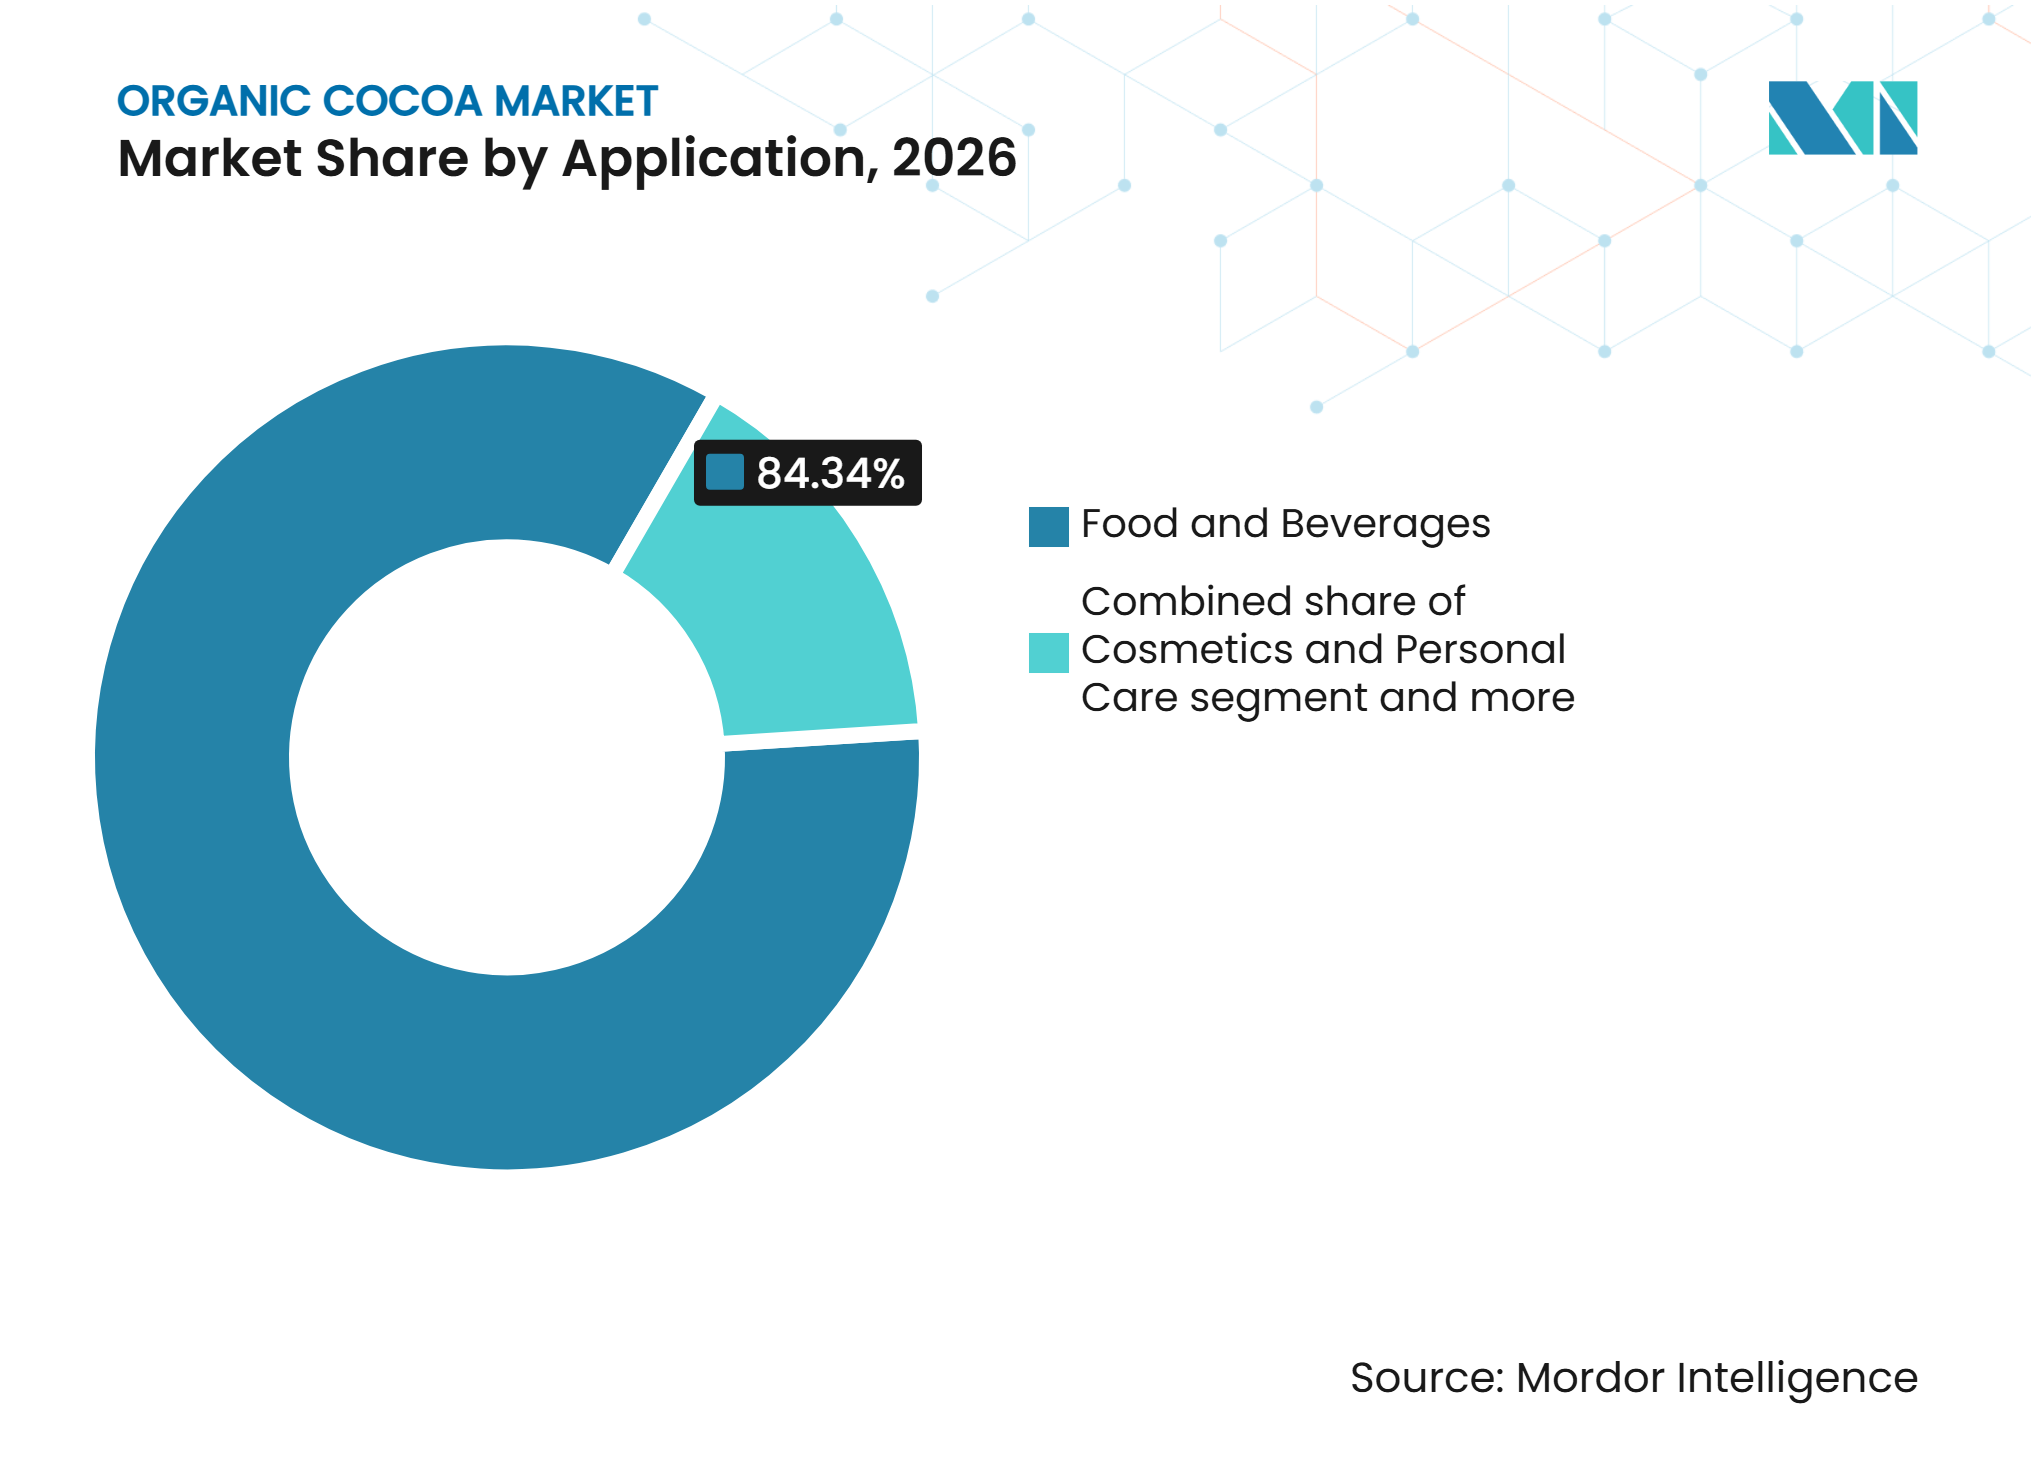
- Por aplicación, los alimentos y bebidas representaron la mayor participación de mercado del 84,34% en 2026, mientras que se prevé que los cosméticos y el cuidado personal sean el segmento de más rápido crecimiento, registrando una CAGR del 7,63% durante 2027-2032.
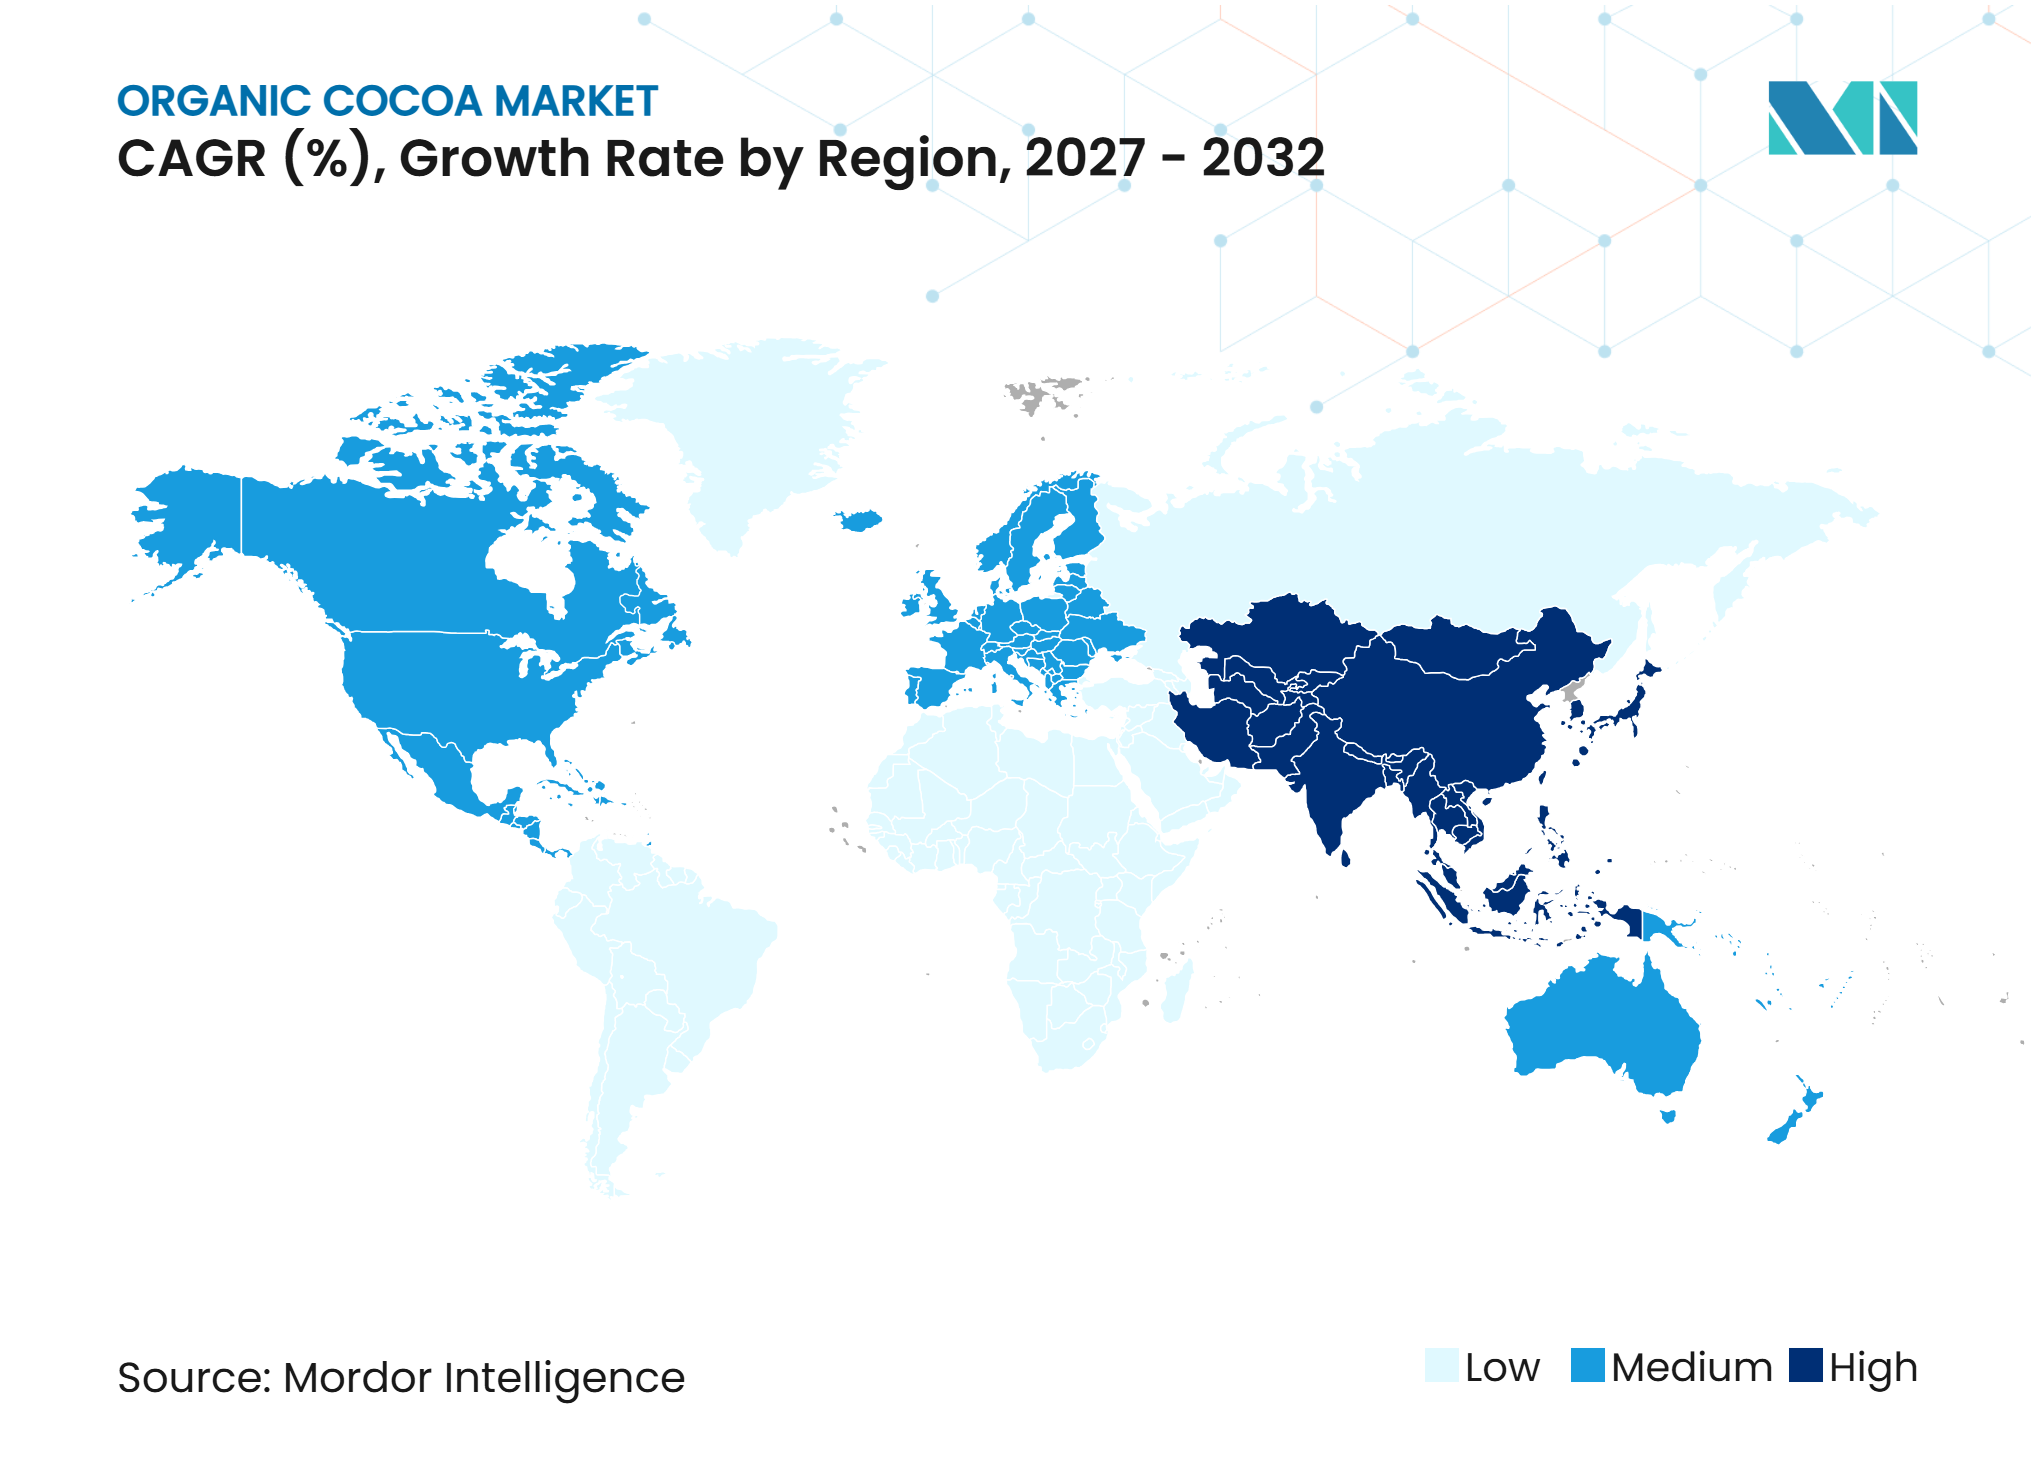
- Por geografía, Europa dominó el mercado de cacao orgánico con una participación del 36,12% en 2026, mientras que se proyecta que Asia-Pacífico sea la región de más rápido crecimiento, expandiéndose a una CAGR del 7,88% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preferencia del consumidor por productos alimenticios orgánicos y certificados | +1.4% | Global | Mediano plazo (2-4 años) |
| Demanda de cacao de origen sostenible y ético | +1.3% | Global | Largo plazo (≥ 4 años) |
| Expansión de productos de chocolate premium y orgánicos | +1.2% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Enfoque del consumidor en la salud y el bienestar | +1.0% | Global | Mediano plazo (2-4 años) |
| Adopción creciente de cacao orgánico en panadería y procesamiento de alimentos | +0.8% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del comercio minorista de alimentos orgánicos y la distribución por comercio electrónico | +0.7% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preferencia del Consumidor por Productos Alimenticios Orgánicos y Certificados
La preferencia de los consumidores por productos alimenticios orgánicos certificados está impulsando la demanda de cacao orgánico, ya que los consumidores priorizan cada vez más los ingredientes de etiqueta limpia, el abastecimiento transparente y los métodos de producción que minimizan los insumos agrícolas sintéticos. Según el informe de marzo de 2026 de la Organic Trade Association, las ventas de alimentos orgánicos certificados en los Estados Unidos continúan creciendoMercado Orgánico de los Estados Unidos, ota-1.amz3.securityserve.com">[1]. Esta tendencia está creando oportunidades para los granos de cacao orgánico, el cacao en polvo, los nibs y la manteca de cacao en formulaciones certificadas de chocolate, confitería, panadería y bebidas. A medida que los fabricantes de alimentos responden a la creciente demanda de ingredientes orgánicos certificados, se espera que la demanda de cacao orgánico certificado reciba un mayor respaldo.
Demanda de Cacao de Origen Sostenible y Ético
Los requisitos de sostenibilidad determinan cada vez más la capacidad de los proveedores para vender cacao en los principales mercados de consumo. Según un artículo de enero de 2026 del Instituto de Investigación de Agricultura Orgánica, el cacao tiene la mayor área agrícola certificada entre los principales cultivos de materias primas, con al menos un estándar de certificación que cubre el 36,2% del área mundial de cultivo de cacaoLa agricultura certificada se expande, fibl.org">[2]. En 2025, ofi distribuyó 2,6 millones de árboles a agricultores de cacao en Ghana y Costa de Marfil y brindó apoyo en buenas prácticas agrícolas a 98.000 agricultores. Esta escala demuestra que los sistemas de certificación ahora influyen en las decisiones de abastecimiento a lo largo de toda la cadena de suministro del cacao. El programa vincula la resiliencia de las granjas con la disponibilidad de cacao a largo plazo. El mercado de cacao orgánico se beneficia cuando los proveedores demuestran tanto un abastecimiento verificado como un apoyo agrícola creíble, ya que los compradores requieren evidencia más allá de las declaraciones de certificación.
Expansión de Productos de Chocolate Premium y Orgánicos
El chocolate premium impulsa la demanda de ingredientes certificados, ya que las declaraciones orgánicas refuerzan el posicionamiento del producto en términos de calidad, sabor y origen. Las marcas de chocolate orgánico utilizan la certificación y las credenciales de comercio justo para justificar precios premium ante los consumidores. Esta estrategia es particularmente eficaz en Europa y América del Norte, donde los minoristas especializados y las categorías de chocolate premium bien consolidadas respaldan una amplia gama de productos certificados. El cacao de origen específico también permite a los fabricantes diferenciar los productos terminados sin alterar el papel fundamental del cacao en la receta. El mercado de cacao orgánico se beneficia cuando los procesadores establecen el origen verificado como un atributo de producto consistente, en lugar de una declaración estacional limitada. Esta tendencia incrementa la importancia de las relaciones estables con grupos de agricultores certificados y procesadores locales.
Enfoque del Consumidor en la Salud y el Bienestar
La creciente conciencia de los consumidores sobre la calidad dietética y las opciones alimentarias más saludables está impulsando la demanda de ingredientes a base de cacao en formulaciones de alimentos orientadas al bienestar. Según la encuesta Alimentación y Usted 2 de la Agencia de Normas Alimentarias del Reino Unido, publicada en marzo de 2026 y realizada entre mayo y agosto de 2025, el 75% de los encuestados informó haber cambiado sus hábitos alimentarios por razones de salud durante los 12 meses anteriores. Entre estos encuestados, el 49% informó comer menos alimentos procesados, mientras que el 48% redujo su consumo de alimentos y bebidas con alto contenido de azúcarAlimentación y Usted 3: oleada 11, gov.uk">[3]. Este cambio en las preferencias dietéticas está creando oportunidades para el polvo de cacao orgánico y los nibs de cacao en aperitivos nutricionales, mezclas de bebidas y formulaciones de chocolate reducido en azúcar. Los fabricantes pueden utilizar ingredientes de cacao orgánico para desarrollar productos que se alineen con las preferencias de los consumidores por ingredientes de mayor calidad y opciones alimentarias más conscientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayores costos de producción asociados con el cultivo de cacao orgánico | -1.2% | Global, con presión aguda en África Occidental y América del Sur | Largo plazo (≥ 4 años) |
| Disponibilidad limitada de granos de cacao orgánico certificados | -1.0% | Global | Corto plazo (≤ 2 años) |
| Menor productividad agrícola y desafíos en el manejo de plagas | -0.7% | África Occidental y Central, América del Sur | Mediano plazo (2-4 años) |
| Alta sensibilidad al precio y asequibilidad limitada | -0.5% | Mercados emergentes en Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayores Costos de Producción Asociados con el Cultivo de Cacao Orgánico
El Reglamento de la Unión Europea 2018/848 exige que los productores orgánicos en terceros países que venden productos en la Unión Europea cumplan con requisitos estrictos. El reglamento se dividió en dos entidades para cumplir con los límites revisados de miembros, aumentando el número de días de auditoría y auditores requeridos. Los gastos de certificación, la mano de obra para el manejo manual de plagas y los costos de mantener las prácticas de producción orgánica elevan aún más los costos operativos. Los requisitos de georreferenciación y trazabilidad también crean trabajo administrativo adicional para las cooperativas que abastecen al mercado europeo. Estas condiciones favorecen a los proveedores con los recursos para gestionar sistemas de cumplimiento en múltiples orígenes. Además, los pequeños agricultores de cacao y las cooperativas de productores enfrentan una mayor presión financiera, lo que podría limitar su participación en las cadenas de suministro de cacao orgánico certificado y restringir la expansión de la capacidad de producción.
Disponibilidad Limitada de Granos de Cacao Orgánico Certificados
El número limitado de granjas de cacao que operan bajo estándares de certificación orgánica reconocidos restringe la disponibilidad de granos de cacao orgánico certificados. Para mantener la certificación, los agricultores deben seguir prácticas de cultivo específicas, mantener registros de producción detallados y someterse a inspecciones periódicas. Estos requisitos pueden desalentar a los productores más pequeños de ingresar a la cadena de suministro certificada. Además, la conversión de plantaciones de cacao convencionales a granjas orgánicas certificadas requiere tiempo e inversión sostenida. La producción de cacao orgánico certificado también está concentrada en regiones de abastecimiento seleccionadas, lo que limita la diversificación de proveedores. Estos factores crean desafíos de adquisición para los fabricantes de chocolate y los procesadores de cacao que buscan una demanda consistente de granos orgánicos certificados, restringiendo así la escalabilidad del mercado de cacao orgánico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Granos Mantienen la Mayor Posición en ValorLos granos de cacao representaron el 36,82% de la participación de mercado en 2026. Su posición de liderazgo refleja su papel como insumo principal para la manteca de cacao, el polvo de cacao, los nibs de cacao y otros productos procesados. Los grandes procesadores y los operadores de origen generalmente compran y gestionan el cacao certificado en forma de granos en primer lugar. La disponibilidad de cultivos, la certificación de cooperativas, el manejo poscosecha y la documentación de exportación dan forma al segmento. Los compradores que aseguran granos verificados pueden atender múltiples categorías posteriores desde la misma base de suministro. La manteca de cacao también se beneficia de la demanda en aplicaciones alimentarias y de cuidado personal, proporcionando una salida más allá de la producción convencional de chocolate.
Se proyecta que el polvo de cacao crezca a una CAGR del 7,41% hasta 2032, la tasa más rápida entre los tipos de productos en el mercado. Se utiliza en productos de panadería, bebidas, mezclas para postres y productos de nutrición funcional. El formato en polvo es familiar tanto para los consumidores como para los fabricantes de alimentos, lo que facilita su introducción en productos de marca propia y de marca. Los nibs de cacao representan un segmento más pequeño pero en desarrollo. Su procesamiento limitado se alinea con los formatos de productos de etiqueta limpia, incluidos los aperitivos y las mezclas de ingredientes dirigidos a consumidores enfocados en la salud. Los nibs pueden utilizarse en productos alimenticios de venta directa al consumidor, donde los trozos visibles de cacao ayudan a comunicar una propuesta de alimento integral.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Alimentos y Bebidas Siguen Siendo la Base de Demanda PrincipalLos alimentos y bebidas representaron el 84,34% del valor en 2026. El chocolate y la confitería representan las aplicaciones más grandes dentro de este segmento, seguidos por los productos de panadería, los postres, las bebidas y los productos lácteos. El segmento se beneficia de los vínculos bien establecidos entre los procesadores de cacao, los fabricantes de chocolate y las marcas de alimentos orgánicos. Los fabricantes de panadería y postres utilizan polvo de cacao certificado, manteca de cacao y nibs de cacao en diversas recetas, lo que respalda la demanda recurrente de estos ingredientes. En los productos lácteos, el cacao se utiliza en yogures, postres, leche saborizada y otros productos que dependen de un posicionamiento orgánico en toda la formulación.
Se espera que los cosméticos y el cuidado personal crezcan a una CAGR del 7,63% hasta 2032, lo que convierte al segmento en la aplicación de más rápido crecimiento en el mercado. Los fabricantes utilizan la manteca de cacao como emoliente en productos para el cuidado de la piel, el cabello y el cuerpo. Los polifenoles del cacao también proporcionan a los formuladores una narrativa de ingredientes vinculada a la investigación antioxidante. Las preferencias por ingredientes de etiqueta limpia y de origen vegetal respaldan aún más el interés en los insumos a base de cacao. Los fabricantes de cuidado personal requieren calidad consistente, origen documentado y especificaciones de ingredientes que cumplan con los requisitos de seguridad del producto. Estos requisitos hacen que los controles de la cadena de suministro sean críticos para los ingredientes de cacao comercializados como orgánicos o de origen ético.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Europa
Europa representó el 36,12% del valor de mercado en 2026. Alemania, Francia, Italia y el Reino Unido proporcionan una sólida base de consumo de ingredientes de cacao certificados y productos de chocolate orgánico terminados. La región también se beneficia de redes establecidas de comercio minorista de alimentos orgánicos y canales de distribución bien desarrollados que mejoran la accesibilidad de los productos a base de cacao orgánico. El Reglamento de Deforestación de la Unión Europea crea un requisito adicional para los registros de la cadena de suministro georreferenciados. Estos requisitos de cumplimiento aumentan el valor de los proveedores que pueden proporcionar documentación transparente. La demanda europea también está respaldada por minoristas premium y fabricantes especializados de chocolate que han utilizado durante mucho tiempo la certificación para respaldar la diferenciación de productos.
Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 7,88% hasta 2032. China, India, Japón y Australia son los mercados clave que impulsan la demanda regional de ingredientes de cacao certificados. El Programa Nacional de Producción Orgánica de India proporciona un marco de certificación que respalda a los procesadores nacionales y los productos orgánicos etiquetados. Japón y Australia tienen formatos establecidos de bienestar y comercio minorista premium para ingredientes de cacao importados. En China, la expansión de los canales de chocolate especializado y alimentos saludables en las principales ciudades está impulsando la demanda en el mercado. Sin embargo, las limitaciones de distribución más allá de los principales centros urbanos continúan limitando el alcance de los productos certificados a una base de consumidores más amplia. La demanda de ingredientes de origen vegetal en productos de cuidado personal proporciona una vía de crecimiento adicional para la manteca de cacao en la región.
América del Norte, América del Sur, y Oriente Medio y África
América del Norte cuenta con canales de venta minorista de productos naturales y orgánicos maduros que brindan a los consumidores acceso a alimentos de cacao certificados. En América del Sur, la capacidad de abastecimiento certificado puede ayudar a los procesadores a diversificar la adquisición cuando las presiones de suministro afectan a otros orígenes. En Oriente Medio y África, los países productores de cacao siguen siendo fundamentales para las cadenas de suministro mundiales, mientras que las ventas nacionales de alimentos orgánicos premium se encuentran en sus primeras etapas. Los mercados del Consejo de Cooperación del Golfo, incluidos Arabia Saudita y los Emiratos Árabes Unidos, están expandiendo los formatos de supermercados especializados y venta minorista de alimentos importados. La demanda en estas diversas regiones refleja sus distintos roles en la cadena de valor, que van desde la producción agrícola y el procesamiento hasta el consumo minorista premium. Los sistemas de trazabilidad y la infraestructura de certificación determinarán qué zonas de origen capturan mayores beneficios de este crecimiento.
Panorama Competitivo
Concentración del Mercado
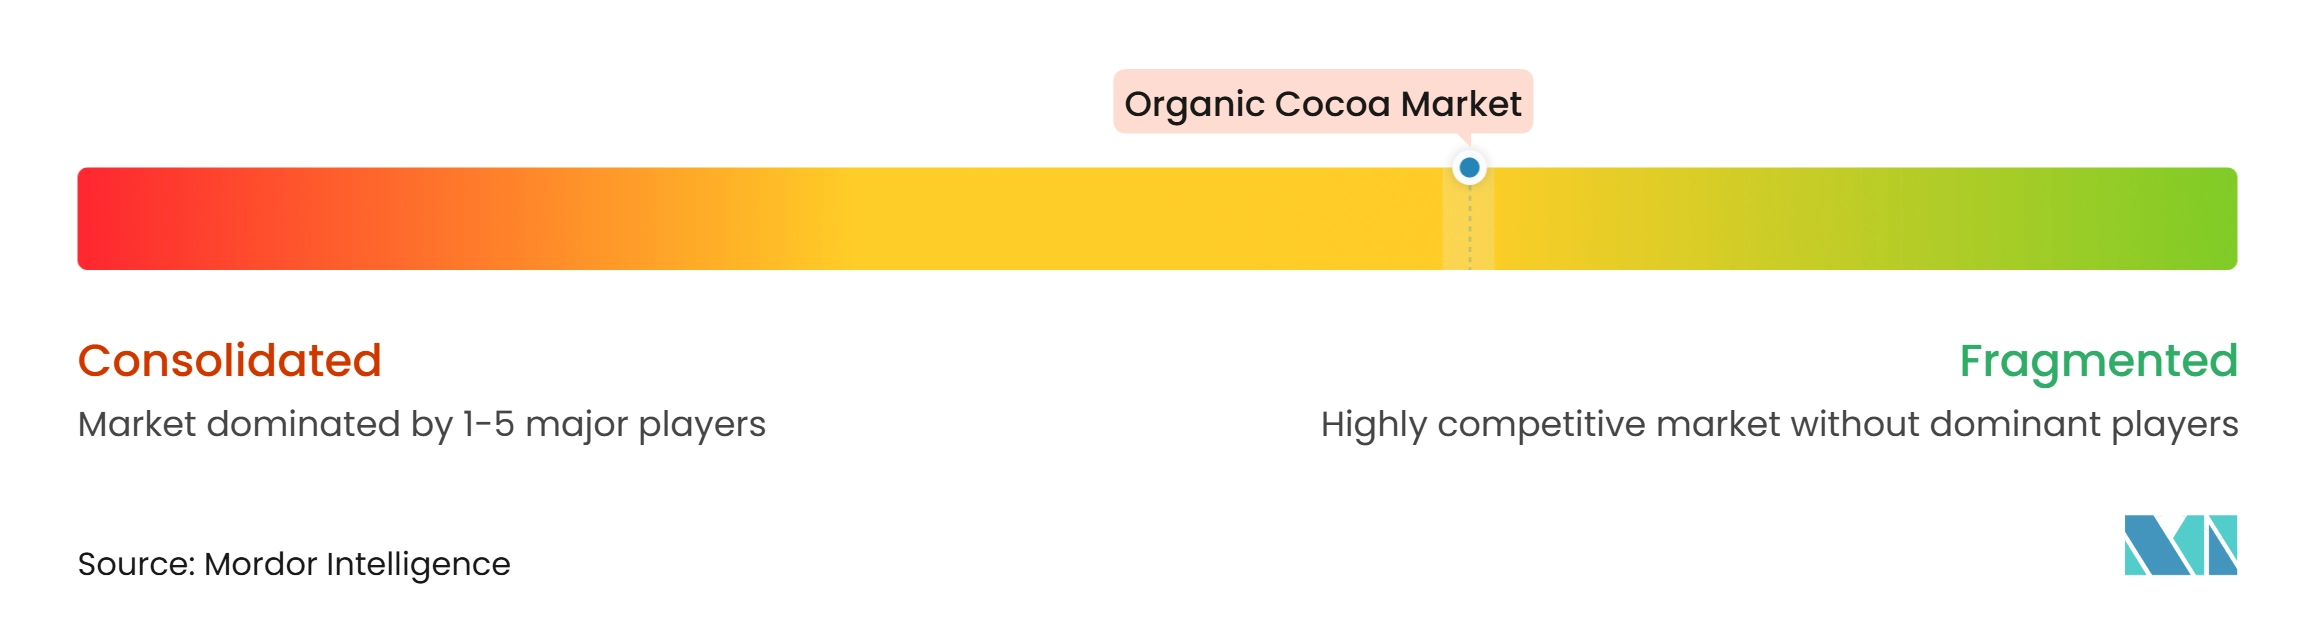
El mercado de cacao orgánico está moderadamente fragmentado. Barry Callebaut AG, Cargill, Incorporated y Olam International mantienen amplias redes de abastecimiento y extensas capacidades de procesamiento. Los proveedores especializados, incluidos Tradin Organic Agriculture B.V., PRONATEC AG y Kaoka, compiten a través de su experiencia en abastecimiento certificado y sólidos controles de cadena de custodia. Los grandes procesadores pueden atender a clientes globales que requieren un suministro consistente en múltiples categorías de productos. Como resultado, la competencia depende menos de los precios de procesamiento por sí solos y más del acceso seguro al suministro certificado. Las relaciones a largo plazo con agricultores y cooperativas son, por tanto, estratégicamente importantes. Los proveedores con sistemas de certificación orgánica establecidos y redes de abastecimiento diversificadas también pueden fortalecer su posición frente a los participantes más pequeños del mercado.
En julio de 2025, Barry Callebaut colaboró con la Universidad de Ciencias Aplicadas de Zúrich en el cultivo celular de cacao y formó una alianza comercial con Planet A Foods para alternativas sin cacao. Estas iniciativas demuestran cómo los procesadores líderes se están preparando para la incertidumbre en el suministro mientras continúan invirtiendo en el abastecimiento de cacao. ofi también ha aprovechado la tecnología y los programas agrícolas para fortalecer su propuesta de sostenibilidad. Su herramienta de monitoreo de existencias de carbono rastrea la ubicación y el crecimiento de los árboles dentro de los programas de agroforestería, respaldando los informes de sostenibilidad basados en evidencia. Dichos sistemas pueden ayudar a los proveedores a cumplir con las expectativas de los clientes en materia de progreso ambiental documentado. La inversión en innovación agrícola y monitoreo digital también permite a los procesadores mejorar la visibilidad de la cadena de suministro y fortalecer las relaciones con los compradores internacionales.
Las oportunidades comerciales más sólidas se encuentran en el origen verificado, la trazabilidad y los ingredientes especializados. Los procesadores de tamaño mediano pueden competir ofreciendo cacao orgánico certificado con registros georreferenciados y documentación confiable. Las plataformas de comercio directo pueden ayudar a agregar volúmenes certificados de pequeños agricultores, siempre que mantengan controles de calidad y documentación. Los programas de biocarbón y agroforestería pueden mejorar la resiliencia de las explotaciones agrícolas al tiempo que crean valor ambiental adicional. Las empresas que convierten estos sistemas en acuerdos de suministro confiables están mejor posicionadas para satisfacer los requisitos de los fabricantes de alimentos y productos de cuidado personal. El desarrollo de ingredientes de cacao orgánico personalizados y el mantenimiento de especificaciones de producto consistentes pueden ayudar aún más a los proveedores a asegurar contratos a largo plazo con fabricantes especializados.
Líderes de la Industria del Cacao Orgánico
-
Barry Callebaut AG
-
Cargill, Incorporated
-
Olam International
-
PRONATEC AG
-
Ciranda, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cacao Orgánico Empresas cubiertas en este informe
- Barry Callebaut AG
- Cargill, Incorporated
- Olam International
- Tradin Organic Agriculture B.V.
- PRONATEC AG
- ECOM Agroindustrial Corp. Limited
- Ciranda, Inc.
- Blommer Chocolate Company
- The Hershey Company
- Guittard Chocolate Company
- Alter Eco
- Equal Exchange
- PASCHA Chocolate Co.
- CasaLuker
- Cémoi Group
- Puratos Group
- Kaoka
- Natra S.A.
- Pruthvi Foods Pvt. Ltd.
- Kaira Organic World
Desarrollos recientes de la industria en Mercado de Cacao Orgánico
- Abril de 2026: Mars y ofi anunciaron una colaboración estratégica de cinco años para avanzar en la agricultura regenerativa de cacao en Ecuador. La iniciativa abarcó a más de 960 agricultores en El Oro, Esmeraldas y Manabí.
- Julio de 2025: Barry Callebaut AG y Nestlé establecieron una asociación para acelerar la producción de cacao con cero emisiones netas en Brasil. La iniciativa de plantación de cinco años cubre 6.215 hectáreas de agroforestería e incluye la plantación de 7,7 millones de árboles.
- Enero de 2025: PRONATEC AG amplió su red de abastecimiento identificando nuevos proveedores de granos de cacao orgánico y certificados de comercio justo en África para hacer frente a las limitaciones de suministro. La empresa también continuó su asociación con Lizard Earth en Sierra Leona mientras diversificaba su base de abastecimiento en países adicionales para mejorar la disponibilidad de cacao orgánico certificado.
Alcance del Informe Global del Mercado de Cacao Orgánico
El cacao orgánico se refiere a los granos de cacao cultivados y procesados de acuerdo con los estándares de agricultura orgánica certificada, sin el uso de pesticidas sintéticos prohibidos, fertilizantes químicos ni insumos genéticamente modificados. El mercado de cacao orgánico está segmentado por tipo de producto, aplicación y geografía. Por tipo de producto, el mercado se segmenta en granos de cacao, cacao en polvo, nibs de cacao, manteca de cacao y otros. Por aplicación, el mercado se segmenta en alimentos y bebidas (chocolate y confitería, panadería y postres, bebidas, productos lácteos y otras aplicaciones de alimentos y bebidas), cosméticos y cuidado personal, productos farmacéuticos y otras aplicaciones. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur, y Oriente Medio y África. Las previsiones del mercado se presentan en términos de valor (USD).
Resumen de la segmentación
| Granos de Cacao |
| Polvo de Cacao |
| Nibs de Cacao |
| Manteca de Cacao |
| Otros |
| Alimentos y Bebidas | Chocolate y Confitería |
| Panadería y Postres | |
| Bebidas | |
| Productos Lácteos | |
| Otras Aplicaciones de Alimentos y Bebidas | |
| Cosméticos y Cuidado Personal | |
| Productos Farmacéuticos | |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Granos de Cacao | |
| Polvo de Cacao | ||
| Nibs de Cacao | ||
| Manteca de Cacao | ||
| Otros | ||
| Por Aplicación | Alimentos y Bebidas | Chocolate y Confitería |
| Panadería y Postres | ||
| Bebidas | ||
| Productos Lácteos | ||
| Otras Aplicaciones de Alimentos y Bebidas | ||
| Cosméticos y Cuidado Personal | ||
| Productos Farmacéuticos | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento futuro del mercado de cacao orgánico?
El mercado de cacao orgánico fue valorado en 8,23 mil millones de USD en 2026 y se estima que alcanzará 8,72 mil millones de USD en 2027. Se proyecta que el mercado crezca hasta 11,88 mil millones de USD para 2032, registrando una CAGR del 6,37% durante 2027–2032.
¿Qué tipo de producto tuvo la mayor participación del mercado de cacao orgánico en 2026?
Los granos de cacao fueron el segmento de tipo de producto más grande en 2026, representando el 36,82% del mercado de cacao orgánico.
¿Qué segmento de aplicación dominó el mercado de cacao orgánico en 2026?
Los alimentos y bebidas fueron el segmento de aplicación más grande en 2026, representando el 84,34% del mercado de cacao orgánico.
¿Qué región dominó el mercado de cacao orgánico en 2026?
Europa fue el mercado regional líder en 2026, representando el 36,12% del mercado de cacao orgánico.