
Marktgröße und Marktanteil des Bio-Kakao-Marktes
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 8.72 Milliarden US-Dollar |
| Marktgröße (2032) | 11.88 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Bio-Kakao-Marktes von Mordor Intelligence
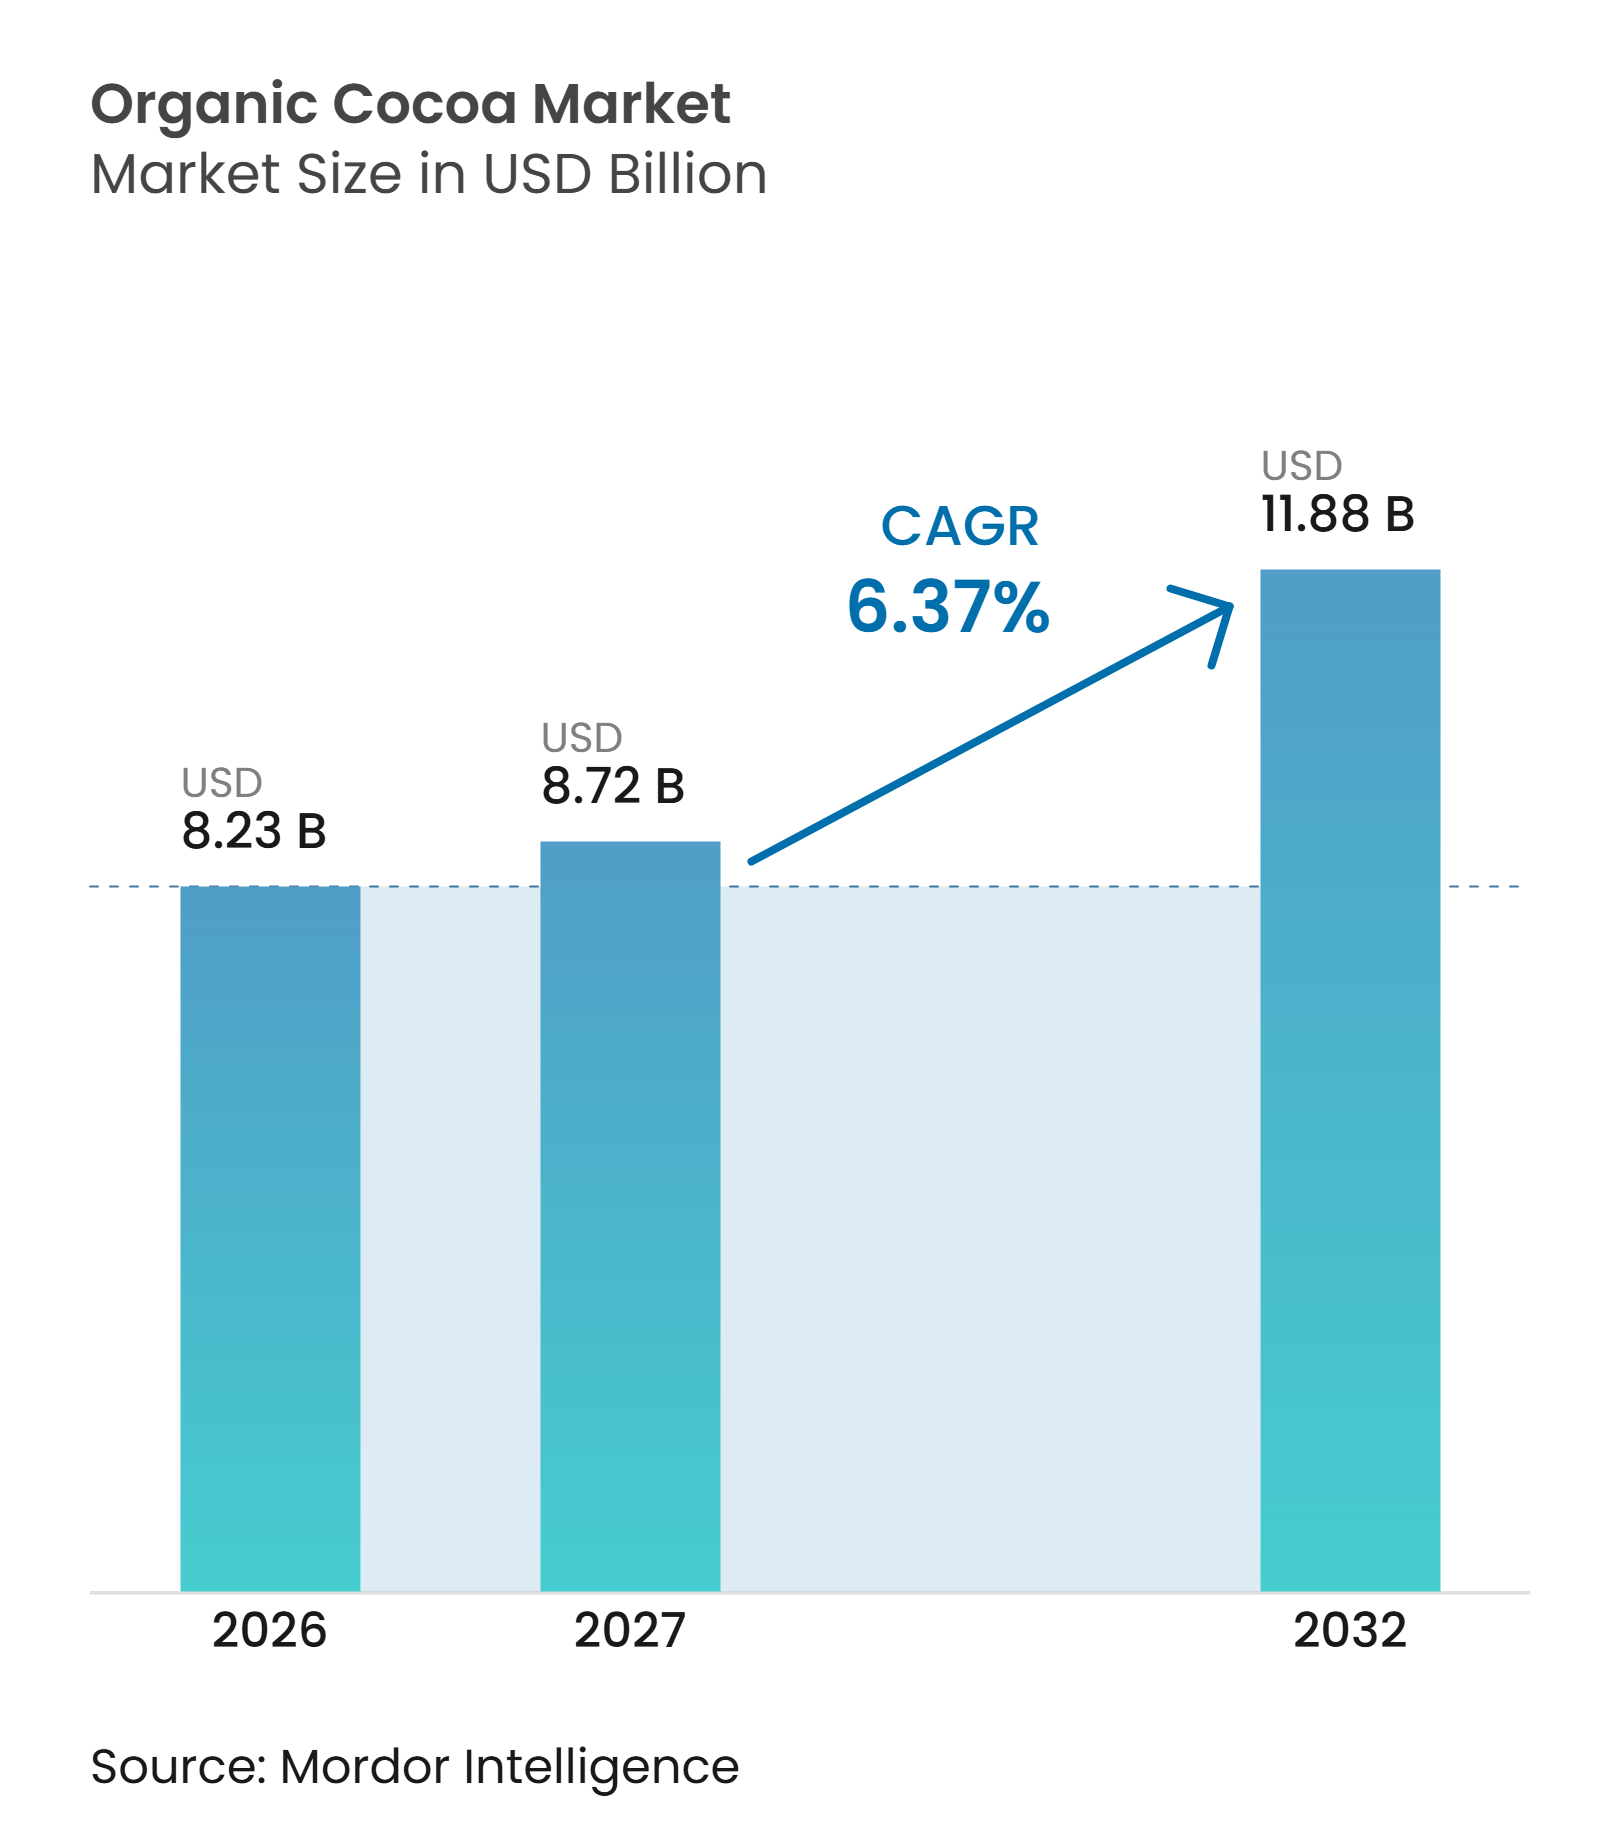
Die Marktgröße des Bio-Kakao-Marktes wurde 2026 auf 8,23 Milliarden USD geschätzt und soll von 8,72 Milliarden USD im Jahr 2027 auf 11,88 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,37 % während des Prognosezeitraums (2027–2032). Der Bio-Kakao-Markt wird zunehmend durch eine wachsende Lücke zwischen der Nachfrage nach verifizierten Zutaten und dem Angebot an zertifiziertem Kakao geprägt. Hohe konventionelle Kakaopreise, strengere Einfuhrvorschriften und Ernteschwankungen haben es für Produzenten schwieriger gemacht, die Zertifizierung am Ursprungsort aufrechtzuerhalten. Infolgedessen legen Käufer größeren Wert auf langfristige Beziehungen zu Kooperativen, die Rückverfolgbarkeit gewährleisten und gültige Zertifizierungen aufrechterhalten können. Dieser Trend begünstigt Verarbeiter, die Beschaffungs-, Verifizierungs- und Verarbeitungskapazitäten integrieren, anstatt auf Spotmarkt-Einkäufe zu setzen.
Wichtigste Erkenntnisse des Berichts
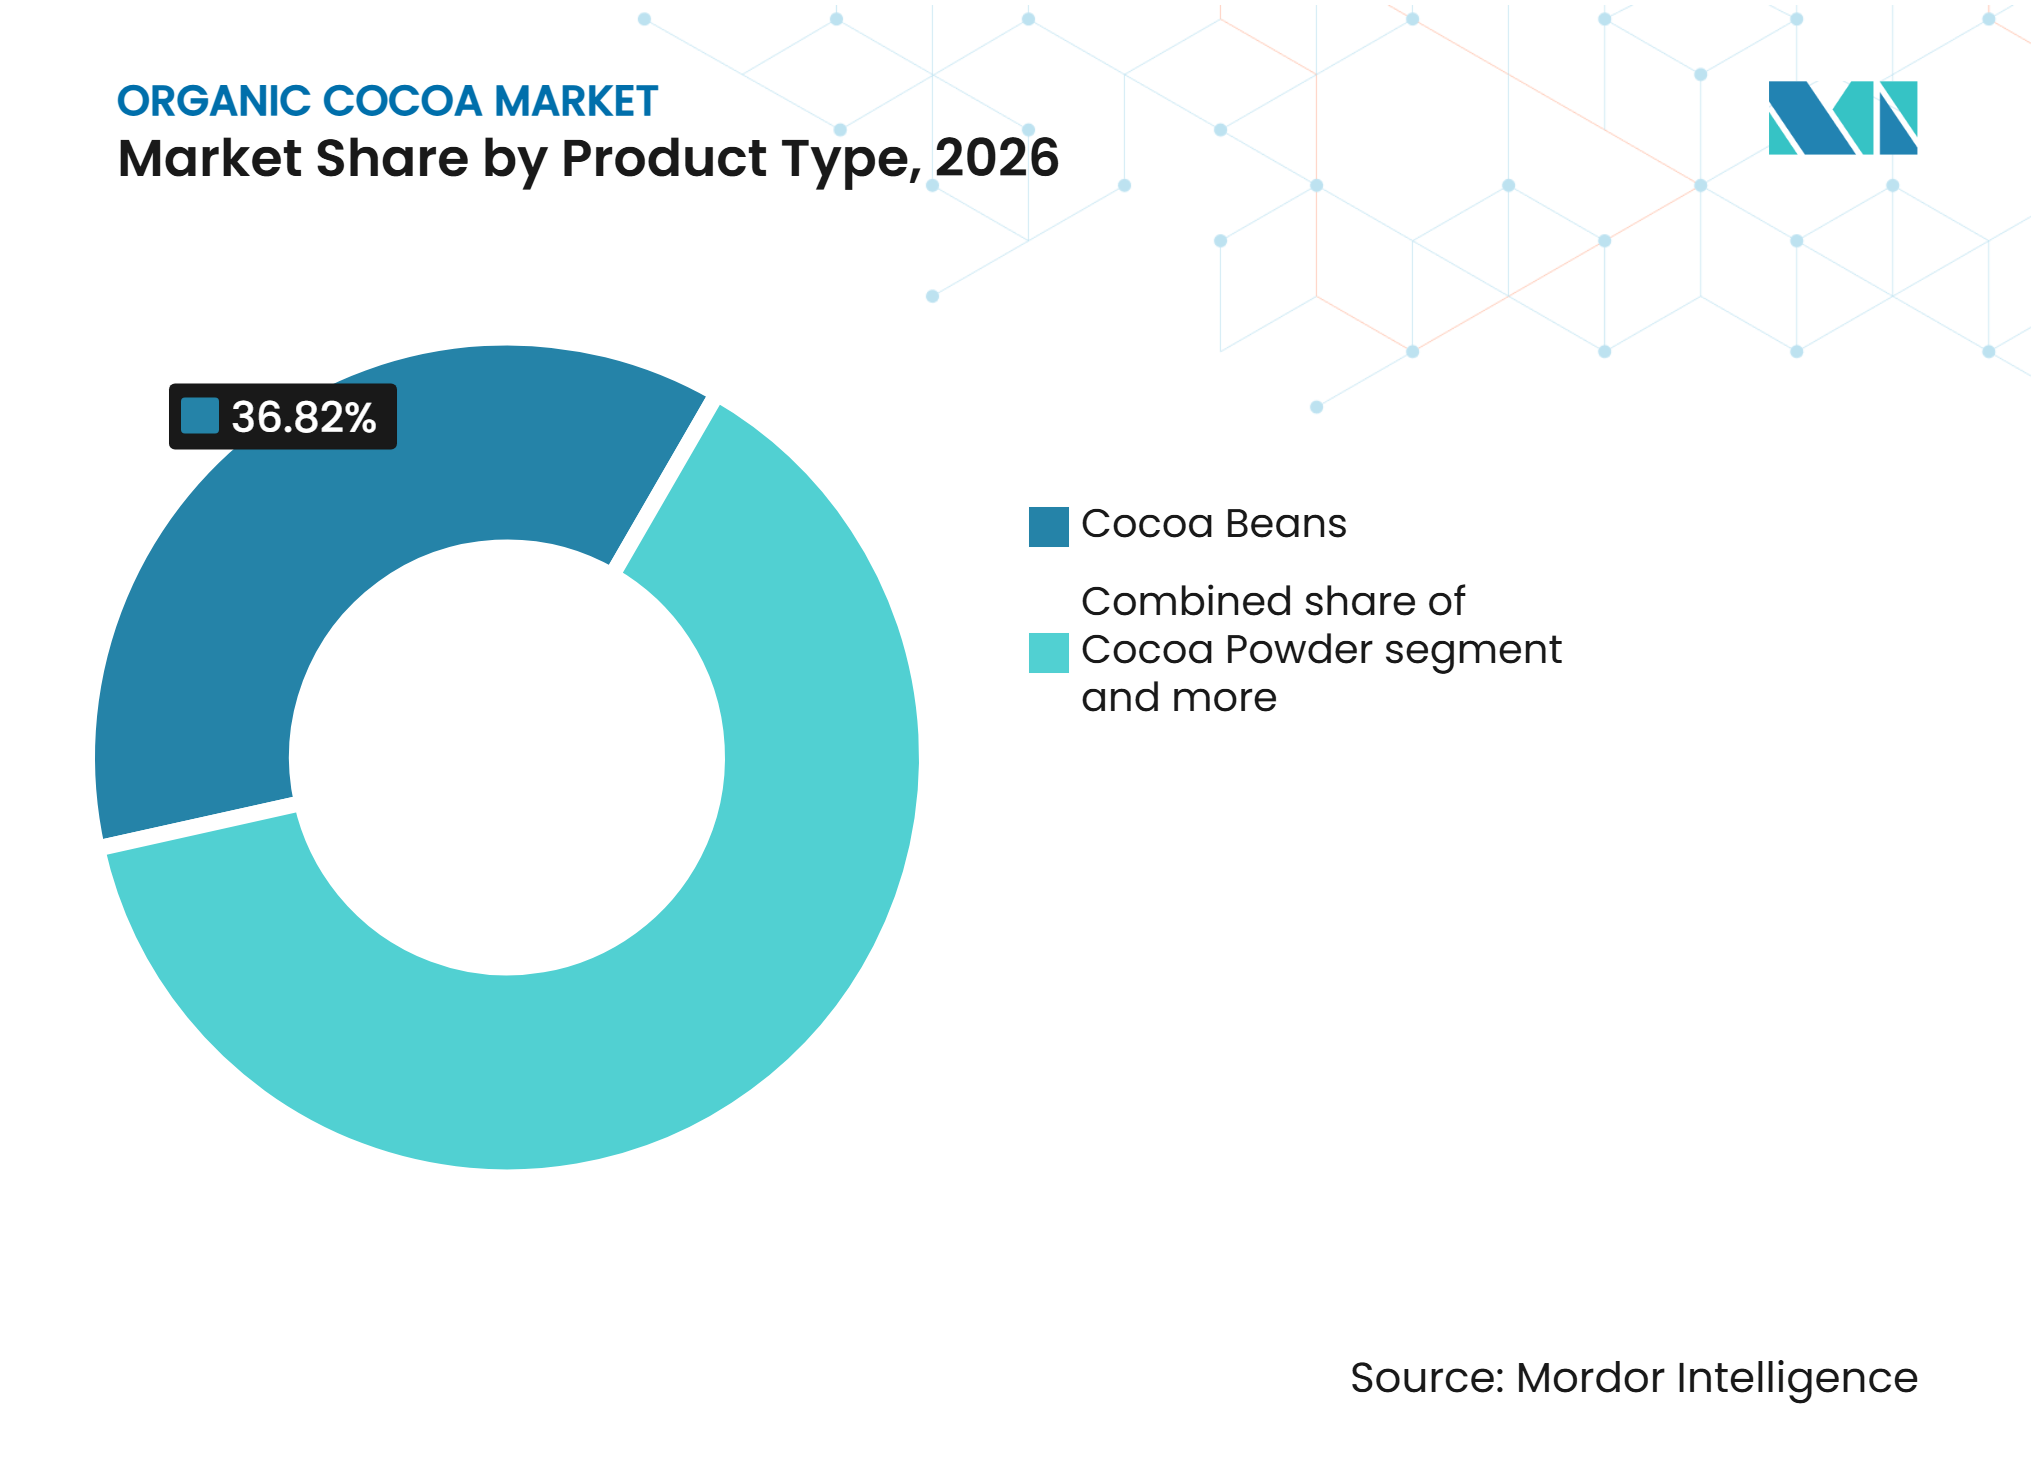
- Nach Produkttyp hielten Kakaobohnen 2026 mit 36,82 % den größten Anteil am Bio-Kakao-Markt, während Kakaopulver als das am schnellsten wachsende Segment prognostiziert wird und im Zeitraum 2027–2032 mit einem CAGR von 7,41 % expandiert.
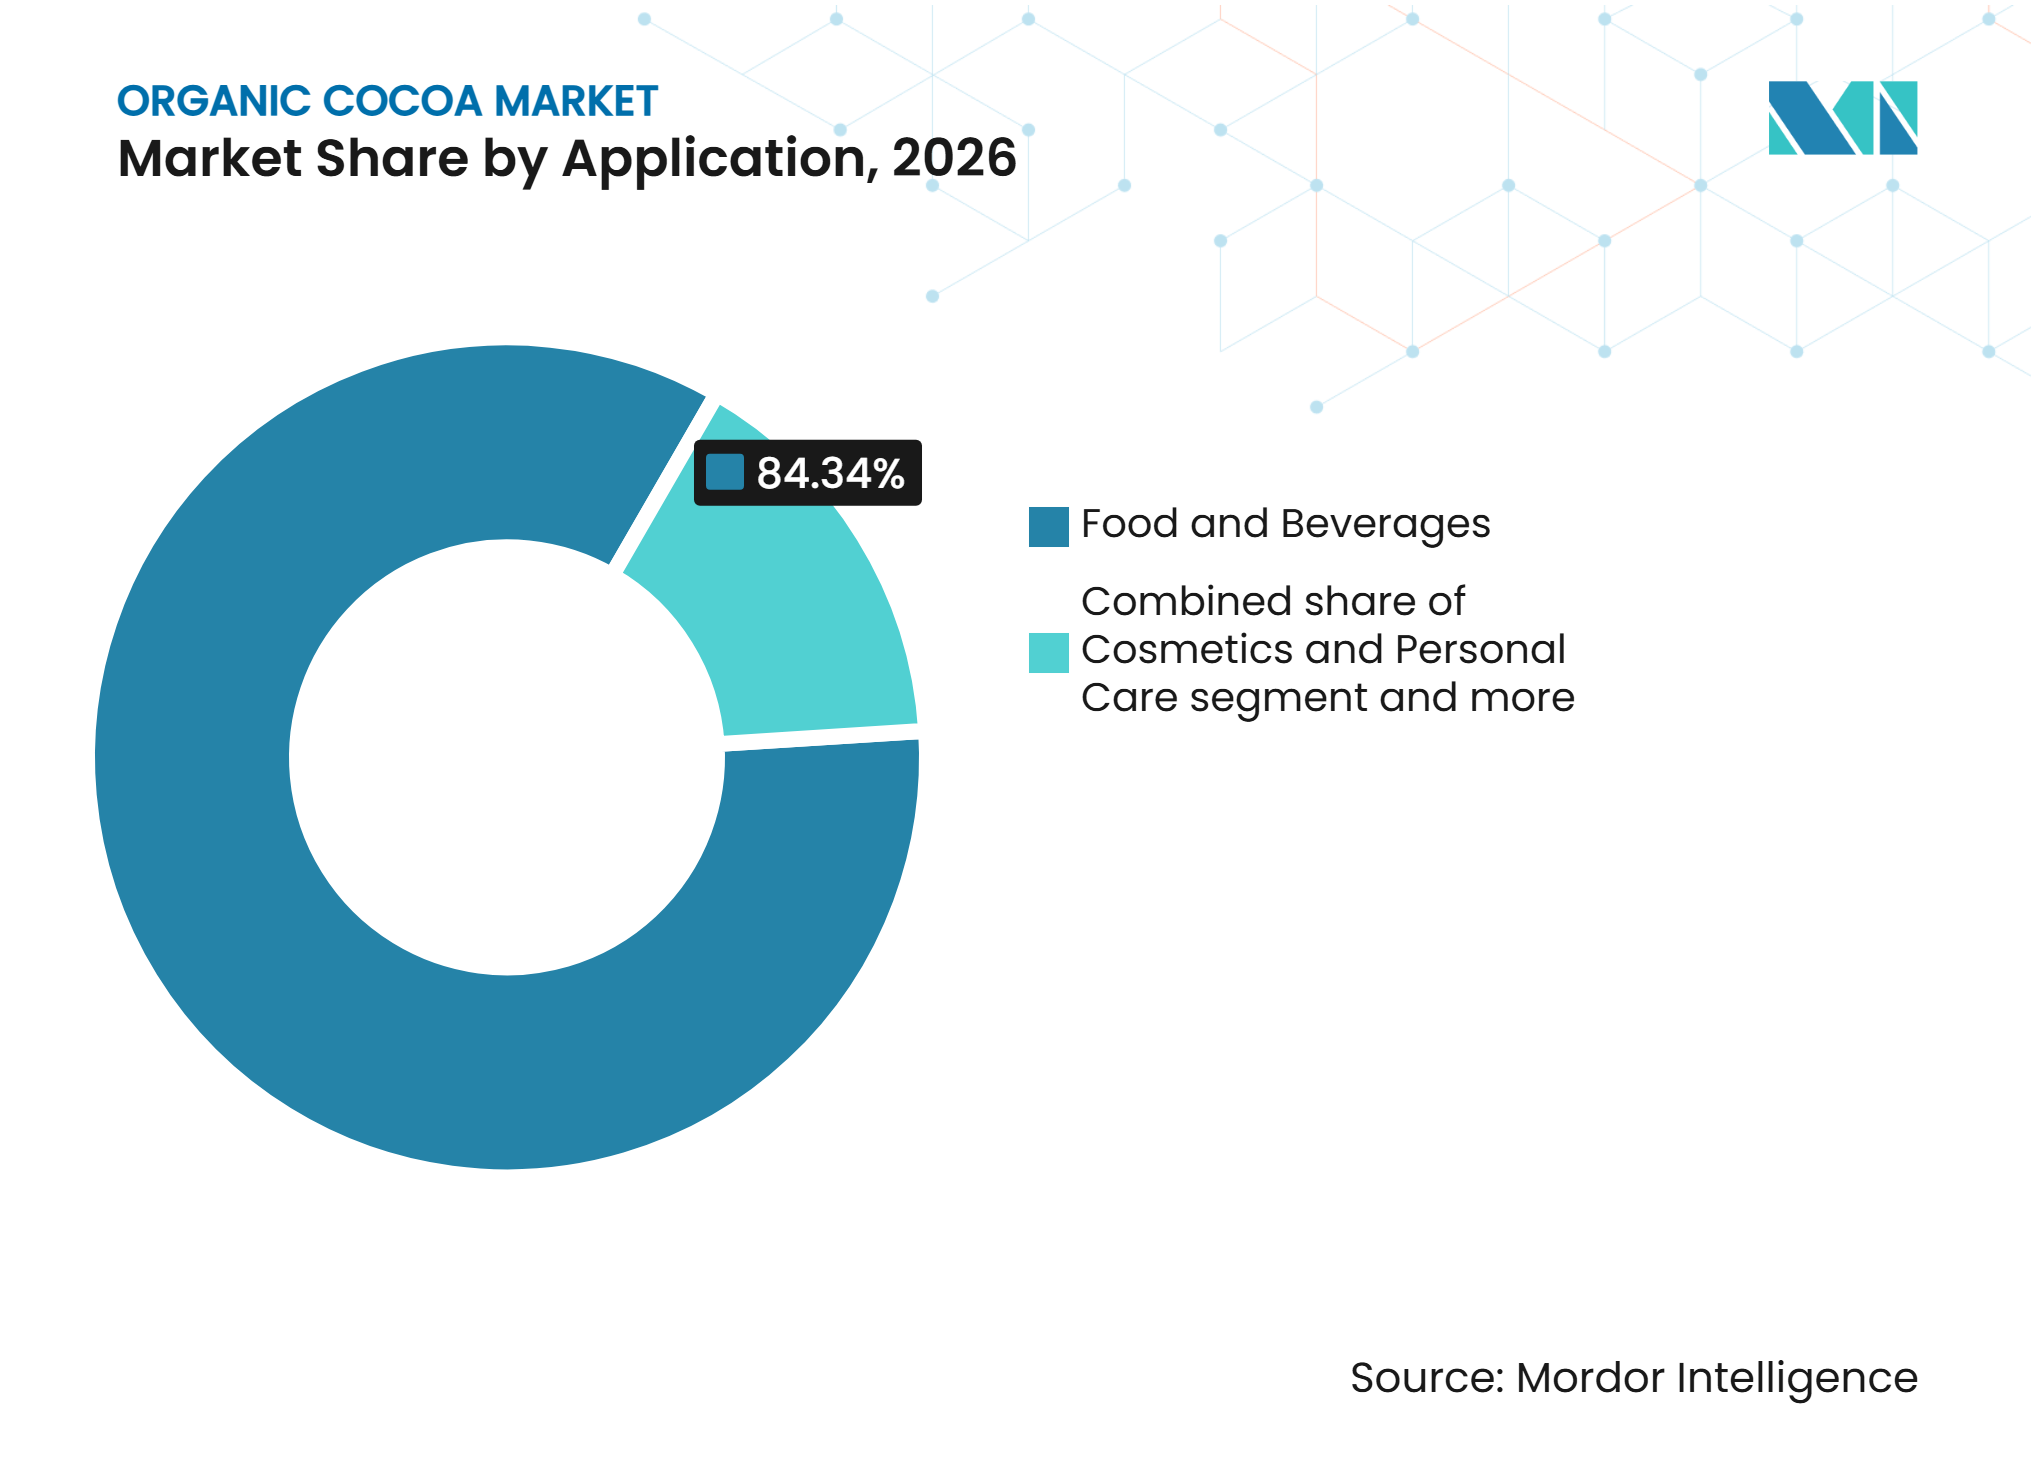
- Nach Anwendung entfiel 2026 mit 84,34 % der größte Marktanteil auf Lebensmittel und Getränke, während Kosmetik und Körperpflege als das am schnellsten wachsende Segment prognostiziert wird und im Zeitraum 2027–2032 einen CAGR von 7,63 % verzeichnet.
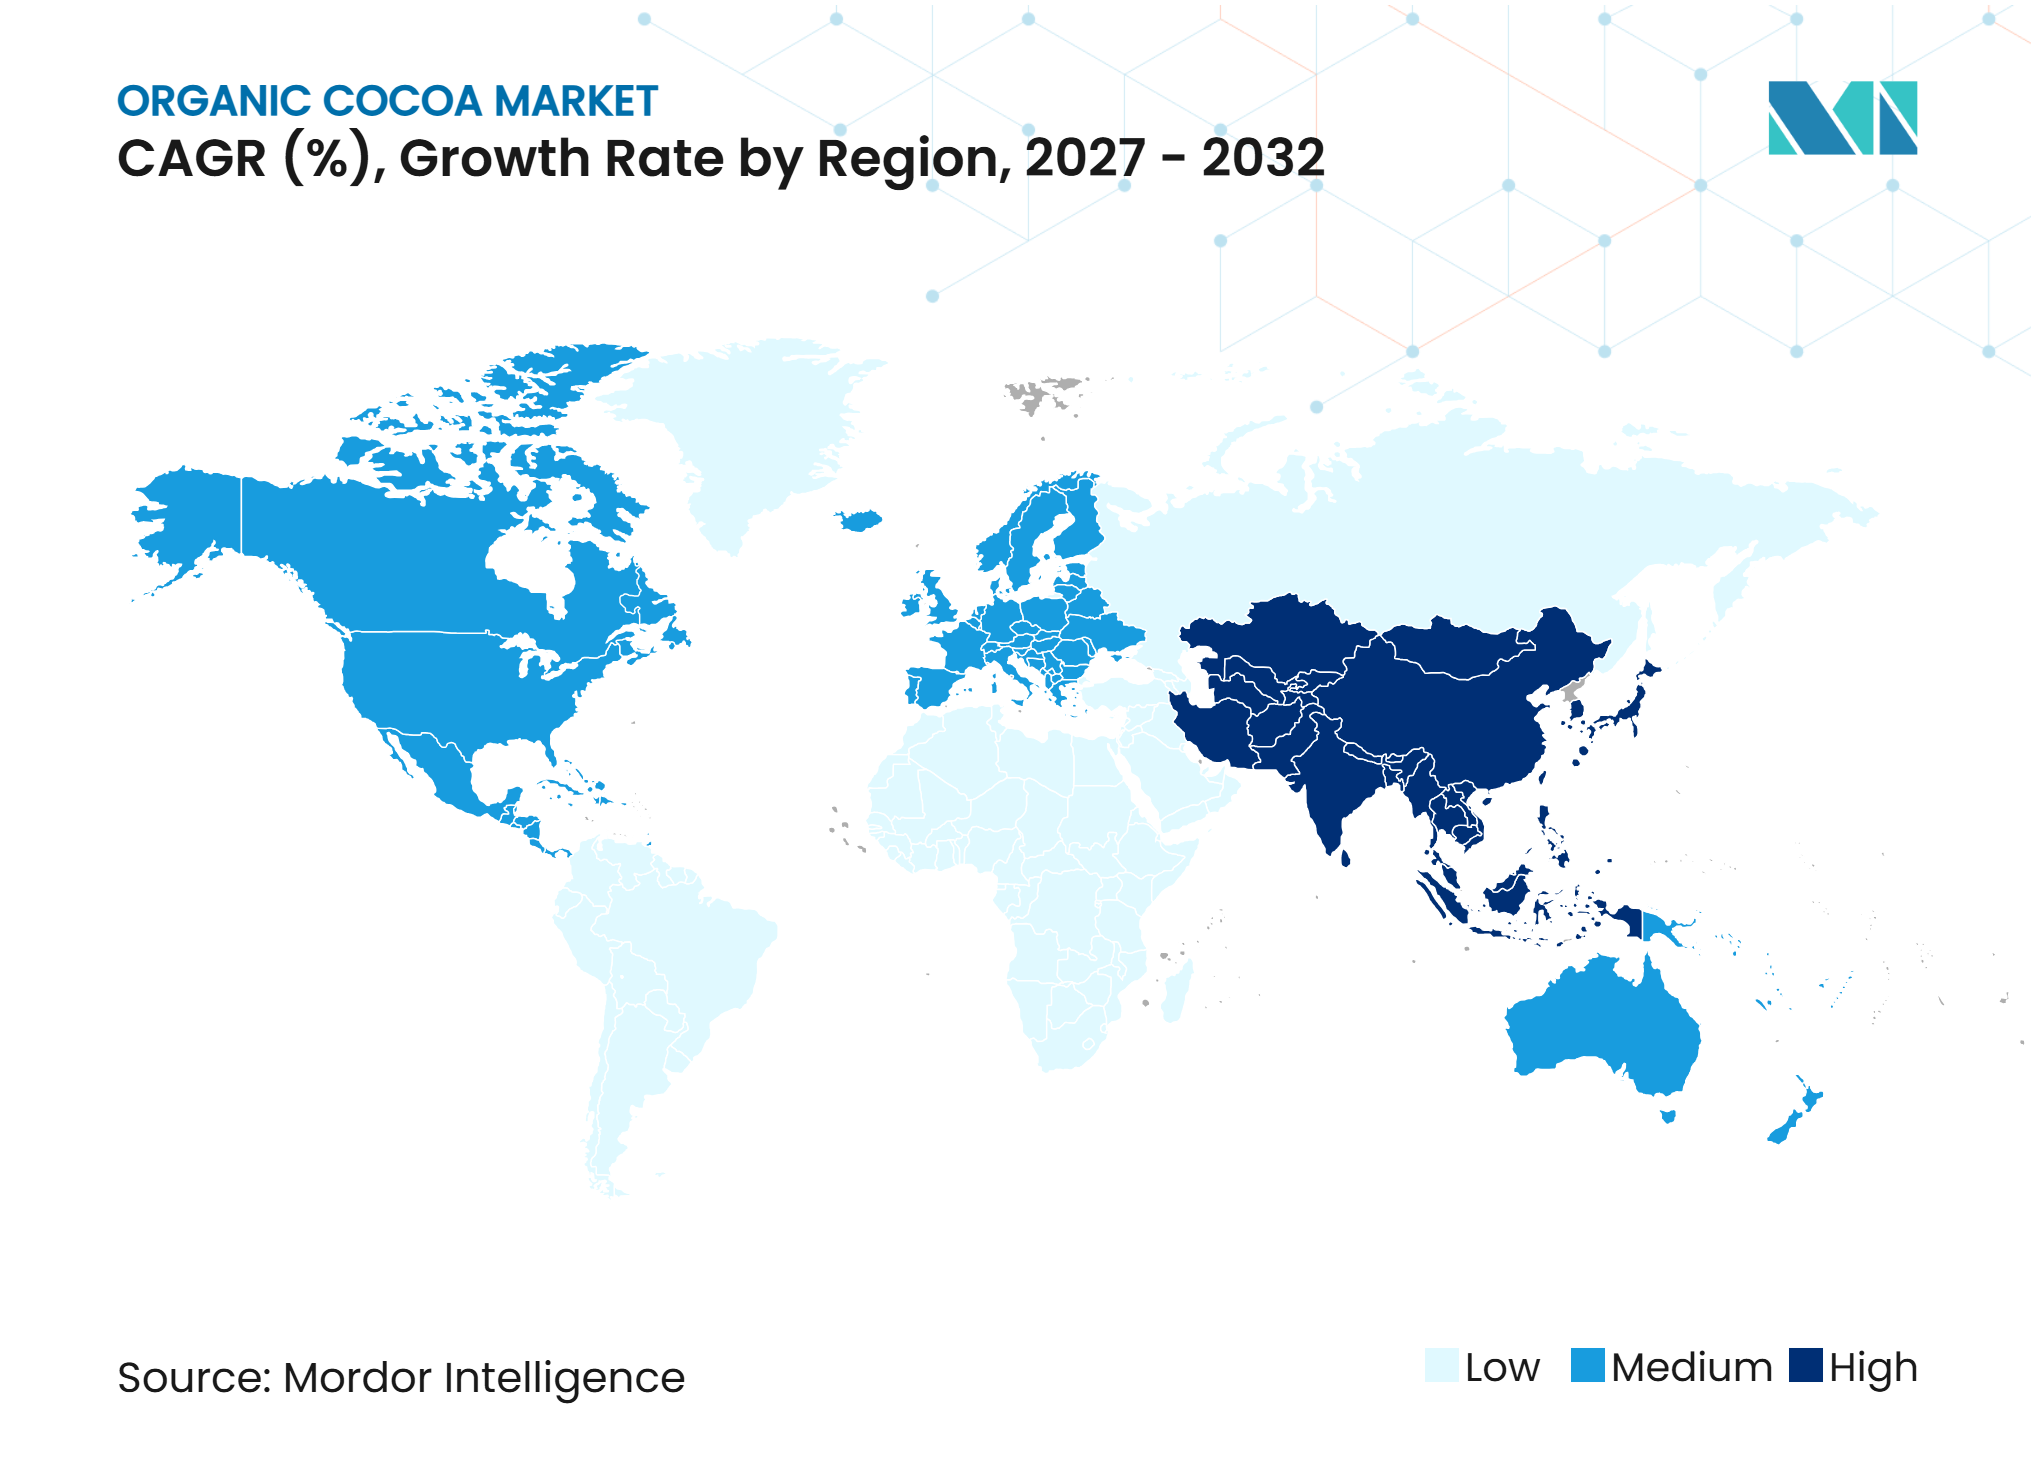
- Nach Geografie dominierte Europa den Bio-Kakao-Markt mit einem Anteil von 36,12 % im Jahr 2026, während Asien-Pazifik als die am schnellsten wachsende Region prognostiziert wird und im Zeitraum 2027–2032 mit einem CAGR von 7,88 % expandiert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbraucherpräferenz für biologische und zertifizierte Lebensmittelprodukte | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach nachhaltig und ethisch beschafftem Kakao | +1.3% | Global | Langfristig (≥ 4 Jahre) |
| Expansion von Premium- und Bio-Schokoladenprodukten | +1.2% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Verbraucherfokus auf Gesundheit und Wohlbefinden | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von Bio-Kakao in Backwaren und der Lebensmittelverarbeitung | +0.8% | Europa, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion des Bio-Lebensmitteleinzelhandels und des E-Commerce-Vertriebs | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucherpräferenz für biologische und zertifizierte Lebensmittelprodukte
Die Verbraucherpräferenz für zertifizierte Bio-Lebensmittel unterstützt die Nachfrage nach Bio-Kakao, da Verbraucher zunehmend Wert auf Clean-Label-Zutaten, transparente Beschaffung und Produktionsmethoden legen, die den Einsatz synthetischer landwirtschaftlicher Betriebsmittel minimieren. Laut dem Bericht der Organic Trade Association vom März 2026 wächst der Umsatz mit zertifizierten Bio-Lebensmitteln in den Vereinigten Staaten weiterhinUnited States Organic Marketplace, ota-1.amz3.securityserve.com">[1]. Dieser Trend schafft Chancen für Bio-Kakaobohnen, Kakaopulver, Kakaonibs und Kakaobutter in zertifizierten Schokoladen-, Süßwaren-, Backwaren- und Getränkeformulierungen. Da Lebensmittelhersteller auf die wachsende Nachfrage nach zertifizierten Bio-Zutaten reagieren, wird die Nachfrage nach zertifiziertem Bio-Kakao voraussichtlich weiteren Auftrieb erhalten.
Nachfrage nach nachhaltig und ethisch beschafftem Kakao
Nachhaltigkeitsanforderungen bestimmen zunehmend die Fähigkeit von Lieferanten, Kakao in wichtigen Verbrauchermärkten zu verkaufen. Laut einem Artikel des Forschungsinstituts für biologischen Landbau vom Januar 2026 weist Kakao unter den wichtigsten Rohstoffkulturen die größte zertifizierte landwirtschaftliche Fläche auf, wobei mindestens ein Zertifizierungsstandard 36,2 % der globalen Kakaoanbaufläche abdecktCertified agriculture expands, fibl.org">[2]. Im Jahr 2025 verteilte ofi 2,6 Millionen Bäume an Kakaobauern in Ghana und der Côte d'Ivoire und unterstützte 98.000 Landwirte mit Beratung zu guten landwirtschaftlichen Praktiken. Dieses Ausmaß zeigt, dass Zertifizierungssysteme nun Beschaffungsentscheidungen in der gesamten Kakao-Lieferkette beeinflussen. Das Programm verknüpft die Widerstandsfähigkeit der Betriebe mit der langfristigen Kakaoverfügbarkeit. Der Bio-Kakao-Markt profitiert, wenn Lieferanten sowohl eine verifizierte Beschaffung als auch eine glaubwürdige Betriebsunterstützung nachweisen, da Käufer Belege über bloße Zertifizierungsansprüche hinaus verlangen.
Expansion von Premium- und Bio-Schokoladenprodukten
Premium-Schokolade treibt die Nachfrage nach zertifizierten Zutaten an, da Bio-Auslobungen die Produktqualität, den Geschmack und die Herkunftspositionierung stärken. Bio-Schokoladenmarken nutzen Zertifizierungen und Fairtrade-Nachweise, um Verbrauchern Premiumpreise zu rechtfertigen. Diese Strategie ist besonders effektiv in Europa und Nordamerika, wo Facheinzelhändler und gut etablierte Premium-Schokoladenkategorien ein breites Spektrum an zertifizierten Produkten unterstützen. Herkunftsspezifischer Kakao ermöglicht es Herstellern zudem, Fertigprodukte zu differenzieren, ohne die grundlegende Rolle des Kakaos im Rezept zu verändern. Der Markt für Bio-Kakao profitiert, wenn Verarbeiter eine verifizierte Herkunft als konsistentes Produktmerkmal statt als begrenzten saisonalen Anspruch etablieren. Dieser Trend erhöht die Bedeutung stabiler Beziehungen zu zertifizierten Erzeugergruppen und lokalen Verarbeitern.
Verbraucherfokus auf Gesundheit und Wohlbefinden
Das wachsende Bewusstsein der Verbraucher für Ernährungsqualität und gesündere Lebensmittelentscheidungen treibt die Nachfrage nach kakaobasierten Zutaten in auf Wohlbefinden ausgerichteten Lebensmittelformulierungen an. Laut der Food and You 2-Umfrage der britischen Food Standards Agency, die im März 2026 veröffentlicht und zwischen Mai und August 2025 durchgeführt wurde, gaben 75 % der Befragten an, ihre Essgewohnheiten in den vorangegangenen 12 Monaten aus gesundheitlichen Gründen geändert zu haben. Von diesen Befragten gaben 49 % an, weniger verarbeitete Lebensmittel zu essen, während 48 % ihren Konsum von zuckerhaltigen Lebensmitteln und Getränken reduziertenFood and You 3: wave 11, gov.uk">[3]. Dieser Wandel in den Ernährungspräferenzen schafft Chancen für Bio-Kakaopulver und Kakaonibs in Ernährungssnacks, Getränkemischungen und zuckerreduzierten Schokoladenformulierungen. Hersteller können Bio-Kakaozutaten nutzen, um Produkte zu entwickeln, die den Verbraucherpräferenzen für hochwertigere Zutaten und bewusstere Lebensmittelentscheidungen entsprechen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Produktionskosten im Zusammenhang mit dem Bio-Kakaoanbau | -1.2% | Global, mit akutem Druck in Westafrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit zertifizierter Bio-Kakaobohnen | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Geringere landwirtschaftliche Produktivität und Herausforderungen beim Schädlingsmanagement | -0.7% | West- und Zentralafrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Hohe Preissensitivität und begrenzte Erschwinglichkeit | -0.5% | Schwellenmärkte in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Produktionskosten im Zusammenhang mit dem Bio-Kakaoanbau
Die Verordnung (EU) 2018/848 verpflichtet Bio-Produzenten in Drittländern, die Produkte in die Europäische Union verkaufen, zur Einhaltung strenger Anforderungen. Die Verordnung wurde in zwei Einheiten aufgeteilt, um überarbeiteten Mitgliedsgrenzen zu entsprechen, was die Anzahl der erforderlichen Prüftage und Prüfer erhöhte. Zertifizierungskosten, Arbeitsaufwand für manuelles Schädlingsmanagement und die Kosten für die Aufrechterhaltung biologischer Produktionspraktiken erhöhen die Betriebskosten zusätzlich. Georeferenzierungs- und Rückverfolgbarkeitsanforderungen schaffen zudem zusätzlichen Verwaltungsaufwand für Kooperativen, die den europäischen Markt beliefern. Diese Bedingungen begünstigen Lieferanten, die über die Ressourcen verfügen, Compliance-Systeme über mehrere Ursprungsregionen hinweg zu verwalten. Darüber hinaus stehen kleinere Kakaobauern und Erzeugerkooperativen unter größerem finanziellem Druck, was ihre Teilnahme an zertifizierten Bio-Kakao-Lieferketten einschränken und die Ausweitung der Produktionskapazitäten begrenzen kann.
Begrenzte Verfügbarkeit zertifizierter Bio-Kakaobohnen
Die begrenzte Anzahl von Kakaobetrieben, die nach anerkannten Bio-Zertifizierungsstandards arbeiten, schränkt die Verfügbarkeit zertifizierter Bio-Kakaobohnen ein. Um die Zertifizierung aufrechtzuerhalten, müssen Landwirte spezifische Anbaumethoden befolgen, detaillierte Produktionsaufzeichnungen führen und regelmäßige Inspektionen durchlaufen. Diese Anforderungen können kleinere Produzenten davon abhalten, in die zertifizierte Lieferkette einzutreten. Darüber hinaus erfordert die Umstellung konventioneller Kakaoplantagen auf zertifizierte Bio-Betriebe Zeit und nachhaltige Investitionen. Die zertifizierte Bio-Kakaoproduktion ist zudem auf ausgewählte Beschaffungsregionen konzentriert, was die Lieferantendiversifizierung einschränkt. Diese Faktoren schaffen Beschaffungsherausforderungen für Schokoladenhersteller und Kakaoverarbeiter, die eine konsistente Nachfrage nach zertifizierten Bio-Bohnen anstreben, und schränken damit die Skalierbarkeit des Bio-Kakao-Marktes ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Bohnen behalten die größte WertpositionKakaobohnen machten 2026 einen Marktanteil von 36,82 % aus. Ihre führende Position spiegelt ihre Rolle als primärer Input für Kakaobutter, Kakaopulver, Kakaonibs und andere verarbeitete Produkte wider. Große Verarbeiter und herkunftsbasierte Händler kaufen und verwalten zertifizierten Kakao in der Regel zunächst in Bohnenform. Ernteverfügbarkeit, Kooperativenzertifizierung, Nacherntebehandlung und Exportdokumentation prägen das Segment. Käufer, die verifizierte Bohnen sichern, können mehrere nachgelagerte Kategorien aus derselben Versorgungsbasis bedienen. Kakaobutter profitiert zudem von der Nachfrage in Lebensmittel- und Körperpflegeanwendungen und bietet damit einen Absatzkanal jenseits der konventionellen Schokoladenproduktion.
Kakaopulver soll bis 2032 mit einem CAGR von 7,41 % wachsen, der schnellsten Rate unter den Produkttypen im Markt. Es wird in Backwaren, Getränken, Dessertmischungen und funktionellen Ernährungsprodukten verwendet. Das Pulverformat ist sowohl Verbrauchern als auch Lebensmittelherstellern vertraut, was die Einführung in Handelsmarken- und Markenprodukten erleichtert. Kakaonibs stellen ein kleineres, aber sich entwickelndes Segment dar. Ihre begrenzte Verarbeitung entspricht Clean-Label-Produktformaten, einschließlich Snacks und Zutatenmischungen für gesundheitsbewusste Verbraucher. Nibs können in Direktverbraucher-Lebensmittelprodukten eingesetzt werden, wo sichtbare Kakaostücke dazu beitragen, ein Vollwert-Lebensmittelversprechen zu kommunizieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Lebensmittel und Getränke bleiben die zentrale NachfragebasisLebensmittel und Getränke machten 2026 84,34 % des Wertes aus. Schokolade und Süßwaren stellen die größten Anwendungen innerhalb dieses Segments dar, gefolgt von Backwaren, Desserts, Getränken und Milchprodukten. Das Segment profitiert von gut etablierten Verbindungen zwischen Kakaoverarbeitern, Schokoladenherstellern und Bio-Lebensmittelmarken. Hersteller von Backwaren und Desserts verwenden zertifiziertes Kakaopulver, Kakaobutter und Kakaonibs in verschiedenen Rezepten und unterstützen damit die wiederkehrende Nachfrage nach diesen Zutaten. Bei Milchprodukten wird Kakao in Joghurts, Desserts, Milchmischgetränken und anderen Produkten verwendet, die auf eine Bio-Positionierung der gesamten Formulierung setzen.
Kosmetik und Körperpflege sollen bis 2032 mit einem CAGR von 7,63 % wachsen und damit das am schnellsten wachsende Anwendungssegment im Markt darstellen. Hersteller verwenden Kakaobutter als Emolliens in Hautpflege-, Haarpflege- und Körperpflegeprodukten. Kakao-Polyphenole bieten Formulierern zudem eine Zutatenbeschreibung, die mit der Antioxidantienforschung verknüpft ist. Präferenzen für Clean-Label- und pflanzliche Zutaten unterstützen das Interesse an kakaobasierten Inputs zusätzlich. Hersteller von Körperpflegeprodukten benötigen konsistente Qualität, dokumentierte Herkunft und Zutatenspeziifikationen, die den Produktsicherheitsanforderungen entsprechen. Diese Anforderungen machen Lieferkettenkontrollen für Kakaozutaten, die als biologisch oder ethisch beschafft vermarktet werden, unverzichtbar.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa
Europa machte 2026 36,12 % des Marktwerts aus. Deutschland, Frankreich, Italien und das Vereinigte Königreich bilden eine starke Verbrauchsbasis für zertifizierte Kakaozutaten und fertige Bio-Schokoladenprodukte. Die Region profitiert zudem von etablierten Bio-Lebensmitteleinzelhandelsnetzwerken und gut entwickelten Vertriebskanälen, die die Zugänglichkeit von Bio-Kakao-basierten Produkten verbessern. Die EU-Entwaldungsverordnung schafft eine zusätzliche Anforderung für georeferenzierte Lieferkettenaufzeichnungen. Diese Compliance-Anforderungen erhöhen den Wert von Lieferanten, die transparente Dokumentation bereitstellen können. Die europäische Nachfrage wird auch durch Premium-Einzelhändler und spezialisierte Schokoladenhersteller gestützt, die Zertifizierungen seit langem zur Produktdifferenzierung nutzen.
Asien-Pazifik
Asien-Pazifik soll bis 2032 einen CAGR von 7,88 % verzeichnen. China, Indien, Japan und Australien sind die wichtigsten Märkte, die die regionale Nachfrage nach zertifizierten Kakaozutaten antreiben. Indiens Nationales Programm für biologische Produktion bietet einen Zertifizierungsrahmen, der inländische Verarbeiter und gekennzeichnete Bio-Produkte unterstützt. Japan und Australien verfügen über etablierte Wellness- und Premium-Einzelhandelsformate für importierte Kakaozutaten. In China treiben expandierende Spezialschokoladen- und Gesundheitslebensmittelkanäle in Großstädten die Marktnachfrage an. Vertriebsbeschränkungen jenseits der wichtigsten städtischen Zentren schränken jedoch weiterhin die Reichweite zertifizierter Produkte für eine breitere Verbraucherbasis ein. Die Nachfrage nach pflanzlichen Zutaten in Körperpflegeprodukten bietet einen zusätzlichen Wachstumsweg für Kakaobutter in der Region.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika verfügt über ausgereifte Natur- und Bio-Einzelhandelskanäle, die Verbrauchern Zugang zu zertifizierten Kakaoprodukten bieten. In Südamerika kann zertifizierte Beschaffungskapazität Verarbeitern helfen, die Beschaffung zu diversifizieren, wenn Versorgungsengpässe andere Herkunftsregionen betreffen. Im Nahen Osten und Afrika bleiben kakaoerzeugende Länder für globale Lieferketten von entscheidender Bedeutung, während der Inlandsabsatz von Premium-Bio-Lebensmitteln noch in einem frühen Stadium ist. Die Märkte des Golf-Kooperationsrats, darunter Saudi-Arabien und die Vereinigten Arabischen Emirate, bauen Fachlebensmittelgeschäfte und Einzelhandelsformate für importierte Lebensmittel aus. Die Nachfrage in diesen unterschiedlichen Regionen spiegelt ihre jeweiligen Rollen in der Wertschöpfungskette wider, die von der landwirtschaftlichen Produktion und Verarbeitung bis hin zum Premium-Einzelhandelskonsum reichen. Rückverfolgbarkeitssysteme und Zertifizierungsinfrastrukturen werden darüber entscheiden, welche Herkunftsregionen in stärkerem Maße von diesem Wachstum profitieren.
Wettbewerbslandschaft
Marktkonzentration
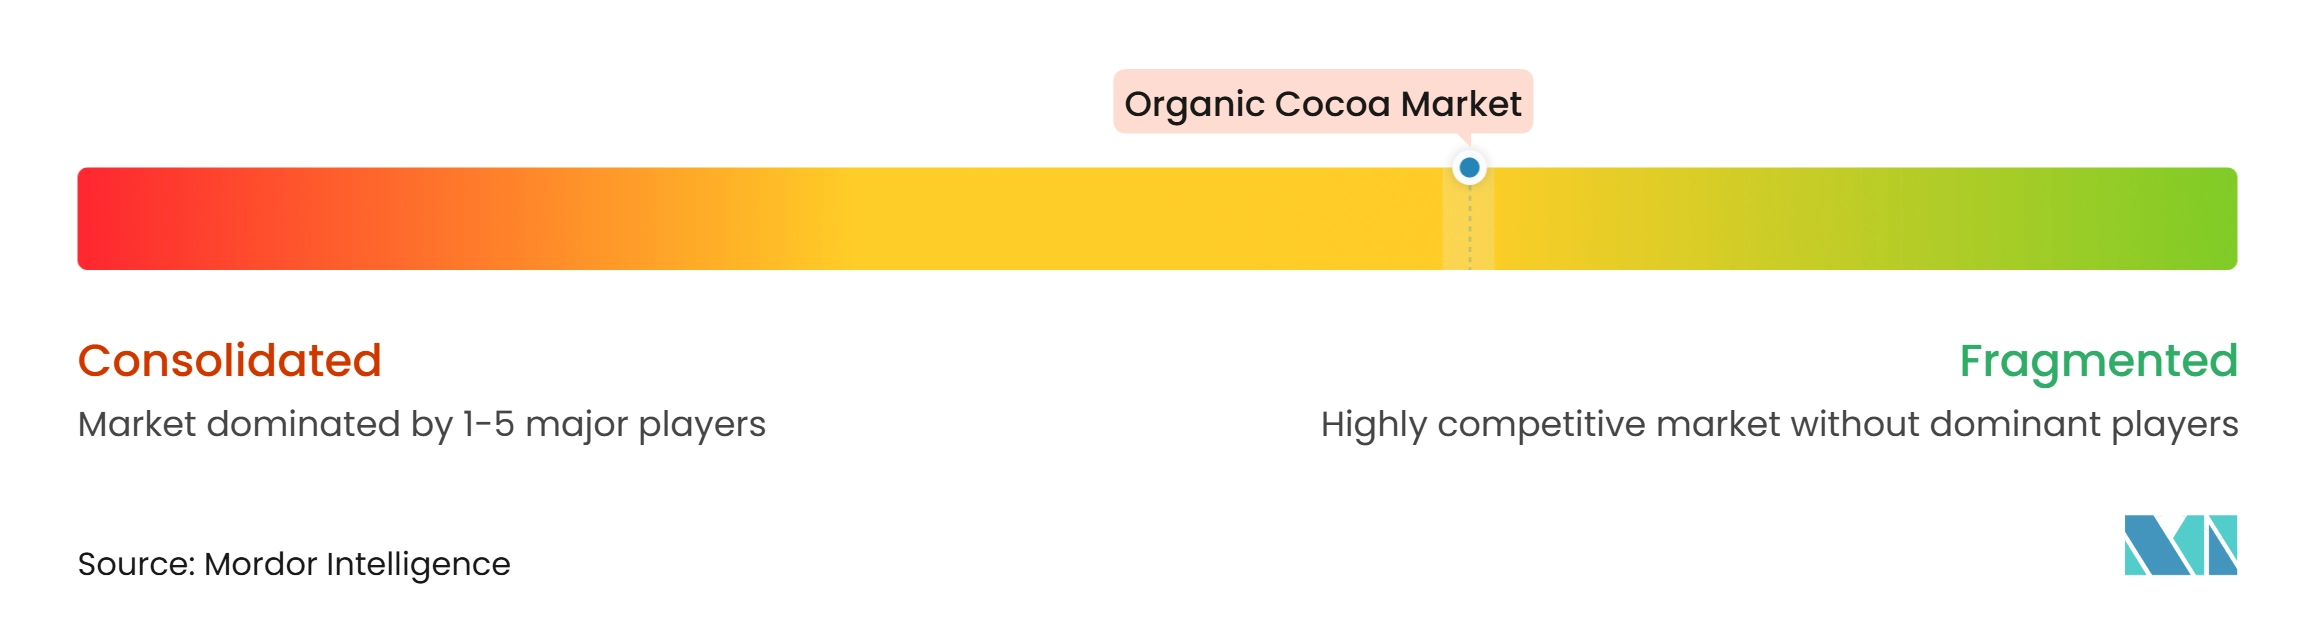
Der Markt für Bio-Kakao ist mäßig fragmentiert. Barry Callebaut AG, Cargill, Incorporated und Olam International verfügen über weitreichende Beschaffungsnetzwerke und umfangreiche Verarbeitungskapazitäten. Spezialisierte Lieferanten, darunter Tradin Organic Agriculture B.V., PRONATEC AG und Kaoka, konkurrieren durch zertifizierte Beschaffungsexpertise und robuste Rückverfolgbarkeitskontrollen. Große Verarbeiter können globale Kunden bedienen, die eine konsistente Versorgung über mehrere Produktkategorien hinweg benötigen. Infolgedessen hängt der Wettbewerb weniger von den Verarbeitungspreisen allein ab als vielmehr von einem gesicherten Zugang zu zertifizierter Versorgung. Langfristige Beziehungen zu Landwirten und Genossenschaften sind daher von strategischer Bedeutung. Lieferanten mit etablierten Bio-Zertifizierungssystemen und diversifizierten Beschaffungsnetzwerken können ihre Position gegenüber kleineren Marktteilnehmern ebenfalls stärken.
Im Juli 2025 arbeitete Barry Callebaut mit der Zürcher Hochschule für Angewandte Wissenschaften an der Kakao-Zellkultur zusammen und schloss eine kommerzielle Allianz mit Planet A Foods für kakaofreie Alternativen. Diese Initiativen zeigen, wie führende Verarbeiter sich auf Versorgungsunsicherheiten vorbereiten und gleichzeitig weiterhin in die Kakaobeschaffung investieren. ofi hat ebenfalls Technologie und Landwirtschaftsprogramme genutzt, um sein Nachhaltigkeitsangebot zu stärken. Das Kohlenstoffbestandsüberwachungstool verfolgt Baumstandorte und -wachstum innerhalb von Agroforstwirtschaftsprogrammen und unterstützt eine evidenzbasierte Nachhaltigkeitsberichterstattung. Solche Systeme können Lieferanten dabei helfen, die Kundenerwartungen hinsichtlich dokumentierter Umweltfortschritte zu erfüllen. Investitionen in landwirtschaftliche Innovation und digitale Überwachung ermöglichen es Verarbeitern zudem, die Transparenz der Lieferkette zu verbessern und die Beziehungen zu internationalen Käufern zu stärken.
Die stärksten kommerziellen Chancen liegen in verifizierter Herkunft, Rückverfolgbarkeit und spezialisierten Zutaten. Mittelgroße Verarbeiter können wettbewerbsfähig sein, indem sie zertifizierten Bio-Kakao mit georeferenzierten Aufzeichnungen und zuverlässiger Dokumentation anbieten. Direkthandelsplattformen können dazu beitragen, zertifizierte Mengen von Kleinbauern zu bündeln, sofern sie Qualitäts- und Dokumentationskontrollen aufrechterhalten. Biokohle- und Agroforstwirtschaftsprogramme können die Widerstandsfähigkeit der Betriebe verbessern und gleichzeitig zusätzlichen ökologischen Mehrwert schaffen. Unternehmen, die diese Systeme in zuverlässige Versorgungsvereinbarungen umwandeln, sind besser positioniert, um die Anforderungen von Lebensmittel- und Körperpflegeherstellern zu erfüllen. Die Entwicklung maßgeschneiderter Bio-Kakaozutaten und die Aufrechterhaltung konsistenter Produktspezifikationen können Lieferanten darüber hinaus dabei helfen, langfristige Verträge mit spezialisierten Herstellern zu sichern.
Marktführer im Bio-Kakao-Markt
-
Barry Callebaut AG
-
Cargill, Incorporated
-
Olam International
-
PRONATEC AG
-
Ciranda, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bio-Kakao Unternehmen in diesem Bericht
- Barry Callebaut AG
- Cargill, Incorporated
- Olam International
- Tradin Organic Agriculture B.V.
- PRONATEC AG
- ECOM Agroindustrial Corp. Limited
- Ciranda, Inc.
- Blommer Chocolate Company
- The Hershey Company
- Guittard Chocolate Company
- Alter Eco
- Equal Exchange
- PASCHA Chocolate Co.
- CasaLuker
- Cémoi Group
- Puratos Group
- Kaoka
- Natra S.A.
- Pruthvi Foods Pvt. Ltd.
- Kaira Organic World
Neueste Industrielle Entwicklungen in Markt für Bio-Kakao
- April 2026: Mars und ofi kündigten eine fünfjährige strategische Zusammenarbeit zur Förderung des regenerativen Kakaoanbaus in Ecuador an. Die Initiative umfasste mehr als 960 Landwirte in El Oro, Esmeraldas und Manabí.
- Juli 2025: Barry Callebaut AG und Nestlé schlossen eine Partnerschaft zur Beschleunigung der Netto-Null-Kakaoproduktion in Brasilien. Die fünfjährige Pflanzinitiative umfasst 6.215 Hektar Agroforstwirtschaft und beinhaltet die Pflanzung von 7,7 Millionen Bäumen.
- Januar 2025: PRONATEC AG erweiterte sein Beschaffungsnetzwerk durch die Identifizierung neuer Lieferanten von biologisch und Fairtrade-zertifizierten Kakaobohnen in Afrika, um Versorgungsengpässen zu begegnen. Das Unternehmen setzte zudem seine Partnerschaft mit Lizard Earth in Sierra Leone fort und diversifizierte gleichzeitig seine Beschaffungsbasis auf weitere Länder, um die Verfügbarkeit von zertifiziertem Bio-Kakao zu verbessern.
Berichtsumfang des globalen Bio-Kakao-Marktberichts
Bio-Kakao bezeichnet Kakaobohnen, die gemäß zertifizierten ökologischen Landwirtschaftsstandards angebaut und verarbeitet werden, ohne den Einsatz verbotener synthetischer Pestizide, chemischer Düngemittel oder gentechnisch veränderter Betriebsmittel. Der Markt für Bio-Kakao ist nach Produkttyp, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Kakaobohnen, Kakaopulver, Kakaonibs, Kakaobutter und sonstige Produkte unterteilt. Nach Anwendung ist der Markt in Lebensmittel und Getränke (Schokolade und Süßwaren, Backwaren und Desserts, Getränke, Milchprodukte und sonstige Lebensmittel- und Getränkeanwendungen), Kosmetik und Körperpflege, Pharmazeutika und sonstige Anwendungen segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika unterteilt. Die Marktprognosen werden in Wertangaben (USD) ausgedrückt.
Segmentierungsübersicht
| Kakaobohnen |
| Kakaopulver |
| Kakaonibs |
| Kakaobutter |
| Sonstige |
| Lebensmittel und Getränke | Schokolade und Süßwaren |
| Backwaren und Desserts | |
| Getränke | |
| Milchprodukte | |
| Sonstige Lebensmittel- und Getränkeanwendungen | |
| Kosmetik und Körperpflege | |
| Pharmazeutika | |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Kakaobohnen | |
| Kakaopulver | ||
| Kakaonibs | ||
| Kakaobutter | ||
| Sonstige | ||
| Nach Anwendung | Lebensmittel und Getränke | Schokolade und Süßwaren |
| Backwaren und Desserts | ||
| Getränke | ||
| Milchprodukte | ||
| Sonstige Lebensmittel- und Getränkeanwendungen | ||
| Kosmetik und Körperpflege | ||
| Pharmazeutika | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bio-Kakao-Markt derzeit und wie sind die zukünftigen Wachstumsaussichten?
Der Bio-Kakao-Markt wurde 2026 auf 8,23 Milliarden USD geschätzt und soll 2027 voraussichtlich 8,72 Milliarden USD erreichen. Es wird prognostiziert, dass der Markt bis 2032 auf 11,88 Milliarden USD wächst und dabei im Zeitraum 2027–2032 einen CAGR von 6,37 % verzeichnet.
Welcher Produkttyp hatte 2026 den größten Anteil am Bio-Kakao-Markt?
Kakaobohnen waren 2026 das größte Produkttyp-Segment und machten 36,82 % des Bio-Kakao-Marktes aus.
Welches Anwendungssegment dominierte den Bio-Kakao-Markt im Jahr 2026?
Lebensmittel und Getränke war 2026 das größte Anwendungssegment und machte 84,34 % des Bio-Kakao-Marktes aus.
Welche Region dominierte den Bio-Kakao-Markt im Jahr 2026?
Europa war 2026 der führende regionale Markt und machte 36,12 % des Bio-Kakao-Marktes aus.