
Tamaño y Participación del Mercado de Alquiler de Andamios en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
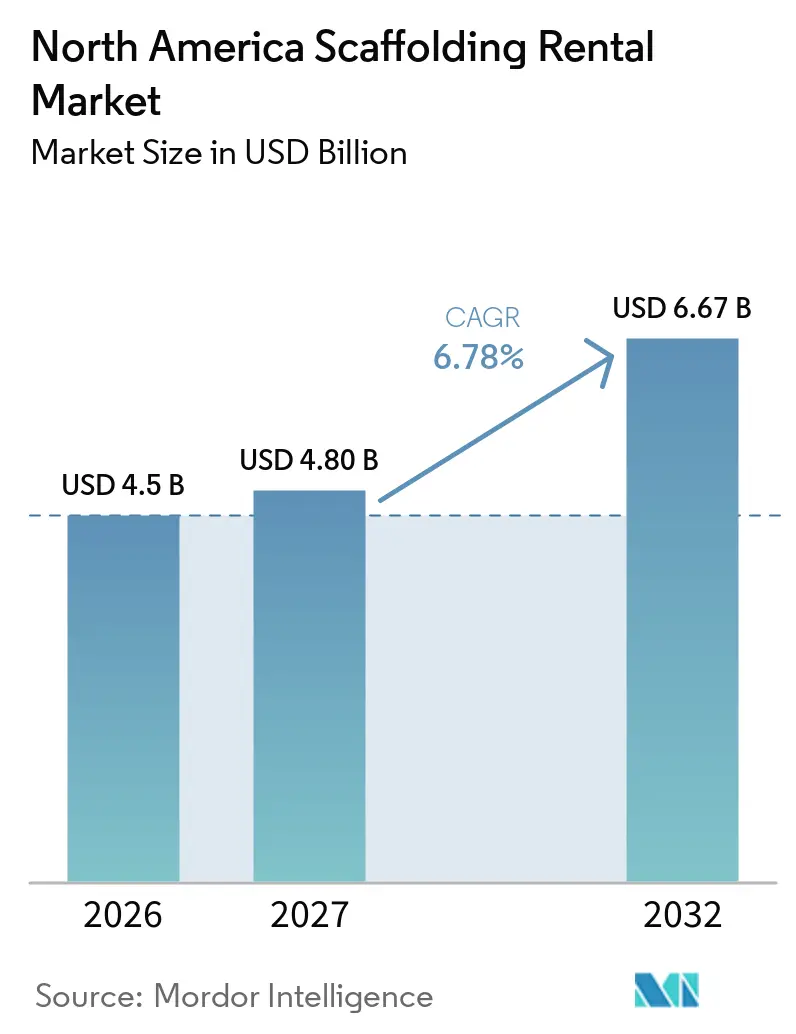
| Tamaño del mercado en el año base (2026) | 4.5 Mil millones de dólares |
| Tamaño del Mercado (2027) | 4.80 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.67 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.78 % |
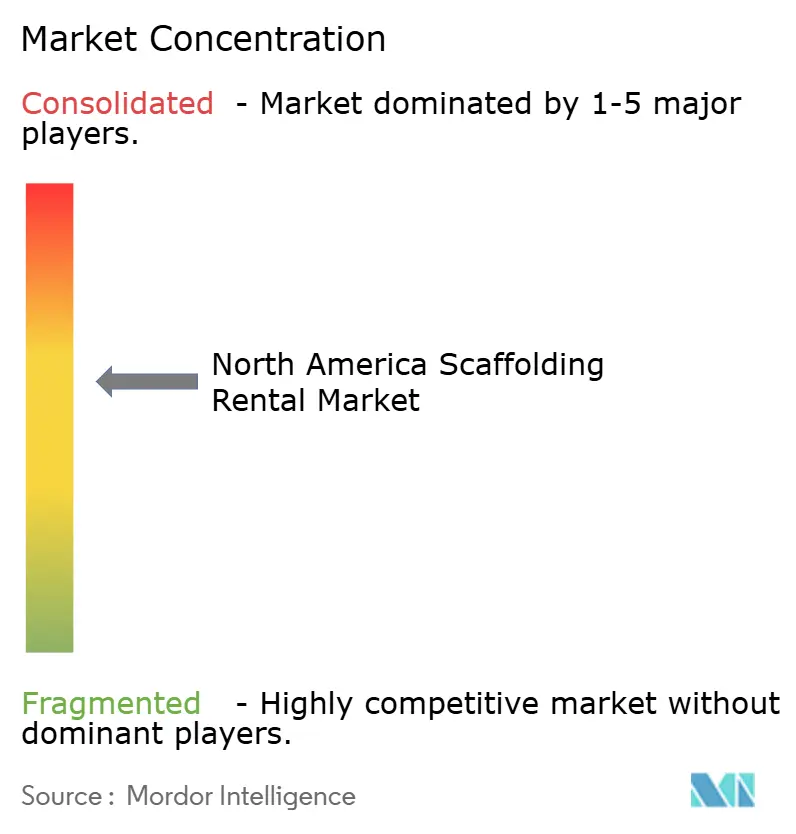
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alquiler de Andamios en América del Norte por Mordor Intelligence
Se espera que el tamaño del Mercado de Alquiler de Andamios en América del Norte crezca de 4,5 mil millones de USD en 2026 a 4,80 mil millones de USD en 2027 y se prevé que alcance los 6,67 mil millones de USD para 2032 a una CAGR del 6,78% durante 2027-2032.
La rehabilitación de infraestructuras ofrece a los proveedores de alquiler una fuente estable de demanda que está menos expuesta a los cambios en los nuevos inicios de construcción. Los contratistas también utilizan flotas de alquiler para evitar la propiedad de inventario, la administración de inspecciones y la gestión al final del proyecto. Los centros de datos, las plantas de fabricación avanzada y las instalaciones energéticas requieren sistemas de acceso durante largos períodos de construcción y mantenimiento. Estos proyectos recompensan a los proveedores que combinan la disponibilidad de equipos con registros de inspección, soporte de ingeniería y planificación de obras. La construcción de oficinas sigue siendo una limitación en algunas ciudades de Estados Unidos, por lo que los operadores con una exposición equilibrada en los sectores industrial e infraestructura están mejor posicionados para proteger la utilización de su flota.
Conclusiones Clave del Informe
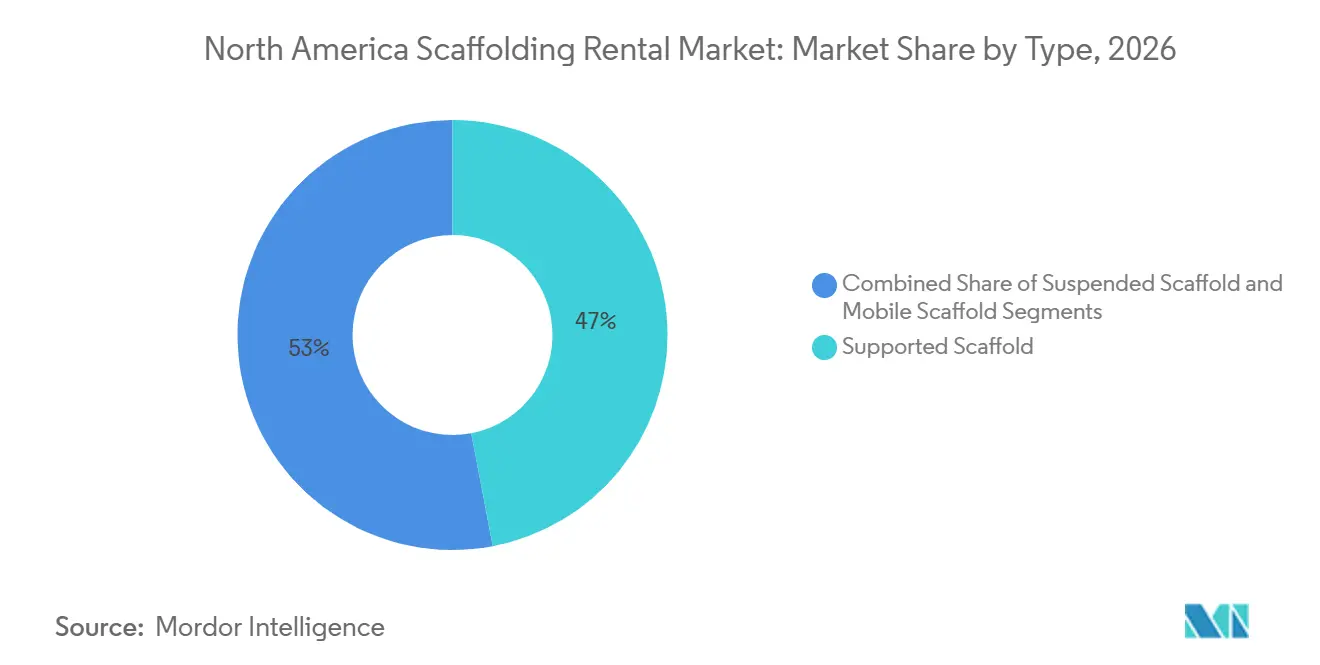
- Por tipo, el andamio apoyado representó el 47% de la participación del mercado de alquiler de andamios en América del Norte en 2026, mientras que se prevé que el andamio suspendido crezca a una CAGR del 7,4% hasta 2032.
- Por sistema, los sistemas de marco y H-frame representaron el 32% de la participación del mercado de alquiler de andamios en América del Norte en 2026, mientras que se prevé que los sistemas modulares y de anillo crezcan a una CAGR del 7,8% hasta 2032.
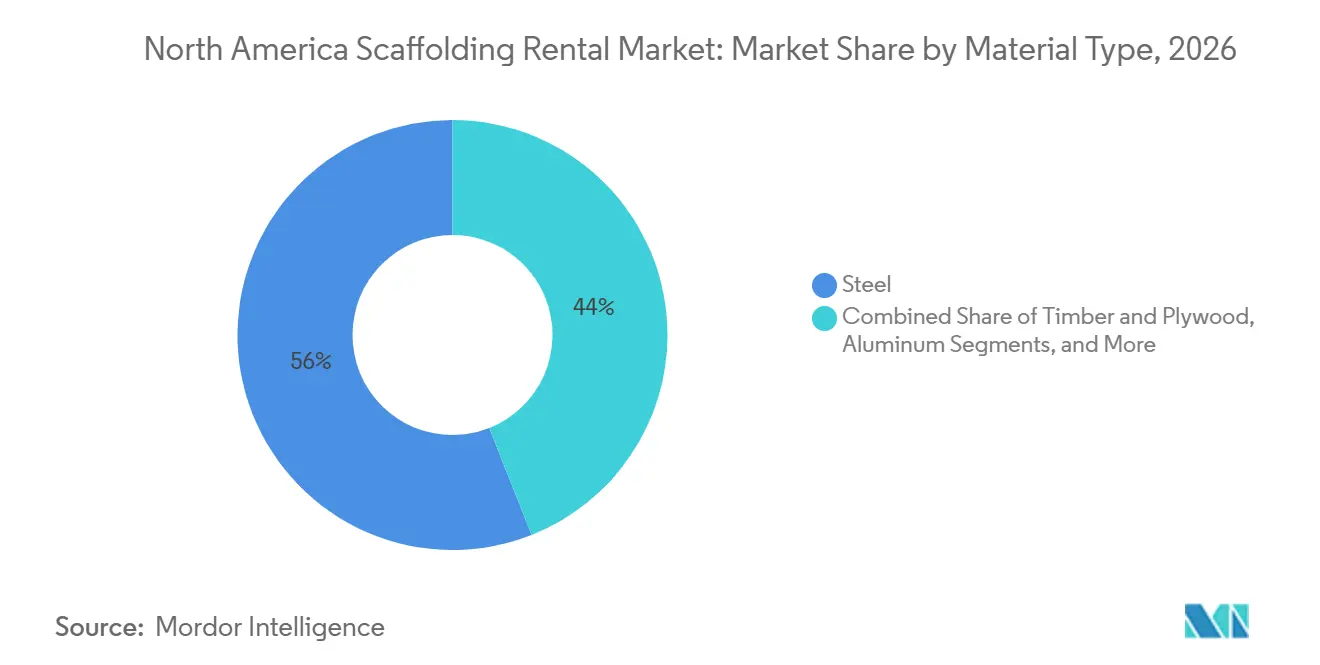
- Por tipo de material, el acero representó el 56% de la participación del mercado de alquiler de andamios en América del Norte en 2026, mientras que se prevé que el aluminio crezca a una CAGR del 7,9% hasta 2032.
- Por sector, el comercial representó el 39% de la participación del mercado de alquiler de andamios en América del Norte en 2026, mientras que se prevé que la infraestructura crezca a una CAGR del 7,6% hasta 2032.
- Por geografía, Estados Unidos representó el 70% de la participación del mercado de alquiler de andamios en América del Norte en 2026, mientras que se prevé que México crezca a una CAGR del 7,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Renovación de Infraestructuras y Actividad de Rehabilitación bajo Programas de Financiamiento Federal | +2.0% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Preferencia de los Contratistas por el Alquiler frente a la Propiedad de Flota | +1.8% | A nivel de América del Norte | Mediano plazo (2-4 años) |
| Cumplimiento de la OSHA que Impulsa la Demanda de Flotas de Alquiler Certificadas e Inspeccionadas | +1.2% | Estados Unidos | Mediano plazo (2-4 años) |
| Construcción de Centros de Datos y Plantas de Fabricación Avanzada | +1.0% | Estados Unidos, con efectos secundarios en México | Corto plazo (≤ 2 años) |
| Paradas Técnicas en Refinerías, Plantas Petroquímicas y Centrales Eléctricas a lo largo de la Costa del Golfo | +0.7% | Estados de la Costa del Golfo de Estados Unidos | Mediano plazo (2-4 años) |
| Construcción Industrial en México Impulsada por el Nearshoring | +0.6% | México, con efectos secundarios en la región fronteriza con Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Renovación de Infraestructuras y Actividad de Rehabilitación bajo Programas de Financiamiento Federal
El Mercado de Alquiler de Andamios en América del Norte obtiene una base duradera de trabajo a partir de la rehabilitación de puentes, carreteras, servicios públicos e instalaciones públicas. La Sociedad Americana de Ingenieros Civiles otorgó a la infraestructura de Estados Unidos una calificación C en su informe de 2025 e identificó una brecha de financiamiento de 3,7 billones de USD hasta 2033[1]. Esta brecha indica que el mantenimiento diferido seguirá siendo una fuente significativa de trabajo de acceso incluso cuando la construcción privada se desacelere. La Ley de Inversión en Infraestructura y Empleo también ha orientado los proyectos públicos hacia requisitos documentados de salarios, contenido nacional y mano de obra. Esas condiciones favorecen a los proveedores de alquiler que pueden demostrar trazabilidad de flota y procedimientos de inspección consistentes. El Mercado de Alquiler de Andamios en América del Norte se beneficia, por tanto, cuando los contratistas seleccionan proveedores establecidos para obras públicas complejas en lugar de organizar un suministro de equipos no verificado.
La rehabilitación de puentes y los trabajos en corredores de servicios públicos a menudo requieren acceso por fases durante largos períodos. Dichos proyectos pueden generar una demanda de equipos más consistente que las asignaciones cortas de nueva construcción. El gasto público no es el único factor, ya que los programas de capital estatales y locales también determinan el calendario de los trabajos. Aun así, la necesidad subyacente de reparación reduce la dependencia del Mercado de Alquiler de Andamios en América del Norte de los ciclos de construcción comercial. Las empresas de alquiler también pueden utilizar estos proyectos para mejorar la utilización en múltiples ubicaciones. Su capacidad para movilizar componentes estandarizados y cuadrillas capacitadas sigue siendo importante cuando los calendarios públicos se superponen.
Preferencia de los Contratistas por el Alquiler frente a la Propiedad de Flota
Los contratistas optan cada vez más por acuerdos de alquiler porque el inventario propio de andamios inmoviliza capital y requiere un seguimiento dedicado. La Asociación de Contratistas Generales de América informó que las empresas de construcción continuaron enfrentando amplias dificultades de contratación en 2025[2]. Una reserva de mano de obra limitada dificulta que los contratistas mantengan sus propias capacidades de inspección, almacenamiento, transporte y montaje. Los contratos de alquiler trasladan gran parte de esa carga administrativa al proveedor de acceso. También permiten a los contratistas ajustar los volúmenes de equipos al alcance cambiante de cada proyecto. Esto apoya la demanda en el Mercado de Alquiler de Andamios en América del Norte, donde los equipos de proyecto necesitan flexibilidad más que la propiedad permanente de flota.
El valor del alquiler va más allá de la entrega física de tubos, marcos, tablones y barandillas. Los proveedores pueden ofrecer listas de componentes, secuenciación de entregas, documentación de inspección y planes de recuperación al cierre de un proyecto. Estos servicios reducen el riesgo de que el exceso de equipos quede inactivo entre trabajos. También pueden dar a los contratistas una visión más clara de la disponibilidad de materiales antes de que comience el trabajo. Apache Industrial ha utilizado la planificación de andamios basada en escaneo e información de proyectos en tiempo real en entornos industriales, mostrando cómo las herramientas de planificación pueden apoyar un modelo de servicio gestionado. A medida que estas prácticas se difunden, el Mercado de Alquiler de Andamios en América del Norte puede competir en soporte operativo en lugar de basarse únicamente en el precio de alquiler diario.
Cumplimiento de la OSHA que Impulsa la Demanda de Flotas de Alquiler Certificadas e Inspeccionadas
Los requisitos de la Administración de Seguridad y Salud Ocupacional hacen que la capacidad de inspección sea una parte importante de la selección de alquiler en Estados Unidos. Los requisitos de andamiaje de la agencia están establecidos en 29 CFR 1926.451, que exige prácticas seguras de construcción, uso e inspección de andamios[3]. Los contratistas necesitan registros de equipos y supervisión de personas competentes para demostrar que las prácticas en obra cumplen estos requisitos. Una flota de alquiler certificada puede proporcionar componentes estandarizados y documentación que simplifican esta tarea. Este requisito fortalece la posición de los proveedores que tratan el cumplimiento normativo como un servicio continuo. El Mercado de Alquiler de Andamios en América del Norte gana valor cuando los clientes consideran los procedimientos de seguridad documentados como parte del paquete de alquiler.
La Comisión de Revisión de Seguridad y Salud Ocupacional confirmó en 2025 una citación relacionada con andamios suspendidos que carecían de las líneas de soporte independientes requeridas. La decisión reforzó las consecuencias operativas de no mantener las salvaguardas requeridas. Los contratistas que trabajan en proyectos de alta visibilidad tienen razones sólidas para utilizar proveedores con procedimientos de inspección claros. Las verificaciones por turno también pueden generar trabajo de servicio recurrente durante la duración de una asignación de alquiler. Esto hace que el soporte de cumplimiento sea más duradero que una única transacción de equipos. A su vez, el Mercado de Alquiler de Andamios en América del Norte recompensa cada vez más a los operadores con sistemas de formación, controles documentados y supervisión de campo consistente.
Construcción de Centros de Datos y Plantas de Fabricación Avanzada
La construcción de centros de datos y plantas de fabricación avanzada está ampliando la necesidad de sistemas de acceso en proyectos de gran escala y alta exigencia técnica. La Hermandad Internacional de Trabajadores Eléctricos ha descrito los crecientes requisitos de mano de obra y capital asociados con la construcción de centros de datos. Estos proyectos a menudo implican calendarios de instalación prolongados para trabajos eléctricos, mecánicos y de envolvente del edificio. Su escala puede requerir planificación de acceso antes de que la fase de construcción alcance su actividad máxima. Esto brinda a los proveedores de alquiler la oportunidad de asegurar compromisos más largos y una mejor visibilidad sobre las necesidades de equipos. El Mercado de Alquiler de Andamios en América del Norte se beneficia cuando los contratistas desean un único proveedor que coordine componentes, planificación y soporte en campo.
Las instalaciones de fabricación avanzada añaden una fuente de trabajo relacionada porque requieren una instalación controlada y secuenciada en grandes interiores. La construcción de semiconductores y microchips puede demandar cambios frecuentes de acceso a medida que la instalación de equipos avanza por la planta. Apache Industrial confirmó su entrada en la construcción de centros de datos y microchips durante 2025, utilizando capacidades desarrolladas para el trabajo industrial. Ese movimiento muestra cómo los especialistas en acceso industrial están adaptando sus modelos de servicio a nuevos entornos de construcción. El Mercado de Alquiler de Andamios en América del Norte podría, por tanto, ver más competencia por proyectos que combinan calendarios ajustados con importantes requisitos de seguridad y coordinación. La oportunidad es mayor para los proveedores capaces de planificar el acceso con anticipación y gestionar las necesidades cambiantes de materiales en obra.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Mano de Obra Calificada para el Montaje | -1.5% | A nivel de América del Norte, más aguda en Estados Unidos | Mediano plazo (2-4 años) |
| Volatilidad del Ciclo Inmobiliario Comercial | -0.9% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Costos de Flete, Almacenamiento y Logística en Obra | -0.6% | A nivel de América del Norte, mayor exposición en regiones remotas y fronterizas | Corto plazo (≤ 2 años) |
| Sustitución por Plataformas Elevadoras Aéreas y Trepadores de Mástil | -0.5% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra Calificada para el Montaje
El montaje de andamios depende de trabajadores con formación específica para cada obra, y esta capacidad no puede ampliarse de inmediato. La Asociación de Contratistas Generales de América informó de dificultades persistentes para cubrir puestos de construcción en 2025. La escasez de montadores capacitados puede retrasar los trabajos incluso cuando el equipo está disponible. La restricción es especialmente relevante para las paradas industriales, donde se necesitan muchos trabajadores en un período corto. Puede limitar la rapidez con que el Mercado de Alquiler de Andamios en América del Norte convierte los proyectos reservados en ingresos. Los proveedores con programas de aprendizaje y formación están mejor capacitados para proteger los niveles de servicio durante los períodos de máxima demanda.
BuildForce Canada proyectó que muchos trabajadores de la construcción con experiencia se jubilarán entre 2025 y 2034, lo que requerirá una contratación significativa para reemplazarlos y apoyar el crecimiento. Esto añade presión sobre los proveedores de acceso que sirven al sector energético, de tránsito e infraestructura de Canadá. Los sistemas modulares abordan parcialmente el desafío porque las conexiones estandarizadas pueden reducir la complejidad del montaje. No eliminan la necesidad de supervisores competentes y cuadrillas capacitadas. Los operadores deberán retener mano de obra, mejorar la formación y planificar la movilización con mayor anticipación. El Mercado de Alquiler de Andamios en América del Norte seguirá siendo limitado donde la escasez de mano de obra calificada para el montaje coincida con una actividad de proyectos concentrada.
Volatilidad del Ciclo Inmobiliario Comercial
La construcción de oficinas comerciales es menos fiable que el trabajo industrial e infraestructural en el ciclo actual. La reducción del desarrollo de nuevas oficinas disminuye la demanda de equipos de acceso a fachadas y acondicionamiento en algunas grandes ciudades. Esto es significativo porque los proyectos de oficinas en altura han creado históricamente asignaciones de andamiaje visibles y de alto valor. Los proveedores de alquiler que dependen en gran medida de esta actividad pueden enfrentar una menor utilización de flota cuando los proyectos comienzan a declinar. El Mercado de Alquiler de Andamios en América del Norte está parcialmente protegido por la renovación, conversión y trabajos selectivos de oficinas premium. Sin embargo, estos proyectos suelen ser más pequeños y menos predecibles que los grandes contratos de nueva construcción.
El efecto varía según la ubicación y el tipo de activo. Algunas áreas urbanas aún requieren acceso para mejoras, reparaciones y conversiones de edificios. Los centros de datos, las instalaciones sanitarias, los sitios industriales y la infraestructura pública ofrecen trabajo alternativo para los operadores con flotas diversificadas. Este cambio hace que el equilibrio sectorial sea más importante que un simple enfoque en la huella geográfica. Los proveedores que pueden mover equipos entre proyectos comerciales, industriales y públicos pueden responder mejor a una demanda desigual. El Mercado de Alquiler de Andamios en América del Norte favorecerá, por tanto, a las empresas que limiten su exposición a una única categoría de construcción. La diversificación también reduce el efecto de una desaceleración prolongada en el desarrollo de oficinas en altura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Andamio Apoyado Mantiene la Mayor Posición Mientras los Sistemas Suspendidos se Expanden en AlturaEl andamio apoyado representó el 47% del tamaño del Mercado de Alquiler de Andamios en América del Norte en 2026. Es la solución estándar para el mantenimiento industrial, la rehabilitación de puentes, la actividad en fachadas comerciales y las paradas técnicas en centrales eléctricas. Las plataformas apoyadas en el suelo permiten que varias cuadrillas trabajen en áreas amplias durante períodos prolongados. Los campus de centros de datos y las unidades de refinería refuerzan este papel porque sus distribuciones requieren acceso estable en grandes huellas horizontales. El formato también es adecuado para proyectos donde la secuenciación del trabajo cambia gradualmente en lugar de por horas. Esto mantiene a los sistemas apoyados como elemento central del Mercado de Alquiler de Andamios en América del Norte incluso a medida que se desarrollan otras opciones de acceso.
Se prevé que el andamio suspendido crezca a una CAGR del 7,4% hasta 2032. Sirve para la construcción en altura y la rehabilitación de revestimientos exteriores donde el espacio en el suelo es limitado o el trabajo debe realizarse por encima del nivel de la calle. El sistema es especialmente relevante en mercados densos como Manhattan, Miami y Houston. PERI ha suministrado soluciones de acceso para complejos proyectos de construcción en Estados Unidos, incluidos grandes desarrollos residenciales en Miami. Las formas de los edificios también se están volviendo más complejas en la construcción de instalaciones sanitarias y centros de datos. Esto crea casos adicionales para proveedores especializados en suspensión más allá de las asignaciones convencionales en altura.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sistema:
Los Sistemas de Marco y H-Frame Siguen Siendo de Uso Generalizado Mientras los Sistemas Modulares y de Anillo Ganan VelocidadLos sistemas de marco y H-frame representaron el 32% de la participación del Mercado de Alquiler de Andamios en América del Norte en 2026. Siguen siendo una opción rentable para trabajos residenciales, proyectos comerciales de mediana escala y asignaciones industriales generales. Su amplia base instalada y sus prácticas operativas conocidas apoyan un uso constante en toda la región. Los contratistas suelen seleccionar estos sistemas cuando los requisitos del proyecto son sencillos y el menor costo de material es importante. Su disponibilidad en las flotas de alquiler también facilita la obtención de componentes de repuesto. Estas ventajas sostienen su posición en el Mercado de Alquiler de Andamios en América del Norte a pesar del creciente uso de productos modulares.
Se prevé que los sistemas modulares y de anillo crezcan a una CAGR del 7,8% hasta 2032. Sus conexiones estandarizadas pueden reducir el tiempo de montaje y apoyar el trabajo en proyectos con calendarios exigentes. Una demostración en marzo de 2026 del PERI UP en el centro de formación del Consejo Regional Sur de Carpinteros en Atlanta mostró a una cuadrilla de 3 personas montando un escenario de trabajo en menos de 30 minutos. Los sistemas convencionales pueden requerir cuadrillas más grandes para un trabajo equivalente. Los sistemas modulares también son adecuados para proyectos que requieren registros consistentes de componentes y estado de inspección. El Mercado de Alquiler de Andamios en América del Norte está, por tanto, viendo una demanda más fuerte de sistemas que mejoran la eficiencia laboral sin reducir el rendimiento de acceso.
Por Tipo de Material:
El Acero Mantiene el Liderazgo en Trabajo Pesado Mientras el Aluminio Avanza en Trabajos de Ciclo RápidoEl acero representó el 56% de la participación del Mercado de Alquiler de Andamios en América del Norte en 2026. Su resistencia de carga, menor costo unitario y amplia disponibilidad lo convierten en el material principal para gran parte de la flota regional. Las refinerías, las instalaciones petroquímicas y las centrales eléctricas continúan favoreciendo el acero para trabajos de larga duración y alta exigencia. Estos entornos pueden requerir plataformas que transporten personal, herramientas y equipos durante exigentes calendarios de paradas técnicas. Los inventarios de alquiler establecidos también dan al acero una ventaja práctica para la movilización inmediata. El acero seguirá siendo, por tanto, esencial para el Mercado de Alquiler de Andamios en América del Norte en aplicaciones industriales y de infraestructura.
Se prevé que el aluminio crezca a una CAGR del 7,9% hasta 2032. Su menor peso facilita el reposicionamiento rápido en acondicionamientos de centros de datos, rehabilitación de puentes y proyectos urbanos con espacio limitado. El material puede facilitar la manipulación donde las cuadrillas necesitan mover equipos frecuentemente entre áreas de trabajo. Los sistemas de plástico y fibra de vidrio sirven necesidades más especializadas en entornos con riesgo eléctrico o corrosivos. La madera y el contrachapado tienen usos limitados en trabajos residenciales y de patrimonio donde los materiales tradicionales siguen siendo adecuados. El Mercado de Alquiler de Andamios en América del Norte está, por tanto, desarrollando una mezcla de materiales más diferenciada mientras el acero mantiene su papel central en trabajos pesados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sector:
El Trabajo Comercial Proporciona la Mayor Base de Ingresos Mientras la Infraestructura Muestra el Crecimiento Más FuerteEl sector comercial representó el 39% del tamaño del Mercado de Alquiler de Andamios en América del Norte en 2026. El acceso a fachadas, el acondicionamiento de locales comerciales y el desarrollo de uso mixto apoyan esta posición en las grandes áreas metropolitanas. La actividad selectiva de arrendamiento sigue generando requisitos de mejoras de edificios y actualizaciones de espacios premium. El trabajo comercial también proporciona una base visible de asignaciones a corto y mediano plazo para las sucursales locales de alquiler. La desaceleración en la nueva construcción de oficinas hace que este segmento sea menos predecible que en ciclos anteriores. Aun así, su base de edificios instalados continúa generando actividad de reparación, renovación y conversión.
Se prevé que la infraestructura crezca a una CAGR del 7,6% hasta 2032. La rehabilitación de puentes, la reconstrucción de carreteras, la modernización de la red eléctrica y los trabajos portuarios proporcionan un largo flujo de requisitos de acceso. Los proyectos públicos frecuentemente implican trabajo por fases, lo que puede extender la utilización de equipos durante varios años. Los clientes industriales y de logística añaden trabajo recurrente a través de calendarios de mantenimiento y planificación de paradas técnicas. La interacción entre la demanda de energía de los centros de datos y la infraestructura energética también puede crear necesidades vinculadas de construcción y mantenimiento. El Mercado de Alquiler de Andamios en América del Norte puede crecer a través de estos canales incluso cuando el desarrollo comercial sigue siendo desigual.
Análisis Geográfico
Estados Unidos
Estados Unidos representó el 70% de la participación del Mercado de Alquiler de Andamios en América del Norte en 2026. Su escala refleja la concentración de instalaciones petroquímicas, centrales eléctricas, campus de centros de datos y una extensa red de puentes y carreteras. La Costa del Golfo sigue siendo una importante fuente de actividad de mantenimiento industrial porque los sitios de refinería y petroquímica requieren acceso repetido durante las paradas técnicas. Las obras públicas de Estados Unidos también se benefician de una necesidad de reparación de infraestructuras identificada en el informe de calificación de la Sociedad Americana de Ingenieros Civiles de 2025. Los requisitos de la Administración de Seguridad y Salud Ocupacional bajo 29 CFR 1926.451 influyen en la selección de equipos porque los contratistas deben gestionar las obligaciones de seguridad e inspección de andamios. El desarrollo de centros de datos en el norte de Virginia, Atlanta, Chicago y Phoenix amplía aún más la demanda más allá de la construcción tradicional de oficinas. Los operadores que proporcionan servicios documentados de inspección y planificación están bien posicionados para atender estos proyectos.
México
Se prevé que México crezca a una CAGR del 7,3% hasta 2032, la tasa más rápida entre los países del Mercado de Alquiler de Andamios en América del Norte. La reubicación de manufactura y la inversión en logística están apoyando la actividad en las ciudades fronterizas del norte y la región del Bajío. Los corredores industriales en Monterrey, Saltillo, Tijuana, Ciudad Juárez, Reynosa, Querétaro, Guanajuato, San Luis Potosí y Aguascalientes son ubicaciones importantes para la construcción de nuevas instalaciones. El centro de AT-PAC en México de 2026 combina equipos Ringlock con ingeniería, gestión digital y soporte en campo. ULMA Construction también ha impartido formación BRIO que sigue el marco de competencias DC3 de la Secretaría del Trabajo y Previsión Social. Estas inversiones muestran que los proveedores de equipos están vinculando la capacidad local con servicios de formación y técnicos. Una mayor atención a la seguridad en trabajos en altura apoya a los proveedores con flotas certificadas y equipos capacitados.
Canadá y la Red Regional más Amplia
Canadá proporciona un segundo pilar para el Mercado de Alquiler de Andamios en América del Norte a través del mantenimiento de arenas petrolíferas, infraestructura de gas natural licuado, expansión del transporte y programas de puentes. La actividad de mantenimiento en Alberta y los proyectos energéticos en la costa del Pacífico generan trabajo recurrente que depende menos de la construcción de oficinas. La perspectiva 2025-2034 de BuildForce Canada identificó una presión sustancial de jubilaciones en la fuerza laboral de la construcción. Esto apoya el interés en sistemas modulares que pueden mejorar la productividad de las cuadrillas capacitadas. Los factores de cumplimiento también difieren por provincia, con organismos provinciales de seguridad como WorkSafeBC que influyen en los requisitos de obra en Canadá, México y Estados Unidos. Los centros de manufactura están creando un patrón distribuido de demanda. Los proveedores con depósitos regionales, capacidad de formación y visibilidad de inventario pueden responder de manera más efectiva que las empresas enfocadas únicamente en las ubicaciones metropolitanas más grandes.
Panorama Competitivo
BrandSafway, Sunbelt Rentals y United Rentals son participantes destacados en el Mercado de Alquiler de Andamios en América del Norte. Su escala apoya una amplia disponibilidad de flota, cobertura geográfica y la capacidad de atender requisitos complejos de los clientes. Los grandes operadores compiten a través de procesos de inspección, capacidad de entrega y acuerdos de servicio integrados en lugar de solo por volumen de equipos. Los especialistas regionales como Apache Industrial, The Brock Group y Atlantic Pacific Equipment siguen siendo importantes en el trabajo de mantenimiento petroquímico e industrial. Estas empresas compiten a través de la experiencia técnica y la familiaridad con entornos de paradas técnicas exigentes. La estructura resultante combina grandes plataformas nacionales de alquiler con proveedores de acceso regionales especializados.
BrandSafway nombró a JP Saini vicepresidente sénior y director digital y de información en junio de 2025. El nombramiento reflejó el enfoque de la empresa en sistemas digitales en cadena de suministro, datos y participación del cliente. En enero de 2026, BrandSafway lanzó el polipasto de tracción a batería Spider SC1000 Voyager para proyectos donde la energía de la red o los generadores no son prácticos. El centro de AT-PAC en México es otro movimiento estratégico porque combina disponibilidad de productos con soporte de ingeniería y software. Estos ejemplos muestran que los proveedores están añadiendo capacidades de planificación y tecnología para retener a los clientes en proyectos complejos.
Layher ha desarrollado las herramientas LaySIM y LayPLAN SUITE que combinan modelado 3D, realidad virtual, realidad aumentada, escaneo láser y conectividad con modelado de información de construcción. Estas herramientas pueden acortar los ciclos de planificación y reducir errores durante la preparación de paradas técnicas industriales. El enfoque de planificación basado en escaneo de Apache Industrial apunta igualmente a un cambio hacia servicios gestionados del ciclo de vida del andamio. La oportunidad competitiva radica en vincular la simulación previa a la construcción, la inspección en campo, el control de inventario y los registros de desmontaje dentro de un único servicio. El Mercado de Alquiler de Andamios en América del Norte sigue estando moderadamente concentrado en la cima mientras los especialistas locales mantienen posiciones sólidas en trabajos técnicamente exigentes.
Líderes de la Industria de Alquiler de Andamios en América del Norte
-
BrandSafway
-
Sunbelt Rentals, Inc.
-
United Rentals, Inc.
-
The Brock Group
-
Atlantic Pacific Equipment, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alquiler de Andamios en América del Norte Empresas cubiertas en este informe
- BrandSafway
- Sunbelt Rentals, Inc.
- United Rentals, Inc.
- The Brock Group
- Atlantic Pacific Equipment, LLC
- Layher Holding GmbH & Co. KG
- PERI SE
- ULMA Construction
- Altrad Group
- SGB Services
- Associated Scaffolding Company, Inc.
- Apache Industrial Services, Inc.
- Excel Modular Scaffold
- United Scaffolding, Inc.
- Universal Builders Supply Inc.
- American Scaffolding
- Southwest Scaffolding and Supply Co.
- BETCO Scaffolds
- Brewer Equipment Co.
- Contractors Access Equipment, Inc.
Desarrollos recientes de la industria en Mercado de Alquiler de Andamios en América del Norte
- Junio de 2026: Sunbelt Rentals adquirió Gilco Scaffolding Co. LLC, una empresa de andamiaje de servicio completo de tercera generación y propiedad familiar. La transacción fortalece la ya significativa presencia de Sunbelt Rentals en el Medio Oeste y es la segunda adquisición de andamiaje que la empresa completó solo en 2026, lo que señala una estrategia de consolidación acelerada en el segmento de acceso especializado.
- Febrero de 2026: Sunbelt Rentals completó la adquisición de Superior Scaffold Services, Inc., una empresa de andamiaje de propiedad familiar con 74 años de antigüedad, con sede en Bensalem, Pensilvania, que atiende a clientes comerciales, industriales e institucionales en toda la Costa Este.
- Enero de 2026: ConTeras Industrial Group, un contratista especializado nacional multidisciplinario que proporciona andamiaje, aislamiento industrial, revestimientos, apuntalamiento y sistemas de acceso a los mercados de generación de energía, químico, comercial e infraestructura crítica, anunció una asociación estratégica con fondos gestionados por Oaktree Capital Management, L.P. Oaktree gestiona 218 mil millones de USD en activos bajo gestión.
Alcance del Informe del Mercado de Alquiler de Andamios en América del Norte
Resumen de la segmentación
| Andamio Apoyado |
| Andamio Suspendido |
| Andamio Móvil |
| Tubo y Acoplador |
| Cuplock |
| Modular y de Anillo |
| Marco y H-Frame |
| Madera y Contrachapado |
| Acero |
| Aluminio |
| Plástico y Fibra de Vidrio |
| Otros |
| Residencial |
| Comercial |
| Industrial y Logística |
| Infraestructura |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo | Andamio Apoyado |
| Andamio Suspendido | |
| Andamio Móvil | |
| Por Sistema | Tubo y Acoplador |
| Cuplock | |
| Modular y de Anillo | |
| Marco y H-Frame | |
| Por Tipo de Material | Madera y Contrachapado |
| Acero | |
| Aluminio | |
| Plástico y Fibra de Vidrio | |
| Otros | |
| Por Sector | Residencial |
| Comercial | |
| Industrial y Logística | |
| Infraestructura | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para el alquiler de andamios en América del Norte?
Se prevé que el Mercado de Alquiler de Andamios en América del Norte crezca a una CAGR del 6,78% de 2027 a 2032, alcanzando los 6,7 mil millones de USD para 2032.
¿Qué tipo de andamio tiene la mayor participación en América del Norte?
El andamio apoyado representó el 47% de los ingresos en 2026 porque sirve al mantenimiento industrial, trabajos en puentes, centrales eléctricas y necesidades de acceso comercial.
¿Qué sistema de andamiaje está creciendo más rápido en América del Norte?
Se prevé que los sistemas modulares y de anillo crezcan a una CAGR del 7,8% hasta 2032 debido a su velocidad, conexiones estandarizadas y eficiencia laboral.
¿Por qué los contratistas alquilan andamios en lugar de ser propietarios?
El alquiler reduce el capital inmovilizado en equipos y da a los contratistas acceso a soporte de inspección, seguimiento de componentes, transporte y volúmenes específicos para cada proyecto.
¿Qué país está creciendo más rápido en demanda de alquiler de andamios en América del Norte?
Se prevé que México crezca a una CAGR del 7,3% hasta 2032, apoyado por la construcción de manufactura y logística impulsada por el nearshoring.
¿Cómo afectan los requisitos de seguridad a las decisiones de alquiler de andamios?
Los requisitos de andamiaje de la OSHA alientan a los contratistas a utilizar proveedores con equipos certificados, inspecciones por personas competentes y documentación clara.