
Größe und Marktanteil des Gerüstvermietungsmarkts Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 4.5 Milliarden US-Dollar |
| Marktgröße (2027) | 4.80 Milliarden US-Dollar |
| Marktgröße (2032) | 6.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.78 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Gerüstvermietungsmarkts Nordamerika von Mordor Intelligence
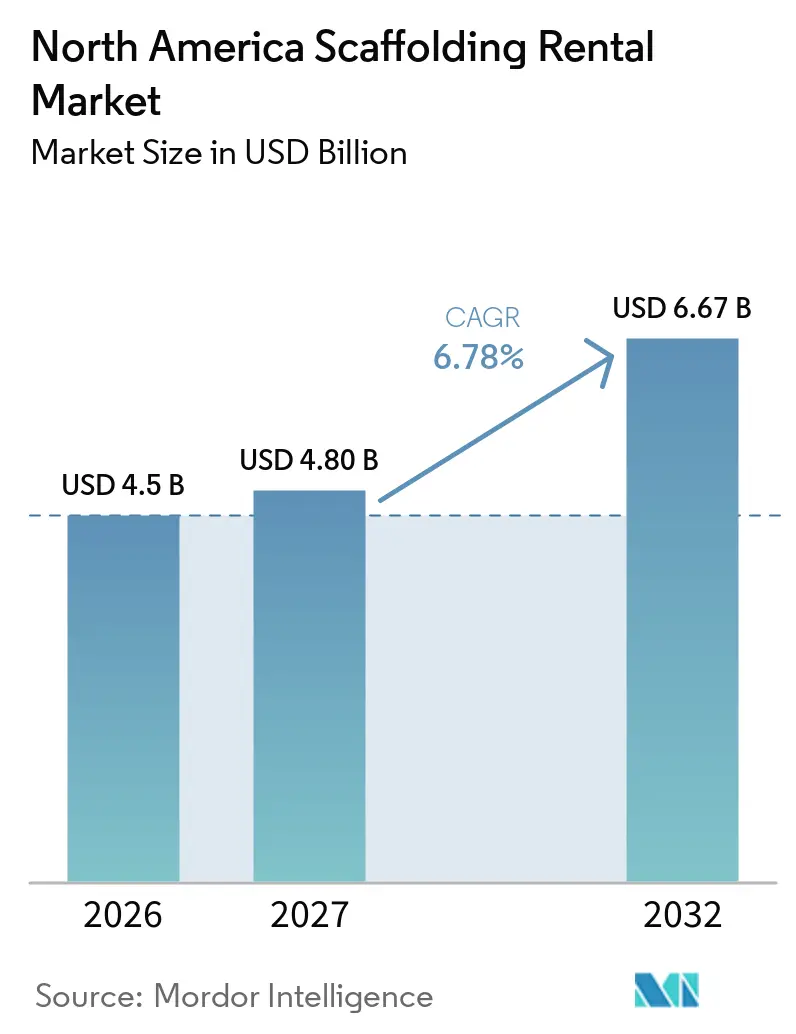
Die Marktgröße des Gerüstvermietungsmarkts Nordamerika soll von 4,5 Milliarden USD im Jahr 2026 auf 4,80 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 6,67 Milliarden USD bei einem CAGR von 6,78 % im Zeitraum 2027–2032 erreichen.
Die Sanierung von Infrastruktur verschafft Vermietungsanbietern eine stabile Nachfragebasis, die weniger stark von Veränderungen bei Neubaubeginnen abhängt. Auftragnehmer nutzen Mietflotten zunehmend, um Bestandshaltung, Inspektionsverwaltung und die Entsorgung nach Projektabschluss zu vermeiden. Rechenzentren, moderne Fertigungsanlagen und Energieanlagen benötigen Zugangssysteme über lange Bau- und Wartungszeiträume. Diese Projekte belohnen Anbieter, die Geräteverfügbarkeit mit Inspektionsnachweisen, technischer Unterstützung und Standortplanung verbinden. Der Bürobau bleibt in einigen Städten der Vereinigten Staaten ein einschränkender Faktor, sodass Betreiber mit ausgewogener Industrie- und Infrastrukturexponierung besser positioniert sind, um die Flottenauslastung zu schützen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt das Standgerüst im Jahr 2026 einen Marktanteil von 47 % am Gerüstvermietungsmarkt Nordamerika, während das Hängegerüst bis 2032 voraussichtlich mit einem CAGR von 7,4 % wachsen wird.
- Nach System hielten Rahmen- und H-Rahmen-Systeme im Jahr 2026 einen Marktanteil von 32 % am Gerüstvermietungsmarkt Nordamerika, während modulare Systeme und Ringlock-Systeme bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen werden.
- Nach Materialtyp hielt Stahl im Jahr 2026 einen Marktanteil von 56 % am Gerüstvermietungsmarkt Nordamerika, während Aluminium bis 2032 voraussichtlich mit einem CAGR von 7,9 % wachsen wird.
- Nach Sektor hielt der Gewerbebereich im Jahr 2026 einen Marktanteil von 39 % am Gerüstvermietungsmarkt Nordamerika, während die Infrastruktur bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen wird.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Marktanteil von 70 % am Gerüstvermietungsmarkt Nordamerika, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 7,3 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturerneuerung und Sanierungsaktivitäten im Rahmen bundesstaatlicher Förderprogramme | +2.0% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Präferenz der Auftragnehmer für Miete gegenüber eigenem Flottenbesitz | +1.8% | Nordamerikaweit | Mittelfristig (2–4 Jahre) |
| OSHA-Konformität treibt Nachfrage nach zertifizierten, geprüften Mietflotten | +1.2% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Bau von Rechenzentren und modernen Fertigungsanlagen | +1.0% | Vereinigte Staaten, mit sekundären Auswirkungen in Mexiko | Kurzfristig (≤ 2 Jahre) |
| Stillstandsarbeiten in Raffinerien, Petrochemieanlagen und Kraftwerken entlang der Golfküste | +0.7% | Golfküstenstaaten der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Nearshoring-gesteuerter Industriebau in Mexiko | +0.6% | Mexiko, mit Ausstrahlungseffekten auf die Grenzregion der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturerneuerung und Sanierungsaktivitäten im Rahmen bundesstaatlicher Förderprogramme
Der Gerüstvermietungsmarkt Nordamerika schöpft eine dauerhafte Arbeitsbasis aus der Sanierung von Brücken, Straßen, Versorgungseinrichtungen und öffentlichen Gebäuden. Die American Society of Civil Engineers bewertete die Infrastruktur der Vereinigten Staaten in ihrem Bericht von 2025 mit der Note C und identifizierte eine Finanzierungslücke von 3,7 Billionen USD bis 2033[1]. Dieses Defizit zeigt, dass aufgeschobene Instandhaltung auch dann eine bedeutende Quelle für Zugangsarbeiten bleiben wird, wenn der private Bau nachlässt. Das Infrastructure Investment and Jobs Act hat öffentliche Projekte auch in Richtung dokumentierter Lohn-, Inlandsinhalt- und Arbeitskräfteanforderungen gelenkt. Diese Bedingungen begünstigen Vermietungsanbieter, die Flottenrückverfolgbarkeit und konsistente Inspektionsverfahren nachweisen können. Der Gerüstvermietungsmarkt Nordamerika profitiert daher, wenn Auftragnehmer für komplexe öffentliche Bauvorhaben etablierte Anbieter auswählen, anstatt ungeprüfte Gerätelieferungen zu arrangieren.
Brückensanierungen und Arbeiten an Versorgungskorridoren erfordern häufig phasenweisen Zugang über lange Zeiträume. Solche Projekte können eine gleichmäßigere Geräteanforderung erzeugen als kurzfristige Neubauaufträge. Öffentliche Ausgaben sind nicht der einzige Faktor, da auch staatliche und kommunale Investitionsprogramme den Zeitplan der Arbeiten bestimmen. Dennoch reduziert der grundlegende Sanierungsbedarf die Abhängigkeit des Gerüstvermietungsmarkts Nordamerika von gewerblichen Bauzyklen. Vermietungsunternehmen können diese Projekte auch nutzen, um die Auslastung an mehreren Standorten zu verbessern. Ihre Fähigkeit, standardisierte Komponenten und geschulte Mannschaften zu mobilisieren, bleibt wichtig, wenn sich öffentliche Zeitpläne überschneiden.
Präferenz der Auftragnehmer für Miete gegenüber eigenem Flottenbesitz
Auftragnehmer entscheiden sich zunehmend für Mietvereinbarungen, da eigene Gerüstbestände Kapital binden und eine dedizierte Nachverfolgung erfordern. Die Associated General Contractors of America berichtete, dass Bauunternehmen im Jahr 2025 weiterhin mit umfassenden Einstellungsschwierigkeiten konfrontiert waren[2]. Ein begrenzter Arbeitsmarkt erschwert es Auftragnehmern, eigene Kapazitäten für Inspektion, Lagerung, Transport und Montage aufrechtzuerhalten. Mietverträge verlagern einen Großteil dieses Verwaltungsaufwands auf den Zugangssystemanbieter. Sie ermöglichen es Auftragnehmern auch, die Gerätemengen an den sich ändernden Umfang jedes Projekts anzupassen. Dies stützt die Nachfrage im Gerüstvermietungsmarkt Nordamerika, wo Projektteams Flexibilität mehr benötigen als dauerhaften Flottenbesitz.
Der Wert der Vermietung geht über die physische Lieferung von Rohren, Rahmen, Belägen und Schutzgeländern hinaus. Anbieter können Komponentenlisten, Liefersequenzierung, Inspektionsdokumentation und Rückholpläne nach Projektabschluss anbieten. Diese Dienstleistungen reduzieren das Risiko, dass überschüssige Geräte zwischen Aufträgen ungenutzt bleiben. Sie können Auftragnehmern auch einen klareren Überblick über die Materialverfügbarkeit vor Arbeitsbeginn verschaffen. Apache Industrial hat scannergestützte Gerüstplanung und Echtzeit-Projektinformationen in industriellen Umgebungen eingesetzt und damit gezeigt, wie Planungswerkzeuge ein Managed-Service-Modell unterstützen können. Da sich diese Praktiken verbreiten, kann der Gerüstvermietungsmarkt Nordamerika auf Basis von Betriebsunterstützung statt allein auf den täglichen Mietpreis konkurrieren.
OSHA-Konformität treibt Nachfrage nach zertifizierten, geprüften Mietflotten
Die Anforderungen der Occupational Safety and Health Administration machen die Inspektionskompetenz zu einem wichtigen Kriterium bei der Mietauswahl in den Vereinigten Staaten. Die Gerüstanforderungen der Behörde sind in 29 CFR 1926.451 festgelegt, das sichere Bau-, Nutzungs- und Inspektionspraktiken für Gerüste vorschreibt[3]. Auftragnehmer benötigen Geräteaufzeichnungen und die Aufsicht durch kompetente Personen, um nachzuweisen, dass die Standortpraktiken diesen Anforderungen entsprechen. Eine zertifizierte Mietflotte kann standardisierte Komponenten und Dokumentation bereitstellen, die diese Aufgabe vereinfachen. Diese Anforderung stärkt die Position von Anbietern, die Compliance als fortlaufende Dienstleistung behandeln. Der Gerüstvermietungsmarkt Nordamerika gewinnt an Wert, wenn Kunden dokumentierte Sicherheitsverfahren als Teil des Mietpakets betrachten.
Die Occupational Safety and Health Review Commission bestätigte 2025 eine Beanstandung im Zusammenhang mit Hängegerüsten, denen die erforderlichen unabhängigen Sicherungsleinen fehlten. Die Entscheidung unterstrich die betrieblichen Konsequenzen des Versäumnisses, erforderliche Schutzmaßnahmen aufrechtzuerhalten. Auftragnehmer, die an hochsichtbaren Projekten arbeiten, haben starke Gründe, Anbieter mit klaren Inspektionsverfahren zu nutzen. Schichtweise Kontrollen können auch wiederkehrende Serviceleistungen über die gesamte Dauer eines Mietauftrags hinweg erzeugen. Dies macht die Compliance-Unterstützung dauerhafter als eine einzelne Gerätetransaktion. Im Gegenzug belohnt der Gerüstvermietungsmarkt Nordamerika zunehmend Betreiber mit Schulungssystemen, dokumentierten Kontrollen und konsistenter Feldaufsicht.
Bau von Rechenzentren und modernen Fertigungsanlagen
Der Bau von Rechenzentren und modernen Fertigungsanlagen erweitert den Bedarf an Zugangssystemen bei großen, technisch anspruchsvollen Projekten. Die International Brotherhood of Electrical Workers hat den wachsenden Arbeits- und Kapitalbedarf im Zusammenhang mit dem Bau von Rechenzentren beschrieben. Diese Projekte umfassen häufig ausgedehnte Installationszeitpläne für Elektro-, Mechanik- und Gebäudehüllenarbeiten. Ihr Umfang kann eine Zugangsplanung erfordern, bevor die Bauphase ihren Höhepunkt erreicht. Dies gibt Vermietungsanbietern die Möglichkeit, längere Verpflichtungen und eine bessere Übersicht über den Gerätebedarf zu sichern. Der Gerüstvermietungsmarkt Nordamerika profitiert, wenn Auftragnehmer einen einzigen Anbieter für die Koordination von Komponenten, Planung und Feldsupport wünschen.
Moderne Fertigungsanlagen stellen eine verwandte Arbeitsquelle dar, da sie eine kontrollierte, sequenzierte Installation in großen Innenräumen erfordern. Der Bau von Halbleiter- und Mikrochipanlagen kann häufige Zugangswechsel erfordern, wenn die Geräteinstallation durch eine Anlage fortschreitet. Apache Industrial bestätigte 2025 seinen Einstieg in den Bau von Rechenzentren und Mikrochipanlagen unter Nutzung von Fähigkeiten, die für industrielle Arbeiten entwickelt wurden. Dieser Schritt zeigt, wie industrielle Zugangsspezialisten ihre Servicemodelle an neue Bauumgebungen anpassen. Der Gerüstvermietungsmarkt Nordamerika könnte daher mehr Wettbewerb um Projekte erleben, die enge Zeitpläne mit erheblichen Sicherheits- und Koordinationsanforderungen verbinden. Die Chance ist am stärksten für Anbieter, die den Zugang frühzeitig planen und den sich ändernden Materialbedarf auf der Baustelle verwalten können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel bei Gerüstmonteuren | -1.5% | Nordamerikaweit, am stärksten ausgeprägt in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Volatilität im gewerblichen Immobilienzyklus | -0.9% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Kosten für Fracht, Lagerung und Standortlogistik | -0.6% | Nordamerikaweit, am stärksten exponiert in abgelegenen Regionen und Grenzregionen | Kurzfristig (≤ 2 Jahre) |
| Substitution durch Arbeitsbühnen und Mastkletterer | -0.5% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel bei Gerüstmonteuren
Die Gerüstmontage ist auf Arbeitskräfte mit standortspezifischer Ausbildung angewiesen, und diese Kapazität kann nicht sofort ausgebaut werden. Die Associated General Contractors of America berichtete 2025 von anhaltenden Schwierigkeiten bei der Besetzung von Baustellen. Ein Mangel an ausgebildeten Monteuren kann Arbeiten verzögern, selbst wenn Geräte verfügbar sind. Die Einschränkung ist besonders relevant bei industriellen Stillständen, bei denen viele Arbeitskräfte innerhalb kurzer Zeit benötigt werden. Sie kann begrenzen, wie schnell der Gerüstvermietungsmarkt Nordamerika gebuchte Projekte in Umsatz umwandelt. Anbieter mit Ausbildungs- und Lehrlingsprogrammen sind besser in der Lage, das Serviceniveau in Spitzennachfragezeiten aufrechtzuerhalten.
BuildForce Canada prognostizierte, dass zwischen 2025 und 2034 viele erfahrene Bauarbeiter in den Ruhestand treten werden, was erhebliche Neueinstellungen erfordert, um sie zu ersetzen und das Wachstum zu unterstützen. Dies erhöht den Druck auf Zugangssystemanbieter, die kanadische Energie-, Transit- und Infrastrukturprojekte bedienen. Modulare Systeme adressieren die Herausforderung teilweise, da standardisierte Verbindungen die Montagekomplexität reduzieren können. Sie beseitigen jedoch nicht den Bedarf an kompetenten Aufsehern und geschulten Mannschaften. Betreiber müssen Arbeitskräfte binden, die Ausbildung verbessern und die Mobilisierung früher planen. Der Gerüstvermietungsmarkt Nordamerika wird dort eingeschränkt bleiben, wo ein Mangel an qualifizierten Gerüstmonteuren mit konzentrierter Projektaktivität zusammentrifft.
Volatilität im gewerblichen Immobilienzyklus
Der gewerbliche Bürobau ist im aktuellen Zyklus weniger zuverlässig als Industrie- und Infrastrukturarbeiten. Reduzierte Neubüroentwicklung senkt die Nachfrage nach Fassadenzugang und Ausbaugeräten in einigen Großstädten. Dies ist bedeutsam, da hohe Büroprojekte historisch gesehen sichtbare, hochwertige Gerüstaufträge erzeugt haben. Vermietungsanbieter, die stark von dieser Aktivität abhängen, können bei sinkenden Projektstarts mit einer geringeren Flottenauslastung konfrontiert sein. Der Gerüstvermietungsmarkt Nordamerika ist durch Renovierungs-, Umbau- und selektive Premium-Büroarbeiten teilweise geschützt. Diese Projekte sind jedoch oft kleiner und weniger vorhersehbar als große Neubauverträge.
Der Effekt unterscheidet sich je nach Standort und Anlagentyp. Einige städtische Gebiete erfordern weiterhin Zugang für Gebäudemodernisierungen, Reparaturen und Umbauten. Rechenzentren, Gesundheitseinrichtungen, Industriestandorte und öffentliche Infrastruktur bieten alternative Arbeiten für Betreiber mit diversifizierten Flotten. Diese Verschiebung macht die Sektorbalance wichtiger als eine einfache Fokussierung auf den geografischen Fußabdruck. Anbieter, die Geräte zwischen gewerblichen, industriellen und öffentlichen Projekten verschieben können, können besser auf ungleichmäßige Nachfrage reagieren. Der Gerüstvermietungsmarkt Nordamerika wird daher Unternehmen bevorzugen, die ihre Exponierung gegenüber einer einzelnen Baukategorie begrenzen. Diversifizierung reduziert auch die Auswirkungen eines anhaltenden Abschwungs in der Hochhausbüroentwicklung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
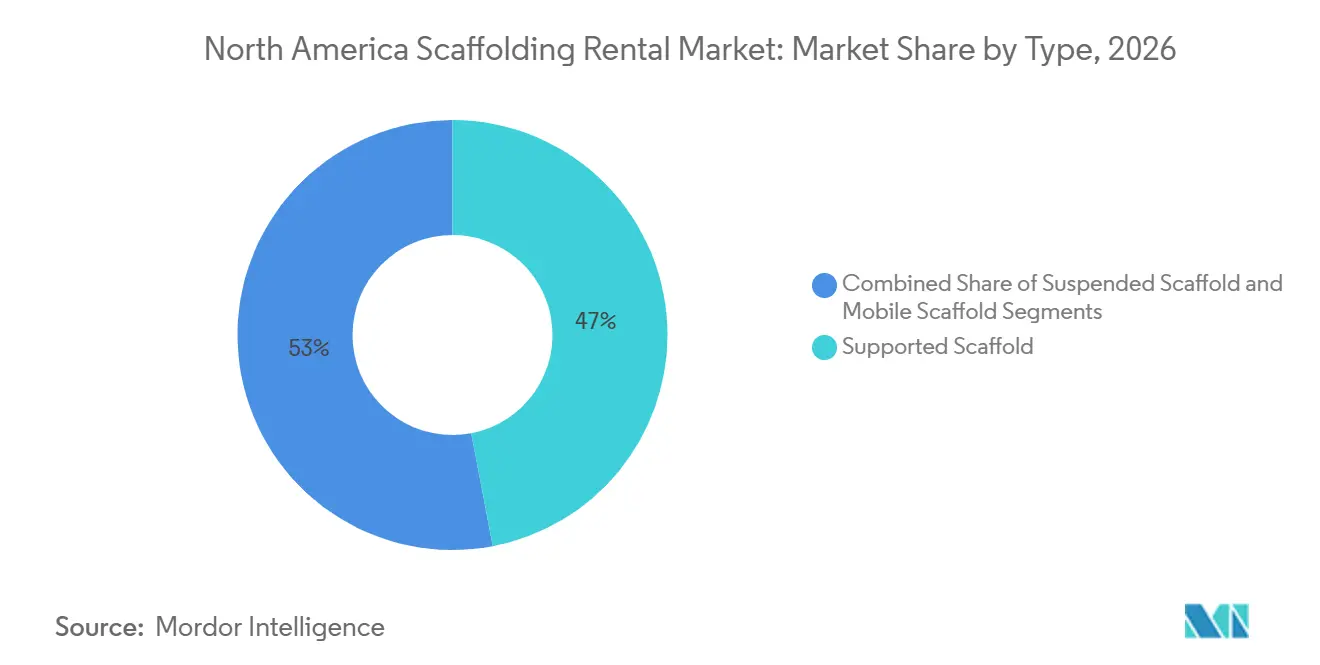
Standgerüst hält die größte Position, während Hängesysteme in der Höhe expandierenStandgerüste machten 2026 47 % der Marktgröße des Gerüstvermietungsmarkts Nordamerika aus. Es ist die Standardlösung für industrielle Instandhaltung, Brückensanierung, gewerbliche Fassadenarbeiten und Kraftwerksstillstände. Bodengestützte Plattformen ermöglichen es mehreren Mannschaften, über ausgedehnte Zeiträume auf breiten Flächen zu arbeiten. Rechenzentrumscampus und Raffinerieeinheiten stärken diese Rolle, da ihre Layouts einen stabilen Zugang über breite horizontale Grundflächen erfordern. Das Format eignet sich auch für Projekte, bei denen sich die Arbeitssequenzierung eher schrittweise als stündlich ändert. Dies hält Standgerüste im Mittelpunkt des Gerüstvermietungsmarkts Nordamerika, auch wenn sich andere Zugangsmöglichkeiten entwickeln.
Hängegerüste sollen bis 2032 mit einem CAGR von 7,4 % wachsen. Sie dienen dem Hochhausbau und der Außenverkleidungssanierung, wo der Bodenraum begrenzt ist oder Arbeiten oberhalb des Straßenniveaus durchgeführt werden müssen. Das System ist besonders relevant in dichten Märkten wie Manhattan, Miami und Houston. PERI hat Zugangslösungen für komplexe Bauprojekte in den Vereinigten Staaten geliefert, darunter große Wohnbauprojekte in Miami. Gebäudeformen werden auch im Gesundheits- und Rechenzentrumsbau immer komplexer. Dies schafft zusätzliche Anwendungsfälle für spezialisierte Hängegerüstanbieter über konventionelle Hochhausaufträge hinaus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach System:
Rahmen- und H-Rahmen-Systeme bleiben weit verbreitet, während modulare Systeme und Ringlock-Systeme an Dynamik gewinnenRahmen- und H-Rahmen-Systeme hielten 2026 einen Marktanteil von 32 % am Gerüstvermietungsmarkt Nordamerika. Sie bleiben eine kosteneffektive Wahl für Wohnbauprojekte, mittelgroße Gewerbeprojekte und allgemeine Industrieaufträge. Ihre breite installierte Basis und vertraute Betriebspraktiken unterstützen eine stetige Nutzung in der gesamten Region. Auftragnehmer wählen diese Systeme häufig, wenn die Projektanforderungen unkompliziert sind und niedrigere Materialkosten wichtig sind. Ihre Verfügbarkeit in Mietflotten erleichtert auch die Beschaffung von Ersatzkomponenten. Diese Vorteile sichern ihre Position im Gerüstvermietungsmarkt Nordamerika trotz der wachsenden Nutzung modularer Produkte.
Modulare Systeme und Ringlock-Systeme sollen bis 2032 mit einem CAGR von 7,8 % wachsen. Ihre standardisierten Verbindungen können die Montagezeit verkürzen und Arbeiten in Projekten mit anspruchsvollen Zeitplänen unterstützen. Eine Demonstration von PERI UP im März 2026 im Ausbildungszentrum des Southern Regional Council of Carpenters in Atlanta zeigte, dass eine 3-köpfige Mannschaft eine Arbeitsbühne in unter 30 Minuten montieren kann. Konventionelle Anordnungen können für gleichwertige Arbeiten größere Mannschaften erfordern. Modulare Systeme eignen sich auch für Projekte, die konsistente Aufzeichnungen von Komponenten und Inspektionsstatus erfordern. Der Gerüstvermietungsmarkt Nordamerika verzeichnet daher eine stärkere Nachfrage nach Systemen, die die Arbeitseffizienz verbessern, ohne die Zugangsleistung zu verringern.
Nach Materialtyp:
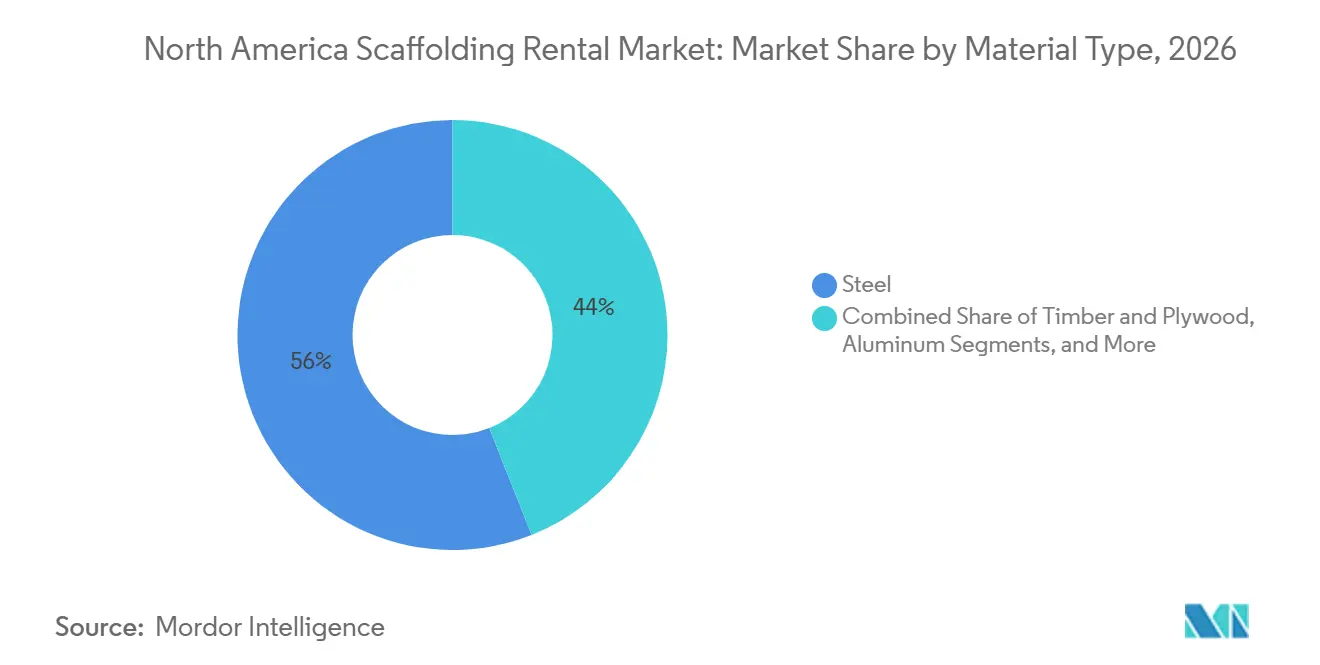
Stahl behält die Führung bei schweren Anwendungen, während Aluminium bei schnell wechselnden Arbeiten vorrücktStahl hielt 2026 einen Marktanteil von 56 % am Gerüstvermietungsmarkt Nordamerika. Seine Tragfähigkeit, niedrigeren Stückkosten und breite Verfügbarkeit machen es zum primären Material für einen Großteil der regionalen Flotte. Raffinerien, Petrochemieanlagen und Kraftwerke bevorzugen weiterhin Stahl für langfristige und schwere Arbeiten. Diese Umgebungen können Plattformen erfordern, die Personal, Werkzeuge und Geräte über anspruchsvolle Stillstandszeitpläne hinweg tragen. Etablierte Mietbestände verschaffen Stahl auch einen praktischen Vorteil für die sofortige Mobilisierung. Stahl wird daher im Gerüstvermietungsmarkt Nordamerika für industrielle und infrastrukturelle Anwendungen unverzichtbar bleiben.
Aluminium soll bis 2032 mit einem CAGR von 7,9 % wachsen. Sein geringeres Gewicht unterstützt die schnelle Neupositionierung bei Rechenzentrumausbauten, Brückensanierungen und raumbeengten städtischen Projekten. Das Material kann die Handhabung erleichtern, wenn Mannschaften Geräte häufig zwischen Arbeitsbereichen bewegen müssen. Kunststoff- und Glasfasersysteme dienen spezielleren Anforderungen in elektrisch gefährlichen oder korrosiven Umgebungen. Holz und Sperrholz haben begrenzte Verwendungsmöglichkeiten im Wohnungsbau und bei Denkmalprojekten, wo traditionelle Materialien geeignet bleiben. Der Gerüstvermietungsmarkt Nordamerika entwickelt somit eine stärker differenzierte Materialmischung, während Stahl seine zentrale Rolle bei schweren Anwendungen beibehält.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sektor:
Gewerbearbeiten bilden die größte Umsatzbasis, während Infrastruktur das stärkste Wachstum zeigtDer Gewerbebereich hielt 2026 39 % der Marktgröße des Gerüstvermietungsmarkts Nordamerika. Fassadenzugang, Einzelhandelsausbauten und gemischt genutzte Entwicklungen stützen diese Position in großen Ballungsräumen. Selektive Vermietungsaktivitäten schaffen weiterhin Anforderungen für Gebäudemodernisierungen und Premium-Flächenaufwertungen. Gewerbearbeiten bieten auch eine sichtbare Basis kurz- und mittelfristiger Aufträge für lokale Mietfilialen. Der Rückgang im Neubürobau macht dieses Segment weniger vorhersehbar als in früheren Zyklen. Dennoch erzeugt der vorhandene Gebäudebestand weiterhin Reparatur-, Renovierungs- und Umbauaktivitäten.
Die Infrastruktur soll bis 2032 mit einem CAGR von 7,6 % wachsen. Brückensanierung, Straßenrekonstruktion, Netzmodernisierung und Hafenarbeiten bieten eine lange Pipeline von Zugangsanforderungen. Öffentliche Projekte umfassen häufig phasenweise Arbeiten, die die Geräteauslastung über mehrere Jahre hinweg verlängern können. Industrie- und Logistikkunden fügen durch Wartungspläne und Stillstandsplanung wiederkehrende Arbeiten hinzu. Die Wechselwirkung zwischen dem Strombedarf von Rechenzentren und der Energieinfrastruktur kann auch verknüpfte Bau- und Wartungsanforderungen schaffen. Der Gerüstvermietungsmarkt Nordamerika kann durch diese Kanäle wachsen, auch wenn die gewerbliche Entwicklung ungleichmäßig bleibt.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten 2026 einen Marktanteil von 70 % am Gerüstvermietungsmarkt Nordamerika. Ihre Größe spiegelt die Konzentration von Petrochemieanlagen, Kraftwerken, Rechenzentrumscampus und einem großen Brücken- und Straßennetz wider. Die Golfküste bleibt eine wichtige Quelle industrieller Instandhaltungsaktivitäten, da Raffinerien und Petrochemieanlagen bei Stillständen wiederholt Zugang benötigen. Öffentliche Bauvorhaben in den Vereinigten Staaten profitieren auch von einem im ASCE-Bericht 2025 identifizierten Infrastruktursanierungsbedarf. Die Anforderungen der Occupational Safety and Health Administration gemäß 29 CFR 1926.451 beeinflussen die Geräteauswahl, da Auftragnehmer Gerüstsicherheits- und Inspektionspflichten verwalten müssen. Die Rechenzentrumsentwicklung in Northern Virginia, Atlanta, Chicago und Phoenix erweitert die Nachfrage über den traditionellen Bürobau hinaus. Betreiber, die dokumentierte Inspektions- und Planungsdienstleistungen anbieten, sind gut positioniert, um diese Projekte zu bedienen.
Mexiko
Mexiko soll bis 2032 mit einem CAGR von 7,3 % wachsen, der schnellsten Rate unter den Ländern im Gerüstvermietungsmarkt Nordamerika. Produktionsverlagerungen und Logistikinvestitionen unterstützen die Aktivität in nördlichen Grenzstädten und der Bajío-Region. Industriekorridore in Monterrey, Saltillo, Tijuana, Ciudad Juárez, Reynosa, Querétaro, Guanajuato, San Luis Potosí und Aguascalientes sind wichtige Standorte für den Bau neuer Anlagen. AT-PACs Mexiko-Hub aus dem Jahr 2026 kombiniert Ringlock-Geräte mit Engineering, digitalem Management und Feldsupport. ULMA Construction hat auch BRIO-Schulungen durchgeführt, die dem Kompetenzrahmen DC3 der Secretaría del Trabajo y Previsión Social folgen. Diese Investitionen zeigen, dass Gerätelieferanten lokale Kapazitäten mit Schulungs- und technischen Dienstleistungen verknüpfen. Eine stärkere Aufmerksamkeit für die Sicherheit bei Höhenarbeiten unterstützt Anbieter mit zertifizierten Flotten und geschulten Teams.
Kanada und das weitere regionale Netzwerk
Kanada bildet eine zweite Säule für den Gerüstvermietungsmarkt Nordamerika durch Ölsandwartung, Infrastruktur für verflüssigtes Erdgas, Nahverkehrsausbau und Brückenprogramme. Wartungsaktivitäten in Alberta und Energieprojekte an der Pazifikküste schaffen wiederkehrende Arbeiten, die weniger vom Bürobau abhängig sind. Der Ausblick von BuildForce Canada für 2025–2034 identifizierte erheblichen Rentendruck in der Bauarbeitnehmerschaft. Dies unterstützt das Interesse an modularen Systemen, die die Produktivität für geschulte Mannschaften verbessern können. Compliance-Faktoren unterscheiden sich auch je nach Provinz, wobei provinzielle Sicherheitsbehörden wie WorkSafeBC die Standortanforderungen in Kanada, Mexiko und den Vereinigten Staaten beeinflussen. Fertigungszentren schaffen ein verteiltes Nachfragemuster. Anbieter mit regionalen Depots, Schulungskapazitäten und Bestandstransparenz können effektiver reagieren als Unternehmen, die sich nur auf die größten Ballungsräume konzentrieren.
Wettbewerbslandschaft
BrandSafway, Sunbelt Rentals und United Rentals sind prominente Teilnehmer im Gerüstvermietungsmarkt Nordamerika. Ihre Größe unterstützt eine breite Flottenverfügbarkeit, geografische Abdeckung und die Fähigkeit, komplexe Kundenanforderungen zu erfüllen. Große Betreiber konkurrieren durch Inspektionsprozesse, Lieferfähigkeit und gebündelte Servicevereinbarungen statt allein durch Gerätevolumen. Regionale Spezialisten wie Apache Industrial, The Brock Group und Atlantic Pacific Equipment bleiben wichtig bei petrochemischen und industriellen Instandhaltungsarbeiten. Diese Unternehmen konkurrieren durch technische Erfahrung und Vertrautheit mit anspruchsvollen Stillstandsumgebungen. Die resultierende Struktur kombiniert große nationale Mietplattformen mit spezialisierten regionalen Zugangssystemanbietern.
BrandSafway ernannte JP Saini im Juni 2025 zum Senior Vice President und Chief Digital and Information Officer. Die Ernennung spiegelte den Fokus des Unternehmens auf digitale Systeme in den Bereichen Lieferkette, Daten und Kundenbindung wider. Im Januar 2026 brachte BrandSafway den Spider SC1000 Voyager batteriebetriebenen Traktionshubzug für Projekte auf den Markt, bei denen Netzstrom oder Generatoren unpraktisch sind. AT-PACs Mexiko-Hub ist ein weiterer strategischer Schritt, da er Produktverfügbarkeit mit Engineering- und Softwareunterstützung verbindet. Diese Beispiele zeigen, dass Anbieter Planungs- und Technologiefähigkeiten hinzufügen, um Kunden bei komplexen Projekten zu binden.
Layher hat LaySIM- und LayPLAN SUITE-Werkzeuge entwickelt, die 3D-Modellierung, virtuelle Realität, erweiterte Realität, Laserscanning und Building Information Modeling-Konnektivität kombinieren. Solche Werkzeuge können Planungszyklen verkürzen und Fehler bei der Vorbereitung industrieller Stillstände reduzieren. Der scannergestützte Planungsansatz von Apache Industrial weist ebenfalls auf eine Verschiebung hin zu verwalteten Gerüstlebenszyklus-Dienstleistungen hin. Die Wettbewerbschance liegt darin, Vorbausimulatoren, Feldinspektionen, Bestandskontrolle und Demontagenachweise innerhalb eines einzigen Dienstleistungsangebots zu verknüpfen. Der Gerüstvermietungsmarkt Nordamerika bleibt an der Spitze mäßig konzentriert, während lokale Spezialisten starke Positionen bei technisch anspruchsvollen Arbeiten behalten.
Marktführer in der Gerüstvermietungsbranche Nordamerika
-
BrandSafway
-
Sunbelt Rentals, Inc.
-
United Rentals, Inc.
-
The Brock Group
-
Atlantic Pacific Equipment, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gerüstvermietungsmarkt Nordamerika Unternehmen in diesem Bericht
- BrandSafway
- Sunbelt Rentals, Inc.
- United Rentals, Inc.
- The Brock Group
- Atlantic Pacific Equipment, LLC
- Layher Holding GmbH & Co. KG
- PERI SE
- ULMA Construction
- Altrad Group
- SGB Services
- Associated Scaffolding Company, Inc.
- Apache Industrial Services, Inc.
- Excel Modular Scaffold
- United Scaffolding, Inc.
- Universal Builders Supply Inc.
- American Scaffolding
- Southwest Scaffolding and Supply Co.
- BETCO Scaffolds
- Brewer Equipment Co.
- Contractors Access Equipment, Inc.
Neueste Industrielle Entwicklungen in Gerüstvermietungsmarkt Nordamerika
- Juni 2026: Sunbelt Rentals erwarb Gilco Scaffolding Co. LLC, ein familiengeführtes Vollservice-Gerüstunternehmen in dritter Generation. Die Transaktion stärkt den bereits bedeutenden Mittleren-Westen-Fußabdruck von Sunbelt Rentals und ist die zweite Gerüstakquisition, die das Unternehmen allein im Jahr 2026 abgeschlossen hat, was eine sich beschleunigende Konsolidierungsstrategie im Spezialzugangssegment signalisiert.
- Februar 2026: Sunbelt Rentals schloss die Übernahme von Superior Scaffold Services, Inc. ab, einem 74 Jahre alten familiengeführten Gerüstunternehmen mit Hauptsitz in Bensalem, Pennsylvania, das gewerbliche, industrielle und institutionelle Kunden an der Ostküste bedient.
- Januar 2026: ConTeras Industrial Group, ein nationaler Multifach-Spezialauftragnehmer, der Gerüste, industrielle Isolierung, Beschichtungen, Abstützungen und Zugangssysteme für die Stromerzeugung, Chemie, Gewerbe und kritische Infrastrukturmärkte bereitstellt, gab eine strategische Partnerschaft mit von Oaktree Capital Management, L.P. verwalteten Fonds bekannt. Oaktree verwaltet 218 Milliarden USD an verwaltetem Vermögen.
Berichtsumfang des Gerüstvermietungsmarkts Nordamerika
Segmentierungsübersicht
| Standgerüst |
| Hängegerüst |
| Fahrgerüst |
| Rohr und Kupplung |
| Cuplock |
| Modulare Systeme und Ringlock-Systeme |
| Rahmen und H-Rahmen |
| Holz und Sperrholz |
| Stahl |
| Aluminium |
| Kunststoff und Glasfaser |
| Sonstige |
| Wohnungsbau |
| Gewerbe |
| Industrie und Logistik |
| Infrastruktur |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Typ | Standgerüst |
| Hängegerüst | |
| Fahrgerüst | |
| Nach System | Rohr und Kupplung |
| Cuplock | |
| Modulare Systeme und Ringlock-Systeme | |
| Rahmen und H-Rahmen | |
| Nach Materialtyp | Holz und Sperrholz |
| Stahl | |
| Aluminium | |
| Kunststoff und Glasfaser | |
| Sonstige | |
| Nach Sektor | Wohnungsbau |
| Gewerbe | |
| Industrie und Logistik | |
| Infrastruktur | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate für die Gerüstvermietung in Nordamerika?
Der Gerüstvermietungsmarkt Nordamerika soll von 2027 bis 2032 mit einem CAGR von 6,78 % wachsen und bis 2032 einen Wert von 6,7 Milliarden USD erreichen.
Welcher Gerüsttyp hält den größten Anteil in Nordamerika?
Standgerüste hielten 2026 einen Umsatzanteil von 47 %, da sie industrielle Instandhaltung, Brückenarbeiten, Kraftwerke und gewerbliche Zugangsanforderungen bedienen.
Welches Gerüstsystem wächst in Nordamerika am schnellsten?
Modulare Systeme und Ringlock-Systeme sollen bis 2032 mit einem CAGR von 7,8 % wachsen, bedingt durch ihre Geschwindigkeit, standardisierten Verbindungen und Arbeitseffizienz.
Warum mieten Auftragnehmer Gerüste, anstatt sie zu besitzen?
Miete reduziert das in Geräten gebundene Kapital und gibt Auftragnehmern Zugang zu Inspektionsunterstützung, Komponentenverfolgung, Transport und projektspezifischen Mengen.
Welches Land verzeichnet das schnellste Wachstum bei der Gerüstvermietungsnachfrage in Nordamerika?
Mexiko soll bis 2032 mit einem CAGR von 7,3 % wachsen, unterstützt durch Nearshoring-gesteuerten Fertigungs- und Logistikbau.
Wie beeinflussen Sicherheitsanforderungen Gerüstvermietungsentscheidungen?
OSHA-Gerüstanforderungen ermutigen Auftragnehmer, Anbieter mit zertifizierten Geräten, Inspektionen durch kompetente Personen und klarer Dokumentation zu nutzen.