
Tamaño y Participación del Mercado de Textiles Técnicos Agrícolas de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
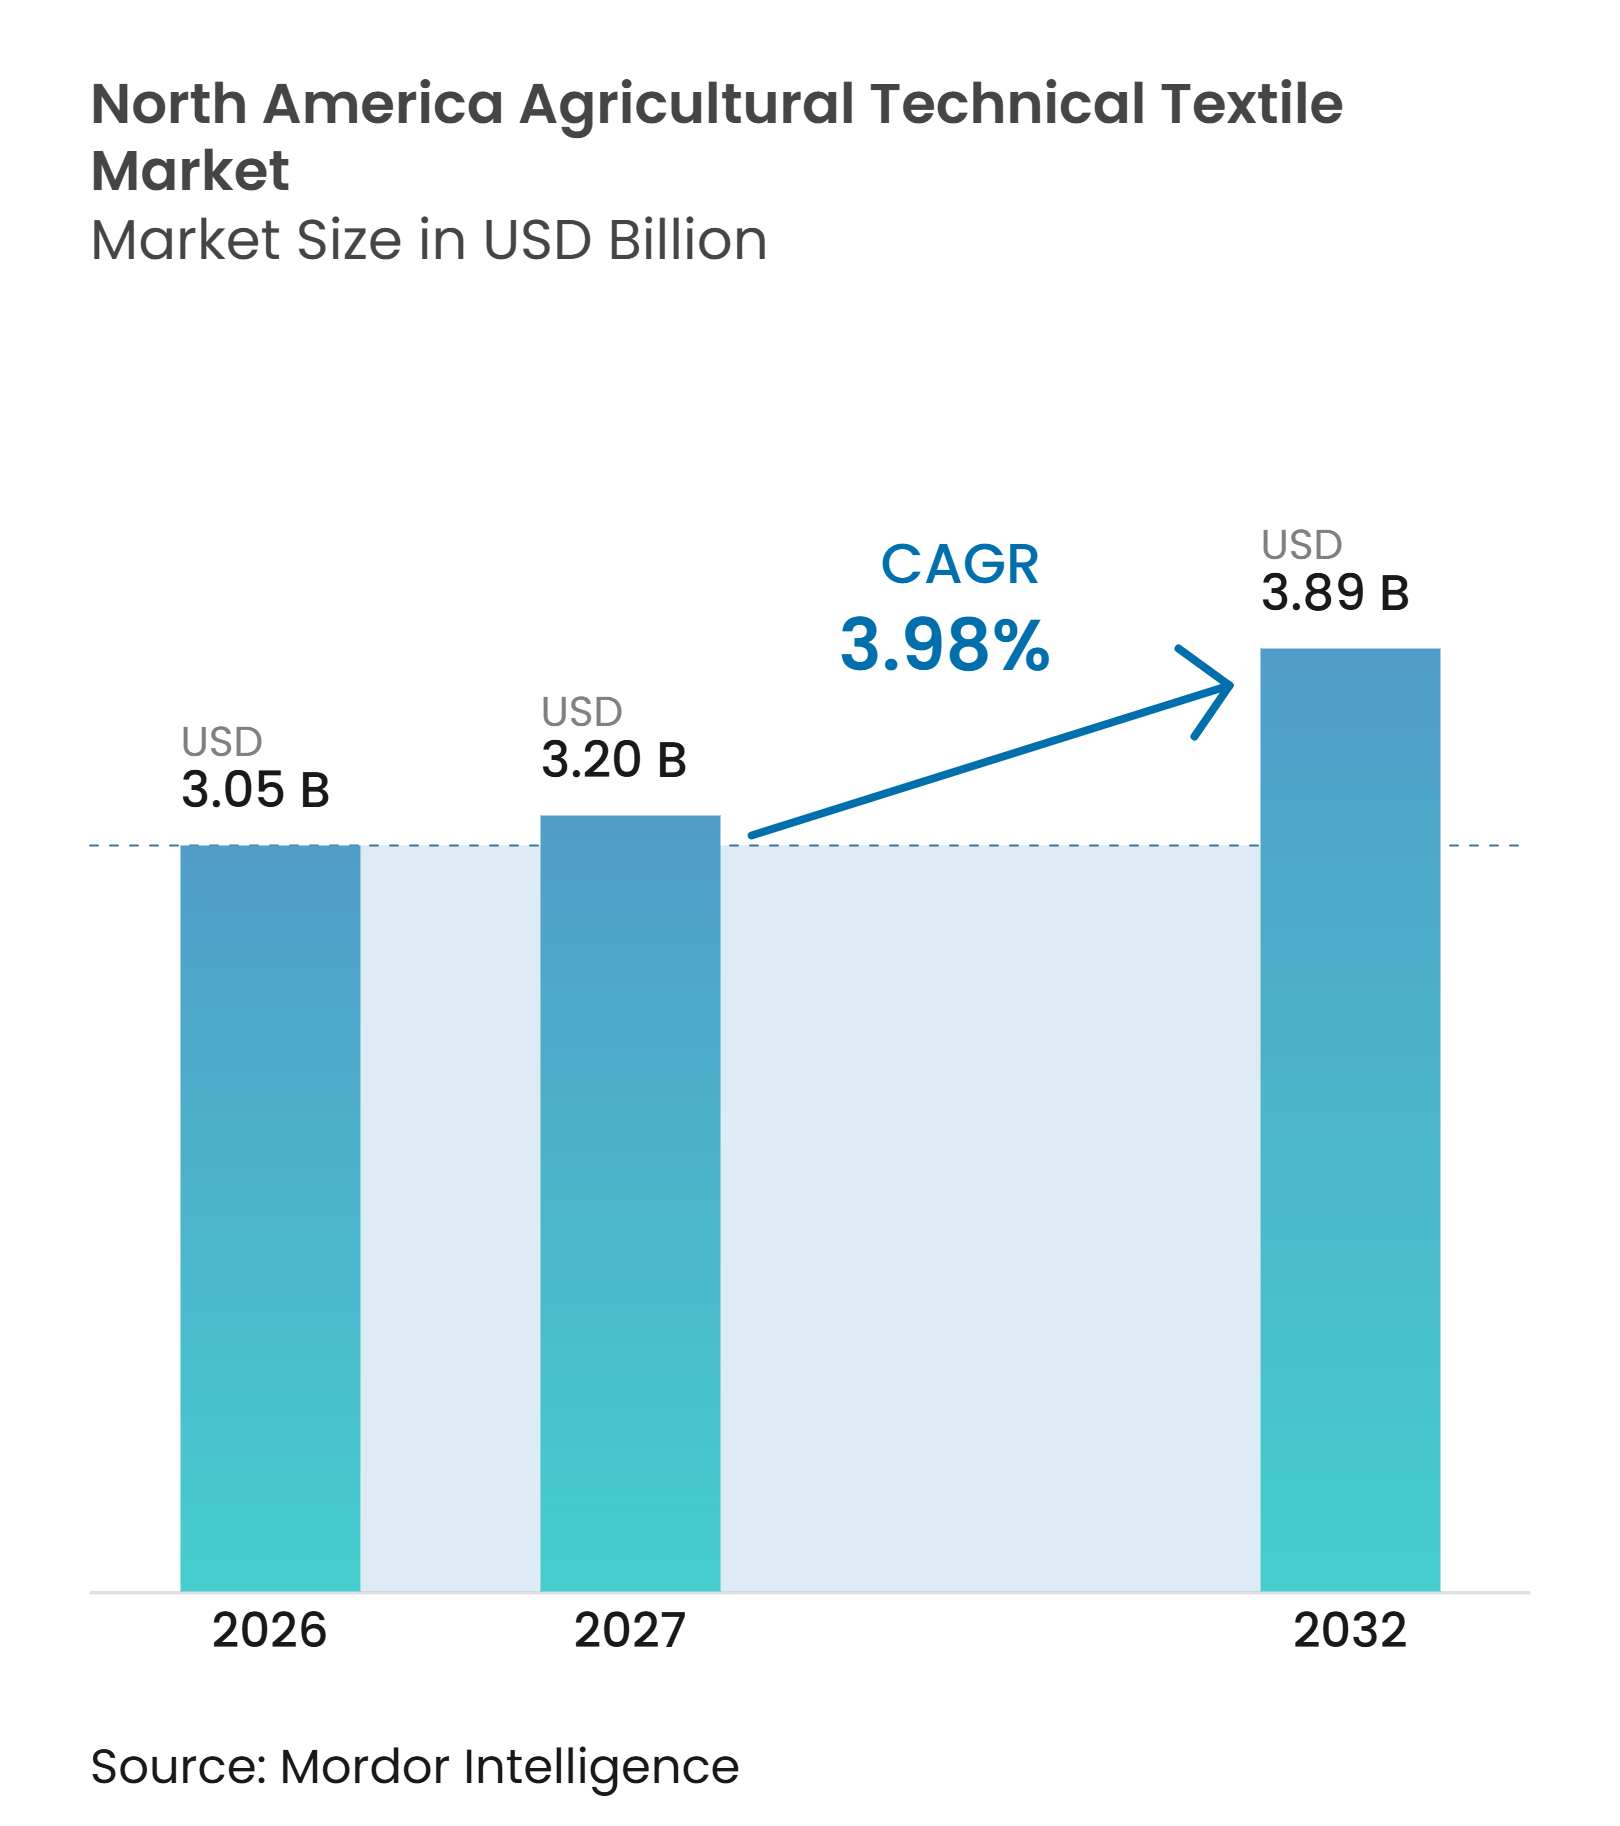
| Tamaño del mercado en el año base (2026) | 3.05 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.20 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.89 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.98 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos Agrícolas de América del Norte por Mordor Intelligence
Se espera que el tamaño del Mercado de Textiles Técnicos Agrícolas de América del Norte crezca de 3,05 mil millones de USD en 2026 a 3,20 mil millones de USD en 2027 y se prevé que alcance los 3,89 mil millones de USD para 2032 a una CAGR del 3,98% durante 2027-2032.
El mercado de textiles técnicos agrícolas de América del Norte está respaldado por la inversión en agricultura en entornos controlados, que requiere cubiertas de polietileno, pantallas de sombreado, sistemas de oscurecimiento y cortinas térmicas tanto durante la construcción de instalaciones como durante la producción regular de cultivos. Las grandes operaciones ganaderas y de forraje también necesitan sistemas de envoltura de pacas y películas para ensilaje que reduzcan el desperdicio de alimento, mejoren el manejo y ayuden a los operadores a gestionar mayores volúmenes dentro de ventanas de cosecha reducidas. La demanda abarca protección de cultivos, cubiertas de acolchado y suelo, sistemas de invernadero, materiales de cosecha y contención en acuicultura. Esta diversidad reduce la dependencia de una sola categoría de cultivo o región de producción, y vincula la demanda a múltiples necesidades de gestión agrícola, incluidas la protección climática, el establecimiento de cultivos, el control de humedad, la conservación de alimentos, la contención, el apoyo a viveros, la protección de huertos y el control de temperatura y luz para cultivos protegidos. Estas aplicaciones sirven a operaciones de diferentes tamaños y se adaptan a calendarios de cultivo variados, ubicaciones de producción, condiciones de crecimiento, modelos de negocio agrícola y ciclos de compra de insumos. Las aplicaciones estacionales y permanentes requieren renovación a medida que el rendimiento disminuye debido a la exposición repetida y al uso en condiciones agrícolas exigentes durante cada año de producción. También se espera que la base instalada de agricultura cubierta genere demanda de reemplazo de pantallas climáticas a medida que disminuye la transmisión de luz y el rendimiento térmico, mientras que los requisitos de reciclaje están aumentando la importancia de los diseños de material único, con contenido reciclado y biodegradables, especialmente donde los programas de recolección pueden apoyar la recuperación a nivel de granja después del uso y ayudar a los compradores a considerar el manejo al final de la vida útil al seleccionar materiales.
Conclusiones Clave del Informe
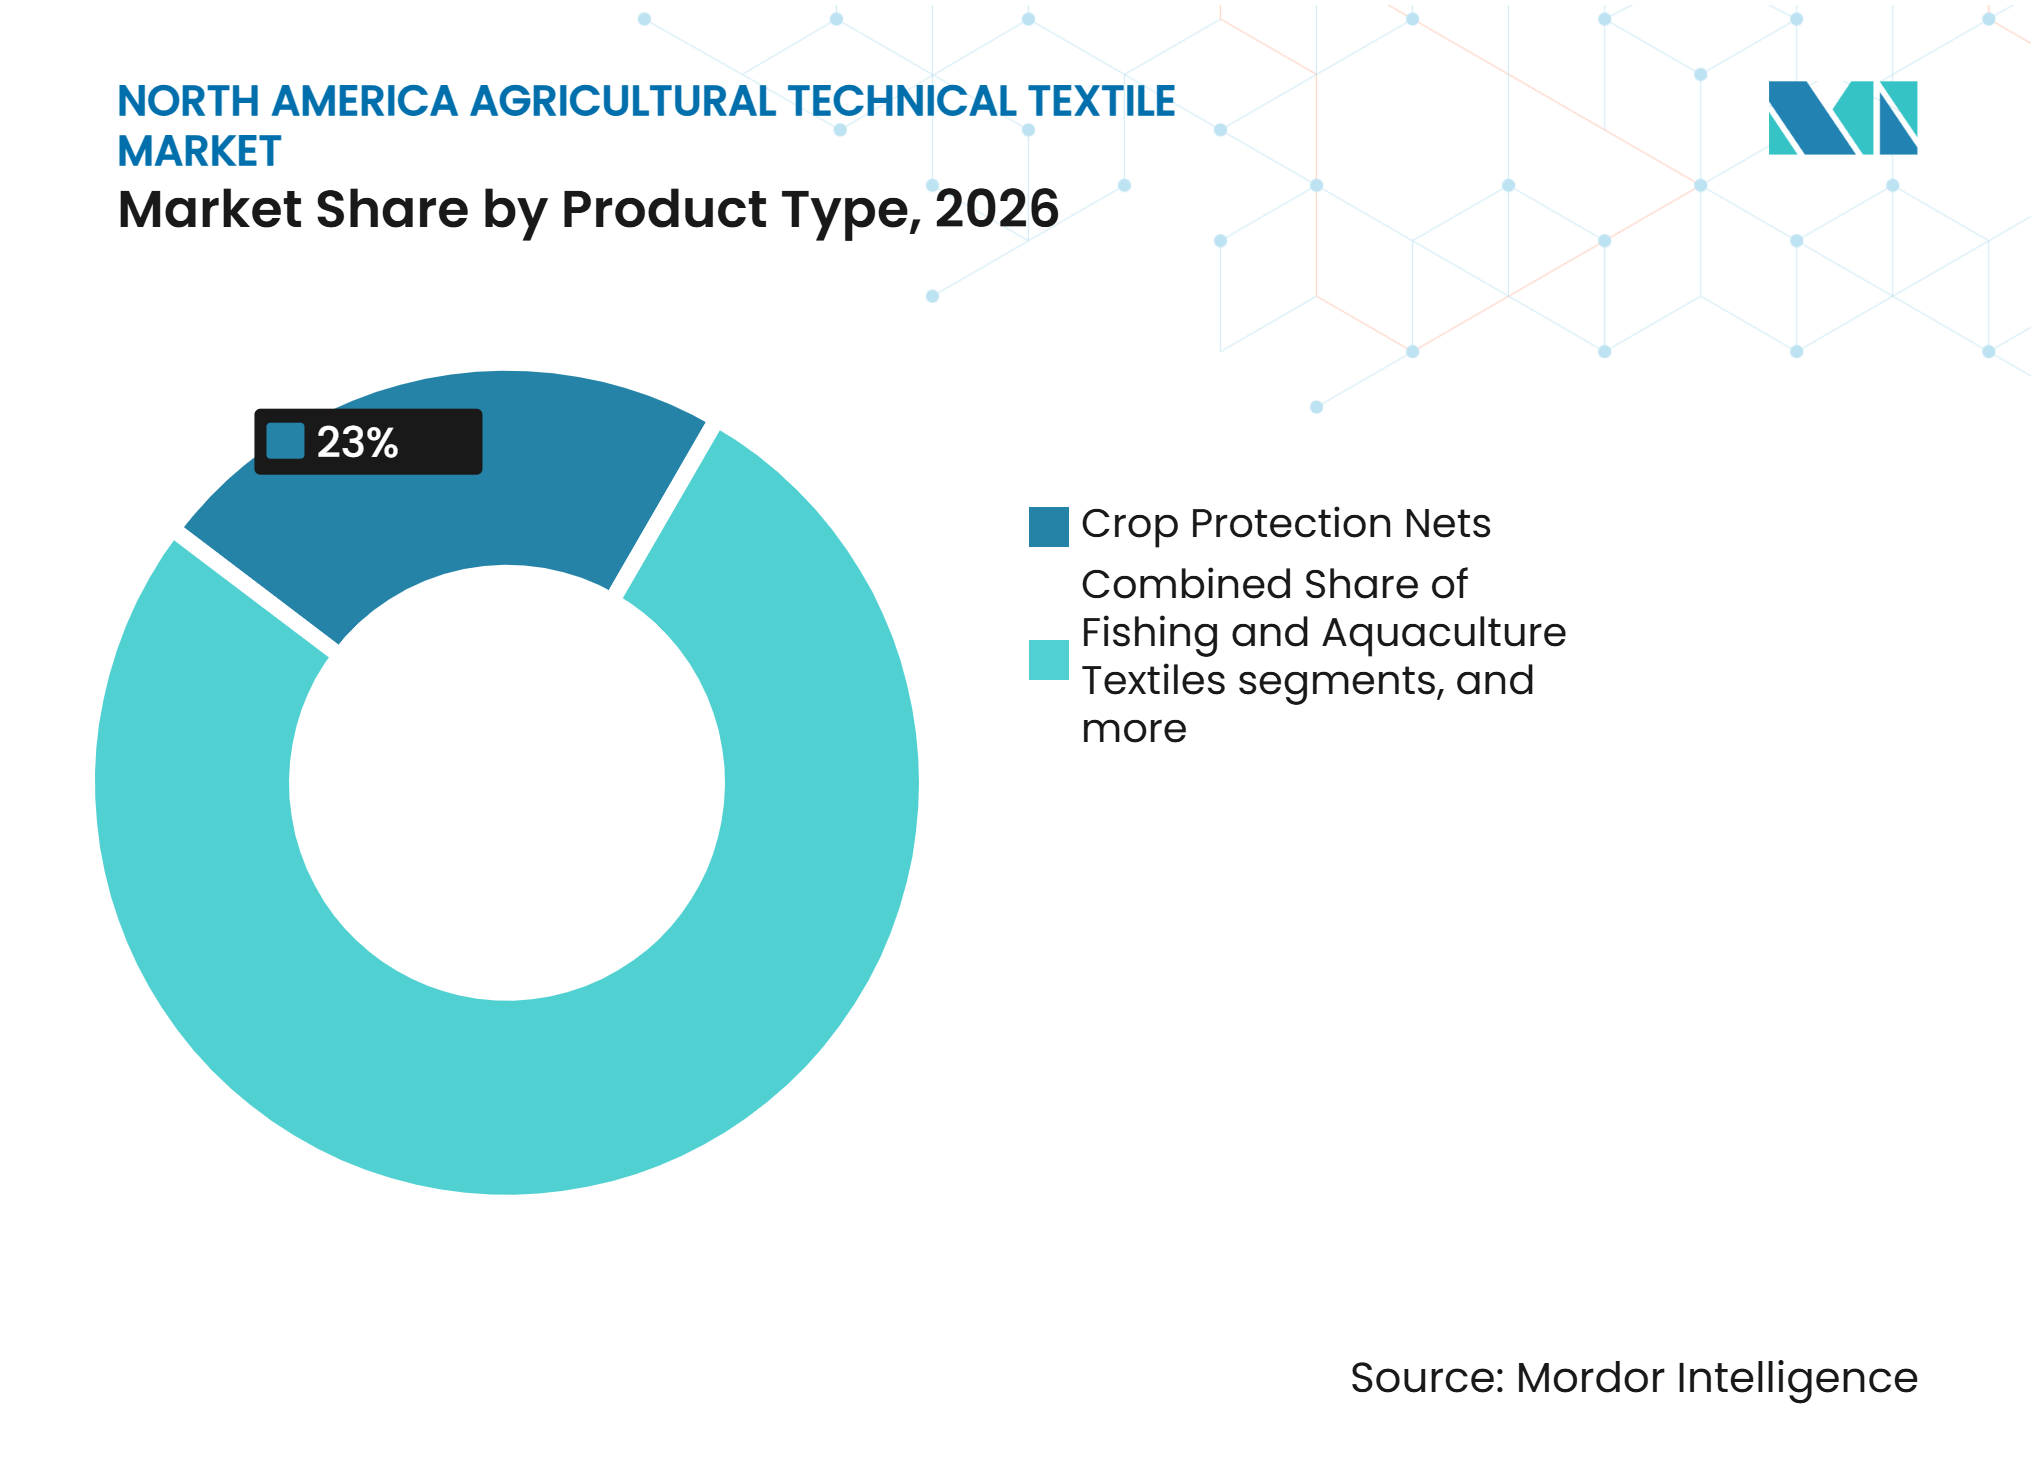
- Por tipo de producto, las redes de protección de cultivos representaron el 23% de la participación del mercado de textiles técnicos agrícolas de América del Norte en 2026, mientras que se proyecta que las redes de sombreado agrícola y las pantallas climáticas para invernadero sean las de mayor crecimiento, registrando una CAGR del 6,5% hasta 2032.
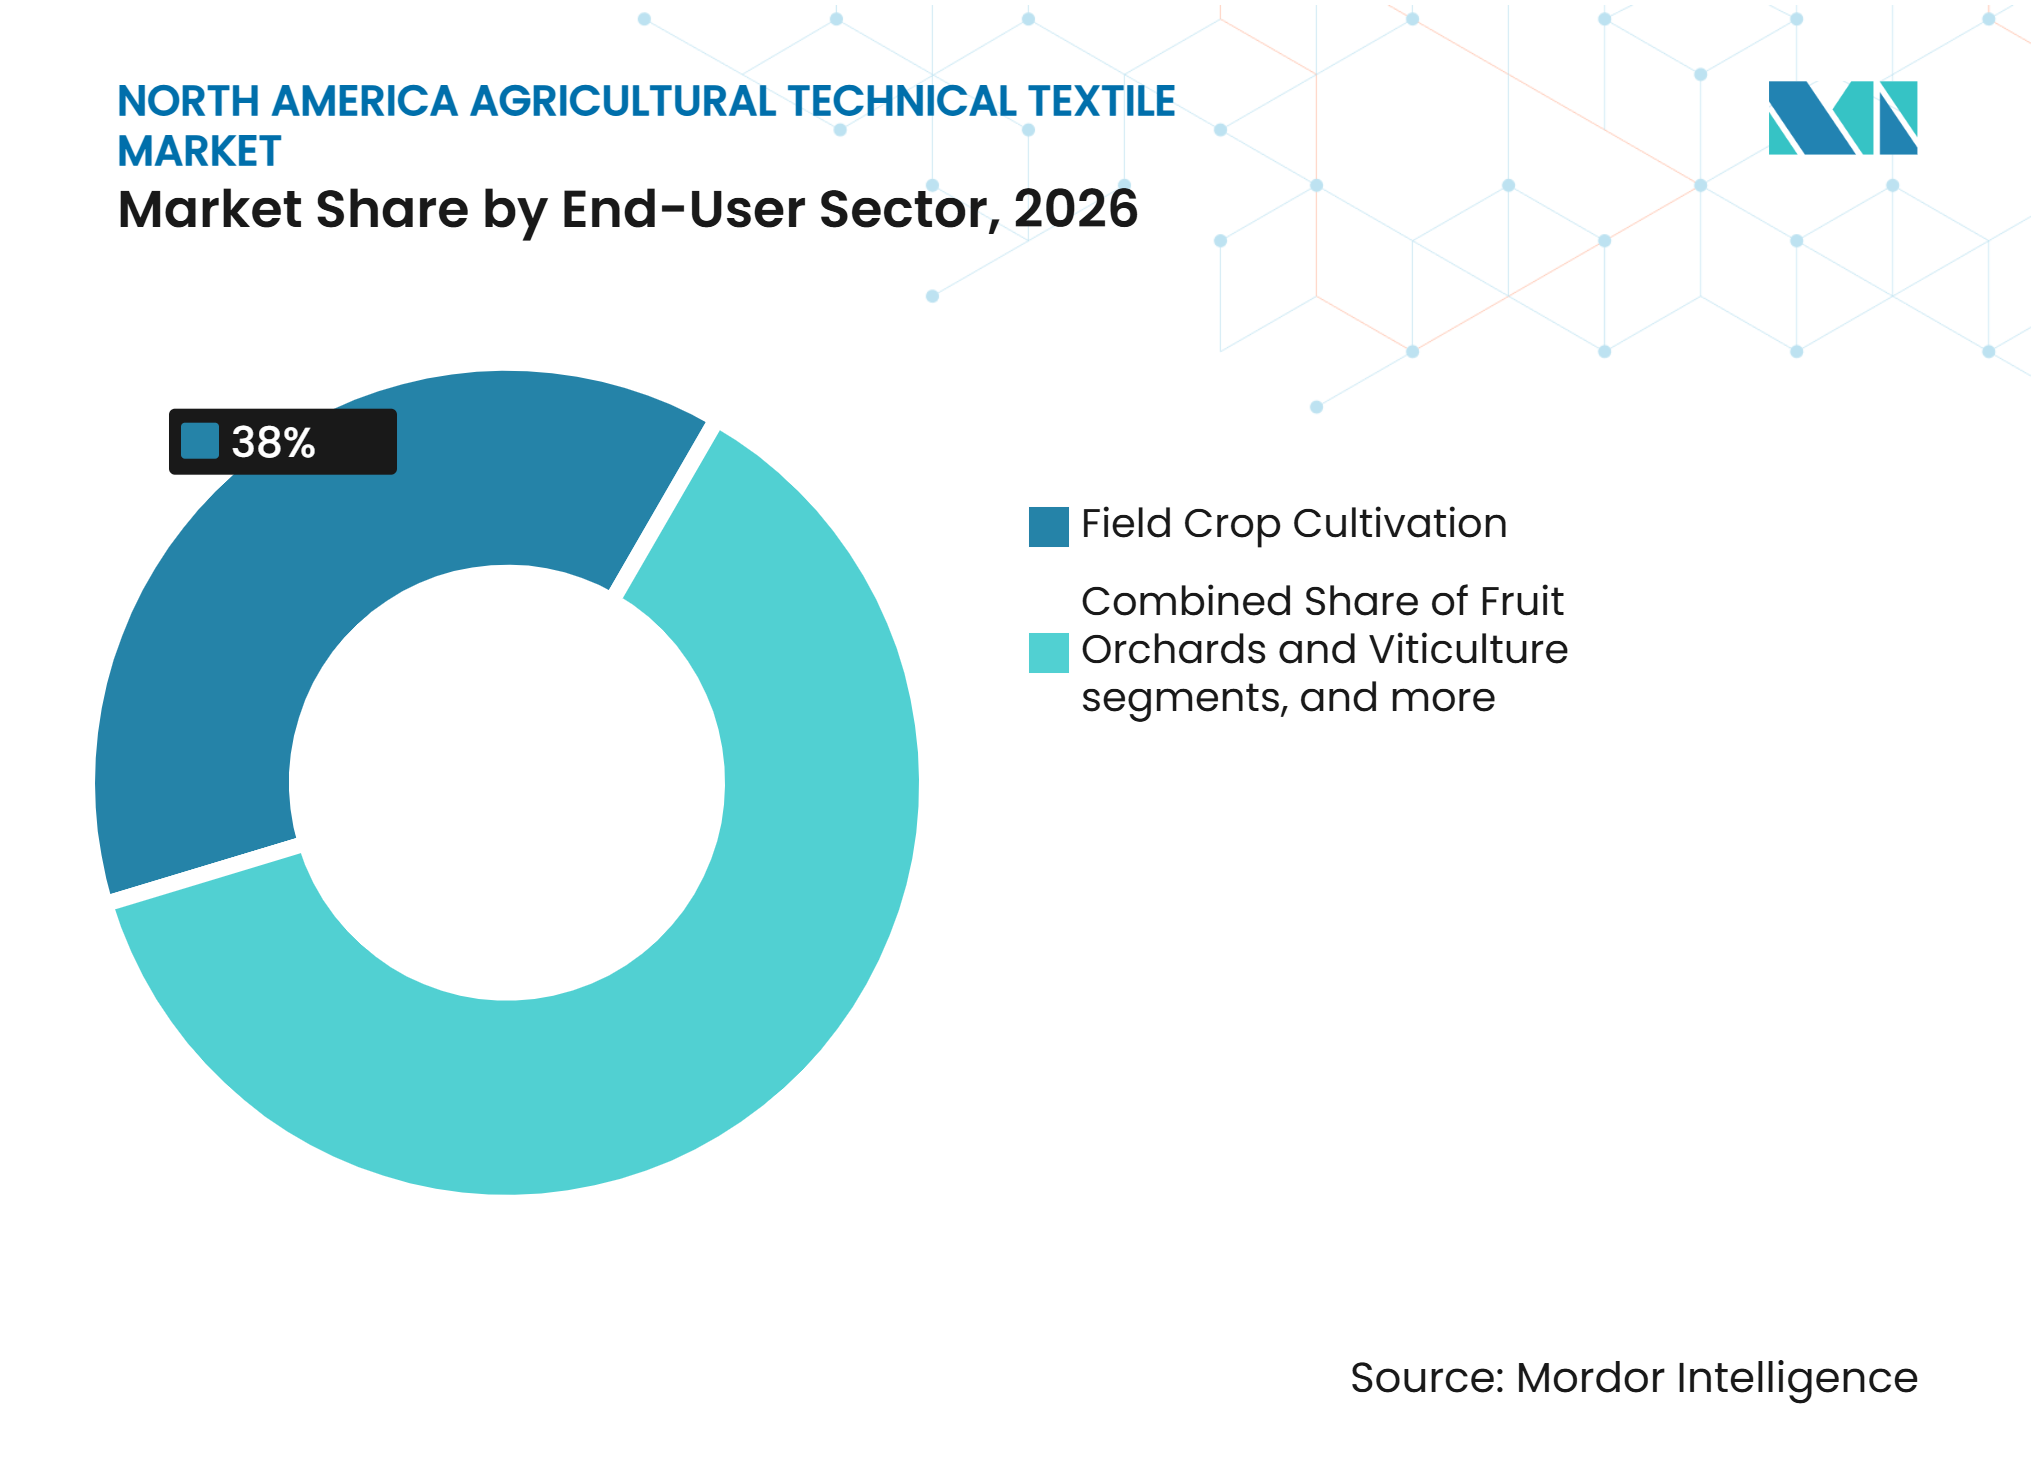
- Por sector de uso final, el cultivo de campo abierto representó el 38% del tamaño del mercado de textiles técnicos agrícolas de América del Norte en 2026, mientras que se proyecta que el cultivo de hortalizas, floricultura y vivero sea el sector de uso final de mayor crecimiento, registrando una CAGR del 6,2% hasta 2032.
- Por geografía, Estados Unidos representó el 76% de la participación en los ingresos de América del Norte en 2026, mientras que se proyecta que México crezca a una CAGR del 5,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de la Agricultura en Entornos Controlados | +1.0% | Estados Unidos, Canadá, impulso inicial en México | Mediano plazo (2-4 años) |
| Protección de Cultivos Impulsada por la Volatilidad Climática | +0.8% | Estados Unidos, incluidas las Llanuras, la Costa del Golfo y el Noroeste del Pacífico, y las zonas fronterizas de México | Corto plazo (≤ 2 años) |
| Eficiencia Hídrica y Laboral mediante Acolchados y Cubiertas de Suelo | +0.6% | Estados Unidos, Suroeste y México, con extensión a las provincias de las Praderas Canadienses | Mediano plazo (2-4 años) |
| Agricultura Mecanizada y Reducción de Pérdidas de Forraje | +0.5% | Medio Oeste y Grandes Llanuras de Estados Unidos y provincias de las Praderas Canadienses | Mediano plazo (2-4 años) |
| Financiamiento para la Conservación de la Erosión y Estabilización del Suelo | +0.3% | Estados Unidos, con ganancias iniciales en el Cinturón del Maíz y los estados del sureste | Largo plazo (≥ 4 años) |
| Innovación en Materiales Reciclables y Biodegradables | +0.2% | Estados Unidos y Canadá, impulsados por la adopción de políticas de Responsabilidad Extendida del Productor | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Agricultura en Entornos Controlados
La agricultura en entornos controlados está generando una demanda concentrada de cubiertas, sistemas de sombreado, pantallas de oscurecimiento y cortinas térmicas en el mercado de textiles técnicos agrícolas de América del Norte, porque cada invernadero comercial utiliza varias capas de textiles técnicos en lugar de una sola cubierta. Oasthouse Ventures comprometió 104,8 millones de USD para un invernadero de tomate de 65 acres en Virginia durante febrero de 2025. Sensei Ag anunció una instalación de invernadero y almacén de 40 millones de USD en Texas durante noviembre de 2025, que incluye 283.625 pies cuadrados de espacio avanzado de invernadero. Estos proyectos requieren materiales separados para el control de luz, la retención de calor, el manejo de la condensación y la protección de cultivos, por lo que la nueva superficie construida proporciona un indicador directo de las necesidades de adquisición en varios grupos de productos. La iniciativa de túneles altos del Servicio de Conservación de Recursos Naturales del USDA también proporciona apoyo de participación en costos para productores que instalan estructuras cubiertas, ampliando la base de agricultores capaces de invertir en cultivo protegido más allá de los operadores de invernadero más grandes. Las pantallas climáticas pueden alcanzar umbrales de reemplazo después de siete a doce años, lo que significa que las instalaciones actuales pueden añadir demanda futura de reemplazo a la demanda de nuevos proyectos a medida que la base de cultivo protegido madura y más instalaciones entran en ciclos de mantenimiento rutinario.[1]
Protección de Cultivos Impulsada por la Volatilidad Climática
Las pérdidas por fenómenos meteorológicos están fortaleciendo el argumento comercial a favor de los sistemas de protección de cultivos en el mercado de textiles técnicos agrícolas de América del Norte, particularmente donde los cultivos de alto valor enfrentan exposición repetida al granizo, las heladas, los vientos fuertes y la presión de insectos. El Servicio Meteorológico Nacional registró 275,46 millones de USD en daños a cultivos por peligros naturales en 2025, incluidos 193,79 millones de USD vinculados a condiciones de incendio y 58,74 millones de USD por vientos de tormenta eléctrica. Los registros del Servicio Nacional de Estadísticas Agrícolas del USDA también documentaron daños a cultivos asociados con el evento de inundación en Texas de julio de 2025, lo que muestra que el riesgo está distribuido entre regiones de cultivo y eventos meteorológicos. Las redes antigranizo, el vellón antiheladas, las redes cortavientos y la malla de exclusión de insectos abordan diferentes condiciones de riesgo, lo que permite a los agricultores seleccionar la protección según el tipo de cultivo, el sistema de producción, la exposición meteorológica local y el valor que debe protegerse en la cosecha. Los costos del seguro agrícola añaden presión sobre los agricultores para considerar la protección física junto con la cobertura del seguro y los costos anuales de las primas. Por lo tanto, el desarrollo de productos se está orientando hacia estructuras que combinan protección contra insectos, protección contra el granizo y gestión del viento en una sola instalación, lo que puede simplificar el despliegue para los productores hortícolas que gestionan varios riesgos de producción a la vez.[2]
Eficiencia Hídrica y Laboral mediante Acolchados y Cubiertas de Suelo
Los sistemas de acolchado y cubierta de suelo están adquiriendo mayor relevancia en las zonas de producción con estrés hídrico del mercado de textiles técnicos agrícolas de América del Norte, donde el uso del agua, el control de malezas y los requisitos de mano de obra están estrechamente relacionados. El USDA NRCS reconoce el acolchado sintético y la tela geotextil bajo el Código de Práctica 484 para reducir la pérdida de humedad, suprimir las malezas y mejorar la eficiencia del riego, funciones que son útiles tanto en cultivos especializados como en aplicaciones de campo. Un estudio de Florida de 2025 informó que los diseños modificados de camas de cultivo con cubiertas superficiales redujeron el consumo de agua de la granja hasta en un 25%, lo que demuestra el valor práctico de los enfoques de cubierta superficial en entornos con restricciones hídricas. La tasa salarial de efecto adverso de 16,08 USD por hora en 2025 en el sureste de Estados Unidos también aumenta el atractivo relativo de los sistemas que reducen el deshierbe manual y los pases de campo manuales repetidos. La tela geotextil comercial puede reutilizarse hasta cinco años, lo que distribuye su costo a lo largo de múltiples ciclos de cultivo y mejora la comparación con la mano de obra estacional de control de malezas. Las películas de acolchado biodegradables añaden otra opción porque pueden reducir el trabajo de recuperación al final de la temporada, y un estudio de 2025 informó una pérdida de masa del 64% para una película multicapa de PBAT y almidón termoplástico bajo compostaje en laboratorio.
Agricultura Mecanizada a Gran Escala y Reducción de Pérdidas de Forraje
Las operaciones de forraje mecanizadas están aumentando la demanda de redes de alta prestación para pacas y envolturas de ensilaje en el mercado de textiles técnicos agrícolas de América del Norte, donde el rendimiento del material afecta tanto la velocidad de cosecha como la calidad del alimento almacenado. RKW Group presentó Rondotex Wizard en marzo de 2025 con 33 hilos de urdimbre, informando un 30% más de pacas por unidad de tiempo y un 15% de ahorro de material por paca. Berry Global introdujo Silotite Film&Film en abril de 2025, y las pruebas de campo informaron una reducción del 52% en las pérdidas de ensilaje en comparación con las envolturas de red convencionales. Se prevé que los gastos de producción agrícola de Estados Unidos alcancen los 477,7 mil millones de USD en 2026, lo que mantiene la atención en los sistemas que reducen el uso evitable de materiales y protegen el valor nutritivo del forraje cosechado. La automatización de las empacadoras-envolvedoras hace que el uso de material por paca sea más visible para los operadores y los equipos de adquisición, lo que les permite comparar los grados de material con los resultados de rendimiento, desperdicio y deterioro. EZ-web de Tama combina las funciones de red y película de manto en un producto reciclable, lo que muestra cómo la productividad y la gestión al final de la vida útil se están convirtiendo en requisitos de producto vinculados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas Poliméricas | -1.2% | Global, con presión de costos concentrada en los fabricantes norteamericanos | Corto plazo (≤ 2 años) |
| Alto Costo de Instalación y Reemplazo para Sistemas Especializados | -0.8% | Estados Unidos y Canadá, menos agudo en México | Mediano plazo (2-4 años) |
| Restricciones en la Recolección al Final de la Vida Útil y Contaminación | -0.4% | América del Norte, más agudo en los puntos críticos de plásticos agrícolas de Estados Unidos y las provincias de las Praderas Canadienses | Mediano plazo (2-4 años) |
| Compromisos de Rendimiento en la Protección contra Plagas con Malla Fina | -0.2% | América del Norte, más visible en aplicaciones hortícolas y de hortalizas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas Poliméricas
El polipropileno y el polietileno exponen a los productores y compradores del mercado de textiles técnicos agrícolas de América del Norte a los precios de las materias primas de petróleo crudo y gas natural, que están fuera del control de los operadores agrícolas y los transformadores. Estos polímeros se utilizan en redes de protección de cultivos, redes para pacas, películas de acolchado y cubiertas de invernadero, por lo que la exposición está presente tanto en productos orientados a materias primas como en productos de mayor especificación. El USDA ERS prevé que los gastos de producción del sector agrícola de Estados Unidos alcancen los 477,7 mil millones de USD en 2026, tras los 473,1 mil millones de USD en 2025, lo que mantiene la presión sobre los presupuestos de insumos agrícolas. Las proyecciones agrícolas del USDA indican que es probable que los costos de producción se mantengan por encima de los promedios históricos durante el período de perspectiva, lo que limita la capacidad de muchos agricultores para absorber cambios repentinos en los costos de los insumos. Las compras estacionales de redes para pacas, películas de ensilaje y esteras de acolchado pueden exponer a las granjas a aumentos de precios durante períodos de compra pretemporada comprimidos, cuando posponer las compras puede interrumpir los planes de siembra o cosecha. El EQIP puede compensar prácticas de conservación seleccionadas, pero las redes estándar a granel para pacas y las películas de acolchado no reciben la misma cobertura, lo que deja una parte sustancial de las adquisiciones basadas en polímeros vinculada a los ciclos de materias primas.
Alto Costo de Instalación y Reemplazo para Sistemas Especializados
Los altos costos de instalación pueden limitar la adopción de sistemas especializados en el mercado de textiles técnicos agrícolas de América del Norte, especialmente cuando los productos requieren marcos permanentes, motores o instalación profesional. Las pantallas automáticas para invernadero, las mantas térmicas y las redes antigranizo permanentes para huertos requieren capital que difiere del gasto ordinario en insumos anuales, incluso cuando los sistemas ofrecen beneficios operativos durante varias temporadas. La hoja informativa del USDA NRCS de Iowa sobre túneles altos describe la asistencia financiera del EQIP destinada a compensar la carga de costos de la instalación de túneles altos para productores pequeños y medianos. Las pantallas climáticas motorizadas con funciones térmicas y de oscurecimiento cuestan más que las estructuras pasivas, y su recuperación de la inversión depende en parte de los costos de energía inciertos y de si una instalación puede utilizar los sistemas durante todo el año. La tela geotextil comercial tiene una vida útil esperada de cinco años, mientras que las pantallas de ahorro de energía requieren reemplazo después de que el rendimiento disminuye, lo que crea un segundo requisito de capital después de la instalación inicial. Por lo tanto, las operaciones sin apoyo de participación en costos o crédito favorable pueden diferir la adopción, dejando la demanda más sólida entre las granjas comerciales más grandes que pueden planificar en torno a los ciclos de instalación y reemplazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Redes de Protección de Cultivos Lideran, las Pantallas Climáticas Marcan el RitmoLas redes de protección de cultivos representaron el 23,0% de la participación del mercado de textiles técnicos agrícolas de América del Norte en 2026. El segmento incluye redes antiinsectos, antigranizo, antipájaros y cortavientos utilizadas en cultivos de campo, huertos y viticultura, donde el valor del cultivo y la exposición varían materialmente según la ubicación. Las redes de protección meteorológica están ganando relevancia a medida que los productores comparan los costos de instalación permanente con la exposición recurrente a pérdidas de cultivos, incluidos los daños documentados de 2025 asociados con peligros naturales. Las cubiertas de cultivos y el vellón de protección de plantas mantienen una demanda estable entre las operaciones hortícolas y de vivero con riesgo de heladas, porque las cubiertas de hileras de tela no tejida y los materiales térmicos ayudan a proteger el establecimiento de cultivos en la primera temporada.
Se espera que las redes de sombreado agrícola y las pantallas climáticas para invernadero sean la categoría de producto de mayor crecimiento, con una CAGR del 6,5% de 2027 a 2032, respaldada por adiciones de capacidad de invernadero y la necesidad de cortinas térmicas, pantallas de difusión de luz y sistemas de oscurecimiento. La colaboración de Ludvig Svensson en 2025 con la Universidad e Instituto de Investigación de Wageningen refleja el trabajo continuo sobre el rendimiento y la vida útil de las pantallas climáticas. El tamaño del mercado de textiles técnicos agrícolas de América del Norte para pantallas climáticas también se beneficia porque varios tipos de pantallas pueden utilizarse dentro de una sola instalación para gestionar la luz, el calor y las condiciones de cultivo estacionales. Las esteras de acolchado y las cubiertas de suelo tienen una perspectiva favorable porque las restricciones hídricas, los mayores costos laborales y el desarrollo de materiales biodegradables apoyan su uso en horticultura. Freudenberg Performance Materials introdujo telas no tejidas de PLA de base biológica y pulpa de madera para la propagación hortícola en octubre de 2025. Los textiles de cosecha y gestión de forraje se benefician de materiales que mejoran la eficiencia del empacado y reducen las pérdidas de ensilaje, mientras que la acuicultura, los viveros, la silvicultura y otros usos proporcionan flujos de demanda especializados más pequeños.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sector de Uso Final:
Las Operaciones de Hortalizas y Floricultura Emergen como Usuarios Intensivos de TextilesEl cultivo de campo abierto representó el 38,0% del tamaño del mercado de textiles técnicos agrícolas de América del Norte en 2026. Los grandes productores de maíz, soja, trigo y algodón utilizan productos de estabilización del suelo, redes cortavientos y cubiertas de acolchado de suelo en amplias áreas, lo que otorga a los cultivos de campo la mayor base de consumo actual. El segmento también se beneficia de las prácticas de conservación que apoyan la protección del suelo y la gestión de la humedad. Los huertos frutales y la viticultura son más intensivos en textiles porque la exposición al granizo en California, Washington y Ontario fomenta las redes permanentes. Las operaciones ganaderas y de forraje proporcionan demanda repetida de redes para pacas y envolturas de ensilaje a medida que el rendimiento en la reducción de pérdidas de alimento se vuelve medible a nivel de paca.
Se prevé que el cultivo de hortalizas, floricultura y vivero crezca a una CAGR del 6,2% hasta 2032. Esta parte de la industria de textiles técnicos agrícolas de América del Norte utiliza varias capas durante un solo ciclo de cultivo, incluidas cubiertas de hileras, redes de exclusión de insectos, estructuras de sombreado y esteras de acolchado compatibles con riego por goteo. El gasto en textiles por acre puede ser mayor que en los cultivos de campo de gran extensión porque los productores especializados utilizan varios sistemas de protección juntos. Una expansión modesta en horticultura especializada puede, por lo tanto, generar ganancias de volumen desproporcionadas para los proveedores que atienden cultivos protegidos y de alto valor. La silvicultura y el cultivo paisajístico utilizan esteras de establecimiento biodegradables y otros materiales de apoyo, mientras que la pesca y la acuicultura requieren redes de contención de alta tenacidad en las operaciones de la costa del Pacífico de Estados Unidos y Canadá.

Análisis Geográfico
Estados Unidos representó el 76% del tamaño del mercado de textiles técnicos agrícolas de América del Norte en 2026. Su escala respalda la demanda en protección de cultivos, sistemas de invernadero, estabilización del suelo, gestión de forraje y horticultura especializada de alto valor. La asistencia del USDA NRCS a través del EQIP y los programas de túneles altos puede reducir el umbral de inversión para el cultivo cubierto y las prácticas de conservación seleccionadas. Los productores orgánicos también utilizan sistemas físicos de exclusión de plagas y protección contra heladas donde las opciones de pesticidas sintéticos están restringidas. Los daños meteorológicos de 275,46 millones de USD en 2025 refuerzan el valor de los sistemas de protección para las zonas de producción expuestas.
Las inversiones en invernaderos en Virginia y Texas durante 2025 añaden necesidades directas de adquisición de cubiertas de polietileno, redes de sombreado y pantallas climáticas. El clúster de invernaderos de Ontario y los sistemas de producción de las Praderas respaldan a Canadá. Cleanfarms informó avances en la recolección de plásticos agrícolas en 2025, lo que refleja una creciente capacidad de recuperación de materiales. Un programa del Valle de Fraser para la recolección de envoltura de pacas y plásticos de ensilaje comenzó en mayo de 2025 y apoya el lado práctico de la recolección de la adopción de materiales reciclables.[3]
Se proyecta que México crezca a una CAGR del 5,5% de 2027 a 2032 en el mercado de textiles técnicos agrícolas de América del Norte. Las políticas de eficiencia hídrica promueven las prácticas de cubierta superficial en zonas de cultivo secas, lo que apoya la adopción de esteras de acolchado. Los productores orientados a la exportación también están adoptando redes de sombreado y malla de insectos para cumplir con los requisitos de los minoristas en Estados Unidos y Canadá. Esta demanda está vinculada a la calidad del cultivo y la gestión de residuos de pesticidas, y no solo a los ciclos de insumos de materias primas. Canadá y México juntos representaron el 24,0% restante del valor regional en 2026, y el menor uso de textiles técnicos agrícolas en México en relación con Estados Unidos deja margen para una adopción adicional a medida que se desarrolla la horticultura orientada a la exportación.
Panorama Competitivo
Concentración del Mercado
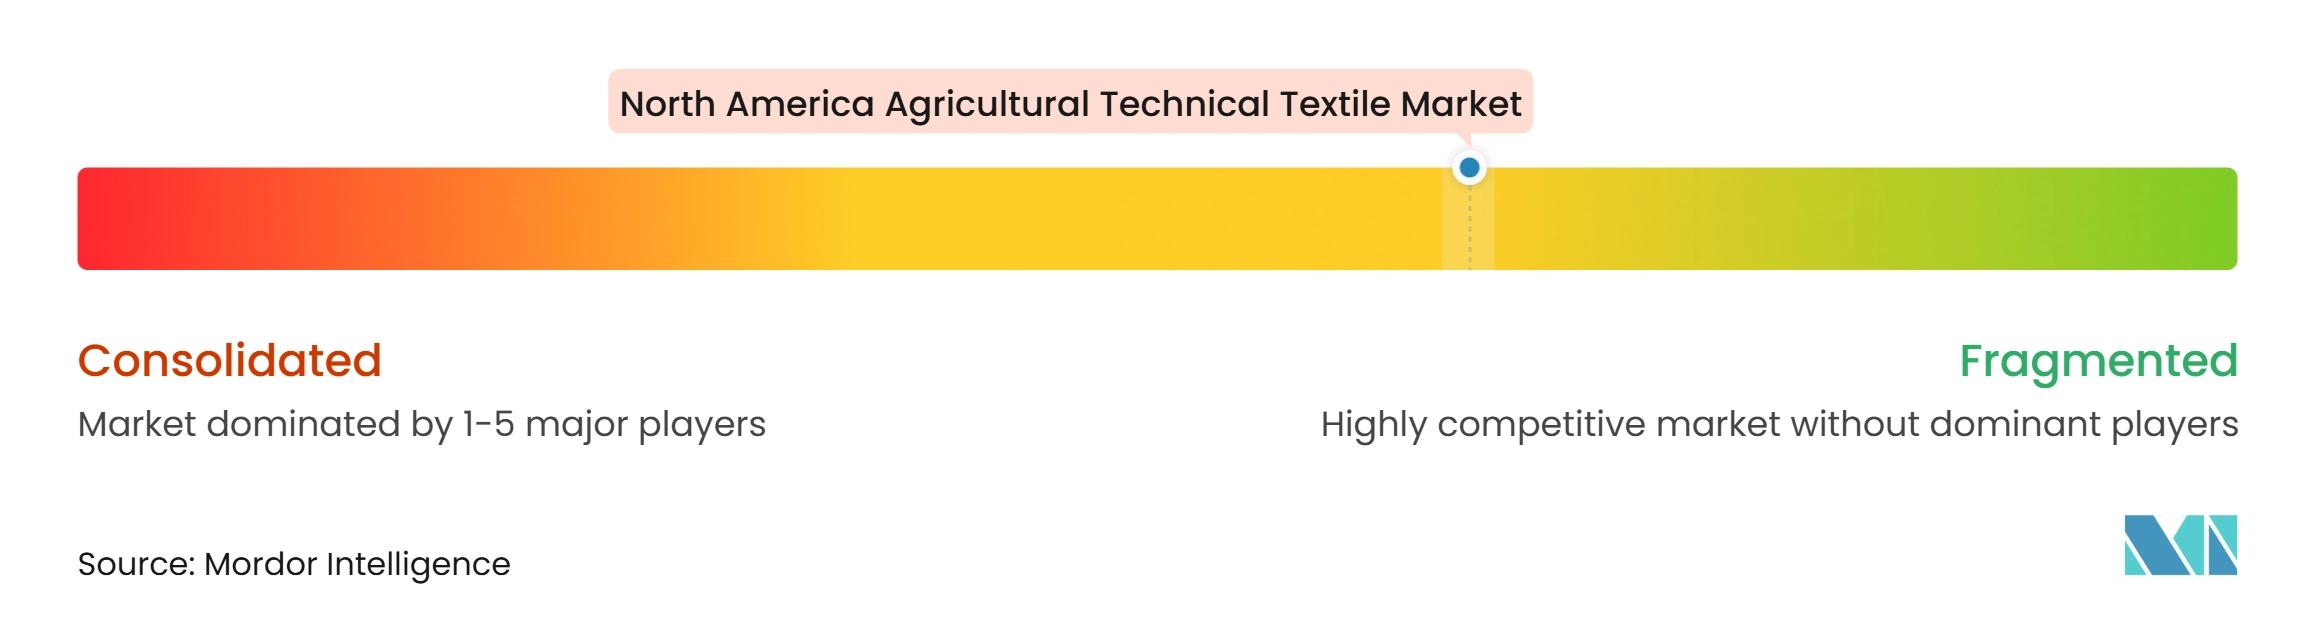
El mercado de textiles técnicos agrícolas de América del Norte está moderadamente fragmentado porque las categorías de productos a menudo tienen diferentes grupos de proveedores. Los especialistas en pantallas climáticas para invernadero compiten a través de la transmisión de luz documentada, la eficiencia térmica y la vida útil del producto. Ludvig Svensson formalizó una colaboración de investigación con la Universidad e Instituto de Investigación de Wageningen en 2025 para mejorar la aplicación y optimización de pantallas climáticas. Este tipo de evidencia técnica importa más en las aplicaciones de invernadero premium, mientras que la escala, la cobertura de distribución, el rendimiento del material y las credenciales de reciclaje importan más en las envolturas de pacas, las redes para pacas y las películas de acolchado.
Berry Global lanzó el Silotite Film&Film reciclable de doble capa en abril de 2025, respaldado por pruebas de campo que informaron un 52% menos de pérdidas de ensilaje que las envolturas de red convencionales. La empresa también se comprometió a un 30% de contenido reciclado en películas agrícolas para finales de 2025. RKW utiliza tecnología de plegado patentada en Polydress TWISTA Strong, mientras que Tama utiliza una construcción de hilo de cinta en EZ-web, y la compatibilidad con el equipo puede crear costos de cambio en el empacado de pacas. Freudenberg Performance Materials añadió telas no tejidas de PLA de base biológica y pulpa de madera por vía húmeda para la propagación hortícola en octubre de 2025. Estos ejemplos muestran que la reciclabilidad, el rendimiento y la función específica para el cultivo se evalúan cada vez más de forma conjunta.
Siguen existiendo oportunidades para sistemas reciclables con rutas de devolución verificadas en América del Norte, particularmente donde los agricultores necesitan la certeza de que la envoltura de pacas usada, la película de ensilaje u otros plásticos agrícolas pueden entrar en un flujo de recolección viable. Las cubiertas de cultivos modulares para granjas pequeñas y medianas abordan una parte del mercado con menos opciones de instalación de alto costo y pueden estar mejor alineadas con presupuestos operativos más pequeños. Los textiles multifuncionales que combinan sombreado, exclusión de insectos y gestión del agua pueden reducir el número de instalaciones separadas requeridas por los agricultores y simplificar la preparación estacional del campo. La fabricación regional puede ser atractiva cuando el suministro importado tiene plazos de entrega más largos, especialmente para productos que deben estar disponibles dentro de ventanas estrechas de siembra y cosecha. El mercado de textiles técnicos agrícolas de América del Norte incluye, por lo tanto, especialistas globales, proveedores de películas diversificados y transformadores regionales que atienden necesidades basadas en la proximidad, con la elección del comprador determinada por el rendimiento técnico, la fiabilidad de la entrega, la compatibilidad con el equipo y las opciones al final de la vida útil.
Líderes de la Industria de Textiles Técnicos Agrícolas de América del Norte
-
Berry Global Inc.
-
DuPont de Nemours, Inc.
-
RKW Group
-
DeWitt Company, Inc.
-
Garware Technical Fibres Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos Agrícolas de América del Norte Empresas cubiertas en este informe
- Berry Global Inc.
- DeWitt Company, Inc.
- DuPont de Nemours, Inc.
- Garware Technical Fibres Ltd.
- Propex Operating Company, LLC
- Freudenberg Performance Materials
- RKW Group
- Ludvig Svensson
- HUESKER Group
- Drape Net North America
- Fibertex Nonwovens A/S
- Texel Technical Materials Inc.
- Sioen Industries NV
- Tenax Corporation
- Tama Group
- Bridon Cordage
- Acadian Industrial Textiles
- Herculite Inc.
- Shade Haven
- U.S. Netting Inc.
Desarrollos recientes de la industria en Mercado de Textiles Técnicos Agrícolas de América del Norte
- Junio de 2026: CTK Bio Canada lanzó una película de acolchado de papel compostable en el hogar para aplicaciones agrícolas. El producto suprime las malezas, retiene la humedad del suelo, regula la temperatura del suelo y reduce los residuos plásticos y los requisitos de eliminación posterior a la cosecha. Este lanzamiento refleja la innovación continua en textiles agrícolas sostenibles y materiales de protección de cultivos.
- Noviembre de 2025: Tama Group exhibió EZ-web y Edibale en Agritechnica 2025, Hannover. EZ-web combina red y película de manto en un único producto de PE reciclable compatible con ambos tipos de sistemas de empacado, reduciendo el plástico por paca y simplificando el reciclaje posterior al uso. Edibale, en desarrollo, está diseñado como un material de paca ingerible que elimina el paso de separación del embalaje en el momento de la alimentación.
- Noviembre de 2025: Sensei Ag Holdings anunció una inversión de 40 millones de USD en un complejo de invernadero y almacén de alta tecnología en Lockhart, Texas, que comprende 283.625 pies cuadrados de espacio avanzado de invernadero, respaldado por un acuerdo de incentivos vinculado al rendimiento con Lockhart EDC.
Alcance del Informe del Mercado de Textiles Técnicos Agrícolas de América del Norte
El Informe del Mercado de Textiles Técnicos Agrícolas de América del Norte está segmentado por Tipo de Producto (Redes de Protección de Cultivos, Textiles para Pesca y Acuicultura, Cubiertas de Cultivos y Vellón de Protección de Plantas, y Más), por Sector de Usuario Final (Cultivo de Campo Abierto, Huertos Frutales y Viticultura, y Más), y por Geografía (Estados Unidos, Canadá y México). El Informe Ofrece Tamaño de Mercado y Pronósticos en Valor (USD) para todos los Segmentos Anteriores.
Resumen de la segmentación
| Redes de Protección de Cultivos | Redes de Protección contra Insectos y Plagas |
| Redes de Protección contra el Granizo y Fenómenos Meteorológicos | |
| Redes de Protección contra Pájaros y Fauna Silvestre | |
| Redes Cortavientos Agrícolas | |
| Redes de Sombreado Agrícola y Pantallas Climáticas para Invernadero | Redes de Sombreado Agrícola |
| Pantallas Termo-Reflectantes y de Difusión de Luz | |
| Pantallas de Invernadero Térmicas y de Ahorro de Energía | |
| Pantallas de Oscurecimiento y Control de Luz para Invernadero | |
| Cubiertas de Cultivos y Vellón de Protección de Plantas | Cubiertas de Hileras Flotantes No Tejidas |
| Textiles de Protección contra Heladas y Térmicos | |
| Otras Cubiertas de Cultivos Tejidas y de Punto | |
| Textiles para Pesca y Acuicultura | Redes de Pesca Comercial |
| Redes de Jaulas y Contención para Acuicultura | |
| Redes de Protección Especializadas para Acuicultura | |
| Esteras de Acolchado y Cubiertas de Suelo Agrícolas | |
| Textiles para Viveros, Soporte de Plantas y Silvicultura | |
| Textiles de Cosecha y Gestión de Forraje | |
| Otros Textiles Técnicos Agrícolas |
| Cultivo de Campo Abierto |
| Cultivo de Hortalizas, Floricultura y Vivero |
| Huertos Frutales y Viticultura |
| Silvicultura y Cultivo Paisajístico |
| Operaciones Ganaderas y de Forraje |
| Pesca y Acuicultura |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Producto | Redes de Protección de Cultivos | Redes de Protección contra Insectos y Plagas |
| Redes de Protección contra el Granizo y Fenómenos Meteorológicos | ||
| Redes de Protección contra Pájaros y Fauna Silvestre | ||
| Redes Cortavientos Agrícolas | ||
| Redes de Sombreado Agrícola y Pantallas Climáticas para Invernadero | Redes de Sombreado Agrícola | |
| Pantallas Termo-Reflectantes y de Difusión de Luz | ||
| Pantallas de Invernadero Térmicas y de Ahorro de Energía | ||
| Pantallas de Oscurecimiento y Control de Luz para Invernadero | ||
| Cubiertas de Cultivos y Vellón de Protección de Plantas | Cubiertas de Hileras Flotantes No Tejidas | |
| Textiles de Protección contra Heladas y Térmicos | ||
| Otras Cubiertas de Cultivos Tejidas y de Punto | ||
| Textiles para Pesca y Acuicultura | Redes de Pesca Comercial | |
| Redes de Jaulas y Contención para Acuicultura | ||
| Redes de Protección Especializadas para Acuicultura | ||
| Esteras de Acolchado y Cubiertas de Suelo Agrícolas | ||
| Textiles para Viveros, Soporte de Plantas y Silvicultura | ||
| Textiles de Cosecha y Gestión de Forraje | ||
| Otros Textiles Técnicos Agrícolas | ||
| Por Sector de Uso Final | Cultivo de Campo Abierto | |
| Cultivo de Hortalizas, Floricultura y Vivero | ||
| Huertos Frutales y Viticultura | ||
| Silvicultura y Cultivo Paisajístico | ||
| Operaciones Ganaderas y de Forraje | ||
| Pesca y Acuicultura | ||
| Por Geografía | Estados Unidos | |
| Canadá | ||
| México | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de textiles técnicos agrícolas de América del Norte para 2032?
Se proyecta que el mercado de textiles técnicos agrícolas de América del Norte alcance los 3,89 mil millones de USD para 2032, desde los 3,20 mil millones de USD en 2027, a una CAGR del 3,98%.
¿Qué categoría de producto tiene la mayor participación en los textiles técnicos agrícolas de América del Norte?
Las redes de protección de cultivos tuvieron la mayor participación de producto con el 23,0% en 2026.
¿Qué categoría de producto crece más rápido hasta 2032?
Se prevé que las redes de sombreado agrícola y las pantallas climáticas para invernadero crezcan a una CAGR del 6,5% hasta 2032.
¿Qué sector de uso final lidera la demanda de textiles técnicos agrícolas?
El cultivo de campo abierto representó el 38,0% del valor en 2026, mientras que se proyecta que el cultivo de hortalizas, floricultura y vivero crezca a una CAGR del 6,2% hasta 2032.
¿Qué país tiene la mayor participación en la región?
Estados Unidos representó el 76,0% del valor regional en 2026.
¿Por qué los sistemas de textiles agrícolas reciclables son cada vez más importantes?
Los programas piloto de recolección y los mayores volúmenes de recuperación de plásticos agrícolas en Canadá están fomentando la demanda de materiales reciclables y sistemas con recuperación práctica.