
Marktgröße und Marktanteil des nordamerikanischen Agrotextilmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
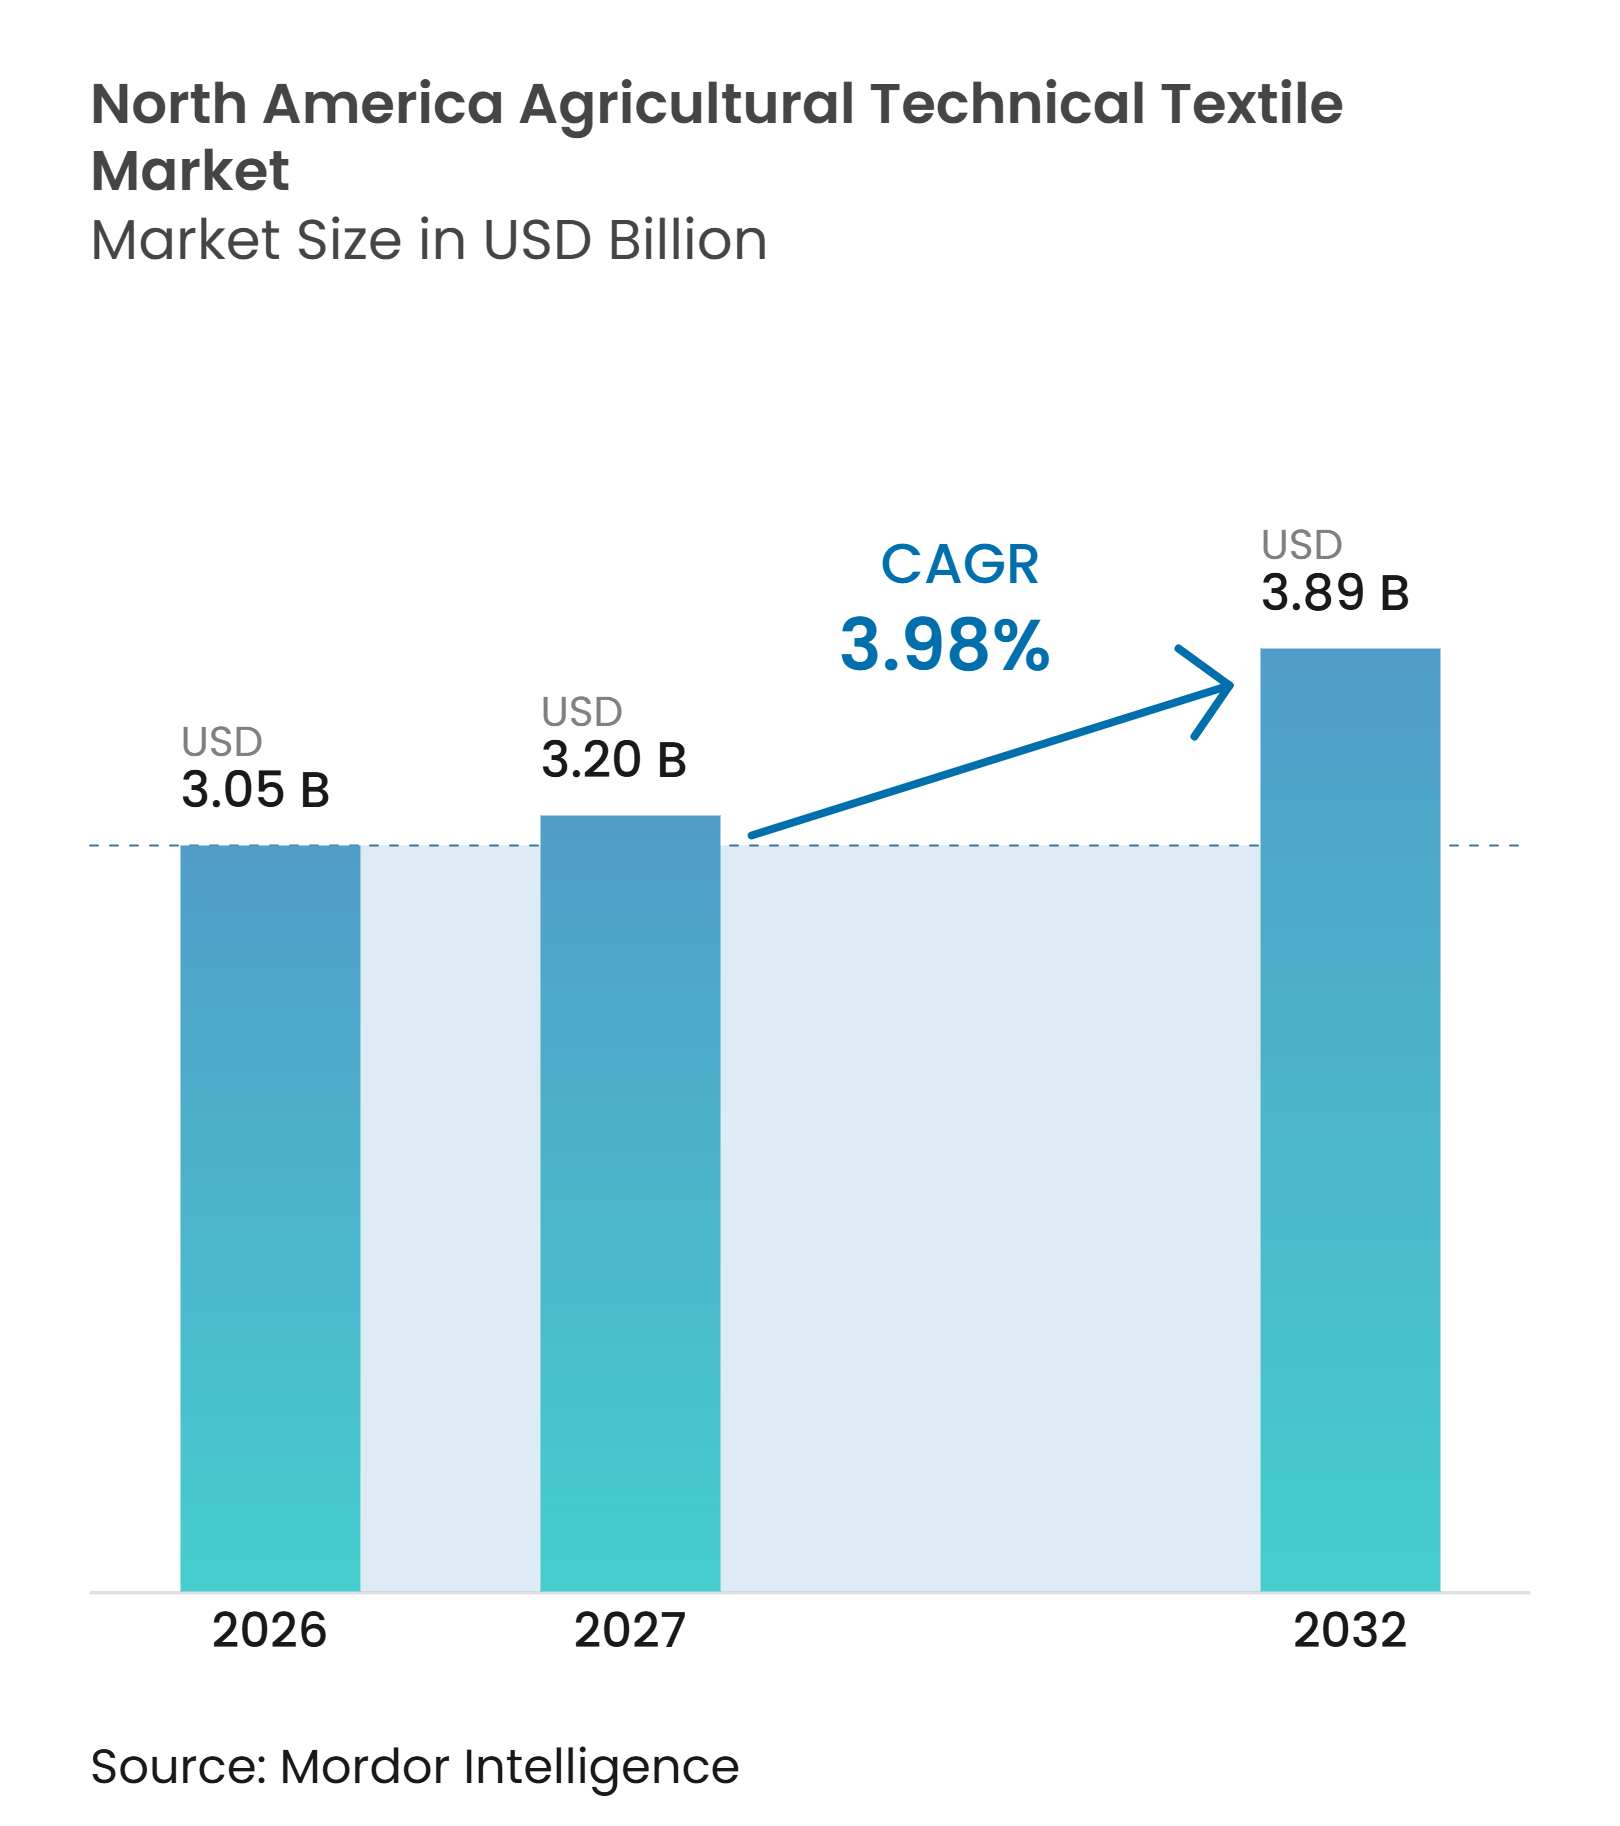
| Marktgröße im Basisjahr (2026) | 3.05 Milliarden US-Dollar |
| Marktgröße (2027) | 3.20 Milliarden US-Dollar |
| Marktgröße (2032) | 3.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.98 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des nordamerikanischen Agrotextilmarkts von Mordor Intelligence
Die Marktgröße des nordamerikanischen Agrotextilmarkts wird voraussichtlich von 3,05 Milliarden USD im Jahr 2026 auf 3,20 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 3,98 % über den Zeitraum 2027–2032 einen Wert von 3,89 Milliarden USD erreichen.
Der nordamerikanische Agrotextilmarkt wird durch Investitionen in die Landwirtschaft in kontrollierten Umgebungen gestützt, die Polyethylenabdeckungen, Schattierungsgewebe, Verdunkelungssysteme und Thermovorhänge sowohl beim Bau von Anlagen als auch bei der regulären Kulturproduktion erfordern. Große Vieh- und Futterbetriebe benötigen außerdem Ballenwickel- und Silofoliensysteme, die den Futterverlust reduzieren, die Handhabung verbessern und den Betreibern helfen, größere Mengen innerhalb kurzer Erntefenster zu bewältigen. Die Nachfrage erstreckt sich auf Kulturschutz, Mulch- und Bodenabdeckungen, Gewächshaussysteme, Erntegut und Aquakultureinschlüsse. Diese Vielfalt verringert die Abhängigkeit von einer einzelnen Kulturkategorie oder Produktionsregion und verknüpft die Nachfrage mit mehreren landwirtschaftlichen Managementbedürfnissen, darunter Wetterschutz, Kulturetablierung, Feuchtigkeitskontrolle, Futterkonservierung, Einschluss, Baumschulunterstützung, Obstgartenschutz sowie Temperatur- und Lichtkontrolle für geschützte Kulturen. Diese Anwendungen bedienen Betriebe unterschiedlicher Größe und berücksichtigen unterschiedliche Kulturkalender, Produktionsstandorte, Anbaubedingungen, landwirtschaftliche Geschäftsmodelle und Einkaufszyklen für Betriebsmittel. Saisonale und dauerhafte Anwendungen erfordern eine Erneuerung, wenn die Leistung aufgrund wiederholter Exposition und Nutzung unter anspruchsvollen landwirtschaftlichen Bedingungen während jedes Produktionsjahres nachlässt. Es wird erwartet, dass der installierte Bestand an überdachter Landwirtschaft auch Ersatznachfrage für Klimagewebe erzeugt, wenn Lichtdurchlässigkeit und Wärmeleistung nachlassen, während Recyclinganforderungen die Bedeutung von Einmaterial-, Recyclinganteil- und biologisch abbaubaren Produktdesigns erhöhen, insbesondere dort, wo Sammelprogramme die Rückgewinnung auf Betriebsebene nach der Nutzung unterstützen und Käufern helfen können, die Entsorgung am Lebensende bei der Materialauswahl zu berücksichtigen.
Wichtigste Erkenntnisse des Berichts
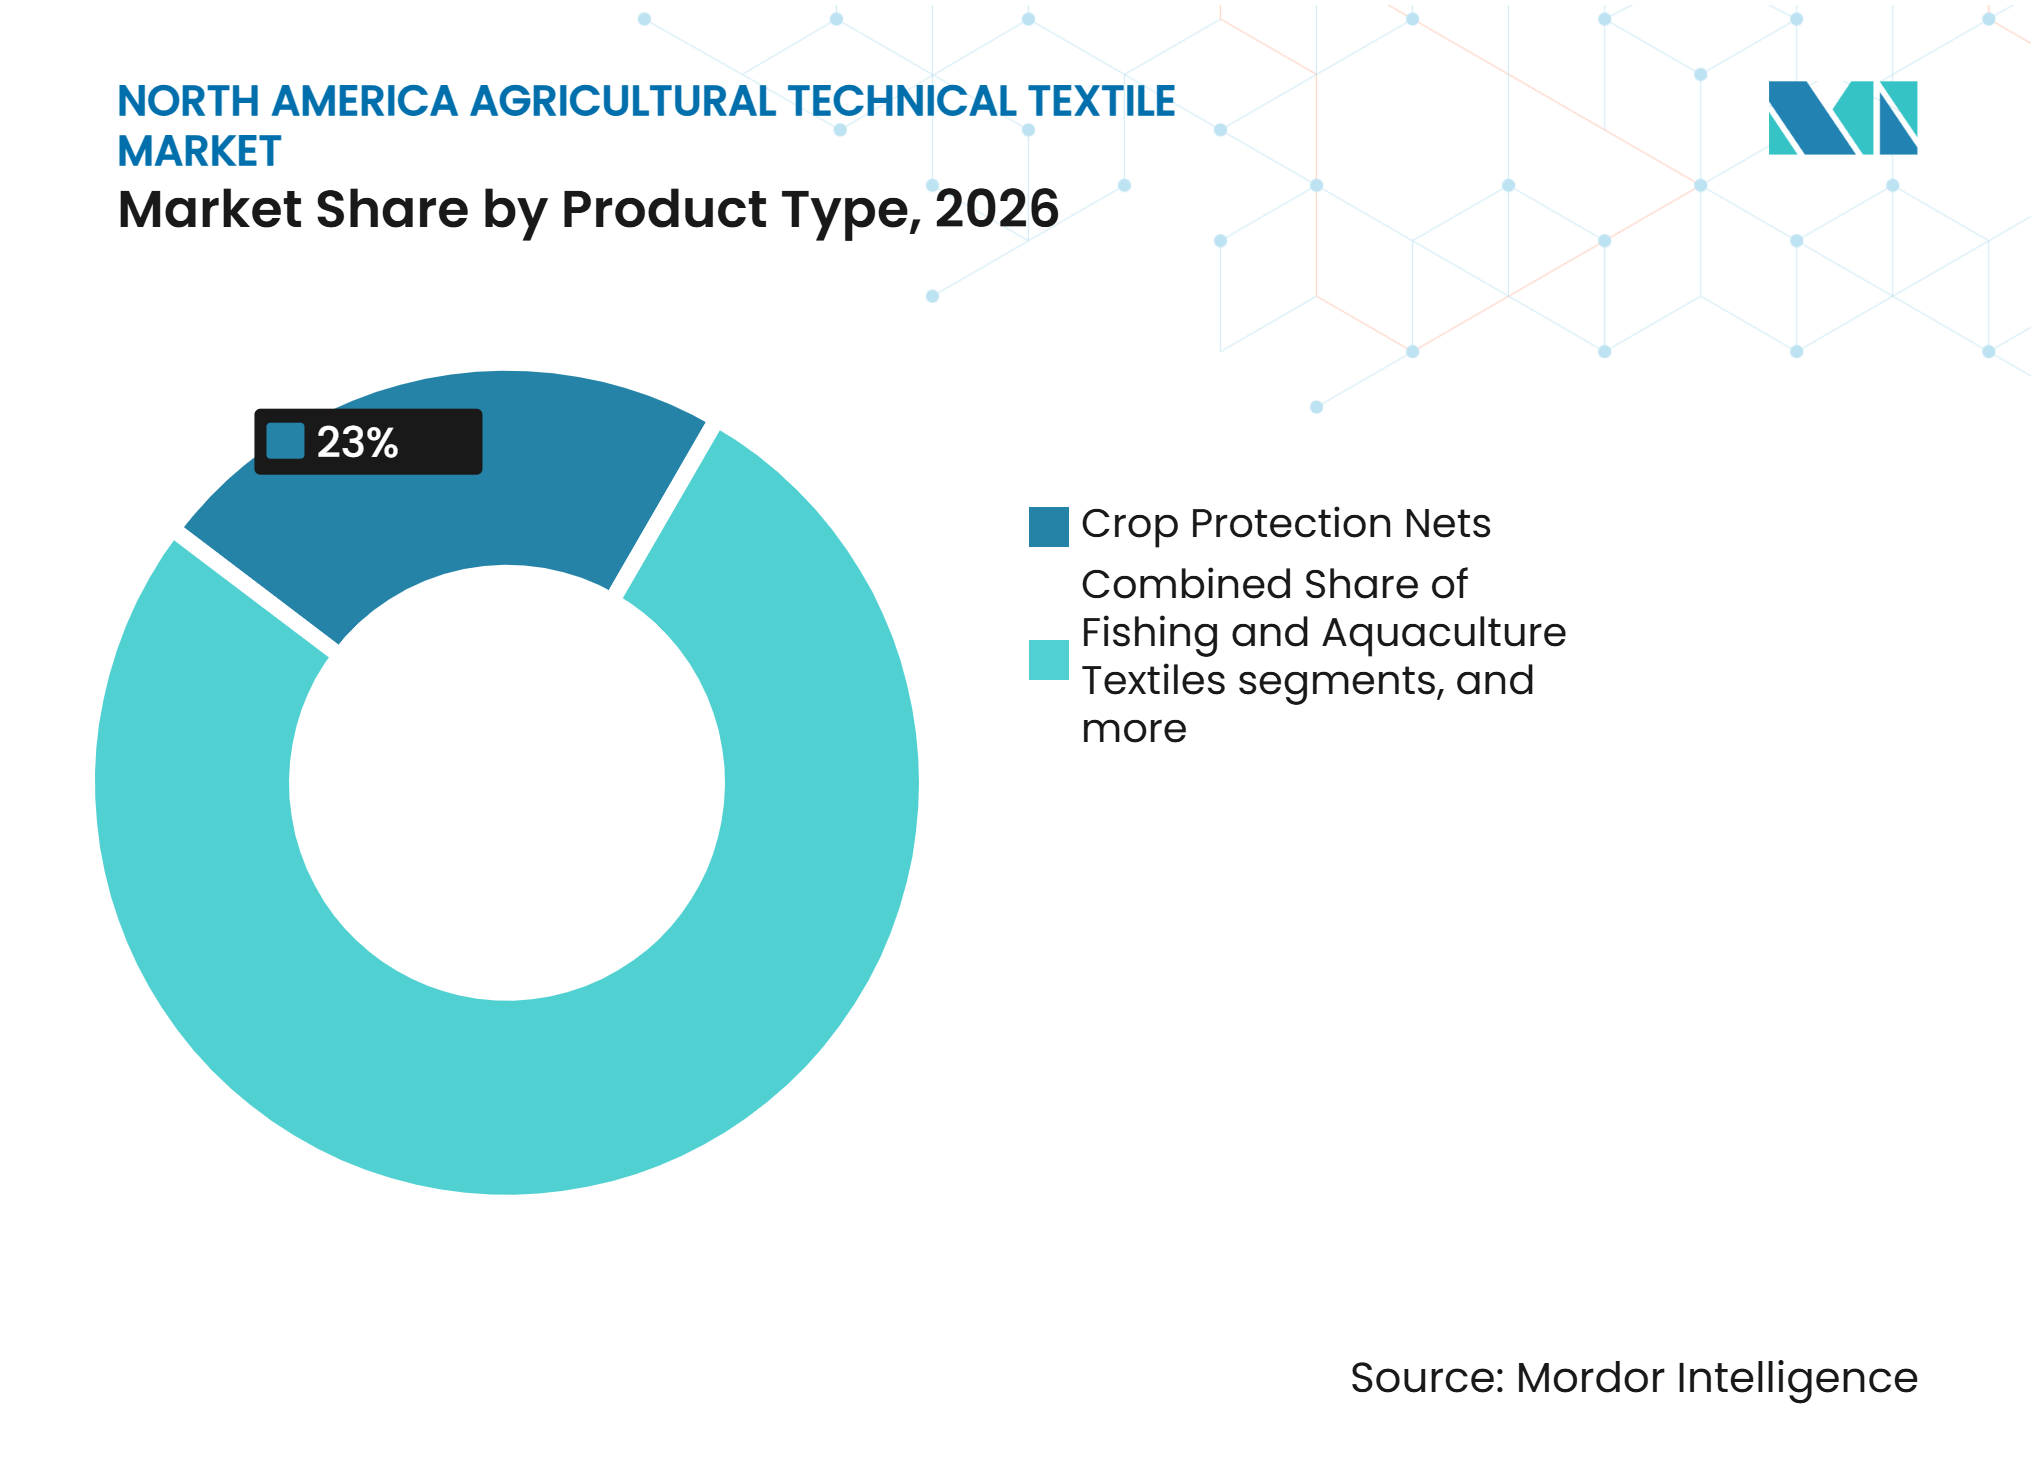
- Nach Produkttyp entfielen Kulturschutznetze im Jahr 2026 auf 23 % des Marktanteils des nordamerikanischen Agrotextilmarkts, während landwirtschaftliche Schattierungsnetze und Gewächshaus-Klimagewebe voraussichtlich das stärkste Wachstum verzeichnen werden und bis 2032 einen CAGR von 6,5 % erzielen.
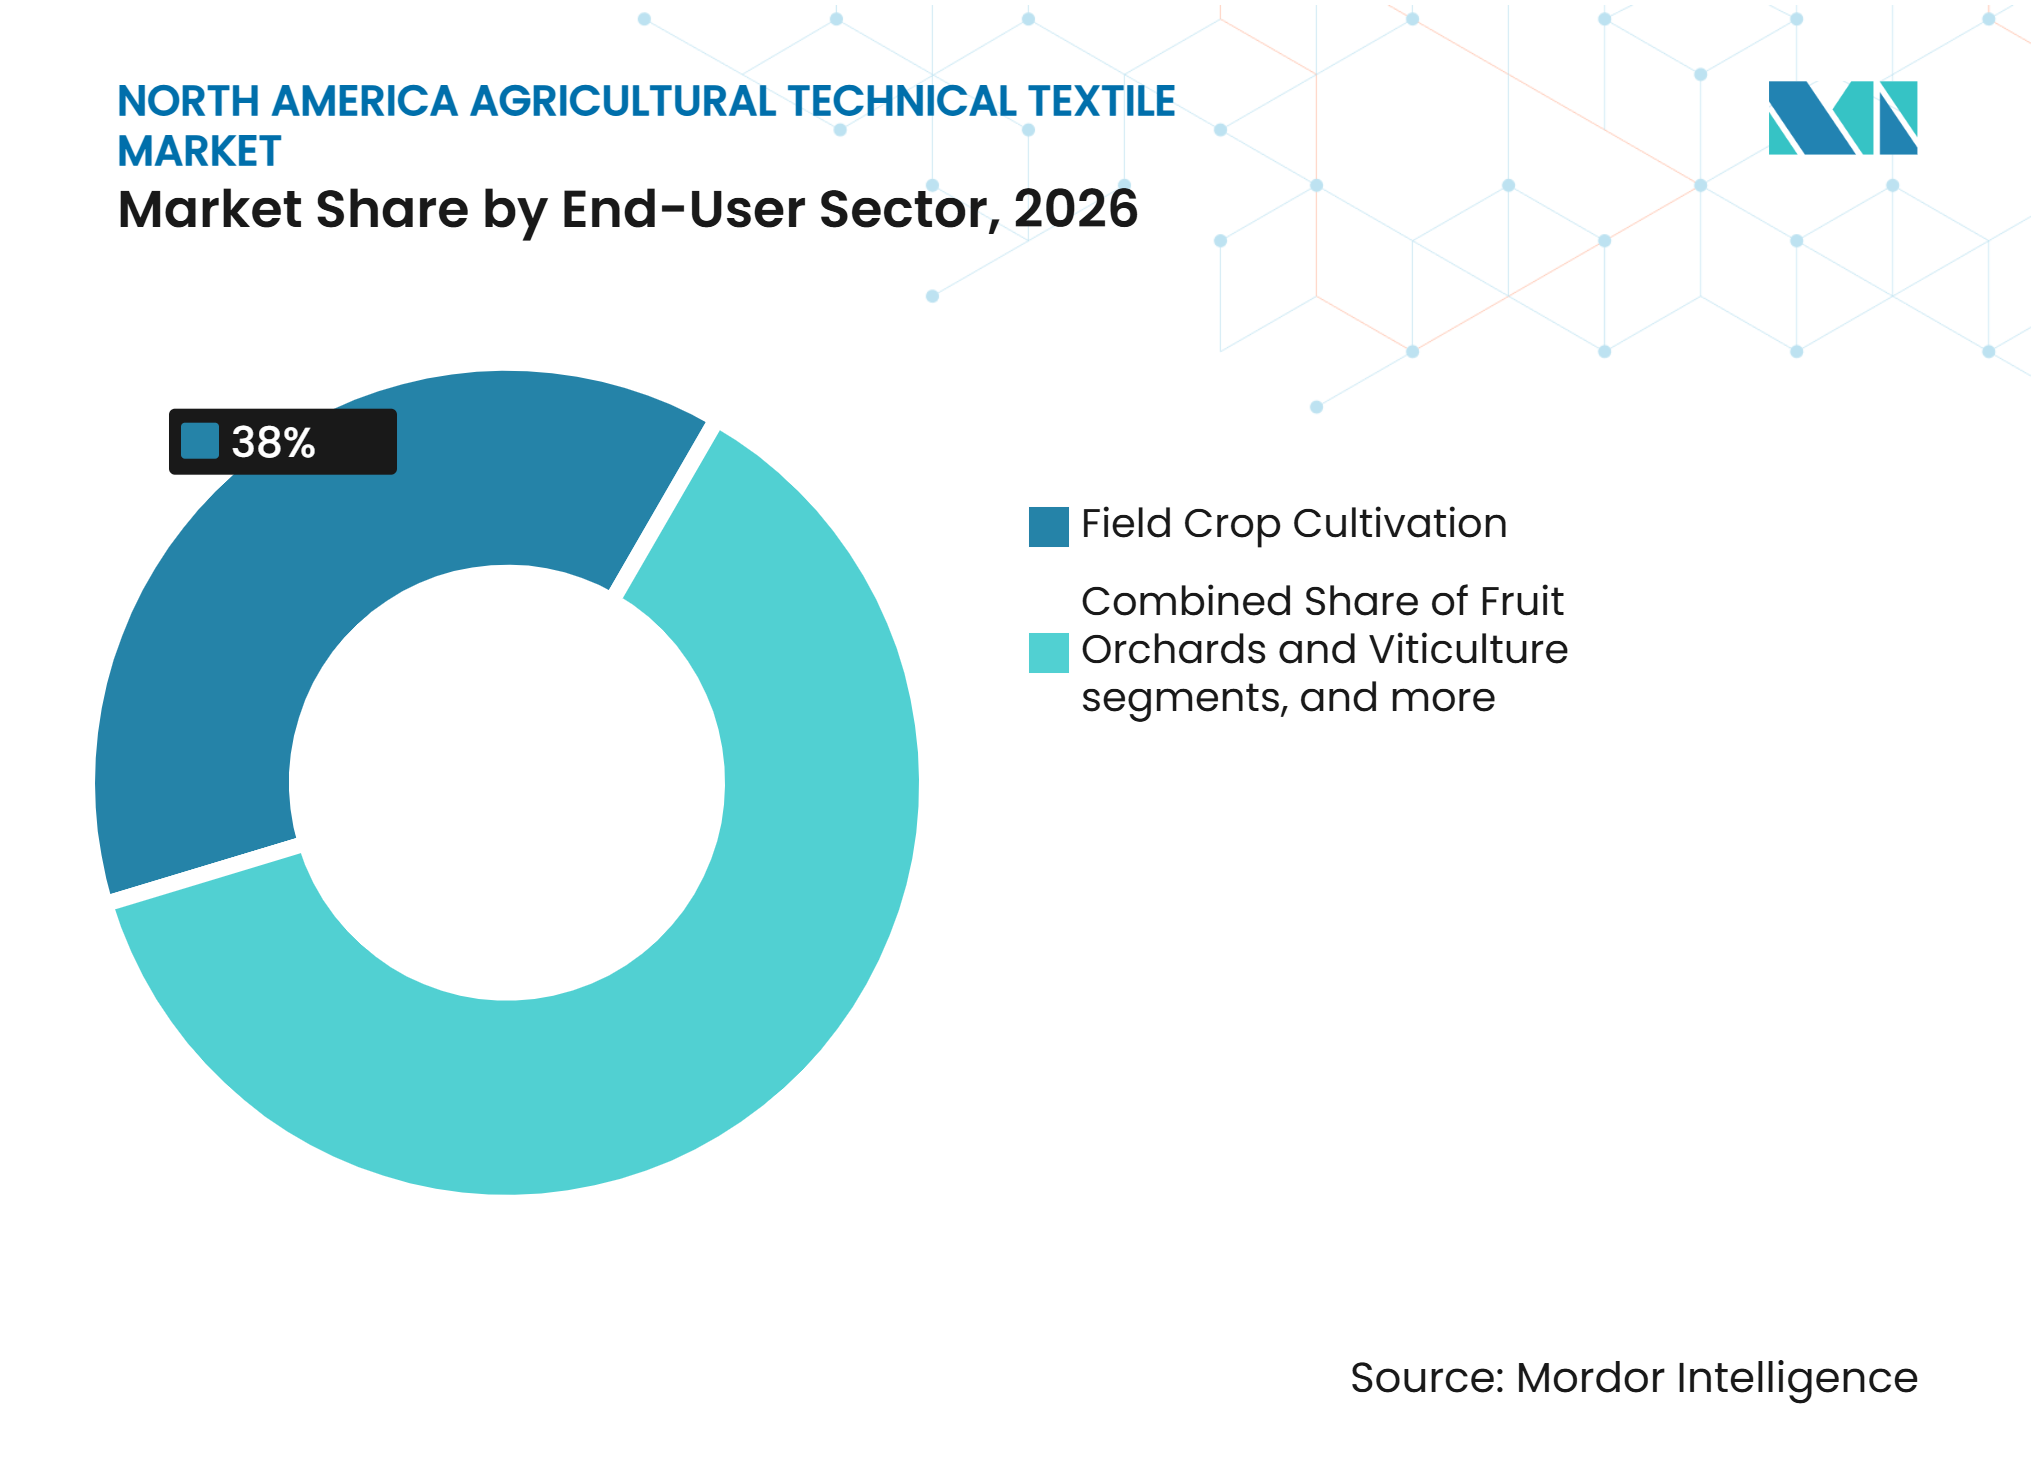
- Nach Endverbrauchssektor entfiel die Feldkultivierung im Jahr 2026 auf 38 % der Marktgröße des nordamerikanischen Agrotextilmarkts, während der Gemüse-, Blumen- und Baumschulanbau voraussichtlich der am schnellsten wachsende Endverbrauchssektor sein wird und bis 2032 einen CAGR von 6,2 % verzeichnet.
- Nach Geografie entfielen auf die Vereinigten Staaten im Jahr 2026 76 % des nordamerikanischen Umsatzanteils, während Mexiko voraussichtlich bis 2032 mit einem CAGR von 5,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Landwirtschaft in kontrollierten Umgebungen | +1.0% | Vereinigte Staaten, Kanada, frühe Dynamik in Mexiko | Mittelfristig (2–4 Jahre) |
| Klimabedingter Kulturschutz | +0.8% | Vereinigte Staaten, einschließlich der Plains, der Golfküste und des pazifischen Nordwestens, sowie mexikanische Grenzzonen | Kurzfristig (≤ 2 Jahre) |
| Wasser- und Arbeitseffizienz durch Mulch- und Bodenabdeckungen | +0.6% | Vereinigte Staaten, Südwesten und Mexiko, mit Ausstrahlungseffekten auf die kanadischen Prärieprovinzen | Mittelfristig (2–4 Jahre) |
| Mechanisierte Landwirtschaft und Reduzierung von Futterverlusten | +0.5% | Mittlerer Westen und Great Plains der Vereinigten Staaten sowie kanadische Prärieprovinzen | Mittelfristig (2–4 Jahre) |
| Fördermittel für Erosions- und Bodenstabilisierung | +0.3% | Vereinigte Staaten, mit frühen Gewinnen im Corn Belt und den südöstlichen Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Innovation bei recycelbaren und biologisch abbaubaren Materialien | +0.2% | Vereinigte Staaten und Kanada, angetrieben durch die Einführung von EPR-Richtlinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Landwirtschaft in kontrollierten Umgebungen
Die Landwirtschaft in kontrollierten Umgebungen erzeugt eine konzentrierte Nachfrage nach Abdeckungen, Schattierungssystemen, Verdunkelungsgeweben und Thermovorhängen im nordamerikanischen Agrotextilmarkt, da jedes kommerzielle Gewächshaus mehrere technische Textilschichten statt einer einzigen Abdeckung verwendet. Oasthouse Ventures verpflichtete sich im Februar 2025 zu einer Investition von 104,8 Millionen USD für ein 65 Hektar großes Tomatengewächshaus in Virginia. Sensei Ag kündigte im November 2025 eine Gewächshaus- und Lageranlage in Texas im Wert von 40 Millionen USD an, darunter 283.625 Quadratfuß fortschrittlicher Gewächshausfläche. Diese Projekte erfordern separate Materialien für Lichtkontrolle, Wärmespeicherung, Kondensationsmanagement und Kulturschutz, sodass neue Nutzflächen einen direkten Indikator für den Beschaffungsbedarf über mehrere Produktgruppen hinweg darstellen. Die Initiative des USDA Natural Resources Conservation Service für Hochtunnel bietet auch Kostenanteilsunterstützung für Erzeuger, die überdachte Strukturen installieren, und erweitert die Basis der Anbauer, die in den geschützten Anbau investieren können, über die größten Gewächshausbetreiber hinaus. Klimagewebe können nach sieben bis zwölf Jahren Ersatzschwellen erreichen, was bedeutet, dass aktuelle Installationen zukünftige Ersatznachfrage zur Neuprojektnachfrage hinzufügen können, wenn die Basis des geschützten Anbaus reift und mehr Anlagen in reguläre Wartungszyklen eintreten.[1]
Klimabedingter Kulturschutz
Wetterschäden stärken die wirtschaftliche Grundlage für Kulturschutzsysteme im nordamerikanischen Agrotextilmarkt, insbesondere dort, wo hochwertige Kulturen wiederholt Hagel, Frost, starken Winden und Insektendruck ausgesetzt sind. Der National Weather Service verzeichnete im Jahr 2025 Ernteschäden durch Naturgefahren in Höhe von 275,46 Millionen USD, darunter 193,79 Millionen USD im Zusammenhang mit Feuerwetter und 58,74 Millionen USD durch Gewitterwinde. Die Aufzeichnungen des USDA National Agricultural Statistics Service dokumentierten auch Ernteschäden im Zusammenhang mit dem Texas-Überschwemmungsereignis vom Juli 2025, was zeigt, dass das Risiko über Kulturregionen und Wetterereignisse verteilt ist. Hagelschutznetze, Frostschutzvlies, Windschutznetze und Insektenausschlussgewebe adressieren unterschiedliche Risikobedingungen und ermöglichen es Erzeugern, den Schutz entsprechend Kulturtyp, Produktionssystem, lokaler Wetterexposition und dem zu schützenden Wert bei der Ernte auszuwählen. Ernteversicherungskosten erhöhen den Druck auf Erzeuger, physischen Schutz neben Versicherungsschutz und jährlichen Prämienkosten zu berücksichtigen. Die Produktentwicklung bewegt sich daher in Richtung Strukturen, die Insektenschutz, Hagelschutz und Windmanagement in einer einzigen Installation kombinieren, was die Bereitstellung für Gartenbauerzeuger vereinfachen kann, die mehrere Produktionsrisiken gleichzeitig managen.[2]
Wasser- und Arbeitseffizienz durch Mulch- und Bodenabdeckungen
Mulch- und Bodenabdeckungssysteme gewinnen in wassergestressten Produktionsgebieten des nordamerikanischen Agrotextilmarkts an Relevanz, wo Wasserverbrauch, Unkrautbekämpfung und Arbeitsanforderungen eng miteinander verbunden sind. Der USDA NRCS erkennt synthetischen Mulch und Landschaftsgewebe unter Praxiscode 484 zur Reduzierung von Feuchtigkeitsverlusten, Unterdrückung von Unkraut und Verbesserung der Bewässerungseffizienz an – Funktionen, die sowohl bei Spezialkulturen als auch bei Feldanwendungen nützlich sind. Eine Studie aus Florida aus dem Jahr 2025 berichtete, dass modifizierte Kulturbeettdesigns mit Oberflächenabdeckungen den landwirtschaftlichen Wasserverbrauch um bis zu 25 % reduzierten, was den praktischen Wert von Oberflächenabdeckungsansätzen in wasserknappen Umgebungen zeigt. Der nachteilige Auswirkungslohnsatz von 16,08 USD pro Stunde im Jahr 2025 im Südosten der Vereinigten Staaten erhöht auch die relative Attraktivität von Systemen, die Handunkrautjäten und wiederholte manuelle Felddurchgänge reduzieren. Kommerzielles Landschaftsgewebe kann bis zu fünf Jahre wiederverwendet werden, was seine Kosten über mehrere Wachstumszyklen verteilt und den Vergleich mit saisonaler Unkrautbekämpfungsarbeit verbessert. Biologisch abbaubare Mulchfolien bieten eine weitere Option, da sie den Aufwand für die Rückgewinnung nach der Saison reduzieren können, und eine Studie aus dem Jahr 2025 berichtete von einem Masseverlust von 64 % für eine mehrschichtige PBAT- und thermoplastische Stärkefolie unter Laborkompostierungsbedingungen.
Mechanisierte Großlandwirtschaft und Reduzierung von Futterverlusten
Mechanisierte Futterbetriebe steigern die Nachfrage nach Hochleistungsballennetzen und Silagewickeln im nordamerikanischen Agrotextilmarkt, wo die Materialleistung sowohl die Erntegeschwindigkeit als auch die Qualität des gelagerten Futters beeinflusst. RKW Group präsentierte Rondotex Wizard im März 2025 mit 33 Kettfäden und berichtete von 30 % mehr Ballen pro Zeiteinheit und 15 % Materialeinsparung pro Ballen. Berry Global führte Silotite Film&Film im April 2025 ein, und Feldtests berichteten von einer 52-prozentigen Reduzierung der Silageverluste im Vergleich zu herkömmlichen Netzwickeln. Die Produktionsausgaben der US-amerikanischen Landwirtschaft werden für 2026 auf 477,7 Milliarden USD prognostiziert, was die Aufmerksamkeit auf Systeme lenkt, die vermeidbaren Materialeinsatz reduzieren und den Futterwert des geernteten Futters schützen. Die Automatisierung von Ballenpressen macht den Materialeinsatz pro Ballen für Betreiber und Beschaffungsteams transparenter und ermöglicht es ihnen, Materialgüten anhand von Durchsatz-, Abfall- und Verderbergebnissen zu vergleichen. Tamas EZ-web kombiniert Netz- und Mantelfunktionen in einem recycelbaren Produkt und zeigt, wie Produktivität und Lebensendmanagement zu verknüpften Produktanforderungen werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Polymer-Rohstoffen | -1.2% | Global, mit konzentriertem Kostendruck auf nordamerikanische Hersteller | Kurzfristig (≤ 2 Jahre) |
| Hohe Installations- und Ersatzkosten für Spezialsysteme | -0.8% | Vereinigte Staaten und Kanada, weniger ausgeprägt in Mexiko | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Sammlung und Kontamination am Lebensende | -0.4% | Nordamerika, am stärksten ausgeprägt in den US-amerikanischen Hotspots für Agrarkunststoffe und den kanadischen Prärieprovinzen | Mittelfristig (2–4 Jahre) |
| Leistungskompromisse bei Feinmaschigem Schädlingsschutz | -0.2% | Nordamerika, am deutlichsten sichtbar in Gemüse- und Gartenbauanwendungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Polymer-Rohstoffen
Polypropylen und Polyethylen setzen Hersteller und Käufer im nordamerikanischen Agrotextilmarkt den Rohstoffpreisen für Rohöl und Erdgas aus, die außerhalb der Kontrolle von Landwirtschaftsbetreibern und Verarbeitern liegen. Diese Polymere werden in Kulturschutznetzen, Ballennetzen, Mulchfolien und Gewächshausabdeckungen verwendet, sodass die Exposition sowohl bei rohstofforientierten als auch bei höherspezifizierten Produkten vorhanden ist. Der USDA ERS prognostiziert die Produktionsausgaben des US-amerikanischen Agrarsektors für 2026 auf 477,7 Milliarden USD, nach 473,1 Milliarden USD im Jahr 2025, was den Druck auf die landwirtschaftlichen Betriebsmittelbudgets aufrechterhält. Die landwirtschaftlichen Projektionen des USDA deuten darauf hin, dass die Produktionskosten während des Prognosezeitraums wahrscheinlich über dem historischen Durchschnitt bleiben werden, was die Fähigkeit vieler Erzeuger einschränkt, plötzliche Betriebsmittelkostenänderungen zu absorbieren. Saisonale Einkäufe für Ballennetze, Silagefolien und Mulchmatten können Betriebe während komprimierter Vorsaison-Einkaufszeiträumen Preiserhöhungen aussetzen, wenn eine Verschiebung von Einkäufen Pflanz- oder Erntepläne stören kann. EQIP kann ausgewählte Naturschutzpraktiken ausgleichen, aber Standard-Massenballennetze und Mulchfolien erhalten nicht die gleiche Abdeckung, was einen erheblichen Anteil der polymerbasierten Beschaffung an Rohstoffzyklen bindet.
Hohe Installations- und Ersatzkosten für Spezialsysteme
Hohe Installationskosten können die Einführung von Spezialsystemen im nordamerikanischen Agrotextilmarkt einschränken, insbesondere wenn Produkte permanente Rahmen, Motoren oder professionelle Installation erfordern. Automatisierte Gewächshausgewebe, Thermodecken und permanente Obstgarten-Hagelschutznetze erfordern Kapital, das sich von gewöhnlichen jährlichen Betriebsmittelausgaben unterscheidet, selbst wenn die Systeme über mehrere Saisons hinweg betriebliche Vorteile bieten. Das USDA NRCS Iowa Hochtunnel-Merkblatt beschreibt finanzielle EQIP-Unterstützung, die dazu bestimmt ist, die Kostenbelastung der Hochtunnelinstallation für kleine und mittelgroße Erzeuger auszugleichen. Motorisierte Klimagewebe mit Thermo- und Verdunkelungsfunktionen kosten mehr als passive Strukturen, und ihre Amortisation hängt teilweise von unsicheren Energiekosten und davon ab, ob eine Anlage die Systeme das ganze Jahr über nutzen kann. Kommerzielles Landschaftsgewebe hat eine erwartete Nutzungsdauer von fünf Jahren, während energiesparende Gewebe nach Leistungsabfall ersetzt werden müssen, was nach der Erstinstallation einen zweiten Kapitalbedarf schafft. Betriebe ohne Kostenanteilsunterstützung oder günstige Kreditkonditionen können daher die Einführung aufschieben, sodass die stärkste Nachfrage bei größeren kommerziellen Betrieben verbleibt, die Installations- und Ersatzzyklen einplanen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kulturschutznetze führen, Klimagewebe setzen das TempoKulturschutznetze entfielen im Jahr 2026 auf 23,0 % des Marktanteils des nordamerikanischen Agrotextilmarkts. Das Segment umfasst Insekten-, Hagel-, Vogel- und Windschutznetze, die bei Feldkulturen, Obstgärten und im Weinbau eingesetzt werden, wo Kulturwert und Exposition je nach Standort erheblich variieren. Wetterschutznetze gewinnen an Relevanz, da Erzeuger permanente Installationskosten mit wiederkehrender Ernteverlustexposition vergleichen, einschließlich der dokumentierten Schäden durch Naturgefahren im Jahr 2025. Kulturabdeckungen und Pflanzenschutzvlies behalten eine stetige Nachfrage bei frostgefährdeten Gartenbau- und Baumschulbetrieben, da Vliesreihenabdeckungen und Thermomaterialien dazu beitragen, die Kulturetablierung in der frühen Saison zu schützen.
Landwirtschaftliche Schattierungsnetze und Gewächshaus-Klimagewebe werden voraussichtlich die am schnellsten wachsende Produktkategorie sein, mit einem CAGR von 6,5 % von 2027 bis 2032, unterstützt durch Gewächshauskapazitätserweiterungen und den Bedarf an Thermovorhängen, lichtstreuenden Geweben und Verdunkelungssystemen. Die Zusammenarbeit von Ludvig Svensson mit der Wageningen University & Research im Jahr 2025 spiegelt die fortlaufende Arbeit an der Leistung und Lebensdauer von Klimageweben wider. Die Marktgröße des nordamerikanischen Agrotextilmarkts für Klimagewebe profitiert auch davon, dass mehrere Gewebetypen innerhalb einer einzigen Anlage zur Steuerung von Licht, Wärme und saisonalen Anbaubedingungen eingesetzt werden können. Mulchmatten und Bodenabdeckungen haben eine günstige Perspektive, da Wasserbeschränkungen, höhere Arbeitskosten und die Entwicklung biologisch abbaubarer Materialien ihre Verwendung im Gartenbau unterstützen. Freudenberg Performance Materials führte im Oktober 2025 biobasierte PLA- und Holzzellstoff-Nassvliesstoff für den Gartenbauanbau ein. Ernte- und Futtermanagementtextilien profitieren von Materialien, die die Ballenpresseffizienz verbessern und Silageverluste reduzieren, während Aquakultur, Baumschulen, Forstwirtschaft und andere Verwendungen kleinere spezialisierte Nachfrageströme liefern.



Nach Endverbrauchssektor:
Gemüse- und Blumenbaubetriebe entwickeln sich zu intensiven TextilnutzernDie Feldkultivierung hielt im Jahr 2026 38,0 % der Marktgröße des nordamerikanischen Agrotextilmarkts. Große Erzeuger von Mais, Soja, Weizen und Baumwolle verwenden Bodenstabilisierungsprodukte, Windschutznetze und Mulchbodenabdeckungen über große Flächen, was Feldkulturen die derzeit größte Verbrauchsbasis gibt. Das Segment profitiert auch von Naturschutzpraktiken, die Bodenschutz und Feuchtigkeitsmanagement unterstützen. Obstgärten und Weinbau sind textilintensiver, da die Hagelexposition in Kalifornien, Washington und Ontario permanente Netze fördert. Vieh- und Futterbetriebe liefern Wiederholungsnachfrage nach Ballennetzen und Silagewickeln, da die Futterverlustleistung auf Ballenebene messbar wird.
Der Gemüse-, Blumen- und Baumschulanbau wird voraussichtlich bis 2032 mit einem CAGR von 6,2 % wachsen. Dieser Teil der nordamerikanischen Agrotextilindustrie verwendet während eines einzigen Kulturzyklus mehrere Schichten, darunter Reihenabdeckungen, Insektenausschlussnetze, Schattierungsstrukturen und tropfkompatible Mulchmatten. Die Textilausgaben pro Hektar können höher sein als bei Großflächenfeldkulturen, da spezialisierte Erzeuger mehrere Schutzsysteme gemeinsam einsetzen. Eine bescheidene Expansion im Spezialgartenbau kann daher überproportionale Volumenzuwächse für Lieferanten erzeugen, die geschützte und hochwertige Kulturen bedienen. Forstwirtschaft und Landschaftsanbau verwenden biologisch abbaubare Etablierungsmatten und andere Stützmaterialien, während Fischerei und Aquakultur hochfeste Einschlussnetzwerke entlang der US-amerikanischen und kanadischen Pazifikküstenbetriebe erfordern.

Geografische Analyse
Die Vereinigten Staaten entfielen im Jahr 2026 auf 76 % der Marktgröße des nordamerikanischen Agrotextilmarkts. Ihr Umfang unterstützt die Nachfrage in den Bereichen Kulturschutz, Gewächshaussysteme, Bodenstabilisierung, Futtermanagement und hochwertiger Spezialgartenbau. Die USDA NRCS-Unterstützung durch EQIP und Hochtunnelprogramme kann die Investitionsschwelle für überdachten Anbau und ausgewählte Naturschutzpraktiken senken. Bioerzeuger verwenden auch physische Schädlingsausschluss- und Frostschutzsysteme, wo synthetische Pestizidoptionen eingeschränkt sind. Wetterschäden in Höhe von 275,46 Millionen USD im Jahr 2025 unterstreichen den Wert von Schutzsystemen für exponierte Produktionsgebiete.
Gewächshausinvestitionen in Virginia und Texas im Jahr 2025 schaffen direkten Beschaffungsbedarf für Polyethylenabdeckungen, Schattierungsnetze und Klimagewebe. Der Ontario-Gewächshauscluster und die Prärieproduktionssysteme unterstützen Kanada. Cleanfarms berichtete im Jahr 2025 über Fortschritte bei der Sammlung von Agrarkunststoffen, was auf eine wachsende Kapazität zur Materialrückgewinnung hindeutet. Ein Fraser-Valley-Programm zur Sammlung von Ballenwickeln und Silagekunststoffen begann im Mai 2025 und unterstützt die praktische Sammelseite der Einführung recycelbarer Materialien.[3]
Mexiko wird voraussichtlich von 2027 bis 2032 im nordamerikanischen Agrotextilmarkt mit einem CAGR von 5,5 % wachsen. Wassereffizienzpolitiken fördern Oberflächenabdeckungspraktiken in trockenen Anbaugebieten, was die Einführung von Mulchmatten unterstützt. Exporterzeuger übernehmen auch Schattierungsnetze und Insektengewebe, um die Anforderungen der Einzelhändler in den Vereinigten Staaten und Kanada zu erfüllen. Diese Nachfrage ist mit Kulturqualität und Pestizidrückstandsmanagement verbunden und nicht nur mit Rohstoff-Betriebsmittelzyklen. Kanada und Mexiko hielten zusammen die verbleibenden 24,0 % des regionalen Werts im Jahr 2026, und Mexikos geringere Nutzung technischer Agrotextilien im Vergleich zu den Vereinigten Staaten lässt Raum für zusätzliche Einführung, wenn sich der exportorientierte Gartenbau entwickelt.
Wettbewerbslandschaft
Marktkonzentration
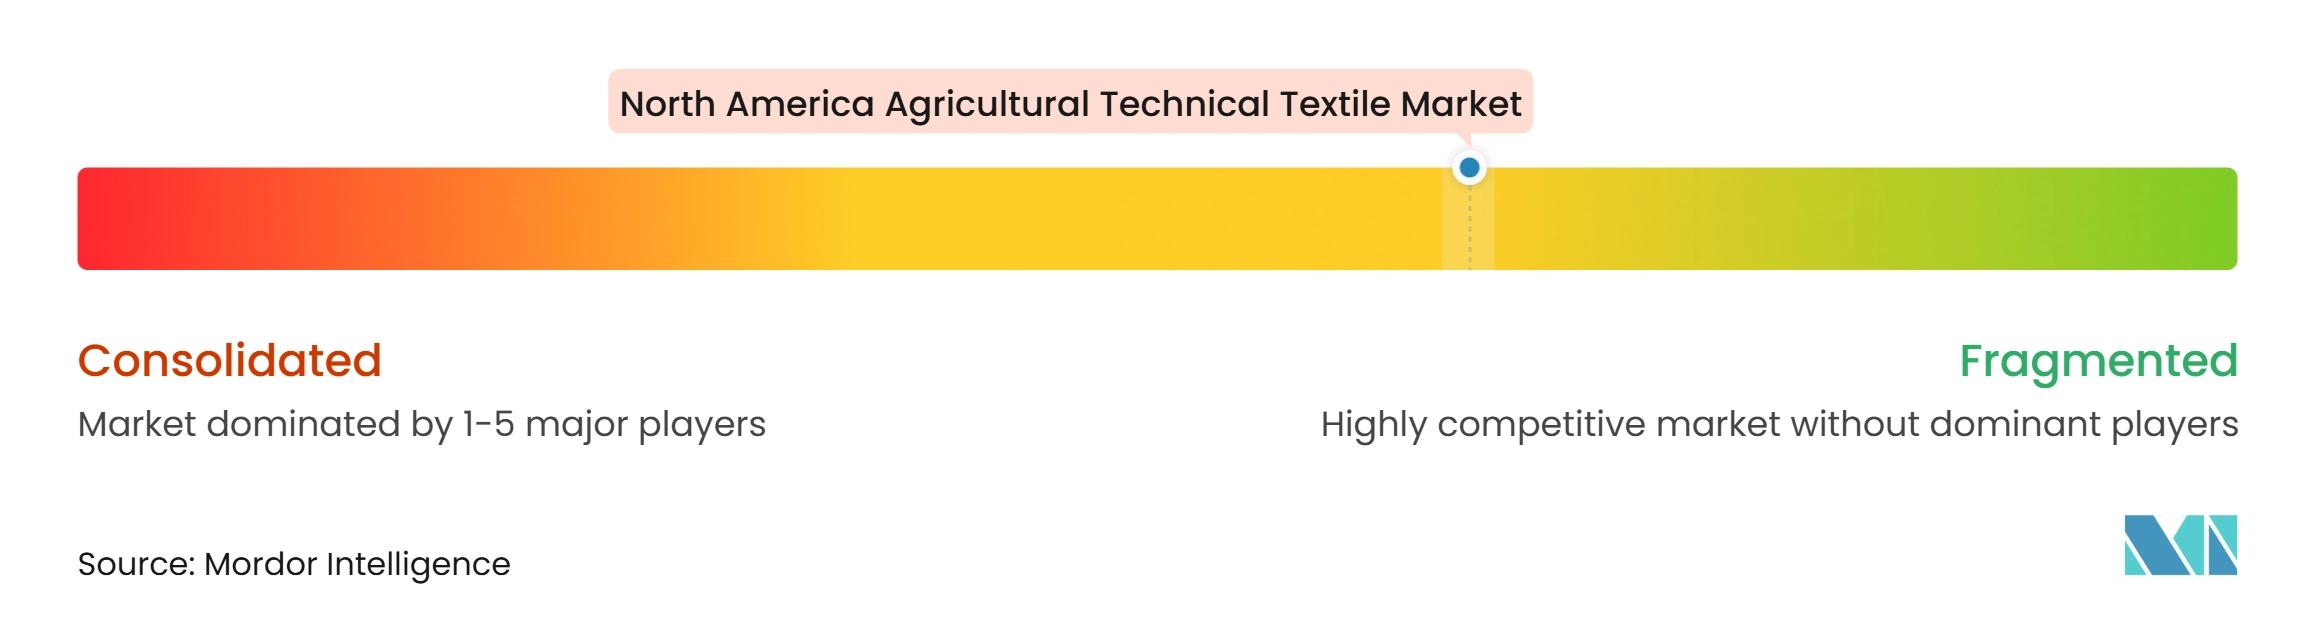
Der nordamerikanische Agrotextilmarkt ist mäßig fragmentiert, da Produktkategorien häufig unterschiedliche Lieferantengruppen haben. Spezialisten für Gewächshaus-Klimagewebe konkurrieren durch dokumentierte Lichtdurchlässigkeit, Wärmeeffizienz und Produktlebensdauer. Ludvig Svensson formalisierte im Jahr 2025 eine Forschungskooperation mit der Wageningen University & Research zur Verbesserung der Anwendung und Optimierung von Klimageweben. Diese Art von technischen Nachweisen ist am wichtigsten in Premium-Gewächshausanwendungen, während Skalierung, Vertriebsabdeckung, Materialleistung und Recyclingnachweise bei Silagewickeln, Ballennetzen und Mulchfolien wichtiger sind.
Berry Global brachte im April 2025 die recycelbare, zweischichtige Silotite Film&Film auf den Markt, unterstützt durch Feldtests, die 52 % geringere Silageverluste als herkömmliche Netzwickel berichteten. Das Unternehmen verpflichtete sich auch zu 30 % Recyclinganteil in Agrarfolien bis Ende 2025. RKW verwendet patentierte Falttechnologie in Polydress TWISTA Strong, während Tama eine Bandkonstruktion in EZ-web verwendet, und die Gerätekompatibilität kann Wechselkosten bei der Ballenverpackung erzeugen. Freudenberg Performance Materials fügte im Oktober 2025 biobasierte PLA- und Holzzellstoff-Nassvliesstoff für den Gartenbauanbau hinzu. Diese Beispiele zeigen, dass Recycelbarkeit, Leistung und kulturspezifische Funktion zunehmend gemeinsam bewertet werden.
Chancen bestehen für recycelbare Systeme mit verifizierten nordamerikanischen Rücknahmewegen, insbesondere dort, wo Erzeuger Sicherheit benötigen, dass gebrauchte Ballenwickel, Silagefolien oder andere Agrarkunststoffe in einen funktionsfähigen Sammelstrom eintreten können. Modulare Kulturabdeckungen für kleine und mittelgroße Betriebe adressieren einen Teil des Marktes mit weniger kostenintensiven Installationsoptionen und können besser auf kleinere Betriebsbudgets abgestimmt sein. Multifunktionale Textilien, die Schattierung, Insektenausschluss und Wassermanagement kombinieren, können die Anzahl der von Erzeugern benötigten separaten Installationen reduzieren und die saisonale Feldvorbereitung vereinfachen. Regionale Fertigung kann attraktiv sein, wenn importierte Lieferungen längere Vorlaufzeiten haben, insbesondere für Produkte, die innerhalb enger Pflanz- und Erntezeitfenster verfügbar sein müssen. Der nordamerikanische Agrotextilmarkt umfasst daher globale Spezialisten, diversifizierte Folienlieferanten und regionale Verarbeiter, die nähebasierte Bedürfnisse bedienen, wobei die Käuferwahl durch technische Leistung, Lieferzuverlässigkeit, Gerätekompatibilität und Lebensendoptionen geprägt wird.
Marktführer der nordamerikanischen Agrotextilindustrie
-
Berry Global Inc.
-
DuPont de Nemours, Inc.
-
RKW Group
-
DeWitt Company, Inc.
-
Garware Technical Fibres Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Agrotextilmarkt Unternehmen in diesem Bericht
- Berry Global Inc.
- DeWitt Company, Inc.
- DuPont de Nemours, Inc.
- Garware Technical Fibres Ltd.
- Propex Operating Company, LLC
- Freudenberg Performance Materials
- RKW Group
- Ludvig Svensson
- HUESKER Group
- Drape Net North America
- Fibertex Nonwovens A/S
- Texel Technical Materials Inc.
- Sioen Industries NV
- Tenax Corporation
- Tama Group
- Bridon Cordage
- Acadian Industrial Textiles
- Herculite Inc.
- Shade Haven
- U.S. Netting Inc.
Neueste Industrielle Entwicklungen in Nordamerikanischer Agrotextilmarkt
- Juni 2026: CTK Bio Canada brachte eine heimkompostierbare Papiermulchfolie für landwirtschaftliche Anwendungen auf den Markt. Das Produkt unterdrückt Unkraut, hält Bodenfeuchtigkeit, reguliert die Bodentemperatur und reduziert Kunststoffabfälle sowie den Aufwand für die Entfernung nach der Ernte. Diese Markteinführung spiegelt die fortlaufende Innovation bei nachhaltigen Agrotextilien und Kulturschutzmaterialien wider.
- November 2025: Tama Group stellte EZ-web und Edibale auf der Agritechnica 2025 in Hannover aus. EZ-web kombiniert Netz und Mantelfolie in einem einzigen recycelbaren PE-Produkt, das mit beiden Ballenpressen-Systemtypen kompatibel ist, reduziert Kunststoff pro Ballen und vereinfacht das Recycling nach der Nutzung. Edibale, in der Entwicklung, ist als essbares Ballenmaterial konzipiert, das den Verpackungstrennungsschritt zur Fütterungszeit eliminiert.
- November 2025: Sensei Ag Holdings kündigte eine Investition von 40 Millionen USD in einen Hightech-Gewächshaus- und Lagerkomplex in Lockhart, Texas, an, der 283.625 Quadratfuß fortschrittlicher Gewächshausfläche umfasst, unterstützt durch eine leistungsgebundene Anreizvereinbarung mit Lockhart EDC.
Berichtsumfang des nordamerikanischen Agrotextilmarkts
Der Bericht über den nordamerikanischen Agrotextilmarkt ist segmentiert nach Produkttyp (Kulturschutznetze, Fischerei- und Aquakulturtextilien, Kulturabdeckungen und Pflanzenschutzvlies sowie weitere), nach Endverbrauchssektor (Feldkultivierung, Obstgärten und Weinbau sowie weitere) und nach Geografie (Vereinigte Staaten, Kanada und Mexiko). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Kulturschutznetze | Insekten- und Schädlingsschutznetze |
| Hagel- und Wetterschutznetze | |
| Vogel- und Wildtierschutznetze | |
| Landwirtschaftliche Windschutznetze | |
| Landwirtschaftliche Schattierungsnetze und Gewächshaus-Klimagewebe | Landwirtschaftliche Schattierungsnetze |
| Thermoreflektierende und lichtstreuende Gewebe | |
| Thermo- und energiesparende Gewächshausgewebe | |
| Gewächshaus-Verdunkelungs- und Lichtkontrollgewebe | |
| Kulturabdeckungen und Pflanzenschutzvlies | Vliesstoff-Schwimmreihenabdeckungen |
| Frost- und Thermoschutzgewebe | |
| Sonstige gewebte und gestrickte Kulturabdeckungen | |
| Fischerei- und Aquakulturtextilien | Kommerzielle Fischereinetze |
| Aquakultur-Käfig- und Einschlussnetze | |
| Spezialisierte Aquakultur-Schutznetze | |
| Mulchmatten und landwirtschaftliche Bodenabdeckungen | |
| Baumschul-, Pflanzenstütz- und Forsttextilien | |
| Ernte- und Futtermanagementtextilien | |
| Sonstige landwirtschaftliche technische Textilien |
| Feldkultivierung |
| Gemüse-, Blumen- und Baumschulanbau |
| Obstgärten und Weinbau |
| Forstwirtschaft und Landschaftsanbau |
| Vieh- und Futterbetriebe |
| Fischerei und Aquakultur |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Produkttyp | Kulturschutznetze | Insekten- und Schädlingsschutznetze |
| Hagel- und Wetterschutznetze | ||
| Vogel- und Wildtierschutznetze | ||
| Landwirtschaftliche Windschutznetze | ||
| Landwirtschaftliche Schattierungsnetze und Gewächshaus-Klimagewebe | Landwirtschaftliche Schattierungsnetze | |
| Thermoreflektierende und lichtstreuende Gewebe | ||
| Thermo- und energiesparende Gewächshausgewebe | ||
| Gewächshaus-Verdunkelungs- und Lichtkontrollgewebe | ||
| Kulturabdeckungen und Pflanzenschutzvlies | Vliesstoff-Schwimmreihenabdeckungen | |
| Frost- und Thermoschutzgewebe | ||
| Sonstige gewebte und gestrickte Kulturabdeckungen | ||
| Fischerei- und Aquakulturtextilien | Kommerzielle Fischereinetze | |
| Aquakultur-Käfig- und Einschlussnetze | ||
| Spezialisierte Aquakultur-Schutznetze | ||
| Mulchmatten und landwirtschaftliche Bodenabdeckungen | ||
| Baumschul-, Pflanzenstütz- und Forsttextilien | ||
| Ernte- und Futtermanagementtextilien | ||
| Sonstige landwirtschaftliche technische Textilien | ||
| Nach Endverbrauchssektor | Feldkultivierung | |
| Gemüse-, Blumen- und Baumschulanbau | ||
| Obstgärten und Weinbau | ||
| Forstwirtschaft und Landschaftsanbau | ||
| Vieh- und Futterbetriebe | ||
| Fischerei und Aquakultur | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der nordamerikanische Agrotextilmarkt bis 2032 erreichen?
Der nordamerikanische Agrotextilmarkt wird voraussichtlich bis 2032 einen Wert von 3,89 Milliarden USD erreichen, ausgehend von 3,20 Milliarden USD im Jahr 2027, bei einem CAGR von 3,98 %.
Welche Produktkategorie hat den größten Anteil an nordamerikanischen Agrotextilien?
Kulturschutznetze hielten im Jahr 2026 mit 23,0 % den größten Produktanteil.
Welche Produktkategorie wächst bis 2032 am schnellsten?
Landwirtschaftliche Schattierungsnetze und Gewächshaus-Klimagewebe werden voraussichtlich bis 2032 mit einem CAGR von 6,5 % wachsen.
Welcher Endverbrauchssektor treibt die Nachfrage nach Agrotextilien am stärksten an?
Die Feldkultivierung entfiel im Jahr 2026 auf 38,0 % des Werts, während der Gemüse-, Blumen- und Baumschulanbau voraussichtlich bis 2032 mit einem CAGR von 6,2 % wachsen wird.
Welches Land hat den größten Anteil in der Region?
Die Vereinigten Staaten hielten im Jahr 2026 76,0 % des regionalen Werts.
Warum werden recycelbare Agrotextilsysteme immer wichtiger?
Sammelpilotprojekte und höhere Rückgewinnungsmengen für Agrarkunststoffe in Kanada fördern die Nachfrage nach recycelbaren Materialien und Systemen mit praktischer Rücknahme.