
Tamaño y Participación del Mercado de Sistemas de Imágenes Industriales MWIR
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
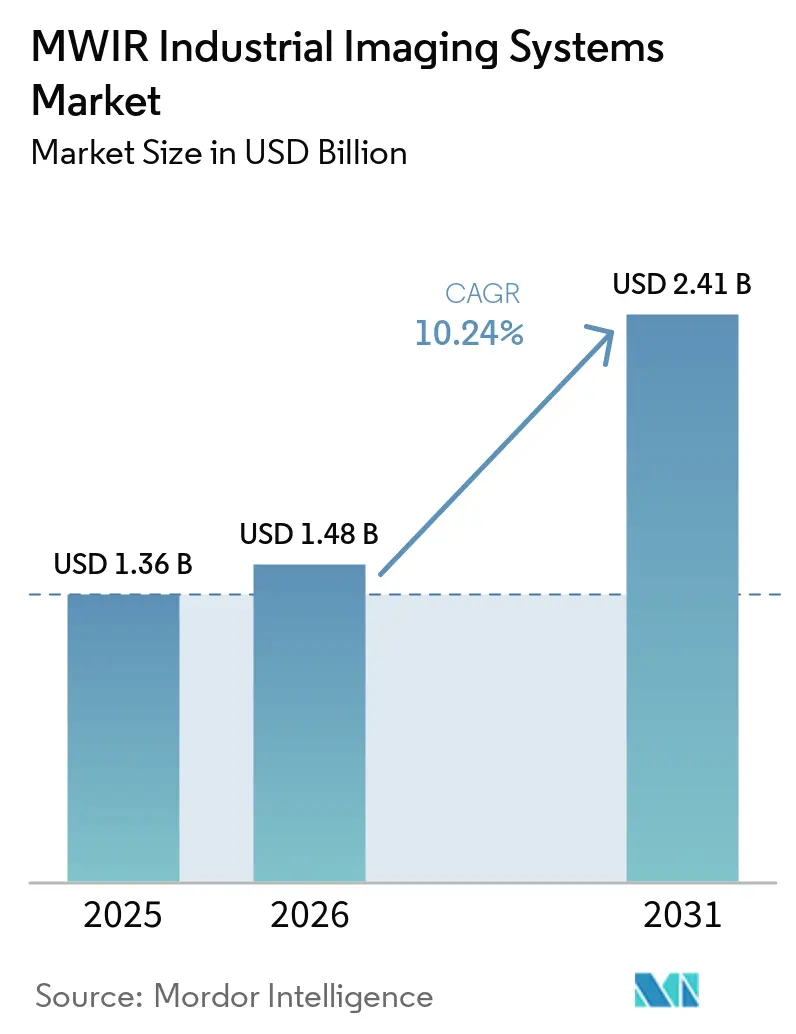
| Tamaño del Mercado (2026) | 1.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.41 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Imágenes Industriales MWIR por Mordor Intelligence
El tamaño del mercado de sistemas de imágenes industriales MWIR fue valorado en 1,36 mil millones de USD en 2025 y se estima que se expandirá desde 1,48 mil millones de USD en 2026 hasta alcanzar 2,41 mil millones de USD en 2031, a una CAGR del 10,24% durante el período de pronóstico (2026-2031). La demanda en el mercado de sistemas de imágenes industriales MWIR se orienta hacia el monitoreo térmico continuo a medida que los fabricantes conectan cámaras con flujos de trabajo automatizados de inspección y mantenimiento. Las normativas de medición de metano están reforzando las compras recurrentes en instalaciones de petróleo, gas y productos químicos. Los productores de semiconductores también utilizan sistemas MWIR para identificar defectos sin dañar dispositivos sensibles. La competencia es más intensa en los detectores enfriados, mientras que la integración de software ofrece a los proveedores de cámaras una vía para diferenciar sus ofertas.
Conclusiones Clave del Informe
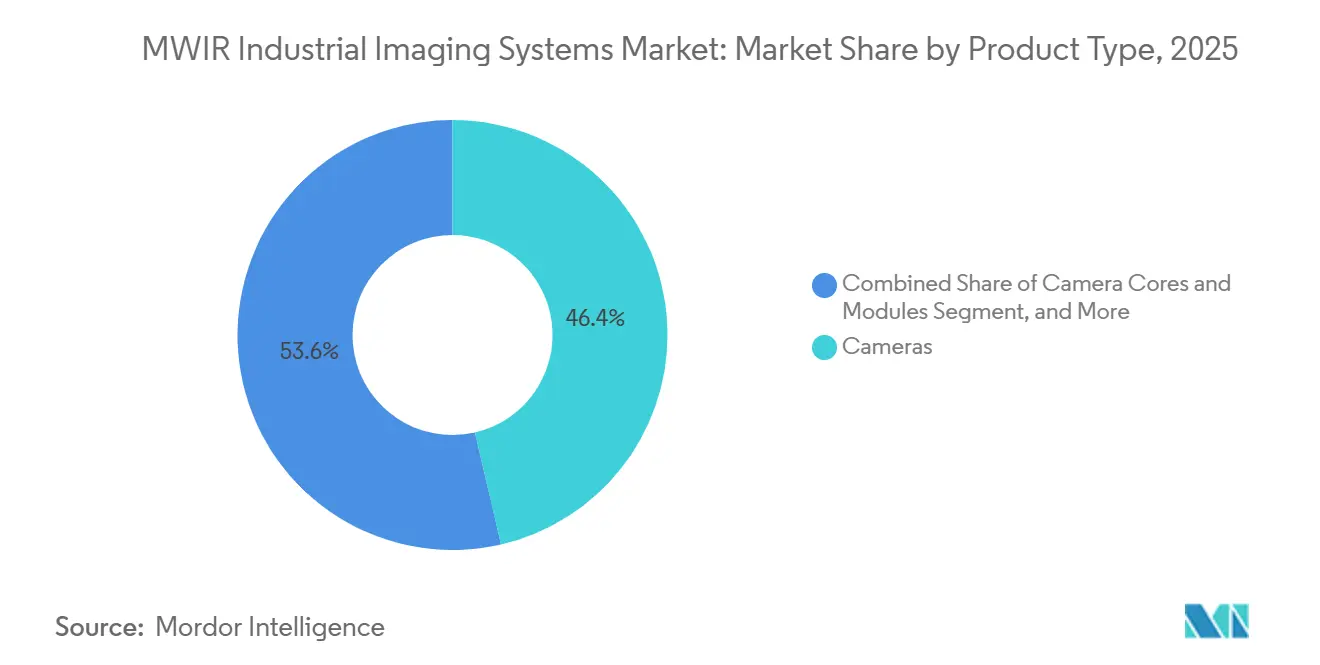
- Por tipo de producto, las cámaras representaron el 46,38% de la participación del mercado de sistemas de imágenes industriales MWIR en 2025, mientras que se proyecta que los núcleos y módulos de cámara se expandan a una CAGR del 10,84% hasta 2031.
- Por tecnología, los sistemas enfriados criogénicamente representaron el 66,24% de los ingresos globales en 2025, mientras que se proyecta que el MWIR HOT se expanda a una CAGR del 10,67% hasta 2031.
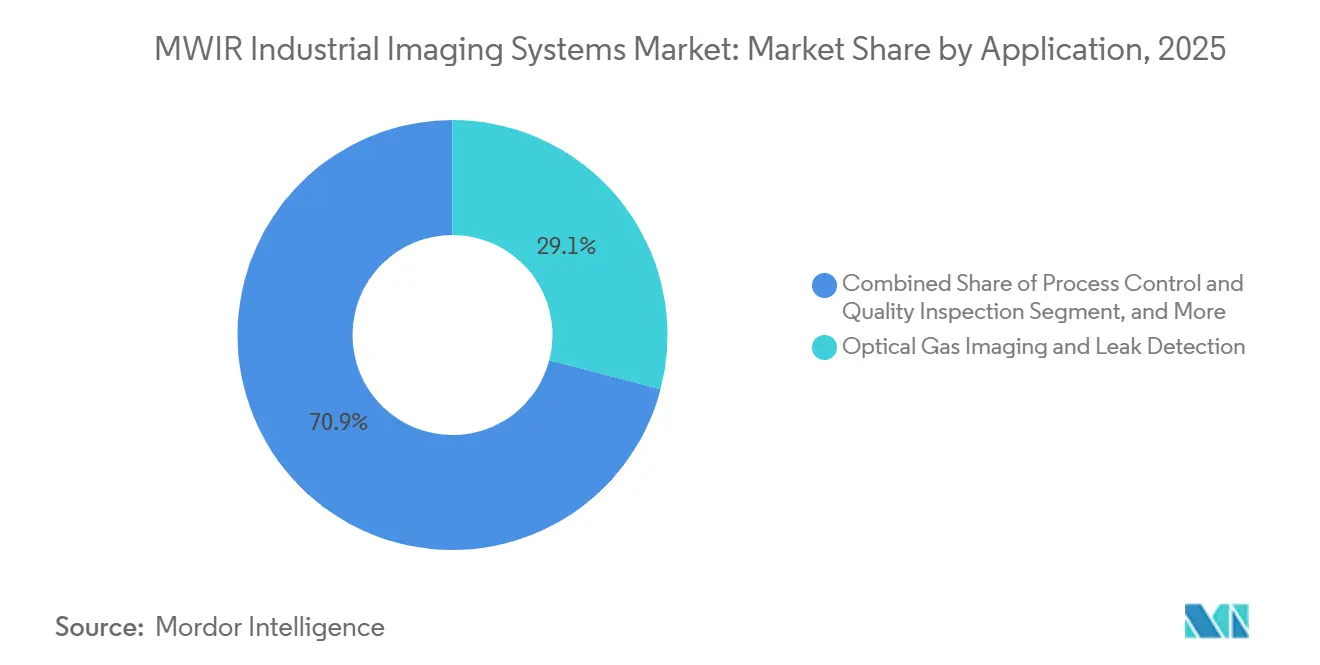
- Por aplicación, las imágenes ópticas de gas y la detección de fugas representaron el 29,06% del tamaño del mercado de sistemas de imágenes industriales MWIR en 2025 y se proyecta que se expanda a una CAGR del 10,88% hasta 2031.
- Por usuario final, el petróleo y gas representó el 28,43% de los ingresos globales en 2025, mientras que se proyecta que semiconductores y electrónica se expanda a una CAGR del 10,92% hasta 2031.
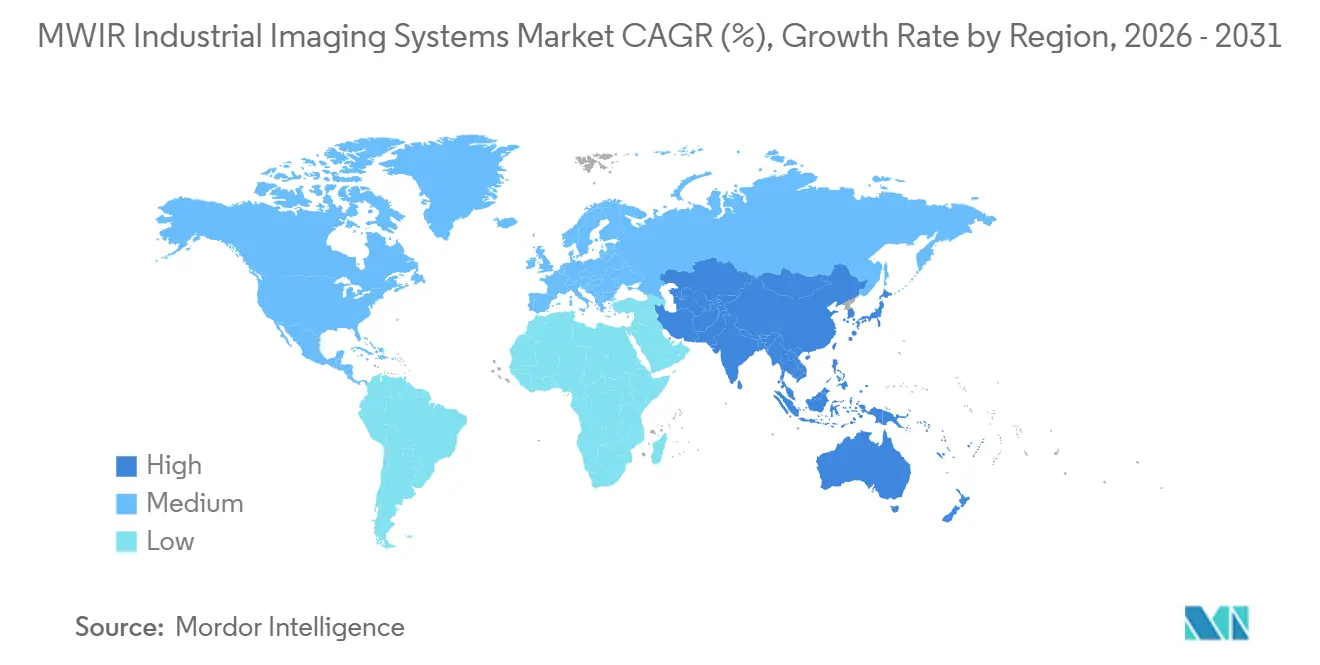
- Por geografía, América del Norte representó el 36,19% de los ingresos globales en 2025, mientras que se proyecta que el mercado de sistemas de imágenes industriales MWIR de Asia-Pacífico se expanda a una CAGR del 11,12% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Imágenes Industriales MWIR
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Automatización Industrial y Mantenimiento Predictivo | +2.8% | Global, concentrado en centros de fabricación de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Modernización de la Defensa y la Vigilancia Fronteriza | +2.3% | Corredores de defensa de América del Norte, Europa, Oriente Medio y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Requisitos de Inspección de Procesos a Alta Temperatura | +1.6% | América del Norte y Europa, con extensión a Oriente Medio | Mediano plazo (2-4 años) |
| Análisis Térmico Habilitado por IA e Integración con IIoT | +1.4% | Global, con adopción temprana en América del Norte y el noreste de Asia | Mediano plazo (2-4 años) |
| Monitoreo MWIR en Línea para el Rendimiento de Semiconductores y Electrónica de Potencia | +0.9% | Taiwán, Corea del Sur, Japón, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Imágenes Ópticas de Gas para el Cumplimiento de Metano y Fugas de Proceso | +0.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Automatización Industrial y Mantenimiento Predictivo
Los operadores industriales están pasando de las revisiones programadas al monitoreo térmico continuo conectado a sistemas de predicción de fallos. Un estudio del IEEE de 2026 reportó una precisión del 92% en la detección de fallos para métodos de mantenimiento multimodal que utilizaron imágenes térmicas con redes neuronales convolucionales y recurrentes.[1]Abdullah Almutairi et al., "Mantenimiento Predictivo Multimodal Usando CNN y LSTM con Imágenes Térmicas," Actas del IEEE GAST 2026, doi.org El mismo estudio reportó una reducción del 35% en los costos de mantenimiento cuando se implementaron estos flujos de trabajo. Esto respalda la demanda de sensores que puedan permanecer instalados en los equipos de producción en lugar de utilizarse únicamente durante inspecciones periódicas. El mercado de sistemas de imágenes industriales MWIR está, por tanto, experimentando un mayor interés en núcleos y módulos de cámara que los fabricantes de equipos originales pueden integrar en las líneas de producción. Teledyne FLIR presentó el A6450 en febrero de 2026 con un detector MWIR HOT y una vida útil del enfriador de 27.000 horas para uso industrial continuo.
Modernización de la Defensa y la Vigilancia Fronteriza
Los clientes de defensa buscan cargas útiles MWIR enfriadas más pequeñas para vigilancia, sistemas contra vehículos aéreos no tripulados y operaciones fronterizas. Los miembros de la OTAN promediaron un gasto en defensa equivalente al 2,2% del PIB en 2024, lo que respalda un entorno de adquisición más sólido para equipos de detección avanzados.[2]OTAN, "Gasto en Defensa de los Países de la OTAN (2014-2024)," OTAN, nato.int El ciclo de actualización actual en el mercado de sistemas de imágenes industriales MWIR favorece los módulos con menores requisitos de tamaño, peso y potencia que los sistemas más antiguos. Esto permite el despliegue en aeronaves no tripuladas tácticas y equipos portátiles. Los avances en materiales en detectores de superred de tipo II están apoyando esta transición porque pueden operar a temperaturas más altas. El mercado de sistemas de imágenes industriales MWIR se beneficia cuando el desarrollo de detectores liderado por la defensa también queda disponible para aplicaciones de vigilancia industrial.
Requisitos de Inspección de Procesos a Alta Temperatura
Las plantas de vidrio, metal, cemento y productos químicos necesitan medición de temperatura sin contacto donde los sensores de contacto son impracticables. La detección MWIR es adecuada para procesos y materiales de alta emisividad con comportamiento espectral cambiante a temperaturas elevadas. También permite a los operadores observar los procesos desde distancias de seguridad más seguras. Un estudio reciente sobre fusión de sensores industriales reportó que la telemetría y la detección integradas redujeron significativamente el tiempo de inactividad de las máquinas en entornos de fabricación de precisión. Esto crea un argumento más sólido para el mercado de sistemas de imágenes industriales MWIR para integrar sistemas térmicos en el control de procesos en lugar de reservarlos para la inspección final. El mercado de sistemas de imágenes industriales MWIR se beneficia de las inversiones en plantas orientadas a reducir el tiempo de detección de defectos y el desperdicio de materiales.
Análisis Térmico Habilitado por IA e Integración con IIoT
La computación integrada en el mercado de sistemas de imágenes industriales MWIR está permitiendo que las cámaras térmicas analicen información radiométrica cerca del activo de producción. Esto reduce la dependencia de personal especializado en termografía para cada decisión de inspección. La investigación del IEEE de 2026 sobre mantenimiento predictivo basado en imágenes térmicas respalda el uso de la clasificación de fallos basada en datos en entornos industriales. Los proveedores de cámaras pueden utilizar esta capacidad para combinar hardware con análisis e integración de sistemas. Dichas ofertas pueden crear una relación con el cliente más duradera que una venta única de cámara. El mercado de sistemas de imágenes industriales MWIR se está volviendo, en consecuencia, más atractivo para los proveedores que combinan el rendimiento del detector con software de inspección utilizable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Ciclo de Vida de los Sistemas MWIR Enfriados | -2.1% | Global, más agudo en mercados emergentes y fabricación de pequeñas y medianas empresas | Largo plazo (≥ 4 años) |
| Controles de Exportación y Suministro Restringido de Detectores | -1.2% | América del Norte y Europa, con restricciones de suministro en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Fiabilidad del Crioenfriadory Carga de Mantenimiento | -0.7% | Global, especialmente en instalaciones de operación continua | Corto plazo (≤ 2 años) |
| Habilidades Industriales Limitadas para la Interpretación de Datos Radiométricos | -0.5% | ASEAN, América del Sur y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Ciclo de Vida de los Sistemas MWIR Enfriados
Los equipos MWIR enfriados en el mercado de sistemas de imágenes industriales MWIR cuestan entre 5 y 10 veces más que los sistemas LWIR sin enfriar comparables, lo que limita la adopción en instalaciones sensibles al costo. Los crioenfriadores, la óptica y la electrónica de lectura se suman al costo inicial del sistema. Los intervalos históricos de revisión de enfriadores de ciclo Stirling de 8.000 a 10.000 horas también han añadido gastos operativos recurrentes. Los sistemas HOT más nuevos mejoran la economía, pero no eliminan la prima por matrices de plano focal avanzadas. Teledyne FLIR reportó una vida útil del enfriador de 27.000 horas para su A6450, lo que muestra avances en los requisitos de mantenimiento.[3]Teledyne FLIR OEM, "Teledyne FLIR OEM Amplía la Serie Neutrino ISR con el Modelo SX8 ISR 50-1000 de Mayor Alcance," Noticias de Teledyne FLIR OEM, oem.flir.com El mercado de sistemas de imágenes industriales MWIR sigue siendo limitado donde los presupuestos de capital son más bajos, particularmente en el sudeste asiático, América del Sur y África.
Controles de Exportación y Suministro Restringido de Detectores
Las normas de exportación de los Estados Unidos en el mercado de sistemas de imágenes industriales MWIR restringen ciertos conjuntos de detectores MWIR enfriados con altas tasas de fotogramas y bajo rendimiento de ruido. Estas normas pueden limitar las ventas de proveedores estadounidenses en determinados destinos en el extranjero. Las obligaciones de cumplimiento también afectan la planificación de reexportación y aumentan los plazos de entrega de las transacciones. Los programas europeos para la capacidad soberana de detectores reflejan la importancia comercial de un suministro regional fiable. Los fabricantes de detectores fuera de los Estados Unidos pueden obtener oportunidades donde los compradores buscan alternativas a los componentes controlados. El mercado de sistemas de imágenes industriales MWIR enfrenta, por tanto, una restricción de suministro determinada tanto por el rendimiento tecnológico como por el cumplimiento comercial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Cámaras Lideran los Ingresos Mientras los Módulos Apoyan el Despliegue Integrado
Las cámaras representaron el 46,38% del mercado de sistemas de imágenes industriales MWIR en 2025. Los compradores en entornos industriales y de defensa a menudo prefieren una cámara completa porque simplifica la instalación y la operación. Se proyecta que los núcleos y módulos de cámara registren la CAGR de producto más alta del 10,84% hasta 2031. Los fabricantes de equipos de automatización utilizan estos componentes en celdas robóticas, líneas de producción y cargas útiles de aeronaves no tripuladas. Los detectores y las matrices de plano focal siguen siendo una restricción clave en la cadena de suministro porque solo un grupo limitado de proveedores produce dispositivos calificados de InSb, HgCdTe y T2SL. Esto otorga a los proveedores con capacidad de detector establecida una posición importante en la industria de sistemas de imágenes industriales MWIR.
Los conjuntos de óptica y lentes en el mercado de sistemas de imágenes industriales MWIR tienen un valor unitario menor que las cámaras y los detectores, pero su suministro afecta el costo del sistema y los plazos de entrega. El abastecimiento de vidrio de germanio y calcogenuro puede exponer a los productores de cámaras a cadenas de suministro concentradas. El software, los análisis y los accesorios representan la categoría de producto más pequeña por ingresos. Su papel está aumentando porque los análisis pueden convertir una venta de hardware en una relación de servicio recurrente. La computación en el borde también permite que los módulos centrales actúen como dispositivos de inspección autónomos. Estos cambios animan a los clientes a evaluar la capacidad de datos de un sistema junto con su rendimiento de imágenes.


Por Tecnología: Los Sistemas Enfriados Mantienen el Liderazgo en Rendimiento Mientras el MWIR HOT Avanza
Los sistemas enfriados criogénicamente representaron el 66,24% del tamaño del mercado de sistemas de imágenes industriales MWIR en 2025. Su baja diferencia de temperatura equivalente al ruido respalda tareas de defensa, imágenes de gas y monitoreo de procesos exigentes. Se proyecta que el MWIR HOT registre la CAGR tecnológica más rápida del 10,67% hasta 2031. Los materiales InAsSb y T2SL permiten que las matrices de plano focal operen a 130-150 K. Las temperaturas de operación más altas pueden reducir la demanda de potencia del enfriador, el tamaño del equipo y las necesidades de mantenimiento. Estos atributos hacen que los productos HOT sean relevantes donde el rendimiento enfriado convencional sigue siendo necesario.
Una investigación publicada en 2025 encontró que los fotodetectores de cascada interbanda T2SL de InAs/InAsSb ofrecían una detectividad MWIR competitiva con las tecnologías HgCdTe más antiguas a altas temperaturas de operación. Esta validación respalda la diversificación de materiales entre los proveedores de detectores. El MWIR sin enfriar y a temperatura ambiente sigue siendo una categoría más pequeña para aplicaciones que aceptan menor sensibilidad. Su futuro depende del progreso comercial de los puntos cuánticos coloidales y otros materiales de detector emergentes. La combinación tecnológica continuará separando los usos críticos de rendimiento de los usos sensibles al costo. Las plataformas enfriadas y HOT deberían seguir siendo centrales en el mercado de sistemas de imágenes industriales MWIR donde los umbrales de detección no pueden verse comprometidos.
Por Aplicación: Las Imágenes Ópticas de Gas Combinan Necesidades de Cumplimiento y Operativas
Las imágenes ópticas de gas y la detección de fugas capturaron el 29,06% de los ingresos globales en 2025. Los operadores de petróleo, gas, productos químicos y petroquímicos utilizan estos sistemas para identificar fugas de metano y compuestos orgánicos volátiles. El Apéndice K de la EPA especifica métodos de imágenes ópticas de gas para la detección de fugas bajo 40 CFR Parte 60. El marco respalda las inspecciones de campo recurrentes en instalaciones de gas natural. También se proyecta que esta aplicación lidere el crecimiento a una CAGR del 10,88% hasta 2031. Los requisitos de cumplimiento y los programas voluntarios de emisiones respaldan la demanda.
El mantenimiento predictivo es otra aplicación importante en el mercado de sistemas de imágenes industriales MWIR porque los usuarios industriales necesitan detección temprana de fallos. El control de procesos y la inspección de calidad se benefician de la capacidad de las longitudes de onda MWIR para apoyar el análisis térmico de dispositivos relacionados con el silicio. La inspección eléctrica y la localización de fallos siguen siendo usos establecidos. Las pruebas no destructivas se están expandiendo en celdas de batería, estructuras compuestas y piezas de semiconductores. La guía de la EPA emitida en julio de 2026 abordó la revisión de tecnologías alternativas de medición de metano. Esto puede respaldar un cambio más amplio de las encuestas manuales hacia acuerdos de monitoreo continuo y autónomo.
Por Usuario Final: El Petróleo y Gas Mantiene el Liderazgo en Demanda Mientras el Uso en Semiconductores se Acelera
El petróleo y gas representó el 28,43% del tamaño del mercado de sistemas de imágenes industriales MWIR en 2025. La base instalada en el mercado de sistemas de imágenes industriales MWIR incluye sistemas de imágenes de gas fijos y portátiles en instalaciones de aguas arriba, intermedias y aguas abajo. Los ciclos de inspección regulatoria proporcionan adquisiciones recurrentes incluso cuando el gasto de capital más amplio se desacelera. Se proyecta que semiconductores y electrónica registren la CAGR de usuario final más alta del 10,92% hasta 2031. El empaquetado avanzado, las pruebas de módulos de potencia y la metrología térmica requieren la localización de pequeños defectos. Estos requisitos diferencian los equipos MWIR de alto rendimiento de las cámaras térmicas de uso general.
InfraTec reportó que STMicroelectronics implementó su sistema de aislamiento de fallos termográficos E-LIT para el análisis de chips y módulos de potencia. Los productos químicos, petroquímicos, la generación de energía y los servicios públicos comparten necesidades de monitoreo de temperatura de procesos y control de emisiones. La fabricación general utiliza estos sistemas para tareas de mantenimiento y calidad. Las aplicaciones aeroespaciales y de defensa incluyen la inspección de materiales compuestos y el examen de álabes de turbinas. Las universidades e institutos de investigación proporcionan una base de clientes más pequeña pero importante para probar nuevos materiales de detectores. Su trabajo respalda el proceso de desarrollo de matrices de plano focal comerciales.
Análisis Geográfico
América del Norte representó el 36,19% de la participación del mercado de sistemas de imágenes industriales MWIR en 2025. El mercado norteamericano de sistemas de imágenes industriales MWIR combina una extensa infraestructura de petróleo y gas, una regulación activa del metano y una importante demanda de detección para la defensa. Los Estados Unidos lideran las compras regionales, mientras que Canadá respalda la demanda de las operaciones de arenas petrolíferas. México añade una base emergente en la producción automotriz y electrónica. Las normas de la EPA proporcionan un entorno de cumplimiento definido para el uso de imágenes ópticas de gas en instalaciones de petróleo y gas natural.
Se proyecta que Asia-Pacífico registre la CAGR regional más rápida del 11,12% hasta 2031. Taiwán, Corea del Sur y Japón están expandiendo capacidades de semiconductores que requieren herramientas sensibles de inspección y metrología. Japón también respalda su uso en fabricación de precisión y vigilancia marítima. China es una gran oportunidad de volumen, pero las restricciones de exportación afectan el acceso a los sistemas enfriados de mayor rendimiento. India añade demanda a través de la adquisición de defensa y un ecosistema de semiconductores en desarrollo.
El mercado europeo de sistemas de imágenes industriales MWIR ocupó la tercera posición regional más grande en 2025. Alemania, Francia y el Reino Unido respaldan la demanda industrial y de defensa a través de la fabricación, el procesamiento químico y los programas de adquisición. Francia alberga a Lynred, que suministra matrices de plano focal a fabricantes europeos de cámaras y fabricantes de defensa. Oriente Medio está aumentando el uso de imágenes de gas en instalaciones de gas natural licuado y petróleo en aguas arriba. América del Sur está anclada por las operaciones de petróleo y gas de Brasil, mientras que Argentina y Chile añaden demanda relacionada con productos químicos. África sigue siendo una etapa temprana, con Sudáfrica formando su principal base de clientes industriales.

Panorama Competitivo
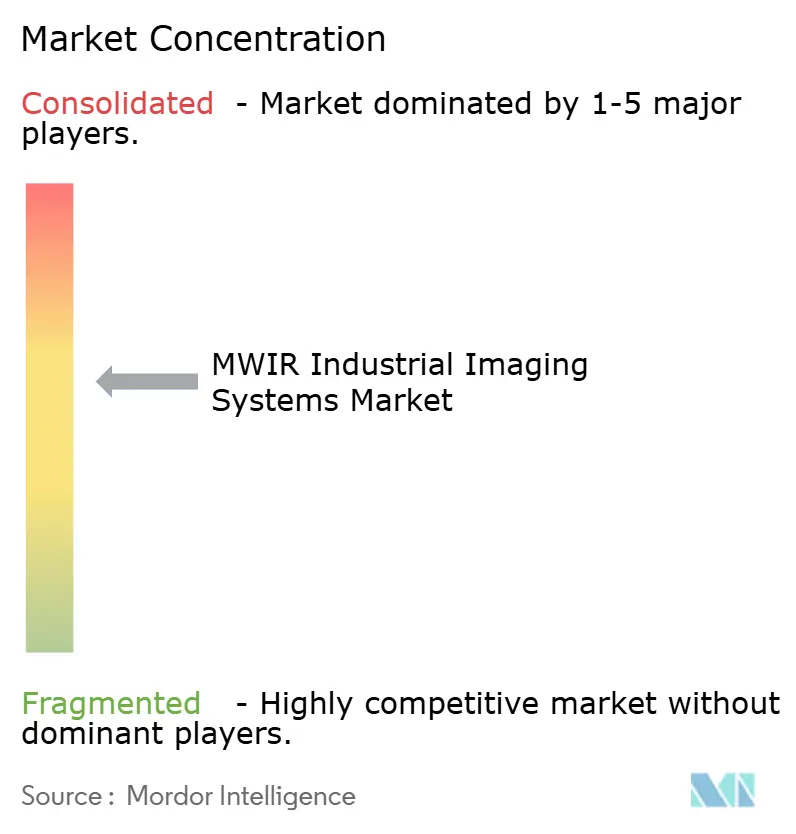
El mercado de sistemas de imágenes industriales MWIR está moderadamente consolidado en matrices de plano focal y detectores. Teledyne Technologies Incorporated, Lynred S.A.S., VIGO Photonics S.A. y AIM Infrarot-Module GmbH son proveedores importantes de componentes de detección enfriados. La integración de cámaras sigue siendo fragmentada, con más de 20 proveedores activos que ofrecen sistemas especializados. Esta estructura ejerce presión sobre los márgenes de hardware a nivel de cámara. Los proveedores con diseños de detectores HOT propietarios pueden diferenciarse a través del rendimiento, el consumo de energía y el tamaño del sistema. L3Harris describió trabajos sobre matrices de plano focal de superred de capas tensadas, incluidos formatos de doble banda MWIR y LWIR, en 2026.
El software es una capa competitiva importante porque muchos productos de cámara incluyen solo procesamiento radiométrico básico. Los proveedores que integran análisis, conexiones de gemelo digital o interfaces de gestión de mantenimiento pueden crear ofertas más completas. La calificación de cumplimiento también proporciona una ventaja en aplicaciones reguladas de imágenes de gas. El programa de métodos de prueba alternativos de la EPA documenta los enfoques aprobados para las tecnologías de medición de metano. Teledyne FLIR amplió su línea Neutrino ISR en febrero de 2026 con el modelo de largo alcance SX8 ISR 50-1000. Este movimiento aborda los requisitos de vigilancia y sistemas contra vehículos aéreos no tripulados junto con oportunidades industriales.
VIGO Photonics está ampliando su posición a través de la producción de matrices de plano focal y el desarrollo de tecnología de infrarrojo medio relacionada. La empresa anunció su participación en MSPO 2026 con su T2SL MWIR FPA Eagle y su cartera de detectores enfriados. También anunció fuentes de láser de cascada cuántica de infrarrojo medio para plataformas de circuitos integrados fotónicos en mayo de 2026. Los nuevos proveedores de análisis pueden desafiar a los proveedores de hardware separando el valor del software de la venta de cámaras. Sin embargo, el acceso a detectores, el estado de cumplimiento y el conocimiento de aplicaciones siguen siendo barreras importantes para los nuevos participantes.
Líderes de la Industria de Sistemas de Imágenes Industriales MWIR
Teledyne Technologies Incorporated
Leonardo S.p.A.
Lynred S.A.S.
L3Harris Technologies, Inc.
Exosens S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: VIGO Photonics anunció su participación en MSPO 2026, presentando el T2SL MWIR FPA "Eagle" con una tasa de salida de píxeles de hasta 10 MHz por salida, junto con su gama completa de productos de detectores enfriados criogénica y termoeléctricamente.
- Junio de 2026: L3Harris Technologies presentó avances en la tecnología de matrices de plano focal de superred de capas tensadas en la conferencia de Defensa y Detección Comercial de SPIE, incluidas matrices de formato 3K×3K de doble banda MWIR/LWIR y mejoras en el rendimiento de matrices de plano focal de paso pequeño, lo que indica una inversión continua en capacidad para ampliar su cartera de detectores de infrarrojos enfriados más allá de las aplicaciones de defensa heredadas.
- Mayo de 2026: VIGO Photonics anunció el desarrollo exitoso de fuentes de láser de cascada cuántica de infrarrojo medio para plataformas de circuitos integrados fotónicos, ampliando su integración vertical desde la detección hasta la fabricación de fuentes de luz y estableciendo las capacidades necesarias para la comercialización avanzada de circuitos integrados fotónicos.
- Febrero de 2026: Teledyne FLIR OEM lanzó el Neutrino SX8 ISR 50-1000, el modelo de mayor alcance de la Serie Neutrino ISR. Combinando óptica MWIR con zoom continuo de 20× con electrónica integrada, el producto apunta a aplicaciones de inteligencia, vigilancia y reconocimiento de medio y largo alcance, sistemas contra vehículos aéreos no tripulados y vigilancia fronteriza, ampliando el mercado direccionable de Teledyne en seguridad perimetral.


Alcance del Informe Global del Mercado de Sistemas de Imágenes Industriales MWIR
El Mercado de Sistemas de Imágenes Industriales MWIR se refiere a la producción y despliegue de cámaras y sistemas de imágenes de infrarrojo de onda media (MWIR), que típicamente operan en el rango de longitud de onda de 3 a 5 µm, utilizados para medición de temperatura sin contacto, monitoreo de procesos e inspección de calidad en entornos industriales. Estos sistemas incluyen cámaras MWIR enfriadas y sin enfriar, sensores de exploración lineal y de área, módulos centrales y soluciones de inspección integradas para aplicaciones de alta temperatura y precisión.
El Informe del Mercado de Sistemas de Imágenes Industriales MWIR está segmentado por Tipo de Producto (Cámaras, Núcleos y Módulos de Cámara, Detectores y Matrices de Plano Focal, Conjuntos de Óptica y Lentes, y Software, Análisis y Accesorios), Tecnología (MWIR Enfriado Criogénicamente (Enfriado Estándar), MWIR de Alta Temperatura de Operación (HOT), y MWIR sin Enfriar / a Temperatura Ambiente), Aplicación (Mantenimiento Predictivo y Monitoreo de Condiciones, Control de Procesos e Inspección de Calidad, Imágenes Ópticas de Gas y Detección de Fugas, Inspección Eléctrica y Localización de Fallos, Pruebas No Destructivas y Análisis de Materiales, e Investigación, Desarrollo y Metrología), Usuario Final (Fabricación, Semiconductores y Electrónica, Petróleo y Gas, Productos Químicos y Petroquímicos, Generación de Energía y Servicios Públicos, Aeroespacial y Defensa, Institutos de Investigación y Universidades, y Resto de Usuarios Finales Industriales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Cámaras |
| Núcleos y Módulos de Cámara |
| Detectores y Matrices de Plano Focal |
| Conjuntos de Óptica y Lentes |
| Software, Análisis y Accesorios |
| MWIR Enfriado Criogénicamente (Enfriado Estándar) |
| MWIR de Alta Temperatura de Operación (HOT) |
| MWIR sin Enfriar / a Temperatura Ambiente |
| Mantenimiento Predictivo y Monitoreo de Condiciones |
| Control de Procesos e Inspección de Calidad |
| Imágenes Ópticas de Gas y Detección de Fugas |
| Inspección Eléctrica y Localización de Fallos |
| Pruebas No Destructivas y Análisis de Materiales |
| Investigación, Desarrollo y Metrología |
| Fabricación (General y Discreta, excluyendo Semiconductores y Electrónica) |
| Semiconductores y Electrónica |
| Petróleo y Gas |
| Productos Químicos y Petroquímicos |
| Generación de Energía y Servicios Públicos |
| Aeroespacial y Defensa |
| Institutos de Investigación y Universidades |
| Resto de Usuarios Finales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tipo de Producto | Cámaras | |
| Núcleos y Módulos de Cámara | ||
| Detectores y Matrices de Plano Focal | ||
| Conjuntos de Óptica y Lentes | ||
| Software, Análisis y Accesorios | ||
| Por Tecnología | MWIR Enfriado Criogénicamente (Enfriado Estándar) | |
| MWIR de Alta Temperatura de Operación (HOT) | ||
| MWIR sin Enfriar / a Temperatura Ambiente | ||
| Por Aplicación | Mantenimiento Predictivo y Monitoreo de Condiciones | |
| Control de Procesos e Inspección de Calidad | ||
| Imágenes Ópticas de Gas y Detección de Fugas | ||
| Inspección Eléctrica y Localización de Fallos | ||
| Pruebas No Destructivas y Análisis de Materiales | ||
| Investigación, Desarrollo y Metrología | ||
| Por Usuario Final | Fabricación (General y Discreta, excluyendo Semiconductores y Electrónica) | |
| Semiconductores y Electrónica | ||
| Petróleo y Gas | ||
| Productos Químicos y Petroquímicos | ||
| Generación de Energía y Servicios Públicos | ||
| Aeroespacial y Defensa | ||
| Institutos de Investigación y Universidades | ||
| Resto de Usuarios Finales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tenía el sector de sistemas de imágenes industriales MWIR?
El mercado fue valorado en 1,36 mil millones de USD en 2025, se estima en 1,48 mil millones de USD en 2026 y se proyecta que alcance 2,41 mil millones de USD en 2031, respaldado por la demanda de inspección térmica en casos de uso industriales y de defensa.
¿Qué está impulsando la demanda de sistemas de imágenes industriales MWIR?
El mantenimiento predictivo continuo, las normas de detección de fugas de metano, la inspección a alta temperatura y las pruebas de semiconductores respaldan la demanda. Estos usos requieren datos térmicos sensibles en entornos donde las imágenes visibles por sí solas son insuficientes para activos de alto valor y condiciones operativas reguladas.
¿Qué categoría de producto lideró los ingresos en 2025?
Las cámaras lideraron con una participación del 46,38% en 2025 porque muchos usuarios prefirieron sistemas listos para desplegar que simplifican la instalación, la integración y el trabajo de inspección recurrente.
¿Qué tecnología se está expandiendo más rápido?
Se proyecta que el MWIR HOT se expanda a una CAGR del 10,67% hasta 2031, ya que reduce las demandas de potencia y mantenimiento del enfriador mientras mantiene el rendimiento necesario para tareas de imágenes térmicas exigentes.
¿Qué aplicación tiene la mayor participación?
Las imágenes ópticas de gas y la detección de fugas lideraron con una participación del 29,06% en 2025 y se proyecta que se expanda a una CAGR del 10,88%, respaldada por encuestas de cumplimiento recurrentes y programas de gestión de emisiones.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 11,12% hasta 2031, liderada por la inversión en semiconductores, las necesidades de metrología industrial y la modernización de la defensa en las principales economías manufactureras.
Última actualización de la página el:



