
Marktgröße und Marktanteil für MWIR Industrielle Bildgebungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
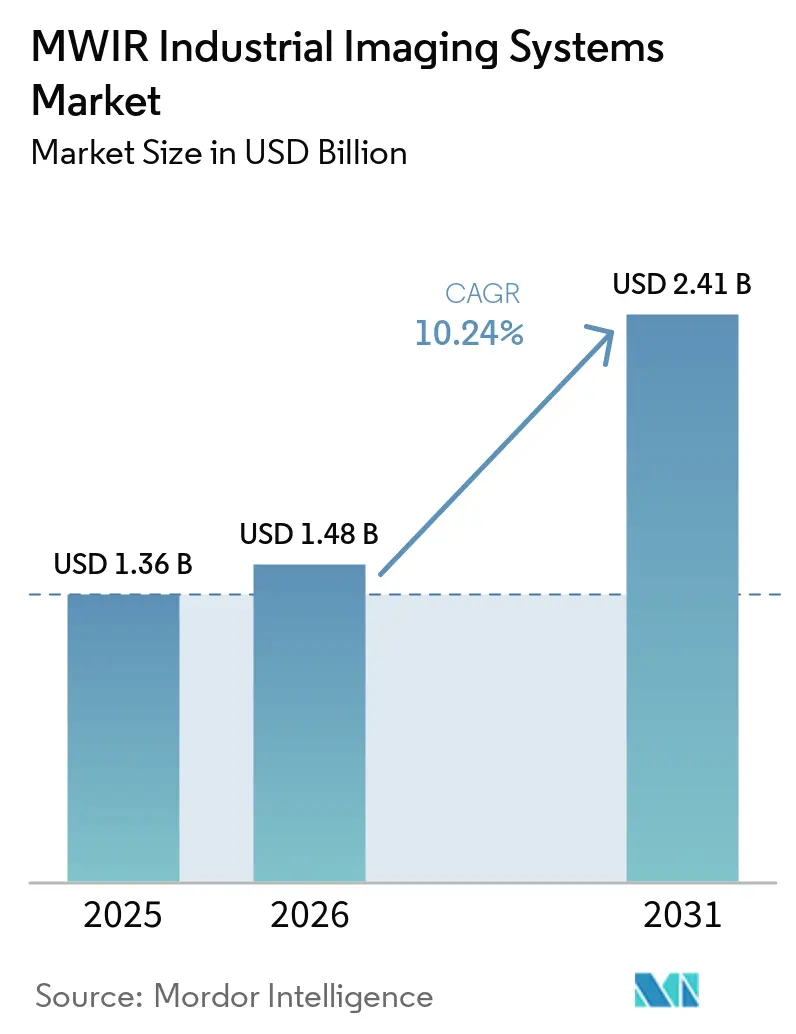
| Marktgröße (2026) | 1.48 Milliarden US-Dollar |
| Marktgröße (2031) | 2.41 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für MWIR Industrielle Bildgebungssysteme von Mordor Intelligence
Die Marktgröße für MWIR Industrielle Bildgebungssysteme wurde im Jahr 2025 auf 1,36 Milliarden USD geschätzt und soll von 1,48 Milliarden USD im Jahr 2026 auf 2,41 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 10,24 % während des Prognosezeitraums (2026–2031). Die Nachfrage im Markt für MWIR Industrielle Bildgebungssysteme entwickelt sich in Richtung kontinuierlicher Thermalüberwachung, da Hersteller Kameras mit automatisierten Inspektions- und Wartungsabläufen verbinden. Methanmessvorschriften stärken Wiederholungskäufe in Öl-, Gas- und Chemieanlagen. Halbleiterhersteller nutzen MWIR-Systeme auch zur Identifizierung von Defekten, ohne empfindliche Bauteile zu beschädigen. Der Wettbewerb ist bei gekühlten Detektoren am stärksten, während die Softwareintegration Kameraherstellern einen Weg zur Differenzierung ihrer Angebote bietet.
Wichtigste Erkenntnisse des Berichts
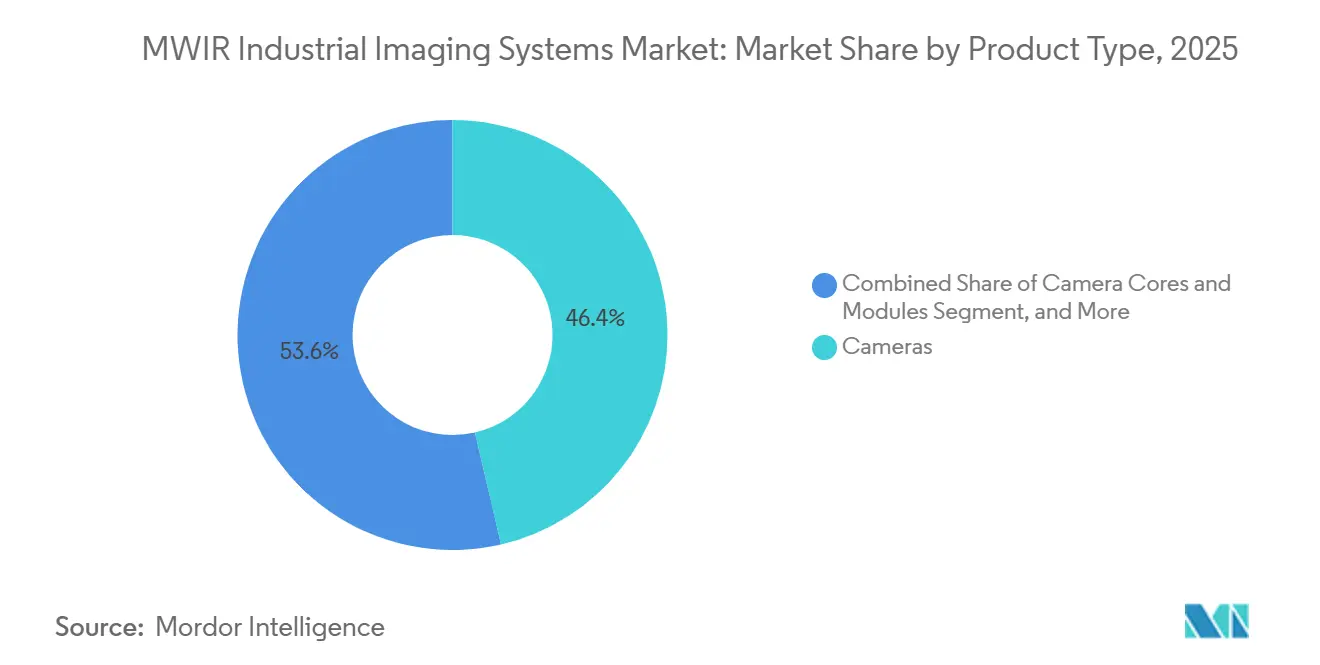
- Nach Produkttyp hielten Kameras im Jahr 2025 einen Marktanteil von 46,38 % am Markt für MWIR Industrielle Bildgebungssysteme, während Kamerakerne und -module bis 2031 voraussichtlich mit einer CAGR von 10,84 % wachsen werden.
- Nach Technologie entfielen im Jahr 2025 66,24 % des globalen Umsatzes auf kryogen gekühlte Systeme, während HOT MWIR bis 2031 voraussichtlich mit einer CAGR von 10,67 % wachsen wird.
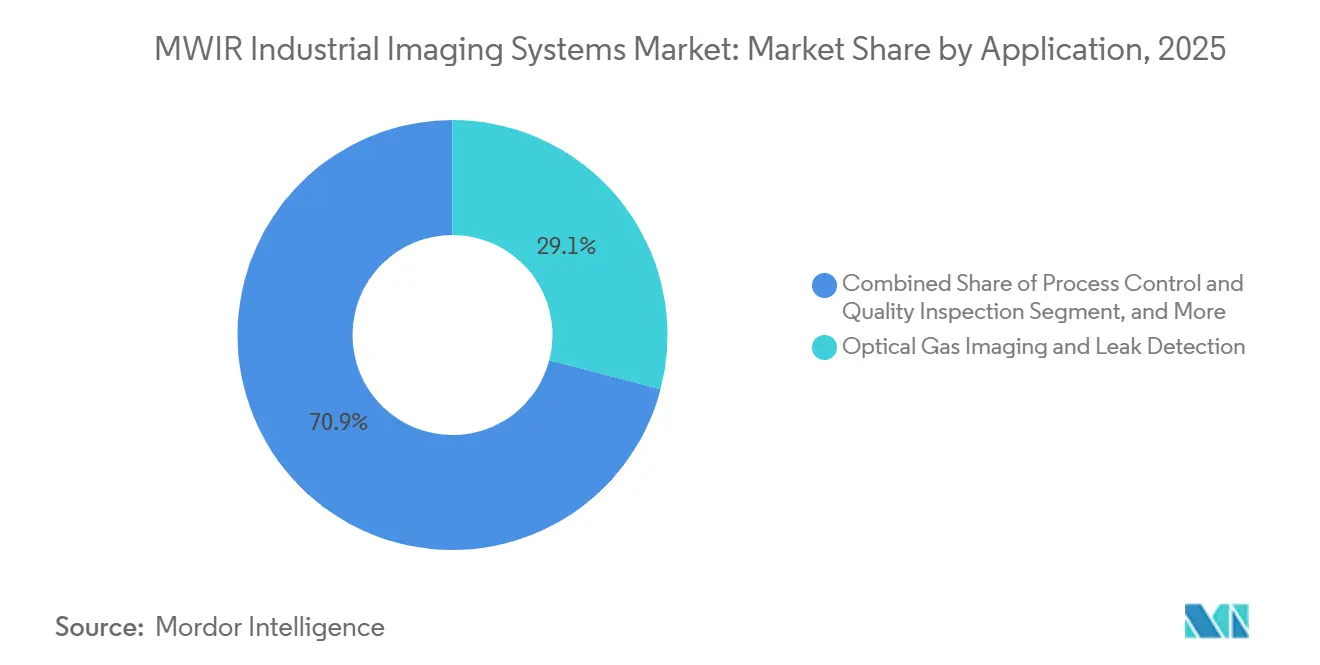
- Nach Anwendung hielt die optische Gasbildgebung und Leckageerkennung im Jahr 2025 einen Anteil von 29,06 % an der Marktgröße für MWIR Industrielle Bildgebungssysteme und wird bis 2031 voraussichtlich mit einer CAGR von 10,88 % wachsen.
- Nach Endnutzer hielt Öl und Gas im Jahr 2025 einen Anteil von 28,43 % am globalen Umsatz, während Halbleiter und Elektronik bis 2031 voraussichtlich mit einer CAGR von 10,92 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 36,19 % am globalen Umsatz, während der Markt für MWIR Industrielle Bildgebungssysteme im asiatisch-pazifischen Raum bis 2031 voraussichtlich mit einer CAGR von 11,12 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für MWIR Industrielle Bildgebungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrieautomatisierung und Einführung vorausschauender Wartung | +2.8% | Global, konzentriert in Nordamerika, Europa und asiatisch-pazifischen Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Modernisierung von Verteidigung und Grenzüberwachung | +2.3% | Nordamerika, Europa, Naher Osten und asiatisch-pazifische Verteidigungskorridore | Langfristig (≥ 4 Jahre) |
| Anforderungen an die Inspektion von Hochtemperaturprozessen | +1.6% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| KI-gestützte Thermalanalytik und IIoT-Integration | +1.4% | Global, mit früher Einführung in Nordamerika und Nordostasien | Mittelfristig (2–4 Jahre) |
| Inline-MWIR-Überwachung für Halbleiter- und Leistungselektronik-Ausbeute | +0.9% | Taiwan, Südkorea, Japan, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Optische Gasbildgebung für Methan- und Prozessleck-Compliance | +0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrieautomatisierung und Einführung vorausschauender Wartung
Industriebetreiber wechseln von geplanten Kontrollen zur kontinuierlichen Thermalüberwachung, die mit Fehlervorhersagesystemen verbunden ist. Eine IEEE-Studie aus dem Jahr 2026 berichtete von einer Fehlererkennungsgenauigkeit von 92 % bei multimodalen Wartungsmethoden, die Thermografie mit konvolutionalen und rekurrenten neuronalen Netzen kombinierten.[1]Abdullah Almutairi et al., "Multimodale vorausschauende Wartung mit CNN und LSTM mit Thermografie," IEEE GAST 2026 Tagungsband, doi.org Dieselbe Studie berichtete von einer Reduzierung der Wartungskosten um 35 %, wenn diese Arbeitsabläufe eingesetzt wurden. Dies unterstützt die Nachfrage nach Sensoren, die dauerhaft an Produktionsanlagen installiert bleiben können, anstatt nur bei periodischen Inspektionen eingesetzt zu werden. Der Markt für MWIR Industrielle Bildgebungssysteme verzeichnet daher ein wachsendes Interesse an Kamerakernen und -modulen, die Hersteller von Originalausrüstungen in Produktionslinien integrieren können. Teledyne FLIR stellte im Februar 2026 die A6450 mit einem HOT-MWIR-Detektor und einer Kühlerlebensdauer von 27.000 Stunden für den kontinuierlichen industriellen Einsatz vor.
Modernisierung von Verteidigung und Grenzüberwachung
Verteidigungskunden suchen nach kleineren gekühlten MWIR-Nutzlasten für Überwachung, Abwehr unbemannter Luftfahrtsysteme und Grenzoperationen. Die NATO-Mitglieder wendeten im Jahr 2024 durchschnittlich 2,2 % des BIP für Verteidigung auf, was ein stärkeres Beschaffungsumfeld für fortschrittliche Sensorausrüstung unterstützt.[2]NATO, "Verteidigungsausgaben der NATO-Länder (2014–2024)," NATO, nato.int Der aktuelle Modernisierungszyklus im Markt für MWIR Industrielle Bildgebungssysteme begünstigt Module mit geringeren Anforderungen an Größe, Gewicht und Leistung als ältere Systeme. Dies ermöglicht den Einsatz auf taktischen unbemannten Luftfahrzeugen und tragbaren Geräten. Materialfortschritte bei Typ-II-Übergitter-Detektoren unterstützen diesen Übergang, da sie bei höheren Temperaturen betrieben werden können. Der Markt für MWIR Industrielle Bildgebungssysteme profitiert, wenn verteidigungsgetriebene Detektorentwicklungen auch für industrielle Überwachungsanwendungen verfügbar werden.
Anforderungen an die Inspektion von Hochtemperaturprozessen
Glas-, Metall-, Zement- und Chemieanlagen benötigen berührungslose Temperaturmessung, wo Kontaktsensoren unpraktisch sind. MWIR-Sensorik eignet sich gut für Prozesse und Materialien mit hoher Emissivität und veränderlichem Spektralverhalten bei erhöhten Temperaturen. Sie ermöglicht es Betreibern auch, Prozesse aus sichereren Abstandsdistanzen zu beobachten. Eine aktuelle Studie zur industriellen Sensorfusion berichtete, dass integrierte Telemetrie und Sensorik die Maschinenstillstandszeiten in der Präzisionsfertigung erheblich reduzierte. Dies schafft ein stärkeres Argument für den Markt für MWIR Industrielle Bildgebungssysteme, Thermalsysteme in die Prozesssteuerung zu integrieren, anstatt sie für die Endinspektion vorzubehalten. Der Markt für MWIR Industrielle Bildgebungssysteme profitiert von Anlageinvestitionen, die auf die Reduzierung der Fehlererkennungszeit und des Materialausschusses abzielen.
KI-gestützte Thermalanalytik und IIoT-Integration
Eingebettete Rechenleistung im Markt für MWIR Industrielle Bildgebungssysteme ermöglicht es Thermalkameras, radiometrische Informationen in der Nähe des Produktionsanlageguts zu analysieren. Dies verringert die Abhängigkeit von Thermografie-Fachpersonal für jede Inspektionsentscheidung. Die IEEE-Forschung aus dem Jahr 2026 zur thermografiebasierten vorausschauenden Wartung unterstützt den Einsatz datengesteuerter Fehlerklassifizierung in industriellen Umgebungen. Kamerahersteller können diese Fähigkeit nutzen, um Hardware mit Analytik und Systemintegration zu kombinieren. Solche Angebote können eine dauerhaftere Kundenbeziehung schaffen als ein einzelner Kameraverkauf. Der Markt für MWIR Industrielle Bildgebungssysteme wird daher für Anbieter attraktiver, die Detektorleistung mit nutzbarer Inspektionssoftware kombinieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Lebenszykluskosten gekühlter MWIR-Systeme | -2.1% | Global, am stärksten in Schwellenmärkten und kleinen und mittleren Fertigungsunternehmen | Langfristig (≥ 4 Jahre) |
| Exportkontrollen und eingeschränkte Detektorversorgung | -1.2% | Nordamerika und Europa, mit Versorgungsengpässen im asiatisch-pazifischen Raum und im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeit von Kryokühlern und Wartungsaufwand | -0.7% | Global, insbesondere in Anlagen mit Dauerbetrieb | Kurzfristig (≤ 2 Jahre) |
| Begrenzte industrielle Fähigkeiten zur Interpretation radiometrischer Daten | -0.5% | ASEAN, Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Lebenszykluskosten gekühlter MWIR-Systeme
Gekühlte MWIR-Ausrüstung im Markt für MWIR Industrielle Bildgebungssysteme kostet 5–10 Mal mehr als vergleichbare ungekühlte LWIR-Systeme, was die Einführung in kostenempfindlichen Anlagen einschränkt. Kryokühler, Optiken und Ausleseelektronik erhöhen die anfänglichen Systemkosten. Historische Überholungsintervalle von Stirling-Zyklus-Kühlern von 8.000–10.000 Stunden haben ebenfalls wiederkehrende Betriebskosten verursacht. Neuere HOT-Systeme verbessern die Wirtschaftlichkeit, beseitigen jedoch nicht den Aufpreis für fortschrittliche Fokalebenen-Arrays. Teledyne FLIR berichtete von einer Kühlerlebensdauer von 27.000 Stunden für seine A6450 und zeigte damit Fortschritte bei den Wartungsanforderungen.[3]Teledyne FLIR OEM, "Teledyne FLIR OEM erweitert die Neutrino ISR-Serie mit dem Modell SX8 ISR 50-1000 mit der längsten Reichweite," Teledyne FLIR OEM News, oem.flir.com Der Markt für MWIR Industrielle Bildgebungssysteme bleibt dort eingeschränkt, wo Kapitalbudgets geringer sind, insbesondere in Südostasien, Südamerika und Afrika.
Exportkontrollen und eingeschränkte Detektorversorgung
US-Exportvorschriften im Markt für MWIR Industrielle Bildgebungssysteme beschränken bestimmte gekühlte MWIR-Detektorbaugruppen mit hohen Bildwiederholraten und geringem Rauschverhalten. Diese Vorschriften können den Verkauf durch US-Anbieter in ausgewählten Auslandszielen einschränken. Compliance-Verpflichtungen beeinflussen auch die Planung von Wiederausfuhren und erhöhen die Transaktionsvorlaufzeiten. Europäische Programme für souveräne Detektorfähigkeiten spiegeln die kommerzielle Bedeutung einer zuverlässigen regionalen Versorgung wider. Detektorhersteller außerhalb der Vereinigten Staaten können Chancen gewinnen, wo Käufer Alternativen zu kontrollierten Komponenten suchen. Der Markt für MWIR Industrielle Bildgebungssysteme steht daher vor einem Versorgungsengpass, der sowohl durch technologische Leistung als auch durch Handels-Compliance geprägt ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Kameras führen beim Umsatz, während Module die eingebettete Bereitstellung unterstützen
Kameras machten im Jahr 2025 46,38 % des Marktes für MWIR Industrielle Bildgebungssysteme aus. Käufer in industriellen und Verteidigungsumgebungen bevorzugen oft eine vollständige Kamera, da dies Installation und Betrieb vereinfacht. Kamerakerne und -module werden voraussichtlich die höchste Produkt-CAGR von 10,84 % bis 2031 verzeichnen. Hersteller von Automatisierungsausrüstungen verwenden diese Komponenten in Roboterzellen, Produktionslinien und Nutzlasten unbemannter Luftfahrzeuge. Detektoren und Fokalebenen-Arrays bleiben eine wichtige vorgelagerte Engpassstelle, da nur eine begrenzte Gruppe von Anbietern qualifizierte InSb-, HgCdTe- und T2SL-Bauelemente herstellt. Dies verschafft Anbietern mit etablierter Detektorfähigkeit eine wichtige Position in der Branche für MWIR Industrielle Bildgebungssysteme.
Optiken und Linsenbaugruppen im Markt für MWIR Industrielle Bildgebungssysteme haben einen geringeren Stückwert als Kameras und Detektoren, aber ihre Versorgung beeinflusst Systemkosten und Lieferzeiten. Die Beschaffung von Germanium und Chalkogenidglas kann Kamerahersteller konzentrierten Lieferketten aussetzen. Software, Analytik und Zubehör stellen die kleinste Produktkategorie nach Umsatz dar. Ihre Rolle nimmt zu, da Analytik einen Hardwareverkauf in eine wiederkehrende Serviceleistungsbeziehung verwandeln kann. Edge-Computing ermöglicht es Kernmodulen auch, als autonome Inspektionsgeräte zu fungieren. Diese Veränderungen veranlassen Kunden, die Datenfähigkeit eines Systems neben seiner Bildgebungsleistung zu bewerten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie: Gekühlte Systeme behalten die Leistungsführerschaft, während HOT MWIR Fortschritte macht
Kryogen gekühlte Systeme hielten im Jahr 2025 66,24 % der Marktgröße für MWIR Industrielle Bildgebungssysteme. Ihre geringe rauschäquivalente Temperaturdifferenz unterstützt Verteidigung, Gasbildgebung und anspruchsvolle Prozessüberwachungsaufgaben. HOT MWIR wird voraussichtlich die schnellste Technologie-CAGR von 10,67 % bis 2031 verzeichnen. InAsSb- und T2SL-Materialien ermöglichen den Betrieb von Fokalebenen-Arrays bei 130–150 K. Höhere Betriebstemperaturen können den Kühlerbedarf, die Gerätegröße und den Wartungsbedarf reduzieren. Diese Eigenschaften machen HOT-Produkte relevant, wo konventionelle gekühlte Leistung weiterhin erforderlich ist.
Eine im Jahr 2025 veröffentlichte Forschungsarbeit ergab, dass InAs/InAsSb-T2SL-Interband-Kaskaden-Fotodetektoren eine MWIR-Detektivität boten, die mit älteren HgCdTe-Technologien bei hohen Betriebstemperaturen konkurrenzfähig war. Diese Validierung unterstützt die Materialdiversifizierung bei Detektorherstellern. Ungekühlte und raumtemperaturbasierte MWIR-Systeme bleiben eine kleinere Kategorie für Anwendungen, die eine geringere Empfindlichkeit akzeptieren. Ihre Zukunft hängt vom kommerziellen Fortschritt kolloidaler Quantenpunkte und anderer aufkommender Detektormaterialien ab. Der Technologiemix wird weiterhin leistungskritische Anwendungen von kostenempfindlichen Anwendungen trennen. Gekühlte und HOT-Plattformen sollten im Markt für MWIR Industrielle Bildgebungssysteme zentral bleiben, wo Erkennungsschwellen nicht kompromittiert werden können.
Nach Anwendung: Optische Gasbildgebung verbindet Compliance- und Betriebsanforderungen
Optische Gasbildgebung und Leckageerkennung erfassten im Jahr 2025 29,06 % des globalen Umsatzes. Betreiber in der Öl-, Gas-, Chemie- und Petrochemiebranche nutzen diese Systeme zur Identifizierung von Methan- und flüchtigen organischen Verbindungslecks. EPA Anhang K legt Methoden der optischen Gasbildgebung für die Leckageerkennung gemäß 40 CFR Teil 60 fest. Der Rahmen unterstützt wiederkehrende Feldinspektionen an Erdgasanlagen. Diese Anwendung wird voraussichtlich auch das Wachstum mit einer CAGR von 10,88 % bis 2031 anführen. Compliance-Anforderungen und freiwillige Emissionsprogramme unterstützen beide die Nachfrage.
Vorausschauende Wartung ist eine weitere wichtige Anwendung im Markt für MWIR Industrielle Bildgebungssysteme, da Industrienutzer eine frühzeitige Fehlererkennung benötigen. Prozesssteuerung und Qualitätsinspektion profitieren von der Fähigkeit der MWIR-Wellenlängen, die Thermalanalyse von siliziumbasierten Bauelementen zu unterstützen. Elektrische Inspektion und Fehlerlokalisierung bleiben etablierte Anwendungen. Zerstörungsfreie Prüfung expandiert bei Batteriezellen, Verbundstrukturen und Halbleiterbauteilen. EPA-Leitlinien, die im Juli 2026 herausgegeben wurden, befassten sich mit der Überprüfung alternativer Methanmesstechnologien. Dies kann einen breiteren Wandel von manuellen Erhebungen hin zu kontinuierlichen und autonomen Überwachungsanordnungen unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Öl und Gas hält die Nachfrageführerschaft, während die Halbleiternutzung zunimmt
Öl und Gas hielt im Jahr 2025 28,43 % der Marktgröße für MWIR Industrielle Bildgebungssysteme. Die installierte Basis im Markt für MWIR Industrielle Bildgebungssysteme umfasst stationäre und tragbare Gasbildgebungssysteme in vor-, mittel- und nachgelagerten Anlagen. Regulatorische Inspektionszyklen sorgen für wiederkehrende Beschaffung, auch wenn die allgemeinen Kapitalausgaben nachlassen. Halbleiter und Elektronik werden voraussichtlich die höchste Endnutzer-CAGR von 10,92 % bis 2031 verzeichnen. Fortschrittliche Verpackung, Leistungsmodultests und thermische Metrologie erfordern die Lokalisierung kleiner Defekte. Diese Anforderungen unterscheiden hochleistungsfähige MWIR-Ausrüstung von Allzweck-Thermalkameras.
InfraTec GmbH berichtete, dass STMicroelectronics sein E-LIT-thermografisches Fehlerisolationssystem für die Chip- und Leistungsmodulanalyse implementiert hat. Chemie, Petrochemie, Stromerzeugung und Versorgungsunternehmen teilen den Bedarf an Prozesstemperaturüberwachung und Emissionskontrolle. Die allgemeine Fertigung nutzt diese Systeme für Wartungs- und Qualitätsaufgaben. Luft- und Raumfahrt- sowie Verteidigungsanwendungen umfassen die Verbundwerkstoffinspektion und die Untersuchung von Turbinenschaufeln. Universitäten und Forschungsinstitute bilden eine kleinere, aber wichtige Kundenbasis für die Prüfung neuer Detektormaterialien. Ihre Arbeit unterstützt die Entwicklungspipeline für kommerzielle Fokalebenen-Arrays.
Geografische Analyse
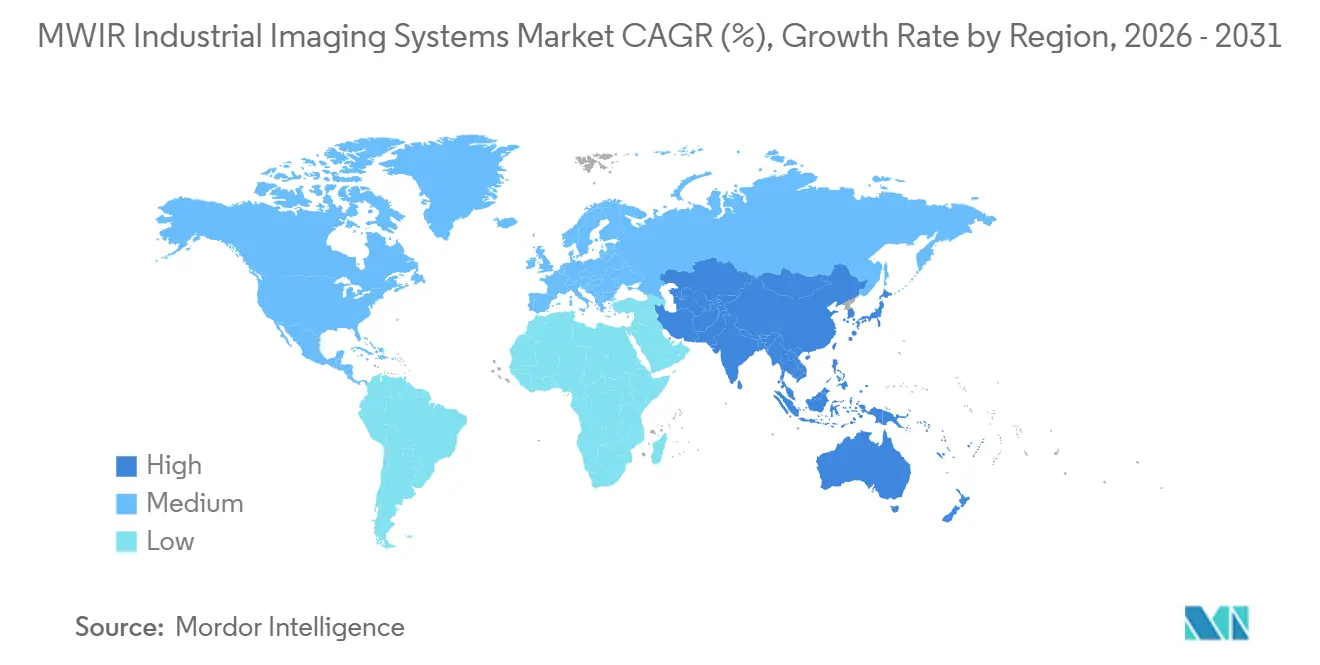
Nordamerika hielt im Jahr 2025 36,19 % des Marktanteils für MWIR Industrielle Bildgebungssysteme. Der nordamerikanische Markt für MWIR Industrielle Bildgebungssysteme kombiniert umfangreiche Öl- und Gasinfrastruktur, aktive Methanregulierung und eine starke Nachfrage nach Verteidigungssensorik. Die Vereinigten Staaten führen die regionalen Käufe an, während Kanada die Nachfrage aus dem Ölsandbetrieb unterstützt. Mexiko fügt eine aufstrebende Basis in der Automobil- und Elektronikproduktion hinzu. EPA-Vorschriften bieten einen definierten Compliance-Rahmen für den Einsatz optischer Gasbildgebung an Erdöl- und Erdgasstandorten.
Der asiatisch-pazifische Raum wird voraussichtlich die schnellste regionale CAGR von 11,12 % bis 2031 verzeichnen. Taiwan, Südkorea und Japan bauen Halbleiterfähigkeiten aus, die empfindliche Inspektions- und Metrologiewerkzeuge erfordern. Japan unterstützt auch deren Einsatz in der Präzisionsfertigung und maritimen Überwachung. China ist eine große Volumenchance, aber Exportbeschränkungen beeinflussen den Zugang zu Hochleistungs-Kühlsystemen. Indien fügt Nachfrage durch Verteidigungsbeschaffung und ein sich entwickelndes Halbleiter-Ökosystem hinzu.
Der europäische Markt für MWIR Industrielle Bildgebungssysteme hielt im Jahr 2025 die drittgrößte regionale Position. Deutschland, Frankreich und das Vereinigte Königreich unterstützen industrielle und Verteidigungsnachfrage durch Fertigung, chemische Verarbeitung und Beschaffungsprogramme. Frankreich beherbergt Lynred S.A.S., das Fokalebenen-Arrays an europäische Kamerahersteller und Verteidigungshersteller liefert. Der Nahe Osten verstärkt den Einsatz von Gasbildgebung in Flüssigerdgas- und vorgelagerten Ölanlagen. Südamerika wird durch Brasiliens Öl- und Gasoperationen verankert, während Argentinien und Chile chemiebedingte Nachfrage hinzufügen. Afrika befindet sich noch in einem frühen Stadium, wobei Südafrika die wichtigste industrielle Kundenbasis bildet.

Wettbewerbslandschaft
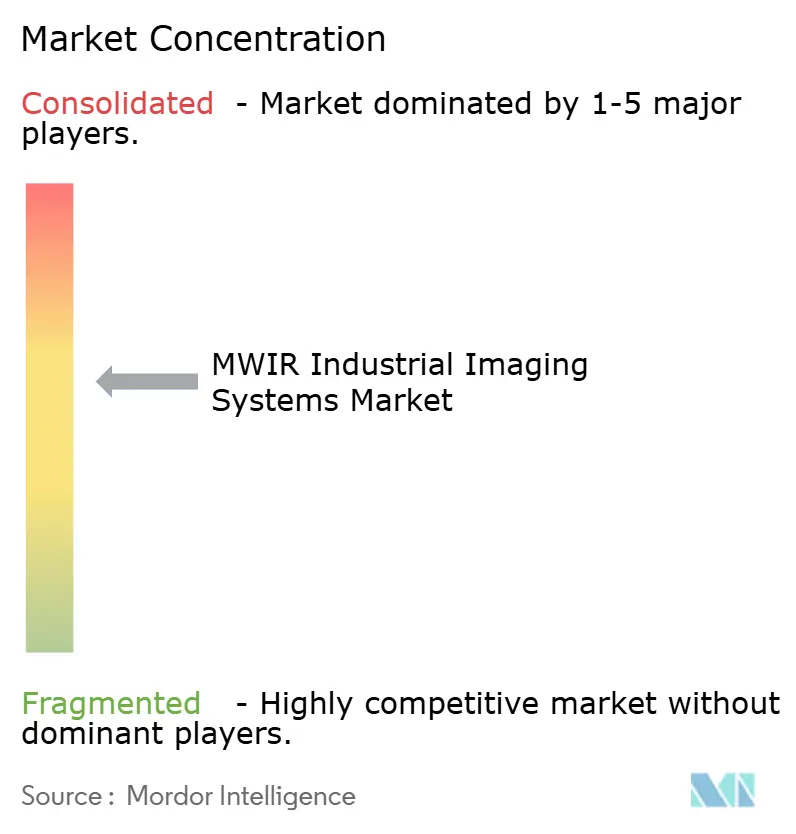
Der Markt für MWIR Industrielle Bildgebungssysteme ist bei Fokalebenen-Arrays und Detektoren mäßig konsolidiert. Teledyne Technologies Incorporated, Lynred S.A.S., VIGO Photonics S.A. und AIM Infrarot-Module GmbH sind wichtige Anbieter gekühlter Sensorkomponenten. Die Kameraintegration bleibt fragmentiert, mit mehr als 20 aktiven Anbietern, die spezialisierte Systeme anbieten. Diese Struktur übt Druck auf die Hardwaremargen auf Kameraebene aus. Anbieter mit proprietären HOT-Detektordesigns können sich durch Leistung, Stromverbrauch und Systemgröße differenzieren. L3Harris Technologies, Inc. beschrieb im Jahr 2026 Arbeiten an Fokalebenen-Arrays mit verspannten Schichtübergittern, einschließlich Dual-Band-MWIR- und LWIR-Formaten.
Software ist eine wichtige Wettbewerbsebene, da viele Kameraprodukte nur eine grundlegende radiometrische Verarbeitung beinhalten. Anbieter, die Analytik, Digital-Twin-Verbindungen oder Wartungsmanagement-Schnittstellen integrieren, können vollständigere Angebote schaffen. Die Compliance-Qualifizierung bietet auch einen Vorteil in regulierten Gasbildgebungsanwendungen. Das alternative Testmethodenprogramm der EPA dokumentiert genehmigte Ansätze für Methanmesstechnologien. Teledyne FLIR erweiterte seine Neutrino ISR-Linie im Februar 2026 mit dem Langstreckenmodell SX8 ISR 50-1000. Dieser Schritt adressiert Überwachungs- und Abwehranforderungen für unbemannte Luftfahrtsysteme neben industriellen Möglichkeiten.
VIGO Photonics S.A. erweitert seine Position durch die Produktion von Fokalebenen-Arrays und die damit verbundene Entwicklung von Mittelinfrarot-Technologie. Das Unternehmen kündigte die Teilnahme an der MSPO 2026 mit seinem T2SL MWIR FPA Eagle und seinem Portfolio gekühlter Detektoren an. Es kündigte auch Mittelinfrarot-Quantenkaskadenlaser-Quellen für photonische integrierte Schaltkreisplattformen im Mai 2026 an. Neue Analytikanbieter können Hardwareanbieter herausfordern, indem sie den Softwarewert vom Kameraverkauf trennen. Dennoch bleiben Detektorzugang, Compliance-Status und Anwendungswissen wichtige Eintrittsbarrieren für neue Marktteilnehmer.
Marktführer für MWIR Industrielle Bildgebungssysteme
Teledyne Technologies Incorporated
Leonardo S.p.A.
Lynred S.A.S.
L3Harris Technologies, Inc.
Exosens S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: VIGO Photonics S.A. kündigte seine Teilnahme an der MSPO 2026 an und präsentierte das T2SL MWIR FPA „Eagle” mit einer Pixelausgangsrate von bis zu 10 MHz pro Ausgang sowie sein vollständiges Sortiment kryogen und thermoelektrisch gekühlter Detektorprodukte.
- Juni 2026: L3Harris Technologies, Inc. präsentierte auf der SPIE Defense and Commercial Sensing-Konferenz Fortschritte bei der Fokalebenen-Array-Technologie mit verspannten Schichtübergittern, einschließlich Dual-Band-MWIR/LWIR-3K×3K-Formatarrays und Verbesserungen der Ausbeute bei Fokalebenen-Arrays mit kleiner Pixelteilung, was auf anhaltende Kapazitätsinvestitionen zur Erweiterung seines gekühlten IR-Detektorportfolios über traditionelle Verteidigungsanwendungen hinaus hinweist.
- Mai 2026: VIGO Photonics S.A. gab die erfolgreiche Entwicklung von Mittelinfrarot-Quantenkaskadenlaser-Quellen für photonische integrierte Schaltkreisplattformen bekannt und erweiterte damit seine vertikale Integration von der Detektion zur Lichtquellenherstellung und etablierte Fähigkeiten, die für die fortschrittliche PIC-Kommerzialisierung erforderlich sind.
- Februar 2026: Teledyne FLIR OEM brachte den Neutrino SX8 ISR 50-1000 auf den Markt, das Modell mit der längsten Reichweite in der Neutrino ISR-Serie. Das Produkt kombiniert 20-fache kontinuierliche Zoom-MWIR-Optik mit integrierter Elektronik und zielt auf mittel- und langreichweitige ISR-, Abwehr unbemannter Luftfahrtsysteme- und Grenzüberwachungsanwendungen ab, wodurch Teledynes adressierbarer Markt im Bereich Perimetersicherheit erweitert wird.


Globaler Berichtsumfang für den Markt für MWIR Industrielle Bildgebungssysteme
Der Markt für MWIR Industrielle Bildgebungssysteme bezieht sich auf die Produktion und den Einsatz von Mittelwellen-Infrarot-Kameras (MWIR) und Bildgebungssystemen, die typischerweise im Wellenlängenbereich von 3–5 µm arbeiten und für berührungslose Temperaturmessung, Prozessüberwachung und Qualitätsinspektion in industriellen Umgebungen eingesetzt werden. Diese Systeme umfassen gekühlte und ungekühlte MWIR-Kameras, Zeilen- und Flächensensoren, Kernmodule und integrierte Inspektionslösungen für Hochtemperatur- und Präzisionsanwendungen.
Der Marktbericht für MWIR Industrielle Bildgebungssysteme ist segmentiert nach Produkttyp (Kameras, Kamerakerne und -module, Detektoren und Fokalebenen-Arrays, Optiken und Linsenbaugruppen sowie Software, Analytik und Zubehör), Technologie (Kryogen gekühlte MWIR (Standard-Kühlung), Hochtemperaturbetrieb (HOT) MWIR und Ungekühlte / Raumtemperatur-MWIR), Anwendung (Vorausschauende Wartung und Zustandsüberwachung, Prozesssteuerung und Qualitätsinspektion, Optische Gasbildgebung und Leckageerkennung, Elektrische Inspektion und Fehlerlokalisierung, Zerstörungsfreie Prüfung und Materialanalyse sowie Forschung, Entwicklung und Metrologie), Endnutzer (Fertigung, Halbleiter und Elektronik, Öl und Gas, Chemie und Petrochemie, Stromerzeugung und Versorgungsunternehmen, Luft- und Raumfahrt sowie Verteidigung, Forschungsinstitute und Universitäten sowie übrige industrielle Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kameras |
| Kamerakerne und -module |
| Detektoren und Fokalebenen-Arrays |
| Optiken und Linsenbaugruppen |
| Software, Analytik und Zubehör |
| Kryogen gekühlte MWIR (Standard-Kühlung) |
| Hochtemperaturbetrieb (HOT) MWIR |
| Ungekühlte / Raumtemperatur-MWIR |
| Vorausschauende Wartung und Zustandsüberwachung |
| Prozesssteuerung und Qualitätsinspektion |
| Optische Gasbildgebung und Leckageerkennung |
| Elektrische Inspektion und Fehlerlokalisierung |
| Zerstörungsfreie Prüfung und Materialanalyse |
| Forschung, Entwicklung und Metrologie |
| Fertigung (allgemein und diskret, ohne Halbleiter und Elektronik) |
| Halbleiter und Elektronik |
| Öl und Gas |
| Chemie und Petrochemie |
| Stromerzeugung und Versorgungsunternehmen |
| Luft- und Raumfahrt sowie Verteidigung |
| Forschungsinstitute und Universitäten |
| Übrige industrielle Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Kameras | |
| Kamerakerne und -module | ||
| Detektoren und Fokalebenen-Arrays | ||
| Optiken und Linsenbaugruppen | ||
| Software, Analytik und Zubehör | ||
| Nach Technologie | Kryogen gekühlte MWIR (Standard-Kühlung) | |
| Hochtemperaturbetrieb (HOT) MWIR | ||
| Ungekühlte / Raumtemperatur-MWIR | ||
| Nach Anwendung | Vorausschauende Wartung und Zustandsüberwachung | |
| Prozesssteuerung und Qualitätsinspektion | ||
| Optische Gasbildgebung und Leckageerkennung | ||
| Elektrische Inspektion und Fehlerlokalisierung | ||
| Zerstörungsfreie Prüfung und Materialanalyse | ||
| Forschung, Entwicklung und Metrologie | ||
| Nach Endnutzer | Fertigung (allgemein und diskret, ohne Halbleiter und Elektronik) | |
| Halbleiter und Elektronik | ||
| Öl und Gas | ||
| Chemie und Petrochemie | ||
| Stromerzeugung und Versorgungsunternehmen | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Forschungsinstitute und Universitäten | ||
| Übrige industrielle Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß war der Sektor für MWIR Industrielle Bildgebungssysteme?
Der Markt wurde im Jahr 2025 auf 1,36 Milliarden USD geschätzt, wird im Jahr 2026 auf 1,48 Milliarden USD geschätzt und soll bis 2031 2,41 Milliarden USD erreichen, unterstützt durch die Nachfrage nach thermischer Inspektion in industriellen und Verteidigungsanwendungsfällen.
Was treibt die Nachfrage nach MWIR Industriellen Bildgebungssystemen an?
Kontinuierliche vorausschauende Wartung, Methan-Leckageerkennungsvorschriften, Hochtemperaturinspektion und Halbleitertests unterstützen die Nachfrage. Diese Anwendungen erfordern empfindliche Thermaldaten in Umgebungen, in denen die sichtbare Bildgebung allein für hochwertige Anlagen und regulierte Betriebsbedingungen unzureichend ist.
Welche Produktkategorie führte im Jahr 2025 beim Umsatz?
Kameras führten im Jahr 2025 mit einem Anteil von 46,38 %, da viele Nutzer einsatzbereite Systeme bevorzugten, die Installation, Integration und wiederkehrende Inspektionsarbeiten vereinfachen.
Welche Technologie expandiert am schnellsten?
HOT MWIR wird voraussichtlich bis 2031 mit einer CAGR von 10,67 % wachsen, da es den Kühlerbedarf und den Wartungsaufwand reduziert und gleichzeitig die für anspruchsvolle Thermografieaufgaben erforderliche Leistung beibehält.
Welche Anwendung hat den größten Anteil?
Optische Gasbildgebung und Leckageerkennung führten im Jahr 2025 mit einem Anteil von 29,06 % und werden voraussichtlich mit einer CAGR von 10,88 % wachsen, unterstützt durch wiederkehrende Compliance-Erhebungen und Emissionsmanagementprogramme.
Welche Region expandiert am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 11,12 % wachsen, angeführt durch Halbleiterinvestitionen, industriellen Metrologiebedarf und Verteidigungsmodernisierung in den wichtigsten Fertigungswirtschaften.
Seite zuletzt aktualisiert am:



