
Tamaño y participación del mercado de agricultura de precisión en Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
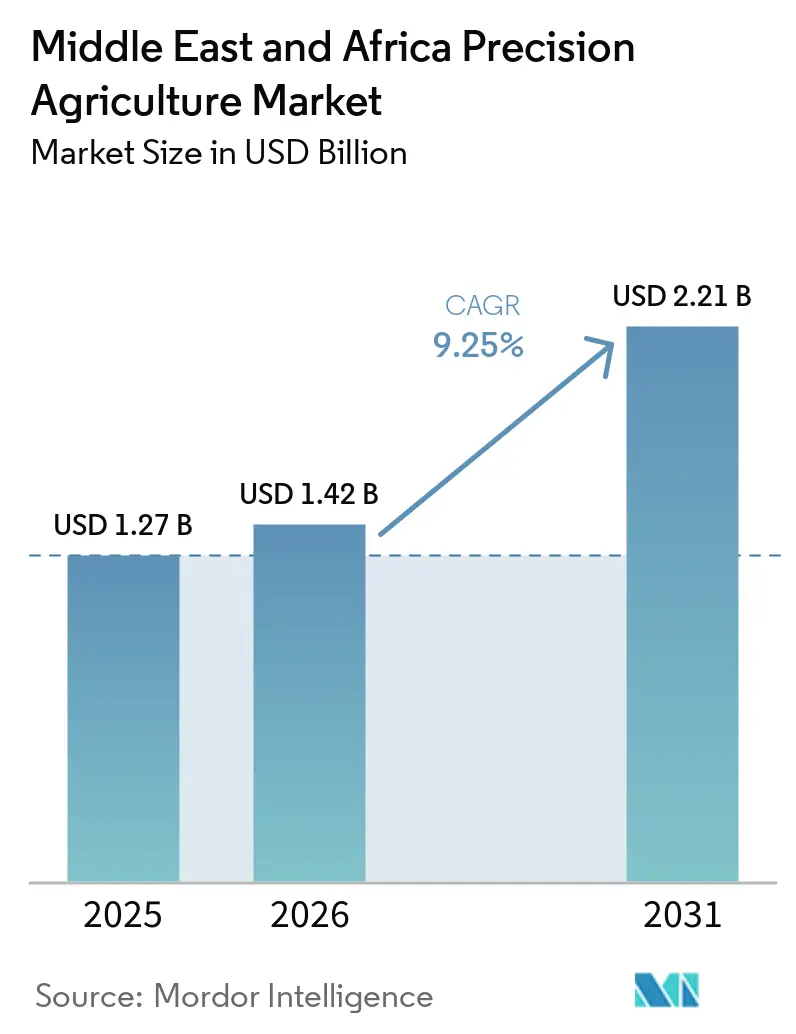
| Tamaño del mercado en el año base (2025) | 1.27 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.21 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.25 % |
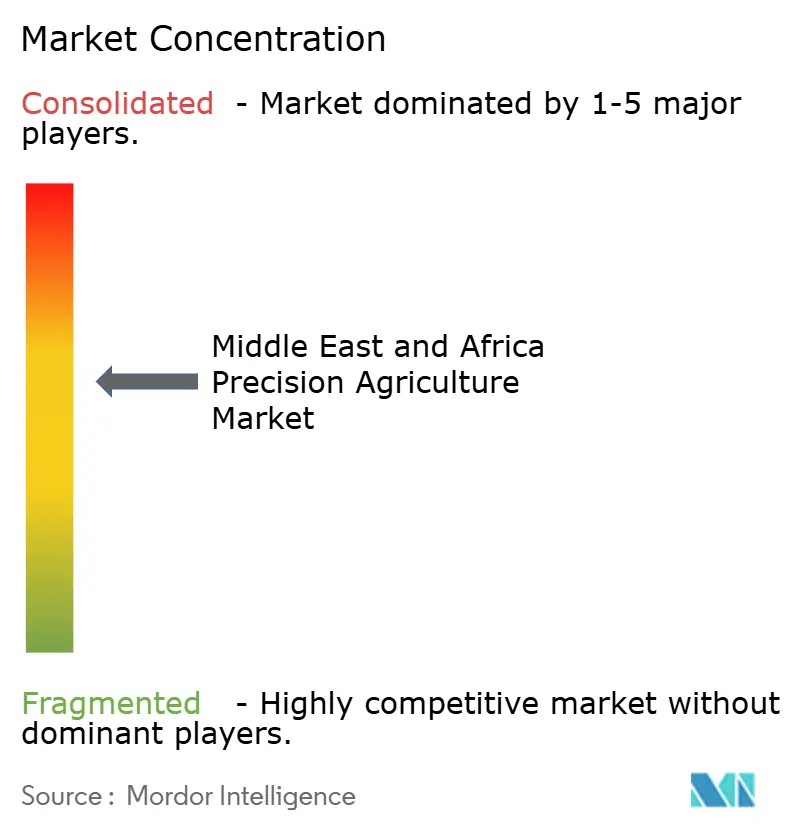
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de agricultura de precisión en Oriente Medio y África por Mordor Intelligence
Se proyecta que el tamaño del mercado de agricultura de precisión en Oriente Medio y África se expanda desde 1,27 mil millones de USD en 2025 y 1,42 mil millones de USD en 2026 hasta 2,21 mil millones de USD en 2031, registrando una CAGR del 9,25% entre 2026 y 2031. La escasez aguda de agua, los mandatos de seguridad alimentaria en las agendas de política nacional y los menores costos del hardware de teledetección e IoT continúan dando forma al mercado de agricultura de precisión en Oriente Medio y África en 2026. La demanda sigue siendo más fuerte donde los gobiernos tratan los sistemas de agricultura de precisión como infraestructura agrícola central en lugar de mejoras opcionales para las granjas, lo que mantiene la adopción comercial vinculada a las prioridades de política tanto como a la economía agrícola. El campo competitivo incluye proveedores globales de equipos, especialistas en riego y proveedores orientados al software, y esa combinación mantiene activo el mercado de agricultura de precisión en Oriente Medio y África tanto en grandes granjas comerciales como en modelos de servicio emergentes para productores más pequeños. El crecimiento más rápido en servicios y software está desplazando gradualmente los ingresos de las ventas únicas de equipos hacia suscripciones, gestión remota y soporte de asesoramiento, cambiando la forma en que los proveedores se posicionan en el mercado de agricultura de precisión en Oriente Medio y África. Las perspectivas a largo plazo del mercado de agricultura de precisión en Oriente Medio y África aún dependen de que la infraestructura digital rural se ponga al día en África y de que el riego de precisión siga siendo central en la política alimentaria e hídrica en Oriente Medio.
Conclusiones clave del informe
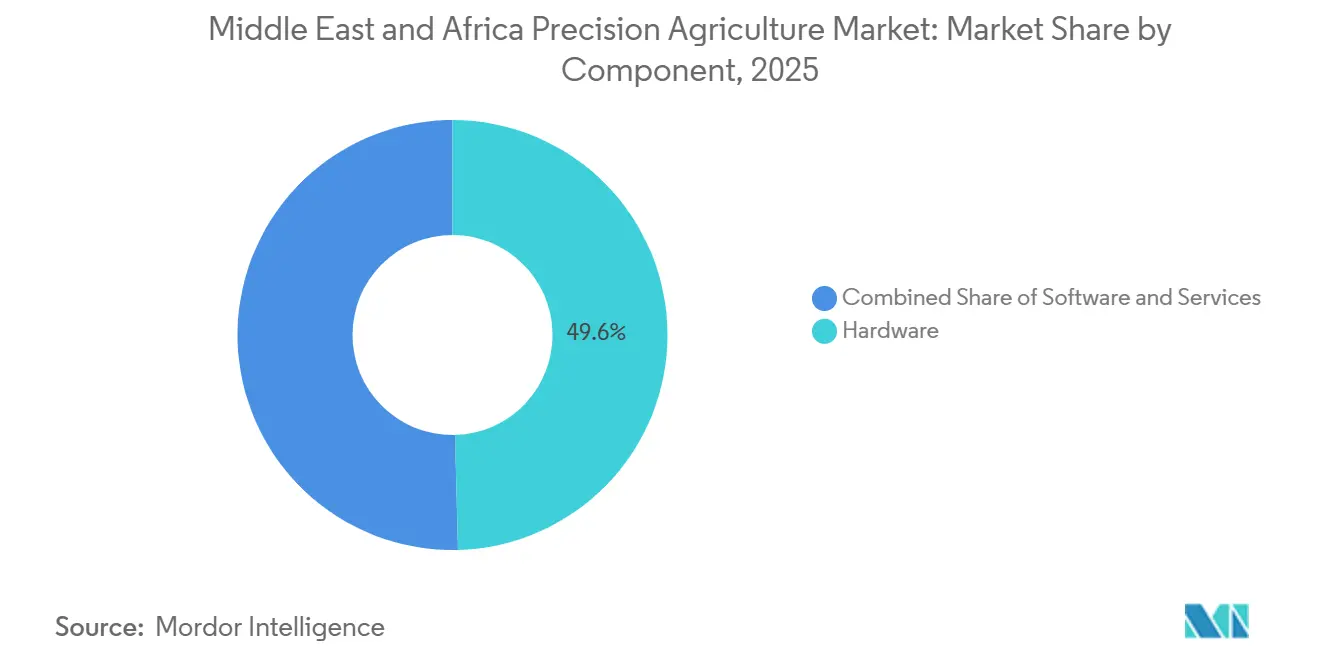
- Por componente, el hardware representó la mayor participación con el 49,6% en 2025, mientras que se proyecta que los servicios registren la CAGR más rápida del 14,2% hasta 2031.
- Por tecnología, la teledetección mantuvo la mayor participación del mercado de agricultura de precisión en Oriente Medio y África con el 41,4% en 2025 y también se proyecta que registre la CAGR más rápida del 15,1% hasta 2031.
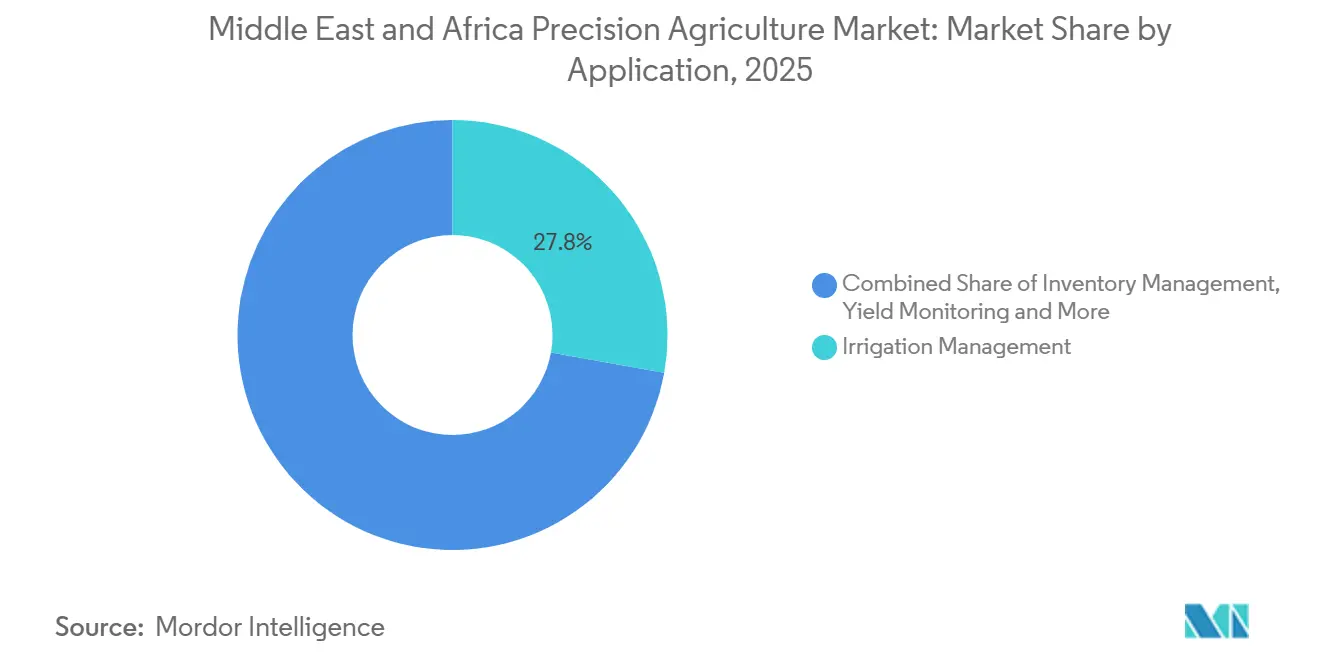
- Por aplicación, la gestión del riego representó el mayor tamaño del mercado de agricultura de precisión en Oriente Medio y África con el 27,8% en 2025 y se proyecta que crezca a la CAGR más rápida del 16,0% hasta 2031.
- Por geografía, Oriente Medio representó el 56,1% de la participación del mercado de agricultura de precisión en Oriente Medio y África en 2025, mientras que se proyecta que África registre la CAGR más rápida del 14,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de agricultura de precisión en Oriente Medio y África
Análisis del impacto de los impulsores*
| Impulsor | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión del estrés hídrico y necesidades de eficiencia en el riego | +2.5% | A nivel de Oriente Medio y África (MEA), más fuerte en Arabia Saudita, Emiratos Árabes Unidos (EAU), Egipto y Marruecos | Mediano plazo (2-4 años) |
| Presión para la optimización del rendimiento de cultivos de exportación | +1.5% | Núcleo del Consejo de Cooperación del Golfo (CCG), en expansión hacia Sudáfrica, Kenia y Etiopía | Mediano plazo (2-4 años) |
| Escasez de mano de obra y brecha de mecanización en granjas comerciales | +1.0% | Consejo de Cooperación del Golfo (CCG) y Norte de África | Corto plazo (≤ 2 años) |
| Apoyo gubernamental y de donantes a la agricultura climáticamente inteligente | +2.0% | Ganancias tempranas en Arabia Saudita, Emiratos Árabes Unidos (EAU), Kenia y Nigeria | Mediano plazo (2-4 años) |
| Crecimiento del asesoramiento agrícola basado en satélites y el monitoreo remoto | +0.8% | Egipto, Kenia, Sudáfrica y Turquía | Largo plazo (≥ 4 años) |
| Adopción creciente del riego de precisión basado en datos en horticultura | +1.2% | Núcleo de Oriente Medio y Norte de África (MENA) con expansión hacia África Oriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del estrés hídrico y necesidades de eficiencia en el riego
La escasez de agua sigue siendo el detonante comercial más claro para el mercado de agricultura de precisión en Oriente Medio y África, porque la eficiencia del riego afecta directamente la viabilidad de las granjas en sistemas de producción áridos y semiáridos. El Foro Económico Mundial informó en 2025 que 14 países de Oriente Medio y Norte de África (MENA) enfrentan un estrés extremo de agua dulce, destacando la urgente necesidad de una gestión agrícola del agua más eficiente. El Foro también señaló que los sistemas de riego inteligente tienen el potencial de reducir el uso del agua hasta en un 50% en comparación con los métodos de riego tradicionales, fortaleciendo el argumento comercial para la agricultura de precisión en toda la región[1]. En enero de 2026, National Agricultural Development Company (NADEC) y EF Polymer iniciaron ensayos de campo a gran escala con el objetivo de lograr una reducción del 40% en el uso de agua de riego mediante sistemas de riego impulsados por inteligencia artificial (IA) y monitoreo de cultivos basado en satélites. Estas condiciones mantienen la gestión del riego en el centro del mercado de agricultura de precisión en Oriente Medio y África, porque los ahorros de agua pueden medirse rápidamente y vincularse a los costos operativos. A medida que se endurecen las normas de asignación de agua, el riego de precisión se acerca a ser un requisito en algunas zonas de producción, lo que hace que la demanda en el mercado de agricultura de precisión en Oriente Medio y África sea más duradera que un simple ciclo de reemplazo.
Apoyo gubernamental y de donantes a la agricultura climáticamente inteligente
La política pública y la inversión respaldada por el Estado continúan acelerando la adopción en el mercado de agricultura de precisión en Oriente Medio y África, a medida que los objetivos de seguridad alimentaria se traducen cada vez más en iniciativas de modernización agrícola a largo plazo. Saudi Agricultural and Livestock Investment Company (SALIC) firmó una carta de intención con Syngenta en octubre de 2025 para explorar la colaboración en agricultura digital, salud del suelo y protección de cultivos, demostrando cómo las organizaciones respaldadas por el Estado están ampliando el acceso a tecnologías agrícolas avanzadas. Este enfoque apoya el despliegue simultáneo de equipos de precisión, plataformas digitales y servicios agronómicos, en lugar de invertir en una sola capa de la cadena de valor agrícola. También beneficia a los proveedores de tecnología capaces de integrar hardware, software y soporte técnico continuo con las prioridades nacionales de seguridad alimentaria e hídrica, haciendo que la ejecución sea tan importante como la oferta de productos. Los programas respaldados por gobiernos y donantes reducen aún más los riesgos de adopción para los productores comerciales, al tiempo que aceleran la integración de soluciones de agricultura digital en las operaciones agrícolas rutinarias. Como resultado, el apoyo de las políticas sigue siendo uno de los impulsores de crecimiento a largo plazo más sólidos para el mercado de agricultura de precisión en Oriente Medio y África durante todo el período de pronóstico.
Presión para la optimización del rendimiento de cultivos de exportación
La mejora del rendimiento sigue siendo un impulsor clave de adopción, ya que los productores buscan proteger los márgenes, mantener la consistencia de la calidad y mejorar la trazabilidad en los sistemas agrícolas orientados a la exportación, manteniendo relevante el mercado de agricultura de precisión en Oriente Medio y África más allá del riego. El Foro Económico Mundial informó en 2025 que la agricultura de precisión tiene el potencial de aumentar los rendimientos de los cultivos entre un 15% y un 25% en comparación con las prácticas agrícolas convencionales, lo que proporciona un incentivo económico convincente para los productores de cultivos de alto valor. En las regiones agrícolas de exportación de África, estas ganancias de productividad fomentan la inversión en teledetección, monitoreo de campo y aplicaciones de insumos a tasa variable al mejorar el retorno de la inversión. Las granjas a escala comercial también crean efectos de demostración que las redes de asesoramiento y los proveedores de servicios pueden aprovechar para promover las tecnologías digitales entre las cooperativas y los agricultores de pequeña escala, ayudando a ampliar la adopción más allá de los primeros usuarios. Como resultado, la optimización del rendimiento sirve no solo como un beneficio de productividad, sino también como catalizador para una adopción tecnológica más amplia en las comunidades agrícolas vecinas.
Adopción creciente del riego de precisión basado en datos en horticultura
La gestión del riego se está convirtiendo en un importante impulsor de ingresos en el mercado de agricultura de precisión en Oriente Medio y África, respaldada por la creciente demanda de equipos de riego conectados y servicios de gestión remota. En diciembre de 2025, Lindsay Corporation firmó un acuerdo de 80 millones de USD para suministrar sistemas de riego Zimmatic y tecnología de gestión remota FieldNET en Oriente Medio y Norte de África (MENA), destacando el cambio hacia ofertas integradas de hardware y servicios digitales. A medida que los productores enfrentan restricciones hídricas crecientes, el argumento comercial para el monitoreo, el análisis y el soporte de riego gestionado continúa fortaleciéndose, porque estas soluciones permiten un uso más eficiente del agua, la gestión remota del sistema y una mejor toma de decisiones operativas. Como resultado, el mercado de agricultura de precisión en Oriente Medio y África genera ingresos cada vez más no solo de equipos de riego avanzados, sino también de los ecosistemas de software y servicios que los respaldan.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos iniciales de hardware e integración | -2.0% | África subsahariana principalmente, con Turquía y Norte de África como secundarios | Corto plazo (≤ 2 años) |
| Conectividad agrícola fragmentada e infraestructura digital | -1.8% | Núcleo de África subsahariana, Oriente Medio rural como secundario | Mediano plazo (2-4 años) |
| Tamaños de explotación fragmentados y límites de estandarización de insumos | -1.3% | Oriente Medio y África (MEA), especialmente zonas de pequeños agricultores en África subsahariana y Norte de África | Largo plazo (≥ 4 años) |
| Soporte técnico local limitado y servicio posventa | -1.0% | África rural y Oriente Medio interior | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos iniciales de hardware e integración
Los costos iniciales de los equipos siguen siendo una de las barreras más importantes para una adopción más amplia en el mercado de agricultura de precisión en Oriente Medio y África, porque muchos productores continúan enfrentando acceso limitado a financiamiento y capacidad de inversión restringida[2]. El estudio de 2025, Digitalización de la fertilización de precisión en África Oriental: adopción, beneficios y pérdidas,
destacó que los sistemas de aplicación a tasa variable requieren inversiones significativas en compra y calibración, lo que hace que la adopción sea un desafío para muchos agricultores de pequeña escala[3]. Una investigación publicada en la revista Drones en 2025 también encontró que, aunque las soluciones de agricultura de precisión basadas en vehículos aéreos no tripulados (UAV) ofrecen un sólido rendimiento en campo, sus costos de propiedad siguen siendo difíciles de asumir para los pequeños agricultores individuales en gran parte de África subsahariana. Aunque el costo de los sensores y las tecnologías digitales ha disminuido con el tiempo, el acceso a financiamiento asequible continúa rezagado respecto a los avances tecnológicos, lo que ralentiza la adopción comercial. Los modelos de negocio basados en servicios y las estructuras de propiedad cooperativa están ayudando a mejorar la accesibilidad, pero su éxito aún depende de redes de soporte técnico confiables y ecosistemas de distribuidores sostenibles. Hasta que los mecanismos de financiamiento sean más accesibles, los altos costos de hardware seguirán limitando la adopción de la agricultura de precisión entre los operadores de granjas más pequeñas en Oriente Medio y África.
Conectividad agrícola fragmentada e infraestructura digital
Las brechas de conectividad continúan limitando el mercado de agricultura de precisión en Oriente Medio y África, porque muchas soluciones de agricultura digital dependen de una transmisión de datos confiable, conectividad en la nube y disponibilidad constante de energía a nivel de campo. Donde la cobertura de redes móviles es limitada, la eficacia de la toma de decisiones en tiempo real disminuye, porque los datos de sensores, las imágenes de drones y los servicios de asesoramiento digital no pueden transferirse eficientemente entre las granjas y las plataformas de gestión. Este desafío va más allá del acceso a internet, ya que muchas zonas agrícolas fuera de la red también experimentan electricidad poco confiable, lo que afecta el funcionamiento de los sensores, la carga de equipos y el mantenimiento rutinario del sistema. Aunque las soluciones de conectividad basadas en satélites pueden mejorar la cobertura en ubicaciones remotas, a menudo aumentan los costos operativos y reducen la asequibilidad para los agricultores de pequeña escala y los cultivos de bajo valor. Como resultado, el crecimiento del mercado de agricultura de precisión en Oriente Medio y África sigue estrechamente vinculado a la inversión continua en infraestructura digital rural, particularmente en África subsahariana, donde el potencial de adopción es significativo, pero el desarrollo de infraestructura sigue siendo desigual.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente: el hardware ancla la base, los servicios señalan el vector de crecimiento
El hardware representó el 49,6% del tamaño del mercado de agricultura de precisión en Oriente Medio y África en 2025, lo que refleja inversiones sustanciales en sistemas de riego inteligente, tecnologías de guía por Sistema de Posicionamiento Global (GPS) y sensores de campo en los principales mercados agrícolas como Arabia Saudita, Egipto y Sudáfrica. Esto demuestra que los equipos físicos siguen siendo la base del ecosistema de agricultura de precisión de la región, particularmente donde los gobiernos y las grandes granjas comerciales priorizan el control del riego, el posicionamiento en campo y la recopilación de datos en tiempo real. El software ocupa la capa intermedia del panorama de componentes y continúa expandiéndose a medida que las plataformas de gestión agrícola y los análisis basados en satélites avanzan más allá de los proyectos piloto hacia el uso comercial rutinario. Esto mantiene a la industria de agricultura de precisión en Oriente Medio y África anclada en la adopción liderada por equipos, mientras construye de manera constante un ecosistema digital más amplio en torno al hardware instalado.
Se proyecta que los servicios crezcan a una CAGR del 14,2% de 2026 a 2031, convirtiéndolos en el indicador más sólido de la evolución de la combinación de ingresos del mercado. En diciembre de 2025, Lindsay Corporation firmó un acuerdo para suministrar sistemas de riego Zimmatic integrados con tecnología de gestión remota FieldNET por valor de 80 millones de USD en Oriente Medio y Norte de África (MENA), ilustrando la creciente demanda de hardware y servicios digitales integrados. Esta tendencia refleja un cambio más amplio hacia soluciones integradas de agricultura de precisión, donde el software, el monitoreo remoto y los servicios de asesoramiento son cada vez más importantes junto con los equipos físicos. Como resultado, se proyecta que la industria de agricultura de precisión en Oriente Medio y África genere una participación creciente de ingresos provenientes de la integración de software, servicios de asesoramiento y soporte gestionado, en lugar de solo ventas de equipos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por tecnología: la teledetección mantiene el mayor alcance y el crecimiento más rápido
La teledetección capturó el 41,4% de los ingresos por tecnología en 2025 y se proyecta que crezca a una CAGR del 15,1% hasta 2031, convirtiéndola en el segmento tecnológico más grande y de más rápido crecimiento en el mercado de agricultura de precisión en Oriente Medio y África. Esta combinación es notable porque la tecnología más ampliamente adoptada también se proyecta que experimente el mayor crecimiento futuro. La popularidad de la teledetección está impulsada por su capacidad para monitorear grandes áreas agrícolas dispersas mediante imágenes satelitales y de drones, lo que permite tomar decisiones informadas sobre la programación del riego, la salud de los cultivos y la gestión de campos, al tiempo que reduce la dependencia de la mano de obra in situ. Estas capacidades hacen de la teledetección una solución práctica tanto para grandes granjas comerciales como para proveedores de servicios que apoyan a agricultores de pequeña escala a través de plataformas digitales compartidas.
Los sistemas de guía representan el siguiente segmento tecnológico principal, particularmente en operaciones agrícolas mecanizadas a gran escala y sistemas de riego de precisión que requieren un posicionamiento preciso en campo. La tecnología de tasa variable continúa registrando una adopción comparativamente más lenta porque requiere equipos compatibles y una gestión operativa avanzada. Sin embargo, su adopción está aumentando gradualmente donde los productores pueden traducir la aplicación precisa de insumos en una mejor calidad de exportación y menores costos de producción. Con el tiempo, el valor de estas tecnologías dependerá menos del despliegue individual y más de su integración en teledetección, operaciones de campo y software de gestión agrícola. Como resultado, la adopción de tecnología en el mercado de agricultura de precisión en Oriente Medio y África está cambiando de manera constante hacia flujos de trabajo digitales conectados en lugar de soluciones independientes.
Por aplicación: la gestión del riego lidera en escala y urgencia
La gestión del riego representó el 27,8% de los ingresos por aplicación en 2025 y se prevé que crezca a una CAGR del 16,0% hasta 2031, lo que le otorga tanto la mayor participación actual como la tasa de crecimiento más rápida en el mercado de agricultura de precisión en Oriente Medio y África. Esta posición refleja el valor económico directo de la optimización del agua, ya que las mejoras en el riego pueden generar reducciones medibles en el uso del agua, al tiempo que mejoran la productividad de los cultivos, reducen los costos de insumos y apoyan el cumplimiento de políticas de gestión del agua cada vez más estrictas. Las tecnologías de riego de precisión han demostrado ahorros de agua de hasta el 50% en condiciones de Oriente Medio, mientras que la gestión del riego habilitada por IoT ha mejorado la eficiencia en el uso del agua de riego, fortaleciendo el argumento comercial para la inversión continua. La gestión del riego sigue siendo el segmento de aplicación más maduro, donde el hardware, el software y las ofertas de servicios trabajan juntos para ofrecer soluciones integradas de gestión agrícola.
La cartografía de campos y el monitoreo de campos son las siguientes aplicaciones más consolidadas, que permiten la observación continua de cultivos y la toma de decisiones basada en datos, particularmente en granjas comerciales y orientadas a la exportación. La exploración de cultivos se está expandiendo a través de plataformas de asesoramiento basadas en dispositivos móviles que permiten a los productores monitorear áreas de cultivo más grandes de manera más eficiente y responder rápidamente a problemas de plagas, enfermedades o nutrientes. El seguimiento y la previsión meteorológica son cada vez más importantes como herramientas de apoyo a la toma de decisiones digitales, ayudando a los productores a optimizar los calendarios de riego y las operaciones de campo. La gestión de inventarios y la gestión de mano de obra agrícola se encuentran en etapas relativamente más tempranas de adopción en gran parte de la región. A medida que mejora la interoperabilidad digital, se proyecta que el mercado favorezca cada vez más las plataformas integradas que combinan monitoreo, riego, exploración de cultivos, inteligencia meteorológica y planificación operativa en un flujo de trabajo unificado de gestión agrícola.
Análisis geográfico
Oriente Medio representó el 56,1% del mercado de agricultura de precisión en Oriente Medio y África en 2025, lo que refleja una inversión sostenida en agricultura en tierras áridas, modernización del riego e iniciativas de seguridad alimentaria. Arabia Saudita sigue siendo el mayor centro de demanda de la región, donde mejorar la eficiencia del riego y optimizar los insumos agrícolas son elementos centrales de las estrategias agrícolas nacionales. Los Emiratos Árabes Unidos también están avanzando en la adopción a través de programas de agricultura climáticamente inteligente y prácticas de cultivo eficientes en el uso del agua, apoyando la demanda continua de tecnologías de monitoreo y riego de precisión. Turquía fortalece aún más el mercado regional con su diversificado sector agrícola, creando demanda de sistemas de guía, monitoreo de campo y tecnologías de tasa variable en la producción de cereales, hortalizas y cultivos comerciales. La adopción regional se ve reforzada además por los beneficios de rendimiento demostrados. Las tecnologías de riego de precisión en Jordania han logrado ahorros de agua de hasta el 44% en comparación con los métodos de riego convencionales, destacando los sólidos beneficios económicos y de eficiencia en el uso de recursos del riego digital.
Se proyecta que África se expanda a una CAGR del 14,8% entre 2026 y 2031, convirtiéndola en el mercado regional de más rápido crecimiento a pesar de su menor tamaño actual. Sudáfrica continúa liderando la adopción gracias a su bien desarrollado sector agrícola comercial, que está mejor posicionado para invertir en sistemas de posicionamiento, tecnologías de teledetección y soluciones de gestión de cultivos basadas en datos. Egipto también representa una oportunidad de crecimiento significativa, ya que la creciente presión sobre los recursos hídricos en el delta del Nilo está acelerando la demanda de optimización del riego y tecnologías de monitoreo de cultivos. Kenia y varios otros países de África Oriental están ampliando gradualmente la adopción a través de iniciativas de agricultura digital respaldadas por el gobierno y plataformas de asesoramiento que mejoran el acceso de los agricultores a las prácticas de agricultura de precisión. Sin embargo, la adopción en muchos mercados del África subsahariana sigue en una etapa más temprana, porque las limitaciones de infraestructura, las restricciones de financiamiento y las redes de servicio técnico limitadas continúan ralentizando el despliegue a gran escala.
El panorama regional ilustra dos trayectorias de crecimiento distintas dentro del mercado de agricultura de precisión en Oriente Medio y África. Oriente Medio domina actualmente porque la inversión pública a largo plazo, la escasez de agua y las prioridades de seguridad alimentaria ya han establecido una fuerte demanda de tecnologías de riego de precisión y optimización de recursos. África, mientras tanto, se está expandiendo más rápidamente a medida que las mejoras en la teledetección, los servicios de asesoramiento digital y el apoyo institucional hacen que la agricultura de precisión sea cada vez más accesible para las operaciones agrícolas comerciales y emergentes. En ambas regiones, el éxito competitivo a largo plazo dependerá de ofrecer soluciones que aborden la disponibilidad local de agua, la infraestructura de conectividad, la economía agrícola y los requisitos de servicio posventa, en lugar de aplicar una estrategia regional uniforme.
Panorama competitivo
El mercado de agricultura de precisión en Oriente Medio y África tiene un panorama competitivo moderadamente concentrado. Trimble Inc., Deere and Company, CNH Industrial N.V., AGCO Corporation y Topcon Corporation forman el grupo principal de proveedores de equipos y tecnología de precisión de amplio alcance. Estas empresas compiten a través del alcance de sus distribuidores, las bases de equipos instalados, los sistemas de posicionamiento y la capacidad de combinar maquinaria con herramientas agrícolas digitales. Los proveedores especializados en riego, como Lindsay Corporation, Valmont Industries, Inc. y Jain Irrigation Systems Ltd., también ocupan una posición importante, ya que la gestión del agua es una de las aplicaciones comercialmente más urgentes en la región. Esta combinación mantiene el mercado competitivo en hardware, sistemas de riego y soporte de software, en lugar de permitir que un tipo de proveedor domine. Como resultado, los clientes a menudo comparan a los proveedores en función de la profundidad de integración y servicio tanto como en las especificaciones de los equipos.
Varios desarrollos recientes ilustran cómo está evolucionando la competencia en el mercado de agricultura de precisión en Oriente Medio y África. El acuerdo de 80 millones de USD de Lindsay Corporation en Oriente Medio y Norte de África (MENA) en diciembre de 2025 demostró cómo los especialistas en riego utilizan plataformas integradas de hardware y gestión digital para ganar grandes contratos regionales. La carta de intención de SALIC con Syngenta en octubre de 2025 apuntó a otro enfoque, vinculando la inversión agrícola respaldada por el Estado con capacidades globales de agricultura digital y soluciones para cultivos. La selección de CropX en 2025 para un piloto de riego de precisión en la zona Oxagon de NEOM demostró que las plataformas especializadas pueden asegurar una posición en proyectos de alta visibilidad cuando abordan necesidades claras de riego. El despliegue de NADEC con EF Polymer en enero de 2026 demostró además que las asociaciones a nivel de campo pueden fortalecer la posición competitiva de los proveedores de tecnología que demuestran ahorros de agua en condiciones operativas reales.
El mercado también está cambiando a medida que los especialistas en riego y posicionamiento se expanden hacia el análisis, la gestión remota y los servicios de asesoramiento. Esto reduce la distinción entre los proveedores de hardware y los proveedores de software, y empuja a más empresas hacia ofertas de soluciones completas. Al mismo tiempo, la agricultura de pequeños agricultores en el África subsahariana sigue en gran medida sin ser atendida, ya que ningún proveedor global ha establecido un modelo dominante para la distribución de bajo costo, el servicio local y el soporte digital recurrente en esa base. En consecuencia, las empresas con más probabilidades de tener éxito en el mercado de agricultura de precisión en Oriente Medio y África son aquellas que combinan un despliegue práctico, continuidad del servicio y rendimiento relacionado con el agua, en lugar de las que dependen únicamente de la escala.
Líderes de la industria de agricultura de precisión en Oriente Medio y África
-
Deere and Company
-
Trimble Inc.
-
CNH Industrial N.V.
-
AGCO Corporation
-
Netafim Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Enero de 2026: Syngenta amplió su asociación con Planet Labs PBC para integrar imágenes satelitales de 3 metros con frecuencia casi diaria en la plataforma Cropwise. La colaboración mejora las capacidades de teledetección y monitoreo de cultivos habilitadas por IA, fortaleciendo el portafolio global de agricultura de precisión de Syngenta con tecnologías aplicables a los mercados de Oriente Medio y África.
- Diciembre de 2025: Lindsay Corporation aseguró un acuerdo de aproximadamente 80 millones de USD para suministrar sistemas de riego Zimmatic y tecnología de gestión remota FieldNET en Oriente Medio y Norte de África (MENA), fortaleciendo la adopción del riego de precisión y apoyando las iniciativas regionales de eficiencia hídrica y seguridad alimentaria.
- Octubre de 2025: Saudi Agricultural and Livestock Investment Company (SALIC) y Syngenta firmaron una Carta de Intención para explorar proyectos conjuntos en Arabia Saudita que abarcan agricultura digital, plataformas de gestión agrícola digital, agricultura climáticamente inteligente y conservación del agua, apoyando la adopción de la agricultura de precisión y los objetivos regionales de seguridad alimentaria.
Alcance del informe del mercado de agricultura de precisión en Oriente Medio y África
La agricultura de precisión es un método de cultivo que utiliza tecnologías como GPS, sensores y análisis de datos para monitorear y gestionar la variabilidad en los campos de cultivo. Este enfoque optimiza los insumos como el agua, los fertilizantes y los pesticidas, mejorando la productividad, la eficiencia y la sostenibilidad.
El informe del mercado de agricultura de precisión en Oriente Medio y África está segmentado por componente (hardware, software y servicios), por tecnología (sistemas de guía, teledetección y más), por aplicación (monitoreo de campo, exploración de cultivos, gestión del riego, gestión de mano de obra agrícola, otros) y por geografía (Arabia Saudita, Emiratos Árabes Unidos, Turquía, Sudáfrica, Egipto y más). Las previsiones del mercado se proporcionan en términos de valor (USD).
| Hardware |
| Software |
| Servicios |
| Sistemas de guía |
| Teledetección |
| Tecnología de tasa variable |
| Monitoreo de rendimiento |
| Cartografía de campos |
| Exploración de cultivos |
| Seguimiento y previsión meteorológica |
| Gestión del riego |
| Gestión de inventarios |
| Gestión de mano de obra agrícola |
| Otras aplicaciones |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por componente | Hardware | |
| Software | ||
| Servicios | ||
| Por tecnología | Sistemas de guía | |
| Teledetección | ||
| Tecnología de tasa variable | ||
| Por aplicación | Monitoreo de rendimiento | |
| Cartografía de campos | ||
| Exploración de cultivos | ||
| Seguimiento y previsión meteorológica | ||
| Gestión del riego | ||
| Gestión de inventarios | ||
| Gestión de mano de obra agrícola | ||
| Otras aplicaciones | ||
| Por geografía | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de agricultura de precisión en Oriente Medio y África para 2031?
Se proyecta que el mercado de agricultura de precisión en Oriente Medio y África alcance 2,21 mil millones de USD en 2031, aumentando desde 1,42 mil millones de USD en 2026 a una CAGR del 9,25%.
¿Qué área de aplicación lidera la adopción en la región?
La gestión del riego lidera con una participación de ingresos del 27,8% en 2025 y se prevé que crezca a una CAGR del 16% hasta 2031, porque la eficiencia hídrica sigue siendo la necesidad más urgente.
¿Por qué la escasez de agua es tan importante para la agricultura de precisión en Oriente Medio y África?
El Foro Económico Mundial informó que 14 países de MENA enfrentaron un estrés extremo de agua dulce en 2025, mientras que el riego de precisión redujo el consumo de agua en un 50% en comparación con los métodos convencionales.
¿Qué está frenando una adopción más amplia entre las granjas más pequeñas?
Los altos costos iniciales de hardware, el acceso limitado a financiamiento y la conectividad rural desigual siguen limitando la adopción entre muchos pequeños agricultores, incluso donde los beneficios agronómicos son claros.