
Tamaño y Participación del Mercado de Cultivo Indoor de Bayas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.65 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.67 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 20.28 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cultivo Indoor de Bayas por Mordor Intelligence
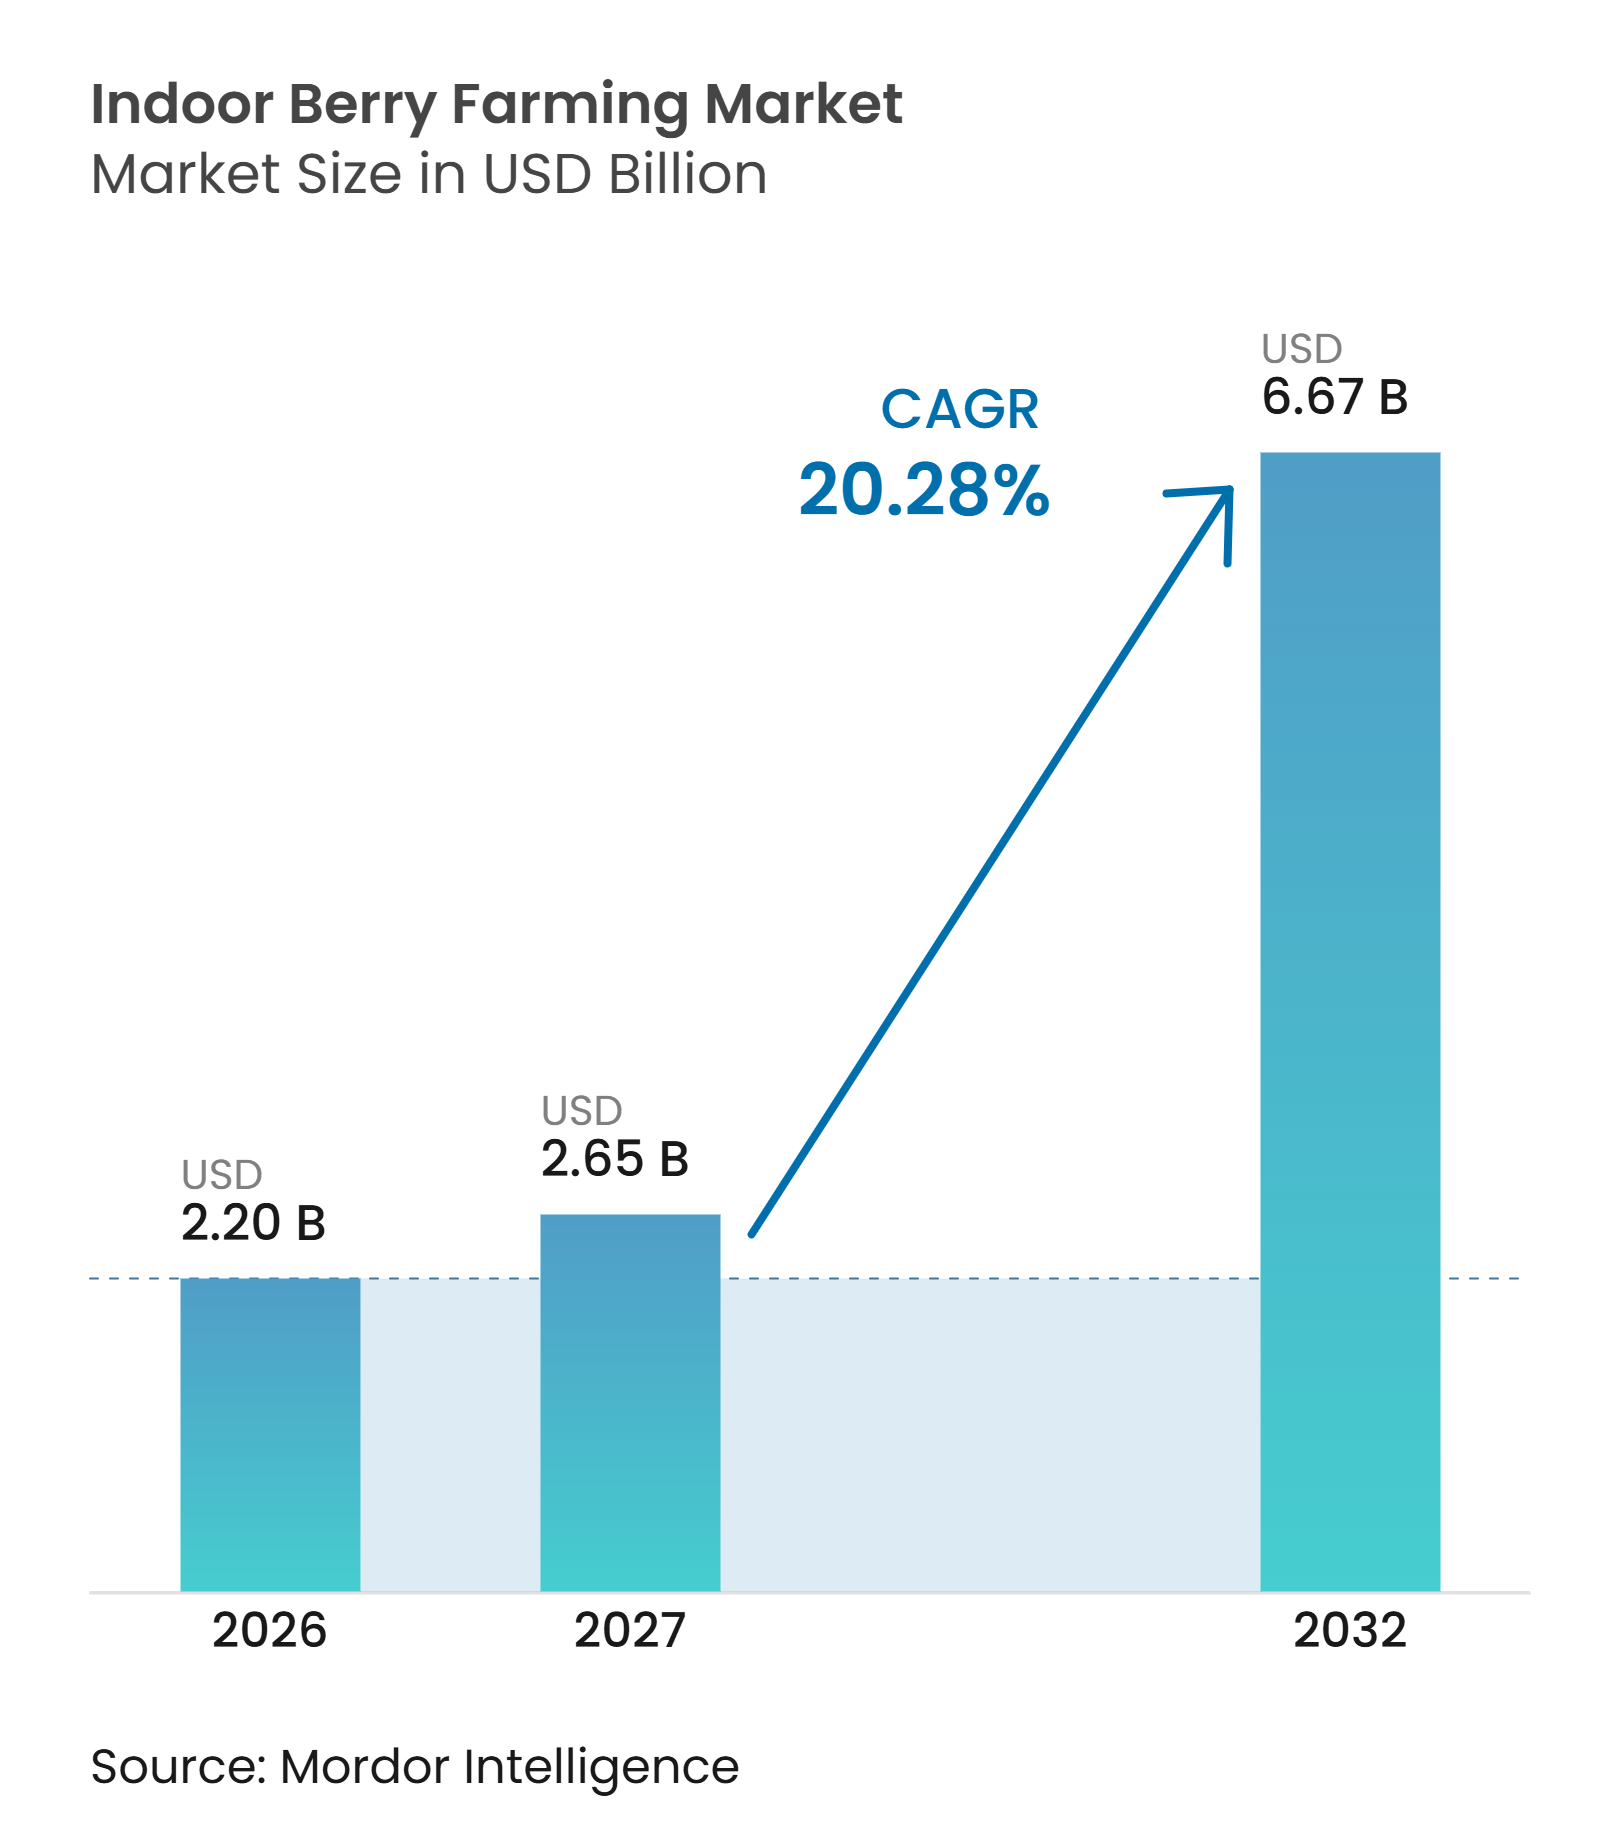
El mercado de cultivo indoor de bayas fue valorado en 2,20 mil millones de USD en 2026 y se prevé que crezca desde 2,65 mil millones de USD en 2027 hasta 6,67 mil millones de USD para 2032, a una CAGR del 20,28% entre 2027 y 2032. La producción controlada permite a los productores suministrar bayas premium cuando las cosechas al aire libre no están disponibles y la fruta importada enfrenta tiempos de manipulación más prolongados, lo que convierte la frescura y la disponibilidad predecible en consideraciones comerciales importantes. La producción de fresas ha avanzado más en las operaciones comerciales porque los cultivares, los protocolos de cultivo y el posicionamiento minorista están más consolidados que en el caso de los arándanos, las frambuesas y las moras. Las granjas más grandes se están combinando con genética especializada, automatización y asociaciones con minoristas para mejorar la economía de producción y entregar fruta a áreas de clientes locales definidas. Los costos de electricidad, los requisitos de polinización y la disponibilidad limitada de cultivares de arándanos y moras adaptados al cultivo indoor siguen siendo restricciones materiales que pueden retrasar una mayor diversificación de cultivos. En el corto plazo, el mercado de cultivo indoor de bayas depende de la capacidad de producción de fresas, mientras que las categorías de bayas más nuevas requieren un mayor desarrollo de cultivos y cultivares antes de poder escalar.
Conclusiones Clave del Informe
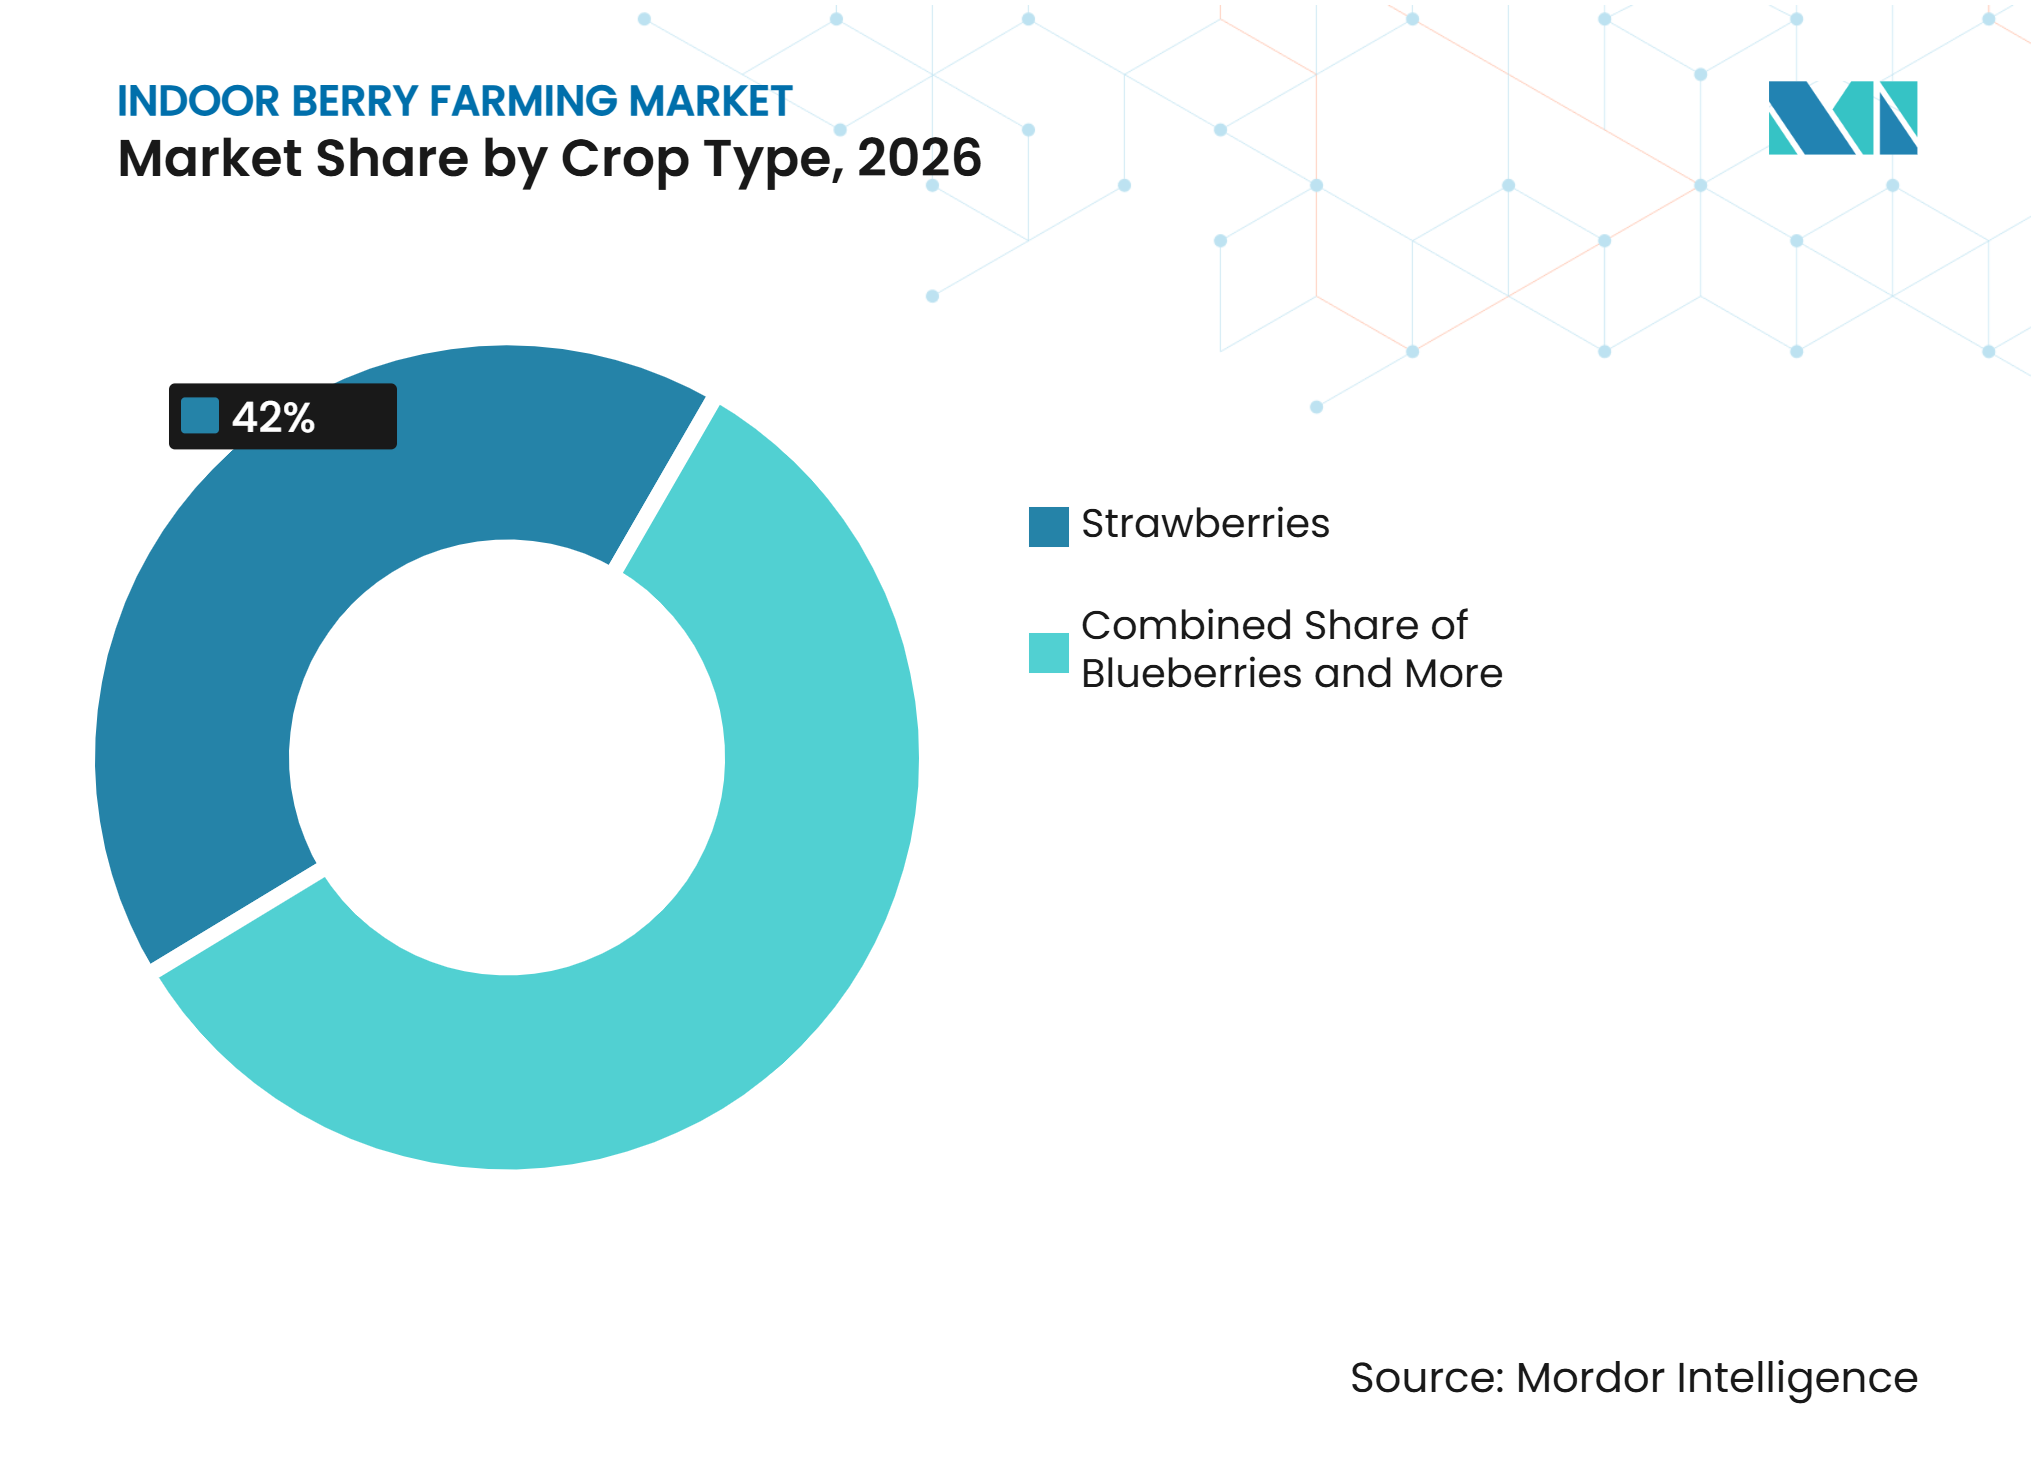
- Por tipo de cultivo, las fresas fueron el segmento más grande y representaron el 42,0% de la participación del mercado de cultivo indoor de bayas en 2026, mientras que los arándanos son el segmento de mayor crecimiento y se prevé que se expandan a una CAGR del 24,0% entre 2027 y 2032.
- Por método de cultivo, la hidroponía fue el segmento más grande y representó el 48,0% del tamaño del mercado de cultivo indoor de bayas en 2026, y también es el segmento de mayor crecimiento y se prevé que se expanda a una CAGR del 23,0% entre 2027 y 2032.
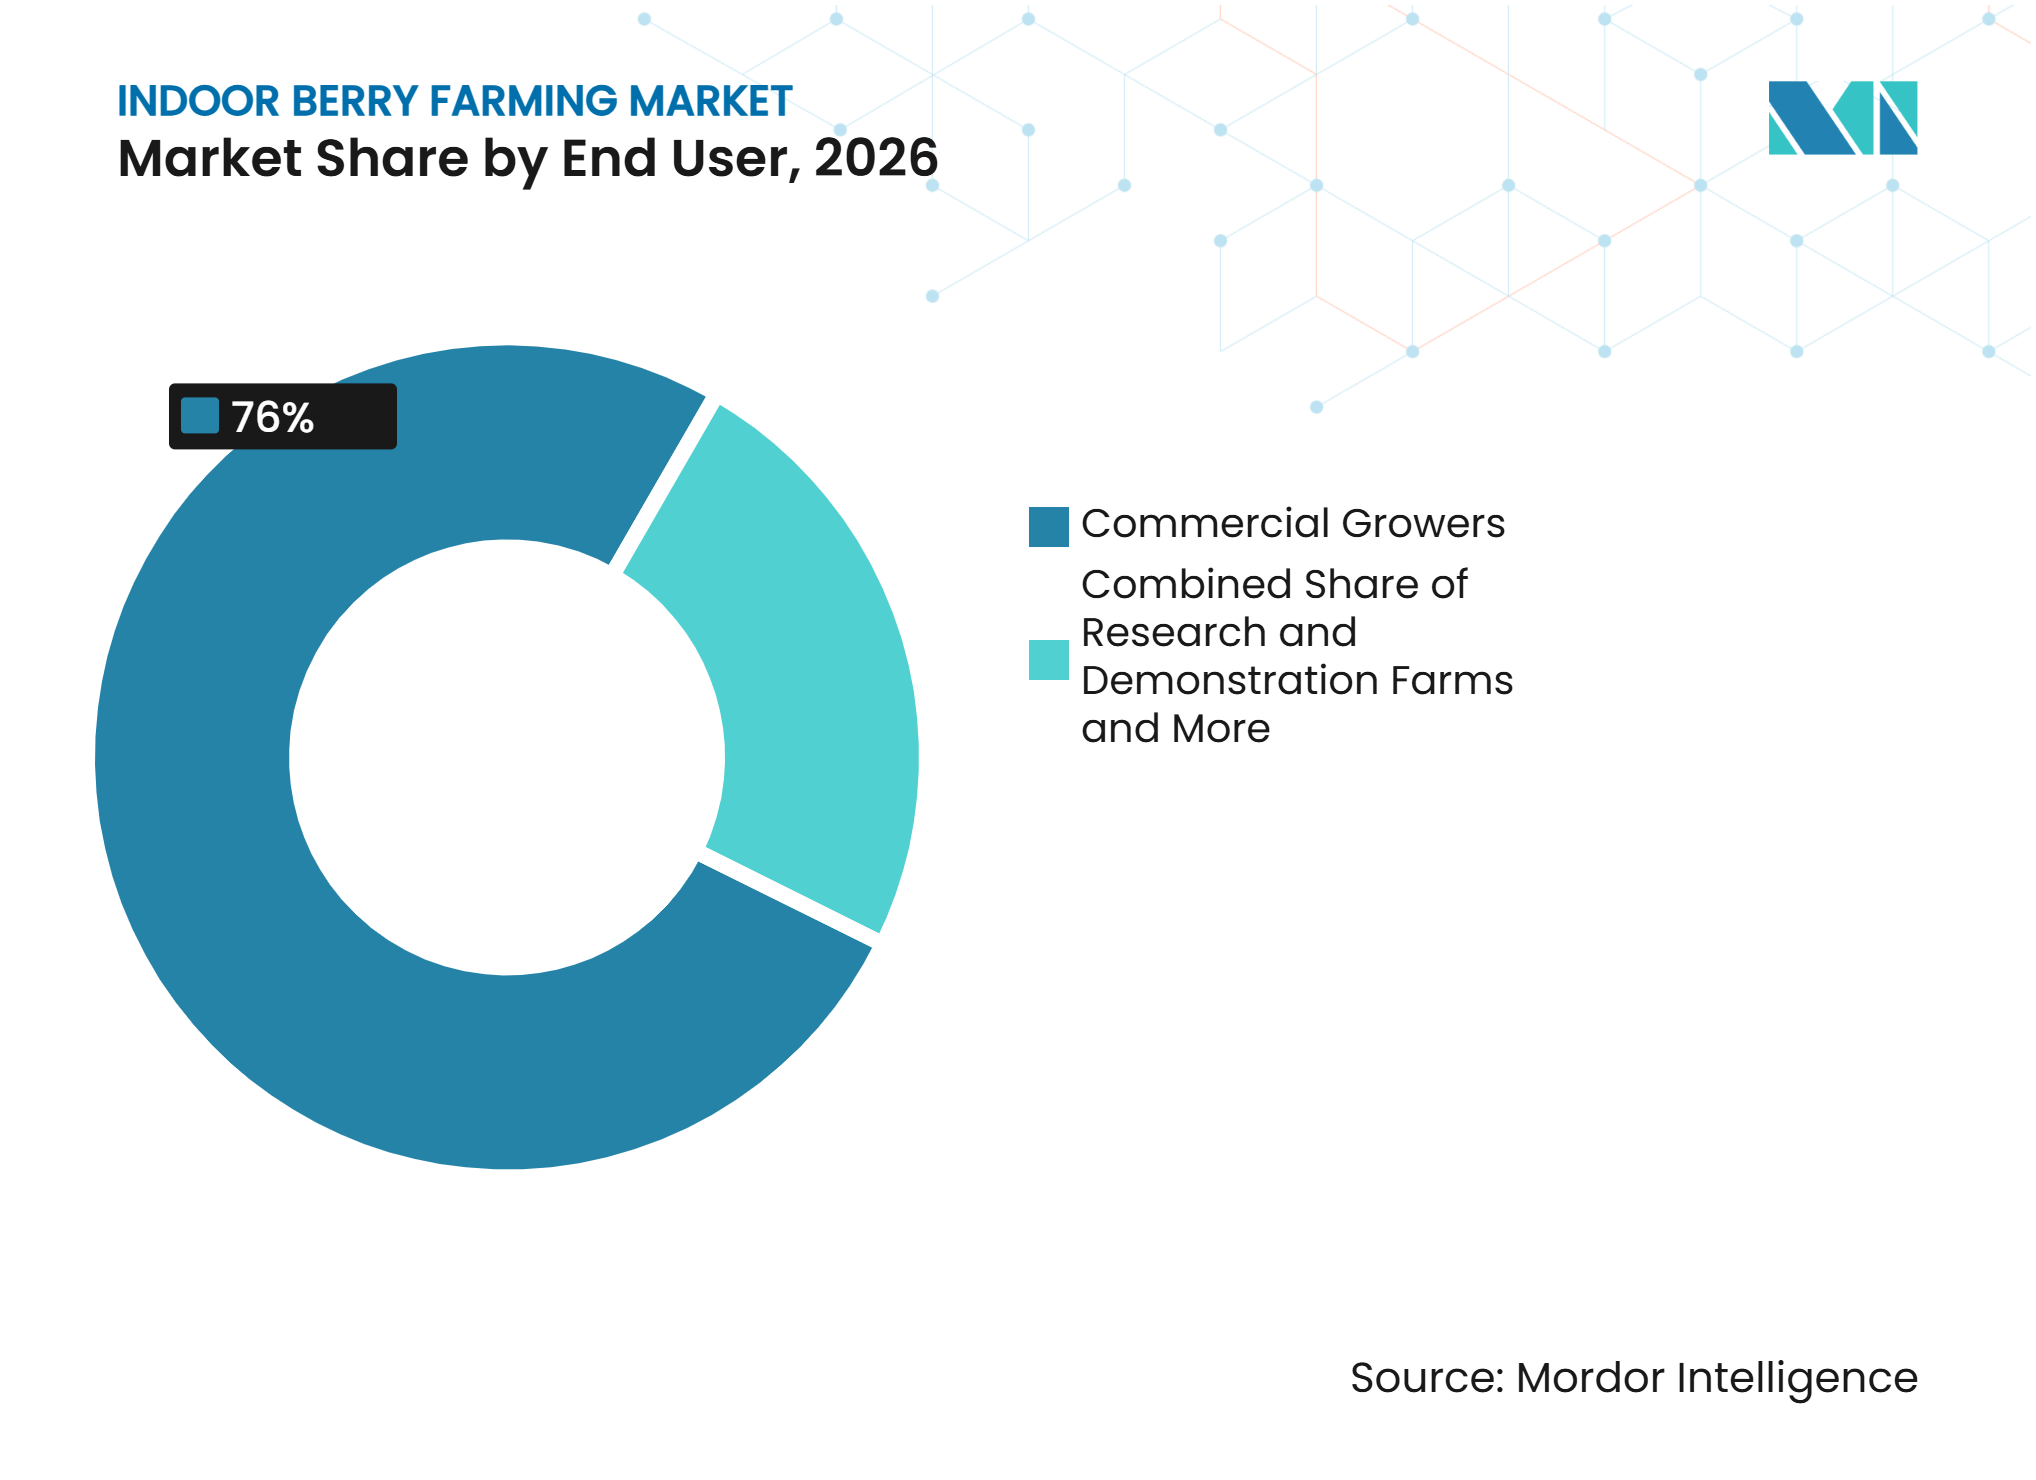
- Por usuario final, los productores comerciales fueron el segmento más grande y representaron el 76,0% de la participación del mercado en 2026, mientras que las granjas de investigación y demostración son el segmento de mayor crecimiento y se prevé que se expandan a una CAGR del 20,0% entre 2027 y 2032.
- Por geografía, América del Norte fue la región más grande y representó el 39,0% de la participación del mercado en 2026, mientras que Asia-Pacífico es la región de mayor crecimiento y se prevé que se expanda a una CAGR del 24,0% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad Premium de Bayas Durante Todo el Año | +3.5% | Global, con mayor intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Frescura Urbana y Cadenas de Suministro más Cortas | +2.8% | América del Norte y Europa, con expansión hacia centros urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mayor Captura de Valor a partir de Cultivares Diferenciados por Sabor | +2.5% | América del Norte, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Requisitos de Productividad Hídrica y de Tierras | +2% | Oriente Medio, zonas áridas de Asia-Pacífico y América del Sur con estrés hídrico | Largo plazo (≥ 4 años) |
| Desarrollo de Genética Indoor de Bayas y Protocolos de Cultivo | +2.2% | Global, con liderazgo en investigación en América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Demanda Minorista de Suministro Local Consistente | +2.8% | América del Norte y Europa, con expansión hacia el Consejo de Cooperación del Golfo (GCC) y el comercio minorista premium de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad Premium de Bayas Durante Todo el Año
La producción estacional y la dependencia de la fruta importada crean oportunidades para el cultivo indoor de bayas al permitir un suministro más consistente fuera de las ventanas de cultivo convencionales. La producción al aire libre de fresas y frambuesas en regiones templadas está influenciada por las temperaturas estacionales, la disponibilidad de luz solar y las condiciones climáticas, mientras que las bayas importadas a menudo requieren transporte prolongado y almacenamiento refrigerado antes de llegar a los minoristas. Las granjas indoor pueden controlar la iluminación, la temperatura, la humedad y el suministro de nutrientes para apoyar la producción durante una mayor parte del año y programar las cosechas para satisfacer la demanda minorista. Un ejemplo comercial es la oferta de fresas Driscoll's Plenty Sweet, producida a través de la asociación entre Driscoll's y Plenty en una granja vertical en Richmond, Virginia. La oferta está dirigida a consumidores dentro de aproximadamente 150 millas de la instalación, utilizando la producción local y la frescura como factores diferenciadores. Al acortar la distancia entre la producción y el consumo, el cultivo indoor puede ayudar a reducir el tiempo de tránsito y mejorar la disponibilidad de bayas premium en los mercados cercanos. Esta capacidad de suministrar fruta más allá de las ventanas estacionales tradicionales y abastecer a los minoristas regionales con productos cultivados localmente está apoyando el desarrollo del mercado de cultivo indoor de bayas.
Frescura Urbana y Cadenas de Suministro más Cortas
La demanda de productos más frescos y una adquisición local más confiable está apoyando el mercado de cultivo indoor de bayas al fomentar la producción más cerca de los principales centros de consumo. Las bayas son altamente perecederas, lo que hace que el tiempo de tránsito, la gestión de la temperatura y la manipulación sean factores importantes para mantener la calidad del producto y la vida útil en estante. Según el informe del Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos de 2024, aproximadamente el 8% de las fresas frescas se pierden por deterioro y recorte, lo que destaca la importancia de minimizar las pérdidas a lo largo de la cadena de suministroLos agricultores recibieron aproximadamente la mitad de lo que los consumidores pagaron por las fresas frescas entre 1 y 2023, ers.usda.gov">[1]. Las granjas indoor ubicadas cerca de los mercados urbanos pueden acortar las rutas de entrega, reducir la dependencia del transporte de larga distancia y proporcionar a los minoristas un acceso más directo a la fruta cosechada localmente. Plenty Unlimited Inc., en asociación con Driscoll's, opera una granja vertical de fresas en Richmond, Virginia, diseñada para producir más de 4 millones de libras de fresas anualmente en menos de 40.000 pies cuadrados. La granja está orientada a los mercados cercanos, con las fresas Driscoll's Plenty Sweet destinadas a consumidores dentro de un radio de 150 millas de la instalación. Al reducir las distancias de transporte y establecer relaciones más estrechas con los minoristas, los productores indoor de bayas pueden mejorar la capacidad de respuesta de la cadena de suministro y fortalecer su atractivo para los compradores que buscan acceso consistente a productos frescos.
Mayor Captura de Valor a partir de Cultivares Diferenciados por Sabor
El cultivo indoor de bayas permite a los productores gestionar la iluminación, la temperatura y el suministro de nutrientes con mayor precisión, creando oportunidades para diferenciar las fresas a través de la calidad del fruto, la consistencia y la programación de la producción. Estas condiciones controladas pueden ayudar a los productores a alcanzar características de calidad específicas a lo largo de los ciclos de cosecha, apoyando el posicionamiento premium en los canales minoristas donde los consumidores valoran la dulzura, la firmeza y el sabor consistente. Un estudio de 2025 publicado en el Journal of Applied Botany and Food Quality encontró que un cultivar de fresa de producción continua cultivado en un sistema de cultivo vertical indoor logró un rendimiento anual de 15,2 kilogramos de fruta fresca por metro cuadrado, con un alto índice de cosecha de hasta 0,8 y una baja proporción de fruta no comercializableCultivo avanzado de fresas: efecto de la luz UV y las características de fructificación en la eficiencia de recursos en el Cultivo Vertical Indoor, ojs.openagrar.de ">[2]. El estudio demuestra el potencial de la selección de cultivares y la producción controlada para mejorar la utilización del espacio de cultivo y la producción comercializable. Al combinar variedades de fresas adecuadas con una gestión ambiental precisa, los productores indoor pueden desarrollar productos diferenciados y mantener un suministro más consistente a lo largo de los ciclos de producción. Esto crea oportunidades para precios premium y demanda minorista recurrente, fortaleciendo el potencial comercial del mercado de cultivo indoor de bayas.
Demanda Minorista de Suministro Local Consistente
Los minoristas buscan cada vez más suministros confiables de bayas frescas para reducir las brechas de disponibilidad estacional, las interrupciones relacionadas con el clima y la dependencia del transporte de larga distancia. El cultivo indoor de bayas permite una producción controlada más cerca de los centros de consumo, apoyando calendarios de cosecha más consistentes, calidad del producto y disponibilidad durante todo el año. Las asociaciones entre productores indoor y empresas de bayas consolidadas pueden fortalecer aún más el acceso al mercado al combinar la producción en entornos controlados con genética especializada, marcas establecidas y redes de distribución minorista. Por ejemplo, la asociación Driscoll's–Plenty combina la experiencia en bayas y la genética de Driscoll's con las capacidades de cultivo indoor de Plenty para desarrollar fresas premium para los mercados minoristas. Dichas colaboraciones pueden proporcionar a los productores indoor rutas más claras hacia el mercado, apoyar la planificación de la demanda y mejorar la viabilidad comercial de las nuevas instalaciones a medida que escala la producción. A medida que los minoristas priorizan la consistencia del suministro y la calidad del producto, la demanda de bayas cultivadas localmente en interiores está apoyando el crecimiento del mercado de cultivo indoor de bayas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensidad Eléctrica y Exposición al Carbono | -2.8% | Global, más aguda en Europa y los mercados norteamericanos con tarifas elevadas | Corto plazo (≤ 2 años) |
| Complejidad de la Polinización y el Cuajado del Fruto | -1.8% | Global, con mayor riesgo operativo en granjas verticales totalmente cerradas | Mediano plazo (2-4 años) |
| Alto Costo de Fallo en el Ciclo de Cultivo | -1.2% | Global, con mayor exposición donde la mano de obra técnica es limitada | Mediano plazo (2-4 años) |
| Adaptación Limitada de Cultivares para la Producción Indoor | -0.9% | Global, más pronunciada en programas de arándanos y caneberries | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Intensidad Eléctrica y Exposición al Carbono
El alto consumo de electricidad y la exposición a tarifas de energía fluctuantes siguen siendo restricciones clave en el mercado de cultivo indoor de bayas, particularmente para las granjas verticales totalmente cerradas que dependen de iluminación artificial y sistemas de control climático. Un metaanálisis de 2025 publicado en npj Sustainable Agriculture, que abarcó 116 estudios en 40 países, examinó el desempeño ambiental de la agricultura en entornos controlados y destacó la importancia del consumo de energía en la evaluación de los sistemas de producción indoor. El artículo publicado en Thermal Science and Engineering Progress en 2024 reportó un consumo específico de energía de aproximadamente 10 a 18 kilovatios-hora por kilogramo para el cultivo vertical de cultivos de hojaEvaluación comparativa de la eficiencia energética en la agricultura vertical: estado y perspectivas, researchgate.net">[3]. La producción indoor de fresas y otras bayas frutales puede requerir períodos de iluminación prolongados y una temperatura y humedad cuidadosamente controladas a lo largo del ciclo de cultivo. Estos requisitos aumentan la exposición a los precios de la electricidad y pueden elevar los costos de producción cuando las tarifas energéticas aumentan o la electricidad baja en carbono no está disponible. En consecuencia, las operaciones de alta intensidad energética pueden enfrentar presión sobre los márgenes operativos, particularmente en regiones con precios de energía elevados, lo que hace que la iluminación eficiente en energía, el control climático y el acceso a electricidad baja en carbono confiable sean factores importantes en la viabilidad comercial de las granjas indoor de bayas.
Complejidad de la Polinización y el Cuajado del Fruto
La gestión de la polinización sigue siendo un desafío técnico en el mercado de cultivo indoor de bayas porque los cultivos frutales como las fresas requieren una polinización exitosa para lograr un cuajado de fruto consistente y una calidad de fruta comercializable. En instalaciones totalmente cerradas, los productores deben gestionar la polinización junto con la iluminación, la temperatura, la humedad y otras condiciones ambientales, lo que añade complejidad a la producción en comparación con los cultivos de hoja que no requieren polinización. Según un artículo de 2025 de la Conferencia Internacional sobre Robótica y Automatización del Instituto de Ingenieros Eléctricos y Electrónicos (IEEE), los investigadores desarrollaron un sistema de polinización robótica de siete grados de libertad para granjas verticales de fresas que utilizaba inspección microscópica de flores para verificar la transferencia de polen. El desarrollo destaca los requisitos técnicos involucrados en la automatización de la polinización en entornos controlados. Para las granjas comerciales indoor de bayas, garantizar una polinización confiable en grandes áreas de cultivo puede aumentar la complejidad operativa y crear desafíos para mantener resultados de producción consistentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cultivo:
Las Fresas Lideran los Ingresos Mientras que los Arándanos Tienen la Mayor Tasa de CrecimientoLas fresas representaron el 42,0% de la participación del mercado de cultivo indoor de bayas en 2026. Esta posición refleja una biblioteca de cultivares bien establecida, protocolos de producción indoor funcionales y un posicionamiento minorista premium probado. Las fresas se benefician de ciclos de producción relativamente cortos y un alto reconocimiento por parte de los consumidores, lo que apoya una demanda consistente en los canales minoristas. La Granja Amatelas de Oishii Farm Corporation en Nueva Jersey y la instalación de Richmond de Plenty Unlimited Inc. son grandes ejemplos comerciales que han ayudado a establecer puntos de referencia de rendimiento para otros cultivos indoor de bayas. Estas instalaciones demuestran que la producción indoor de fresas puede lograr rendimientos y estándares de calidad comercialmente viables a escala.
Se prevé que los arándanos crezcan a una CAGR del 24,0% entre 2027 y 2032, impulsados por la demanda de los consumidores, los precios minoristas premium y el trabajo continuo en variedades compactas adaptadas al cultivo indoor. Las frambuesas y las moras conservan participaciones de mercado más pequeñas debido a la fragilidad del fruto y los protocolos de producción indoor a escala menos establecidos. Las bayas especiales y exóticas sirven a compradores premium de hostelería y alimentos funcionales. Un estudio de 2025 de Frontiers in Plant Science encontró que los sistemas de sustrato superaron a los sistemas de cultivo en agua en la producción hidropónica de fresas en varias medidas de rendimiento y eficiencia de recursos. Estos hallazgos proporcionan evidencia de rendimiento independiente del cultivar que puede orientar la asignación de capital a medida que los productores evalúan diferentes cultivos de bayas y sistemas de producción. Es probable que se produzca una mayor diversificación del mercado a medida que se disponga de evidencia operativa similar para los arándanos y los caneberries.



Por Método de Cultivo:
La Hidroponía Lidera Mientras que la Aeroponía Construye una Posición DiferenciadaLa hidroponía representó el 48,0% del mercado de cultivo indoor de bayas en 2026 y se prevé que crezca a una CAGR del 23,0% entre 2027 y 2032. Su posición dominante refleja la madurez tecnológica, menores requisitos de capital que algunas alternativas y datos extensos sobre la gestión de la zona radicular de las fresas. La técnica de película de nutrientes y los sistemas de cubos holandeses son configuraciones ampliamente utilizadas, que ofrecen a los productores enfoques establecidos para el suministro de nutrientes y la gestión del agua. Los sistemas sin suelo basados en sustrato están ganando atención en los mercados asiáticos debido a su capacidad para reducir el riesgo de transmisión de enfermedades en sistemas de reciclaje semicerrados. La hidroponía sigue siendo el método más establecido para la producción comercial de bayas en condiciones controladas.
La aeroponía ofrece un enfoque diferenciado a través de un menor uso de agua y condiciones de zona radicular adecuadas para cultivos sensibles al encharcamiento. AeroFarms Inc. informa que su sistema aeropónico utiliza un 90% menos de agua que la agricultura de campo. La agricultura vertical utiliza capas de cultivo apiladas en instalaciones cerradas y continúa atrayendo capital institucional, con la instalación de Richmond de Plenty y la Granja Amatelas de Oishii como ejemplos comerciales. El mercado de cultivo indoor de bayas también incluye la acuaponía, utilizada principalmente en granjas vinculadas a la economía circular y la educación. Además, las normas de certificación orgánica pueden determinar si ciertas configuraciones sin suelo califican para los niveles minoristas de prima orgánica en los Estados Unidos y la Unión Europea.
Por Usuario Final:
Los Productores Comerciales Lideran Mientras que las Granjas de Investigación se Expanden más RápidoLos productores comerciales representaron el 76,0% de la participación del mercado de cultivo indoor de bayas en 2026. Esta concentración refleja que los ingresos se centran en granjas de propósito específico que combinan la producción de cultivos con el suministro minorista. Las granjas de propiedad minorista representan un modelo separado utilizado por grupos de supermercados que buscan suministro más allá de las temporadas al aire libre. Los productores integrados en el sector de servicios de alimentación sirven a clientes de hostelería y restaurantes que requieren fruta premium consistente para aplicaciones de alimentos preparados. Las operaciones comerciales siguen siendo centrales porque sus instalaciones están diseñadas en torno a la economía de producción, las necesidades de distribución y la capacidad de suministrar volumen consistente a una base de clientes definida.
Se prevé que las granjas de investigación y demostración crezcan a una CAGR del 20,0% entre 2027 y 2032. El gasto público e institucional apoya el desarrollo de protocolos de cultivo para arándanos y caneberries, que se encuentran en una etapa más temprana de desarrollo en entornos controlados que las fresas. La colaboración de 2025 de la Universidad Simon Fraser con BeriTech Inc. cuenta con 5 millones de CAD (3,7 millones de USD) en financiamiento durante tres años. Este trabajo proporciona un camino para que los programas emergentes de bayas construyan evidencia antes del despliegue comercial. La transición del trabajo en etapa de investigación a la producción comercial amplía la base operativa del mercado de cultivo indoor de bayas en Asia-Pacífico.

Análisis Geográfico
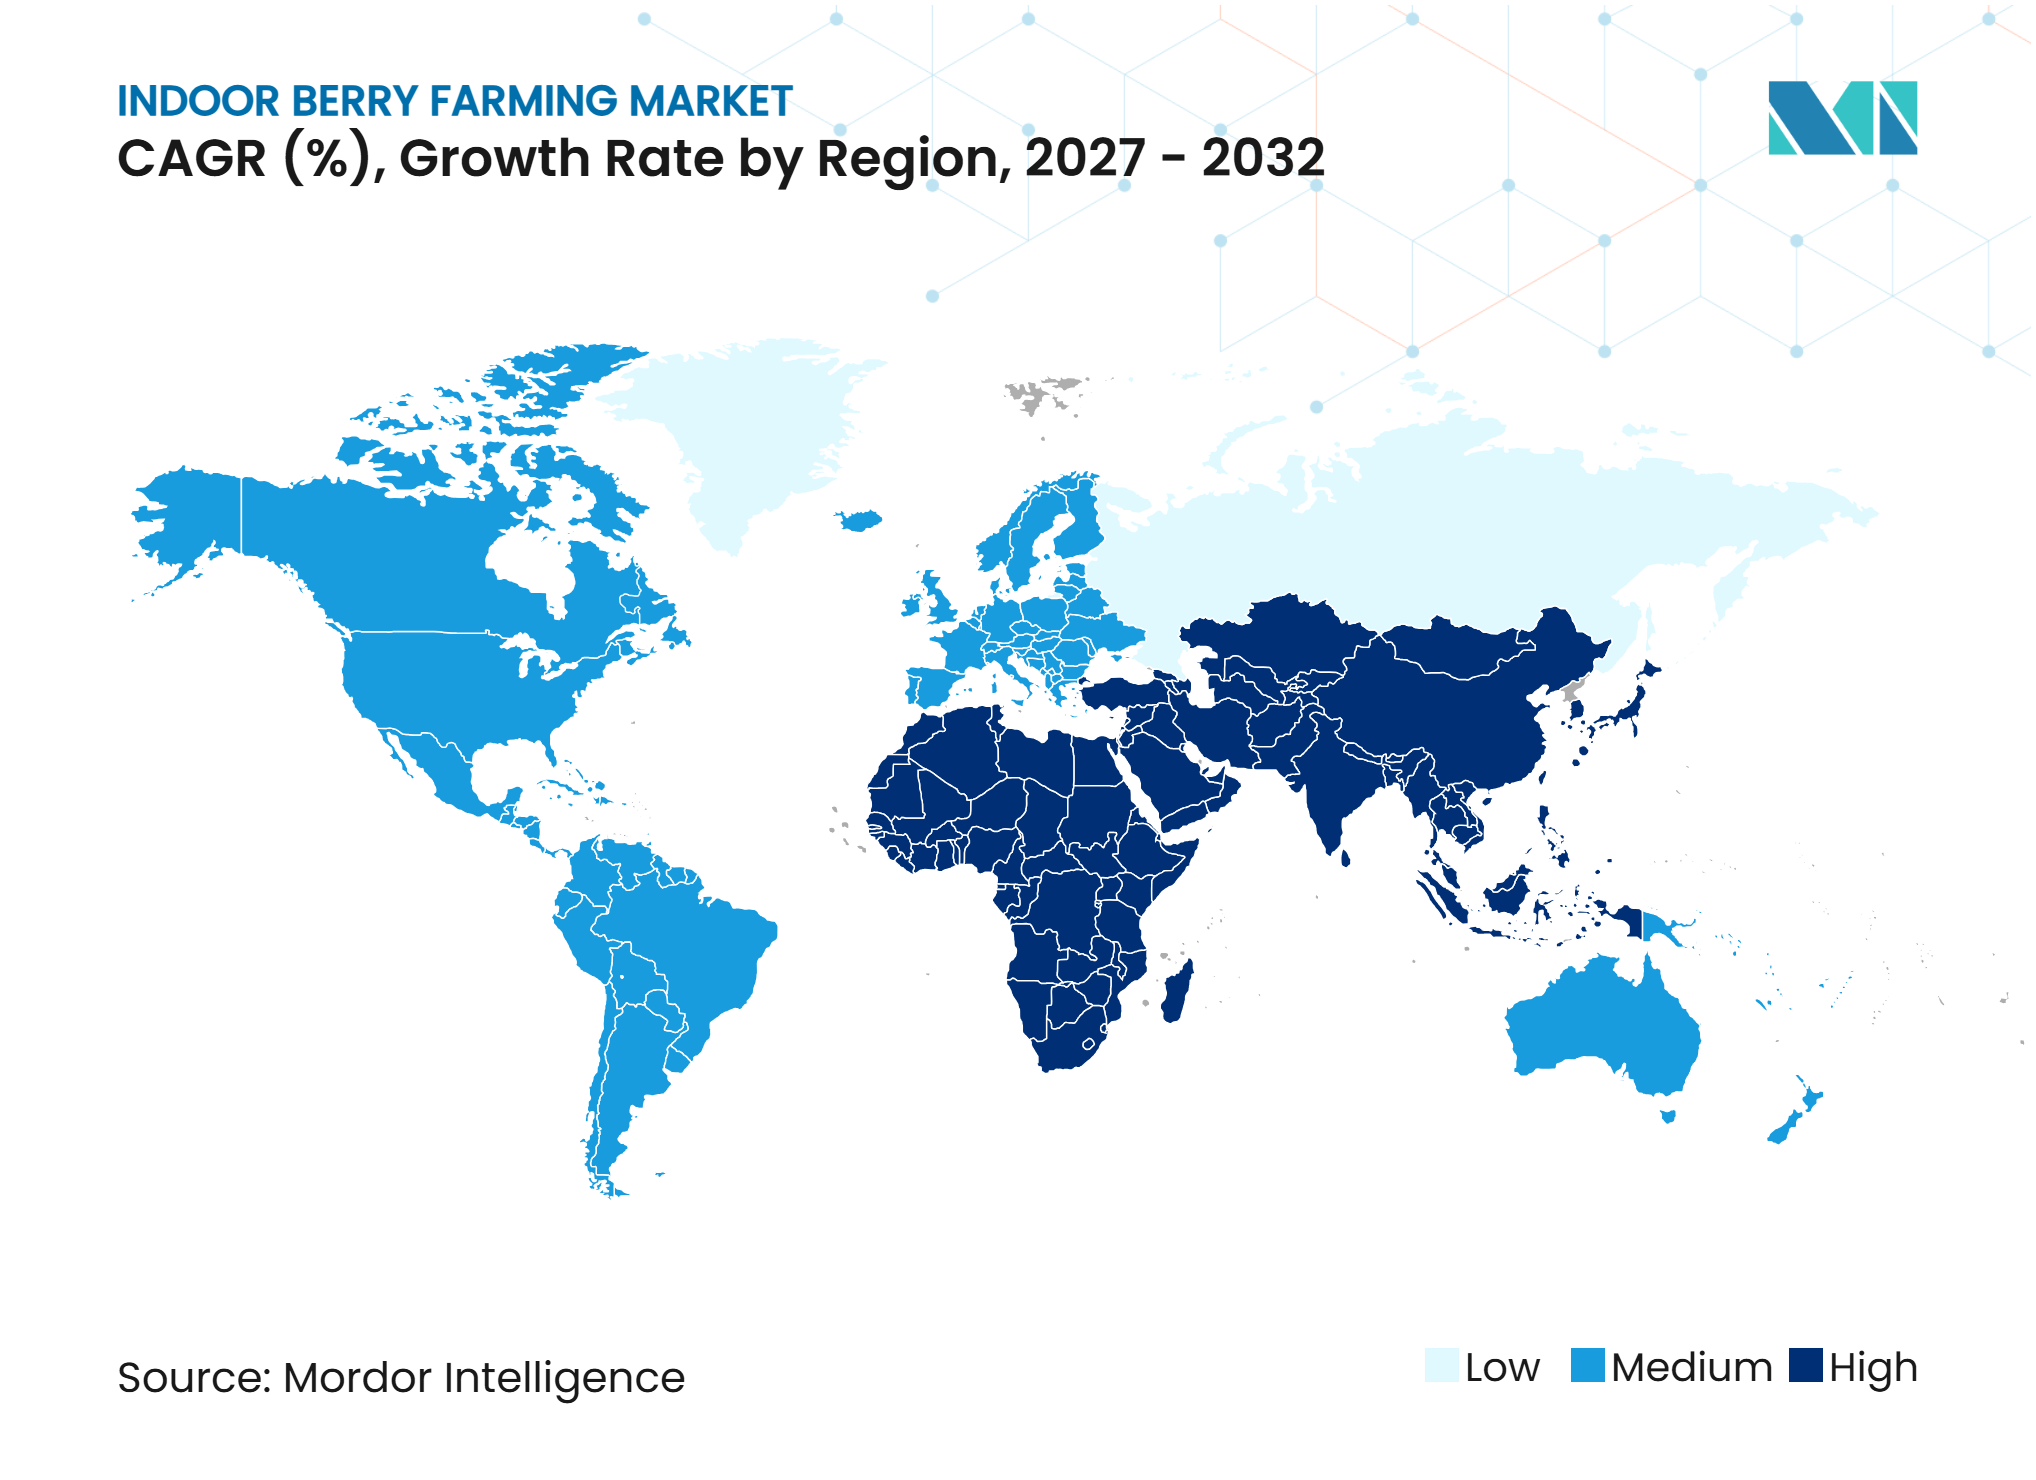
América del Norte representó el 39,0% de la participación del mercado de cultivo indoor de bayas en 2026, respaldada por la inversión en producción comercial indoor de fresas y la investigación sobre el cultivo de bayas durante todo el año. En los Estados Unidos, la Granja Amatelas de Oishii Farm Corporation en Phillipsburg, Nueva Jersey, abarca más de 237.500 pies cuadrados y combina sistemas de cultivo vertical, robótica y energía solar para apoyar la producción indoor de bayas. Plenty Unlimited Inc. también inauguró su instalación en Richmond, Virginia, en septiembre de 2024, diseñada para producir más de 4 millones de libras de fresas anualmente en asociación con Driscoll's. En Canadá, el Desafío de Innovación Nacional de la Fundación Weston Family financió investigaciones lideradas por la Universidad Simon Fraser y el socio industrial BeriTech Inc. para desarrollar la producción indoor de arándanos y ampliar los ensayos a frambuesas y moras. Estas iniciativas comerciales y de investigación apoyan el desarrollo de la región en sistemas de producción de bayas en entornos controlados y capacidades de suministro durante todo el año.
Se proyecta que Asia-Pacífico sea el mercado regional de mayor crecimiento, con una CAGR del 24% entre 2027 y 2032. Japón y Corea del Sur han desarrollado capacidades de cultivo indoor, mientras que China está invirtiendo en sistemas de invernadero inteligente para la producción de bayas. NextOn de Corea del Sur informa que su sistema indoor de fresas puede producir una primera cosecha en 45 a 50 días, en comparación con aproximadamente 120 días bajo cultivo protegido convencional, y apoya más de 10 cosechas anuales. En China, un invernadero inteligente de arándanos en Qidong, Jiangsu, utiliza monitoreo automatizado y controles ambientales y puede ser gestionado por tres trabajadores a tiempo completo. Estos ejemplos demuestran la inversión regional en producción de bayas en entornos controlados, automatización y optimización del ciclo de producción. Oriente Medio y África también presentan aplicaciones potenciales para la agricultura en entornos controlados, particularmente donde las condiciones climáticas y los requisitos de suministro urbano fomentan la producción protegida, aunque la evidencia comparable sobre la escala comercial del cultivo indoor de bayas en estas regiones sigue siendo limitada.
Europa cuenta con una base establecida de agricultura en entornos controlados, que incluye experiencia en invernaderos y sistemas emergentes de producción vertical de fresas. Vertiberry BV, fundada en Bruselas, ha desarrollado tecnología de producción de fresas en entornos controlados y opera una instalación de producción comercial en Quebec, al tiempo que ofrece sistemas y experiencia a productores en América del Norte y Europa. La eficiencia energética sigue siendo una consideración importante para las granjas indoor europeas, donde la iluminación artificial y el control climático contribuyen a los costos operativos. Un artículo de conferencia del Instituto de Ingenieros Eléctricos y Electrónicos (IEEE) de 2025 que examinó la iluminación LED con red de corriente continua para la producción indoor de fresas reportó una reducción del 8,5% en la potencia instalada del sistema de iluminación. Estos desarrollos técnicos son relevantes para los productores indoor de bayas que buscan mejorar la eficiencia energética y gestionar los costos operativos, aunque la reducción reportada no debe interpretarse como una reducción equivalente en el consumo total de energía de la granja.
Panorama Competitivo
Concentración del Mercado
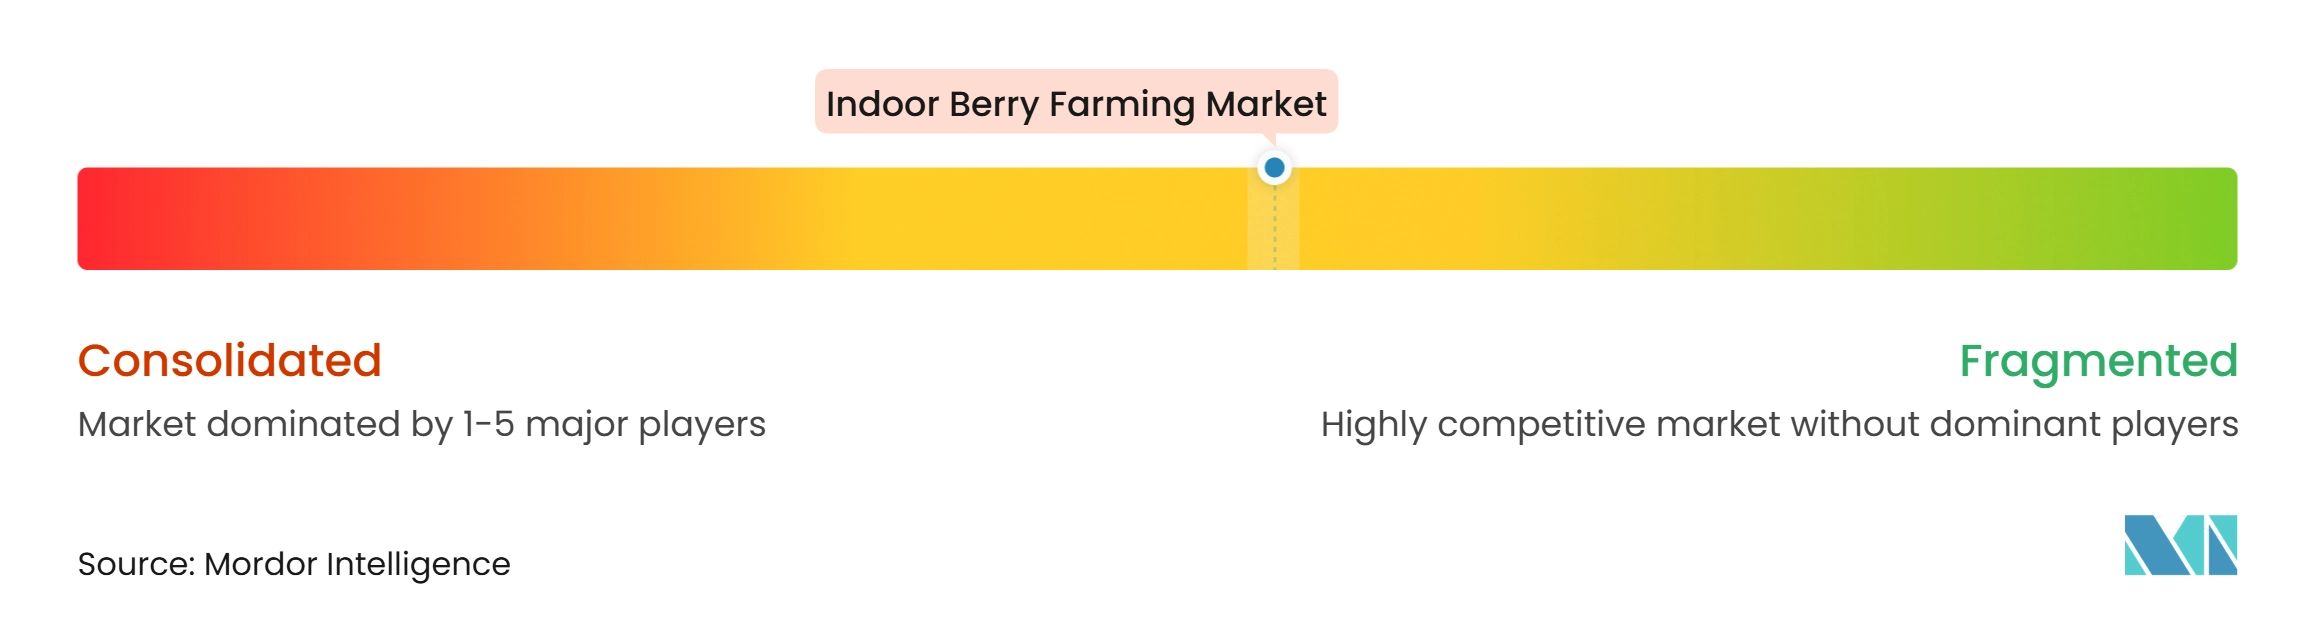
El mercado de cultivo indoor de bayas estaba moderadamente concentrado en 2026, con los cinco principales operadores representando una participación importante del mercado. El mercado de cultivo indoor de bayas presenta competencia entre productores especializados de fruta indoor, empresas agrícolas impulsadas por la tecnología y empresas de bayas consolidadas con experiencia en genética y distribución minorista. Oishii Farm Corporation y Plenty Unlimited Inc. se encuentran entre los actores más directamente relevantes en la producción comercial indoor de fresas, compitiendo a través de tecnología de cultivo, calidad del fruto, consistencia de la producción y posicionamiento minorista. Driscoll's, Inc. complementa este panorama competitivo a través de genética propietaria de bayas y su asociación con Plenty, combinando experiencia en desarrollo de cultivos con infraestructura de cultivo indoor. AeroFarms, Inc. opera en el sector adyacente de la agricultura vertical, con su enfoque comercial en microverdes en lugar de bayas indoor. Bowery Farming Inc. también estuvo asociada con la agricultura vertical y la investigación de bayas, pero según se informó cesó operaciones en noviembre de 2024 y no debe presentarse como un competidor activo en 2026. La estructura competitiva del mercado está determinada por el capital necesario para establecer instalaciones en entornos controlados, desarrollar sistemas de cultivo específicos para cada cultivo y lograr costos de producción comercialmente viables.
La diferenciación competitiva depende cada vez más de escalar la producción manteniendo la calidad del fruto y controlando los costos operativos. En mayo de 2026, Oishii Farm Corporation anunció el primer cierre de una ronda de financiamiento Serie C de 150 millones de USD para expandir la producción, ampliar el acceso minorista y avanzar en su tecnología de cultivo indoor. En agosto de 2026, la empresa anunció planes para comenzar a producir y vender fresas en Japón, extendiendo sus actividades comerciales más allá de los Estados Unidos. Plenty Unlimited Inc. completó su reestructuración bajo el Capítulo 11 en mayo de 2025 e identificó como prioridades la expansión de su granja de fresas en Richmond, Virginia, y la venta de su tecnología de agricultura vertical para su despliegue en otras ubicaciones. Su asociación con Driscoll's combina los sistemas de producción en entornos controlados de Plenty con las variedades propietarias de fresas y la experiencia en el mercado de bayas de Driscoll's. Estos desarrollos ilustran cómo la inversión, la comercialización de tecnología y la colaboración entre proveedores de tecnología agrícola y empresas de bayas consolidadas están dando forma a las estrategias competitivas.
La eficiencia operativa, la investigación específica por cultivo y el acceso a los canales minoristas siguen siendo importantes para el posicionamiento competitivo a largo plazo. La inversión de Oishii en robótica y automatización, la plataforma de agricultura vertical de Plenty y la experiencia en genética de Driscoll's representan diferentes enfoques para mejorar la consistencia y el rendimiento comercial en la producción indoor de bayas. AeroFarms proporciona un ejemplo relevante de competencia en el sector adyacente de productos cultivados en interiores: en junio de 2026, un afiliado de Palm Ventures completó su adquisición de la empresa, seguida de una distribución ampliada de productos y nuevos lanzamientos de microverdes. Sin embargo, estos desarrollos se relacionan con microverdes en lugar de producción de bayas y no deben interpretarse como evidencia directa de crecimiento en el cultivo indoor de bayas. En general, el éxito competitivo en el mercado de cultivo indoor de bayas dependerá de traducir la tecnología de cultivo y la experiencia en cultivos en rendimientos comercializables consistentes, suministro minorista confiable y economía operativa viable. Las empresas que buscan expansión deben equilibrar la inversión en infraestructura especializada con la necesidad de demostrar un rendimiento comercial repetible.
Líderes de la Industria del Cultivo Indoor de Bayas
-
Oishii Farm Corporation
-
Plenty Unlimited Inc.
-
Bowery Farming Inc.
-
Driscoll's, Inc.
-
AeroFarms, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cultivo Indoor de Bayas Empresas cubiertas en este informe
- Oishii Farm Corporation
- Plenty Unlimited Inc.
- Vertiberry Production Canada Inc. (Vertiberry BV)
- Pure Harvest Smart Farms Ltd.
- Fragaria Fruits Private Limited
- Mucci Farms Ltd. (Cox Enterprises, Inc.)
- Boem Berry Farms Ltd. (Cox Enterprises, Inc.)
- Mastronardi Produce Limited
- M2labo Bharat Private Limited (M2Labo Co., Ltd.)
- Spread Co., Ltd.
- Driscoll's, Inc.
Desarrollos recientes de la industria en Mercado de Cultivo Indoor de Bayas
- Agosto de 2026: Oishii Farm Corporation inauguró su Centro de Innovación Abierta en Hamura, Tokio, Japón. La instalación reúne a empresas, instituciones de investigación y organizaciones del sector público para avanzar en tecnologías de cultivo en entornos controlados, incluidas la automatización, la producción sostenible y el desarrollo de cultivos.
- Marzo de 2026: Sumitomo Corporation celebró una alianza de capital y negocios con HarvestX Inc. para avanzar en soluciones de automatización habilitadas por inteligencia artificial para granjas en entornos controlados. HarvestX desarrolla sistemas robóticos que identifican flores de fresa mediante cámaras y análisis de imágenes tridimensionales antes de realizar la polinización de forma automática.
- Marzo de 2025: Oishii Farm adquirió propiedad intelectual clave y activos seleccionados relacionados con tecnología de Tortuga AgTech el 25 de marzo de 2025, e incorporó a miembros de su equipo de ingeniería a Oishii. La transacción incluyó modelos de inteligencia artificial, software de robótica y capacidades de diseño de hardware desarrolladas para la cosecha automatizada de fruta. La integración tiene como objetivo mejorar la automatización de la cosecha y la productividad en las operaciones de cultivo indoor de fresas de Oishii.
Alcance del Informe Global del Mercado de Cultivo Indoor de Bayas
El mercado de cultivo indoor de bayas comprende el cultivo de bayas, incluidas fresas, arándanos, frambuesas y moras, en instalaciones indoor o de entorno controlado. Estos sistemas utilizan tecnologías como estructuras de agricultura vertical, hidroponía, iluminacin artificial, control climático, irrigación y monitoreo automatizado para regular las condiciones de cultivo, mejorar la consistencia de la producción y apoyar el cultivo durante todo el año. El mercado incluye bayas indoor producidas comercialmente y suministradas a minoristas, empresas de servicios de alimentación y consumidores. Excluye el cultivo convencional de bayas en campo abierto, la producción al aire libre sin sistemas de entorno controlado, los productos de bayas procesadas y alimentos envasados, y las ventas independientes de tecnología agrícola o genética que no son directamente atribuibles a la producción indoor de bayas.
El Mercado de Cultivo Indoor de Bayas está Segmentado por Tipo de Cultivo (Fresas, Arándanos, Frambuesas y Más), por Método de Cultivo (Agricultura Vertical, Hidroponía, Aeroponía y Más), por Usuario Final (Productores Comerciales Indoor de Bayas, Granjas de Propiedad Minorista y Más), y por Geografía (América del Norte, América del Sur, África, Asia-Pacífico y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Fresas |
| Arándanos |
| Frambuesas |
| Moras |
| Bayas Especiales y Exóticas |
| Agricultura Vertical |
| Hidroponía |
| Aeroponía |
| Acuaponía |
| Cultivo Sin Suelo Basado en Sustrato |
| Productores Comerciales Indoor de Bayas |
| Granjas de Propiedad Minorista |
| Productores Integrados en Servicios de Alimentación |
| Granjas de Investigación y Demostración |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Argentina |
| Brasil | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Kenia | |
| Nigeria | |
| Resto de África |
| Por Tipo de Cultivo | Fresas | |
| Arándanos | ||
| Frambuesas | ||
| Moras | ||
| Bayas Especiales y Exóticas | ||
| Por Método de Cultivo | Agricultura Vertical | |
| Hidroponía | ||
| Aeroponía | ||
| Acuaponía | ||
| Cultivo Sin Suelo Basado en Sustrato | ||
| Por Usuario Final | Productores Comerciales Indoor de Bayas | |
| Granjas de Propiedad Minorista | ||
| Productores Integrados en Servicios de Alimentación | ||
| Granjas de Investigación y Demostración | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Argentina | |
| Brasil | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Singapur | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Kenia | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cultivo indoor de bayas?
El mercado de cultivo indoor de bayas fue valorado en 2,20 mil millones de USD en 2026 y se prevé que crezca desde 2,65 mil millones de USD en 2027 hasta 6,67 mil millones de USD para 2032, a una CAGR del 20,28% entre 2027 y 2032.
¿Qué cultivo lidera la producción indoor?
Las fresas representaron el 42,0% de los ingresos en 2026 porque cuentan con cultivares, protocolos de cultivo y posicionamiento minorista más consolidados.
¿Qué método de cultivo se utiliza más ampliamente para las bayas indoor?
La hidroponía representó el 48,0% de la participación del mercado en 2026 debido a su madurez y la profundidad de los datos disponibles para la gestión de la zona radicular de las fresas.
¿Qué región tiene la mayor base comercial para las bayas indoor?
América del Norte representó el 39,0% de la participación del mercado en 2026, respaldada por granjas comerciales de fresas y demanda minorista premium.