
Marktgröße und Marktanteil des Indoor-Beerenanbaus
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.65 Milliarden US-Dollar |
| Marktgröße (2032) | 6.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 20.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Indoor-Beerenanbaus von Mordor Intelligence
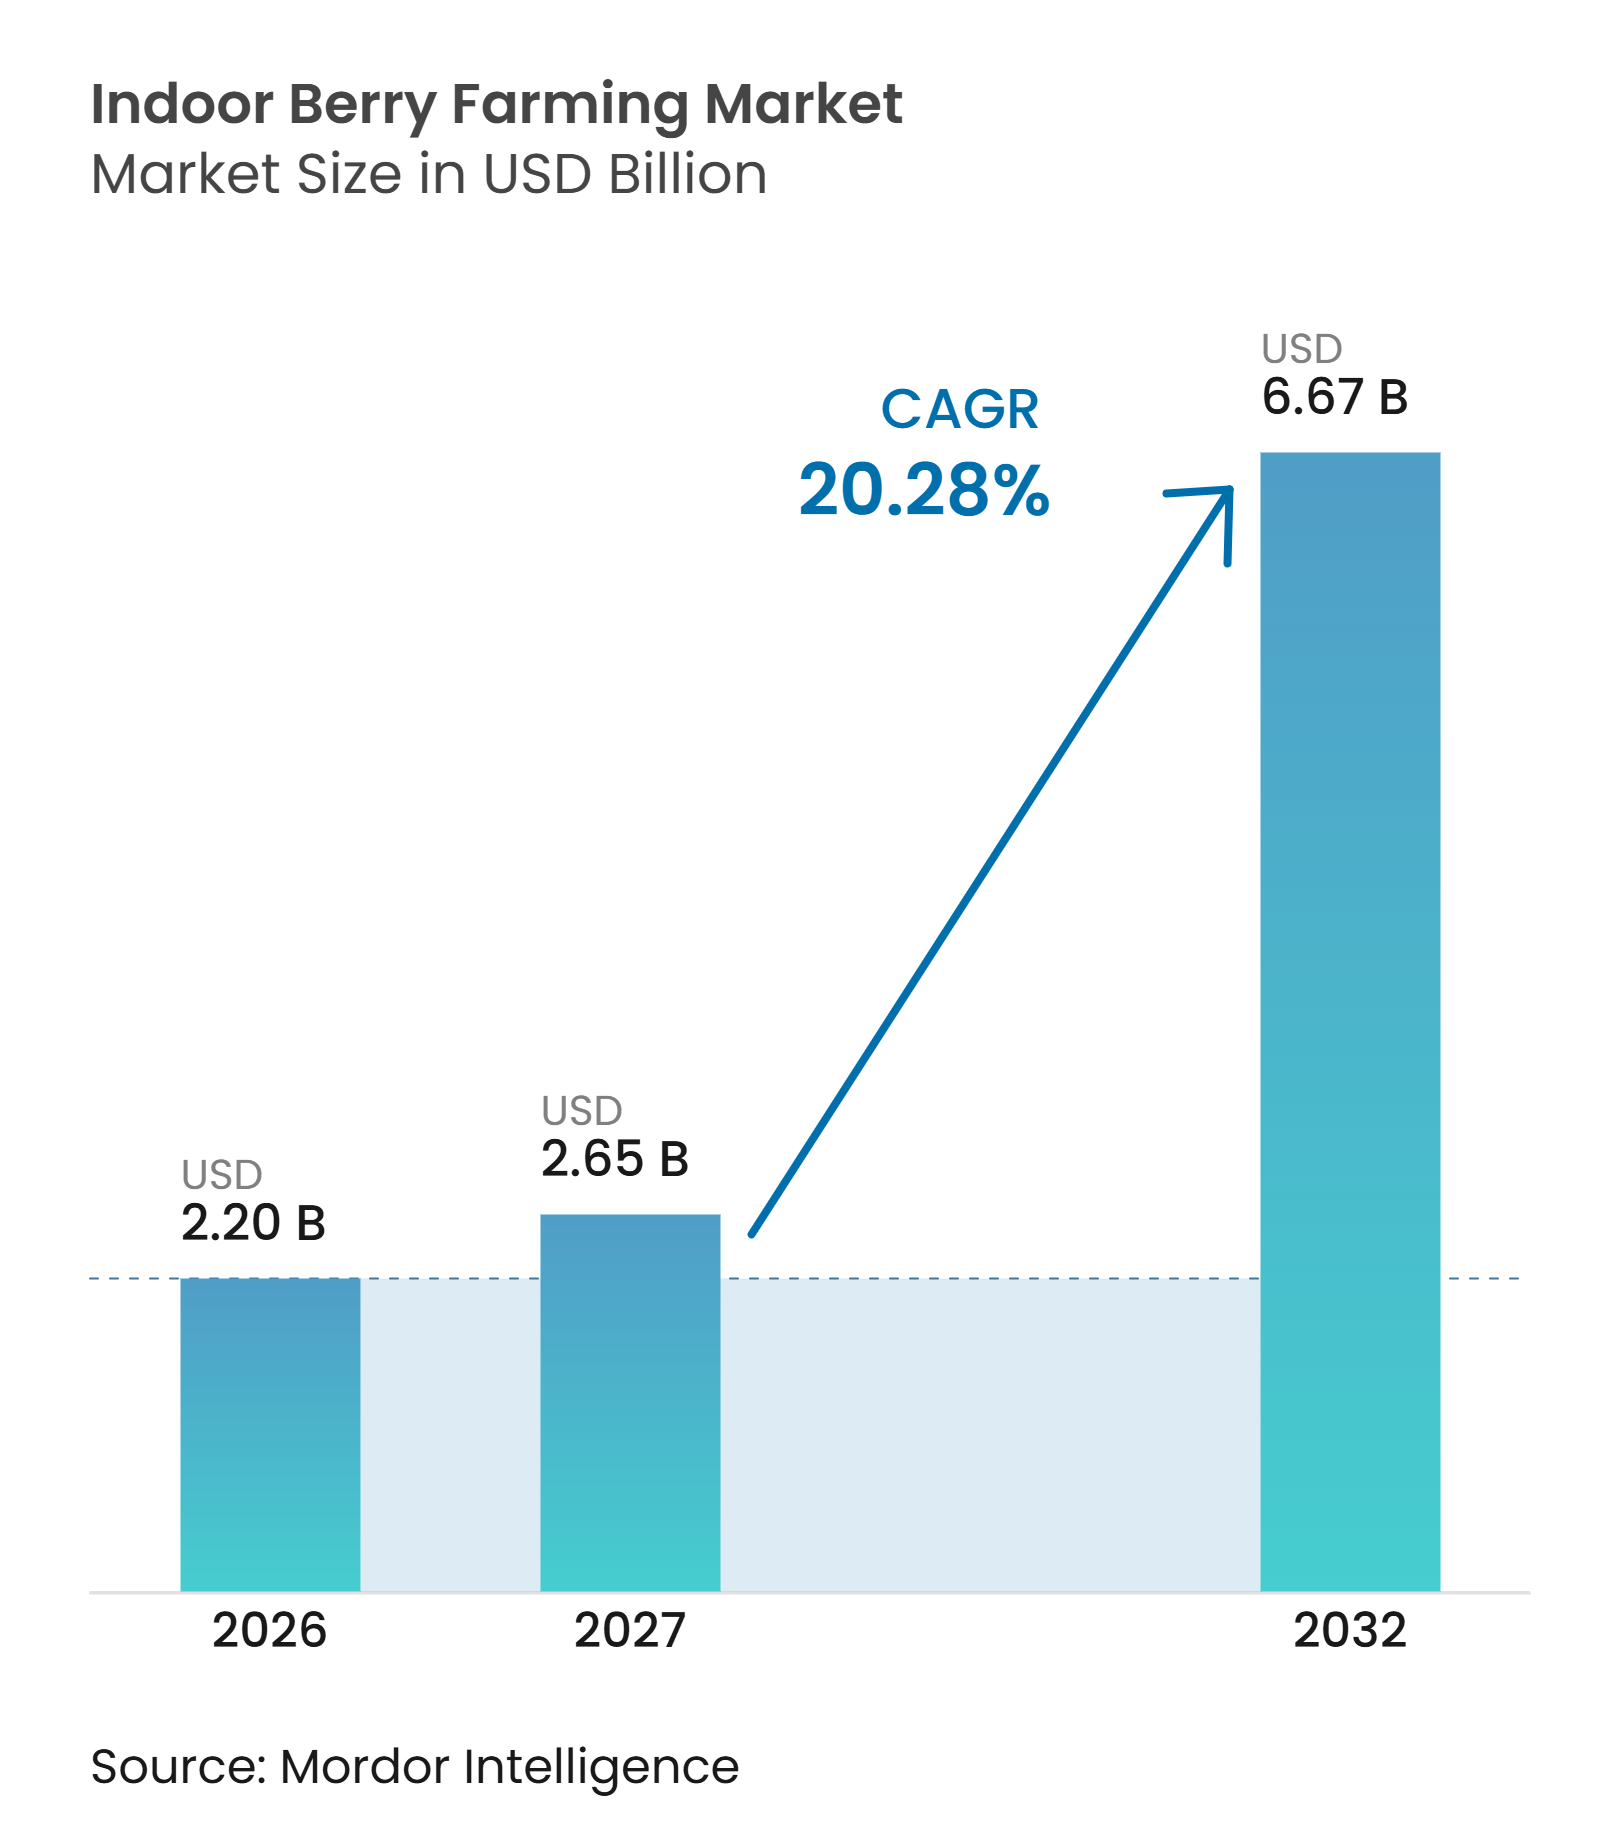
Der Markt für Indoor-Beerenanbau wurde im Jahr 2026 auf 2,20 Milliarden USD geschätzt und soll von 2,65 Milliarden USD im Jahr 2027 auf 6,67 Milliarden USD bis 2032 wachsen, bei einem CAGR von 20,28 % von 2027 bis 2032. Die kontrollierte Produktion ermöglicht es Erzeugern, Premium-Beeren anzubieten, wenn Freilandernten nicht verfügbar sind und importierte Früchte längere Handhabungszeiten aufweisen, wodurch Frische und vorhersehbare Verfügbarkeit zu wichtigen kommerziellen Faktoren werden. Die Erdbeerproduktion hat sich am weitesten in den kommerziellen Betrieb vorgearbeitet, da Sorten, Anbauprotokolle und die Positionierung im Einzelhandel etablierter sind als bei Heidelbeeren, Himbeeren und Brombeeren. Größere Betriebe werden mit spezialisierten Genetiken, Automatisierung und Einzelhandelspartnerschaften kombiniert, um die Produktionsökonomie zu verbessern und Früchte in definierte lokale Kundengebiete zu liefern. Stromkosten, Bestäubungsanforderungen und die begrenzte Verfügbarkeit von für den Innenbereich geeigneten Heidelbeer- und Brombeer-Sorten bleiben wesentliche Einschränkungen, die eine breitere Kulturpflanzendiversifizierung verzögern können. Kurzfristig ist der Markt für Indoor-Beerenanbau von der Erdbeerkapazität abhängig, während neuere Beerenkategorien eine weitere Kultur- und Sortenentwicklung erfordern, bevor sie skaliert werden können.
Wichtigste Erkenntnisse des Berichts
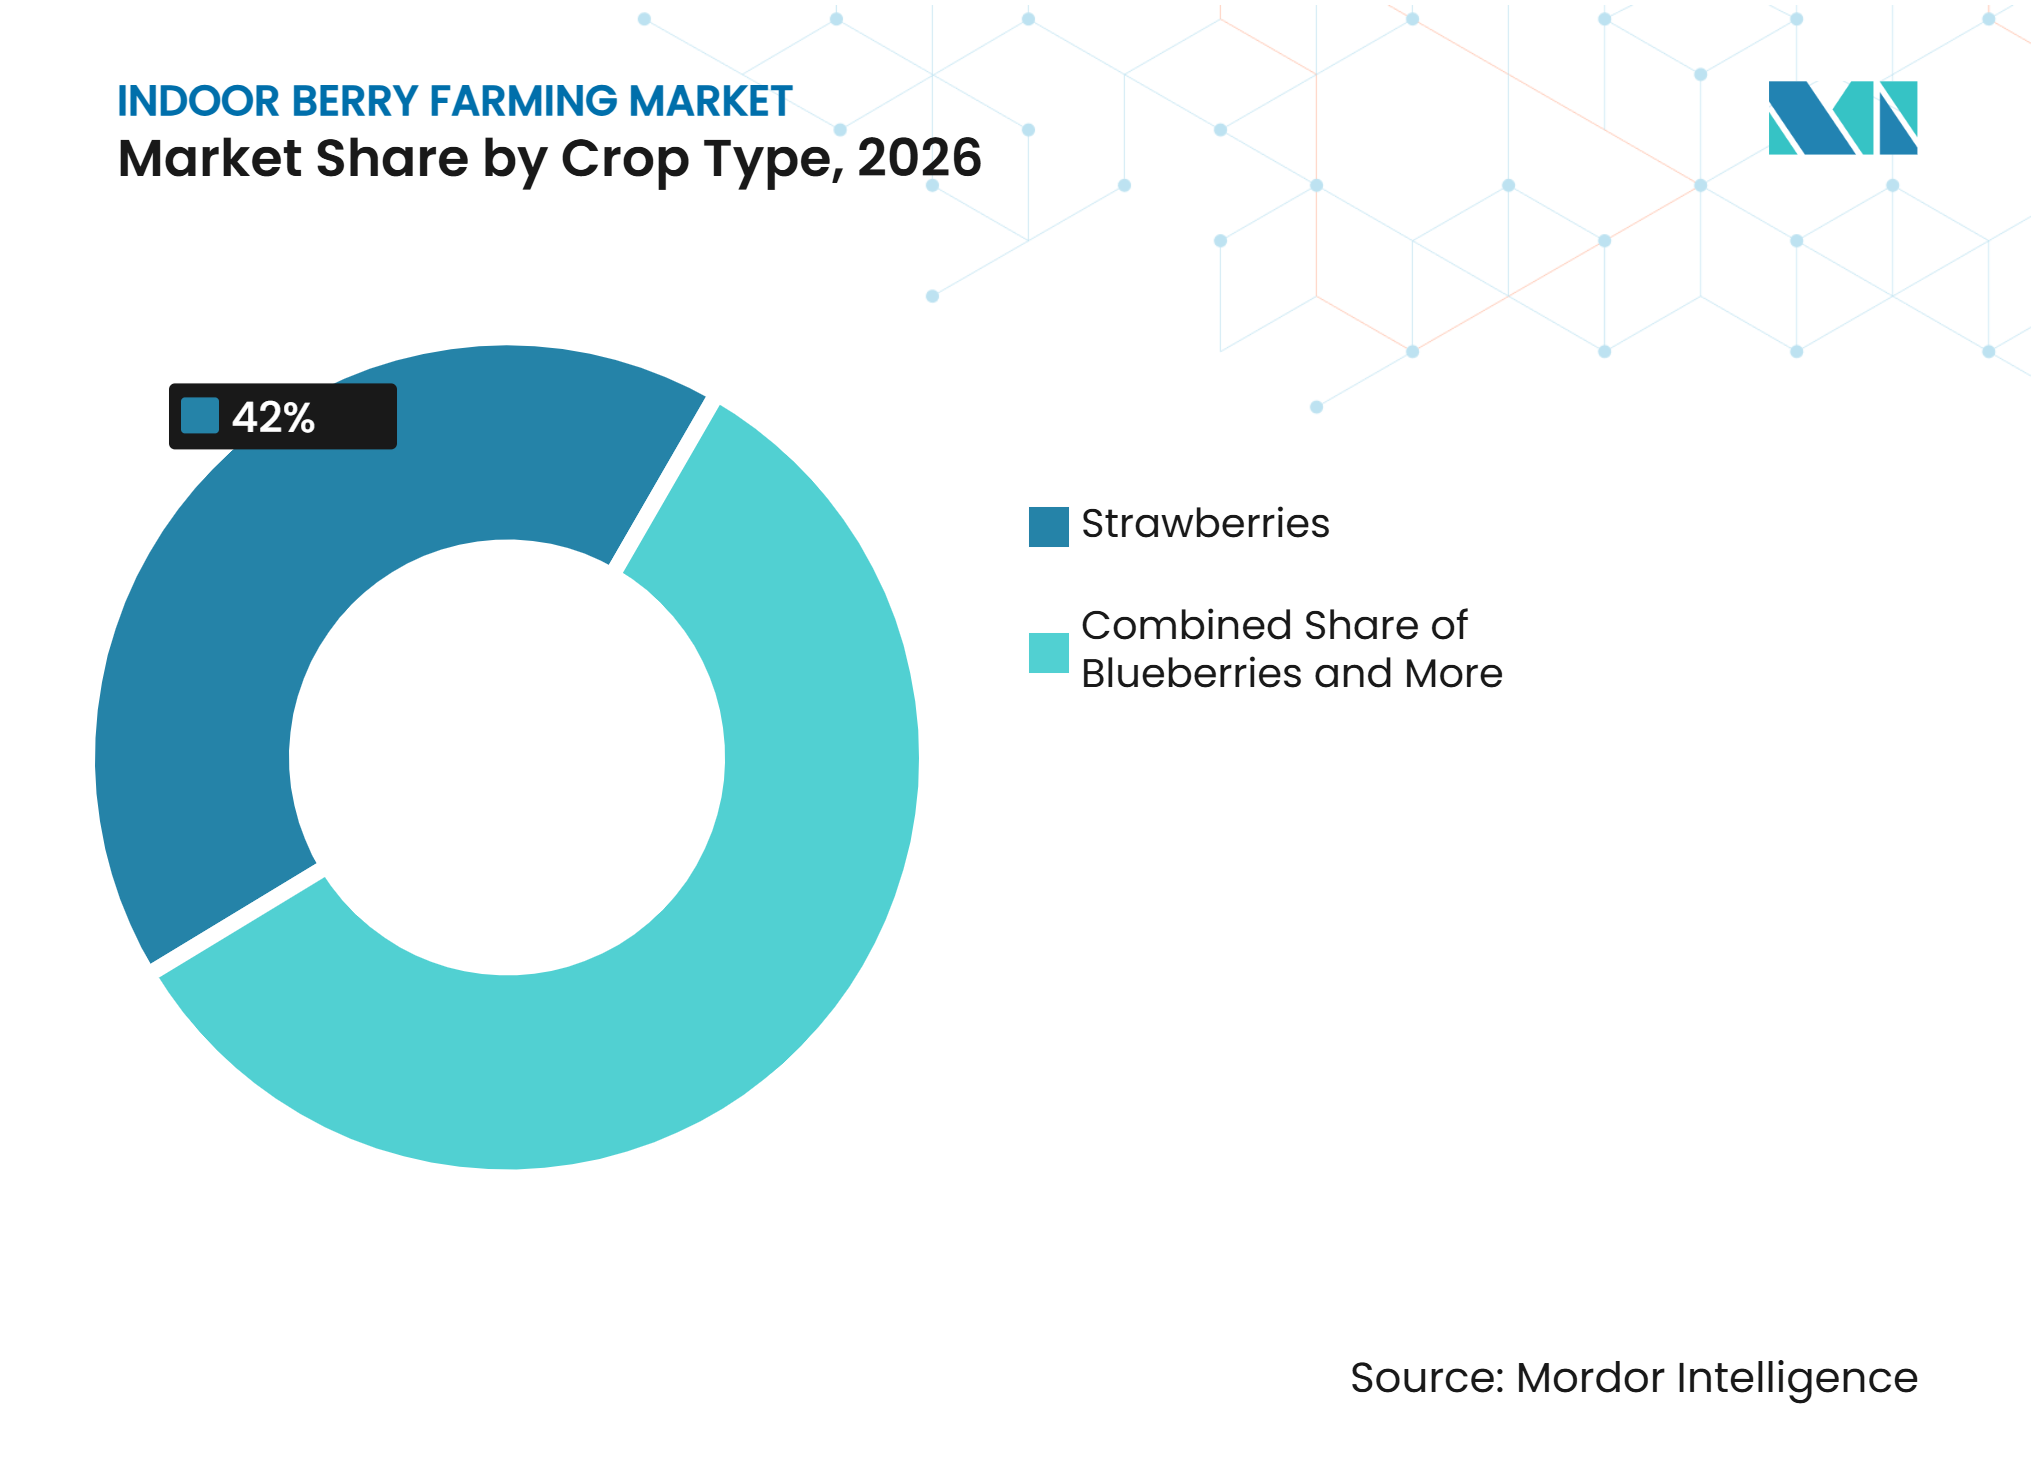
- Nach Kulturpflanzentyp waren Erdbeeren das größte Segment und hielten im Jahr 2026 einen Marktanteil von 42,0 % am Markt für Indoor-Beerenanbau, während Heidelbeeren das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 24,0 % expandieren werden.
- Nach Anbaumethode war Hydroponik das größte Segment und hielt im Jahr 2026 einen Marktanteil von 48,0 % am Markt für Indoor-Beerenanbau; es ist zudem das am schnellsten wachsende Segment und soll zwischen 2027 und 2032 mit einem CAGR von 23,0 % expandieren.
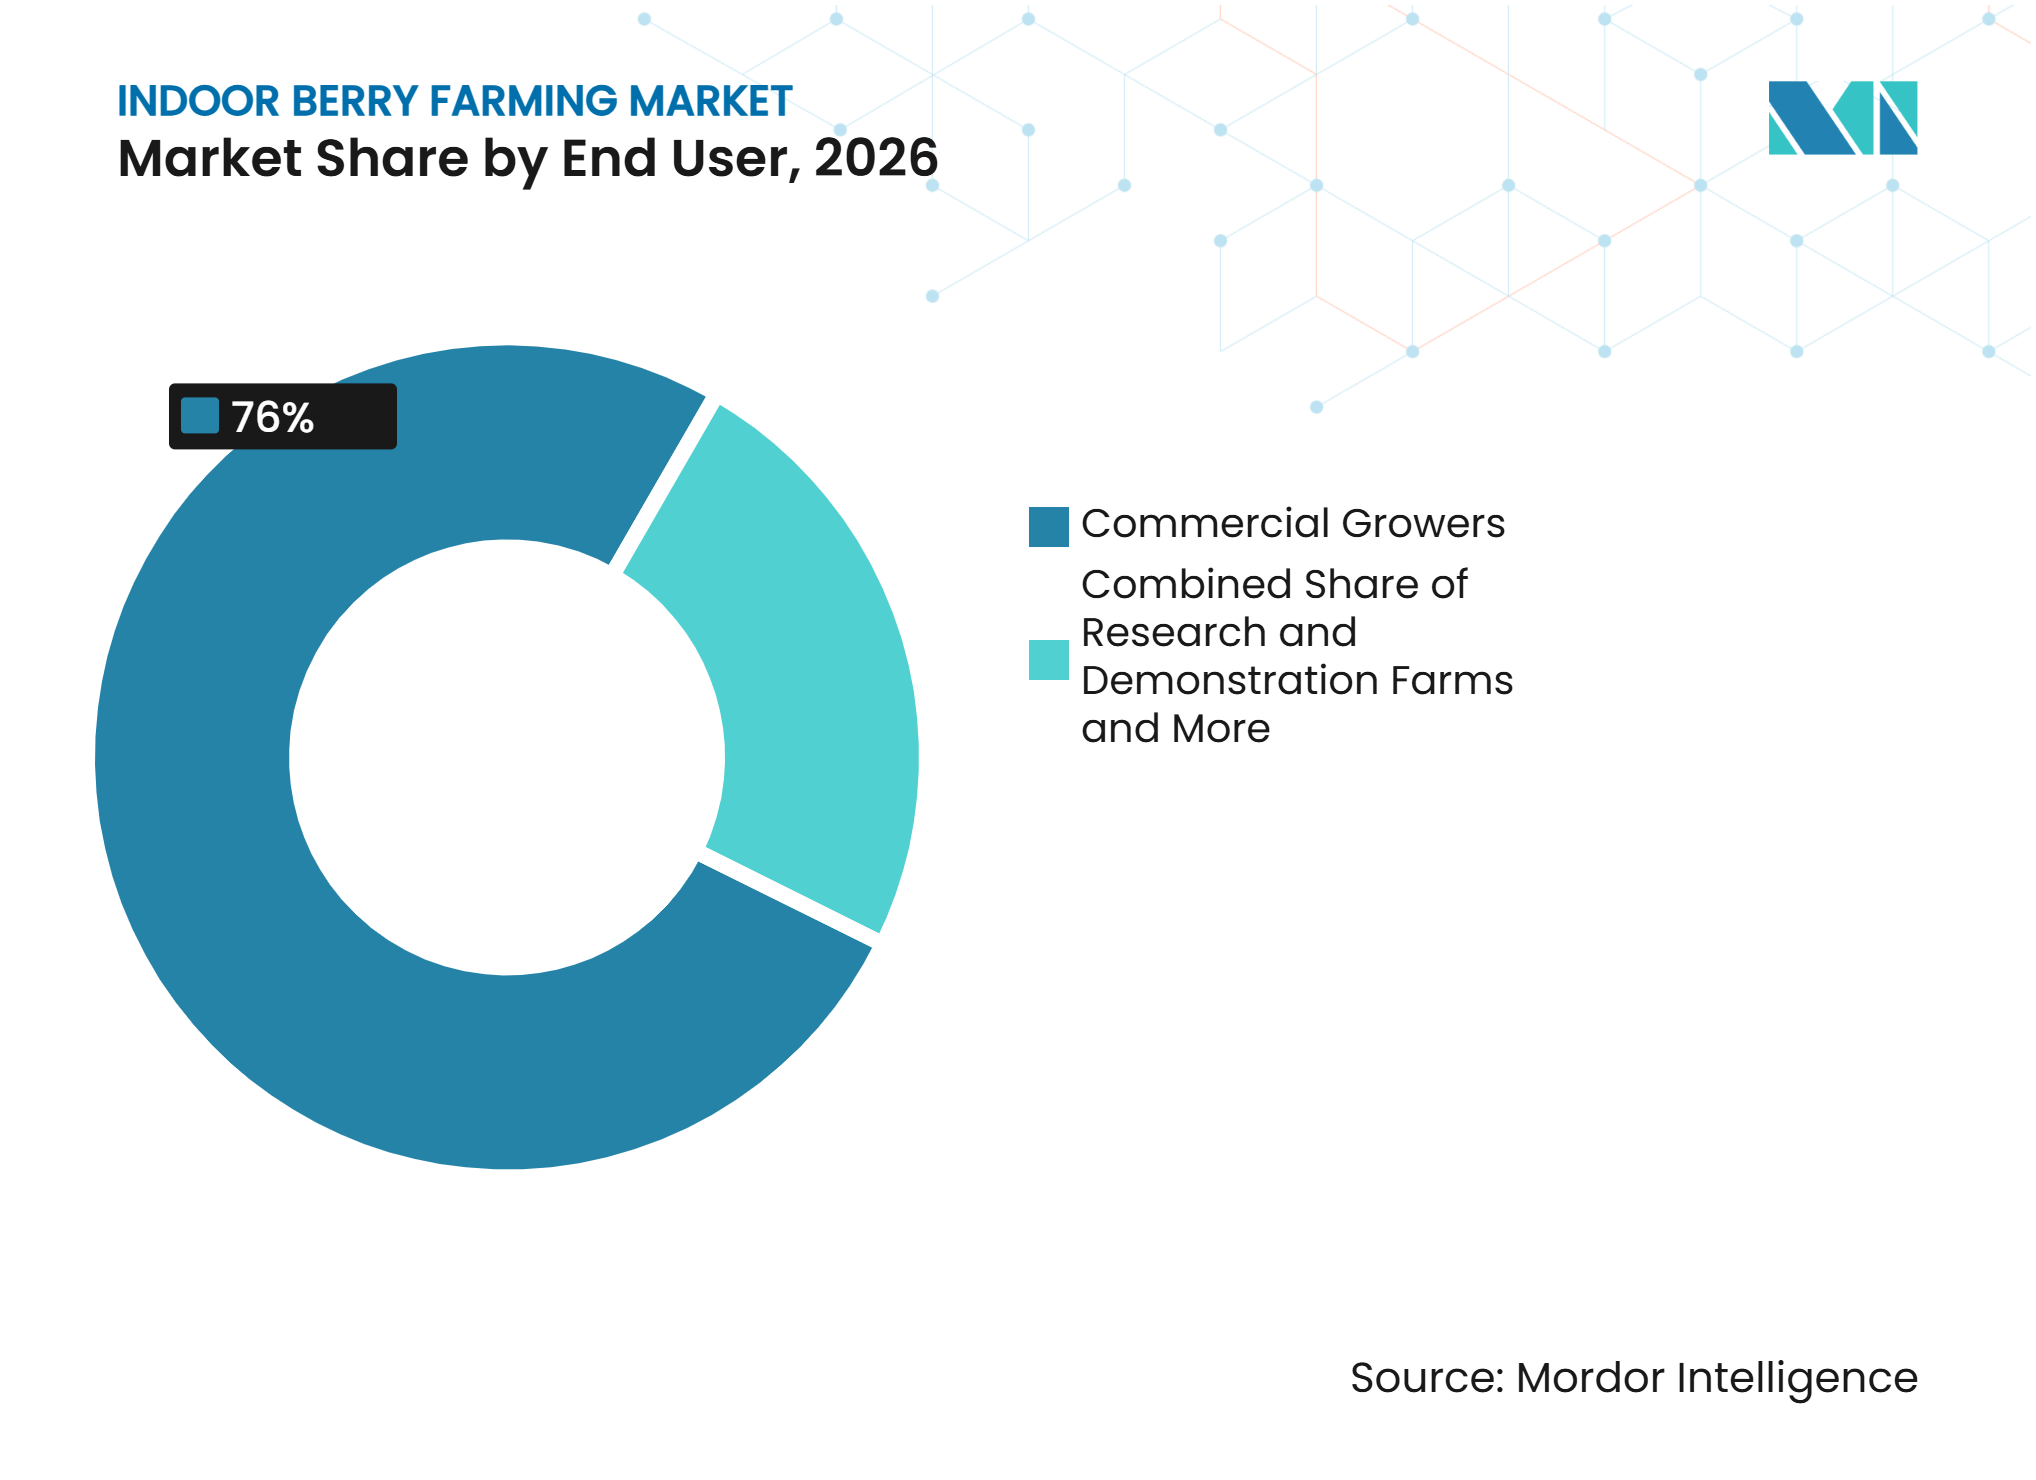
- Nach Endnutzer waren gewerbliche Anbauer das größte Segment und hielten im Jahr 2026 einen Marktanteil von 76,0 %, während Forschungs- und Demonstrationsfarmen das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 20,0 % expandieren werden.
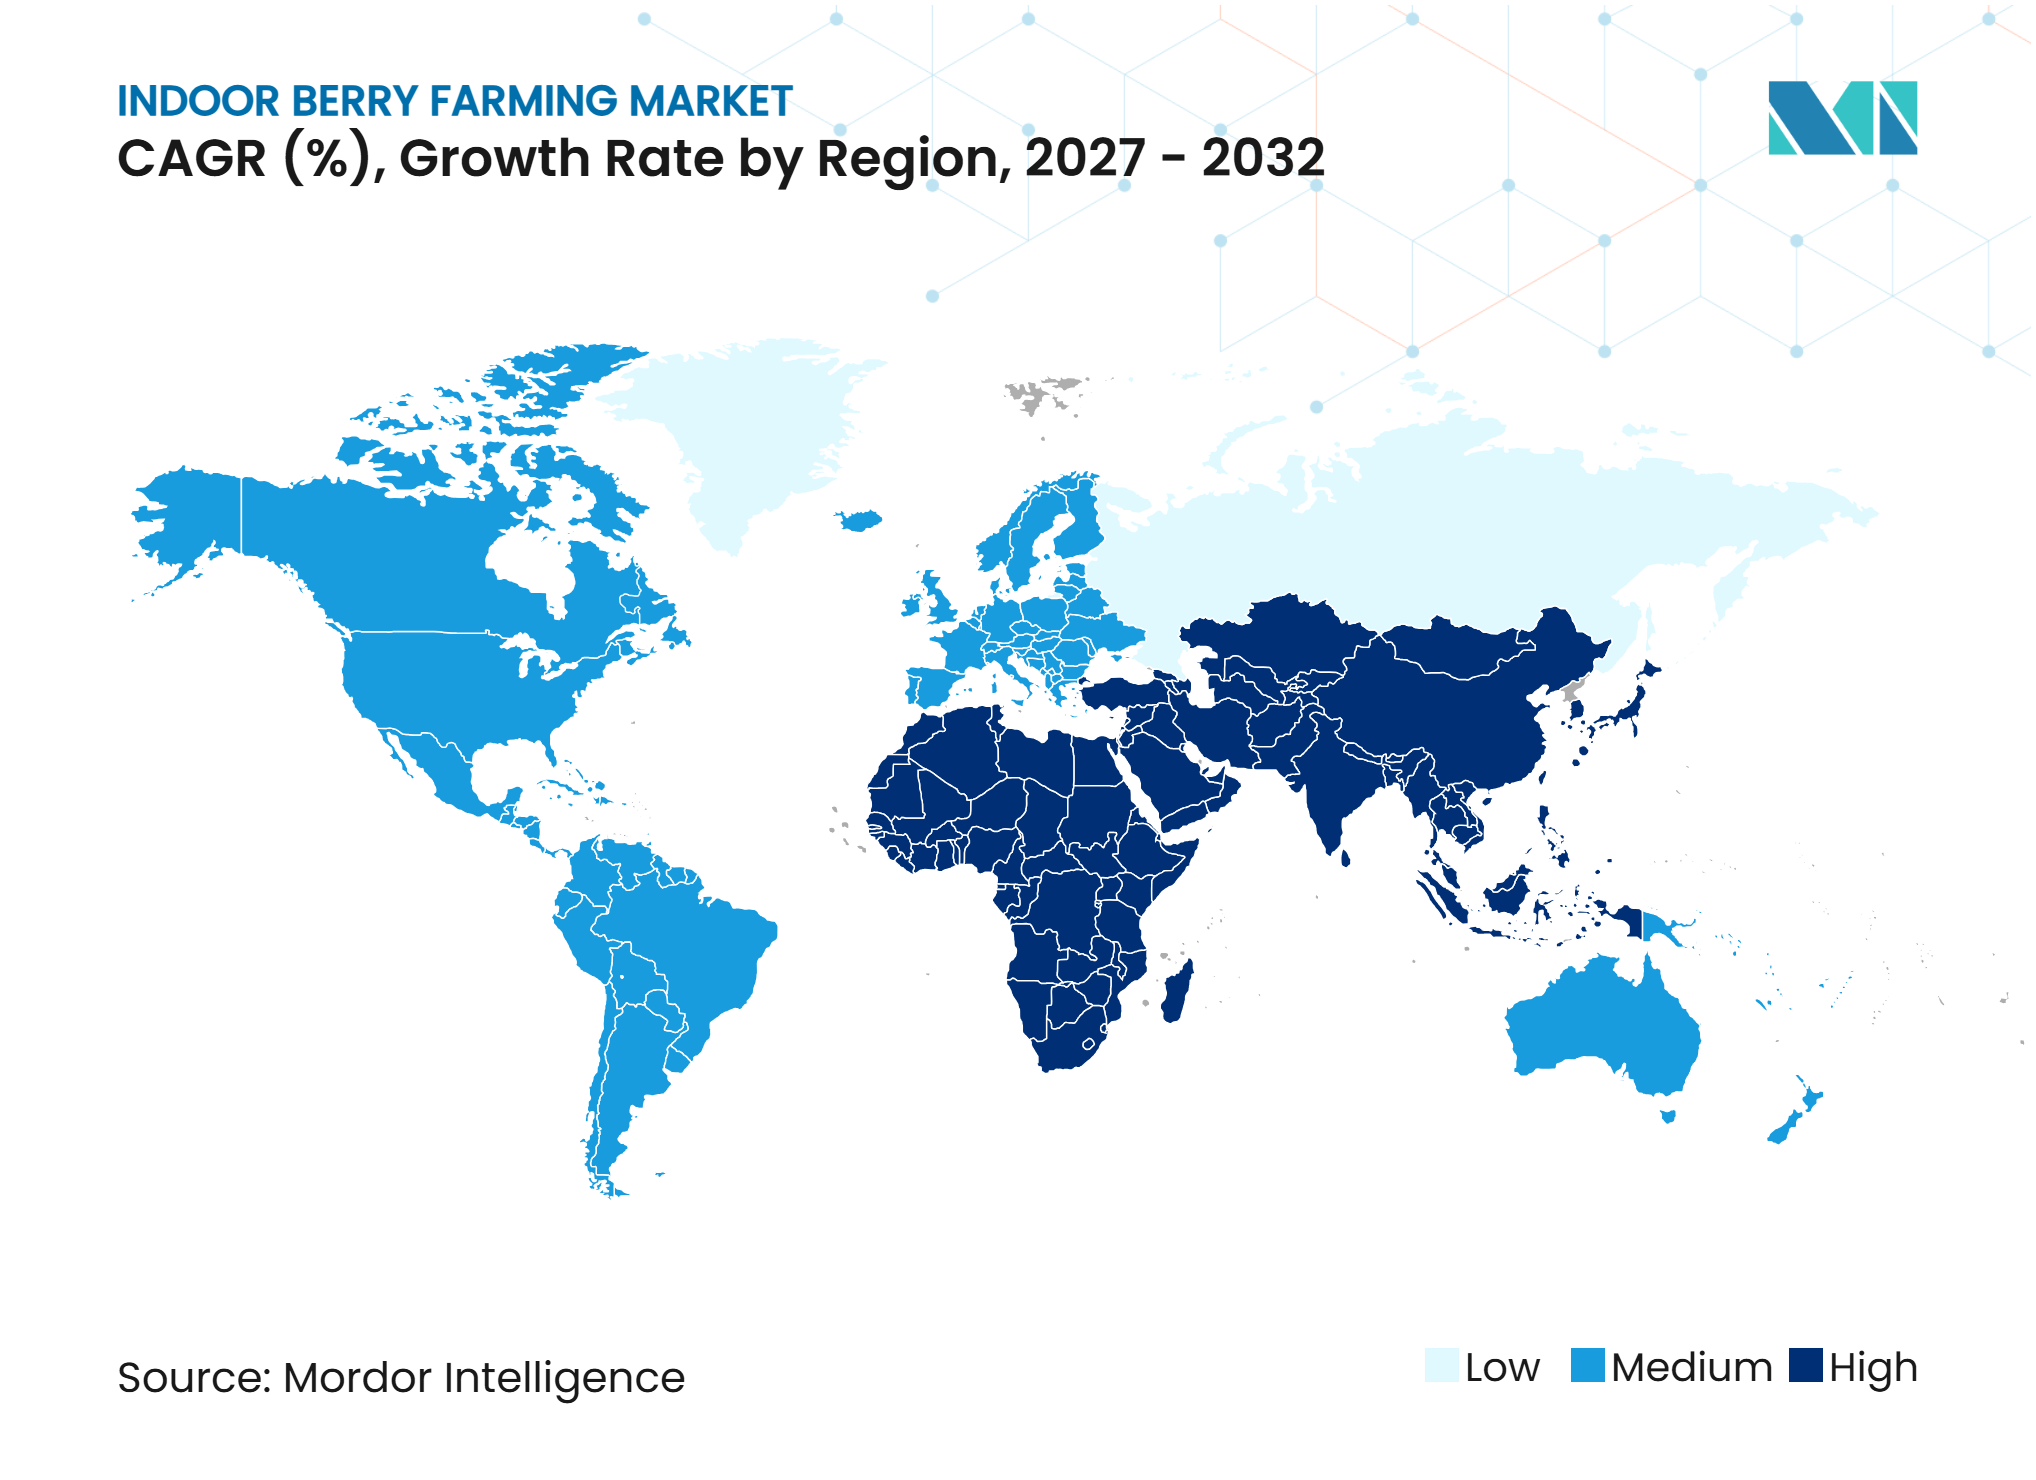
- Nach Geografie war Nordamerika die größte Region und hielt im Jahr 2026 einen Marktanteil von 39,0 %, während Asien-Pazifik die am schnellsten wachsende Region ist und zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 24,0 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ganzjährige Verfügbarkeit von Premium-Beeren | +3.5% | Global, mit höchster Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Urbane Frische und kürzere Lieferketten | +2.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf städtische Zentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Höhere Wertschöpfung durch geschmacklich differenzierte Sorten | +2.5% | Nordamerika, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Anforderungen an Wasser- und Flächenproduktivität | +2% | Naher Osten, aride Gebiete im Asien-Pazifik-Raum und wassergestresstes Südamerika | Langfristig (≥ 4 Jahre) |
| Entwicklung von Indoor-Beerengenetik und Anbauprotokollen | +2.2% | Global, mit Forschungsführerschaft in Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Einzelhandelsnachfrage nach konsistenter lokaler Versorgung | +2.8% | Nordamerika und Europa, mit Ausweitung auf den Golf-Kooperationsrat (GCC) und den Premium-Einzelhandel im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ganzjährige Verfügbarkeit von Premium-Beeren
Saisonale Produktion und die Abhängigkeit von importierten Früchten schaffen Chancen für den Indoor-Beerenanbau, indem eine konsistentere Versorgung außerhalb konventioneller Anbauzeiträume ermöglicht wird. Die Freiland-Erdbeer- und Himbeerproduktion in gemäßigten Regionen wird durch saisonale Temperaturen, Tageslichtdauer und Wetterbedingungen beeinflusst, während importierte Beeren häufig längere Transportwege und Kühllagerhaltung erfordern, bevor sie den Einzelhandel erreichen. Indoor-Farmen können Beleuchtung, Temperatur, Luftfeuchtigkeit und Nährstoffversorgung steuern, um die Produktion über einen größeren Teil des Jahres zu unterstützen und Ernten so zu planen, dass sie der Einzelhandelsnachfrage entsprechen. Ein kommerzielles Beispiel ist das Driscoll's Plenty Sweet Erdbeerenangebot, das durch die Partnerschaft zwischen Driscoll's und Plenty in einer Vertikalfarm in Richmond, Virginia, produziert wird. Das Angebot richtet sich an Verbraucher in einem Umkreis von etwa 150 Meilen um die Anlage und nutzt lokale Produktion und Frische als Differenzierungsmerkmale. Durch die Verkürzung der Distanz zwischen Produktion und Verbrauch kann der Indoor-Anbau dazu beitragen, die Transitzeit zu reduzieren und die Verfügbarkeit von Premium-Beeren in nahegelegenen Märkten zu verbessern. Diese Fähigkeit, Früchte über traditionelle Saisonfenster hinaus anzubieten und regionale Einzelhändler mit lokal angebautem Obst zu versorgen, unterstützt die Entwicklung des Marktes für Indoor-Beerenanbau.
Urbane Frische und kürzere Lieferketten
Die Nachfrage nach frischeren Produkten und einer zuverlässigeren lokalen Beschaffung unterstützt den Markt für Indoor-Beerenanbau, indem die Produktion näher an die wichtigsten Verbrauchszentren verlagert wird. Beeren sind sehr leicht verderblich, weshalb Transitzeit, Temperaturmanagement und Handhabung wichtige Faktoren für die Aufrechterhaltung der Produktqualität und Haltbarkeit sind. Laut dem Bericht des Economic Research Service des US-Landwirtschaftsministeriums aus dem Jahr 2024 gehen etwa 8 % der frischen Erdbeeren durch Verderb und Zuschnitt verloren, was die Bedeutung der Verlustminimierung in der gesamten Lieferkette unterstreichtLandwirte erhielten etwa die Hälfte dessen, was Verbraucher für frische Erdbeeren von 1–23 zahlten, ers.usda.gov">[1]. Indoor-Farmen in der Nähe städtischer Märkte können Lieferwege verkürzen, die Abhängigkeit von Langstreckentransporten reduzieren und Einzelhändlern einen direkteren Zugang zu lokal geernteten Früchten bieten. Plenty Unlimited Inc. betreibt in Partnerschaft mit Driscoll's eine vertikale Erdbeer-Farm in Richmond, Virginia, die darauf ausgelegt ist, jährlich mehr als 4 Millionen Pfund Erdbeeren auf weniger als 40.000 Quadratfuß zu produzieren. Die Farm bedient nahegelegene Märkte, wobei Driscoll's Plenty Sweet Erdbeeren für Verbraucher innerhalb von 150 Meilen um die Anlage bestimmt sind. Durch die Verkürzung von Transportdistanzen und den Aufbau engerer Beziehungen zu Einzelhändlern können Indoor-Beerenerzeuger die Reaktionsfähigkeit der Lieferkette verbessern und ihre Attraktivität für Käufer stärken, die einen konsistenten Zugang zu frischen Produkten suchen.
Höhere Wertschöpfung durch geschmacklich differenzierte Sorten
Der Indoor-Beerenanbau ermöglicht es Erzeugern, Beleuchtung, Temperatur und Nährstoffversorgung präziser zu steuern, wodurch Möglichkeiten entstehen, Erdbeeren durch Fruchtqualität, Konsistenz und Produktionsplanung zu differenzieren. Diese kontrollierten Bedingungen können Erzeugern helfen, über Erntzyklen hinweg spezifische Qualitätsmerkmale anzusteuern und eine Premium-Positionierung in Einzelhandelskanälen zu unterstützen, in denen Verbraucher Süße, Festigkeit und konsistenten Geschmack schätzen. Eine 2025 im Journal of Applied Botany and Food Quality veröffentlichte Studie ergab, dass eine immertragende Erdbeersorte, die in einem vertikalen Indoor-Anbausystem kultiviert wurde, einen Jahresertrag von 15,2 Kilogramm Frischfrucht pro Quadratmeter erzielte, mit einem hohen Ernteindex von bis zu 0,8 und einem geringen Anteil nicht vermarktbarer FrüchteFortgeschrittener Erdbeeranbau: Wirkung von UV-Licht und Fruchteigenschaften auf die Ressourceneffizienz im vertikalen Indoor-Anbau, ojs.openagrar.de ">[2]. Die Studie demonstriert das Potenzial der Sortenwahl und kontrollierten Produktion zur Verbesserung der Anbauflächennutzung und des vermarktbaren Outputs. Durch die Kombination geeigneter Erdbeersorten mit präzisem Umgebungsmanagement können Indoor-Anbauer differenzierte Produkte entwickeln und eine konsistentere Versorgung über Produktionszyklen hinweg aufrechterhalten. Dies schafft Möglichkeiten für Premium-Preisgestaltung und wiederkehrende Einzelhandelsnachfrage und stärkt das kommerzielle Potenzial des Marktes für Indoor-Beerenanbau.
Einzelhandelsnachfrage nach konsistenter lokaler Versorgung
Einzelhändler suchen zunehmend nach zuverlässigen Versorgungsquellen für frische Beeren, um saisonale Verfügbarkeitslücken, wetterbedingte Störungen und die Abhängigkeit von Langstreckentransporten zu reduzieren. Der Indoor-Beerenanbau ermöglicht eine kontrollierte Produktion näher an den Verbrauchszentren und unterstützt so konsistentere Erntepläne, Produktqualität und ganzjährige Verfügbarkeit. Partnerschaften zwischen Indoor-Erzeugern und etablierten Beerenunternehmen können den Marktzugang weiter stärken, indem sie die Produktion in kontrollierten Umgebungen mit spezialisierten Genetiken, etabliertem Branding und Einzelhandelsvertriebsnetzwerken kombinieren. Beispielsweise kombiniert die Driscoll's–Plenty-Partnerschaft Driscoll's Beerenkompetenz und Genetik mit Plenty's Indoor-Anbaufähigkeiten, um Premium-Erdbeeren für Einzelhandelsmärkte zu entwickeln. Solche Kooperationen können Indoor-Erzeugern klarere Marktzugangswege bieten, die Nachfrageplanung unterstützen und die kommerzielle Tragfähigkeit neuer Anlagen verbessern, wenn die Produktion skaliert wird. Da Einzelhändler Versorgungskonsistenz und Produktqualität priorisieren, unterstützt die Nachfrage nach lokal produzierten, indoor angebauten Beeren das Wachstum des Marktes für Indoor-Beerenanbau.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stromintensität und CO-Exposition | -2.8% | Global, am stärksten ausgeprägt in Europa und nordamerikanischen Märkten mit hohen Tarifen | Kurzfristig (≤ 2 Jahre) |
| Bestäubungs- und Fruchtansatzkomplexität | -1.8% | Global, mit dem höchsten operativen Risiko in vollständig geschlossenen Vertikalfarmen | Mittelfristig (2–4 Jahre) |
| Hohe Kosten bei Kulturzyklusausfällen | -1.2% | Global, mit größerer Exposition dort, wo technisches Fachpersonal begrenzt ist | Mittelfristig (2–4 Jahre) |
| Begrenzte Sorteneignung für die Indoor-Produktion | -0.9% | Global, am stärksten ausgeprägt bei Heidelbeer- und Brombeer-Programmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stromintensität und CO₂-Exposition
Hoher Stromverbrauch und die Exposition gegenüber schwankenden Stromtarifen bleiben wesentliche Hemmnisse für den Markt für Indoor-Beerenanbau, insbesondere für vollständig geschlossene Vertikalfarmen, die auf Kunstlicht und Klimaanlagen angewiesen sind. Eine 2025 in npj Sustainable Agriculture veröffentlichte Meta-Analyse, die 116 Studien aus 40 Ländern umfasste, untersuchte die Umweltleistung der kontrollierten Umgebungslandwirtschaft und hob die Bedeutung des Energieverbrauchs bei der Bewertung von Indoor-Produktionssystemen hervor. Der 2024 in Thermal Science and Engineering Progress veröffentlichte Artikel berichtete von einem spezifischen Energieverbrauch von etwa 10–18 Kilowattstunden pro Kilogramm für den Vertikalanbau von BlattgemüseBenchmarking der Energieeffizienz im vertikalen Anbau: Stand und Perspektiven, researchgate.net">[3]. Die Indoor-Erdbeer- und sonstige Fruchtbeerenproduktion kann verlängerte Beleuchtungszeiten sowie sorgfältig kontrollierte Temperatur und Luftfeuchtigkeit während des gesamten Anbauzyklus erfordern. Diese Anforderungen erhöhen die Exposition gegenüber Strompreisen und können die Produktionskosten steigern, wenn die Energietarife steigen oder kohlenstoffarmer Strom nicht verfügbar ist. Infolgedessen können energieintensive Betriebe unter Druck auf die Betriebsmargen geraten, insbesondere in Regionen mit hohen Strompreisen, was energieeffiziente Beleuchtung, Klimasteuerung und den Zugang zu zuverlässigem kohlenstoffarmem Strom zu wichtigen Faktoren für die kommerzielle Tragfähigkeit von Indoor-Beerenfarmen macht.
Bestäubungs- und Fruchtansatzkomplexität
Das Bestäubungsmanagement bleibt eine technische Herausforderung im Markt für Indoor-Beerenanbau, da Fruchtpflanzen wie Erdbeeren eine erfolgreiche Bestäubung benötigen, um einen konsistenten Fruchtansatz und eine vermarktbare Fruchtqualität zu erzielen. In vollständig geschlossenen Anlagen müssen Anbauer die Bestäubung neben Beleuchtung, Temperatur, Luftfeuchtigkeit und anderen Umgebungsbedingungen managen, was die Produktionskomplexität im Vergleich zu Blattgemüse, das keine Bestäubung erfordert, erhöht. Laut einem 2025 auf der Internationalen Konferenz für Robotik und Automatisierung des Institute of Electrical and Electronics Engineers (IEEE) vorgestellten Beitrag entwickelten Forscher ein robotisches Bestäubungssystem mit sieben Freiheitsgraden für Erdbeer-Vertikalfarmen, das mikroskopische Blüteninspektion zur Überprüfung des Pollentransfers nutzte. Die Entwicklung verdeutlicht die technischen Anforderungen bei der Automatisierung der Bestäubung in kontrollierten Umgebungen. Für kommerzielle Indoor-Beerenfarmen kann die Sicherstellung einer zuverlässigen Bestäubung über große Anbauflächen die operative Komplexität erhöhen und Herausforderungen bei der Aufrechterhaltung konsistenter Produktionsergebnisse schaffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kulturpflanzentyp:
Erdbeeren führen beim Umsatz, während Heidelbeeren die höchste Wachstumsrate aufweisenErdbeeren hielten im Jahr 2026 einen Marktanteil von 42,0 % am Markt für Indoor-Beerenanbau. Diese Position spiegelt eine gut etablierte Sortenbibliothek, praktikable Indoor-Produktionsprotokolle und eine bewährte Premium-Einzelhandelspositionierung wider. Erdbeeren profitieren von relativ kurzen Produktionszyklen und hoher Verbraucherbekanntheit, was eine konsistente Nachfrage über Einzelhandelskanäle hinweg unterstützt. Oishii Farm Corporations Amatelas Farm in New Jersey und Plenty Unlimited Inc.'s Anlage in Richmond sind große kommerzielle Beispiele, die dazu beigetragen haben, Leistungsbenchmarks für andere Indoor-Beerenkulturen zu etablieren. Diese Anlagen demonstrieren, dass die Indoor-Erdbeerproduktion im großen Maßstab kommerziell tragfähige Erträge und Qualitätsstandards erzielen kann.
Heidelbeeren sollen zwischen 2027 und 2032 mit einem CAGR von 24,0 % wachsen, unterstützt durch Verbrauchernachfrage, Premium-Einzelhandelspreise und laufende Arbeiten an kompakten, für den Innenbereich geeigneten Sorten. Himbeeren und Brombeeren behalten kleinere Marktanteile aufgrund der Fruchtempfindlichkeit und weniger etablierter skalierter Indoor-Produktionsprotokolle. Spezialitäten- und Exotenbeeren bedienen Premium-Gastronomie- und Functional-Food-Käufer. Eine 2025 in Frontiers in Plant Science veröffentlichte Studie ergab, dass Substratsysteme Wasserkultur-Systeme bei der hydroponischen Erdbeerproduktion in mehreren Ertrags- und Ressourceneffizienzmaßnahmen übertrafen. Diese Erkenntnisse liefern sortenunabhängige Leistungsnachweise, die die Kapitalallokation informieren können, wenn Anbauer verschiedene Beerenkulturen und Produktionssysteme bewerten. Eine weitere Marktdiversifizierung ist wahrscheinlich, wenn ähnliche operative Nachweise für Heidelbeeren und Brombeeren verfügbar werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anbaumethode:
Hydroponik führt, während Aeroponik eine eigenständige Position aufbautHydroponik hielt im Jahr 2026 einen Anteil von 48,0 % am Markt für Indoor-Beerenanbau und soll zwischen 2027 und 2032 mit einem CAGR von 23,0 % wachsen. Die dominante Position spiegelt die technologische Reife, geringere Kapitalanforderungen als einige Alternativen und umfangreiche Daten zum Wurzelzonenmanagement bei Erdbeeren wider. Nährstofffilm-Technik und Dutch-Bucket-Systeme sind weit verbreitete Konfigurationen, die Erzeugern etablierte Ansätze zur Nährstoffversorgung und Wasserwirtschaft bieten. Substratbasierte bodenlose Systeme gewinnen in asiatischen Märkten an Aufmerksamkeit, da sie das Krankheitsübertragungsrisiko in halbgeschlossenen Recyclingsystemen reduzieren können. Hydroponik bleibt die etablierteste Methode für die kommerzielle Beerenproduktion unter kontrollierten Bedingungen.
Aeroponik bietet einen eigenständigen Ansatz durch geringeren Wasserverbrauch und Wurzelzonenbedingungen, die für Kulturen geeignet sind, die empfindlich auf Staunässe reagieren. AeroFarms Inc. berichtet, dass sein aeroponisches System 90 % weniger Wasser verbraucht als der Freilandanbau. Vertikale Landwirtschaft nutzt gestapelte Anbauschichten in geschlossenen Anlagen und zieht weiterhin institutionelles Kapital an, wobei Plenty's Anlage in Richmond und Oishii's Amatelas Farm als kommerzielle Beispiele dienen. Der Markt für Indoor-Beerenanbau umfasst auch Aquaponik, die hauptsächlich in Kreislaufwirtschafts- und bildungsgebundenen Farmen eingesetzt wird. Darüber hinaus können Bio-Zertifizierungsregeln bestimmen, ob bestimmte bodenlose Konfigurationen für Bio-Premium-Einzelhandelsstufen in den Vereinigten Staaten und der Europäischen Union in Frage kommen.
Nach Endnutzer:
Gewerbliche Anbauer führen, während Forschungsfarmen am schnellsten expandierenGewerbliche Anbauer hielten im Jahr 2026 einen Marktanteil von 76,0 % am Markt für Indoor-Beerenanbau. Diese Konzentration spiegelt wider, dass der Umsatz auf zweckgebaute Farmen konzentriert ist, die Kulturpflanzenproduktion mit Einzelhandelsversorgung kombinieren. Einzelhandelseigene Farmen stellen ein separates Modell dar, das von Supermarktgruppen genutzt wird, die eine Versorgung über die Außensaison hinaus anstreben. Gastronomieintegrierte Anbauer bedienen Gastronomie- und Restaurantkunden, die konsistente Premium-Früchte für zubereitete Speisen benötigen. Gewerbliche Betriebe bleiben zentral, da ihre Anlagen auf Produktionsökonomie, Vertriebsbedürfnisse und die Fähigkeit ausgerichtet sind, einem definierten Kundenstamm konsistente Mengen zu liefern.
Forschungs- und Demonstrationsfarmen sollen zwischen 2027 und 2032 mit einem CAGR von 20,0 % wachsen. Öffentliche und institutionelle Ausgaben unterstützen die Entwicklung von Anbauprotokollen für Heidelbeeren und Brombeeren, die sich in einem früheren Stadium der Entwicklung für kontrollierte Umgebungen befinden als Erdbeeren. Die 2025 begonnene Zusammenarbeit der Simon Fraser University mit BeriTech Inc. verfügt über eine Finanzierung von 5 Millionen CAD (3,7 Millionen USD) über drei Jahre. Diese Arbeit bietet einen Weg für aufkommende Beerenprogramme, Nachweise vor der kommerziellen Einführung aufzubauen. Der Übergang von der Forschungsphase zur kommerziellen Produktion erweitert die operative Basis des Marktes für Indoor-Beerenanbau im Asien-Pazifik-Raum.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,0 % am Markt für Indoor-Beerenanbau, unterstützt durch Investitionen in die kommerzielle Indoor-Erdbeerproduktion und Forschung zur ganzjährigen Beerenkultivierung. In den Vereinigten Staaten erstreckt sich Oishii Farm Corporations Amatelas Farm in Phillipsburg, New Jersey, über mehr als 237.500 Quadratfuß und kombiniert vertikale Anbausysteme, Robotik und Solarenergie zur Unterstützung der Indoor-Beerenproduktion. Plenty Unlimited Inc. eröffnete im September 2024 auch seine Anlage in Richmond, Virginia, die darauf ausgelegt ist, jährlich mehr als 4 Millionen Pfund Erdbeeren in Partnerschaft mit Driscoll's zu produzieren. In Kanada finanzierte der Homegrown Innovation Challenge der Weston Family Foundation Forschung unter der Leitung der Simon Fraser University und des Branchenpartners BeriTech Inc. zur Entwicklung der Indoor-Heidelbeerproduktion und zur Ausweitung von Versuchen auf Himbeeren und Brombeeren. Diese kommerziellen und Forschungsinitiativen unterstützen die Entwicklung von Systemen für den kontrollierten Beerenanbau und ganzjährigen Versorgungskapazitäten in der Region.
Asien-Pazifik wird voraussichtlich der am schnellsten wachsende regionale Markt sein, mit einem CAGR von 24 % zwischen 2027 und 2032. Japan und Südkorea haben Indoor-Anbaufähigkeiten entwickelt, während China in intelligente Gewächshaussysteme für die Beerenproduktion investiert. Südkoreas NextOn berichtet, dass sein Indoor-Erdbeersystem innerhalb von 45–50 Tagen eine erste Ernte ermöglichen kann, verglichen mit etwa 120 Tagen unter konventionellem Schutzanbau, und mehr als 10 Ernten jährlich unterstützt. In China nutzt ein intelligentes Heidelbeer-Gewächshaus in Qidong, Jiangsu, automatisiertes Monitoring und Umgebungssteuerungen und kann von drei Vollzeitkräften verwaltet werden. Diese Beispiele demonstrieren regionale Investitionen in den kontrollierten Beerenanbau, Automatisierung und Produktionszyklusoptimierung. Der Nahe Osten und Afrika bieten ebenfalls potenzielle Anwendungen für die kontrollierte Umgebungslandwirtschaft, insbesondere dort, wo Klimabedingungen und städtische Versorgungsanforderungen den Schutzanbau begünstigen, obwohl vergleichbare Nachweise zum kommerziellen Indoor-Beerenanbau in diesen Regionen begrenzt bleiben.
Europa verfügt über eine etablierte Basis in der kontrollierten Umgebungslandwirtschaft, einschließlich Gewächshaus-Expertise und aufkommender vertikaler Erdbeerproduktionssysteme. Vertiberry BV, gegründet in Brüssel, hat Technologie für den kontrollierten Erdbeeranbau entwickelt und betreibt eine kommerzielle Produktionsanlage in Quebec, während sie Systeme und Expertise an Anbauer in Nordamerika und Europa anbietet. Energieeffizienz bleibt eine wichtige Überlegung für europäische Indoor-Farmen, wo Kunstlicht und Klimasteuerung zu den Betriebskosten beitragen. Ein 2025 auf einer Konferenz des Institute of Electrical and Electronics Engineers (IEEE) vorgestellter Beitrag, der Gleichstromnetz-LED-Beleuchtung für die Indoor-Erdbeerproduktion untersuchte, berichtete von einer Reduzierung der installierten Beleuchtungssystemleistung um 8,5 %. Solche technischen Entwicklungen sind für Indoor-Beerenanbauer relevant, die die Energieeffizienz verbessern und Betriebskosten managen möchten, obwohl die berichtete Reduzierung nicht als äquivalente Reduzierung des gesamten Energieverbrauchs der Farm interpretiert werden sollte.
Wettbewerbslandschaft
Marktkonzentration
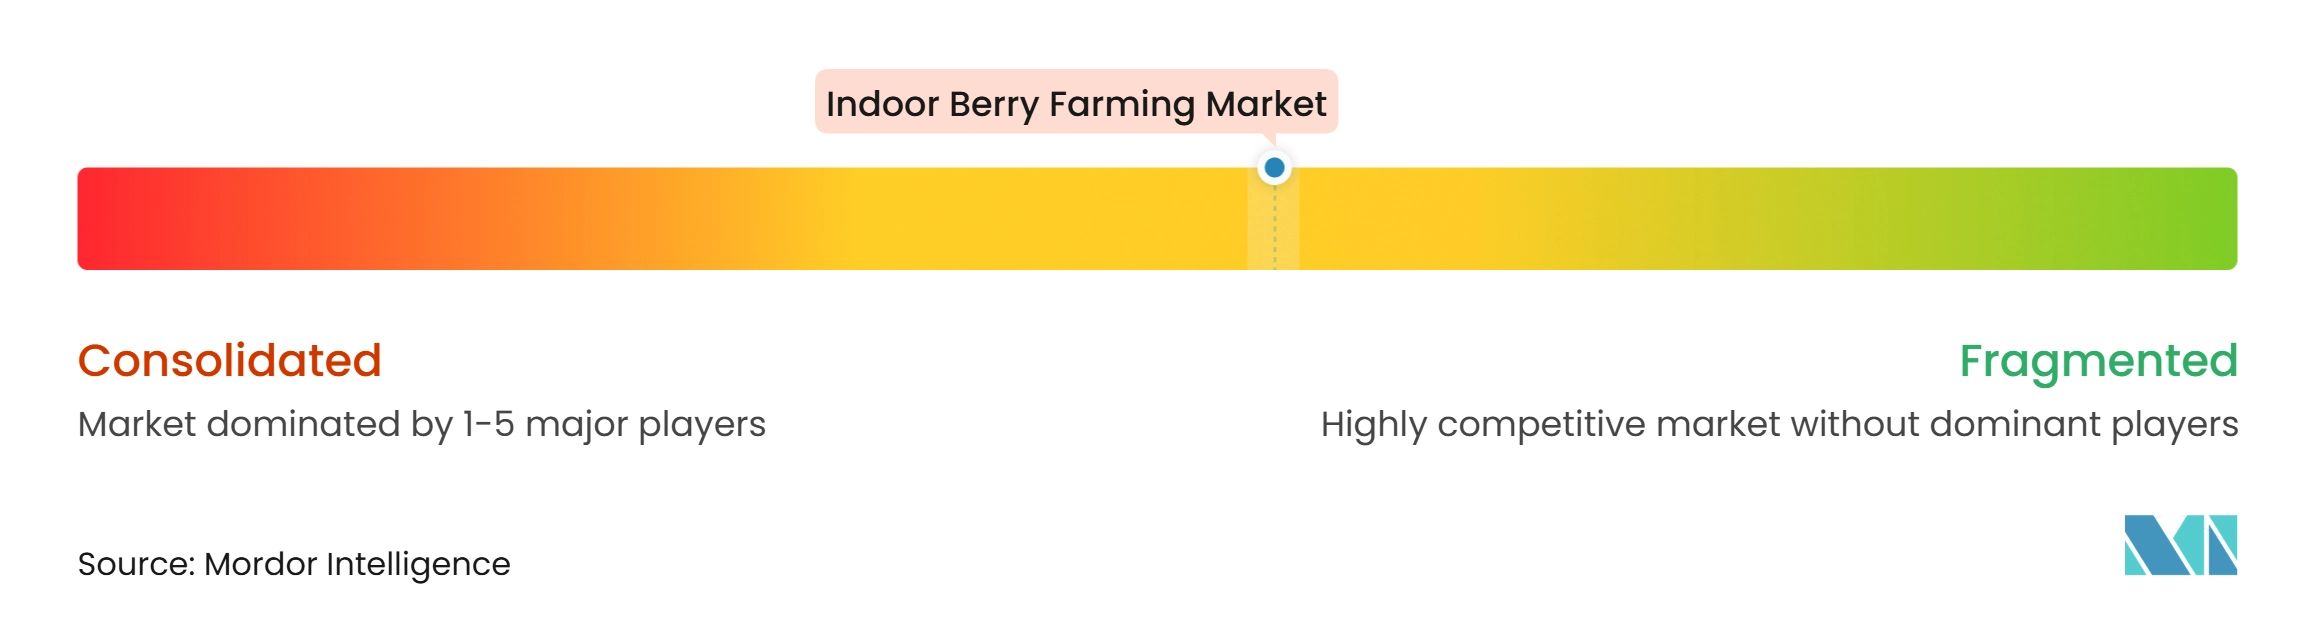
Der Markt für Indoor-Beerenanbau war im Jahr 2026 mäßig konzentriert, wobei die fünf führenden Betreiber einen wesentlichen Anteil am Markt hielten. Der Markt für Indoor-Beerenanbau zeichnet sich durch Wettbewerb zwischen spezialisierten Indoor-Fruchtproduzenten, technologiegetriebenen Landwirtschaftsunternehmen und etablierten Beerenunternehmen mit Expertise in Genetik und Einzelhandelsvertrieb aus. Oishii Farm Corporation und Plenty Unlimited Inc. gehören zu den direktesten Akteuren in der kommerziellen Indoor-Erdbeerproduktion und konkurrieren durch Anbautechnologie, Fruchtqualität, Produktionskonsistenz und Einzelhandelspositionierung. Driscoll's, Inc. ergänzt diese Wettbewerbslandschaft durch proprietäre Beerengenetik und seine Partnerschaft mit Plenty, die Kulturentwicklungs-Expertise mit Indoor-Anbauinfrastruktur kombiniert. AeroFarms, Inc. ist im angrenzenden Sektor der vertikalen Landwirtschaft tätig, mit kommerziellem Fokus auf Microgreens statt Indoor-Beeren. Bowery Farming Inc. war ebenfalls mit vertikaler Landwirtschaft und Beerenforschung verbunden, soll jedoch im November 2024 den Betrieb eingestellt haben und sollte nicht als aktiver Wettbewerber im Jahr 2026 dargestellt werden. Die Wettbewerbsstruktur des Marktes wird durch das Kapital geprägt, das erforderlich ist, um Anlagen für kontrollierte Umgebungen zu errichten, kulturspezifische Anbausysteme zu entwickeln und kommerziell tragfähige Produktionskosten zu erzielen.
Die Wettbewerbsdifferenzierung hängt zunehmend davon ab, die Produktion zu skalieren und gleichzeitig die Fruchtqualität aufrechtzuerhalten und die Betriebskosten zu kontrollieren. Im Mai 2026 gab Oishii Farm Corporation den ersten Abschluss einer Series-C-Finanzierungsrunde in Höhe von 150 Millionen USD bekannt, um die Produktion auszuweiten, den Einzelhandelszugang zu verbreitern und seine Indoor-Anbautechnologie voranzutreiben. Im August 2026 gab das Unternehmen Pläne bekannt, mit der Produktion und dem Verkauf von Erdbeeren in Japan zu beginnen und seine kommerziellen Aktivitäten über die Vereinigten Staaten hinaus auszuweiten. Plenty Unlimited Inc. schloss seine Restrukturierung nach Chapter 11 im Mai 2025 ab und identifizierte die Erweiterung seiner Erdbeer-Farm in Richmond, Virginia, und den Verkauf seiner Vertikalanbau-Technologie für den Einsatz an anderen Standorten als Prioritäten. Seine Partnerschaft mit Driscoll's kombiniert Plenty's kontrollierte Umgebungsproduktionssysteme mit Driscoll's proprietären Erdbeersorten und Beerenmarkt-Expertise. Diese Entwicklungen veranschaulichen, wie Investitionen, Technologiekommerzialisierung und Zusammenarbeit zwischen Anbautechnologieanbietern und etablierten Beerenunternehmen Wettbewerbsstrategien prägen.
Betriebliche Effizienz, kulturspezifische Forschung und der Zugang zu Einzelhandelskanälen bleiben wichtig für die langfristige Wettbewerbspositionierung. Oishii's Investitionen in Robotik und Automatisierung, Plenty's Vertikalanbau-Plattform und Driscoll's Genetik-Expertise stellen unterschiedliche Ansätze zur Verbesserung von Konsistenz und kommerzieller Leistung in der Indoor-Beerenproduktion dar. AeroFarms bietet ein relevantes Beispiel für angrenzenden Sektorwettbewerb bei Indoor-Produkten: Im Juni 2026 schloss ein Tochterunternehmen von Palm Ventures die Übernahme des Unternehmens ab, gefolgt von erweiterter Produktverteilung und neuen Microgreen-Einführungen. Diese Entwicklungen beziehen sich jedoch auf Microgreens und nicht auf die Beerenproduktion und sollten nicht als direkter Nachweis für Wachstum im Indoor-Beerenanbau interpretiert werden. Insgesamt wird der Wettbewerbserfolg im Markt für Indoor-Beerenanbau davon abhängen, Anbautechnologie und Kulturexpertise in konsistente vermarktbare Erträge, zuverlässige Einzelhandelsversorgung und tragfähige Betriebsökonomie umzusetzen. Unternehmen, die eine Expansion anstreben, müssen Investitionen in spezialisierte Infrastruktur mit der Notwendigkeit in Einklang bringen, wiederholbare kommerzielle Leistung zu demonstrieren.
Branchenführer im Indoor-Beerenanbau
-
Oishii Farm Corporation
-
Plenty Unlimited Inc.
-
Bowery Farming Inc.
-
Driscoll's, Inc.
-
AeroFarms, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Indoor-Beerenanbau Unternehmen in diesem Bericht
- Oishii Farm Corporation
- Plenty Unlimited Inc.
- Vertiberry Production Canada Inc. (Vertiberry BV)
- Pure Harvest Smart Farms Ltd.
- Fragaria Fruits Private Limited
- Mucci Farms Ltd. (Cox Enterprises, Inc.)
- Boem Berry Farms Ltd. (Cox Enterprises, Inc.)
- Mastronardi Produce Limited
- M2labo Bharat Private Limited (M2Labo Co., Ltd.)
- Spread Co., Ltd.
- Driscoll's, Inc.
Neueste Industrielle Entwicklungen in Markt für Indoor-Beerenanbau
- August 2026: Oishii Farm Corporation eröffnete sein Open Innovation Center in Hamura, Tokio, Japan. Die Einrichtung bringt Unternehmen, Forschungseinrichtungen und Organisationen des öffentlichen Sektors zusammen, um Technologien für den kontrollierten Anbau voranzutreiben, einschließlich Automatisierung, nachhaltige Produktion und Kulturentwicklung.
- März 2026: Sumitomo Corporation schloss eine Kapital- und Geschäftsallianz mit HarvestX Inc., um KI-gestützte Automatisierungslösungen für Farmen mit kontrollierter Umgebung voranzutreiben. HarvestX entwickelt Robotersysteme, die Erdbeerblüten mithilfe von Kameras und dreidimensionaler Bildanalyse identifizieren, bevor sie die Bestäubung automatisch durchführen.
- März 2025: Oishii Farm erwarb am 25. März 2025 wichtiges geistiges Eigentum und ausgewählte technologiebezogene Vermögenswerte von Tortuga AgTech und integrierte Mitglieder seines Ingenieurteams in Oishii. Die Transaktion umfasste KI-Modelle, Robotik-Software und Hardware-Designfähigkeiten, die für die automatisierte Fruchternte entwickelt wurden. Die Integration soll die Ernteautomatisierung und Produktivität in Oishii's Indoor-Erdbeeranbaubetrieben verbessern.
Berichtsumfang des globalen Marktes für Indoor-Beerenanbau
Der Markt für Indoor-Beerenanbau umfasst den Anbau von Beeren, einschließlich Erdbeeren, Heidelbeeren, Himbeeren und Brombeeren, in Indoor- oder Anlagen mit kontrollierter Umgebung. Diese Systeme nutzen Technologien wie vertikale Anbaustrukturen, Hydroponik, Kunstlicht, Klimasteuerung, Bewässerung und automatisiertes Monitoring, um Wachstumsbedingungen zu regulieren, die Produktionskonsistenz zu verbessern und den ganzjährigen Anbau zu unterstützen. Der Markt umfasst kommerziell produzierte Indoor-Beeren, die an Einzelhändler, Gastronomieunternehmen und Verbraucher geliefert werden. Er schließt den konventionellen Freilandanbau von Beeren, die Außenproduktion ohne Systeme mit kontrollierter Umgebung, Beerenverarbeitungs- und Verpackte-Lebensmittel-Produkte sowie eigenständige Verkäufe von Agrartechnologie oder Genetik aus, die nicht direkt dem Indoor-Beerenanbau zuzurechnen sind.
Der Markt für Indoor-Beerenanbau ist segmentiert nach Kulturpflanzentyp (Erdbeeren, Heidelbeeren, Himbeeren und weitere), nach Anbaumethode (Vertikale Landwirtschaft, Hydroponik, Aeroponik und weitere), nach Endnutzer (Gewerbliche Indoor-Beerenanbauer, Einzelhandelseigene Farmen und weitere) sowie nach Geografie (Nordamerika, Südamerika, Afrika, Asien-Pazifik und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Erdbeeren |
| Heidelbeeren |
| Himbeeren |
| Brombeeren |
| Spezialitäten- und Exotenbeeren |
| Vertikale Landwirtschaft |
| Hydroponik |
| Aeroponik |
| Aquaponik |
| Substratbasierter bodenloser Anbau |
| Gewerbliche Indoor-Beerenanbauer |
| Einzelhandelseigene Farmen |
| Gastronomieintegrierte Anbauer |
| Forschungs- und Demonstrationsfarmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Argentinien |
| Brasilien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Singapur | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Kenia | |
| Nigeria | |
| Übriges Afrika |
| Nach Kulturpflanzentyp | Erdbeeren | |
| Heidelbeeren | ||
| Himbeeren | ||
| Brombeeren | ||
| Spezialitäten- und Exotenbeeren | ||
| Nach Anbaumethode | Vertikale Landwirtschaft | |
| Hydroponik | ||
| Aeroponik | ||
| Aquaponik | ||
| Substratbasierter bodenloser Anbau | ||
| Nach Endnutzer | Gewerbliche Indoor-Beerenanbauer | |
| Einzelhandelseigene Farmen | ||
| Gastronomieintegrierte Anbauer | ||
| Forschungs- und Demonstrationsfarmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Argentinien | |
| Brasilien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Singapur | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Kenia | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Indoor-Beerenanbau?
Der Markt für Indoor-Beerenanbau wurde im Jahr 2026 auf 2,20 Milliarden USD geschätzt und soll von 2,65 Milliarden USD im Jahr 2027 auf 6,67 Milliarden USD bis 2032 wachsen, bei einem CAGR von 20,28 % von 2027 bis 2032.
Welche Kulturpflanze führt die Indoor-Produktion an?
Erdbeeren hielten im Jahr 2026 einen Umsatzanteil von 42,0 %, da sie über etabliertere Sorten, Anbauprotokolle und Einzelhandelspositionierung verfügen.
Welche Anbaumethode wird am häufigsten für Indoor-Beeren eingesetzt?
Hydroponik hielt im Jahr 2026 einen Marktanteil von 48,0 %, aufgrund ihrer Reife und der Tiefe der verfügbaren Daten für das Wurzelzonenmanagement bei Erdbeeren.
Welche Region verfügt über die größte kommerzielle Basis für Indoor-Beeren?
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,0 %, unterstützt durch kommerzielle Erdbeerfarmen und Premium-Einzelhandelsnachfrage.