
Tamaño y Participación del Mercado de Alimentos que Potencian la Inmunidad
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
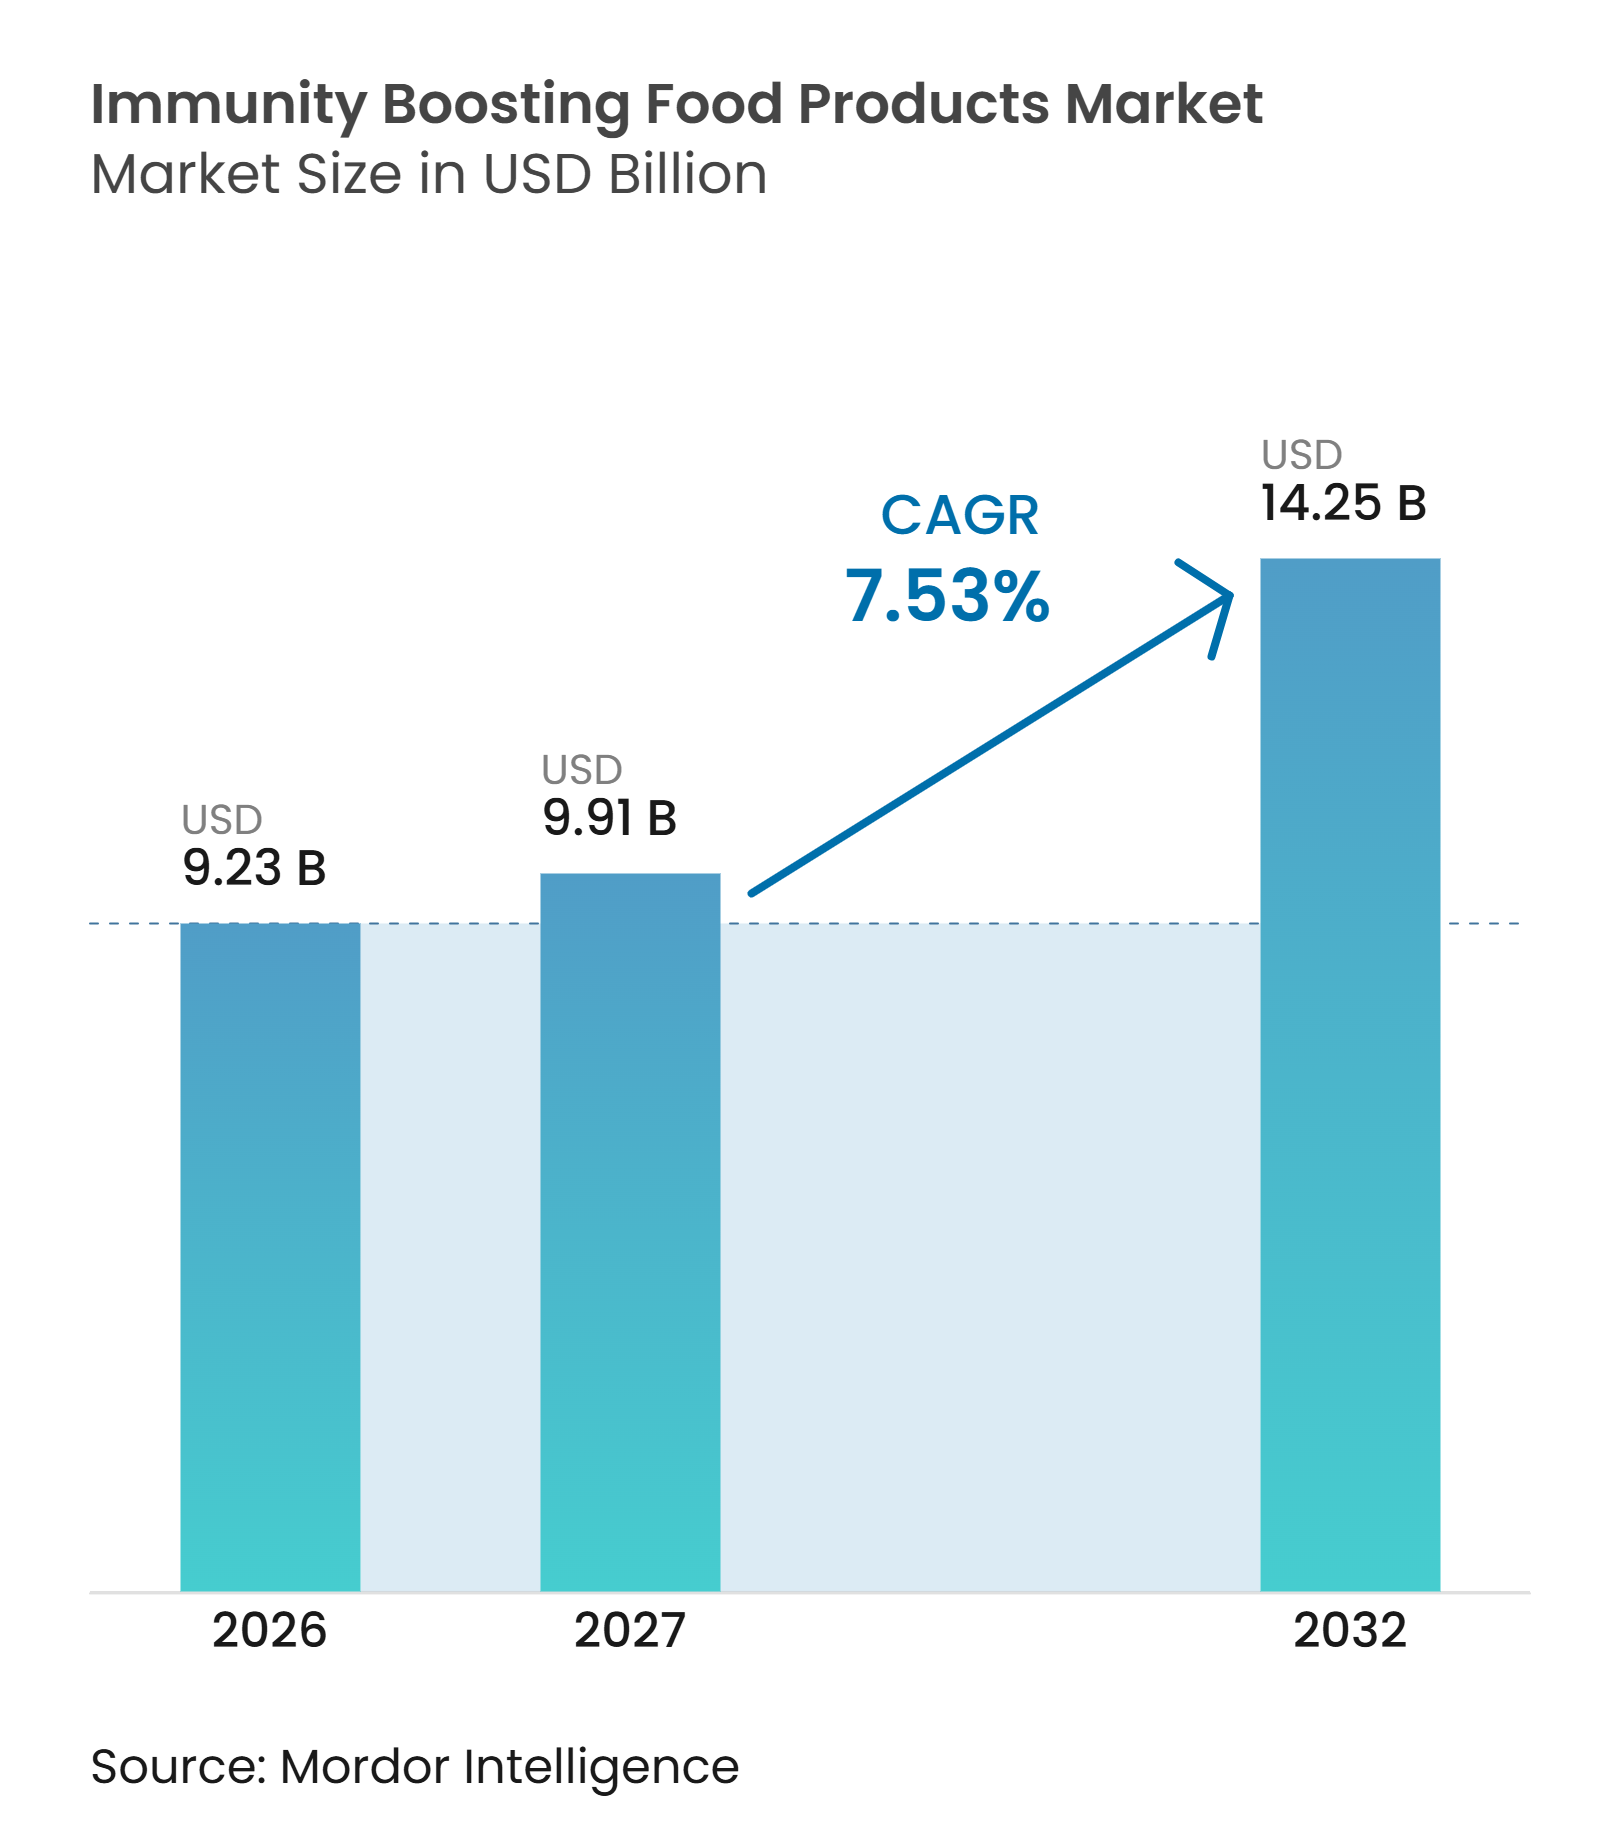
| Tamaño del Mercado (2027) | 9.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 14.25 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.53 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimentos que Potencian la Inmunidad por Mordor Intelligence
Se espera que el tamaño del mercado de alimentos que potencian la inmunidad aumente de 9,23 mil millones de USD en 2026 a 9,91 mil millones de USD en 2027 y alcance los 14,25 mil millones de USD para 2032, creciendo a un CAGR del 7,53% durante 2027-2032. El mercado de alimentos que potencian la inmunidad está respaldado por un enfoque más amplio del consumidor en la prevención y por una demanda recurrente de alimentos que se adaptan a las rutinas diarias. El envejecimiento de la población en América del Norte, Europa y Asia-Pacífico refuerza la demanda de formatos de alimentos y bebidas que apoyen la salud cotidiana en ocasiones regulares de alimentación y consumo. La competencia se está desplazando hacia formulaciones que combinan respaldo científico con formatos familiares y una ubicación accesible en el comercio minorista. El creciente interés en probióticos, prebióticos, postbióticos, vitaminas e ingredientes funcionales está fomentando aún más la diversificación de productos en lácteos, bebidas, aperitivos y alimentos nutricionales. El mercado de alimentos que potencian la inmunidad también enfrenta un escrutinio más estricto de las declaraciones de propiedades saludables, lo que favorece a las marcas que pueden documentar los beneficios del producto y cumplir con las regulaciones alimentarias aplicables de manera clara y consistente.
Conclusiones Clave del Informe
- Por tipo de producto, los productos lácteos representaron el 40,32% de la participación del mercado de alimentos que potencian la inmunidad en 2026, mientras que se pronostica que las bebidas funcionales crecerán a un CAGR del 8,50% hasta 2032.
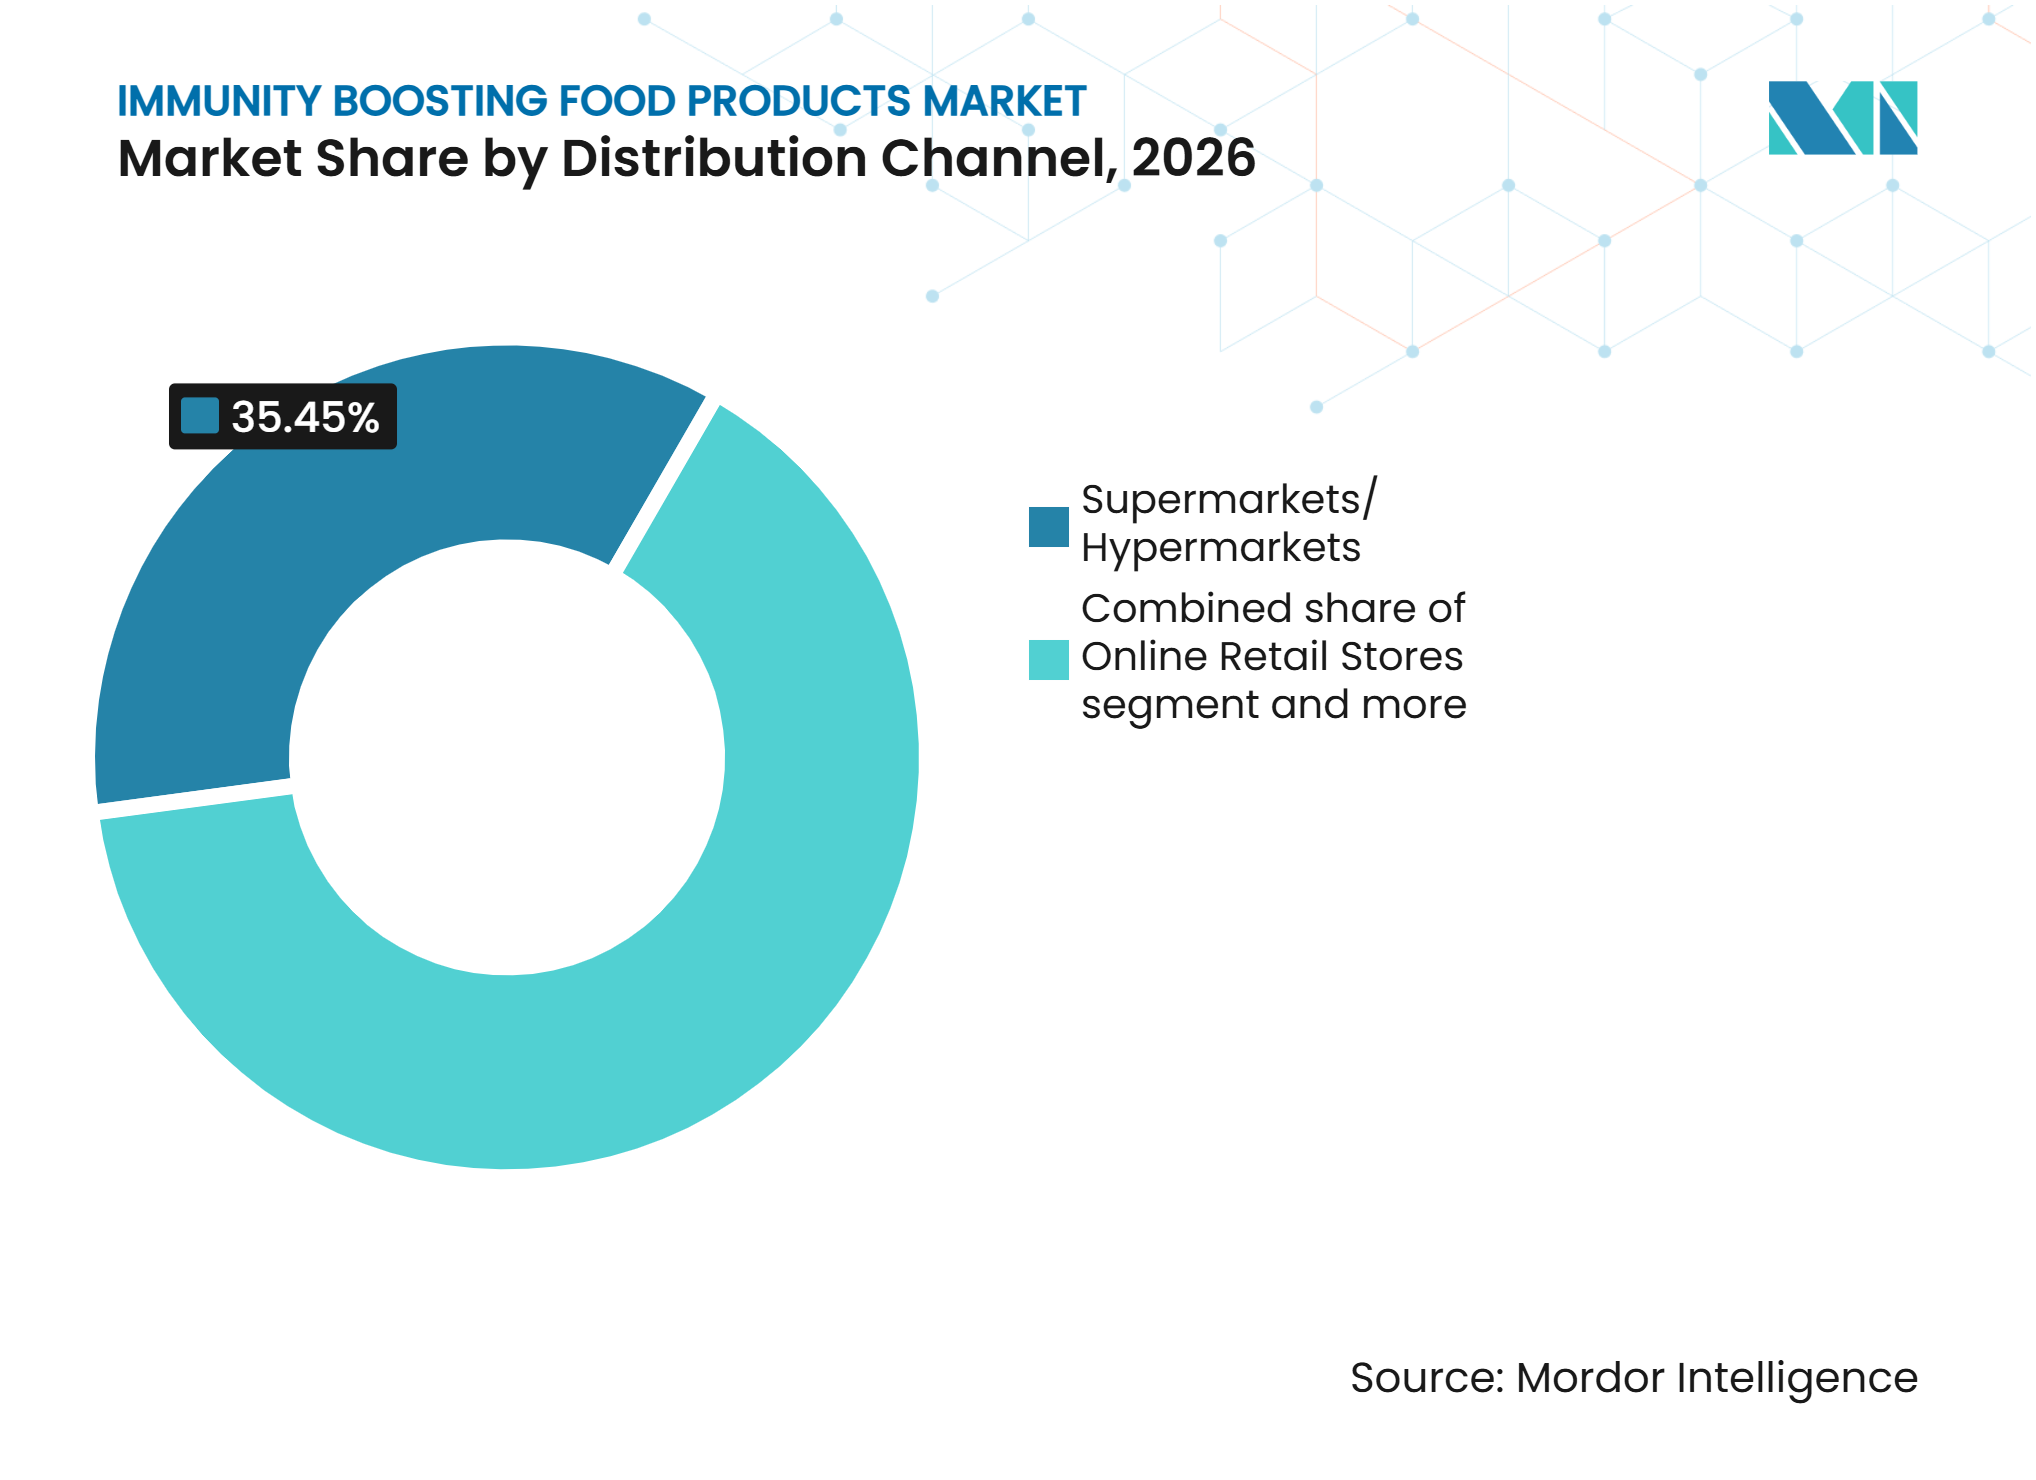
- Por canal de distribución, los supermercados/hipermercados representaron el 35,45% de la participación del mercado de alimentos que potencian la inmunidad en 2026, mientras que se proyecta que las tiendas minoristas en línea se expandirán a un CAGR del 9,32% hasta 2032.
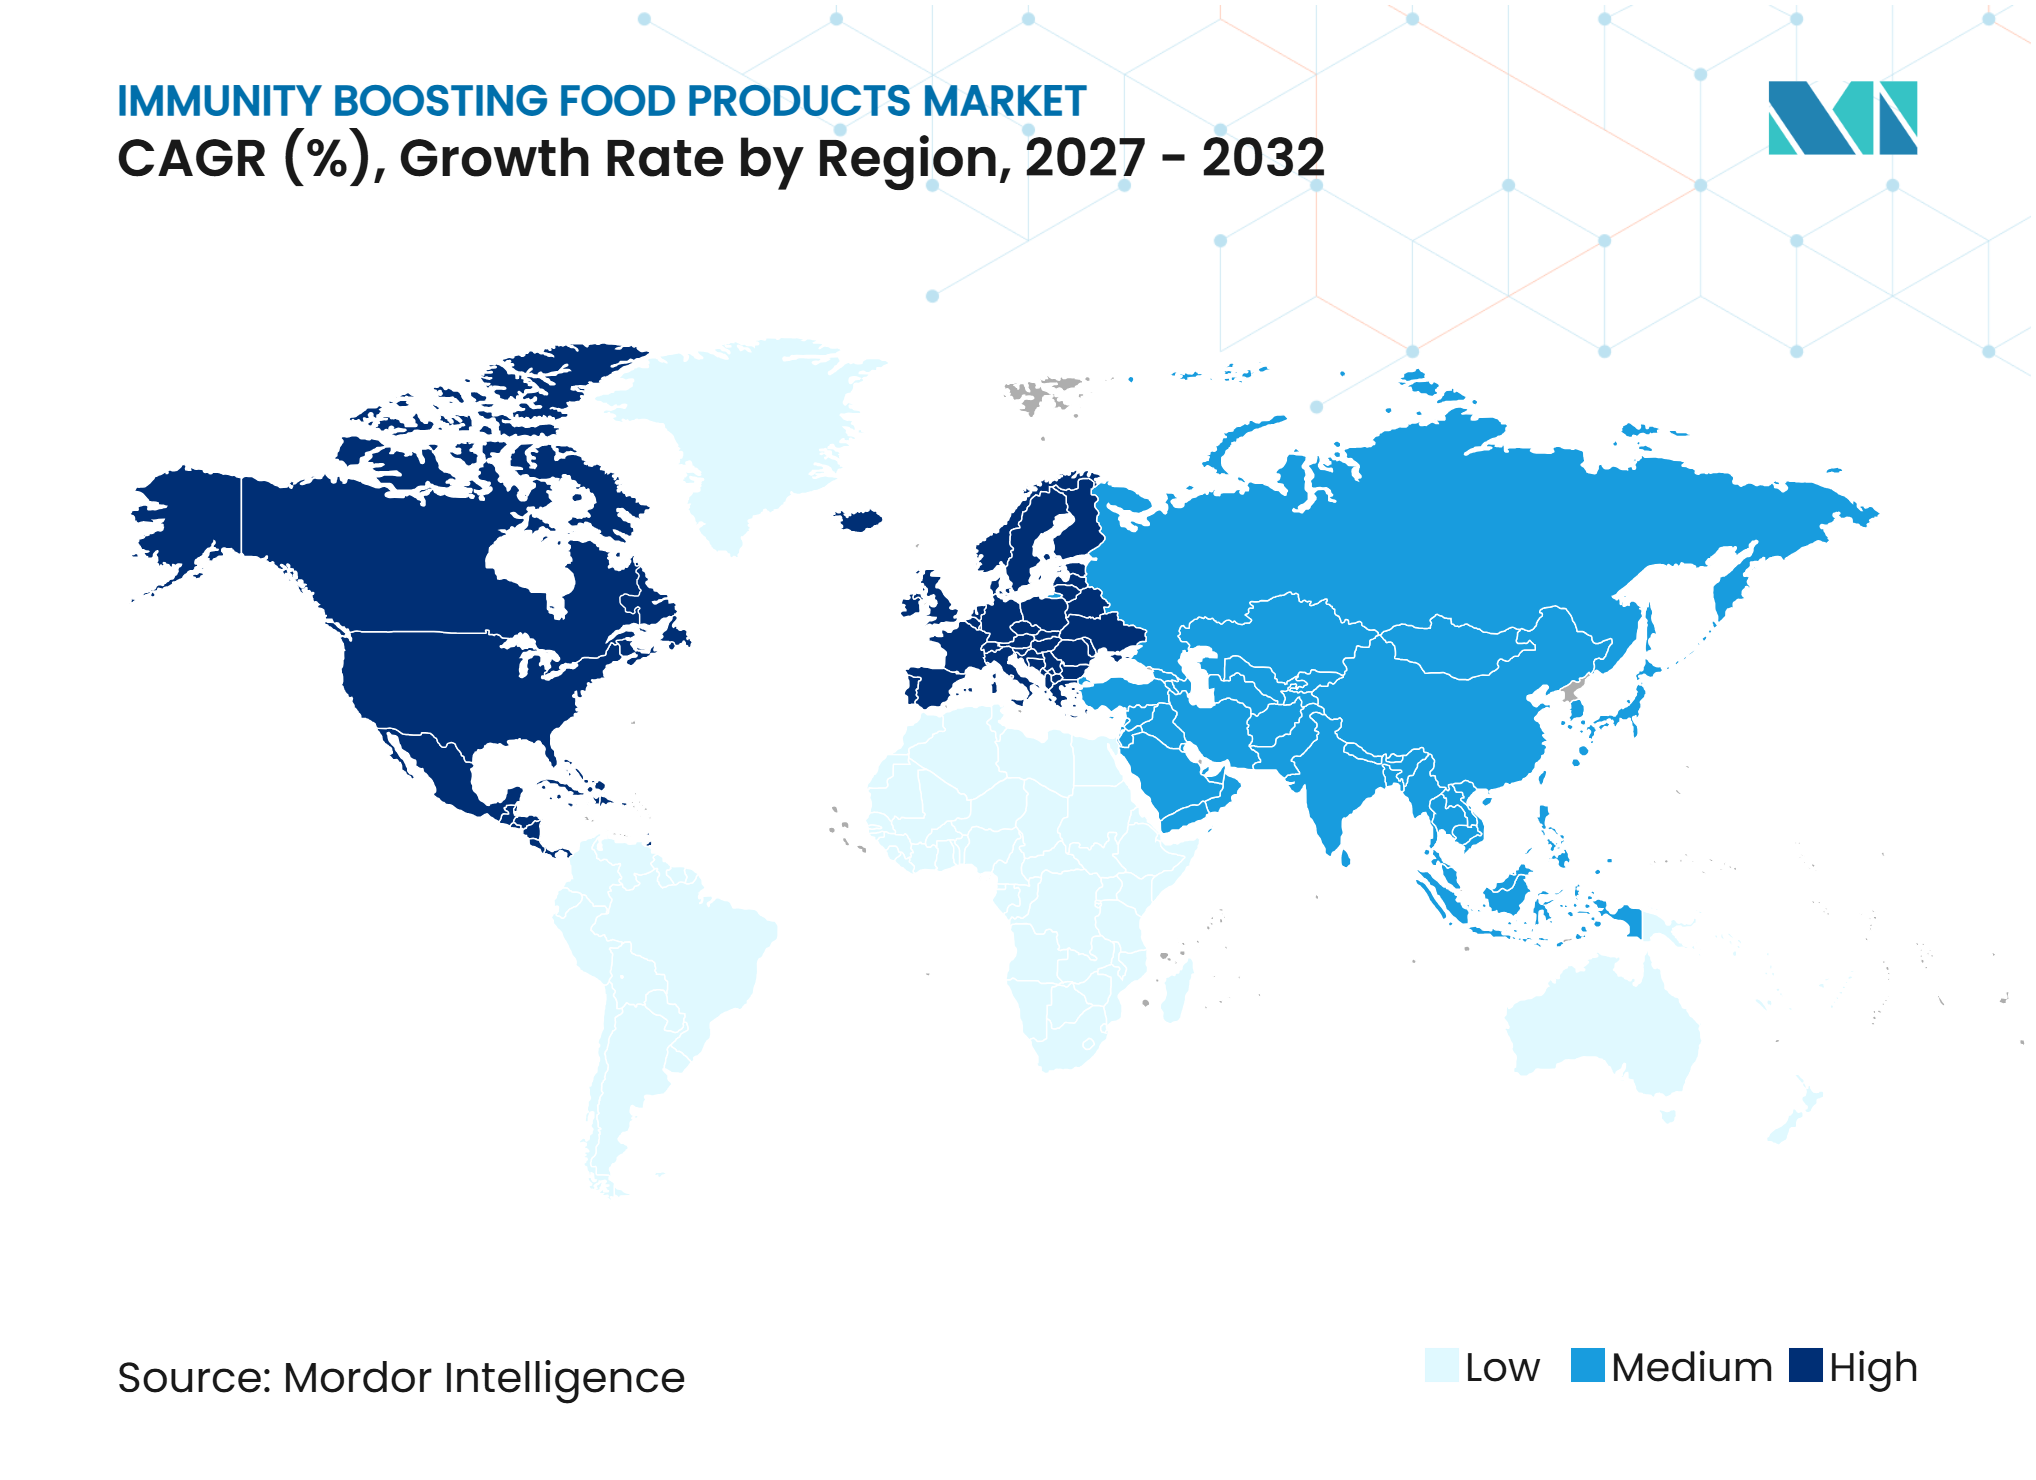
- Por geografía, América del Norte representó el 39,57% del mercado en 2026, mientras que se pronostica que Asia-Pacífico crecerá a un CAGR del 8,54% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente enfoque en la salud preventiva y la salud inmunológica | +2.1% | Global | Largo plazo (≥ 4 años) |
| Demanda de alimentos funcionales y enriquecidos | +1.5% | Global, con Asia-Pacífico y América del Norte como centros de demanda primarios | Mediano plazo (2-4 años) |
| Demanda de soluciones nutricionales convenientes | +0.8% | América del Norte, Europa Occidental y Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Ingredientes inmunológicos en alimentos cotidianos | +0.7% | Global, con adopción temprana en Japón, Corea del Sur y Estados Unidos | Largo plazo (≥ 4 años) |
| Innovación en alimentos funcionales de origen vegetal y botánico | +0.5% | Europa y América del Norte, con expansión a Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y los influencers de bienestar | +0.4% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Enfoque del Consumidor en la Salud Preventiva y la Salud Inmunológica
La salud preventiva se ha convertido en una consideración de compra más habitual para los consumidores, y el mercado de productos alimenticios para el refuerzo de la inmunidad se beneficia cuando el apoyo inmunológico se integra en opciones alimentarias familiares. Los consumidores europeos incorporan cada vez más productos de salud preventiva en sus hábitos de compra regulares, en lugar de limitar las adquisiciones a necesidades ocasionales. Este cambio extiende la demanda más allá de los períodos estacionales de enfermedad y favorece la compra repetida en un rango más amplio de hogares. Los formatos alimentarios pueden llegar a consumidores que quizás no busquen un suplemento específico, pero que aún desean productos vinculados a la resiliencia diaria. La categoría tiene, por tanto, margen de crecimiento a través de ocasiones rutinarias de desayuno, merienda, lácteos y bebidas. Según la Encuesta de Alimentación y Salud 2026 del IFIC, el 24% de los consumidores de Estados Unidos busca beneficios para la salud inmunológica en alimentos, bebidas y nutrientes, lo que pone de relieve la demanda continua de productos alimenticios funcionales orientados a la inmunidad [1]. Sin embargo, las marcas aún necesitan respaldar sus declaraciones con cuidado, ya que los reguladores exigen evidencia para muchas afirmaciones relacionadas con la salud.
Creciente Demanda de Productos Alimenticios Funcionales y Enriquecidos
Los alimentos funcionales y enriquecidos se están convirtiendo en parte de las expectativas básicas de los productos en varias categorías alimenticias consolidadas. Un estudio de 2025 encontró que el 73% de los productos de cereales adquiridos en Estados Unidos estaban enriquecidos, mientras que la fortificación con vitamina C apareció en el 44% de los cereales listos para consumir [2]. Este uso establecido de la fortificación ofrece a los fabricantes una vía familiar para añadir beneficios relacionados con el sistema inmunológico a los productos cotidianos. El mercado de alimentos que potencian la inmunidad puede, por tanto, beneficiarse de formulaciones que combinen nutrición estándar con ingredientes funcionales más específicos. En Corea del Sur, el Ministerio de Seguridad Alimentaria y Farmacéutica reconoce ingredientes funcionales aprobados y proporciona un marco establecido para los productos que buscan funcionalidad en salud. Las empresas que puedan cumplir con esos requisitos pueden estar mejor posicionadas para generar confianza en el consumidor y asegurar la distribución en línea. La creciente familiaridad del consumidor con los alimentos básicos enriquecidos también permite a los fabricantes introducir formulaciones orientadas a la inmunidad sin requerir cambios importantes en los hábitos de consumo establecidos.
Creciente Innovación en Alimentos Funcionales de Base Vegetal y Botánica
El desarrollo de productos de origen vegetal y botánico está expandiendo el mercado de productos alimenticios para el refuerzo de la inmunidad más allá de los formatos liderados por los lácteos. Los extractos vegetales pueden utilizarse en aperitivos, infusiones y bebidas cuando los fabricantes logran preservar sus compuestos relevantes durante el procesamiento. Las técnicas de extracción asistidas por microondas, ultrasonidos y enzimas mejoran el rendimiento y la estabilidad de los compuestos bioactivos derivados de extractos vegetales. Estos métodos contribuyen a que los ingredientes botánicos sean más prácticos para aplicaciones alimentarias que requieren una dosis constante y una vida útil adecuada. Los ingredientes tradicionales como el ginseng, la cúrcuma y los hongos también pueden adaptarse a productos con un etiquetado más claro y formatos alimentarios familiares. El creciente interés en ingredientes de etiqueta limpia y de origen vegetal está impulsando aún más a los fabricantes a explorar mezclas botánicas como alternativas a los aditivos sintéticos convencionales en formulaciones de alimentos funcionales. La compra repetida dependerá de si las marcas combinan el posicionamiento botánico con una sustentación creíble, en lugar de basarse en un lenguaje de bienestar genérico.
Incorporación de Ingredientes que Apoyan el Sistema Inmunológico en Productos Alimenticios Cotidianos
Añadir ingredientes que apoyan la inmunidad a formatos alimentarios comunes puede ampliar la demanda más allá de los consumidores que buscan activamente suplementos. Los postbióticos son especialmente relevantes porque algunos son más estables durante el procesamiento de alimentos que los cultivos vivos. La encapsulación mediante complejos proteína-polisacárido ayuda a equilibrar los requisitos de vida útil con la biodisponibilidad de los polifenoles en los productos alimenticios. Los avances en microencapsulación y tecnologías de liberación controlada están mejorando aún más la estabilidad de los compuestos bioactivos sensibles, lo que permite su incorporación en una gama más amplia de aplicaciones de alimentos y bebidas procesados. Esto favorece el uso de compuestos funcionales en productos de temperatura ambiente como cereales, productos de panadería y bebidas listas para consumir. La investigación clínica con la cepa Shirota de Lacticaseibacillus paracasei también ofrece un ejemplo del tipo de evidencia humana que puede respaldar un posicionamiento inmunológico basado en alimentos. El mercado de productos alimenticios para el refuerzo de la inmunidad puede beneficiarse a medida que más ingredientes logren mantener su función tras los pasos estándar de fabricación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos para declaraciones de salud e inmunidad | -1.1% | Global, más agudo en Europa, Estados Unidos, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Costos de desarrollo de productos e ingredientes | -0.9% | Global, con mayor presión en América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Escepticismo del consumidor ante las declaraciones de inmunidad | -0.7% | América del Norte y Europa, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Desafíos de estabilidad de los ingredientes funcionales | -0.6% | Global, más agudo para los formatos de estantería a temperatura ambiente | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estrictos Requisitos Regulatorios para las Declaraciones de Salud e Inmunidad
El cumplimiento normativo es una restricción central para los productos que realizan declaraciones relacionadas con la inmunidad. La Administración de Alimentos y Medicamentos de Estados Unidos finalizó su definición actualizada para la declaración voluntaria de contenido nutricional «saludable», con cumplimiento a partir de 2028. La norma vincula la declaración con los requisitos de grupos de alimentos y los límites de grasas saturadas, sodio y azúcares añadidos. Esto puede requerir que los fabricantes gestionen los criterios nutricionales de forma separada de la evidencia que respalda un ingrediente relacionado con la inmunidad. En Europa, el Reglamento (CE) N.º 1924/2006 exige autorización para las declaraciones de propiedades saludables de los alimentos, lo que puede alargar los plazos de desarrollo. Las diferencias en las declaraciones de propiedades saludables permitidas y los requisitos de aprobación de ingredientes entre mercados también aumentan la necesidad de formulaciones de productos y estrategias de etiquetado específicas por región. El mercado de alimentos que potencian la inmunidad favorece, por tanto, a las empresas que pueden gestionar los requisitos de evidencia, formulación y etiquetado en varias jurisdicciones.
Altos Costos de Desarrollo de Productos e Ingredientes
Los productos respaldados por la ciencia requieren una inversión sustancial para alcanzar escala comercial, ya que los estudios de intervención clínica pueden costar entre 500.000 y 2 millones de USD, lo que representa una carga financiera significativa para los fabricantes en las categorías de alimentos de consumo masivo. La estabilidad de los ingredientes genera otra presión de costos cuando los compuestos bioactivos necesitan protección frente al calor, el oxígeno o las condiciones digestivas. Los ingredientes funcionales suelen enfrentar desafíos importantes para traducir su potencial científico en aplicaciones alimentarias comercialmente viables. La encapsulación y los sistemas de administración relacionados pueden incrementar el costo de fabricación, incluso cuando mejoran el rendimiento del producto. Los fabricantes más pequeños también pueden enfrentar dificultades para acceder a socios de validación clínica e infraestructura de procesamiento especializada, lo que limita su capacidad de competir con empresas de nutrición consolidadas. La sensibilidad al precio en América Latina y en Oriente Medio y África puede prolongar el período de retorno de las formulaciones premium en el mercado de productos alimenticios para el refuerzo de la inmunidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Lácteos Proporcionan Escala Mientras las Bebidas Lideran el CrecimientoLos productos lácteos representaron el 40,32% de los ingresos globales de la categoría en 2026. Su posición refleja la familiaridad del consumidor, las redes de cadena de frío establecidas y el uso de formatos fermentados en las dietas cotidianas. Los productos lácteos también ofrecen una vía práctica para añadir probióticos y postbióticos a productos que los consumidores ya reconocen. Yakult ha continuado ampliando su cartera con un posicionamiento de función inmunológica vinculado a su cepa propietaria L. casei Shirota. Su renovación Yakult 400W Meneki Otsuu añadió una declaración de mantenimiento de la función inmunológica, fortaleciendo la conexión entre la salud intestinal y la inmunidad dentro de un formato lácteo existente. El té y el café siguen siendo relevantes porque su uso rutinario puede reducir la educación del consumidor necesaria para las adiciones botánicas y funcionales.
Se pronostica que las bebidas funcionales crecerán a un CAGR del 8,50% hasta 2032, la tasa más alta entre los tipos de productos. El tamaño del mercado de alimentos que potencian la inmunidad para las bebidas funcionales está respaldado por el consumo conveniente, el envasado portátil y el potencial de distribución a temperatura ambiente. Los postbióticos inactivados por calor pueden ser útiles en esta categoría porque pueden retener su funcionalidad durante el procesamiento que desafiaría a los productos de cultivos vivos. Los productos cotidianos de té y bebidas también pueden incorporar ingredientes como el jengibre y otros botánicos sin alejarse demasiado de los hábitos de consumo establecidos. Los aperitivos enriquecidos, la confitería y los condimentos siguen siendo áreas de productos en etapas más tempranas. Su progreso depende de tecnologías de formulación que preserven los ingredientes activos mientras cumplen con las expectativas de sabor, precio y vida útil.


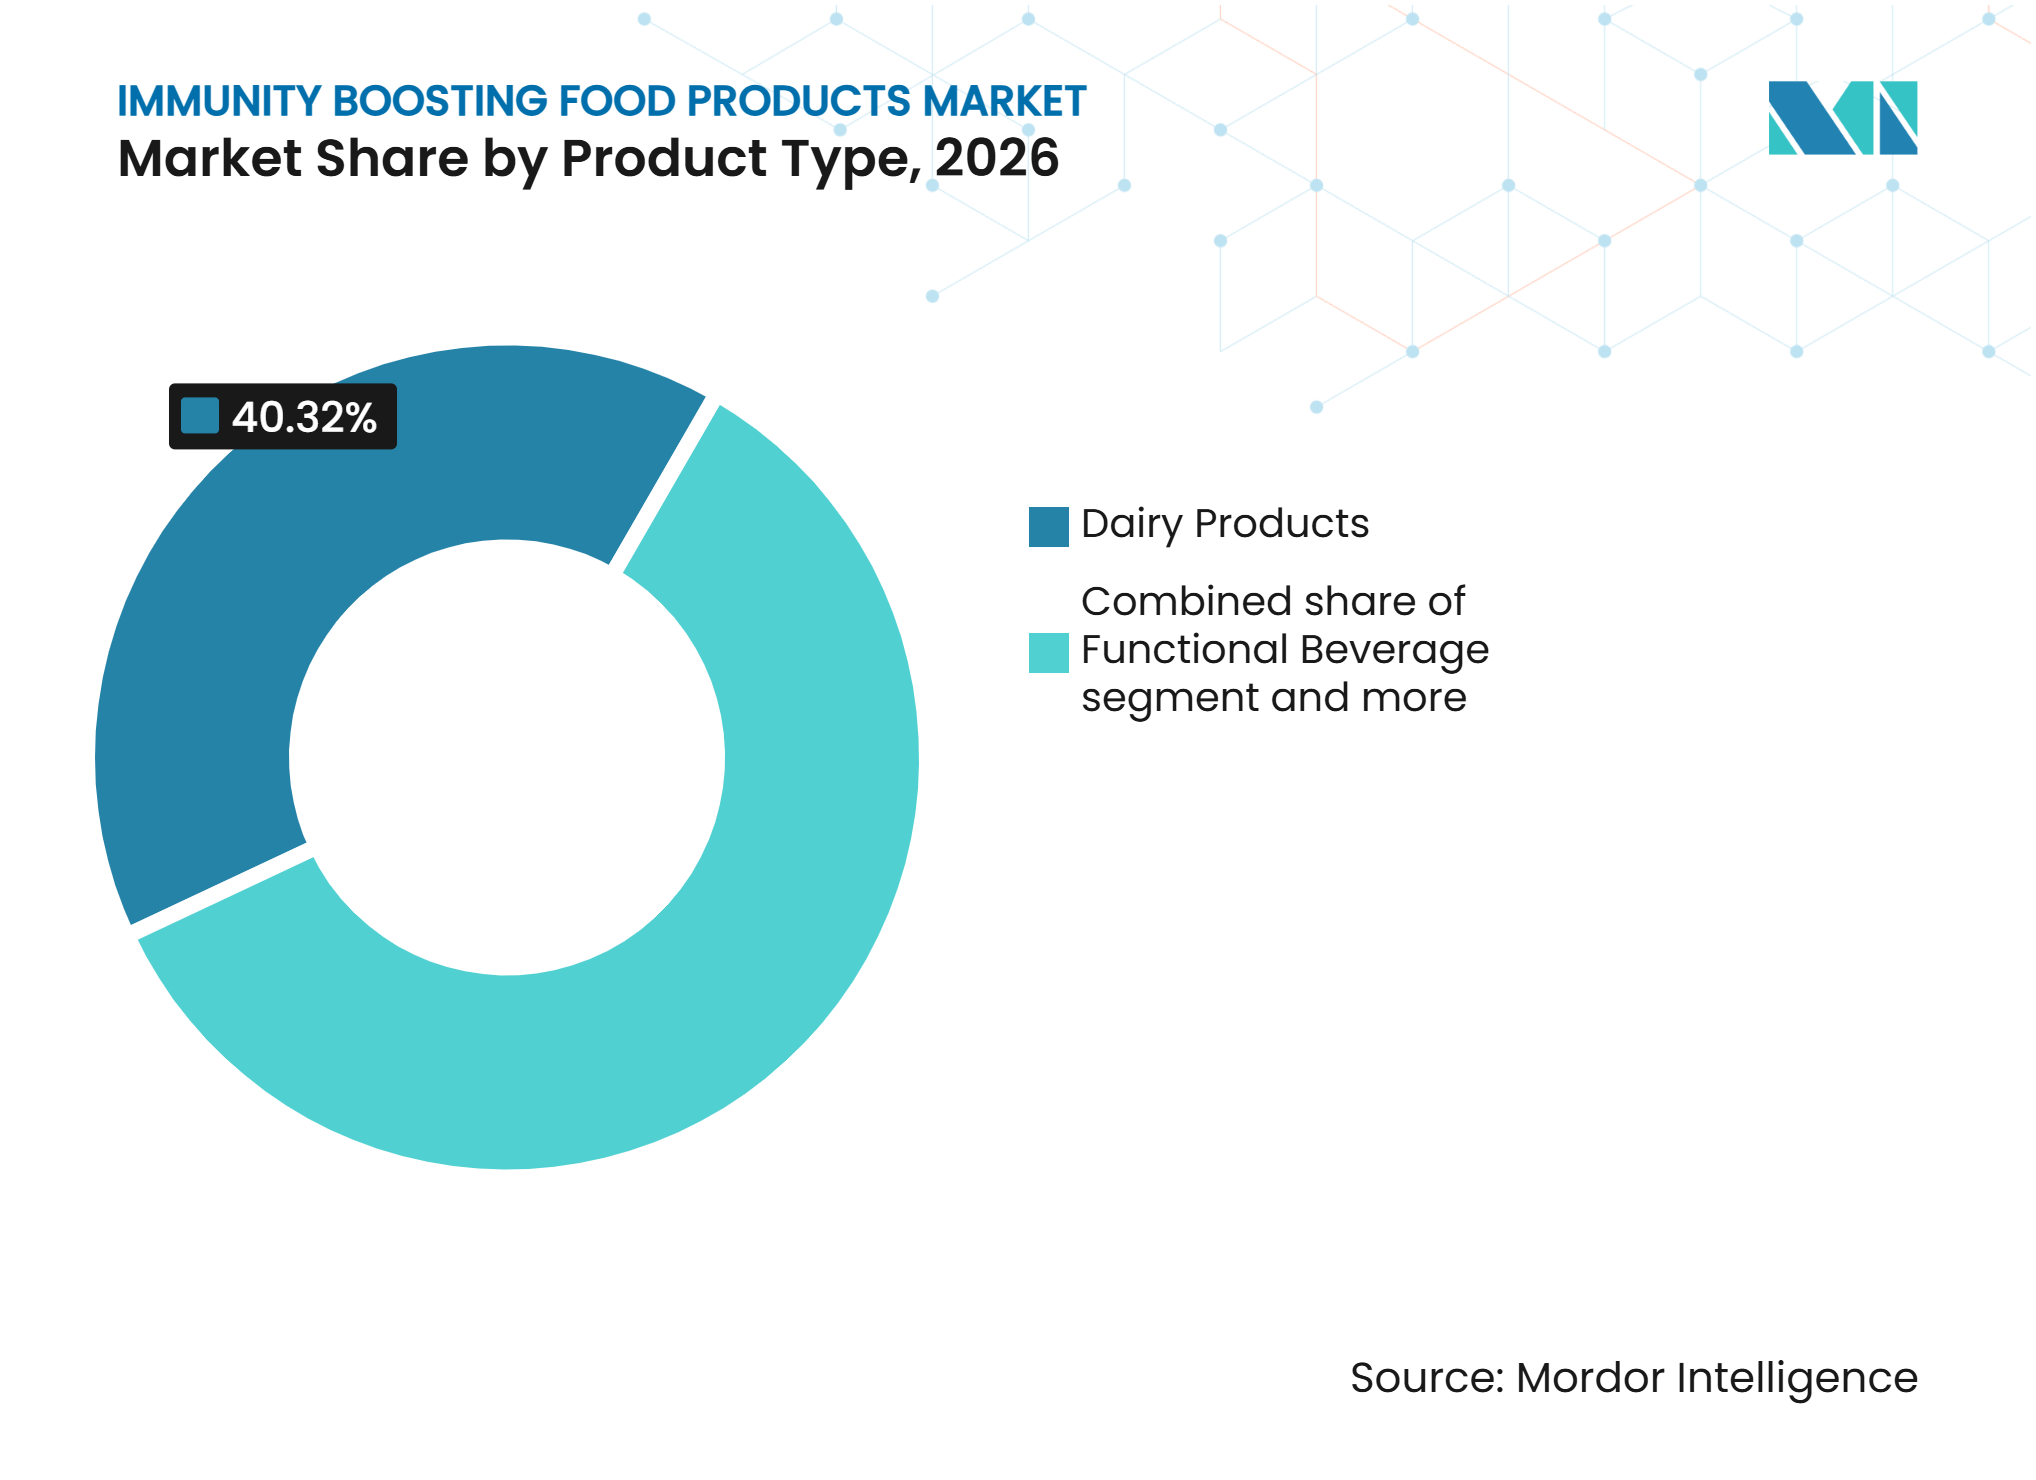
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Comercio Minorista Físico Mantiene su Alcance Mientras el Comercio Minorista en Línea Gana VelocidadLos supermercados/hipermercados representaron el 35,45% de los ingresos globales de la categoría en 2026. Siguen siendo importantes porque atienden las compras rutinarias de comestibles y exponen los productos funcionales a compradores que quizás no los busquen directamente. La ubicación en estantes y la visibilidad del producto pueden ayudar a generar familiaridad y respaldar el reabastecimiento regular. Las tiendas de conveniencia tienen un papel relacionado en los mercados urbanos de alta densidad, especialmente para los shots lácteos pequeños y las bebidas portátiles. Las farmacias y los canales de venta directa al consumidor pueden llegar a consumidores más motivados por la salud que buscan productos especializados. Una estrategia multicanal sigue siendo importante porque la categoría incluye tanto a compradores habituales de alimentos como a consumidores que buscan una funcionalidad específica.
Se proyecta que las tiendas minoristas en línea crecerán a un CAGR del 9,32% hasta 2032. Este canal se adapta al mercado de alimentos que potencian la inmunidad porque permite la educación sobre el producto, los pedidos repetidos y los modelos de suscripción. Los canales digitales también pueden dar a los fabricantes espacio para explicar los ingredientes, el uso y la información de producto conforme con mayor detalle. Corea del Sur proporciona un entorno relevante para este enfoque porque su marco de alimentos funcionales respalda productos con funcionalidad de salud reconocida. Sin embargo, el crecimiento en línea no elimina la necesidad de un etiquetado claro y declaraciones creíbles. Las marcas que combinan evidencia transparente con opciones prácticas de reabastecimiento pueden utilizar los canales digitales para complementar la distribución en supermercados.

Análisis Geográfico
América del Norte concentró el 39,57% de la categoría global en 2026, beneficiándose de la familiaridad establecida de los consumidores con la nutrición funcional y de un sistema de comercio minorista de alimentos desarrollado. El apoyo inmunológico es una consideración de compra importante en Estados Unidos, lo que impulsa el interés en formatos probióticos, de origen vegetal y lácteos. El marco actualizado de declaración «saludable» de la Administración de Alimentos y Medicamentos de Estados Unidos (FDA) está influyendo en la manera en que los fabricantes gestionan las grasas saturadas, el sodio y el azúcar añadido, al tiempo que persiguen un posicionamiento relacionado con la inmunidad. Esta influencia regulatoria incrementa el valor de las formulaciones que pueden cumplir con las expectativas nutricionales y comunicar su función con claridad.
Se prevé que Asia-Pacífico crezca a una CAGR del 8,54% hasta 2032, convirtiéndose en la geografía de mayor crecimiento. El marco de Alimentos con Declaraciones de Función de Japón ofrece una vía para las declaraciones de funcionalidad basadas en alimentos, mientras que Corea del Sur introdujo su Sistema de Alimentos Funcionales para la Salud Personalizados en enero de 2025 [3]. Estos sistemas respaldan el desarrollo de productos que vinculan formatos alimentarios con ingredientes funcionales documentados. El tamaño del mercado de productos alimenticios para el refuerzo de la inmunidad en la región también se apoya en la sólida familiaridad con los probióticos, los botánicos tradicionales y los canales de compra digital.
Europa sigue siendo una zona de volumen importante, con Alemania, Francia y el Reino Unido impulsando la demanda de productos con ingredientes naturales creíbles y respaldados clínicamente. El Reglamento (CE) n.º 1924/2006 sigue siendo un factor de cumplimiento clave para las declaraciones de propiedades saludables en toda la Unión Europea. América del Sur ofrece margen para la inversión en nutrición funcional y un acceso más amplio a los productos a través del comercio minorista moderno y los canales digitales. En Oriente Medio y África, la familiaridad local con los dátiles, las granadas y las hierbas puede orientar el desarrollo de productos, mientras que la urbanización impulsa la demanda de formatos convenientes de alimentos y bebidas. Estas regiones requieren formulaciones que reflejen los gustos locales, las condiciones de precios y la solidez de la infraestructura minorista disponible.
Panorama Competitivo
Concentración del Mercado
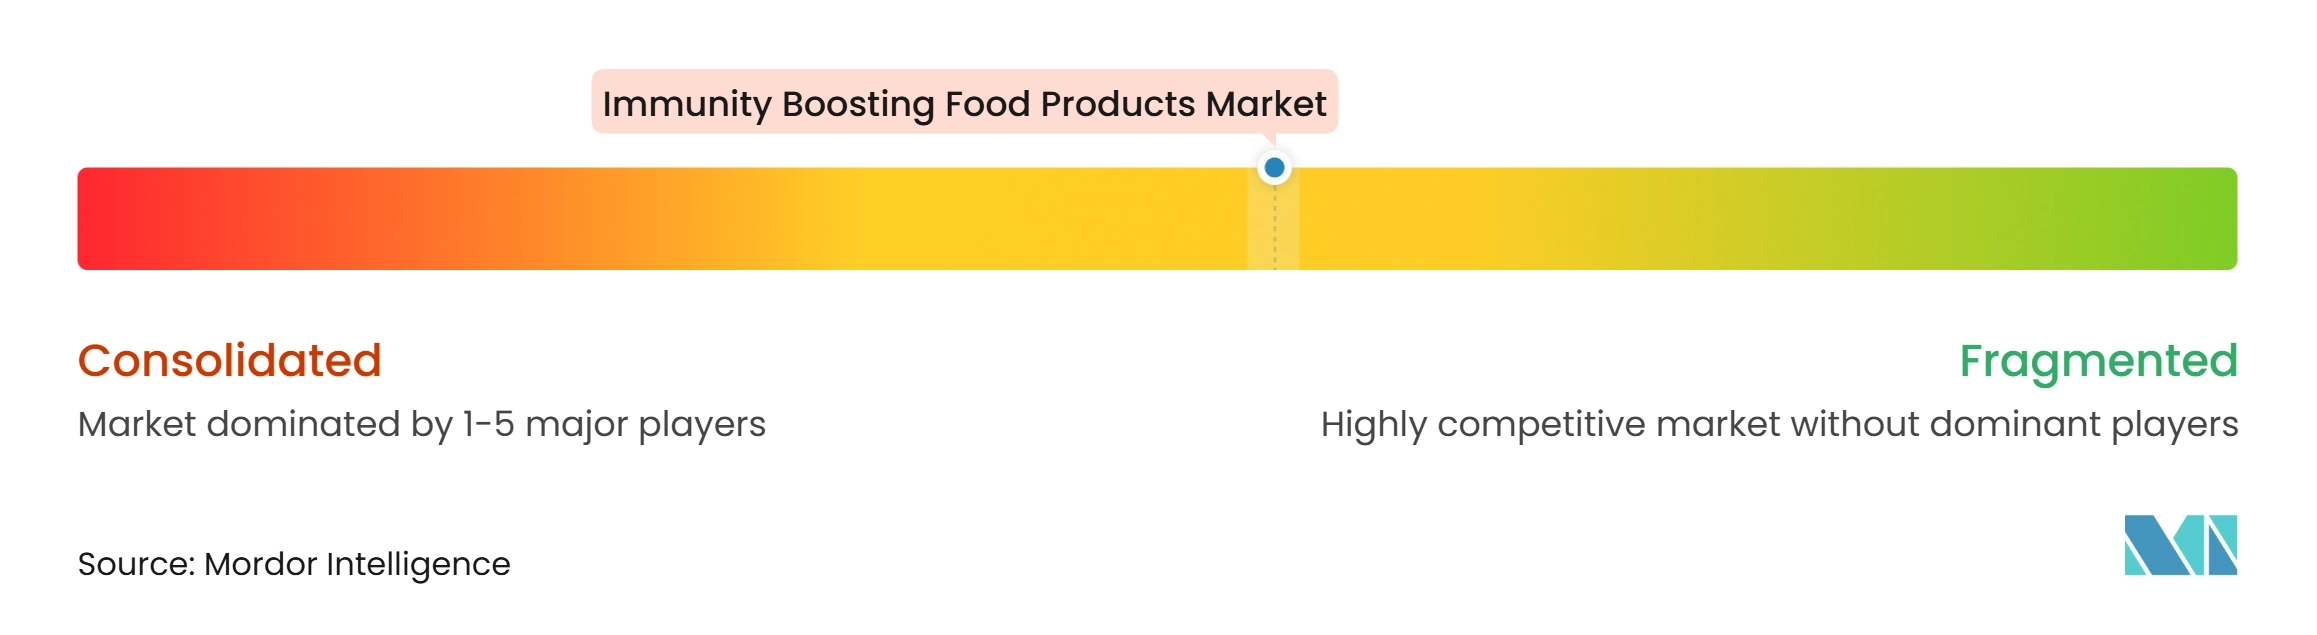
El mercado de productos alimenticios para el refuerzo de la inmunidad presenta un perfil de concentración moderada, con empresas alimentarias globales, marcas funcionales especializadas y proveedores de ingredientes compitiendo en múltiples formatos. Danone y Nestlé aprovechan sus consolidadas carteras de nutrición y amplias redes de distribución, mientras que Yakult se diferencia a través de su cepa Shirota patentada y la evidencia clínica que la respalda. La renovación de Yakult 400W en 2026, que incorpora declaraciones de mantenimiento de la función inmunológica, refuerza su posicionamiento en salud intestinal e inmunidad.
Kirin ha construido su estrategia de alimentos funcionales en torno a LC-Plasma, extendiendo las aplicaciones de postbióticos a formatos de bebidas familiares. La estabilidad de los ingredientes y su integración en ocasiones de consumo cotidianas respaldan este enfoque, mientras que las licencias y las alianzas permiten un acceso más amplio al mercado. Las marcas regionales con enfoque digital compiten a través de una comunicación transparente de ingredientes y canales de comercio electrónico. La nutrición personalizada, los productos infantiles y los lácteos orientados a personas mayores siguen siendo oportunidades emergentes, con una diferenciación competitiva cada vez más dependiente de la evidencia científica y las declaraciones de salud conformes a la normativa.
Las cadenas de suministro de ingredientes emergentes pueden reconfigurar la dinámica competitiva, ya que la fermentación de precisión podría ampliar la disponibilidad de ingredientes especializados como la lactoferrina. Esto crea oportunidades de alianza al tiempo que aumenta la importancia de las capacidades de abastecimiento y la propiedad intelectual. La escala, la ciencia de formulación, la sustentación de declaraciones y la ejecución de la distribución seguirán siendo factores competitivos clave, mientras que las marcas regionales pueden diferenciarse a través de ingredientes culturalmente relevantes y formatos de productos familiares.
Líderes de la Industria de Alimentos que Potencian la Inmunidad
-
Danone SA
-
Yakult Honsha Company, Limited
-
Suja Life, Inc.
-
The Hain Celestial Group, Inc.
-
Dabur Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos Alimenticios para el Refuerzo de la Inmunidad Empresas cubiertas en este informe
- Danone SA
- Yakult Honsha Company, Limited
- Kirin Holdings Company, Limited
- Morinaga & Co.
- Suja Life, Inc.
- East West Tea Company, LLC
- The Hain Celestial Group, Inc.
- VitaCup Inc.
- Dabur Limited
- ITC Limited
- Gujarat Co-operative Milk Marketing Federation Ltd.
- Nestle SA
- The Collective
- NurturMe
- Bonn Group of Industries
- Thai Union Group PCL
- Bonafarm Group
- Kellanova
- Tata Consumer Products
- Bio&Me Limited
Desarrollos recientes de la industria en Mercado de Productos Alimenticios para el Refuerzo de la Inmunidad
- Febrero de 2026: Kung Fu Tea se asoció con ADVANCED para lanzar HYDRATION+ Immunity, una gama de mezclas de bebidas funcionales en tres sabores inspirados en el té. Las mezclas sin azúcar y sin cafeína afirman combinar electrolitos, vitaminas C y D, y zinc para apoyar la hidratación y la salud inmunológica.
- Enero de 2026: Kirin Beverage lanzó dos nuevas bebidas iMUSE Fruit Refresh (Mezcla de Pomelo y Mezcla de Manzana) en Japón, afirmando contener 100 mil millones de Bacterias Lácticas de Plasma para apoyar la función inmunológica. Los productos también mencionan que aportan las cantidades diarias recomendadas de vitaminas B6 y C (Mezcla de Pomelo) o vitamina C y hierro (Mezcla de Manzana), combinando el apoyo inmunológico con sabores frutales refrescantes e hidratación cotidiana.
- Julio de 2025: GoodBelly lanzó sus Shots de Bienestar de 2 oz reformulados en las tiendas Whole Foods Market de Estados Unidos, disponibles en sabores Mango y Fresa con Plátano. Cada shot afirma combinar 3 g de fibra prebiótica, la cepa probiótica DE111® estudiada clínicamente y vitaminas esenciales para apoyar la salud intestinal e inmunológica.
Alcance del Informe Global del Mercado de Alimentos que Potencian la Inmunidad
Resumen de la segmentación
| Productos Lácteos |
| Té y Café |
| Bebidas Funcionales |
| Otros Tipos de Productos |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Productos Lácteos | |
| Té y Café | ||
| Bebidas Funcionales | ||
| Otros Tipos de Productos | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor pronosticado del mercado de alimentos que potencian la inmunidad para 2032?
Se proyecta que el mercado de alimentos que potencian la inmunidad alcance los 14,25 mil millones de USD para 2032, aumentando desde los 9,91 mil millones de USD en 2027 a un CAGR del 7,53%.
¿Qué categoría de producto tiene la mayor participación?
Los productos lácteos lideraron con una participación del 40,32% en 2026, impulsados por formatos fermentados familiares, consumo regular, distribución establecida e integración de probióticos y postbióticos.
¿Qué categoría de producto está creciendo más rápido?
Se pronostica que las bebidas funcionales se expandirán a un CAGR del 8,50% hasta 2032. Los formatos portátiles, las ocasiones cotidianas de consumo de bebidas y la perspectiva de distribución a temperatura ambiente respaldan esta tasa.
¿Qué canal de ventas se espera que crezca más rápido?
Se proyecta que el comercio minorista en línea crecerá a un CAGR del 9,32% hasta 2032, impulsado por la información sobre el producto, la facilidad de reordenamiento, las suscripciones y la participación dirigida al consumidor.