
Marktgröße und Marktanteil für Lebensmittelprodukte zur Stärkung der Immunität
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 9.91 Milliarden US-Dollar |
| Marktgröße (2032) | 14.25 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Lebensmittelprodukte zur Stärkung der Immunität von Mordor Intelligence
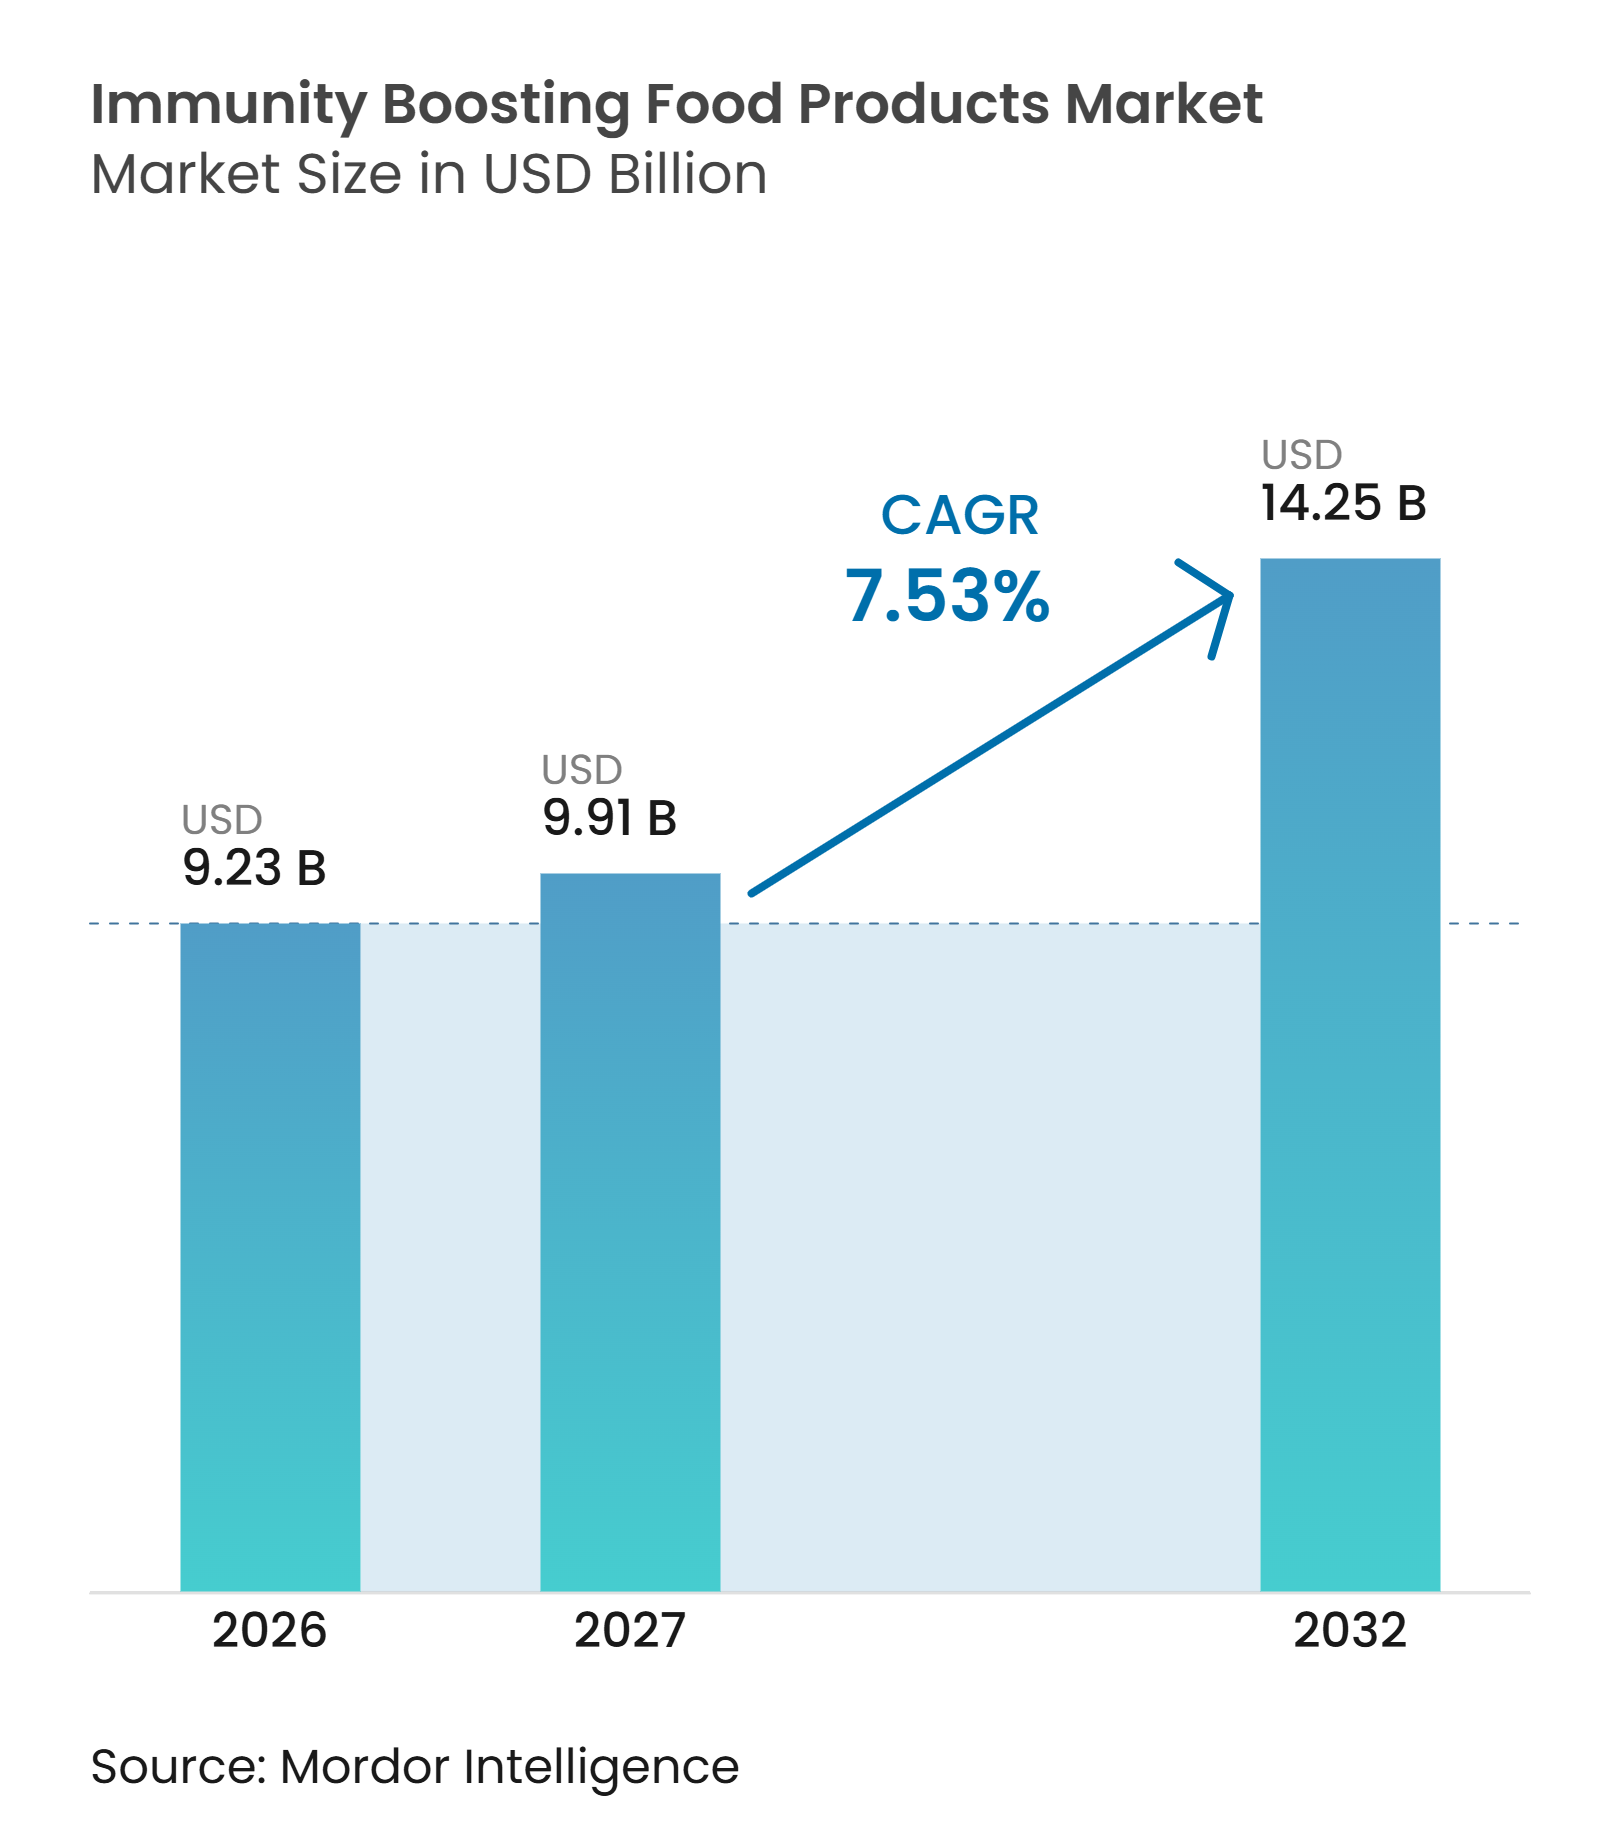
Die Marktgröße für Lebensmittelprodukte zur Stärkung der Immunität wird voraussichtlich von 9,23 Milliarden USD im Jahr 2026 auf 9,91 Milliarden USD im Jahr 2027 steigen und bis 2032 14,25 Milliarden USD erreichen, mit einem CAGR von 7,53 % über den Zeitraum 2027-2032. Der Markt für Lebensmittelprodukte zur Stärkung der Immunität wird durch ein breiteres Verbraucherinteresse an Prävention sowie durch eine wiederkehrende Nachfrage nach Lebensmitteln gestützt, die sich in den Alltag integrieren lassen. Alternde Bevölkerungen in Nordamerika, Europa und Asien-Pazifik verstärken die Nachfrage nach Lebensmittel- und Getränkeformaten, die die alltägliche Gesundheit bei regulären Ess- und Trinkanlässen unterstützen. Der Wettbewerb verlagert sich hin zu Formulierungen, die wissenschaftliche Unterstützung mit vertrauten Formaten und zugänglicher Einzelhandelsplatzierung verbinden. Das wachsende Interesse an Probiotika, Präbiotika, Postbiotika, Vitaminen und funktionellen Inhaltsstoffen fördert die Produktdiversifizierung in den Bereichen Milchprodukte, Getränke, Snacks und Nahrungsmittel weiter. Der Markt für Lebensmittelprodukte zur Stärkung der Immunität sieht sich zudem einer strengeren Überprüfung von Gesundheitsaussagen gegenüber, was Marken begünstigt, die Produktvorteile dokumentieren und geltende Lebensmittelvorschriften klar und konsistent erfüllen können.
Wichtigste Erkenntnisse des Berichts
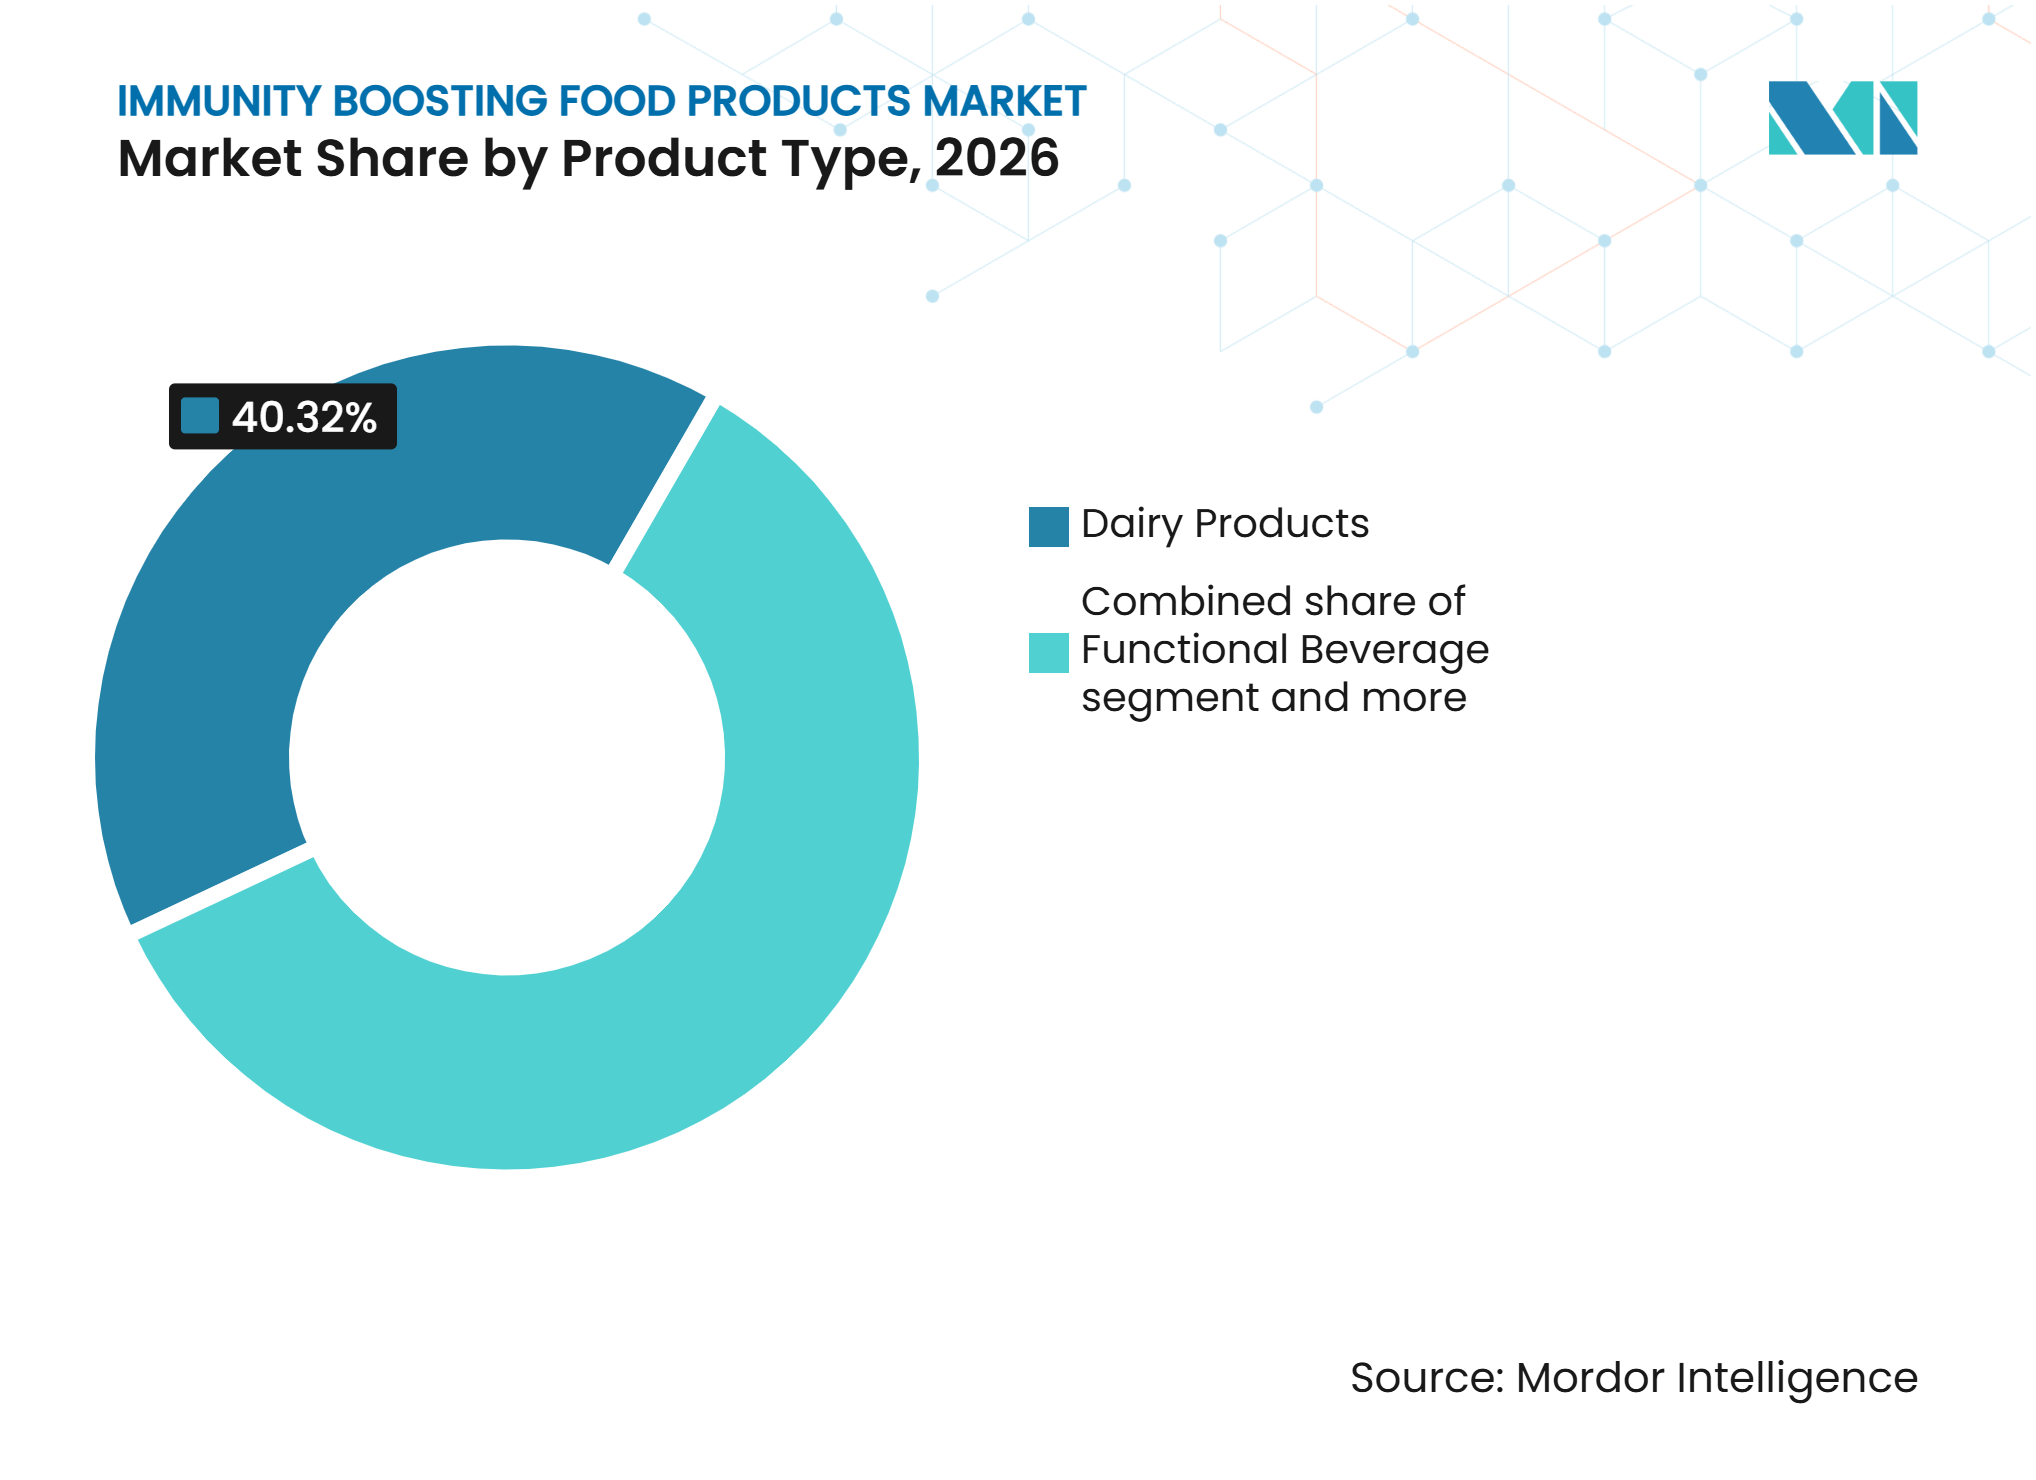
- Nach Produkttyp hielten Milchprodukte im Jahr 2026 einen Marktanteil von 40,32 % am Markt für Lebensmittelprodukte zur Stärkung der Immunität, während funktionelle Getränke bis 2032 voraussichtlich mit einem CAGR von 8,50 % wachsen werden.
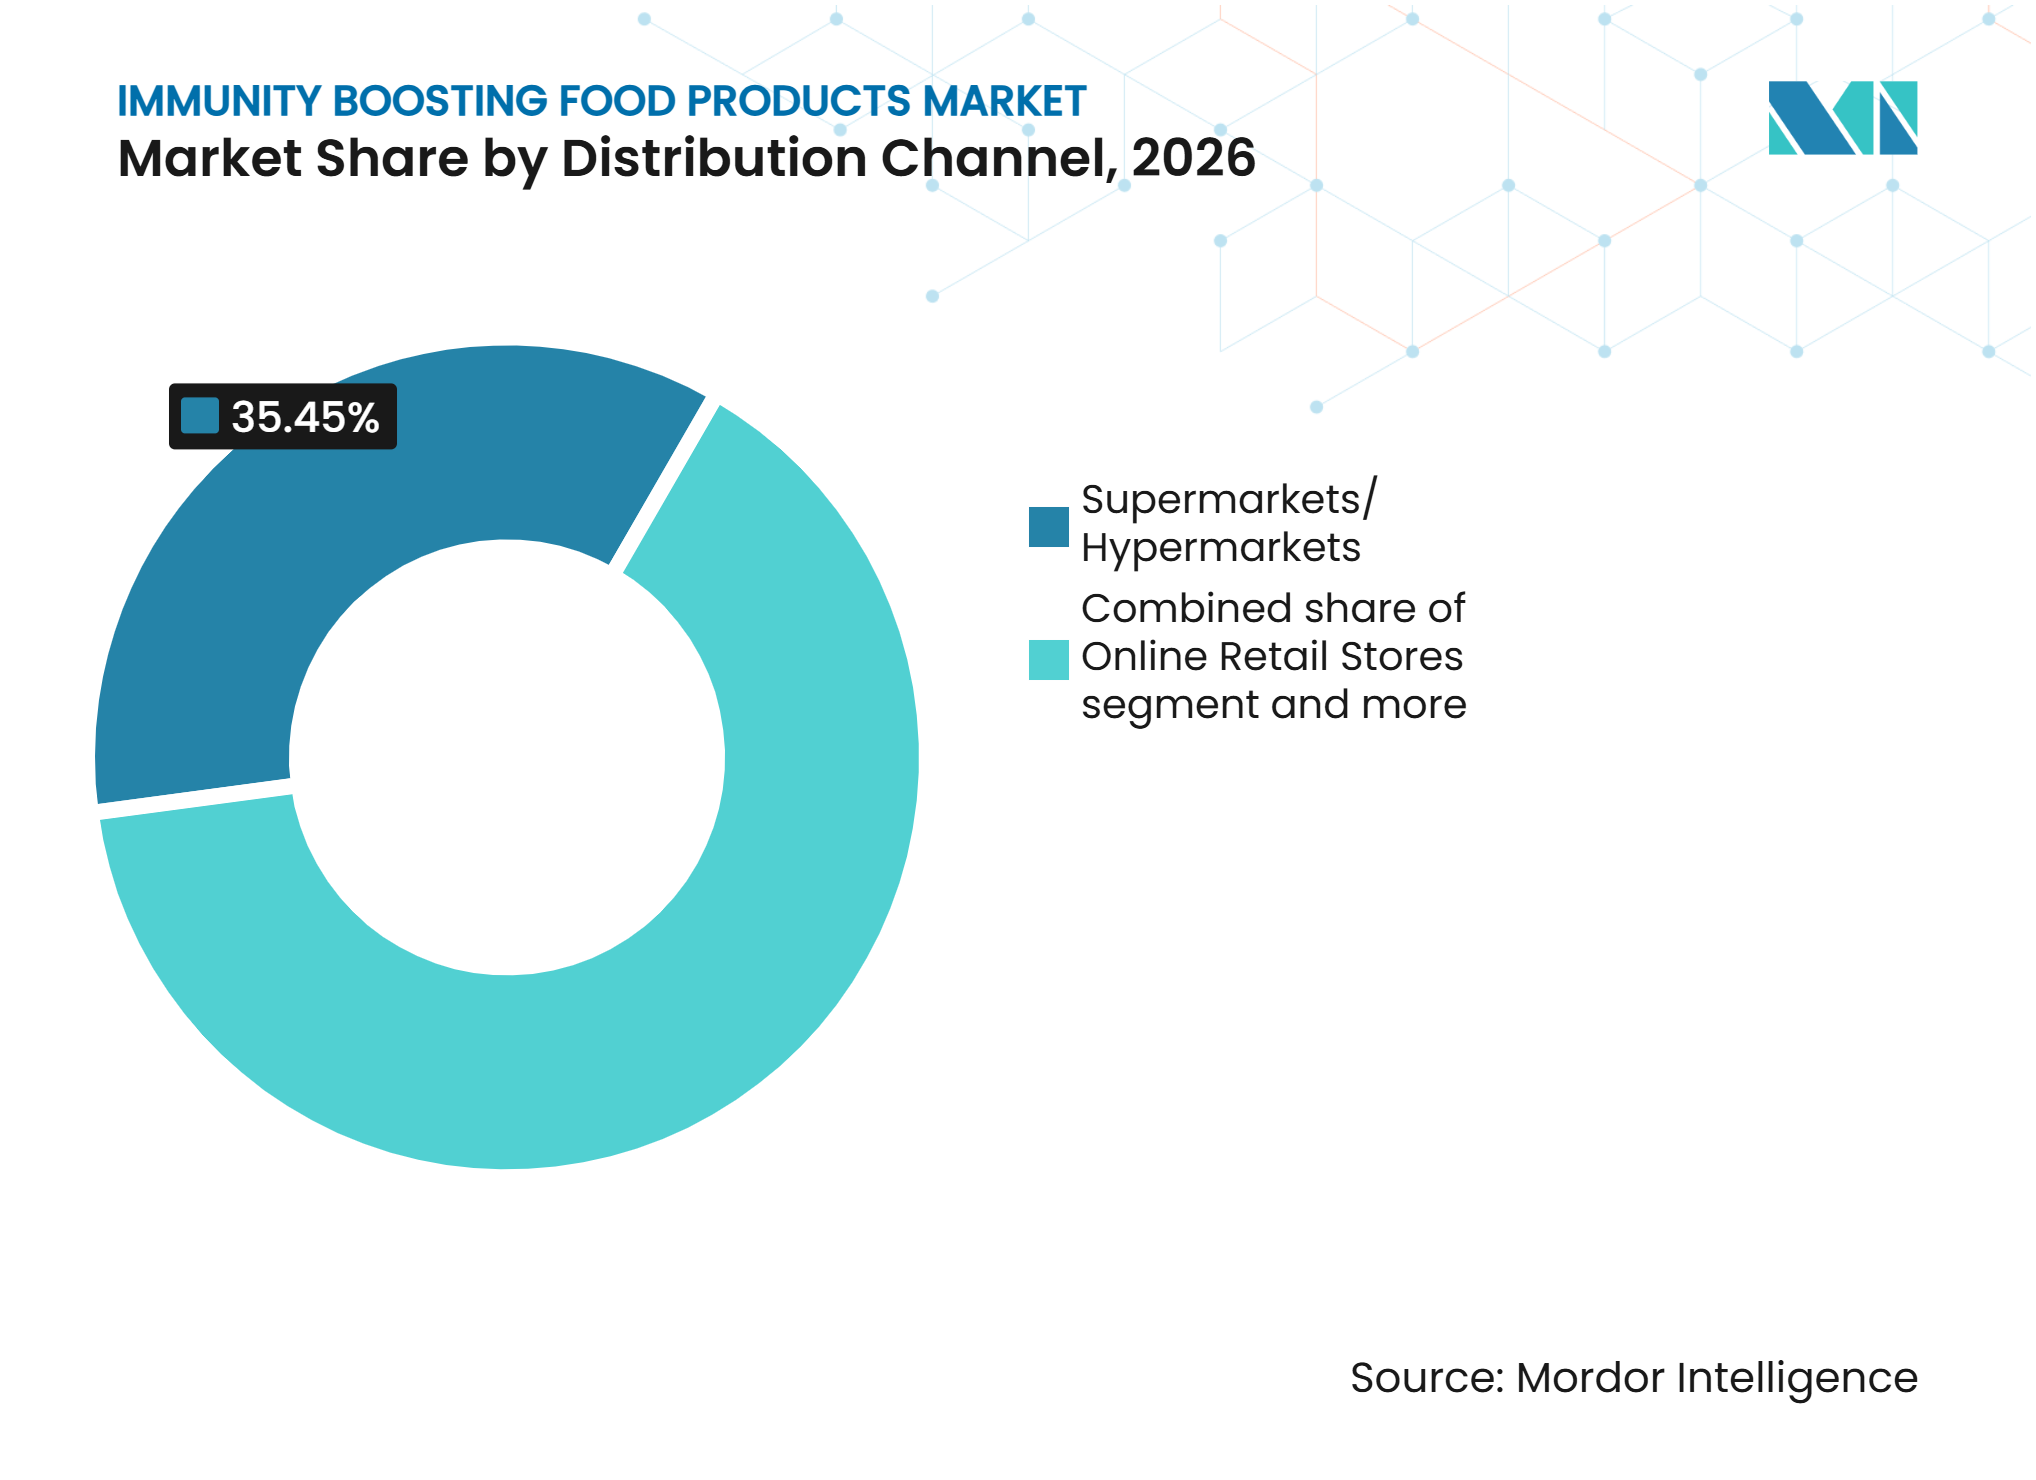
- Nach Vertriebskanal entfielen im Jahr 2026 35,45 % des Marktanteils für Lebensmittelprodukte zur Stärkung der Immunität auf Supermärkte/Hypermärkte, während Online-Einzelhandelsgeschäfte bis 2032 voraussichtlich mit einem CAGR von 9,32 % wachsen werden.
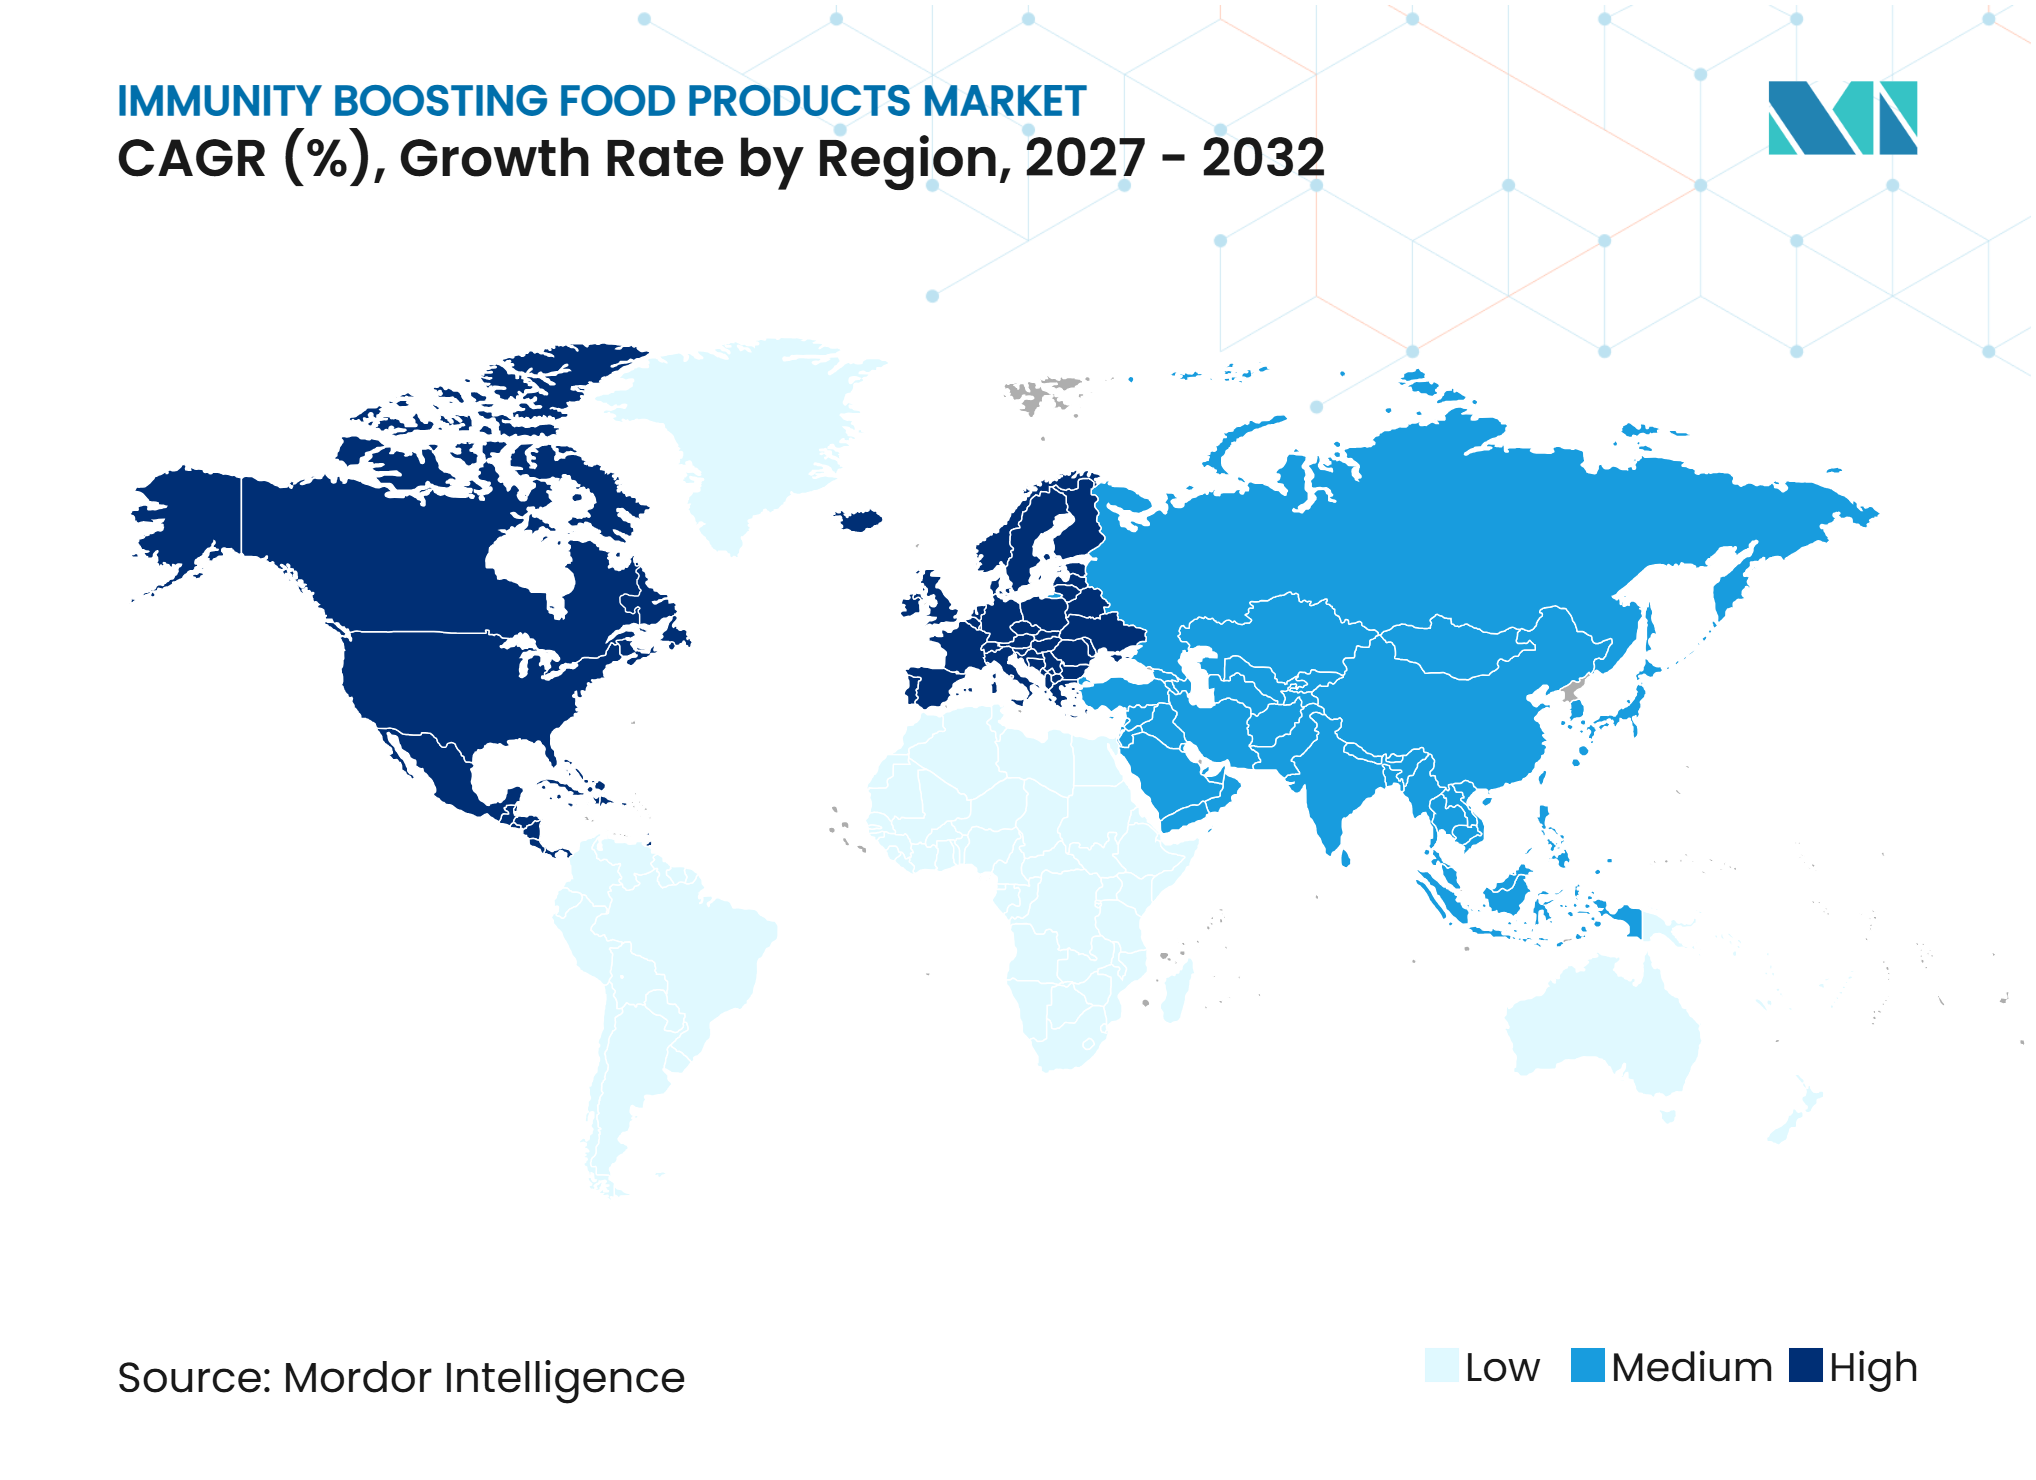
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 39,57 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 8,54 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Fokus auf präventive Gesundheit und Immungesundheit | +2.1% | Global | Langfristig (≥ 4 Jahre) |
| Nachfrage nach funktionellen und angereicherten Lebensmitteln | +1.5% | Global, mit Asien-Pazifik und Nordamerika als primären Nachfragezentren | Mittelfristig (2-4 Jahre) |
| Nachfrage nach praktischen Ernährungslösungen | +0.8% | Nordamerika, Westeuropa und urbanes Asien-Pazifik | Mittelfristig (2-4 Jahre) |
| Immunwirksame Inhaltsstoffe in alltäglichen Lebensmitteln | +0.7% | Global, mit früher Einführung in Japan, Südkorea und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Innovation bei pflanzenbasierten und botanischen funktionellen Lebensmitteln | +0.5% | Europa und Nordamerika, mit Ausstrahlungseffekten auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2-4 Jahre) |
| Einfluss sozialer Medien und Wellness-Influencer | +0.4% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Verbraucherinteresse an präventiver Gesundheitsversorgung und Immungesundheit
Präventive Gesundheit ist für Verbraucher zu einem regelmäßigeren Kaufkriterium geworden, und der Markt für immunitätsstärkende Lebensmittelprodukte profitiert davon, wenn Immununterstützung in vertraute Lebensmittelentscheidungen integriert wird. Europäische Verbraucher integrieren präventive Gesundheitsprodukte zunehmend in ihre regelmäßigen Einkaufsgewohnheiten, anstatt Käufe auf gelegentliche Bedürfnisse zu beschränken. Diese Verschiebung weitet die Nachfrage über saisonale Krankheitsperioden hinaus aus und unterstützt Wiederholungskäufe in einem breiteren Spektrum von Haushalten. Lebensmittelformate können Verbraucher erreichen, die möglicherweise kein dediziertes Nahrungsergänzungsmittel suchen, aber dennoch Produkte wünschen, die mit täglicher Widerstandsfähigkeit in Verbindung gebracht werden. Die Kategorie hat daher Wachstumspotenzial durch regelmäßige Frühstücks-, Snack-, Milchprodukt- und Getränkeanlässe. Laut der IFIC-Umfrage zu Lebensmitteln und Gesundheit 2026 suchen 24 % der Verbraucher in den Vereinigten Staaten Immungesundheitsvorteile aus Lebensmitteln, Getränken und Nährstoffen, was die anhaltende Nachfrage nach immunitätsfokussierten funktionellen Lebensmittelprodukten unterstreicht [1]. Marken müssen ihre Aussagen jedoch weiterhin sorgfältig untermauern, da Regulierungsbehörden für viele gesundheitsbezogene Angaben Belege verlangen.
Steigende Nachfrage nach funktionellen und angereicherten Lebensmittelprodukten
Funktionelle und angereicherte Lebensmittel werden in mehreren etablierten Lebensmittelkategorien zu einem Teil der grundlegenden Produkterwartungen. Eine Studie aus dem Jahr 2025 ergab, dass 73 % der in den Vereinigten Staaten gekauften Getreideprodukte angereichert waren, während Vitamin-C-Anreicherung in 44 % der verzehrfertigen Cerealien vorkam [2]. Diese etablierte Nutzung von Anreicherung bietet Herstellern einen vertrauten Weg, um alltäglichen Produkten immunbezogene Vorteile hinzuzufügen. Der Markt für Lebensmittelprodukte zur Stärkung der Immunität kann daher von Formulierungen profitieren, die Standardernährung mit gezielteren funktionellen Inhaltsstoffen kombinieren. In Südkorea erkennt das Ministerium für Lebensmittel- und Arzneimittelsicherheit zugelassene funktionelle Inhaltsstoffe an und bietet einen etablierten Rahmen für Produkte, die eine gesundheitliche Funktionalität anstreben. Unternehmen, die diese Anforderungen erfüllen können, sind möglicherweise besser positioniert, um das Vertrauen der Verbraucher aufzubauen und den Online-Vertrieb zu sichern. Die wachsende Vertrautheit der Verbraucher mit angereicherten Grundnahrungsmitteln ermöglicht es Herstellern auch, immunfokussierte Formulierungen einzuführen, ohne wesentliche Änderungen an etablierten Konsumgewohnheiten vorzunehmen.
Zunehmende Innovation bei pflanzenbasierten und botanischen funktionellen Lebensmitteln
Die Entwicklung pflanzenbasierter und botanischer Produkte erweitert den Markt für immunitätsstärkende Lebensmittelprodukte über milchbasierte Formate hinaus. Pflanzenextrakte können in Snacks, Aufgüssen und Getränken eingesetzt werden, wenn Hersteller ihre relevanten Verbindungen durch die Verarbeitung erhalten können. Mikrowellengestützte, ultraschallgestützte und enzymgestützte Extraktionstechniken verbessern die Ausbeute und Stabilität von Bioaktivstoffen aus Pflanzenextrakten. Diese Methoden machen botanische Inhaltsstoffe für Lebensmittelanwendungen praktikabler, die eine konsistente Dosierung und Haltbarkeit erfordern. Traditionelle Inhaltsstoffe wie Ginseng, Kurkuma und Pilze können ebenfalls in Produkte mit klarerer Kennzeichnung und vertrauten Lebensmittelformaten umgewandelt werden. Das wachsende Interesse an Clean-Label- und pflanzenbasierten Inhaltsstoffen ermutigt Hersteller zunehmend, botanische Mischungen als Alternativen zu herkömmlichen synthetischen Zusatzstoffen in funktionellen Lebensmittelformulierungen zu erkunden. Wiederholungskäufe werden davon abhängen, ob Marken die botanische Positionierung mit glaubwürdiger Substanziierung verbinden, anstatt sich auf allgemeine Wellness-Sprache zu verlassen.
Integration immununterstützender Inhaltsstoffe in alltägliche Lebensmittelprodukte
Die Zugabe immununterstützender Inhaltsstoffe zu gängigen Lebensmittelformaten kann die Nachfrage über Verbraucher hinaus ausweiten, die aktiv nach Nahrungsergänzungsmitteln suchen. Postbiotika sind besonders relevant, da einige während der Lebensmittelverarbeitung stabiler sind als lebende Kulturen. Die Verkapselung mithilfe von Protein-Polysaccharid-Komplexen hilft, die Anforderungen an die Haltbarkeit mit der Bioverfügbarkeit von Polyphenolen in Lebensmittelprodukten in Einklang zu bringen. Fortschritte bei der Mikroverkapselung und Technologien zur kontrollierten Freisetzung verbessern zudem die Stabilität empfindlicher Bioaktivstoffe und ermöglichen deren Einbindung in ein breiteres Spektrum verarbeiteter Lebensmittel- und Getränkeanwendungen. Dies unterstützt den Einsatz funktioneller Verbindungen in Umgebungstemperaturprodukten wie Cerealien, Backwaren und trinkfertigen Getränken. Klinische Forschung mit dem Lacticaseibacillus paracasei-Stamm Shirota liefert zudem ein Beispiel für die Art menschlicher Belege, die eine lebensmittelbasierte Immunpositionierung unterstützen können. Der Markt für immunitätsstärkende Lebensmittelprodukte könnte davon profitieren, dass mehr Inhaltsstoffe ihre Funktion nach standardisierten Herstellungsschritten erhalten können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an Gesundheits- und Immunitätsaussagen | -1.1% | Global, am stärksten ausgeprägt in Europa, den Vereinigten Staaten, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Produktentwicklungs- und Zutatenkosten | -0.9% | Global, mit höherem Druck in Südamerika sowie im Nahen Osten und Afrika | Mittelfristig (2-4 Jahre) |
| Verbraucherskepsis gegenüber Immunitätsaussagen | -0.7% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Mittelfristig (2-4 Jahre) |
| Stabilitätsherausforderungen bei funktionellen Inhaltsstoffen | -0.6% | Global, am stärksten ausgeprägt bei Produkten mit Umgebungslagerhaltung | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Anforderungen an Gesundheits- und Immunitätsaussagen
Die Einhaltung regulatorischer Vorschriften ist eine zentrale Einschränkung für Produkte, die immunitätsbezogene Aussagen machen. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) hat ihre aktualisierte Definition für die freiwillige Nährwertaussage \"gesund\"finalisiert, wobei die Einhaltung ab 2028 beginnt. Die Regelung verknüpft die Aussage mit Lebensmittelgruppenanforderungen und Grenzwerten für gesättigte Fettsäuren, Natrium und zugesetzten Zucker. Dies kann von Herstellern verlangen, Ernährungskriterien getrennt von den Nachweisen zu verwalten, die einen immunbezogenen Inhaltsstoff unterstützen. In Europa erfordert die Verordnung (EG) Nr. 1924/2006 eine Genehmigung für gesundheitsbezogene Angaben bei Lebensmitteln, was Entwicklungszeiträume verlängern kann. Unterschiede bei zugelassenen Gesundheitsaussagen und Anforderungen zur Zulassung von Inhaltsstoffen in verschiedenen Märkten erhöhen zudem den Bedarf an regionsspezifischen Produktformulierungen und Kennzeichnungsstrategien. Der Markt für Lebensmittelprodukte zur Stärkung der Immunität begünstigt daher Unternehmen, die Evidenz-, Formulierungs- und Kennzeichnungsanforderungen in mehreren Rechtsordnungen verwalten können.
Hohe Produktentwicklungs- und Inhaltsstoffkosten
Wissenschaftlich fundierte Produkte erfordern erhebliche Investitionen, um kommerzielle Skalierung zu erreichen, wobei klinische Interventionsstudien potenziell 500.000 bis 2 Millionen USD kosten können, was für Hersteller in Mainstream-Lebensmittelkategorien eine erhebliche finanzielle Belastung darstellt. Die Stabilität von Inhaltsstoffen erzeugt einen weiteren Kostendruck, wenn Bioaktivstoffe vor Hitze, Sauerstoff oder Verdauungsbedingungen geschützt werden müssen. Funktionelle Inhaltsstoffe stehen häufig vor erheblichen Herausforderungen bei der Übertragung ihres wissenschaftlichen Potenzials in kommerziell tragfähige Lebensmittelanwendungen. Verkapselung und verwandte Abgabesysteme können die Herstellungskosten erhöhen, selbst wenn sie die Produktleistung verbessern. Kleinere Hersteller können zudem Schwierigkeiten haben, Zugang zu klinischen Validierungspartnern und spezialisierten Verarbeitungsinfrastrukturen zu erhalten, was ihre Wettbewerbsfähigkeit gegenüber etablierten Ernährungsunternehmen einschränkt. Die Preissensibilität in Lateinamerika sowie im Nahen Osten und Afrika kann den Amortisationszeitraum für Premium-Formulierungen im Markt für immunitätsstärkende Lebensmittelprodukte verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Milchprodukte liefern Skalierung, während Getränke das Wachstum anführenMilchprodukte hielten im Jahr 2026 einen Anteil von 40,32 % am globalen Kategorieerlös. Ihre Position spiegelt die Vertrautheit der Verbraucher, etablierte Kühlkettennetze und die Verwendung fermentierter Formate in der täglichen Ernährung wider. Milchprodukte bieten auch einen praktischen Weg, um Produkten, die Verbraucher bereits kennen, Probiotika und Postbiotika hinzuzufügen. Yakult hat sein Portfolio mit einer Immunfunktionspositionierung, die mit seinem proprietären L. casei Shirota-Stamm verknüpft ist, weiter ausgebaut. Die Erneuerung von Yakult 400W Meneki Otsuu fügte einen Anspruch auf Erhalt der Immunfunktion hinzu und stärkte die Verbindung zwischen Darmgesundheit und Immunität innerhalb eines bestehenden Milchprodukteformats. Tee und Kaffee bleiben relevant, da ihre routinemäßige Verwendung den Verbraucheraufklärungsbedarf für botanische und funktionelle Ergänzungen verringern kann.
Funktionelle Getränke werden bis 2032 voraussichtlich mit einem CAGR von 8,50 % wachsen, der stärksten Rate unter den Produkttypen. Die Marktgröße für Lebensmittelprodukte zur Stärkung der Immunität im Bereich funktionelle Getränke wird durch bequemen Konsum, tragbare Verpackungen und das Potenzial für den Umgebungsvertrieb gestützt. Hitzeinaktivierte Postbiotika können in dieser Kategorie nützlich sein, da sie während der Verarbeitung ihre Funktionalität beibehalten können, was für Produkte mit lebenden Kulturen eine Herausforderung darstellen würde. Alltägliche Tee- und Getränkeprodukte können auch Inhaltsstoffe wie Ingwer und andere Botanicals integrieren, ohne sich weit von etablierten Konsumgewohnheiten zu entfernen. Angereicherte Snacks, Süßwaren und Würzmittel bleiben Produktbereiche in einem früheren Entwicklungsstadium. Ihr Fortschritt hängt von Formulierungstechnologien ab, die aktive Inhaltsstoffe erhalten und gleichzeitig Geschmacks-, Preis- und Haltbarkeitserwartungen erfüllen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Stationärer Lebensmittelhandel behält seine Reichweite, während der Online-Handel an Dynamik gewinntSupermärkte/Hypermärkte machten im Jahr 2026 35,45 % des globalen Kategorieerlöses aus. Sie bleiben wichtig, da sie routinemäßige Lebensmitteleinkäufe bedienen und funktionelle Produkte Käufern zugänglich machen, die möglicherweise nicht direkt danach suchen. Regalplatzierung und Produktsichtbarkeit können dazu beitragen, Vertrautheit aufzubauen und regelmäßige Nachkäufe zu unterstützen. Convenience-Stores spielen eine ähnliche Rolle in dicht besiedelten städtischen Märkten, insbesondere für kleine Milchproduktshots und tragbare Getränke. Apotheken und Direktvertriebskanäle können gesundheitsmotiviertere Verbraucher erreichen, die spezialisierte Produkte suchen. Eine Multi-Channel-Strategie bleibt wichtig, da die Kategorie sowohl routinemäßige Lebensmittelkäufer als auch Verbraucher umfasst, die spezifische Funktionalität suchen.
Online-Einzelhandelsgeschäfte werden bis 2032 voraussichtlich mit einem CAGR von 9,32 % wachsen. Dieser Kanal eignet sich für den Markt für Lebensmittelprodukte zur Stärkung der Immunität, da er Produktaufklärung, Wiederholungsbestellungen und Abonnementmodelle ermöglicht. Digitale Kanäle können Herstellern auch mehr Raum geben, Inhaltsstoffe, Verwendung und konforme Produktinformationen detaillierter zu erläutern. Südkorea bietet einen relevanten Rahmen für diesen Ansatz, da sein Rahmen für funktionelle Lebensmittel Produkte mit anerkannter gesundheitlicher Funktionalität unterstützt. Online-Wachstum beseitigt jedoch nicht die Notwendigkeit klarer Kennzeichnung und glaubwürdiger Aussagen. Marken, die transparente Evidenz mit praktischen Nachkaufoptionen kombinieren, können digitale Kanäle nutzen, um den Lebensmitteleinzelhandelsvertrieb zu ergänzen.

Geografische Analyse
Nordamerika hielt 2026 einen Anteil von 39,57 % an der globalen Kategorie und profitierte von der etablierten Vertrautheit der Verbraucher mit funktioneller Ernährung und einem entwickelten Lebensmitteleinzelhandelssystem. Immununterstützung ist ein wichtiges Kaufkriterium für Lebensmittel in den Vereinigten Staaten, was das Interesse an probiotischen, pflanzenbasierten und milchbasierten Formaten fördert. Der aktualisierte Rahmen für „gesunde” Angaben der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA) beeinflusst, wie Hersteller gesättigte Fettsäuren, Natrium und zugesetzten Zucker handhaben, während sie eine immunitätsbezogene Positionierung anstreben. Dieser regulatorische Einfluss erhöht den Wert von Formulierungen, die Ernährungserwartungen erfüllen und ihre Rolle klar kommunizieren können.
Für den asiatisch-pazifischen Raum wird bis 2032 ein CAGR von 8,54 % prognostiziert, was ihn zur am schnellsten wachsenden Region macht. Japans Rahmen für Lebensmittel mit Funktionsaussagen bietet einen Weg für lebensmittelbasierte Funktionalitätsaussagen, während Südkorea im Januar 2025 sein System für maßgeschneiderte gesundheitsfunktionelle Lebensmittel eingeführt hat [3]. Diese Systeme unterstützen die Produktentwicklung, die Lebensmittelformate mit dokumentierten funktionellen Inhaltsstoffen verknüpft. Die Größe des Marktes für immunitätsstärkende Lebensmittelprodukte in der Region wird zudem durch die starke Vertrautheit mit Probiotika, traditionellen Botanicals und digitalen Einkaufskanälen gestützt.
Europa bleibt ein wichtiges Volumengebiet, wobei Deutschland, Frankreich und das Vereinigte Königreich die Nachfrage nach Produkten mit glaubwürdigen natürlichen und klinisch unterstützten Inhaltsstoffen fördern. Die Verordnung (EG) Nr. 1924/2006 bleibt ein wesentlicher Compliance-Faktor für gesundheitsbezogene Angaben in der gesamten Europäischen Union. Südamerika bietet Spielraum für Investitionen in funktionelle Ernährung und einen breiteren Zugang zu Produkten über modernen Einzelhandel und digitale Kanäle. Im Nahen Osten und Afrika kann die lokale Vertrautheit mit Datteln, Granatäpfeln und Kräutern die Produktentwicklung informieren, während die Urbanisierung die Nachfrage nach praktischen Lebensmittel- und Getränkeformaten unterstützt. Diese Regionen erfordern Formulierungen, die lokale Geschmäcker, Preisbedingungen und die Stärke der verfügbaren Einzelhandelsinfrastruktur widerspiegeln.
Wettbewerbslandschaft
Marktkonzentration
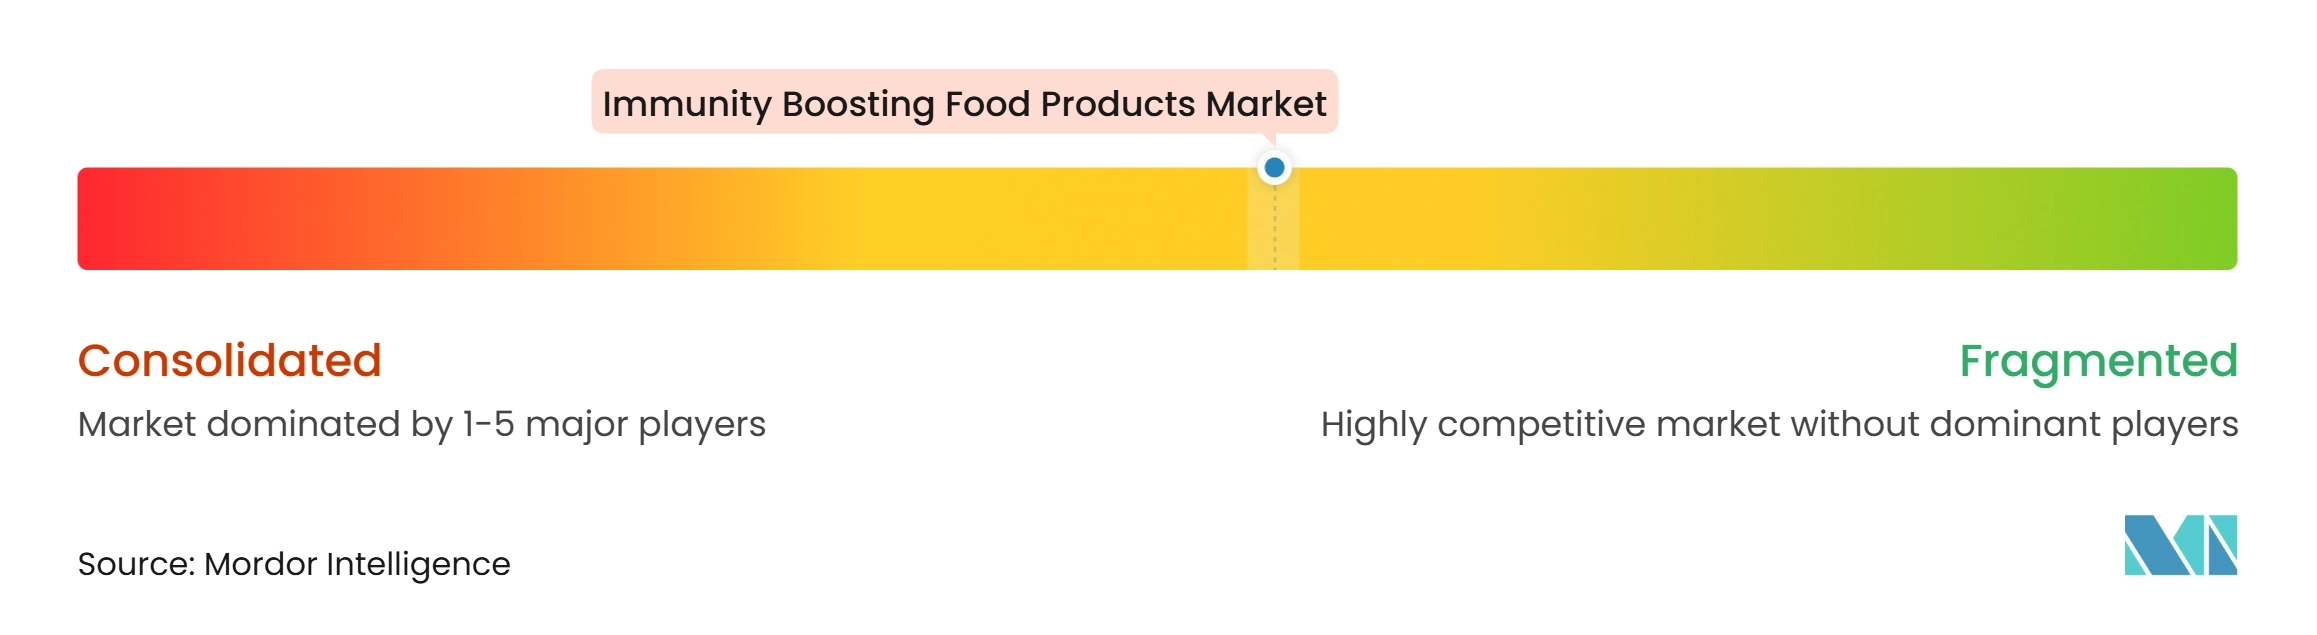
Der Markt für immunitätsstärkende Lebensmittelprodukte weist ein moderates Konzentrationsprofil auf, wobei globale Lebensmittelunternehmen, spezialisierte Funktionsmarken und Zutatenzulieferer in mehreren Formaten miteinander konkurrieren. Danone und Nestlé nutzen etablierte Ernährungsportfolios und breite Vertriebsnetzwerke, während Yakult sich durch seinen proprietären Shirota-Stamm und unterstützende klinische Belege differenziert. Die Erneuerung von Yakult 400W im Jahr 2026, die Aussagen zur Aufrechterhaltung der Immunfunktion einbezieht, stärkt seine Darm- und Immunitätspositionierung.
Kirin hat seine Strategie für funktionelle Lebensmittel rund um LC-Plasma aufgebaut und postbiotische Anwendungen auf vertraute Getränkeformate ausgeweitet. Die Stabilität der Inhaltsstoffe und die Integration in alltägliche Konsumgelegenheiten unterstützen diesen Ansatz, während Lizenzierung und Partnerschaften einen breiteren Marktzugang ermöglichen. Digital-first-Regionalmarken konkurrieren durch transparente Inhaltsstoffkommunikation und E-Commerce-Kanäle. Personalisierte Ernährung, Kinderprodukte und seniorenorientierte Milchprodukte bleiben aufkommende Chancen, wobei die Wettbewerbsdifferenzierung zunehmend von wissenschaftlichen Belegen und konformen Gesundheitsaussagen abhängt.
Aufkommende Zutatenzulieferketten könnten die Wettbewerbsdynamik neu gestalten, wobei Präzisionsfermentation potenziell die Verfügbarkeit spezialisierter Inhaltsstoffe wie Lactoferrin erweitern könnte. Dies schafft Partnerschaftsmöglichkeiten und erhöht gleichzeitig die Bedeutung von Beschaffungskapazitäten und geistigem Eigentum. Skalierung, Formulierungswissenschaft, Anspruchssubstanziierung und Vertriebsausführung werden weiterhin wichtige Wettbewerbsfaktoren bleiben, während Regionalmarken sich durch kulturell relevante Inhaltsstoffe und vertraute Produktformate differenzieren können.
Marktführer im Bereich Lebensmittelprodukte zur Stärkung der Immunität
-
Danone SA
-
Yakult Honsha Company, Limited
-
Suja Life, Inc.
-
The Hain Celestial Group, Inc.
-
Dabur Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für immunitätsstärkende Lebensmittelprodukte Unternehmen in diesem Bericht
- Danone SA
- Yakult Honsha Company, Limited
- Kirin Holdings Company, Limited
- Morinaga & Co.
- Suja Life, Inc.
- East West Tea Company, LLC
- The Hain Celestial Group, Inc.
- VitaCup Inc.
- Dabur Limited
- ITC Limited
- Gujarat Co-operative Milk Marketing Federation Ltd.
- Nestle SA
- The Collective
- NurturMe
- Bonn Group of Industries
- Thai Union Group PCL
- Bonafarm Group
- Kellanova
- Tata Consumer Products
- Bio&Me Limited
Neueste Industrielle Entwicklungen in Markt für immunitätsstärkende Lebensmittelprodukte
- Februar 2026: Kung Fu Tea kooperierte mit ADVANCED, um HYDRATION+ Immunity zu lancieren, eine Reihe funktioneller Getränkemischungen in drei teeinspirierten Geschmacksrichtungen. Die zuckerfreien, koffeinfreien Mischungen beanspruchen die Kombination von Elektrolyten, den Vitaminen C und D sowie Zink zur Unterstützung von Hydration und Immungesundheit.
- Januar 2026: Kirin Beverage brachte zwei neue iMUSE Fruit Refresh-Getränke (Grapefruit Mix und Apple Mix) in Japan auf den Markt und behauptet, dass diese 100 Milliarden Plasma-Milchsäurebakterien zur Unterstützung der Immunfunktion enthalten. Die Produkte erwähnen zudem die Bereitstellung der täglich empfohlenen Mengen an Vitamin B6 und C (Grapefruit Mix) bzw. Vitamin C und Eisen (Apple Mix) und verbinden Immununterstützung mit erfrischenden Fruchtaromen und täglicher Hydration.
- Juli 2025: GoodBelly brachte neu formulierte 2-oz-Wellness-Shots in Whole Foods Market-Filialen in den Vereinigten Staaten auf den Markt, erhältlich in den Geschmacksrichtungen Mango und Erdbeer-Banane. Jeder Shot beansprucht die Kombination von 3 g präbiotischen Ballaststoffen, dem klinisch untersuchten probiotischen Stamm DE111® und essenziellen Vitaminen zur Unterstützung der Darm- und Immungesundheit.
Berichtsumfang des globalen Marktes für Lebensmittelprodukte zur Stärkung der Immunität
Segmentierungsübersicht
| Milchprodukte |
| Tee und Kaffee |
| Funktionelle Getränke |
| Andere Produkttypen |
| Supermärkte/Hypermärkte |
| Convenience-Stores |
| Online-Einzelhandelsgeschäfte |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Milchprodukte | |
| Tee und Kaffee | ||
| Funktionelle Getränke | ||
| Andere Produkttypen | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für Lebensmittelprodukte zur Stärkung der Immunität bis 2032?
Der Markt für Lebensmittelprodukte zur Stärkung der Immunität wird bis 2032 voraussichtlich 14,25 Milliarden USD erreichen, ausgehend von 9,91 Milliarden USD im Jahr 2027 bei einem CAGR von 7,53 %.
Welche Produktkategorie hat den größten Marktanteil?
Milchprodukte führten im Jahr 2026 mit einem Anteil von 40,32 %, angetrieben durch vertraute fermentierte Formate, regelmäßigen Konsum, etablierten Vertrieb sowie die Integration von Probiotika und Postbiotika.
Welche Produktkategorie wächst am schnellsten?
Funktionelle Getränke werden bis 2032 voraussichtlich mit einem CAGR von 8,50 % wachsen. Tragbare Formate, alltägliche Getränkeanlässe und die Aussicht auf den Umgebungsvertrieb unterstützen diese Rate.
Welcher Vertriebskanal wird voraussichtlich am schnellsten wachsen?
Der Online-Einzelhandel wird bis 2032 voraussichtlich mit einem CAGR von 9,32 % wachsen, angetrieben durch Produktinformationen, bequeme Nachbestellungen, Abonnements und gezieltes Verbraucherengagement.