
Tamaño y Participación del Mercado de Alquiler de Andamios en Alemania
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
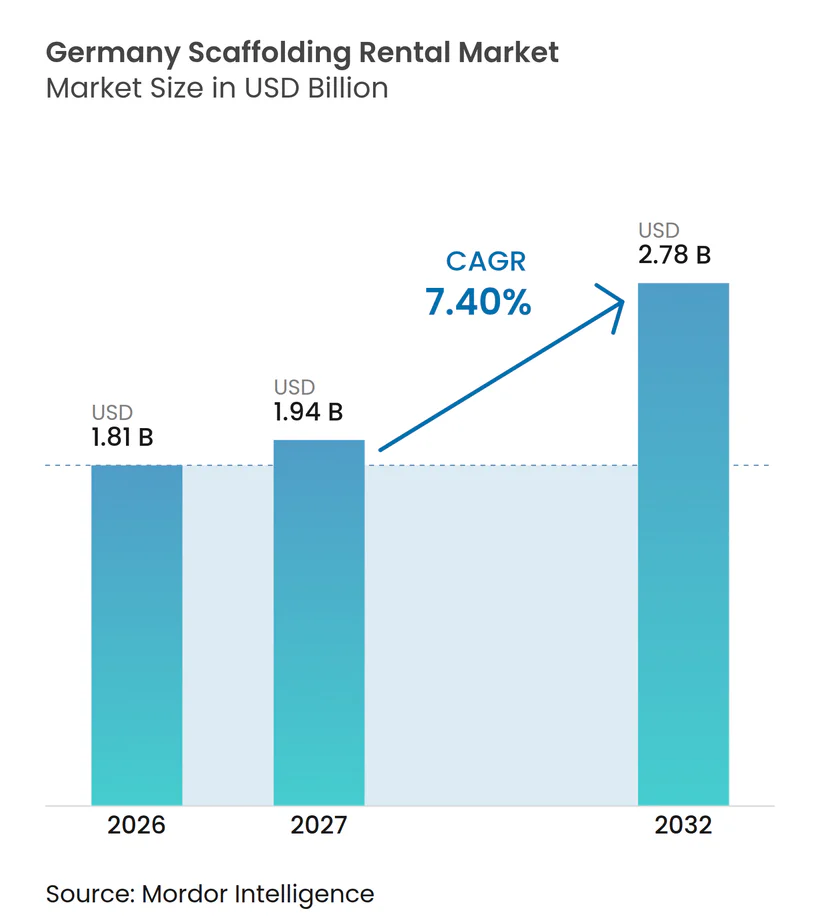
| Tamaño del mercado en el año base (2026) | 1.81 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.94 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.40 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alquiler de Andamios en Alemania por Mordor Intelligence
Se espera que el tamaño del Mercado de Alquiler de Andamios en Alemania crezca de 1,81 mil millones de USD en 2026 a 1,94 mil millones de USD en 2027 y se prevé que alcance los 2,78 mil millones de USD en 2032 a un CAGR del 7,40% durante 2027-2032.
La demanda está cada vez más vinculada a la renovación, la rehabilitación del transporte y los proyectos energéticos, en lugar de la nueva construcción residencial. Alemania completó 206.600 viviendas en 2025, un descenso del 18,00% respecto a 2024 y el total más bajo desde 2012, lo que limita la senda de recuperación para las flotas de alquiler orientadas al sector residencial. La inversión pública se está desplazando hacia la reparación de puentes y las mejoras ferroviarias, que generalmente requieren períodos de acceso más prolongados y sistemas más especializados. La renovación de edificios también está sosteniendo el trabajo, ya que los proyectos de fachada en serie necesitan extensas estructuras de andamios durante períodos de instalación comprimidos. Estas condiciones favorecen la utilización de la flota para los operadores que pueden cumplir con los requisitos de ingeniería, documentación y mano de obra.
Conclusiones Clave del Informe
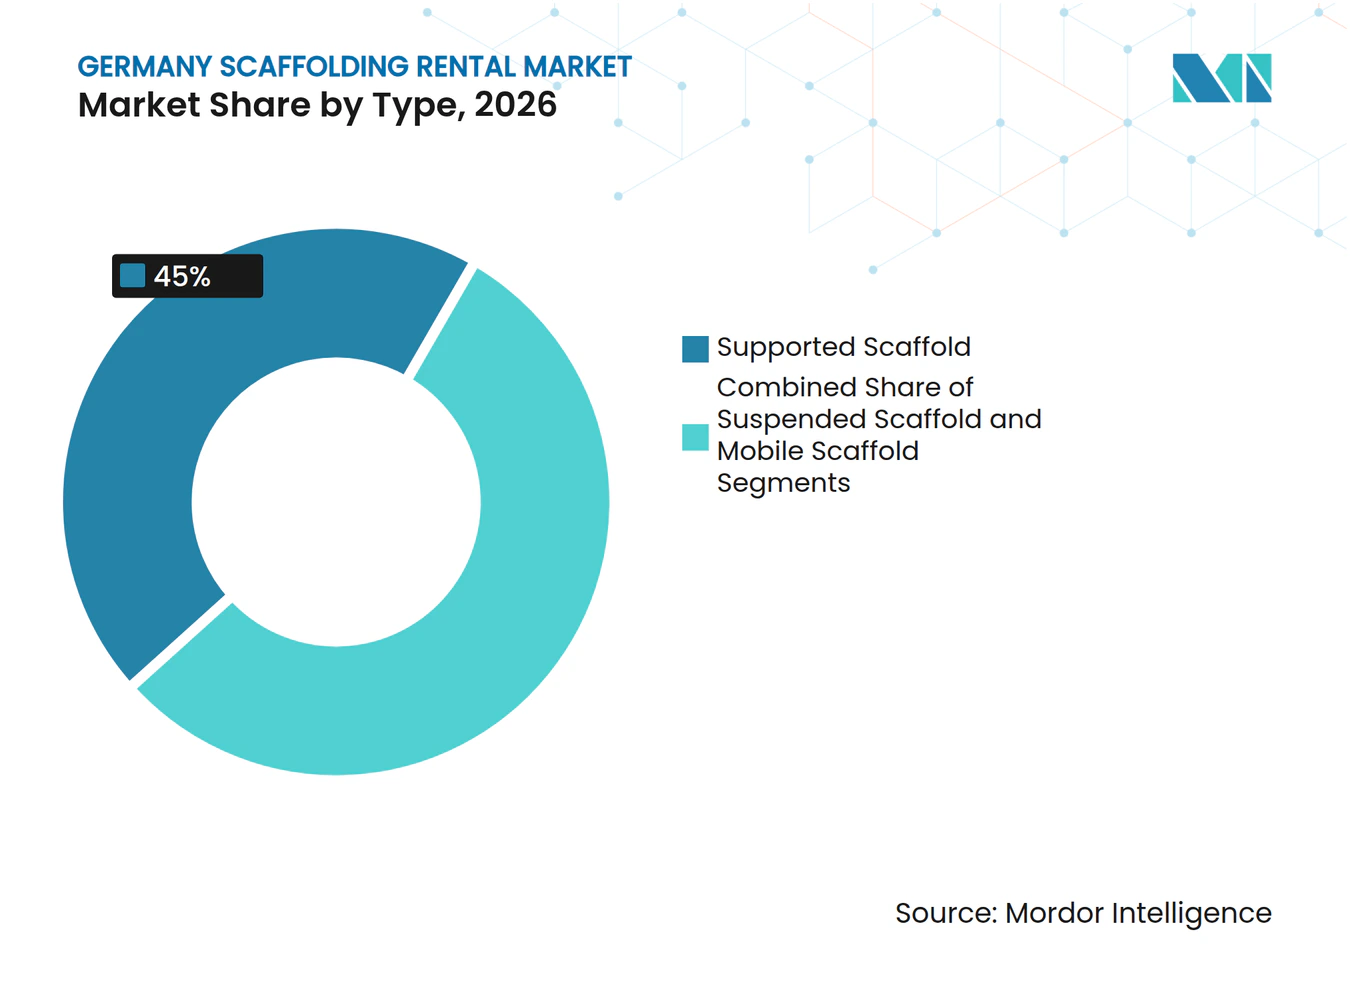
- Por tipo, el Andamio Apoyado representó el 45,00% de la participación del mercado de alquiler de andamios en Alemania en 2026, mientras que se prevé que el Andamio Suspendido crezca a un CAGR del 8,70% hasta 2032.
- Por sistema, los sistemas Modular y Ringlock representaron el 40,00% de la participación del mercado de alquiler de andamios en Alemania en 2026 y se prevé que crezcan a un CAGR del 8,00% hasta 2032.
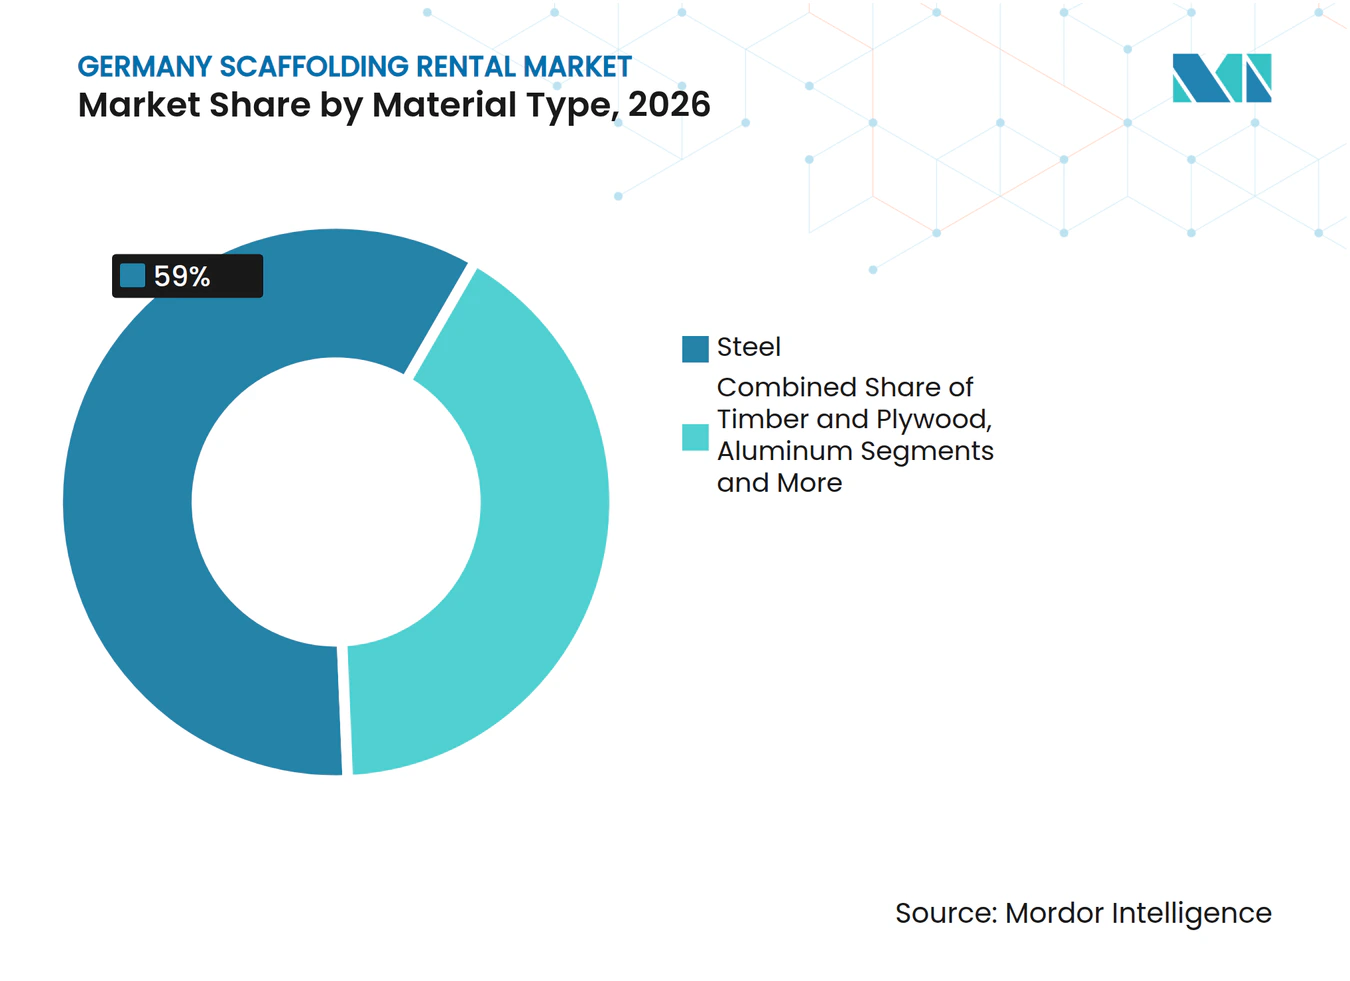
- Por tipo de material, el Acero representó una participación del 59,00% en 2026, mientras que se prevé que el Aluminio crezca a un CAGR del 8,20% hasta 2032.
- Por sector, la Infraestructura representó una participación del 42,00% en 2026 y se prevé que crezca a un CAGR del 8,30% hasta 2032.
- Por geografía, el Resto de Alemania representó una participación del 73,00% en 2026, mientras que se prevé que Berlín crezca a un CAGR del 7,80% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Renovación de Edificios con Eficiencia Energética y Revestimiento de Fachadas | +1.8% | Nacional, concentrado en Renania del Norte-Westfalia, Baviera y Berlín | Mediano plazo (2-4 años) |
| Infraestructura de Transporte y Programas de Rehabilitación de Puentes | +1.5% | Nacional, con mayor intensidad en Baden-Württemberg, Baja Sajonia y Brandeburgo | Largo plazo (≥ 4 años) |
| Proyectos de Transición Energética, Red Eléctrica, Eólica e Hidrógeno | +1.1% | Norte de Alemania, con extensión al centro de Alemania | Largo plazo (≥ 4 años) |
| Estricta Regulación de Seguridad que Favorece los Sistemas Certificados | +0.8% | Nacional | Corto plazo (≤ 2 años) |
| Alta Penetración del Alquiler entre los Contratistas de Gerüstbau | +0.6% | Nacional, con concentración urbana en las 5 principales ciudades | Corto plazo (≤ 2 años) |
| BIM y Planificación Digital de Andamios | +0.4% | Nacional, con adopción temprana en Berlín, Múnich y Hamburgo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Renovación de Edificios con Eficiencia Energética y Revestimiento de Fachadas
El parque de edificios existente en Alemania sigue siendo una fuente importante de trabajo con andamios. La Agencia Alemana de Energía informó que las aprobaciones de renovación en serie aumentaron de menos del 2% de las solicitudes de renovación de alta eficiencia antes del programa de bonificación a un promedio del 23% después del mismo[1]. Los 2.143 proyectos aprobados abarcaron 11.600 unidades residenciales, generando trabajo concentrado en bloques de edificios completos en lugar de propiedades aisladas. Dichos proyectos requieren que se erijan grandes estructuras de andamios al mismo tiempo, lo que aumenta la intensidad del alquiler dentro de ventanas de construcción reducidas. La cartera de renovaciones en serie ha desencadenado 2,2 mil millones de USD en actividad de construcción, mientras que su potencial declarado alcanza los 550 mil millones de USD hasta 2045. Los requisitos de rendimiento energético vinculados a subvenciones continúan dirigiendo el gasto hacia trabajos de fachada y otras intervenciones que requieren acceso.
Infraestructura de Transporte y Programas de Rehabilitación de Puentes
Alemania se ha comprometido con 182,6 mil millones de USD en inversión en transporte hasta 2029, con un enfoque declarado en el mantenimiento de redes ferroviarias y puentes de autopistas en lugar de la expansión de nuevas rutas[2]. La reparación de puentes a menudo requiere sistemas de acceso suspendidos o modulares que puedan operar bajo condiciones de tráfico activo. DEGES completó la rehabilitación del Kochertalbrücke en la A81 en agosto de 2025 tras un programa de 3 años[3]. También comenzaron los trabajos de sustitución del Ringbahnbrücke de la A100 en Berlín, un proyecto con un volumen de inversión de 88 millones de USD. Estos proyectos requieren contratistas que puedan suministrar sistemas de ingeniería y mantener los registros de seguridad requeridos. Sus calendarios de construcción más prolongados pueden ofrecer al mercado de alquiler de andamios en Alemania una utilización más estable que los contratos residenciales de corta duración.
Proyectos de Transición Energética, Red Eléctrica, Eólica e Hidrógeno
Los proyectos de red eléctrica, energía eólica marina e hidrógeno están creando una fuente duradera de trabajo de acceso en el norte y centro de Alemania. El plan de desarrollo de la red propone 4.800 km de nuevas líneas de alta tensión y 35 corredores de corriente continua de alta tensión, cada uno con una capacidad de 2 GW, para conectar la capacidad eólica marina. Las estaciones conversoras, las instalaciones de cables y las interfaces de red necesitan acceso con andamios durante la construcción y el mantenimiento. Gasunie puso en marcha un proyecto piloto de tubería de hidrógeno en Buchholz, Nordheide, en septiembre de 2025, utilizando equipos de bajas emisiones y generadores alimentados con hidrógeno. El proyecto de electrolizador de 320 MW de EWE en Emden también avanzó cuando adjudicó un contrato de compresor en mayo de 2025. Estos proyectos favorecen los sistemas modulares industriales porque las necesidades de acceso se extienden a través de estructuras complejas y programas de múltiples etapas.
Estricta Regulación de Seguridad, Penetración del Alquiler y Planificación Digital
Las normas de seguridad respaldan la demanda de sistemas de andamios certificados y procesos de proyecto documentados. En enero de 2025, la Bundesinnung revisó los formularios de inspección y entrega con BG BAU para reforzar la responsabilidad compartida entre los montadores y los usuarios de andamios bajo TRBS 2121-1 y la Betriebssicherheitsverordnung. El DIBt también publicó orientaciones sobre las uniones de columnas de andamios en agosto de 2025 bajo DIN EN 12811-1 y DIN EN 12812. Estos factores de cumplimiento hacen que las flotas certificadas sean más relevantes en la contratación pública y en proyectos industriales complejos. El alto uso del alquiler entre los contratistas de Gerüstbau reduce la necesidad de que los clientes mantengan grandes inventarios de equipos, especialmente en ciudades densas. La planificación digital se está volviendo más útil a medida que PERI amplió su Herramienta de Estimación de Andamios y las herramientas de gestión de proyectos en bauma 2025. Los flujos de trabajo BIM y el montaje basado en modelos pueden reducir los errores de planificación y ayudar a los grandes contratistas a desplegar equipos en varios sitios.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Montadores Cualificados y Aumento de los Costes Laborales | -1.1% | Nacional, más agudo en Hamburgo, Berlín, Múnich y Fráncfort | Largo plazo (≥ 4 años) |
| Débil Actividad de Nueva Construcción Residencial | -0.9% | Nacional, con mayor exposición en ciudades más pequeñas y mercados suburbanos | Mediano plazo (2-4 años) |
| Volatilidad de los Precios del Acero y el Aluminio | -0.6% | Nacional, concentrado entre los operadores de alquiler con flotas de gran tamaño | Corto plazo (≤ 2 años) |
| Cumplimiento Medioambiental y Costes Logísticos | -0.4% | Nacional, con mayor impacto en los centros urbanos sujetos a restricciones de ruido y acceso | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Montadores Cualificados y Aumento de los Costes Laborales
La disponibilidad de montadores cualificados sigue siendo una restricción operativa clave para el mercado de alquiler de andamios en Alemania. La Bundesinnung ha identificado la contratación como una prioridad porque las jubilaciones están ampliando la brecha entre la demanda de Gerüstbauer formados y la mano de obra disponible. En octubre de 2025, los empleadores del sector y IG Bauen-Agrar-Umwelt concluyeron un nuevo acuerdo salarial que entró en vigor el 1 de noviembre de 2025, tras un período de 2 años sin acuerdo. El acuerdo cubrió a 35.000 trabajadores e incluyó salarios más altos, una compensación revisada para los aprendices y un pago por días de calor. Estas medidas elevan el coste de despliegue de los equipos y pueden presionar los márgenes donde la capacidad de la flota ya es elevada. El apoyo a la inmigración y las herramientas digitales pueden aliviar parte del problema, pero el montaje autónomo de andamios aún no es una herramienta operativa estándar.
Débil Actividad de Nueva Construcción Residencial y Presiones sobre los Costes de Insumos
La debilidad de la construcción residencial reduce la demanda de los clientes centrados en nuevas viviendas. Alemania completó 206.600 viviendas en 2025, un descenso del 18,00%, mientras que las terminaciones de viviendas plurifamiliares en el este de Alemania cayeron un 34,3%. La asociación de la construcción informó que 35.700 permisos de construcción caducaron sin utilizarse en 2025, lo que indica que los proyectos aprobados aún pueden no llegar a la obra. Los costes de los materiales se han moderado desde sus máximos de 2022, pero siguen siendo elevados en comparación con niveles anteriores, lo que afecta a las decisiones de reposición de la flota. Los precios del acero y el aluminio también pueden verse afectados por la volatilidad relacionada con el comercio. Los operadores urbanos se enfrentan a restricciones logísticas, de ruido y de acceso adicionales que pueden prolongar el tiempo de instalación y aumentar los costes del proyecto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Sistemas Apoyados Mantienen una Amplia Cobertura de ProyectosEl Andamio Apoyado representó el 45,00% del tamaño del mercado de alquiler de andamios en Alemania en 2026. Su liderazgo refleja su uso en la renovación de fachadas, el acceso al intradós de puentes y el mantenimiento industrial. PERI presentó su ampliada Herramienta de Estimación de Andamios en bauma 2025 para precalcular disposiciones complejas de andamios y coordinarlas con la planificación digital de obras. Esta capacidad puede mejorar la adecuación de las estructuras apoyadas en obras técnicamente complejas. El Andamio Móvil sigue siendo relevante para la renovación y el mantenimiento en interiores donde la velocidad de desplazamiento es más importante que la alta capacidad de carga. Estas aplicaciones ofrecen a los contratistas una amplia base de asignaciones de alquiler más pequeñas y recurrentes.
Se prevé que el Andamio Suspendido se expanda a un CAGR del 8,70% hasta 2032 dentro del mercado de alquiler de andamios en Alemania. Es adecuado para trabajos en fachadas de gran altura y acceso a puentes donde las estructuras apoyadas en el suelo no son prácticas. La renovación en serie puede aumentar el tamaño de los contratos de sistemas apoyados porque varios edificios pueden gestionarse en un único programa de trabajo. Layher introdujo SIM2Field y SIM2Field XR en 2025 para apoyar el montaje basado en modelos y el trabajo de campo a partir de un modelo de andamio en 3D. Estas herramientas pueden limitar el desperdicio de material y reducir los errores de montaje en proyectos complejos. Los grandes operadores con flotas precertificadas están mejor posicionados para apoyar asignaciones de mayor envergadura, mientras que las empresas locales más pequeñas siguen siendo importantes para trabajos de menor duración.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Sistema:
Los Sistemas Modular y Ringlock Lideran los Trabajos de Acceso ComplejoLos sistemas Modular y Ringlock representaron el 40,00% de la participación del mercado de alquiler de andamios en Alemania en 2026. Se utilizan en fachadas irregulares, estribos de puentes y estructuras industriales porque sus disposiciones de nodos permiten un espaciado variable entre vanos. Esta flexibilidad los hace relevantes para las categorías de proyectos que se expanden más rápidamente en el país. Los sistemas de Marco y H-Frame siguen siendo comunes para trabajos residenciales estándar. Su exposición relativa es mayor donde la actividad de nueva construcción es débil. Los sistemas de Tubo y Acoplador continúan sirviendo a trabajos civiles e industriales especializados, mientras que el Cuplock mantiene un papel estable en grandes proyectos.
También se prevé que los sistemas Modular y Ringlock crezcan a un CAGR del 8,00% hasta 2032. Scafom-rux informó de sus cifras más sólidas de alquiler y ventas para el sistema de andamio de fachada modular SUPER-RS en bauma 2025, respaldando el cambio observado hacia sistemas de acceso de ingeniería. La ingeniería de sistemas certificados permite a los contratistas proporcionar apoyo de diseño junto con el equipo físico. Esto puede mejorar los rendimientos en proyectos de energía y transporte en comparación con los trabajos residenciales estándar. La diferencia en la combinación de proyectos puede ampliar la brecha entre los operadores que poseen flotas modulares avanzadas y los que se centran en marcos básicos. Los requisitos de cumplimiento bajo las normas DIN también aumentan el valor de los sistemas que cuentan con documentación establecida.
Por Tipo de Material:
El Acero Mantiene la Base Instalada Mientras el Aluminio Gana TerrenoEl Acero representó el 59,00% del tamaño del mercado de alquiler de andamios en Alemania en 2026. Su posición está respaldada por la fabricación local establecida y el acceso predecible a piezas de repuesto. Los sistemas de acero ofrecen una alta capacidad de carga y se utilizan ampliamente en aplicaciones de infraestructura e industriales. ALTRAD Plettac Assco opera actividades de fabricación en Alemania que respaldan esta base de suministro. Los sistemas no metálicos siguen siendo menores porque los requisitos de durabilidad y resistencia al fuego pueden limitar su uso en aplicaciones exigentes. La madera, el contrachapado, el plástico y la fibra de vidrio siguen siendo, por tanto, opciones especializadas.
Se prevé que el Aluminio crezca a un CAGR del 8,20% hasta 2032. Su menor peso puede ser útil en fachadas históricas donde las cargas de anclaje y la manipulación manual son preocupaciones importantes. Un montaje más rápido también puede ser relevante en la renovación en serie porque la duración del alquiler influye en el coste total del proyecto. Las flotas de aluminio tienen una economía diferente a las de acero porque las tarifas premium y una rotación más rápida pueden compensar el menor valor de chatarra. La elección entre los materiales está, por tanto, vinculada a los requisitos del proyecto y a la estrategia de la flota, en lugar de a un ciclo de sustitución directo. El hecho de que los costes de construcción metálica se mantengan por encima de los niveles anteriores también favorece el uso del alquiler en lugar de la propiedad para muchos contratistas.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Sector:
La Infraestructura Proporciona una Demanda de Mayor DuraciónLa Infraestructura representó el 42,00% de la participación del mercado de alquiler de andamios en Alemania en 2026. Se prevé que crezca a un CAGR del 8,30% hasta 2032, convirtiéndose en el sector más grande y de mayor crecimiento. El compromiso de transporte de 182,6 mil millones de USD respalda el mantenimiento ferroviario y los trabajos en puentes de autopistas hasta 2029. Las conexiones de red marina y las instalaciones de hidrógeno añaden más actividad de construcción con uso intensivo de acceso. Los contratos de infraestructura a menudo requieren equipos durante 12 a 36 meses, en comparación con las 4 a 8 semanas de un proyecto de nueva construcción residencial. Esta duración mejora la planificación de la flota y otorga mayor visibilidad a los ingresos por alquiler.
La demanda residencial sigue limitada por el descenso en las terminaciones, mientras que el trabajo comercial está respaldado por la conversión de oficinas y la rehabilitación del comercio minorista en las principales ciudades. Industrial y Logística es otra área activa porque el mantenimiento de suelos industriales y los trabajos de descarbonización necesitan acceso recurrente a las obras. Estas asignaciones suelen combinar el alquiler de equipos con servicios continuos, lo que puede favorecer relaciones más duraderas con los clientes. El mercado de alquiler de andamios en Alemania cuenta, por tanto, con un conjunto más amplio de fuentes de demanda que la construcción residencial por sí sola. Este cambio favorece a los contratistas que pueden suministrar sistemas de grado industrial y gestionar programas plurianuales. También reduce la dependencia del calendario de inicio de obras de vivienda.
Análisis Geográfico
Resto de Alemania
El resto de Alemania representó el 73,00% de la participación del mercado de alquiler de andamios en Alemania en 2026. La región incluye un gran número de centros industriales y de construcción de tamaño mediano que respaldan una actividad de alquiler constante. La rehabilitación del transporte es visible en todo el país, incluido el programa completado del Kochertalbrücke en Baden-Württemberg. Baja Sajonia también se beneficia de las conexiones de red del Mar del Norte y la inversión relacionada con el hidrógeno. Estos proyectos requieren soluciones de acceso modulares o suspendidas adecuadas para activos civiles y energéticos. Los operadores deben coordinar los movimientos de materiales y los equipos a distancias más largas. La certificación bajo TRBS 2121-1 y DIN EN 12811 sigue siendo relevante dondequiera que los contratos públicos e industriales requieran un rendimiento del sistema documentado. La oportunidad favorece a las redes que pueden suministrar sistemas estandarizados en ubicaciones dispersas.
Berlín
Se prevé que Berlín se expanda a un CAGR del 7,80% hasta 2032 en el mercado de alquiler de andamios en Alemania. La ciudad combina el desarrollo comercial con una amplia base de renovación en tipologías de edificios más antiguos. La sustitución del Ringbahnbrücke de la A100 por valor de 88 millones de USD añade un proyecto de infraestructura de alto valor a la cartera local. El trabajo de PERI en la torre de oficinas Upbeat muestra el uso creciente de la preingeniería digital en obras urbanas complejas. Las restricciones de acceso y las calles densas hacen que la planificación logística sea importante. La planificación basada en modelos puede reducir los ajustes en obra y favorecer una instalación más segura. La documentación de cumplimiento también es importante porque los proyectos urbanos involucran a múltiples contratistas y controles detallados de la obra. Estas condiciones favorecen a los proveedores con capacidad de planificación técnica y capacidad de entrega local.
Múnich, Fráncfort y Hamburgo
Múnich, Fráncfort y Hamburgo aportan cada una una fuente diferente de demanda al mercado de alquiler de andamios en Alemania. Múnich cuenta con desarrollo comercial y de uso mixto, mientras que Fráncfort respalda la conversión de oficinas y la rehabilitación logística. Hamburgo tiene mantenimiento portuario y trabajos de red eléctrica e hidrógeno, incluida la actividad en Finkenwerder. Esta combinación reduce la dependencia de una sola clase de proyecto en las tres ciudades. Los controles en el centro de la ciudad pueden elevar los costes de transporte e instalación, especialmente donde se aplican límites de ruido y acceso. Los sistemas de alquiler que pueden planificarse digitalmente y montarse de manera eficiente son útiles en estas condiciones restrictivas. El cambio más amplio hacia sistemas certificados se ve reforzado por las directrices del DIBt y los requisitos de DIN EN. Los contratistas que pueden gestionar la logística urbana manteniendo registros de inspección completos están mejor posicionados para atender a este grupo de ciudades.
Panorama Competitivo
Concentración del Mercado
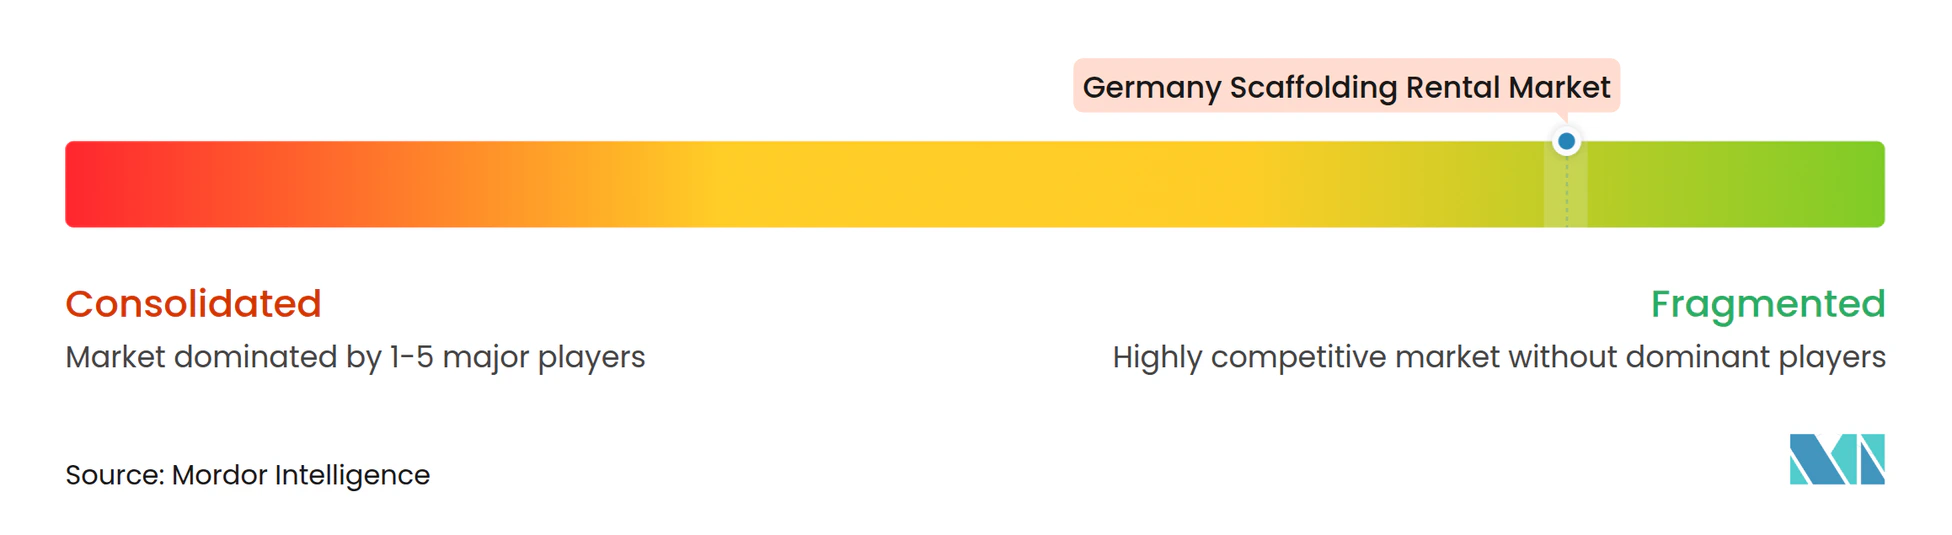
El mercado de alquiler de andamios en Alemania incluye a Layher, PERI, Altrad, BrandSafway, XERVON y un amplio grupo de contratistas regionales de Gerüstbau. Layher y PERI establecen estándares técnicos a través de sus carteras de sistemas certificados y modelos de alquiler vinculados al fabricante. Su enfoque combina el diseño de sistemas, la disponibilidad de equipos y el apoyo a la documentación. Altrad compite en fabricación, alquiler y servicios industriales a través de sus operaciones alemanas de plettac assco. La empresa completó una fusión operativa de sus entidades alemanas en 2025 para integrar la producción y las operaciones comerciales en una única estructura. XERVON combina el acceso con andamios con el mantenimiento y la inspección para clientes del sector energético y químico. Este modelo integrado puede favorecer acuerdos marco más prolongados que una transacción de alquiler puntual.
La gestión digital de flotas se está convirtiendo en un punto clave de competencia. PERI amplió la planificación digital de andamios y las herramientas de proyecto en bauma 2025, incluida la Herramienta de Estimación de Andamios, herramientas de realidad extendida y PERIcap. Layher lanzó SIM2Field y SIM2Field XR en 2025 para apoyar el montaje de andamios basado en modelos. Doka desplegó su sistema de Conteo e Identificación mediante Inteligencia Artificial en junio de 2025 para reconocer los componentes devueltos mediante fotografía con dispositivos móviles. La empresa informó de una precisión de identificación del 98,00% y más de 1 millón de artículos procesados desde su lanzamiento. Estas herramientas pueden mejorar el control del inventario y reducir las pérdidas de flotas dispersas. También pueden elevar el umbral de inversión para los contratistas más pequeños.
Las normas y el cumplimiento crean otra diferencia entre los operadores más grandes y los más pequeños. La actualización de la documentación de enero de 2025 por parte de la Bundesinnung y BG BAU reforzó los registros esperados de los montadores y los usuarios. Las directrices del DIBt de agosto de 2025 sobre las uniones de andamios requieren que los titulares de sistemas mantengan actualizada la documentación técnica. El modelo integrado de Altrad y las inversiones digitales de Layher, PERI y Doka muestran el avance hacia una gestión de flotas y proyectos más controlada. Los contratistas regionales siguen siendo importantes porque los contratos locales y la capacidad de respuesta al servicio son fundamentales para muchos trabajos. El mercado sigue, por tanto, moderadamente fragmentado, aunque los sistemas certificados y las herramientas digitales pueden favorecer a los operadores más grandes con el tiempo. Puntuación de concentración del mercado: 4 sobre 10, lo que refleja una estructura moderadamente fragmentada con varios líderes multinacionales y alemanes junto a una amplia base de contratistas regionales.
Líderes de la Industria de Alquiler de Andamios en Alemania
-
Layher Holding GmbH & Co. KG
-
PERI SE
-
Doka Deutschland GmbH
-
ALTRAD Industrial Services GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alquiler de Andamios en Alemania Empresas cubiertas en este informe
- Layher Holding GmbH & Co. KG
- PERI SE
- Doka Deutschland GmbH
- ALTRAD Industrial Services GmbH
- Brand Energy & Infrastructure Services GmbH (BrandSafway)
- ALTRAD Plettac Assco GmbH
- RUX GmbH (Scafom-rux Germany)
- MJ-Gerüst GmbH
- FRIEDR. ISCHEBECK GmbH
- XERVON GmbH
- Hünnebeck GmbH
- Teupe & Söhne Gerüstbau GmbH
- Söll Gerüstbau GmbH
- Gemeinhardt Service GmbH
- Burkart Gerüstbau GmbH
- Theodor Kaiser Gerüstbau GmbH
- Menke Gerüst Montage GmbH
- GESTA Gesellschaft für Stahlrohrgerüste mbH
- Güll Gerüstbau GmbH
- Bassenberg & Schwarting GmbH
Desarrollos recientes de la industria en Mercado de Alquiler de Andamios en Alemania
- Septiembre de 2026: Revscaff Safety Systems realizó una inversión de siete cifras en equipos de andamios Layher, estableciendo una nueva división de andamios junto a sus negocios de seguridad existentes Prodek Safety Systems y Revnet Safety Systems. La inversión, anunciada en el evento comercial ScaffEx26, refleja la confianza continua en el sistema Allround de Layher como plataforma de entrada para nuevas operaciones de andamios.
- Agosto de 2026: Altrad completó la fusión de Generation Hire & Sales y Trad UK en Altrad Hire & Sales, con efecto a partir del 1 de septiembre de 2026, consolidando los servicios de andamios, acceso, obras temporales, vallado y equipos de construcción especializados en el Reino Unido e Irlanda bajo una marca unificada con una extensa red de sucursales.
- Octubre de 2025: Hünnebeck by BrandSafway y alkus AG firmaron un acuerdo de suministro ampliado que cubre los paneles de encofrado de plástico sólido de alkus para sistemas adicionales de Hünnebeck, incluido el encofrado circular RONDA, el encofrado de columnas PAX y otros sistemas, ampliando una relación de proveedor establecida en 2013 para el sistema de encofrado de muros PLATINUM 100.
Alcance del Informe del Mercado de Alquiler de Andamios en Alemania
Resumen de la segmentación
| Andamio Apoyado |
| Andamio Suspendido |
| Andamio Móvil |
| Tubo y Acoplador |
| Cuplock |
| Modular y Ringlock |
| Marco y H-Frame |
| Madera y Contrachapado |
| Acero |
| Aluminio |
| Plástico y Fibra de Vidrio |
| Otros |
| Residencial |
| Comercial |
| Industrial y Logística |
| Infraestructura |
| Berlín |
| Múnich |
| Fráncfort |
| Hamburgo |
| Resto de Alemania |
| Por Tipo | Andamio Apoyado |
| Andamio Suspendido | |
| Andamio Móvil | |
| Por Sistema | Tubo y Acoplador |
| Cuplock | |
| Modular y Ringlock | |
| Marco y H-Frame | |
| Por Tipo de Material | Madera y Contrachapado |
| Acero | |
| Aluminio | |
| Plástico y Fibra de Vidrio | |
| Otros | |
| Por Sector | Residencial |
| Comercial | |
| Industrial y Logística | |
| Infraestructura | |
| Por Ciudades | Berlín |
| Múnich | |
| Fráncfort | |
| Hamburgo | |
| Resto de Alemania |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del sector de alquiler de andamios en Alemania?
Se sitúa en 1,81 mil millones de USD en 2026 y se prevé que alcance los 2,78 mil millones de USD en 2032, creciendo a un CAGR del 7,40%.
¿Qué tipo de andamio crece más rápido en Alemania?
Se prevé que el Andamio Suspendido crezca a un CAGR del 8,70% hasta 2032, respaldado por la rehabilitación de fachadas en altura y las necesidades de acceso bajo puentes.
¿Por qué la infraestructura es importante para la demanda de alquiler de andamios en Alemania?
La Infraestructura representó una participación del 42,00% en 2026 y se prevé que crezca a un CAGR del 8,30%, respaldada por la rehabilitación del transporte y los proyectos de transición energética.
¿Qué material lidera el alquiler de andamios en Alemania?
El Acero representó una participación del 59,00% en 2026 porque sigue siendo ampliamente utilizado en aplicaciones de infraestructura e industriales.
¿Por qué el aluminio está ganando terreno en los proyectos de andamios?
Se prevé que el Aluminio crezca a un CAGR del 8,20% porque su menor peso puede favorecer la renovación de fachadas y un montaje más rápido.
¿Qué ubicación alemana se espera que crezca más rápido en el alquiler de andamios?
Se prevé que Berlín crezca a un CAGR del 7,80% hasta 2032, respaldada por la renovación, el desarrollo comercial y los trabajos de sustitución de puentes.