
Größe und Marktanteil des Gerüstverleihmarkts in Deutschland
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.81 Milliarden US-Dollar |
| Marktgröße (2027) | 1.94 Milliarden US-Dollar |
| Marktgröße (2032) | 2.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.40 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Gerüstverleihmarkts Deutschland von Mordor Intelligence
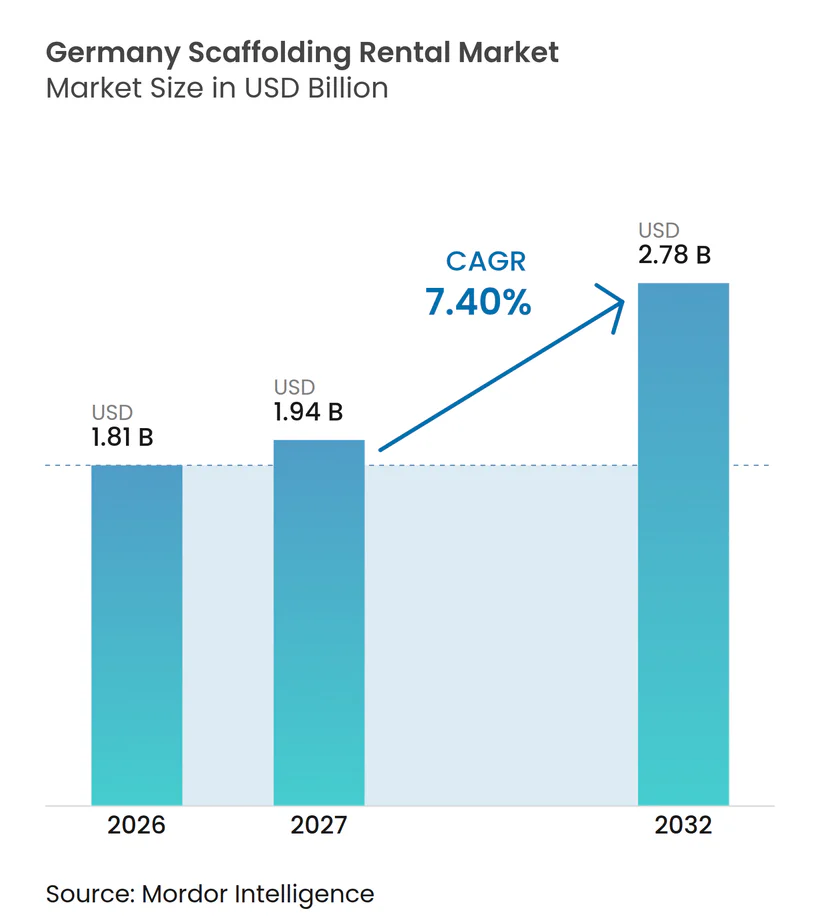
Die Größe des Gerüstverleihmarkts in Deutschland soll von 1,81 Milliarden USD im Jahr 2026 auf 1,94 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 2,78 Milliarden USD bei einem CAGR von 7,40 % über den Zeitraum 2027–2032 erreichen.
Die Nachfrage ist zunehmend mit Sanierung, Verkehrsrehabilitation und Energieprojekten verknüpft und weniger mit dem Neubau von Wohngebäuden. Deutschland fertigstellte im Jahr 2025 206.600 Wohneinheiten, ein Rückgang von 18,00 % gegenüber 2024 und der niedrigste Wert seit 2012, was den Erholungspfad für wohnungsbauorientierte Mietflotten einschränkt. Die öffentlichen Investitionen verlagern sich in Richtung Brückeninstandsetzung und Schienenausbau, die in der Regel längere Zugangszeiträume und speziellere Systeme erfordern. Die Gebäudesanierung stützt die Auftragslage ebenfalls, da serielle Fassadenprojekte während komprimierter Einbauphasen umfangreiche Gerüstgitter benötigen. Diese Bedingungen unterstützen die Flottenauslastung für Betreiber, die technische, dokumentarische und arbeitsbezogene Anforderungen erfüllen können.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt das Standgerüst im Jahr 2026 einen Marktanteil von 45,00 % am deutschen Gerüstverleihmarkt, während das Hängegerüst bis 2032 mit einem CAGR von 8,70 % wachsen soll.
- Nach System hielten Modular- und Ringlocksysteme im Jahr 2026 einen Marktanteil von 40,00 % am deutschen Gerüstverleihmarkt und sollen bis 2032 mit einem CAGR von 8,00 % wachsen.
- Nach Materialtyp hielt Stahl im Jahr 2026 einen Anteil von 59,00 %, während Aluminium bis 2032 mit einem CAGR von 8,20 % wachsen soll.
- Nach Sektor hielt Infrastruktur im Jahr 2026 einen Anteil von 42,00 % und soll bis 2032 mit einem CAGR von 8,30 % wachsen.
- Nach Geografie hielt das übrige Deutschland im Jahr 2026 einen Anteil von 73,00 %, während Berlin bis 2032 mit einem CAGR von 7,80 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieeffiziente Gebäudesanierung und Fassadenrenovierung | +1.8% | National, konzentriert in Nordrhein- Westfalen, Bayern und Berlin | Mittelfristig (2–4 Jahre) |
| Verkehrsinfrastruktur und Brückenrehabilitation | +1.5% | National, mit Schwerpunkt in Baden-Württemberg, Niedersachsen und Brandenburg | Langfristig (≥ 4 Jahre) |
| Energiewende-Projekte, Netz, Wind und Wasserstoff | +1.1% | Norddeutschland, mit Ausstrahlungseffekten nach Mitteldeutschland | Langfristig (≥ 4 Jahre) |
| Strenge Sicherheitsvorschriften zugunsten zertifizierter Systeme | +0.8% | National | Kurzfristig (≤ 2 Jahre) |
| Hohe Mietdurchdringung bei Gerüstbau-Unternehmen | +0.6% | National, mit städtischer Konzentration in den Top-5-Städten | Kurzfristig (≤ 2 Jahre) |
| BIM und digitale Gerüstplanung | +0.4% | National, mit früher Einführung in Berlin, München und Hamburg | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieeffiziente Gebäudesanierung und Fassadenrenovierung
Der bestehende Gebäudebestand in Deutschland bleibt eine wichtige Quelle für Gerüstarbeiten. Die Deutsche Energie-Agentur berichtete, dass die Genehmigungen für serielle Sanierungen von unter 2 % der Anträge auf hocheffiziente Sanierungen vor dem Bonusprogramm auf durchschnittlich 23 % danach gestiegen sind[1]. Die 2.143 genehmigten Projekte umfassten 11.600 Wohneinheiten und schufen Arbeiten, die sich über ganze Gebäudeblöcke statt über einzelne Liegenschaften erstrecken. Solche Projekte erfordern, dass große Gerüstgitter gleichzeitig errichtet werden, was die Mietintensität innerhalb kurzer Bauzeitfenster erhöht. Die serielle Sanierungspipeline hat Bautätigkeiten im Wert von 2,2 Milliarden USD ausgelöst, während ihr erklärtes Potenzial bis 2045 bei 550 Milliarden USD liegt. Fördermittelgebundene Energieeffizienzanforderungen lenken die Ausgaben weiterhin in Richtung Fassadenarbeiten und andere zugangsbedürftige Maßnahmen.
Verkehrsinfrastruktur und Brückenrehabilitation
Deutschland hat bis 2029 182,6 Milliarden USD für Verkehrsinvestitionen zugesagt, mit einem erklärten Schwerpunkt auf der Instandhaltung von Schienennetzen und Autobahnbrücken statt auf dem Ausbau neuer Strecken[2]. Brückeninstandsetzungen erfordern häufig Hänge- oder Modularzugangssysteme, die unter fließendem Verkehr betrieben werden können. DEGES schloss die Instandsetzung der Kochertalbrücke an der A81 im August 2025 nach einem dreijährigen Programm ab[3]. Zudem begannen die Arbeiten am Ersatzneubau der A100-Ringbahnbrücke in Berlin, einem Projekt mit einem Investitionsvolumen von 88 Millionen USD. Diese Projekte erfordern Auftragnehmer, die technisch ausgelegte Systeme liefern und die erforderlichen Sicherheitsnachweise führen können. Ihre längeren Bauzeitpläne können dem deutschen Gerüstverleihmarkt eine stabilere Auslastung verschaffen als kurzfristige Wohnbauaufträge.
Energiewende-Projekte, Netz, Wind und Wasserstoff
Stromnetze, Offshore-Wind- und Wasserstoffprojekte schaffen eine dauerhafte Quelle für Zugangsarbeiten in Nord- und Mitteldeutschland. Der Netzentwicklungsplan sieht 4.800 km neue Hochspannungsleitungen und 35 Hochspannungsgleichstromkorridore mit jeweils 2 GW Kapazität vor, um Offshore-Windkapazitäten anzubinden. Konverterstationen, Kabelanlagen und Netzschnittstellen benötigen während Bau und Wartung Gerüstzugang. Gasunie nahm im September 2025 in Buchholz, Nordheide, einen Wasserstoff-Pipeline-Piloten in Betrieb und setzte dabei emissionsarme Geräte und wasserstoffbetriebene Generatoren ein. EWEs 320-MW-Elektrolyseurprojekt in Emden machte ebenfalls Fortschritte, als im Mai 2025 ein Kompressorauftrag vergeben wurde. Diese Projekte bevorzugen industrielle Modularsysteme, da der Zugangsbedarf sich über komplexe Strukturen und mehrstufige Programme erstreckt.
Strenge Sicherheitsvorschriften, Mietdurchdringung und digitale Planung
Sicherheitsvorschriften stützen die Nachfrage nach zertifizierten Gerüstsystemen und dokumentierten Projektprozessen. Im Januar 2025 überarbeitete die Bundesinnung gemeinsam mit der BG BAU die Prüf- und Übergabeformulare, um die gemeinsame Verantwortung zwischen Gerüstbauern und Nutzern gemäß TRBS 2121-1 und der Betriebssicherheitsverordnung zu stärken. Das DIBt veröffentlichte im August 2025 zudem Leitlinien zu Gerüststützenverbindungen gemäß DIN EN 12811-1 und DIN EN 12812. Diese Compliance-Faktoren machen zertifizierte Flotten bei öffentlichen Ausschreibungen und komplexen Industrieprojekten relevanter. Die hohe Mietnutzung bei Gerüstbau-Unternehmen reduziert den Bedarf der Kunden, große Gerätebestände vorzuhalten, insbesondere in dicht besiedelten Städten. Die digitale Planung gewinnt an Bedeutung, da PERI sein Scaffold Estimation Tool und Projektmanagement-Tools auf der bauma 2025 erweitert hat. BIM-Workflows und modellbasierte Montage können Planungsfehler reduzieren und großen Auftragnehmern helfen, Geräte über mehrere Baustellen hinweg einzusetzen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel bei Monteuren und steigende Lohnkosten | -1.1% | National, am stärksten ausgeprägt in Hamburg, Berlin, München und Frankfurt | Langfristig (≥ 4 Jahre) |
| Schwache Neubautätigkeit im Wohnungsbau | -0.9% | National, mit der größten Exposition in kleineren Städten und Vorortmärkten | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Stahl und Aluminium | -0.6% | National, konzentriert bei flottenintensiven Vermietungsunternehmen | Kurzfristig (≤ 2 Jahre) |
| Umwelt-Compliance und Logistikkosten | -0.4% | National, mit den höchsten Auswirkungen in städtischen Kernen, die Lärm- und Zugangsbeschränkungen unterliegen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel bei Monteuren und steigende Lohnkosten
Die Verfügbarkeit qualifizierter Monteure bleibt eine wesentliche betriebliche Einschränkung für den deutschen Gerüstverleihmarkt. Die Bundesinnung hat die Nachwuchsgewinnung als Priorität identifiziert, da Renteneintritten die Lücke zwischen der Nachfrage nach ausgebildeten Gerüstbauern und dem verfügbaren Arbeitskräfteangebot vergrößern. Im Oktober 2025 schlossen die Arbeitgeber der Branche und die IG Bauen-Agrar-Umwelt nach einer zweijährigen Pause einen neuen Lohntarifvertrag ab, der am 1. November 2025 in Kraft trat. Der Tarifvertrag umfasste 35.000 Beschäftigte und beinhaltete höhere Löhne, überarbeitete Ausbildungsvergütungen und eine Hitzezahlung. Diese Maßnahmen erhöhen die Kosten für den Einsatz von Kolonnen und können die Margen belasten, wo die Flottenkapazität bereits hoch ist. Zuwanderungsförderung und digitale Werkzeuge können einen Teil des Problems abmildern, aber die autonome Gerüstmontage ist noch kein standardisiertes Betriebsmittel.
Schwache Neubautätigkeit im Wohnungsbau und Kostendruck bei Vorleistungen
Die Schwäche im Wohnungsbau reduziert die Nachfrage von Kunden, die sich auf Neubauten konzentrieren. Deutschland fertigstellte im Jahr 2025 206.600 Wohneinheiten, ein Rückgang von 18,00 %, während die Fertigstellungen von Mehrfamilienhäusern in Ostdeutschland um 34,3 % zurückgingen. Der Bauverband berichtete, dass im Jahr 2025 35.700 Baugenehmigungen ungenutzt verfielen, was zeigt, dass genehmigte Projekte die Baustelle dennoch nicht erreichen können. Die Materialkosten haben sich von ihren Höchstständen im Jahr 2022 erholt, bleiben aber gegenüber früheren Niveaus erhöht, was Entscheidungen zur Flottenersetzung beeinflusst. Stahl- und Aluminiumpreise können zudem durch handelsbezogene Volatilität beeinflusst werden. Städtische Betreiber sehen sich zusätzlichen Logistik-, Lärm- und Zugangsbeschränkungen gegenüber, die die Montagezeit verlängern und die Projektkosten erhöhen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
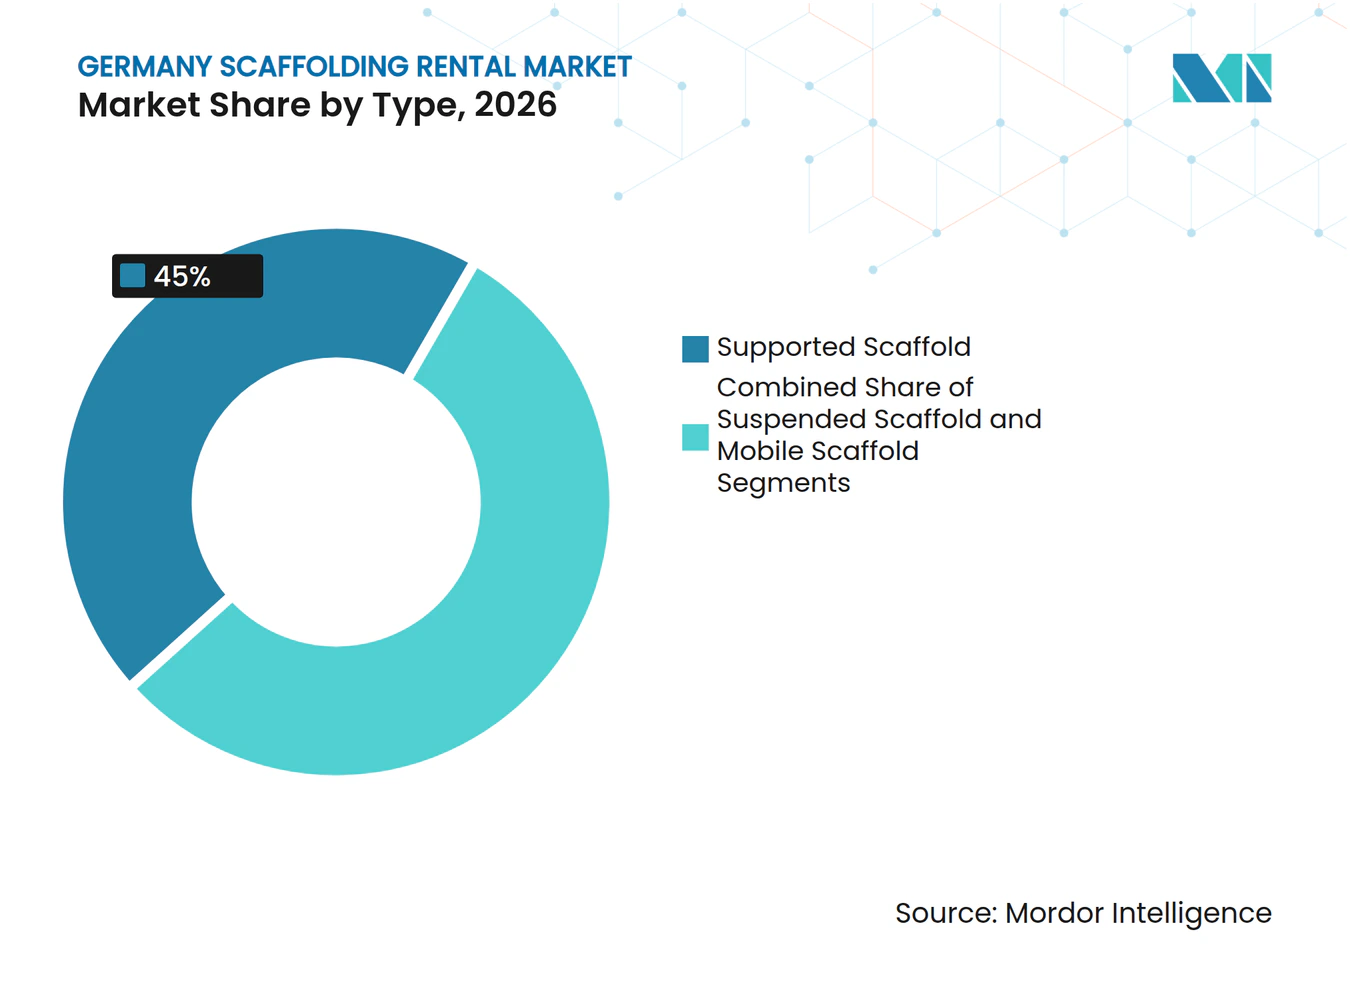
Standgerüste behalten eine breite ProjektabdeckungStandgerüste machten im Jahr 2026 45,00 % der Größe des deutschen Gerüstverleihmarkts aus. Ihre führende Position spiegelt ihren Einsatz bei Fassadensanierungen, Brückenuntersichtszugängen und Industriewartungen wider. PERI präsentierte auf der bauma 2025 sein erweitertes Scaffold Estimation Tool zur Vorberechnung komplexer Gerüstanordnungen und deren Koordination mit der digitalen Baustellenplanung. Diese Fähigkeit kann die Passgenauigkeit von Standkonstruktionen auf technisch anspruchsvollen Baustellen verbessern. Fahrgerüste bleiben für Innenrenovierungen und Wartungsarbeiten relevant, bei denen Bewegungsgeschwindigkeit wichtiger ist als hohe Tragfähigkeit. Diese Anwendungen verschaffen Auftragnehmern eine breite Basis kleinerer und wiederkehrender Mietaufträge.
Hängegerüste sollen bis 2032 mit einem CAGR von 8,70 % im deutschen Gerüstverleihmarkt wachsen. Sie eignen sich für Hochhausfassadenarbeiten und Brückenzugänge, bei denen bodengestützte Konstruktionen nicht praktikabel sind. Serielle Sanierungen können die Größe von Standgerüstaufträgen erhöhen, da mehrere Gebäude in einem einzigen Arbeitsprogramm bearbeitet werden können. Layher führte 2025 SIM2Field und SIM2Field XR ein, um modellbasierte Montage und Feldarbeit auf Basis eines 3D-Gerüstmodells zu unterstützen. Solche Werkzeuge können Materialverschwendung begrenzen und Montagefehler bei komplexen Projekten reduzieren. Große Betreiber mit vorab zertifizierten Flotten sind besser positioniert, um größere Aufträge zu unterstützen, während kleinere lokale Unternehmen für kürzere Aufträge weiterhin wichtig bleiben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach System:
Modular- und Ringlocksysteme führen bei komplexen ZugangsarbeitenModular- und Ringlocksysteme hielten im Jahr 2026 einen Marktanteil von 40,00 % am deutschen Gerüstverleihmarkt. Sie werden an unregelmäßigen Fassaden, Brückenwiderlagern und Industriestrukturen eingesetzt, da ihre Knotenausführungen unterschiedliche Feldabstände ermöglichen. Diese Flexibilität macht sie für die am schnellsten wachsenden Projektkategorien im Land relevant. Rahmen- und H-Rahmen-Systeme bleiben für standardmäßige Wohnbauarbeiten verbreitet. Ihre relative Exposition ist höher, wo die Neubautätigkeit schwach ist. Rohr-und-Kupplungs-Systeme bedienen weiterhin spezialisierte Tief- und Industriearbeiten, während Cuplock eine stabile Rolle bei Großprojekten behält.
Modular- und Ringlocksysteme sollen bis 2032 ebenfalls mit einem CAGR von 8,00 % wachsen. Scafom-rux meldete auf der bauma 2025 seine stärksten Miet- und Verkaufszahlen für das modulare Fassadengerüstsystem SUPER-RS, was die beobachtete Verlagerung hin zu technisch ausgelegten Zugangssystemen unterstützt. Zertifiziertes Systemengineering ermöglicht es Auftragnehmern, Planungsunterstützung mit physischer Ausrüstung zu verbinden. Dies kann die Renditen bei Energie- und Verkehrsprojekten im Vergleich zu standardmäßigen Wohnbauaufträgen verbessern. Der Unterschied im Projektmix kann die Lücke zwischen Betreibern mit fortschrittlichen Modularflotten und solchen, die sich auf einfache Rahmen konzentrieren, vergrößern. Compliance-Anforderungen nach DIN-Normen erhöhen zudem den Wert von Systemen mit etablierter Dokumentation.
Nach Materialtyp:
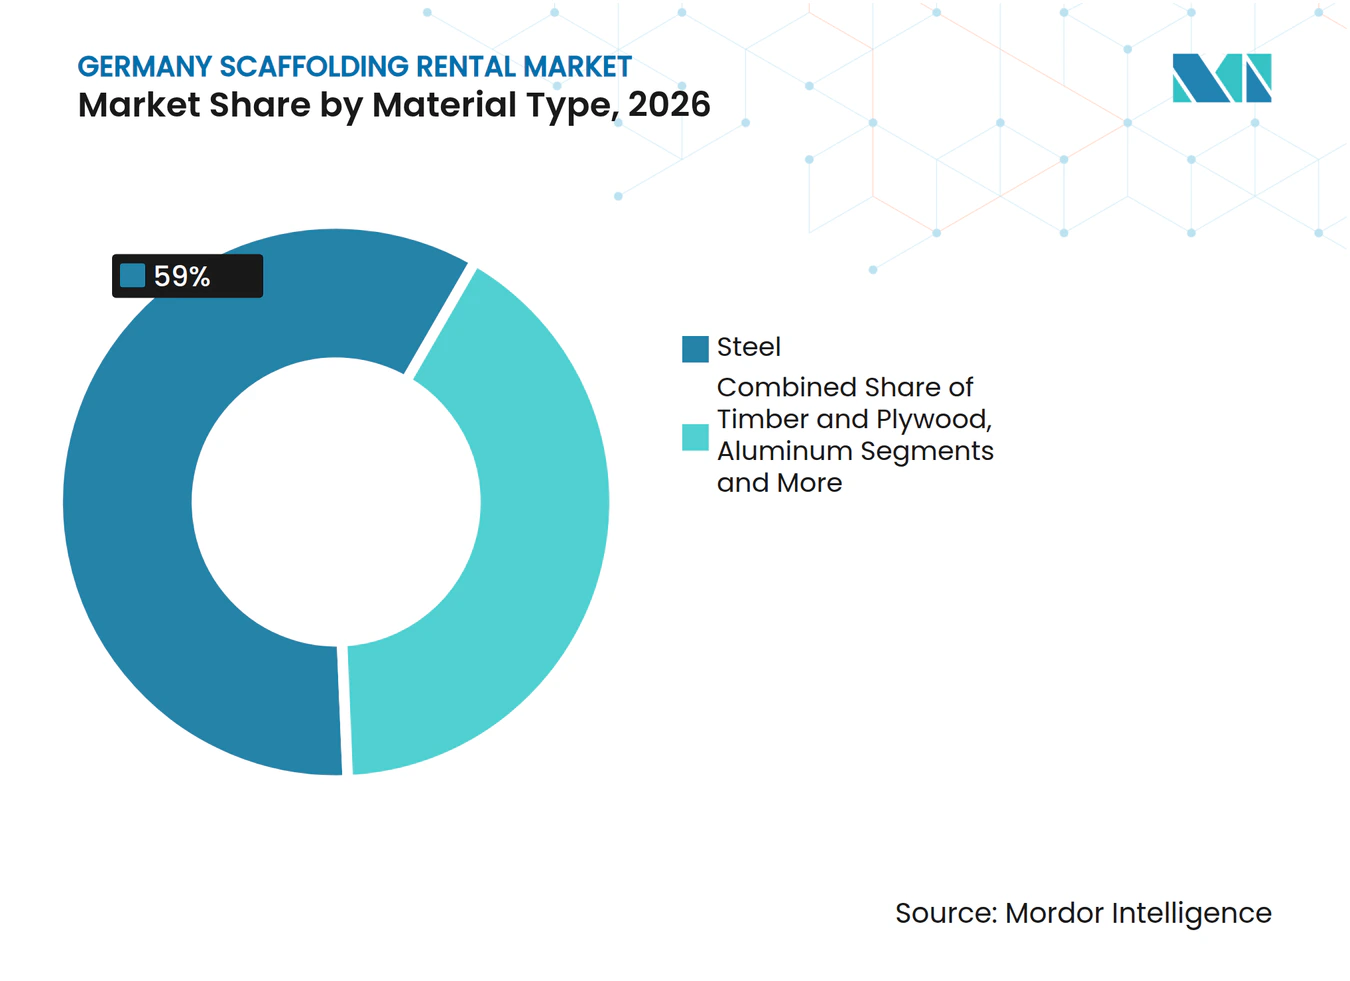
Stahl hält den installierten Bestand, während Aluminium an Bedeutung gewinntStahl repräsentierte im Jahr 2026 59,00 % der Größe des deutschen Gerüstverleihmarkts. Seine Position wird durch die etablierte lokale Fertigung und den vorhersehbaren Zugang zu Ersatzteilen gestützt. Stahlsysteme bieten hohe Tragfähigkeit und werden häufig für Infrastruktur- und Industrieanwendungen eingesetzt. ALTRAD Plettac Assco betreibt Fertigungsaktivitäten in Deutschland, die diese Versorgungsbasis unterstützen. Nichtmetallische Systeme bleiben kleiner, da Haltbarkeits- und Brandschutzanforderungen ihren Einsatz in anspruchsvollen Anwendungen einschränken können. Holz, Sperrholz, Kunststoff und Glasfaser bleiben daher Spezialentscheidungen.
Aluminium soll bis 2032 mit einem CAGR von 8,20 % wachsen. Sein geringeres Gewicht kann bei historischen Fassaden von Vorteil sein, wo Ankerlastanforderungen und manuelle Handhabung wichtige Aspekte sind. Schnellere Montage kann auch bei seriellen Sanierungen eine Rolle spielen, da die Mietdauer die Gesamtprojektkosten beeinflusst. Aluminiumflotten haben eine andere Wirtschaftlichkeit als Stahlflotten, da Premiumpreise und schnellere Umschlaghäufigkeit den reduzierten Schrottwert ausgleichen können. Die Wahl zwischen den Materialien ist daher mit Projektanforderungen und Flottenstrategien verknüpft und nicht mit einem direkten Ersatzzyklus. Metallbaukosten, die über früheren Niveaus verbleiben, unterstützen zudem die Mietnutzung statt des Eigentums für viele Auftragnehmer.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sektor:
Infrastruktur liefert Nachfrage mit längerer LaufzeitInfrastruktur machte im Jahr 2026 42,00 % des Marktanteils am deutschen Gerüstverleihmarkt aus. Es wird prognostiziert, dass dieser Sektor bis 2032 mit einem CAGR von 8,30 % wächst und damit der größte und am schnellsten wachsende Sektor ist. Das Verkehrsinvestitionsvolumen von 182,6 Milliarden USD unterstützt Schienenwartung und Autobahnbrückenarbeiten bis 2029. Offshore-Netzanschlüsse und Wasserstoffanlagen fügen weitere zugangsbedürftige Bautätigkeiten hinzu. Infrastrukturaufträge erfordern häufig Geräte für 12 bis 36 Monate, verglichen mit 4 bis 8 Wochen für ein Wohnungsneubau-Projekt. Diese Laufzeit verbessert die Flottenplanung und gibt den Mieteinnahmen eine größere Planbarkeit.
Die Wohnungsbaunachfrage bleibt durch den Rückgang der Fertigstellungen eingeschränkt, während gewerbliche Arbeiten durch Büroumwandlungen und Einzelhandelsrenovierungen in Großstädten gestützt werden. Industrie und Logistik ist ein weiterer aktiver Bereich, da Brownfield-Wartung und Dekarbonisierungsarbeiten wiederkehrenden Baustellenzugang erfordern. Diese Aufträge kombinieren häufig Gerätevermietung mit laufenden Dienstleistungen, was längere Kundenbeziehungen unterstützen kann. Der deutsche Gerüstverleihmarkt verfügt daher über eine breitere Nachfragebasis als der Wohnungsbau allein. Diese Verlagerung begünstigt Auftragnehmer, die industrietaugliche Systeme liefern und mehrjährige Programme verwalten können. Sie reduziert auch die Abhängigkeit vom Timing der Wohnungsbaubeginne.
Geografische Analyse
Übriges Deutschland
Das übrige Deutschland hielt im Jahr 2026 einen Marktanteil von 73,00 % am deutschen Gerüstverleihmarkt. Die Region umfasst eine große Anzahl mittelgroßer Industrie- und Bauzentren, die eine konsistente Mietaktivität unterstützen. Verkehrsrehabilitation ist im ganzen Land sichtbar, einschließlich des abgeschlossenen Kochertalbrücken-Programms in Baden-Württemberg. Niedersachsen profitiert zudem von Nordsee-Netzanschlüssen und wasserstoffbezogenen Investitionen. Diese Projekte erfordern modulare oder hängende Zugangslösungen, die für Tief- und Energieanlagen geeignet sind. Betreiber müssen Materialbewegungen und Kolonnen über größere Entfernungen koordinieren. Die Zertifizierung nach TRBS 2121-1 und DIN EN 12811 bleibt überall dort relevant, wo öffentliche und industrielle Aufträge eine dokumentierte Systemleistung erfordern. Die Chance begünstigt Netzwerke, die standardisierte Systeme an verteilten Standorten liefern können.
Berlin
Berlin soll bis 2032 mit einem CAGR von 7,80 % im deutschen Gerüstverleihmarkt wachsen. Die Stadt verbindet gewerbliche Entwicklung mit einer großen Sanierungsbasis bei älteren Gebäudetypen. Der Ersatzneubau der A100-Ringbahnbrücke mit einem Investitionsvolumen von 88 Millionen USD fügt der lokalen Pipeline ein hochwertiges Infrastrukturprojekt hinzu. PERIs Arbeit am Büroturm Upbeat zeigt den zunehmenden Einsatz digitaler Vorplanung auf komplexen städtischen Baustellen. Zugangsbeschränkungen und dichte Straßen machen die Logistikplanung wichtig. Modellbasierte Planung kann Anpassungen vor Ort reduzieren und eine sicherere Montage unterstützen. Compliance-Dokumentation ist ebenfalls wichtig, da städtische Projekte mehrere Auftragnehmer und detaillierte Baustellenkontrollen umfassen. Diese Bedingungen begünstigen Anbieter mit sowohl technischer Planungskapazität als auch lokaler Lieferfähigkeit.
München, Frankfurt und Hamburg
München, Frankfurt und Hamburg bringen jeweils eine unterschiedliche Nachfragequelle in den deutschen Gerüstverleihmarkt ein. München verfügt über gewerbliche und gemischt genutzte Entwicklungen, während Frankfurt Büroumwandlungen und Logistikrenovierungen unterstützt. Hamburg hat Hafenwartung sowie Strom- und Wasserstoffnetzarbeiten, einschließlich Aktivitäten in Finkenwerder. Diese Mischung reduziert die Abhängigkeit von einer einzigen Projektkategorie in den drei Städten. Innenstadtkontrollen können Transport- und Montagekosten erhöhen, insbesondere dort, wo Lärm- und Zugangsbeschränkungen gelten. Mietsysteme, die digital geplant und effizient montiert werden können, sind unter diesen eingeschränkten Bedingungen nützlich. Die breitere Verlagerung hin zu zertifizierten Systemen wird durch DIBt-Leitlinien und DIN-EN-Anforderungen verstärkt. Auftragnehmer, die städtische Logistik verwalten und gleichzeitig vollständige Prüfnachweise führen können, sind besser positioniert, um diese Städtegruppe zu bedienen.
Wettbewerbslandschaft
Marktkonzentration
Der deutsche Gerüstverleihmarkt umfasst Layher, PERI, Altrad, BrandSafway, XERVON und eine breite Gruppe regionaler Gerüstbau-Unternehmen. Layher und PERI setzen technische Standards durch ihre zertifizierten Systemportfolios und herstellergebundenen Mietmodelle. Ihr Ansatz kombiniert Systemdesign, Geräteverfügbarkeit und Dokumentationsunterstützung. Altrad konkurriert in den Bereichen Fertigung, Vermietung und Industriedienstleistungen über seine deutschen Plettac-Assco-Aktivitäten. Das Unternehmen schloss 2025 eine operative Fusion seiner deutschen Einheiten ab, um Produktion und Vertrieb in einer einzigen Struktur zusammenzuführen. XERVON kombiniert Gerüstzugang mit Wartung und Inspektion für Energie- und Chemiekunden. Dieses gebündelte Modell kann längere Rahmenvereinbarungen als eine Spot-Miettransaktion unterstützen.
Digitales Flottenmanagement wird zu einem wichtigen Wettbewerbspunkt. PERI erweiterte auf der bauma 2025 digitale Gerüstplanungs- und Projektwerkzeuge, darunter das Scaffold Estimation Tool, XR-Werkzeuge und PERIcap. Layher führte 2025 SIM2Field und SIM2Field XR ein, um modellbasierte Gerüstmontage zu unterstützen. Doka setzte im Juni 2025 sein KI-Zähl- und Identifikationssystem ein, um zurückgegebene Komponenten mithilfe von Mobilgerätefotografie zu erkennen. Das Unternehmen meldete eine Identifikationsgenauigkeit von 98,00 % und mehr als 1 Million verarbeitete Artikel seit der Einführung. Diese Werkzeuge können die Bestandskontrolle verbessern und Verluste durch verteilte Flotten reduzieren. Sie können auch die Investitionsschwelle für kleinere Auftragnehmer erhöhen.
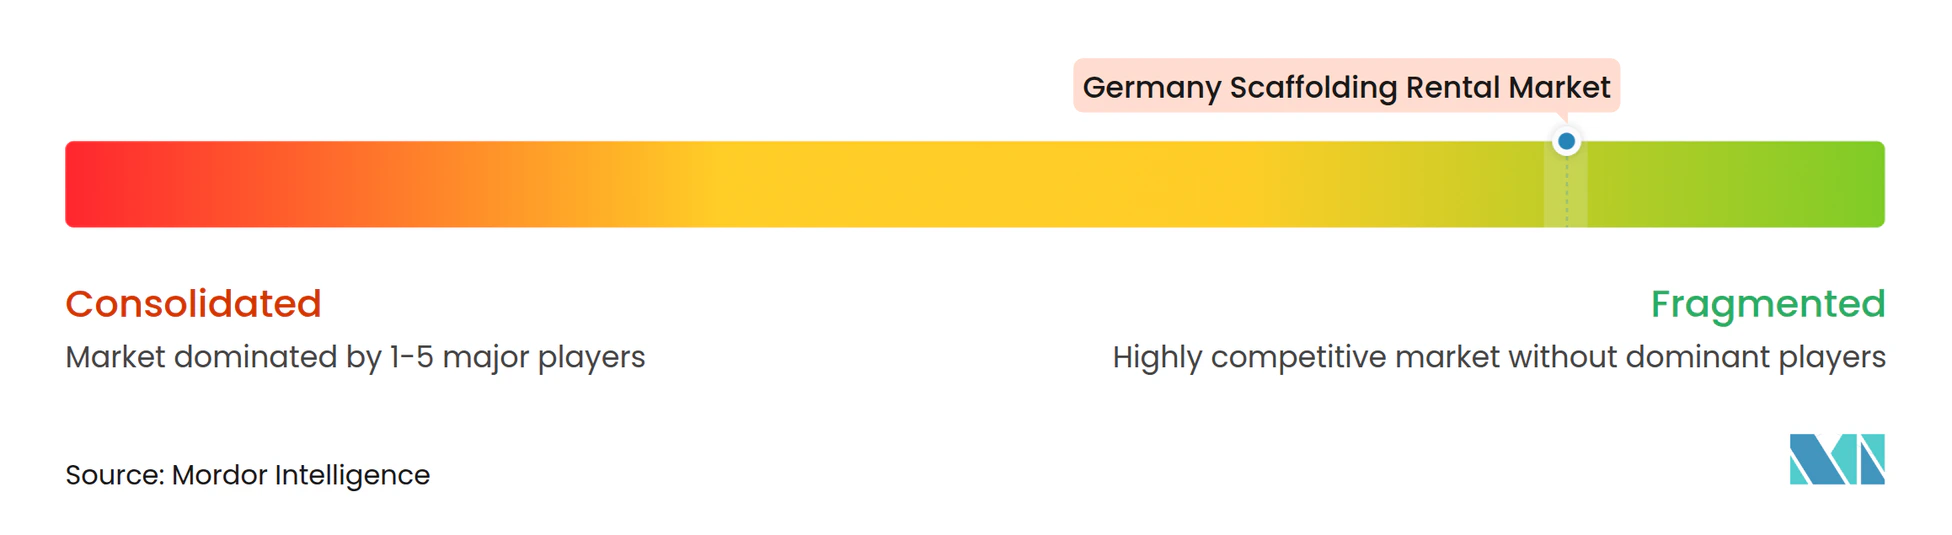
Normen und Compliance schaffen einen weiteren Unterschied zwischen größeren und kleineren Betreibern. Die Dokumentationsaktualisierung vom Januar 2025 durch die Bundesinnung und BG BAU stärkte die von Monteuren und Nutzern erwarteten Nachweise. Die DIBt-Leitlinien vom August 2025 zu Gerüstverbindungen verlangen von Systemhaltern, die technische Dokumentation aktuell zu halten. Das integrierte Modell von Altrad und die digitalen Investitionen von Layher, PERI und Doka zeigen die Entwicklung hin zu einem kontrollierten Flotten- und Projektmanagement. Regionale Auftragnehmer bleiben wichtig, da lokale Aufträge und Servicereaktionsfähigkeit für viele Aufträge zentral sind. Der Markt bleibt daher mäßig fragmentiert, auch wenn zertifizierte Systeme und digitale Werkzeuge langfristig größere Betreiber gegenüber kleineren begünstigen können. Marktkonzentrationsindex: 4 von 10, was eine mäßig fragmentierte Struktur mit mehreren multinationalen und deutschen Marktführern neben einer breiten Basis regionaler Auftragnehmer widerspiegelt.
Marktführer im Gerüstverleih Deutschland
-
Layher Holding GmbH & Co. KG
-
PERI SE
-
Doka Deutschland GmbH
-
ALTRAD Industrial Services GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gerüstverleihmarkt Deutschland Unternehmen in diesem Bericht
- Layher Holding GmbH & Co. KG
- PERI SE
- Doka Deutschland GmbH
- ALTRAD Industrial Services GmbH
- Brand Energy & Infrastructure Services GmbH (BrandSafway)
- ALTRAD Plettac Assco GmbH
- RUX GmbH (Scafom-rux Germany)
- MJ-Gerüst GmbH
- FRIEDR. ISCHEBECK GmbH
- XERVON GmbH
- Hünnebeck GmbH
- Teupe & Söhne Gerüstbau GmbH
- Söll Gerüstbau GmbH
- Gemeinhardt Service GmbH
- Burkart Gerüstbau GmbH
- Theodor Kaiser Gerüstbau GmbH
- Menke Gerüst Montage GmbH
- GESTA Gesellschaft für Stahlrohrgerüste mbH
- Güll Gerüstbau GmbH
- Bassenberg & Schwarting GmbH
Neueste Industrielle Entwicklungen in Gerüstverleihmarkt Deutschland
- September 2026: Revscaff Safety Systems tätigte eine siebenstellige Investition in Layher-Gerüstausrüstung und gründete neben den bestehenden Sicherheitsunternehmen Prodek Safety Systems und Revnet Safety Systems eine neue Gerüstabteilung. Die auf der Fachmesse ScaffEx26 angekündigte Investition spiegelt das anhaltende Vertrauen in Layhers Allround-System als Einstiegsplattform für neue Gerüstbauaktivitäten wider.
- August 2026: Altrad schloss die Fusion von Generation Hire & Sales und Trad UK zu Altrad Hire & Sales ab, wirksam zum 1. September 2026, und konsolidierte damit Gerüstbau-, Zugangs-, temporäre Arbeiten, Einzäunungs- und spezialisierte Baugeräte-Dienstleistungen in Großbritannien und Irland unter einer einheitlichen Marke mit einem umfangreichen Filialnetz.
- Oktober 2025: Hünnebeck by BrandSafway und alkus AG unterzeichneten eine erweiterte Liefervereinbarung für alkus-Vollkunststoff-Schalungsplatten für weitere Hünnebeck-Systeme, darunter die RONDA-Rundschalung, die PAX-Stützenschalung und weitere Systeme, und verlängerten damit eine seit 2013 für das PLATINUM-100-Wandschalungssystem bestehende Lieferantenbeziehung.
Berichtsumfang des Gerüstverleihmarkts Deutschland
Segmentierungsübersicht
| Standgerüst |
| Hängegerüst |
| Fahrgerüst |
| Rohr und Kupplung |
| Cuplock |
| Modular und Ringlock |
| Rahmen und H-Rahmen |
| Holz und Sperrholz |
| Stahl |
| Aluminium |
| Kunststoff und Glasfaser |
| Sonstige |
| Wohnungsbau |
| Gewerbe |
| Industrie und Logistik |
| Infrastruktur |
| Berlin |
| München |
| Frankfurt |
| Hamburg |
| Übriges Deutschland |
| Nach Typ | Standgerüst |
| Hängegerüst | |
| Fahrgerüst | |
| Nach System | Rohr und Kupplung |
| Cuplock | |
| Modular und Ringlock | |
| Rahmen und H-Rahmen | |
| Nach Materialtyp | Holz und Sperrholz |
| Stahl | |
| Aluminium | |
| Kunststoff und Glasfaser | |
| Sonstige | |
| Nach Sektor | Wohnungsbau |
| Gewerbe | |
| Industrie und Logistik | |
| Infrastruktur | |
| Nach Städten | Berlin |
| München | |
| Frankfurt | |
| Hamburg | |
| Übriges Deutschland |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des deutschen Gerüstverleihsektors?
Er beläuft sich im Jahr 2026 auf 1,81 Milliarden USD und soll bis 2032 einen Wert von 2,78 Milliarden USD erreichen, mit einem CAGR von 7,40 %.
Welcher Gerüsttyp wächst in Deutschland am schnellsten?
Hängegerüste sollen bis 2032 mit einem CAGR von 8,70 % wachsen, unterstützt durch Hochhausfassadenrenovierungen und Brückenuntersichtszugänge.
Warum ist Infrastruktur für die Gerüstverleih-Nachfrage in Deutschland wichtig?
Infrastruktur hielt im Jahr 2026 einen Anteil von 42,00 % und soll mit einem CAGR von 8,30 % wachsen, unterstützt durch Verkehrsrehabilitation und Energiewende-Projekte.
Welches Material führt bei Gerüstvermietungen in Deutschland?
Stahl hielt im Jahr 2026 einen Anteil von 59,00 %, da es weiterhin häufig in Infrastruktur- und Industriezugangsanwendungen eingesetzt wird.
Warum gewinnt Aluminium bei Gerüstprojekten an Bedeutung?
Aluminium soll mit einem CAGR von 8,20 % wachsen, da das geringere Gewicht Fassadensanierungen und eine schnellere Montage unterstützen kann.
Welcher deutsche Standort soll beim Gerüstverleih am schnellsten wachsen?
Berlin soll bis 2032 mit einem CAGR von 7,80 % wachsen, unterstützt durch Sanierungen, gewerbliche Entwicklungen und Brückenerneuerungsarbeiten.