
Tamaño y Participación del Mercado de Aceite de Oliva Virgen Extra
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 19.45 Mil millones de dólares |
| Tamaño del Mercado (2032) | 24.94 Mil millones de dólares |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
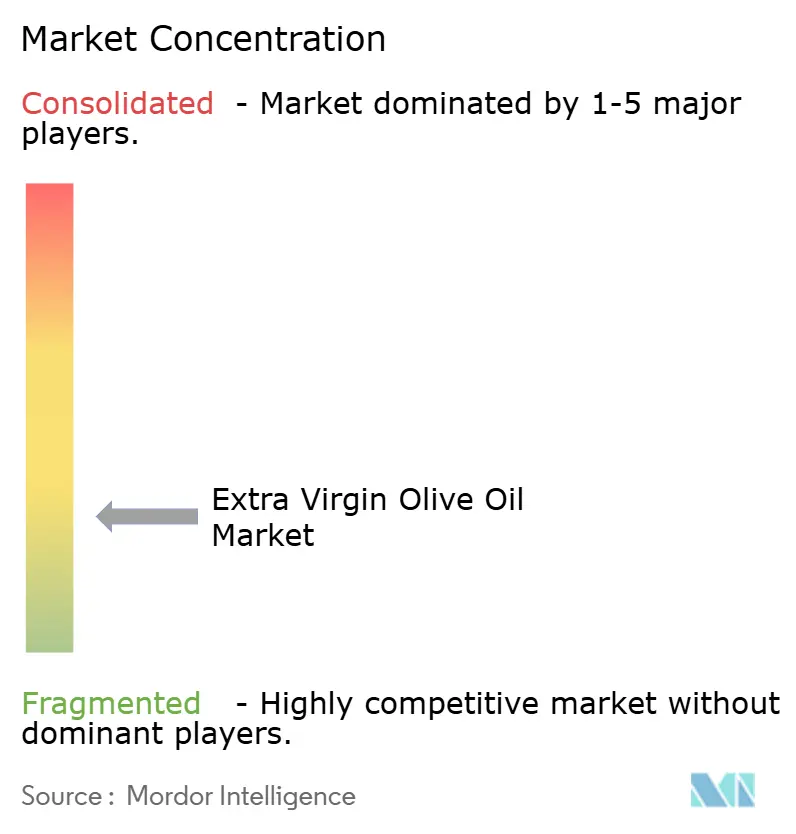
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aceite de Oliva Virgen Extra por Mordor Intelligence
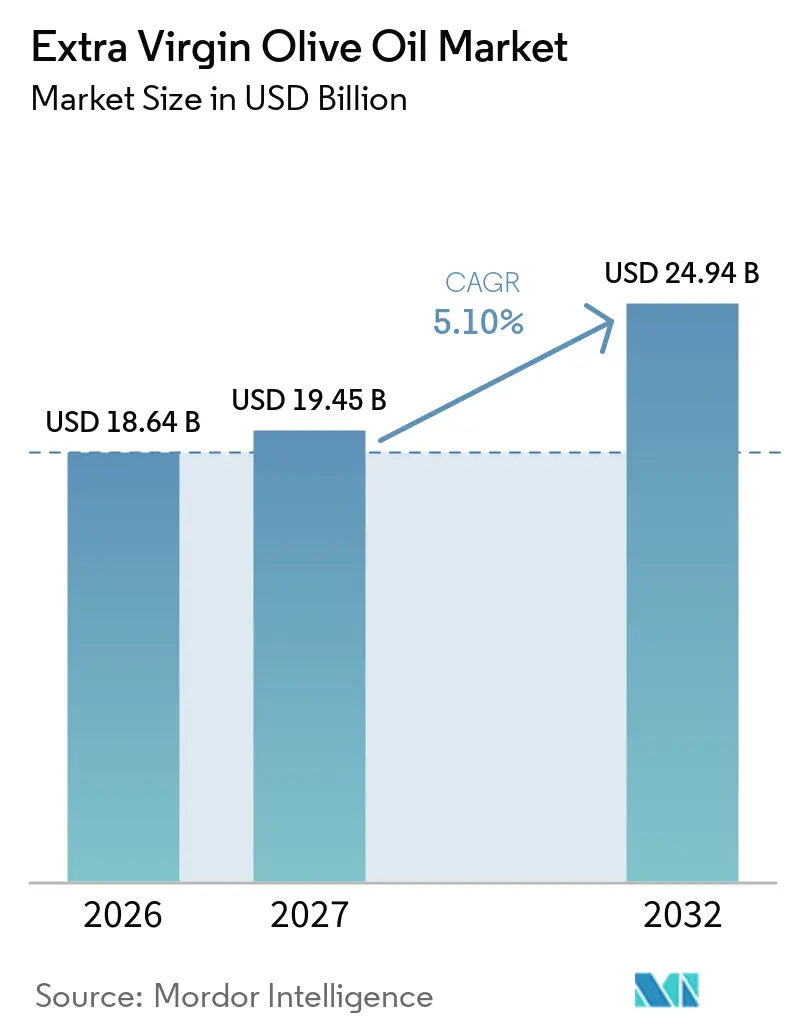
Se espera que el tamaño del mercado global de aceite de oliva virgen extra crezca de 18,64 mil millones de USD en 2026 a 19,45 mil millones de USD en 2027 y se prevé que alcance los 24,94 mil millones de USD para 2032 a una CAGR del 5,10% durante 2027-2032. El mercado global de aceite de oliva virgen extra está impulsado por la creciente conciencia de los consumidores sobre los beneficios para la salud asociados con la dieta mediterránea, la creciente preferencia por productos alimenticios naturales y mínimamente procesados, y la creciente demanda de aceites comestibles de alta calidad. La expansión de las ofertas de aceite de oliva premium y de especialidad, incluidos los productos diferenciados por origen geográfico, variedad de aceituna, período de cosecha y métodos de producción, está apoyando aún más el crecimiento del mercado. El creciente interés en los ingredientes de etiqueta limpia y la autenticidad alimentaria está animando a los consumidores a elegir aceite de oliva virgen extra por su composición reconocible y sus características sensoriales distintivas. Su versatilidad en aplicaciones como aderezos para ensaladas, marinadas, salsas, pasta, verduras asadas y otras preparaciones culinarias está ampliando su uso en entornos domésticos y de servicios de alimentación. La creciente popularidad de las dietas basadas en plantas, la mayor disponibilidad a través de canales de venta minorista en línea y las innovaciones en envases diseñados para preservar la frescura están mejorando la accesibilidad y el atractivo del producto. La creciente atención al cultivo sostenible de olivos, el abastecimiento responsable y la trazabilidad de la cadena de suministro también está animando a los productores a adoptar mejores prácticas agrícolas, fortaleciendo la posición del aceite de oliva virgen extra en el mercado global de aceites comestibles.
Conclusiones Clave del Informe
- Por naturaleza, el aceite de oliva convencional representó el 74,23% de la participación del mercado de aceite de oliva virgen extra en 2026, mientras que se prevé que el aceite de oliva orgánico crezca a una CAGR del 7,25% durante 2027-2032.
- Por tipo de envase, las botellas de vidrio representaron el 68,25% de la participación en 2026, mientras que se prevé que las bolsas se expandan a una CAGR del 6,85% durante 2027-2032.
- Por proceso de extracción, el aceite de oliva prensado en frío representó el 58,55% del tamaño del mercado de aceite de oliva virgen extra en 2026 y se prevé que crezca a una CAGR del 6,43% durante 2027-2032.
- Por canal de distribución, los supermercados/hipermercados representaron el 43,31% de la participación en 2026, mientras que se prevé que las tiendas minoristas en línea crezcan a una CAGR del 7,65% durante 2027-2032.
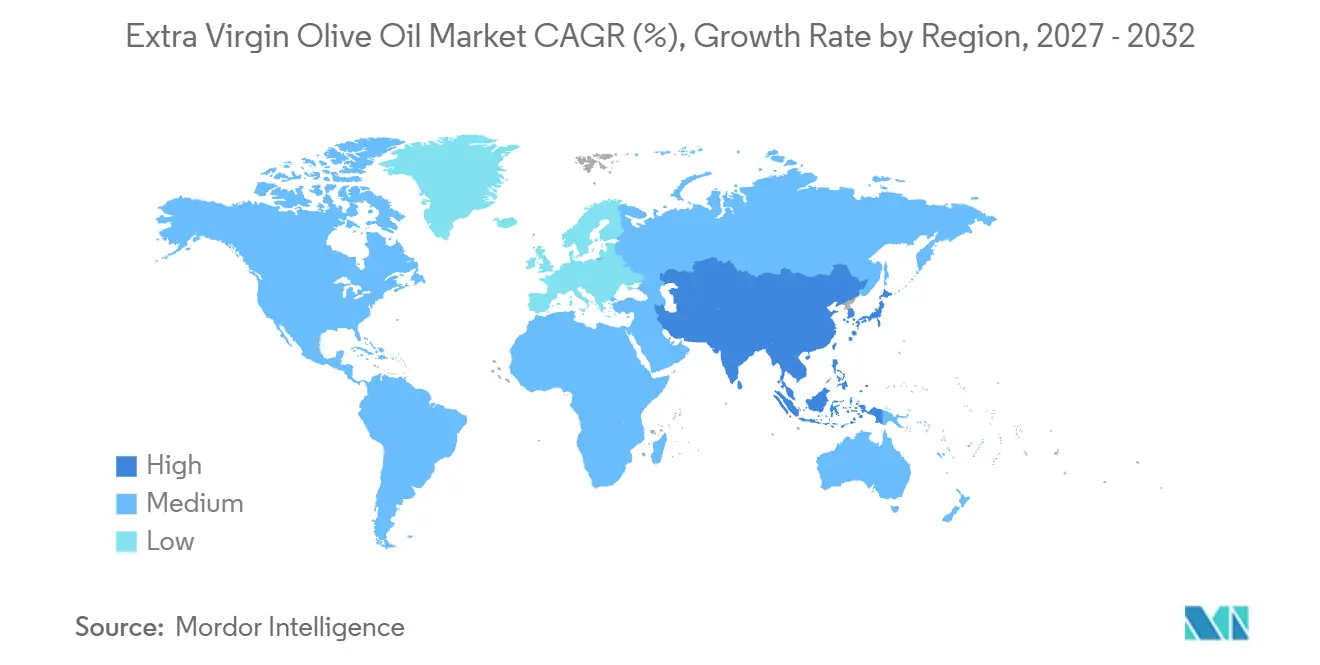
- Por geografía, Europa representó el 47,13% de la participación del mercado de aceite de oliva en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 7,35% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Aceite de Oliva Virgen Extra*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente conciencia de los consumidores sobre los beneficios de la dieta mediterránea | +0.9% | Global, más fuerte en América del Norte, Europa del Norte y Central, y Asia Oriental | Mediano plazo (2-4 años) |
| Expansión de productos de aceite de oliva premium y de especialidad | +0.8% | Europa, América del Norte, Australia y Japón | Mediano plazo (2-4 años) |
| Creciente preferencia por alimentos naturales y mínimamente procesados | +0.7% | Global, liderado por América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Creciente demanda de ingredientes alimentarios de etiqueta limpia y auténticos | +0.5% | América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Uso creciente en diversas aplicaciones culinarias | +0.6% | Asia-Pacífico, con repercusión en Oriente Medio y África | Mediano plazo (2-4 años) |
| Creciente interés en el cultivo y la producción sostenible de olivos | +0.4% | Global, concentrado en la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Conciencia de los Consumidores sobre los Beneficios de la Dieta Mediterránea
La creciente conciencia de los consumidores sobre los beneficios de la dieta mediterránea está impulsando la demanda de aceite de oliva virgen extra (AOVE), ya que es un ingrediente clave en este patrón dietético y una fuente ampliamente utilizada de grasas insaturadas. El creciente reconocimiento de la nutrición equilibrada y los hábitos alimentarios saludables está animando a los consumidores a incorporar el AOVE en las comidas diarias, incluidas ensaladas, platos de verduras, pasta, marinadas y aderezos. El aceite de oliva virgen extra es valorado por sus ácidos grasos monoinsaturados y los polifenoles de origen natural, que contribuyen a su perfil nutricional y propiedades antioxidantes. A medida que los consumidores prestan más atención a la calidad de los alimentos y la selección de ingredientes, muchos muestran un mayor interés en los aceites mínimamente procesados que conservan su sabor característico, aroma y compuestos de origen natural. La amplia disponibilidad de información nutricional a través de profesionales de la salud, publicaciones de alimentación y bienestar e iniciativas de salud pública está fortaleciendo aún más la conciencia sobre los hábitos alimentarios de estilo mediterráneo en los mercados establecidos y emergentes. Además, la creciente popularidad de la cocina en casa y las dietas orientadas a las plantas está creando más oportunidades para que el AOVE se utilice tanto como ingrediente de cocina como aceite de acabado. Estos desarrollos están animando a los hogares a incorporar el aceite de oliva virgen extra en una gama más amplia de platos, apoyando su adopción como ingrediente culinario premium y contribuyendo al crecimiento a largo plazo del mercado global.
Expansión de Productos de Aceite de Oliva Premium y de Especialidad
La creciente disponibilidad de productos de aceite de oliva virgen extra premium y de especialidad está apoyando la expansión del mercado global al atender a los consumidores que buscan sabores distintivos, calidad de producto verificada y experiencias culinarias diferenciadas. Los productores están diversificando cada vez más sus carteras con aceites de origen único, variedades producidas en finca, aceites de oliva virgen extra de cosecha temprana, ofertas orgánicas y productos elaborados a partir de cultivares de oliva específicos. Esto permite a las marcas diferenciarse a través de perfiles de sabor, técnicas de producción y patrimonio geográfico. Estos productos atraen especialmente a los entusiastas de la gastronomía, los minoristas especializados y los consumidores que priorizan la calidad y autenticidad de los ingredientes. El desarrollo de colecciones de cosecha limitada, aceites reconocidos con premios y variedades específicas de región está fortaleciendo aún más la asociación entre el aceite de oliva virgen extra y las experiencias culinarias premium. Los envases especializados, incluidas las botellas de vidrio oscuro, los envases decorativos y los formatos orientados a regalos, también están ayudando a los productores a mejorar la presentación del producto mientras protegen la calidad del aceite de la exposición a la luz. Las plataformas de alimentos especializados en línea y los canales de venta directa al consumidor permiten a los productores más pequeños comunicar la procedencia del producto, las prácticas de cosecha y las características de degustación a un público más amplio. El creciente énfasis en la diferenciación de productos y la disponibilidad de diversas ofertas premium están animando a los consumidores a explorar aceites de oliva virgen extra de mayor calidad, ampliando las oportunidades de mercado y apoyando el crecimiento en toda la industria global.
Creciente Demanda de Ingredientes Alimentarios de Etiqueta Limpia y Auténticos
El creciente interés de los consumidores en la transparencia de los ingredientes, los métodos de procesamiento de alimentos y la autenticidad del producto está apoyando la demanda de aceite de oliva virgen extra (AOVE) como un aceite comestible reconocible y mínimamente procesado. La Encuesta de Alimentación y Salud 2026 del Consejo Internacional de Información Alimentaria (IFIC) encontró que el 52% de los consumidores encuestados estaban familiarizados con el término alimento ultraprocesado, en comparación con el 44% en 2025 y el 32% dos años antes, lo que indica una creciente conciencia pública sobre el procesamiento de alimentos y su papel en la selección de productosEncuesta de Alimentación y Salud 2026, ific.org">[1]. Esta tendencia refleja un enfoque más amplio de los consumidores en comprender cómo se producen los alimentos y qué contienen. El aceite de oliva virgen extra se beneficia de su composición de ingredientes relativamente simple y su proceso de extracción mecánica, que lo distingue de los aceites refinados que se someten a un procesamiento adicional. Los consumidores que buscan mayor transparencia también prestan más atención al origen de la aceituna, el cultivar, la fecha de cosecha, el método de extracción y la certificación al elegir AOVE. En respuesta, los productores están enfatizando la trazabilidad, el etiquetado claro, la procedencia geográfica y la verificación de calidad independiente para fortalecer la confianza del consumidor y diferenciar los productos auténticos de los aceites de origen o grado incierto. Estos desarrollos están apoyando el posicionamiento del aceite de oliva virgen extra como ingrediente premium para la cocina doméstica, aderezos para ensaladas, marinadas y otras aplicaciones culinarias, reforzando su atractivo entre los consumidores que priorizan los ingredientes reconocibles y la integridad del producto.
Creciente Interés en el Cultivo y la Producción Sostenible de Olivos
El creciente interés en la agricultura ambientalmente responsable está animando a los productores de aceite de oliva a adoptar prácticas de cultivo sostenibles y ampliar sus ofertas de aceite de oliva virgen extra producido mediante métodos de agricultura orgánica. Técnicas como el riego eficiente en agua, la conservación del suelo, el manejo integrado de plagas, la reducción de la dependencia de insumos agrícolas sintéticos y la protección de la biodiversidad están ganando importancia a medida que los productores buscan mejorar la resiliencia de los huertos y minimizar el impacto ambiental. Según el informe El Mundo de la Agricultura Orgánica 2026 publicado por el Instituto de Investigación de Agricultura Orgánica (FiBL) e IFOAM – Organics International, en 2024 España contabilizó 284.335 hectáreas de cultivo orgánico de olivos, seguida de Italia con 221.141 hectáreas y los Estados Unidos con 169.402 hectáreasEl Mundo de la Agricultura Orgánica - Estadísticas y Tendencias Emergentes 2026, fibl.org">[2]. Estas cifras reflejan la escala de las áreas de cultivo orgánico de olivos en los países productores establecidos e indican la base agrícola disponible para desarrollar productos de aceite de oliva orgánico. La expansión de los olivares gestionados orgánicamente puede crear oportunidades para que los productores ofrezcan aceite de oliva virgen extra orgánico certificado a los consumidores que priorizan el abastecimiento sostenible y la calidad de los ingredientes. Los minoristas y distribuidores de alimentos especializados también pueden utilizar la certificación orgánica y la información de abastecimiento transparente para diferenciar productos y fortalecer su posicionamiento en el segmento premium. A medida que la sostenibilidad se vuelve más prominente en las decisiones de producción y abastecimiento de alimentos, la inversión en el cultivo responsable de olivos y las prácticas de producción verificadas puede apoyar la diferenciación de productos, ampliar la disponibilidad de AOVE orgánico y contribuir al desarrollo a largo plazo del mercado global de aceite de oliva virgen extra.
Análisis del Impacto de las Restricciones del Mercado de Aceite de Oliva Virgen Extra*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio climático y cosechas de aceitunas impredecibles | -1.2% | Regiones de producción mediterráneas, con efectos en el suministro global | Largo plazo (≥ 4 años) |
| Competencia de aceites comestibles alternativos | -0.8% | Global, particularmente en los mercados de Asia-Pacífico y Oriente Medio y África sensibles al precio | Mediano plazo (2-4 años) |
| Riesgo de adulteración y etiquetado incorrecto del producto | -0.5% | Unión Europea, América del Norte y mercados de importación emergentes | Mediano plazo (2-4 años) |
| Sensibilidad a las condiciones de almacenamiento, transporte y distribución | -0.3% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Aceites Comestibles Alternativos
El mercado global de aceite de oliva virgen extra enfrenta competencia de una amplia gama de aceites comestibles alternativos, incluidos los aceites de girasol, soja, canola, colza, maíz y aguacate. Estas alternativas ofrecen diferentes perfiles nutricionales, características de sabor y propiedades de cocción. Son ampliamente utilizadas en cocinas domésticas debido a su idoneidad para aplicaciones específicas como la fritura profunda y las recetas que requieren un sabor neutro. Los aceites de girasol y canola se seleccionan comúnmente por su versatilidad, mientras que el aceite de aguacate atrae a los consumidores que buscan aceites alternativos de origen vegetal para cocinar y preparar alimentos. El aceite de oliva virgen extra, por el contrario, tiene un sabor y aroma distintivos que pueden no adaptarse a todas las recetas, especialmente aquellas que requieren un sabor neutro. La disponibilidad de numerosos sustitutos da a los consumidores la flexibilidad de cambiar entre aceites según los requisitos culinarios y los atributos de producto preferidos. Este entorno competitivo puede limitar el uso del aceite de oliva virgen extra en ciertas aplicaciones, restringir su penetración en categorías de productos sensibles al precio y presionar a los productores a diferenciar sus ofertas a través de la calidad, la procedencia, el sabor y la versatilidad.
Riesgo de Adulteración y Etiquetado Incorrecto del Producto
El riesgo de adulteración, reclamaciones fraudulentas de origen y clasificación incorrecta del producto sigue siendo una restricción significativa para el mercado global de aceite de oliva virgen extra, ya que la confianza del consumidor depende en gran medida de la autenticidad y calidad del aceite vendido bajo la denominación virgen extra. La mala conducta puede incluir la mezcla de aceite de oliva con aceites vegetales de menor calidad u otros, la tergiversación del origen geográfico y el etiquetado de productos como virgen extra cuando no cumplen con los estándares químicos y sensoriales requeridos. Según datos de la Unión Europea, se registraron 50 notificaciones transfronterizas relativas al aceite de oliva en el primer trimestre de 2024, mientras que se notificaron 182 notificaciones relacionadas con presunto fraude o incumplimiento entre principios de 2023 y mediados de 2024. De estas notificaciones, 54 involucraron productos italianos, 41 productos españoles y 39 productos griegosNotificaciones de aceite de oliva en la Red de Alerta y Cooperación,ec.europa.eu">[3]. Estas cifras destacan los desafíos asociados con el monitoreo de la autenticidad y el cumplimiento en las cadenas de suministro internacionales de aceite de oliva, aunque las notificaciones no representan necesariamente casos confirmados de fraude. Tales incidentes pueden socavar la confianza del consumidor, crear incertidumbre sobre la calidad del producto y dificultar que los productores genuinos diferencien el aceite de oliva virgen extra auténtico de las alternativas mal representadas. Abordar estas preocupaciones requiere inversión en pruebas de laboratorio, evaluación sensorial, sistemas de trazabilidad, verificación de proveedores y cumplimiento normativo, lo que puede aumentar la complejidad operativa para los productores y distribuidores. Las preocupaciones persistentes sobre la autenticidad pueden desalentar las compras, dañar la reputación de las marcas y restringir el crecimiento del mercado, particularmente en los segmentos premium donde el origen, los métodos de producción y la calidad verificada son fundamentales para el posicionamiento del producto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Naturaleza:
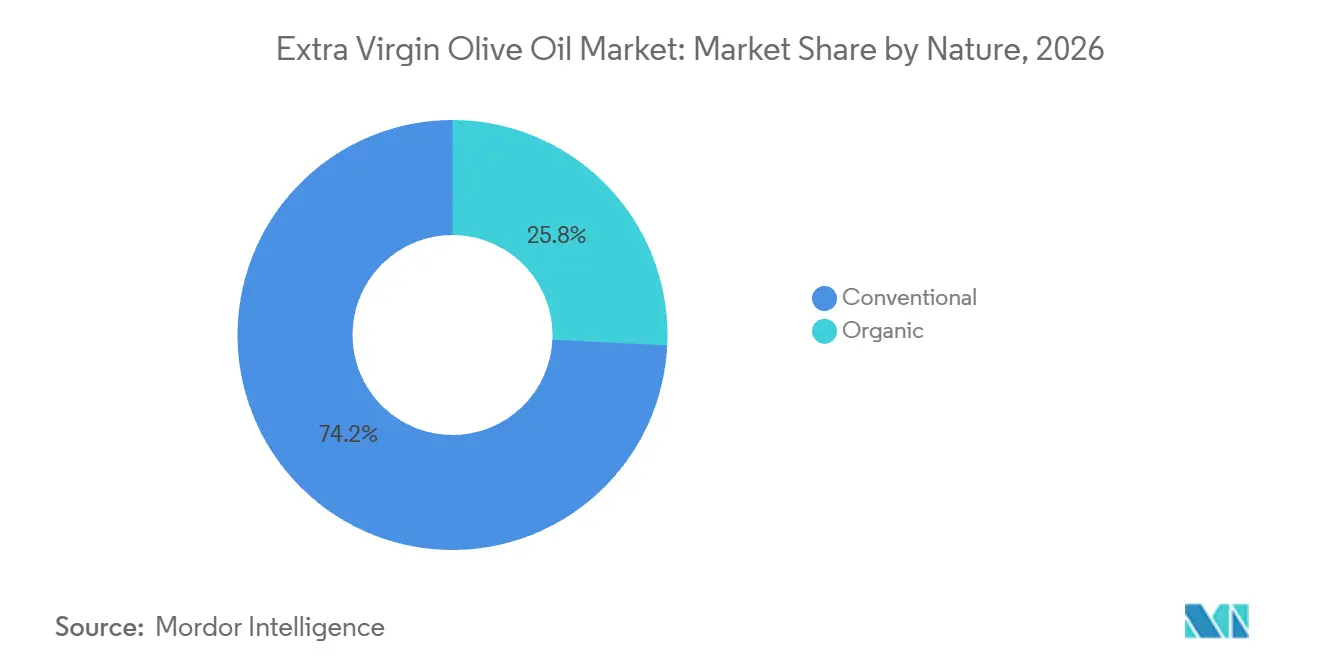
El Crecimiento Orgánico Genera Valor Más Allá de la Demanda ConvencionalEl aceite de oliva convencional representó el 74,23% de las ventas de la categoría en 2026, respaldado por su amplia disponibilidad, versatilidad en la cocina cotidiana y presencia establecida en supermercados y tiendas de comestibles. La creciente conciencia de los consumidores sobre las prácticas dietéticas mediterráneas, el uso creciente del aceite de oliva en ensaladas, salsas, marinadas y preparación de comidas, y la demanda de aceites comestibles mínimamente procesados están apoyando el consumo. Las amplias carteras de productos de los fabricantes establecidos, las diversas opciones de envase y la disponibilidad en diferentes niveles de calidad y precio están fortaleciendo aún más la accesibilidad del aceite de oliva convencional entre los consumidores domésticos.
Se prevé que el aceite de oliva orgánico crezca a una CAGR del 7,25% durante 2027-2032, impulsado por el creciente interés en la agricultura sostenible, la producción de alimentos orgánicos y el abastecimiento transparente de ingredientes. Los consumidores que buscan productos elaborados a partir de aceitunas cultivadas orgánicamente tienden a preferir el aceite de oliva virgen extra (AOVE) orgánico certificado, ya que se produce de acuerdo con los requisitos aplicables de agricultura y procesamiento orgánico. La expansión del cultivo orgánico de olivos, particularmente en países productores establecidos como España e Italia, está creando oportunidades para aumentar la disponibilidad del producto. El desarrollo de gamas de productos orgánicos premium, mayor visibilidad a través de minoristas especializados y plataformas en línea, y el énfasis de los productores en la responsabilidad ambiental y la trazabilidad también están apoyando la demanda de AOVE orgánico.
Por Tipo de Envase:
Los Formatos Flexibles Ganan Terreno Junto a las Botellas de VidrioLas botellas de vidrio representaron el 68,25% de las ventas de la categoría en 2026, impulsadas por la preferencia de los consumidores por el envase premium, la visibilidad del producto y la preservación efectiva de la calidad del aceite. Las botellas de vidrio de color oscuro ayudan a limitar la exposición a la luz, que puede acelerar la oxidación y afectar el sabor y el aroma del aceite. El envase de vidrio apoya el posicionamiento de marca premium al comunicar calidad, autenticidad y origen del producto, lo que lo hace adecuado para ofertas minoristas especializadas y de alto valor. Su inercia química, reciclabilidad y disponibilidad en diferentes formas y tamaños también atraen a los consumidores que buscan envases confiables para uso doméstico, regalos y cocina gourmet.
Se prevé que las bolsas crezcan a una CAGR del 6,85% durante 2027-2032, impulsadas por la demanda de envases ligeros, eficientes en espacio y convenientes para el consumo doméstico. Las bolsas flexibles pueden reducir los requisitos de material de envase y el peso de transporte en comparación con los formatos rígidos, mientras que los cierres resellables y las características de dispensación controlada mejoran la facilidad de uso. Los tamaños de bolsa más pequeños pueden atraer a los consumidores que buscan paquetes de prueba o cantidades manejables, reduciendo el riesgo de mantener el aceite abierto durante períodos prolongados. El desarrollo de materiales de barrera multicapa puede ayudar aún más a proteger el aceite de oliva de la exposición al oxígeno y la luz, apoyando la frescura del producto cuando se mantienen las especificaciones de envase y las condiciones de almacenamiento adecuadas.
Por Proceso de Extracción:
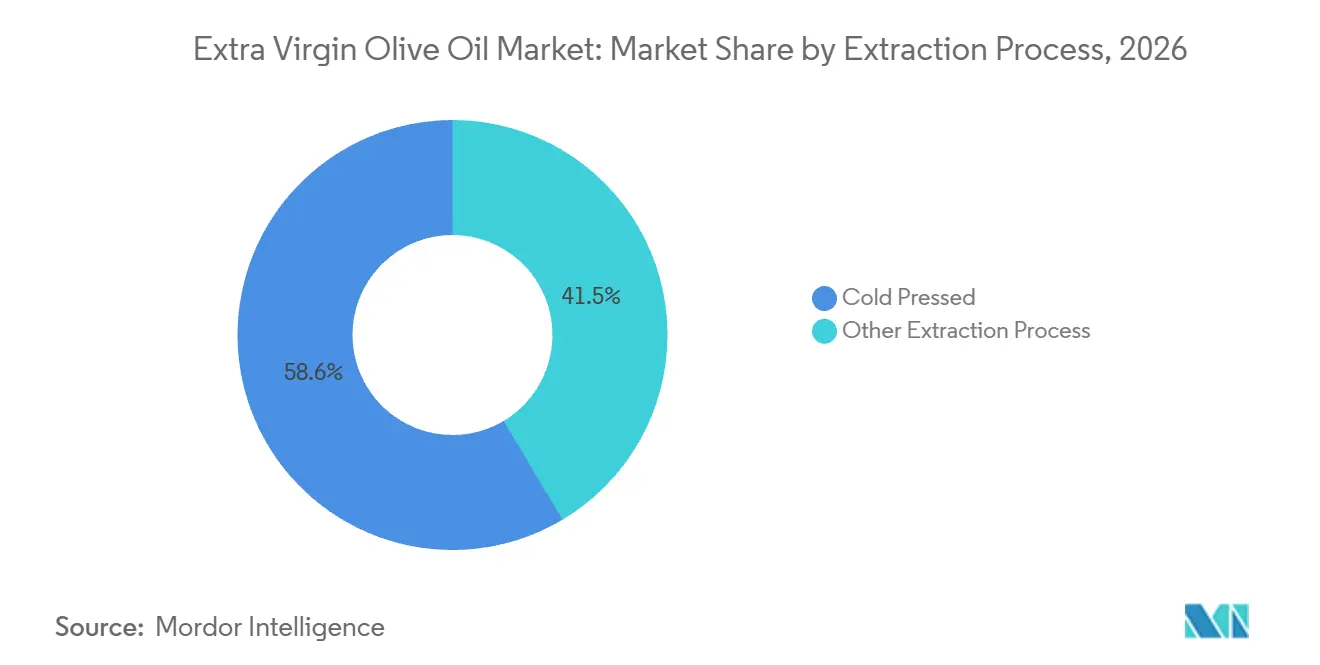
Los Productos Prensados en Frío Lideran en Escala y CrecimientoEl aceite de oliva prensado en frío representó el 58,55% del tamaño del mercado de aceite de oliva en 2026 y se prevé que crezca a una CAGR del 6,43% hasta 2032. El mercado de aceite de oliva virgen extra prensado en frío está impulsado por la creciente preferencia de los consumidores por los aceites producidos mediante extracción mecánica bajo condiciones de temperatura controlada, lo que preserva su sabor característico, aroma y compuestos de origen natural. Este método de producción atrae a los consumidores que buscan productos alimenticios mínimamente procesados e ingredientes culinarios premium. El creciente interés en la cocina mediterránea, la autenticidad del producto y el procesamiento orientado a la calidad está apoyando aún más la demanda. Los productores también utilizan las afirmaciones de extracción en frío, junto con información sobre las variedades de aceituna y el origen, para diferenciar sus productos minoristas y atraer a los consumidores conscientes de la calidad.
El mercado de aceite de oliva virgen extra producido mediante otros métodos de extracción mecánica está respaldado por productores que buscan flexibilidad operativa y procesamiento eficiente mientras mantienen los estándares de calidad requeridos para la clasificación virgen extra. Los avances en tecnologías de molienda, centrifugación y separación pueden mejorar la recuperación del aceite, la consistencia del procesamiento y la eficiencia de la producción. Estos métodos permiten a los fabricantes abastecer los mercados minoristas en diferentes categorías de productos y puntos de precio mientras preservan las características sensoriales definitorias del aceite.
Por Canal de Distribución:
El Comercio Minorista en Línea Amplía el Acceso PremiumLos supermercados/hipermercados representaron el 43,31% de las ventas de la categoría en 2026, impulsados por sus extensos surtidos de productos, la experiencia de compra conveniente y la capacidad de ofrecer a los consumidores múltiples marcas, orígenes, formatos de envase y categorías de precio en un solo lugar. Los expositores de productos en tienda, las ofertas promocionales, las opciones de marca propia y el acceso a marcas internacionales y regionales establecidas ayudan a los consumidores a comparar productos y tomar decisiones de compra informadas. La disponibilidad del AOVE junto con otros aceites de cocina, aderezos para ensaladas e ingredientes de comida mediterránea fomenta las compras complementarias, mientras que las compras regulares de comestibles apoyan las compras repetidas para el consumo doméstico.
Se prevé que el comercio minorista en línea crezca a una CAGR del 7,65% durante 2027-2032, impulsado por la comodidad de la entrega a domicilio, el acceso a una selección más amplia de marcas nacionales e internacionales y la capacidad de comparar precios, especificaciones de productos y reseñas de clientes. Las plataformas de comercio electrónico permiten a los consumidores explorar ofertas especializadas, incluidos productos de AOVE orgánico, de origen único y premium que pueden tener disponibilidad limitada en tiendas físicas cercanas. Las descripciones detalladas de los productos, la información de origen, las certificaciones y las notas de cata ayudan a los compradores a evaluar la autenticidad y la calidad antes de comprar. Las opciones de suscripción, los paquetes de múltiples botellas, las promociones dirigidas y las funciones de pedido repetido apoyan aún más la retención de clientes y las ventas en línea de aceite de oliva virgen extra.
Análisis Geográfico
Mercado de Aceite de Oliva Virgen Extra en Europa
Europa representó el 47,13% de las ventas regionales en 2026, respaldado por el patrimonio olivarero establecido de la región, las sólidas tradiciones culinarias y el uso generalizado del aceite de oliva en la preparación diaria de alimentos. Países como España, Italia y Grecia se benefician de redes de cultivo, procesamiento y distribución bien desarrolladas que apoyan la disponibilidad del producto en los canales minoristas. El creciente interés de los consumidores en las prácticas dietéticas mediterráneas, los aceites premium de origen único, las denominaciones geográficas protegidas y los productos orgánicos está apoyando aún más la demanda. Los estándares de calidad establecidos, el etiquetado de origen y las inversiones en el cultivo sostenible de olivos también contribuyen a la diferenciación del producto y la confianza del consumidor.
Mercado de Aceite de Oliva Virgen Extra en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 7,35% durante 2027-2032, impulsado por la creciente conciencia de la cocina mediterránea, el creciente interés en la variedad dietética y la expansión de la disponibilidad de productos alimenticios especializados importados. Los consumidores están incorporando el AOVE en ensaladas, aderezos, pasta y comidas cocinadas en casa a medida que se diversifican las preferencias culinarias. La expansión de los minoristas de comestibles modernos, los supermercados premium y las plataformas de comercio electrónico está mejorando el acceso a las marcas internacionales de aceite de oliva en mercados como China, Japón, Australia e India. La creciente demanda de productos orgánicos, ingredientes trazables y aceites de cocina premium está creando oportunidades para que los productores amplíen su presencia minorista e introduzcan productos adaptados a las preferencias de los consumidores regionales.
Mercado de Aceite de Oliva Virgen Extra en América del Norte, América del Sur y Oriente Medio y África
El mercado de aceite de oliva virgen extra en estas regiones está respaldado por la creciente exposición a la cocina mediterránea, el creciente interés en la calidad del producto y la expansión de los canales de distribución minorista modernos y en línea. En América del Norte, el interés de los consumidores en patrones dietéticos saludables, ingredientes culinarios premium y productos alimenticios orgánicos apoya la adopción del AOVE en la cocina doméstica. En América del Sur, la producción olivarera establecida en países como Argentina y Chile, junto con el uso creciente del aceite de oliva en ensaladas y otras aplicaciones culinarias, apoya el desarrollo del mercado. En Oriente Medio y África, la demanda está impulsada por el uso del aceite de oliva en las cocinas tradicionales, la creciente disponibilidad de productos importados y producidos localmente, y la expansión de las redes de supermercados y tiendas minoristas de alimentos especializados. En las tres regiones, la diversificación de productos, la mejora de la disponibilidad y la mayor conciencia de los consumidores sobre las variedades y aplicaciones del aceite de oliva están creando oportunidades para el crecimiento del mercado.
Panorama Competitivo
El mercado global de aceite de oliva virgen extra se caracteriza por una intensa competencia entre fabricantes internacionales establecidos, productores regionales y marcas premium especializadas. La competencia está influenciada por la reputación de la marca, el acceso a suministros confiables de aceitunas, la calidad del producto, las capacidades de distribución y las relaciones con los minoristas. Si bien los productores europeos establecidos se benefician de las tradiciones olivareras de larga data y las extensas redes de distribución, los actores emergentes en otras regiones están fortaleciendo su presencia a través del marketing localizado, la diferenciación de productos y la mayor disponibilidad minorista. Esta estructura competitiva ofrece oportunidades tanto para los fabricantes a gran escala como para los productores de nicho que se dirigen a preferencias específicas de los consumidores.
Los participantes del mercado se centran cada vez más en la premiumización, la eficiencia operativa, la diversificación de la cartera de productos y la expansión geográfica para fortalecer sus posiciones competitivas. Las empresas están diferenciando sus ofertas a través de la certificación orgánica, variedades de aceitunas distintivas, procedencia geográfica, prácticas de cosecha y gamas de productos especializados. La inversión en el cultivo sostenible, las redes de abastecimiento confiables y las capacidades de producción también se está volviendo importante para mantener una calidad de producto consistente y asegurar el suministro. Estas estrategias permiten a los fabricantes atender la demanda en los segmentos de mercado masivo, premium y de especialidad mientras amplían su alcance a través de los canales minoristas tradicionales y digitales.
La autenticidad del producto, la trazabilidad y la innovación en el envase están emergiendo como factores competitivos importantes en el mercado global. Los productores que demuestran cumplimiento con los estándares de calidad, proporcionan información de origen transparente y mantienen características de producto consistentes pueden fortalecer la confianza del consumidor y la lealtad a la marca. Las soluciones de envase que protegen el aceite de la luz y el oxígeno mientras ofrecen comodidad para el uso doméstico y la distribución en línea también apoyan la diferenciación del producto. Las marcas especializadas pueden construir presencia en el mercado a través de la educación del consumidor, las ventas directas al consumidor y el posicionamiento distintivo del producto.
Líderes de la Industria del Aceite de Oliva Virgen Extra
-
Salov S.p.A.
-
California Olive Ranch, Inc.
-
Borges International Group, S.L.U.
-
Sovena Group
-
Deoleo S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aceite de Oliva Virgen Extra Empresas cubiertas en este informe
- Deoleo S.A.
- Sovena Group
- Borges International Group, S.L.U.
- California Olive Ranch, Inc.
- Salov S.p.A.
- Gallo Worldwide
- Pompeian, Inc.
- Bright Food (Group) Co., Ltd.
- Minerva S.A.
- Monini S.p.A.
- Aceites del Sur-Coosur, S.A.
- Jaencoop S.C.A.
- Grupo Ybarra Alimentación, S.L.
- Colavita S.p.A.
- Oliviers and Co.
- Cargill, Incorporated
- Conagra Brands, Inc.
- Modi Naturals Limited
- O-Live and Co.
- Dcoop S.C.A.
Desarrollos recientes de la industria en Mercado de Aceite de Oliva Virgen Extra
- Octubre de 2026: Gratsi lanzó dos aceites de oliva virgen extra griegos, un aceite de cocina y un aceite de acabado, en envases de caja con bolsa de 3 litros. Los productos están elaborados con aceitunas de cosecha temprana mediante extracción en frío. El envase está diseñado para limitar la exposición a la luz y al oxígeno, preservando la frescura hasta 18 meses después de abrirlo. Este lanzamiento refleja la innovación en envases en el segmento de aceite de oliva premium, combinando capacidad a granel con preservación de la frescura para el uso doméstico cotidiano.
- Agosto de 2026: Vimal Wellness lanzó una bolsa de aceite de oliva virgen extra de 30 ml en India, disponible exclusivamente a través de Zepto. El formato de envase compacto de un solo uso está diseñado para ofrecer a los consumidores mayor comodidad y control de porciones. Este desarrollo refleja la innovación en envases en el mercado de aceite de oliva virgen extra y el creciente papel de las plataformas de comercio rápido en la expansión de la accesibilidad del producto.
- Septiembre de 2025: Coração do Vale, una marca premium de aceite de oliva virgen extra portuguesa, entró en el mercado indio a través de una asociación entre Leads Brand Connect y Lagar do Vale. Lanzado en World Food India 2025, el producto presenta una mezcla de variedades de aceitunas portuguesas autóctonas y está disponible en botellas tintadas de 500 ml diseñadas para proteger el aceite de la exposición a la luz. La marca sigue un modelo de lotes limitados y venta directa al consumidor con disponibilidad de reserva anticipada, lo que refleja el creciente énfasis en el posicionamiento premium, la procedencia del producto y las estrategias minoristas especializadas en el mercado de aceite de oliva virgen extra de India.
Alcance del Informe del Mercado Global de Aceite de Oliva Virgen Extra
Nuestro estudio define el mercado global de aceite de oliva virgen extra como todos los aceites de oliva clasificados como virgen extra, obtenidos mediante procesos de extracción mecánica u otros procesos físicos permitidos y que cumplen con los estándares de calidad aplicables, independientemente de su naturaleza o formato de envase, vendidos a través de canales minoristas. El mercado está segmentado por naturaleza (Convencional y Orgánico), tipo de envase (Botellas de Vidrio, Botellas de PET, Latas de Hojalata, Bolsas y Otro Tipo de Envase), proceso de extracción (Extracción en Frío y Otro Proceso de Extracción), canal de distribución (Supermercados/Hipermercados, Tiendas Especializadas, Tiendas Minoristas en Línea y Otras Tiendas Minoristas) y geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África).
Resumen de la segmentación
| Convencional |
| Orgánico |
| Botellas de Vidrio |
| Botellas de PET |
| Latas de Hojalata |
| Bolsas |
| Otro Tipo de Envase |
| Extracción en Frío |
| Otro Proceso de Extracción |
| Supermercados/Hipermercados |
| Tiendas Especializadas |
| Tiendas Minoristas en Línea |
| Otras Tiendas Minoristas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Naturaleza | Convencional | |
| Orgánico | ||
| Por Tipo de Envase | Botellas de Vidrio | |
| Botellas de PET | ||
| Latas de Hojalata | ||
| Bolsas | ||
| Otro Tipo de Envase | ||
| Por Proceso de Extracción | Extracción en Frío | |
| Otro Proceso de Extracción | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas Especializadas | ||
| Tiendas Minoristas en Línea | ||
| Otras Tiendas Minoristas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el aceite de oliva virgen extra hasta 2032?
Se prevé que la categoría crezca a una CAGR del 5,10% de 2027 a 2032, alcanzando los 24,94 mil millones de USD para 2032.
¿Qué tipo de aceite de oliva virgen extra está creciendo más rápido?
Se prevé que el aceite de oliva orgánico crezca a una CAGR del 7,25% durante 2027-2032, mientras que el aceite de oliva convencional representó el 74,23% de la participación en 2026.
¿Qué formato de envase lidera las ventas de aceite de oliva virgen extra?
Las botellas de vidrio representaron el 68,25% de la participación en 2026, mientras que se prevé que las bolsas crezcan a una CAGR del 6,85% hasta 2032.
¿Qué región está creciendo más rápido en la demanda de aceite de oliva virgen extra?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,35% hasta 2032, respaldado por la conciencia sobre la salud y la expansión de la distribución.