
Marktgröße und Marktanteil für natives Olivenöl extra
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 19.45 Milliarden US-Dollar |
| Marktgröße (2032) | 24.94 Milliarden US-Dollar |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
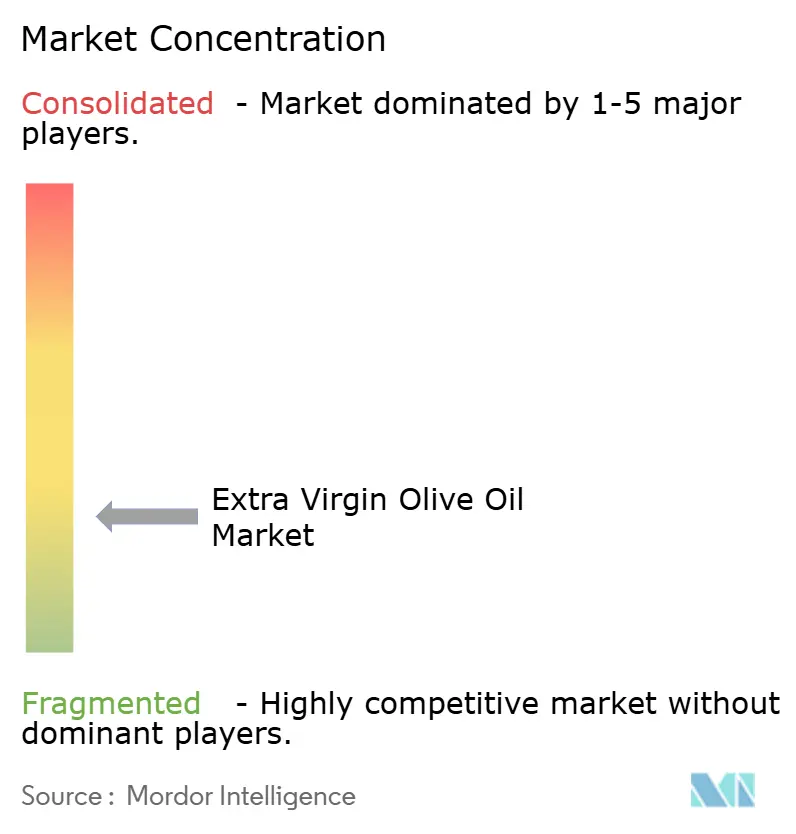
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für natives Olivenöl extra von Mordor Intelligence
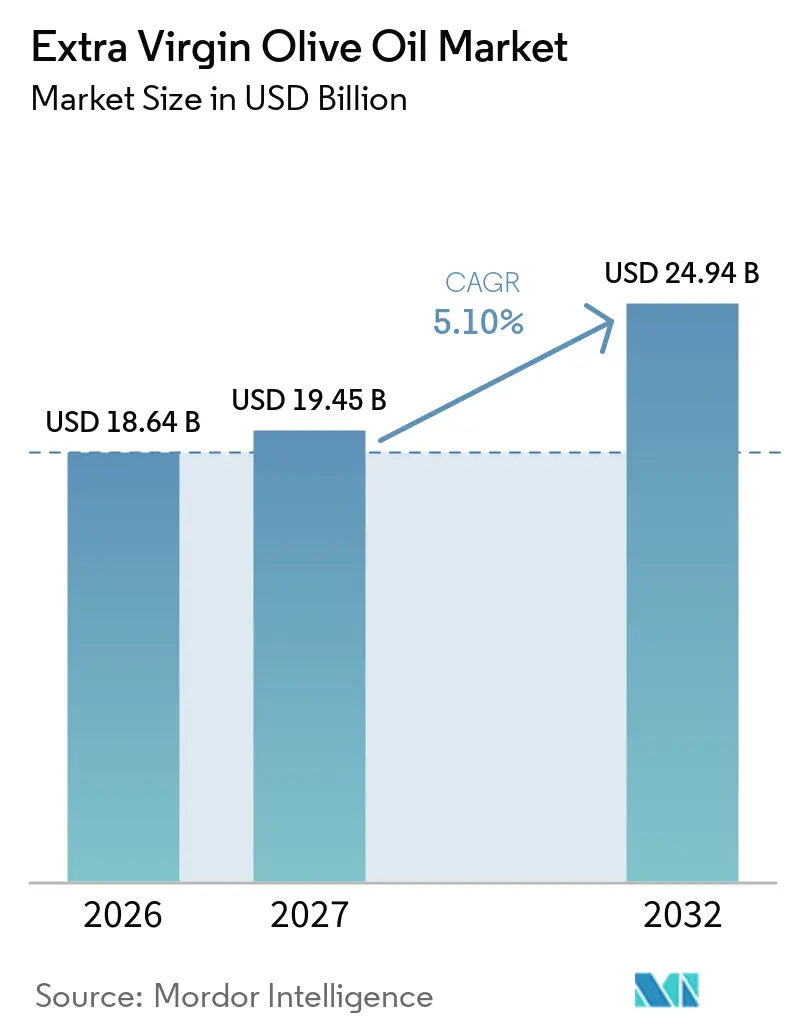
Die globale Marktgröße für natives Olivenöl extra wird voraussichtlich von 18,64 Milliarden USD im Jahr 2026 auf 19,45 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 24,94 Milliarden USD bei einem CAGR von 5,10 % im Zeitraum 2027–2032 erreichen. Der globale Markt für natives Olivenöl extra wird durch das wachsende Verbraucherbewusstsein für die gesundheitlichen Vorteile der mediterranen Ernährung, die zunehmende Präferenz für natürliche und minimal verarbeitete Lebensmittel sowie die steigende Nachfrage nach hochwertigen Speiseölen angetrieben. Die Ausweitung des Angebots an Premium- und Spezialitäten-Olivenölen, einschließlich Produkten, die sich durch geografische Herkunft, Olivensorte, Erntezeitraum und Produktionsmethoden unterscheiden, unterstützt das Marktwachstum zusätzlich. Das wachsende Interesse an Clean-Label-Zutaten und Lebensmittelauthentizität veranlasst Verbraucher dazu, natives Olivenöl extra aufgrund seiner erkennbaren Zusammensetzung und charakteristischen sensorischen Eigenschaften zu wählen. Seine Vielseitigkeit in Anwendungen wie Salatdressings, Marinaden, Soßen, Pasta, geröstetem Gemüse und anderen kulinarischen Zubereitungen erweitert seinen Einsatz in Haushalten und im Gastronomiebereich. Die zunehmende Beliebtheit pflanzenbasierter Ernährungsweisen, die verbesserte Verfügbarkeit über Online-Einzelhandelskanäle sowie Verpackungsinnovationen zur Frischeerhaltung verbessern die Produktzugänglichkeit und Attraktivität. Das wachsende Bewusstsein für nachhaltige Olivenkultivierung, verantwortungsvolle Beschaffung und Rückverfolgbarkeit der Lieferkette veranlasst Produzenten zudem, verbesserte landwirtschaftliche Praktiken zu übernehmen, was die Position von nativem Olivenöl extra auf dem globalen Speiseölmarkt stärkt.
Wichtigste Erkenntnisse des Berichts
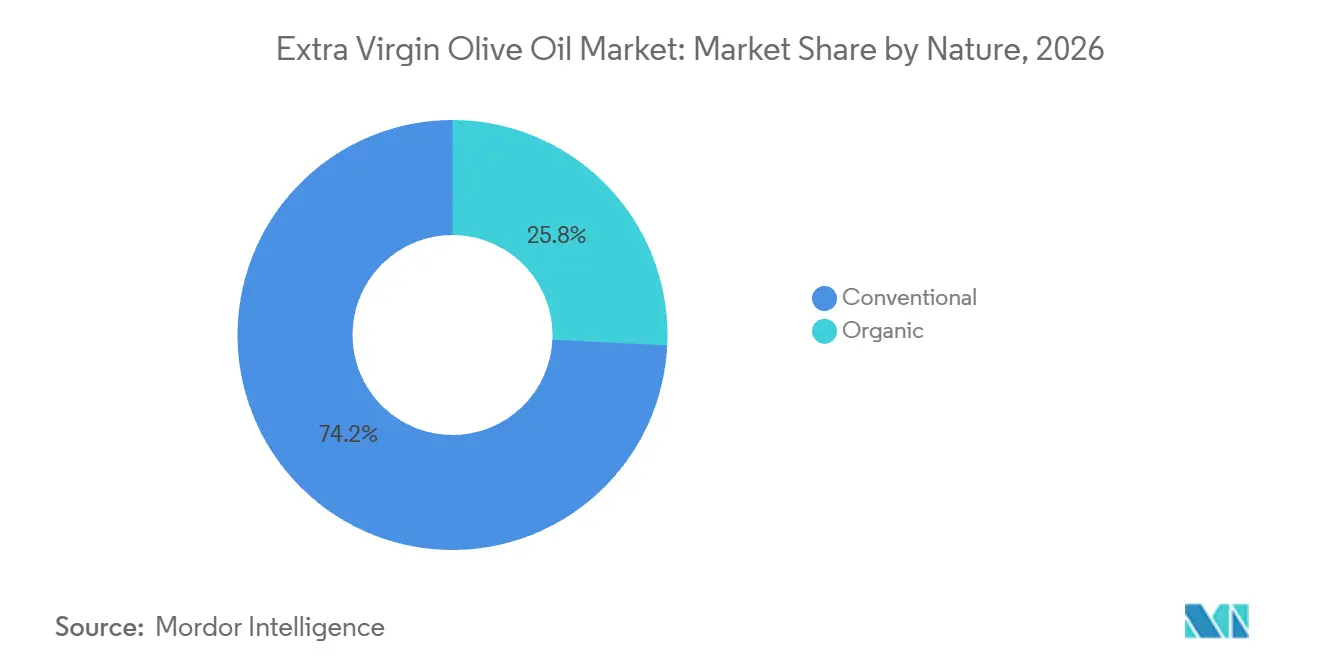
- Nach Art hielt konventionelles Olivenöl im Jahr 2026 einen Marktanteil von 74,23 % am Markt für natives Olivenöl extra, während Bio-Olivenöl im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 7,25 % wachsen wird.
- Nach Verpackungstyp hielten Glasflaschen im Jahr 2026 einen Anteil von 68,25 %, während Beutel im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 6,85 % wachsen werden.
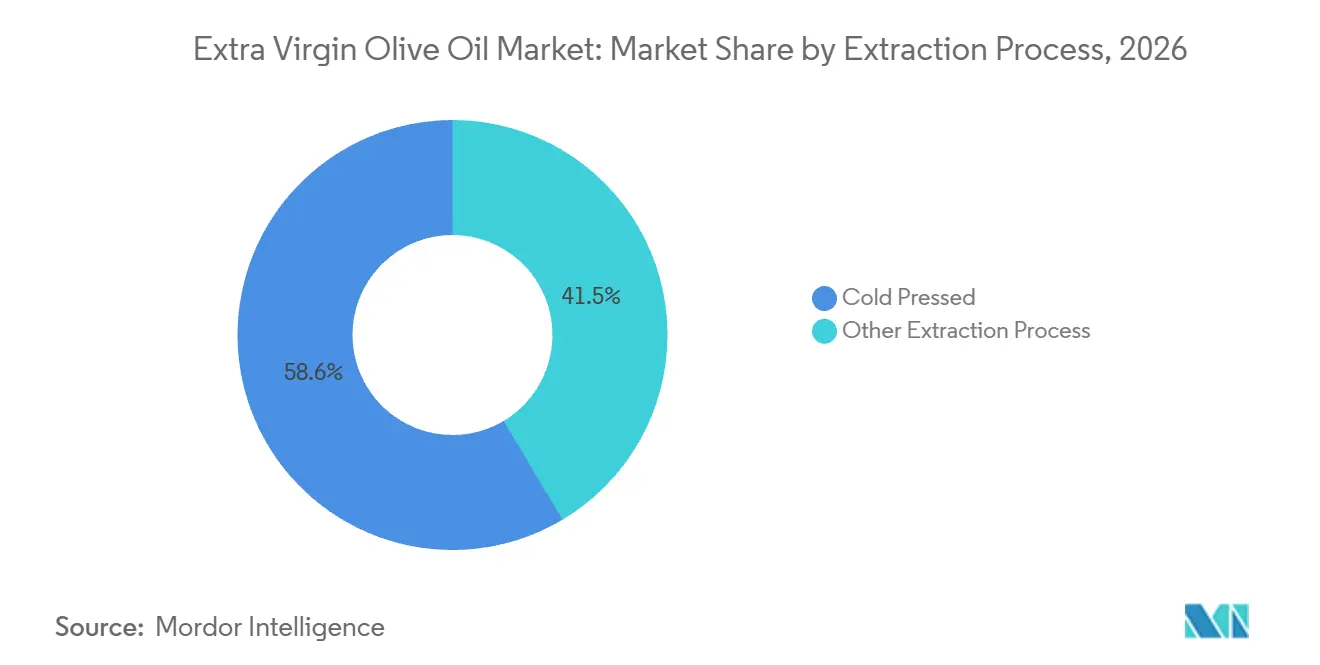
- Nach Extraktionsverfahren entfiel auf kaltgepresstes Olivenöl im Jahr 2026 ein Anteil von 58,55 % an der Marktgröße für natives Olivenöl extra, und es wird voraussichtlich im Zeitraum 2027–2032 mit einem CAGR von 6,43 % wachsen.
- Nach Vertriebskanal hielten Supermärkte/Hypermärkte im Jahr 2026 einen Anteil von 43,31 %, während Online-Einzelhandelsgeschäfte im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 7,65 % wachsen werden.
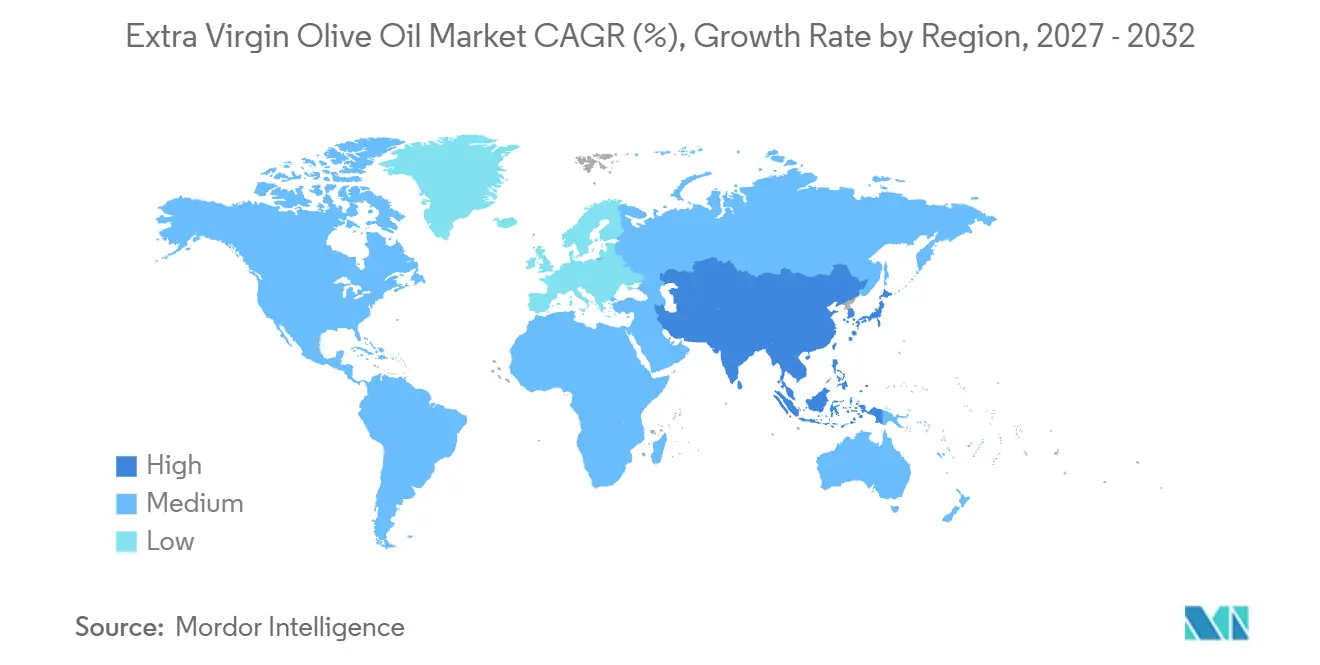
- Nach Geografie hielt Europa im Jahr 2026 einen Anteil von 47,13 % am Olivenölmarkt, während Asien-Pazifik im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 7,35 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für natives Olivenöl extra*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Verbraucherbewusstsein für die Vorteile der mediterranen Ernährung | +0.9% | Global, am stärksten in Nordamerika, Nord- und Mitteleuropa sowie Ostasien | Mittelfristig (2–4 Jahre) |
| Ausweitung des Angebots an Premium- und Spezialitäten-Olivenölen | +0.8% | Europa, Nordamerika, Australien und Japan | Mittelfristig (2–4 Jahre) |
| Zunehmende Präferenz für natürliche und minimal verarbeitete Lebensmittel | +0.7% | Global, angeführt von Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Clean-Label- und authentischen Lebensmittelzutaten | +0.5% | Nordamerika und die Europäische Union | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung in vielfältigen kulinarischen Anwendungen | +0.6% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachsendes Interesse an nachhaltiger Olivenkultivierung und -produktion | +0.4% | Global, konzentriert in der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Verbraucherbewusstsein für die Vorteile der mediterranen Ernährung
Das wachsende Verbraucherbewusstsein für die Vorteile der mediterranen Ernährung treibt die Nachfrage nach nativem Olivenöl extra an, da es eine Schlüsselzutat in diesem Ernährungsmuster und eine weit verbreitete Quelle ungesättigter Fette ist. Die zunehmende Anerkennung ausgewogener Ernährung und gesunder Ernährungsgewohnheiten veranlasst Verbraucher dazu, natives Olivenöl extra in tägliche Mahlzeiten zu integrieren, darunter Salate, Gemüsegerichte, Pasta, Marinaden und Dressings. Natives Olivenöl extra wird für seine einfach ungesättigten Fettsäuren und natürlich vorkommenden Polyphenole geschätzt, die zu seinem Nährwertprofil und seinen antioxidativen Eigenschaften beitragen. Da Verbraucher der Lebensmittelqualität und der Zutatenwahl mehr Aufmerksamkeit schenken, zeigen viele ein größeres Interesse an minimal verarbeiteten Ölen, die ihren charakteristischen Geschmack, ihr Aroma und ihre natürlich vorkommenden Verbindungen bewahren. Die breite Verfügbarkeit von Ernährungsinformationen durch Angehörige der Gesundheitsberufe, Lebensmittel- und Wellnesspublikationen sowie Initiativen der öffentlichen Gesundheit stärkt das Bewusstsein für mediterrane Ernährungsgewohnheiten in etablierten und aufstrebenden Märkten weiter. Darüber hinaus schafft die wachsende Beliebtheit des Kochens zu Hause und pflanzenbetonter Ernährungsweisen mehr Möglichkeiten für den Einsatz von nativem Olivenöl extra sowohl als Kochzutat als auch als Finishing-Öl. Diese Entwicklungen ermutigen Haushalte, natives Olivenöl extra in eine breitere Palette von Gerichten zu integrieren, was seine Akzeptanz als erstklassige kulinarische Zutat unterstützt und zum langfristigen Wachstum des globalen Marktes beiträgt.
Ausweitung des Angebots an Premium- und Spezialitäten-Olivenölen
Die wachsende Verfügbarkeit von Premium- und Spezialitäten-Produkten aus nativem Olivenöl extra unterstützt die globale Marktexpansion, indem sie Verbraucher anspricht, die nach unverwechselbaren Aromen, verifizierten Produktqualitäten und differenzierten kulinarischen Erlebnissen suchen. Produzenten diversifizieren ihre Portfolios zunehmend mit Ölen aus einer einzigen Herkunftsregion, gutsabgefüllten Sorten, Frühernteölen aus nativem Olivenöl extra, Bio-Angeboten und Produkten aus bestimmten Olivensorten. Dies ermöglicht es Marken, sich durch Geschmacksprofile, Produktionstechniken und geografisches Erbe zu differenzieren. Diese Produkte sprechen insbesondere Feinschmecker, Facheinzelhändler und Verbraucher an, die Zutatenqualität und Authentizität priorisieren. Die Entwicklung von Kollektionen aus limitierten Ernten, preisgekrönten Ölen und regionsspezifischen Sorten stärkt die Verbindung zwischen nativem Olivenöl extra und erstklassigen kulinarischen Erlebnissen weiter. Spezialverpackungen, darunter dunkle Glasflaschen, dekorative Behälter und geschenkorientierte Formate, helfen Produzenten auch dabei, die Produktpräsentation zu verbessern und gleichzeitig die Ölqualität vor Lichteinwirkung zu schützen. Online-Plattformen für Speziallebensmittel und Direktvertriebskanäle ermöglichen es kleineren Produzenten, Produktherkunft, Erntepraktiken und Geschmackseigenschaften einem breiteren Publikum zu vermitteln. Die zunehmende Betonung der Produktdifferenzierung und die Verfügbarkeit vielfältiger Premium-Angebote ermutigen Verbraucher, hochwertigere native Olivenöle extra zu erkunden, was die Marktchancen erweitert und das Wachstum in der globalen Branche unterstützt.
Wachsende Nachfrage nach Clean-Label- und authentischen Lebensmittelzutaten
Das wachsende Verbraucherinteresse an Zutaten-Transparenz, Lebensmittelverarbeitungsmethoden und Produktauthentizität unterstützt die Nachfrage nach nativem Olivenöl extra als erkennbares, minimal verarbeitetes Speiseöl. Die Umfrage des International Food Information Council (IFIC) zu Lebensmitteln und Gesundheit 2026 ergab, dass 52 % der befragten Verbraucher mit dem Begriff „ultra-verarbeitete Lebensmittel” vertraut waren, verglichen mit 44 % im Jahr 2025 und 32 % zwei Jahre zuvor, was auf ein wachsendes öffentliches Bewusstsein für Lebensmittelverarbeitung und ihre Rolle bei der Produktauswahl hindeutet2026 Food & Health Survey, ific.org">[1]. Dieser Trend spiegelt einen breiteren Verbraucherfokus auf das Verständnis wider, wie Lebensmittel hergestellt werden und was sie enthalten. Natives Olivenöl extra profitiert von seiner relativ einfachen Zutatenzusammensetzung und seinem mechanischen Extraktionsverfahren, das es von raffinierten Ölen unterscheidet, die einer zusätzlichen Verarbeitung unterzogen werden. Verbraucher, die mehr Transparenz suchen, achten beim Kauf von nativem Olivenöl extra auch stärker auf Olivenherkunft, Sorte, Erntedatum, Extraktionsmethode und Zertifizierung. Als Reaktion darauf betonen Produzenten Rückverfolgbarkeit, klare Kennzeichnung, geografische Herkunft und unabhängige Qualitätsprüfung, um das Verbrauchervertrauen zu stärken und authentische Produkte von Ölen ungewisser Herkunft oder Güte zu differenzieren. Diese Entwicklungen unterstützen die Positionierung von nativem Olivenöl extra als erstklassige Zutat für das Kochen zu Hause, Salatdressings, Marinaden und andere kulinarische Anwendungen und stärken seine Attraktivität bei Verbrauchern, die erkennbare Zutaten und Produktintegrität priorisieren.
Wachsendes Interesse an nachhaltiger Olivenkultivierung und -produktion
Das wachsende Interesse an umweltverantwortlicher Landwirtschaft veranlasst Olivenölproduzenten, nachhaltige Anbaumethoden zu übernehmen und ihr Angebot an nativem Olivenöl extra aus ökologischem Landbau zu erweitern. Techniken wie wassereffiziente Bewässerung, Bodenschutz, integrierter Pflanzenschutz, reduzierter Einsatz synthetischer landwirtschaftlicher Betriebsmittel und Biodiversitätsschutz gewinnen an Bedeutung, da Produzenten die Widerstandsfähigkeit ihrer Olivenhaine verbessern und Umweltauswirkungen minimieren möchten. Laut dem Bericht „Welt des ökologischen Landbaus 2026”, der vom Forschungsinstitut für biologischen Landbau (FiBL) und IFOAM – Organics International veröffentlicht wurde, entfielen im Jahr 2024 auf Spanien 284.335 Hektar ökologischer Olivenkultivierung, gefolgt von Italien mit 221.141 Hektar und den Vereinigten Staaten mit 169.402 HektarThe World of Organic Agriculture - Statistics and Emerging Trends 2026, fibl.org">[2]. Diese Zahlen spiegeln das Ausmaß der ökologisch bewirtschafteten Olivenanbauflächen in etablierten Erzeugerländern wider und zeigen die landwirtschaftliche Basis auf, die für die Entwicklung von Bio-Olivenölprodukten zur Verfügung steht. Die Ausweitung ökologisch bewirtschafteter Olivenhaine kann Produzenten Möglichkeiten bieten, zertifiziertes Bio-Olivenöl extra an Verbraucher anzubieten, die nachhaltige Beschaffung und Zutatenqualität priorisieren. Einzelhändler und Speziallebensmittelhändler können auch Bio-Zertifizierungen und transparente Herkunftsinformationen nutzen, um Produkte zu differenzieren und ihre Positionierung im Premium-Segment zu stärken. Da Nachhaltigkeit in Lebensmittelproduktion und Beschaffungsentscheidungen immer wichtiger wird, können Investitionen in verantwortungsvolle Olivenkultivierung und verifizierte Produktionspraktiken die Produktdifferenzierung unterstützen, die Verfügbarkeit von Bio-Olivenöl extra erweitern und zur langfristigen Entwicklung des globalen Marktes für natives Olivenöl extra beitragen.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Markt für natives Olivenöl extra*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klimawandel und unvorhersehbare Olivenernten | -1.2% | Mediterrane Produktionsregionen, mit Auswirkungen auf die globale Versorgung | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch alternative Speiseöle | -0.8% | Global, insbesondere preissensible Märkte in Asien-Pazifik sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Risiko der Verfälschung und Fehletikettierung von Produkten | -0.5% | Europäische Union, Nordamerika und aufstrebende Importmärkte | Mittelfristig (2–4 Jahre) |
| Empfindlichkeit gegenüber Lagerungs-, Transport- und Vertriebsbedingungen | -0.3% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch alternative Speiseöle
Der globale Markt für natives Olivenöl extra steht im Wettbewerb mit einer breiten Palette alternativer Speiseöle, darunter Sonnenblumen-, Sojabohnen-, Raps-, Mais- und Avocadoöle. Diese Alternativen bieten unterschiedliche Nährwertprofile, Geschmackseigenschaften und Kocheigenschaften. Sie werden in Haushaltsküchen aufgrund ihrer Eignung für spezifische Anwendungen wie Frittieren und Rezepte, die einen neutralen Geschmack erfordern, weit verbreitet eingesetzt. Sonnenblumen- und Rapsöle werden häufig aufgrund ihrer Vielseitigkeit gewählt, während Avocadoöl Verbraucher anspricht, die alternative pflanzenbasierte Öle zum Kochen und zur Lebensmittelzubereitung suchen. Natives Olivenöl extra hingegen hat einen unverwechselbaren Geschmack und ein charakteristisches Aroma, das nicht für jedes Rezept geeignet ist, insbesondere für solche, die einen neutralen Geschmack erfordern. Die Verfügbarkeit zahlreicher Substitute gibt Verbrauchern die Flexibilität, je nach kulinarischen Anforderungen und bevorzugten Produkteigenschaften zwischen Ölen zu wechseln. Dieses Wettbewerbsumfeld kann die Verwendung von nativem Olivenöl extra in bestimmten Anwendungen einschränken, seine Durchdringung in preissensiblen Produktkategorien begrenzen und Produzenten unter Druck setzen, ihre Angebote durch Qualität, Herkunft, Geschmack und Vielseitigkeit zu differenzieren.
Risiko der Verfälschung und Fehletikettierung von Produkten
Das Risiko der Verfälschung, betrügerischer Herkunftsangaben und falscher Produktklassifizierung bleibt ein erhebliches Hemmnis für den globalen Markt für natives Olivenöl extra, da das Verbrauchervertrauen stark von der Authentizität und Qualität des unter der Bezeichnung „nativ extra” verkauften Öls abhängt. Zu den Verstößen können das Mischen von Olivenöl mit minderwertigen oder anderen Pflanzenölen, die falsche Darstellung der geografischen Herkunft und die Kennzeichnung von Produkten als nativ extra gehören, wenn diese nicht die erforderlichen chemischen und sensorischen Standards erfüllen. Laut Daten der Europäischen Union wurden im ersten Quartal 2024 50 grenzüberschreitende Meldungen zu Olivenöl erfasst, während zwischen Anfang 2023 und Mitte 2024 182 Meldungen im Zusammenhang mit vermutetem Betrug oder Nichteinhaltung gemeldet wurden. Von diesen Meldungen betrafen 54 italienische Produkte, 41 spanische Produkte und 39 griechische ProdukteOlivenöl-Meldungen im Warn- und Kooperationsnetz, ec.europa.eu">[3]. Diese Zahlen verdeutlichen die Herausforderungen bei der Überwachung von Authentizität und Compliance in internationalen Olivenöl-Lieferketten, obwohl Meldungen nicht notwendigerweise bestätigte Betrugsfälle darstellen. Solche Vorfälle können das Verbrauchervertrauen untergraben, Unsicherheit über die Produktqualität schaffen und es für echte Produzenten schwieriger machen, authentisches natives Olivenöl extra von falsch dargestellten Alternativen zu unterscheiden. Die Bewältigung dieser Bedenken erfordert Investitionen in Labortests, sensorische Bewertung, Rückverfolgbarkeitssysteme, Lieferantenverifizierung und Einhaltung gesetzlicher Vorschriften, was die betriebliche Komplexität für Produzenten und Händler erhöhen kann. Anhaltende Authentizitätsbedenken können Käufe abschrecken, den Ruf von Marken schädigen und das Marktwachstum einschränken, insbesondere in Premium-Segmenten, in denen Herkunft, Produktionsmethoden und verifizierte Qualität zentral für die Produktpositionierung sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art:
Bio-Wachstum schafft Mehrwert jenseits der konventionellen NachfrageKonventionelles Olivenöl entfiel 2026 auf 74,23 % der Kategorieumsätze, unterstützt durch seine breite Verfügbarkeit, Vielseitigkeit beim alltäglichen Kochen und etablierte Präsenz in Supermärkten und Lebensmittelgeschäften. Das wachsende Verbraucherbewusstsein für mediterrane Ernährungspraktiken, die zunehmende Verwendung von Olivenöl in Salaten, Soßen, Marinaden und der Mahlzeitenzubereitung sowie die Nachfrage nach minimal verarbeiteten Speiseölen unterstützen den Konsum. Die breiten Produktportfolios etablierter Hersteller, vielfältige Verpackungsoptionen und die Verfügbarkeit in verschiedenen Qualitäts- und Preisstufen stärken die Zugänglichkeit von konventionellem Olivenöl für Haushaltskonsumenten weiter.
Bio-Olivenöl wird im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 7,25 % wachsen, angetrieben durch wachsendes Interesse an nachhaltiger Landwirtschaft, ökologischer Lebensmittelproduktion und transparenter Zutatenbeschaffung. Verbraucher, die Produkte aus ökologisch angebauten Oliven suchen, bevorzugen tendenziell zertifiziertes Bio-Olivenöl extra, da es gemäß den geltenden Anforderungen für ökologischen Landbau und -verarbeitung hergestellt wird. Die Ausweitung des ökologischen Olivenanbaus, insbesondere in etablierten Erzeugerländern wie Spanien und Italien, schafft Möglichkeiten zur Steigerung der Produktverfügbarkeit. Die Entwicklung von Premium-Bio-Produktsortimenten, eine größere Sichtbarkeit durch Facheinzelhändler und Online-Plattformen sowie die Betonung von Umweltverantwortung und Rückverfolgbarkeit durch Produzenten unterstützen ebenfalls die Nachfrage nach Bio-Olivenöl extra.
Nach Verpackungstyp:
Flexible Formate gewinnen neben Glasflaschen an BedeutungGlasflaschen entfielen 2026 auf 68,25 % der Kategorieumsätze, angetrieben durch die Verbraucherpräferenz für Premium-Verpackungen, Produktsichtbarkeit und effektive Erhaltung der Ölqualität. Dunkel gefärbte Glasflaschen helfen, die Lichteinwirkung zu begrenzen, die die Oxidation beschleunigen und den Geschmack und das Aroma des Öls beeinträchtigen kann. Glasverpackungen unterstützen die Premium-Markenpositionierung, indem sie Produktqualität, Authentizität und Herkunft kommunizieren, was sie für Spezialitäten- und hochwertige Einzelhandelsangebote geeignet macht. Ihre chemische Inertheit, Recyclingfähigkeit und Verfügbarkeit in verschiedenen Formen und Größen sprechen auch Verbraucher an, die zuverlässige Verpackungen für den Haushaltsgebrauch, als Geschenk und für das Gourmetkochen suchen.
Beutel werden im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 6,85 % wachsen, angetrieben durch die Nachfrage nach leichten, platzsparenden und praktischen Verpackungen für den Haushaltskonsum. Flexible Beutel können im Vergleich zu starren Formaten den Verpackungsmaterialbedarf und das Transportgewicht reduzieren, während wiederverschließbare Verschlüsse und kontrollierte Dosierfunktionen die Benutzerfreundlichkeit verbessern. Kleinere Beutelgrößen können Verbraucher ansprechen, die Probierpackungen oder handhabbare Mengen suchen, und so das Risiko reduzieren, geöffnetes Öl über längere Zeiträume aufzubewahren. Die Entwicklung von Mehrschicht-Barrierematerialien kann dazu beitragen, Olivenöl vor Sauerstoff- und Lichteinwirkung zu schützen, was die Produktfrische bei geeigneten Verpackungsspezifikationen und Lagerbedingungen unterstützt.
Nach Extraktionsverfahren:
Kaltgepresste Produkte führen in Umfang und WachstumKaltgepresstes Olivenöl entfiel 2026 auf 58,55 % der Marktgröße für Olivenöl und wird voraussichtlich bis 2032 mit einem CAGR von 6,43 % wachsen. Der Markt für kaltgepresstes natives Olivenöl extra wird durch die wachsende Verbraucherpräferenz für Öle angetrieben, die durch mechanische Extraktion unter kontrollierten Temperaturbedingungen hergestellt werden, was ihren charakteristischen Geschmack, ihr Aroma und ihre natürlich vorkommenden Verbindungen bewahrt. Diese Produktionsmethode spricht Verbraucher an, die minimal verarbeitete Lebensmittel und erstklassige kulinarische Zutaten suchen. Das wachsende Interesse an mediterraner Küche, Produktauthentizität und qualitätsorientierter Verarbeitung unterstützt die Nachfrage weiter. Produzenten nutzen auch Kaltextraktionsangaben zusammen mit Informationen über Olivensorten und Herkunft, um ihre Einzelhandelsprodukte zu differenzieren und qualitätsbewusste Verbraucher anzusprechen.
Der Markt für natives Olivenöl extra, das durch andere mechanische Extraktionsverfahren hergestellt wird, wird durch Produzenten unterstützt, die betriebliche Flexibilität und effiziente Verarbeitung anstreben und dabei die für die Klassifizierung als nativ extra erforderlichen Qualitätsstandards einhalten. Fortschritte in der Mahl-, Zentrifugations- und Trenntechnologie können die Ölausbeute, die Verarbeitungskonsistenz und die Produktionseffizienz verbessern. Diese Methoden ermöglichen es Herstellern, Einzelhandelsmärkte in verschiedenen Produktkategorien und Preisklassen zu beliefern und dabei die charakteristischen sensorischen Eigenschaften des Öls zu bewahren.
Nach Vertriebskanal:
Online-Einzelhandel erweitert den Zugang zu Premium-ProduktenSupermärkte/Hypermärkte hielten 2026 einen Anteil von 43,31 % der Kategorieumsätze, angetrieben durch ihr umfangreiches Produktsortiment, ein bequemes Einkaufserlebnis und die Möglichkeit, Verbrauchern mehrere Marken, Herkunftsregionen, Verpackungsformate und Preiskategorien an einem Ort anzubieten. Produktpräsentationen im Geschäft, Sonderangebote, Eigenmarkenoptionen und der Zugang zu etablierten internationalen und regionalen Marken helfen Verbrauchern, Produkte zu vergleichen und fundierte Kaufentscheidungen zu treffen. Die Verfügbarkeit von nativem Olivenöl extra neben anderen Speiseölen, Salatdressings und mediterranen Lebensmittelzutaten fördert ergänzende Käufe, während regelmäßige Lebensmitteleinkäufe Wiederholungskäufe für den Haushaltskonsum unterstützen.
Der Online-Einzelhandel wird im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 7,65 % wachsen, angetrieben durch den Komfort der Lieferung nach Hause, den Zugang zu einer breiteren Auswahl an inländischen und internationalen Marken sowie die Möglichkeit, Preise, Produktspezifikationen und Kundenbewertungen zu vergleichen. E-Commerce-Plattformen ermöglichen es Verbrauchern, Spezialitätenangebote zu erkunden, darunter Bio-, Single-Origin- und Premium-Produkte aus nativem Olivenöl extra, die in nahegelegenen stationären Geschäften möglicherweise nur begrenzt verfügbar sind. Detaillierte Produktbeschreibungen, Herkunftsinformationen, Zertifizierungen und Verkostungsnotizen helfen Käufern, Authentizität und Qualität vor dem Kauf zu beurteilen. Abonnementoptionen, Mehrflaschen-Bundles, gezielte Aktionen und Funktionen zur Wiederholungsbestellung unterstützen die Kundenbindung und den Online-Verkauf von nativem Olivenöl extra weiter.
Geografische Analyse
Markt für natives Olivenöl extra in Europa
Europa entfiel 2026 auf 47,13 % der regionalen Umsätze, unterstützt durch das etablierte Olivenanbau-Erbe der Region, starke kulinarische Traditionen und die weit verbreitete Verwendung von Olivenöl bei der täglichen Lebensmittelzubereitung. Länder wie Spanien, Italien und Griechenland profitieren von gut entwickelten Anbau-, Verarbeitungs- und Vertriebsnetzwerken, die die Produktverfügbarkeit in den Einzelhandelskanälen unterstützen. Das wachsende Verbraucherinteresse an mediterranen Ernährungspraktiken, Premium-Ölen aus einer einzigen Herkunftsregion, geschützten geografischen Angaben und Bio-Produkten unterstützt die Nachfrage weiter. Etablierte Qualitätsstandards, Herkunftskennzeichnung und Investitionen in nachhaltige Olivenkultivierung tragen ebenfalls zur Produktdifferenzierung und zum Verbrauchervertrauen bei.
Markt für natives Olivenöl extra in Asien-Pazifik
Asien-Pazifik wird im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 7,35 % wachsen, angetrieben durch zunehmendes Bewusstsein für mediterrane Küche, wachsendes Interesse an Ernährungsvielfalt und die wachsende Verfügbarkeit importierter Speziallebensmittel. Verbraucher integrieren natives Olivenöl extra in Salate, Dressings, Pasta und selbst gekochte Mahlzeiten, da sich die kulinarischen Präferenzen diversifizieren. Die Expansion moderner Lebensmitteleinzelhändler, Premium-Supermärkte und E-Commerce-Plattformen verbessert den Zugang zu internationalen Olivenölmarken in Märkten wie China, Japan, Australien und Indien. Die wachsende Nachfrage nach Bio-Produkten, rückverfolgbaren Zutaten und Premium-Speiseölen schafft Möglichkeiten für Produzenten, ihre Einzelhandelspräsenz auszubauen und Produkte einzuführen, die den regionalen Verbraucherpräferenzen entsprechen.
Markt für natives Olivenöl extra in Nordamerika, Südamerika sowie im Nahen Osten und Afrika
Der Markt für natives Olivenöl extra in diesen Regionen wird durch zunehmende Bekanntheit der mediterranen Küche, wachsendes Interesse an Produktqualität sowie die Expansion moderner Einzelhandels- und Online-Vertriebskanäle unterstützt. In Nordamerika unterstützt das Verbraucherinteresse an gesunden Ernährungsmustern, erstklassigen kulinarischen Zutaten und Bio-Lebensmitteln die Akzeptanz von nativem Olivenöl extra beim Kochen zu Hause. In Südamerika unterstützen die etablierte Olivenproduktion in Ländern wie Argentinien und Chile sowie die zunehmende Verwendung von Olivenöl in Salaten und anderen kulinarischen Anwendungen die Marktentwicklung. Im Nahen Osten und Afrika wird die Nachfrage durch die Verwendung von Olivenöl in traditionellen Küchen, die wachsende Verfügbarkeit importierter und lokal produzierter Produkte sowie die Expansion von Supermarkt- und Speziallebensmittel-Einzelhandelsnetzwerken angetrieben. In allen drei Regionen schaffen Produktdiversifizierung, verbesserte Verfügbarkeit und ein größeres Verbraucherbewusstsein für Olivenölsorten und -anwendungen Möglichkeiten für Marktwachstum.
Wettbewerbslandschaft
Der globale Markt für natives Olivenöl extra ist durch intensiven Wettbewerb zwischen etablierten internationalen Herstellern, regionalen Produzenten und spezialisierten Premium-Marken gekennzeichnet. Der Wettbewerb wird durch Markenreputation, Zugang zu zuverlässigen Olivenlieferungen, Produktqualität, Vertriebskapazitäten und Einzelhändlerbeziehungen beeinflusst. Während etablierte europäische Produzenten von langjährigen Olivenanbautraditionen und umfangreichen Vertriebsnetzwerken profitieren, stärken aufstrebende Akteure in anderen Regionen ihre Präsenz durch lokalisiertes Marketing, Produktdifferenzierung und erweiterte Einzelhandelsverfügbarkeit. Diese Wettbewerbsstruktur bietet sowohl großen Herstellern als auch Nischenproduzenten, die auf spezifische Verbraucherpräferenzen abzielen, Möglichkeiten.
Marktteilnehmer konzentrieren sich zunehmend auf Premiumisierung, betriebliche Effizienz, Diversifizierung des Produktportfolios und geografische Expansion, um ihre Wettbewerbspositionen zu stärken. Unternehmen differenzieren ihre Angebote durch Bio-Zertifizierung, unverwechselbare Olivensorten, geografische Herkunft, Erntepraktiken und spezialisierte Produktsortimente. Investitionen in nachhaltige Kultivierung, zuverlässige Beschaffungsnetzwerke und Produktionskapazitäten werden ebenfalls wichtig, um eine konsistente Produktqualität aufrechtzuerhalten und die Versorgung zu sichern. Diese Strategien ermöglichen es Herstellern, die Nachfrage in Massenmarkt-, Premium- und Spezialitätensegmenten zu bedienen und gleichzeitig ihre Reichweite über traditionelle und digitale Einzelhandelskanäle auszubauen.
Produktauthentizität, Rückverfolgbarkeit und Verpackungsinnovation entwickeln sich zu wichtigen Wettbewerbsfaktoren auf dem globalen Markt. Produzenten, die die Einhaltung von Qualitätsstandards nachweisen, transparente Herkunftsinformationen bereitstellen und konsistente Produkteigenschaften aufrechterhalten, können das Verbrauchervertrauen und die Markentreue stärken. Verpackungslösungen, die Öl vor Licht und Sauerstoff schützen und gleichzeitig Komfort für den Haushaltsgebrauch und den Online-Vertrieb bieten, unterstützen ebenfalls die Produktdifferenzierung. Spezialisierte Marken können Marktpräsenz durch Verbraucheraufklärung, Direktvertrieb und eine unverwechselbare Produktpositionierung aufbauen.
Marktführer in der Branche für natives Olivenöl extra
-
Salov S.p.A.
-
California Olive Ranch, Inc.
-
Borges International Group, S.L.U.
-
Sovena Group
-
Deoleo S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für natives Olivenöl extra Unternehmen in diesem Bericht
- Deoleo S.A.
- Sovena Group
- Borges International Group, S.L.U.
- California Olive Ranch, Inc.
- Salov S.p.A.
- Gallo Worldwide
- Pompeian, Inc.
- Bright Food (Group) Co., Ltd.
- Minerva S.A.
- Monini S.p.A.
- Aceites del Sur-Coosur, S.A.
- Jaencoop S.C.A.
- Grupo Ybarra Alimentación, S.L.
- Colavita S.p.A.
- Oliviers and Co.
- Cargill, Incorporated
- Conagra Brands, Inc.
- Modi Naturals Limited
- O-Live and Co.
- Dcoop S.C.A.
Neueste Industrielle Entwicklungen in Markt für natives Olivenöl extra
- Oktober 2026: Gratsi brachte zwei griechische native Olivenöle extra, ein Kochöl und ein Finishing-Öl, in 3-Liter-Bag-in-Box-Verpackungen auf den Markt. Die Produkte werden aus frühgeernteten Oliven mittels Kaltextraktion hergestellt. Die Verpackung ist so konzipiert, dass die Einwirkung von Licht und Sauerstoff begrenzt wird, wodurch die Frische bis zu 18 Monate nach dem Öffnen erhalten bleibt. Diese Markteinführung spiegelt Verpackungsinnovationen im Premium-Olivenölsegment wider und kombiniert große Kapazität mit Frischeerhaltung für den täglichen Haushaltsgebrauch.
- August 2026: Vimal Wellness brachte in Indien einen 30-ml-Beutel für natives Olivenöl extra auf den Markt, der ausschließlich über Zepto erhältlich ist. Das kompakte Einwegverpackungsformat ist darauf ausgelegt, Verbrauchern mehr Komfort und Portionskontrolle zu bieten. Diese Entwicklung spiegelt Verpackungsinnovationen im Markt für natives Olivenöl extra und die wachsende Rolle von Quick-Commerce-Plattformen bei der Erweiterung der Produktzugänglichkeit wider.
- September 2025: Coração do Vale, eine Premium-Marke für natives Olivenöl extra aus Portugal, trat durch eine Partnerschaft zwischen Leads Brand Connect und Lagar do Vale in den indischen Markt ein. Das auf der World Food India 2025 vorgestellte Produkt enthält eine Mischung aus einheimischen portugiesischen Olivensorten und ist in 500-ml-Töpfchen aus getöntem Glas erhältlich, die das Öl vor Lichteinwirkung schützen sollen. Die Marke folgt einem Modell mit limitierten Chargen und Direktvertrieb mit Vorbestellungsmöglichkeit, was die wachsende Betonung von Premium-Positionierung, Produktherkunft und spezialisierten Einzelhandelsstrategien auf dem indischen Markt für natives Olivenöl extra widerspiegelt.
Umfang des globalen Berichts über den Markt für natives Olivenöl extra
Unsere Studie definiert den globalen Markt für natives Olivenöl extra als alle als nativ extra klassifizierten Olivenöle, die durch mechanische oder andere zulässige physikalische Extraktionsverfahren gewonnen werden und die geltenden Qualitätsstandards erfüllen, unabhängig von ihrer Art oder ihrem Verpackungsformat, die über Einzelhandelskanäle verkauft werden. Der Markt ist segmentiert nach Art (Konventionell und Bio), Verpackungstyp (Glasflaschen, PET-Flaschen, Blechdosen, Beutel und Sonstige Verpackungstypen), Extraktionsverfahren (Kaltextraktion und Sonstige Extraktionsverfahren), Vertriebskanal (Supermärkte/Hypermärkte, Fachgeschäfte, Online-Einzelhandelsgeschäfte und Sonstige Einzelhandelsgeschäfte) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika).
Segmentierungsübersicht
| Konventionell |
| Bio |
| Glasflaschen |
| PET-Flaschen |
| Blechdosen |
| Beutel |
| Sonstige Verpackungstypen |
| Kaltextraktion |
| Sonstige Extraktionsverfahren |
| Supermärkte/Hypermärkte |
| Fachgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Einzelhandelsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Art | Konventionell | |
| Bio | ||
| Nach Verpackungstyp | Glasflaschen | |
| PET-Flaschen | ||
| Blechdosen | ||
| Beutel | ||
| Sonstige Verpackungstypen | ||
| Nach Extraktionsverfahren | Kaltextraktion | |
| Sonstige Extraktionsverfahren | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Einzelhandelsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für natives Olivenöl extra bis 2032?
Die Kategorie wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,10 % wachsen und bis 2032 einen Wert von 24,94 Milliarden USD erreichen.
Welcher Typ von nativem Olivenöl extra wächst am schnellsten?
Bio-Olivenöl wird im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 7,25 % wachsen, während konventionelles Olivenöl im Jahr 2026 einen Anteil von 74,23 % hielt.
Welches Verpackungsformat führt beim Verkauf von nativem Olivenöl extra?
Glasflaschen hielten 2026 einen Anteil von 68,25 %, während Beutel bis 2032 voraussichtlich mit einem CAGR von 6,85 % wachsen werden.
Welche Region wächst beim Bedarf an nativem Olivenöl extra am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 7,35 % wachsen, unterstützt durch Gesundheitsbewusstsein und den Ausbau des Vertriebsnetzes.