
Tamaño y Participación del Mercado de Flete Internacional de Brasil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
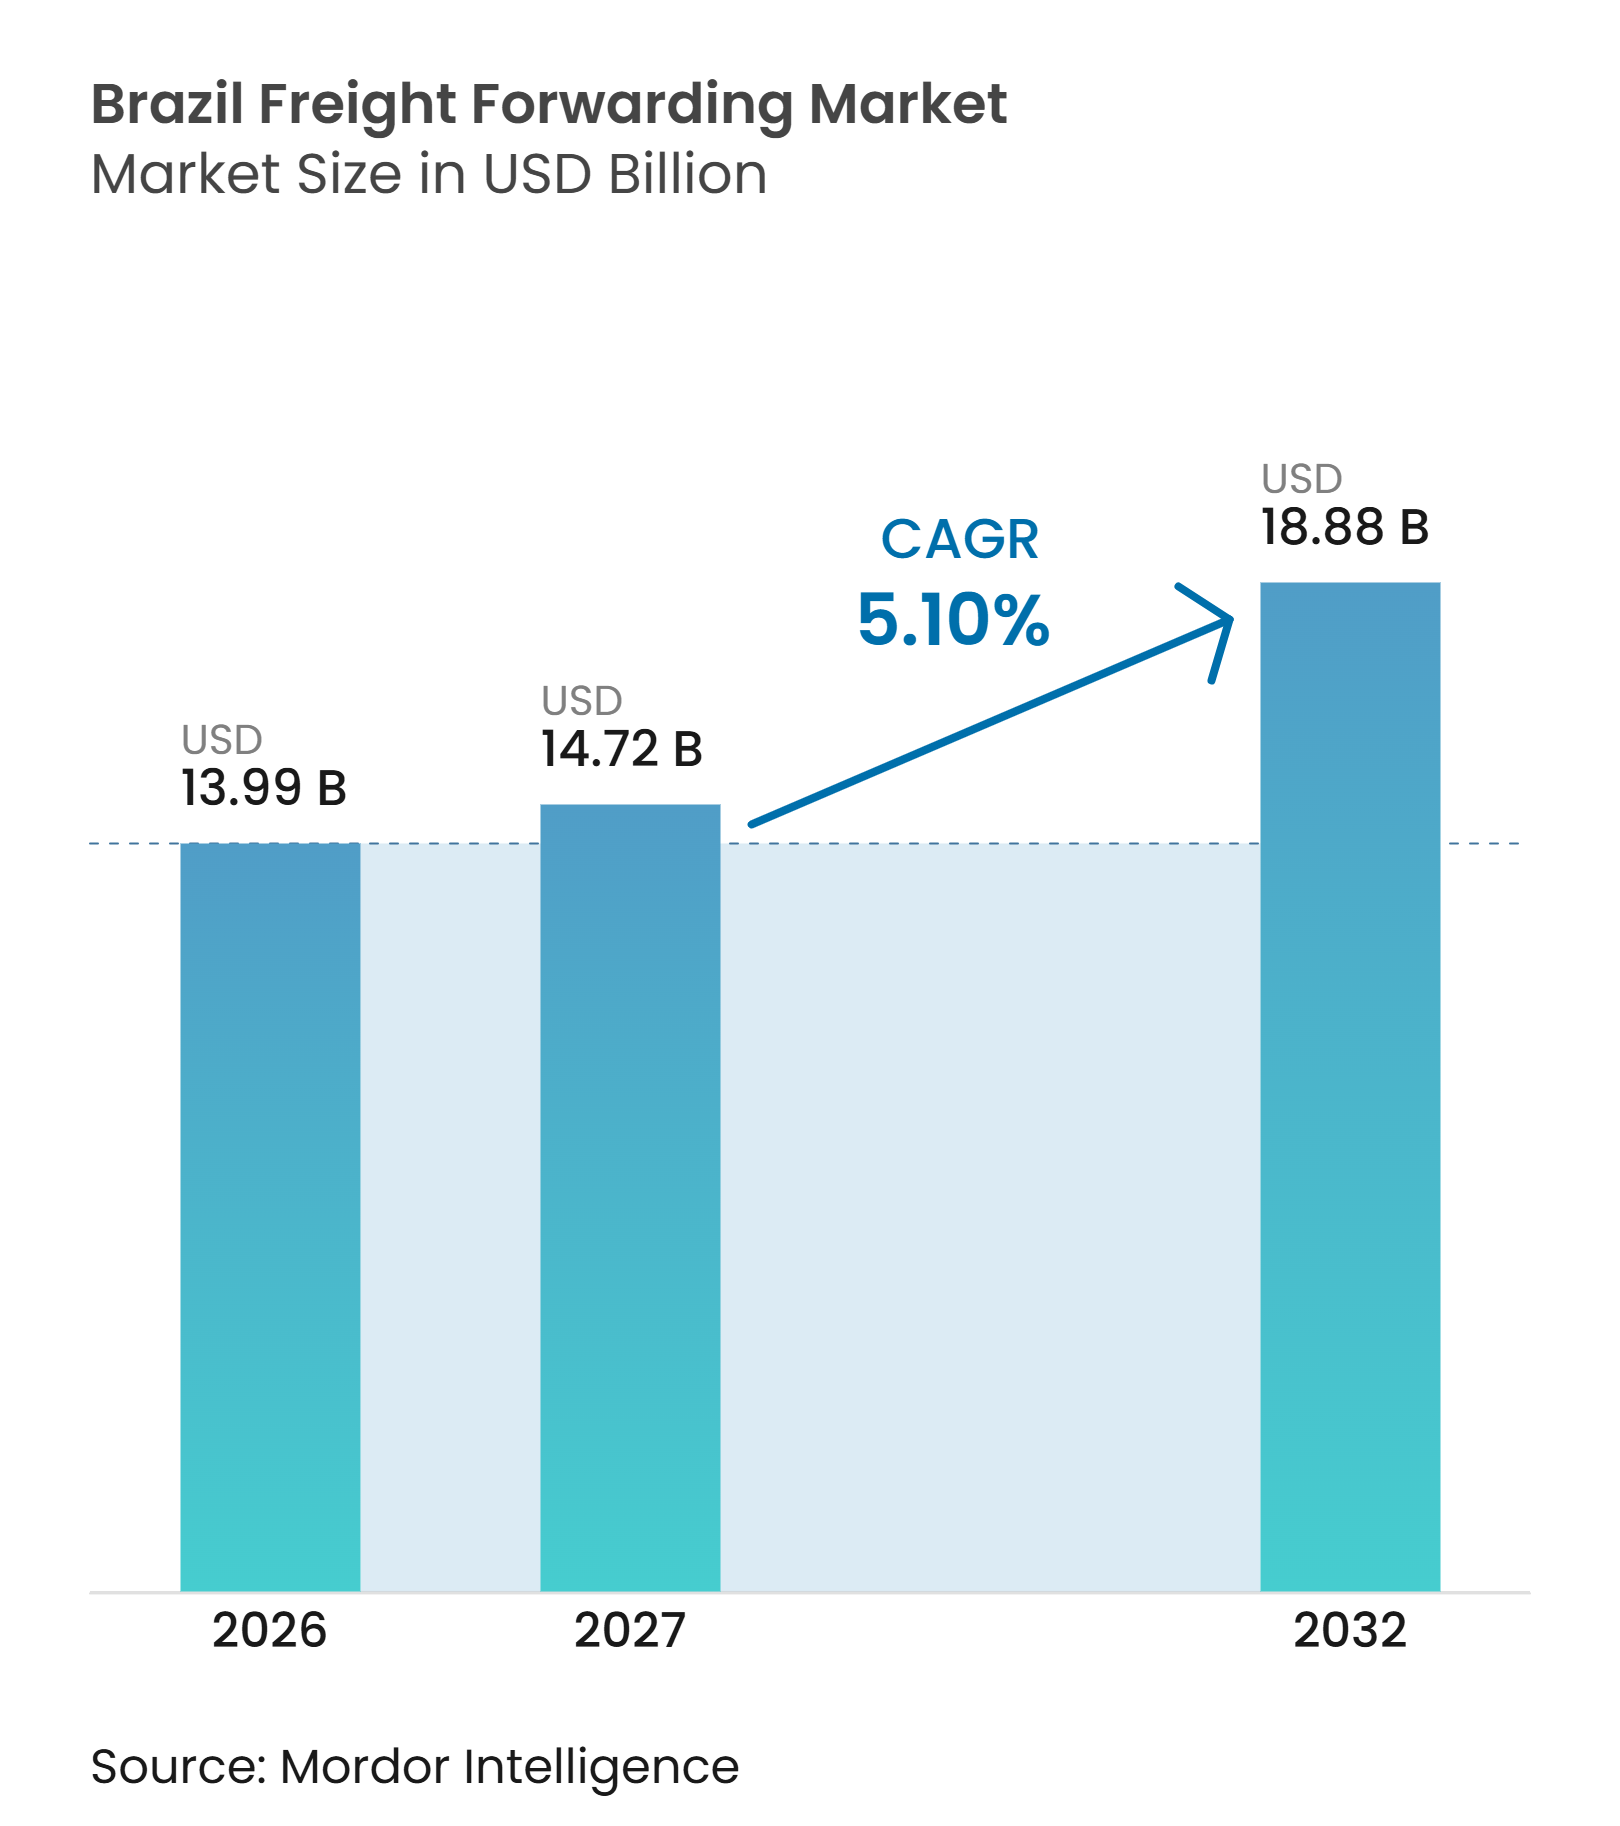
| Tamaño del mercado en el año base (2026) | 13.99 Mil millones de dólares |
| Tamaño del Mercado (2027) | 14.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 18.88 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.10 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Flete Internacional de Brasil por Mordor Intelligence
El tamaño del mercado de flete internacional de Brasil está valorado en 13,99 mil millones de USD en 2026 y se estima que crecerá desde 14,72 mil millones de USD en 2027 hasta alcanzar los 18,88 mil millones de USD para 2032, a una CAGR del 5,10% durante el período de pronóstico de 2027 a 2032.
Los flujos comerciales, la actividad de nearshoring y la expansión del comercio electrónico están ampliando la gama de envíos que requieren gestión aduanera, consolidación y coordinación interior. El mercado de flete internacional de Brasil también está siendo reformado por la documentación electrónica, que aumenta el valor de los sistemas de cumplimiento normativo confiables. Los corredores portuarios del norte están ganando importancia a medida que la producción agrícola se desplaza hacia Mato Grosso y los estados adyacentes. La congestión, los costos de combustible, la seguridad de la carga y las deficiencias ferroviarias siguen siendo restricciones operativas significativas, pero también recompensan a los transitarios que pueden ofrecer alternativas multimodales y visibilidad confiable de los envíos.
Conclusiones Clave del Informe
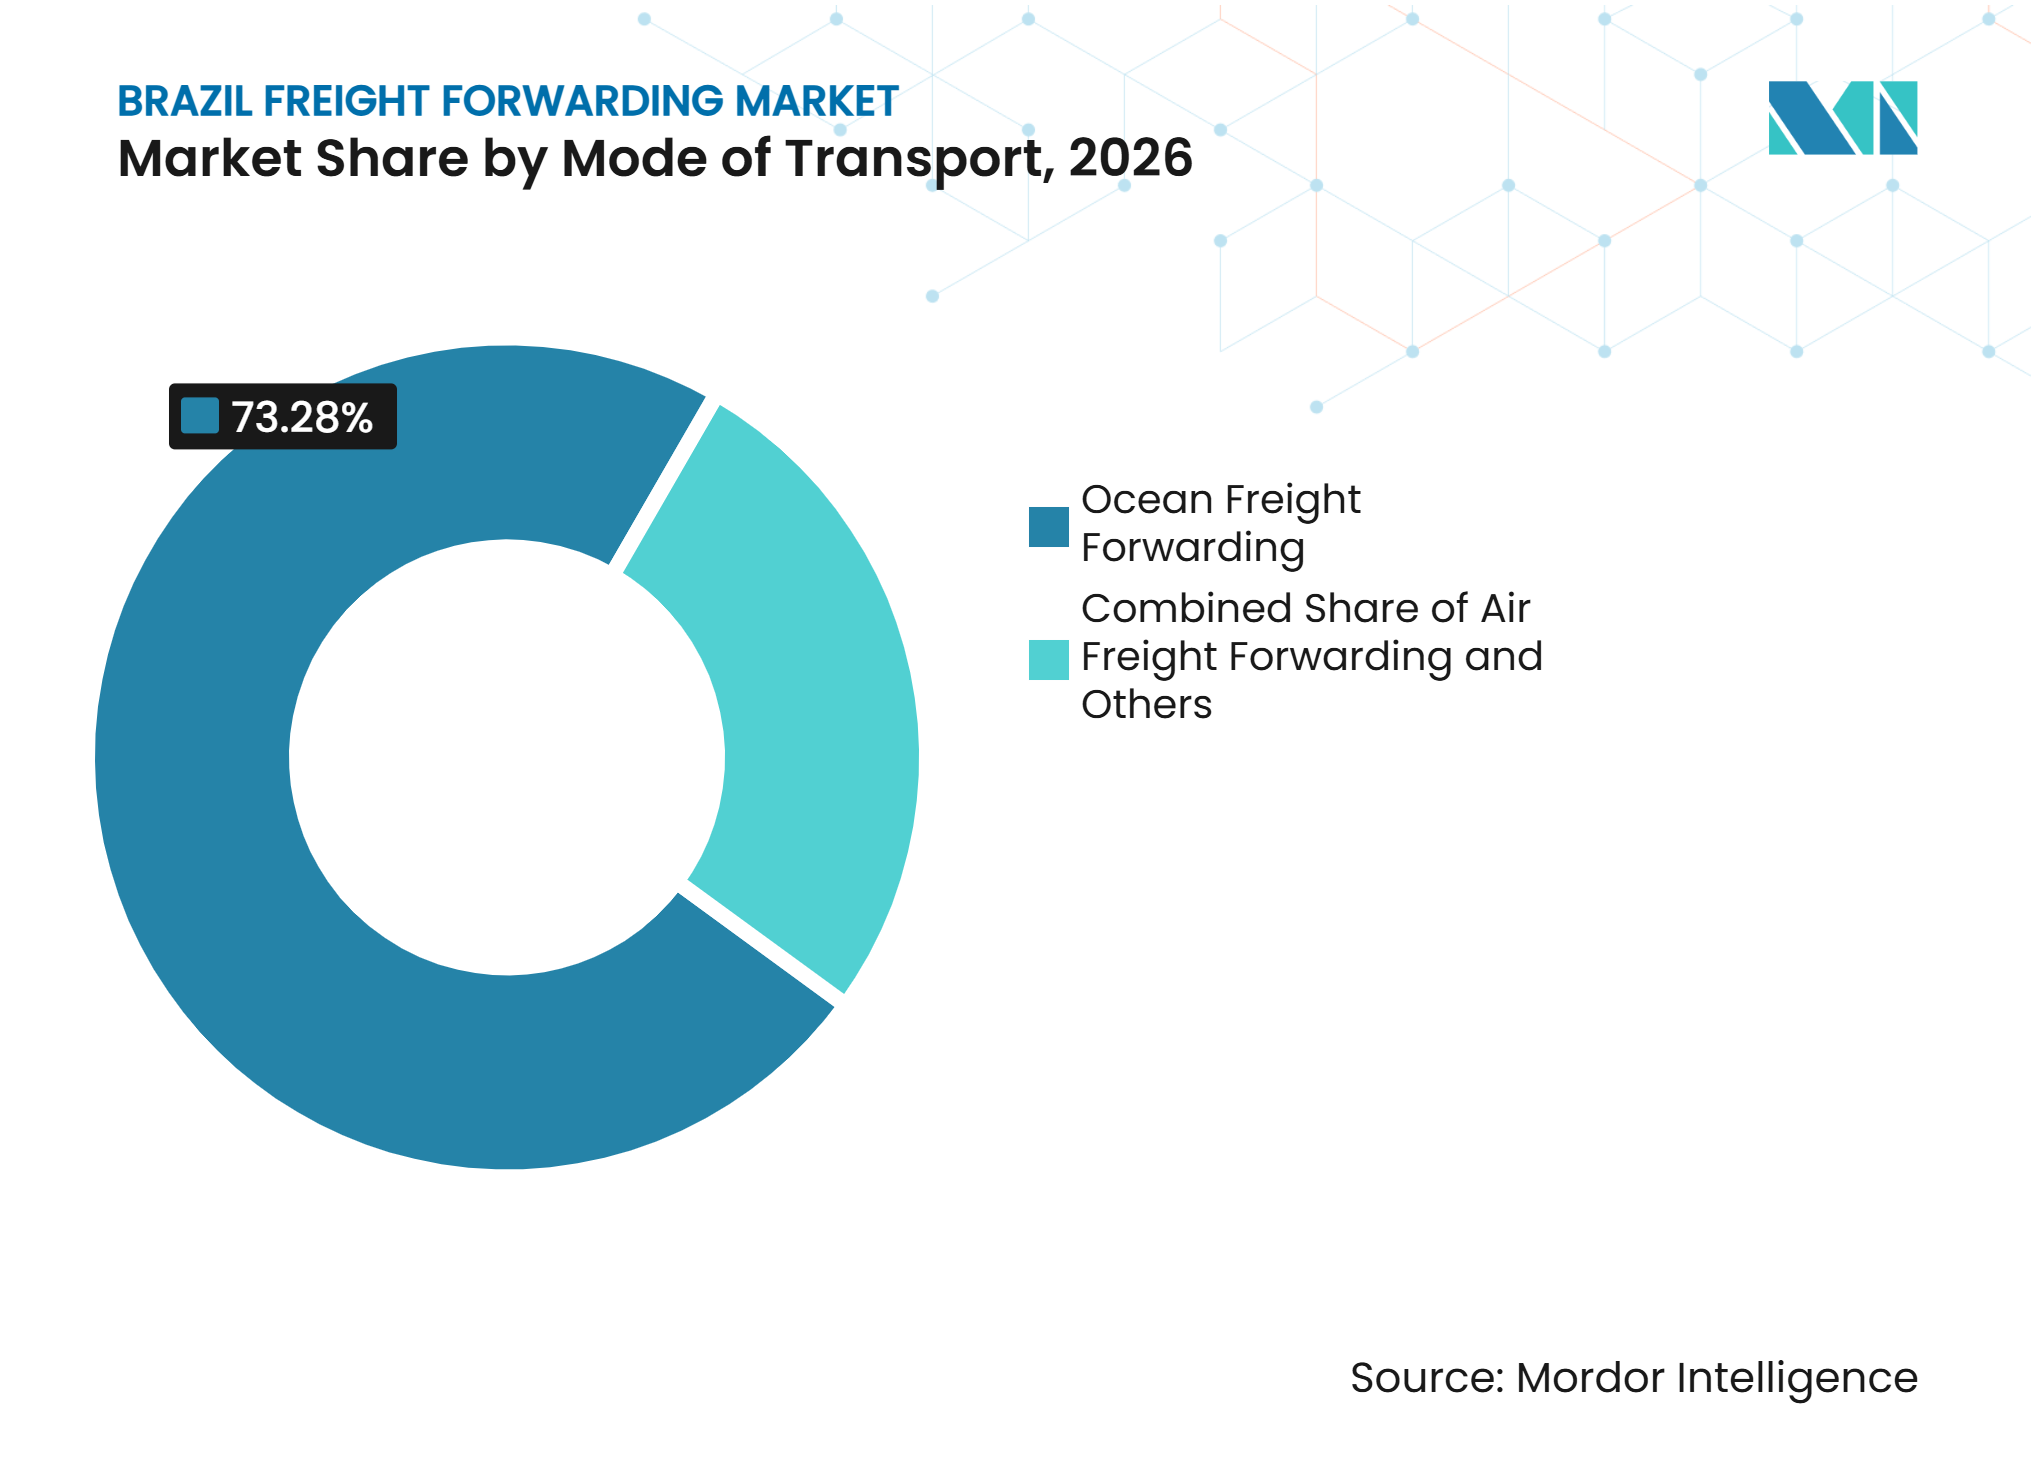
- Por modo de transporte, el flete marítimo internacional representa el 73,28% de la participación del mercado de flete internacional de Brasil en 2026, mientras que se proyecta que el flete aéreo internacional registre una CAGR del 6,98% hasta 2032.
- Por tamaño de empresa, las grandes empresas representan el 68,47% del tamaño del mercado de flete internacional de Brasil en 2026, mientras que se proyecta que las pequeñas y medianas empresas registren una CAGR del 7,14% hasta 2032.
- Por modelo de transitario, los transitarios tradicionales de activos ligeros representan el 76,72% de la participación del mercado de flete internacional de Brasil en 2026, mientras que se proyecta que las plataformas digitales y en línea registren una CAGR del 6,23% hasta 2032.
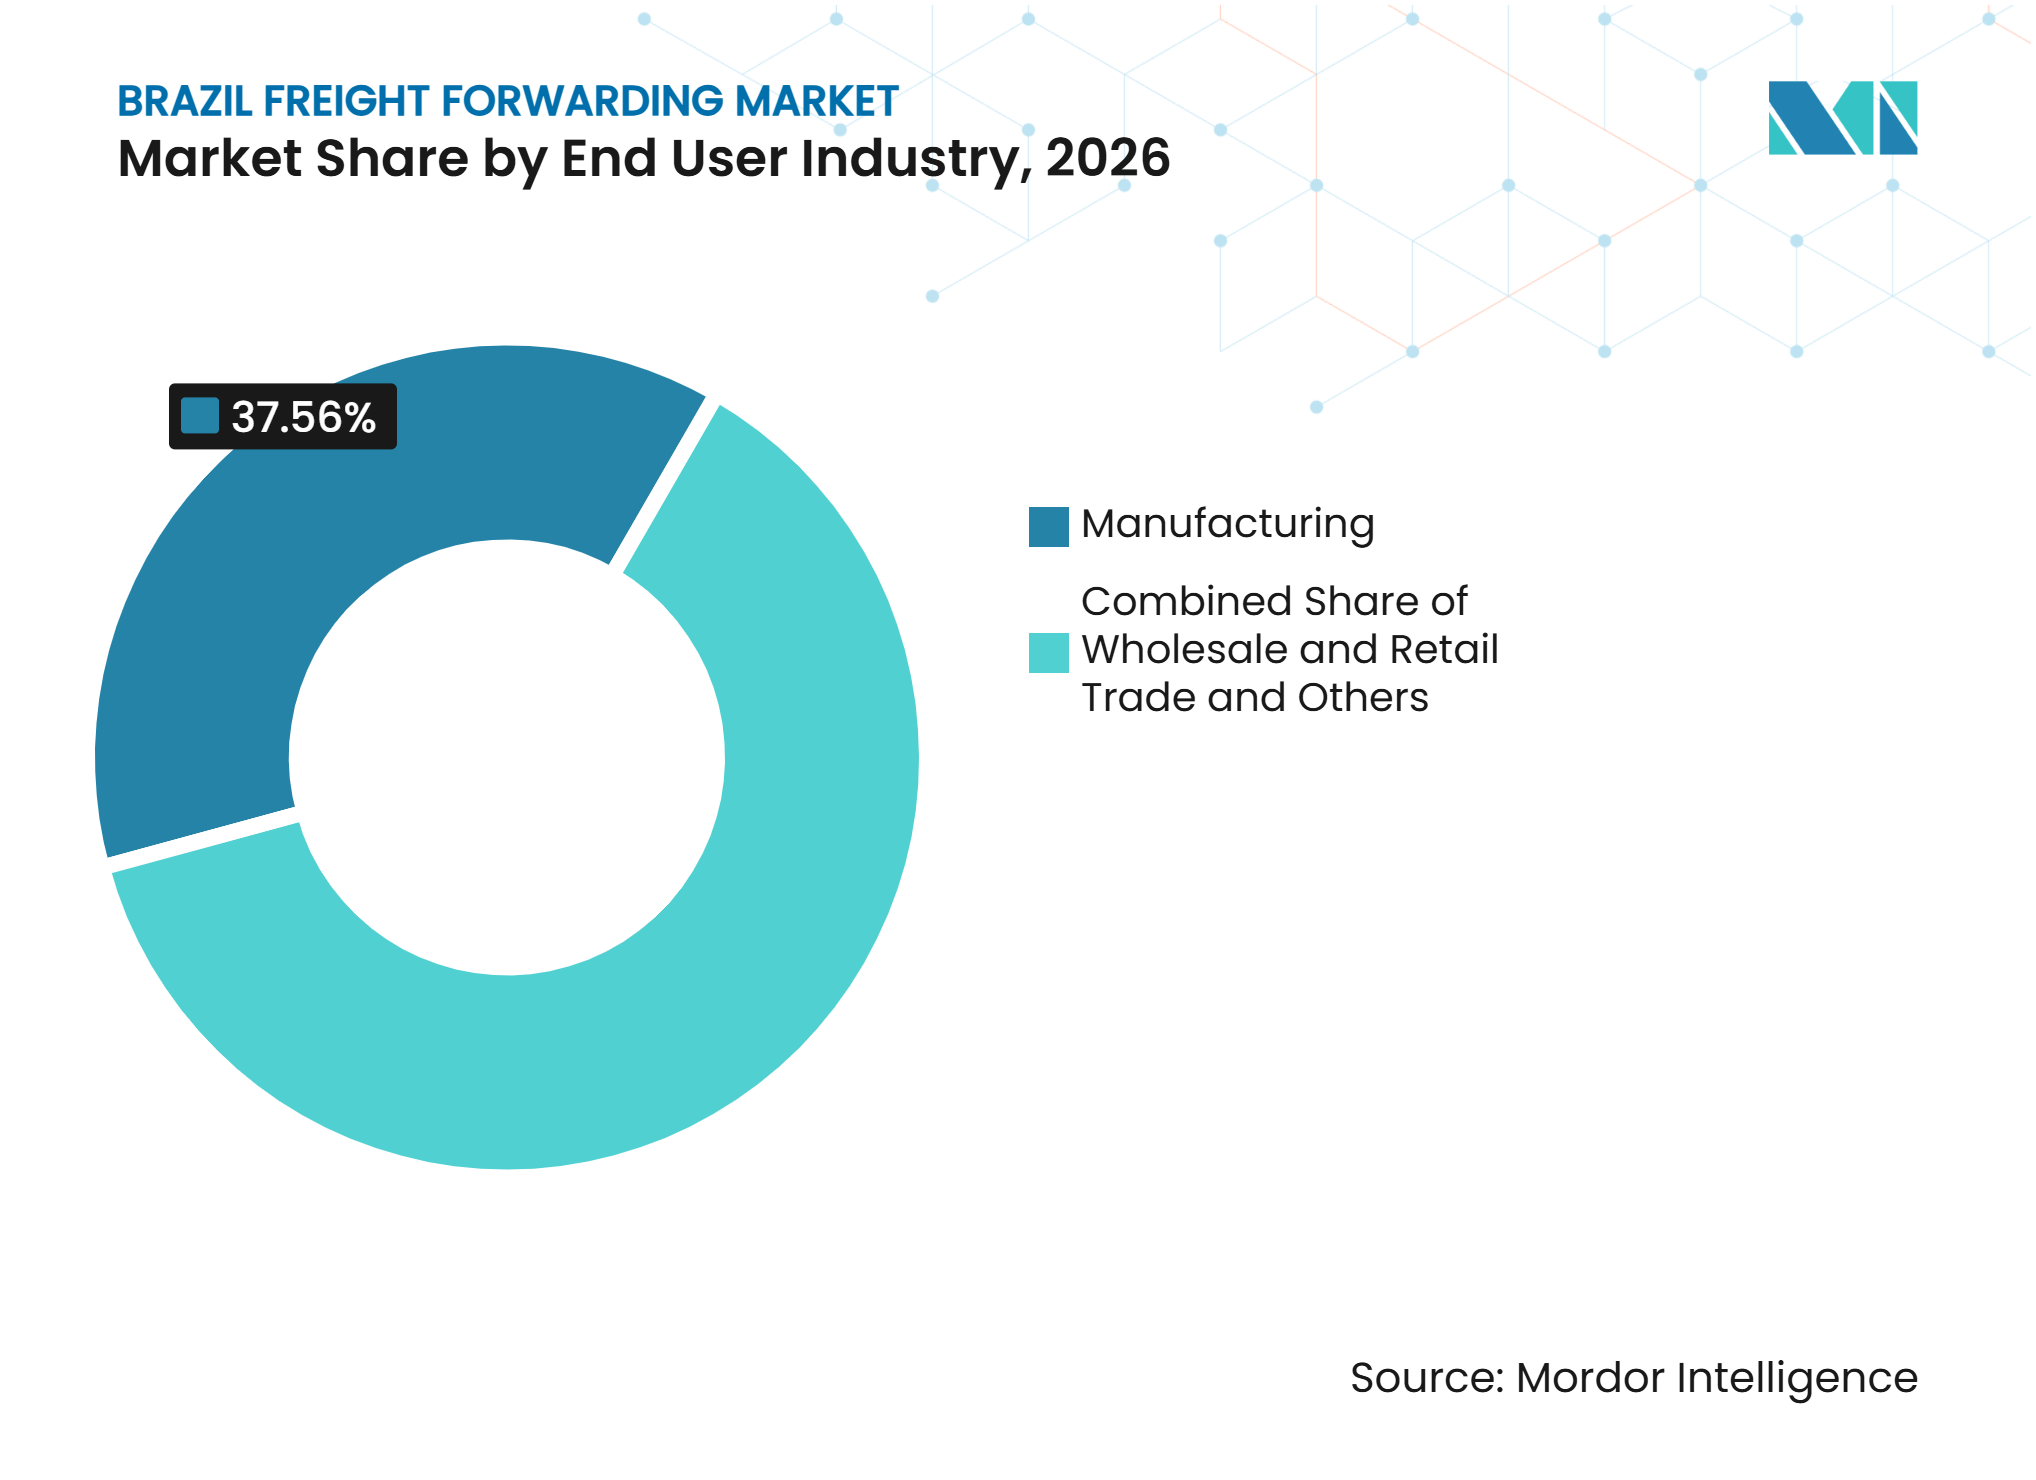
- Por industria de usuario final, el sector industrial y manufacturero representa el 37,56% de la participación del mercado de flete internacional de Brasil en 2026, mientras que se proyecta que el comercio mayorista y minorista registre una CAGR del 7,69% hasta 2032.
- Por geografía, el Sureste de Brasil representa el 53,38% de la participación del mercado de flete internacional de Brasil en 2026, mientras que se proyecta que el Centro-Oeste de Brasil registre una CAGR del 7,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Nearshoring Manufacturero que Amplía la Demanda de Flete Internacional | +0.7% | Nacional, con ganancias tempranas en São Paulo, Minas Gerais y Santa Catarina | Mediano plazo (2-4 años) |
| Digitalización del CT-e que Mejora el Cumplimiento Normativo y el Procesamiento de Envíos | +0.5% | Nacional, con mayor adopción en São Paulo, Paraná y Rio Grande do Sul. | Corto plazo (≤ 2 años) |
| Exportaciones de Graneles Agrícolas que Fortalecen los Flujos de Flete en el Corredor Norte | +0.4% | Mato Grosso, Pará, Maranhão y Tocantins, con efectos secundarios en Mato Grosso do Sul. | Largo plazo (≥ 4 años) |
| Plataformas Digitales de Flete que Mejoran la Eficiencia en la Asignación de Capacidad | +0.5% | Nacional, concentrado en el Sureste y el Sur | Corto plazo (≤ 2 años) |
| Crecimiento del Comercio Electrónico que Aumenta la Demanda de Flete Internacional de Envíos Fragmentados | +0.8% | Sureste, con actividad creciente en el Centro-Oeste y el Noreste | Corto plazo (≤ 2 años) |
| Seguimiento de Carbono que Aumenta los Requisitos de Servicios de Flete Multimodal | +0.3% | Nacional, influenciado por las iniciativas de corredores sostenibles de la ANTT y los preparativos para la COP30 en Belém. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Nearshoring Manufacturero que Amplía la Demanda de Flete Internacional
Brasil se está convirtiendo en una ubicación más importante para la manufactura y distribución regional, lo que aumenta la demanda de servicios de flete capaces de gestionar carga variada y sensible al tiempo. El Banco Interamericano de Desarrollo señaló que el nearshoring podría añadir 7,8 mil millones de USD en exportaciones anuales de bienes brasileños, siendo el transporte y la logística transfronteriza uno de los principales beneficiarios. Los componentes utilizados en la manufactura a menudo requieren coordinación aduanera, consolidación y entrega programada, en lugar del manejo estandarizado utilizado para las exportaciones de materias primas a granel. DHL Global Forwarding ha posicionado a Guarulhos y Viracopos como centros de redistribución para las Américas, utilizando acuerdos de carga en tránsito para apoyar la distribución regional desde Brasil. Este patrón crea oportunidades para los operadores que pueden combinar manejo aeroportuario, almacenamiento en depósito fiscal y soporte aduanero. También aumenta la importancia de la planificación de capacidad en torno a los clústeres industriales de São Paulo, Minas Gerais y Santa Catarina.
Digitalización del CT-e que Mejora el Cumplimiento Normativo y el Procesamiento de Envíos
El documento electrónico de transporte CT-e es fundamental para la documentación de envíos en el mercado de flete internacional de Brasil. SERPRO, la empresa federal de tecnología de Brasil, informó que la infraestructura SPED procesó 17 mil millones de documentos digitales y 690 millones de documentos fiscales electrónicos cada mes en 2025[1]. El CONFAZ estableció un período mínimo de retención de 132 meses para los archivos XML del CT-e mediante el Ajuste SINIEF N.° 2 de abril de 2025. El registro respalda la auditabilidad y proporciona a los transitarios una base digital común para los flujos de trabajo de transporte y aduanas. Los operadores con sistemas conectados a los procesos fiscales electrónicos pueden reducir la reintroducción manual de datos y mejorar los informes de estado de los envíos. El requisito también convierte la capacidad digital básica en una condición práctica para atender a grandes cargadores en varios modos de transporte.
Exportaciones de Graneles Agrícolas que Fortalecen los Flujos de Flete en el Corredor Norte
Las exportaciones agrícolas están cambiando la huella física del flete internacional en todo Brasil. La CONAB reportó exportaciones de soja de 108,2 millones de toneladas en 2025, mientras que las rutas del norte representaron el 39,5% de las exportaciones combinadas de soja y maíz. El Ministerio de Puertos y Aeropuertos informó que los puertos del Arco Norte manejaron 163,3 millones de toneladas en 2025. Los transitarios necesitan una cobertura operativa más sólida en Itaqui, Barcarena, Vila do Conde y los puntos de recolección interior relacionados. El Departamento de Agricultura de los Estados Unidos señaló que las opciones de exportación por el norte pueden reducir la distancia entre la producción de Mato Grosso y los puertos, cambiando la economía de la planificación desde el origen hasta el puerto. Las condiciones estacionales de navegación en los ríos Tapajós y Madeira aún requieren enrutamiento de contingencia y estrecha coordinación con los transportistas.
Crecimiento del Comercio Electrónico que Aumenta la Demanda de Flete Internacional de Envíos Fragmentados
El comercio electrónico está aumentando el número de envíos más pequeños y frecuentes que ingresan y circulan por el mercado de flete internacional de Brasil. El Sureste sigue siendo el principal centro de actividad de entrega, pero la inversión en centros de cumplimiento se está extendiendo hacia el Centro-Oeste. DHL Supply Chain abrió centros de cumplimiento en Cajamar y Brasília en marzo de 2026, aumentando el número de ubicaciones en Brasil dentro de su red de cumplimiento a 5. El marco de protección de datos LGPD también convierte la gestión segura de la información de envíos y clientes en un requisito operativo importante para las plataformas logísticas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Peajes y Diésel que Aumentan los Gastos de Flete | -0.7% | Nacional, especialmente BR-116, BR-101, BR-163 y BR-364 | Corto plazo (≤ 2 años) |
| Congestión Portuaria que Aumenta las Demoras por Estadía y los Retrasos en el Tránsito | -0.6% | Terminales de Santos, Paranaguá, Itapoá, Itajaí, Navegantes y el Arco Norte | Mediano plazo (2-4 años) |
| Fragmentación Ferroviaria que Aumenta la Complejidad del Transbordo Intermodal | -0.3% | Nacional, con brechas importantes entre el Centro-Oeste y el Sur | Largo plazo (≥ 4 años) |
| Delincuencia sobre la Carga que Aumenta los Costos de Seguros y Ciberseguridad | -0.4% | Sureste, con riesgos cibernéticos a nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Peajes y Diésel que Aumentan los Gastos de Flete
El transporte por carretera sigue siendo esencial para la recolección y entrega doméstica, lo que convierte los costos de diésel y peajes en un desafío persistente para los transitarios. La ANTT actualizó las referencias de tarifas de flete en marzo de 2026 tras cambios regulatorios y movimientos en el precio del diésel. Se registró un aumento del 13,1% en las tarifas de flete por carretera en el tercer trimestre de 2026 en comparación con el mismo período de 2025[2]. Una mayor cobertura de carreteras de peaje puede mejorar la confiabilidad y las condiciones de los vehículos, pero también eleva los costos directos de acceso para la carga vinculada a la carretera. Estos gastos son difíciles de absorber cuando los contratos tienen precios fijos o cuando los envíos realizan varios transbordos interiores. Las ofertas multimodales que utilizan el ferrocarril o el cabotaje para tramos de larga distancia viables pueden ofrecer a los clientes una alternativa cuando los costos por carretera aumentan.
Congestión Portuaria que Aumenta las Demoras por Estadía y los Retrasos en el Tránsito
La presión de capacidad en los puertos convierte la fiabilidad de los horarios en un problema central de servicio en el mercado de flete internacional de Brasil. Una mayor utilización puede prolongar los tiempos de acceso a las puertas, atraque y liberación de contenedores, lo que añade riesgo para los clientes con calendarios de producción ajustados. DP World está ampliando su terminal de Santos a 1,7 millones de TEU de capacidad anual, y su acuerdo con Maersk tiene como objetivo apoyar servicios adicionales. La inversión debería añadir capacidad, pero no elimina la necesidad de que los transitarios utilicen puertos alternativos y mantengan una comunicación oportuna con los clientes. Los operadores que pueden trasladar carga entre Santos, Paranaguá, Suape y las puertas de entrada del norte están mejor posicionados para limitar las interrupciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Transporte:
El Marítimo Lidera Mientras el Flete Aéreo se ExpandeEl flete marítimo internacional representa el 73,28% de la participación del mercado de flete internacional de Brasil en 2026. Su posición refleja el papel de Santos, Paranaguá, Itapoá y los puertos del norte en el manejo de importaciones en contenedores y exportaciones vinculadas a materias primas. Los servicios de contenedor completo y de carga consolidada siguen siendo los productos principales para los importadores de equipos, electrónica y bienes de consumo. Los servicios marítimos también apoyan a los exportadores que necesitan capacidad de refrigeración confiable para carga de alimentos y bebidas. El flete por carretera conecta los puertos con los clientes del interior y sigue siendo necesario para la distribución doméstica y la recolección agrícola. Sin embargo, los márgenes por carretera enfrentan presión del diésel, los peajes y los cambios obligatorios en las tarifas de flete.
Se proyecta que el tamaño del mercado de flete internacional de Brasil para el flete aéreo internacional se expanda a una CAGR del 6,98% hasta 2032, respaldado por electrónica de alto valor, productos farmacéuticos y comercio electrónico transfronterizo. El flete aéreo ofrece velocidad y control de temperatura para envíos que no pueden tolerar un tránsito marítimo prolongado. Guarulhos y Viracopos se están volviendo más relevantes como puntos de redistribución para la carga procedente de Asia y Europa. Esto convierte la distribución desde el aeropuerto hacia las regiones en una capacidad más importante para los transitarios. Los servicios multimodales también están ganando atención porque vinculan la producción interior con la capacidad ferroviaria y portuaria.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Empresa:
Los Grandes Operadores Mantienen la Escala Mientras las Pymes Crecen Más RápidoLas grandes empresas representan el 68,47% de la participación del mercado de flete internacional de Brasil en 2026. Su escala respalda la contratación de transportistas, el crédito aduanero, las redes de agentes establecidas y la inversión en almacenes en depósito fiscal. Están bien posicionadas para atender carga de proyectos, envíos regulados del sector sanitario y movimientos transfronterizos complejos. Los grandes proveedores también tienen mayor capacidad para respaldar contratos nacionales de cargadores y plazos de pago extendidos. El segmento se beneficia de una amplia base de clientes industriales, energéticos, automotrices y de bienes de consumo. Su posición se ve reforzada por activos físicos y experiencia aduanera que son difíciles de reproducir rápidamente.
Se proyecta que el tamaño del mercado de flete internacional de Brasil para las pequeñas y medianas empresas registre una CAGR del 7,14% hasta 2032. Los transitarios más pequeños están obteniendo acceso a herramientas digitales de reserva, documentación y gestión de transportistas que reducen el trabajo manual. Las plataformas digitales pueden ayudar a los operadores más pequeños a emitir documentación CT-e, confirmar espacio en contenedores y gestionar verificaciones de crédito a través de flujos de trabajo más integrados. Esto puede reducir el personal necesario para gestionar movimientos rutinarios. Las empresas más pequeñas también pueden competir a través del conocimiento local y el soporte especializado al cliente en corredores específicos. El avance hacia la tributación basada en el destino puede aumentar la importancia de los almacenes bien ubicados y los activos de almacenamiento en depósito fiscal. Como resultado, los grandes operadores mantienen una ventaja en los servicios intensivos en activos, incluso mientras las empresas más pequeñas crecen en los servicios de flete estándar.
Por Modelo de Transitario:
Las Redes Tradicionales Mantienen el Control Mientras las Plataformas Digitales EscalanLos transitarios tradicionales de activos ligeros representan el 76,72% de la participación del mercado de flete internacional de Brasil en 2026. Su escala se basa en relaciones consolidadas con transportistas, redes de agentes aduaneros y familiaridad con los requisitos de documentación fiscal de Brasil. Estos operadores pueden adquirir capacidad en alianzas navieras sin poseer grandes flotas de transporte. También ofrecen acuerdos de seguro de carga y soporte al cliente para carga de alto valor o peligrosa. Su modelo operativo sigue siendo adecuado para fabricantes e importadores que necesitan una ejecución predecible en varios modos de transporte. Las redes establecidas son particularmente valiosas cuando los retrasos portuarios requieren un cambio de transportista, salida o puerta de entrada. La capacidad de coordinar agentes de aduanas, transportistas y almacenes sigue siendo una ventaja importante. Los proveedores tradicionales, por tanto, continúan manteniendo la base de clientes más amplia en el mercado de flete internacional de Brasil.
Se proyecta que las plataformas digitales y en línea registren una CAGR del 6,23% hasta 2032. Las ofertas digitales pueden mejorar la velocidad de cotización, la asignación de capacidad, la visibilidad de los envíos y el control de documentos. Son más útiles cuando los movimientos de carga son frecuentes y las reglas operativas son repetibles. Los proveedores híbridos combinan estas herramientas con flotas, almacenes, equipos de arrastre o activos adyacentes a los puertos. Este modelo puede ser útil en los corredores agrícolas del norte, donde la capacidad física de transbordo protege la prestación del servicio durante los cambios en las tarifas spot. La integración del CT-e y las aduanas electrónicas se está volviendo más importante para cada modelo. Los proveedores sin conectividad de sistemas pueden enfrentar retrasos que los competidores con integración digital pueden evitar.
Por Industria de Usuario Final:
La Manufactura Aporta Volumen Mientras el Comercio Minorista Aumenta la Frecuencia de EnvíosEl sector industrial y manufacturero representa el 37,56% de la participación del mercado de flete internacional de Brasil en 2026. El segmento incluye componentes entrantes para la producción automotriz, aeroespacial, química y de bienes de capital. Los clientes manufactureros a menudo necesitan soporte aduanero, experiencia en carga de proyectos y almacenamiento en depósito fiscal cerca de los sitios de producción. El programa Nueva Industria de Brasil se centra en cadenas de suministro estratégicas y respalda la demanda de manejo logístico especializado. Estos flujos pueden incluir equipos pesados, carga sobredimensionada y mercancías que requieren calendarios de entrega controlados. Los transitarios con capacidad de agencia aduanera están bien posicionados para gestionar estos movimientos. La concentración de fábricas en el Sureste también respalda una densa base de actividad de flete cerca de Santos y São Paulo. El segmento sigue siendo una fuente confiable de volumen para la industria de flete internacional de Brasil.
Se proyecta que el comercio mayorista y minorista registre una CAGR del 7,69% hasta 2032. El comercio electrónico añade más envíos con valores de pedido más pequeños y una mayor necesidad de consolidación. Esto cambia la combinación de trabajo hacia importaciones vinculadas a paquetería, cargas inferiores a un contenedor completo y carga aérea. El sector sanitario y farmacéutico añade demanda de manejo a temperatura controlada, particularmente para vacunas y medicamentos inyectables. Los proyectos de petróleo, gas y energía requieren flete especializado para equipos offshore e instalaciones de energía renovable. Los alimentos y bebidas continúan dependiendo de los servicios marítimos con refrigeración. Los fletes de productos químicos y automotrices también sostienen flujos recurrentes de contenedores para los transitarios globales.

Análisis Geográfico
El Sureste de Brasil representa el 53,38% de la participación del mercado de flete internacional de Brasil en 2026. La región combina el Puerto de Santos con la producción industrial y la demanda de consumo en São Paulo, Minas Gerais, Rio de Janeiro y Espírito Santo. Santos estableció un récord mensual de 538.200 TEU en agosto de 2026. Este volumen respalda una amplia base de actividad marítima, por carretera, aérea y de almacenamiento. También ejerce presión sobre el acceso a las terminales y la fiabilidad de los horarios. Los almacenes en depósito fiscal y los proveedores aduaneros en torno al Rodoanel apoyan la consolidación y el despacho de importaciones. La LGPD sigue siendo relevante porque los transitarios que manejan datos de consumidores y envíos necesitan prácticas sólidas de gobernanza de datos. La expansión de DHL Supply Chain en Brasília también sugiere que los límites de capacidad en el Sureste están impulsando parte de la inversión en distribución hacia otras regiones.
Se proyecta que el Centro-Oeste de Brasil registre una CAGR del 7,36% hasta 2032. La producción agrícola en Mato Grosso y los estados vecinos está ampliando los requisitos de flete de la región más allá del transporte tradicional por carretera. El servicio de DP World y MRS Logística añade una opción integrada de carretera, ferrocarril y puerto entre el Centro-Oeste y Santos. Proporciona un flujo contractual a través de los modos de transporte y puede mejorar la previsibilidad para los exportadores. El Centro-Oeste también está recibiendo inversión en centros de cumplimiento para envíos de consumo doméstico. Esta combinación de exportaciones agrícolas y distribución al consumidor requiere que los transitarios desarrollen capacidades tanto en corredores de graneles como en envíos vinculados a paquetería.
El Norte está ganando importancia a medida que los puertos del Arco Norte manejan una mayor proporción de las exportaciones agrícolas. Los puertos del Arco Norte procesaron 163,3 millones de toneladas de carga en 2025, y el tamaño del mercado de flete internacional de Brasil asociado con los corredores de exportación del norte está respaldado por el aumento de los movimientos de soja y maíz[3]. Los proveedores de flete necesitan capacidades aduaneras, de consolidación y de cambio de corredor en puertos como Itaqui y Barcarena. En el Noreste, Suape ofrece una puerta de entrada alternativa para el consumo regional y la carga de importación; en el Sur, Paranaguá, Itapoá y Rio Grande apoyan la logística agrícola y automotriz. Estas regiones ofrecen alternativas cuando la congestión afecta a Santos. La participación del mercado de flete internacional de Brasil en estos corredores regionales mixtos depende de su capacidad para añadir capacidad mientras se preservan los enlaces interiores confiables.
Panorama Competitivo
Concentración del Mercado
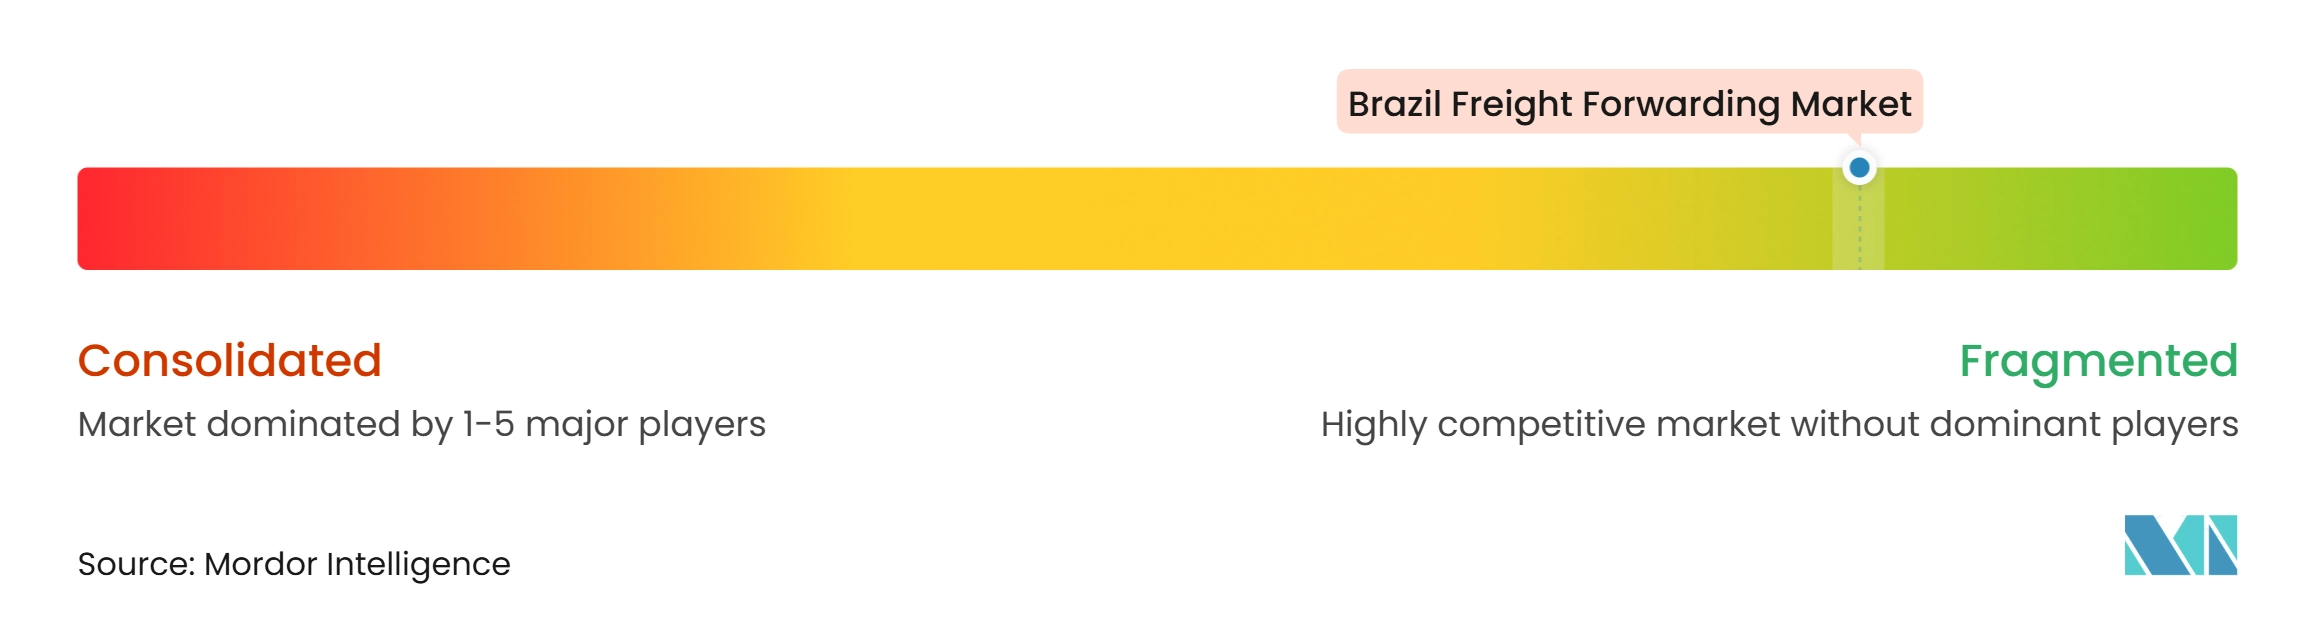
El mercado de flete internacional de Brasil está fragmentado, con integradores globales que compiten junto a especialistas regionales. Asia Shipping, DSV, DHL, Maersk, CEVA y otros operadores internacionales compiten en los segmentos marítimo, aéreo, aduanero y de logística por contrato. Los proveedores regionales como ES Logistics, Allog y AMTrans compiten a través del conocimiento operativo local y la capacidad de respuesta en el servicio. La competencia se basa, por tanto, en el alcance de la red, la capacidad de cumplimiento normativo, la visibilidad de los envíos y el acceso a la capacidad.
DSV completó la adquisición de DB Schenker en abril de 2025, aumentando su escala global e integrando sus operaciones brasileñas en una red combinada más grande. La transacción afecta las condiciones competitivas porque las redes más grandes pueden combinar la contratación de transportistas, la cobertura aduanera y los contratos con clientes. Maersk continúa ampliando su oferta logística de puerta a puerta a través del acceso a terminales, servicios interiores y posicionamiento de equipos. Su acuerdo de marzo de 2025 con DP World apoya la expansión de servicios en Santos. DP World y MRS Logística añadieron una opción competitiva adicional a través de su corredor integrado del Centro-Oeste en julio de 2026[4]. Estos movimientos favorecen a los proveedores que pueden conectar servicios portuarios, ferroviarios, por carretera y aduaneros en una única oferta para el cliente.
La inversión digital se está volviendo más importante porque los clientes esperan actualizaciones de estado, control de documentación y alternativas cuando los horarios cambian. La integración del CT-e proporciona una vía práctica para reducir el procesamiento manual y fortalecer el cumplimiento normativo. Los grandes proveedores tienen capital para tecnología e infraestructura especializada, mientras que las empresas regionales pueden adaptarse más rápidamente a nivel local. El flete farmacéutico en cadena de frío tiene altos requisitos de entrada porque los operadores deben gestionar el control de temperatura y los requisitos regulatorios de la ANVISA. Los servicios digitales para pequeños y medianos cargadores son otra área de competencia, especialmente cuando las plataformas añaden funciones de agencia aduanera. El centro de cumplimiento de Amazon de CEVA en el Distrito Federal muestra que los proveedores de logística por contrato también están expandiendo su presencia más allá de los centros portuarios tradicionales. El panorama competitivo probablemente seguirá siendo diverso porque las restricciones logísticas regionales de Brasil favorecen tanto la escala global como el conocimiento operativo local.
Líderes de la Industria de Flete Internacional de Brasil
-
Asia Shipping
-
Allog Group
-
DC Logistics Brasil
-
DSV AS
-
DHL Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Flete Internacional de Brasil Empresas cubiertas en este informe
- DSV AS
- DHL Group
- Kuehne+Nagel International AG
- A.P. Moller - Maersk
- CEVA Logistics
- GEODIS
- Expeditors International of Washington Inc.
- Nippon Express Holdings Inc.
- Asia Shipping
- C.H. Robinson Worldwide Inc.
- Rhenus Group
- Hellmann Worldwide Logistics
- JAS Worldwide Inc.
- DACHSER
- Savino Del Bene
- FedEx Logistics Inc.
- UPS Supply Chain Solutions
- Allog Group
- DC Logistics Brasil
- Rohlig Logistics
- ES Logistics
- AMTrans Logistics
Desarrollos recientes de la industria en Mercado de Flete Internacional de Brasil
- Julio de 2026: DP World y MRS Logística lanzaron un corredor multimodal integrado de exportación agrícola entre el Centro-Oeste y el Puerto de Santos. El servicio mueve hasta 84 TEU por tren y está diseñado para reducir la dependencia de la carretera.
- Julio de 2026: Kuehne+Nagel amplió su red de flete aéreo Cool Corridor, añadiendo rutas con control de temperatura que conectan Bruselas y Chicago con São Paulo. La expansión fortaleció la conectividad del flete farmacéutico entre Brasil, Europa y América del Norte.
- Abril de 2026: DP World lanzó el Enlace Brasil-África, un corredor logístico integrado que conecta el Puerto de Santos con Angola, Mozambique y Sudáfrica. El servicio combinó flete marítimo y logística interior, ampliando las opciones de flete internacional para los exportadores brasileños.
- Abril de 2026: Deugro abrió su quinta oficina en Brasil en Porto Alegre, ampliando los servicios de flete de proyectos para clientes de energías renovables, minería, petróleo y gas e industria. La inversión fortaleció la coordinación de carga especializada en el Sur de Brasil.
Alcance del Informe del Mercado de Flete Internacional de Brasil
Resumen de la segmentación
| Flete Marítimo Internacional | Carga de Contenedor Completo (FCL) |
| Carga Inferior a Contenedor Completo (LCL) | |
| Flete por Carretera | Carga de Camión Completo (FTL) |
| Carga Inferior a Camión Completo (LTL) | |
| Flete Aéreo Internacional | |
| Flete Ferroviario | |
| Flete Multimodal e Intermodal |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Transitarios Tradicionales de Activos Ligeros |
| Plataformas Digitales y en Línea |
| Transitarios Híbridos con Activos Habilitados |
| Industrial y Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Sanidad y Productos Farmacéuticos |
| Petróleo, Gas y Energía |
| Alimentos y Bebidas |
| Automotriz |
| Productos Químicos |
| Otros Usuarios Finales |
| Norte |
| Noreste |
| Centro-Oeste |
| Sureste |
| Sur |
| Por Modo de Transporte | Flete Marítimo Internacional | Carga de Contenedor Completo (FCL) |
| Carga Inferior a Contenedor Completo (LCL) | ||
| Flete por Carretera | Carga de Camión Completo (FTL) | |
| Carga Inferior a Camión Completo (LTL) | ||
| Flete Aéreo Internacional | ||
| Flete Ferroviario | ||
| Flete Multimodal e Intermodal | ||
| Por Tamaño de Empresa | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Modelo de Transitario | Transitarios Tradicionales de Activos Ligeros | |
| Plataformas Digitales y en Línea | ||
| Transitarios Híbridos con Activos Habilitados | ||
| Por Industria de Usuario Final | Industrial y Manufactura | |
| Comercio Minorista y Comercio Electrónico | ||
| Sanidad y Productos Farmacéuticos | ||
| Petróleo, Gas y Energía | ||
| Alimentos y Bebidas | ||
| Automotriz | ||
| Productos Químicos | ||
| Otros Usuarios Finales | ||
| Por Región | Norte | |
| Noreste | ||
| Centro-Oeste | ||
| Sureste | ||
| Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el flete internacional en Brasil?
Se prevé que el mercado de flete internacional de Brasil registre una CAGR del 5,10% de 2027 a 2032, alcanzando los 18,88 mil millones de USD para 2032.
¿Qué modo de transporte tiene el papel más importante en el flete internacional brasileño?
El flete marítimo internacional mantuvo una participación del 73,28% en 2026 porque Brasil depende en gran medida de las importaciones en contenedores y las exportaciones de materias primas por vía marítima.
¿Qué segmento de flete internacional está creciendo más rápido en Brasil?
Por modo, se proyecta que el flete aéreo internacional registre una CAGR del 6,98% hasta 2032, respaldado por el comercio electrónico, la electrónica y la carga del sector sanitario.
¿Por qué son importantes los puertos del Arco Norte para los proveedores de flete?
Los puertos del Arco Norte manejaron 163,3 millones de toneladas en 2025 y proporcionan rutas de exportación para la producción agrícola de Mato Grosso y los estados cercanos.
¿Cuáles son los principales desafíos operativos para los transitarios en Brasil?
Los mayores gastos en diésel y peajes, la congestión portuaria, los enlaces ferroviarios desiguales y los costos de seguridad de la carga pueden afectar los tiempos de tránsito y los márgenes contractuales.
¿Cómo está afectando la documentación electrónica a los servicios de flete brasileños?
La documentación CT-e respalda flujos de trabajo de cumplimiento normativo y envíos más integrados, mientras que el CONFAZ exige que los archivos XML del CT-e se conserven durante al menos 132 meses.