
Größe und Marktanteile im brasilianischen Frachtspeditionsmarkt
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 13.99 Milliarden US-Dollar |
| Marktgröße (2027) | 14.72 Milliarden US-Dollar |
| Marktgröße (2032) | 18.88 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.10 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Frachtspeditionsmarktes von Mordor Intelligence
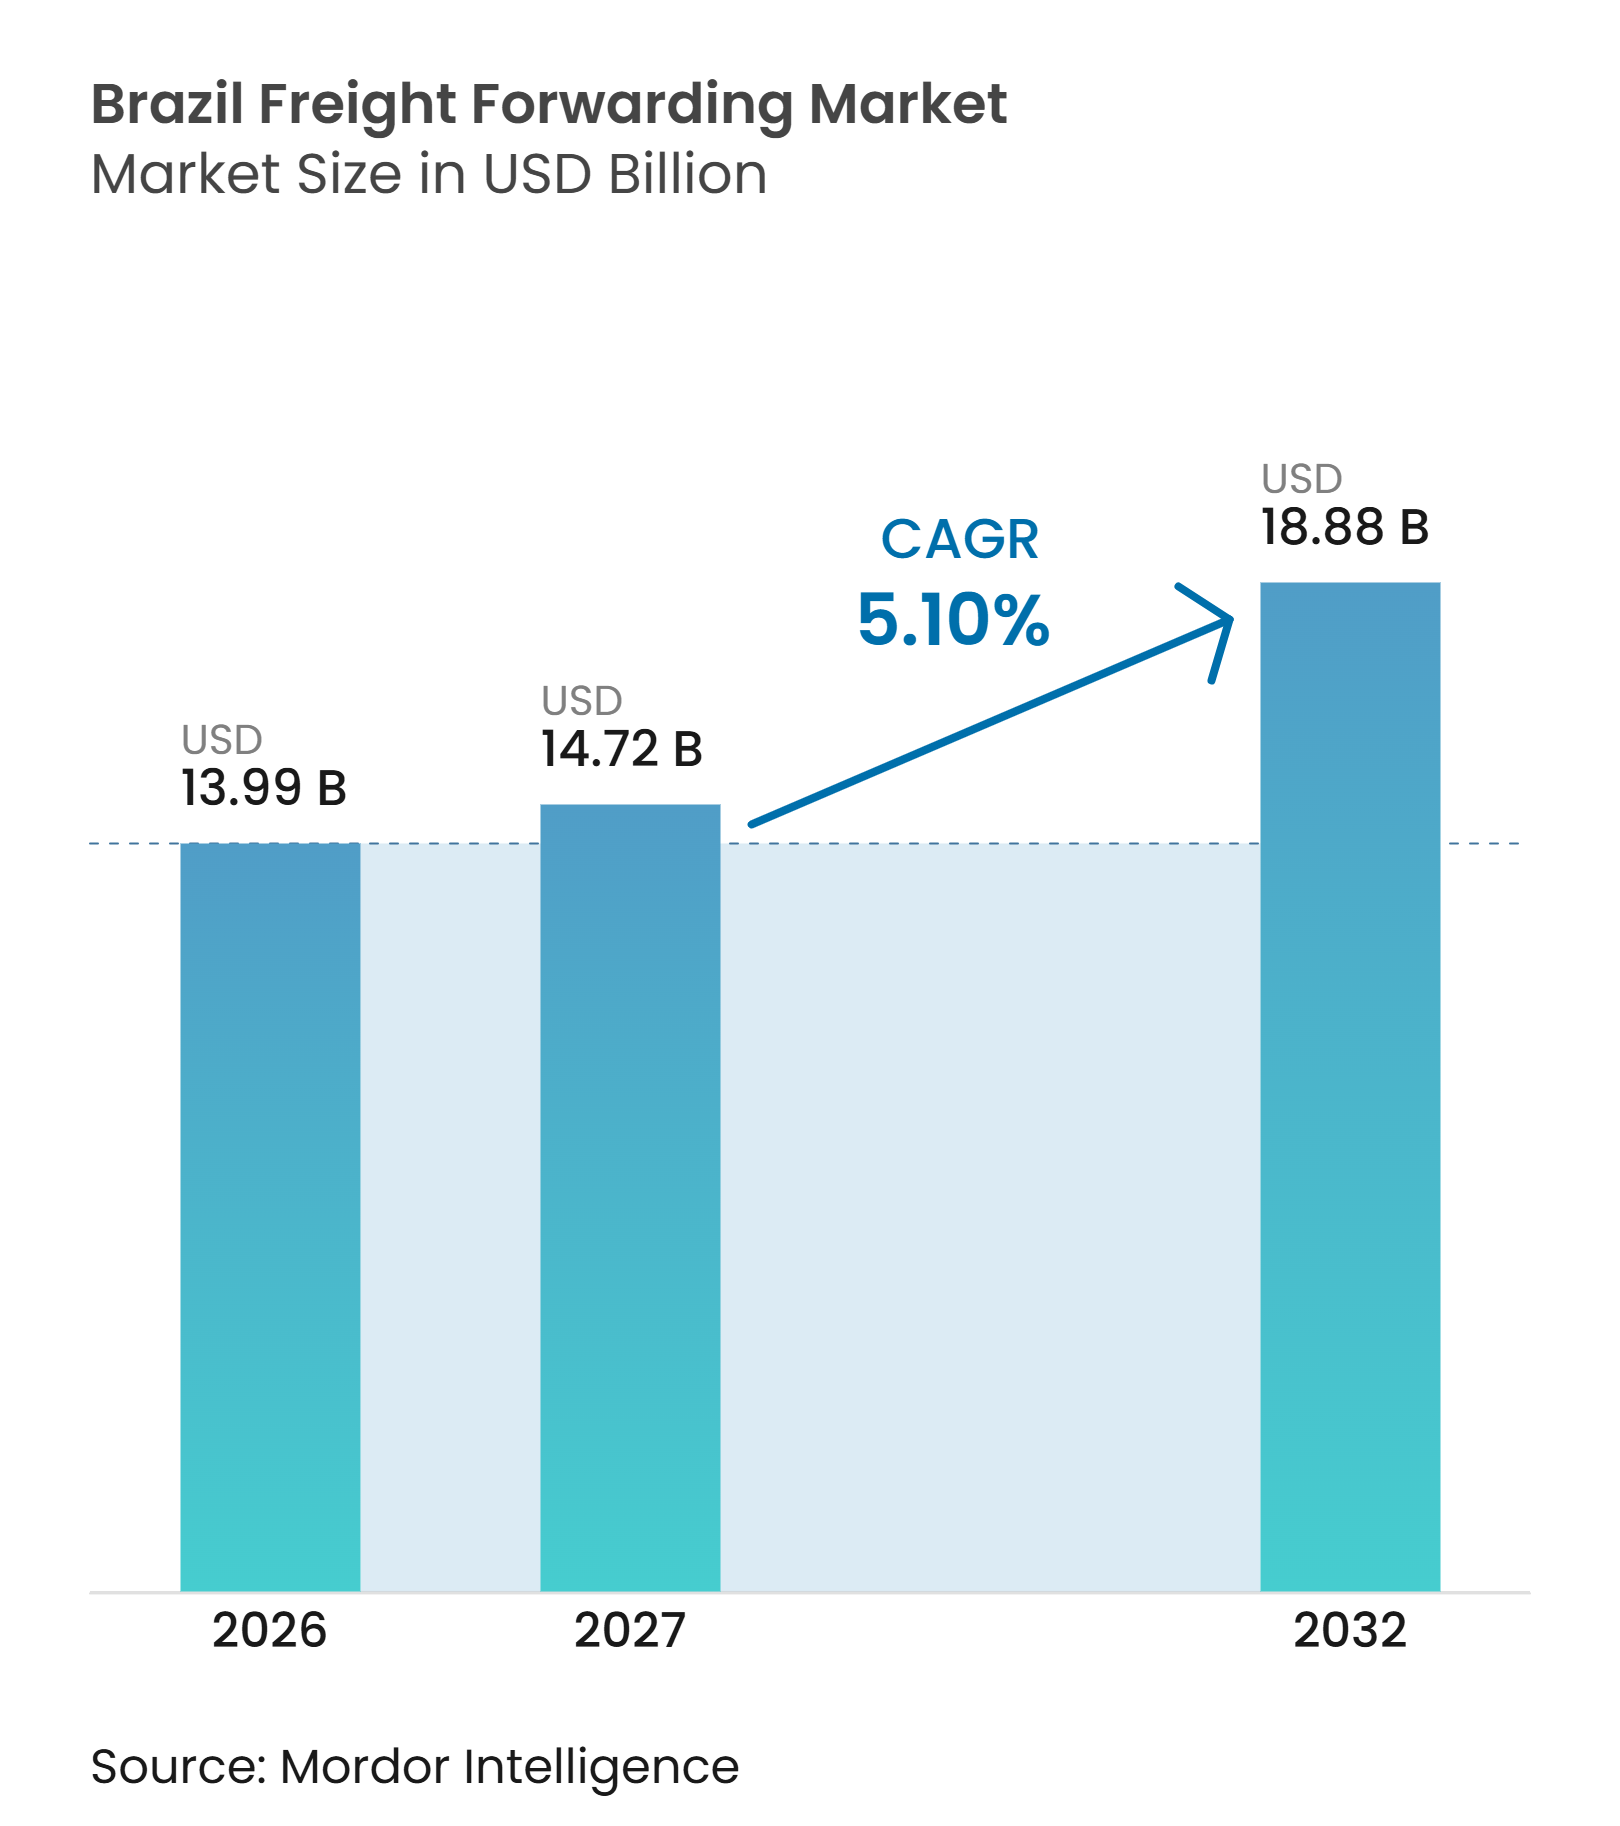
Die Größe des brasilianischen Frachtspeditionsmarktes wird im Jahr 2026 auf 13,99 Milliarden USD geschätzt und soll von 14,72 Milliarden USD im Jahr 2027 auf 18,88 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,10 % während des Prognosezeitraums von 2027 bis 2032.
Handelsströme, Nearshoring-Aktivitäten und der wachsende E-Commerce erweitern das Spektrum der Sendungen, die Zollabwicklung, Konsolidierung und Inlandskoordination erfordern. Der brasilianische Frachtspeditionsmarkt wird zudem durch die elektronische Dokumentation umgestaltet, die den Wert zuverlässiger Compliance-Systeme erhöht. Nördliche Hafenkorridore gewinnen an Bedeutung, da die landwirtschaftliche Produktion in Richtung Mato Grosso und angrenzende Bundesstaaten verlagert wird. Staus, Kraftstoffkosten, Ladungssicherheit und Lücken im Schienennetz bleiben wesentliche betriebliche Einschränkungen, belohnen jedoch gleichzeitig Spediteure, die multimodale Alternativen und zuverlässige Sendungsverfolgung anbieten können.
Wichtigste Erkenntnisse des Berichts
- Nach Transportmodus entfallen im Jahr 2026 73,28 % des Marktanteils im brasilianischen Frachtspeditionsmarkt auf die Seefrachtspeditionen, während die Luftfrachtspeditionen bis 2032 voraussichtlich eine CAGR von 6,98 % verzeichnen werden.
- Nach Unternehmensgröße entfallen im Jahr 2026 68,47 % der Marktgröße des brasilianischen Frachtspeditionsmarktes auf Großunternehmen, während kleine und mittlere Unternehmen bis 2032 voraussichtlich eine CAGR von 7,14 % verzeichnen werden.
- Nach Spediteurmodell entfallen im Jahr 2026 76,72 % des Marktanteils im brasilianischen Frachtspeditionsmarkt auf traditionelle Asset-Light-Spediteure, während digital ausgerichtete Plattformen und Online-Plattformen bis 2032 voraussichtlich eine CAGR von 6,23 % verzeichnen werden.
- Nach Endverbraucherbranche entfallen im Jahr 2026 37,56 % des Marktanteils im brasilianischen Frachtspeditionsmarkt auf Industrie und Fertigung, während der Groß- und Einzelhandel bis 2032 voraussichtlich eine CAGR von 7,69 % verzeichnen wird.
- Nach Geografie entfallen im Jahr 2026 53,38 % des Marktanteils im brasilianischen Frachtspeditionsmarkt auf Südostbrasilien, während Zentralwestbrasilien bis 2032 voraussichtlich eine CAGR von 7,36 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nearshoring in der Fertigung weitet die Nachfrage nach Frachtspedition aus | +0.7% | National, mit frühen Gewinnen in São Paulo, Minas Gerais und Santa Catarina | Mittelfristig (2–4 Jahre) |
| CT-e-Digitalisierung verbessert Compliance und Sendungsabwicklung | +0.5% | National, mit stärkster Akzeptanz in São Paulo, Paraná und Rio Grande do Sul. | Kurzfristig (≤ 2 Jahre) |
| Agrarschüttgutexporte stärken die Frachtströme im nördlichen Korridor | +0.4% | Mato Grosso, Pará, Maranhão und Tocantins, mit Ausstrahlungseffekten auf Mato Grosso do Sul. | Langfristig (≥ 4 Jahre) |
| Digitale Frachtplattformen verbessern die Effizienz der Kapazitätsabstimmung | +0.5% | National, konzentriert im Südosten und Süden | Kurzfristig (≤ 2 Jahre) |
| E-Commerce-Wachstum erhöht die Nachfrage nach Spedition fragmentierter Sendungen | +0.8% | Südosten, mit wachsender Aktivität im Mittleren Westen und Nordosten | Kurzfristig (≤ 2 Jahre) |
| CO₂-Verfolgung erhöht die Anforderungen an multimodale Speditionsdienstleistungen | +0.3% | National, beeinflusst durch ANTT-Initiativen für nachhaltige Korridore und COP30-Vorbereitungen in Belém. | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nearshoring in der Fertigung weitet die Nachfrage nach Frachtspedition aus
Brasilien entwickelt sich zu einem wichtigeren Standort für regionale Fertigung und Distribution und steigert damit die Nachfrage nach Frachtdienstleistungen, die vielfältige und zeitkritische Ladung bewältigen können. Die Interamerikanische Entwicklungsbank erklärte, dass Nearshoring die jährlichen brasilianischen Güterexporte um 7,8 Milliarden USD steigern könnte, wobei Transport und grenzüberschreitende Logistik zu den Hauptnutznießern zählen. Für die Fertigung verwendete Komponenten erfordern häufig Zollkoordination, Konsolidierung und termingerechte Lieferung anstelle der standardisierten Abwicklung, die bei Massengutexporten eingesetzt wird. DHL Global Forwarding hat Guarulhos und Viracopos als Umschlagszentren für Amerika positioniert und nutzt Transitfrachtarrangements zur Unterstützung der regionalen Distribution aus Brasilien. Dieses Muster schafft Chancen für Betreiber, die Flughafenabfertigung, Zolllager und Zollunterstützung kombinieren können. Es erhöht auch die Bedeutung der Kapazitätsplanung rund um Industriecluster in São Paulo, Minas Gerais und Santa Catarina.
CT-e-Digitalisierung verbessert Compliance und Sendungsabwicklung
Das elektronische Transportdokument CT-e ist zentral für die Sendungsdokumentation im brasilianischen Frachtspeditionsmarkt. SERPRO, das Bundesinformatikunternehmen Brasiliens, berichtete, dass die SPED-Infrastruktur im Jahr 2025 monatlich 17 Milliarden digitale Dokumente und 690 Millionen elektronische Steuerdokumente verarbeitete[1]. CONFAZ legte durch den Anpassungserlass SINIEF Nr. 2 vom April 2025 eine Mindestaufbewahrungsfrist von 132 Monaten für CT-e-XML-Dateien fest. Der Datensatz unterstützt die Prüfbarkeit und gibt Spediteuren eine gemeinsame digitale Grundlage für Transport- und Zollabläufe. Betreiber mit Systemen, die an elektronische Steuerprozesse angebunden sind, können manuelle Neueingaben reduzieren und die Sendungsstatusberichterstattung verbessern. Die Anforderung macht grundlegende digitale Kompetenz auch zu einer praktischen Voraussetzung für die Bedienung größerer Verlader über mehrere Transportmodi hinweg.
Agrarschüttgutexporte stärken die Frachtströme im nördlichen Korridor
Landwirtschaftliche Exporte verändern den physischen Fußabdruck der Frachtspedition in ganz Brasilien. CONAB meldete Sojaexporte von 108,2 Millionen Tonnen im Jahr 2025, während auf nördliche Routen 39,5 % der kombinierten Soja- und Maisexporte entfielen. Das Ministerium für Häfen und Flughäfen berichtete, dass die Häfen des Arco Norte im Jahr 2025 163,3 Millionen Tonnen abfertigten. Frachtspediteuren benötigen eine stärkere operative Präsenz in Itaqui, Barcarena, Vila do Conde und verwandten Inlandssammelstellen. Das US-Landwirtschaftsministerium stellte fest, dass nördliche Exportoptionen die Entfernung zwischen der Produktion in Mato Grosso und den Häfen verkürzen können, was die Wirtschaftlichkeit der Planung vom Ursprungsort zum Hafen verändert. Saisonale Schifffahrtsbedingungen auf dem Tapajós und dem Madeira erfordern weiterhin Ausweichrouten und eine enge Koordination mit Transportunternehmen.
E-Commerce-Wachstum erhöht die Nachfrage nach Spedition fragmentierter Sendungen
Der E-Commerce erhöht die Anzahl kleinerer und häufigerer Sendungen, die in den brasilianischen Frachtspeditionsmarkt eintreten und sich durch ihn bewegen. Der Südosten bleibt das Hauptzentrum der Lieferaktivitäten, aber Fulfillment-Investitionen weiten sich in den Mittleren Westen aus. DHL Supply Chain eröffnete im März 2026 Fulfillment-Center in Cajamar und Brasília und erhöhte damit die Anzahl der brasilianischen Standorte in seinem Fulfillment-Netzwerk auf 5. Der LGPD-Datenschutzrahmen macht auch die sichere Verwaltung von Sendungs- und Kundendaten zu einer wichtigen betrieblichen Anforderung für Logistikplattformen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Maut- und Dieselkosten erhöhen die Speditionsausgaben | -0.7% | National, insbesondere BR-116, BR-101, BR-163 und BR-364 | Kurzfristig (≤ 2 Jahre) |
| Hafenstaus erhöhen Liegegelder und Transitzeitverzögerungen | -0.6% | Santos, Paranaguá, Itapoá, Itajaí, Navegantes und Terminals des Arco Norte | Mittelfristig (2–4 Jahre) |
| Schienenfragmentierung erhöht die Komplexität intermodaler Übergaben | -0.3% | National, mit erheblichen Lücken zwischen dem Mittleren Westen und dem Süden | Langfristig (≥ 4 Jahre) |
| Ladungskriminalität erhöht Versicherungs- und Cybersicherheitskosten | -0.4% | Südosten, mit landesweiten Cyberrisiken | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Maut- und Dieselkosten erhöhen die Speditionsausgaben
Der Straßentransport bleibt für die inländische Abholung und Lieferung unverzichtbar, was Diesel- und Mautkosten zu einer dauerhaften Herausforderung für Spediteure macht. ANTT aktualisierte im März 2026 die Frachtratenbezugswerte infolge regulatorischer Änderungen und Dieselpreisbewegungen. Im dritten Quartal 2026 stiegen die Straßenfrachtpreise im Vergleich zum gleichen Zeitraum des Jahres 2025 um 13,1 %[2]. Eine höhere Mautstraßenabdeckung kann die Zuverlässigkeit und den Fahrzeugzustand verbessern, erhöht aber auch die direkten Zugangskosten für straßengebundene Ladung. Diese Ausgaben sind schwer zu absorbieren, wenn Verträge Festpreise haben oder wenn Sendungen mehrere Inlandsübergaben durchlaufen. Multimodale Angebote, die Schiene oder Küstenschifffahrt für praktikable Langstreckenabschnitte nutzen, können Kunden eine Alternative bieten, wenn die Straßenkosten steigen.
Hafenstaus erhöhen Liegegelder und Transitzeitverzögerungen
Kapazitätsdruck in den Häfen macht die Termintreue zu einem zentralen Servicethema im brasilianischen Frachtspeditionsmarkt. Eine höhere Auslastung kann die Zeiten für Einfahrt, Liegeplatz und Containerfreigabe verlängern, was für Kunden mit engen Produktionsplänen ein Risiko darstellt. DP World erweitert sein Santos-Terminal auf eine jährliche Kapazität von 1,7 Millionen TEU, und seine Vereinbarung mit Maersk soll zusätzliche Dienste unterstützen. Die Investition sollte Kapazitäten hinzufügen, beseitigt jedoch nicht die Notwendigkeit für Spediteure, alternative Häfen zu nutzen und eine zeitnahe Kundenkommunikation aufrechtzuerhalten. Betreiber, die Ladung zwischen Santos, Paranaguá, Suape und nördlichen Gateways verlagern können, sind besser positioniert, um Störungen zu begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus:
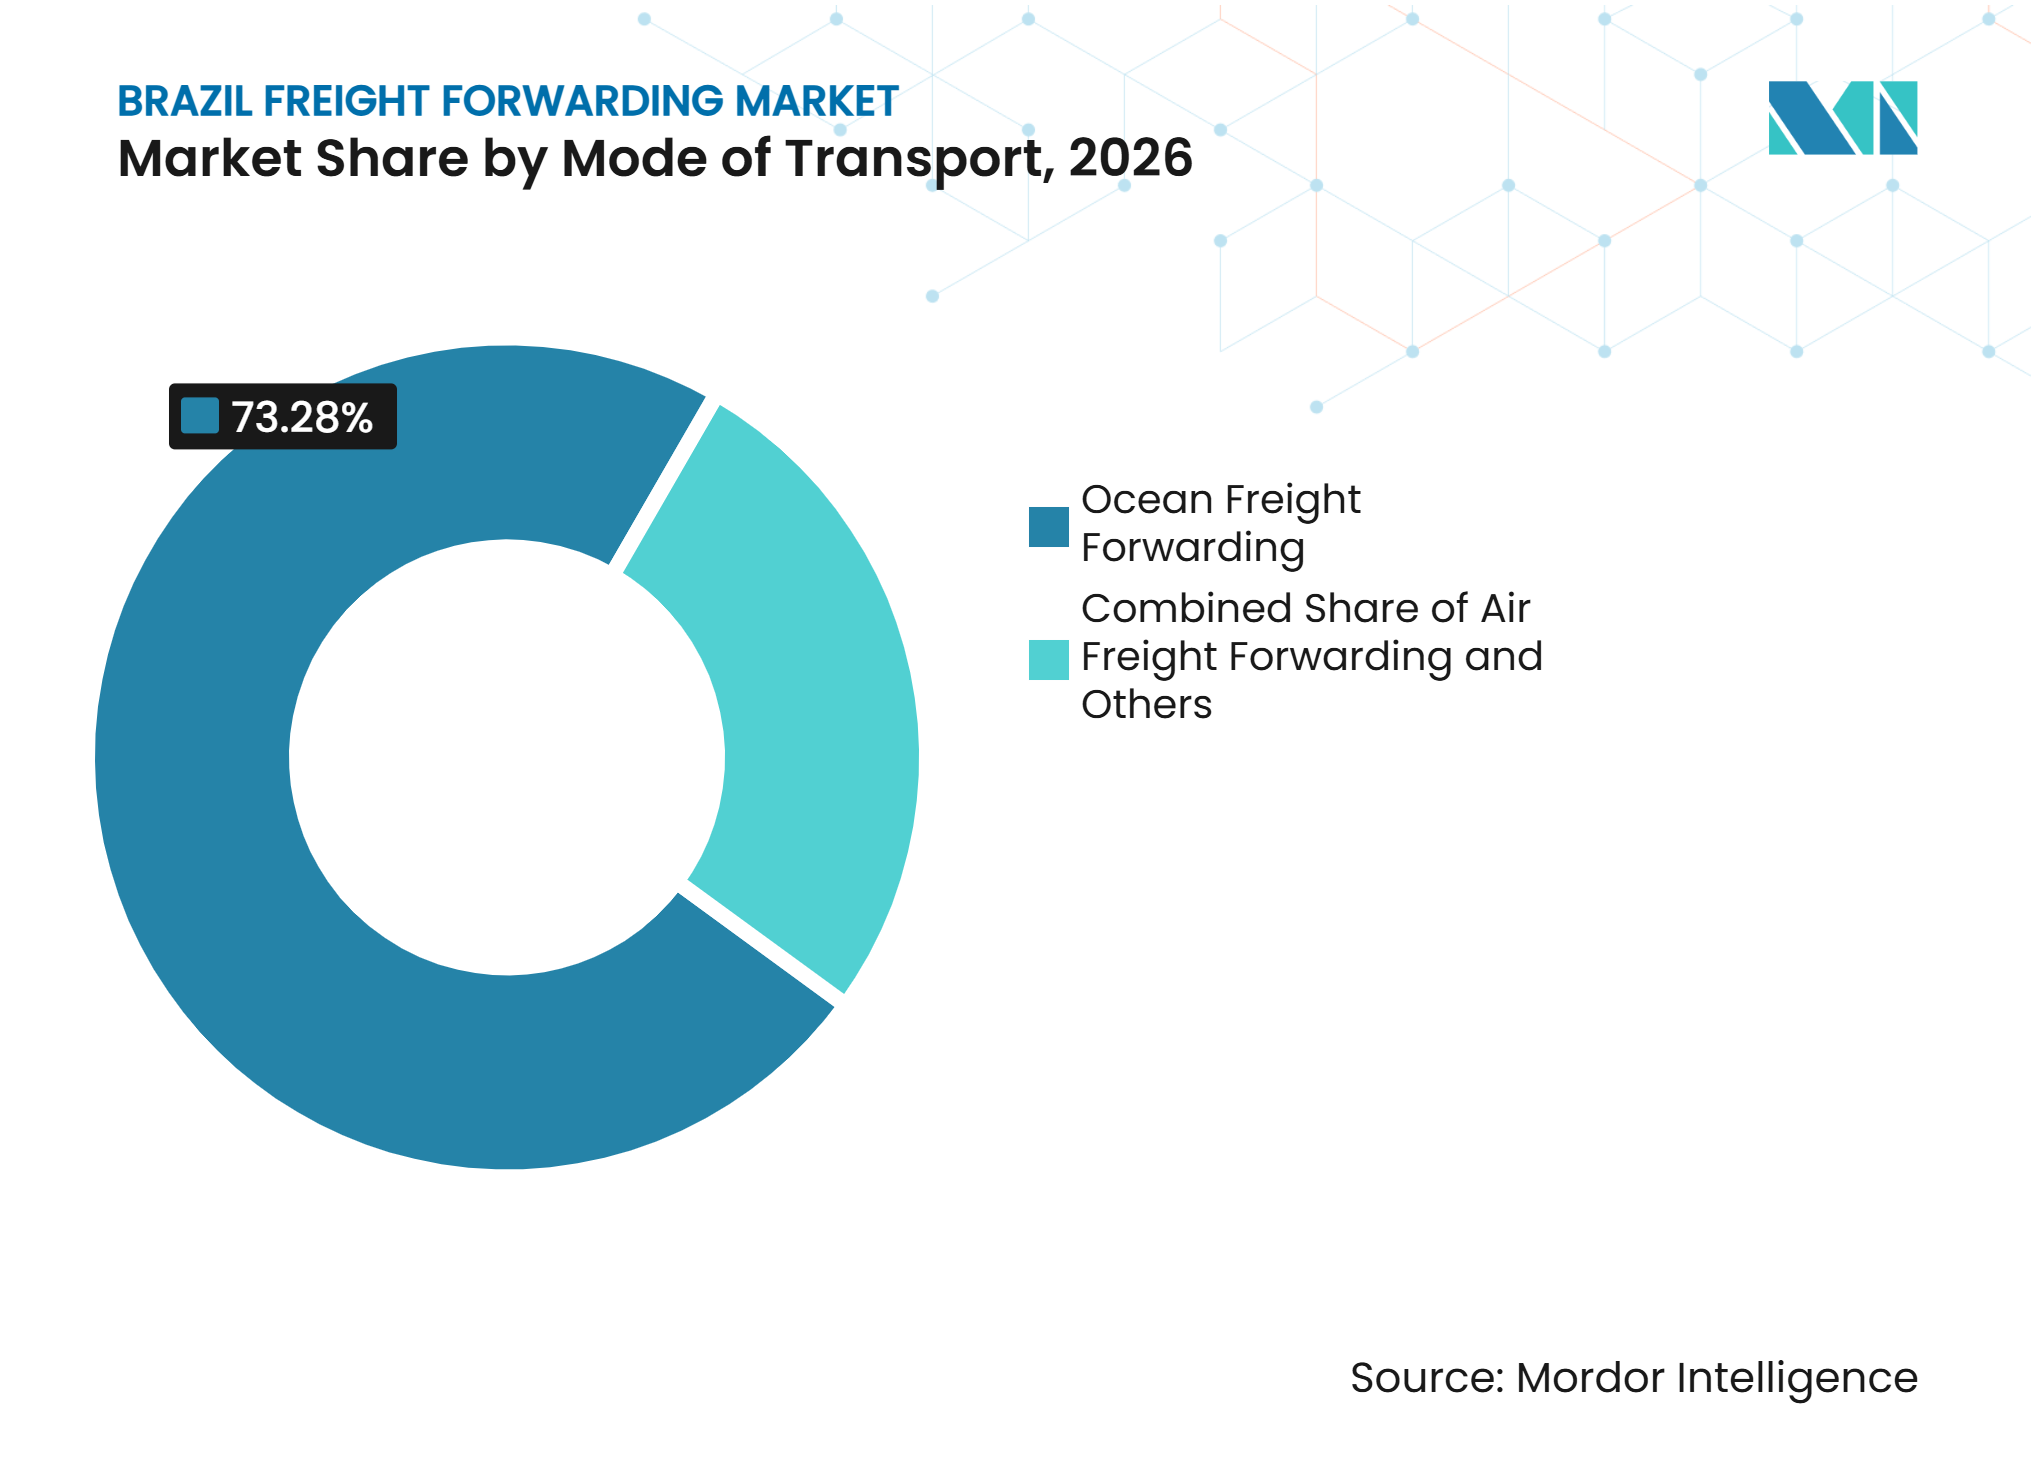
See führt, während Luftfracht expandiertDie Seefrachtspeditionen entfallen im Jahr 2026 auf 73,28 % des Marktanteils im brasilianischen Frachtspeditionsmarkt. Ihre Position spiegelt die Rolle von Santos, Paranaguá, Itapoá und nördlichen Häfen bei der Abwicklung containerisierter Importe und rohstoffgebundener Exporte wider. Full-Container- und Less-than-Container-Dienste bleiben die wichtigsten Produkte für Importeure von Ausrüstungen, Elektronik und Konsumgütern. Seedienste unterstützen auch Exporteure, die zuverlässige Kühlkapazitäten für Lebensmittel- und Getränkeladung benötigen. Die Straßenspedition verbindet Häfen mit Inlandskunden und bleibt für die inländische Distribution und landwirtschaftliche Abholung notwendig. Die Straßenmargen stehen jedoch unter Druck durch Diesel, Mautgebühren und vorgeschriebene Frachtpreisänderungen.
Die Marktgröße des brasilianischen Frachtspeditionsmarktes für Luftfrachtspeditionen soll bis 2032 mit einer CAGR von 6,98 % wachsen, unterstützt durch hochwertige Elektronik, Pharmazeutika und grenzüberschreitenden E-Commerce. Luftfracht bietet Geschwindigkeit und Temperaturkontrolle für Sendungen, die keine langen Seetransitzeiten tolerieren können. Guarulhos und Viracopos werden als Umschlagspunkte für Ladung aus Asien und Europa immer relevanter. Dies macht die Verteilung vom Flughafen in die Region zu einer wichtigeren Kompetenz für Frachtspediteuren. Multimodale Dienste gewinnen ebenfalls an Aufmerksamkeit, da sie die Inlandsproduktion mit Schienen- und Hafenkapazitäten verbinden.



Nach Unternehmensgröße:
Große Betreiber behalten ihre Skalenvorteile, während KMU schneller wachsenGroßunternehmen entfallen im Jahr 2026 auf 68,47 % des Marktanteils im brasilianischen Frachtspeditionsmarkt. Ihre Größe unterstützt den Einkauf bei Transportunternehmen, Zollkredite, etablierte Agentennetzwerke und Investitionen in Zolllager. Sie sind gut positioniert, um Projektladung, regulierte Gesundheitssendungen und komplexe grenzüberschreitende Bewegungen zu bedienen. Große Anbieter verfügen auch über eine stärkere Kapazität zur Unterstützung nationaler Verladerverträge und verlängerter Zahlungsziele. Das Segment profitiert von einer breiten Basis an Kunden aus Industrie, Energie, Automobil und Konsumgütern. Seine Position wird durch physische Vermögenswerte und Zollkompetenz gestärkt, die schwer schnell zu reproduzieren sind.
Die Marktgröße des brasilianischen Frachtspeditionsmarktes für kleine und mittlere Unternehmen soll bis 2032 eine CAGR von 7,14 % verzeichnen. Kleinere Spediteure erhalten Zugang zu digitalen Buchungs-, Dokumentations- und Transportmanagement-Tools, die manuelle Arbeit reduzieren. Digitale Plattformen können kleineren Betreibern helfen, CT-e-Dokumentation auszustellen, Containerplatz zu bestätigen und Bonitätsprüfungen über integriertere Arbeitsabläufe zu verwalten. Dies kann den Personalaufwand für die Abwicklung routinemäßiger Sendungen reduzieren. Kleinere Unternehmen können auch durch lokales Wissen und spezialisierte Kundenbetreuung in bestimmten Korridoren wettbewerbsfähig sein. Die Verlagerung hin zur bestimmungsortbasierten Besteuerung könnte die Bedeutung gut gelegener Lager- und Zolllageranlagen erhöhen. Infolgedessen behalten große Betreiber einen Vorteil bei anlagenintensiven Dienstleistungen, auch wenn kleinere Unternehmen bei Standardfrachtdienstleistungen wachsen.
Nach Spediteurmodell:
Traditionelle Netzwerke behalten die Kontrolle, während digitale Plattformen skalierenTraditionelle Asset-Light-Spediteure entfallen im Jahr 2026 auf 76,72 % des Marktanteils im brasilianischen Frachtspeditionsmarkt. Ihre Stärke beruht auf langjährigen Beziehungen zu Transportunternehmen, Zollagentennetzwerken und der Vertrautheit mit den steuerlichen Dokumentationsanforderungen Brasiliens. Diese Betreiber können Kapazitäten über Schifffahrtsallianzen einkaufen, ohne große Transportflotten zu besitzen. Sie bieten auch Ladungsversicherungsarrangements und Kundensupport für hochwertige oder gefährliche Ladung. Ihr Betriebsmodell bleibt gut geeignet für Hersteller und Importeure, die eine zuverlässige Abwicklung über mehrere Transportmodi hinweg benötigen. Etablierte Netzwerke sind besonders wertvoll, wenn Hafenverzögerungen einen Wechsel des Transportunternehmens, der Abfahrt oder des Gateways erfordern. Die Fähigkeit, Zollagenten, Transportunternehmen und Lager zu koordinieren, bleibt ein wesentlicher Vorteil. Traditionelle Anbieter halten daher weiterhin die breiteste Kundenbasis im brasilianischen Frachtspeditionsmarkt.
Digital ausgerichtete Plattformen und Online-Plattformen sollen bis 2032 eine CAGR von 6,23 % verzeichnen. Digitale Angebote können die Angebotsgeschwindigkeit, Kapazitätsabstimmung, Sendungsverfolgung und Dokumentenkontrolle verbessern. Sie sind am nützlichsten, wenn Frachtbewegungen häufig sind und betriebliche Regeln wiederholbar sind. Hybridanbieter kombinieren diese Tools mit Flotten, Lagern, Drayage-Ausrüstung oder hafennahen Anlagen. Dieses Modell kann in nördlichen Agrarkorridoren nützlich sein, wo physische Umschlagskapazitäten die Serviceerbringung bei Spotpreisänderungen schützen. CT-e und die elektronische Zollintegration werden für jedes Modell immer wichtiger. Anbieter ohne Systemkonnektivität können Verzögerungen erfahren, die digital integrierte Wettbewerber vermeiden können.
Nach Endverbraucherbranche:
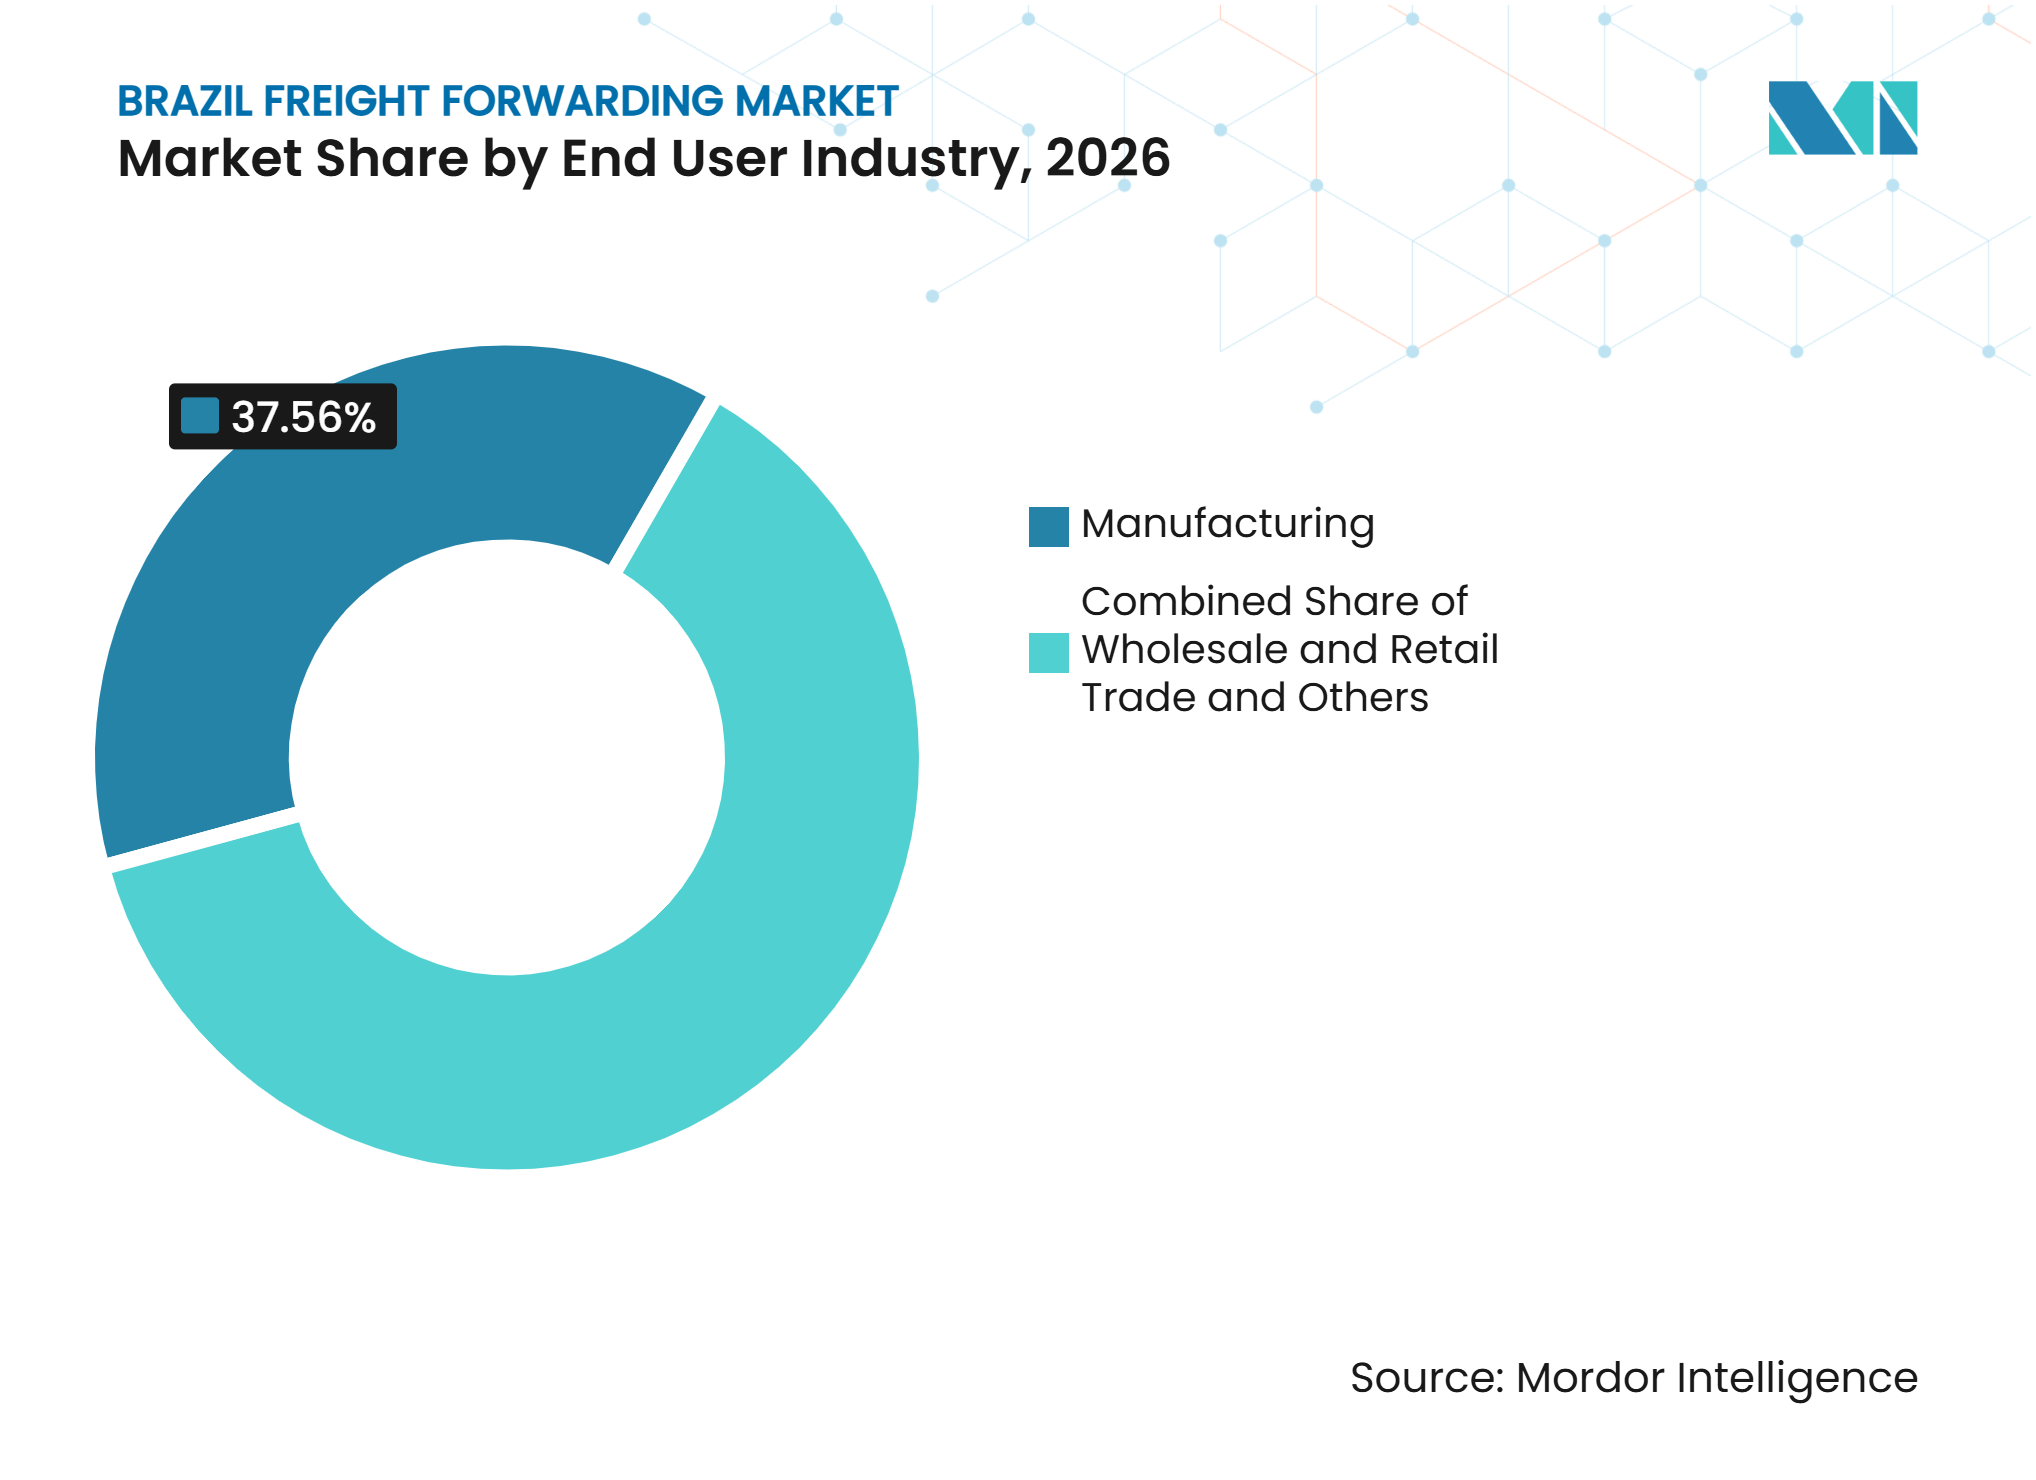
Fertigung liefert Volumen, während Einzelhandel die Sendungshäufigkeit erhöhtIndustrie und Fertigung entfallen im Jahr 2026 auf 37,56 % des Marktanteils im brasilianischen Frachtspeditionsmarkt. Das Segment umfasst eingehende Komponenten für die Automobil-, Luft- und Raumfahrt-, Chemie- und Investitionsgüterproduktion. Fertigungskunden benötigen häufig Zollunterstützung, Projektladungsexpertise und Zolllager in der Nähe von Produktionsstandorten. Brasiliens Programm „Neue Industrie” konzentriert sich auf strategische Lieferketten und unterstützt die Nachfrage nach spezialisierter Logistikabwicklung. Diese Ströme können schwere Ausrüstungen, Übermaßladung und Güter umfassen, die kontrollierte Lieferpläne erfordern. Spediteure mit Zollmaklerkapazität sind gut positioniert, um diese Bewegungen zu verwalten. Die Konzentration von Fabriken im Südosten unterstützt auch eine dichte Basis von Frachtaktivitäten in der Nähe von Santos und São Paulo. Das Segment bleibt eine verlässliche Volumenquelle für die brasilianische Frachtspeditionsbranche.
Der Groß- und Einzelhandel soll bis 2032 eine CAGR von 7,69 % verzeichnen. E-Commerce fügt mehr Sendungen mit kleineren Bestellwerten und einem größeren Bedarf an Konsolidierung hinzu. Dies verändert den Arbeitsmix hin zu paketgebundenen Importen, Sammelladungen und Luftfracht. Gesundheitswesen und Pharmazeutika erhöhen die Nachfrage nach temperaturkontrollierter Abwicklung, insbesondere für Impfstoffe und injizierbare Arzneimittel. Öl-, Gas- und Energieprojekte erfordern spezialisierte Spedition für Offshore-Ausrüstungen und Anlagen für erneuerbare Energien. Lebensmittel und Getränke verlassen sich weiterhin auf Kühlseedienste. Chemikalien und Automobilfracht erhalten auch wiederkehrende Containerströme für globale Spediteure aufrecht.

Geografische Analyse
Südostbrasilien entfällt im Jahr 2026 auf 53,38 % des Marktanteils im brasilianischen Frachtspeditionsmarkt. Die Region kombiniert den Hafen von Santos mit Industrieproduktion und Verbrauchernachfrage in São Paulo, Minas Gerais, Rio de Janeiro und Espírito Santo. Santos verzeichnete im August 2026 einen Monatsrekord von 538.200 TEU. Dieses Volumen unterstützt eine breite Basis von See-, Straßen-, Luft- und Lageraktivitäten. Es erhöht auch den Druck auf den Terminalzugang und die Termintreue. Zolllager und Zollanbieter rund um den Rodoanel unterstützen die Konsolidierung und Importabfertigung. Das LGPD bleibt relevant, da Spediteure, die Verbraucher- und Sendungsdaten verarbeiten, solide Datenverwaltungspraktiken benötigen. Die Expansion von DHL Supply Chain in Brasília deutet auch darauf hin, dass Kapazitätsgrenzen im Südosten einige Distributionsinvestitionen in andere Regionen verlagern.
Zentralwestbrasilien soll bis 2032 eine CAGR von 7,36 % verzeichnen. Die landwirtschaftliche Produktion in Mato Grosso und benachbarten Bundesstaaten erweitert die Frachtanforderungen der Region über den traditionellen Straßentransport hinaus. Der Dienst von DP World und MRS Logística fügt eine integrierte Straßen-, Schienen- und Hafenverbindung zwischen dem Mittleren Westen und Santos hinzu. Er bietet einen vertraglichen Fluss über Transportmodi hinweg und kann die Planbarkeit für Exporteure verbessern. Der Mittlere Westen erhält auch Fulfillment-Investitionen für inländische Verbrauchersendungen. Diese Mischung aus Agrarexporten und Verbraucherdistribution erfordert von Spediteuren die Entwicklung sowohl von Massengutkorridoren als auch von paketgebundenen Kapazitäten.
Der Norden gewinnt an Bedeutung, da die Häfen des Arco Norte einen größeren Anteil der Agrarexporte abwickeln. Die Häfen des Arco Norte verarbeiteten im Jahr 2025 163,3 Millionen Tonnen Ladung, und die Marktgröße des brasilianischen Frachtspeditionsmarktes im Zusammenhang mit nördlichen Exportkorridoren wird durch steigende Soja- und Maisbewegungen gestützt[3]. Frachtanbieter benötigen Zoll-, Konsolidierungs- und Korridorwechselkapazitäten in Häfen wie Itaqui und Barcarena. Im Nordosten bietet Suape ein alternatives Gateway für regionalen Verbrauch und Importladung; im Süden unterstützen Paranaguá, Itapoá und Rio Grande die Agrar- und Automobillogistik. Diese Regionen bieten Alternativen, wenn Staus Santos beeinträchtigen. Der Marktanteil des brasilianischen Frachtspeditionsmarktes in diesen gemischten regionalen Korridoren hängt von ihrer Fähigkeit ab, Kapazitäten hinzuzufügen und gleichzeitig zuverlässige Inlandsverbindungen aufrechtzuerhalten.
Wettbewerbslandschaft
Marktkonzentration
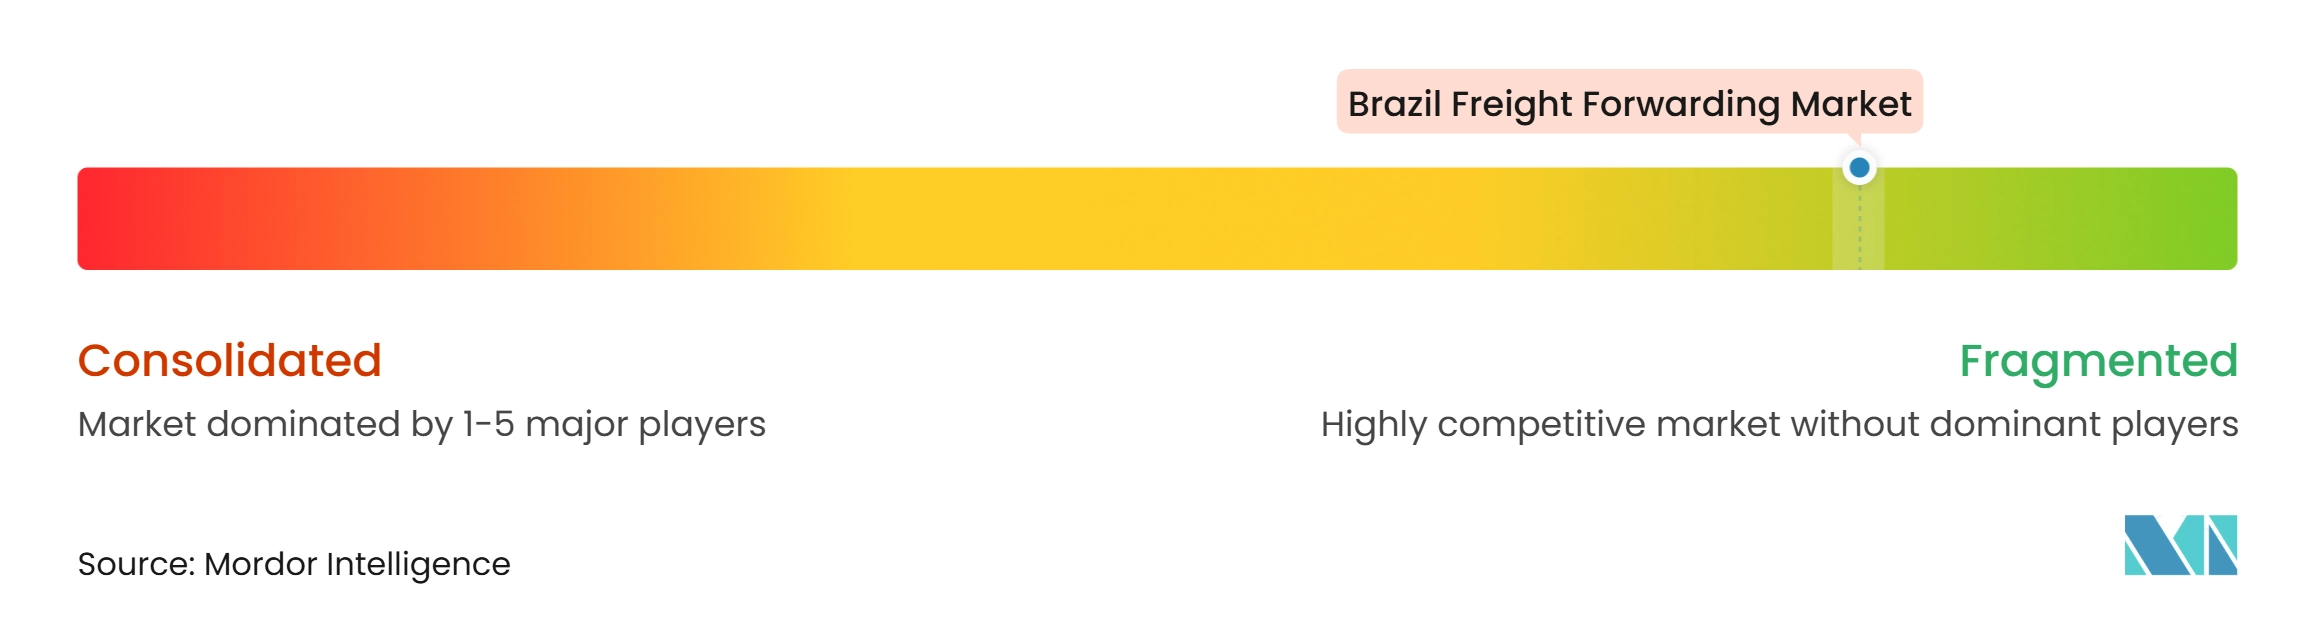
Der brasilianische Frachtspeditionsmarkt ist fragmentiert, wobei globale Integratoren neben regionalen Spezialisten konkurrieren. Asia Shipping, DSV, DHL, Maersk, CEVA und andere internationale Betreiber konkurrieren in den Bereichen See, Luft, Zoll und Kontraktlogistik. Regionale Anbieter wie ES Logistics, Allog und AMTrans konkurrieren durch lokales Betriebswissen und Servicebereitschaft. Der Wettbewerb basiert daher auf Netzwerkreichweite, Compliance-Kompetenz, Sendungsverfolgung und Kapazitätszugang.
DSV schloss die Übernahme von DB Schenker im April 2025 ab und vergrößerte damit seine globale Reichweite und integrierte seine brasilianischen Aktivitäten in ein größeres kombiniertes Netzwerk. Die Transaktion beeinflusst die Wettbewerbsbedingungen, da größere Netzwerke den Einkauf bei Transportunternehmen, die Zollabdeckung und Kundenverträge kombinieren können. Maersk erweitert weiterhin sein Tür-zu-Tür-Logistikangebot durch Terminalzugang, Inlandsdienste und Ausrüstungspositionierung. Seine Vereinbarung mit DP World vom März 2025 unterstützt erweiterte Dienste in Santos. DP World und MRS Logística fügten im Juli 2026 durch ihren integrierten Zentralwestkorridor eine weitere Wettbewerbsoption hinzu[4]. Diese Schritte begünstigen Anbieter, die Hafen-, Schienen-, Straßen- und Zolldienste in einem einzigen Kundenangebot verbinden können.
Digitale Investitionen werden immer wichtiger, da Kunden Statusaktualisierungen, Dokumentenkontrolle und Alternativen bei Planänderungen erwarten. Die CT-e-Integration bietet einen praktischen Weg zu weniger manueller Verarbeitung und stärkerer Compliance. Große Anbieter verfügen über Kapital für Technologie und spezialisierte Infrastruktur, während regionale Unternehmen sich schneller an lokale Gegebenheiten anpassen können. Die pharmazeutische Kühlkettenspeditionen hat hohe Einstiegsanforderungen, da Betreiber Temperaturkontrolle und regulatorische Anforderungen von ANVISA verwalten müssen. Digitale Dienste für kleine und mittlere Verlader sind ein weiterer Wettbewerbsbereich, insbesondere wenn Plattformen Zollmakler-Funktionen hinzufügen. CEVAs Amazon-Fulfillment-Center im Bundesdistrikt zeigt, dass Kontraktlogistikanbieter auch ihre Präsenz über traditionelle Hafenzentren hinaus ausbauen. Die Wettbewerbslandschaft wird voraussichtlich vielfältig bleiben, da Brasiliens regionale Logistikbeschränkungen sowohl globale Skalenvorteile als auch lokales Betriebswissen begünstigen.
Marktführer in der brasilianischen Frachtspeditionsbranche
-
Asia Shipping
-
Allog Group
-
DC Logistics Brasil
-
DSV AS
-
DHL Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Frachtspeditionsmarkt Unternehmen in diesem Bericht
- DSV AS
- DHL Group
- Kuehne+Nagel International AG
- A.P. Moller - Maersk
- CEVA Logistics
- GEODIS
- Expeditors International of Washington Inc.
- Nippon Express Holdings Inc.
- Asia Shipping
- C.H. Robinson Worldwide Inc.
- Rhenus Group
- Hellmann Worldwide Logistics
- JAS Worldwide Inc.
- DACHSER
- Savino Del Bene
- FedEx Logistics Inc.
- UPS Supply Chain Solutions
- Allog Group
- DC Logistics Brasil
- Rohlig Logistics
- ES Logistics
- AMTrans Logistics
Neueste Industrielle Entwicklungen in Brasilianischer Frachtspeditionsmarkt
- Juli 2026: DP World und MRS Logística lancierten einen integrierten multimodalen Agrarexportkorridor zwischen dem Mittleren Westen und dem Hafen von Santos. Der Dienst bewegt bis zu 84 TEU pro Zug und ist darauf ausgelegt, die Straßenabhängigkeit zu reduzieren.
- Juli 2026: Kuehne+Nagel erweiterte sein Cool Corridor-Luftfrachtnetzwerk und fügte temperaturkontrollierte Routen hinzu, die Brüssel und Chicago mit São Paulo verbinden. Die Erweiterung stärkte die pharmazeutische Speditionskonnektivität zwischen Brasilien, Europa und Nordamerika.
- April 2026: DP World lancierte den Brazil–Africa Link, einen integrierten Logistikkorridor, der den Hafen von Santos mit Angola, Mosambik und Südafrika verbindet. Der Dienst kombinierte Seefracht und Inlandslogistik und erweiterte die internationalen Speditionsoptionen für brasilianische Exporteure.
- April 2026: Deugro eröffnete sein fünftes brasilianisches Büro in Porto Alegre und erweiterte damit die Projektfrachtspeditionsdienste für Kunden aus den Bereichen erneuerbare Energien, Bergbau, Öl und Gas sowie Industrie. Die Investition stärkte die spezialisierte Ladungskoordination in Südbrasilien.
Berichtsumfang des brasilianischen Frachtspeditionsmarktes
Segmentierungsübersicht
| Seefrachtspeditionen | Full Container Load (FCL) |
| Less-Than-Container Load (LCL) | |
| Straßenfrachtspeditionen | Full Truck Load (FTL) |
| Less-Than-Truck Load (LTL) | |
| Luftfrachtspeditionen | |
| Schienenfrachtspeditionen | |
| Multimodale und intermodale Spedition |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Traditionelle Asset-Light-Spediteure |
| Digital ausgerichtete Plattformen und Online-Plattformen |
| Hybride anlagengestützte Spediteure |
| Industrie und Fertigung |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Pharmazeutika |
| Öl, Gas und Energie |
| Lebensmittel und Getränke |
| Automobil |
| Chemikalien |
| Sonstige Endverbraucher |
| Norden |
| Nordosten |
| Mittlerer Westen |
| Südosten |
| Süden |
| Nach Transportmodus | Seefrachtspeditionen | Full Container Load (FCL) |
| Less-Than-Container Load (LCL) | ||
| Straßenfrachtspeditionen | Full Truck Load (FTL) | |
| Less-Than-Truck Load (LTL) | ||
| Luftfrachtspeditionen | ||
| Schienenfrachtspeditionen | ||
| Multimodale und intermodale Spedition | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Spediteurmodell | Traditionelle Asset-Light-Spediteure | |
| Digital ausgerichtete Plattformen und Online-Plattformen | ||
| Hybride anlagengestützte Spediteure | ||
| Nach Endverbraucherbranche | Industrie und Fertigung | |
| Einzelhandel und E-Commerce | ||
| Gesundheitswesen und Pharmazeutika | ||
| Öl, Gas und Energie | ||
| Lebensmittel und Getränke | ||
| Automobil | ||
| Chemikalien | ||
| Sonstige Endverbraucher | ||
| Nach Region | Norden | |
| Nordosten | ||
| Mittlerer Westen | ||
| Südosten | ||
| Süden | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für die Frachtspedition in Brasilien?
Der brasilianische Frachtspeditionsmarkt soll von 2027 bis 2032 eine CAGR von 5,10 % verzeichnen und bis 2032 einen Wert von 18,88 Milliarden USD erreichen.
Welcher Transportmodus hat die größte Bedeutung in der brasilianischen Frachtspedition?
Die Seefrachtspeditionen hielten im Jahr 2026 einen Anteil von 73,28 %, da Brasilien stark auf containerisierte Importe und Tiefseemassengutexporte angewiesen ist.
Welches Frachtspeditionssegment wächst in Brasilien am schnellsten?
Nach Transportmodus sollen die Luftfrachtspeditionen bis 2032 eine CAGR von 6,98 % verzeichnen, unterstützt durch E-Commerce, Elektronik und Gesundheitsladung.
Warum sind die Häfen des Arco Norte für Frachtanbieter wichtig?
Die Häfen des Arco Norte verarbeiteten im Jahr 2025 163,3 Millionen Tonnen und bieten Exportrouten für landwirtschaftliche Erzeugnisse aus Mato Grosso und benachbarten Bundesstaaten.
Was sind die wichtigsten betrieblichen Herausforderungen für Frachtspediteuren in Brasilien?
Höhere Diesel- und Mautkosten, Hafenstaus, ungleichmäßige Schienenverbindungen und Ladungssicherheitskosten können Transitzeiten und Vertragsmargen beeinflussen.
Wie wirkt sich die elektronische Dokumentation auf brasilianische Frachtdienstleistungen aus?
Die CT-e-Dokumentation unterstützt integriertere Compliance- und Sendungsabläufe, während CONFAZ vorschreibt, dass CT-e-XML-Dateien mindestens 132 Monate aufbewahrt werden müssen.