
Tamaño y Participación del Mercado de Iluminación Exterior de Argentina
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
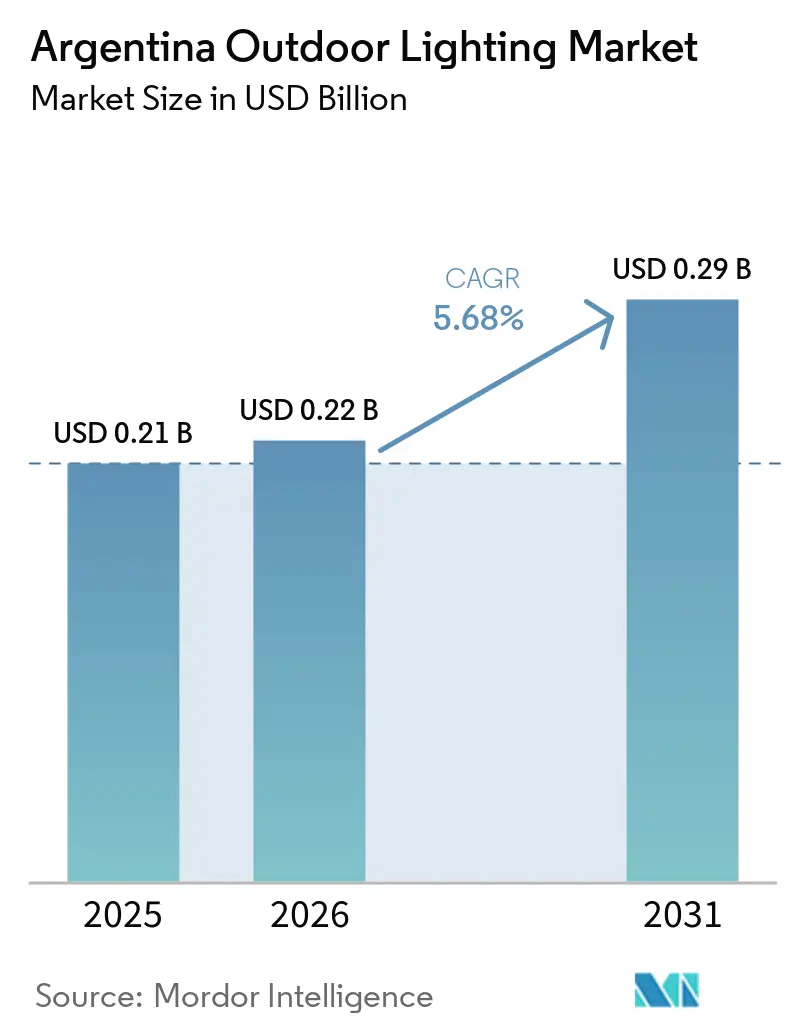
| Tamaño del mercado en el año base (2025) | 0.21 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.29 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.68 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Iluminación Exterior de Argentina por Mordor Intelligence
El mercado de iluminación exterior de Argentina fue valorado en 0,21 mil millones de USD en 2025, se estima en 0,22 mil millones de USD en 2026 y se prevé que alcance 0,29 mil millones de USD en 2031, creciendo a una CAGR del 5,68% durante 2026–2031. Los programas municipales de reemplazo de LED, los proyectos de seguridad pública y un uso más amplio de controles conectados respaldan la demanda en todo el país. La recuperación económica puede mejorar la capacidad de los municipios y los compradores comerciales para financiar actualizaciones diferidas, mientras que una inflación más baja puede reducir la incertidumbre en los presupuestos de adquisiciones. Las oportunidades más sólidas están vinculadas a corredores públicos, comunidades fuera de la red eléctrica y proyectos que combinan equipos con instalación y servicio continuo. Los proveedores con soporte local, certificación de productos y experiencia en licitaciones públicas están mejor posicionados para competir por estos proyectos. La dependencia de las importaciones sigue siendo una restricción material, ya que China suministró 28,1 millones de USD de las importaciones de lámparas eléctricas y accesorios de iluminación de Argentina, que totalizaron 33,7 millones de USD en 2024.
Conclusiones Clave del Informe
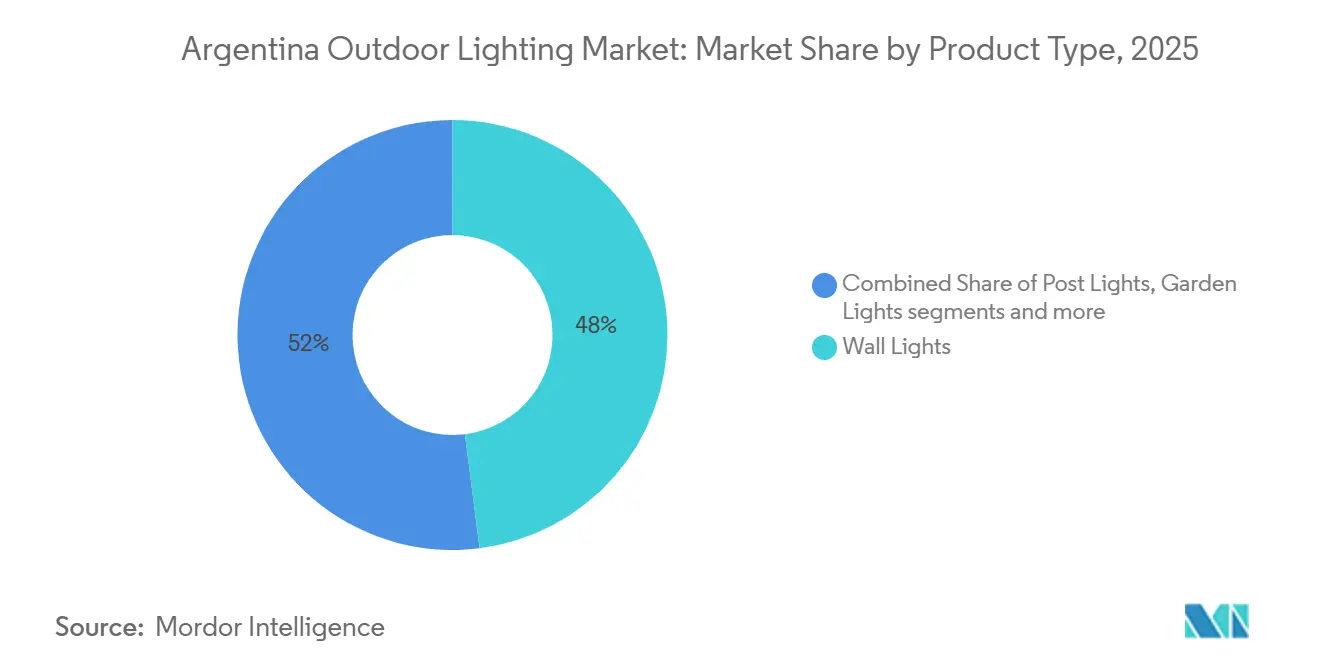
- Por tipo de producto, las luminarias de pared representaron el 48,0% de la participación del mercado de iluminación exterior de Argentina en 2025, mientras que se prevé que la iluminación de seguridad crezca a una CAGR del 6,70% hasta 2031.
- Por fuente de luz, el LED representó el 53,4% de la participación del mercado de iluminación exterior de Argentina en 2025 y se proyecta que crezca a la CAGR más rápida del 6,30% durante 2026–2031.
- Por tipo de instalación, las instalaciones de modernización y reemplazo representaron el 58,0% del tamaño del mercado de iluminación exterior de Argentina en 2025 y se proyecta que se expandan a una CAGR del 6,90% hasta 2031.
- Por aplicación, el sector comercial representó el 51,30% del mercado en 2025 y se proyecta que crezca a la CAGR más rápida del 6,80% durante 2026–2031
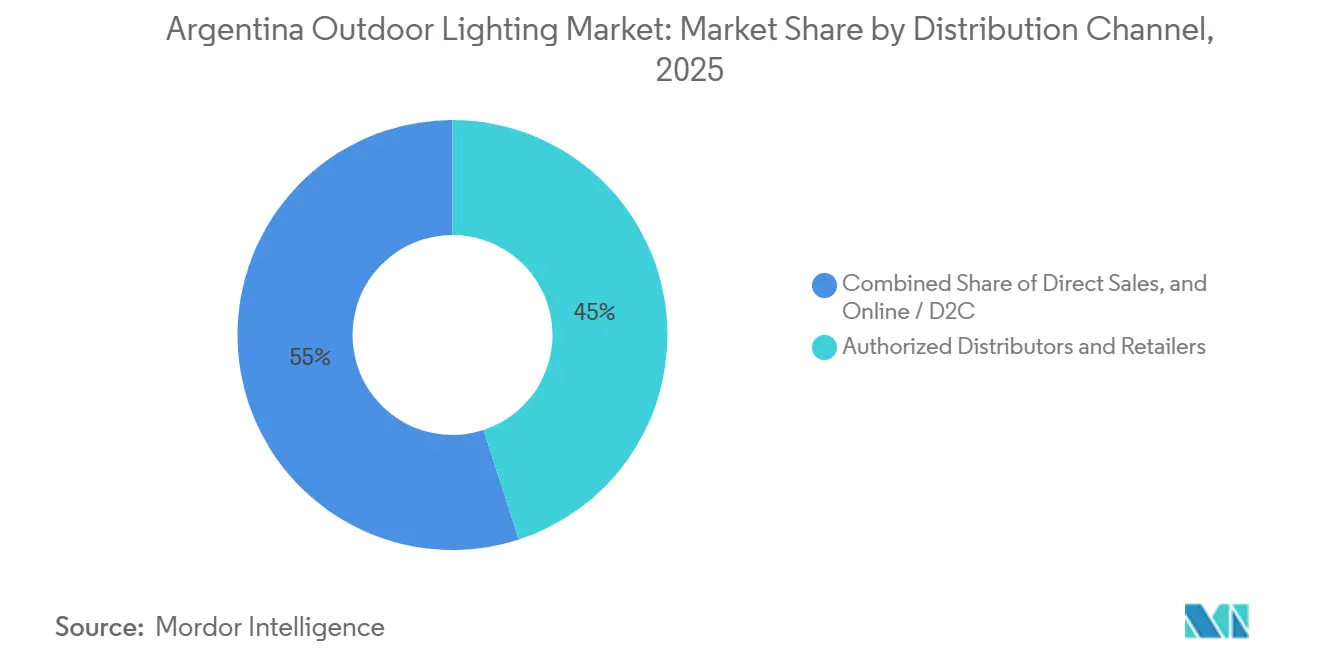
- Por canal de distribución, los distribuidores autorizados y minoristas representaron el 45,0% en 2025, mientras que se prevé que los canales en línea y de venta directa al consumidor crezcan a una CAGR del 7,20% hasta 2031.
- Por geografía, el Área Metropolitana de Buenos Aires representó el 42,0% en 2025, mientras que se prevé que la Patagonia crezca a una CAGR del 6,90% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Iluminación Exterior de Argentina
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de las Modernizaciones LED en Alumbrado Público | +1.5% | Nacional, con concentración en Buenos Aires, Córdoba, Rosario, La Pampa y Entre Ríos | Corto plazo (≤ 2 años) |
| Menor Costo del Ciclo de Vida para Luminarias Eficientes | +1.1% | Nacional, con fuerte relevancia en el Área Metropolitana de Buenos Aires y Argentina Central | Mediano plazo (2-4 años) |
| Proyectos de Ciudad Inteligente y Telegestión Remota | +0.9% | Buenos Aires, Rosario, Córdoba, Esperanza y Tres de Febrero | Mediano plazo (2-4 años) |
| Iluminación Solar en Zonas de Red Débil y Ubicaciones Remotas | +0.7% | Patagonia, NOA, Cuyo y NEA | Mediano plazo (2-4 años) |
| Diseños de Iluminación para el Rango Climático de Argentina | +0.4% | Patagonia, Cuyo y NOA | Largo plazo (≥ 4 años) |
| Mejoras de Seguridad en Corredores de Alto Tráfico y Espacios Públicos | +0.5% | Nacional, con la mayor densidad en Buenos Aires, Córdoba y Rosario | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Demanda de Modernización LED en Alumbrado Público
El Plan de Alumbrado Eficiente de Argentina proporciona apoyo no reembolsable para proyectos de eficiencia energética del sector público, incluida la sustitución de iluminación ineficiente[1]. El programa ofrece a las provincias y municipios una vía para avanzar en proyectos LED cuando los presupuestos de capital locales son limitados. La Ciudad de Buenos Aires contaba con 202.500 luminarias LED y cobertura de alumbrado público 100% LED en 2025. La renovación de las luminarias del período 2013-2017 (reutilizando carcasas y reemplazando placas y drivers) se proyecta en 35.000 unidades en 2026. Esta actividad demuestra que las ciudades maduras pueden pasar del trabajo de conversión inicial a un ciclo de reemplazo adicional. Los requisitos técnicos del marco PLAE también pueden fomentar equipos que ofrezcan mayor eficiencia y puedan admitir conectividad futura.
Expansión de Proyectos de Ciudad Inteligente y Telegestión Remota
La gestión remota ha adquirido mayor importancia en los proyectos de alumbrado público porque puede respaldar la notificación de fallas, la programación del mantenimiento y el control de la regulación de intensidad. Buenos Aires utilizó el sistema CityTouch de Signify en más de 91.000 luminarias públicas de la ciudad[2]. La base instalada demuestra que las plataformas conectadas tienen un rol más allá de la venta de una luminaria. En 2026, EPEC inauguró un centro inteligente de control de alumbrado público en Córdoba destinado a supervisar progresivamente 165.000 luminarias LED. Dichos sistemas pueden generar requisitos plurianuales de software, gestión de redes, servicio de campo y equipos de reemplazo compatibles. Esto favorece a los proveedores que combinan hardware de iluminación con sistemas de control o que pueden trabajar con socios tecnológicos. El trabajo de Schréder en 2025 con EdgeMachines en el sensor SENSE ONE muestra el tipo de integración de datos que se está desarrollando para las redes de iluminación conectada[3].
Adopción de Iluminación Solar en Zonas de Red Débil y Ubicaciones Remotas
Las áreas remotas crean un caso de uso práctico para la iluminación solar donde extender la red eléctrica es difícil o costoso. El proyecto Puna de Jujuy instaló 147 proyectores solares LED Philips en 12 comunidades con acceso limitado a la red eléctrica en 2025. El proyecto vinculó la iluminación con espacios públicos más seguros, la actividad comunitaria y las necesidades del turismo local. Chubut también instaló equipos solares en áreas protegidas durante 2025, incluidos componentes de alumbrado público exterior. Estos despliegues respaldan la demanda en Patagonia, NOA, Cuyo y NEA, donde las condiciones de la red eléctrica y la distancia difieren de las grandes ciudades. Las instalaciones solares pueden diseñarse para admitir actualizaciones de control posteriores, lo que deja margen para servicios de monitoreo complementarios cuando la infraestructura local se expanda. El mercado de iluminación exterior de Argentina incluye, por tanto, una demanda menos vinculada a la actividad de construcción convencional conectada a la red.
Mejoras Orientadas a la Seguridad en Corredores de Alto Tráfico y Espacios Públicos
Las mejoras de iluminación en calles, aceras, parques e instalaciones públicas están estrechamente vinculadas con los objetivos de seguridad urbana. La Ciudad de Buenos Aires anunció 11.000 nuevas luminarias peatonales en sus 15 comunas en 2026 para abordar las zonas oscuras generadas por la cobertura arbórea. Este tipo de trabajo favorece las luminarias que pueden proporcionar cobertura confiable en áreas peatonales y resistir las condiciones de los espacios públicos. También genera la necesidad de planificación que considere postes, vegetación, acceso para mantenimiento y requisitos de visibilidad local. Los proyectos de corredor pueden respaldar la demanda de artefactos de seguridad, proyectores y equipos conectados, además del alumbrado vial estándar. Es probable que los compradores municipales valoren a los proveedores que puedan documentar la calidad de la instalación y el desempeño del mantenimiento. El enfoque en la seguridad otorga a la demanda de alumbrado público un rol que va más allá del ahorro energético.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de Proyectos LED y de Iluminación Inteligente | -0.9% | Nacional, más agudo en municipios más pequeños fuera del Área Metropolitana de Buenos Aires | Corto plazo (≤ 2 años) |
| Volatilidad Macroeconómica y Exposición al Costo de Importaciones | -0.8% | Nacional, afectando particularmente a distribuidores dependientes de importaciones y contratistas EPC | Mediano plazo (2-4 años) |
| Incertidumbre en el Presupuesto Municipal y el Ciclo de Licitaciones | -0.6% | Todas las geografías, particularmente los municipios de NOA y NEA | Mediano plazo (2-4 años) |
| Capacidad Limitada de Instalación y Mantenimiento Especializado | -0.4% | Ubicaciones rurales y periurbanas en Patagonia, NOA, NEA y Cuyo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de Proyectos LED y de Iluminación Inteligente
Los proyectos integrados requieren gasto en luminarias, postes, hardware de control, equipos de comunicaciones, software e instalación. Esto genera un requerimiento inicial más elevado que el simple reemplazo de un artefacto averiado. El apoyo del PLAE puede reducir parte de esa carga para los compradores públicos elegibles. Los municipios más pequeños aún pueden enfrentar largos procesos administrativos y de adquisición antes de que comiencen los trabajos. Las ciudades que han utilizado subvenciones iniciales pero no han completado la conversión total pueden diferir las fases posteriores hasta que haya financiamiento disponible. Los acuerdos de servicios energéticos pueden ayudar cuando una empresa de servicios públicos o un socio concesionario tiene suficiente calidad crediticia. Su alcance probablemente seguirá siendo más limitado fuera de los municipios más grandes en el corto plazo.
Volatilidad Macroeconómica y Exposición al Costo de Importaciones
La cadena de suministro de iluminación de Argentina sigue expuesta a productos y componentes importados. China representó el 83,5% del valor de las importaciones de lámparas eléctricas y accesorios de iluminación de Argentina en 2024. Esta concentración significa que las variaciones cambiarias pueden elevar los costos de adquisición para distribuidores y ensambladores domésticos. Los vendedores locales pueden enfrentar presión cuando sus costos siguen la moneda extranjera y sus ventas se fijan en pesos. Los aranceles de importación, los impuestos, los requisitos de certificación y los costos de financiamiento pueden añadirse a la diferencia entre el costo de compra y el costo de entrega. Los proveedores más grandes pueden tener mayor flexibilidad para gestionar el riesgo cambiario y de inventario que las empresas más pequeñas. El mercado de iluminación exterior de Argentina puede, por tanto, continuar favoreciendo a las empresas que puedan ofrecer stock confiable, servicio y productos certificados en condiciones de volatilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Luminarias de Pared Ocupan la Mayor Posición, Mientras que la Iluminación de Seguridad Crece Más Rápido
Las luminarias de pared representaron el 48,0% del tamaño del mercado de iluminación exterior de Argentina en 2025. Su uso abarca exteriores residenciales, fachadas comerciales y perímetros institucionales. Las zonas de vivienda densa en Buenos Aires y los desarrollos periurbanos respaldan esta demanda, ya que los artefactos montados en pared no requieren instalación en el suelo. Estos productos también atienden necesidades rutinarias de visibilidad y seguridad en entradas y áreas exteriores compartidas. Los proyectores y focos siguen siendo relevantes para instalaciones deportivas y sitios comerciales de mayor envergadura. Los balizas y luminarias de sendero sirven a parques, plazas, jardines y rutas peatonales. Las luminarias de poste y los formatos decorativos sirven a la hostelería y a entornos residenciales premium, incluidas áreas turísticas y propiedades vitivinícolas.
Se prevé que la iluminación de seguridad crezca a una CAGR del 6,70% hasta 2031. La categoría se beneficia de los programas de iluminación de corredores y la demanda de iluminación perimetral en parques comerciales y sitios logísticos. El programa de iluminación peatonal 2026 de la Ciudad de Buenos Aires muestra la importancia continua de eliminar las zonas mal iluminadas. Los productos de seguridad necesitan carcasas duraderas, suficiente potencia luminosa y equipos adecuados para uso público o comercial. Las luminarias de pared y los artefactos decorativos otorgan mayor importancia a la apariencia y la flexibilidad. Los proveedores pueden atender ambas necesidades con luminarias de pared conectadas, diseños resistentes a manipulaciones o luminarias solares de sendero con detección de movimiento. Los productos exteriores también deben cumplir con los requisitos IRAM e IP65 o superiores pertinentes cuando se especifiquen para uso en exteriores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Fuente de Luz: El LED Lidera Gracias a la Eficiencia y la Conectividad
El LED representó el 53,4% de la participación del mercado de iluminación exterior de Argentina en 2025. También es la categoría de fuente de luz de más rápido crecimiento, con una CAGR proyectada del 6,30% hasta 2031. La posición refleja el reemplazo continuo de tecnologías de iluminación más antiguas y una oferta LED más amplia en formatos exteriores. Los productos fluorescentes mantienen un rol en instalaciones comerciales e institucionales más antiguas donde no se ha producido el reemplazo total. Los artefactos incandescentes y halógenos persisten en algunas aplicaciones decorativas, especialmente en entornos orientados a la hostelería. El HID y el OLED representan un rol combinado menor y enfrentan presión a medida que mejora la eficacia del LED. La industria de iluminación exterior de Argentina está, en consecuencia, orientándose hacia productos que combinan la emisión de luz con una vida operativa más larga y un menor consumo energético.
Los módulos LED de uso general enfrentan una fuerte competencia de precios por parte del suministro importado. La participación de China en las importaciones de lámparas eléctricas y accesorios de iluminación de Argentina fue del 83,5% en valor en 2024. Las luminarias LED inteligentes con controles integrados y compatibilidad con zócalo NEMA atienden un requisito diferente. Las especificaciones municipales valoran cada vez más los equipos que pueden integrarse en redes de iluminación gestionadas. Esto respalda una diferencia de posicionamiento entre los módulos de bajo costo y los productos conectados. Los proveedores con capacidad de control pueden competir por proyectos que incluyan mantenimiento y gestión de sistemas. Los proveedores enfocados únicamente en hardware pueden seguir siendo competitivos donde el precio y la disponibilidad inmediata son los criterios de selección centrales.
Por Tipo de Instalación: El Trabajo de Modernización y Reemplazo Avanza hacia un Ciclo Adicional
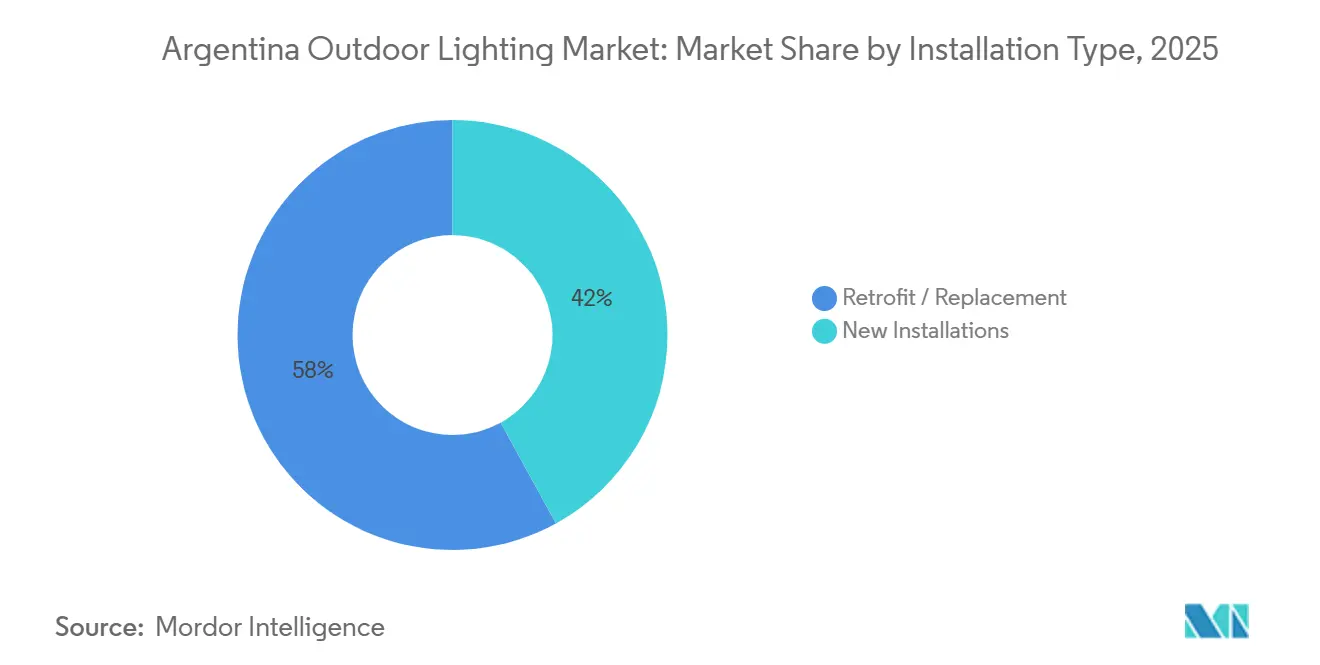
Las instalaciones de modernización y reemplazo representaron el 58,0% de la participación del mercado de iluminación exterior de Argentina en 2025. El mismo tipo de instalación tiene una CAGR proyectada del 6,90% hasta 2031. Las conversiones de primera etapa de iluminación de sodio a LED siguen activas en municipios más pequeños. Las ciudades líderes también están reemplazando los sistemas LED anteriores por equipos de mayor eficacia y conectados. Buenos Aires renovó 25.000 luminarias LED anteriores como parte de su trabajo de modernización de 2025. Esto crea una fuente de demanda más recurrente que un único evento de reemplazo. Los programas públicos que respaldan las mejoras de eficiencia refuerzan aún más el rol del trabajo de modernización.
Las nuevas instalaciones representaron el 42% restante del valor en 2025. Están vinculadas al desarrollo residencial, la construcción comercial, el alojamiento turístico, los parques logísticos y la expansión de áreas urbanas. La Patagonia y Cuyo ofrecen entornos para proyectos que combinan nueva construcción con iluminación solar o exterior especializada. Las nuevas instalaciones pueden estar más expuestas a cambios en la actividad constructiva y los presupuestos de capital municipales. El trabajo de modernización puede ser menos dependiente de la construcción en terrenos sin desarrollar porque responde a necesidades de mantenimiento, seguridad y eficiencia energética. Para distribuidores e integradores de sistemas, esto puede respaldar una cartera de proyectos más estable. Los requisitos técnicos actualizados también pueden orientar el trabajo de mantenimiento rutinario hacia equipos LED más capaces.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: La Demanda Residencial Proporciona Escala y los Proyectos Comerciales Crecen Más Rápido
Las aplicaciones residenciales representaron el 48,7% del tamaño del mercado de iluminación exterior de Argentina en 2025. Las luminarias de pared, los artefactos de jardín, las luminarias de sendero y los accesorios de seguridad respaldan la demanda de viviendas y desarrollos habitacionales. El segmento se beneficia de la densidad de Buenos Aires y la continua expansión de las áreas suburbanas alrededor de las principales ciudades. Los compradores residenciales suelen recurrir a distribuidores y minoristas para la disponibilidad de productos, condiciones de crédito y referencias de contratistas. Las opciones decorativas también siguen siendo relevantes para viviendas premium y propiedades vinculadas a la hostelería. La categoría incluye tanto artefactos de seguridad prácticos como productos seleccionados por su diseño exterior. Esta amplitud hace que la base residencial sea importante para el mercado de iluminación exterior de Argentina.
Se proyecta que las aplicaciones comerciales crezcan a una CAGR del 6,80% hasta 2031. El segmento abarca hostelería, deportes, atención médica, comercio minorista, instalaciones institucionales y galerías o museos. El crecimiento logístico y el desarrollo de propiedades comerciales respaldan la necesidad de luminarias de alta calidad y conformes con los requisitos energéticos. La Fundación Signify y la Fundación River Plate trabajaron en iluminación LED exterior para instalaciones deportivas de clubes de barrio en Argentina durante 2025. Los campus de atención médica y los parques comerciales pueden requerir calidad de luz confiable, seguridad operativa y desempeño energético documentado. Los sitios de hostelería en la Patagonia y Mendoza también pueden especificar sistemas decorativos o de temperatura de color ajustable como parte del entorno para huéspedes. Los proyectos comerciales pueden, por tanto, generar un mayor valor por unidad que los artefactos residenciales estándar.
Por Canal de Distribución: Las Redes Minoristas Establecidas Siguen Siendo Importantes a Medida que las Ventas en Línea se Expanden
Los distribuidores autorizados y minoristas representaron el 45,0% de la participación del mercado de iluminación exterior de Argentina en 2025. Los mayoristas eléctricos y las tiendas especializadas en iluminación siguen siendo centrales para las compras residenciales y comerciales más pequeñas. Proporcionan inventario local y relaciones con contratistas que los canales en línea no siempre pueden reemplazar. Su rol es especialmente importante fuera de Buenos Aires y Córdoba, donde la disponibilidad de servicio y stock local puede orientar la elección del proveedor. Las ventas directas también tienen una posición importante en proyectos empresariales y del sector público de mayor envergadura. Los procesos de licitación requieren documentación, soporte de productos y la capacidad de suministrar volúmenes de pedidos más grandes. Esto mantiene la relevancia de las redes de distribución formales incluso a medida que crecen los canales digitales.
Se prevé que los canales en línea y de venta directa al consumidor se expandan a una CAGR del 7,20% hasta 2031. CACE reportó 253 millones de órdenes de compra y 645 millones de unidades vendidas a través del comercio electrónico argentino en 2025[4]. Los canales digitales aumentan la visibilidad de los productos y la comparación de precios para los productos de iluminación de uso general. También pueden reducir los márgenes de los distribuidores donde los productos requieren poco soporte técnico. Los distribuidores autorizados pueden responder enfatizando el asesoramiento de instalación, los paquetes de proyectos, el stock local y el servicio posventa. Los compradores pueden utilizar plataformas en línea para investigar productos incluso cuando completan la compra a través de un minorista local. Esto cambia las prioridades de marketing de las marcas de iluminación sin eliminar el rol de los socios de canal establecidos.
Análisis Geográfico
El Área Metropolitana de Buenos Aires representó el 42,0% del tamaño del mercado de iluminación exterior de Argentina en 2025. La Ciudad de Buenos Aires contaba con 202.500 luminarias LED y cobertura total de alumbrado público LED en 2025. En 2026, la ciudad está añadiendo 11.000 luminarias peatonales en las 15 comunas. Argentina Central incluye la Provincia de Buenos Aires fuera del AMBA, Santa Fe, Córdoba y Entre Ríos. Córdoba comprometió ARS 37.500 millones para un programa de modernización de iluminación de 25 meses con EPEC en 2026. Estas áreas combinan la actividad de conversión de primera etapa con el reemplazo de equipos LED anteriores. Esto favorece los sistemas que ofrecen mejor eficacia, controles y soporte de mantenimiento confiable.
Cuyo incluye Mendoza, San Juan y San Luis, donde el turismo, la actividad industrial y las condiciones solares influyen en las necesidades de iluminación exterior. San Juan logró cobertura pública LED total en 2025 tras reemplazar 3.388 luminarias desde 2024. La región también ofrece un entorno adecuado para proyectos de iluminación con integración solar. NOA y NEA tienen menor urbanización y presupuestos municipales más ajustados, lo que puede ralentizar la conversión LED generalizada. Al mismo tiempo, las comunidades remotas de NOA han recibido iluminación solar en el marco de la iniciativa Ruta de la Luz. Los municipios más pequeños pueden favorecer los contratos de suministro y servicio integrados porque tienen capacidad técnica de adquisición interna limitada. Esto crea espacio para proveedores experimentados que puedan gestionar la especificación, el suministro, la instalación y el soporte.
Se prevé que la Patagonia crezca a una CAGR del 6,90% hasta 2031. La actividad de servicios de petróleo y gas, las instalaciones de ecoturismo y las aplicaciones fuera de la red eléctrica respaldan esta posición. El proyecto del Parque Solar Los Chihuidos en Neuquén combinó una instalación fotovoltaica de 200 kW, un banco de baterías de iones de litio de 545 kWh y la renovación del alumbrado público LED, con obras en curso desde mediados de 2025. Chubut instaló equipos solares con componentes de alumbrado exterior en áreas protegidas durante 2025. Los amplios rangos de temperatura y los fuertes vientos aumentan la necesidad de equipos robustos en esta geografía. Los productos con alta protección contra la penetración de agua y polvo, resistencia térmica y resistencia estructural pueden tener ventaja sobre los artefactos importados básicos. Estas condiciones favorecen productos de ingeniería de mayor valor y proveedores con referencias en climas fríos.
Panorama Competitivo
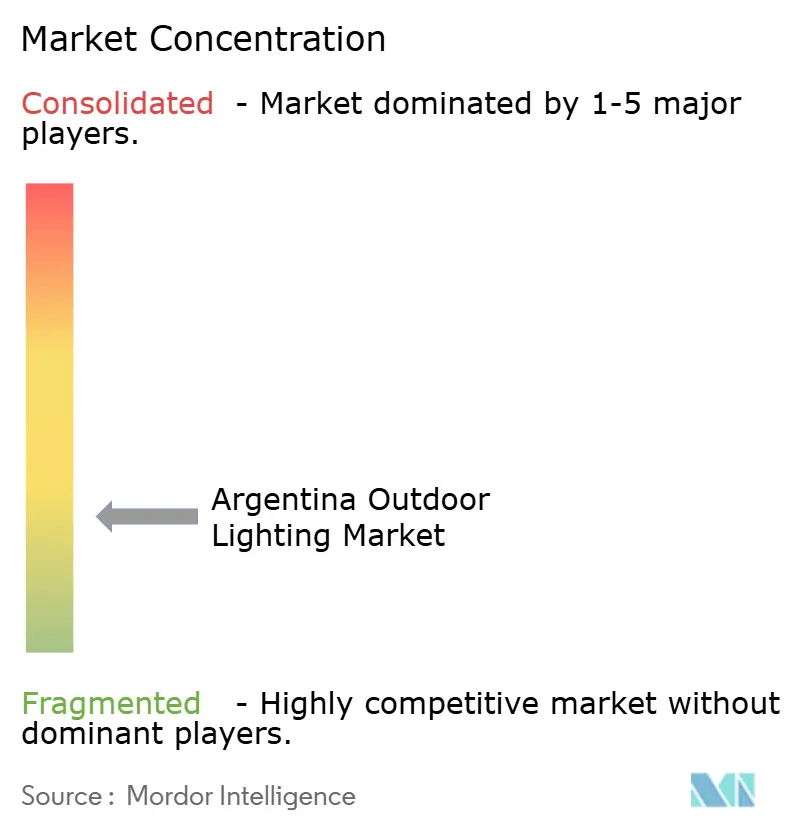
El mercado de iluminación exterior de Argentina está fragmentado. Las empresas tecnológicas globales, los especialistas regionales y los fabricantes nacionales compiten en diferentes partes de la cadena de valor. Signify tiene una posición institucional visible a través de su sistema CityTouch en Buenos Aires, que sirve a más de 91.000 luminarias públicas. En 2026, Signify trasladó su cartera de especificaciones exteriores en América del Sur a la marca Signify, incluyendo luminarias viales, solares, para túneles, proyectores y para instalaciones deportivas. Esta acción agrupa los productos que anteriormente se ofrecían bajo la marca Philips bajo una sola identidad. El cambio no altera la calidad ni las especificaciones declaradas de los productos.
Schréder ha fortalecido su posición solar mediante la adquisición total de Photinus en 2025. También trabajó con EdgeMachines en SENSE ONE, que respalda la integración de datos en tiempo real en la infraestructura de iluminación. LEDVANCE compite a través de mayoristas eléctricos argentinos y distribuidores especializados con productos de iluminación pública, comercial y solar. Los proveedores nacionales como Lumenac S.A., Ferrolux S.A., JEG Luminarias, Industrias Centilux S.R.L., Optilux S.A. e HiperLed compiten con servicio local, precios en pesos y relaciones en licitaciones. Su presencia local puede ser decisiva en municipios más pequeños donde la entrega y la respuesta en campo importan tanto como los controles avanzados. Los requisitos de certificación y las especificaciones de licitaciones públicas pueden limitar la participación de proveedores que no puedan demostrar conformidad de sus productos. Esto permite a los proveedores establecidos competir en algo más que el costo inicial del equipo.
Las ciudades medianas con poblaciones de entre 50.000 y 300.000 habitantes representan un área para una mayor participación de proveedores donde los programas públicos de eficiencia pueden respaldar el trabajo de conversión. La división competitiva se está volviendo más clara entre los proveedores de sistemas conectados y las empresas enfocadas en hardware de iluminación básico. Las plataformas conectadas pueden generar necesidades de servicio recurrentes en torno a software, controles, datos, mantenimiento y reemplazos compatibles. Los fabricantes nacionales orientados al hardware aún pueden competir en trabajos sensibles al precio y a través de la cobertura de servicio local. Los canales en línea añaden presión sobre los productos residenciales de uso general y alientan a los fabricantes a construir visibilidad directa con el cliente.
Líderes de la Industria de Iluminación Exterior de Argentina
-
Signify N.V.
-
Lumenac S.A.
-
JEG Luminarias
-
IEP S.A.
-
Ferrolux S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: La Ciudad de Buenos Aires anunció el despliegue de 11.000 nuevas luminarias LED peatonales en las 15 comunas de la ciudad. El proyecto apunta a eliminar las zonas oscuras en aceras causadas por el dosel arbóreo urbano, mejorando la seguridad nocturna y la transitabilidad peatonal.
- Junio de 2026: Signify inició la transición de toda su cartera de especificaciones exteriores, incluidas luminarias para deportes, urbanas, viales, solares, para túneles y proyectores, a la marca Signify en toda América del Sur. El cambio consolidó la marca que anteriormente se mantenía bajo el nombre Philips, mientras que la calidad y las especificaciones declaradas de los productos permanecieron sin cambios.
- Junio de 2026: EPEC inauguró un centro inteligente de control de alumbrado público en Córdoba diseñado para supervisar progresivamente 165.000 luminarias LED.


Alcance del Informe del Mercado de Iluminación Exterior de Argentina
| Iluminación decorativa | |
| Luminarias de poste | |
| Luminarias de pared | Luminarias colgantes |
| Arañas | |
| Otros (plafones, etc.) | |
| Luminarias de sendero y escalón | |
| Luminarias de terraza y patio | |
| Luminarias de jardín | |
| Iluminación de seguridad | |
| Proyectores y focos | |
| Balizas | |
| Otros (luces de cuerda, guirnaldas luminosas, etc.) |
| LED |
| Fluorescente |
| Incandescente |
| Halógena |
| Otras Fuentes de Luz (HID, OLED, láser, etc.) |
| Nuevas Instalaciones |
| Modernización / Reemplazo |
| Residencial |
| Comercial (Hostelería, Centros Deportivos, Atención Médica, Comercio Minorista, Institucional y Otros (galerías/museos, corporativos, etc.)) |
| Ventas Directas (B2B / Licitaciones) |
| En Línea / Venta Directa al Consumidor |
| Distribuidores Autorizados y Minoristas |
| Área Metropolitana de Buenos Aires |
| Argentina Central |
| Región de Cuyo |
| Noroeste (NOA) |
| Noreste (NEA) |
| Patagonia |
| Por Tipo de Producto | Iluminación decorativa | |
| Luminarias de poste | ||
| Luminarias de pared | Luminarias colgantes | |
| Arañas | ||
| Otros (plafones, etc.) | ||
| Luminarias de sendero y escalón | ||
| Luminarias de terraza y patio | ||
| Luminarias de jardín | ||
| Iluminación de seguridad | ||
| Proyectores y focos | ||
| Balizas | ||
| Otros (luces de cuerda, guirnaldas luminosas, etc.) | ||
| Por Fuente de Luz | LED | |
| Fluorescente | ||
| Incandescente | ||
| Halógena | ||
| Otras Fuentes de Luz (HID, OLED, láser, etc.) | ||
| Por Tipo de Instalación | Nuevas Instalaciones | |
| Modernización / Reemplazo | ||
| Por Aplicación | Residencial | |
| Comercial (Hostelería, Centros Deportivos, Atención Médica, Comercio Minorista, Institucional y Otros (galerías/museos, corporativos, etc.)) | ||
| Por Canal de Distribución | Ventas Directas (B2B / Licitaciones) | |
| En Línea / Venta Directa al Consumidor | ||
| Distribuidores Autorizados y Minoristas | ||
| Por Geografía | Área Metropolitana de Buenos Aires | |
| Argentina Central | ||
| Región de Cuyo | ||
| Noroeste (NOA) | ||
| Noreste (NEA) | ||
| Patagonia | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para la iluminación exterior en Argentina?
Se prevé que la categoría crezca a una CAGR del 5,70% de 2026 a 2031, alcanzando 0,29 mil millones de USD en 2031.
¿Qué producto de iluminación exterior tiene la mayor posición en Argentina?
Las luminarias de pared representaron el 48,0% del valor en 2025, respaldadas por usos exteriores residenciales, comerciales e institucionales.
¿Por qué está creciendo la adopción de LED en Argentina?
Los programas públicos de eficiencia, la actividad de reemplazo y la demanda de sistemas conectados respaldan el uso del LED. Buenos Aires tuvo cobertura total de alumbrado público LED en 2025.
¿Qué tipo de instalación está creciendo más rápido?
Se proyecta que el trabajo de modernización y reemplazo crezca a una CAGR del 6,90% hasta 2031 y representó el 58,0% del valor en 2025.
¿Qué región se espera que se expanda más rápidamente?
Se prevé que la Patagonia crezca a una CAGR del 6,9% hasta 2031 debido a la demanda de comunidades remotas, la iluminación solar, las instalaciones turísticas y la infraestructura de servicios.


 Sus datos están seguros y nunca se venden ni se comparten.
