
Tamaño y Participación del Mercado de Bolsas de Cultivo Agrícola
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 478 Millones de dólares |
| Tamaño del Mercado (2032) | 645 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.18 % |
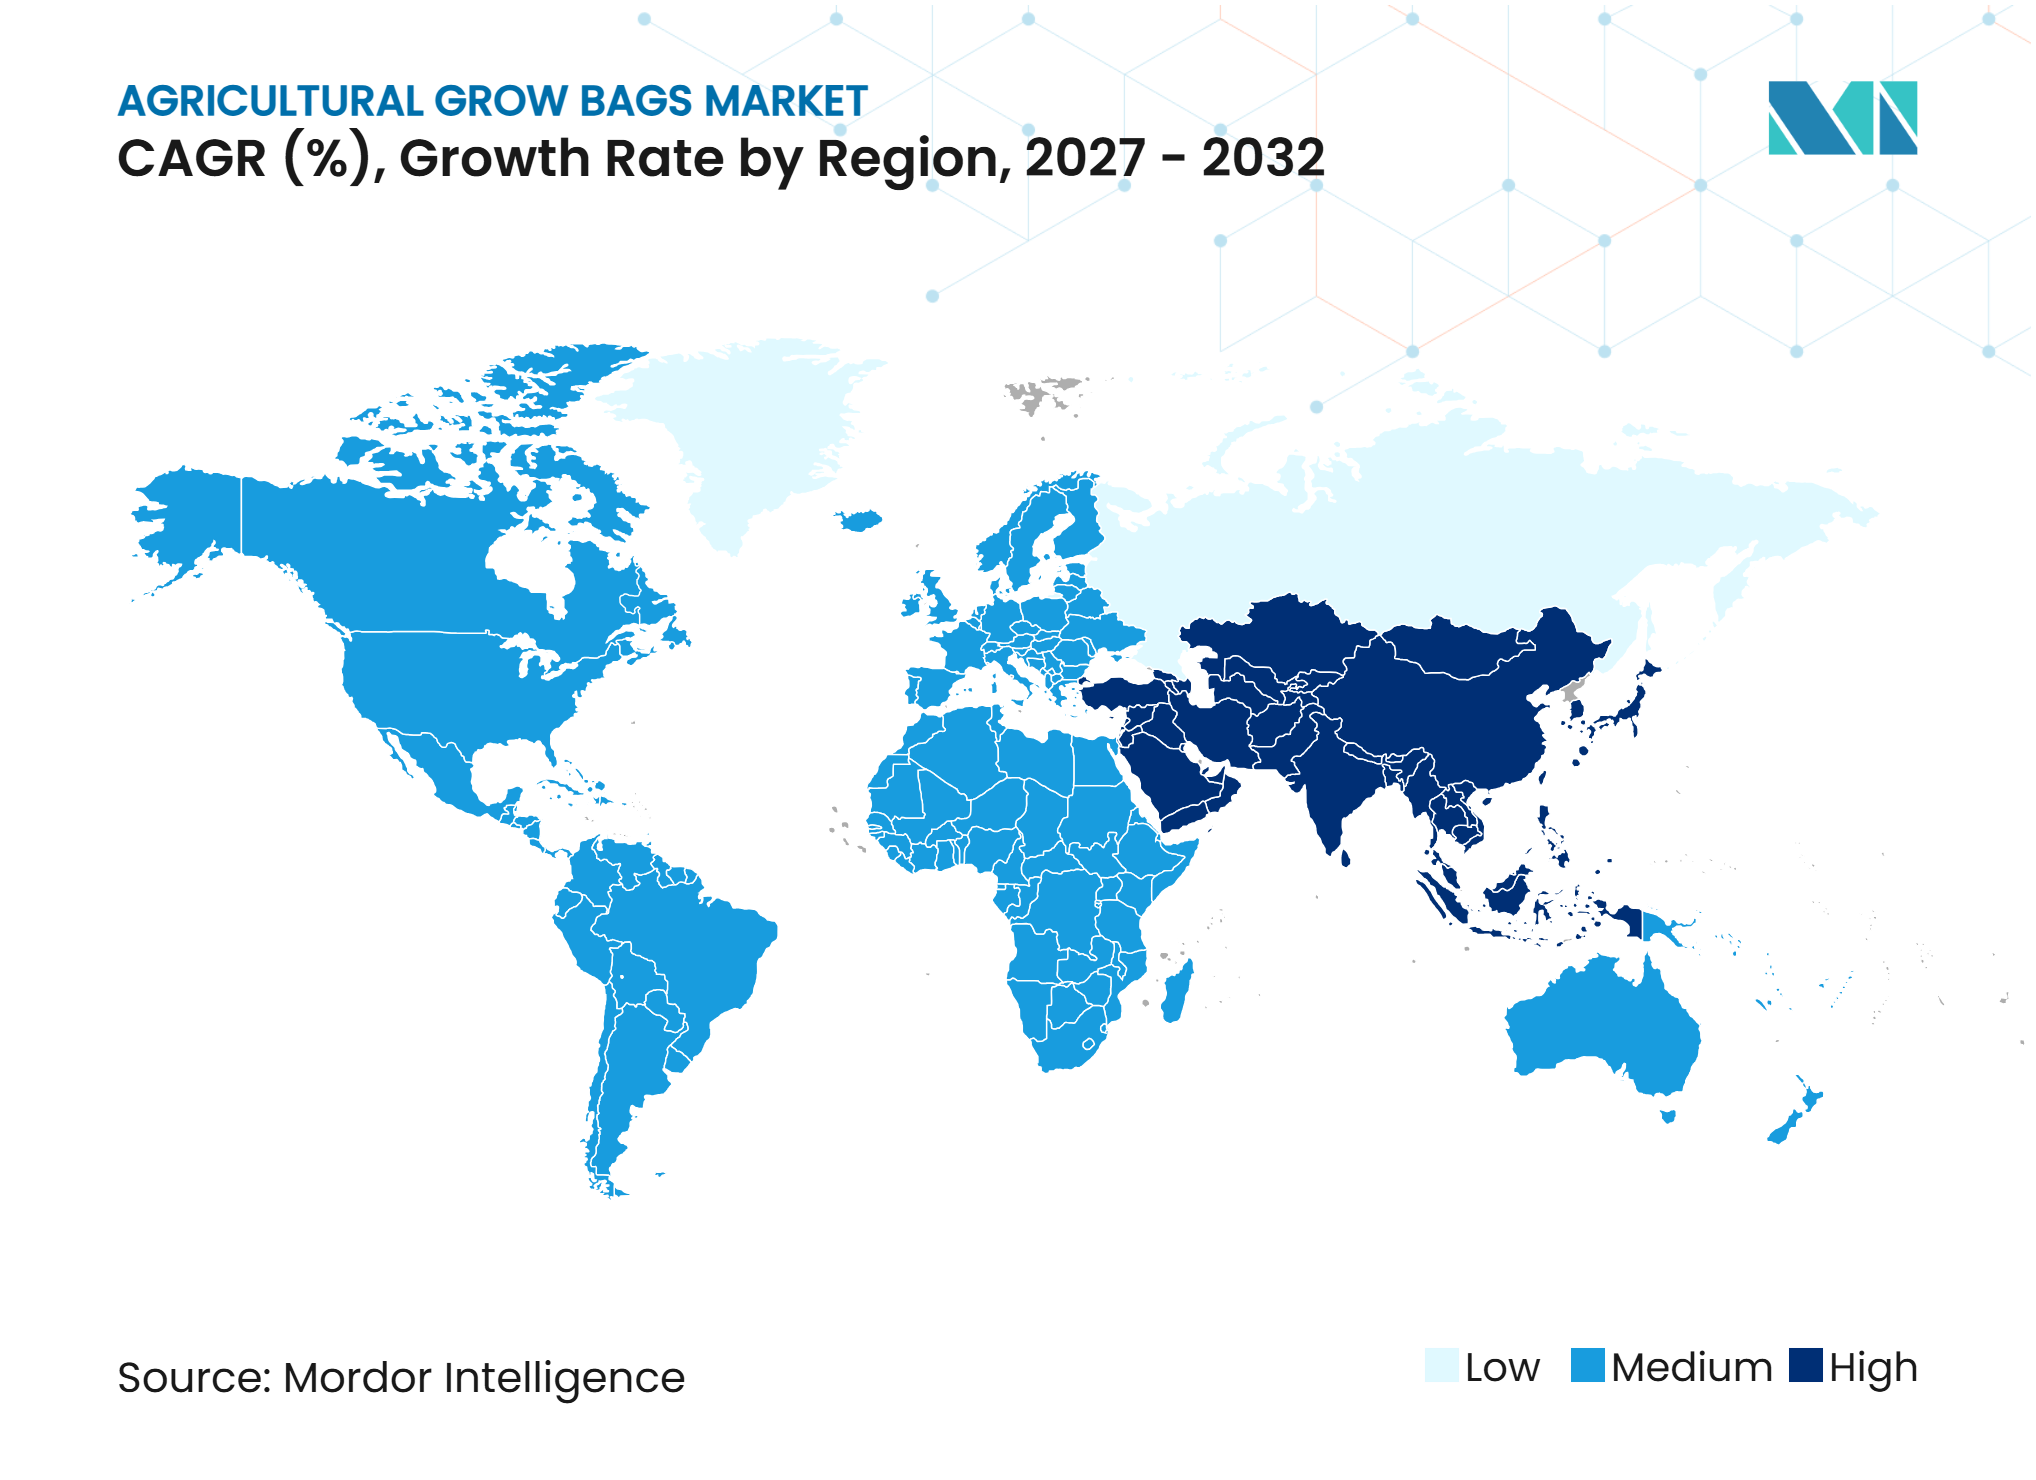
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bolsas de Cultivo Agrícola por Mordor Intelligence
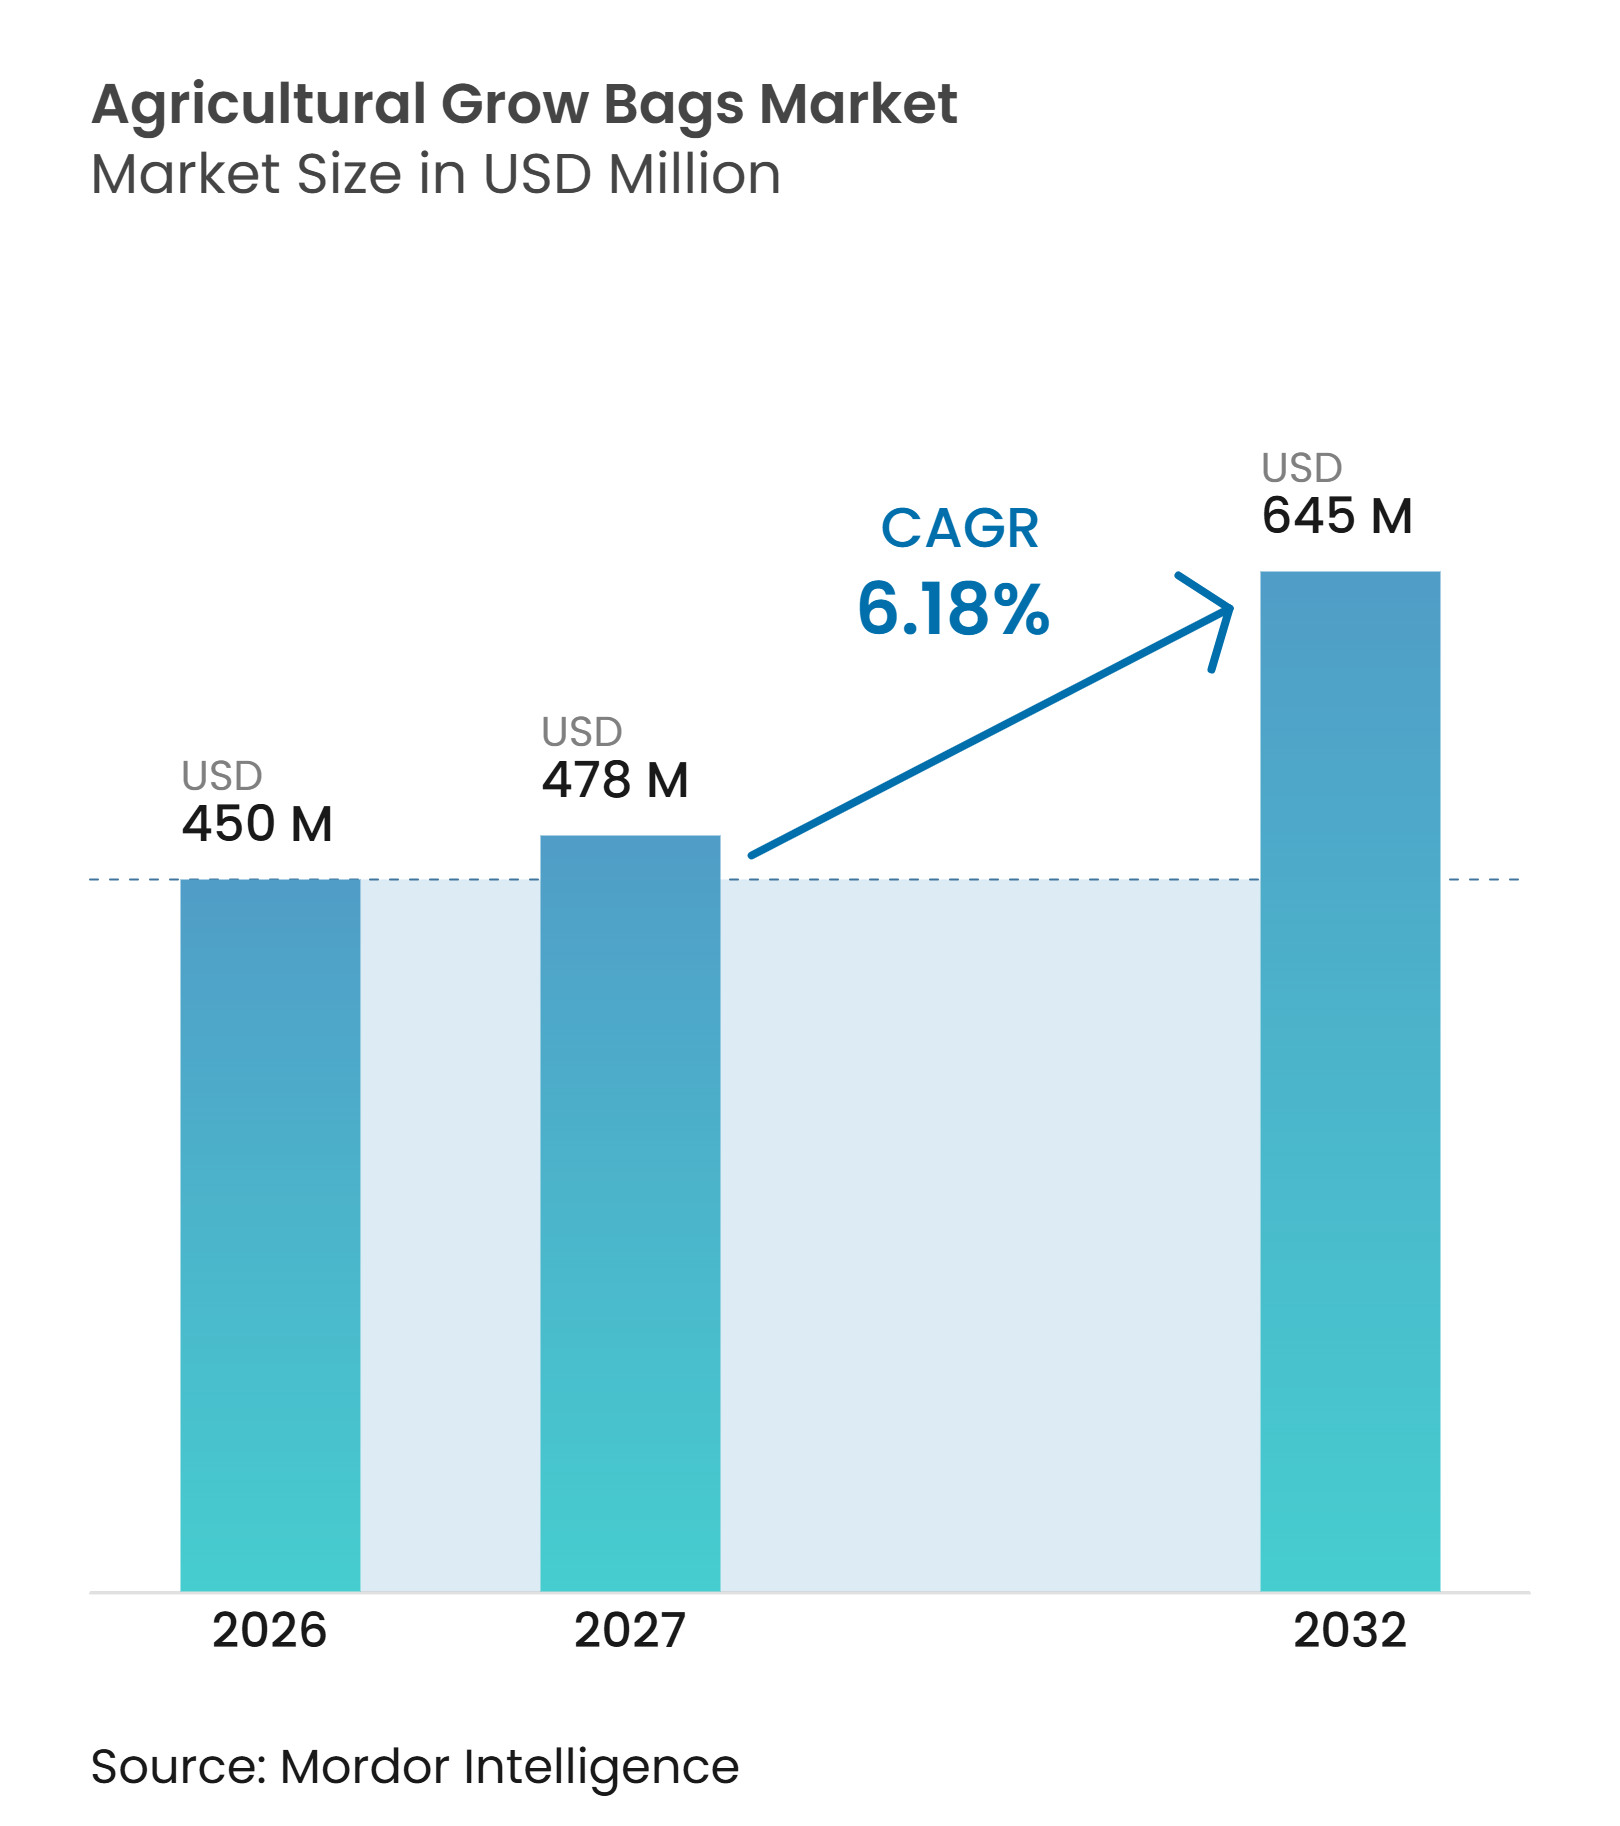
El tamaño del mercado de bolsas de cultivo agrícola se valoró en 450 millones de USD en 2026 y se prevé que crezca de 478 millones de USD en 2027 a 645 millones de USD para 2032, a una CAGR del 6,18% entre 2027 y 2032. El mercado está respaldado por el cambio de los productores comerciales de camas de suelo a sistemas de sustrato controlado para verduras, bayas, plantas de vivero y cultivos ornamentales, especialmente donde se requieren condiciones consistentes a lo largo de ciclos de cosecha repetidos. Las bolsas de cultivo combinan un contenedor con un medio de zona radicular gestionado, lo que hace que la retención de agua, el drenaje y la aplicación de nutrientes sean más consistentes durante un ciclo de cultivo y permite a los productores reemplazar el medio de cultivo sin los requisitos de tratamiento del suelo de las camas convencionales. El mercado se beneficia de la expansión del cultivo protegido, ya que las bolsas son compatibles con el riego por goteo, la fertirrigación, los calendarios de reemplazo de cultivos y las mayores densidades de siembra utilizadas por los operadores comerciales de invernaderos para tomates, pimientos, fresas, pepinos y otros cultivos de alto valor.
Conclusiones Clave del Informe
-
- Por tipo de producto, las bolsas de cultivo verticales representaron el 74% de la participación del mercado de bolsas de cultivo agrícola en 2026 y se prevé que crezcan a una CAGR del 6,5% entre 2027 y 2032.
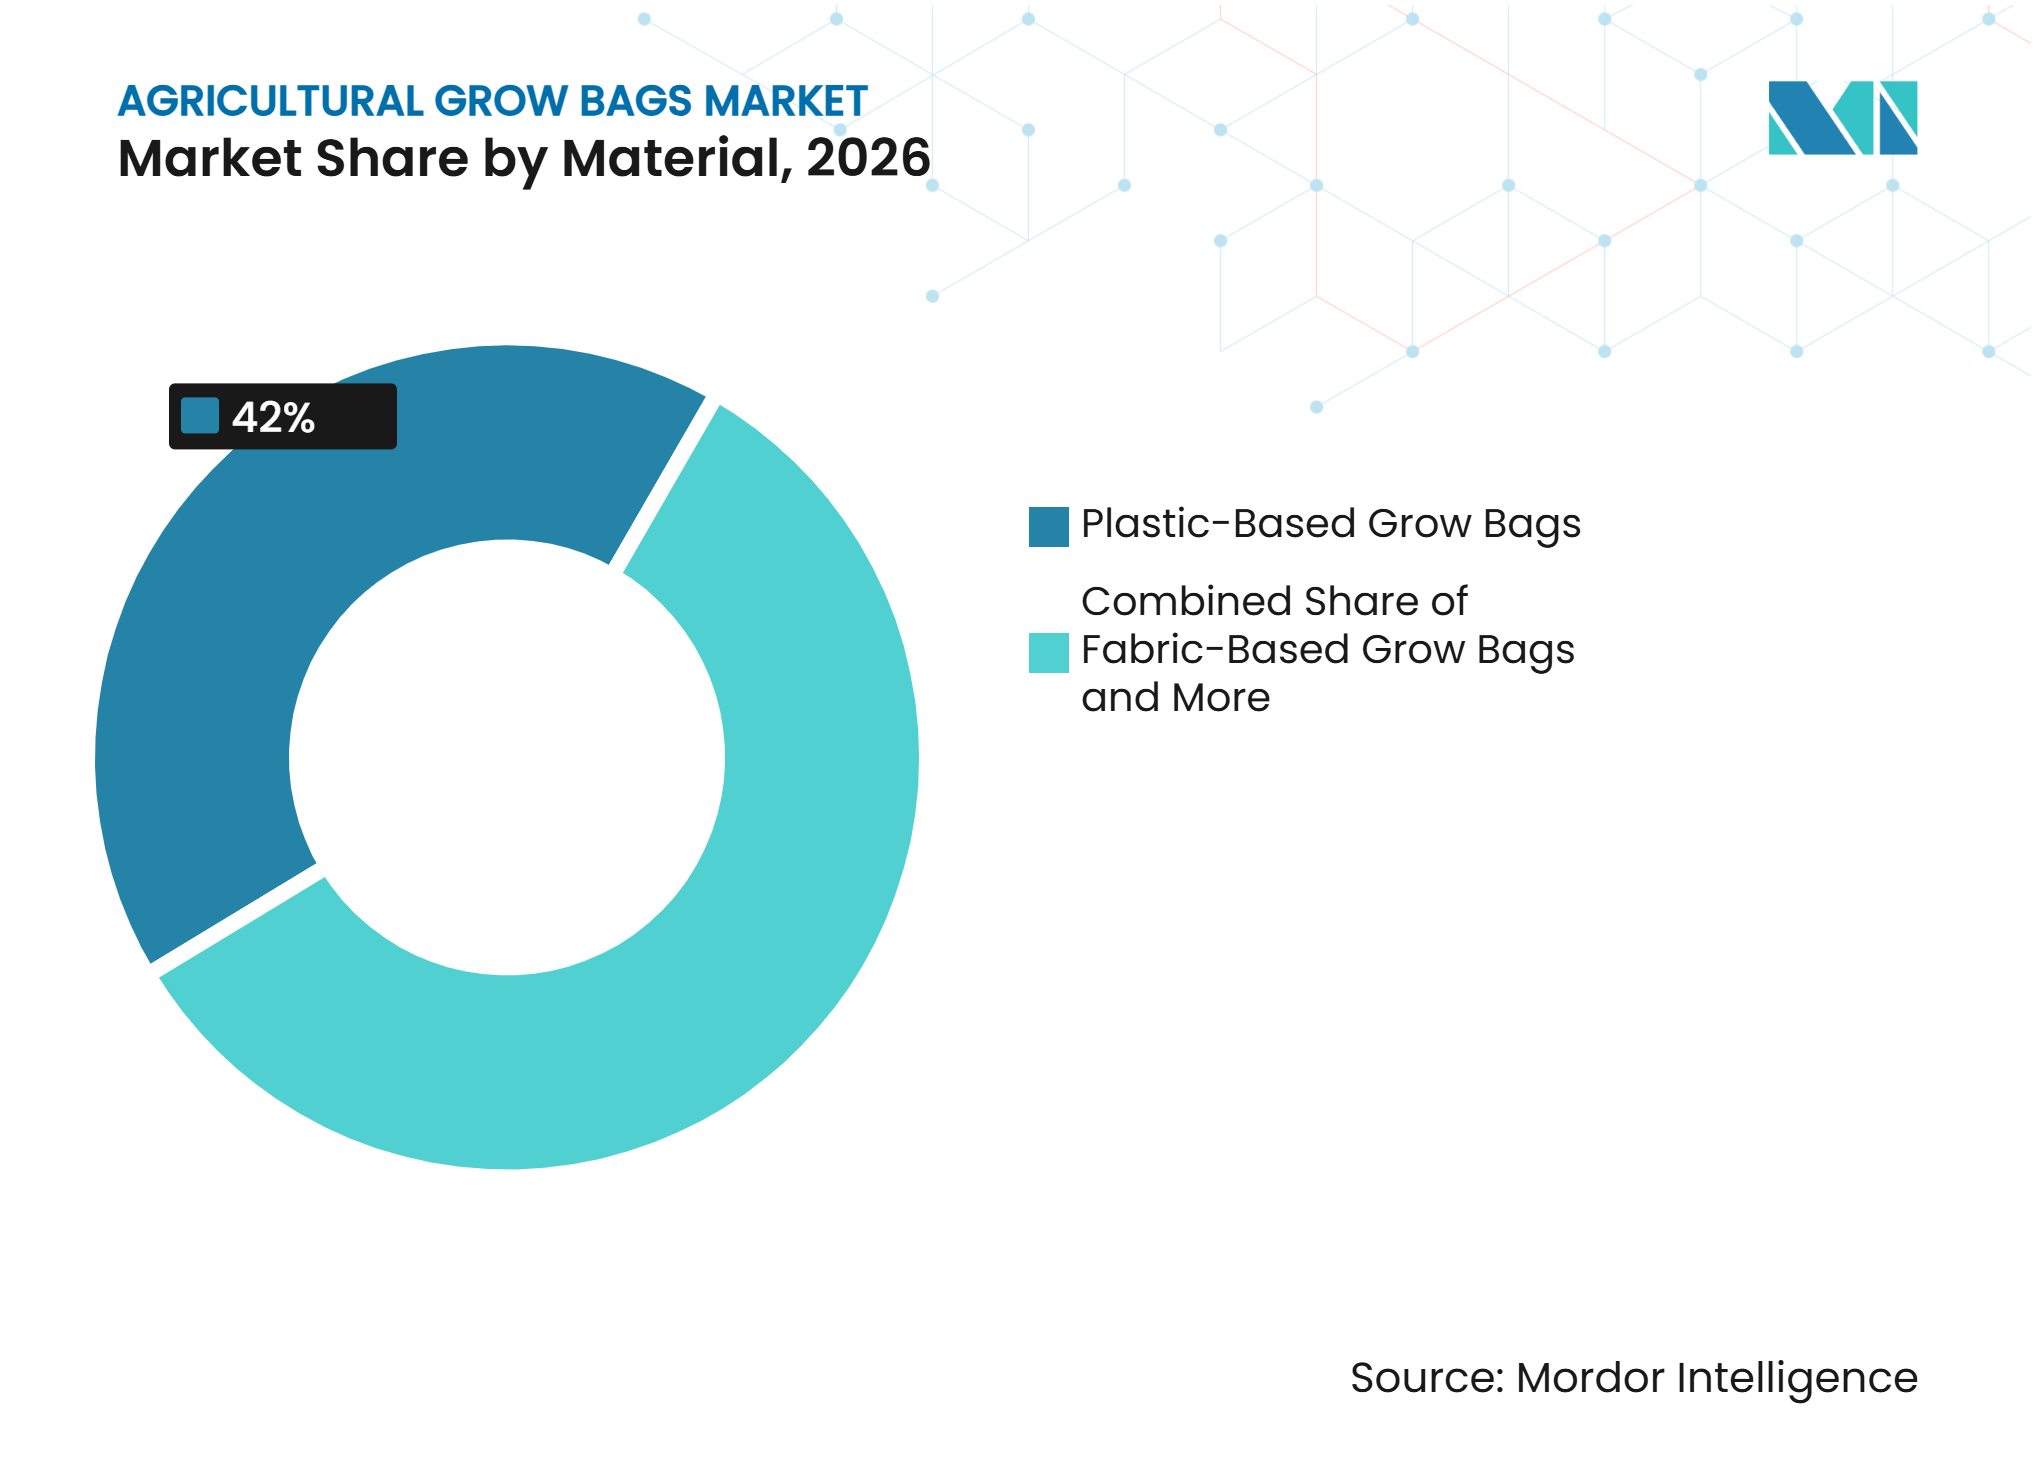
- Por material, las bolsas de cultivo a base de plástico representaron el 42% del tamaño del mercado de bolsas de cultivo agrícola en 2026, mientras que se prevé que las bolsas de cultivo biodegradables crezcan a una CAGR del 9,0% entre 2027 y 2032.
- Por aplicación, las frutas y verduras representaron el 48% de la participación del mercado en 2026, mientras que se prevé que las hierbas y los cultivos medicinales crezcan a una CAGR del 8,4% entre 2027 y 2032.
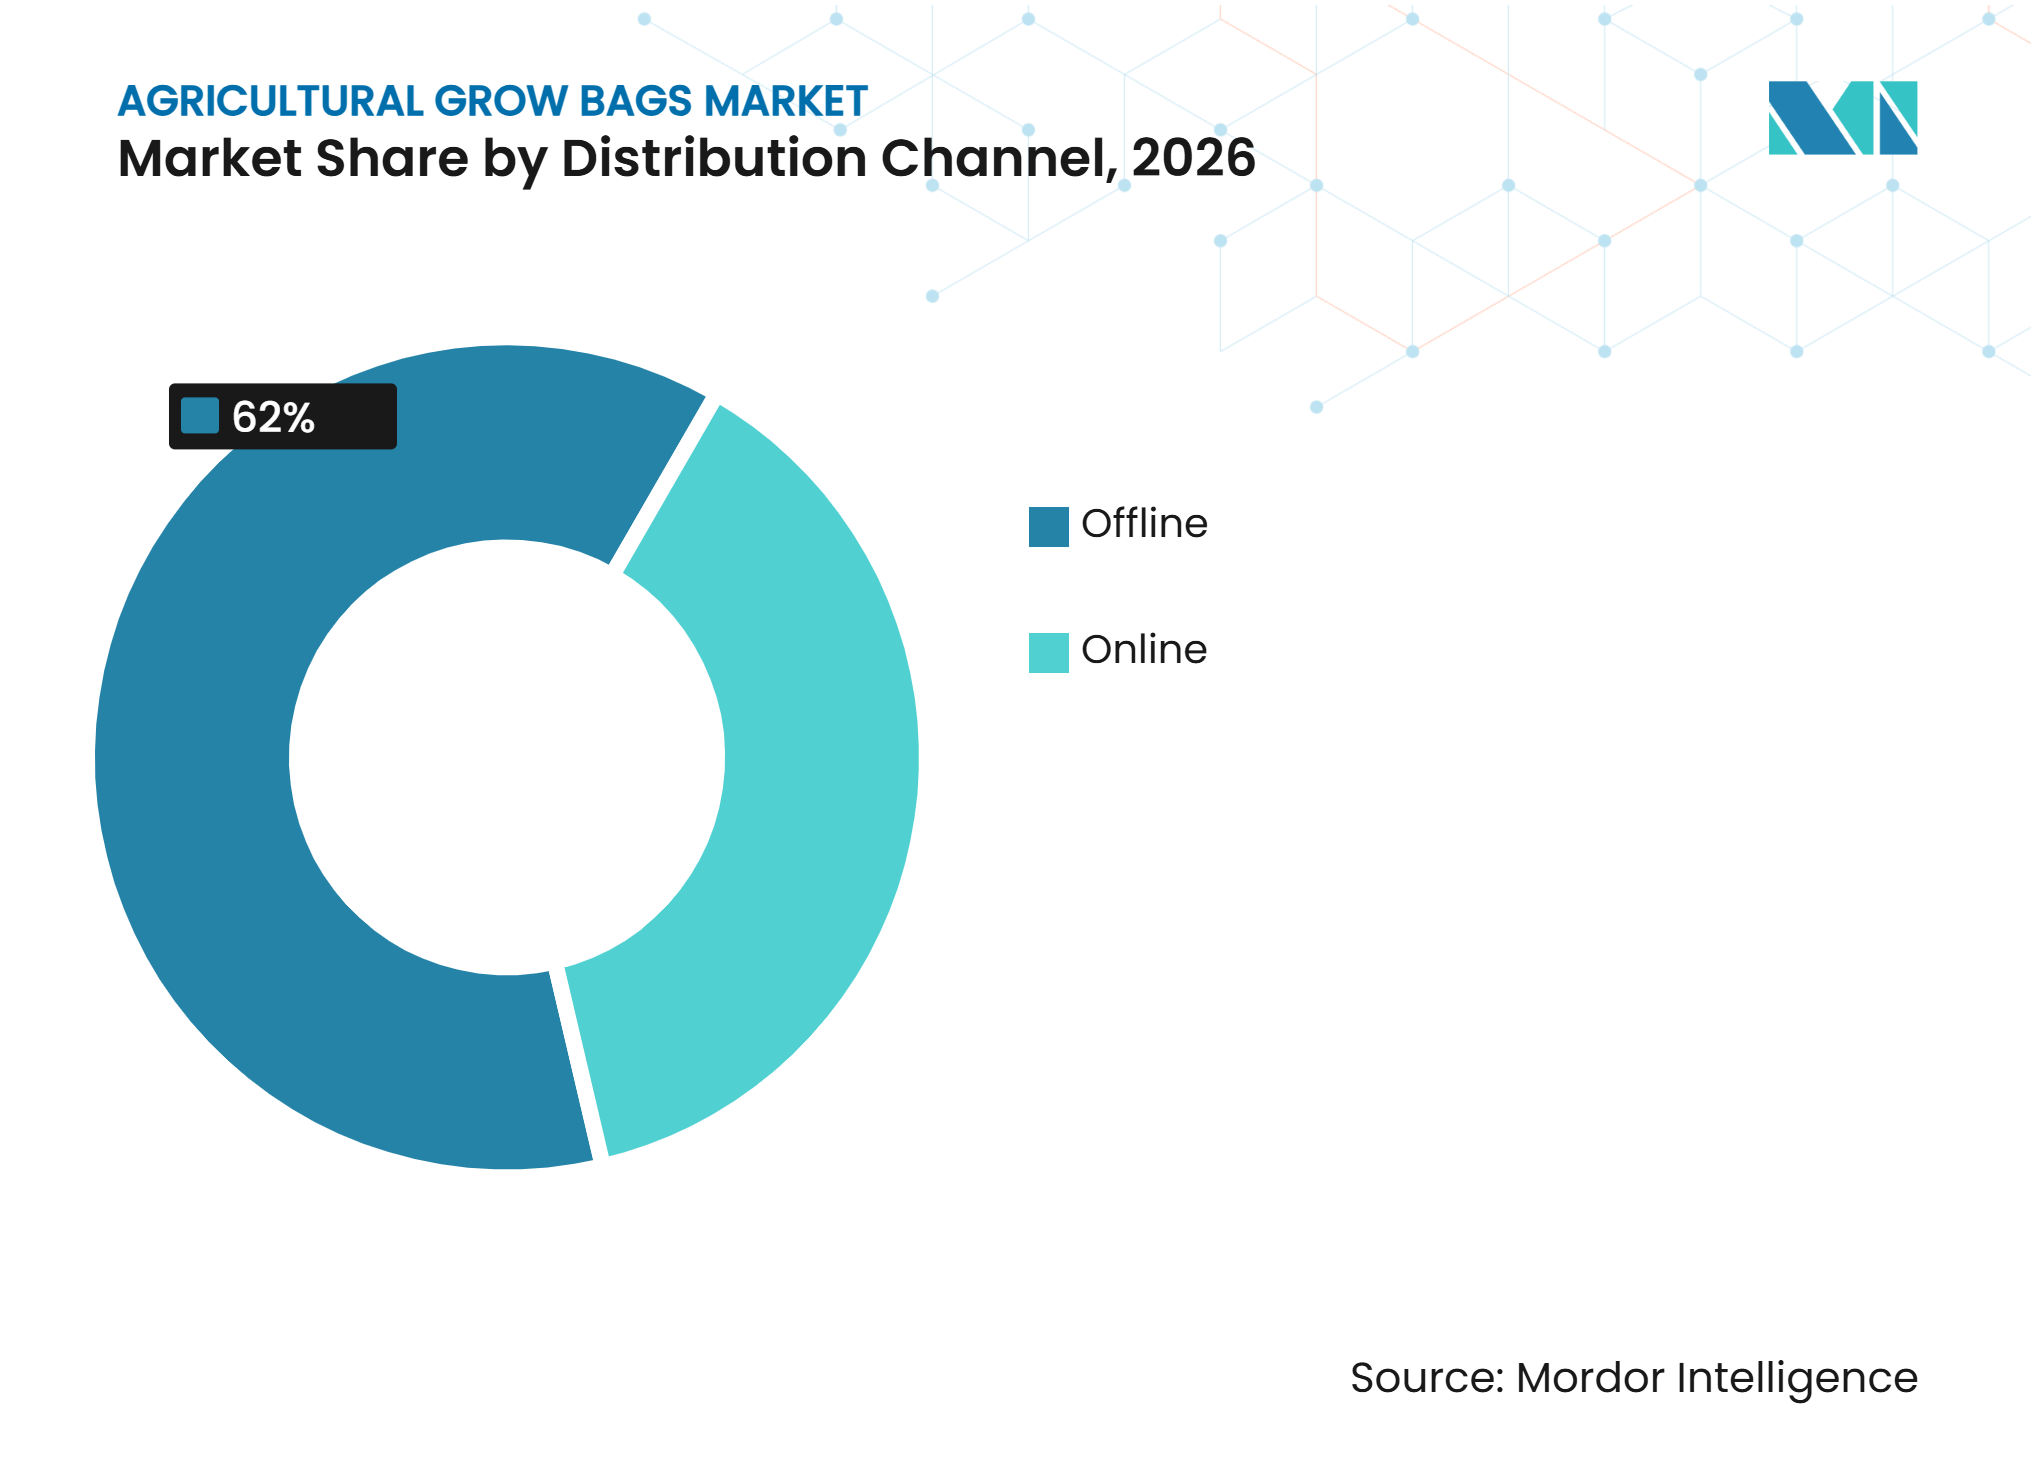
- Por canal de distribución, los canales fuera de línea representaron el 62% de la participación del mercado en 2026, mientras que se prevé que los canales en línea crezcan a una CAGR del 8,0% entre 2027 y 2032.
- Por geografía, Asia-Pacífico representó el 35% de la participación del mercado en 2026 y se prevé que crezca a una CAGR del 7,2% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción del Cultivo Protegido y la Agricultura sin Suelo | +1.8% | Global, con mayor relevancia en China, India, España, los Países Bajos y Brasil | Mediano plazo (2-4 años) |
| Integración del Riego por Goteo Eficiente en el Uso del Agua | +1.2% | Asia-Pacífico y Oriente Medio como núcleo, con expansión hacia América del Sur | Corto plazo (≤ 2 años) |
| Expansión de la Producción Comercial en Viveros y Frutas Blandas | +1.0% | Europa y América del Norte como núcleo, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Apoyo Gubernamental a la Agricultura en Entornos Controlados | +0.7% | Asia-Pacífico como núcleo, Oriente Medio, América del Sur | Largo plazo (≥ 4 años) |
| Ganancias de Productividad en Suelos Degradados o de Baja Calidad | +0.5% | Asia-Pacífico, África y América del Sur | Mediano plazo (2-4 años) |
| Formulaciones de Coco en Chip y Polvo Específicas para Cultivos | +0.4% | Global, con ganancias tempranas en los Países Bajos, India, España y Australia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción del Cultivo Protegido y la Agricultura sin Suelo
Las bolsas de cultivo proporcionan un entorno de cultivo alternativo donde la mala calidad del suelo, la disponibilidad limitada de tierra o las condiciones climáticas desfavorables restringen la producción en campo abierto. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) afirma que los sistemas hidropónicos pueden permitir la producción de cultivos durante todo el año en climas difíciles cuando se integran con tecnologías de cultivo protegido. Estos sistemas también pueden proporcionar un enfoque de cultivo eficiente en el uso del agua y los insumos, especialmente en áreas con mala calidad del suelo o tierra arable limitada [1]. La adopción del cultivo en invernadero y sin suelo respalda la demanda de bolsas de cultivo al permitir a los productores mantener condiciones de zona radicular más controladas, gestionar el riego y renovar los medios de cultivo entre ciclos de cultivo. Esto es especialmente relevante en áreas afectadas por la contaminación del suelo, la tierra arable limitada y las temporadas de cultivo al aire libre más cortas, vinculando la demanda de bolsas de cultivo a las inversiones en infraestructura de invernaderos y producción en entornos controlados.
Integración del Riego por Goteo Eficiente en el Uso del Agua
El riego por goteo complementa el cultivo en bolsas de cultivo al suministrar agua y nutrientes directamente al sustrato de crecimiento, lo que permite a los cultivadores gestionar los niveles de humedad dentro de la zona radicular. Un estudio de 2025 publicado en el Journal of the Saudi Society of Agricultural Sciences registró un rendimiento de judías verdes de 33,6 toneladas métricas por hectárea bajo riego por goteo subsuperficial al 80% de los requerimientos hídricos del cultivo, en comparación con 28,7 toneladas métricas por hectárea bajo riego por goteo superficial al mismo nivel de irrigación en Egipto [2]. Los hallazgos indican que el riego por goteo subsuperficial puede mejorar la productividad de los cultivos en condiciones específicas de invernadero. La integración del riego por goteo con las bolsas de cultivo impulsa la demanda al permitir una entrega de agua y nutrientes más precisa que el cultivo convencional en suelo, mientras que el monitoreo basado en sensores puede mejorar aún más el control sobre la humedad y los niveles de nutrientes del sustrato de crecimiento.
Expansión de la Producción Comercial en Viveros y Frutas Blandas
Los viveros comerciales y los productores de frutas blandas utilizan bolsas de cultivo para mantener condiciones de cultivo consistentes a lo largo de ciclos de producción repetidos. El cultivo de fresas, arándanos y frambuesas se beneficia de zonas radiculares controladas que favorecen el drenaje, la aireación y la gestión de la humedad, al tiempo que reducen la dependencia de las condiciones variables del suelo. En estas aplicaciones, la composición del sustrato, incluido el tamaño del chip y la proporción de polvo a chip, influye en el drenaje y la retención de humedad durante los períodos de alta demanda de agua. Las mezclas de sustrato consistentes y documentadas también ayudan a los productores comerciales a mantener condiciones de cultivo uniformes y calendarios de cultivo predecibles. El uso de bolsas de cultivo en operaciones de vivero, incluida la propagación en contenedores de plantas ornamentales y forestales, amplía aún más la demanda más allá de la producción en invernadero orientada a la exportación. A medida que la capacidad de los viveros comerciales y el cultivo protegido de frutas blandas se expanden, la necesidad de contenedores de cultivo estandarizados y sustratos gestionados puede respaldar el crecimiento en el mercado de bolsas de cultivo agrícola.
Apoyo Gubernamental a la Agricultura en Entornos Controlados
El apoyo gubernamental al cultivo protegido puede reducir la inversión inicial requerida para que los productores establezcan sistemas de producción en invernadero. En India, la Junta Nacional de Horticultura (NHB) proporciona subsidios vinculados al crédito en el marco de la Misión para el Desarrollo Integrado de la Horticultura (MIDH) para proyectos hortícolas comerciales elegibles en condiciones protegidas, cubriendo el 50% del costo del proyecto elegible, sujeto a un subsidio máximo de INR 1 crore (0,10 millones de USD) por proyecto. Se dispone de asistencia adicional para proyectos elegibles en el noreste, el Himalaya y las zonas programadas. Estas iniciativas pueden respaldar indirectamente el mercado de bolsas de cultivo agrícola al fomentar las inversiones en invernaderos de polietileno, casas de malla e invernaderos hidropónicos, donde las bolsas de cultivo se utilizan como contenedores de cultivo. Del mismo modo, las iniciativas de seguridad alimentaria en los Emiratos Árabes Unidos y Arabia Saudita están respaldando las inversiones en agricultura en entornos controlados, incluidas las instalaciones de cultivo hidropónico y basado en sustratos. La expansión de estos proyectos puede crear demanda adicional de bolsas de cultivo y medios de cultivo asociados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial para Bolsas de Cultivo de Tela y Sustrato Premium | -0.8% | Mayor para pequeños productores en India, África, Brasil y México | Mediano plazo (2-4 años) |
| Costos Volátiles de Polímeros, Coco y Flete | -0.7% | Global, con impacto agudo en los mercados dependientes de importaciones y los corredores de suministro de larga distancia | Corto plazo (≤ 2 años) |
| Sistemas de Recolección Limitados para Bolsas de Cultivo Usadas | -0.4% | Europa, América del Norte y Australia, con mayor impacto en los clústeres avanzados de invernaderos | Largo plazo (≥ 4 años) |
| Calidad Inconsistente y Estandarización Limitada de Productos | -0.3% | Mayor donde los productos importados e informales compiten con sistemas comerciales certificados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial para Bolsas de Cultivo de Tela y Sustrato Premium
Las bolsas de cultivo de tela premium y las losas de coco prerellenas generalmente implican costos iniciales más altos que las bolsas de vivero básicas de polietileno y los medios de cultivo convencionales. Los gastos adicionales para el tamponamiento del sustrato, la calibración del pH y las formulaciones específicas para cultivos pueden aumentar aún más los requisitos de inversión inicial. Estos costos pueden extender el período de recuperación de la inversión para los productores en mercados sensibles al precio, especialmente en África y América del Sur, donde el acceso a financiamiento asequible y subsidios puede ser limitado. Los productores comerciales con mayor acceso al capital y contratos de cultivo establecidos están mejor posicionados para absorber estos gastos que los pequeños productores. En consecuencia, una mayor inversión inicial puede restringir la adopción de sistemas de bolsas de cultivo premium y limitar la penetración del mercado entre los productores conscientes de los costos.
Costos Volátiles de Polímeros, Coco y Flete
La resina de polímero, la fibra de coco y el flete marítimo son costos de insumos clave para los fabricantes de bolsas de cultivo agrícola. Las fluctuaciones en la disponibilidad de coco y los costos de transporte pueden interrumpir los calendarios de adquisición y aumentar los gastos de producción. En Vietnam, las condiciones climáticas adversas, incluida la sequía prolongada, las lluvias irregulares y la intrusión de agua salada, afectaron la producción de coco en la provincia de Ben Tre durante 2025. La menor disponibilidad de coco ejerció presión sobre la adquisición de materias primas para los procesadores de fibra de coco y los fabricantes de productos de coco aguas abajo. Las interrupciones en el transporte marítimo en las rutas Asia-Europa también aumentaron las distancias de tránsito y crearon incertidumbre en torno a los calendarios de entrega de materiales de sustrato importados. Estas presiones pueden reducir los márgenes de los fabricantes y conducir a precios más altos para los productores, especialmente cuando los proveedores tienen una flexibilidad limitada para absorber los aumentos de costos. En Coimbatore, India, las unidades de coco redujeron las operaciones de dos turnos diarios a uno en septiembre de 2025 en medio de escasez de cáscara de coco, limitaciones de mano de obra y desafíos relacionados con las exportaciones. Tales fluctuaciones de costos y suministro pueden afectar la asequibilidad del producto y limitar la capacidad de los fabricantes para mantener un suministro consistente al mercado de bolsas de cultivo agrícola.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Bolsas Verticales Lideran y Crecen Más RápidoLas bolsas de cultivo verticales representaron el 74% de la cuota de mercado en 2026 y se prevé que crezcan a una CAGR del 6,5% entre 2027 y 2032. Su formato se adapta a los diseños de invernadero para tomates, pimientos y bayas, donde las plantas se tutorian verticalmente. El diseño es compatible con los programas de riego por goteo y fertirrigación en plantaciones de alta densidad, y facilita la sustitución del sustrato entre ciclos de cultivo. Los cultivadores comerciales en Europa, América del Norte y Asia-Pacífico utilizan este formato porque se adapta a los flujos de trabajo establecidos de cultivo protegido.
Jiffy Group ofrece un sistema integrado de cultivo en coco que combina bloques de propagación con bolsas de cultivo. El sistema permite que las raíces crezcan desde el bloque de propagación hacia la bolsa de cultivo circundante tras el trasplante, favoreciendo el desarrollo continuo de las raíces durante el cultivo. Las bolsas horizontales se utilizan para el cultivo de fresas y otras frutas blandas, donde la colocación plana facilita la gestión de los estolones y el espaciado entre filas. Las bolsas de apertura superior y los contenedores especiales para arándanos abordan aplicaciones más específicas, incluidos los mercados japoneses y otros mercados de nicho de frutas blandas. Estos formatos específicos para cada cultivo ofrecen oportunidades de crecimiento adicionales en el mercado de bolsas de cultivo agrícola, aunque las bolsas verticales siguen siendo la opción comercial estándar.
Por Material:
Las Bolsas a Base de Plástico Lideran, Mientras que los Formatos Biodegradables Ganan TerrenoLas bolsas de cultivo de base plástica representaron el 42% del valor de mercado en 2026, respaldadas por su menor costo, la estabilización ultravioleta consolidada y la amplia familiaridad entre los cultivadores. Las bolsas de cultivo de tela se utilizan en aplicaciones donde la poda aérea de raíces puede ayudar a limitar el enrollamiento radicular, especialmente en el cultivo en vivero y en contenedor. Las bolsas de cultivo de fibra natural se utilizan en jardinería doméstica y aplicaciones ornamentales, donde materiales como el coco, el yute y el sisal satisfacen las preferencias específicas de los cultivadores. Estas opciones de materiales permiten a los proveedores atender diferentes requisitos de cultivo y rangos de precios.
Se prev que las bolsas de cultivo biodegradables crezcan a una CAGR del 9,0% entre 2027 y 2032. La Universidad e Investigación de Wageningen informó que las bolsas de cultivo biodegradables mantuvieron la resistencia mecánica requerida durante todo un ciclo de cultivo de tomate y respaldaron un rendimiento del cultivo comparable al de las bolsas convencionales [3]. Tras la cosecha, las bolsas demostraron ser compostables industrialmente y cumplieron los requisitos de la norma EN 13432. En marzo de 2025, Jiffy Group aumentó el contenido de plástico reciclado en todos los nuevos pedidos de bolsas de cultivo al 40%, frente al 20% anterior, reduciendo su dependencia del plástico virgen en sus productos hortícolas. Estos avances ponen de relieve la creciente importancia del rendimiento de los materiales, el contenido reciclado y las consideraciones sobre el fin de vida útil en el mercado de bolsas de cultivo agrícola.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación:
Frutas y Verduras Lideran, Mientras que Hierbas y Cultivos Medicinales Crecen Más RápidoLas frutas y verduras representaron el 48% de la participación del mercado en 2026. Los productores de tomate, fresa, pimiento y pepino utilizan bolsas de cultivo porque las zonas radiculares consistentes pueden favorecer la producción en invernadero de alta densidad. Las bolsas de cultivo también pueden reducir la necesidad de esterilización o fumigación del suelo entre ciclos de cultivo, ofreciendo beneficios operativos a medida que aumentan los costos laborales. El cultivo en entornos controlados en Europa, América del Norte y Asia-Pacífico sostiene la demanda de los productores comerciales de verduras.
Se prevé que las hierbas y los cultivos medicinales crezcan a una CAGR del 8,4% entre 2027 y 2032. Estos cultivos requieren una gestión precisa del sustrato, ya que las condiciones de cultivo pueden influir en el rendimiento, la calidad del cultivo y la consistencia de los ingredientes de origen vegetal. Las flores y las plantas ornamentales están respaldadas por el uso establecido de bolsas de cultivo en la floricultura comercial y la producción en vivero en mercados como los Países Bajos, Colombia e India. Otras aplicaciones comerciales incluyen la producción de plántulas de tabaco y los viveros de árboles. La necesidad de trazabilidad y documentación de seguridad alimentaria en la producción de frutas blandas puede respaldar aún más la adopción de sistemas de sustrato gestionados.
Canal de Distribución:
Los Canales Fuera de Línea Lideran a Medida que la Distribución en Línea se ExpandeLos canales fuera de línea representaron el 62% de la participación del mercado en 2026. Los centros de jardinería, los viveros, los mayoristas y los distribuidores especializados siguen siendo importantes porque las bolsas comerciales y las losas de sustrato a menudo requieren entrega en palés y soporte técnico. Las relaciones establecidas con los proveedores son especialmente importantes para los compradores de invernaderos de gran volumen. La distribución física también proporciona asesoramiento local y logística recurrente para los productores profesionales. Estas ventajas mantienen a los canales fuera de línea como elemento central de la adquisición comercial.
Se prevé que los canales en línea crezcan a una CAGR del 8,0% entre 2027 y 2032. Las plataformas digitales pueden mejorar el acceso para los pequeños productores comerciales y los jardineros domésticos que carecen de un minorista especializado local. VIVOSUN utiliza el comercio minorista en línea directo al consumidor para llegar a los jardineros domésticos, los cultivadores aficionados y los cultivadores a pequeña escala, extendiendo su distribución más allá de los canales de suministro agrícola tradicionales. Los canales en línea complementan la adquisición profesional en lugar de reemplazarla, ya que los operadores comerciales aún requieren entrega de gran volumen y soporte técnico.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 35% de la participación del mercado en 2026 y se prevé que crezca a una CAGR del 7,2% entre 2027 y 2032. La inversión de China en agricultura en entornos controlados e infraestructura de seguridad alimentaria respalda la adopción de sistemas de sustrato. India añade demanda a través de invernaderos de polietileno subsidiados y una gran base de productores que aún no utilizan sistemas de invernadero. La Junta Nacional de Horticultura proporcionó subsidios vinculados al crédito que cubrían hasta el 50% de los costos del proyecto elegible para proyectos de cultivo protegido durante el año fiscal 2025-26, sujeto a un subsidio máximo de INR 1 crore (0,10 millones de USD) por proyecto. Australia contribuye con una demanda premium estable proveniente de la producción de bayas y tomates, mientras que Japón y Corea del Sur presentan oportunidades a través de la horticultura de precisión y el comercio electrónico especializado.
América del Norte
América del Norte cuenta con operaciones de invernadero maduras en los Estados Unidos y Canadá que utilizan sustrato de coco y contenedores de tela para verduras y bayas. Los invernaderos de mayor tecnología y los túneles altos respaldan el uso de bolsas de cultivo, ya que las bolsas permiten la gestión de la zona radicular y su reemplazo entre ciclos de cultivo. En julio de 2025, Premier Tech de Canadá integró al productor holandés de medios de cultivo Van der Knaap Group B.V. en su división de Productores y Consumidores, combinando sus carteras de sustratos y capacidades de producción para fortalecer el apoyo a los productores en América del Norte y Europa. México representa una base de demanda separada a través de la exportación de verduras cultivadas en sistemas de invernadero en expansión. Sus regiones del norte con estrés hídrico también alinean el riego por goteo con la producción basada en bolsas. La región sigue orientada hacia cultivos de alto valor y sistemas de producción gestionados técnicamente.
Crecimiento Diverso en los Mercados Restantes
El mercado de bolsas de cultivo agrícola de Europa está respaldado por la producción establecida en invernaderos y horticultura en países como Alemania, Francia, los Países Bajos y España. La creciente atención a los materiales reciclados, las alternativas biodegradables y la gestión del fin de vida útil está creando oportunidades para los proveedores que ofrecen materiales de bolsas de cultivo diferenciados. España y los Países Bajos siguen siendo mercados importantes para las bolsas de cultivo de coco profesionales utilizadas en la producción de fresas, tomates y plantas ornamentales. América del Sur se beneficia de la producción de bayas y frutas tropicales de Brasil y del sector de viveros de Argentina, que respaldan la demanda de bolsas de cultivo en el cultivo comercial. En Oriente Medio, las iniciativas de seguridad alimentaria en Arabia Saudita y los Emiratos Árabes Unidos están respaldando las inversiones en instalaciones hidropónicas y de invernadero, creando oportunidades para la adopción de bolsas de cultivo. África también presenta oportunidades de crecimiento en Sudáfrica, Kenia y Egipto, aunque las limitaciones de financiamiento, las brechas de infraestructura y los desafíos de distribución entre los pequeños agricultores continúan limitando la penetración del mercado.
Panorama Competitivo
Concentración del Mercado
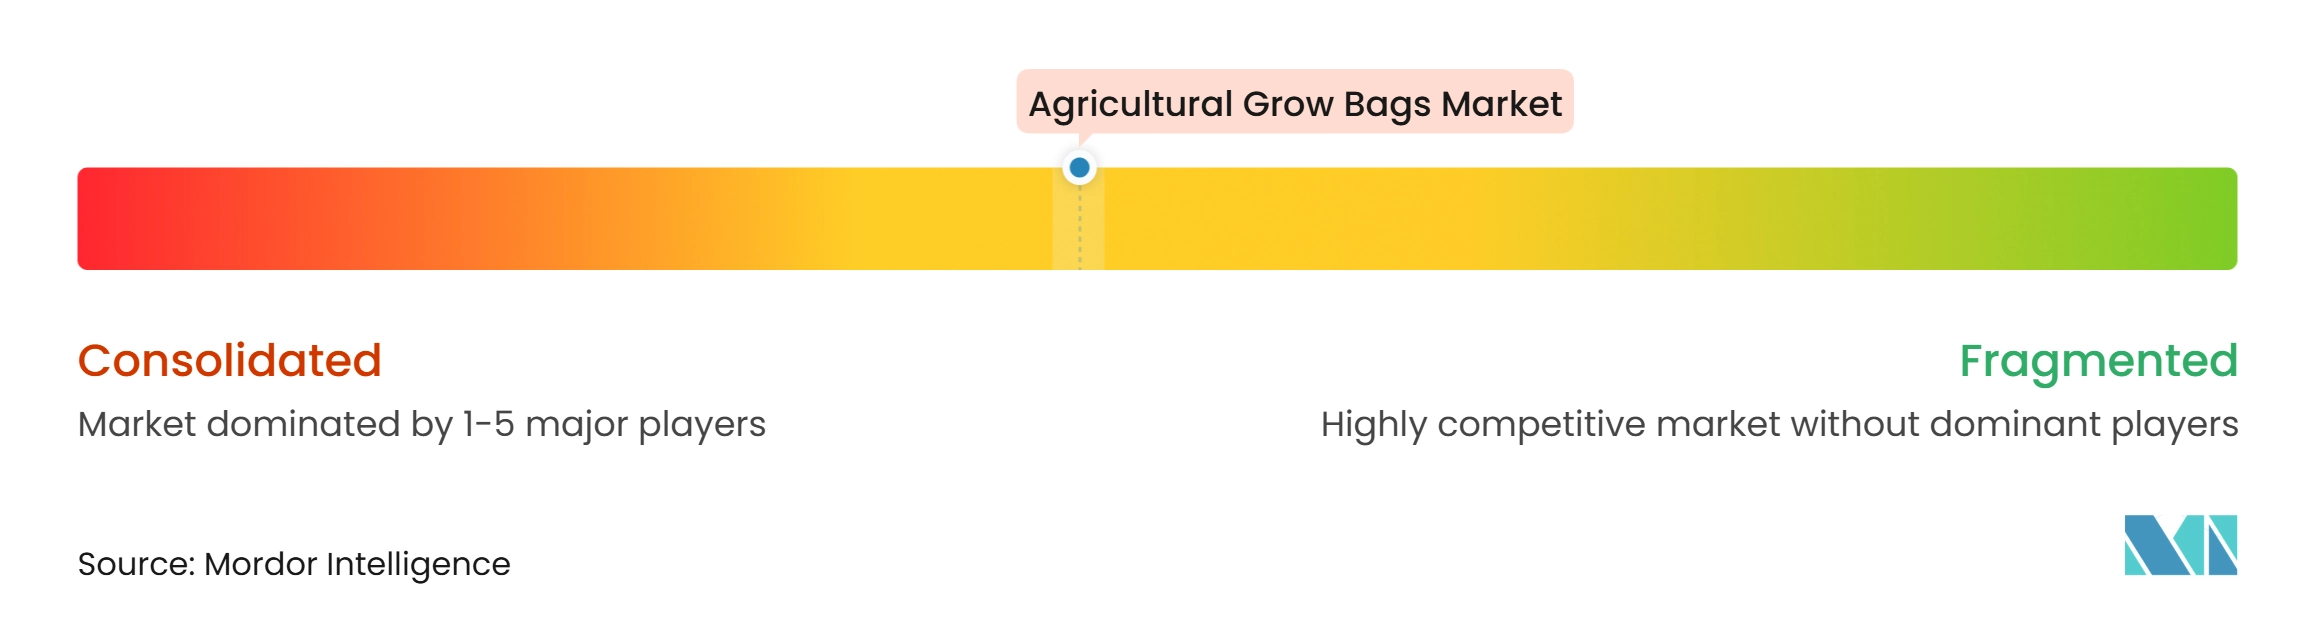
El mercado de bolsas de cultivo agrícola estaba moderadamente consolidado en 2026, con una competencia determinada por las carteras de productos, las capacidades de fabricación, el acceso a las materias primas, los precios y las redes de distribución. Dutch Plantin B.V. ofrece una cartera de bolsas de cultivo a base de coco, respaldada por sus instalaciones de fabricación en India y sus redes de abastecimiento de coco en India y Sri Lanka. Jiffy Products International B.V. ofrece varias variantes de bolsas de cultivo a base de coco, incluidas mezclas de sustrato High Yield, Husk Chips y 50-50, disponibles en configuraciones Finesse y Essence. Los productores regionales, especialmente en India, China y Australia, compiten a través del suministro local, los precios y la proximidad a los productores.
En julio de 2025, Premier Tech integró Van der Knaap Group B.V. en su división de Productores y Consumidores, añadiendo experiencia en medios de cultivo a base de coco y ampliando su huella de fabricación internacional. Las instalaciones de producción existentes de Van der Knaap Group B.V. en Sri Lanka, India y la República Dominicana fortalecieron aún más el acceso del grupo combinado a las materias primas a base de coco y las redes de suministro hortícola. En marzo de 2025, Jiffy Group aumentó el contenido de plástico reciclado en sus pedidos de bolsas de cultivo al 40%, frente al 20% anterior, como parte de sus esfuerzos por reducir el consumo de plástico virgen. Van der Knaap Group B.V. continuó expandiendo la capacidad de producción en sus instalaciones existentes en Sri Lanka, India y la República Dominicana para satisfacer la creciente demanda de medios de cultivo a base de coco.
Rain Science Grow Bags y High Caliper Growing LLC se dirigen a productores comerciales de cannabis y verduras de alto valor, con un posicionamiento de producto centrado en el rendimiento de la zona radicular y la gestión de cultivos. VIVOSUN, por su parte, se centra en el comercio minorista digital directo al consumidor para jardineros domésticos y aficionados. Otras áreas de desarrollo de productos incluyen polímeros biodegradables, monitoreo de la zona radicular habilitado por sensores y construcciones de coco de doble capa, que abordan la demanda de un mejor rendimiento de los materiales, eficiencia en el uso de los recursos y abastecimiento trazable. En general, la competencia depende de la calidad del producto, la innovación en materiales, la continuidad del suministro, el alcance de la distribución y los precios. Los proveedores internacionales aprovechan amplias carteras y relaciones de suministro establecidas, mientras que los fabricantes regionales siguen siendo competitivos a través de la disponibilidad local, las relaciones con los clientes y las alternativas rentables.
Líderes de la Industria de Bolsas de Cultivo Agrícola
-
Dutch Plantin B.V.
-
Jiffy Products International B.V.
-
FibreDust LLC
-
Van der Knaap Group B.V.
-
Enduro Pack Pty Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bolsas de Cultivo Agrícola Empresas cubiertas en este informe
- Dutch Plantin B.V.
- Jiffy Products International B.V.
- FibreDust LLC
- Van der Knaap Group B.V.
- Enduro Pack Pty Ltd
- Rain Science Grow Bags
- Pelemix Ltd
- Growinnovate Pty Ltd
- Cape Agricultural Products (Pty) Ltd
- Singhal Industries Private Limited
- CoCo Green (Pvt.) Ltd.
- Pioneer Agro Industry
- Sinowell Trading Limited (VIVOSUN)
- High Caliper Growing LLC
- Averna & Dudeck Enterprises LLC
Desarrollos recientes de la industria en Mercado de Bolsas de Cultivo Agrícola
- Febrero de 2026: Pelemix Ltd lanzó CoirFlex, una bolsa de cultivo que incorpora un proceso de sustrato de coco de doble acción, una capa exterior de color plateado reflectante para la gestión de la temperatura de la zona radicular y microperforaciones O+ para mejorar la disponibilidad de oxígeno. El producto está disponible en tres formatos de sustrato y está diseñado para satisfacer diferentes requisitos de cultivo. Pelemix Ltd informó de posibles mejoras de rendimiento de hasta el 15% por ciclo de cultivo en comparación con los diseños convencionales de bolsas de cultivo.
- Septiembre de 2025: Pelemix Ltd introdujo bolsas de cultivo de fibra de coco para el cultivo de fresas, con sustrato prelavado y tamponado en bolsas de polietileno tratadas con rayos ultravioleta. Los productos están disponibles en diferentes tamaños y mezclas de sustrato para adaptarse a los requisitos del cultivo y las condiciones de crecimiento, incluido el cultivo en invernadero y en campo abierto.
- Agosto de 2025: Van der Knaap Group B.V. introdujo Forteco Fusion, una bolsa de cultivo de coco de relleno suelto fabricada en sus instalaciones de los Países Bajos con material de coco al 100%. Disponible en formatos de 80 cm y 100 cm, el producto tiene un contenido de aire de aproximadamente el 30% en volumen y se suministra listo para usar. La empresa lo puso a disposición durante todo el año, con un plazo de entrega de pocas semanas, para satisfacer la demanda de sustratos orgánicos en el cultivo de verduras.
Alcance del Informe del Mercado Global de Bolsas de Cultivo Agrícola
Las bolsas de cultivo agrícola son contenedores especializados diseñados para apoyar el cultivo de plantas al proporcionar un espacio definido para el crecimiento de las raíces y la retención del sustrato. Sirven como alternativa al cultivo convencional en el suelo y a las macetas rígidas, ofreciendo flexibilidad en la colocación de los cultivos y la gestión del sistema de cultivo.
El Informe del Mercado de Bolsas de Cultivo Agrícola está Segmentado por Tipo de Producto (Bolsas de Cultivo Verticales, Bolsas de Cultivo Horizontales y Otros), por Material (Bolsas de Cultivo a Base de Plástico, Bolsas de Cultivo a Base de Tela, Bolsas de Cultivo a Base de Fibra Natural, Bolsas de Cultivo Biodegradables), por Aplicación (Frutas y Verduras, Flores y Plantas Ornamentales, Hierbas y Cultivos Medicinales y Otros Cultivos), por Canal de Distribución (En Línea y Fuera de Línea), y por Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Bolsas de Cultivo Verticales |
| Bolsas de Cultivo Horizontales |
| Otros |
| Bolsas de Cultivo a Base de Plástico |
| Bolsas de Cultivo a Base de Tela |
| Bolsas de Cultivo a Base de Fibra Natural |
| Bolsas de Cultivo Biodegradables |
| Frutas y Verduras |
| Flores y Plantas Ornamentales |
| Hierbas y Cultivos Medicinales |
| Otros Cultivos |
| En Línea |
| Fuera de Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| por Tipo de Producto | Bolsas de Cultivo Verticales | |
| Bolsas de Cultivo Horizontales | ||
| Otros | ||
| por Material | Bolsas de Cultivo a Base de Plástico | |
| Bolsas de Cultivo a Base de Tela | ||
| Bolsas de Cultivo a Base de Fibra Natural | ||
| Bolsas de Cultivo Biodegradables | ||
| por Aplicación | Frutas y Verduras | |
| Flores y Plantas Ornamentales | ||
| Hierbas y Cultivos Medicinales | ||
| Otros Cultivos | ||
| por Canal de Distribución | En Línea | |
| Fuera de Línea | ||
| por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de bolsas de cultivo agrícola?
Se prevé que el mercado crezca de 478 millones de USD en 2027 a 645 millones de USD para 2032, a una CAGR del 6,18% entre 2027 y 2032.
¿Qué tipo de producto tiene la mayor participación en el mercado de bolsas de cultivo agrícola?
Las bolsas de cultivo verticales representaron el 74% del valor del mercado en 2026, respaldadas por su uso en el cultivo comercial en invernadero, el riego por goteo y los sistemas de fertirrigación.
¿Qué segmento de material tiene el mayor crecimiento previsto en el mercado de bolsas de cultivo agrícola?
Se prevé que las bolsas de cultivo biodegradables crezcan a una CAGR del 9,0% entre 2027 y 2032, respaldadas por el desarrollo de materiales compostables y la demanda de alternativas a los plásticos convencionales.
¿Qué región tiene la mayor participación en el mercado de bolsas de cultivo agrícola?
Asia-Pacífico representó el 35% del valor del mercado en 2026 y se prevé que crezca a una CAGR del 7,2% entre 2027 y 2032.