
Marktgröße und Marktanteil für landwirtschaftliche Grow Bags
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 478 Millionen US-Dollar |
| Marktgröße (2032) | 645 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.18 % |
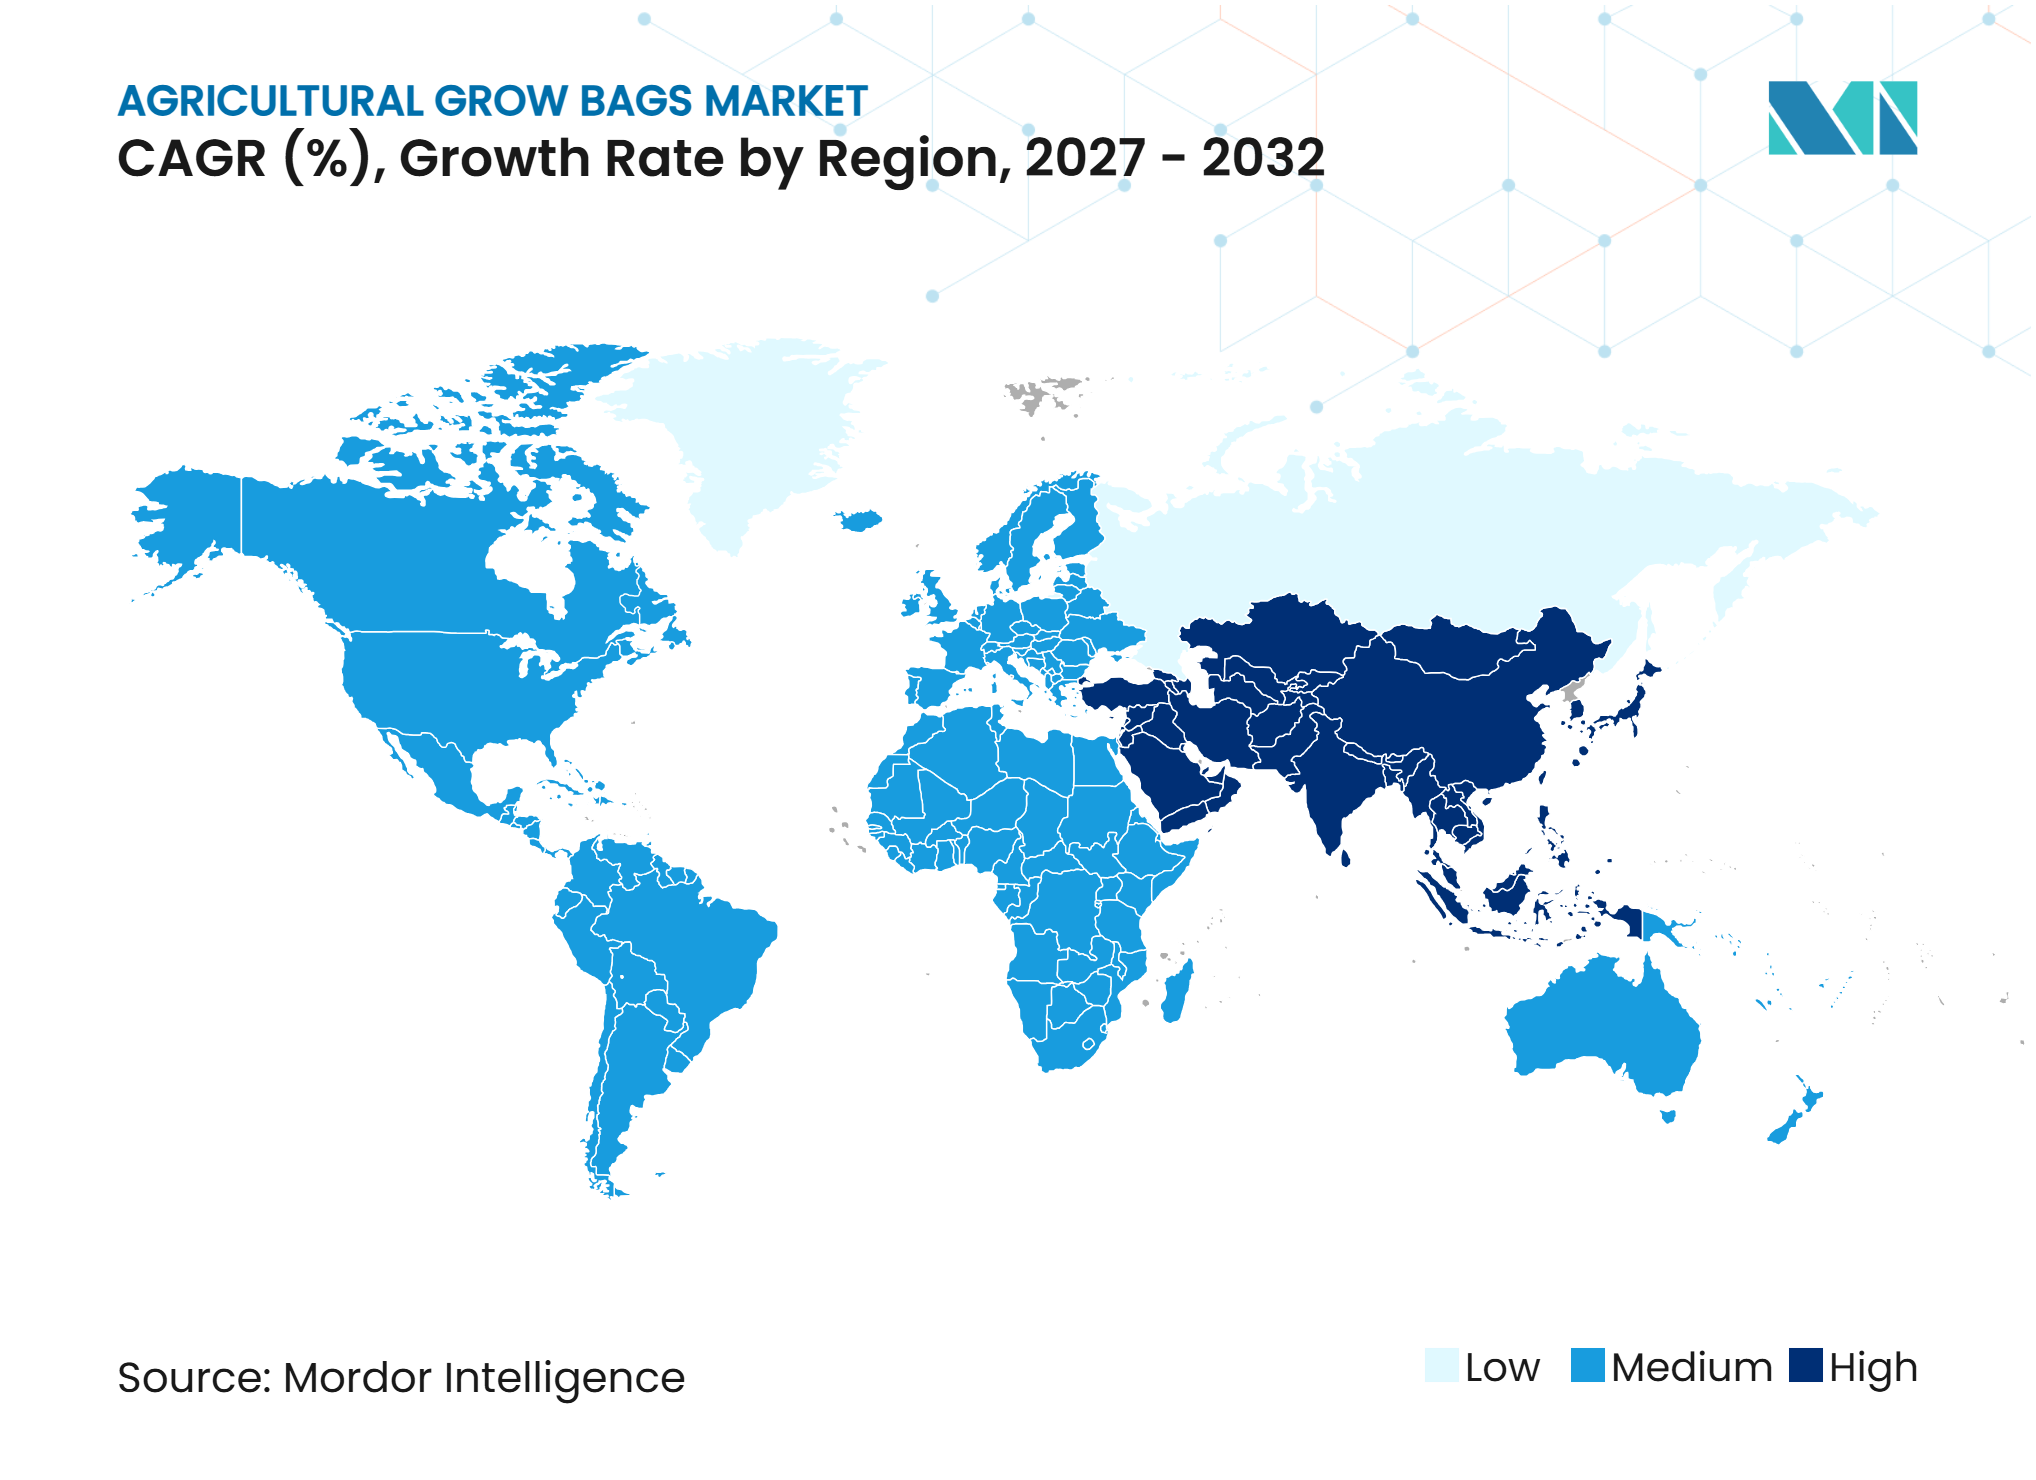
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für landwirtschaftliche Grow Bags von Mordor Intelligence
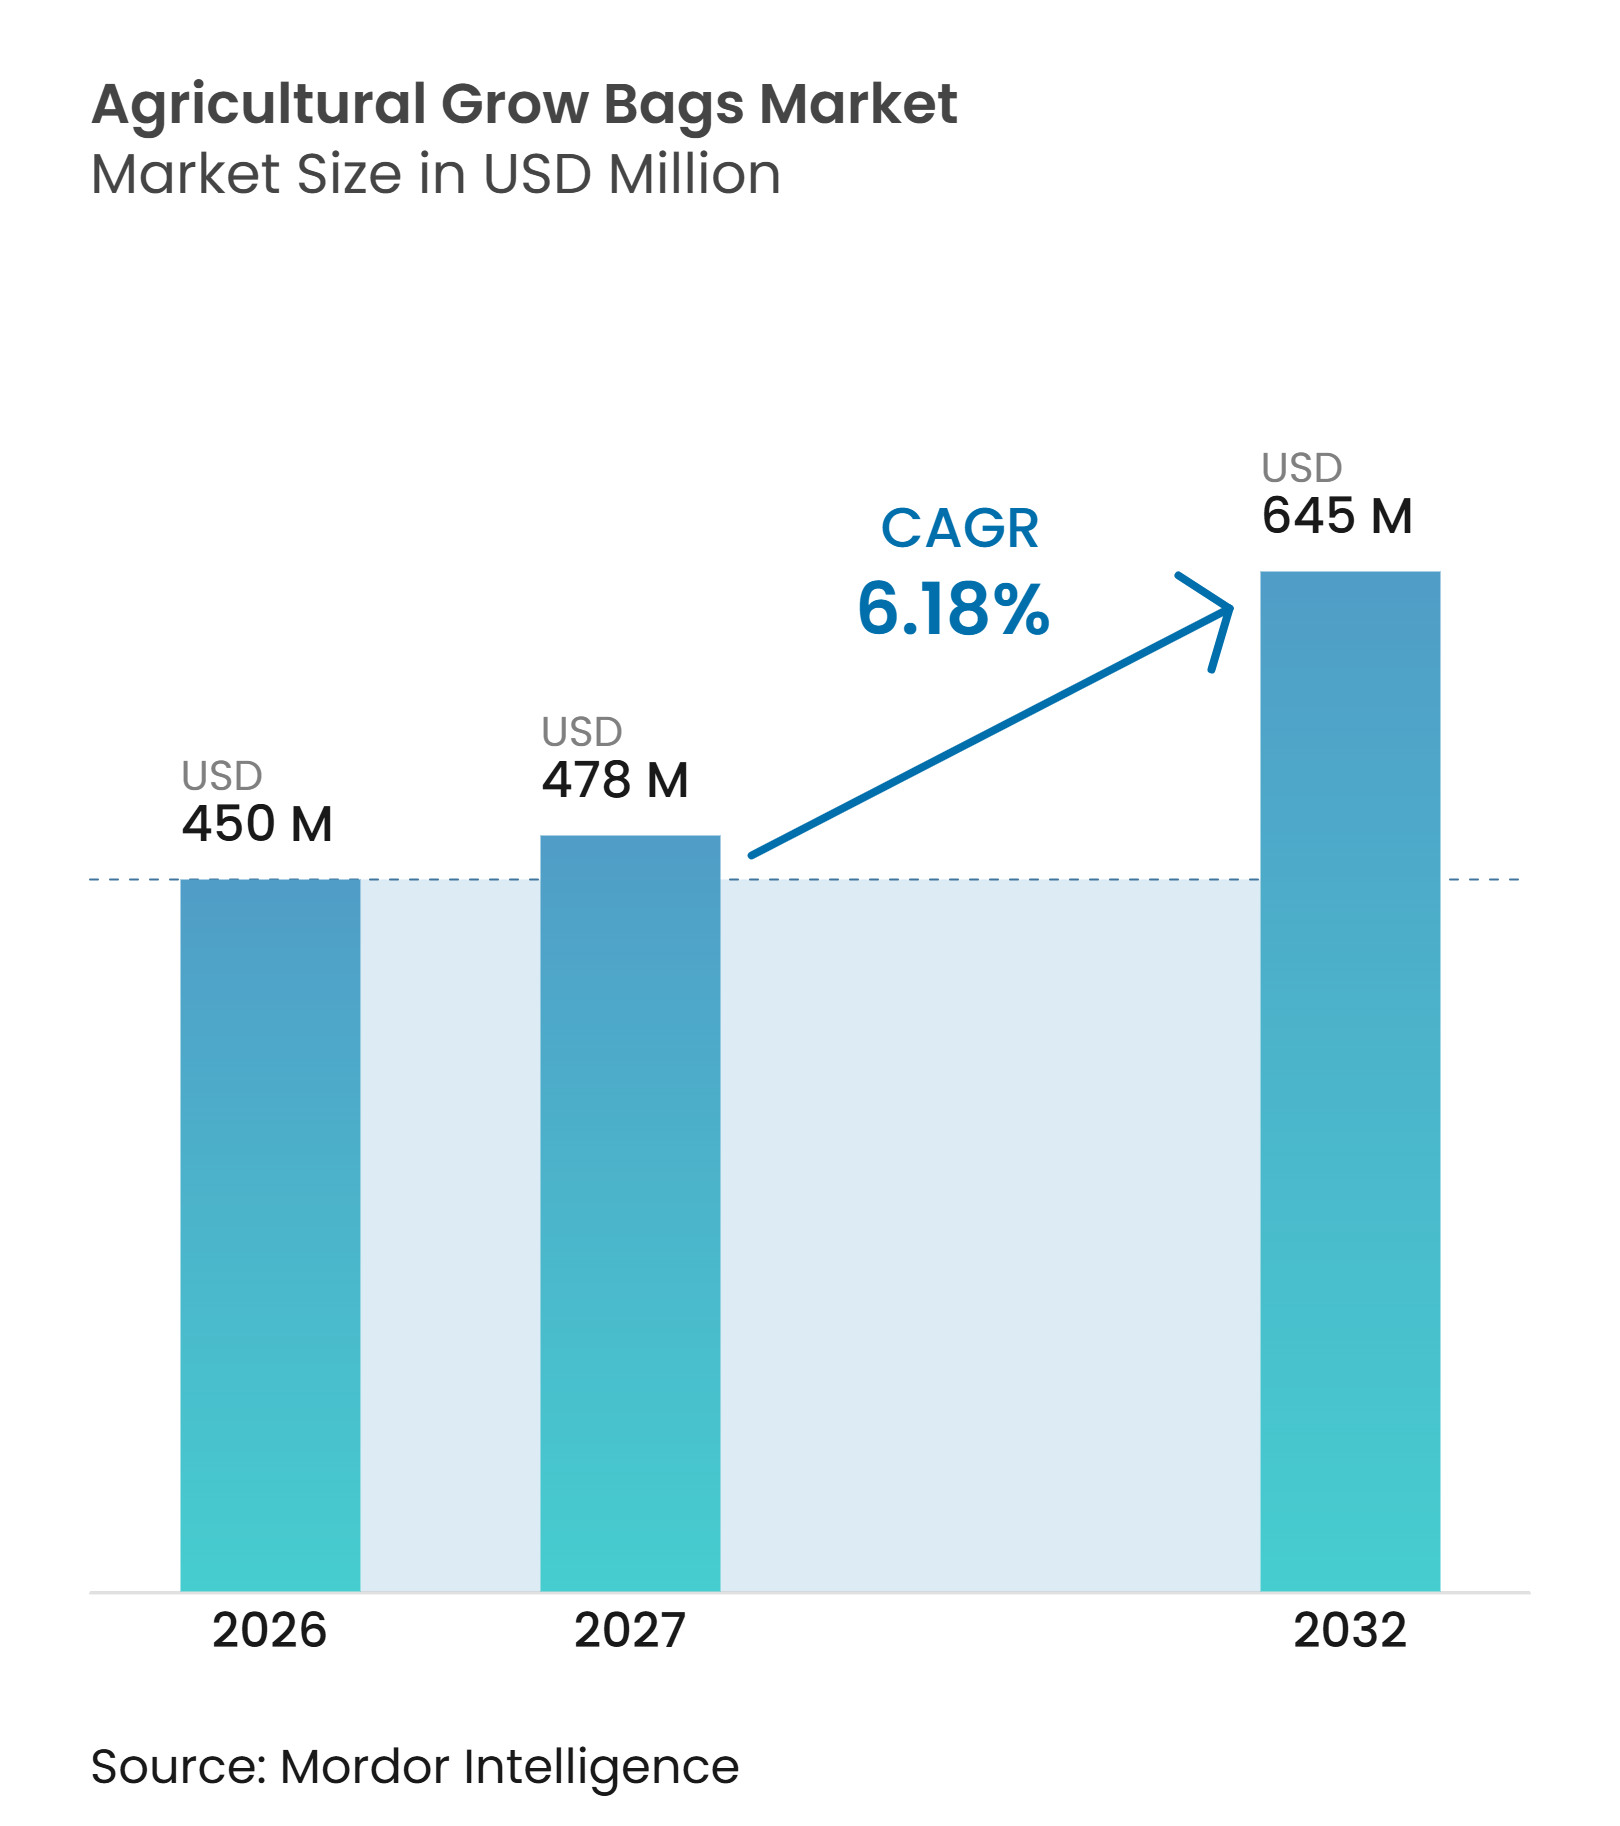
Die Marktgröße für landwirtschaftliche Grow Bags wurde 2026 auf 450 Millionen USD geschätzt und soll von 478 Millionen USD im Jahr 2027 auf 645 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,18 % von 2027 bis 2032. Der Markt wird durch gewerbliche Anbauer gestützt, die von Erdbeeten auf kontrollierte Substratssysteme für Gemüse, Beeren, Baumschulpflanzen und Zierpflanzen umsteigen, insbesondere dort, wo gleichbleibende Bedingungen über wiederholte Erntezyklen hinweg erforderlich sind. Grow Bags kombinieren einen Behälter mit einem bewirtschafteten Wurzelzonensubstrat, wodurch Wasserrückhaltung, Drainage und Nährstoffzufuhr während eines Anbauzyklus konsistenter werden und Produzenten das Substrat ersetzen können, ohne die Bodenbehandlungsanforderungen konventioneller Beete zu erfüllen. Der Markt profitiert von der Ausweitung des geschützten Anbaus, da Grow Bags mit Tropfbewässerung, Fertigationssystemen, Erntewechselplänen und den höheren Pflanzdichten kompatibel sind, die gewerbliche Gewächshausbetreiber für Tomaten, Paprika, Erdbeeren, Gurken und andere hochwertige Kulturen einsetzen.
Wichtigste Erkenntnisse des Berichts
-
- Nach Produkttyp entfielen aufrechte Grow Bags 2026 auf 74 % des Marktanteils für landwirtschaftliche Grow Bags und sollen von 2027 bis 2032 mit einer CAGR von 6,5 % wachsen.
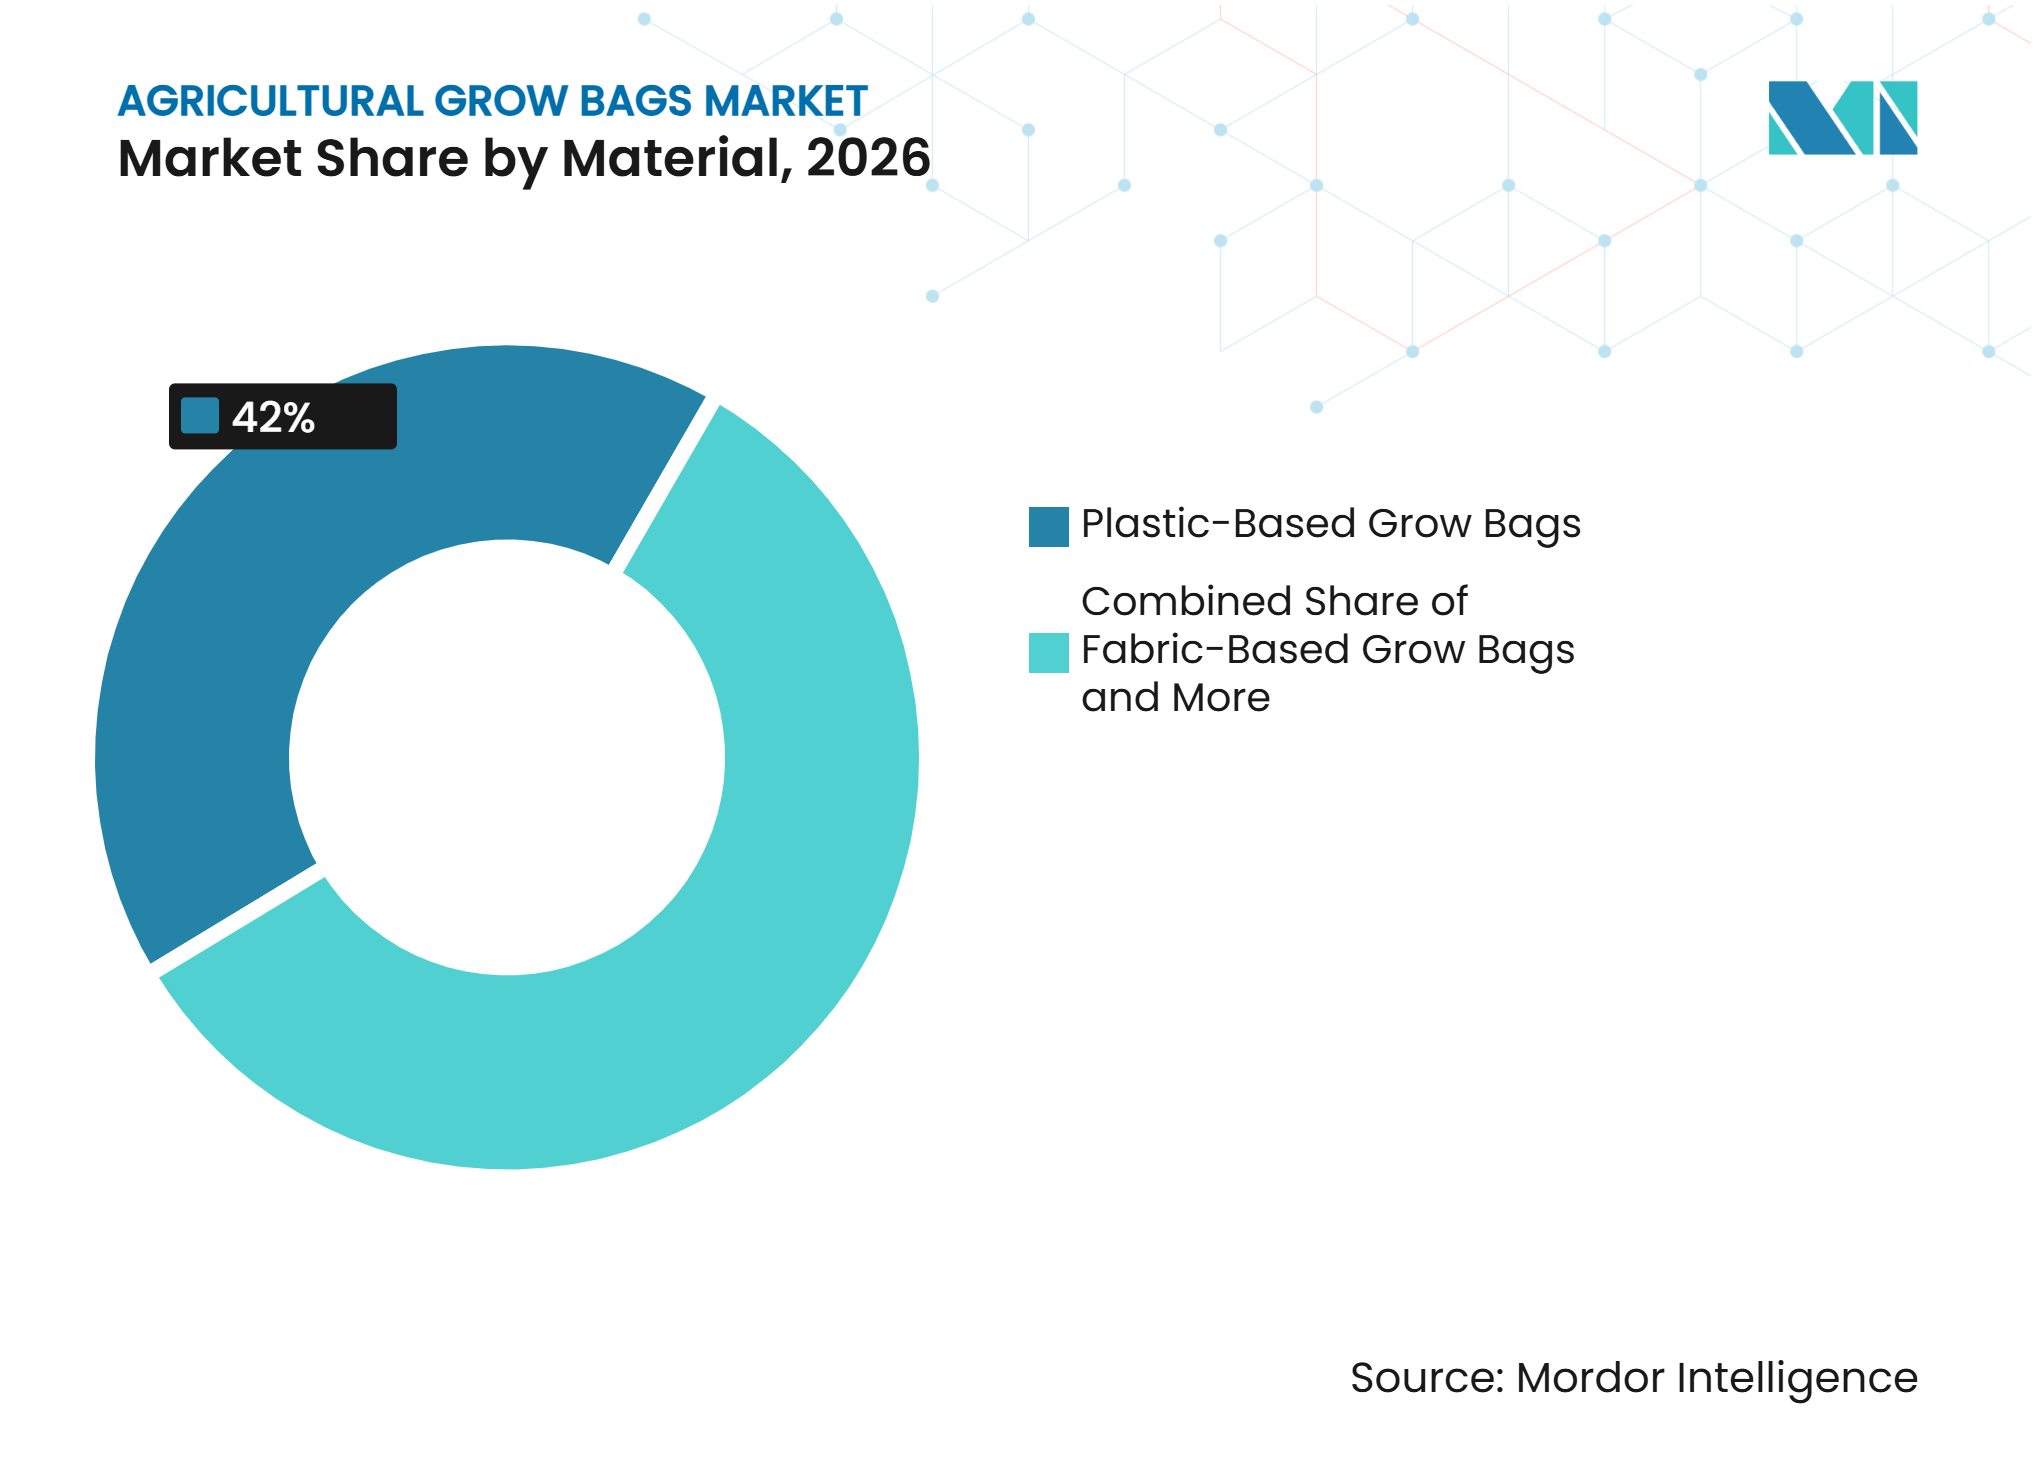
- Nach Material entfielen Grow Bags auf Kunststoffbasis 2026 auf 42 % der Marktgröße für landwirtschaftliche Grow Bags, während biologisch abbaubare Grow Bags von 2027 bis 2032 mit einer CAGR von 9,0 % wachsen sollen.
- Nach Anwendung entfielen Obst und Gemüse 2026 auf 48 % des Marktanteils, während Kräuter und Heilpflanzen von 2027 bis 2032 mit einer CAGR von 8,4 % wachsen sollen.
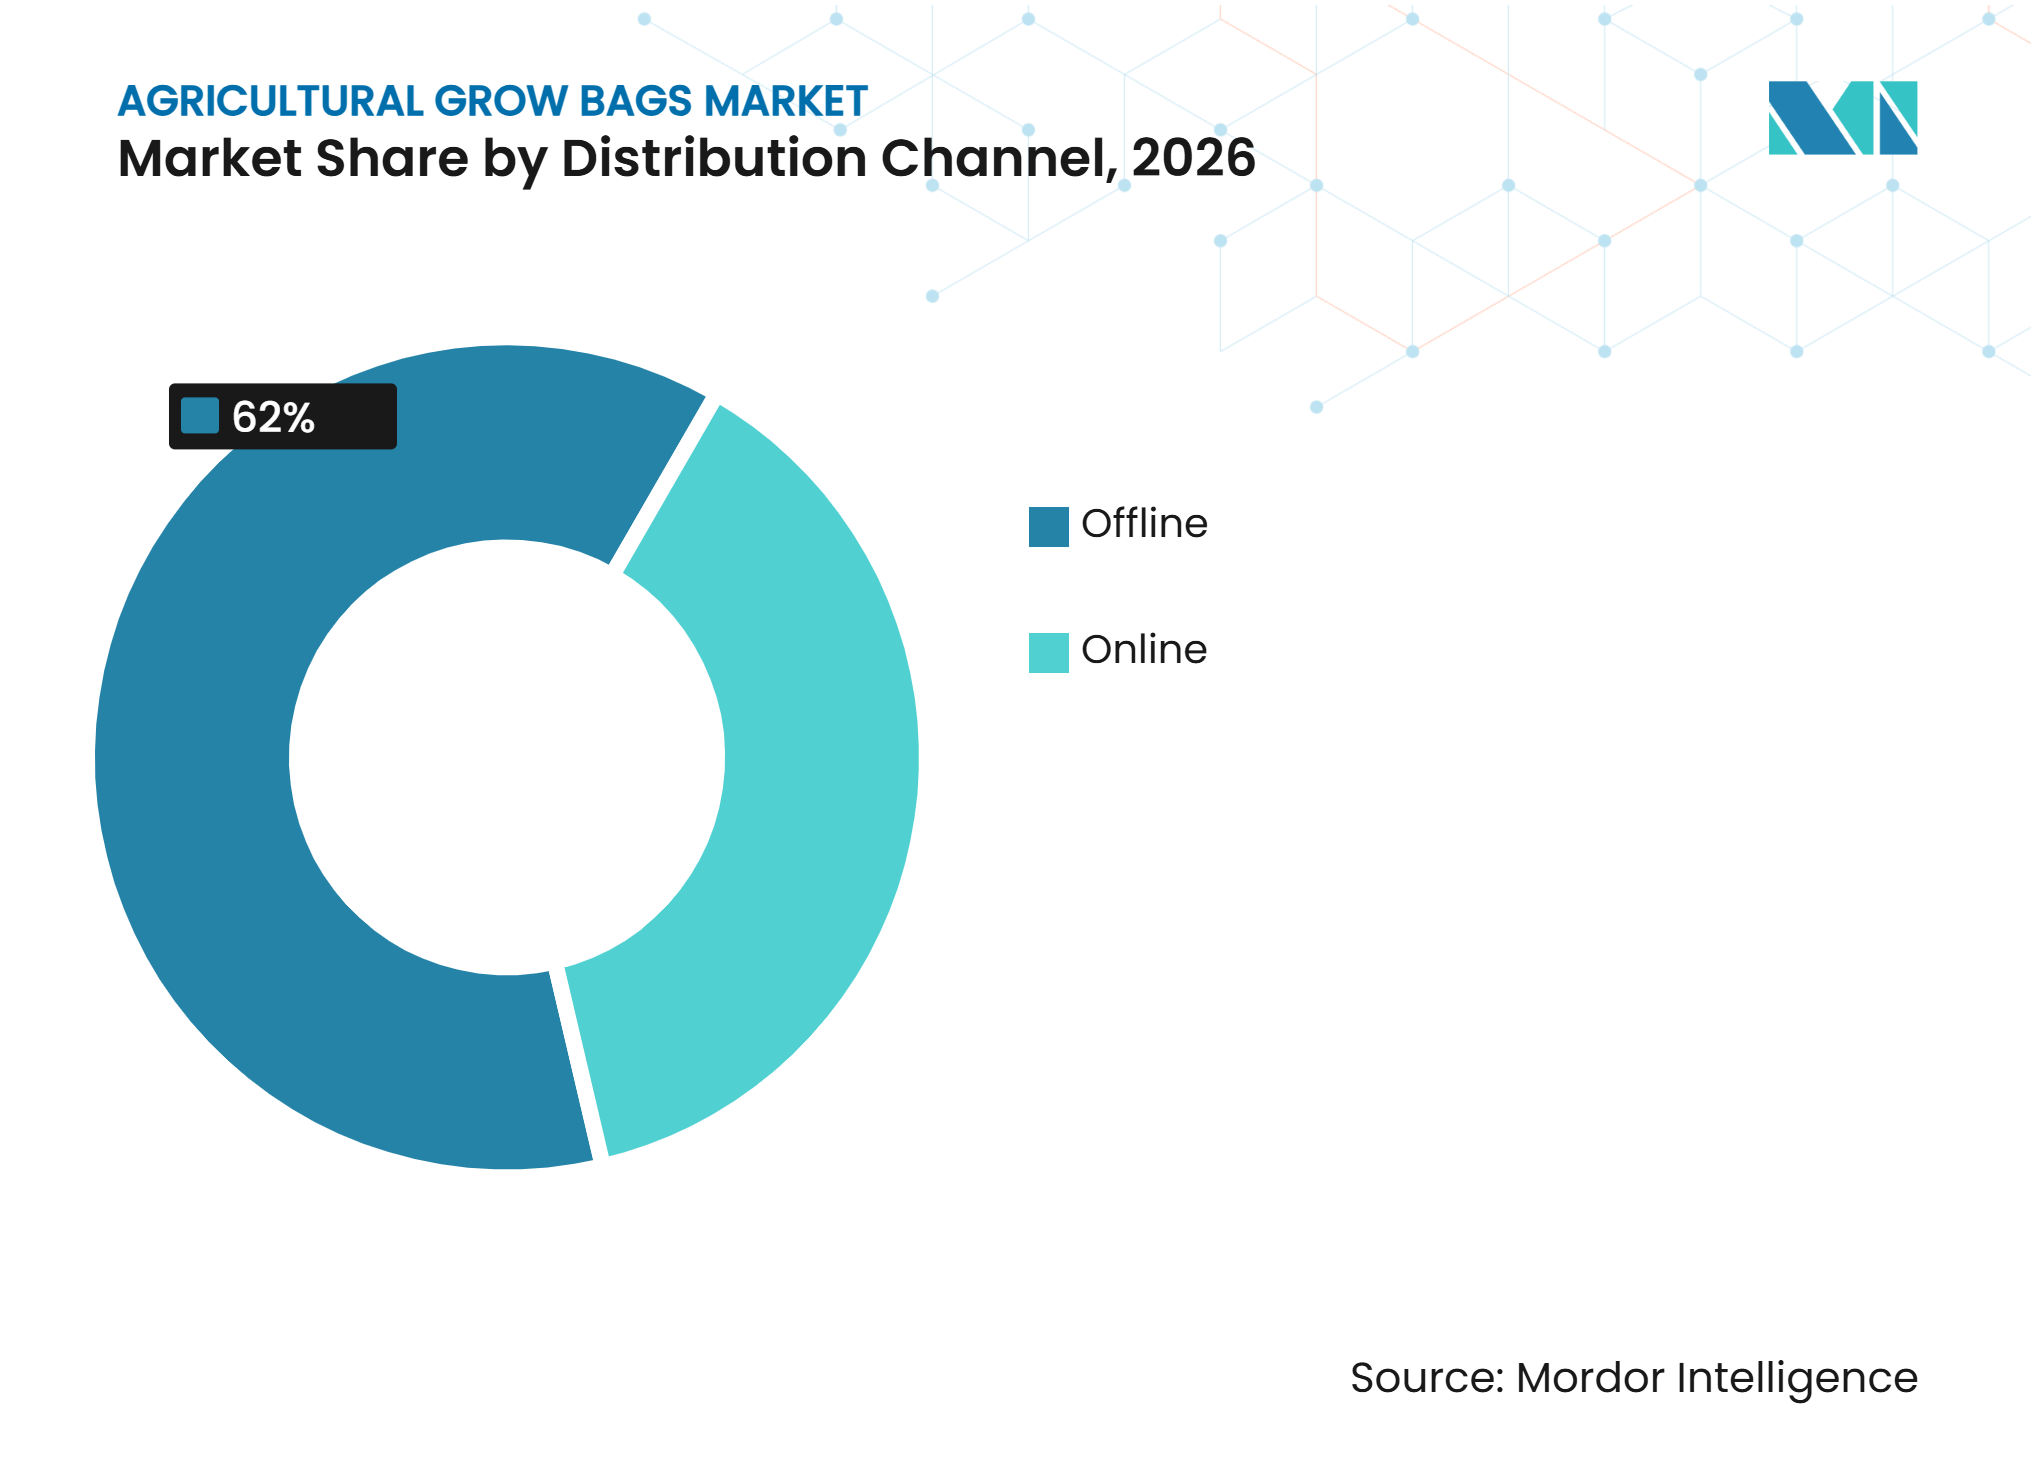
- Nach Vertriebskanal entfielen Offline-Kanäle 2026 auf 62 % des Marktanteils, während Online-Kanäle von 2027 bis 2032 mit einer CAGR von 8,0 % wachsen sollen.
- Nach Geografie entfiel Asien-Pazifik 2026 auf 35 % des Marktanteils und soll von 2027 bis 2032 mit einer CAGR von 7,2 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übernahme von geschütztem Anbau und bodenlosem Anbau | +1.8% | Global, mit höchster Relevanz in China, Indien, Spanien, den Niederlanden und Brasilien | Mittelfristig (2–4 Jahre) |
| Integration wassereffizienter Tropfbewässerung | +1.2% | Asien-Pazifik und Naher Osten als Kernmärkte, mit Ausweitung auf Südamerika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der gewerblichen Baumschul- und Weichobstproduktion | +1.0% | Europa und Nordamerika als Kernmärkte, mit Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatliche Unterstützung für den kontrollierten Anbau | +0.7% | Asien-Pazifik als Kernmarkt, Naher Osten, Südamerika | Langfristig (≥ 4 Jahre) |
| Produktivitätssteigerungen auf degradierten oder minderwertigen Böden | +0.5% | Asien-Pazifik, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Kulturspezifische Coco-Chip- und Coco-Pith-Formulierungen | +0.4% | Global, mit frühen Gewinnen in den Niederlanden, Indien, Spanien und Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Übernahme von geschütztem Anbau und bodenlosem Anbau
Grow Bags bieten eine alternative Anbauumgebung, wo schlechte Bodenqualität, begrenzte Landverfügbarkeit oder ungünstige klimatische Bedingungen die Freilandproduktion einschränken. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) stellt fest, dass hydroponische Systeme eine ganzjährige Pflanzenproduktion in schwierigen Klimazonen ermöglichen können, wenn sie mit Technologien für den geschützten Anbau integriert werden. Diese Systeme können auch einen wassersparenden und inputeffizienten Ansatz für den Anbau bieten, insbesondere in Gebieten mit schlechter Bodenqualität oder begrenztem Ackerland [1]. Die Einführung von Gewächshaus- und bodenlosem Anbau unterstützt die Nachfrage nach Grow Bags, indem sie Anbauern ermöglicht, kontrolliertere Wurzelzonenbedingungen aufrechtzuerhalten, die Bewässerung zu steuern und das Substrat zwischen den Anbauzyklen zu erneuern. Dies ist besonders relevant in Gebieten, die von Bodenkontamination, begrenztem Ackerland und kürzeren Freilandanbausaisons betroffen sind, und verknüpft die Nachfrage nach Grow Bags mit Investitionen in Gewächshausinfrastruktur und kontrollierte Produktionsumgebungen.
Integration wassereffizienter Tropfbewässerung
Tropfbewässerung ergänzt den Anbau in Grow Bags, indem Wasser und Nährstoffe direkt in das Kultursubstrat geleitet werden, sodass Anbauer die Feuchtigkeitsniveaus in der Wurzelzone steuern können. Eine 2025 im Journal of the Saudi Society of Agricultural Sciences veröffentlichte Studie verzeichnete einen Grüne-Bohnen-Ertrag von 33,6 Tonnen pro Hektar bei unterirdischer Tropfbewässerung mit 80 % des pflanzlichen Wasserbedarfs, verglichen mit 28,7 Tonnen pro Hektar bei oberflächlicher Tropfbewässerung auf demselben Bewässerungsniveau in Ägypten [2]. Die Ergebnisse zeigen, dass unterirdische Tropfbewässerung die Ernteerträge unter spezifischen Gewächshausbedingungen verbessern kann. Die Integration von Tropfbewässerung mit Grow Bags fördert die Nachfrage, indem sie eine präzisere Wasser- und Nährstoffversorgung als der konventionelle bodengebundene Anbau ermöglicht, während sensorbasiertes Monitoring die Kontrolle über Feuchtigkeits- und Nährstoffniveaus im Kultursubstrat weiter verbessern kann.
Ausweitung der gewerblichen Baumschul- und Weichobstproduktion
Gewerbliche Baumschulen und Weichobstproduzenten verwenden Grow Bags, um gleichbleibende Anbaubedingungen über wiederholte Produktionszyklen hinweg aufrechtzuerhalten. Der Anbau von Erdbeeren, Heidelbeeren und Himbeeren profitiert von kontrollierten Wurzelzonen, die Drainage, Belüftung und Feuchtigkeitsmanagement unterstützen und gleichzeitig die Abhängigkeit von variablen Bodenbedingungen reduzieren. Bei diesen Anwendungen beeinflusst die Substratzusammensetzung, einschließlich der Chipgröße und des Verhältnisses von Pith zu Chip, die Drainage und Feuchtigkeitsretention in Zeiten hohen Wasserbedarfs. Konsistente und dokumentierte Substratmischungen helfen gewerblichen Anbauern auch dabei, gleichmäßige Anbaubedingungen und vorhersehbare Erntepläne aufrechtzuerhalten. Die Verwendung von Grow Bags in Baumschulbetrieben, einschließlich der Behältervermehrung von Zier- und Forstpflanzen, erweitert die Nachfrage über die exportorientierte Gewächshausproduktion hinaus. Mit der Ausweitung der gewerblichen Baumschulkapazitäten und des geschützten Weichobstanbaus kann der Bedarf an standardisierten Anbaubehältern und bewirtschafteten Substraten das Wachstum im Markt für landwirtschaftliche Grow Bags unterstützen.
Staatliche Unterstützung für den kontrollierten Anbau
Staatliche Unterstützung für den geschützten Anbau kann die anfänglichen Investitionskosten für Anbauer zur Einrichtung von Gewächshausproduktionssystemen senken. In Indien gewährt das National Horticulture Board (NHB) kreditgebundene Subventionen im Rahmen der Mission for Integrated Development of Horticulture (MIDH) für förderfähige gewerbliche Gartenbauvorhaben unter geschützten Bedingungen, die 50 % der förderfähigen Projektkosten abdecken, vorbehaltlich einer maximalen Subvention von INR 1 crore (0,10 Millionen USD) pro Projekt. Zusätzliche Unterstützung ist für förderfähige Projekte in nordöstlichen, himalayischen und geplanten Gebieten verfügbar. Diese Initiativen können den Markt für landwirtschaftliche Grow Bags indirekt unterstützen, indem sie Investitionen in Polyhouses, Netzhäuser und hydroponische Gewächshäuser fördern, in denen Grow Bags als Anbaubehälter verwendet werden. Ebenso unterstützen Ernährungssicherheitsinitiativen in den Vereinigten Arabischen Emiraten und Saudi-Arabien Investitionen in den kontrollierten Anbau, einschließlich hydroponischer und substratbasierter Anbauanlagen. Die Ausweitung dieser Projekte kann zusätzliche Nachfrage nach Grow Bags und zugehörigen Substratmedien schaffen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestition für hochwertige Gewebe- und Substrat-Grow-Bags | -0.8% | Am höchsten für Kleinanbauer in Indien, Afrika, Brasilien und Mexiko | Mittelfristig (2–4 Jahre) |
| Volatile Polymer-, Kokos- und Frachtkosten | -0.7% | Global, mit akuten Auswirkungen in importabhängigen Märkten und Fernversorgungskorridoren | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Sammelsysteme für gebrauchte Grow Bags | -0.4% | Europa, Nordamerika und Australien, mit stärksten Auswirkungen in fortgeschrittenen Gewächshausbetrieben | Langfristig (≥ 4 Jahre) |
| Inkonsistente Qualität und begrenzte Produktstandardisierung | -0.3% | Am höchsten dort, wo importierte und informelle Produkte mit zertifizierten gewerblichen Systemen konkurrieren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestition für hochwertige Gewebe- und Substrat-Grow-Bags
Hochwertige Gewebe-Grow-Bags und vorgefüllte Coco-Platten sind im Allgemeinen mit höheren Anfangsinvestitionen verbunden als einfache Polyethylen-Baumschulbeutel und konventionelle Substrate. Zusätzliche Kosten für Substratpufferung, pH-Kalibrierung und kulturspezifische Formulierungen können den anfänglichen Investitionsbedarf weiter erhöhen. Diese Kosten können die Amortisationszeit für Anbauer in preissensiblen Märkten verlängern, insbesondere in Afrika und Südamerika, wo der Zugang zu erschwinglicher Finanzierung und Subventionen möglicherweise begrenzt ist. Gewerbliche Anbauer mit besserem Zugang zu Kapital und etablierten Ernteverträgen sind besser in der Lage, diese Kosten zu tragen als Kleinproduzenten. Folglich kann eine höhere Anfangsinvestition die Einführung hochwertiger Grow-Bag-Systeme einschränken und die Marktdurchdringung bei kostenbewussten Anbauern begrenzen.
Volatile Polymer-, Kokos- und Frachtkosten
Polymerharz, Kokosfaser und Seefracht sind wichtige Inputkosten für Hersteller landwirtschaftlicher Grow Bags. Schwankungen bei der Verfügbarkeit von Kokosfasern und Transportkosten können Beschaffungspläne stören und die Produktionskosten erhöhen. In Vietnam beeinträchtigten ungünstige Wetterbedingungen, darunter anhaltende Dürre, unregelmäßige Niederschläge und Salzwasserintrusion, die Kokosproduktion in der Provinz Ben Tre im Jahr 2025. Eine geringere Kokosverfügbarkeit belastete die Rohstoffbeschaffung für Kokosfaserverarbeiter und nachgelagerte Hersteller von Kokosprodukten. Versandunterbrechungen auf Asien-Europa-Routen erhöhten auch die Transportdistanzen und schufen Unsicherheit bei den Lieferplänen für importierte Substratmaterialien. Dieser Druck kann die Herstellermargen verringern und zu höheren Preisen für Anbauer führen, insbesondere wenn Lieferanten nur begrenzte Flexibilität haben, Kostensteigerungen aufzufangen. In Coimbatore, Indien, reduzierten Kokosfasereinheiten ihren Betrieb im September 2025 von zwei täglichen Schichten auf eine, inmitten von Kokosnussschalenknappheit, Arbeitskräftemangel und exportbezogenen Herausforderungen. Solche Kosten- und Versorgungsschwankungen können die Produkterschwinglichkeit beeinträchtigen und die Fähigkeit der Hersteller einschränken, eine konsistente Versorgung des Marktes für landwirtschaftliche Grow Bags aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aufrechte Bags führen und wachsen am schnellstenAufrechte Grow Bags entfielen 2026 auf einen Marktanteil von 74 % und werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 6,5 % wachsen. Ihr Format ist auf Gewächshauslayouts für Tomaten, Paprika und Beeren ausgerichtet, bei denen Pflanzen vertikal aufgespannt werden. Das Design unterstützt Tropfbewässerungs- und Fertigationspläne bei Hochdichtepflanzungen und erleichtert den Substratwechsel zwischen den Anbauzyklen. Gewerbliche Anbauer in Europa, Nordamerika und dem asiatisch-pazifischen Raum nutzen dieses Format, da es sich in etablierte Arbeitsabläufe des geschützten Anbaus einfügt.
Jiffy Group bietet ein integriertes Kokos-Anbausystem an, das Anzuchtblöcke mit Grow Bags kombiniert. Das System ermöglicht es den Wurzeln, nach der Umpflanzung vom Anzuchtblock in den umgebenden Grow Bag hineinzuwachsen, was eine kontinuierliche Wurzelentwicklung während des Anbaus unterstützt. Horizontale Säcke werden für Erdbeeren und andere Weichobstkulturen verwendet, bei denen die flache Anordnung das Ausläufermanagement und den Reihenabstand unterstützt. Oben offene Säcke und spezielle Heidelbeer-Behälter bedienen engere Anwendungsbereiche, darunter japanische und andere Nischen-Weichobstmärkte. Diese kulturspezifischen Formate bieten zusätzliche Wachstumschancen im Markt für landwirtschaftliche Grow Bags, auch wenn aufrechte Säcke die standardmäßige gewerbliche Option bleiben.
Nach Material:
Bags auf Kunststoffbasis führen, während biologisch abbaubare Formate an Boden gewinnenKunststoffbasierte Grow Bags entfielen 2026 auf 42 % des Marktwerts, gestützt durch ihre niedrigeren Kosten, die etablierte UV-Stabilisierung und die weitverbreitete Vertrautheit unter Anbauern. Gewebebasierte Grow Bags werden in Anwendungen eingesetzt, bei denen Luftbeschneidung dazu beitragen kann, Wurzelumschlingungen zu begrenzen, insbesondere im Baumschul- und Containeranbau. Naturfaserbasierte Grow Bags werden im Hausgarten- und Zierpflanzenbereich verwendet, wo Materialien wie Kokos, Jute und Sisal spezifischen Anbauerpräferenzen entsprechen. Diese Materialoptionen ermöglichen es Lieferanten, unterschiedliche Kulturanforderungen und Preissegmente zu bedienen.
Biologisch abbaubare Grow Bags werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,0 % wachsen. Die Wageningen University & Research berichtete, dass biologisch abbaubare Grow Bags die erforderliche mechanische Festigkeit über einen gesamten Tomatenanbauzykus aufrechterhalten und eine mit konventionellen Säcken vergleichbare Kulturleistung unterstützten [3]. Nach der Ernte wiesen die Säcke industrielle Kompostierbarkeit auf und erfüllten die Anforderungen der EN 13432. Im März 2025 erhöhte Jiffy Group den Anteil an Recyclingkunststoff in allen neuen Grow-Bag-Bestellungen auf 40 %, gegenüber zuvor 20 %, und verringerte damit seine Abhängigkeit von Neukunststoff in seinen Gartenbauerzeugnissen. Diese Entwicklungen unterstreichen die wachsende Bedeutung von Materialeigenschaften, Recyclinganteil und Entsorgungsaspekten im Markt für landwirtschaftliche Grow Bags.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Obst und Gemüse führen, während Kräuter und Heilpflanzen am schnellsten wachsenObst und Gemüse entfielen 2026 auf 48 % des Marktanteils. Tomaten-, Erdbeeren-, Paprika- und Gurkenproduzenten verwenden Grow Bags, weil konsistente Wurzelzonen die Hochdichte-Gewächshausproduktion unterstützen können. Grow Bags können auch den Bedarf an Bodensterilisierung oder -begasung zwischen den Anbauzyklen reduzieren und bieten betriebliche Vorteile, wenn die Arbeitskosten steigen. Der kontrollierte Anbau in Europa, Nordamerika und Asien-Pazifik hält die Nachfrage von gewerblichen Gemüseproduzenten aufrecht.
Kräuter und Heilpflanzen sollen von 2027 bis 2032 mit einer CAGR von 8,4 % wachsen. Diese Kulturen erfordern ein präzises Substratmanagement, da die Anbaubedingungen Ertrag, Kulturqualität und die Konsistenz pflanzlicher Inhaltsstoffe beeinflussen können. Blumen und Zierpflanzen werden durch den etablierten Einsatz von Grow Bags in der gewerblichen Blumenzucht und Baumschulproduktion in Märkten wie den Niederlanden, Kolumbien und Indien unterstützt. Weitere gewerbliche Anwendungen umfassen die Tabaksämlingproduktion und Baumbaumschulen. Der Bedarf an Rückverfolgbarkeit und Lebensmittelsicherheitsdokumentation in der Weichobstproduktion kann die Einführung bewirtschafteter Substratsysteme weiter unterstützen.
Vertriebskanal:
Offline-Kanäle führen, während der Online-Vertrieb expandiertOffline-Kanäle entfielen 2026 auf 62 % des Marktanteils. Gartencenter, Baumschulen, Großhändler und Fachhändler bleiben wichtig, da gewerbliche Bags und Substratplatten häufig Palettenlieferung und technischen Support erfordern. Etablierte Lieferantenbeziehungen sind besonders wichtig für Gewächshauskäufer mit großen Volumina. Der physische Vertrieb bietet auch lokale Beratung und wiederkehrende Logistik für professionelle Anbauer. Diese Vorteile halten Offline-Kanäle im Mittelpunkt der gewerblichen Beschaffung.
Online-Kanäle sollen von 2027 bis 2032 mit einer CAGR von 8,0 % wachsen. Digitale Plattformen können den Zugang für kleinere gewerbliche Anbauer und Hobbygärtner verbessern, denen ein lokaler Fachhändler fehlt. VIVOSUN nutzt den direkten Online-Einzelhandel an Verbraucher, um Hobbygärtner, Hobbyanbauer und Kleinproduzenten zu erreichen und seinen Vertrieb über traditionelle landwirtschaftliche Versorgungskanäle hinaus auszuweiten. Online-Kanäle ergänzen die professionelle Beschaffung, ersetzen sie jedoch nicht, da gewerbliche Betreiber weiterhin Großmengenlieferungen und technischen Support benötigen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik entfiel 2026 auf 35 % des Marktanteils und soll von 2027 bis 2032 mit einer CAGR von 7,2 % wachsen. Chinas Investitionen in den kontrollierten Anbau und die Ernährungssicherheitsinfrastruktur unterstützen die Einführung von Substratsystemen. Indien trägt durch subventionierte Polyhouses und eine große Basis von Anbauern, die noch keine Gewächshaussysteme nutzen, zur Nachfrage bei. Das National Horticulture Board gewährte im Geschäftsjahr 2025–26 kreditgebundene Subventionen, die bis zu 50 % der förderfähigen Projektkosten für Projekte im geschützten Anbau abdeckten, vorbehaltlich einer maximalen Subvention von INR 1 crore (0,10 Millionen USD) pro Projekt. Australien trägt mit stabiler Premiumnachfrage aus der Beeren- und Tomatenproduktion bei, während Japan und Südkorea durch Präzisionsgartenbau und Spezial-E-Commerce Chancen bieten.
Nordamerika
Nordamerika verfügt über ausgereifte Gewächshausbetriebe in den Vereinigten Staaten und Kanada, die Coco-Substrate und Gewebebehälter für Gemüse und Beeren verwenden. Technologisch fortschrittlichere Gewächshäuser und Folientunnel unterstützen den Einsatz von Grow Bags, da Bags das Wurzelzonenmanagement und den Austausch zwischen den Anbauzyklen ermöglichen. Im Juli 2025 integrierte Kanadas Premier Tech den niederländischen Substratproduzenten Van der Knaap Group B.V. in seine Sparte Growers and Consumers und kombinierte deren Substratportfolios und Produktionskapazitäten, um die Unterstützung für Anbauer in Nordamerika und Europa zu stärken. Mexiko stellt eine separate Nachfragebasis durch den Export von Gemüse dar, das in expandierenden Gewächshaussystemen angebaut wird. Die wassergestressten nördlichen Regionen des Landes verbinden auch Tropfbewässerung mit beutelbasierter Produktion. Die Region bleibt auf hochwertige Kulturen und technisch bewirtschaftete Produktionssysteme ausgerichtet.
Vielfältiges Wachstum in den verbleibenden Märkten
Der Markt für landwirtschaftliche Grow Bags in Europa wird durch etablierten Gewächshaus- und Gartenbau in Ländern wie Deutschland, Frankreich, den Niederlanden und Spanien gestützt. Die wachsende Aufmerksamkeit für Recyclingmaterialien, biologisch abbaubare Alternativen und Entsorgungsmanagement schafft Chancen für Lieferanten, die differenzierte Grow-Bag-Materialien anbieten. Spanien und die Niederlande bleiben wichtige Märkte für professionelle Coco-Grow-Bags, die in der Erdbeer-, Tomaten- und Zierpflanzenproduktion eingesetzt werden. Südamerika profitiert von Brasiliens Beeren- und Tropenfruchtproduktion sowie dem argentinischen Baumschulsektor, die die Nachfrage nach Grow Bags im gewerblichen Anbau unterstützen. Im Nahen Osten unterstützen Ernährungssicherheitsinitiativen in Saudi-Arabien und den Vereinigten Arabischen Emiraten Investitionen in hydroponische und Gewächshausanlagen und schaffen Chancen für die Einführung von Grow Bags. Afrika bietet ebenfalls Wachstumschancen in Südafrika, Kenia und Ägypten, obwohl Finanzierungsengpässe, Infrastrukturlücken und Vertriebsherausforderungen bei Kleinbauern die Marktdurchdringung weiterhin begrenzen.
Wettbewerbslandschaft
Marktkonzentration
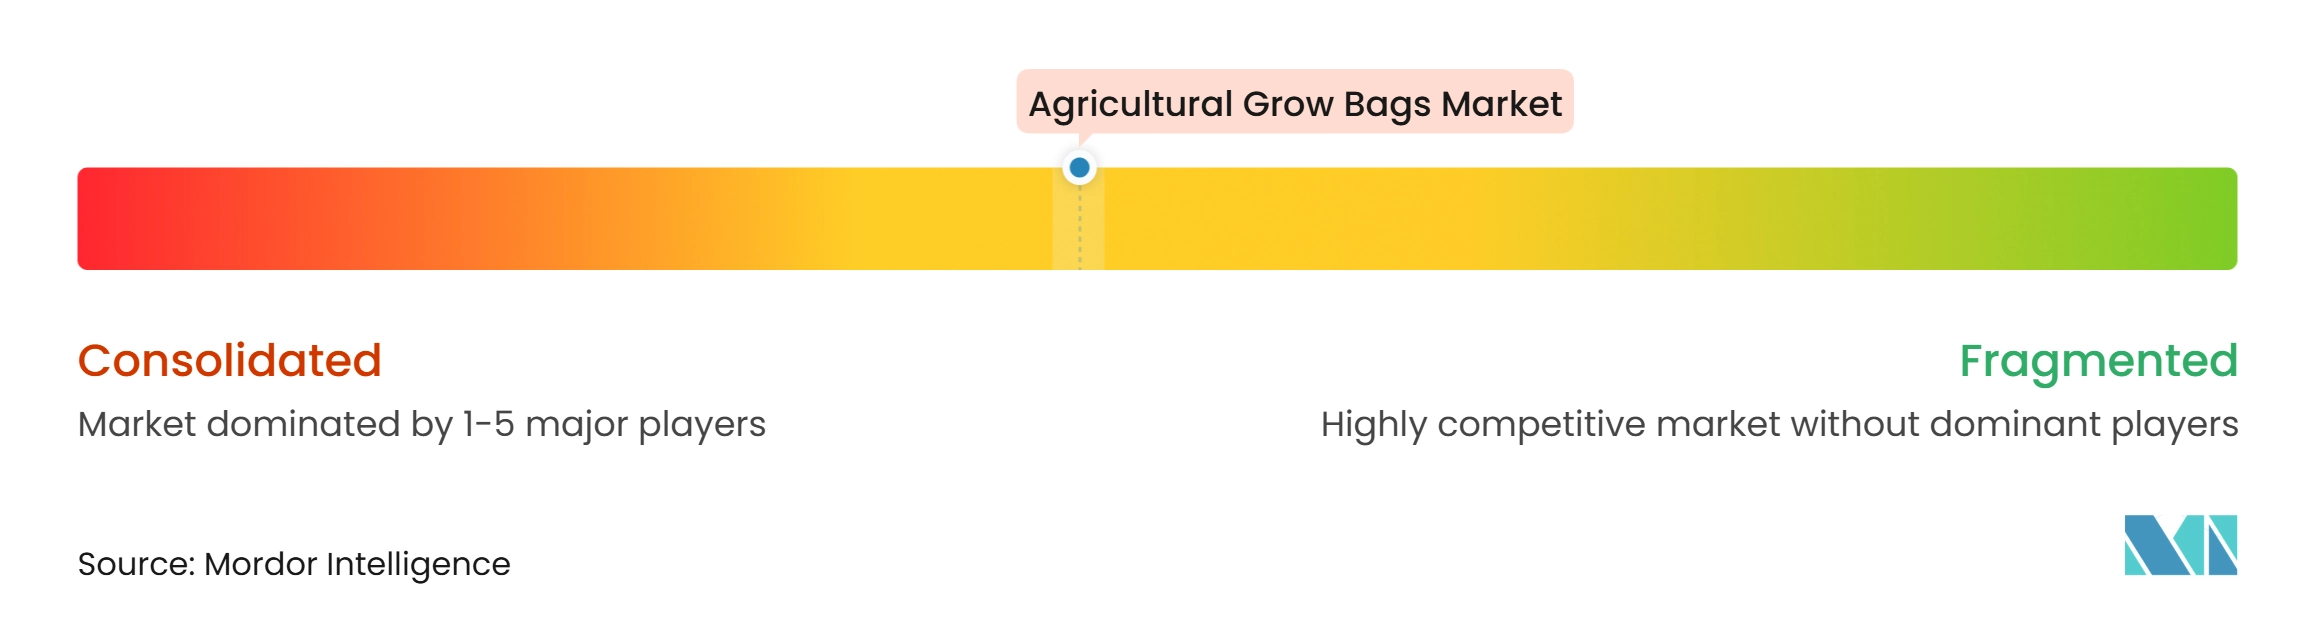
Der Markt für landwirtschaftliche Grow Bags war 2026 mäßig konsolidiert, wobei der Wettbewerb durch Produktportfolios, Fertigungskapazitäten, Zugang zu Rohstoffen, Preisgestaltung und Vertriebsnetzwerke geprägt wurde. Dutch Plantin B.V. bietet ein Portfolio an Coco-basierten Grow Bags an, unterstützt durch seine Produktionsanlagen in Indien und Kokosnuss-Beschaffungsnetzwerke in Indien und Sri Lanka. Jiffy Products International B.V. bietet mehrere Coco-basierte Grow-Bag-Varianten an, darunter High Yield, Husk Chips und 50-50-Substratmischungen, erhältlich in Finesse- und Essence-Konfigurationen. Regionale Produzenten, insbesondere in Indien, China und Australien, konkurrieren durch lokale Versorgung, Preisgestaltung und Nähe zu Anbauern.
Im Juli 2025 integrierte Premier Tech Van der Knaap Group B.V. in seine Sparte Growers and Consumers und fügte damit Expertise in Coco-basierten Substraten hinzu und erweiterte seinen internationalen Produktionsfußabdruck. Die bestehenden Produktionsanlagen von Van der Knaap Group B.V. in Sri Lanka, Indien und der Dominikanischen Republik stärkten den Zugang der kombinierten Gruppe zu kokosnussbasierten Rohstoffen und Gartenbauversorgungsnetzwerken weiter. Im März 2025 erhöhte Jiffy Group den Recyclingkunststoffanteil in seinen Grow-Bag-Bestellungen auf 40 %, gegenüber zuvor 20 %, als Teil seiner Bemühungen, den Verbrauch von Neukunststoff zu reduzieren. Van der Knaap Group B.V. setzte die Erweiterung der Produktionskapazitäten an seinen bestehenden Anlagen in Sri Lanka, Indien und der Dominikanischen Republik fort, um der steigenden Nachfrage nach Coco-basierten Substraten gerecht zu werden.
Rain Science Grow Bags und High Caliper Growing LLC richten sich an gewerbliche Cannabis- und Hochwertige-Gemüse-Produzenten, mit einer Produktpositionierung, die auf Wurzelzonenleistung und Kulturmanagement ausgerichtet ist. VIVOSUN hingegen konzentriert sich auf den direkten digitalen Einzelhandel an Verbraucher für Heim- und Hobbyanbauer. Weitere Bereiche der Produktentwicklung umfassen biologisch abbaubare Polymere, sensorgestützte Wurzelzonenüberwachung und doppellagige Kokosfaserkonstruktionen, die die Nachfrage nach verbesserter Materialleistung, Ressourceneffizienz und rückverfolgbarer Beschaffung adressieren. Insgesamt hängt der Wettbewerb von Produktqualität, Materialinnovation, Versorgungskontinuität, Vertriebsreichweite und Preisgestaltung ab. Internationale Lieferanten nutzen breite Portfolios und etablierte Lieferantenbeziehungen, während regionale Hersteller durch lokale Verfügbarkeit, Kundenbeziehungen und kosteneffektive Alternativen wettbewerbsfähig bleiben.
Marktführer im Bereich landwirtschaftliche Grow Bags
-
Dutch Plantin B.V.
-
Jiffy Products International B.V.
-
FibreDust LLC
-
Van der Knaap Group B.V.
-
Enduro Pack Pty Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für landwirtschaftliche Grow Bags Unternehmen in diesem Bericht
- Dutch Plantin B.V.
- Jiffy Products International B.V.
- FibreDust LLC
- Van der Knaap Group B.V.
- Enduro Pack Pty Ltd
- Rain Science Grow Bags
- Pelemix Ltd
- Growinnovate Pty Ltd
- Cape Agricultural Products (Pty) Ltd
- Singhal Industries Private Limited
- CoCo Green (Pvt.) Ltd.
- Pioneer Agro Industry
- Sinowell Trading Limited (VIVOSUN)
- High Caliper Growing LLC
- Averna & Dudeck Enterprises LLC
Neueste Industrielle Entwicklungen in Markt für landwirtschaftliche Grow Bags
- Februar 2026: Pelemix Ltd brachte CoirFlex auf den Markt, einen Grow Bag mit einem Dual-Action-Kokosfasersubstratverfahren, einer reflektierenden silberfarbenen Außenschicht für das Wurzelzonentemperaturmanagement und O+-Mikroperforierungen zur Verbesserung der Sauerstoffverfügbarkeit. Das Produkt ist in drei Substratformaten erhältlich und wurde entwickelt, um unterschiedliche Kulturanforderungen zu unterstützen. Pelemix Ltd berichtete von potenziellen Ertragssteigerungen von bis zu 15 % pro Anbauzyklus im Vergleich zu konventionellen Grow-Bag-Designs.
- September 2025: Pelemix Ltd führte Coco-Kokosfaser-Grow-Bags für den Erdbeeranbau ein, mit vorgewaschenem und gepuffertem Substrat in UV-behandelten Polyethylenbeuteln. Die Produkte sind in verschiedenen Größen und Substratmischungen erhältlich, um Kulturanforderungen und Anbaubedingungen, einschließlich Gewächshaus- und Freilandanbau, gerecht zu werden.
- August 2025: Van der Knaap Group B.V. führte Forteco Fusion ein, einen locker gefüllten Coco-Grow-Bag, der in seiner Anlage in den Niederlanden aus 100 % Coco-Material hergestellt wird. Das in 80-cm- und 100-cm-Formaten erhältliche Produkt hat einen Luftgehalt von ca. 30 % nach Volumen und wird gebrauchsfertig geliefert. Das Unternehmen machte es ganzjährig mit einer Vorlaufzeit von wenigen Wochen verfügbar, um die Nachfrage nach organischen Substraten im Gemüseanbau zu decken.
Globaler Berichtsumfang für den Markt für landwirtschaftliche Grow Bags
Landwirtschaftliche Grow Bags sind spezialisierte Behälter, die zur Unterstützung des Pflanzenanbaus entwickelt wurden, indem sie einen definierten Raum für Wurzelwachstum und Substrathaltung bieten. Sie dienen als Alternative zum konventionellen Anbau im Boden und in starren Töpfen und bieten Flexibilität bei der Pflanzenplatzierung und dem Anbausystemmanagement.
Der Marktbericht für landwirtschaftliche Grow Bags ist segmentiert nach Produkttyp (aufrechte Grow Bags, horizontale Grow Bags und sonstige), nach Material (Grow Bags auf Kunststoffbasis, Gewebe-Grow-Bags, Grow Bags aus Naturfasern, biologisch abbaubare Grow Bags), nach Anwendung (Obst und Gemüse, Blumen und Zierpflanzen, Kräuter und Heilpflanzen sowie sonstige Kulturen), nach Vertriebskanal (online und offline) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aufrechte Grow Bags |
| Horizontale Grow Bags |
| Sonstige |
| Grow Bags auf Kunststoffbasis |
| Gewebe-Grow-Bags |
| Grow Bags aus Naturfasern |
| Biologisch abbaubare Grow Bags |
| Obst und Gemüse |
| Blumen und Zierpflanzen |
| Kräuter und Heilpflanzen |
| Sonstige Kulturen |
| Online |
| Offline |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| nach Produkttyp | Aufrechte Grow Bags | |
| Horizontale Grow Bags | ||
| Sonstige | ||
| nach Material | Grow Bags auf Kunststoffbasis | |
| Gewebe-Grow-Bags | ||
| Grow Bags aus Naturfasern | ||
| Biologisch abbaubare Grow Bags | ||
| nach Anwendung | Obst und Gemüse | |
| Blumen und Zierpflanzen | ||
| Kräuter und Heilpflanzen | ||
| Sonstige Kulturen | ||
| nach Vertriebskanal | Online | |
| Offline | ||
| nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für landwirtschaftliche Grow Bags?
Der Markt soll von 478 Millionen USD im Jahr 2027 auf 645 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,18 % von 2027 bis 2032.
Welcher Produkttyp hält den größten Anteil am Markt für landwirtschaftliche Grow Bags?
Aufrechte Grow Bags entfielen 2026 auf 74 % des Marktwerts, gestützt durch ihren Einsatz im gewerblichen Gewächshausanbau, in Tropfbewässerungs- und Fertigationssystemen.
Welches Materialsegment soll im Markt für landwirtschaftliche Grow Bags am schnellsten wachsen?
Biologisch abbaubare Grow Bags sollen von 2027 bis 2032 mit einer CAGR von 9,0 % wachsen, unterstützt durch die Entwicklung kompostierbarer Materialien und die Nachfrage nach Alternativen zu konventionellen Kunststoffen.
Welche Region hält den größten Anteil am Markt für landwirtschaftliche Grow Bags?
Asien-Pazifik entfiel 2026 auf 35 % des Marktwerts und soll von 2027 bis 2032 mit einer CAGR von 7,2 % wachsen.