
Tamaño y Participación del Mercado de Directivas Anticipadas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 202.78 Mil millones de dólares |
| Tamaño del Mercado (2031) | 495.53 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.47 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Directivas Anticipadas por Mordor Intelligence
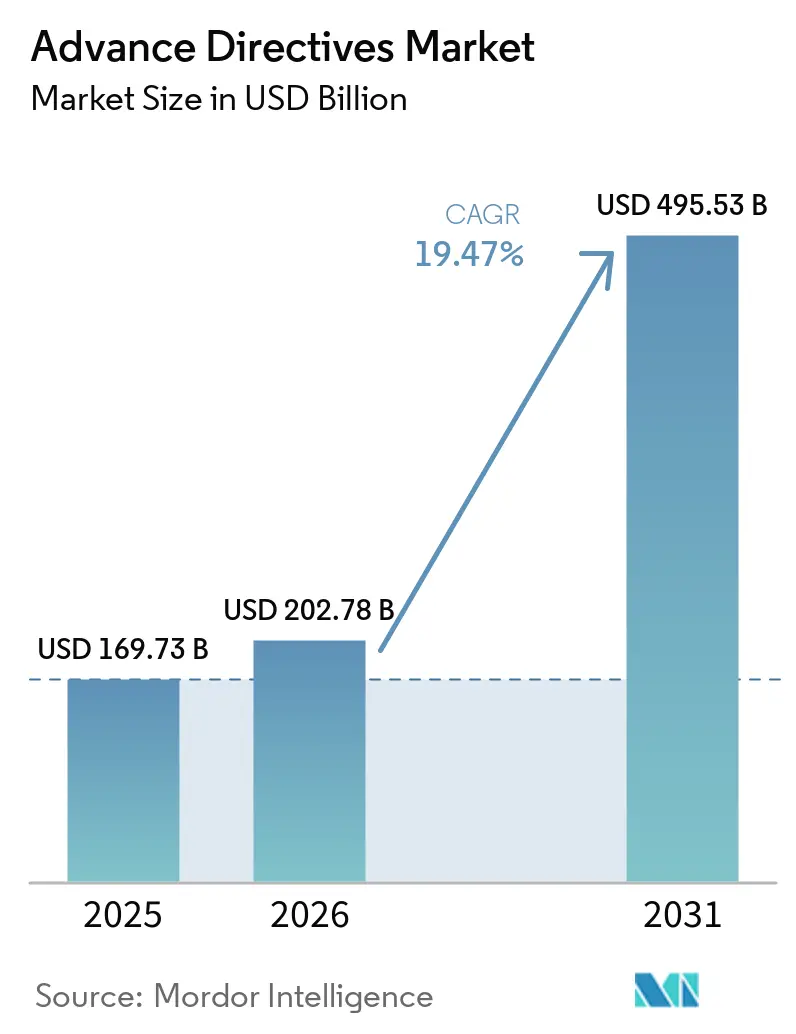
El tamaño del Mercado de Directivas Anticipadas fue valorado en 169,73 mil millones de USD en 2025 y se estima que crecerá desde 202,78 mil millones de USD en 2026 hasta alcanzar los 495,53 mil millones de USD en 2031, a una CAGR del 19,47% durante el período de pronóstico (2026-2031).
El mercado de directivas anticipadas está evolucionando más allá de la documentación al alta hospitalaria, ya que los proveedores introducen la planificación de manera más temprana en la atención primaria, la atención ambulatoria y los entornos de consumo, donde las decisiones pueden debatirse antes de que las urgencias terapéuticas limiten la participación del paciente. La integración con los registros electrónicos de salud, o EHR, facilita la localización de las preferencias documentadas durante las transiciones asistenciales. Un estudio de la Universidad Johns Hopkins de mayo de 2026 encontró que los adultos mayores con una directiva documentada en el EHR al menos 6 meses antes del fallecimiento presentaban tasas más bajas de atención al final de la vida potencialmente gravosa que los adultos sin dicha directiva. El mercado de directivas anticipadas también se beneficia cuando el reembolso, las métricas de calidad y los estándares de intercambio de datos incentivan a los proveedores a integrar la planificación en la atención rutinaria. Estos cambios crean oportunidades para plataformas que combinan la creación de documentos, el almacenamiento, la recuperación, el apoyo a las conversaciones clínicas y las herramientas de flujo de trabajo que mantienen las preferencias actualizadas a medida que evoluciona la condición del paciente.
Conclusiones Clave del Informe
- Por tipo de directiva, el Testamento Vital representó el 38,45% de la participación del mercado de directivas anticipadas en 2025, mientras que se proyecta que los formularios POLST/MOLST crecerán a una CAGR del 19,89% hasta 2031.
- Por implementación, los sistemas basados en la nube representaron el 68,23% de la participación del mercado de directivas anticipadas en 2025, mientras que se prevé que los sistemas locales crezcan a una CAGR del 20,32% hasta 2031.
- Por componente, el software representó el 73,92% de la participación en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 20,76% hasta 2031.
- Por usuario final, los hospitales representaron el 45,61% de la participación en 2025, mientras que se prevé que los centros de cuidados paliativos y hospicios crezcan a una CAGR del 21,43% hasta 2031.
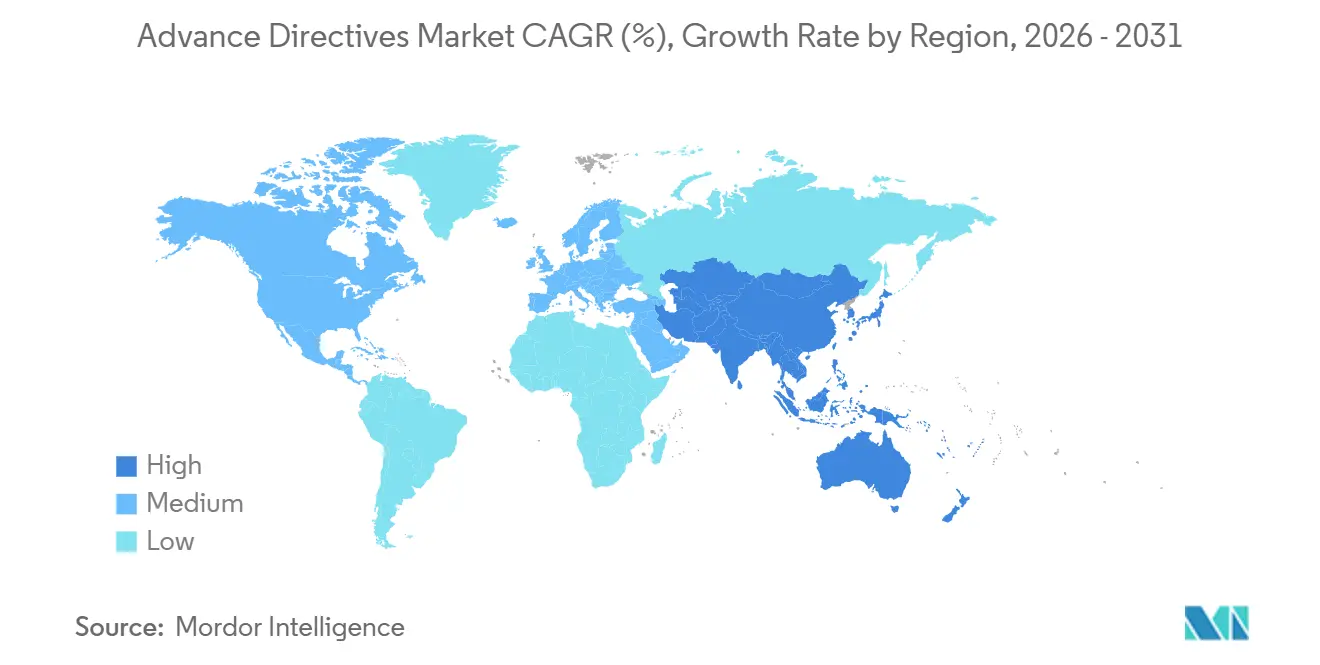
- Por geografía, América del Norte representó el 36,72% de la participación en 2025, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 22,49% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la Población y Carga de Enfermedades Crónicas con Riesgo Vital | +5.2% | Global | Largo plazo (≥ 4 años) |
| Apoyo Gubernamental y Reembolso para la Planificación Anticipada de la Atención | +3.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Salud Digital, Plataformas en la Nube e Integración con EHR | +4.1% | Global | Mediano plazo (2–4 años) |
| Atención Basada en el Valor y Métricas de Calidad sobre la Autonomía del Paciente | +2.9% | América del Norte, con expansión incipiente hacia Europa Occidental | Mediano plazo (2–4 años) |
| Recuperación Nativa en EHR de Datos Verificables de POLST y Directivas Anticipadas | +2.1% | América del Norte | Corto plazo (≤ 2 años) |
| Datos de Preferencias de Atención Generados por el Consumidor y Actualizados Continuamente | +1.8% | Global, liderado por EE. UU., Reino Unido y Japón | Mediano a largo plazo (2–5 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población y Carga de Enfermedades Crónicas con Riesgo Vital
La Organización Mundial de la Salud proyecta que la población mundial de 60 años o más alcanzará los 1.400 millones en 2030 y los 2.100 millones en 2050.[1] Los adultos de 80 años o más tienen una mayor probabilidad de incapacidad repentina y a menudo necesitan decisiones documentadas antes de que ocurra un evento agudo, lo que hace que la discusión temprana sea más útil que la documentación completada durante una crisis hospitalaria. El mercado de directivas anticipadas, por tanto, alcanza a las personas antes de que comience una enfermedad grave, así como a los pacientes que ya reciben atención compleja. La estrategia de la Región Europea de la OMS para 2026 a 2030 exige una planificación anticipada de la atención más amplia dentro de la atención centrada en la persona e integrada.[2] En China, un estudio de salud pública de 2025 vinculó el envejecimiento de la población y la carga financiera del tratamiento de soporte vital no deseado con una mayor necesidad de conversaciones de planificación. Las personas con varias enfermedades crónicas también enfrentan transiciones de atención repetidas, lo que brinda a los médicos más oportunidades para iniciar o actualizar estas conversaciones en atención primaria, consultas con especialistas, hospitalizaciones, atención domiciliaria y entornos postagudos.
Apoyo Gubernamental y Reembolso para la Planificación Anticipada de la Atención
El reembolso hace que la planificación anticipada de la atención sea más viable para los proveedores que deben asignar tiempo clínico a estas discusiones, especialmente cuando el pago reconoce el trabajo de explicar las opciones, registrar las preferencias e involucrar a los familiares. La Asociación Nacional de Centros de Salud Comunitarios indica una tarifa de telesalud de 97,5 USD para 2026 para el servicio de planificación anticipada de la atención G2025, con exención de copago cuando el servicio se factura junto con una Visita de Bienestar Anual.[3] En Alemania, el artículo 132g del Libro V del Código Social permite a los centros de atención a largo plazo facturar al seguro de salud estatutario las consultas de planificación anticipada de la atención. El registro electrónico nacional del paciente, o ePA, proporciona una vía común para cargar documentos de pacientes en todos los entornos asistenciales, lo que puede reducir la dependencia de archivos en papel y registros locales. El mercado de directivas anticipadas puede beneficiarse cuando las normas de pago y documentación trasladan la planificación anticipada de la atención de un servicio opcional a una parte habitual del flujo de trabajo del proveedor. Este contexto puede acortar los ciclos de decisión de compra para los sistemas de salud que necesitan documentación conforme y recuperable, y deben demostrar que la planificación está disponible dentro de las vías de atención habituales.
Salud Digital, Plataformas en la Nube e Integración con EHR
La Guía de Implementación de Interoperabilidad de Directivas Anticipadas de PACIO utiliza el estándar HL7 FHIR para apoyar el intercambio de información sobre directivas anticipadas entre sistemas.[4] Ese trabajo ayuda a convertir los registros estatales aislados y los repositorios hospitalarios en registros que pueden consultarse en todos los entornos asistenciales, incluidos los de urgencias, hospitalización, postagudos y atención comunitaria. MyDirectives declara que su A|D Vault Exchange procesa más de 1,5 millones de consultas por semana y alcanza a más del 90% del ecosistema sanitario de EE. UU. a través de las principales redes de intercambio. Esta infraestructura proporciona al mercado de directivas anticipadas una base más sólida para la recuperación rápida, no solo para la creación de documentos, ya que un documento tiene un valor clínico limitado si los equipos asistenciales no pueden localizarlo rápidamente. Los proveedores de EHR también pueden desarrollar funciones nativas de planificación anticipada de la atención, lo que significa que los proveedores especializados necesitan un soporte más profundo de flujo de trabajo, participación del paciente y análisis, en lugar de un simple alojamiento de documentos. El Ministerio Federal de Salud de Alemania declaró en julio de 2026 que la ley GeDIG ampliaría la infraestructura de salud digital y los requisitos de interoperabilidad relacionados.
Atención Basada en el Valor y Métricas de Calidad sobre la Autonomía del Paciente
Los contratos basados en el valor ofrecen a los proveedores un incentivo financiero para reducir la atención no deseada y mejorar la documentación de las preferencias del paciente, vinculando la planificación anticipada de la atención a resultados que importan a pacientes, familias, proveedores y pagadores. El estudio de la Universidad Johns Hopkins de mayo de 2026 reportó fallecimientos hospitalarios en el 23,2% de los adultos con directivas documentadas en el EHR y en el 32,1% de los adultos sin ellas. El mismo estudio reportó atención al final de la vida potencialmente gravosa en el 19,9% de los adultos con una directiva documentada en el EHR y en el 26,8% de los que no tenían ninguna. Estos resultados respaldan la adopción por parte de organizaciones de atención responsable y sistemas de salud que asumen riesgo financiero por los resultados asistenciales, especialmente cuando el tratamiento al final de la vida puede implicar un uso hospitalario evitable. El mercado de directivas anticipadas también se ve respaldado cuando los proveedores utilizan la planificación anticipada de la atención para mejorar la calidad y la gestión del desempeño. Un mejor acceso a las preferencias puede contribuir a reducir los eventos hospitalarios evitables y a clarificar las decisiones asistenciales entre equipos, al tiempo que ayuda a los médicos a explicar las opciones de manera coherente a los pacientes y sus familias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Baja Conciencia Pública, Reticencia Cultural y Bajas Tasas de Cumplimentación | -2.3% | Global | Largo plazo (≥ 4 años) |
| Variación Jurisdiccional en Formularios Legales y Requisitos de Ejecución | -1.5% | Global (concentrado en mercados no estadounidenses y emergentes) | Mediano plazo (2–4 años) |
| Portabilidad Fragmentada de Documentos, Verificación de Identidad y Responsabilidad en Seguridad | -1.2% | Global | Mediano plazo (24 años) |
| Responsabilidad por Interpretación de IA y Riesgo de Procedencia en el Apoyo a la Decisión Clínica | -0.8% | América del Norte y Europa | Corto a mediano plazo (≤ 4 años) |
| Fuente: Mordor Intelligence | |||
Baja Conciencia Pública, Reticencia Cultural y Bajas Tasas de Cumplimentación
La baja conciencia pública sigue siendo un límite importante para la adopción, ya que la planificación a menudo comienza solo después de una crisis, cuando los pacientes y sus familiares disponen de menos tiempo para considerar las opciones sin presión. Un protocolo de revisión sistemática de 2026 reportó que entre el 20% y el 40% de los adultos en países desarrollados habían completado algún tipo de directiva anticipada. La toma de decisiones liderada por la familia puede reducir la cumplimentación individual en contextos donde las costumbres culturales o religiosas otorgan a los familiares un papel más relevante en las decisiones al final de la vida, incluso cuando las personas tienen acceso a plantillas formales de directivas. Un estudio de 2024 sobre cuidados paliativos en Asia señaló que Japón promovía la planificación anticipada de la atención, pero aún carecía de un marco legal formal para las directivas anticipadas y la toma de decisiones por representante. El estudio también describió el papel de las expectativas tácitas en Japón, lo que puede hacer que la documentación formal sea menos habitual. Los hallazgos de la Universidad Johns Hopkins mostraron efectos protectores más débiles o ausentes entre los pacientes de raza negra, lo que indica que la confianza, el acceso y la facilitación culturalmente apropiada siguen siendo importantes junto con las campañas de cumplimentación.
Variación Jurisdiccional en Formularios Legales y Requisitos de Ejecución
Los requisitos legales difieren entre países y dentro de los sistemas federales, lo que complica el diseño de plataformas y la portabilidad de documentos. Los estados de EE. UU. tienen normas diferentes en cuanto a testigos, notarización y designación de representantes. Un estudio alemán de servicios de salud describió el entorno legal y de financiación para la planificación anticipada de la atención en residencias de mayores alemanas, donde los servicios operan dentro de disposiciones estatutarias específicas. Singapur exige firmas físicas para las Directivas Médicas Anticipadas, mientras que China no cuenta con un marco legal nacional de planificación anticipada de la atención en el material suministrado. Una plataforma no puede depender de un único formulario para proporcionar validez legal en todas las jurisdicciones, ya que un documento aceptado en un entorno asistencial puede no cumplir los requisitos en otro. El mercado de directivas anticipadas debe, por tanto, admitir plantillas específicas por jurisdicción, pasos de ejecución y bibliotecas de documentos. Esta carga es mayor para los proveedores más pequeños, que disponen de menos recursos para mantener actualizaciones legales y técnicas, probar flujos de trabajo y explicar los requisitos cambiantes a sus clientes proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Directiva:
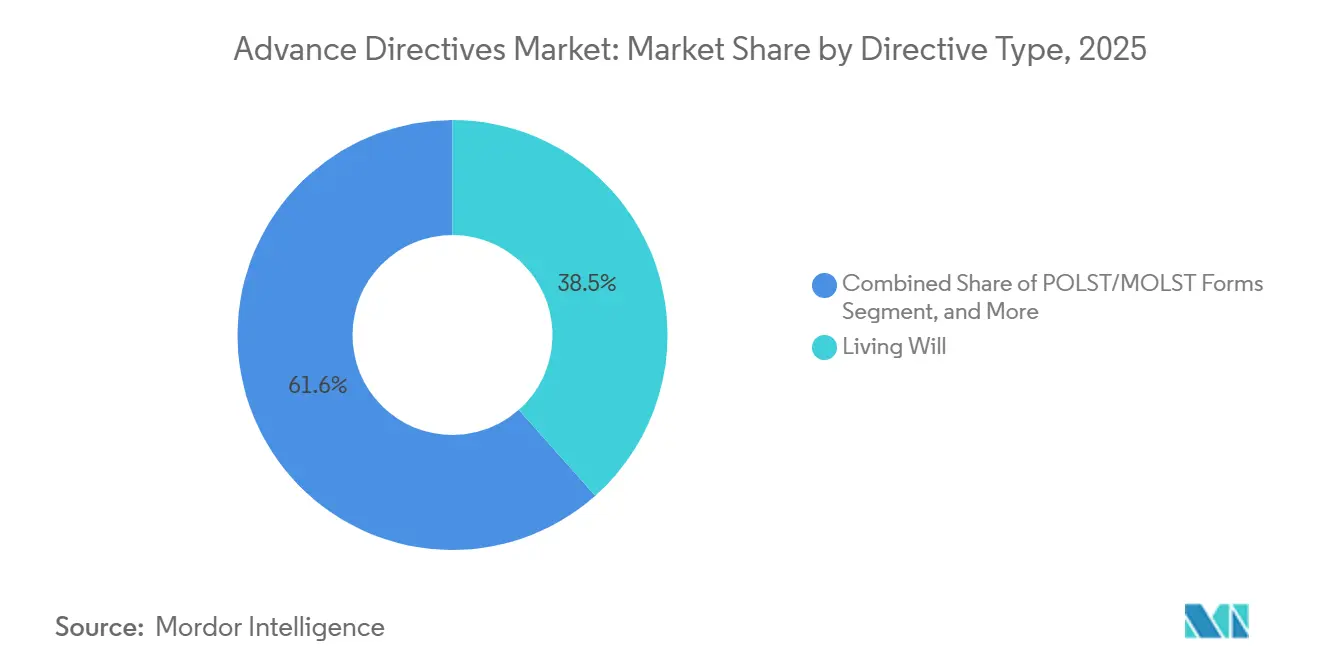
Los Testamentos Vitales Lideran Mientras los Formularios POLST/MOLST Ganan ImpulsoEl Testamento Vital representó el 38,45% de la participación del mercado de directivas anticipadas en 2025. Su posición refleja una amplia relevancia entre los grupos de edad adulta y las condiciones de salud, así como su aceptación en los estados de EE. UU., lo que lo convierte en un punto de partida familiar para pacientes y médicos. Un testamento vital suele ser el primer documento utilizado por las plataformas de planificación anticipada de la atención orientadas al consumidor, ya que puede completarse antes de una enfermedad grave. El Poder Notarial para la Atención Médica, también denominado representante de atención médica, se completa frecuentemente junto con un testamento vital. Los servicios digitales como FreeWill, Everplans y MyDirectives suelen admitir este flujo de trabajo combinado. Las directivas anticipadas de salud mental responden a una necesidad diferente, ya que una persona puede tener capacidad al redactar el documento pero perderla durante un episodio psiquiátrico, creando un registro documentado para una situación clínicamente diferenciada.
Se proyecta que los formularios POLST/MOLST crecerán a una CAGR del 19,89% de 2026 a 2031, la tasa más rápida entre los tipos de directivas. El tamaño del mercado de directivas anticipadas para los formularios POLST/MOLST está respaldado por su uso en atención postaguda, hospicios y entornos de enfermedades graves. Estos formularios están más estrechamente vinculados a órdenes médicas y decisiones de tratamiento inmediatas que los testamentos vitales, por lo que su valor depende en gran medida del acceso oportuno por parte de los equipos de urgencias y atención postaguda. El trabajo FHIR de PACIO apoya la capacidad de recuperar datos estructurados de directivas a través de sistemas conectados. En diciembre de 2025, MyDirectives anunció que el Registro POLST de Oregón pasó a ser accesible a nivel nacional a través de su A|D Vault Exchange y las principales redes de intercambio. Las órdenes de no resucitación siguen siendo clínicamente importantes, pero generalmente son elaboradas por profesionales dentro de los flujos de trabajo hospitalarios o de hospicios y representan una oportunidad de software independiente más limitada, ya que habitualmente se gestionan dentro de los procesos de documentación clínica existentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Implementación:
Los Sistemas en la Nube Lideran Mientras Crece la Necesidad de Sistemas LocalesLos sistemas basados en la nube representaron el 68,23% del mercado de directivas anticipadas en 2025. Su liderazgo refleja la necesidad de acceso nacional y en cualquier momento a las directivas durante eventos asistenciales inesperados, cuando los pacientes pueden recibir tratamiento fuera de la organización donde completaron su plan. Los sistemas centralizados en la nube pueden admitir el almacenamiento de documentos, las conexiones de intercambio y el acceso entre diferentes organizaciones proveedoras. MyDirectives informa que su plataforma de intercambio basada en la nube sirve a más del 90% del ecosistema sanitario de EE. UU. a través de redes de intercambio nacionales. Japón también inició un piloto público de directivas digitales en la ciudad de Tsukuba en 2025. La iniciativa prueba el intercambio de datos entre entornos de urgencias, atención aguda y atención domiciliaria a través de una plataforma de tecnología de la información y la comunicación, abordando el mismo problema de continuidad que ha dado forma al desarrollo de registros en EE. UU.
Se prevé que la implementación local crezca a una CAGR del 20,32% de 2026 a 2031. Las grandes redes de prestación integrada, las instalaciones de Asuntos de Veteranos y los sistemas operados por el gobierno pueden preferir el control directo de los datos de preferencias debido a sus obligaciones de gobernanza de datos. Este grupo de compradores puede enfrentar límites contractuales o regulatorios sobre la custodia de datos por terceros, y también puede necesitar control sobre las políticas de seguridad locales, las configuraciones técnicas y las normas de acceso interno. La arquitectura nacional ePA de Alemania proporciona un ejemplo relacionado de un enfoque de gobernanza nacional de la información de salud. El Ministerio Federal de Salud de Alemania declaró que GeDIG refuerza la infraestructura digital y las obligaciones de interoperabilidad. Por tanto, es probable que el mercado de directivas anticipadas mantenga tanto los registros en la nube para un acceso amplio como las implementaciones gestionadas localmente para instituciones con necesidades de gobernanza más estrictas, en lugar de avanzar completamente hacia un único modelo de prestación.
Por Componente:
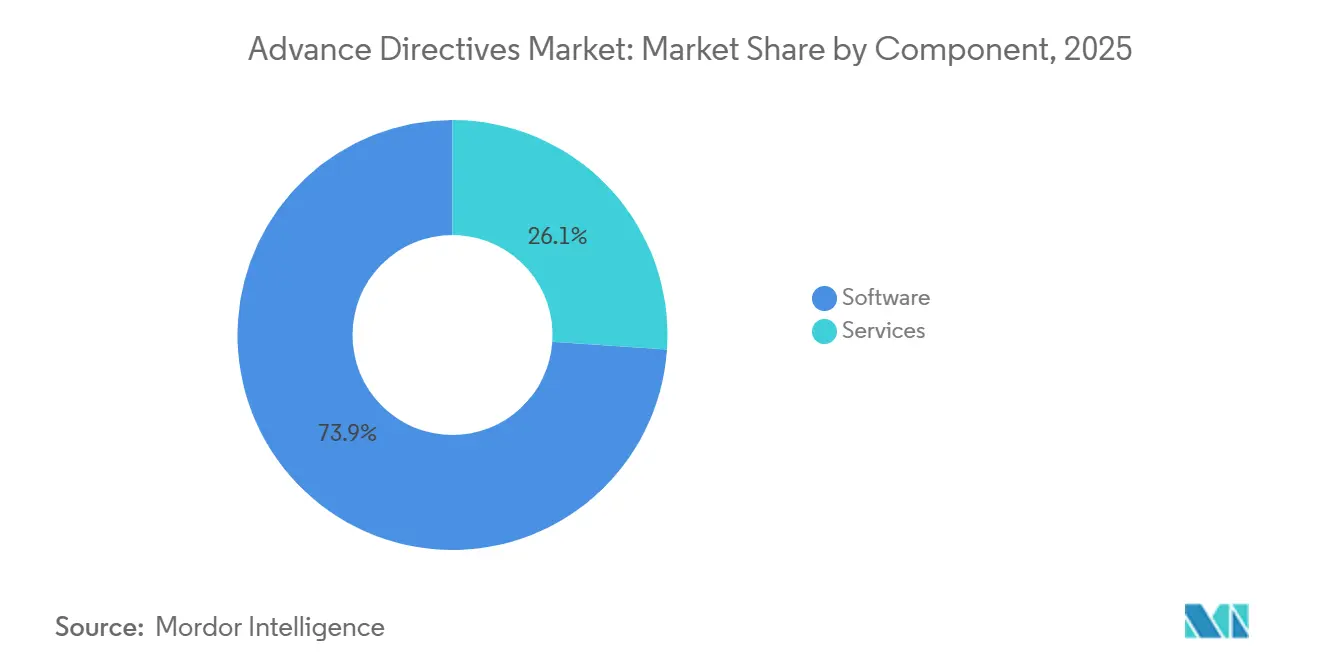
El Software Lidera Mientras los Servicios se Expanden Más RápidoEl software representó el 73,92% de la participación del mercado de directivas anticipadas en 2025. Esta posición refleja la inversión sostenida en creación de documentos, almacenamiento seguro, interfaces con EHR y verificación de identidad, que son funciones esenciales para mantener los datos de preferencias utilizables en trayectorias asistenciales complejas. Los compradores hospitalarios y de pagadores esperan cada vez más prácticas establecidas de seguridad y garantía por parte de los proveedores de software. Estos requisitos pueden favorecer a los proveedores con recursos para superar exigentes revisiones de adquisición. El software sigue siendo central porque vincula los documentos del paciente con los registros clínicos y permite la recuperación durante las transiciones asistenciales, al tiempo que proporciona registros de auditoría y acceso controlado para los usuarios autorizados. También proporciona la base del flujo de trabajo para los usuarios consumidores y proveedores.
Se prevé que los servicios crezcan a una CAGR del 20,76% de 2026 a 2031. El tamaño del mercado de directivas anticipadas para los servicios aumenta a medida que los sistemas de salud necesitan facilitación, formación, análisis y apoyo a la implementación. Las conversaciones estructuradas siguen siendo necesarias incluso cuando se dispone de un formulario digital, ya que los pacientes a menudo necesitan ayuda para comprender las preferencias de tratamiento, designar a un representante y debatir las decisiones con sus familiares. La integración de WiserCare con la red de facilitadores de Respecting Choices ilustra la combinación de participación digital y apoyo humano descrita en el material suministrado. La guía de reembolso de la Asociación Nacional de Centros de Salud Comunitarios indica 97,5 USD para el servicio de telesalud de planificación anticipada de la atención G2025 para 2026, lo que contribuye a respaldar la facilitación virtual. Los servicios pueden ayudar a las organizaciones a convertir el acceso a la plataforma en conversaciones documentadas y planes completados, especialmente cuando el personal necesita formación para introducir temas sensibles de manera coherente.
Por Usuario Final:
Los Hospitales Lideran Mientras los Cuidados Paliativos y Hospicios se AceleranLos hospitales representaron el 45,61% del mercado de directivas anticipadas en 2025. Su posición de liderazgo está vinculada a las poblaciones con enfermedades graves, las necesidades de cumplimiento normativo y la importancia financiera de las preferencias de atención en los contratos con asunción de riesgo, donde las preferencias no registradas pueden dar lugar a tratamientos no deseados o decisiones tardías. La integración directa con Epic, Oracle Cerner o Meditech es un factor clave de compra, ya que los médicos necesitan acceso dentro de su flujo de trabajo habitual. En abril de 2025, Ochsner Health puso en marcha MyDirectives para Médicos en su sistema Epic en Luisiana y el Golfo Sur. Esta implementación centralizó los documentos de planificación anticipada de la atención y apoyó las conversaciones clínicas en todo un gran sistema de salud. Los centros de atención a largo plazo y los centros ambulatorios siguen siendo usuarios importantes, aunque las limitaciones de personal y los pagos desiguales pueden ralentizar la implementación, especialmente cuando la planificación anticipada de la atención compite con el trabajo clínico y administrativo inmediato.
Se prevé que los centros de cuidados paliativos y hospicios crezcan a una CAGR del 21,43% de 2026 a 2031. Estos proveedores necesitan acceso inmediato a las preferencias documentadas en el momento del ingreso y durante los cambios en la atención, ya que las decisiones de tratamiento deben respetarse a menudo poco después de una derivación o traslado. Las conversaciones de planificación anticipada de la atención más tempranas en atención domiciliaria y cuidados paliativos ambulatorios también aumentan el número de documentos que los equipos de hospicios deben localizar y utilizar. En septiembre de 2025, MyDirectives y KanTime anunciaron una integración de EHR para proveedores de atención domiciliaria, hospicios y cuidados paliativos. La integración incluyó acceso a la documentación de planificación anticipada de la atención dentro del flujo de trabajo del EHR postagudo, lo que permite al personal localizar los registros relevantes sin salir del sistema utilizado para la atención rutinaria. El mercado de directivas anticipadas puede beneficiarse a medida que las organizaciones de hospicios utilizan las preferencias recuperables para alinear la atención con las decisiones documentadas del paciente.
Análisis Geográfico
Mercado de Directivas Anticipadas en América del Norte
América del Norte concentró el 36,72% de la cuota del mercado de directivas anticipadas en 2025. La región se beneficia del reembolso de la planificación anticipada de la atención (ACP), de redes establecidas de intercambio de información sanitaria y de una concentración de proveedores de plataformas digitales de ACP, que en conjunto respaldan tanto la adopción por parte de los proveedores como los servicios orientados al consumidor. La guía de implementación PACIO ofrece un marco estadounidense para el intercambio estructurado de datos de directivas anticipadas. MyDirectives declara que su red de intercambio alcanza a más del 90% del ecosistema sanitario de los Estados Unidos a través de redes nacionales. Canadá presenta un patrón diferente, ya que la legislación provincial puede variar, lo que complica los despliegues nacionales y obliga a los proveedores a adaptar la documentación y los procesos a los marcos legales locales. México se encuentra en una etapa más temprana, dado que la infraestructura de salud digital y el reembolso de ACP están menos desarrollados según el material analizado.
Mercado de Directivas Anticipadas en Europa
Europa es una región de importancia estratégica, ya que las normativas de salud digital y los registros sanitarios nacionales pueden crear vías para el acceso seguro a documentos, aunque los formularios legales y las prácticas clínicas siguen variando entre países. El expediente electrónico del paciente de Alemania se convirtió en una infraestructura nacional relevante para el intercambio de documentos de pacientes en 2025. El Ministerio Federal de Salud alemán declaró en julio de 2026 que GeDIG amplía la infraestructura de la ePA y respalda obligaciones adicionales de interoperabilidad. El Reino Unido cuenta con marcos de ACP consolidados y una base jurídica a través de la Ley de Capacidad Mental. Francia, Italia y España han desarrollado enfoques distintos en materia de directivas y legislación sobre derechos del paciente. Las normas de portabilidad de datos transfronterizos pueden mejorar la portabilidad para los proveedores que operan en varios países europeos, siempre que los proveedores puedan alinear su tecnología con los requisitos locales de documentación y consentimiento.
Mercado de Directivas Anticipadas en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se proyecta que Asia-Pacífico crecerá a una CAGR del 22,49% entre 2026 y 2031. El tamaño del mercado de directivas anticipadas en la región está determinado por el envejecimiento de la población, los programas de salud digital y una mayor atención a los cuidados paliativos, aunque la madurez jurídica y la infraestructura difieren considerablemente entre países. La Oficina del Gabinete de Japón seleccionó a IIJ en agosto de 2025 para un proyecto piloto en la ciudad de Tsukuba sobre intercambio de datos en entornos de atención de urgencias, aguda y domiciliaria. China sigue limitada por la ausencia de un marco legal nacional de ACP, mientras que la ley de protección de datos de India añade consideraciones de cumplimiento normativo para los despliegues en múltiples estados. Australia y Corea del Sur ofrecen entornos más accesibles gracias a una infraestructura de salud digital más sólida y a marcos de atención al final de la vida, lo que brinda a los participantes internacionales vías más claras para la asociación y el despliegue. Oriente Medio y África se encuentran en una etapa temprana de adopción, con Arabia Saudita y los Emiratos Árabes Unidos identificados en el material analizado como oportunidades más próximas a través de programas de digitalización sanitaria. América del Sur también se encuentra en una fase inicial de desarrollo, con Brasil y Argentina impulsando la concienciación a través de la promoción de los cuidados paliativos y hospicios.

Panorama Competitivo
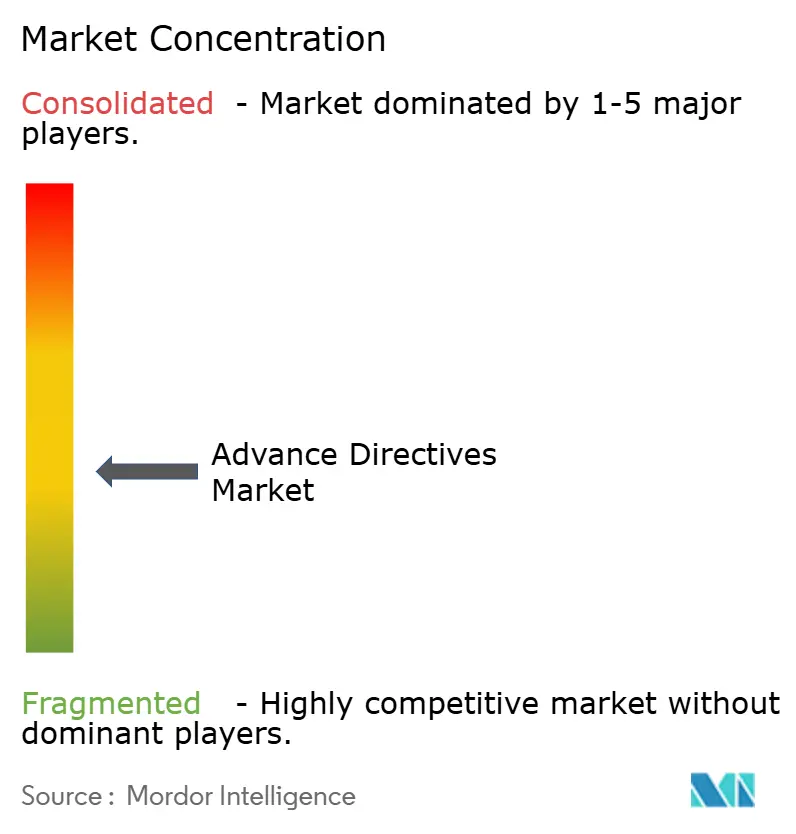
El mercado de directivas anticipadas tiene una capa de plataformas moderadamente fragmentada, con empresas que abordan diferentes partes del flujo de trabajo en lugar de depender de un modelo de producto uniforme. MyDirectives, Koda Health, VyncaCare, WiserCare y ACP Decisions compiten con las funciones nativas de EHR de Epic y Oracle Cerner. Las plataformas legales orientadas al consumidor, incluidas FreeWill y Everplans, atienden a personas que completan documentos fuera de un entorno de proveedor. MyDirectives informa que su A|D Vault Exchange procesa más de 1,5 millones de consultas semanales y alcanza a más del 90% del ecosistema sanitario de EE. UU. Ese alcance de red otorga a la empresa una ventaja en recuperación e intercambio. Los proveedores sin una red establecida pueden competir a través del soporte de flujo de trabajo clínico, la facilitación o grupos de usuarios específicos, donde los servicios especializados pueden resolver problemas que los registros amplios no abordan directamente.
Las asociaciones son una vía central para una mayor utilización en el mercado de directivas anticipadas, ya que los proveedores a menudo prefieren servicios integrados que reduzcan el número de herramientas separadas utilizadas por el personal clínico. En febrero de 2025, Backline by DrFirst, Five Wishes y MyDirectives lanzaron ACP Complete, combinando facilitación virtual, documentación de directivas, documentación en vídeo y almacenamiento en registro. En abril de 2025, Ochsner Health introdujo MyDirectives para Médicos dentro de su entorno Epic. En septiembre de 2025, KanTime y MyDirectives anunciaron una integración para usuarios de atención postaguda, atención domiciliaria, hospicios y cuidados paliativos. Estos ejemplos muestran cómo los proveedores utilizan los entornos de atención conectados para hacer que las directivas anticipadas estén disponibles cuando los médicos las necesitan, especialmente durante derivaciones, ingresos y traslados entre atención aguda y postaguda.
Persisten necesidades no satisfechas en facilitación escalable, participación orientada a la equidad y apoyo a diferentes requisitos legales entre países. La facilitación asistida por inteligencia artificial es una opción para ampliar las conversaciones personalizadas, pero el material suministrado también identifica preocupaciones sobre responsabilidad y procedencia en el apoyo a la decisión clínica. La confianza y la participación culturalmente apropiada son importantes para las comunidades con niveles históricamente bajos de cumplimentación, ya que el acceso a un formulario digital por sí solo no resuelve las preocupaciones sobre la toma de decisiones médicas. Los proveedores más pequeños pueden desarrollar posiciones a través de formatos especializados, como las directivas anticipadas en vídeo o la participación especializada del paciente. El mercado de directivas anticipadas también enfrenta exigentes expectativas de privacidad, seguridad e interoperabilidad por parte de los sistemas de salud. El entorno competitivo resultante favorece a las empresas que pueden combinar registros conformes, recuperación fiable y soporte para flujos de trabajo clínicos reales, al tiempo que adaptan sus servicios a las necesidades de pacientes y proveedores.
Líderes de la Industria de Directivas Anticipadas
-
MyDirectives (ADVault)
-
WiserCare Inc.
-
Koda Health
-
Affirm Health Inc.
-
Geisinger
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Directivas Anticipadas Empresas cubiertas en este informe
- MyDirectives (ADVault)
- VyncaCare (formerly Vynca)
- WiserCare Inc.
- Koda Health
- Everplans
- FreeWill Co.
- ThoroughCare, Inc.
- thanacare
- Vital Decisions LLC (Evolent Health LLC)
- Affirm Health Inc.
- Honor My Decisions LLC
- ACP Decisions (a DBA of Nous Foundation, Inc.)
- Five Wishes
- MIDEO Health
- Backline by DrFirst
- CaringInfo (National Hospice and Palliative Care Organization)
- Geisinger
- Sharp HealthCare
- Bronson Healthcare
- Island Health
- Cake Software Inc.
- LegalZoom.com Inc.
- GoodTrust Corporation
- OneAccord Health LLC
- KanTime

Desarrollos recientes de la industria en Mercado de Directivas Anticipadas
- Julio de 2026: El Gabinete Federal de Alemania aprobó la ley GeDIG, que amplía la infraestructura de salud digital ePA y establece nuevas obligaciones de interoperabilidad para médicos y hospitales. La legislación refuerza la base regulatoria para incorporar documentos de directivas anticipadas, conocidos como Patientenverfügung, al registro electrónico nacional obligatorio del paciente. También apoya el uso de registros interoperables en todo el sistema asistencial alemán.
- Mayo de 2026: Un estudio de la Escuela de Salud Pública Bloomberg de la Universidad Johns Hopkins, publicado en el *Journal of the American Geriatrics Society*, reportó una menor atención al final de la vida potencialmente gravosa y una menor tasa de fallecimiento hospitalario entre adultos de 65 años o más con directivas anticipadas accesibles en el EHR. El estudio encontró una diferencia de 6,9 puntos porcentuales en la atención potencialmente gravosa y una diferencia de 8,9 puntos porcentuales en el fallecimiento hospitalario. Los hallazgos proporcionan evidencia clínica relevante para la adquisición hospitalaria y el diseño de incentivos para pagadores.
- Diciembre de 2025: El Registro POLST de Oregón pasó a ser accesible a nivel nacional a través del A|D Vault Exchange de MyDirectives, Carequality y eHealth Exchange, con integración de Epic Care Everywhere a través de St. Charles Health System. Este desarrollo puso el registro a disposición de todo el continuo sanitario de EE. UU. y proporcionó un modelo para otros registros estatales que buscan un acceso interoperable más amplio.


Alcance del Informe Global del Mercado de Directivas Anticipadas
Según el alcance del informe, las directivas anticipadas son documentos legales que permiten a las personas detallar sus preferencias de atención médica en situaciones en las que pueden ser incapaces de comunicarse. Generalmente incluyen instrucciones como un Testamento Vital, un Poder Notarial para la Atención Médica o Órdenes de No Resucitación (DNR). Estas directivas garantizan que los proveedores de atención médica y los familiares respeten los deseos del paciente, ofreciendo claridad y reduciendo la incertidumbre durante la atención crítica o al final de la vida.
El mercado de directivas anticipadas está segmentado por tipo de directiva, implementación, componente, usuario final y geografía. Por tipo de directiva, el mercado está segmentado en testamento vital, poder notarial para la atención médica (representante de atención médica), órdenes de no resucitación (DNR), formularios POLST/MOLST, directivas anticipadas de salud mental y otros. Por implementación, el mercado está segmentado en basado en la nube y local. Por componente, el mercado está segmentado en software y servicios. Por usuario final, el mercado está segmentado en hospitales, instalaciones de atención a largo plazo, centros de cuidados paliativos y hospicios, centros de atención ambulatoria y otros. El segmento geográfico se divide además en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Testamento Vital |
| Poder Notarial para la Atención Médica (Representante de Atención Médica) |
| Órdenes de No Resucitación (DNR) |
| Formularios POLST/MOLST |
| Directivas Anticipadas de Salud Mental |
| Otros |
| Basado en la Nube |
| Local |
| Software |
| Servicios |
| Hospitales |
| Instalaciones de Atención a Largo Plazo |
| Centros de Cuidados Paliativos y Hospicios |
| Centros de Atención Ambulatoria |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Directiva | Testamento Vital | |
| Poder Notarial para la Atención Médica (Representante de Atención Médica) | ||
| Órdenes de No Resucitación (DNR) | ||
| Formularios POLST/MOLST | ||
| Directivas Anticipadas de Salud Mental | ||
| Otros | ||
| Por Implementación | Basado en la Nube | |
| Local | ||
| Por Componente | Software | |
| Servicios | ||
| Por Usuario Final | Hospitales | |
| Instalaciones de Atención a Largo Plazo | ||
| Centros de Cuidados Paliativos y Hospicios | ||
| Centros de Atención Ambulatoria | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la adopción de las directivas anticipadas?
El envejecimiento de la población, las enfermedades crónicas, el reembolso y la integración con EHR están ampliando el uso. Se proyecta que el sector crecerá a una CAGR del 19,47% de 2026 a 2031.
¿Qué tipo de directiva lidera la adopción?
Los Testamentos Vitales lideraron con el 38,45% de participación en 2025 porque se aplican a adultos antes de una enfermedad grave y son ampliamente utilizados en la planificación del consumidor.
¿Qué modelo de implementación está creciendo más rápido?
Se proyecta que la implementación local crecerá a una CAGR del 20,32% hasta 2031, respaldada por las necesidades de gobernanza de datos institucionales.
¿Por qué los hospitales utilizan plataformas de planificación anticipada de la atención?
Los hospitales utilizan estas plataformas para documentar y recuperar las preferencias de atención dentro de los flujos de trabajo del EHR, especialmente para programas de enfermedades graves y atención basada en el valor.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 22,49% hasta 2031, respaldada por el envejecimiento de las poblaciones y las iniciativas de salud digital.
¿Qué limita la cumplimentación de las directivas anticipadas?
La baja conciencia pública, las preferencias culturales por las decisiones lideradas por la familia y las diferentes normas legales siguen siendo límites importantes para la cumplimentación.


 Sus datos están seguros y nunca se venden ni se comparten.
