
Marktgröße und Marktanteil von Zamak-Material in der Automobilindustrie
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.16 Milliarden US-Dollar |
| Marktgröße (2031) | 1.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.77 % |
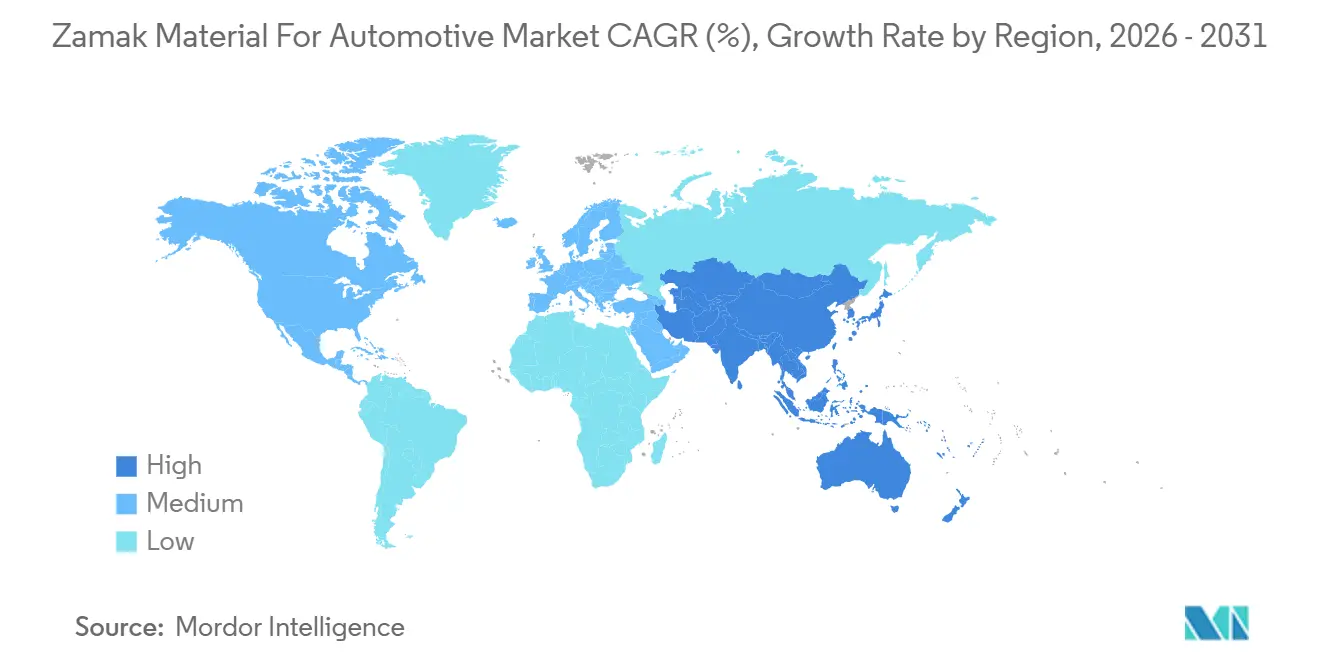
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
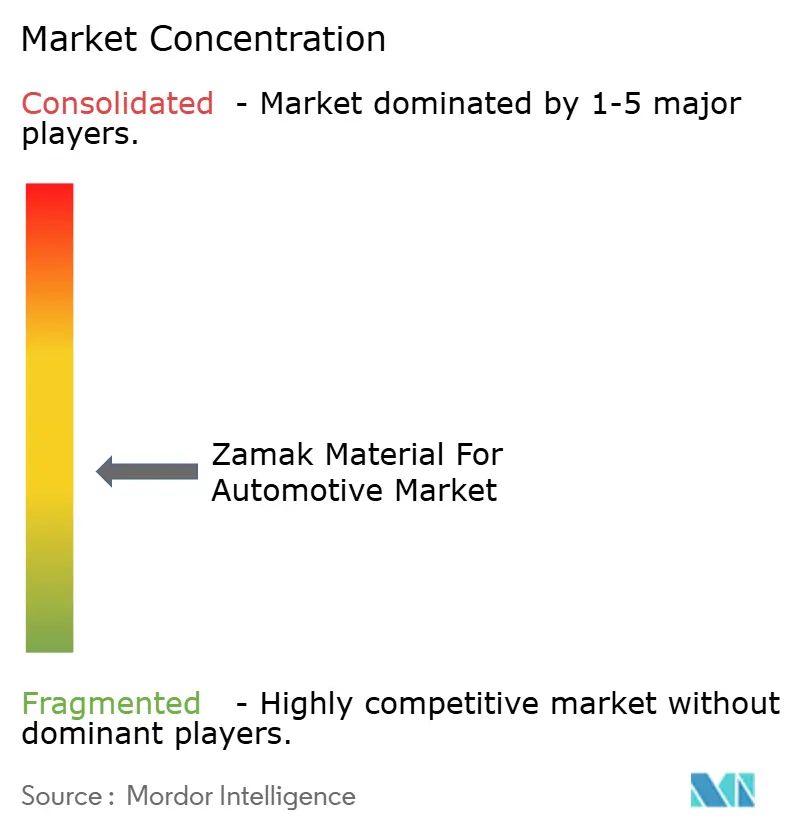
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zamak-Material in der Automobilindustrie von Mordor Intelligence
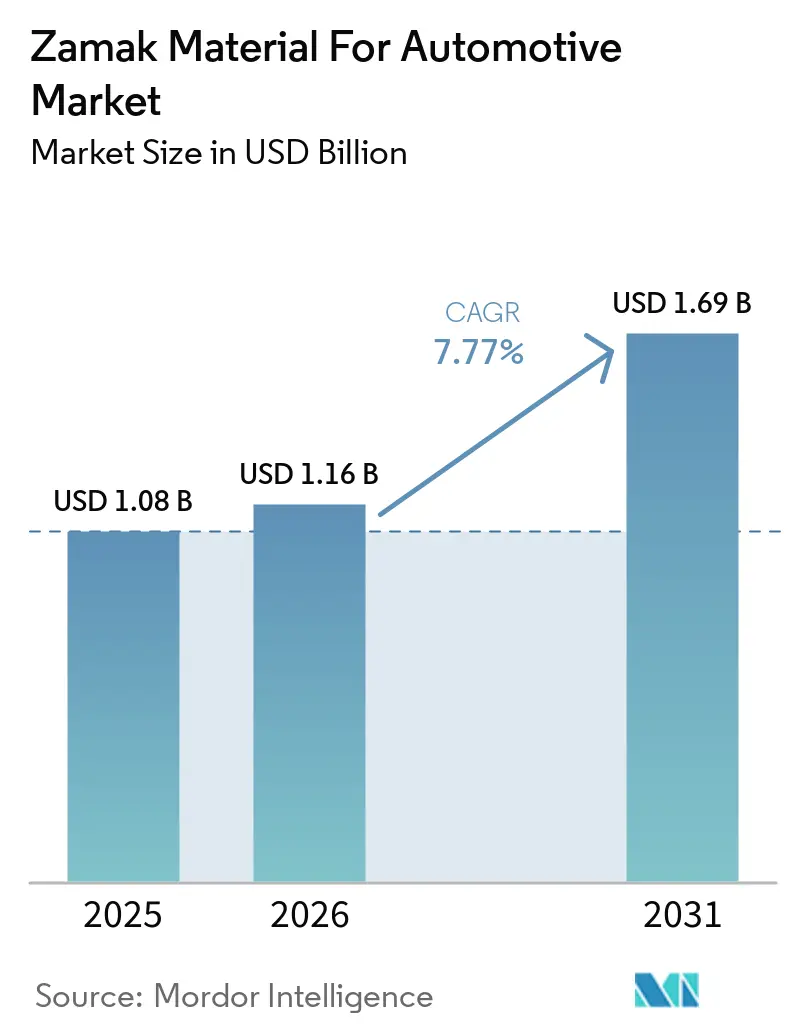
Die Marktgröße für Zamak-Material in der Automobilindustrie wurde im Jahr 2025 auf 1,08 Milliarden USD geschätzt und soll von 1,16 Milliarden USD im Jahr 2026 auf 1,69 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,77 % während des Prognosezeitraums (2026–2031). Der Markt für Zamak-Material in der Automobilindustrie profitiert von der Eignung des Materials für das Warmkammer-Druckgussverfahren, dünne Wandstärken, Maßhaltigkeit sowie die Abschirmung gegen elektromagnetische Störungen und Hochfrequenzstörungen, insbesondere für kompakte Bauteile, die mechanische und elektrische Funktionen vereinen müssen. Die Elektrifizierung von Fahrzeugen steigert die Nachfrage nach Steckergehäusen, Steuergeräteabdeckungen und Hochspannungsgehäusen, die ohne sekundäre Abschirmoperationen gegossen werden können, und schafft damit eine breitere Komponentenbasis für den Markt für Zamak-Material in der Automobilindustrie. Die lokale Legierungsversorgung gewinnt in Indien und Südostasien an Bedeutung, da Fahrzeughersteller und Zulieferer kürzere Lieferketten, geringere Importabhängigkeit und größere Sicherheit bei der Materialverfügbarkeit anstreben. Der Wettbewerb konzentriert sich auf Legierungsreinheit, Werkzeugstandzeit, Oberflächenveredelung und die Nähe zu den Montagewerken der Erstausrüster, wobei die Zulieferer gleichzeitig technische und Nachhaltigkeitsanforderungen erfüllen wollen. Aluminium-Megagussteile und technische Thermoplaste schränken den Markt für Zamak-Material in der Automobilindustrie bei großen Struktur- und Niedriglastanwendungen ein, während kleine Präzisionsbauteile aufgrund ihrer Toleranz- und Abschirmanforderungen ein wichtiges Einsatzgebiet bleiben.
Wichtigste Erkenntnisse des Berichts
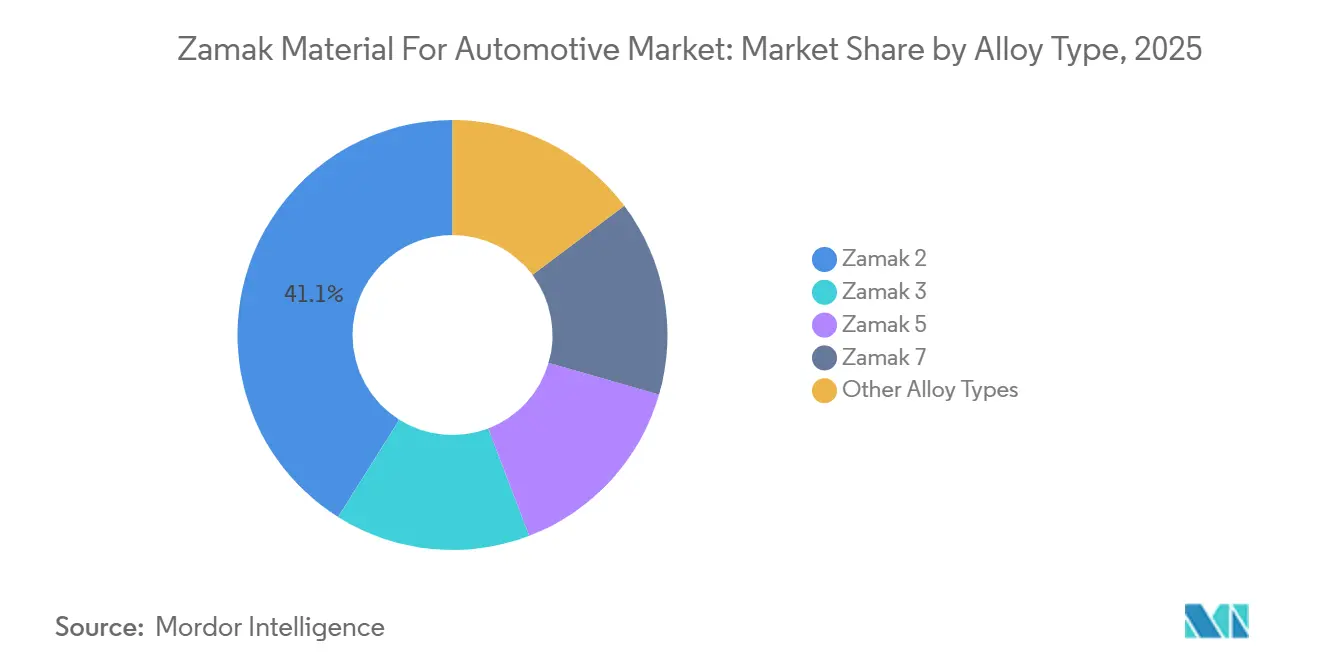
- Nach Legierungstyp hielt Zamak 3 im Jahr 2025 einen Marktanteil von 41,08 % am Markt für Zamak-Material in der Automobilindustrie und soll bis 2031 mit einer CAGR von 8,25 % wachsen.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Marktanteil von 54,13 % am Markt für Zamak-Material in der Automobilindustrie, während Elektrofahrzeuge (batterieelektrische Fahrzeuge (BEV), Plug-in-Hybridfahrzeuge (PHEV) und Hybridfahrzeuge (HEV)) bis 2031 voraussichtlich mit einer CAGR von 9,18 % wachsen werden.
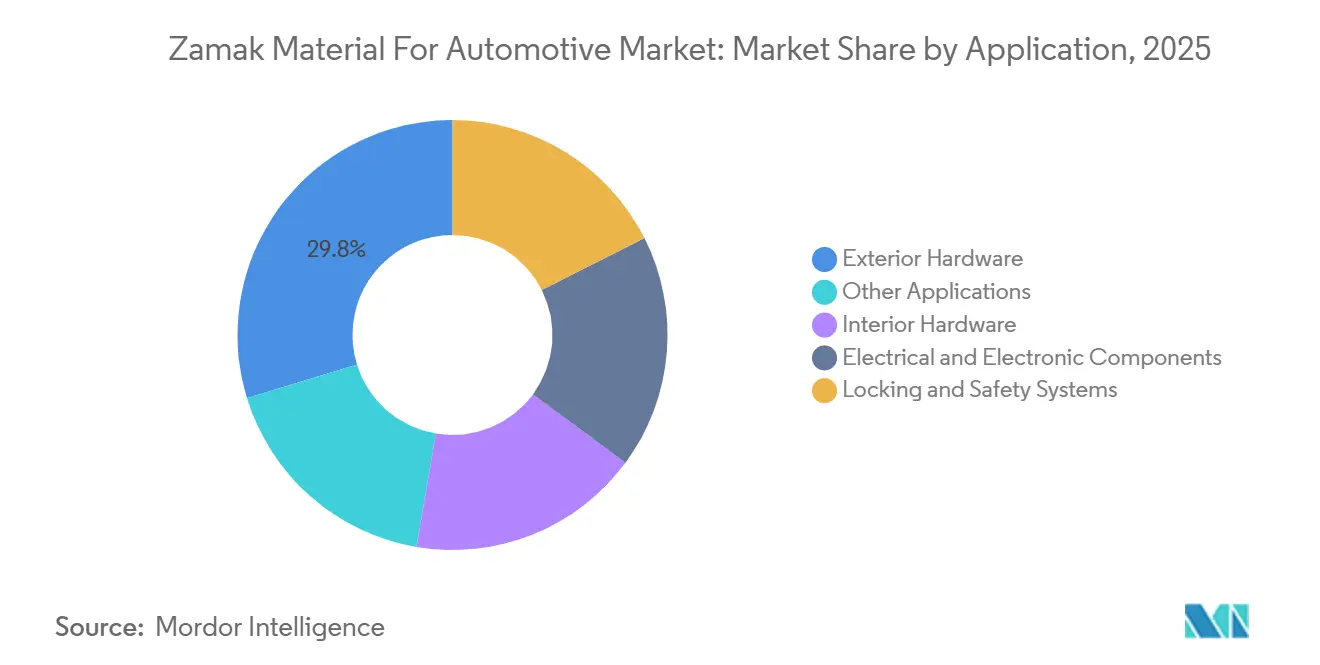
- Nach Anwendung hielt die Außenausstattung im Jahr 2025 einen Marktanteil von 29,75 % am Markt für Zamak-Material in der Automobilindustrie, während elektrische und elektronische Komponenten bis 2031 voraussichtlich mit einer CAGR von 8,62 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 37,02 % am Markt für Zamak-Material in der Automobilindustrie und soll bis 2031 mit einer CAGR von 8,19 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung der elektrischen und elektronischen Fahrzeugsysteme | +2.8% | Global, mit primären Gewinnen in China, Südkorea und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Leichtbau- und Teilintegrationsziele der Erstausrüster | +2.1% | Nordamerika und EU, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach dünnwandigen, komplexen, endkonturnahen Bauteilen | +1.5% | Asien-Pazifik als Kernmarkt (China, Südkorea), Ausstrahlungseffekte auf Mexiko | Mittelfristig (2–4 Jahre) |
| Ausbau lokalisierter Automobilzulieferer-Ökosysteme | +1.0% | Indien, ASEAN-Länder, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Recyclingfähigkeit und geringerer Energiebedarf bei der Zamak-Verarbeitung | +0.7% | EU und nordische Länder | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung der elektrischen und elektronischen Fahrzeugsysteme
Batterieelektrische Fahrzeuge, Plug-in-Hybridfahrzeuge und Hybridfahrzeuge verwenden mehr elektromagnetisch störungsempfindliche Gehäuse, Steckergehäuse und Steuergeräteabdeckungen als vergleichbare Fahrzeuge mit Verbrennungsmotor. Dies steigert die Komponentennachfrage im gesamten Markt für Zamak-Material in der Automobilindustrie, insbesondere dort, wo Batteriemanagementsysteme und Bordladesysteme kompakte abgeschirmte Abdeckungen erfordern. Zinkdruckgussbauteile bieten eine Abschirmung gegen elektromagnetische Störungen und Hochfrequenzstörungen oberhalb von 150 kHz und reduzieren den Bedarf an metallisierten Beschichtungen auf Kunststoffgehäusen[1]. Der Qualitätsmanagementsstandard International Automotive Task Force 16949 unterstützt die Rückverfolgbarkeit in Hochvolumen-Automobilgießprogrammen, was die Neuqualifizierungsherausforderungen für Zulieferer, die in elektrifizierte Fahrzeugprogramme einsteigen, reduziert. Systeme für fortschrittliche Fahrerassistenz, einschließlich Radar- und Lidar-Sensorgehäuse, erfordern eine enge Maßkontrolle und können in Produktionsgussteilen Wandstärken unter 0,5 mm aufweisen. Die International Lead and Zinc Study Group erwartete, dass der globale Zinkverbrauch im Jahr 2025 um 1,6 % steigen würde, wobei die Nachfrage aus der Automobil- und Elektronikindustrie zu den Haupttreibern zählt.
Leichtbau- und Teilintegrationsziele der Erstausrüster
Leichtbauprogramme der Erstausrüster konzentrieren sich zunehmend auf die Reduzierung der Teileanzahl sowie der Masse. Dies begünstigt endkonturnahe Gussteile, die Halterungen, Befestigungselemente und Steckerfunktionen in einem einzigen Teil vereinen und sekundäre Montageschritte reduzieren können. Eine Gewichtsreduzierung von 10 % wurde mit einer Verbesserung der Reichweite batterieelektrischer Fahrzeuge um 6 % bis 8 % in Verbindung gebracht. Die Kohlendioxid-Flottenanforderungen der Europäischen Union und die Corporate Average Fuel Economy-Standards in Nordamerika haben den Leichtbau in Komponentenspezifikationen verankert, anstatt ihn als spätere Optimierung zu behandeln. Das ZinkGuss-Projekt demonstrierte das Potenzial von Zamak 5 in Gurtstrafferbauteilen, die hohen Wechsellasten ausgesetzt sind. Der Verband der Automobilkomponentenhersteller Indiens meldete Investitionen in Automobilkomponenten in Höhe von 2,5 Milliarden USD bis 3 Milliarden USD im Geschäftsjahr 2025, wobei Leichtbaumaterialien als strategischer Bereich identifiziert wurden, der den Markt für Zamak-Material in der Automobilindustrie unterstützt.
Nachfrage nach dünnwandigen, komplexen, endkonturnahen Bauteilen
Die Miniaturisierung der Fahrzeugelektronik und der verstärkte Einsatz von Systemen für fortschrittliche Fahrerassistenz haben die Nachfrage nach dünnwandigen und geometrisch komplexen Teilen erhöht. Zamak-Druckguss kann Wandstärken von bis zu 0,15 mm erreichen, verglichen mit 1,5 mm bis 2,0 mm beim Aluminiumdruckguss, was Konstrukteuren mehr Flexibilität bei der kompakten Bauteilgeometrie bietet. Diese Fähigkeit kann Abschirmung, mechanische Halterung und Wärmeableitung in einem einzigen Teil vereinen und sekundäre Montagevorgänge eliminieren. Saga Poland schloss im September 2025 ein Programm für Zinklegierungs-Fensterheber-Positionierer für die Automobilindustrie mit Titan und anderen Mikroadditiven ab. Das Programm ersetzte Sinterstahlkomponenten, reduzierte den Produktionsenergieverbrauch und erfüllte die automobilen Maßanforderungen. Lange Werkzeugstandzeiten und reproduzierbare Abmessungen reduzieren Bearbeitungs-, Montage- und Qualitätsrisiken in Hochvolumen-Steckerprogrammen innerhalb des Marktes für Zamak-Material in der Automobilindustrie.
Ausbau lokalisierter Automobilzulieferer-Ökosysteme
China-plus-one-Beschaffungsstrategien haben Investitionen von Automobilzulieferern in Richtung Indien und südostasiatische Länder gelenkt. Der indische Automobilkomponentensektor erhielt im Geschäftsjahr 2025 Investitionen in Höhe von 2,5 Milliarden USD bis 3 Milliarden USD, wobei die Lokalisierung von Metallgussbauteilen Priorität hatte. Hindustan Zinc stellte HZDA 3 und HZDA 5, die Hindustan Zinc Die Casting Alloy, auf der Bharat Mobility Global Expo im Januar 2025 vor, um die inländische Druckgussversorgung zu unterstützen. Die Legierungen ermöglichten es indischen Tier-1-Gießereien, Zamak lokal zu beziehen und Angebote an Erstausrüster zu verbessern. Das Beschaffungsmodell „India for India” und „India for Global” unterstützt die lokale Versorgung für die inländische Montage und baut gleichzeitig eine Exportbasis auf. Eine größere inländische Legierungsproduktion kann nachgelagerte Gießereiinvestitionen fördern und Indiens Rolle im Markt für Zamak-Material in der Automobilindustrie stärken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch Aluminium, Magnesium, Kunststoffe und Verbundwerkstoffe | -1.8% | Global, mit dem stärksten Substitutionsdruck in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Zinkpreis- und Energiekostenvolatilität | -1.2% | Global, mit akuten Auswirkungen in der EU, Nordamerika und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Werkzeug-, Werkzeugstandzeit- und Qualifizierungskosten für Niedrigvolumenprogramme | -0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Aluminium, Magnesium, Kunststoffe und Verbundwerkstoffe
Zink hat eine Dichte von 6,6 g/cm³, verglichen mit 2,7 g/cm³ für Aluminium. Dies schränkt seine Rolle in großen Rohkarosseriestrukturen ein, wo Aluminium-Gigagussteile mehrere Stanzteile ersetzen können. Glasfaserverstärkte Polyamide konkurrieren auch in Niedriglast-Innenverkleidungs- und Halterungsanwendungen, bei denen Gewicht und Erscheinungsbild die Spezifikationen bestimmen. Große einteilige Aluminiumgussteile erhöhen den Substitutionsdruck in strukturellen Positionen und reduzieren den adressierbaren Raum für andere Materialien. Zamak behält eine Rolle bei Teilen unter einem Kilogramm, bei denen dünne Wandstärken, Werkzeugstandzeit und Abschirmleistung wichtig sind. Frühe Fahrzeugarchitekturentscheidungen können die Materialauswahl für eine Plattformlebensdauer von 7 bis 10 Jahren bestimmen, was das Engagement in der Entwurfsphase für den Markt für Zamak-Material in der Automobilindustrie wichtig macht.
Zinkpreis- und Energiekostenvolatilität
Die Zinkpreisvolatilität hat Zamak-Gießereien herausgefordert, die mit geringen Umwandlungsmargen unter langfristigen Lieferverträgen arbeiten. Die U.S. Geological Survey berichtete, dass der durchschnittliche Zinkpreis im Jahr 2024 auf 126 Cent pro Pfund gesunken ist[2]. Die International Lead and Zinc Study Group verzeichnete für Januar bis Mai 2025 einen Zinküberschuss von 90.000 Tonnen. Niedrigere Preise können die Rohstoffkosten senken, aber Preisungewissheit kann die Vorauspreisgestaltung in mehrjährigen Fahrzeugverträgen erschweren und Legierungsprämien beeinflussen. Nyrstar startete seinen Budel-Schmelzer im April 2024 nach vorübergehender niederländischer Regierungsentlastung bei indirekten Energiekosten neu. Korea Zinc meldete für 2025 eine asiatische Benchmark-Behandlungsgebühr von 80 USD pro Tonne, gegenüber 165 USD pro Tonne im Jahr 2024, ein Kostenmuster, das den Markt für Zamak-Material in der Automobilindustrie belasten kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Legierungstyp:
Zamak 3 unterstützt die Nachfrage bei etablierten AutomobilkomponentenZamak 3 hielt im Jahr 2025 einen Marktanteil von 41,08 % und soll bis 2031 mit einer CAGR von 8,25 % wachsen. Seine Gießbarkeit, Maßstabilität und Kompatibilität mit der Galvanik unterstützten den Einsatz in Außentürgriffen, Sensorsteckergehäusen und anderen automobilen Unterbaugruppen. Seine feinkörnige Struktur unterstützte Chrom-alternative Oberflächenbehandlungen und dekorative Oberflächen. Zamak 5 enthält 1 % Kupfer und bietet eine höhere Zugfestigkeit von 330 MPa mit verbesserter Kriechfestigkeit. Die Güte dient Hochlastanwendungen wie Gurtstraffern und Türverriegelungsmechanismen.
Das Fraunhofer-Institut für Betriebsfestigkeit und Systemzuverlässigkeit validierte im Oktober 2025 Zamak 5-Ermüdungsfestigkeitsdaten unter hohen Wechsellasten. Zamak 7 hat einen geringeren Kupfer- und Magnesiumgehalt, was den Dünnwandfluss in Steckergehäusen und Sensorabdeckungen für fortschrittliche Fahrerassistenzsysteme unterstützt, bei denen die Füllgleichmäßigkeit wichtig ist. Zamak 2 hat einen höheren Kupfergehalt und die höchste Härte unter den Standardgüten und unterstützt ausgewählte Hochverschleiß-Halterungsanwendungen, bei denen Oberflächenbeständigkeit erforderlich ist. Andere Legierungstypen umfassen hochfeste und kriechfeste Güten wie EZAC, das eine Streckgrenze von bis zu 396 MPa aufweist und von Eastern Alloys Inc. für anspruchsvollere Teile entwickelt wurde, die zuvor von Kaltkammerlegierungen bedient wurden. Die Qualifizierung durch europäische Erstausrüster stützt sich weiterhin auf die Deutsches Institut für Normung Europäische Norm 1774, was konsistente Legierungsspezifikationen bei Zulieferern und Vertrauen in genehmigte Materialgüten innerhalb des Marktes für Zamak-Material in der Automobilindustrie unterstützt.

Nach Fahrzeugtyp:
Personenkraftwagen liefern Skaleneffekte, während Elektrofahrzeuge das Wachstum antreibenPersonenkraftwagen hielten im Jahr 2025 einen Marktanteil von 54,13 %. Ihre hohen Produktionsvolumina unterstützten die Nachfrage nach Innenausstattung, Außenverkleidung, Verriegelungsmechanismen und Präzisionssteckerbauteilen in Asien-Pazifik, Europa und Nordamerika. Elektrofahrzeuge (BEV, PHEV und HEV) sollen bis 2031 mit einer CAGR von 9,18 % wachsen. Ihre Architektur erfordert Hochspannungs-Batteriemanagementsystem-Steckergehäuse, abgeschirmte Leistungselektronikgehäuse und Bordladeabdeckungen, die den Markt für Zamak-Material in der Automobilindustrie erweitern. Die Qualitätsanforderungen der International Automotive Task Force 16949 unterstützen den Einsatz etablierter Druckgussverfahren in elektrifizierten Fahrzeuglieferketten.
Leichte Nutzfahrzeuge unterstützen die Nachfrage nach langlebiger Türausstattung, Verriegelungsmechanismen und Antriebsstrang-Hilfskomponenten. Die Aktivität im Bereich der Zustellung auf der letzten Meile in asiatischen und lateinamerikanischen Städten unterstützt diese Anwendungsbasis, da Flottenfahrzeuge bei häufigem Gebrauch robuste Ausstattung benötigen. Schwere Nutzfahrzeuge und Zweiräder erschließen wachsende Chancen, insbesondere in Indien und dem Verband Südostasiatischer Nationen (ASEAN). Die Elektrifizierung von Zweirädern erhöht die Komponentenkomplexität und erweitert den Einsatz kleiner Präzisionsgussteile in Komponentenkategorien, die eine enge Maßkontrolle erfordern. Die Hyundai Motor Group kooperierte 2025 mit Korea Zinc bei Materialien für die Elektrofahrzeug-Wertschöpfungskette, was die stärkere Aufmerksamkeit der Erstausrüster für rückverfolgbare Nichteisenmetall-Lieferketten widerspiegelt. Lokalisierte und prüfbare Lieferketten können Legierungslieferanten unterstützen, die den Markt für Zamak-Material in der Automobilindustrie bedienen.
Nach Anwendung:
Außenausstattung dominiert den Marktanteil, während elektrische und elektronische Komponenten schneller wachsenDie Außenausstattung hielt im Jahr 2025 einen Marktanteil von 29,75 %. Türgriffe, Spiegelhalterungen, Schiebedachhalterungen und dekorative Außenverkleidungen nutzen die Korrosionsbeständigkeit, Platierungskompatibilität und die Fähigkeit des Materials, komplexe Formen zu bilden. Elektrische und elektronische Komponenten sollen bis 2031 mit einer CAGR von 8,62 % wachsen. Steckergehäuse, Sensorabdeckungen, Bordladergehäuse und Sammelschienen-Abschirmungen nutzen die native Abschirmung gegen elektromagnetische Störungen und Hochfrequenzstörungen oberhalb von 150 kHz. Dies kann den Bedarf an Abschirmdichtungen oder metallisierten Polymerbeschichtungen reduzieren und unterstützt die Produktnachfrage im Markt für Zamak-Material in der Automobilindustrie.
Das InDruTec-E-Programm des Deutschen Zentrums für Luft- und Raumfahrt entwickelte im Dezember 2025 Druckgussverfahrensinnovationen für Elektromobilitätsanwendungen. Die Innenausstattung umfasst Sicherheitsgurtschlösser, Fensterheber-Halterungen und Schaltkomponenten, bei denen Toleranzen und Oberflächengüte für die Funktionsleistung und das Erscheinungsbild wichtig sind. Verriegelungs- und Sicherheitssysteme verwenden das Material in Gurtstraffermechanismen und Türverriegelungsschließblechen, wo stabile Abmessungen und Festigkeit etablierte Konstruktionsanforderungen unterstützen. Antriebsstrang- und Motorkomponenten stehen durch Aluminium-Megagussteile in größeren Positionen unter Druck. Kleine Hilfshalterungen, Sensoren und Halterungen behalten einen definierten Anwendungsraum innerhalb des Marktes für Zamak-Material in der Automobilindustrie, da ihre Geometrie für großformatige Alternativen weniger geeignet ist.
Geografische Analyse
APAC Zamak-Material für den Automobilmarkt
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 37,02 % und wird voraussichtlich bis 2031 mit einer CAGR von 8,19 % wachsen. China verbindet eine hohe Fahrzeugproduktion mit einer bedeutenden Zinkschmelzbasis. Die International Lead and Zinc Study Group berichtete, dass die chinesische Pkw-Produktion im Jahr 2024 um 10,5 % gegenüber dem Vorjahr und in den ersten 2 Monaten des Jahres 2025 um 17,2 % gestiegen ist. Indien erhielt im Geschäftsjahr 2025 Investitionen in Kfz-Komponenten in Höhe von 2,5 bis 3 Milliarden USD. Die lokale Legierungsbeschaffung kann die Lieferzeiten und Importkosten für indische Gießereien reduzieren.
Zamak-Material für den Automobilmarkt in Nordamerika, Europa und APAC
Südkorea und Japan unterstützen die Nachfrage nach hochreinen Qualitäten durch ihre etablierten Erstausrüster- und Tier-1-Zuliefererbasen. Intelligente Fabriknachrüstungen in südkoreanischen Gießereien konzentrieren sich auf Ausbeute und Energiemanagement. Thailand und Indonesien verzeichnen eine steigende Nachfrage, da japanische und koreanische Fahrzeughersteller ihre regionalen Montagekapazitäten ausbauen. Nordamerika unterstützt volumenstarke Steckverbinder- und Halterprogramme durch die Corporate Average Fuel Economy-Standards und die Anforderungen der Environmental Protection Agency, während in Mexiko ansässige Tier-1-Zulieferer Montagewerke in den Vereinigten Staaten beliefern. Europa bleibt aufgrund seines dichten Erstausrüster- und Zulieferer-Ökosystems wichtig für präzise Elektrofahrzeug-Steckverbinder- und Sensoranwendungen.
Zamak-Material für den Automobilmarkt in EMEA und Südamerika
Frankreich, Italien und das Vereinigte Königreich tragen durch ihre etablierten Gießereiindustrien bei, während nordische Beschaffungsstandards stärker auf Recyclingfähigkeit und Lebenszyklusinformationen ausgerichtet sind. Sekundäres Zamak mit 10 % Primärzink wies einen Fußabdruck von unter 671 kg Kohlendioxid pro Tonne auf, verglichen mit 3.610 kg Kohlendioxid pro Tonne für Primärlegierungen. REAZN S.A. nahm im November 2025 am EMEA Automotive Carbon Neutral Summit teil, während GRILLO-Werke AG sein Angebot an kohlenstoffarmem Zink bewarb. Brasilien verankert die Nachfrage in Südamerika, während Argentiniens sich erholende Fahrzeugproduktion die Nachfrage nach lokal montierten Fahrzeugen steigert, und das Vision-2030-Programm Saudi-Arabiens sowie der südafrikanische Montagesektor eine kleinere Anwendungsbasis im Nahen Osten und Afrika für den Zamak-Material-Automobilmarkt unterstützen.
Wettbewerbslandschaft
Der Markt für Zamak-Material in der Automobilindustrie ist mäßig konzentriert, wobei die fünf führenden Unternehmen Belmont Metals, Form Technologies, Pace Industries, Bruschi Srl und PHB Corporation umfassen. Nyrstar, GRILLO-Werke AG, REAZN S.A., Eastern Alloys Inc. und Hindustan Zinc konkurrieren auf der Grundlage von Legierungsreinheit, technischem Support und Nachhaltigkeitsnachweisen. Bruschi Srl, Form Technologies, Pace Industries, PHB Corporation und Phoenix Industries Ltd. konkurrieren auf der Grundlage von Präzisionstechnik, Werkzeugstandzeit und Nähe zu Montagewerken. Die Balen-Pelt-Betriebe von Nyrstar erhielten im September 2024 die The Zinc Mark-Zertifizierung, die verantwortungsvolle Produktionsnachweise bei der Lieferantenqualifizierung durch Erstausrüster unterstützt. Nachhaltigkeitsprüfungen der Lieferkette sind infolgedessen zu einem sichtbareren Faktor bei der Lieferantenauswahl geworden.
Legierungsinnovation, vertikale Integration und geografische Expansion bleiben wichtige Wettbewerbsansätze im Markt für Zamak-Material in der Automobilindustrie. GRILLO-Werke AG entwickelte Zamak Ultra mit kornverfeinernden Elementen, die die Beschichtungshaftung und Verschleißfestigkeit verbessern. Bruschi Srl schloss im Dezember 2024 seine Fusion mit Sapre ab und fügte damit Aluminiumdruckgussfähigkeiten zu seiner etablierten Zinkkompetenz hinzu. Dies erweiterte seine Fähigkeit, Erstausrüstern Mischmateriallösungen anzubieten. Das kombinierte Angebot richtet sich an Fahrzeugplattformen, die mehrere Gussmaterialien verwenden, und reduziert das Risiko der Lieferantenkonsolidierung für Käufer, die Zink- und Aluminiumfähigkeiten benötigen.
REAZN S.A. produziert Zamak-Legierungen mit 80 % bis 100 % Recyclinganteil und positioniert die Herkunft des Recyclinganteils als kommerziellen Faktor für geringere vorgelagerte Emissionen. Das Unternehmen hob diesen Ansatz beim EMEA Automotive Carbon Neutral Summit im November 2025 und auf der EUROGUSS 2026 hervor. Eastern Alloys Inc. entwickelte die proprietäre EZAC-Legierung, während konturnahe Kühldruckgusseinsätze die Werkzeugstandzeit verlängern, die Erstarrungskontrolle verbessern und die Kosten pro Teil in anspruchsvollen Programmen senken können. Indien und Südostasien bieten Raum für die lokale Legierungsproduktion, wo die Importabhängigkeit noch besteht, und das HZDA-Programm von Hindustan Zinc adressiert diesen Bedarf durch inländische Legierungsversorgung, die den Markt für Zamak-Material in der Automobilindustrie stärken kann.
Marktführer in der Zamak-Material-Branche für die Automobilindustrie
-
Belmont Metals
-
Form Technologies
-
Pace Industries
-
Bruschi Srl
-
PHB Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zamak-Material für den Automobilmarkt Unternehmen in diesem Bericht
- Belmont Metals
- BN Industries
- Bruschi Srl
- Chem Zinc Die Casting Alloys
- Eastern Alloys Inc.
- Form Technologies
- GRILLO-Werke AG
- Hindustan Zinc
- Ital Leghe S.r.l.
- Nyrstar
- Pace Industries
- PHB Corporation
- Phoenix Industries Ltd.
- Radiant Metals and Alloys Pvt. Ltd.
- REAZN S.A.
Neueste Industrielle Entwicklungen in Zamak-Material für den Automobilmarkt
- Januar 2026: REAZN S.A. hob das Recycling auf der EUROGUSS 2026 in Nürnberg hervor und präsentierte Zamak mit 80 %–100 % Recyclinganteil als Lösung zur Reduzierung vorgelagerter Scope-3-Emissionen in Druckgussanwendungen. Dies spiegelt die steigende Nachfrage nach nachhaltigen Zamak-Materialien im automobilen Druckguss wider, wo Erstausrüster kohlenstoffärmere Legierungseinsatzstoffe und einen höheren Recyclinganteil anstreben.
- Januar 2025: Hindustan Zinc stellte HZDA 3 und HZDA 5 auf der Bharat Mobility Global Expo 2025 vor und lieferte damit inländisch produzierte Warmkammer-Druckgusslegierungen mit hoher Maßstabilität und verbesserter Platierungsleistung. Die Entwicklung unterstützt den verstärkten Einsatz lokal produzierter Zamak-Legierungen in automobilen Druckgussanwendungen und reduziert gleichzeitig die Abhängigkeit von importierten Materialien.
Globaler Berichtsumfang für den Markt für Zamak-Material in der Automobilindustrie
Zamak ist eine Familie von Zinkbasislegierungen, die Aluminium, Magnesium und Kupfer enthalten und für ihre Maßgenauigkeit, Gießbarkeit, Festigkeit und Korrosionsbeständigkeit bekannt sind. Diese Eigenschaften machen Zamak geeignet für die Herstellung komplexer Automobilkomponenten mit präzisen Geometrien und gleichbleibender Oberflächenqualität.
Der Markt für Zamak-Material in der Automobilindustrie ist nach Legierungstyp, Fahrzeugtyp, Anwendung und Geografie segmentiert. Nach Legierungstyp ist der Markt in Zamak 2, Zamak 3, Zamak 5, Zamak 7 und andere Legierungstypen segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, leichte Nutzfahrzeuge (LCV), schwere Nutzfahrzeuge (HCV), Zweiräder und Elektrofahrzeuge (BEV, PHEV und HEV) segmentiert. Nach Anwendung ist der Markt in Außenausstattung, Innenausstattung, elektrische und elektronische Komponenten, Verriegelungs- und Sicherheitssysteme sowie andere Anwendungen (Antriebsstrang- und Motorkomponenten) segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Zamak-Material in der Automobilindustrie in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Zamak 2 |
| Zamak 3 |
| Zamak 5 |
| Zamak 7 |
| Andere Legierungstypen |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge (LCV) |
| Schwere Nutzfahrzeuge (HCV) |
| Zweiräder |
| Elektrofahrzeuge (BEV, PHEV und HEV) |
| Außenausstattung |
| Innenausstattung |
| Elektrische und elektronische Komponenten |
| Verriegelungs- und Sicherheitssysteme |
| Andere Anwendungen (Antriebsstrang- und Motorkomponenten) |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Legierungstyp | Zamak 2 | |
| Zamak 3 | ||
| Zamak 5 | ||
| Zamak 7 | ||
| Andere Legierungstypen | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge (LCV) | ||
| Schwere Nutzfahrzeuge (HCV) | ||
| Zweiräder | ||
| Elektrofahrzeuge (BEV, PHEV und HEV) | ||
| Nach Anwendung | Außenausstattung | |
| Innenausstattung | ||
| Elektrische und elektronische Komponenten | ||
| Verriegelungs- und Sicherheitssysteme | ||
| Andere Anwendungen (Antriebsstrang- und Motorkomponenten) | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Zamak-Material in der Automobilindustrie?
Der Markt für Zamak-Material in der Automobilindustrie hat im Jahr 2026 einen Wert von 1,16 Milliarden USD und soll bis 2031 einen Wert von 1,69 Milliarden USD erreichen.
Was treibt die Nachfrage nach Zamak in Fahrzeugkomponenten an?
Die Elektrifizierung steigert die Nachfrage nach Steckergehäusen, Steuergeräteabdeckungen und abgeschirmten Gehäusen. Dünnwandguss unterstützt auch kompakte Teile mit integrierten mechanischen und elektrischen Funktionen.
Welcher Legierungstyp hielt im Jahr 2025 den größten Marktanteil?
Zamak 3 hielt im Jahr 2025 einen Marktanteil von 41,08 %, und seine Gießbarkeit und Maßstabilität unterstützen den breiten Einsatz in der Automobilindustrie.
Welcher Fahrzeugtyp soll bis 2031 am schnellsten wachsen?
Elektrofahrzeuge (BEV, PHEV und HEV) sollen bis 2031 mit einer CAGR von 9,18 % wachsen.