
Marktgröße und Marktanteil der politischen Risikoversicherung in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
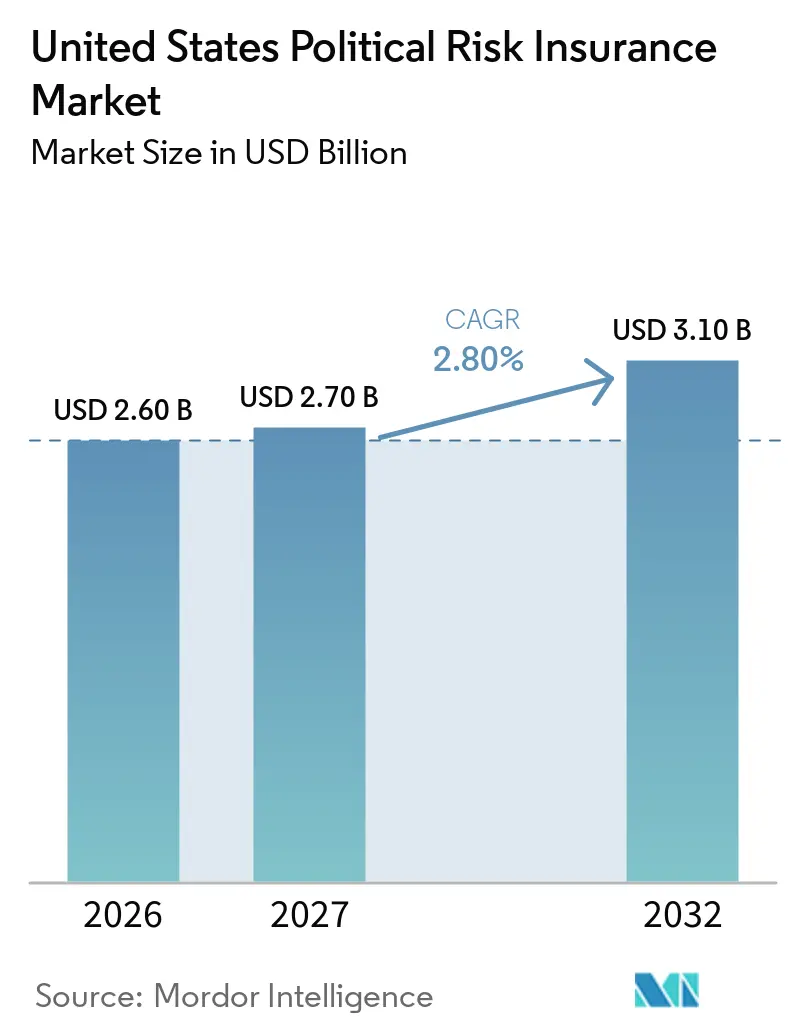
| Marktgröße im Basisjahr (2026) | 2.60 Milliarden US-Dollar |
| Marktgröße (2027) | 2.70 Milliarden US-Dollar |
| Marktgröße (2032) | 3.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 2.80 % |
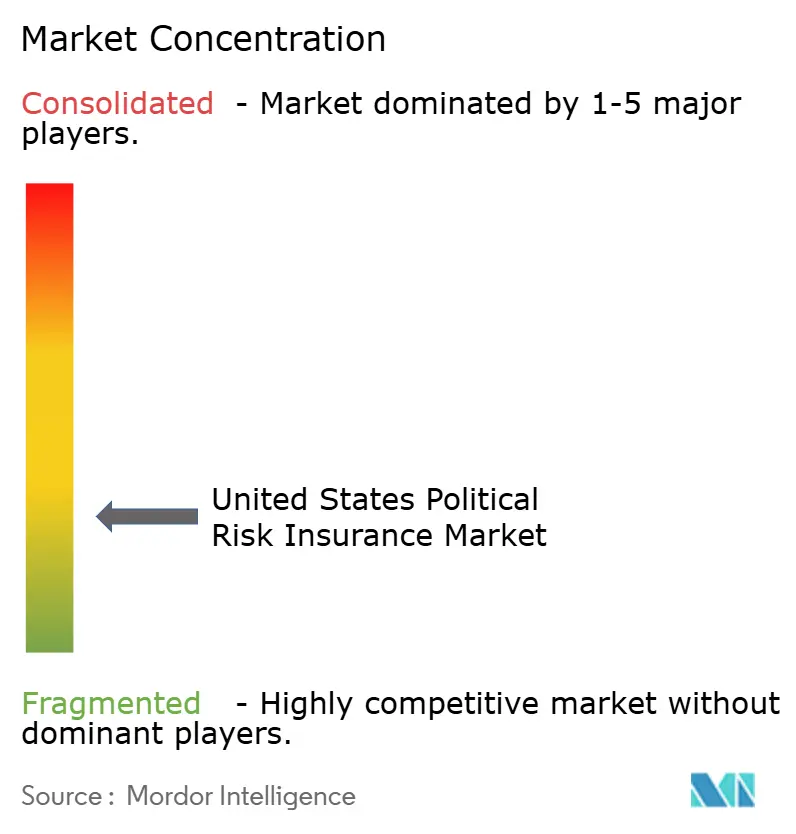
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der politischen Risikoversicherung in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße der politischen Risikoversicherung in den Vereinigten Staaten soll von 2,60 Milliarden USD im Jahr 2026 auf 2,70 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 3,10 Milliarden USD bei einer CAGR von 2,80 % über den Zeitraum 2027–2032 erreichen.
Der Markt für politische Risikoversicherungen in den Vereinigten Staaten profitiert von zunehmenden geopolitischen Spannungen, Zollunsicherheiten und wachsender unternehmerischer Aufmerksamkeit für grenzüberschreitende Investitionsrisiken. Die globale Kapazität für politische Risikoversicherungen im Bereich Eigenkapital erreichte 2025 nahezu 4 Milliarden USD, gegenüber 3,71 Milliarden USD im Jahr 2024, unterstützt durch private Versicherer und Lloyd's of London-Syndikate. Der Wettbewerb unter den Versicherern bietet Käufern eine größere Auswahl und maßgeschneidertere Deckungen, obwohl die Preisgestaltung je nach versichertem Risiko und Vertragsstruktur variiert. Das künftige Wachstum wird von der anhaltenden Nachfrage nach Schutz vor Enteignung, politischer Gewalt, Devisentransferbeschränkungen und staatlichen Eingriffen bei Auslandsinvestitionen abhängen. Garantien des öffentlichen Sektors und Partnerschaften zwischen privaten Versicherern und multilateralen Institutionen können ebenfalls Investitionen in Märkten mit höherem Risiko unterstützen.
Wichtigste Erkenntnisse des Berichts
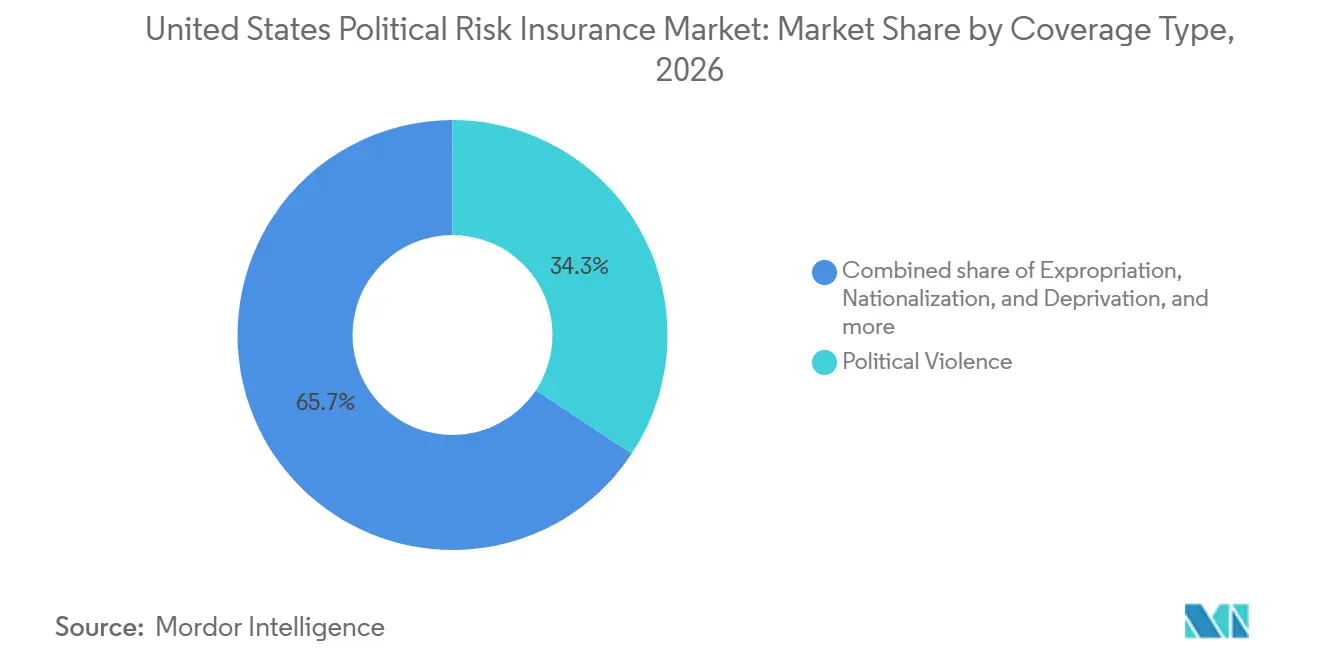
- Nach Deckungsart entfiel auf politische Gewalt im Jahr 2026 ein Marktanteil von 34,3 % am Markt für politische Risikoversicherungen in den Vereinigten Staaten, mit einer prognostizierten Wachstumsrate (CAGR) von 7,4 % bis 2032.
- Nach Endnutzer hielten Projektentwickler und -sponsoren im Jahr 2026 einen Marktanteil von 29,9 % am Markt für politische Risikoversicherungen in den Vereinigten Staaten, während für Finanzinstitute eine CAGR von 6,8 % bis 2032 prognostiziert wird.
- Nach Vertriebskanal hielten Makler und Vermittler im Jahr 2026 einen Marktanteil von 52,8 % am Markt für politische Risikoversicherungen in den Vereinigten Staaten, während für digitale und Online-Plattformen eine CAGR von 8,5 % bis 2032 prognostiziert wird.
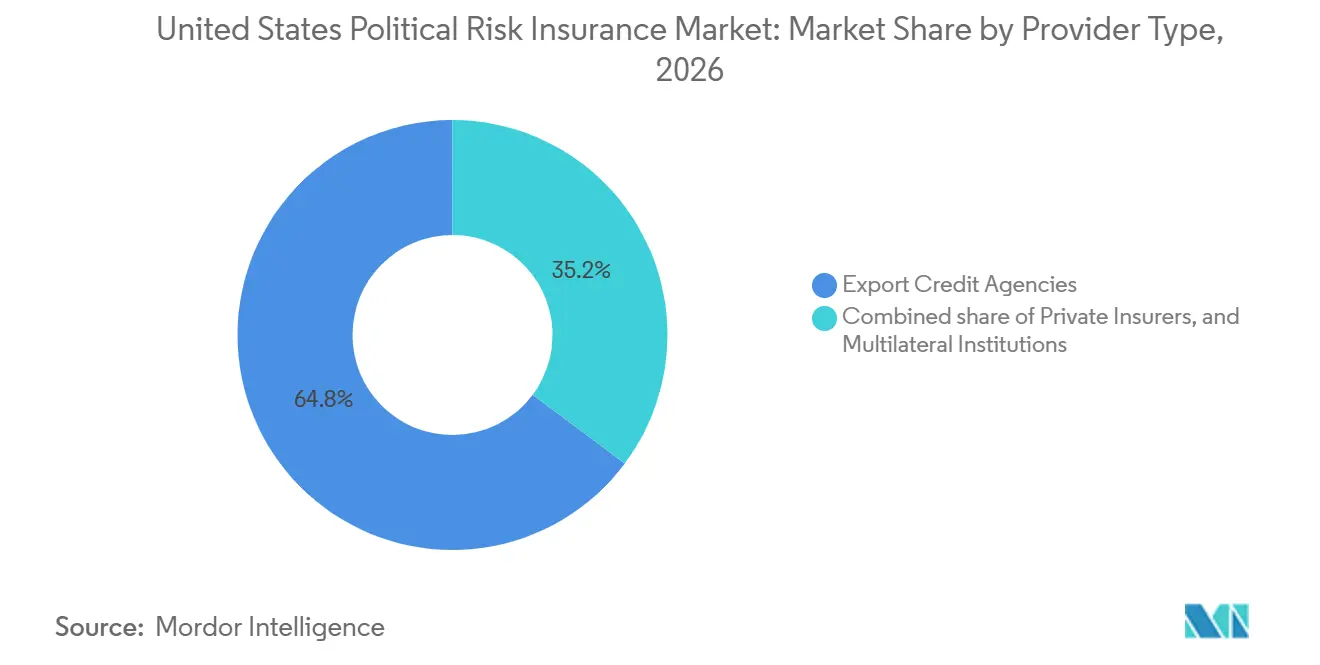
- Nach Anbietertyp entfielen auf Exportkreditagenturen im Jahr 2026 64,8 % des Marktanteils am Markt für politische Risikoversicherungen in den Vereinigten Staaten, während für multilaterale Institutionen eine CAGR von 8,1 % bis 2032 prognostiziert wird.
- Nach Sektor hielt der Bereich Energie und Strom im Jahr 2026 einen Marktanteil von 29,2 % am Markt für politische Risikoversicherungen in den Vereinigten Staaten und soll bis 2032 mit einer CAGR von 7,8 % wachsen.
- Nach Geografie entfiel auf den Süden im Jahr 2026 ein Marktanteil von 32,1 % am Markt für politische Risikoversicherungen in den Vereinigten Staaten, während für den Westen eine CAGR von 3,8 % bis 2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unsicherheit in der Handelspolitik, Zollvolatilität und staatliche Eingriffe | +0.9% | Global, konzentrierte Nachfrage im asiatisch-pazifischen Raum, Lateinamerika sowie dem Nahen Osten und Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Schutz vor Enteignung und Verstaatlichung | +0.3% | Lateinamerika, Subsahara-Afrika und Südostasien | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitendes Investitionsrisiko und Risiko der Devisenkonvertierungsunfähigkeit | +0.4% | Schwellenmärkte weltweit, am stärksten im Nahen Osten und Nordafrika sowie in Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Geopolitische Spannungen, Sanktionen und Exposition gegenüber politischer Gewalt | +0.7% | Global, konzentriert im Nahen Osten und Nordafrika, Osteuropa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Infrastruktur, Energie und strategische Investitionen in Schwellenmärkten | +0.5% | Globaler Süden, Subsahara-Afrika, Südostasien und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach langfristigem Investitionsschutz und politischer Risikoabsicherung | +0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unsicherheit in der Handelspolitik, Zollvolatilität und staatliche Eingriffe
Sich ändernde Handelspolitiken, staatliche Eingriffe und Beschränkungen grenzüberschreitender Kapitaltransfers können die Nachfrage nach politischen Risikoversicherungen und Handelskreditversicherungen bei US-amerikanischen Unternehmen mit Auslandsinvestitionen und Lieferkettenexposition erhöhen. Zölle allein lösen jedoch in der Regel keine Ansprüche aus politischen Risikoversicherungen aus. Die Deckung hängt vom versicherten Risiko, den Vertragsbedingungen und davon ab, ob eine staatliche Maßnahme zu einem gedeckten Verlust führt, wie etwa Enteignung, Devisenkonvertierungsunfähigkeit, Transferbeschränkungen oder Vertragsbruch. Die U.S. International Development Finance Corporation (DFC) identifiziert Devisenkonvertierungsunfähigkeit, staatliche Eingriffe und politische Gewalt als Risiken, die durch ihre politischen Risikoversicherungsprodukte abgedeckt sind. Unternehmen, die am internationalen Handel beteiligt sind, benötigen möglicherweise auch eine Handelskreditversicherung zum Schutz vor Nichtzahlung durch ausländische Käufer.
Geopolitische Spannungen, Sanktionen und Exposition gegenüber politischer Gewalt
Geopolitische Konflikte und Störungen strategischer Handelsrouten erhöhen den Bedarf an Versicherungen für politische Gewalt, Seekriegsrisiken und anderen spezialisierten Versicherungsdeckungen bei kommerziellen Betrieben mit Bezug zu den Vereinigten Staaten. Im März 2026 kündigte die U.S. International Development Finance Corporation (DFC) einen maritimen Rückversicherungsplan an, der eine rollierende Deckung von rund 20 Milliarden USD für berechtigte Schiffe bereitstellt, die in der Golfregion operieren. Der Plan konzentriert sich zunächst auf Rumpf- und Maschinenrisiken sowie Frachtrisiken[1]. Im April 2026 kündigten die DFC und ihre privatwirtschaftlichen Partner eine zusätzliche Rückversicherungskapazität von 20 Milliarden USD an, wodurch die angegebene Gesamtkapazität der Fazilität auf rund 40 Milliarden USD stieg. Separat verabschiedete das US-Repräsentantenhaus am 30. Juni 2026 den H.R. 7128, den Terrorism Risk Insurance Program Reauthorization Act von 2026, während der Senat seinen eigenen Verlängerungsgesetzentwurf S. 4395 prüfte. Diese gesetzgeberischen Entwicklungen spiegeln die anhaltende Aufmerksamkeit für das bundesstaatliche Terrorismusversicherungs-Sicherheitsnetz wider.
Infrastruktur, Energie und strategische Investitionen in Schwellenmärkten
Energie, Infrastruktur und strategische Investitionen in Schwellenmärkten sind wichtige Nachfragetreiber für politische Risikoversicherungen bei US-amerikanischen Investoren, Projektsponsoren, Kreditgebern und Entwicklungsfinanzierungsinstitutionen. Laut dem Weltinvestitionsbericht 2026 der UN-Handels- und Entwicklungskonferenz stiegen die globalen ausländischen Direktinvestitionen um 6 % auf 1,6 Billionen USD im Jahr 2025, obwohl die Zuflüsse in Entwicklungsländer nur um 2 % auf 901 Milliarden USD stiegen, was eine ungleichmäßige Investitionserholung widerspiegelt[2]. Im Mai 2026 schätzte die Internationale Energieagentur, dass die globalen Energieinvestitionen im Jahr 2026 einen Wert von 3,4 Billionen USD erreichen würden, darunter 2,2 Billionen USD für saubere Energie. Im September 2026 genehmigte die U.S. International Development Finance Corporation ein Darlehen und eine politische Risikoversicherung für Eigenkapitalinvestoren in Jordaniens Wasserinfrastrukturprojekt National Carrier, das eine große Entsalzungsanlage und ein Wasserversorgungssystem umfasst. Diese Investitionen verdeutlichen die Relevanz politischer Risikoversicherungen für Projekte, die staatlichen Eingriffen, vertraglichen Risiken und politischer Instabilität ausgesetzt sind, insbesondere dort, wo langfristige Kapitalverpflichtungen Schutz vor definierten nichtkommerziellen Risiken erfordern.
Steigende Nachfrage nach Schutz vor Enteignung und Verstaatlichung
Der Schutz vor Enteignung und Verstaatlichung bleibt für US-amerikanische Investoren und Kreditgeber relevant, die Auslandsprojekte in Sektoren wie Energie, Bergbau und Infrastruktur finanzieren. Staatliche Maßnahmen, die Vermögenswerte beschlagnahmen, Eigentumsrechte übertragen, Investorenrechte einschränken oder die Kontrolle über eine Investition schrittweise untergraben, können zu Verlusten führen, die eine angemessen strukturierte politische Risikoversicherung möglicherweise abdeckt. Die Multilateral Investment Guarantee Agency (MIGA), ein Mitglied der Weltbankgruppe, stellte im Geschäftsjahr 2025 neue Garantien in Rekordhöhe von 9,5 Milliarden USD für 44 Projekte aus[3]. Diese Aktivität spiegelt die anhaltende Nutzung von Garantien zur Mobilisierung privater Investitionen und zur Minderung nichtkommerzieller Risiken wider. MIGA berichtete außerdem, dass 75 % dieser Projekte mindestens einen ihrer strategischen Prioritätsbereiche unterstützten. Investoren, die in Schwellenländern tätig sind, können daher politischen Risikoschutz neben Länderrisikobeurteilungen, vertraglichen Sicherheiten und Finanzierungsvereinbarungen in Betracht ziehen. Der Bedarf an Deckung hängt vom Verhalten der Gastregierung, der Investitionsstruktur, den definierten Auslösern der Police und der Verfügbarkeit von Versicherungskapazitäten ab.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eingeschränkte Zeichnungskapazität für Hochrisikoländer und -expositionen | -0.6% | Naher Osten und Nordafrika, Ostasien einschließlich China und Taiwan sowie Teile Westafrikas | Kurzfristig (≤ 2 Jahre) |
| Hohe Prämien, Selbstbehalte und Deckungskosten für kleinere Käufer | -0.5% | Global, am stärksten ausgeprägt für mittelständische Käufer in Nordamerika | Mittelfristig (2–4 Jahre) |
| Komplexe Vertragsformulierungen, Ausschlüsse und Schadensregulierungsprozesse | -0.2% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte länderspezifische Informationen und Unsicherheit bei der Schadensbewertung | -0.2% | Grenzmärkte, Subsahara-Afrika und Zentralasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eingeschränkte Zeichnungskapazität für Hochrisikoländer und -expositionen
Die Kapazität für politische Risikoversicherungen hat sich ausgeweitet, aber die Verfügbarkeit variiert je nach Land und Transaktion. Versicherer bewerten geopolitische Instabilität, staatliche Eingriffe, Sanktionseinhaltung, Länder- und Sektorkonzentration sowie Risikodaten vor der Zeichnung. China, Taiwan, konfliktbetroffene Gebiete und Teile Westafrikas können mit engeren Konditionen konfrontiert sein. Die Bewertung von WTW für 2025 identifizierte eingeschränkte Kapazitäten in China und ausgewählten westafrikanischen Märkten, während die Umfrage für 2026 eine insgesamt starke Kapazität und Versichererwettbewerb meldete. Private Versicherer, Exportkreditagenturen und multilaterale Institutionen bieten Deckungen an, aber Konditionen und Anspruchsvoraussetzungen variieren. Käufer mit komplexen oder konzentrierten Expositionen benötigen möglicherweise niedrigere Limits, territoriale Ausschlüsse oder gestaffelte Deckungen von mehreren Versicherern, was Finanzierungs- oder Investitionsentscheidungen verzögern kann.
Hohe Prämien, Selbstbehalte und Deckungskosten für kleinere Käufer
Die Kosten für politische Risikoversicherungen können die Akzeptanz bei Unternehmen mit Auslandsinvestitionen einschränken, die keine zusätzlichen Ausgaben tragen können. Prämien variieren je nach Land, versichertem Ereignis, Deckungszeitraum, Transaktionsstruktur und Verlustrisiko. Der Nationale Verband der Versicherungsaufsichtsbehörden gibt an, dass Prämien typischerweise etwa 1 % des versicherten Limits jährlich kosten, obwohl die tatsächliche Preisgestaltung je nach Risiko und Vertragsbedingungen variiert. Beispielsweise kann eine Police mit einem Limit von 100 Millionen USD jährlich etwa 1 Million USD kosten, ohne Unterschiede bei Selbstbehalten, Ausschlüssen und anderen Bedingungen. Kleinere Transaktionen können aufgrund von spezialisiertem Underwriting, rechtlicher Prüfung und Maklerunterstützung proportional höhere Platzierungs- und Due-Diligence-Kosten verursachen. Öffentliche Exportkreditagenturen und multilaterale Garantiegeber bieten Alternativen an, aber Anspruchsvoraussetzungen und Länderbeschränkungen können deren Eignung einschränken. Eine breitere Akzeptanz hängt von erschwinglichen Deckungen und Anbietern ab, die bereit sind, kleinere oder komplexe Expositionen zu zeichnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Deckungsart:
Politische Gewalt verankert Umfang und WachstumPolitische Gewalt entfiel im Jahr 2026 auf 34,3 % des Marktanteils am Markt für politische Risikoversicherungen in den Vereinigten Staaten und soll von 2027 bis 2032 mit einer CAGR von 7,4 % wachsen. Die Nachfrage spiegelt Bedenken hinsichtlich ziviler Unruhen, bewaffneter Konflikte, Terrorismus und politisch motivierter Schäden an Auslandsvermögen wider. Die U.S. International Development Finance Corporation (DFC) bietet politische Risikoversicherungen an, die politische Gewalt, Enteignung und Devisenkonvertierungsunfähigkeit für berechtigte Auslandsinvestitionen abdecken. Die Deckung für politische Gewalt ist für Investoren und Kreditgeber relevant, die Schutz vor bestimmten Verlusten suchen, die aus Konflikten und politischen Störungen entstehen.
Die Deckung für Enteignung und Verstaatlichung schützt vor bestimmten staatlichen Maßnahmen, die Investoren des Eigentums, der Kontrolle oder der Investitionsrechte berauben. Die Deckung für Devisenkonvertierungsunfähigkeit befasst sich mit Beschränkungen bei der Umrechnung oder dem Transfer von Geldern, während die Deckung für Vertragsbruch und Nichteinhaltung staatlicher Verpflichtungen berechtigte Investitionen und Finanzierungsvereinbarungen mit staatlichen Gegenparteien schützen kann. Diese Deckungsarten sind besonders relevant für Projekte, die von Verträgen mit dem öffentlichen Sektor, Konzessionen und langfristigen Zahlungsverpflichtungen abhängen. Der geeignete Schutz hängt von der versicherten Exposition, dem Vertragswortlaut, den Ausschlüssen und den Anspruchsvoraussetzungen ab.
Nach Endnutzer:
Projektentwickler und -sponsoren führen die Nachfrage anProjektentwickler und -sponsoren entfielen im Jahr 2026 auf 29,9 % des Marktes für politische Risikoversicherungen in den Vereinigten Staaten. Die Nachfrage wird durch Energie-, Bergbau- und Infrastrukturprojekte in Schwellenmärkten gestützt, wo erhebliche Kapitalverpflichtungen und lange Entwicklungszeiträume eine Exposition gegenüber staatlichen Eingriffen, politischer Instabilität und vertraglichen Risiken schaffen. Politische Risikoversicherungen können Sponsoren dabei helfen, bestimmte nichtkommerzielle Expositionen zu managen und Risikoallokationsvereinbarungen zu stärken, die von Projektkreditgebern gefordert werden. Der Bericht World Energy Investment 2026 der Internationalen Energieagentur liefert Kontext zum Umfang der globalen Energieinvestitionen und des Infrastrukturfinanzierungsbedarfs.
Für Finanzinstitute wird eine CAGR von 6,8 % bis 2032 prognostiziert. Banken und andere Kreditgeber nutzen politische Risikoversicherungen und verwandte Nichtzahlungsschutzprodukte, um Risiken im Zusammenhang mit grenzüberschreitender Kreditvergabe, Projektfinanzierung und Auslandsinvestitionen zu managen. Multinationale Unternehmen bleiben wichtige Käufer aufgrund ihrer Exposition gegenüber ausländischen Tochtergesellschaften, Betriebsvermögen und staatlichen Gegenparteien. Exporteure und Importeure können je nachdem, ob ihre primäre Exposition Auslandsinvestitionen oder Käuferausfälle betrifft, politische Risikoversicherungen oder Handelskreditversicherungen nutzen. Öffentliche Sektoren und Entwicklungsinstitutionen nutzen ebenfalls Garantien und Risikoteilungsvereinbarungen zur Unterstützung berechtigter Investitionen in anspruchsvollen Märkten.
Nach Vertriebskanal:
Makler behalten eine zentrale RolleMakler und Vermittler hielten im Jahr 2026 52,8 % des Marktes für politische Risikoversicherungen in den Vereinigten Staaten und waren damit der führende Vertriebskanal. Platzierungen politischer Risikoversicherungen erfordern oft detaillierte Länderanalysen, Verhandlungen über den Vertragswortlaut und die Koordination zwischen mehreren Versicherern. Makler helfen Käufern, Deckungsauslöser, Ausschlüsse, Limits und Bedingungen zu vergleichen und Policen auf die rechtlichen und kommerziellen Merkmale von Auslandsinvestitionen abzustimmen. Ihre beratende Rolle ist besonders relevant für komplexe Platzierungen, die politische Gewalt, Enteignung und staatliche Gegenparteien umfassen.
Für digitale und Online-Plattformen wird eine CAGR von 8,5 % von 2027 bis 2032 prognostiziert. Digitale Tools können die Bearbeitung von Einreichungen, den Dokumentenaustausch und die Kommunikation zwischen Versicherern, Maklern und Kunden optimieren. Der Direktvertrieb bleibt für große Unternehmen mit etablierten Beziehungen zu spezialisierten Underwritern relevant, während Bancassurance und strategische Partnerschaften dazu beitragen können, relevante Versicherungen in Finanzierungs- und Investitionsvereinbarungen zu integrieren.
Nach Anbietertyp:
Exportkreditagenturen stellen den größten AnteilExportkreditagenturen entfielen im Jahr 2026 auf 64,8 % des Marktes für politische Risikoversicherungen in den Vereinigten Staaten. Die DFC berichtet, dass sie mehr als 3.000 politische Risikoversicherungspolicen in 152 Ländern ausgestellt hat, mit einer Gesamtdeckung von über 59 Milliarden USD seit 1974. Anbieter des öffentlichen Sektors unterstützen berechtigte US-amerikanische Auslandsinvestitionen und Handelsaktivitäten durch politische Risikoversicherungen und verwandte Garantien. Ihre Beteiligung ist besonders relevant für strategische Infrastruktur-, Energie- und Entwicklungsprojekte, bei denen private Kapazitäten allein möglicherweise nicht den Finanzierungsbedarf decken.
Für multilaterale Institutionen wird eine CAGR von 8,1 % von 2027 bis 2032 prognostiziert. Institutionen wie die Multilateral Investment Guarantee Agency (MIGA) stellen Garantien bereit, die dazu beitragen, private Investitionen in Märkten zu mobilisieren, die politischen und anderen nichtkommerziellen Risiken ausgesetzt sind. Private Versicherer bleiben für maßgeschneiderte Deckungen, spezialisiertes Underwriting und Platzierungen unerlässlich, die die Anspruchsvoraussetzungen des öffentlichen Sektors nicht erfüllen. Zusammen bieten öffentliche Agenturen, multilaterale Institutionen und private Versicherer unterschiedliche Kapazitätsquellen, sodass berechtigte Projekte ihren Schutz entsprechend ihren Risiken und Finanzierungsbedürfnissen strukturieren können.
Nach Sektor:
Energie und Strom erzeugt anhaltende NachfrageEnergie und Strom entfielen im Jahr 2026 auf 29,2 % des Marktes für politische Risikoversicherungen in den Vereinigten Staaten und sollen von 2027 bis 2032 mit einer CAGR von 7,8 % wachsen. Stromerzeugung, erneuerbare Energien und Energieinfrastrukturprojekte erfordern erhebliches Kapital und sind oft auf langfristige Genehmigungen, Konzessionen und Zahlungsvereinbarungen angewiesen. Politische Risikoversicherungen können Investoren und Kreditgebern helfen, bestimmte Expositionen gegenüber staatlichen Eingriffen, Devisentransferbeschränkungen und politischer Gewalt zu managen. Der Bericht World Energy Investment 2026 der Internationalen Energieagentur hebt den anhaltenden Umfang der globalen Energieinvestitionen und den mit der Energieinfrastruktur verbundenen Kapitalbedarf hervor.
Infrastruktur und Transport erzeugen Nachfrage, da Häfen, Straßen, Logistikeinrichtungen und andere Vermögenswerte von staatlichen Genehmigungen und langfristigen Vertragsvereinbarungen abhängen können. Bergbau-, Öl- und Gas- sowie Naturrohstoffprojekte können mit Enteignung, Ressourcennationalismus und Änderungen der Regierungspolitik konfrontiert sein. Fertigungs- und Industrieunternehmen benötigen möglicherweise Schutz für Auslandsanlagen und -investitionen, während Finanzdienstleistungs- und Bankinstitutionen Deckungen für berechtigte grenzüberschreitende Kreditvergaben und Investitionen suchen können. Das sektorspezifische Underwriting hängt daher vom Standort, der Gegenpartei, der Investitionsstruktur und den durch die Police abgedeckten politischen Risiken ab.
Geografische Analyse
Der Süden entfiel im Jahr 2026 auf 32,1 % des Marktes für politische Risikoversicherungen in den Vereinigten Staaten. Die Region umfasst Hauptsitze und Betriebe von Energie-, Petrochemie-, Logistik-, Finanzdienstleistungs- und Industrieunternehmen mit erheblicher Auslandstätigkeit. Der Southern Economic Development Council berichtete, dass 41 % der US-amerikanischen ausländischen Direktinvestitionen aus den Südstaaten stammen. Unternehmen in Texas, Georgia, Florida und Louisiana sind gegenüber Lateinamerika, dem Nahen Osten und Nordafrika sowie dem asiatisch-pazifischen Raum exponiert. Diese Auslandsaktivitäten können die Nachfrage nach Deckungen gegen staatliche Eingriffe, Zahlungsstörungen und politische Gewalt unterstützen.
Für den Westen wird eine CAGR von 3,8 % von 2027 bis 2032 prognostiziert. Technologie-, Luft- und Raumfahrt-, Verteidigungs- und Investmentunternehmen mit Hauptsitz in Kalifornien, Washington und Colorado haben internationale Geschäfts- und Investitionsinteressen, die geopolitischen Entwicklungen ausgesetzt sind. Das US-amerikanische Programm zur Sicherheit von Auslandsinvestitionen trat am 2. Januar 2025 in Kraft und verbietet oder erfordert eine Benachrichtigung für bestimmte Investitionen, die bestimmte sensible Technologien und Länder von Interesse betreffen. Die Technologie- und Investitionsbasis der Region kann auch von Änderungen der geopolitischen Risiken im Zusammenhang mit China und Taiwan sowie dem Zeichnungsappetit der Versicherer betroffen sein.
Der Nordosten bleibt ein wichtiges Zentrum für die Transaktionsanbahnung, Versicherungsplatzierung und Finanzdienstleistungsaktivitäten. In New York ansässige Banken und Finanzinstitutionen können politische Risikodeckungen in grenzüberschreitenden Kredit- und Investitionsstrukturen nutzen. Der Mittlere Westen trägt durch Fertigungsunternehmen mit Auslandslieferketten und Investitionen in Mexiko und Südostasien zur Nachfrage bei. Alle Regionen weisen unterschiedliche Expositionsprofile auf, aber der Markt für politische Risikoversicherungen in den Vereinigten Staaten wird durch den internationalen Fußabdruck seiner Unternehmens- und Finanzinstitutionen geprägt. Das regionale Wachstum wird von Investitionsströmen, Handelsbedingungen, geopolitischen Entwicklungen und der Verfügbarkeit von Versicherungskapazitäten für Hochrisikogebiete abhängen.
Wettbewerbslandschaft
Der Markt für politische Risikoversicherungen in den Vereinigten Staaten ist fragmentiert, mit Kapazitäten, die auf spezialisierte private Versicherer, Lloyd's-Syndikate, staatlich unterstützte Exportkreditagenturen und multilaterale Institutionen verteilt sind. Zu den Teilnehmern gehören AIG, Chubb, Arch Insurance International, Hiscox, Beazley, Markel, Aviva, AEGIS London, die U.S. International Development Finance Corporation und die Export-Import Bank of the United States. AIG identifiziert politische Risikoversicherungen als Teil seines Spezialangebots und deckt Expositionen wie Enteignung, Devisenkonvertierungsunfähigkeit, politische Gewalt und staatliche Nichtzahlung ab. Chubb beteiligt sich ebenfalls an politischen Risikoversicherungen durch seine spezialisierten Underwriting-Aktivitäten. Der Wettbewerb wird durch Underwriting-Expertise, geografische Reichweite, Vertragsflexibilität, Schadensfähigkeiten und Maklerbeziehungen geprägt. Öffentliche und multilaterale Institutionen ergänzen private Versicherer, indem sie berechtigte Investitionen und Transaktionen unterstützen, die möglicherweise spezialisierte Risikoteilungsvereinbarungen erfordern.
Der Wettbewerb wird auch durch Produkterweiterungen und zusätzliche Zeichnungskapazitäten unterstützt. Im Februar 2025 startete AEGIS London ein Konsortium für politische Gewalt bei Lloyd's, das Limits von bis zu 100 Millionen USD pro Risiko anbietet und seine verfügbare Kapazität von 60 Millionen USD erhöht. Im selben Monat führte Aviva politische Gewalt und Terrorismus als neue Geschäftssparte bei Lloyd's über Probitas ein und erweiterte damit sein Spezialversicherungsangebot.
Underwriting-Spezialisierung, diszipliniertes Kapazitätsmanagement, Vertriebsbeziehungen und Vertragsanpassung bleiben wichtige Wettbewerbsfaktoren. Digitale Arbeitsabläufe können die Bearbeitung von Einreichungen und Compliance-Prüfungen verbessern, während spezialisierte Makler Kunden dabei helfen, Deckungsbedingungen, Ausschlüsse und Limits bei verschiedenen Anbietern zu vergleichen. Staatlich unterstützte und multilaterale Institutionen bieten zusätzliche Kanäle für berechtigte Investitionen und schaffen einen Markt, in dem private und öffentliche Anbieter unterschiedliche, aber manchmal überlappende Bedürfnisse bedienen.
Branchenführer im Markt für politische Risikoversicherungen in den Vereinigten Staaten
-
AIG
-
Chubb
-
Zurich Insurance Group
-
Lloyd's of London
-
AXA XL
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für politische Risikoversicherungen in den Vereinigten Staaten Unternehmen in diesem Bericht
- American International Group, Inc. (AIG)
- Zurich Insurance Group
- Lloyd’s of London
- Chubb Limited
- Allianz Trade
- AXA XL
- Liberty Specialty Markets
- Sompo International
- Atradius
- Coface
- Markel International
- Beazley plc
- Starr Insurance Companies
- Tokio Marine HCC
- Sovereign Risk Insurance
- Export-Import Bank of the United States (EXIM)
- U.S. International Development Finance Corporation (DFC)
- Multilateral Investment Guarantee Agency (MIGA)
- Credendo
- Berkshire Hathaway Specialty Insurance
Neueste Industrielle Entwicklungen in Markt für politische Risikoversicherungen in den Vereinigten Staaten
- September 2026: Der US-Senat verabschiedete den Terrorism Risk Insurance Program Reauthorization Act von 2026 (S. 4395) und schlug vor, das bundesstaatliche Terrorismusversicherungs-Sicherheitsnetz bis zum 31. Dezember 2034 zu verlängern. Die Verlängerung zielt darauf ab, Versicherern und Unternehmen, die Terrorismusdeckungen erwerben, langfristigere Planungssicherheit zu bieten.
- Juni 2026: Die U.S. International Development Finance Corporation (DFC) und die Multilateral Investment Guarantee Agency (MIGA) unterzeichneten eine Kooperationsvereinbarung zur Einrichtung eines Rahmens für politische Risikoversicherungen für den US-amerikanisch-ukrainischen Wiederaufbau-Investitionsfonds. Die Initiative zielt darauf ab, private Investitionen in den Wiederaufbau der Ukraine zu mobilisieren, indem der Zugang zu politischem Risikoschutz für berechtigte Investitionen in kritische Infrastruktur und andere Prioritätssektoren verbessert wird.
- März 2026: Die DFC kündigte eine maritime Rückversicherungsinitiative an, die eine rollierende Deckung von bis zu 20 Milliarden USD für berechtigte Schiffe bereitstellt, die in der Golfregion operieren. Die Fazilität soll den maritimen Handel unterstützen, indem der Zugang zu Kriegsrisikoversicherungen für berechtigte Schiffe und Fracht angesichts erhöhter regionaler Sicherheitsrisiken erweitert wird.
- Februar 2025: Aviva führte politische Gewalt und Terrorismus als neue Geschäftssparte bei Lloyd's über Probitas ein, mit Zeichnungsbeginn ab dem 1. Februar 2025. Die Einführung erweiterte Avivas Spezialversicherungsangebot und bot Unternehmen, die Schutz vor Terrorismus- und politischen Gewaltexpositionen suchen, zusätzliche Optionen.
Berichtsumfang des Marktes für politische Risikoversicherungen in den Vereinigten Staaten
Segmentierungsübersicht
| Enteignung, Verstaatlichung und Entzug |
| Devisenkonvertierungsunfähigkeit und Nichttransferbeschränkungen |
| Politische Gewalt |
| Vertragsbruch und Nichteinhaltung staatlicher Verpflichtungen |
| Multinationale Unternehmen |
| Finanzinstitutionen |
| Exporteure und Importeure |
| Projektentwickler und -sponsoren |
| Öffentlicher Sektor und Entwicklungsinstitutionen |
| Direktvertrieb |
| Makler und Vermittler |
| Bancassurance und strategische Partnerschaften |
| Digitale und Online-Plattformen |
| Private Versicherer |
| Exportkreditagenturen |
| Multilaterale Institutionen |
| Energie und Strom |
| Infrastruktur und Transport |
| Bergbau, Öl und Gas sowie natürliche Ressourcen |
| Fertigung und Industrie |
| Finanzdienstleistungen und Bankwesen |
| Sonstige (z. B. Agrarwirtschaft, Gesundheitswesen, Technologie usw.) |
| Nordosten |
| Mittlerer Westen |
| Süden |
| Westen |
| Nach Deckungsart | Enteignung, Verstaatlichung und Entzug |
| Devisenkonvertierungsunfähigkeit und Nichttransferbeschränkungen | |
| Politische Gewalt | |
| Vertragsbruch und Nichteinhaltung staatlicher Verpflichtungen | |
| Nach Endnutzer | Multinationale Unternehmen |
| Finanzinstitutionen | |
| Exporteure und Importeure | |
| Projektentwickler und -sponsoren | |
| Öffentlicher Sektor und Entwicklungsinstitutionen | |
| Nach Vertriebskanal | Direktvertrieb |
| Makler und Vermittler | |
| Bancassurance und strategische Partnerschaften | |
| Digitale und Online-Plattformen | |
| Nach Anbietertyp | Private Versicherer |
| Exportkreditagenturen | |
| Multilaterale Institutionen | |
| Nach Sektor | Energie und Strom |
| Infrastruktur und Transport | |
| Bergbau, Öl und Gas sowie natürliche Ressourcen | |
| Fertigung und Industrie | |
| Finanzdienstleistungen und Bankwesen | |
| Sonstige (z. B. Agrarwirtschaft, Gesundheitswesen, Technologie usw.) | |
| Nach Region | Nordosten |
| Mittlerer Westen | |
| Süden | |
| Westen |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für politische Risikoversicherungen in den Vereinigten Staaten?
Der Markt für politische Risikoversicherungen in den Vereinigten Staaten soll von 2027 bis 2032 mit einer CAGR von 2,8 % wachsen und bis 2032 einen Wert von 3,1 Milliarden USD erreichen.
Welche Deckungsart führt bei politischen Risikoversicherungen in den Vereinigten Staaten?
Politische Gewalt führt mit einem Anteil von 34,3 % im Jahr 2026 und ist mit einer CAGR von 7,4 % bis 2032 auch die am schnellsten wachsende Deckungsart.
Warum kaufen Projektentwickler politische Risikoversicherungen?
Projektentwickler nutzen sie, weil Kreditgeber möglicherweise Schutz gegen staatliche Maßnahmen, politische Gewalt, Zahlungsstörungen und Währungsbeschränkungen verlangen, bevor sie Auslandsprojekte finanzieren.
Welcher Anbietertyp hat die größte Position in den Vereinigten Staaten?
Exportkreditagenturen halten mit einem Anteil von 64,8 % im Jahr 2026 die größte Position, unterstützt durch die U.S. International Development Finance Corporation und die Export-Import Bank of the United States.
Welcher Wirtschaftssektor hat die stärkste Nachfrage nach politischem Risikoschutz?
Energie und Strom hält im Jahr 2026 einen Anteil von 29,2 % und soll bis 2032 mit einer CAGR von 7,8 % wachsen, da Projekte einen hohen Kapitalbedarf haben und langfristig gegenüber staatlichen Gegenparteien exponiert sind.
Welche US-amerikanische Region wächst am schnellsten bei politischen Risikoversicherungen?
Der Westen soll bis 2032 mit einer CAGR von 3,8 % wachsen, unterstützt durch Technologie-, Luft- und Raumfahrt-, Verteidigungs- und internationale Investitionsaktivitäten.