
Marktgröße und Marktanteil des Instant-Kaffeemarktes der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.96 Milliarden US-Dollar |
| Marktgröße (2026) | 0.99 Milliarden US-Dollar |
| Marktgröße (2031) | 1.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.42 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Instant-Kaffeemarktes der Vereinigten Staaten von Mordor Intelligence
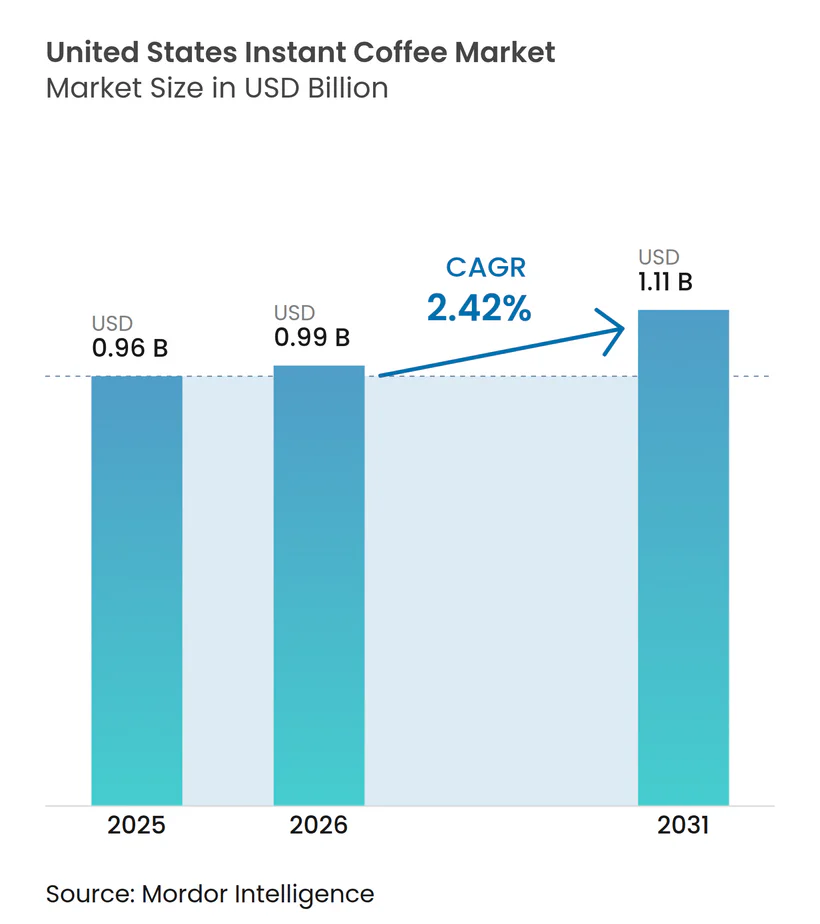
Der Instant-Kaffeemarkt der Vereinigten Staaten wurde im Jahr 2025 auf 0,96 Milliarden USD geschätzt und soll von 0,99 Milliarden USD im Jahr 2026 auf 1,11 Milliarden USD bis 2031 wachsen, bei einer CAGR von 2,42 % während des Prognosezeitraums (2026–2031). Das Marktwachstum wird durch die Verbraucherpräferenz für eine bequeme Kaffeezubereitung, sich verändernde Konsumgewohnheiten und kontinuierliche Verbesserungen bei der Verarbeitung von löslichem Kaffee vorangetrieben, die Geschmack, Aroma und Löslichkeit verbessern. Das wachsende Interesse an Premium-Kaffee fördert Innovationen bei spezialitäteninspirierten Mischungen und verfeinerten Geschmacksprofilen, während Fortschritte in der Gefriertrockungstechnologie die sensorische Qualität von Instant-Kaffee verbessern. Die Ausweitung der E-Commerce-Kanäle, die Produktdiversifizierung und die zunehmende Betonung nachhaltiger Beschaffung und Verpackung unterstützen das Marktwachstum weiter, indem sie die Produktzugänglichkeit verbessern und das Verbraucherinteresse an qualitätsorientierten Instant-Kaffee-Angeboten stärken.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt nicht aromatisierter Kaffee im Jahr 2026 einen Anteil von 83,23 %, während aromatisierter Kaffee bis 2032 voraussichtlich mit einer CAGR von 3,49 % wachsen wird.
- Nach Produktionstechnologie hielt sprühgetrockneter Kaffee im Jahr 2026 einen Anteil von 61,19 %, während gefriergetrockneter Kaffee bis 2032 voraussichtlich mit einer CAGR von 3,67 % wachsen wird.
- Nach Preis hielt das Massenmarktsegment im Jahr 2026 einen Anteil von 81,34 %, während das Premium-Segment bis 2032 voraussichtlich mit einer CAGR von 3,51 % wachsen wird.
- Nach Verpackungsformat hielten Gläser im Jahr 2026 einen Anteil von 57,34 %, während Beutel bis 2032 voraussichtlich mit einer CAGR von 2,98 % wachsen werden.
- Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2026 einen Anteil von 50,41 %, während der Online-Einzelhandel bis 2032 voraussichtlich mit einer CAGR von 4,11 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Instant-Kaffeemarkt der Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Präferenz für eine bequeme Kaffeezubereitung | +0.5% | National, mit konzentrierter Auswirkung in dicht besiedelten städtischen Ballungsräumen (New York, Los Angeles, Chicago) | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Beliebtheit von Spezialitätenkaffeeerlebnissen zu Hause | +0.3% | Westküste, Nordosten und wichtige Sunbelt-Ballungsräume | Mittelfristig (2–4 Jahre) |
| Ausweitung von Remote- und hybriden Arbeitsregelungen | +0.4% | National, mit stärkerem Einfluss in vorstädtischen und stadtrandnahen Märkten | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach nachhaltig beschafftem Kaffee und nachhaltiger Verpackung | +0.2% | Westen, Nordosten; Ausstrahlungseffekte auf den pazifischen Nordwesten und die Bergstaaten | Langfristig (≥ 4 Jahre) |
| Übernahme portabler, anpassbarer Kaffeeformate durch jüngere Verbraucher | +0.3% | National, angeführt von Universitätsstädten, dicht besiedelten Ballungsräumen und mobilitätsstarken Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Zunehmende Produktinnovation bei Instant-Espresso | +0.2% | National, mit früher Dynamik in Spezialitäteneinzelhandelskorridoren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Präferenz für eine bequeme Kaffeezubereitung
Die wachsende Verbraucherpräferenz für eine bequeme Kaffeezubereitung unterstützt den Instant-Kaffeemarkt der Vereinigten Staaten, da Verbraucher bei ihren Kaufentscheidungen zunehmend Wert auf Einfachheit, Schnelligkeit und Unkompliziertheit legen. Laut der Food & Health Survey 2026 des International Food Information Council (IFIC) beeinflusste Bequemlichkeit die Kauf- und Getränkeentscheidungen von 61 % der Amerikaner. Dieser Trend stärkt die Nachfrage nach Instant-Kaffee, da sein minimaler Zubereitungsaufwand mit der Verbraucherpräferenz für unkomplizierte Getränkeoptionen übereinstimmt[1]. Die Fähigkeit des Formats, ein konsistentes Kaffeeerlebnis ohne komplexe Zubereitungsschritte zu liefern, verstärkt seine Attraktivität bei Verbrauchern, die ihren Alltag vereinfachen möchten. Da Bequemlichkeit zu einem immer einflussreicheren Faktor bei der Auswahl von Lebensmitteln und Getränken wird, ist Instant-Kaffee gut positioniert, um von der wachsenden Präferenz für Produkte zu profitieren, die Benutzerfreundlichkeit mit vertrauten Konsumerlebnissen verbinden.
Zunehmende Beliebtheit von Spezialitätenkaffeeerlebnissen zu Hause
Die wachsende Beliebtheit von Spezialitätenkaffeeerlebnissen zu Hause veranlasst Instant-Kaffeehersteller, Produktqualität, Geschmackskomplexität und Premium-Positionierung zu verbessern. Verbraucher suchen zunehmend nach Kaffee mit charakteristischen Rösteigenschaften und einem verfeinerten Geschmackserlebnis, was das Interesse an hochwertigem löslichem Kaffee fördert, der eine größere sensorische Attraktivität als herkömmliche Instant-Formulierungen bietet. Gefriertrocknung und Aromaerhaltungstechnologien helfen Herstellern, den charakteristischen Geschmack des Kaffees zu bewahren, wodurch Premium-Instant-Sorten für Verbraucher attraktiver werden, die Qualität neben Bequemlichkeit priorisieren. Dieser Trend fördert auch die Experimentierfreude mit verschiedenen Röstprofilen und spezialitäteninspirierten Kaffeestilen und stärkt die Nachfrage nach Produkten, die ein gehobeneres Erlebnis ohne die Komplexität des traditionellen Brühens bieten.
Ausweitung von Remote- und hybriden Arbeitsregelungen
Die anhaltende Verbreitung von Remote- und hybriden Arbeitsregelungen unterstützt den Instant-Kaffeemarkt der Vereinigten Staaten, indem sie die Kaffeekonsumgewohnheiten zu Hause stärkt und die Nachfrage nach bequemen Getränkeoptionen antreibt. Laut dem Federal Reserve System im Jahr 2025 arbeiteten 39 % der Arbeitnehmer in den Vereinigten Staaten von zu Hause aus[2]. Flexible Arbeitsregelungen schaffen Möglichkeiten für Verbraucher, regelmäßige Kaffeepausen zu Hause zu etablieren und dabei Einfachheit und minimalen Zubereitungsaufwand zu priorisieren. Instant-Kaffee profitiert von diesen sich verändernden Arbeitsmustern durch seine Bequemlichkeit, konsistente Zubereitung und Eignung für häufigen Konsum während des Arbeitstages. Hybride Zeitpläne verstärken die Nachfrage nach anpassungsfähigen Kaffeeformaten, die sich verändernden Tagesroutinen gerecht werden, und unterstützen das anhaltende Interesse an Instant-Kaffee.
Wachsende Nachfrage nach nachhaltig beschafftem Kaffee und nachhaltiger Verpackung
Die wachsende Nachfrage nach nachhaltig beschafftem Kaffee ermutigt Hersteller, landwirtschaftliche Praktiken zu stärken, die Rückverfolgbarkeit der Lieferkette zu verbessern und die Umweltauswirkungen der Kaffeeproduktion zu reduzieren. Das zunehmende Verbraucherbewusstsein für den Klimawandel, Bodendegradation und verantwortungsvolle Landwirtschaft veranlasst Kaffeemarken, eine größere Rechenschaftspflicht bei der Beschaffung von Rohstoffen zu demonstrieren. So berichtete Nestlé beispielsweise, dass 53 % des Rohkaffees von Nescafé im Jahr 2025 von Landwirten bezogen wurde, die regenerative Landwirtschaftspraktiken anwenden, was Bemühungen zur Verbesserung der Bodengesundheit, zur Förderung der Artenvielfalt und zur Stärkung der Widerstandsfähigkeit von Kaffeeanbausystemen widerspiegelt. Solche Initiativen helfen, langfristige Risiken für die Qualität und Verfügbarkeit von Kaffeebohnen zu adressieren und unterstützen gleichzeitig Nachhaltigkeitsnachweise in Kaffeeproduktsortimenten. Die Einführung regenerativer Landwirtschaftspraktiken kann widerstandsfhigere Beschaffungsnetzwerke unterstützen und das Verbrauchervertrauen in Marken stärken, die messbare Umweltverpflichtungen demonstrieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Intensiver Wettbewerb durch Einzelportions-Kaffeekapseln | -0.4% | National, mit stärkstem Bremseffekt im Mittleren Westen und in vorstädtischen Märkten mit hoher Keurig-Brüherverbreitung | Kurzfristig (≤ 2 Jahre) |
| Schnelle Expansion von trinkfertigem Kaffee | -0.3% | Westküste, Südosten und Universitätsstadtmärkte; städtische Millennials und Generation Z | Mittelfristig (2–4 Jahre) |
| Verbraucherwahrnehmung von minderwertigem Geschmack und Aroma | -0.3% | National, mit größerer Intensität bei spezialitätenkaffeeaffinen Gruppen in großen Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Klimabedingte Ertragsschwankungen, die die Kosten erhöhen | -0.4% | National; am stärksten ausgeprägt bei Premium-Arabica-abhängigen Artikeln | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Wettbewerb durch Einzelportions-Kaffeekapseln
Der Wettbewerb durch Einzelportions-Kaffeekapseln hemmt das Wachstum des Instant-Kaffeemarktes der Vereinigten Staaten. Kapselbasierte Systeme bieten Verbrauchern eine bequeme Alternative mit konsistentem Geschmack und einem frisch gebrühten Kaffeeerlebnis. Diese Systeme vereinfachen die Zubereitung und bieten gleichzeitig eine große Auswahl an Röstintensitäten, Geschmacksprofilen und Spezialitätenkaffeesorten. Die Fähigkeit, standardisierte Portionen mit minimalem Zubereitungsaufwand zu liefern, spricht Verbraucher an, die Bequemlichkeit schätzen, aber den Geschmack und das Aroma von frisch gebrühtem Kaffee bevorzugen. Die weite Verbreitung kompatibler Maschinen in Haushalten und am Arbeitsplatz stärkt die Position von kapselbasiertem Kaffee weiter und fördert die Wiederverwendung und Markentreue. Dieser Wettbewerb zwingt Instant-Kaffeehersteller, die Geschmacksqualität zu verbessern, Premium-Angebote auszubauen und ihre Produkte über die bloße Zubereitungseinfachheit hinaus zu differenzieren.
Schnelle Expansion von trinkfertigem Kaffee
Die schnelle Expansion von trinkfertigem (RTD) Kaffee verschärft den Wettbewerb im Instant-Kaffeemarkt der Vereinigten Staaten, indem sie Verbrauchern bequeme, vorbereitete Alternativen bietet, die die Getränkezubereitung überflüssig machen. Abgefüllte und in Dosen abgefüllte Cold Brews, Eiskaffees und Espresso-basierte Getränke sprechen Verbraucher an, die sofortigen Konsum, konsistenten Geschmack und eine breite Palette an Formulierungen suchen. Die Verfügbarkeit dieser Produkte in Lebensmittelgeschäften, Convenience-Stores und Online-Einzelhandelskanälen erhöht ihre Sichtbarkeit und Zugänglichkeit bei verschiedenen Kaufanlässen. Trinkfertiger Kaffee profitiert auch von Produktinnovationen bei aromatisierten Sorten, milchbasierten Formulierungen und spezialitäteninspirierten Getränken, die Verbraucher ansprechen, die Vielfalt und sofort konsumierbare Formate priorisieren. Da diese Alternativen expandieren, stehen Instant-Kaffeehersteller unter zunehmendem Druck, Verbraucher durch verbesserten Geschmack, Produktdifferenzierung und wettbewerbsfähige Positionierung zu halten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Hohe Nachfrage nach nicht aromatisiertem Kaffee überdeckt eine Verlagerung hin zu aromatisierten Sorten
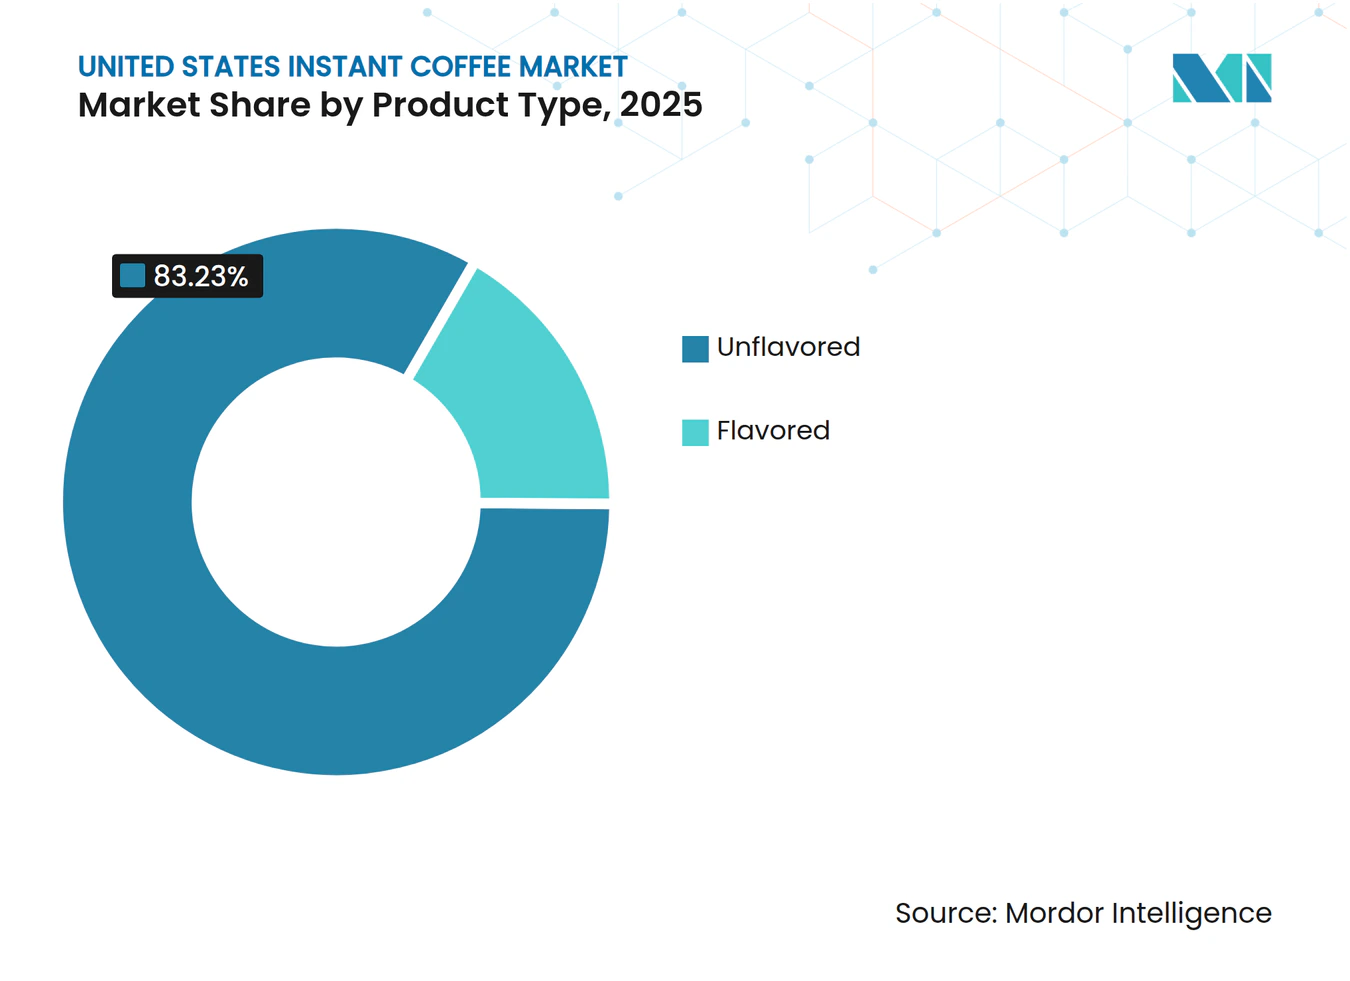
Nicht aromatisierter Instant-Kaffee macht im Jahr 2025 83,23 % des Instant-Kaffeemarktes der Vereinigten Staaten aus, angetrieben durch seine Eignung für den traditionellen Kaffeekonsum und die individuelle Getränkezubereitung. Im Gegensatz zu aromatisierten Alternativen ermöglichen nicht aromatisierte Sorten den Verbrauchern, den natürlichen Kaffeegeschmack beizubehalten und gleichzeitig Süße, Stärke und Cremigkeit nach ihren Vorlieben anzupassen. Diese Flexibilität unterstützt den Konsum sowohl bei Schwarzkaffeetrinkern als auch bei denjenigen, die Milch, Kaffeesahne oder pflanzliche Alternativen in ihre täglichen Routinen integrieren. Das Segment profitiert auch von seiner Vielseitigkeit bei heißem Kaffee, Eiskaffee, selbst gemachten Lattes und anderen kaffeebasierten Zubereitungen, sodass Verbraucher mit verschiedenen Rezepten unter Verwendung eines einzigen Produkts experimentieren können. Darüber hinaus macht das Fehlen von zugesetzten Aromen nicht aromatisierten Instant-Kaffee für Verbraucher geeignet, die unkomplizierte Formulierungen und eine größere Kontrolle über die Getränkezutaten suchen. Verbesserungen bei der Verarbeitung von löslichem Kaffee, insbesondere bei der Aromaerhaltung und Auflösung, stärken seine Attraktivität weiter, indem sie das gesamte Trinkerlebnis verbessern.
Aromatisierter Instant-Kaffee ist der am schnellsten wachsende Produkttyp im Instant-Kaffeemarkt der Vereinigten Staaten und soll von 2026 bis 2031 eine CAGR von 3,49 % verzeichnen. Das Wachstum wird durch das zunehmende Verbraucherinteresse an vielfältigen Geschmackserlebnissen und bequemen Alternativen zu traditionellem Kaffee angetrieben, wobei Sorten wie Vanille, Karamell, Haselnuss und Mokka eine größere Auswahl und Personalisierung bieten. Das Segment profitiert von café-inspirierten Aromen, die es Verbrauchern ermöglichen, genussvolle Kaffeegetränke zu Hause ohne spezielle Brühgeräte oder Zubereitungstechniken nachzubilden. Darüber hinaus helfen aromatisierte Formulierungen, Verbraucher anzusprechen, die die Bitterkeit von herkömmlichem schwarzem Kaffee weniger ansprechend finden, und erweitern so die Reichweite der Kategorie über traditionelle Kaffeetrinker hinaus. Die Vielseitigkeit von aromatisiertem Instant-Kaffee bei heißen und eisgekühlten Zubereitungen unterstützt auch das Experimentieren mit saisonalen Aromen, individuellen Rezepten und milchbasierten Getränken.


Nach Produktionstechnologie: Sprühtrocknung dominiert das Volumen, Gefriertrocknung gewinnt im Premium-Segment an Bedeutung
Sprühgetrockneter Instant-Kaffee machte im Jahr 2025 61,19 % des Instant-Kaffeemarktes der Vereinigten Staaten nach Produktionstechnologie aus. Dieser Anteil wird durch seinen kosteneffizienten Herstellungsprozess, seine hohe Produktionskapazität und seine Eignung für Massenmarktkaffeeprodukte angetrieben. Die Technologie ermöglicht eine schnelle Feuchtigkeitsentfernung aus konzentriertem Kaffeeextrakt und unterstützt kontinuierliche Produktionszyklen und konsistente Pulvereigenschaften. Ihre Kompatibilität mit großtechnischen automatisierten Verarbeitungsanlagen hilft Herstellern, die Produktionseffizienz aufrechtzuerhalten und gleichzeitig löslichen Kaffee mit zuverlässigen Auflösungseigenschaften herzustellen. Die Sprühtrocknung bietet auch Flexibilität bei der Kontrolle von Partikelgröße, Schüttdichte und Pulverlöslichkeit, sodass Hersteller verschiedene Produktspezifikationen erfüllen können. Das resultierende Pulver eignet sich für eine bequeme alltägliche Kaffeezubereitung und entspricht der Verbrauchernachfrage nach schnell löslichen Getränken, die minimalen Aufwand erfordern.
Gefriergetrockneter Instant-Kaffee ist die am schnellsten wachsende Produktionstechnologie im Instant-Kaffeemarkt der Vereinigten Staaten und soll von 2026 bis 2031 mit einer CAGR von 3,67 % expandieren. Dieses Wachstum spiegelt die steigende Nachfrage nach löslichem Kaffee mit verbessertem Geschmack, Aroma und sensorischer Qualität wider. Im Gegensatz zur Sprühtrocknung entfernt die Gefriertrocknung Feuchtigkeit aus gefrorenem Kaffeeextrakt unter Vakuum, was dazu beiträgt, flüchtige Aromaverbindungen und das charakteristische Geschmacksprofil des Kaffees zu erhalten. Dieser Prozess macht gefriergetrocknete Produkte besonders attraktiv für Verbraucher, die ein hochwertigeres Erlebnis ohne den Zeit- und Geräteaufwand des traditionellen Brühens suchen. Die Technologie produziert auch Granulate, die sich leicht auflösen und dabei eine Textur und ein Erscheinungsbild behalten, das mit hochwertigerem Instant-Kaffee assoziiert wird. Das wachsende Interesse an Spezialitätenkaffee, charakteristischen Röstprofilen und hochwertiger Kaffeezubereitung zu Hause unterstützt die Akzeptanz von gefriergetrockneten Sorten weiter.
Nach Preis: Massenmarkt sichert das Volumen, während Premium die Margen neu definiert
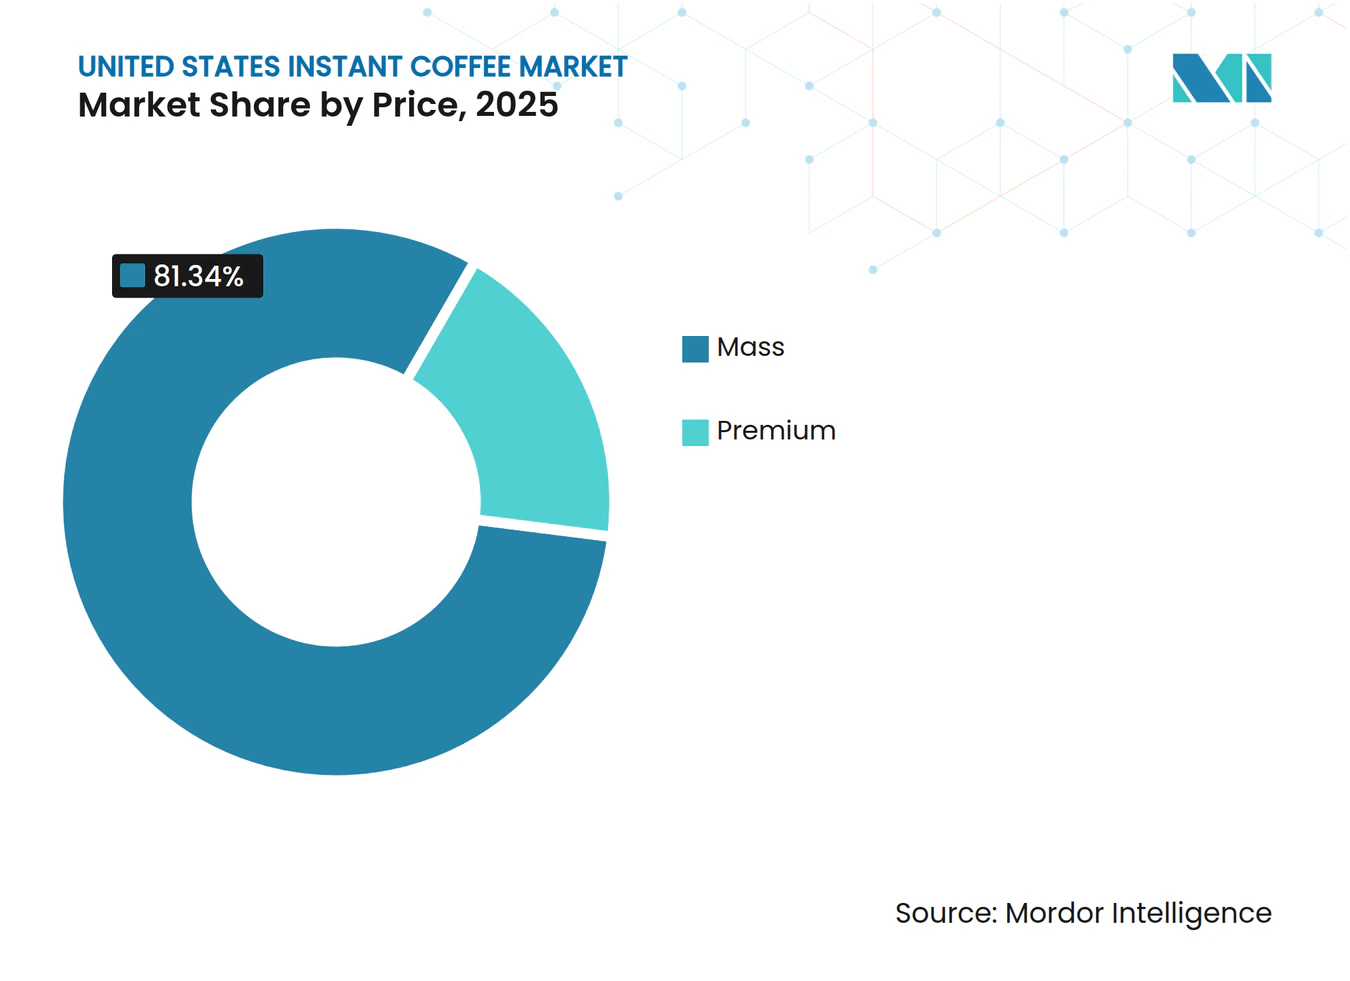
Das Massenmarktsegment machte im Jahr 2025 81,34 % des Instant-Kaffeemarktes der Vereinigten Staaten aus, angetrieben durch seine breite Zugänglichkeit, etablierte Verbraucherakzeptanz und Eignung für den alltäglichen Kaffeekonsum. Massenmarkt-Instant-Kaffee spricht Verbraucher an, die ein unkompliziertes und zuverlässiges Getränk ohne die höheren Preispunkte suchen, die mit Spezialitäten- und Premium-löslichem Kaffee verbunden sind. Seine standardisierten Geschmacksprofile und vertrauten Produktformate fördern Wiederholungskäufe bei regelmäßigen Kaffeetrinkern, die Konsistenz und Zubereitungseinfachheit priorisieren. Das Segment profitiert auch davon, dass es durch verschiedene Röstintensitäten, Glasgrößen und Einzelportionsbeutel ein breites Spektrum an Geschmackspräferenzen bedient und dabei erschwinglich bleibt.
Das Premium-Preissegment des Instant-Kaffeemarktes der Vereinigten Staaten soll bis 2031 mit einer CAGR von 3,51 % wachsen, angetrieben durch das zunehmende Verbraucherinteresse an überlegenen Geschmacksprofilen, Spezialitätenkaffeeerlebnissen und hochwertigen löslichen Kaffeeformulierungen. Verbesserungen bei der Gefriertrocknung und Aromaerhaltungstechnologien ermöglichen es Herstellern, reichhaltigeren Geschmack und Aroma zu liefern, was die Attraktivität von Premium-Instant-Kaffee bei Verbrauchern stärkt, die Qualität ohne Abstriche bei der Bequemlichkeit suchen. Die wachsende Vertrautheit mit Spezialitätenkaffee treibt auch das Interesse an charakteristischen Röstprofilen, Single-Origin-Sorten und sorgfältig beschafften Kaffeebohnen an. Bio-Zertifizierungen, transparente Beschaffungspraktiken und verfeinerte Verpackungen differenzieren Premium-Produkte weiter von herkömmlichen Angeboten.

Nach Verpackungsformat: Gläser führen, während Beutel expandieren
Gläser machten im Jahr 2025 57,34 % des Instant-Kaffeemarktes der Vereinigten Staaten nach Verpackungsformat aus. Ihre Eignung für den wiederholten Haushaltsgebrauch, die bequeme Lagerung und die Fähigkeit, die Produktqualität zwischen den Portionen zu erhalten, unterstützen diese Dominanz. Wiederverschließbare Deckel begrenzen die Exposition gegenüber Feuchtigkeit und Luft und bewahren Aroma und Frische nach dem Öffnen. Gläser ermöglichen es Verbrauchern auch, Portionen entsprechend ihrer bevorzugten Kaffeestärke abzumessen, was sie für den regelmäßigen Konsum praktisch macht. Ihre robuste Konstruktion und vertraute Präsentation stärken das Verbrauchervertrauen, während transparente oder klar beschriftete Verpackungen Käufern helfen, Produkte zu identifizieren und Mengen vor dem Kauf einzuschätzen. Die Verfügbarkeit verschiedener Glasgrößen berücksichtigt unterschiedliche Konsumgewohnheiten und Nachfüllpräferenzen. Diese Eigenschaften festigen Gläser als etabliertes Verpackungsformat auf dem Markt.
Beutel sind das am schnellsten wachsende Verpackungsformat im Instant-Kaffeemarkt der Vereinigten Staaten und sollen von 2026 bis 2031 eine CAGR von 2,98 % verzeichnen, angetrieben durch ihre Portabilität, Portionskontrollvorteile und Eignung für den Konsum unterwegs. Einzelverpackungen ermöglichen es Verbrauchern, eine konsistente Portion zuzubereiten, ohne Kaffee aus einem größeren Behälter abmessen zu müssen, was den Zubereitungsaufwand reduziert und Beutel besonders bequem für geschäftige Tagesroutinen macht. Ihre leichte Konstruktion und kompakte Größe machen sie einfach in Taschen zu transportieren, in Schreibtischschubladen am Arbeitsplatz aufzubewahren und für Reisen oder Outdoor-Aktivitäten einzupacken. Beutel helfen auch, die Produktqualität zu erhalten, indem sie die wiederholte Exposition des verbleibenden Kaffees gegenüber Luft und Feuchtigkeit begrenzen – ein Vorteil gegenüber wiederholt geöffneten Großverpackungen.
Nach Vertriebskanal: Supermarktreichweite bildet die Basis für einen Anstieg im Online-Einzelhandel
Supermärkte und Hypermärkte machten im Jahr 2025 50,41 % des Instant-Kaffeemarktes der Vereinigten Staaten aus, unterstützt durch ihre umfangreiche Produktverfügbarkeit, ein bequemes Einkaufserlebnis und ihre etablierte Rolle bei routinemäßigen Lebensmitteleinkäufen. Diese Verkaufsstellen ermöglichen es Verbrauchern, Instant-Kaffeesorten nach Röstprofilen, Aromen, Verpackungsformaten und Preissegmenten in einem einzigen Einkauf zu vergleichen, was die Auswahl von Produkten, die ihren Präferenzen entsprechen, erleichtert. Laut der National Coffee Association (NCA) kauften 40 % der Amerikaner, die Kaffee zu Hause zubereiteten, ihren Kaffee in einem Lebensmittelgeschäft, was die Bedeutung des Lebensmitteleinzelhandels für das Kaffeekaufverhalten unterstreicht[3]. Die Verfügbarkeit etablierter Marken, Eigenmarkenalternativen, Sonderangebote und verschiedener Packungsgrößen unterstützt den Verbraucherzugang zu Instant-Kaffee über verschiedene Kaufpräferenzen hinweg weiter.
Der Online-Einzelhandel ist der am schnellsten wachsende Vertriebskanal für den Instant-Kaffeemarkt der Vereinigten Staaten und soll von 2026 bis 2031 eine CAGR von 4,11 % verzeichnen. Das Wachstum wird durch die Bequemlichkeit der Lieferung nach Hause, eine größere Produktauswahl und einen einfacheren Zugang zu Spezialitätenkaffeesorten angetrieben. Online-Plattformen ermöglichen es Verbrauchern, verschiedene Röstprofile, aromatisierte Formulierungen, Bio-Optionen und Premium-gefriergetrocknete Produkte zu erkunden, die in stationären Geschäften möglicherweise nur begrenzten Regalplatz haben. Produktbeschreibungen, Kundenbewertungen und Bewertungen helfen Käufern, Geschmacksprofile, Zubereitungsmethoden und Verpackungsoptionen vor dem Kauf zu vergleichen. Abonnementdienste und Nachbestellfunktionen vereinfachen die Nachfüllung, insbesondere für Verbraucher, die Instant-Kaffee in ihre täglichen Routinen integrieren. Die Verfügbarkeit von Mehrfachpackungen und Großpackungen unterstützt den Online-Kauf weiter, indem die Notwendigkeit häufiger Ladenbesuche reduziert wird.
Geografische Analyse
Der Instant-Kaffeemarkt der Vereinigten Staaten wird durch regionale Unterschiede in den Kaffeekonsumgewohnheiten, der Einzelhandelsinfrastruktur und den Verbraucherpräferenzen für eine bequeme Getränkezubereitung geprägt. Der Nordosten und der Westen profitieren von etablierten Kaffeekulturen, wachsendem Interesse an Spezialitätenkaffee und der Nachfrage nach vielfältigen Getränkeformaten, was Möglichkeiten für Premium-Instant-Kaffee, aromatisierte Sorten und gefriergetrocknete Produkte schafft. Städtische Verbraucher in diesen Regionen sind auch über Supermärkte, Spezialitätenhändler und Online-Plattformen einer breiten Palette von Kaffeeformaten ausgesetzt. Der Mittlere Westen und der Süden bieten Möglichkeiten für Mainstream-Instant-Kaffee durch etablierte Lebensmitteleinzelhandelsnetzwerke, vertraute Geschmacksprofile und die Nachfrage nach bequemen Kaffeeoptionen für den alltäglichen Konsum. Diese regionalen Unterschiede beeinflussen die Produktpositionierung, Verpackungspräferenzen und das Gleichgewicht zwischen Massenmarkt- und Premium-Instant-Kaffee-Angeboten.
Der westliche Teil der Vereinigten Staaten bietet Möglichkeiten für Produktinnovationen, insbesondere bei hochwertigem löslichem Kaffee, Bio-Sorten, kalten Kaffeezubereitungen und spezialitäteninspirierten Produkten. Das Verbraucherinteresse an alternativen Getränkeformaten und Individualisierung unterstützt die Nachfrage nach Instant-Kaffee, der für eisgekühlte Getränke, milchbasierte Getränke und personalisierte Rezepte angepasst werden kann. Die etablierte Spezialitätenkaffeekultur der Region schafft auch Möglichkeiten für Hersteller, die Wahrnehmung von Instant-Kaffee als minderwertig gegenüber frisch gebrühten Alternativen durch Verbesserungen bei Aroma, Geschmackserhaltung und Verarbeitungsqualität zu adressieren. In den nordöstlichen Bundesstaaten unterstützen dichte städtische Zentren, geschäftige Tagesroutinen und etablierte Kaffeekonsumgewohnheiten bequeme Zubereitungsformate, einschließlich Instant-Kaffeegläser und Einzelportionsbeutel. Der Online-Einzelhandel erweitert den Zugang zu Nischenprodukten und Spezialitätensorten weiter, insbesondere dort, wo das stationäre Einzelhandelssortiment begrenzt ist.
Der südliche und mittlere Westen der Vereinigten Staaten bildet eine wichtige Basis für den Mainstream-Instant-Kaffeekonsum, unterstützt durch umfangreiche Supermarktnetzwerke, Massenmarkt-Einzelhandelsverfügbarkeit und die Vertrautheit der Verbraucher mit herkömmlichen Kaffeeprodukten. Supermärkte und Hypermärkte ermöglichen es Käufern, Marken, Packungsgrößen und Preissegmente zu vergleichen, was dazu beiträgt, die Nachfrage nach erschwinglichen Instant-Kaffeeoptionen aufrechtzuerhalten. In diesen Regionen können Hersteller die Marktdurchdringung durch zugängliche Preisgestaltung, vertraute Röstprofile und für den regelmäßigen Haushaltskonsum geeignete Verpackungsformate stärken. Im ganzen Land ergänzt der E-Commerce den stationären Einzelhandel, indem er den Zugang zu Premium- und Spezialitätenprodukten erweitert, während Verbesserungen in der löslichen Kaffeeverarbeitungstechnologie dazu beitragen, die Lücke zwischen Bequemlichkeit und sensorischer Qualität zu schließen. Zusammen prägen diese regionalen Merkmale den Wettbewerb und schaffen Möglichkeiten sowohl für etablierte Massenmarktprodukte als auch für differenzierte Instant-Kaffee-Angebote.
Wettbewerbslandschaft
Marktkonzentration
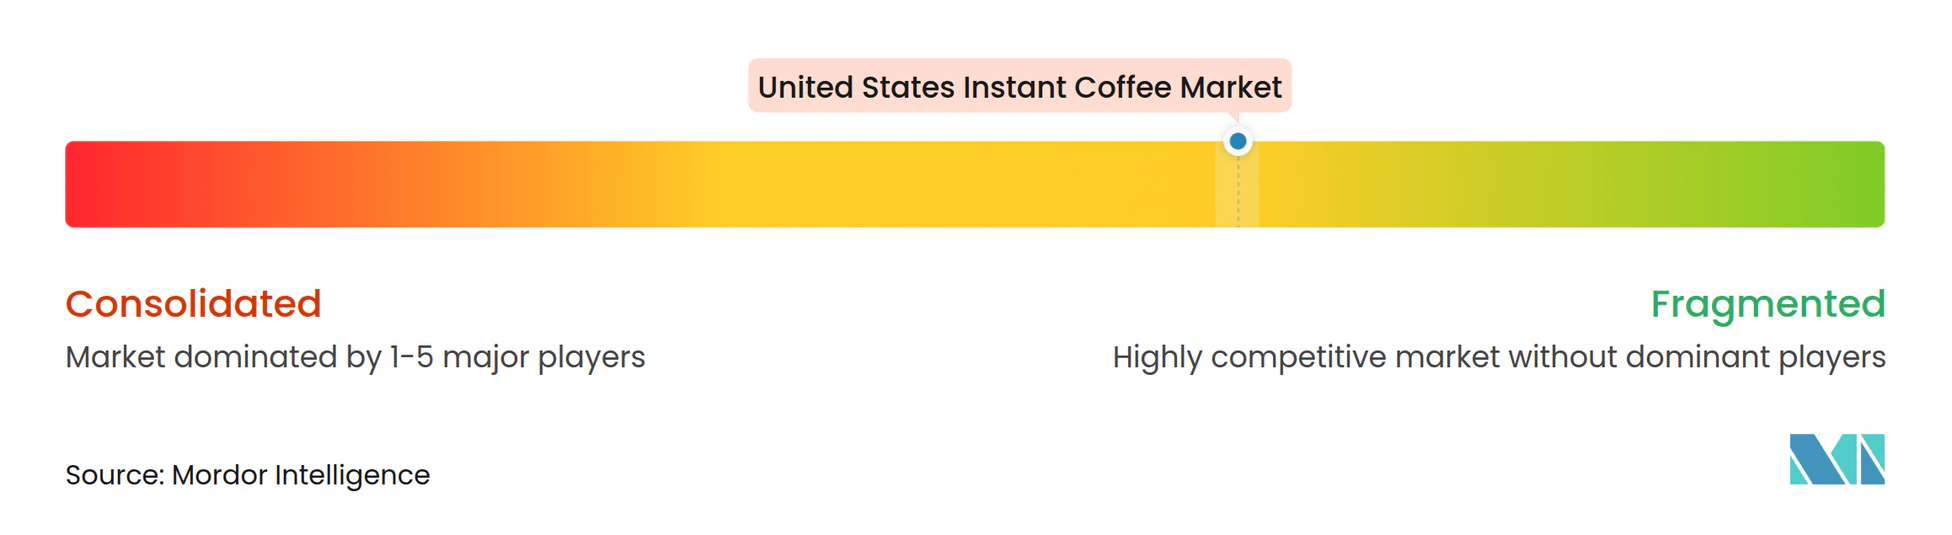
Der Instant-Kaffeemarkt der Vereinigten Staaten ist mäßig fragmentiert, wobei etablierte multinationale Unternehmen ihre Positionen durch starke Markenbekanntheit, umfangreiche Einzelhandelsverteilung, Produktdiversifizierung und Investitionen in Kaffeeverarbeitungstechnologien behaupten. Zu den wichtigsten Marktteilnehmern gehören Nestlé S.A., Starbucks Corporation, The J.M. Smucker Company, The Kraft Heinz Company und Keurig Dr Pepper Inc. Diese Unternehmen konkurrieren durch etablierte Kaffeemarken, konsistente Produktqualität, Preisstrategien und Produktinnovation. Die Wettbewerbsintensität wird auch durch Eigenmarkenprodukte und spezialisierte Kaffeemarken beeinflusst, die sich durch Geschmacksqualität und Premium-Positionierung differenzieren wollen.
Produktinnovation und technologischer Fortschritt sind wichtige Wettbewerbsstrategien, da Hersteller versuchen, Geschmack, Aroma, Löslichkeit und die gesamte sensorische Qualität von Instant-Kaffee zu verbessern. Unternehmen investieren in Verarbeitungstechniken, Premium-lösliche Kaffeeformulierungen und Verpackungsinnovationen, um den sich verändernden Verbrauchererwartungen gerecht zu werden. Gefriertrocknung und Aromaerhaltungstechnologien unterstützen die Entwicklung von hochwertigerem Instant-Kaffee, während Online-Einzelhandel und Direktvertriebskanäle Möglichkeiten für Spezialitätenmarken schaffen, Verbraucher über traditionelle Einzelhandelsnetzwerke hinaus zu erreichen. Etablierte Unternehmen profitieren von ihrer Fertigungskapazität und Vertriebsfähigkeiten, während aufstrebende Spezialitätenkaffeemarken durch charakteristische Kaffeeprofile, Kleinchargenverarbeitung und Premium-Produktangebote konkurrieren.
Nachhaltigkeit und Lieferkettenresilienz werden zu immer wichtigeren Wettbewerbsbereichen. Große Kaffeeunternehmen stärken Initiativen zur verantwortungsvollen Beschaffung, verbessern die Rückverfolgbarkeit der Lieferkette und erkunden Verpackungslösungen, die die Umweltauswirkungen reduzieren. Diese Bemühungen helfen Unternehmen, das Verbraucherinteresse an ethischer Beschaffung zu adressieren und gleichzeitig langfristige Herausforderungen im Zusammenhang mit dem Kaffeeanbau und der Rohstoffverfügbarkeit zu bewältigen. Strategische Akquisitionen und Portfolioerweiterungen gestalten die Wettbewerbslandschaft ebenfalls um; so erweiterte beispielsweise die Übernahme einer Mehrheitsbeteiligung an JDE Peet's durch Keurig Dr Pepper seine Präsenz in internationalen Kaffeemarken und -märkten.
Marktführer im Instant-Kaffeemarkt der Vereinigten Staaten
-
Nestlé S.A.
-
Starbucks Corporation
-
The J.M. Smucker Company
-
The Kraft Heinz Company
-
Keurig Dr Pepper Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juni 2026: Waka Coffee & Tea weitete seine Einzelhandelsverteilung auf Target für seine Direct-to-Consumer-Premium-Instant-Marke aus und lancierte gleichzeitig prebiotische Instant-Tees und Café de Olla-inspirierte Instant-Kaffeemischungen, wodurch sein funktionales und aromatisches Angebot erweitert wurde. Diese doppelte Expansion markiert den Übergang der Marke vom Spezialitäten-E-Commerce zum Massenspezialitäteneinzelhandel.
- April 2026: Keurig Dr Pepper Inc. schloss die Übernahme von 96,22 % von JDE Peet's N.V. ab, was einen bedeutenden Schritt in seiner Strategie zur Ausweitung seines globalen Kaffeegeschäfts darstellt. Die Übernahme integriert das internationale Kaffeeportfolio von JDE Peet's in die bestehenden Kaffeeoperationen von Keurig und stärkt sein Markenportfolio, seine Vertriebsfähigkeiten und seine globale Marktpräsenz.
- Juni 2025: Onyx Coffee Lab führte Onyx Instant ein, eine Reihe von Spezialitäten-Instant-Kaffees, die Bequemlichkeit mit der Geschmackskomplexität seiner Spezialitätenkaffeemischungen verbinden sollen. Das Produkt wird hergestellt, indem der Kaffee des Unternehmens gebrüht und in kleinen Chargen gefriergetrocknet wird, um sein Aroma, seinen Geschmack und seine Balance zu erhalten.
Berichtsumfang des Instant-Kaffeemarktes der Vereinigten Staaten
Instant-Kaffee, ein bequemes Getränk aus gebrühten Kaffeebohnen, ermöglicht es Verbrauchern, ihr Getränk mühelos zuzubereiten, indem sie einfach Wasser oder Milch zu pulverförmigen oder kristallisierten Kaffeefeststoffen hinzufügen und umrühren. Der Instant-Kaffeemarkt der Vereinigten Staaten ist nach Produkttyp, Produktionstechnologie, Preis, Verpackungsformat und Vertriebskanal segmentiert. Nach Produkttyp ist der Markt in aromatisiert und nicht aromatisiert segmentiert. Nach Produktionstechnologie ist der Markt in sprühgetrockneten Instant-Kaffee und gefriergetrockneten Instant-Kaffee segmentiert. Nach Preis ist der Markt in Massenmarkt und Premium segmentiert. Nach Verpackungsformat ist der Markt in Beutel, Pouches und Gläser segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Convenience-/Lebensmittelgeschäfte, Spezialgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle segmentiert. Für jedes Segment wurden Marktgröße und Prognose auf der Grundlage des Wertes (in USD) ermittelt.
| Aromatisiert |
| Nicht aromatisiert |
| Sprühgetrockneter Instant-Kaffee |
| Gefriergetrockneter Instant-Kaffee |
| Massenmarkt |
| Premium |
| Beutel |
| Pouches |
| Gläser |
| Supermärkte/Hypermärkte |
| Convenience-/Lebensmittelgeschäfte |
| Spezialgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nach Produkttyp | Aromatisiert |
| Nicht aromatisiert | |
| Nach Produktionstechnologie | Sprühgetrockneter Instant-Kaffee |
| Gefriergetrockneter Instant-Kaffee | |
| Nach Preis | Massenmarkt |
| Premium | |
| Nach Verpackungsformat | Beutel |
| Pouches | |
| Gläser | |
| Nach Vertriebskanal | Supermärkte/Hypermärkte |
| Convenience-/Lebensmittelgeschäfte | |
| Spezialgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Instant-Kaffee in den Vereinigten Staaten?
Die Kategorie soll von 2026 bis 2031 mit einer CAGR von 2,42 % wachsen und bis 2031 einen Wert von 1,11 Milliarden USD erreichen.
Welcher Produkttyp hat den größten Anteil am US-amerikanischen Instant-Kaffeeabsatz?
Nicht aromatisierter Kaffee führt mit einem Anteil von 83,23 % im Jahr 2025, da er ein vertrautes Produkt für den alltäglichen Haushaltsgebrauch bleibt.
Welche Instant-Kaffeetechnologie wächst am schnellsten?
Gefriergetrockneter Kaffee soll bis 2031 mit einer CAGR von 3,67 % wachsen, da Verbraucher ein hochwertigeres Kaffeeerlebnis suchen.
Warum gewinnen Premium-Instant-Kaffeeprodukte an Aufmerksamkeit?
Premium-Angebote nutzen Qualitätsmerkmale wie Gefriertrocknung, Arabica-Bohnen, Herkunftsinformationen und Zertifizierungen, die Spezialitätenkaffeeverbraucher ansprechen.