
Marktgröße und Marktanteil für Wärmedämmstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 79.07 Milliarden US-Dollar |
| Marktgröße (2031) | 107.07 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.25 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wärmedämmstoffe von Mordor Intelligence
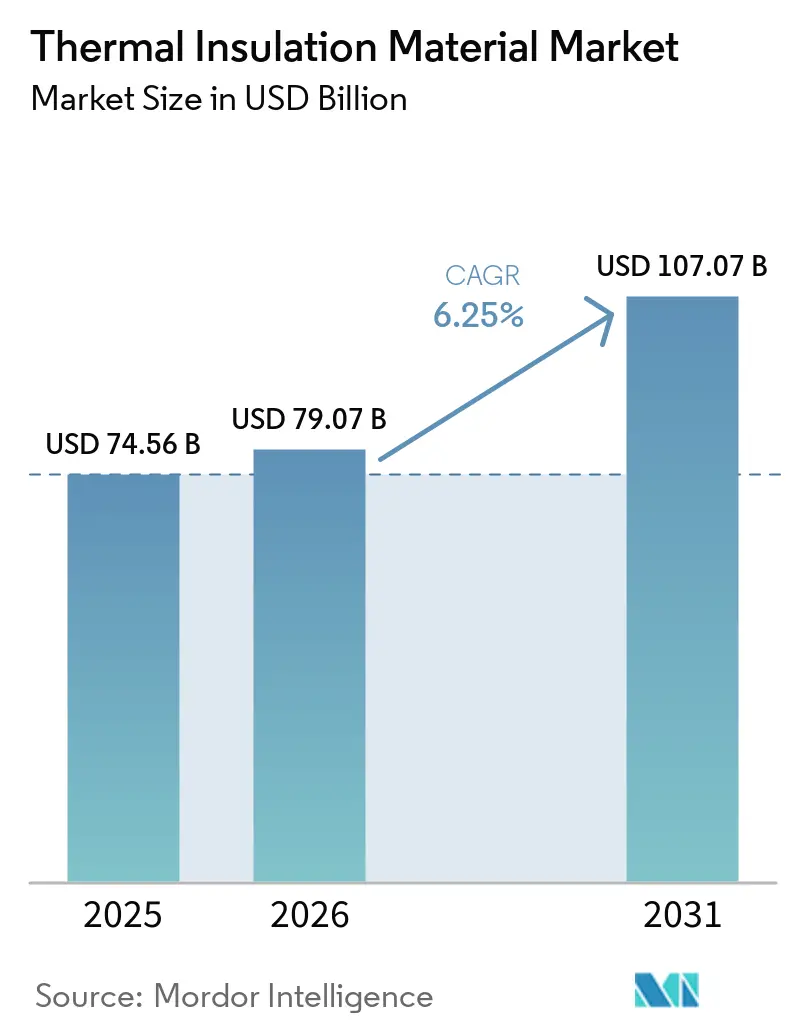
Die Marktgröße für Wärmedämmstoffe wurde im Jahr 2025 auf 74,56 Milliarden USD geschätzt und soll von 79,07 Milliarden USD im Jahr 2026 auf 107,07 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,25 % während des Prognosezeitraums (2026–2031). Gebäudeenergiecodes unterstützen den Markt für Wärmedämmstoffe, indem sie Dämmung zu einer Compliance-Anforderung machen. Europa war im Jahr 2025 der größte regionale Beitragszahler, während Asien-Pazifik voraussichtlich bis 2031 expandieren wird. Die Nachfrage erstreckt sich über Gebäudehüllen hinaus auf industrielle Energiemodernisierungen und das thermische Management von Batterien. Lieferanten erhöhen die Kapazitäten, übernehmen kohlenstoffärmere Produktionsmethoden und erweitern zertifizierte Materialportfolios. Rohstoffpreisvolatilität, Installationskapazität und die Behandlung am Ende der Lebensdauer werden die Umwandlung politisch getriebener Nachfrage in Installationen beeinflussen.
Wichtigste Erkenntnisse des Berichts
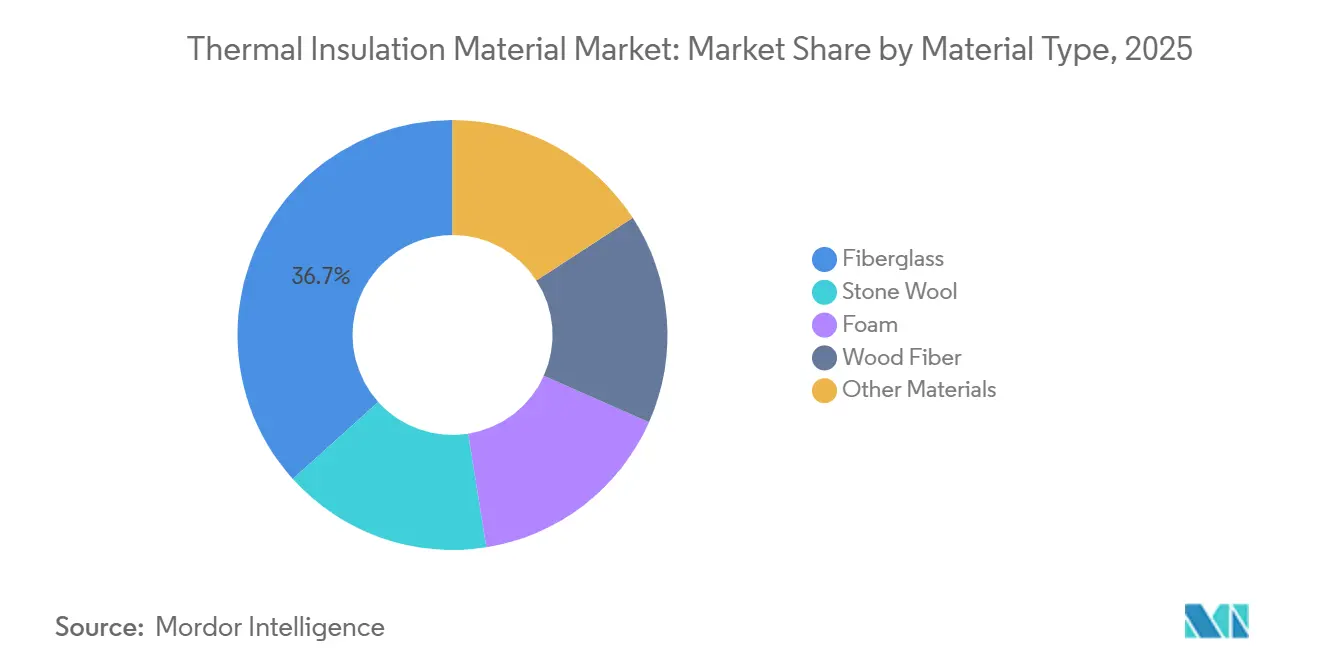
- Nach Materialtyp hielt Glaswolle im Jahr 2025 einen Anteil von 36,67 % der Nachfrage, während Steinwolle voraussichtlich bis 2031 mit einer CAGR von 6,79 % wachsen wird.
- Nach Temperaturbereich hielt das Segment 0–100 °C im Jahr 2025 einen Anteil von 45,12 % der Nachfrage, während das Segment 500 °C und darüber voraussichtlich bis 2031 mit einer CAGR von 6,94 % wachsen wird.
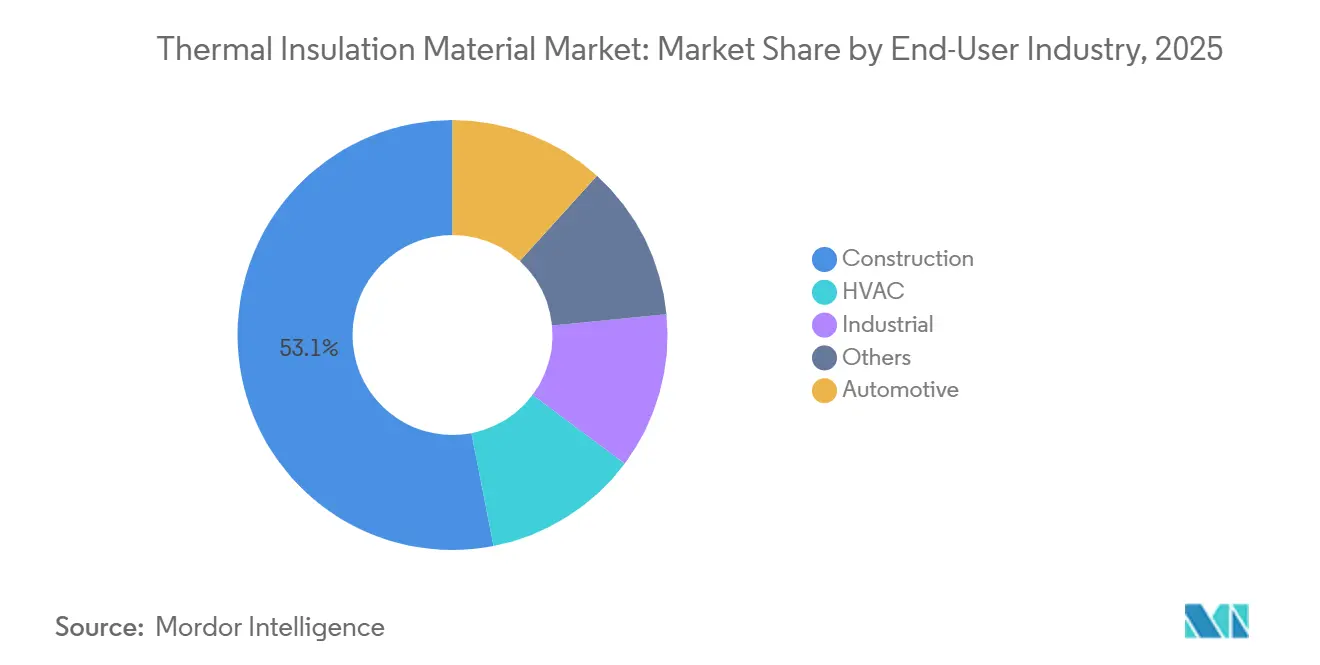
- Nach Endverbraucherbranche hielt das Bauwesen im Jahr 2025 einen Anteil von 53,05 % der Nachfrage, während die Automobilindustrie voraussichtlich bis 2031 mit einer CAGR von 7,25 % wachsen wird.
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 36,56 % der Nachfrage, während Asien-Pazifik voraussichtlich bis 2031 mit einer CAGR von 7,03 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Wärmedämmstoffe
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der energetischen Gebäudestandards | +1.4% | Global, am stärksten in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Anreize für energieeffiziente Gebäudesanierungen und Renovierungen | +1.2% | EU, Nordamerika, Japan, Australien | Mittelfristig (2–4 Jahre) |
| Ausbau energieeffizienter Bauweise in Asien-Pazifik | +1.0% | Asien-Pazifik-Kernregion, China, Indien, ASEAN, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Wachstum von Elektrofahrzeugen und thermischem Batteriemanagement | +0.8% | Global, konzentriert in China, der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Industrielle Dekarbonisierung und Optimierung des Prozessenergiebedarfs | +0.9% | EU und Nordamerika, aufkommend in China und Indien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der energetischen Gebäudestandards
Gebäudecodes treiben die Nachfrage im Markt für Wärmedämmstoffe an. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EU) 2024/1275 trat 2024 in Kraft, und die Mitgliedstaaten müssen sie bis Mai 2026 in nationales Recht umsetzen. Die Richtlinie verpflichtet die nationalen Behörden, Mindestanforderungen an die Energieeffizienz festzulegen, was eine höherwertige Dämmung für die Einhaltung der Vorschriften erfordert. Die delegierte Verordnung (EU) 2026/52 der Kommission führt einen Unionsrahmen zur Berechnung des globalen Erwärmungspotenzials von Gebäuden über den Lebenszyklus gemäß EN 15978:2011 ein. Der Rahmen verlagert die Beschaffungskriterien von eigenständigen U-Werten hin zu verifizierten Umweltleistungen. Lieferanten mit Umweltproduktdeklarationen von Drittparteien können die Anforderungen an Lebenszyklusdaten bei der Produktauswahl erfüllen.
Anreize für energieeffiziente Gebäudesanierungen und Renovierungen
Sanierungsprogramme unterstützen die Nachfrage im Markt für Wärmedämmstoffe über neue Bauzyklen hinaus. Das Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) unterstützt die Dämmung von Gebäudehüllen durch das Programm Bundesförderung für effiziente Gebäude – Einzelmaßnahmen (BEG EM). Ein Bonus für Gebäude mit der schlechtesten Energieeffizienz soll voraussichtlich im ersten Quartal 2027 für berechtigte Haushalte beginnen, die einen individuellen Sanierungsfahrplan nutzen. Das Programm knüpft die Förderung an einen zertifizierten Gesamthausplan anstatt an eine einzelne Verbesserungsmaßnahme. Das Tokioter Programm für das Haushaltsjahr 2026 zur Dämmung und erneuerbaren Energie in Mietwohnungen verfügt über ein Budget von 21,8 Milliarden JPY (~0,13 Milliarden USD) und nimmt Anträge von Mai 2026 bis Februar 2027 entgegen[1]Tokioter Metropolregierung, „Intensivförderung von Dämmung und erneuerbarer Energie in Mietwohnungen – Förderprogramm für das Haushaltsjahr 2026”, Tokioter Metropolregierung, tokyo.lg.jp. Die Energiesanierungsrate in Deutschland sank 2025 auf 0,67 %, während der Absatz von Wärmedämmverbundsystemen im Jahr 2024 um 15 % auf 30,5 Millionen m² zurückging. Diese Trends zeigen, dass Programmunterbrechungen die Planung von Auftragnehmern und Lagerinvestitionen beeinflussen können. Konsistente Anreize bleiben für die Umsetzung von Maßnahmen relevant.
Wachstum von Elektrofahrzeugen und thermischem Batteriemanagement
Das thermische Batteriemanagement unterstützt die Nachfrage im Markt für Wärmedämmstoffe über die Bautätigkeit hinaus. Zell-zu-Pack-Batteriedesigns entfernen Gehäuse auf Modulebene, um die Energiedichte zu erhöhen. Dämmstoffe müssen daher zwischen den Zellen in einem feineren Maßstab als herkömmliche Fahrzeugdämmung eingesetzt werden. Diese Designs verwenden Aerogele, Keramikverbundwerkstoffe und andere dünne Materialien mit geringer Wärmeleitfähigkeit und Brandschutzeigenschaften. Die UNECE-Regelung Nr. 100 schreibt vor, dass Hochvoltbatteriesysteme einen elektrischen Isolationswiderstand von mindestens 100 Ω/V aufrechterhalten müssen, was die Anforderungen an die Materialqualifikation erhöht. Diese Anforderungen unterstützen auch den Einsatz von Dämmprodukten in Batteriepacks und anderen Anwendungen des thermischen Managements.
Industrielle Dekarbonisierung und Optimierung des Prozessenergiebedarfs
Industrielle Prozessanlagen bieten Nachfragepotenzial für den Markt für Wärmedämmstoffe, da viele Systeme nach wie vor unzureichend gedämmt sind. Eine EiiF-Analyse von 100 europäischen Industrieanlagen ergab, dass eine Investition von 50.000 EUR in Dämmung jährliche Energieeinsparungen von 5.000 MWh erzielen und die CO₂-Emissionen um 1.000 Tonnen reduzieren könnte. Die Analyse berichtete von einer Amortisationszeit von 1,6 Jahren und einer Rendite von 520 % über 10 Jahre. Mehr als 3.000 weltweit seit 2010 durchgeführte TIPCHECK-Audits haben ergeben, dass drei von vier geprüften Kunden investiert haben. ISO 18959:2025 legt Spezifikationen für starre nano-mikroporöse Dämmstoffe für industrielle Anwendungen fest, die zwischen 100 °C und 1.150 °C betrieben werden. Die Norm definiert Anforderungen für zertifizierte Lieferanten in Hochtemperatur-Industrieprojekten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Kosten für Polymere, Mineralfasern und Energieeinsatzstoffe | -0.8% | Global, am stärksten in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Installationskosten und Mangel an qualifizierten Installateuren | -0.5% | Nordamerika, die EU, das Vereinigte Königreich und Australien | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Entsorgung und dem Recycling von Verbunddämmsystemen am Ende der Lebensdauer | -0.3% | EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Kosten für Polymere, Mineralfasern und Energieeinsatzstoffe
Die Volatilität der Inputkosten bleibt ein Margenrisiko für den Markt für Wärmedämmstoffe. Die Mineralwollproduktion erfordert das Schmelzen von Basalt und Schlacke bei Temperaturen über 1.200 °C, wodurch die Hersteller Schwankungen bei Strom- und Erdgaspreisen ausgesetzt sind. Energie macht 20–35 % der Mineralwollproduktionskosten aus. Der US-amerikanische Erzeugerpreisindex für Mineralwolle lag im Juni 2026 bei 275,3, weitgehend unverändert gegenüber Februar 2026, da die allgemeinen Energiebedingungen die Kosten weiterhin beeinflussten[2]U.S. Bureau of Labor Statistics, „Producer Price Index Mineral Wool for Thermal and Acoustical Envelope Insulation WPU139201”, Federal Reserve Economic Data, fred.stlouisfed.org. Schaumstofflieferanten sind ebenfalls auf die Verfügbarkeit von Methylendiphenyldiisocyanat (MDI) und verwandten Rohstoffen angewiesen. Hersteller mit vertikaler Integration oder langfristigen, energieindexierten Verträgen verfügen über eine größere Kapazität zur Steuerung von Kostenschwankungen als kleinere regionale Produzenten.
Hohe Installationskosten und Mangel an qualifizierten Installateuren
Installateurmangel kann politisch unterstützte Projekte im Markt für Wärmedämmstoffe verzögern. Die National Insulation Association berichtete, dass Arbeitskosten im Jahr 2025 40–55 % der installierten Wohngebäudedämmungskosten und 45–60 % der installierten gewerblichen und industriellen mechanischen Dämmungskosten ausmachten. Sie berichtete auch, dass 28 % der US-amerikanischen Arbeiter im Bereich mechanische Dämmung innerhalb von 10 Jahren in den Ruhestand treten würden. Im Vereinigten Königreich identifizierte der Construction Leadership Council einen Bedarf von 10.700 Installateuren für Massivwanddämmung bis 2028, gegenüber 451 im Jahr 2023. Diese Einschränkungen können Projekte behindern, die durch US-amerikanische Sanierungsprogramme und europäische Gebäuderenovierungsanreize unterstützt werden. Ausbildungs- und Lehrlingsprogramme müssen parallel zu finanziellen Anreizen ausgebaut werden, um die politischen Ziele zu erreichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Steinwolle verdrängt den langjährigen Marktanteil von Glaswolle
Glaswolle hielt im Jahr 2025 einen Anteil von 36,67 % am Markt für Wärmedämmstoffe, gestützt durch ihre Kostenposition und die etablierte Fertigungs- und Vertriebsbasis im nordamerikanischen und europäischen Wohnungsbau. Steinwolle wird voraussichtlich das schnellste Wachstum verzeichnen, mit einer CAGR von 6,79 % bis 2031. Sie bietet Brandschutzleistung und Schallschutz in einer einzigen Produktschicht und kann die Euroklasse-A1-Anforderungen für Nichtbrennbarkeit gemäß EN 13501-1 erfüllen. Diese Eigenschaften sind relevant für europäische Mehrfamilienhäuser und gewerbliche Hochhausprojekte, bei denen zunehmend Brandschutzklassen A2 oder höher gefordert werden.
Schaumstoffprodukte, einschließlich Polyurethan, Polyisocyanurat und EPS, bleiben wichtig für Anwendungen unterhalb der Geländeoberkante und auf Dachdecken. Einschränkungen bei der Entsorgung von Verbundsystemen am Ende der Lebensdauer und die Rohstoffpreisexposition beeinflussen ihre Aussichten. In der Fachzeitschrift IOP Conference Series: Earth and Environmental Science veröffentlichte Forschungsergebnisse prognostizieren, dass der jährliche EPS-Abfall aus Wärmedämmverbundsystemen bis 2050 auf das Vierfache ansteigen wird. Holzfaser bleibt eine kleinere Materialkategorie, gewinnt jedoch in DACH- und nordischen Projekten an Aufmerksamkeit, die der biogenen Kohlenstoffbilanzierung Priorität einräumen. In der Fachzeitschrift Resources veröffentlichte Forschungsergebnisse berichteten, dass polymere Schaumstoffe im Jahr 2019 48 % der deutschen Dämmnachfrage ausmachten, Mineralwollen 43 % und biobasierte Materialien 9 %. Holzfaser repräsentierte 58 % des biobasierten Anteils. Sie kommt in Projekten zum Einsatz, bei denen Materialherkunft und Lebenszyklusdokumentation Teil des Projektbriefs sind. Ihr Einsatz bleibt selektiv, da Glaswolle-, Steinwolle- und Schaumstoff-Lieferketten gut etabliert sind. Kreislaufwirtschaftliche Produktpolitiken könnten in ausgewählten Projekten relevanter werden.
ROCKWOOL begann 2026 mit dem Bau eines 175 Millionen USD teuren Werks in Wallula, Washington, seinem fünften nordamerikanischen Standort. Das Werk wird den Steinwollbedarf an der Pazifikküste decken, da die Anforderungen der Energiecodes strenger werden. Knauf Insulation hat ebenfalls ein neues Steinmineralwollwerk in Shotton, Vereinigtes Königreich, geplant, das Elektroschmelztechnologie mit Lichtbogenofen verwendet. Diese Investitionen lenken Kapazitäten auf Produkte, die thermische, akustische, brandschutztechnische und ökologische Leistung bieten. Lieferanten, die geringere Fertigungsemissionen dokumentieren, können in Projekten berücksichtigt werden, bei denen Lebenszyklusberichte die Materialauswahl leiten.


Nach Temperaturbereich: Industrielle Nachfrage hebt die Obergrenze im Hochtemperaturbereich an
Das Band 0–100 °C hielt im Jahr 2025 einen Anteil von 45,12 % der Nachfrage nach Wärmedämmstoffen. Es wird hauptsächlich in Gebäudehüllen eingesetzt, einschließlich Wände, Dächer, Böden und HLK-Kanäle, wo die Leistung bei Umgebungstemperatur der wichtigste Auslegungsgesichtspunkt ist. Der Bereich 500 °C und darüber wird voraussichtlich bis 2031 mit einer CAGR von 6,94 % wachsen, unterstützt durch industrielle Dekarbonisierungsinitiativen in den Bereichen Stahl, Zement, Petrochemie, Glas und Stromerzeugungsanlagen. ISO 18959:2025 definiert Anforderungen für starre nano-mikroporöse Dämmstoffe für Anwendungen von 100 °C bis 1.150 °C.
Der Bereich 100–500 °C bedient Dampfleitungen, Prozesswärmetauscher und Industrieöfen. EiiF-TIPCHECK-Auditdaten von mehr als 3.000 Industriestandorten unterstützen Dämm-Upgrades mit Amortisationszeiten unter zwei Jahren. In der Kategorie 0–100 °C unterstützen strengere U-Wert-Schwellenwerte und die Berichterstattung über den Lebenszykluskohlenstoff die Nachfrage nach dünneren, leistungsstärkeren Produkten. Dies kann den Umsatz pro Tonne steigern, ohne einen vergleichbaren Anstieg des Materialverbrauchs zu verursachen. Batterien von Elektrofahrzeugen (EV) arbeiten ebenfalls im Bereich 0–100 °C, da Zellen typischerweise bei 20–45 °C gehalten werden. Ihre Anforderungen an geringe Wärmeleitfähigkeit, Druckfestigkeit und Brandschutz unterscheiden sich von herkömmlicher Gebäudedämmung. Der Bereich umfasst sowohl Gebäudeprodukte als auch spezialisierte Batteriematerialien.
ISO 18959:2025 bietet einen Produktqualifikationsrahmen für die Hochtemperaturkategorie. Käufer können die Norm verwenden, um Materialien für industrielle Betriebsbedingungen zu bewerten. Sie ist relevant für Anlagenbetreiber, die eine gleichbleibende Leistung bei erhöhten Temperaturen benötigen, und kann die technische Bewertung während der Beschaffung vereinfachen. Gebäudeanwendungen bilden die größte installierte Basis, während industrielle Anwendungen die Bedeutung von Zertifizierung und Serviceleistung erhöhen.
Nach Endverbraucherbranche: Automobilindustrie setzt neue Wachstumsmaßstäbe jenseits des Bauwesens
Das Bauwesen hielt im Jahr 2025 einen Anteil von 53,05 % der Nachfrage nach Wärmedämmstoffen und bleibt die größte Endverbraucherbranche. Die Automobilindustrie wird voraussichtlich das höchste Wachstum verzeichnen, mit einer CAGR von 7,25 % bis 2031. Die Nachfrage wird zunehmend durch das thermische Batteriemanagement angetrieben und nicht durch herkömmliche Motorraum- oder Kabinendämmung. Zell-zu-Pack-Architekturen platzieren Materialien zwischen einzelnen Zellen und unterstützen den Einsatz von Aerogelen, Keramikverbundwerkstoffen und proprietären Schaumstoffen. Diese Produkte müssen thermische Kontrolle bieten und thermisches Durchgehen in kompakten Bauformen verhindern.
Die Regelung Nr. 100 der Wirtschaftskommission der Vereinten Nationen für Europa (UNECE) schreibt vor, dass Hochvolt-EV-Batteriepacks einen Isolationswiderstand von mindestens 100 Ω/V erreichen müssen. Diese Anforderung legt zusammen mit aktualisierten Wärmeübergangsstandards der Internationalen Elektrotechnischen Kommission (IEC) eine Qualifikationsbasis fest, die einige Standard-Dämmstoffe möglicherweise nicht erfüllen. Die Nachfrage nach Heizung, Lüftung und Klimatisierung (HLK) bleibt mit der Bautätigkeit und Modernisierungen von gewerblichen Kanälen und mechanischen Systemen verbunden. Industrielle Nutzer steigern die Nachfrage durch Programme zur Prozesswärmeeffizienz und Dämm-Upgrades, die energiesparende Amortisationszeiten erzielen. Diese Endnutzer haben unterschiedliche Beschaffungsanforderungen, schätzen jedoch eine vorhersehbare thermische Leistung.
Die sonstige Kategorie umfasst maritime, Kühlketten- und Rechenzentrumsanwendungen, die unterschiedliche Beschaffungszyklen und Leistungsanforderungen aufweisen. Rechenzentren verwenden Wärmemanagementmaterialien mit Spezifikationen, die sich mit einigen EV-Anwendungen überschneiden. Aerogel- und nanoporöse Produkte können in Batteriepacks und thermischen Gehäusen für Server-Racks eingesetzt werden. Diese Anwendungen erfordern Materialien, die für platzbeschränkte Geräte geeignet sind, und unterscheiden sich von der Nachfrage nach Gebäudehüllen. Der Markt für Wärmedämmstoffe ist daher weniger von einem einzigen Endnutzerzyklus abhängig.
Geografische Analyse
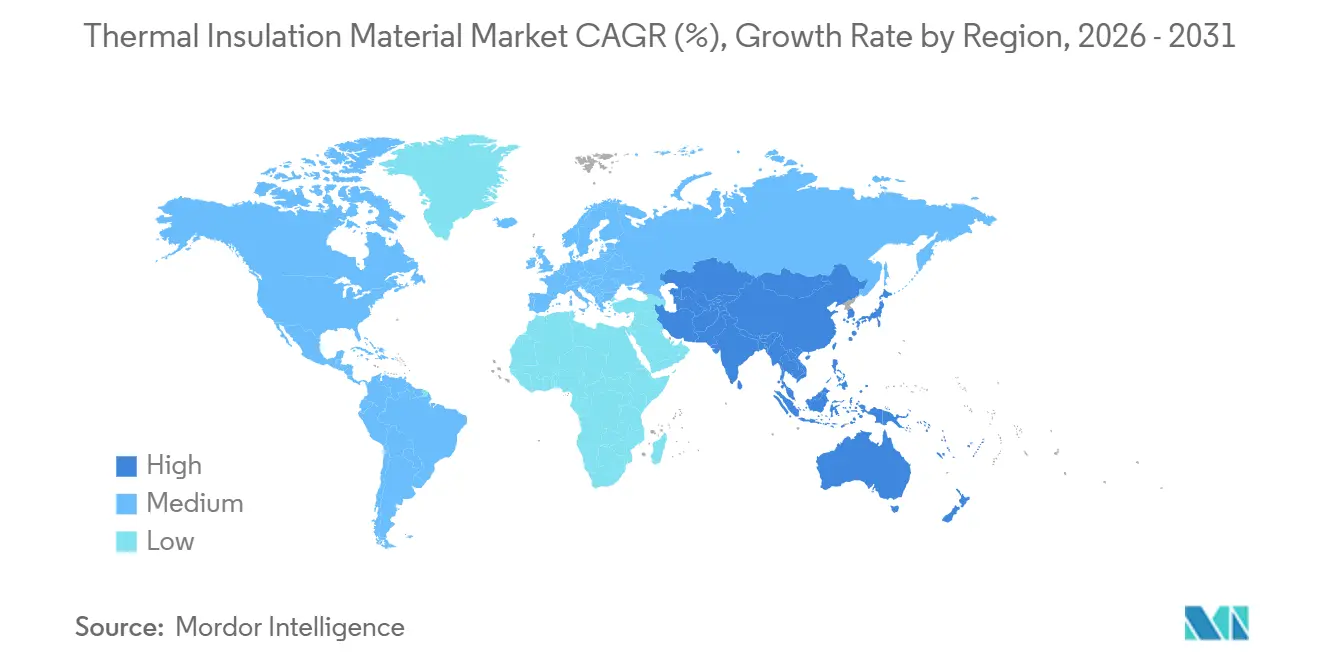
Europa hielt im Jahr 2025 einen Anteil von 36,56 % am Markt für Wärmedämmstoffe. Deutschland, Frankreich, das Vereinigte Königreich und die nordischen Länder trieben die regionale Nachfrage an. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD) schreibt vor, dass Neubauten bis 2030 emissionsfrei sein müssen, und legt Anforderungen an die Energieeffizienz bei größeren Renovierungen fest. Der umfangreiche europäische Gebäudebestand stützt weiterhin die Nachfrage nach Dämmstoffen. Nordische Bauvorschriften verlangen niedrige U-Werte für neue Außenwände, was die Nachfrage nach Hochleistungsprodukten steigert. Dieses regulatorische Umfeld fördert eine spezifikationsgesteuerte Nachfrage und den Einsatz von Produkten mit technischer und umweltbezogener Dokumentation.
Deutschland spiegelt die Auswirkungen politischer Kontinuität auf die Installationstätigkeit wider. Der Absatz von Wärmedämmverbundsystemen ging im Jahr 2024 um 15 % auf 30,5 Millionen m² zurück. Die energetische Sanierungsrate sank im Jahr 2025 auf 0,67 %, was in erster Linie auf Unsicherheiten bei der Förderplanung und nicht auf einen Rückgang der grundlegenden Nachfrage zurückzuführen ist. Änderungen der Programmbedingungen verringern die Investitionsbereitschaft der Handwerksbetriebe in Schulungen und Lagerbestände. Dies schränkt die Umsetzung langfristiger Ziele in abgeschlossene Projekte ein und kann die Einführung von Produkten verzögern, die spezialisierte Installationskenntnisse erfordern.
Für den Asien-Pazifik-Raum wird bis 2031 ein CAGR von 7,03 % prognostiziert – die höchste Rate unter allen Regionen. China, Indien und die ASEAN-Staaten treiben das Wachstum durch verstärkte Bautätigkeit und strengere Anforderungen an die Energieeffizienz voran. Japans Programm Mirai Eco Housing 2026 gewährt 13.000 bis 62.000 JPY pro m³ für strukturelle Dämmungsverbesserungen, gestaffelt nach Wärmedämmklasse. Diese Programme stützen die Nachfrage nach höherwertigen Materialien bei Neubau- und Renovierungsprojekten.
Nordamerika ist der zweitgrößte regionale Beitragszahler. In den Vereinigten Staaten stützen energetische Sanierungen im Wohnbereich, neue Gewerbebauten, Rechenzentren sowie Einrichtungen im Zusammenhang mit der Elektrifizierung die Nachfrage, trotz schwächerer Baubeginne im Einfamilienhaussegment. Südamerika, der Nahe Osten und Afrika entfallen auf kleinere Anteile. Das Infrastrukturprogramm Vision 2030 Saudi-Arabiens schließt Anforderungen an die Wärmeleistung in Ausschreibungen für öffentliche Gebäude ein. Brasiliens Programm Minha Casa Minha Vida stützt die Nachfrage nach Glaswolle und expandiertem Polystyrol (EPS) im kostengünstigen Wohnungsbau. Begrenzte Verfügbarkeit von Installateuren und Kapazitäten in der Lieferkette können die Fertigstellung von Projekten trotz aktiver Bauprogramme verzögern.

Wettbewerbslandschaft
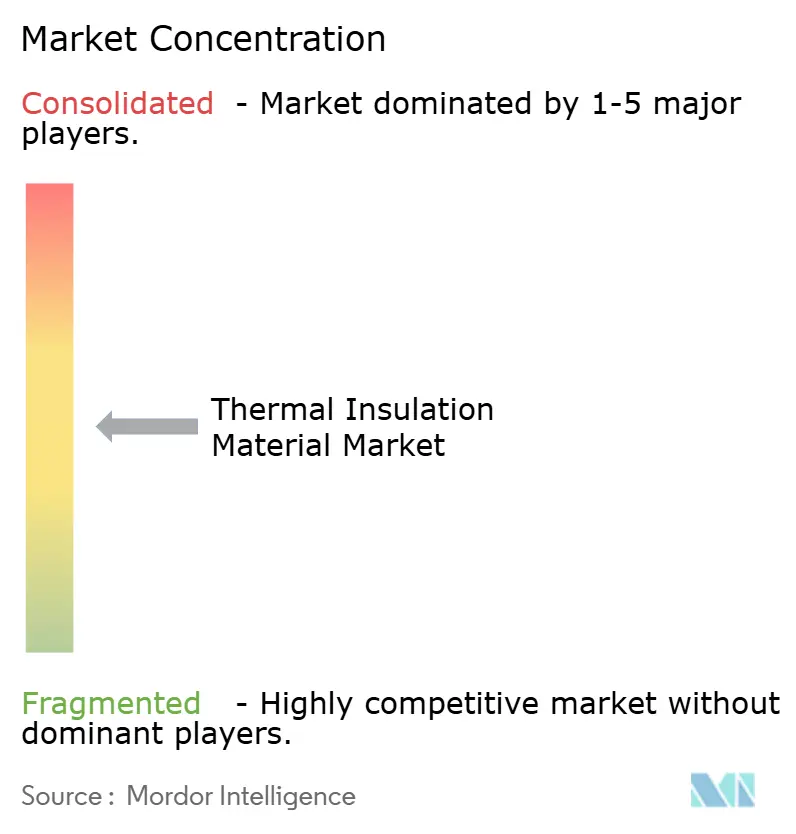
Der Markt für Wärmedämmstoffe ist mäßig fragmentiert. ROCKWOOL, Owens Corning, Knauf Insulation, Kingspan und Saint-Gobain liefern Mineralwolle- und Hartplattenprodukte. ARMACELL, Recticel und Huntsman sind in den Kategorien flexible und sprühaufgetragene Schaumstoffe tätig. Lokale Anbieter konkurrieren durch regionale Produktion, zertifizierte Produkte und Installateurbeziehungen. Räumliche Nähe kann Lieferzeiten verkürzen und regionale technische Anforderungen unterstützen. Regionale Produktzulassungen schaffen zudem Markteintrittsbarrieren für Anbieter ohne etablierte Vertriebskanäle.
In den Jahren 2025 und 2026 konzentrierten sich die Anbieter auf Kapazitätserweiterungen, emissionsärmere Fertigung und Hochleistungsmaterialien. ROCKWOOL übernahm im Jahr 2026 ScanArc Plasma Technologies, um seine Kompetenzen in der elektrischen Schmelztechnologie auszubauen. Das Unternehmen erklärte, dass die Technologie Temperaturen von bis zu 1.500 °C ohne fossile Brennstoffe erreichen kann. Die Technologie entwickelt sich von einer Pilotanlage in Flechtingen, Deutschland, hin zur vollständigen Inbetriebnahme in Roermond, Niederlande. ROCKWOOL begann im April 2026 mit dem Bau seines Werks in Wallula. Die geplante Anlage von Knauf Insulation in Shotton ist eine weitere Investition in elektrisch geschmolzene Steinwolle. Diese Initiativen befassen sich mit der Versorgungsverfügbarkeit, den Fertigungsemissionen und der Produktleistung. Sie unterstützen zudem den Zugang zu Spezifikationen, die die Lebenszyklusleistung einschließen.
Owens Corning meldete für das Geschäftsjahr 2025 einen Umsatz im Dämmsegment von 3,70 Milliarden USD, ein Rückgang von 6 % gegenüber 2024, da sich die Nachfrage abschwächte. Dieses Ergebnis spiegelt die Abhängigkeit von Massenmarkt-Glaswolleanbietern von Wohnbauzyklen wider. Zu den wichtigsten Produktbereichen zählen nach ISO 18959:2025 zertifizierte Hochtemperaturprodukte, kompakte Batteriebarrieren für Elektrofahrzeuge sowie biobasierte Materialien mit Lebenszyklus-Dokumentation. Diese Kategorien unterscheiden sich von Standard-Mineralwolle- und EPS-Produkten. Der Markt für Wärmedämmstoffe unterstützt Anbieter, die Kunden aus den Bereichen Bauwesen, Industrie und Elektromobilität mit geeigneten Materialien und Zertifizierungen beliefern. Regionale Spezialisten können ihre Positionen dort behaupten, wo Produktzulassungen und Installateurbeziehungen von Bedeutung sind. Die Wettbewerbslandschaft verbindet globale Größe mit lokalen Kompetenzen.
Marktführer für Wärmedämmstoffe
Kingspan
Saint-Gobain
Owens Corning
ROCKWOOL A/S
Johns Manville
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Kingspan Group übernahm den Rechenzentrumsspezialisten BMC Manufacturing für 900 Millionen EUR (ca. 994 Millionen USD). BMC stellt Niederspannungsschaltanlagen und kritische Energiemanagementsysteme für Rechenzentren her. Die Übernahme erweiterte Kingspans Portfolio im Bereich Wärmemanagement um Infrastrukturanwendungen und ergänzt damit seine Expertise im Bereich gedämmter Paneele.
- April 2026: ROCKWOOL A/S begann mit dem Bau einer Steinwolle-Produktionsanlage im Wert von 175 Millionen USD in Wallula, Washington. Die Anlage ist ROCKWOOLs fünfte in Nordamerika und die erste im Westen der Vereinigten Staaten. Sie befindet sich auf einem 250 Acres großen Gelände im Wallula Gap Business Park, soll voraussichtlich 125 lokale Arbeitsplätze schaffen und das Steinwolleangebot für die Märkte an der Westküste mit strengerer Energievorschriftendurchsetzung erhöhen.


Globaler Berichtsumfang des Marktes für Wärmedämmstoffe
Wärmedämmstoffe reduzieren den Wärmeübergang zwischen Bereichen mit unterschiedlichen Temperaturen. Sie begrenzen Wärmeverluste bei kaltem Wetter und Wärmegewinne bei warmem Wetter und unterstützen so die Energieeffizienz und die Kontrolle der Innentemperatur.
Der Markt für Wärmedämmstoffe ist nach Materialtyp, Temperaturbereich, Endverbraucherbranche und Geografie segmentiert. Nach Materialtyp ist der Markt in Glaswolle, Steinwolle, Schaum, Holzfaser und sonstige Materialien segmentiert. Nach Temperaturbereich ist der Markt in 0–100 °C, 100–500 °C und 500 °C und darüber segmentiert. Nach Endverbraucherbranche ist der Markt in Bauwesen, Automobilindustrie, HLK, Industrie und sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Wärmedämmstoffe in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Glaswolle |
| Steinwolle |
| Schaum |
| Holzfaser |
| Sonstige Materialien |
| 0–100 °C |
| 100–500 °C |
| 500 °C und darüber |
| Bauwesen |
| Automobilindustrie |
| HLK |
| Industrie |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Glaswolle | |
| Steinwolle | ||
| Schaum | ||
| Holzfaser | ||
| Sonstige Materialien | ||
| Nach Temperaturbereich | 0–100 °C | |
| 100–500 °C | ||
| 500 °C und darüber | ||
| Nach Endverbraucherbranche | Bauwesen | |
| Automobilindustrie | ||
| HLK | ||
| Industrie | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Wärmedämmstoffe?
Die Marktgröße für Wärmedämmstoffe wurde im Jahr 2025 auf 74,56 Milliarden USD geschätzt und soll von 79,07 Milliarden USD im Jahr 2026 auf 107,07 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,25 % während des Prognosezeitraums (2026–2031).
Welcher Materialtyp wird bis 2031 voraussichtlich am schnellsten wachsen?
Steinwolle wird voraussichtlich der am schnellsten wachsende Materialtyp sein, mit einer CAGR von 6,79 % bis 2031.
Warum gewinnt Steinwolle in Dämmanwendungen an Nachfrage?
Steinwolle kombiniert thermische Leistung, Schallschutz und starke Brandschutzleistung, einschließlich Euroklasse A1 Nichtbrennbarkeit in relevanten Anwendungen.
Welcher Endverbrauchersektor hat die höchsten Wachstumsaussichten?
Die Automobilindustrie hat das höchste prognostizierte Wachstum unter den Endverbrauchern, mit einer CAGR von 7,25 % bis 2031, angetrieben durch die Anforderungen des thermischen EV-Batteriemanagements.
Seite zuletzt aktualisiert am:



