
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
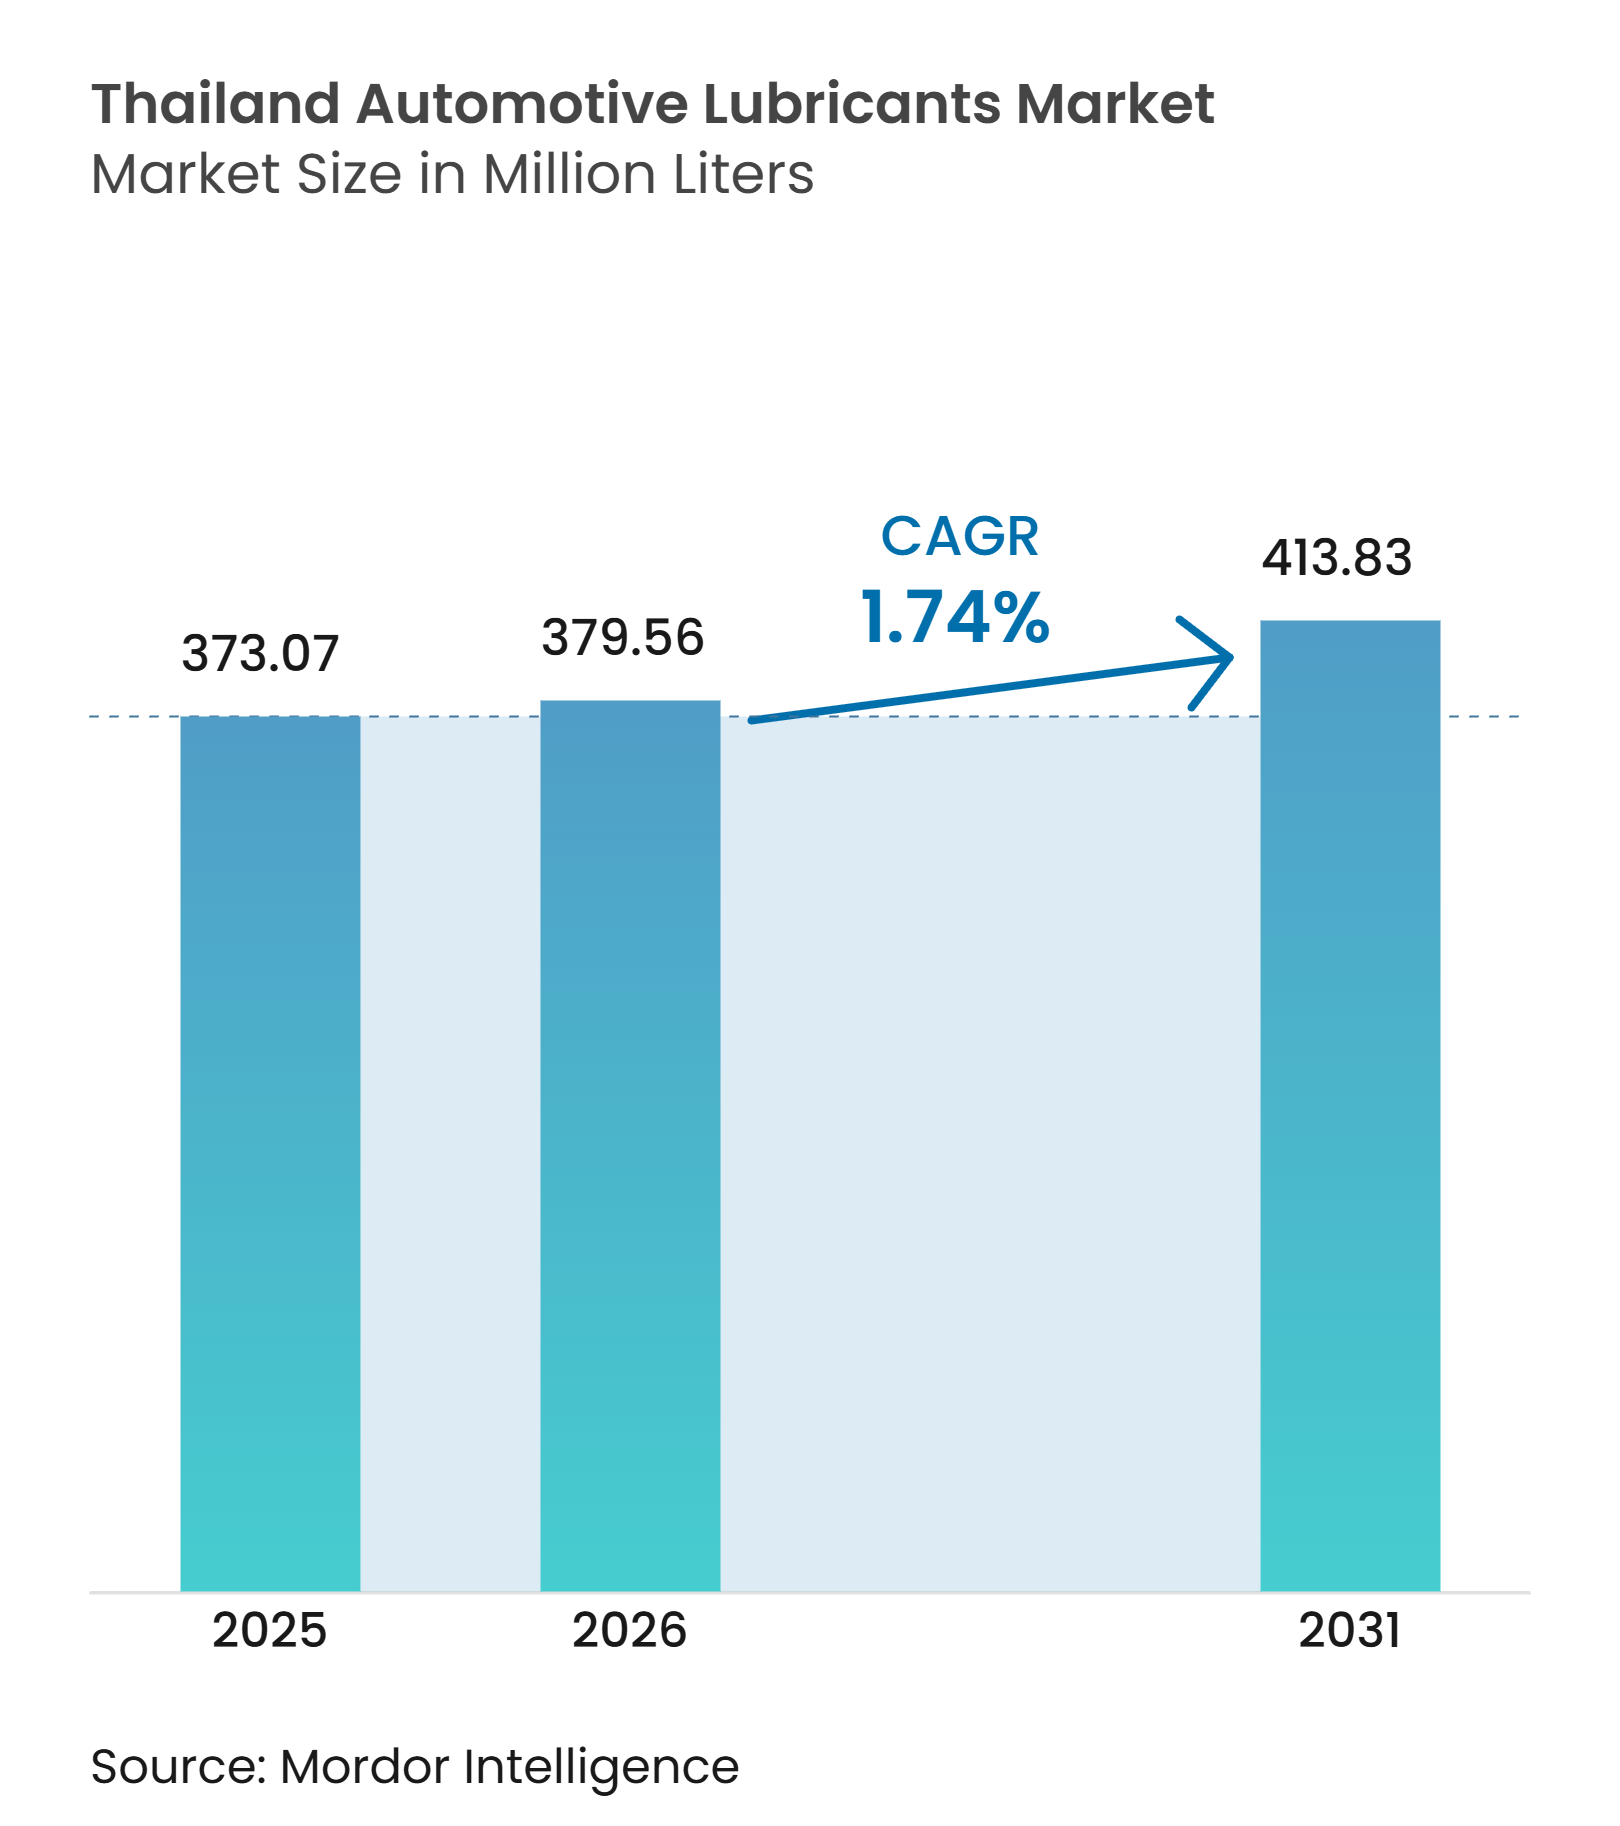
| Marktgröße im Basisjahr (2025) | 373.07 Millionen Liter |
| Marktvolumen (2026) | 379.56 Millionen Liter |
| Marktvolumen (2031) | 413.83 Millionen Liter |
| Wachstumsrate (2026 - 2031) | 1.74 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Ägypten
- Argentinien
- Asien
- Brasilien
- Bulgarien
- China
- Deutschland
- Europa
- Frankreich
- Indien
- Indonesien
- Iran
- Italien
- Japan
- Kanada
- Katar
- Kolumbien
- Malaysia
- Marokko
- Mexiko
- Naher Osten
- Nigeria
- Nordamerika
- Norwegen
- Philippinen
- Polen
- Russland
- Saudi-Arabien
- Singapur
- Spanien
- Südafrika
- Südamerika
- Südkorea
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Analyse des Marktes für Kfz-Schmierstoffe in Thailand durch Mordor Intelligence
Die Marktgröße für Kfz-Schmierstoffe in Thailand wird voraussichtlich von 373,07 Millionen Litern im Jahr 2025 auf 379,56 Millionen Liter im Jahr 2026 wachsen und soll bis 2031 413,83 Millionen Liter bei einer CAGR von 1,74 % über den Zeitraum 2026–2031 erreichen. Die gesunde Nachfrage resultiert aus Thailands Rolle als führendem Fahrzeugproduktionszentrum in Südostasien, dem staatlichen Ziel einer emissionsfreien Fahrzeugquote von 30 % bis 2030 sowie der anhaltenden Dominanz von Zweirädern, die zusammen den Schmierstoffverbrauch trotz des Drucks durch die Elektrifizierung widerstandsfähig halten. Der Wechsel zu synthetischen Leichtviskositätsölen, die Erweiterung von Logistikflotten sowie die konsequente Durchsetzung von Maßnahmen gegen gefälschte Produkte sind entscheidende Kräfte, die den Wettbewerb prägen. Große Lieferanten differenzieren sich durch OEM-zugelassene Formulierungen, solarbetriebene Produktion und Technologien mit verlängerten Ölwechselintervallen, die die Gesamtbetriebskosten für Flotten senken. Das Margenmanagement bleibt von entscheidender Bedeutung, da Schwankungen der Basisölpreise und Wechselkursverschiebungen das Rohstoffrisiko erhöhen und kleinere Mischbetriebe dazu veranlassen, Konsolidierungs- oder Partnerschaftsstrategien zu verfolgen, um Skaleneffekte zu sichern.
Wichtigste Erkenntnisse des Berichts
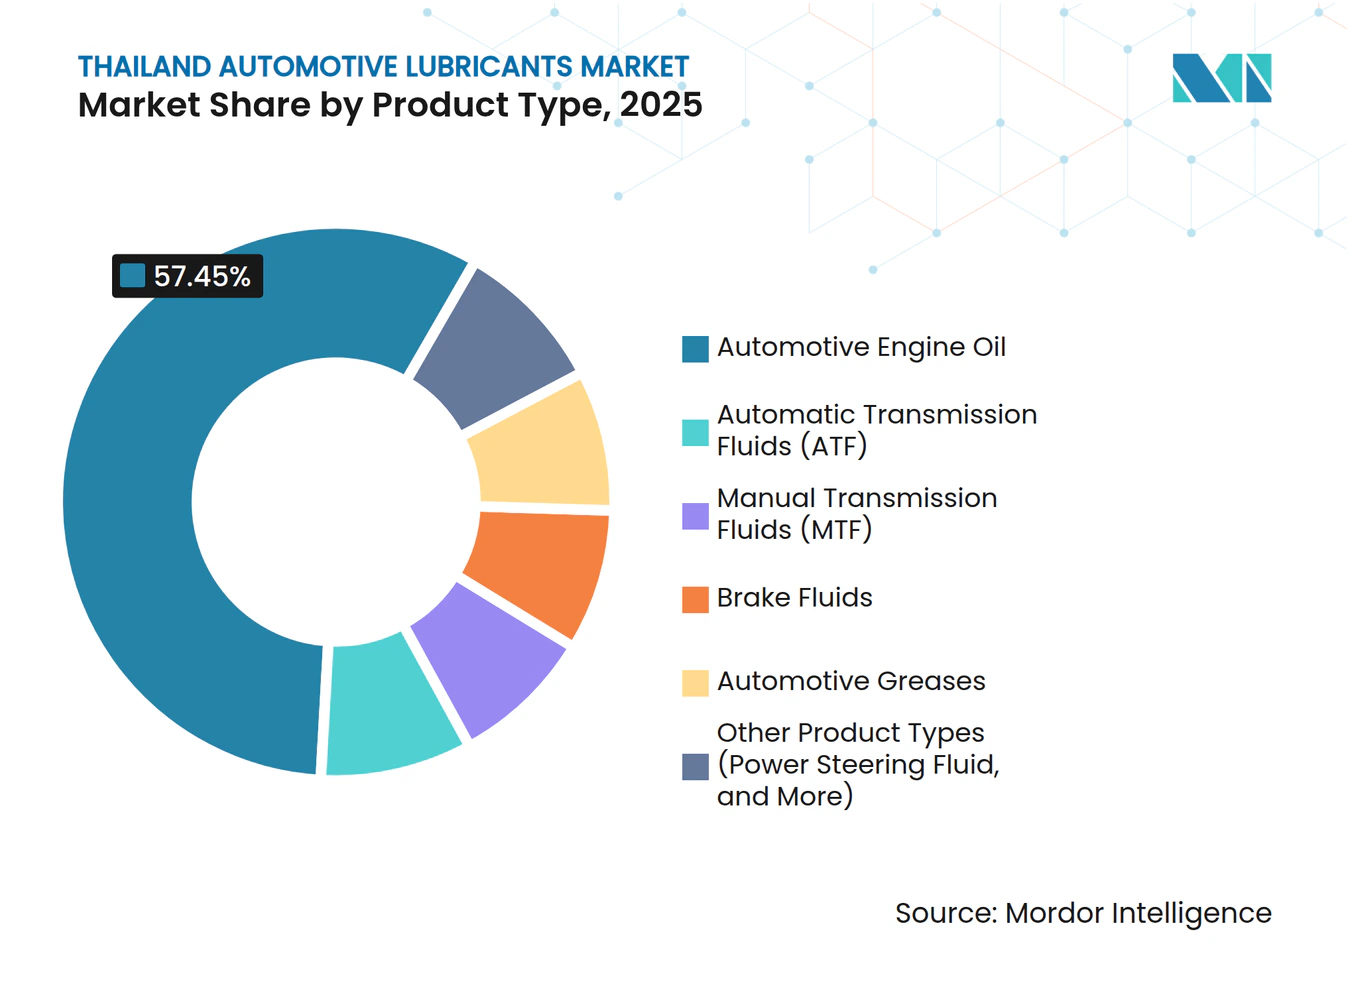
- Nach Produkttyp entfiel auf Kfz-Motorenöl im Jahr 2025 ein Marktanteil von 57,45 %; die Nachfrage nach Automatikgetriebeölen (ATF) wird im Prognosezeitraum (2026–2031) jedoch voraussichtlich mit der schnellsten CAGR von 2,05 % wachsen.
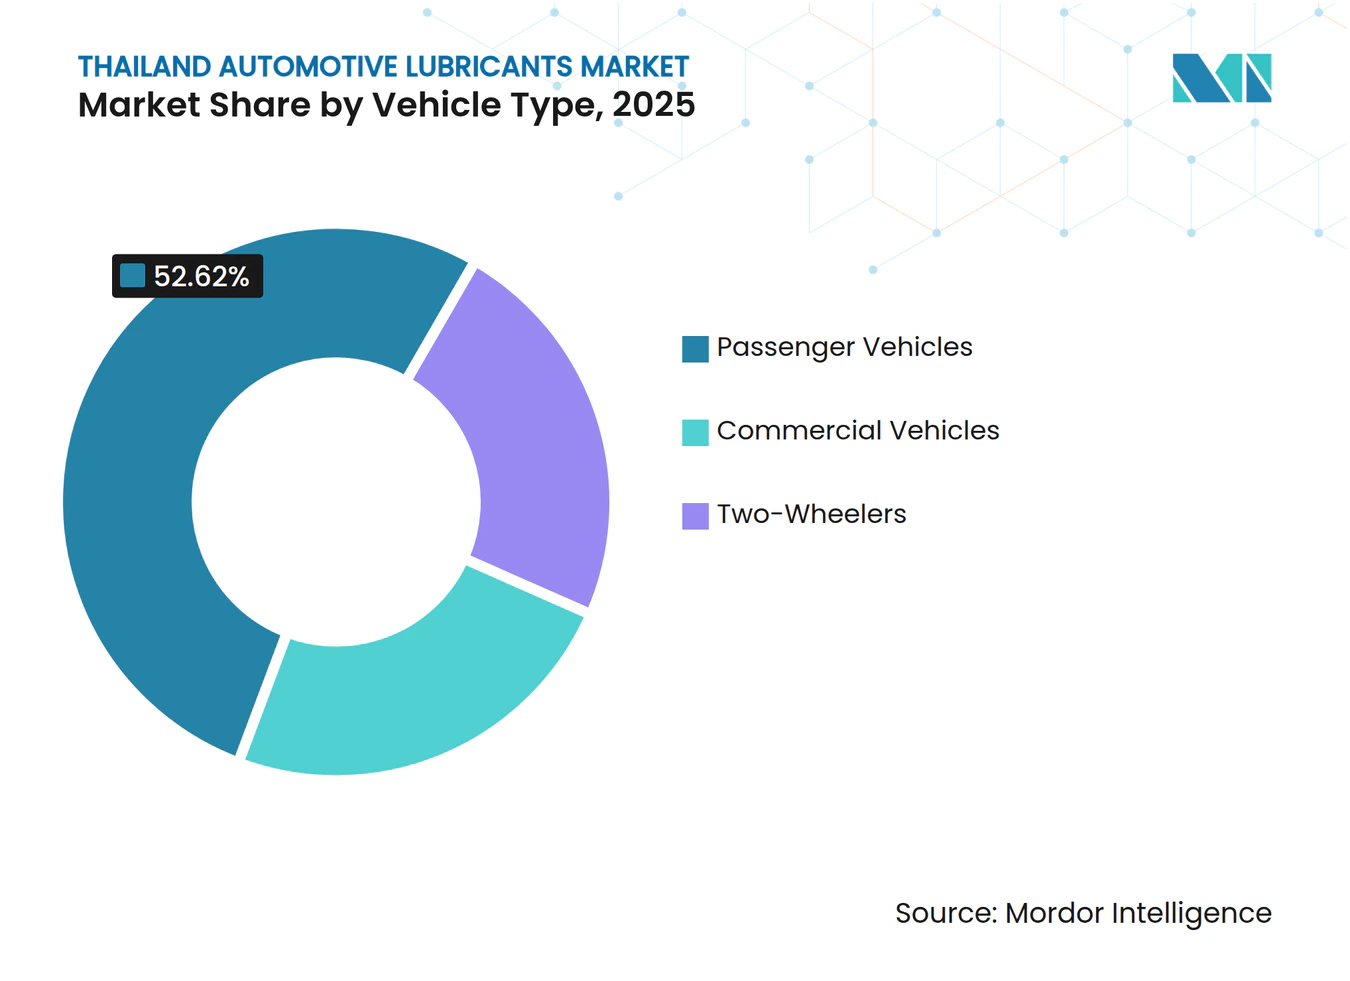
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 den größten Marktanteil von 52,62 %. Die Nachfrage nach Schmierstoffen für Nutzfahrzeuge wird im Prognosezeitraum (2026–2031) jedoch voraussichtlich mit einer CAGR von 2,12 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsende Nutzfahrzeugflotte und Infrastrukturausgaben | +0.4% | National, mit Schwerpunkt in Bangkok und dem Östlichen Wirtschaftskorridor | Mittelfristig (2–4 Jahre) |
| Zunehmende Verlagerung hin zu synthetischen Leichtviskositätsmotorenölen | +0.3% | National, mit Premium-Akzeptanz in städtischen Zentren | Langfristig (≥ 4 Jahre) |
| Wachsende Motorradpopulation und Fahrleistung im Ride-Hailing | +0.5% | National, mit höchster Intensität in Bangkok, Chiang Mai und Phuket | Kurzfristig (≤ 2 Jahre) |
| OEM-Servicepakete mit verlängerten Ölwechselintervallen steigern die Nachfrage nach margenstarken Ölen | +0.2% | National, mit Fokus auf autorisierte Händlernetzwerke | Mittelfristig (2–4 Jahre) |
| Thailands Strategie als Exportdrehscheibe für die Mischung und den Re-Export von Schmierstoffen | +0.3% | Regional, mit Lieferungen nach ASEAN, Indien und dem weiteren asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nutzfahrzeugflotte und Infrastrukturausgaben
Das gewerbliche Frachtaufkommen steigt weiter, da Schienenstraßenprojekte und Lagerhausbauten im Östlichen Wirtschaftskorridor voranschreiten. Flottenunternehmen fordern langlebige, kraftstoffsparende Schmierstoffe, um Ausfallzeiten zu reduzieren, was zu Großbestellungsverträgen führt, die Produktspezifikationen für gemischte Lkw-Marken festlegen[1]. Lieferanten, die digitale Ölanalysen anbieten, gewinnen einen Wettbewerbsvorteil, da vorausschauende Wartung Werkstattbesuche verkürzt – ein klarer Vorteil für hochausgelastete Strecken-Lkw. PTT Lubricants verzeichnete im Jahr 2025 eine Kapazitätsauslastung von über 260 Millionen Litern, angetrieben durch die Beschaffung von Transportunternehmen, die mit E-Commerce-Netzwerken verbunden sind. Ausländische Großkonzerne nutzen Thailands Freihandelszugang, um verpackte Produkte durch das gesamte kontinentale ASEAN zurückzuführen, wodurch zusätzliche Exportmengen entstehen und gleichzeitig der inländische Anlagendurchsatz stabilisiert wird. Es wird erwartet, dass der Trend eine positive Nachfragebasis für Schmierstoffe bewahrt, auch wenn die Ölmengen für Personenkraftwagen stagnieren.
Zunehmende Verlagerung hin zu synthetischen Leichtviskositätsmotorenölen
Strengere Euro-5-äquivalente Standards und steigende Kraftstoffpreise treiben einen Verbraucherwechsel hin zu SAE 0W-20- und 5W-30-Mehrbereichssynthetikprodukten voran, die messbare Kraftstoffeinsparungen bieten. Exxon Mobil Corporation strebt in Thailand ein jährliches Umsatzwachstum von 10 % für Mobil 1 an und betont dabei Ölwechselintervalle von 15.000 km sowie die Vorteile einer verbesserten Motorreinheit. Shells solarbetriebenes Schmierfettwerk ist ein Beispiel für die Neupositionierung der Marke im Bereich Nachhaltigkeitsmerkmale, die Premium-Preispunkte durch Umweltbotschaften stärkt. Autorisierte Händler bündeln echtes Öl in vorausbezahlte Wartungspakete, um Nachmarktmargen zu erzielen und gleichzeitig die OEM-Garantiekonformität sicherzustellen. Obwohl Synthetikprodukte höhere Ladenpreise haben, ist die Gesamtbetriebskosten zugunsten des Wechsels, da weniger Wartungen den anfänglichen Mehraufwand ausgleichen. Diese Dynamik verdünnt allmählich den Volumenanteil von Mineralöl, erhöht jedoch den Umsatz pro Liter und unterstützt das wertmäßige Wachstum im Markt für Kfz-Schmierstoffe in Thailand.
Wachsende Motorradpopulation und Fahrleistung im Ride-Hailing
Thailand verzeichnete im Jahr 2024 22,94 Millionen Motorräder, wobei Pendlerfahrzeuge unter 125 ccm mehr als vier Fünftel der Produktion ausmachten und damit eine konsistente Nachfrage nach Viertaktmotorenölen sicherten. Lieferapp-Fahrer legen monatlich doppelt so viele Kilometer zurück wie Privatnutzer, was häufigere Ölwechsel erfordert, die den Werkstattverkehr und den Einzelhandelsumsatz ankurbeln. Die Produktion automatischer Roller stieg um 8,3 % im Jahresvergleich, was die Nachfrage nach rollerspezifischen Getriebeölen beschleunigte, die für stufenlose Getriebe optimiert sind. Schmierstoffmarken mit einer tiefen Durchdringung in Convenience-Stores und unabhängigen Werkstätten sind am besten positioniert, da diese Kanäle den Nachfüllkauf dominieren. Mehrwertpakete, wie 1 Liter plus eine kostenlose Zündkerze, fördern die Loyalität kostensensibler Fahrer und stärken die Mengenresilienz trotz weiterer Elektrifizierungsnarrative.
OEM-Servicepakete mit verlängerten Ölwechselintervallen
Globale Automobilhersteller, die um Showroom-Anteile in Thailand konkurrieren, bewerben Wartungsintervalle von 15.000 bis 20.000 km als Lifestyle-Komfort-Differenziator. PETRONAS hat gemeinsam mit Mercedes-Benz Premiumformulierungen entwickelt, die den Standards für die Sauberkeit von Turbolader-Motoren entsprechen, und leitet diese Flüssigkeiten ausschließlich über Markenwerkstätten. Shells mehrjähriger BMW-Vertrag sichert die Erstbefüllung ab Werk und die Versorgung im Aftersales-Bereich über Händler und schließt Konkurrenten von margenstartken Segmenten aus[2]. Verlängerte Ölwechselintervalle verlagern die Auswahl von Schmierstoffen von den Fahrern hin zu den OEMs und belohnen Lieferanten mit formellen Zulassungen, während nicht lizenzierte Mischungen, die keine Haltbarkeitsnachweise erbringen können, benachteiligt werden. Obwohl längere Ölwechselintervalle die Liter-Nachfrage leicht dämpfen, kompensieren höhere Einzelpreise dies und verstärken die Premiumisierung im Markt für Kfz-Schmierstoffe in Thailand.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Basisölpreisvolatilität und Wechselkursrisiko | -0.3% | National, mit stärkerem Einfluss auf importabhängige Mischbetriebe | Kurzfristig (≤ 2 Jahre) |
| Gefälschte/qualitativ minderwertige Inlandsmarken, die Margen schmälern | -0.2% | National, mit Schwerpunkt in ländlichen und preissensiblen Segmenten | Mittelfristig (2–4 Jahre) |
| EV-Förderprogramme, die die langfristige Nachfrage nach Verbrennungsmotor-Öl reduzieren | -0.4% | National, mit beschleunigter Auswirkung in städtischen Zentren und Flottenmarktsegmenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Basisölpreisvolatilität und Wechselkursrisiko
Importierte Basisöle der Gruppe III verzeichneten Anfang 2025 nach Ausfällen in vorgelagerten Raffinerien steigende Spotaufschläge, was die Bruttomargen kleiner Mischbetriebe ohne Laufzeitverträge unter Druck setzte. Ein stärkerer Baht senkt die Importkosten, doch Währungsschwankungen erschweren die Anpassung von Verkaufspreisen, insbesondere in fragmentierten Einzelhandelskanälen, die häufigen Preislistenänderungen widerstehen. Integrierte Raffinerien gleichen Schwankungen durch interne Frachtaustausche aus, während nicht raffinierende Akteure über Terminkontrakte oder Weitergabeklauseln in Flottenverträgen absichern. Anhaltende Volatilität beschleunigt Fusionen, da Größenvorteile für die Verhandlung von Lieferungen und die Absorption von Lagerverlusten entscheidend werden, wodurch der Wettbewerbsvorteil zu Gunsten großer Unternehmen kippt.
EV-Förderprogramme reduzieren die langfristige Nachfrage nach Verbrennungsmotor-Öl
Staatliche Anreize von bis zu 10.000 THB pro batteriebetriebenen Pkw sowie lokale Inhaltsvorschriften unterstützen einen wachsenden Anteil von Fahrzeugen mit null Auspuffemissionen; die Durchdringung erreichte bis Mai 2025 19 %. Reine Elektrofahrzeuge entfallen der Bedarf an Kurbelgehäuseöl vollständig und setzen damit eine Obergrenze für das künftige Motorenölvolumen. Hybrid-Antriebe mildern die Auswirkungen, indem sie kleinere Ölwannenkapazitäten beibehalten; die direkte Elektrifizierung von Taxi- und Lieferwagenflotten verdrängt jedoch die Nachfrage nach Dieselöl. Schmierstoffhersteller reagieren mit Investitionen in Forschung und Entwicklung für EV-spezifische Wärmeverwaltungsflüssigkeiten und Untersetzungsgetriebe-Schmierfette mit dem Ziel, nach 2030 rückläufige Einnahmen aus Verbrennungsmotor-Ölen im Markt für Kfz-Schmierstoffe in Thailand zu kompensieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Motorenöl-Führerschaft bleibt bestehen, ATF wächst schnellerKfz-Motorenöl trug 57,45 % des Volumens im Jahr 2025 bei und unterstreicht damit seine grundlegende Rolle innerhalb der Marktgröße für Kfz-Schmierstoffe in Thailand für Kern-Wartungszyklen. Motorradpendlerflotten, Personenkraftwagen und leichte Pickup-Trucks verwenden Mehrbereichs-Mineral- und Halbsynthetik-Mischungen, die tropischen Fahrttemperaturen standhalten. Der Marktanteil für Kfz-Schmierstoffe in Thailand im Bereich Motorenöl wird voraussichtlich leicht zurückgehen, da andere Flüssigkeiten schneller wachsen, doch die absoluten Mengen bleiben erheblich, da das durchschnittliche Fahrzeugalter bei etwa 11 Jahren liegt und ältere Modelle kurze Ölwechselintervalle beibehalten. Lieferanten erneuern ihre Portfolios mit SP-Klasse-Formulierungen, Zink-Phosphor-Additiven für den Nockenwellenverschleißschutz und Reinigungsmittelpaketen, die für Biodiesel-Mischungen geeignet sind, die im thailändischen Dieselpool weit verbreitet sind.
Automatikgetriebeöle verzeichneten eine führende CAGR-Prognose von 2,05 % bis 2031, da Verbraucher im Stadtverkehr Automatikgetriebe bevorzugen. Der Automatikroller-Boom und steigende CVT-Motorräder erweitern die ATF-Nachfrage über Personenkraftwagen hinaus. Globale OEMs entwickeln gemeinsam proprietäre Reibungsmodifikatoren, um Schuddern und thermischen Abbau zu minimieren, was thailändische Montagewerke dazu veranlasst, Erstbefüllungsserien zu spezifizieren, die bei Wartungsintervallen abgeglichen werden müssen. Lokale Mischbetriebe streben Lizenzvereinbarungen an, um die Additivchemie unter OEM-Kode zu replizieren und den Zugang zum Händlerregal zu erhalten. Handschalt- und Bremsflüssigkeiten bleiben stabil, während spezielle Lenkflüssigkeiten eine Nische einnehmen, die von Premiummodellen mit elektrohydraulischer Unterstützung angetrieben wird.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugtyp:
Dominanz von Personenkraftwagen, Dynamik bei NutzfahrzeugflottenPersonenkraftwagen machten 52,62 % der Nachfrage im Jahr 2025 aus, was Thailands reifen Fahrzeugbestand und den aktiven Gebrauchtwagenhandel widerspiegelt, der stetige Ölwechsel über unabhängige Servicewerkstätten antreibt. Die Marktgröße für Kfz-Schmierstoffe in Thailand in diesem Segment hat sich schrittweise von mineralischem 15W-40 hin zu 0W-20-Synthetik verlagert, wodurch die Einheitsmargen steigen, auch wenn die Liter pro Wartung zurückgehen. Händlergestützte Pakete mit verlängerten Ölwechselintervallen und garantiebezogene Schmierstoffe fördern die Markentreue bei neueren Fahrzeugen, während ältere Fahrzeuge preissensibel bleiben und unabhängigen Werkstätten Raum bieten, Eigenmarken zu fördern. Zweiräder bleiben Volumen-Stützpfeiler; jedoch intensivieren hochkilometrige Ride-Hailing-Motorräder den Verbrauch pro Einheit, wobei mehrere Kurierflotten markengebundene Hochtemperatur-Formulierungen einsetzen, um die thermische Belastung durch häufige Anhalte- und Anfahrvorgänge zu mindern.
Nutzfahrzeuge sollen mit einer CAGR von 2,12 % bis 2031 wachsen, der schnellsten Rate unter allen Fahrzeugklassen. Die Modernisierung des Güterverkehrs und die Entwicklung von Ost-West-Wirtschaftskorridoren erfordern, dass Fernstreckenlastkraftwagen höhere durchschnittliche Tageskilometer fahren, was Flottenbesitzer dazu zwingt, erweiterte Ölwechselintervalle und kraftstoffeffiziente Öle zu priorisieren. Der Marktanteil für Kfz-Schmierstoffe in Thailand bei Nutzfahrzeugen steigt daher schrittweise, unterstützt durch die Viskositätsumstellung der Motorenöle auf CK-4 10W-30, die Kraftstoffeinsparungen mit Verschleißschutz in Einklang bringt. Busbetreiber im Rahmen des Sauberluft-Programms von Bangkok setzen auf aschefreie Formulierungen, die mit Partikelfiltern kompatibel sind – ein weiterer Bereich, in dem Lieferanten mit API FA-4-Zulassungen sich differenzieren können. Dieser Fahrzeugmix-Übergang unterstreicht den Schwung hin zu leistungsorientierten Schmierstoffen für schwere Betriebszyklen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der Ballungsraum Bangkok macht mehr als ein Drittel des nationalen Schmierstoffumsatzes aus, angetrieben durch dichte Personenkraftwagen-Eigentümerschaft, einen Motorradbestand von 8 Millionen Fahrzeugen und ein Hub-and-Spoke-Frachtennetz, das E-Commerce-Lagerhäuser versorgt. Händler in der Hauptstadt verkaufen aktiv Synthetikprodukte im Upselling, was auf höhere verfügbare Einkommen und Verkehrsstaus hinweist, die Automatikgetriebe begünstigen und damit das ATF-Volumen steigern. Der angrenzende Östliche Wirtschaftskorridor beherbergt Motor- und Getriebewerke, die erhebliche Mengen an Erstbefüllungs- und Prozessölen verbrauchen, wodurch die Inlandsnachfrage mit dem Exportfahrzeugvolumen verknüpft wird. Die Provinzen der Zentralen Ebene versorgen landwirtschaftliche Maschinen, die auf Dieselmotorenöle und Hydraulikflüssigkeiten angewiesen sind, und gewährleisten einen ländlichen Grundverbrauch über die Erntesaisons hinweg.
Nördliche Touristenzentren wie Chiang Mai generieren durch Mietroller und Ride-Sharing-Flotten, die hohe Kilometerleistungen erzielen, erhebliche Umsätze. Saisonale Smogepisoden ermutigen Verbraucher, die Ölwechselintervalle des Herstellers einzuhalten, was die Werkstatttätigkeit fördert. Südliche Küstenregionen, einschließlich Phuket, weisen eine ähnliche Zweiradintensität und Nischen für Schiffsmotorschmierstoffe auf, die es Lieferanten ermöglichen, sich mit korrosionsbeständigen Mehrzweckschmierfetten zu diversifizieren. Grenzüberschreitende Handelsrouten leiten verpackte Öle nach Laos, Myanmar und Kambodscha, wodurch thailändische Vertriebsdepots zu wichtigen Drehscheiben für Hinterland-Märkte werden.
Die Exportorientierung prägt ferner geografische Produktionsmuster; Shells Schmierfettwerk in Rayong liefert in mehr als 40 Destinationen im asiatisch-pazifischen Raum, während Thai Oils TOPNEXT International Basisölladungen nach Vietnam und Indien leitet und Thailand in regionale Lieferketten integriert. Landesweit setzt das Thailändische Institut für Industriestandards die Produktqualität durch das KI-gestützte TISI Watch-Tool durch, das innerhalb von fünf Monaten fast 100.000 verdächtige Online-Inserate markiert und damit gleiche Wettbewerbsbedingungen in ländlichen Provinzen schafft, die zuvor anfällig für Fälschungsverkäufe waren. Da die digitale Überwachung ausgeweitet wird, profitieren legitime Marken von einheitlichen Compliance-Standards in allen Kundenbereichen des Marktes für Kfz-Schmierstoffe in Thailand.
Regulatorisches Umfeld
Thailand reguliert Automobilschmierstoffe über den Fuel Trade Act B.E. 2543, der vom Department of Energy Business (DOEB), Ministerium für Energie, verwaltet wird. Hersteller, Importeure und Markeninhaber von Motorölen müssen der Regulierungsbehörde Erscheinungsbild und Qualität des Produkts melden und vor dem Vertrieb eine Zulassungsbescheinigung einholen. Die DOEB-Bekanntmachung B.E. 2565 (2022) legt technische Spezifikationen fest und schränkt Leistungskategorien niedrigerer Klasse ein, einschließlich Verboten für API SA/SB bei 4-Takt-Benzinmotoren und API CA/CB bei Dieselölen. Verlängerungsanträge müssen vor Ablauf eingereicht werden, wobei die Leitlinien des DOEB-Verfahrens ein Fenster von 60 Tagen vorsehen.
Normsetzung und Marktüberwachung obliegen dem Thai Industrial Standards Institute (TISI), Ministerium für Industrie, das Normen für Automobilschmierstoffe pflegt, einschließlich einer Norm für Zweitaktmotorenöl im TIS-System. Im Juni 2024 führte das Ministerium für Energie/DOEB öffentliche Anhörungen zum Oil Plan 2024 (B.E. 2567-2580) durch, einer nationalen Roadmap, die Maßnahmen zum Kraftstoffmanagement wie die Integration von Biokraftstoffen und die schrittweise Einstellung bestimmter Kraftstoffsorten bis 2025 umfasst, was die Notwendigkeit für Schmierstoffanbieter unterstreicht, die Kompatibilität mit sich ändernden Kraftstoff- und Motorenanforderungen aufrechtzuerhalten, parallel zur laufenden Durchsetzung gegen Produktfälschungen.
Wertschöpfungskettenanalyse
Thailands Wertschöpfungskette für Automobilschmierstoffe beginnt mit Grundölen und Additiven (wobei Grundöle der Gruppe II/III häufig importiert werden und preis- sowie wechselkursempfindlich sind), gefolgt von lokalem Blending, Verpackung und Qualitätskontrolle in Thailand sowie anschließendem Inlandsvertrieb und Re-Export in Nachbarmärkte. Große Anbieter und Blending-Betriebe differenzieren sich durch integrierte Fähigkeiten, einschließlich F&E-/QC-Laboren, Blending-Behältern und Abfülllinien; so umfassen beispielsweise lokale Anlagen im Marktökosystem Chargen-Blending- und Verpackungsbetriebe, die sowohl Einzelhandelspackungen als auch die Bulk-Versorgung von Flotten bedienen. Compliance ist früh in der Kette verankert, da vor dem Vertrieb gemäß dem Fuel Trade Act eine DOEB-Zulassung für Motoröle erforderlich ist, wodurch Dokumentation, Prüfung und Rückverfolgbarkeit Teil der Produkteinführung und des laufenden SKU-Managements sind.
Nachgelagert stützt sich der Vertrieb auf ein Mehrkanalnetz, das Tankstellenvorplätze, autorisierte Vertragswerkstätten, unabhängige Werkstätten, Convenience-orientierten Einzelhandel und Flottenausschreibungen umfasst, wobei Exporte die Anlagenauslastung für Anbieter mit regionaler Reichweite unterstützen. Die Wettbewerbsstruktur unterstreicht die Bedeutung von Markenskalierung und landesweiter Einzelhandelspräsenz, während kleinere Blending-Betriebe auf Lohnfertigung, Handelsmarken und Nischensegmente setzen, um Zugang zu Werkstätten und preissensiblen Kanälen zu erhalten. Fälschungsrisiko und Durchsetzung beeinflussen die Kanalwahl und drängen Markenanbieter zu Authentifizierungsmaßnahmen und kontrollierten Werkstattnetzen, in denen garantiegebundene Öle und verlängerte Ölwechselintervall-Serviceprogramme wiederkehrende Nachfrage sichern.
Wettbewerbslandschaft
Marktkonzentration
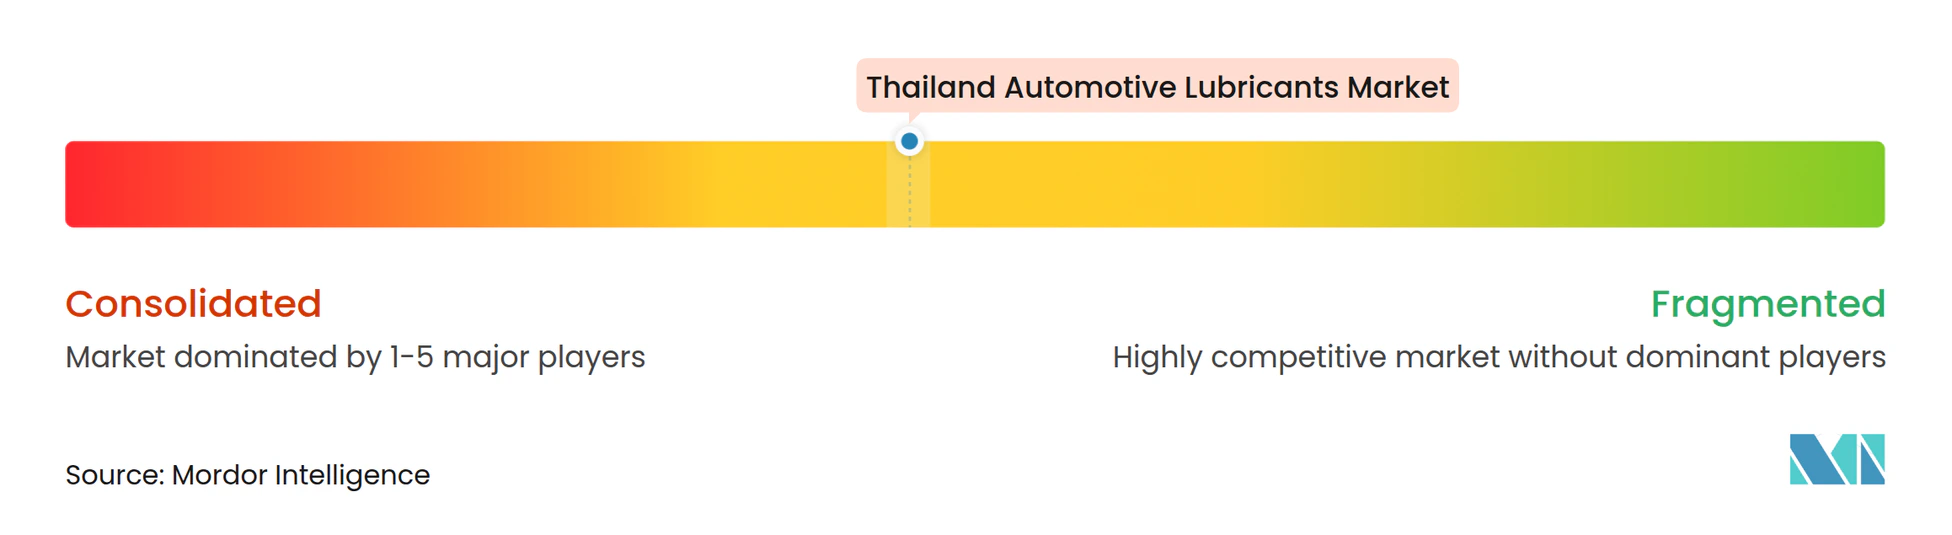
Der Markt für Kfz-Schmierstoffe in Thailand ist mäßig konsolidiert. Shell, Exxon Mobil Corporation und PETRONAS wetteifern in Premium-Segmenten, indem sie Schmierstofftechnologie mit globalen OEM-Zulassungen verknüpfen und ihre Produkte in die Garantiebedingungen für BMW, Mercedes-Benz und Honda einbetten. Diese Allianzen sichern eine gebundene Nachfrage und erhöhen die Markteintrittsbarrieren für Herausforderermarken. Die Fälschungsbekämpfung durch TISI Watch begünstigt Marken, die die Echtheit durch QR-Code-Flaschensiegel nachweisen können, wodurch Graumarkt-Lecks eingedämmt werden. Insgesamt verschiebt sich die Wettbewerbsintensität hin zu Technologie, Compliance und Mehrkanalvertriebsmodellen, die gemeinsam den Markt für Kfz-Schmierstoffe in Thailand prägen.
Marktführer in der Kfz-Schmierstoffbranche Thailands
-
Exxon Mobil Corporation
-
PTT Lubricants
-
Shell plc
-
BP p.l.c.
-
Chevron Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Thailand Markt für Kfz-Schmierstoffe Unternehmen in diesem Bericht
- Bangchak Corporation
- BP P.l.c
- Chevron Corporation
- Exxon Mobil Corporation
- FUCHS
- Idemitsu Kosan Co. Ltd
- LIQUI MOLY
- Motul
- PETRONAS Lubricants International
- PTT Lubricants
- Saudi Arabian Oil Co.
- Shell plc
- Siam Pan Group Public Co.Ltd
- SK Enmove Ltd
- Thai Oil PLC
- TotalEnergies
Lesen Sie die Analyse der Thailand Markt für Kfz-Schmierstoffe-Unternehmen
Marktchancen und Zukunftsaussichten
Premiumisierung und Spezifikations-Upgrades schaffen Freiräume bei synthetischen Motorölen niedriger Viskosität und Antriebsstrangflüssigkeiten, während sich Thailand strengeren Emissionsnormen und OEM-Servicestrategien annähert. Der Trend zu höheren Leistungskategorien zeigt sich in Thailand mit der Einführung der Spezifikationen API SQ und ILSAC GF-7A im gesamten Markt, was durch die Zertifizierung von PTT Lubricants im Jahr 2025 für PERFORMA Super Synthetic 0W-20 belegt wird, wodurch eine Ausrichtung an OEM-Garantien und eine breitere Portfolioerweiterung ermöglicht wird, bei der Garantiekonformität und verlängerte Ölwechselintervalle die Schmierstoffwahl beeinflussen. Automatikgetriebeflüssigkeiten und CVT-bezogene Flüssigkeiten stechen ebenfalls hervor, da Fahrzeuge zunehmend auf Automatikgetriebe umsteigen, was die Bedeutung von OEM-zugelassener Reibungsmodifikator-Chemie und werkstattseitigen Serviceangeboten erhöht.
Die Lokalisierung der Fertigung und exportorientierte Lieferketten expandieren, unterstützt durch Kapazitäts- und Standorterweiterungen. LIQUI MOLY begann im September 2025 mit der lokalen Produktion von Motorölen in Thailand, seinem ersten Motorölproduktionsstandort außerhalb Deutschlands, um Thailand und weitere asiatische Märkte zu bedienen, während die Einführung von Elektrofahrzeugen im Rahmen der 30@30-Ausrichtung Thailands den Fokus von F&E und Markteinführung auf Wärmemanagementflüssigkeiten für Elektrofahrzeuge und Spezialfette lenkt, und die Qualitätsrahmenwerke von DOEB und TISI sowie die digitale Überwachung gegen Produktfälschungen den Vorteil konformer, rückverfolgbarer Produkte über inländische und grenzüberschreitende Kanäle hinweg stärken.
Neueste Industrielle Entwicklungen in Thailand Markt für Kfz-Schmierstoffe
- April 2026: PTT Lubricants brachte die Produktlinie Power to Last Longer in Bangkok im Rahmen einer umfassenderen Markenneupositionierung auf den Markt. Der Rollout stärkt das Premiumsortiment des Unternehmens in inländischen Werkstätten und Exportkanälen.
- November 2025: PTT Lubricants sicherte sich die API SQ- und ILSAC GF-7A-Zertifizierung für sein Motoröl PERFORMA Super Synthetic 0W-20, was eine Ausrichtung an OEM-Garantien und eine breitere Marktakzeptanz ermöglicht.
- Juli 2024: Shell kündigte eine Investition zur Erweiterung und Verbesserung seines Fettproduktionswerks in Thailand an, wodurch die Kapazität von 5.000 Tonnen auf 15.000 Tonnen pro Jahr erhöht und regionale Märkte im gesamten asiatisch-pazifischen Raum verbunden werden.
Thailand Markt für Kfz-Schmierstoffe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Schmierstoffe und verwandte Kfz-Betriebsflüssigkeiten, die für den Betrieb und die Wartung von straßenzugelassenen Fahrzeugen in Thailand verwendet werden, gemessen als Jahresverbrauch über Erstbefüllung und Servicebefüllung.
Ausschlüsse aus dem Umfang: Schmierstoffe, die in Industriemaschinen, im maritimen Bereich, in der Stromerzeugung und in anderen nicht-automobilen Geräten verwendet werden, sind nicht enthalten.
Segmentierungsübersicht
- Nach Produkttyp
- Kfz-Motorenöl
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Einbereichsöle
- Sonstige Viskositätsklassen
- Handschaltgetriebeöle (MTF)
- Automatikgetriebeöle (ATF)
- Bremsflüssigkeiten
- Kfz-Schmierfette
- Sonstige Produkttypen (Servolenkungsöl usw.)
- Kfz-Motorenöl
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Zweiräder
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um das anfängliche Nachfragebild aufzubauen und die Annahmen über Fahrzeugtypen und Schmierstoffkategorien hinweg konsistent zu halten. Wir stützten uns hauptsächlich auf öffentliche Statistiken und Normeninhalte, wie z. B. von Regierungsbehörden gemeldete Fahrzeugproduktions- und Zulassungszahlen in Thailand, Zollhandelsreihen für Grundöle und Additive sowie technische Spezifikationen, die von Normungsgremien und OEM-bezogenen Dokumenten veröffentlicht wurden.
Um Doppelzählungen zu vermeiden, wurden Sekundärquellen auch genutzt, um typische Ölwechselintervalle, Ölwannengrößen und die Viskositätsgradmischung abzubilden, die den jährlichen Literverbrauch beeinflussen, insbesondere da sich niedrigviskose Öle und längere Ölwechselpraktiken ausweiten. Wir haben auch Quellen wie wissenschaftliche Fachzeitschriften zur Schmierstoffleistung, Verbandsveröffentlichungen zu Kfz-Servicierungsmustern sowie öffentlich zugängliche Unternehmensberichte und Investorenpräsentationen ausgewertet, um die Kanalstruktur und die Preisentwicklung auf Kategorieebene zu verstehen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und handelsbasierte Sendungsüberprüfungen ausschließlich zur Gegenprüfung verwendet; die hier aufgeführten Quellen sind illustrativ, da viele weitere Referenzen zur Validierung und Klärung herangezogen wurden.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um Sekundärannahmen zu überprüfen und Lücken zu schließen, die öffentliche Quellen nicht gut erklären, wie z. B. die Aufteilung zwischen Erstbefüllung und Servicebefüllung, Kanalmargen und die Geschwindigkeit, mit der Syntheseöle Mineralöle in den einzelnen Fahrzeuggruppen ersetzen. Wir haben mit Schmierstoffmischern und -händlern, Werkstattnetzwerken, Fuhrparkwartungsleitern und Branchenspezialisten in ganz Thailand gesprochen, damit das Modell das tatsächliche Servicierungsverhalten widerspiegelt und nicht nur Produktionsschlagzeilen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 31 % | Führungskräfte (CXO): 12 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 47 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, bei dem der Fahrzeugbestand und die jährliche Nutzung in Thailand mithilfe von Serviceintervallen und typischen Füllvolumina nach Fahrzeugklasse in den Schmierstoffverbrauch umgerechnet werden. Diese Nachfrage wird dann auf die wichtigsten Kfz-Schmierstoffgruppen verteilt, die im Land verwendet werden, einschließlich Motorenöle (nach Viskositätsgraden), Schalt- und Automatikgetriebeöle (MTF und ATF), Bremsflüssigkeiten, Schmierfette und andere unterstützende Fahrzeugflüssigkeiten.
Einige wenige Eingaben leisten den Großteil der Arbeit im Modell und wurden ausgewählt, weil sie beobachtbar sind und den Literverbrauch in klaren Begriffen erklären. Dazu gehören der Fahrzeugbestand nach Typ (Pkw, Nutzfahrzeuge und Zweiräder), durchschnittliche Jahreskilometer und Einsatzprofil, Ölwechselintervalle, Ölwannen- oder Systemfüllvolumina sowie die Verschiebung hin zu synthetischen und niedrigviskosen Graden, die das Ölwechselverhalten verändern können. Preisgestaltung und Wertumrechnung werden mit einem Durchschnittsverkaufspreisaufbau gehandhabt, der der Richtung der Grundöl- und Additivkosten sowie dem typischen Premiumaufschlag zwischen Mineral-, Halbsynthese- und Syntheseprodukten folgt.
Für die Prognose stützen wir uns auf eine Szenarioanalyse mit einer leichten Regressionsüberprüfung anhand von Mobilitäts- und Makroindikatoren; anschließend wird die Entwicklung auf Basis des Interview-Konsenses angepasst. Bottom-up-Näherungen werden als Gegenprüfung verwendet, z. B. Lieferantenzusammenführungen aus öffentlichen Offenlegungen, Kanalprüfungen zum Werkstattdurchsatz und Stichprobenpreispunkte nach Produktkategorie; Lücken werden durch konservative Bandbreiten behandelt, die erst nach Bestätigung des wahrscheinlichen Falls durch primäres Feedback enger gefasst werden.
Datenvalidierung und Aktualisierungszyklus
Bevor die Zahlen finalisiert werden, werden die Ergebnisse anhand unabhängiger Signale trianguliert, wie z. B. Trends bei Fahrzeugproduktion und -zulassungen, die vom Modell erzeugten impliziten jährlichen Liter pro Fahrzeug sowie die Richtung der in öffentlichen Kommentaren gemeldeten Gesamtschmierstoffnachfrage. Wenn eine Eingabeänderung einen ungewöhnlichen Sprung erzeugt, wird sie erneut überprüft und auf die Annahme zurückverfolgt, die sie ausgelöst hat, gefolgt von Nachfolgegesprächen, wenn die Abweichung nicht durch ein bekanntes Marktereignis erklärt werden kann.
Eine zweite Analystenüberprüfung wird vor der Freigabe abgeschlossen, damit Arithmetik, Einheiten und Umrechnungslogik im gesamten Arbeitsblatt konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Veränderungen eintreten, beispielsweise starke Grundölpreisänderungen, wichtige politische Maßnahmen oder unerwartete Schwankungen in der Fahrzeugproduktion. Vor der Auslieferung führt ein Analyst einen abschließenden Datendurchlauf durch, damit die Kunden die aktuellste Ansicht erhalten.
Schätzung des Thailand Marktes für Kfz-Schmierstoffe von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Kfz-Schmierstoffe in Thailand können variieren, und die Lücke ergibt sich in der Regel daraus, wie jeder Herausgeber den Produktkorb und den zu bemessenden Nachfragepool definiert. Unterschiede treten auch auf, wenn eine Quelle Volumen und eine andere Wert meldet oder wenn Währungszeitpunkte und Preisannahmen zu unterschiedlichen Zeitpunkten im Jahr aktualisiert werden.
Einige externe Schätzungen beschreiben den Gesamtschmierstoffverbrauch in Thailand, der industrielle und andere nicht-fahrzeugbezogene Verwendungen umfassen kann, die die Gesamtzahl erhöhen. Die Spanne verengt sich, wenn die Zählung auf straßenzugelassene Kfz-Schmierstoffkategorien beschränkt und dann auf Fahrzeugbestand, Ölwechselintervalle und typische Füllvolumina zurückgeführt wird – ein Umfangsfilter, der von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 379,56 Mio. Liter (2026) | |
| Fachzeitschrift A | 456,00 Mio. USD (2025) | Wird als Gesamtschmierstoffverbrauch in Thailand in Kilolitern ausgewiesen, kann daher nicht-automobilen Bedarf einschließen und trennt die Erstbefüllung nicht von der Servicebefüllung vor der Gesamtberechnung. |
| Branchenzeitschrift B | 455,70 Mio. USD (2023) | Verwendet den nationalen Gesamtschmierstoffverbrauch als Nachfragebasis, und die Zahl wird nicht auf Fahrzeugbestand, Ölwechselintervalle und ausschließlich automobil-relevante Produktkategorien zurückgeführt. |
Der Vergleich zeigt, dass der Umfang der Haupttreiber der Spanne ist, da eine Gesamtschmierstoffbetrachtung naturgemäß größer ist als ein ausschließlich automobiler Aufbau. Indem die Berechnung auf Fahrzeug- und Servicierungseingaben zurückverfolgbar gehalten und dann mit Kanal- und Versorgungssignalen gegengeprüft wird, bleibt die endgültige Zahl praktisch überprüfbar, wenn sich der Fahrzeugmix und die Ölwechselpraktiken in Thailand verändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Kfz-Schmierstoffe in Thailand?
Der Markt verzeichnete 379,56 Millionen Liter im Jahr 2026 und soll bis 2031 413,83 Millionen Liter erreichen.
Wie schnell wird das Marktwachstum erwartet?
Das Volumen wird voraussichtlich mit einer CAGR von 1,74 % zwischen 2026 und 2031 wachsen, unterstützt durch Flottenexpansion und die Akzeptanz von Synthetikölprodukten.
Welcher Produkttyp dominiert den Verbrauch?
Motorenöl führt mit einem Anteil von 57,45 % des Umsatzes im Jahr 2025, angetrieben durch Thailands großen Motorrad- und Personenkraftwagenbestand.
Warum wachsen Automatikgetriebeöle schneller?
Die steigende Verbreitung von Automatikgetrieben in Pkw und Rollern treibt die ATF-Nachfrage mit einer prognostizierten CAGR von 2,05 % bis 2031 an.
Wie wird die EV-Akzeptanz die Schmierstoffnachfrage beeinflussen?
Elektrofahrzeuge senken das Motorenölvolumen langfristig, doch neue Chancen entstehen durch EV-spezifische Wärmeverwaltungsflüssigkeiten.