
Marktgröße und Marktanteil des Verantwortungsvollen Tourismus in der Schweiz
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
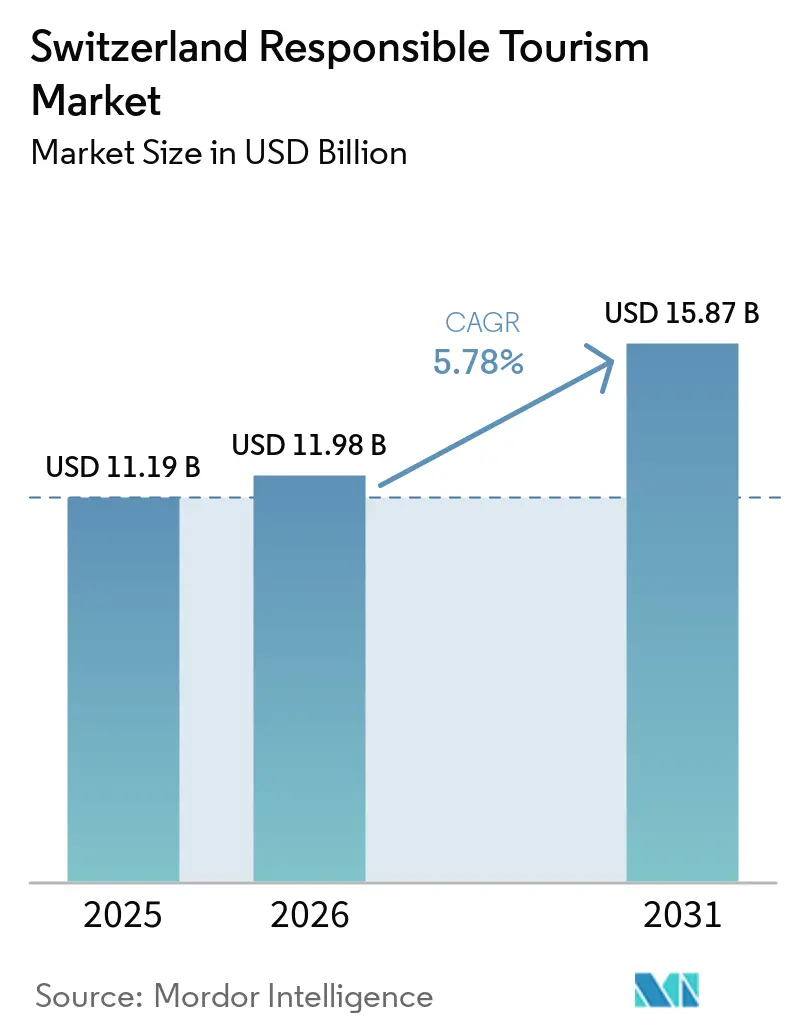
| Marktgröße im Basisjahr (2025) | 11.19 Milliarden US-Dollar |
| Marktgröße (2026) | 11.98 Milliarden US-Dollar |
| Marktgröße (2031) | 15.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.78 % |
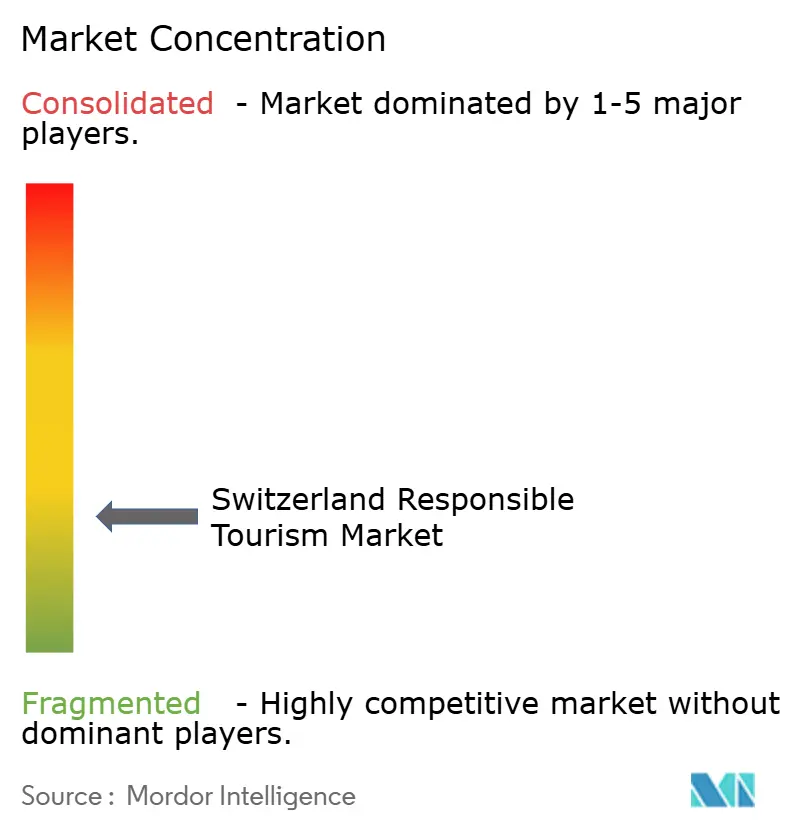
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Verantwortungsvollen Tourismus in der Schweiz von Mordor Intelligence
Der Markt für Verantwortungsvollen Tourismus in der Schweiz wurde im Jahr 2025 auf 11,19 Milliarden USD geschätzt und soll von 11,98 Milliarden USD im Jahr 2026 auf 15,87 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,78 % während des Prognosezeitraums (2026–2031). Schweizer Hotels verzeichneten im Jahr 2025 43,9 Millionen Übernachtungen und übertrafen damit die 42,8 Millionen des Jahres 2024[1]. Ausländische Besucher machten im Jahr 2024 22,0 Millionen Übernachtungen aus, was auf eine starke Tourismusnachfrage hindeutet. Bis November 2024 hatte Swisstainable 2.779 Unternehmen zertifiziert und die Zertifizierung zu einem wichtigen kommerziellen Instrument für Hotels, Destinationen und Reiseanbieter entwickelt. Die SBB stellte im Januar 2025 auf 100 % erneuerbaren Strom für den Bahnbetrieb um. Der Bahnbetrieb, der 15 % höher als im Jahr 2010 lag, verbrauchte 5 % weniger Energie und trug nur 0,3 % der nationalen CO2-Emissionen bei, was kohlenstoffarme, bahnbasierte Freizeitrouten unterstützt. Die Strategie „Travel Better” von Switzerland Tourism, die auf Daten von über 20.000 Reisenden aus 147 Quellmärkten basiert, hilft dabei, Besucher zu zertifizierten Dienstleistungen zu lenken und Überlastungspunkte zu vermeiden, während das Ausgabenniveau aufrechterhalten wird. Die Wettbewerbslandschaft bleibt fragmentiert, wobei Direktbuchungen im Jahr 2025 einen Anteil von 58,61 % am Volumen ausmachten und die fünf größten Anbieter zusammen 38 % hielten. Chancen begünstigen Anbieter, die sich auf direkte Nachfrageerfassung, einzigartige Unterkünfte und bahngebundene Reiserouten konzentrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Buchungskanal hielten Direktbuchungen im Jahr 2025 einen Anteil von 58,61 % am Markt für Verantwortungsvollen Tourismus in der Schweiz, während Online-Plattformen die schnellste prognostizierte CAGR von 6,14 % bis 2031 verzeichneten.
- Nach Touristentyp machten Inlandstouristen im Jahr 2025 einen Anteil von 51,42 % am Markt für Verantwortungsvollen Tourismus in der Schweiz aus, während internationale Besucher voraussichtlich mit der höchsten CAGR von 5,28 % bis 2031 wachsen werden.
- Nach Unterkunftsformat hielten ökozertifizierte Hotels im Jahr 2025 einen Anteil von 34,53 % am Markt für Verantwortungsvollen Tourismus in der Schweiz, während Campingplätze und Glamping die schnellste prognostizierte CAGR von 5,43 % bis 2031 verzeichneten.
- Nach Tourismustyp führte Kultur- und Erbtourismus mit einem Anteil von 30,83 % am Markt für Verantwortungsvollen Tourismus in der Schweiz im Jahr 2025, während Natur- und Wildtiertourismus voraussichtlich mit der höchsten CAGR von 5,86 % bis 2031 wachsen wird.
- Nach Geografie erfasste die Ostschweiz im Jahr 2025 einen Anteil von 30,46 % am Markt für Verantwortungsvollen Tourismus in der Schweiz, während die Westschweiz voraussichtlich die schnellste CAGR von 5,91 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Verantwortungsvollen Tourismus in der Schweiz
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sichtbarkeit der Swisstainable-Zertifizierung | +1.0% | Global, mit Priorität auf Marketing in Fernmärkten wie den USA, Indien und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Rekordnachfrage nach umweltschonendem Reisen | +1.2% | Global, stärkste Nachfrage aus Nord- und Südamerika sowie dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Bahngebundene kohlenstoffarme Erreichbarkeit | +0.8% | Paneuropäische und inländische Bahnkorridore, am stärksten in der Zentral- und Ostschweiz | Mittelfristig (2–4 Jahre) |
| Wachstum naturnaher Unterkunftsformate | +0.6% | Ostschweiz, Südschweiz und Westschweiz | Mittelfristig (2–4 Jahre) |
| Nebensaisonverteilung und weniger bekannte Destinationen | +0.5% | National, mit frühen Gewinnen in den Regionen Tessin, Wallis und Jura | Mittelfristig (2–4 Jahre) |
| Parkbasierte regionale Produktökosysteme | +0.4% | Ost- und Zentralschweiz, einschließlich Engadin, Graubünden und Berner Oberland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sichtbarkeit der Swisstainable-Zertifizierung
Die dreistufige Struktur von Swisstainable – committed, engaged und leading – hat sich von einem Bewusstseinsinstrument zu einem wichtigen Filter für die Sichtbarkeit im Markt für Verantwortungsvollen Tourismus in der Schweiz entwickelt. Switzerland Tourism priorisiert höhere Zertifizierungsstufen im Marketing und im Handelsvertrieb und beeinflusst damit, welche Unternehmen bei Vermittlern und Reisenden Sichtbarkeit erlangen[2]. Bis November 2024 hatten sich 2.779 Unternehmen dem Programm angeschlossen, während über 40.000 Tourismusanbieter noch nicht zertifiziert waren, was ein erhebliches Potenzial für zertifizierungsgetriebene Marktveränderungen aufzeigt. Swiss Travel System AG hat travelswitzerland.com im Februar 2026 als B2B-Plattform für den globalen Reisehandel neu aufgelegt und eine Beschaffungsebene hinzugefügt, um die frühzeitige Entdeckung zertifizierter Anbieter in 40 Transportpartner-Märkten zu erleichtern. Switzerland Tourism, das die TourCert-Zertifizierung der Stufe III hält, treibt Investitionen in messbare Nachhaltigkeitsverbesserungen voran und orientiert sich dabei an den fortgeschrittenen Zertifizierungsanforderungen für die höchste Destinationsstufe. Dieser Ansatz betont greifbare Verbesserungen gegenber oberflächlichen Marketingaussagen und stärkt die Nachhaltigkeitsbemühungen im Markt für Verantwortungsvollen Tourismus in der Schweiz.
Rekordnachfrage nach umweltschonendem Reisen
Die Schweiz verzeichnete im Sommer 2025 über 25,1 Millionen Hotel-Übernachtungen, wobei ausländische Besucher 13,4 Millionen Übernachtungen beisteuerten. Das Nachfragewachstum unterstützt weiterhin den Markt für Verantwortungsvollen Tourismus in der Schweiz. Die Übernachtungen von Reisenden aus den USA stiegen im Jahr 2024 um 13,9 % auf 3,49 Millionen, während indische Besucher um 10,6 % zunahmen, was den Einfluss von Fernmärkten widerspiegelt, die auf strukturierte Destinationsqualität ausgerichtet sind. Switzerland Tourism legte im Jahr 2024 den Schwerpunkt auf qualitatives Wachstum durch längere Aufenthalte und eine stärkere lokale Wertschöpfung, anstatt die Besucherzahlen zu maximieren. Die Strategie 2026–2028 prognostiziert einen Anstieg der Reiseaktivität aus dem asiatisch-pazifischen Raum um 80 % im nächsten Jahrzehnt und ein Wachstum von 40 % aus Europa und Nord- und Südamerika, was zertifizierten Anbietern eine klare Nachfragepipeline bietet, sofern die Absicht in Buchungen umgewandelt wird. Der Markt profitiert, wenn Gäste mit höheren Ausgaben länger in zertifizierten Destinationen verweilen, da ein sorgfältiges Management von Transport, Unterkunft und lokalen Aktivitäten ein schnelleres Umsatzwachstum als den ökologischen Druck pro Reise ermöglicht.
Bahngebundene kohlenstoffarme Erreichbarkeit
Die SBB stellte Anfang 2025 auf 100 % erneuerbaren Traktionsstrom um und stärkte damit die Rolle der Bahn im Markt für Verantwortungsvollen Tourismus in der Schweiz. Die Bahn trug lediglich 0,3 % der gesamten Verkehrs-CO2-Emissionen des Landes bei, während sie 15 % mehr Züge als im Jahr 2010 mit 5 % weniger Energie betrieb und damit Skalierbarkeit bei geringer Kohlenstoffintensität demonstrierte. Swiss E-Car ergänzte eine elektrische Lösung für die letzte Meile, die mit zertifiziertem Grünstrom in Aargau, Bern und Freiburg betrieben wird, und ermöglicht Besuchern den Zugang zu ländlichen Bauernhöfen, Naturretreatcentern und kleineren Gemeinden jenseits der Bahnstrecken. Rail Europe erweiterte in Partnerschaft mit Swiss Travel System AG und der SBB den Zugang zu kohlenstoffarmen Alpenreiserouten über globale Buchungssysteme und ging damit über Nischenanbieter hinaus. Die Ziele der SBB umfassen eine Reduzierung der betrieblichen Treibhausgasemissionen um 60 % bis 2030 (im Vergleich zu 2018) und eine Reduzierung um 93 % bis 2040. Diese Ziele bieten Anbietern im Markt für Verantwortungsvollen Tourismus in der Schweiz eine glaubwürdige Grundlage für die Entwicklung bahnbasierter Reisepakete mit geringeren Bedenken hinsichtlich der Infrastrukturzuverlässigkeit.
Wachstum naturnaher Unterkunftsformate
Naturaufenthalte haben sich von saisonalen Trends zu einem wichtigen Investitionsbereich im Markt für Verantwortungsvollen Tourismus in der Schweiz entwickelt. Im Jahr 2025 wurden rund 925.000 Übernachtungen verzeichnet, was die drittbeste Saison markiert, wobei ausländische Gäste 31 % des Gesamtvolumens ausmachten. Dies zeigt, dass die Nachfrage sowohl international als auch wetterunabhängig ist. Projekte wie Prau La Selva in Flims und das im Bau befindliche Glamping-Dorf La Tène spiegeln langfristige Investitionen in Camping und Glamping wider. Bis Ende 2024 hatten 10 weitere TCS-Campingplätze die ECOCamping-Zertifizierung und den Swisstainable-Level II erhalten, was ihre Marketingposition stärkte und die Nachhaltigkeit in dieser Unterkunftskategorie betonte. Landwirtschaftliche Unterkünfte expandieren über Netzwerke wie myFarm, wo Agrotourismus fast die Hälfte des Hofeinkommens beitragen kann. Dieses Wachstum verbindet die Unterstützung ländlicher Einkommen mit einer Zunahme von Besucherübernachtungen und stärkt damit den Markt für Verantwortungsvollen Tourismus in der Schweiz weiter.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kostenbasis und Preissensitivität | -0.7% | National, mit stärkeren Auswirkungen auf ländliche und alpine Mittelmarktsegment-Anbieter | Mittelfristig (2–4 Jahre) |
| OTA-Konzentration und Provisionsdruck | -0.6% | National, konzentriert im städtischen und alpinen Ferienresortangebot | Kurzfristig (≤ 2 Jahre) |
| Kapazitätsgrenzen in sensiblen Alpenzonen | -0.5% | Ost- und Zentralschweiz, einschließlich Appenzell, Lauterbrunnen und Engadin | Mittelfristig (2–4 Jahre) |
| Sanierungsaufwand für ältere Immobilien | -0.4% | National, mit der höchsten Exposition bei vor 1980 erbautem Berghotelbestand | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kostenbasis und Preissensitivität
Die hohen Strukturkosten der Schweiz begrenzen das Wachstum ihres Marktes für Verantwortungsvollen Tourismus. Nachhaltige Anbieter sehen sich im Vergleich zu Standardbetrieben mit höheren Compliance- und Beschaffungskosten konfrontiert. Hohe Löhne, Grundstückswerte in Alpengebieten und der starke Schweizer Franken erhöhen die Grundkosten, verstärkt durch Zertifizierungsgebühren, Energiesanierungen und Aufschläge für ökologische Beschaffung. Diese Herausforderung ist im Mittelmarktsegment besonders ausgeprägt, wo Reisende Nachhaltigkeit schätzen, aber häufig kostengünstigere zertifizierte Optionen in benachbarten Alpenregionen wählen. Untersuchungen von Switzerland Tourism zeigen, dass Kostenwahrnehmungen und Infrastrukturbelastungen zentrale Anliegen der Schweizer Bevölkerung sind, die sowohl die lokale Akzeptanz als auch die Margen der Anbieter beeinflussen. Sollte der Franken gegenüber dem Euro oder dem US-Dollar weiter aufwerten, wird erwartet, dass das Wachstum im Markt für Verantwortungsvollen Tourismus eher das Hochpreissegment und Langzeitreisende begünstigt als eine breite Expansion im Mittelmarktsegment.
OTA-Provisionsdruck verzerrt die Wirtschaftlichkeit direkter Kundenbeziehungen
Online-Reisebüros (OTAs) sind für die Sichtbarkeit im Markt für Verantwortungsvollen Tourismus in der Schweiz unverzichtbar, beeinträchtigen jedoch die Gewinnmargen erheblich. Die OTA-Durchdringung bei Schweizer Hotels stieg trotz des Verbots von Paritätsklauseln durch die Lex Booking im Jahr 2022, wobei die Provisionen von Booking.com zwischen 12 % und 20 % pro Transaktion blieben. Dies stellt ökozertifizierte Betriebe mit höheren Betriebskosten vor Herausforderungen. Der Eidgenössische Preisüberwacher ordnete eine Senkung der Provisionsraten von Booking.com um 25 % an, die Durchsetzung verzögert sich jedoch aufgrund eines laufenden Einspruchs. Im Mai 2026 verfolgten 26 europäische Hotelverbände finanzielle Ansprüche im Zusammenhang mit der Nutzung von Paritätsklauseln und verdeutlichten damit ungelöste Fragen der Kanalmarktmacht. Die Dateneigentümerschaft bleibt ein zentrales Anliegen, da eine starke Abhängigkeit von OTAs die Fähigkeit der Anbieter einschränkt, Loyalitäts- und Präferenzprofile aufzubauen, was das Wiederholungsgeschäft im Markt für Verantwortungsvollen Tourismus in der Schweiz behindert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Buchungskanal: Direkte Kundenbeziehungen verankern die Wirtschaftlichkeit des Verantwortungsvollen Reisens
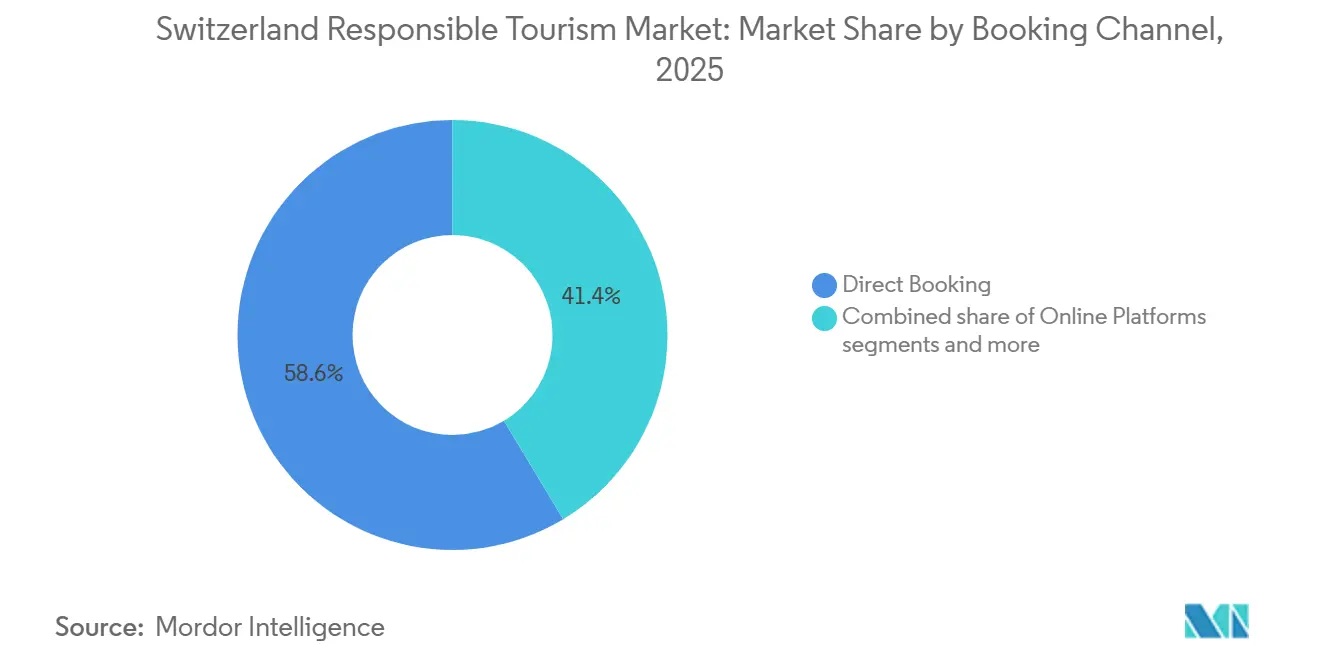
Direktbuchungen hielten im Jahr 2025 einen Marktanteil von 58,61 %, was auf eine starke Gästetreue bei unabhängigen Anbietern im Sektor des Verantwortungsvollen Tourismus in der Schweiz hindeutet. Dieser hohe Anteil unterstreicht die Abhängigkeit kleiner Hotels, Bauernhofunterkünfte, Chalets und Glamping-Anbieter von ihren eigenen Websites, Telefonanfragen, Stammkunden und lokalen Empfehlungen. Das Direktmodell unterstützt verantwortungsvolles Reisen, indem es Anbietern ermöglicht, Transportoptionen, lokales Verhalten und Nachhaltigkeitsmerkmale vor der Anreise zu erläutern. Viele kleinere Anbieter, die durch begrenzte Budgets und Personalkapazitäten eingeschränkt sind, bevorzugen kuratiertes Verkaufen und beziehungsgetriebene Konversionen gegenüber der OTA-Optimierung. Infolgedessen verbleibt im Markt für Verantwortungsvollen Tourismus in der Schweiz mehr Wert auf Anbieterebene im Vergleich zu anderen europäischen Freizeitmärkten mit höherer Plattformabhängigkeit.
Online-Plattformen wachsen bis 2031 mit einer CAGR von 6,14 % und unterstreichen die Bedeutung der digitalen Entdeckung auch in einem beziehungsgetriebenen Markt. Große Plattformen zeigen nun prominent Ökolabels, Nachhaltigkeitsabzeichen und Zertifizierungsmarkierungen an und verbessern damit die Sichtbarkeit von Swisstainable-konformen Angeboten. Switzerland Travel Centre stärkt diesen Kanal, indem es Bahn-, Wander- und nachhaltige Unterkunftsangebote zu strukturierten Paketen für in- und ausländische Reisende bündelt. Während Direktbuchungen im Jahr 2025 einen Anteil von 58,61 % am Markt ausmachten, beeinflussen OTA-Provisionsrichtlinien, Preistransparenz und Datenzugangsregeln weiterhin Konversionsentscheidungen. Es wird erwartet, dass der Markt die Plattformnutzung für Reichweite mit Direktbuchungen zur Wahrung von Margen und Gästetreue in Einklang bringen wird[3].


Nach Touristentyp: Internationale Nachfrage bringt Umsatzpotenzial und Konzentrationsrisiko
Inlandstouristen machten im Jahr 2025 einen Anteil von 51,42 % am Markt für Verantwortungsvollen Tourismus in der Schweiz aus, was auf eine stärkere Abhängigkeit von Einwohnern als von ausländischen Reisenden hindeutet. Schweizer Einwohner behielten nach 2021–2022 hohe Inlandsreisegewohnheiten bei, wobei die inländischen Übernachtungen im Jahr 2024 20,9 Millionen erreichten. Diese inländische Basis stabilisierte die Auslastung über Saisons und Regionen hinweg und unterstützte ganzjährige Reisen zu Seen, Bergen und ländlichen Gebieten. Inlandsreisen fördern verteilte Reisemuster und Wiederholungsbesuche in kleineren Regionen und gleichen damit die Saisonalität der internationalen Nachfrage aus. KOF ETH Zürich prognostiziert eine schrittweise Verlagerung hin zu Fernreisen, da sich der grenzüberschreitende Tourismus normalisiert, was den inländischen Anteil wahrscheinlich ohne starke Rückgänge abschwächen wird.
Internationale Besucher wachsen schneller, mit einer prognostizierten CAGR von 5,28 % bis 2031. Dieses Wachstum bringt Umsatzchancen, aber auch Konzentrationsrisiken mit sich. Im Jahr 2024 stiegen die Ankünfte aus den USA um 13,9 % auf 3,49 Millionen Übernachtungen, während die Ankünfte aus Indien um 10,6 % zunahmen, was den Einfluss der Fernmarktnachfrage verdeutlicht. Switzerland Tourism zielt auf Reisende mit nachhaltiger Reiseabsicht und der Bereitschaft zu längeren Aufenthalten ab, um die lokale Wertschöpfung pro Reise zu steigern. Die Reiseaktivität aus dem asiatisch-pazifischen Raum soll im nächsten Jahrzehnt um 80 % wachsen und damit einen größeren Pool potenzieller Besucher bieten. Ein effektives Vertriebsmanagement kann diese Reisenden zu zertifizierten und bahngebundenen Produkten lenken. Während die internationale Nachfrage den Markt umgestaltet, sind Verteilungsstrategien unerlässlich, um den Druck auf überfüllte Alpenkorridore zu mindern, der durch das schnelle Wachstum aus bestimmten Quellmärkten entsteht.
Nach Unterkunftsformat: Zertifizierte Hotels führen, Glamping verändert die Investitionslogik
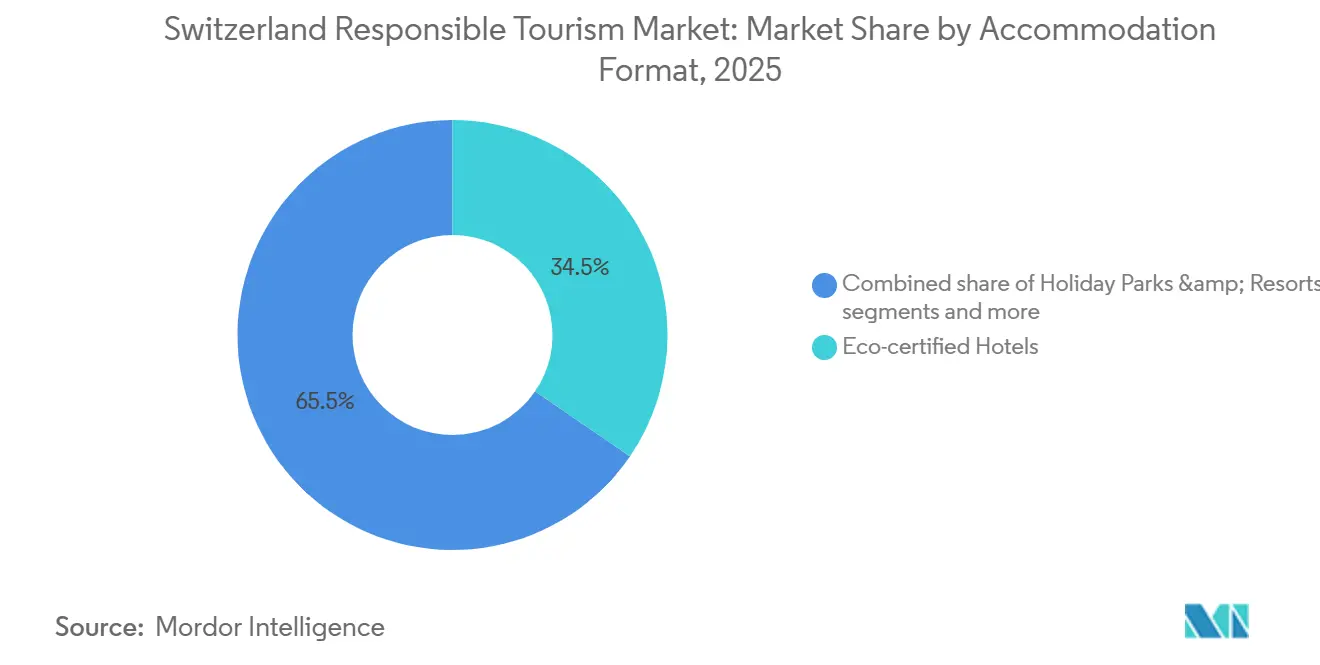
Ökozertifizierte Hotels hielten im Jahr 2025 einen Anteil von 34,53 % am Markt und unterstreichen die Bedeutung des formellen Hotelangebots im Markt für Verantwortungsvollen Tourismus in der Schweiz. Das Schweizer Zertifizierungsrahmenwerk, einschließlich Swisstainable, EarthCheck und TourCert, wandelt Nachhaltigkeitsbemühungen in anerkannte Qualitätsstandards um. Diese Hotels dominieren den Unterkunftssektor aufgrund ihrer Skalierbarkeit über Handelspartnerschaften, städtische Nachfrage und ganzjährigen Betrieb. Die EarthCheck-Rezertifizierung von Zürich im Jahr 2025 stärkte das Vertrauen in das zertifizierte städtische Angebot, was entscheidend ist, da Stadtaufenthalte häufig Schweizer Reiserouten einrahmen. Energetische Sanierungsanforderungen für historische Hotels könnten jedoch die Zimmerkapazitätserweiterung trotz günstiger Nachfrage verlangsamen[4].
Campingplätze und Glamping sollen bis 2031 mit einer CAGR von 5,43 % wachsen und verändern damit die Investorenperspektive auf Freiluftunterkünfte. TCS Camping verzeichnete im Jahr 2025 rund 925.000 Übernachtungen, seine drittbeste Saison, wobei ausländische Gäste 31 % ausmachten, was auf ein gestiegenes internationales Interesse hindeutet. Entwicklungen wie Prau La Selva in Flims und das Glamping-Dorf La Tène zeigen den Fokus der Anbieter auf die Verbesserung von Campingerlebnissen. Ferienhäuser, Jugendherbergen und Bauernhofunterkünfte diversifizieren den Markt weiter, indem sie verschiedene Budgets, Gruppengrößen und ländliche Präferenzen bedienen. Der Unterkunftsmix zeigt, dass der Sektor des Verantwortungsvollen Tourismus in der Schweiz über zertifizierte Hotels hinauswächst, wobei naturnahe und gemeinschaftsgebundene Unterkünfte an Bedeutung gewinnen.
Nach Tourismustyp: Kultur verankert das Volumen, Natur erzielt das höchste Wachstumspremium
Kultur- und Erbtourismus hielt im Jahr 2025 einen Anteil von 30,83 % am Markt für Verantwortungsvollen Tourismus in der Schweiz und war damit das größte Segment. Dies wurde durch die UNESCO-Stätten der Schweiz, städtische Destinationen und Traditionen in den Bereichen Uhrmacherei, Käse, Textilien und Regionalkultur angetrieben, die alle für Besucher aufbereitet wurden. Zürich Tourismus erneuerte im Jahr 2025 seine EarthCheck-Zertifizierung und erreichte Swisstainable Level III, was seine Rolle als verantwortungsvolles städtisches Eingangstor stärkte. Kulturtourismus profitierte von der europäischen Nachfrage nach Städtereisen und Reiserouten, die Kulturerbe mit Bahn-, Kulinarik- und Seeuferreisen verbinden. Während Kultur das größte Segment blieb, verlagerte sich das Wachstum hin zu naturorientierten Produkten.
Natur- und Wildtiertourismus soll bis 2031 mit einer CAGR von 5,86 % wachsen und zeigt damit eine starke Dynamik. Das LiveAlpsNature-Projekt des Schweizerischen Nationalparks entwickelt Besuchermanagement-Tools für sensible Erholungsgebiete und unterstützt das Wachstum von Wildtiertouren, Wanderungen und alpinen Beobachtungsangeboten. Agrotourismus expandiert ebenfalls, wobei Netzwerke wie myFarm Biobauernhöfe mit Übernachtungsgästen in verschiedenen Kantonen verbinden. Einige Anbieter berichten, dass Agrotourismus fast die Hälfte des Hofeinkommens beiträgt. Kleinere Segmente wie gemeinschaftsbasierter Tourismus und Ökotourismus haben geringere Volumina, sind aber auf Zertifizierungen und lokales Engagement ausgerichtet. Während Kulturtourismus beim Volumen führt, wächst Natur- und Wildtiertourismus von einer kleineren Basis innerhalb des Marktes für Verantwortungsvollen Tourismus in der Schweiz.
Geografische Analyse
Die Ostschweiz machte im Jahr 2025 einen Anteil von 30,46 % am Markt aus und war damit der größte Beitragszahler zum Markt für Verantwortungsvollen Tourismus in der Schweiz. Diese Position ergibt sich aus einer starken Vermögensbasis, die alpine Landschaften, Bahnzugang, Schutzgebiete und hochwertige Unterkünfte vereint. Der Schweizerische Nationalpark im Engadin spielt eine Schlüsselrolle, indem er Besucher durch markierte Wanderwege führt und strenge Nicht-Eingriffs-Richtlinien durchsetzt, die mit den Grundsätzen des umweltschonenden Destinationsmanagements übereinstimmen. Das LiveAlpsNature-Projekt stärkt diesen Ansatz mit Open-Source-Besuchermanagement-Tools und Biodiversitätsdatensätzen und verbessert damit die Fähigkeit der Ostschweiz, das Nachfragewachstum in den kommenden Jahren zu steuern.
Die Westschweiz ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 5,91 % bis 2031. Dieses Wachstum spiegelt eine Mischung aus Öko-Unterkünften, kulturellen Attraktionen und ganzjährigen Reiseinitiativen wider. Whitepod im Wallis veranschaulicht diesen Trend durch die Kombination von umweltfreundlichen Pods mit erneuerbarer Heizung und regionaler Beschaffung. Der Korridor Genf–Lausanne–Montreux ergänzt die städtische und seeufergebundene Nachfrage, unterstützt durch Bahnreisen und zertifizierte Unterkünfte. Die Südschweiz ergänzt diese Entwicklung durch den Ticino365-Plan, der weniger bekannte Attraktionen fördert und Reisen in Frühling und Herbst ausdehnt. Die Übernachtungen auf Campingplätzen im Tessin erreichten im Jahr 2025 rund 1,04 Millionen, ein Anstieg von 4,5 %, was den Erfolg der Entseasonalisierung der Reisenachfrage demonstriert.
Die nationale Koordination wird zunehmend wichtig, da das Wachstum davon abhängt, die Nachfrage über Zeit und Orte zu verteilen. Die Initiative „Travel with care. Leave with memories.” vom April 2026 führte einen einheitlichen Verhaltensrahmen für Besucher ein und adressierte Herausforderungen an stark frequentierten Standorten. Die Zentralschweiz behält ihre Stabilität durch Luzern und sein Seengebiet, unterstützt durch öffentliche Verkehrsmittel und inländische Reisemuster. Diese regionalen Strategien zeigen, dass das künftige Wachstum im Markt für Verantwortungsvollen Tourismus in der Schweiz auf die geografische Verteilung ausgerichtet sein wird, anstatt gesättigte Gebiete zu erweitern.
Wettbewerbslandschaft
Der Markt für Verantwortungsvollen Tourismus in der Schweiz blieb fragmentiert, wobei Direktbuchungen das Marktvolumen dominierten und die fünf größten Anbieter einen kombinierten Anteil hielten. Booking.com führte, gefolgt von Expedia Group, Hotelplan Suisse, Switzerland Travel Centre und DERTOUR Suisse. Diese Verteilung unterstreicht die Abhängigkeit des Marktes von unabhängigen Hotels, Campingplätzen, Jugendherbergen, Bauernhofunterkünften und lokalen Anbietern, die Nachfrage außerhalb großer Plattformen umwandeln. Der Markt bietet spezialisierten Akteuren Wachstumschancen durch einzigartige Produktgestaltung, Zertifizierungstiefe und direkte Kundenbeziehungen statt durch Skalierung.
DERTOUR Group schloss nach regulatorischer Freigabe die Übernahme der Hotelplan Group ab und konsolidierte Marken wie Hotelplan, Kuoni und Helvetic Tours. Hotelplan führte eine Echtzeit-CO2-Fußabdruckfunktion auf seiner Plattform ein und erweiterte sein zertifiziertes Unterkunftsportfolio durch FAIRWEG. Diese Entwicklungen spiegeln eine Verlagerung im Nachhaltigkeitsmarketing von Markenbotschaften hin zu Mainstream-Verkaufsinstrumenten wider. Swiss Travel System AG hat travelswitzerland.com als B2B-Plattform für globale Reisehandelskäufer neu aufgelegt und damit den Vertriebsrahmen für bahnbasierte Pakete gestärkt. Diese Maßnahmen deuten auf einen Fokus auf transparentes Produktdesign, integrierten Transport und Sichtbarkeit zertifizierter Angebote hin.
Chancen bestehen weiterhin bei bahnbasiertem Langsamreisen, Öko-Glamping und gemeinschaftsgebundenen ländlichen Aufenthalten, wo nationaler Besitz begrenzt ist. Whitepod hat eine Position im Öko-Unterkunftsbereich etabliert, TCS Camping formalisiert Glamping als Investitionsweg, und myFarm verbindet Agrotourismusangebote, die größere Vermittler nicht standardisieren können. Der Markt belohnt Unternehmen, die Nachhaltigkeitssignale mit authentischer lokaler Produkttiefe verbinden. Der Wettbewerbsdruck wird voraussichtlich anhalten, aber unabhängige Anbieter werden weiterhin Kundenerlebnisse gestalten und Wert in diesem verteilten Markt erfassen.
Marktführer im Verantwortungsvollen Tourismus in der Schweiz
-
Booking.com
-
Expedia Group
-
Hotelplan Suisse
-
Switzerland Travel Centre
-
DERTOUR Suisse
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: Switzerland Tourism, die Regionale Tourismusallianz (VSTM) und der Schweizer Tourismus-Verband lancierten „Travel with care. Leave with memories.” Diese nationale Initiative verbindet eine Gästebewusstseinskampagne mit einem kostenlosen Branchen-Toolbox, das Strategien, Kommunikationspläne und Protokolle zur Einbindung von Interessengruppen bietet. Sie stellt eine Verlagerung von freiwilligen Nachhaltigkeitsbemühungen hin zu einem strukturierten, sektorweiten Verhaltensstandard dar.
- Februar 2026: Swiss Travel System AG hat travelswitzerland.com als B2B-Plattform für globale Reisehandelsprofis neu aufgelegt. Sie konsolidiert Schweizer öffentliche Verkehrsprodukte, darunter die Grand Train Tour, den Swiss Travel Pass, Day Discoveries und Angebote von 40 Transportpartnern, in einem einzigen Hub, um emissionsfreie Bahnreiserouten in internationale Reiseveranstalterprogramme zu integrieren.
- August 2025: DERTOUR Group übernahm die Hotelplan Group, mit Ausnahme von Interhome, nach Erhalt der bedingungslosen Genehmigung durch die WEKO. Die regulatorische Untersuchung, die drei Monate dauerte, hatte zunächst Bedenken hinsichtlich der Marktdominanz aufgeworfen. Diese Übernahme macht DERTOUR zum größten inländischen Reiseveranstalter in der Schweiz.
- September 2025: Das Bundesamt für Statistik (BFS) meldete eine rekordverdächtige Sommersaison in der Schweiz von Mai bis Oktober 2025, wobei die Hotel-Übernachtungen erstmals 25 Millionen überstiegen. Ausländische Besucher trugen 13,4 Millionen Übernachtungen bei, während die inländische Nachfrage um 2,8 % auf 11,7 Millionen stieg.


Berichtsumfang des Marktes für Verantwortungsvollen Tourismus in der Schweiz
| Direktbuchung |
| Online-Plattformen |
| Reisebüros und Reiseveranstalter |
| Inländisch |
| International |
| Ökozertifizierte Hotels |
| Ferienparks und Resorts |
| Jugendherbergen |
| Pensionen und Gästehäuser |
| Ferienhäuser und Naturunterkünfte |
| Campingplätze und Glamping |
| Ökotourismus |
| Kultur- und Erbtourismus |
| Ländlicher Tourismus und Agrotourismus |
| Gemeinschaftsbasierter Tourismus |
| Natur- und Wildtiertourismus |
| Zentralschweiz |
| Ostschweiz |
| Westschweiz |
| Südschweiz |
| Nach Buchungskanal | Direktbuchung |
| Online-Plattformen | |
| Reisebüros und Reiseveranstalter | |
| Nach Touristentyp | Inländisch |
| International | |
| Nach Unterkunftsformat | Ökozertifizierte Hotels |
| Ferienparks und Resorts | |
| Jugendherbergen | |
| Pensionen und Gästehäuser | |
| Ferienhäuser und Naturunterkünfte | |
| Campingplätze und Glamping | |
| Nach Tourismustyp | Ökotourismus |
| Kultur- und Erbtourismus | |
| Ländlicher Tourismus und Agrotourismus | |
| Gemeinschaftsbasierter Tourismus | |
| Natur- und Wildtiertourismus | |
| Nach Geografie | Zentralschweiz |
| Ostschweiz | |
| Westschweiz | |
| Südschweiz |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Verantwortungsvolle Tourismus in der Schweiz bis 2031 erreichen?
Der Markt für Verantwortungsvollen Tourismus in der Schweiz soll bis 2031 einen Wert von 15,87 Milliarden USD erreichen, ausgehend von 11,98 Milliarden USD im Jahr 2026, mit einer CAGR von 5,78 % über den Zeitraum 2026 bis 2031.
Welcher Tourismustyp führt die Nachfrage nach Verantwortungsvollem Reisen in der Schweiz an?
Kultur- und Erbtourismus hielt im Jahr 2025 den größten Anteil von 30,83 %, unterstützt durch die UNESCO-Stätten der Schweiz, zertifizierte städtische Destinationen und eine starke Kurzstreckennachfrage nach Kulturtourismus.
Welches Segment wächst am schnellsten im Verantwortungsvollen Reisen in der Schweiz?
Natur- und Wildtiertourismus ist der am schnellsten wachsende Tourismustyp mit einer CAGR von 5,86 % bis 2031, während Online-Plattformen das Wachstum im Buchungskanal mit einer CAGR von 6,14 % anführen.
Warum sind Direktbuchungen in der Schweiz so wichtig?
Direktbuchungen machten im Jahr 2025 58,61 % des Marktvolumens aus, was unabhängigen Anbietern hilft, Margen zu schützen, Nachhaltigkeitsmerkmale besser zu erläutern und die Abhängigkeit von OTA-Provisionen zu reduzieren.
Welche Region führt die Wettbewerbslandschaft des Verantwortungsvollen Tourismus in der Schweiz an?
Die Ostschweiz führte im Jahr 2025 mit einem Anteil von 30,46 %, da sie den Schweizerischen Nationalpark, starken Bahnzugang, hochwertige alpine Unterkünfte und konzentrierte nachhaltige Destinationsressourcen vereint.
Was sind die Hauptrisiken für Anbieter von Verantwortungsvollem Reisen in der Schweiz?
Die wichtigsten Hemmnisse sind die hohe nationale Kostenbasis, der OTA-Provisionsdruck, Kapazitätsgrenzen in sensiblen Alpenzonen und Sanierungskosten für ältere Hotelbestände.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
