
Spaghetti-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 8.56 Milliarden US-Dollar |
| Marktgröße (2031) | 12.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Spaghetti-Marktanalyse von Mordor Intelligence
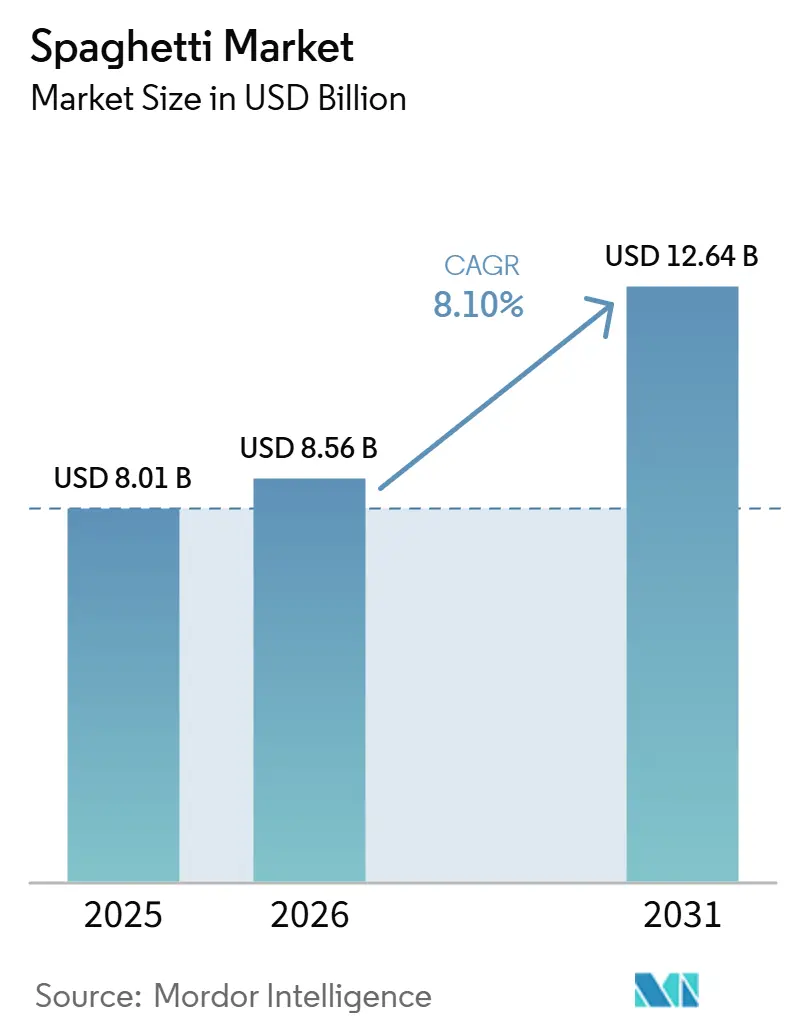
Die Größe des Spaghetti-Marktes wird voraussichtlich von 8,01 Milliarden USD im Jahr 2025 und 8,56 Milliarden USD im Jahr 2026 auf 12,64 Milliarden USD bis 2031 anwachsen, was einem CAGR von 8,1 % zwischen 2026 und 2031 entspricht. Der Spaghetti-Markt wird durch die Nachfrage über Einzelhandels- und Foodservice-Kanäle, das Stadtwachstum und seine Rolle als alltägliches Mahlzeiten-Grundnahrungsmittel gestützt. Bequemlichkeit bleibt wichtig, da Haushalte mit zwei Einkommen und städtische Verbraucher schnelle, erschwingliche Mahlzeiten benötigen. Kurze Garzeiten, einfache Zubereitung und Lagerung bei Raumtemperatur verschaffen Spaghetti einen Vorteil gegenüber vielen proteinreichen Hauptgerichtsoptionen. Einzelhändler können das Produkt ohne Kühllagerhaltung bevorraten, während Haushalte es für geplante Mahlzeiten und spontane Anlässe vorrätig halten können. Dieses Wertversprechen erstreckt sich über alle Einkommensgruppen und kann die Nachfrage stützen, wenn die Haushaltsbudgets eingeschränkt sind. Der Wettbewerb wird durch den Druck von Eigenmarken bei standardisierten Trockenprodukten, instabile Hartweizenversorgung und Investitionen in proteinangereicherte, biologische und kanalspezifische Produkte geprägt. Diese Bedingungen begünstigen Lieferanten, die eine zuverlässige Qualität aufrechterhalten und gleichzeitig Formate anbieten können, die für verschiedene Kaufanlässe geeignet sind.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt getrocknete Spaghetti im Jahr 2025 einen Kategorieanteil von 82,3 %, während tiefgefrorene Spaghetti bis 2031 voraussichtlich mit einem CAGR von 9,2 % wachsen werden.
- Nach Rohmaterial hielten Hartweizen und Grieß im Jahr 2025 einen Kategorieanteil von 74,1 %, während maisbasierte Spaghetti bis 2031 voraussichtlich mit einem CAGR von 8,8 % wachsen werden.
- Nach Kategorie hielt konventionelle Spaghetti im Jahr 2025 einen Anteil von 88,7 % am Spaghetti-Markt, während frei-von-Spaghetti bis 2031 voraussichtlich mit einem CAGR von 10,5 % wachsen werden.
- Nach Vertriebskanal hielt der Einzelhandel im Jahr 2025 einen Anteil von 58,7 % am Spaghetti-Markt, während Foodservice und HoReCa bis 2031 voraussichtlich mit einem CAGR von 9,5 % wachsen werden.
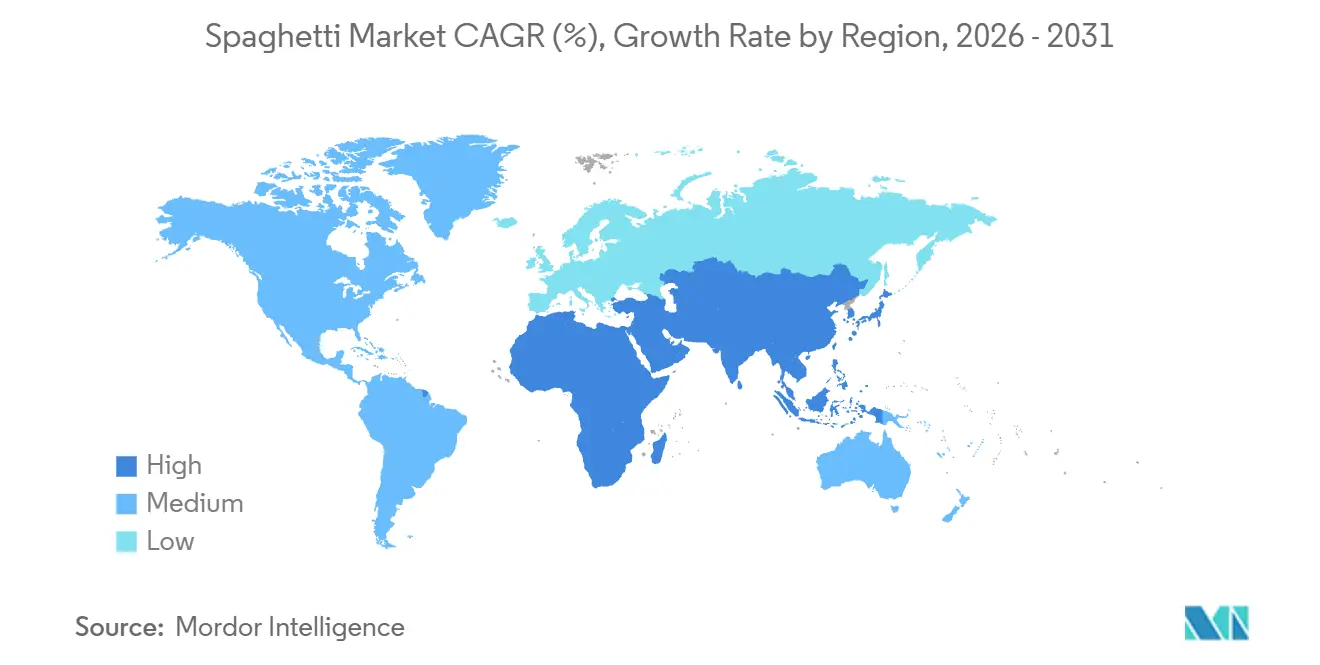
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 36,8 % am Spaghetti-Markt, während Asien-Pazifik bis 2031 voraussichtlich mit einem CAGR von 9,7 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Präferenz für bequeme Mahlzeiten | +2.1% | Global, am stärksten in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Beliebtheit der italienischen Küche weltweit | +1.6% | Global, mit konzentrierter Nachfrage in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum von Essenslieferungen und Online-Bestellungen | +1.4% | Global, mit der höchsten Plattformdichte in Nordamerika, China und Indien | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation bei gesünderen Varianten | +1.1% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach biologischer und Clean-Label-Pasta | +0.8% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Einfluss von sozialen Medien und Lebensmitteltrends | +0.6% | Global, mit der stärksten Aktivität in Märkten mit hohem Gen-Z-Anteil | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Präferenz für bequeme Mahlzeiten
Bequemlichkeit stützt den Spaghetti-Markt, da sie sowohl die Kochzeit als auch die für die Mahlzeitenzubereitung erforderlichen Kenntnisse reduziert. Hersteller setzen auf mikrowellengeeignete und Einzelportionsformate, um Berufstätige und Studierende zu erreichen, die sonst möglicherweise außer Haus zubereitete Mahlzeiten wählen würden. Kraft Heinz brachte 2024 Heinz Spaghetti Carbonara im Vereinigten Königreich als konserviertes, aufwärmbares Produkt auf den Markt, nachdem eine Nachfrage nach einer einfacheren Carbonara-Zubereitung festgestellt worden war. Das Produkt zeigt, dass Bequemlichkeitsinnovationen Zubereitungshürden beseitigen können, nicht nur die Kochzeit verkürzen. Es zeigt auch, warum Lieferanten die Produktform sowie die Packungsgröße anpassen, wenn sie Verbraucher mit begrenzter Zeit und begrenztem Vertrauen in der Küche ansprechen möchten. Spaghetti kann Verbraucher ansprechen, die ihr Lebensmittelbudget zu Hause verwalten, da die Kosten pro Portion niedriger sind als bei vielen Schnellservice-Proteinalternativen. Dies kann die Vorratsankäufe in preissensiblen Schwellenmärkten steigern.
Beliebtheit der italienischen Küche weltweit
Die italienische Küche stützt die Nachfrage nach dem Spaghetti-Markt durch Restaurantmenüs und Bekanntheit im Einzelhandel. Vollservice-Italienische Restaurants machten 2024 19 % des weltweiten Vollservice-Restaurantmarktes aus. Diese Betreiber kaufen Spaghetti in großen Mengen und bieten Lieferanten einen stabilen Absatzkanal. Ihre Expansion in Sekundärstädte in Asien und Lateinamerika schafft neue Marktzugänge. Restaurantmahlzeiten können auch Erstkonsumenten mit der Spaghetti-Zubereitung und Verwendungsanlässen vertraut machen. Diese Vertrautheit kann Einzelhandelskäufe erleichtern, da Verbraucher Gerichte, Soßen und Zubereitungsmethoden aus dem Foodservice-Bereich kennen. Italienische Pasta-Exporte näherten sich jährlich 4 Milliarden EUR, unterstützt durch DOP- und PGI-Zertifizierungssysteme, die eine Premiumpositionierung in mehr als 100 Exportmärkten unterstützen können.
Wachstum von Essenslieferungen und Online-Bestellungen
Essenslieferungen haben die Rolle von Spaghetti von einem hausgemachten Grundnahrungsmittel zu einer häufigen Restaurantlieferoption erweitert. Dies hat die Einnahmenbasis im Foodservice und HoReCa über traditionelle Restaurantbesuche hinaus verbreitert. Auf Pasta spezialisierte Lieferküchen können mit geringerem Aufwand als Vollservice-Restaurants betrieben werden. Ihr Modell unterstützt preisgünstige Spaghetti-Gerichte, die mit dem Heimkochen in Bezug auf Preis und Geschwindigkeit konkurrieren. Der Kanal gibt Restaurantbetreibern auch eine Möglichkeit, Gebiete jenseits ihrer unmittelbaren Speisebereiche zu bedienen. Im April 2026 brachten TikTok Korea und GS25 ein Gochujang-Butter-Pasta-Einzelhandelsprodukt auf den Markt, nachdem ein virales Rezept Anklang gefunden hatte. Dieser Schritt zeigt, wie digitale Lebensmittelaktivitäten den Weg zwischen Verbraucherinteresse und Einzelhandelsplatzierung verkürzen können.
Produktinnovation bei gesünderen Varianten
Proteinanreicherung ist zu einem zentralen Produktentwicklungsbereich im Spaghetti-Markt geworden. Barilla fügte im Januar 2026 Protein+ Stars zu seiner Protein+-Reihe hinzu. Das Produkt liefert 17 g Protein und 10 g Ballaststoffe pro Portion durch eine Mischung aus Grieß, Linsen-, Kichererbsen- und Erbsenproteinen. Pasta Rummo führte im Juni 2025 Maxima in den Vereinigten Staaten ein, eine biologische Zwei-Zutaten-Proteinpasta-Reihe mit 21 g Protein pro Portion. Diese Markteinführungen zeigen, dass der Proteingehalt für die Ernährungsentscheidungen der Haushalte relevant wird, nicht nur für die Sporternährung. Barilla und De Cecco konkurrierten 2025 um Regalfläche für Proteinpasta, was die Geschwindigkeit widerspiegelt, mit der sich dieser Produktbereich entwickelt hat.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragilität der Lieferkette bei der Getreidebeschaffung | -1.4% | Global, mit akuter Exposition in Italien, Marokko und Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative Pastaformate | -1.0% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Trend zu kohlenhydratarmen und speziellen Diäten | -0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsbedenken bei der Weizenproduktion und Verpackung | -0.5% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragilität der Lieferkette bei der Getreidebeschaffung
Die Hartweizenversorgung schuf im Jahr 2025 Versorgungsrisiken für den Spaghetti-Markt. Mexiko produzierte in 2025/26 weniger als 500.000 Tonnen Hartweizen, verglichen mit 1,87 Millionen Tonnen in 2023/24, nachdem eine schwere Dürre in Sonora die Stauspiegel auf 15 % der Kapazität reduziert hatte[1]. Der Ausländische Agrardienst des US-Landwirtschaftsministeriums prognostizierte, dass Mexiko in 2025/26 400.000 Tonnen importieren würde, seine erste Nettoimportposition seit mehr als 20 Jahren. Kanadas Ernte 2025 wurde auf 6,5 Millionen Tonnen prognostiziert, aber feuchte Bedingungen in Saskatchewan reduzierten die Verfügbarkeit von hochproteinhaltigem No. 1 CWAD-Weizen, der für eine gleichmäßige Pasta-Textur verwendet wird. Italien ist für mehr als 80 % der eingehenden EU-Hartweizenmengen in 2025/26 auf importierten Hartweizen angewiesen, sodass Dürre in Nordafrika und Qualitätsprobleme in Kanada die Mühlennutzung beeinflussen können. Codex-Alimentarius-Standards schränken die Möglichkeit ein, minderwertigen Weizen ohne Neuformulierung der Produkte zu ersetzen.
Trend zu kohlenhydratarmen und speziellen Diäten
Kohlenhydratarme und spezielle Diäten können das Mengenwachstum konventioneller Spaghetti in Nordamerika und Westeuropa begrenzen. Dieser Druck ist am stärksten im Masseneinzelhandel für getrocknete Pasta, wo Verbraucher Produkte leicht vergleichen können. Shirataki-, Konjak- und Blumenkohlbasierte Optionen sind in Mainstream-Supermärkten sichtbarer geworden. Ihre Präsenz kann die Aufmerksamkeit der Verbraucher auf den Kohlenhydratgehalt konventioneller Spaghetti lenken. Proteinangereicherte und hülsenfruchtbasierte Produkte können einige Ernährungsbedenken ansprechen, indem sie ein ausgewogeneres Profil bieten. Sie stellen die Nachfrage dort nicht vollständig wieder her, wo Verbraucher kohlenhydratarme Diäten zur regelmäßigen Gewohnheit gemacht haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
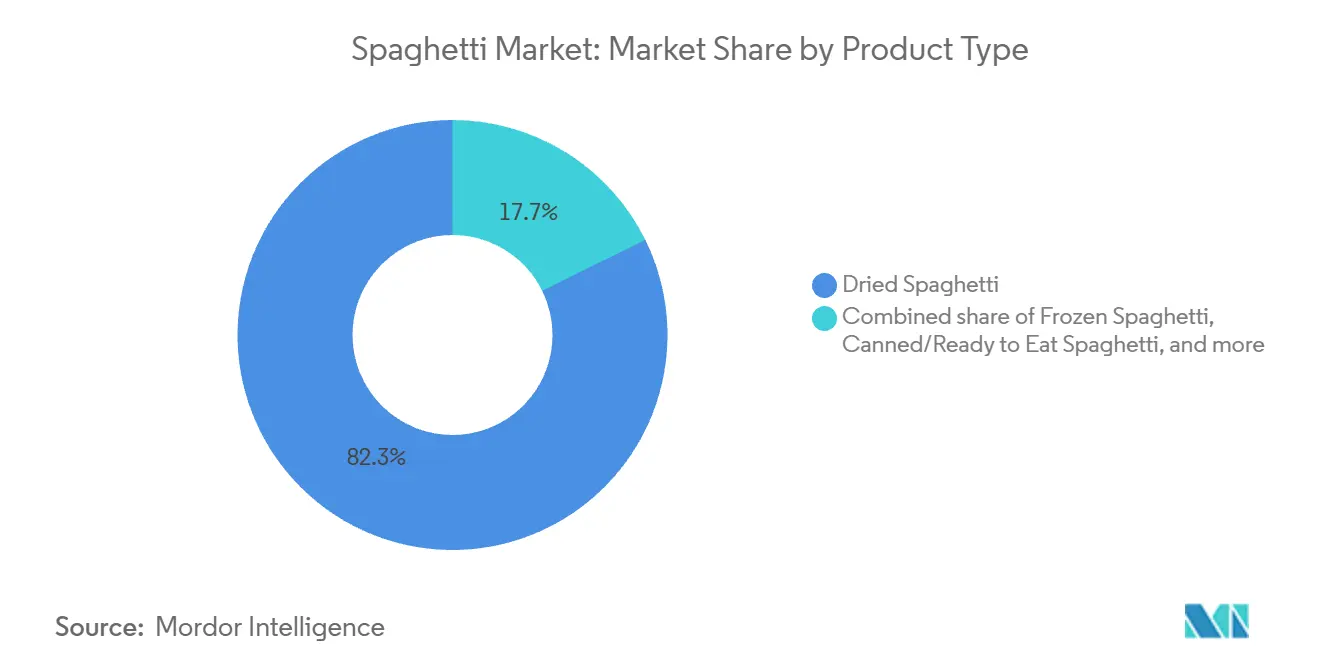
Getrocknete Produkte behalten breite EinzelhandelsreichweiteGetrocknete Spaghetti machten 2025 82,3 % der Spaghetti-Marktgröße aus. Ihre Position spiegelt eine Umgebungslagerfähigkeit von mehr als 24 Monaten und einen Kochprozess wider, der den Verbrauchern vertraut ist. Das Format belegt den Kern des Pasta-Regals in modernen Einzelhandelskanälen. Foodservice-Käufer bevorzugen ebenfalls Trockenprodukte wegen vorhersehbarer Lagerhaltung und geringem Abfall. Diese Kombination aus Lagerflexibilität und einfacher Zubereitung trägt dazu bei, seine breite Verbraucherattraktivität zu erhalten. Frische und gekühlte Spaghetti bleiben auf Premium-Einzelhandel und Speziallebensmittelgeschäfte konzentriert. Ihr Wachstum ist in Märkten begrenzt, in denen die Kühlketteninfrastruktur weniger entwickelt ist.
Tiefgefrorene Spaghetti werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 9,2 % wachsen. Die Entwicklung der Kühlkette und die Nachfrage nach portionierten Mahlzeiten-Kits unterstützen dieses Tempo. Tiefkühlprodukte ermöglichen es Lieferanten, Spaghetti mit Soßen, Proteinen und Premium-Käsesorten zu kombinieren. Dieses Format kann daher höhere Preise als einfache getrocknete Pasta erzielen. Es eignet sich für Verbraucher, die eine vollständigere Mahlzeit wünschen, ohne jedes Element separat zubereiten zu müssen. EU-Hygienevorschriften für Tiefkühlkost gemäß Verordnung (EG) Nr. 853/2004 schaffen betriebliche Anforderungen für Hersteller. Diese Anforderungen können etablierte Produzenten begünstigen, die bereits über geeignete Produktionssysteme verfügen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rohmaterial:
Hartweizen führt, während Mais Nachfrage aufbautHartweizen und Grieß repräsentierten 2025 74,1 % der Spaghetti-Marktgröße. Hochgluten-Grieß bildet das Glutennetzwerk, das mit der Al-dente-Textur verbunden ist. Dies gibt hartweizenbasierten Produkten einen starken Platz in traditionellen Lieferketten. Das Segment steht unter Druck durch Logistikkosten, Ernteschwankungen und sich verändernde Hartweizenpreisbeziehungen. Vollkornprodukte bedienen Verbraucher, die Ballaststoffe und Darmgesundheitsvorteile suchen. Reisbasierte Produkte bedienen Zöliakie- und allergenempfindliche Verbraucher in Europa und Nordamerika. Zusammen geben diese Alternativen Herstellern Optionen zur Berücksichtigung von Ernährungspräferenzen, während Hartweizen das wichtigste Rohmaterial bleibt.
Maisbasierte Spaghetti werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,8 % wachsen. Ihre glutenfreie und nicht-GVO-Positionierung unterstützt die Nachfrage dort, wo Allergentransparenz Kaufentscheidungen leitet. Ihr Ballaststoffgehalt und der niedrigere glykämische Index im Vergleich zu raffinierter Hartweizenpasta sprechen auch gesundheitsbewusste Verbraucher an. Dies verbreitert die Nachfrage über Verbraucher mit diagnostizierter Glutenunverträglichkeit hinaus. Es gibt Einzelhändlern auch ein Produkt, das sowohl in Spezialitätenpasta- als auch in gesundheitsorientierten Sortimenten platziert werden kann. Verordnung (EU) 2018/848 erhöht die Transparenzerwartungen für biologische Produkte und beeinflusst die Entwicklung von Premium-Pasta. Die Spaghetti-Branche balanciert daher dauerhafte Hartweizenachfrage mit Investitionen in alternative Getreideprodukte[2].
Nach Kategorie:
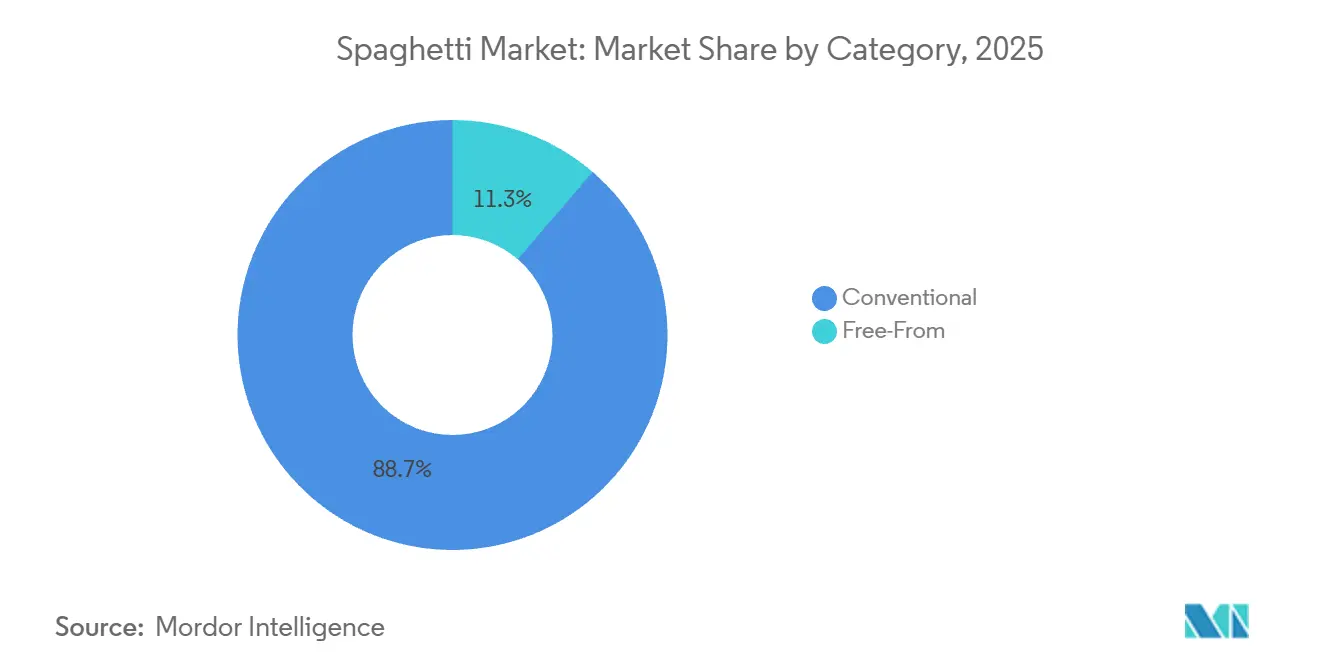
Konventionelle Produkte behalten SkalenvorteileKonventionelle Spaghetti hielten 2025 einen Kategorieanteil von 88,7 %. Verbraucher in diesem Segment priorisieren oft die Kosten pro Portion gegenüber speziellen Ernährungsansprüchen. Große Volumina helfen Herstellern, Forschungs-, Vertriebs- und Logistikkosten auf eine breite Basis zu verteilen. Dies unterstützt zugängliche Einzelhandelspreise. Die Kategorie umfasst Eigenmarken-Trockenspaghetti, Premium-Bronzematrizen-Produkte, Produkte italienischer Herkunft und proteinangereicherte Angebote. Diese Formate ermöglichen es Lieferanten, verschiedene Verbraucherpräferenzen zu bedienen, ohne sich von der konventionellen Hauptproduktbasis zu entfernen. Barilla erhielt im Mai 2026 die Bio-Zertifizierung für seine Al-Bronzo-Linie und zeigt damit, wie Premium-Merkmale auch konventionellen Produktreihen hinzugefügt werden.
Frei-von-Spaghetti werden voraussichtlich von 2026 bis 2031 einen CAGR von 10,5 % verzeichnen. Die Nachfrage kommt zunehmend von gesundheitsbewussten Verbrauchern sowie von Verbrauchern, die Gluten aus medizinischen Gründen meiden. Für diese Käufer kann allergenfreie Kennzeichnung Qualität und Transparenz kommunizieren. Produzenten fügen Nährwertangaben hinzu, um Premium-Preise zu unterstützen. Die Strategie ermöglicht es einem Produkt, gleichzeitig Ernährungsbedürfnisse und breitere Ernährungspräferenzen anzusprechen. EU-Verordnung 1169/2011 verlangt klare Glutendeklarationen, auch für Weizenstärkeprodukte, bei denen Gluten entfernt wurde. Dieser Compliance-Rahmen prägt die Produktentwicklung im Spaghetti-Markt.

Nach Vertriebskanal:
Einzelhandel führt, während Foodservice expandiertDer Einzelhandel repräsentierte 2025 einen Kategorieanteil von 58,7 %. Supermärkte und Verbrauchermärkte führen diesen Kanal an, da getrocknete Spaghetti häufig gekauft werden. Der Eigenmarkenwettbewerb ist in diesen Outlets am intensivsten. Der Online-Einzelhandel gewinnt an Relevanz für Premium-, Spezialitäten- und Frei-von-Produkte. E-Commerce bietet eine breitere Produktauswahl und unterstützt Abonnementkäufe. Er kann besonders nützlich für Produkte sein, die mehr Regalinformationen erfordern als Standard-Trockenspaghetti. Convenience- und Lebensmittelgeschäfte bedienen Mahlzeitenanlässe am selben Tag in städtischen Lagen.
Foodservice und HoReCa werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 9,5 % wachsen. Auf italienische Pasta spezialisierte Fast-Casual-Ketten expandieren in Sekundärstädte in Asien und Lateinamerika. Lieferplattformen haben die Anzahl der Foodservice-Anlässe erhöht und eine wiederkehrende Massennachfrage geschaffen. Diese Nachfrage kann stabiler und margenreicher sein als eine Einzelhandelsregallistung. Sie gibt Produzenten auch einen Grund, Packungsgrößen und Produktspezifikationen zu entwickeln, die in professionelle Küchen passen. Barilla unterzeichnete im April 2025 eine mehrjährige Formel-1-Offizielle-Pasta-Partnerschaft, einschließlich Pasta-Bars in F1-Paddock-Club-Venues in 23 Grand-Prix-Märkten. Solche Aktivitäten verbinden Markensichtbarkeit mit Foodservice-Zugang für den Spaghetti-Markt.
Geografische Analyse
Europa Spaghetti-Markt
Europa hatte im Jahr 2025 einen Anteil von 36,8 % an der Marktgröße für Spaghetti. Italien bleibt der größte Nudelproduzent und ein anspruchsvoller Markt für Produktqualität. Die italienische Hartweizenernte überstieg im Jahr 2025 4 Millionen Tonnen, doch Importe aus Kanada, Kasachstan und den Vereinigten Staaten blieben notwendig, um die inländische Mühlenkapazität zu bedienen. Deutschland, Frankreich und das Vereinigte Königreich sind wichtige sekundäre Verbrauchsmärkte. Handelsmarkenprodukte haben in Deutschland, den Niederlanden und Polen eine erhebliche Regalpräsenz. Dies übt Druck auf die Margen von Markenartikeln aus, während Premiumprodukte expandieren. Der regionale Markt verbindet daher eine etablierte Volumennachfrage mit der Notwendigkeit für Marken, eine klare Produktdifferenzierung zu demonstrieren.
APAC Spaghetti-Markt
Für den asiatisch-pazifischen Raum wird von 2026 bis 2031 ein CAGR von 9,7 % prognostiziert – die höchste Wachstumsrate unter allen Regionen im Spaghetti-Markt. Indien stellt eine bedeutende Volumenchance dar, da städtische Haushalte ihre Mahlzeitenauswahl erweitern. China hatte im Jahr 2025 einen Anteil von 40,1 % am asiatisch-pazifischen Markt für Nudeln und Pasta, während der Urbanisierungsgrad 67,9 % erreichte. Städtische Verbraucher nehmen Spaghetti zunehmend in ihre wöchentlichen Mahlzeitenroutinen auf. Essenslieferdienste und die Verfügbarkeit im Einzelhandel erleichtern diesen Wandel. Diese Kanäle bieten Lieferanten mehrere Möglichkeiten, Verbraucher zu erreichen, da die Nachfrage über das traditionelle Kochen zu Hause hinausgeht. Premiumprodukteinführungen in Südostasien signalisieren ein Interesse an höherwertigen Formaten.
Spaghetti-Markt in Amerika und MEA
Nordamerika bleibt ein großer und strukturell bedeutender Bereich für den Spaghetti-Markt. Barilla kündigte im Mai 2026 eine Erweiterung seines Produktionswerks in Avon, New York, um nahezu 170 Millionen USD an. Das Projekt spiegelt das anhaltende Vertrauen in die Volumennachfrage in den USA wider. Es erweitert zudem die Produktions- und Verpackungskapazitäten, die die Fähigkeit des Unternehmens unterstützen können, Einzel- und Großhandelskunden im Foodservice-Bereich zu bedienen. Südamerika verfügt über eine etablierte Nachfrage in Brasilien und Argentinien. Marokko verarbeitete im Jahr 2024 910.000 Tonnen industriellen Grieß, während die Türkei jährlich 1 Million Tonnen Hartweizen für die Nudelproduktion verwendet und durchschnittlich 1,4 Millionen Tonnen Nudeln pro Jahr exportiert. Diese Länder bleiben für die Versorgungsbedingungen im Nahen Osten und in Afrika von Bedeutung.
Wettbewerbslandschaft
Marktkonzentration
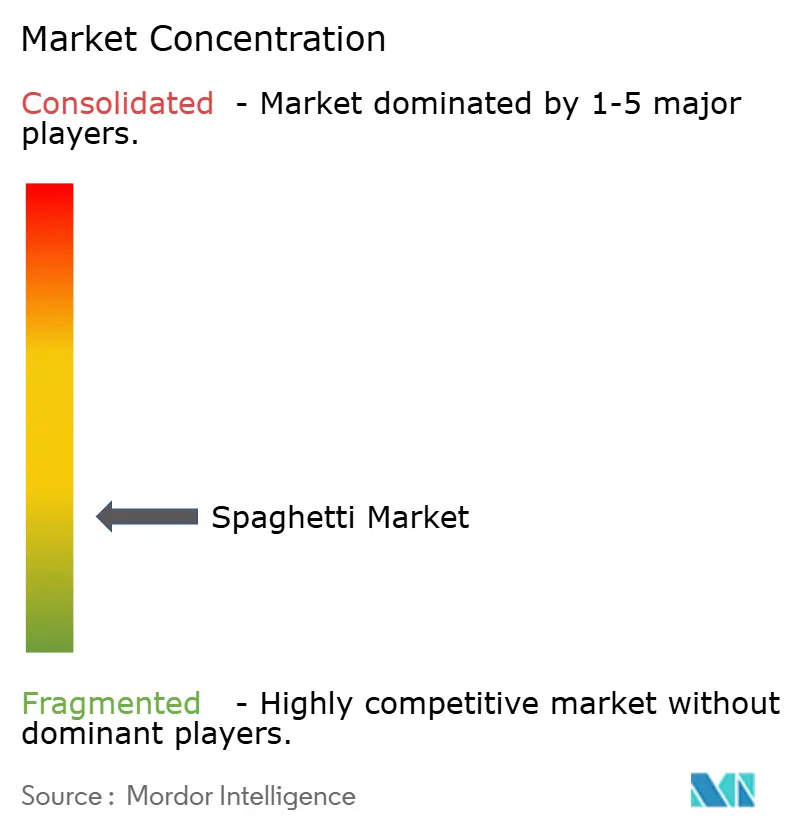
Der Spaghetti-Markt bleibt fragmentiert, wobei kein Hersteller einen entscheidenden globalen Anteil hält. Barilla betreibt Werke in Europa und Nordamerika und bietet Standard-, Bio- und hochproteinhaltige Produkte über verschiedene Preispunkte an. Seine starke Position in den Vereinigten Staaten gewährleistet jedoch keine ähnliche Stärke in Süditalien, wo regionale Marken eine starke Verbraucherloyalität aufrechterhalten. Dieser lokale Wettbewerb begrenzt die globale Marktkonzentration.
Rummo, De Cecco, Garofalo und La Molisana nutzen Bronzematrizen-Extrusion, langsame Trocknung und italienische Getreidebeschaffung, um eine Premium-Positionierung zu unterstützen. De Cecco wird Protein Boost auf der Summer Fancy Food Show im Juli 2026 vorstellen. Das Produkt liefert 28 g Protein pro Portion durch eine Hartweizenblend mit Erbsenmehl, Linsen und Ackerbohnen. Barilla wird voraussichtlich Ende 2025 sein BITE-Forschungs- und Entwicklungszentrum in Parma eröffnen, um die Formulierungsentwicklung für Pasta, Soßen und Backwaren zu unterstützen. Diese Entwicklungen zeigen den Wert von Produktqualität und Formulierungskompetenz.
Post Holdings wird voraussichtlich im Dezember 2025 den Verkauf seines 8th-Avenue-Pasta-Geschäfts für 375 Millionen USD an Richardson Holdings abschließen. Der Deal wird drei US-Produktionsstätten und 500 Mitarbeiter übertragen. Er unterstreicht die Herausforderungen, mit denen Pasta-Hersteller ohne starkes Markenkapital oder Skalierung konfrontiert sind. Tiefkühl-Convenience und hochproteinhaltige Ernährung bleiben weniger entwickelt als Standard-Trockenprodukte. Unternehmen, die EU-Allergen- und Novel-Food-Anforderungen erfüllen, erlangen einen Vorteil bei Einzelhandelslistungen für Frei-von- und funktionale Produkte. Der Spaghetti-Markt belohnt Lieferanten, die Compliance, Produktqualität und kanalspezifische Nachfrage managen.
Spaghetti-Branchenführer
-
F.lli De Cecco di Filippo SpA
-
Barilla G. e R. Fratelli S.p.A.
-
Ebro Foods, S.A.
-
Nestlé S.A.
-
Pastificio Rana S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Spaghetti-Markt Unternehmen in diesem Bericht
- Barilla G. e R. Fratelli S.p.A.
- F.lli De Cecco di Filippo Fara San Martino S.p.A.
- Ebro Foods, S.A.
- Nestlé S.A.
- Pastificio Rana S.p.A.
- Pastificio Lucio Garofalo S.p.A.
- Rummo S.p.A.
- La Molisana S.p.A.
- F. Divella S.p.A.
- Pasta Zara S.p.A.
- Newlat Food S.p.A.
- Delverde Industrie Alimentari S.p.A.
- Granoro S.r.l.
- TreeHouse Foods, Inc.
- Post Holdings, Inc.
- The Kraft Heinz Company
- Banza LLC
- San Remo Macaroni Company Pty Ltd
- NISSIN FOODS HOLDINGS CO., LTD.
- Makfa Joint Stock Company
Neueste Industrielle Entwicklungen in Spaghetti-Markt
- Juli 2026: Monte's Fine Foods erweiterte sein handwerkliches Pasta-Portfolio mit der Einführung von drei neuen biologischen Pasta-Formen, Stella, Bozzolo und Conchiglia, hergestellt aus biologischem Hartweizengrieß und Wasser. Obwohl die Einführung keine neue Spaghetti-Variante vorstellt, stärkt sie das Premium-Pasta-Portfolio der Marke, das bereits biologische Spaghetti umfasst.
- Juli 2026: Chef Boyardee hat sein Konservenpasta-Portfolio mit der Einführung einer neuen hochproteinhaltigen Spaghetti-&-Fleischbällchen-Variante erweitert, die 25 g Protein pro Dose liefert. Das Produkt ist darauf ausgelegt, der wachsenden Verbrauchernachfrage nach bequemen, proteinreichen verzehrfertigen Mahlzeiten gerecht zu werden und dabei das klassische Spaghetti-Angebot der Marke beizubehalten.
- Mai 2026: Barilla kündigte eine zweiphasige Erweiterung seiner Produktionsstätte in Avon, New York, um 170 Millionen USD an. Phase Eins fügt 1 Produktionslinie, 3 Verpackungslinien und Lagerkapazität hinzu. Sie ist für den Abschluss bis März 2028 geplant und wird mehr als 90 Arbeitsplätze schaffen.
Globaler Spaghetti-Marktbericht Umfang
Segmentierungsübersicht
| Getrocknete Spaghetti |
| Frische und gekühlte Spaghetti |
| Tiefgefrorene Spaghetti |
| Spaghetti in Dosen/Verzehrfertig |
| Hartweizen und Grieß |
| Vollkornweizen |
| Reisbasis |
| Maisbasis |
| Sonstige |
| Konventionell |
| Frei von |
| Foodservice/HoReCa | |
| Einzelhandel | Supermärkte/Verbrauchermärkte |
| Online-Einzelhandelsgeschäfte | |
| Convenience-/Lebensmittelgeschäfte | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Getrocknete Spaghetti | |
| Frische und gekühlte Spaghetti | ||
| Tiefgefrorene Spaghetti | ||
| Spaghetti in Dosen/Verzehrfertig | ||
| Nach Rohmaterial | Hartweizen und Grieß | |
| Vollkornweizen | ||
| Reisbasis | ||
| Maisbasis | ||
| Sonstige | ||
| Nach Kategorie | Konventionell | |
| Frei von | ||
| Nach Vertriebskanal | Foodservice/HoReCa | |
| Einzelhandel | Supermärkte/Verbrauchermärkte | |
| Online-Einzelhandelsgeschäfte | ||
| Convenience-/Lebensmittelgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Spaghetti-Kategorie bis 2031 erreichen?
Der Spaghetti-Markt wird voraussichtlich bis 2031 einen Wert von 12,64 Milliarden USD erreichen, ausgehend von 8,56 Milliarden USD im Jahr 2026, bei einem CAGR von 8,1 %.
Welcher Spaghetti-Produkttyp hat den größten Marktanteil?
Getrocknete Spaghetti führten 2025 mit einem Anteil von 82,3 %, aufgrund ihrer langen Umgebungslagerfähigkeit, breiten Einzelhandelsverfügbarkeit und Eignung für den Foodservice.
Welcher Spaghetti-Typ wird voraussichtlich am schnellsten wachsen?
Tiefgefrorene Spaghetti werden voraussichtlich bis 2031 mit einem CAGR von 9,2 % wachsen, unterstützt durch die Entwicklung der Kühlkette und die Nachfrage nach Mahlzeiten-Kits.
Welche Region hat das stärkste prognostizierte Wachstum?
Asien-Pazifik wird voraussichtlich bis 2031 mit einem CAGR von 9,7 % wachsen, da städtische Verbraucher ihre Wochentags-Mahlzeitenauswahl erweitern und der Einzelhandelszugang sich verbessert.