
Südamerika SSD-Caching-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
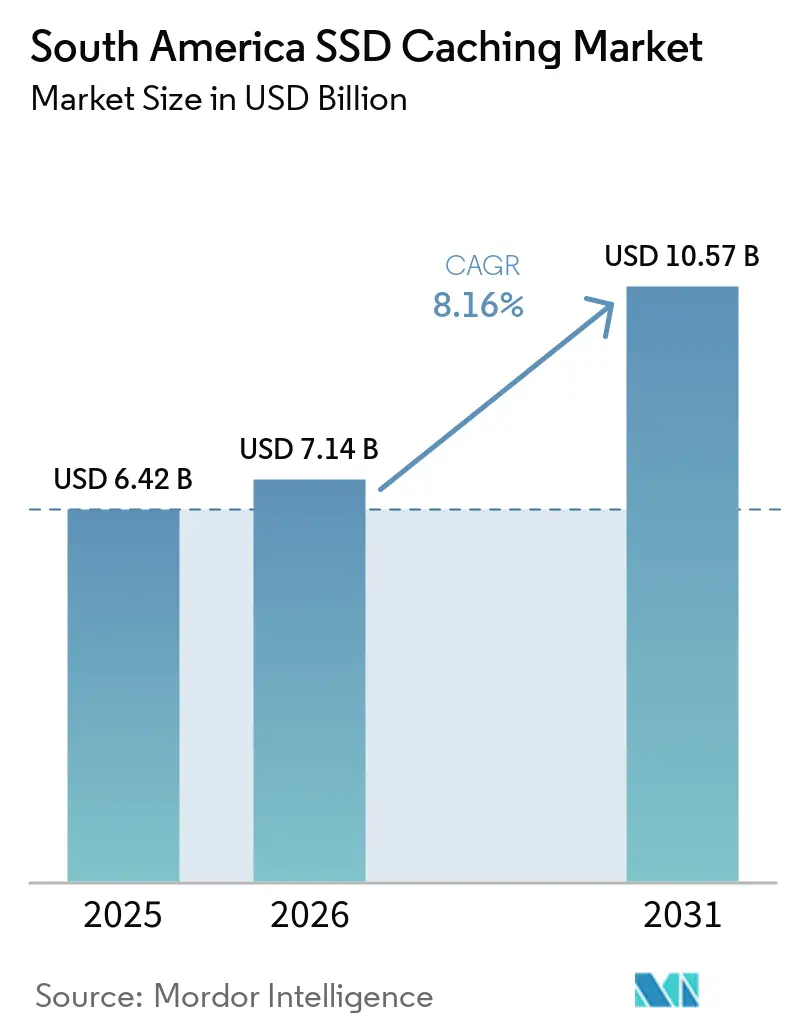
| Marktgröße im Basisjahr (2025) | 6.42 Milliarden US-Dollar |
| Marktgröße (2026) | 7.14 Milliarden US-Dollar |
| Marktgröße (2031) | 10.57 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.16 % |
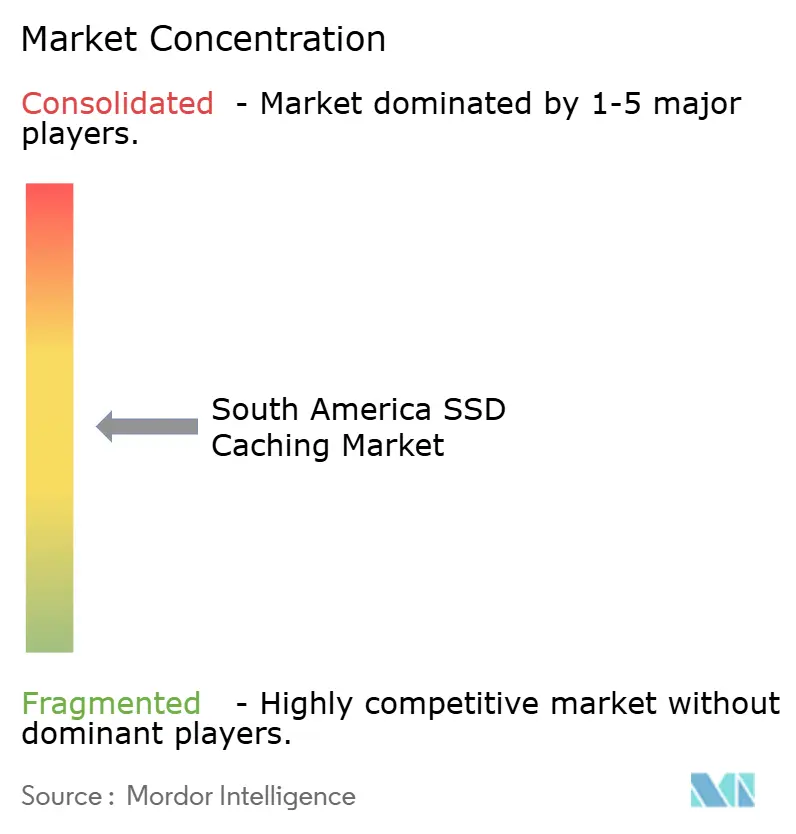
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südamerika SSD-Caching-Markt Analyse von Mordor Intelligence
Die Größe des Südamerika SSD-Caching-Marktes wurde im Jahr 2025 auf 6,42 Milliarden USD geschätzt und soll von 7,14 Milliarden USD im Jahr 2026 auf 10,57 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,16 % während des Prognosezeitraums (2026–2031). Investitionen in Rechenzentren, der Einsatz von KI-Infrastruktur und regulatorische Anforderungen an die Datenverwaltung unterstützen die Nachfrage nach schnelleren Speichersystemen in der gesamten Region. Neue Kapazitäten in Brasilien erhöhen den Bedarf an servergebundenem Speicher, der zuverlässige Antwortzeiten aufrechterhalten kann, wenn die Arbeitslasten zunehmen. Käufer legen auch größeren Wert auf Software, die Cache-Richtlinien in gemischten Speicherumgebungen verwalten kann. Dies begünstigt Anbieter, die Enterprise-SSD-Hardware, lokale Lieferfähigkeiten und Software-Support kombinieren. Importkosten und längere Qualifizierungszyklen können Kaufentscheidungen weiterhin beeinflussen, insbesondere wenn Unternehmen auf Komponenten aus dem Ausland angewiesen sind.
Wichtigste Erkenntnisse des Berichts
- Nach Architektur entfiel Write-Through im Jahr 2025 auf 46,34 % des Marktanteils des Südamerika SSD-Caching-Marktes, während Write-Back bis 2031 voraussichtlich mit einer CAGR von 8,82 % wachsen wird.
- Nach Komponente entfiel Hardware im Jahr 2025 auf 64,18 % des Umsatzes, während Software bis 2031 voraussichtlich mit einer CAGR von 8,57 % wachsen wird.
- Nach Bereitstellungsmodell entfiel On-Premises im Jahr 2025 auf 57,26 % des Umsatzes, während Cloud bis 2031 voraussichtlich mit einer CAGR von 8,93 % wachsen wird.
- Nach Anwendung entfielen Unternehmensserver im Jahr 2025 auf 71,39 % des Umsatzes im Südamerika SSD-Caching-Markt und sollen bis 2031 mit einer CAGR von 9,21 % wachsen.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Anteil von 60,27 % am Umsatz des Südamerika SSD-Caching-Marktes, während Chile bis 2031 voraussichtlich mit einer CAGR von 9,16 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud- und Rechenzentrumsexpansion | +2.3% | Südamerika, konzentriert in Brasilien, Chile und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Unternehmens-Datenanalyse und KI-Arbeitslasten | +1.9% | Brasilien und Chile, mit Ausstrahlungseffekten auf Argentinien und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| NVMe-Migration für Virtualisierungsdichte | +1.4% | Brasilien und Chile, aufkommend in Kolumbien | Mittelfristig (2–4 Jahre) |
| Edge-Computing-Einsatz in Großstädten | +0.9% | Brasilien, mit aufkommender Aktivität in Santiago, Bogotá und Buenos Aires | Mittelfristig (2–4 Jahre) |
| Anforderungen an Datenspeicherort und Prüfbarkeit | +0.8% | Brasilien, Argentinien und Kolumbien, mit frühen Gewinnen in São Paulo, Buenos Aires und Bogotá | Langfristig (≥ 4 Jahre) |
| SSD-Kostenleistungsverbesserungen gegenüber HDD | +0.6% | Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud- und Rechenzentrumsexpansion
Der Bau von Rechenzentren wird voraussichtlich eine stetige Nachfrage nach SSD-Caching in neuen Unternehmens- und Colocation-Server-Bereitstellungen antreiben. Brasilien bleibt das primäre Zentrum dieser Aktivität, wobei neue Einrichtungen die Serverkapazität erweitern und die Anforderungen an den Speicherdurchsatz erhöhen. Equinix wird voraussichtlich seine SP6-Einrichtung in São Paulo im April 2026 eröffnen, mit einer Investition von BRL 569,1 Millionen (114 Millionen USD), als Teil seines umfassenderen Expansionsprogramms in Brasilien im Wert von BRL 1,5 Milliarden (300 Millionen USD). Diese Investition wird Colocation-Kunden unterstützen, die Speichersysteme benötigen, die eine vorhersehbare Leistung für Geschäftsanwendungen liefern. Neue Einrichtungen werden auch Möglichkeiten für Anbieter schaffen, die Hardware und Caching-Software frühzeitig im Inbetriebnahmeprozess qualifizieren können. Der südamerikanische SSD-Caching-Markt wird davon profitieren, da jedes neue Rack Speicherkonfigurationen erfordert, die sowohl lese- als auch schreibintensive Arbeitslasten unterstützen.
Unternehmens-Datenanalyse und KI-Arbeitslasten
Banken-, Einzel- und Telekommunikationsunternehmen wechseln von der Stapelverarbeitung zu Echtzeit-Analysen und KI-Diensten. Diese Arbeitslasten üben einen größeren Druck auf den Datenzugriff und die Schreibleistung aus als herkömmliche Geschäftsanwendungen. Solidigm stellte fest, dass die NVMe-SSD-Auslagerung für Key-Value-Cache-Operationen die Zeit bis zum ersten Token in der getesteten Konfiguration von 39 Sekunden auf 1,43 Sekunden reduzierte.[1] Dieselbe Arbeit zeigte, dass der SSD-basierte Vektorabruf den Abfragedurchsatz erhöhen und gleichzeitig die DRAM-Nutzung für große Vektorsätze reduzieren kann. Dies macht Write-Back-Caching relevanter für KI-Inferenzsysteme, die Leerlaufzeiten über Rechenressourcen hinweg reduzieren müssen. Der Südamerika SSD-Caching-Markt gewinnt daher Unterstützung von Unternehmen, die schnellere Antwortzeiten benötigen, ohne eine proportionale Erweiterung des GPU-Speichers oder des System-DRAM.
NVMe-Migration für Virtualisierungsdichte
Unternehmen ersetzen SATA- und SAS-Speicherdesigns durch NVMe-Systeme, um dichtere virtualisierte Arbeitslasten zu unterstützen. Diese Änderung ist in Brasilien und Argentinien oft anspruchsvoller, da viele Organisationen ihre Protokolle, Caching-Regeln und Speicherverwaltungsprozesse gleichzeitig aktualisieren müssen. Samsung begann im Juli 2026 mit der Massenproduktion der PM1763 PCIe Gen6 Enterprise-SSD mit sequenziellen Lesegeschwindigkeiten von bis zu 28.400 MB/s und Schreibgeschwindigkeiten von bis zu 21.900 MB/s. Micron nahm im März 2026 ebenfalls die Hochvolumenproduktion der 9650 PCIe Gen6 SSD auf, mit sequenziellen Lesegeschwindigkeiten von bis zu 28 GB/s und bis zu 5,5 Millionen zufälligen Lese-IOPS. Diese Plattformen erhöhen die Leistungsobergrenze für Enterprise-Caching-Ebenen und können die Nutzungsdauer der Serverinfrastruktur verlängern. Intel Open Cache Acceleration Software unterstützt Übergänge zwischen Write-Back-, Write-Through- und Write-Around-Modi, ohne den I/O zu unterbrechen, wodurch betriebliche Störungen während der Migration reduziert werden.
Edge-Computing-Einsatz in Großstädten
Edge-Bereitstellungen erweitern die Nachfragebasis über große Rechenzentren in São Paulo und anderen etablierten Standorten hinaus. Das brasilianische Ministerium für Kommunikation berichtete, dass mehr als 90 % der nationalen Rechenzentrumskapazität in São Paulo, Rio de Janeiro und Ceará konzentriert ist. Diese Konzentration verstärkt den Bedarf an lokaler Verarbeitungskapazität näher an den Nutzern in Sekundärstädten und Industriegebieten. Eletronet erweitert sein Netz auf 26.000 km Glasfaserstrecken und 255 Edge-Rechenzentren in 23 brasilianischen Bundesstaaten bis Ende 2026. Kleinere Edge-Einrichtungen haben weniger Platz für überschüssige Infrastruktur, sodass SSD-Caching ihnen helfen kann, Latenzanforderungen mit kompakter Hardware zu erfüllen. Der Südamerika SSD-Caching-Markt kann davon profitieren, da 5G, industrielle Systeme und vernetzte öffentliche Dienste eine lokalisierte Verarbeitung erfordern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von importiertem NAND und Währungsvolatilität | -1.6% | Brasilien und Argentinien, mit dem stärksten Effekt in São Paulo und Buenos Aires | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Legacy-SAN-Integration | -0.9% | Brasilien und Argentinien, mit früherer Abschwächung in Chile und Kolumbien | Mittelfristig (2–4 Jahre) |
| Zertifizierungsbedingte Verzögerungen im Verkaufszyklus | -0.6% | Südamerika, insbesondere Behörden und Finanzdienstleistungen | Mittelfristig (2–4 Jahre) |
| Substitution von Hybrid-Caching durch All-Flash-Arrays | -0.5% | Brasilien und Chile, konzentriert bei Unternehmen mit hohem KI-Arbeitslastanteil | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von importiertem NAND und Währungsvolatilität
Importierte NAND-Komponenten und Wechselkursbewegungen können die Beschaffungsplanung für Enterprise-SSDs erschweren. Brasiliens GECEX-Resolution erhöhte die Zölle auf bestimmte NAND-Flash-Speicherkomponenten, was die Kostenbelastung für Käufer ohne Zugang zu Zollerleichterungen oder lokalen Versorgungsvereinbarungen erhöht. Argentinien steht vor einer zusätzlichen Herausforderung, da dollarbezogene Technologieverträge von Peso-Bewegungen betroffen sind. Diese Bedingungen können Genehmigungszyklen verlängern und Anbieter mit lokaler Montage, Distribution oder Importbefreiungsberechtigung begünstigen. Infolgedessen könnte sich die Beschaffung im Südamerika SSD-Caching-Markt auf Anbieter konzentrieren, die lokale Logistik- und Compliance-Anforderungen bewältigen können.
Komplexität der Legacy-SAN-Integration
Viele Unternehmen in Brasilien und Argentinien betreiben noch immer Fibre-Channel-SAN-Systeme, die auf älteren Block-Speicherprotokollen basieren. Die Migration dieser Systeme zu NVMe over Fabrics oder softwaredefiniertem Caching kann Änderungen an Netzwerkfabric, Host-Adaptern und Verwaltungstools erfordern. NetApp FlexCache Write-Back ermöglicht es, gecachte Schreibvorgänge zu bestätigen, ohne auf die Synchronisierung mit dem Ursprungs-Volume zu warten, was verteilte Umgebungen während der Modernisierung unterstützen kann. Viele Installationen erfordern jedoch den parallelen Betrieb von Legacy- und modernen Systemen, bevor der Übergang abgeschlossen werden kann. Ein begrenztes Angebot an NVMe- und softwaredefinierter Speicherspezialisten kann ebenfalls zu Servicekosten und Projektzeitplänen beitragen. Dieses Hemmnis ist in Märkten weniger schwerwiegend, in denen Legacy-Fibre-Channel-Bereitstellungen weniger tief verankert sind, einschließlich Chile und Kolumbien. Der Südamerika SSD-Caching-Markt muss daher längere Modernisierungsprogramme in diesen Ländern berücksichtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Architektur:
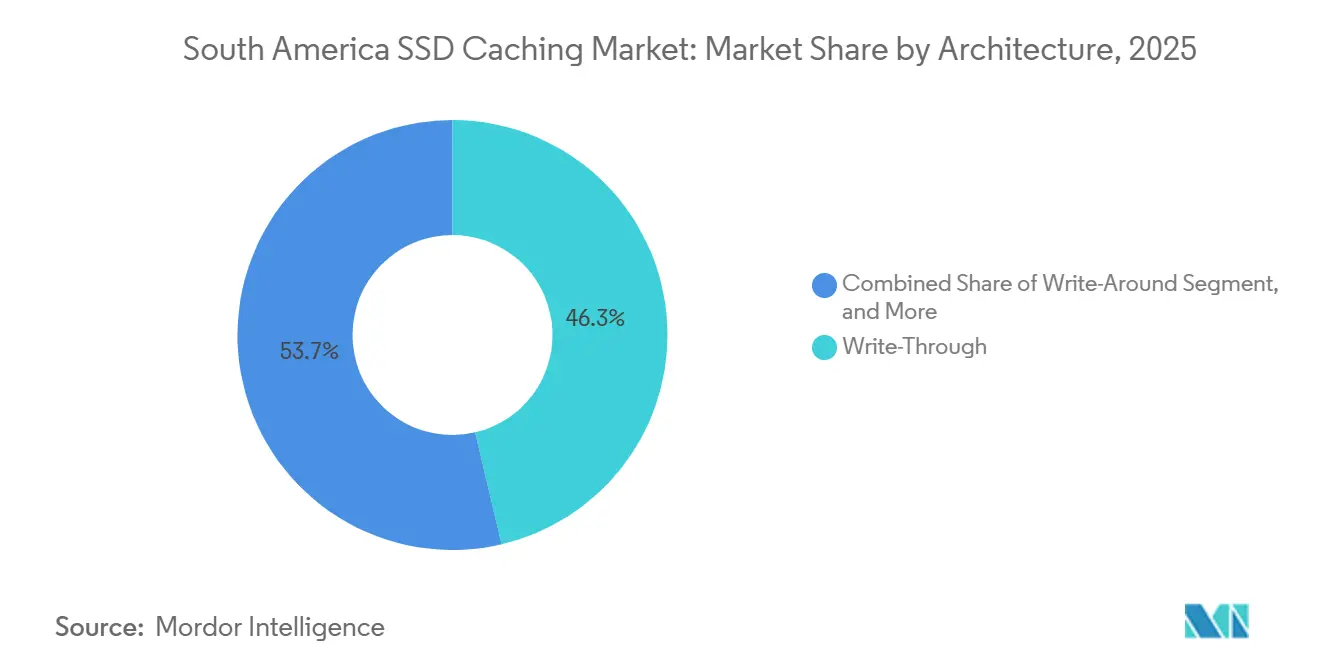
Write-Through hält die größte Umsatzposition, während Write-Back expandiertWrite-Through hielt 46,34 % des Umsatzes im Jahr 2025 und hat damit die größte regionale Umsatzposition nach Architektur. Finanztransaktionssysteme, Gesundheitsakten und Enterprise-Resource-Planning-Anwendungen verwenden diesen Ansatz, da jeder Schreibvorgang mit dauerhaftem Speicher bestätigt wird. Dieser Prozess unterstützt die Datenkonsistenz, bei der unvollständige Transaktionen betriebliche oder regulatorische Probleme verursachen können. Etablierte Speicherumgebungen in der Region wurden oft um diese synchronen Regeln herum konzipiert, und ihre Ablösung erfordert Softwareänderungen und Anwendungsvalidierung. Infolgedessen bedient Write-Through weiterhin Organisationen, die vorhersehbares Schreibverhalten und kontrolliiertes operatives Risiko priorisieren.
Write-Back soll bis 2031 mit einer CAGR von 8,82 % wachsen, der schnellsten Rate unter den Architekturtypen. Es ermöglicht, Schreibvorgänge im Cache zu bestätigen, bevor das Ursprungsspeichersystem aktualisiert wird. Dieser Ansatz kann Verzögerungen bei KI-Inferenz, hochvolumigen Datenbanken und anderen Arbeitslasten reduzieren, die häufige Schreibvorgänge erfordern. Samsungs PM1763 und Microns 9650 bieten höheren Durchsatz für Enterprise-NVMe-Ebenen, die diesen Anwendungsfall unterstützen. Write-Around bleibt relevant für Streaming-, Backup- und Archivarbeitslasten, bei denen Schreibvorgänge den Cache umgehen, während Richtlinien-Engines verschiedene Cache-Modi zuweisen können, ohne die Speicherumgebung zu ersetzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Hardware führt beim Umsatz, während Software wichtiger wirdHardware entfiel im Jahr 2025 auf 64,18 % des Umsatzes und ist damit die größte Komponente im Südamerika SSD-Caching-Markt. Enterprise-SSDs, Speichercontroller und Host-Bus-Adapter sind erforderlich, bevor die meiste Caching-Software in geschäftskritischen Servern eingesetzt werden kann. Neue Rechenzentrumskapazitäten in Brasilien, Chile und Kolumbien erfordern weiterhin qualifizierte physische Speicherhardware. Die Hardwareausgaben sind hoch, da Organisationen für sensible oder hochvolumige Systeme Enterprise-Zuverlässigkeit, Sicherheitsfunktionen und Anbieterzertifizierung benötigen. Das Segment bleibt daher das Umsatzfundament des regionalen Speicherausbaus.
Software soll bis 2031 mit einer CAGR von 8,57 % wachsen, der schnellsten Rate unter den Komponenten. Softwaredefiniertes Caching trennt das Richtlinienmanagement vom Ersatzzyklus für physische Geräte. Dies ermöglicht es Organisationen, Tiering, Prefetching und Cache-Zuweisung zu verbessern, während die installierte NVMe-Hardware beibehalten wird. Nutanix hat externe Speicherbeziehungen mit NetApp, Lenovo ThinkSystem und Dell PowerStore hinzugefügt, was seine Fähigkeit zur Unterstützung gemischter Speicherumgebungen erhöht.[2] Sein Unified Storage erhielt im Mai 2026 die NVIDIA-Zertifizierung, und Software-Upgrades können attraktiv sein, wenn Importe, Zölle und Lieferzeiten Hardware-Käufe schwerer genehmigbar machen.
Nach Bereitstellungsmodell:
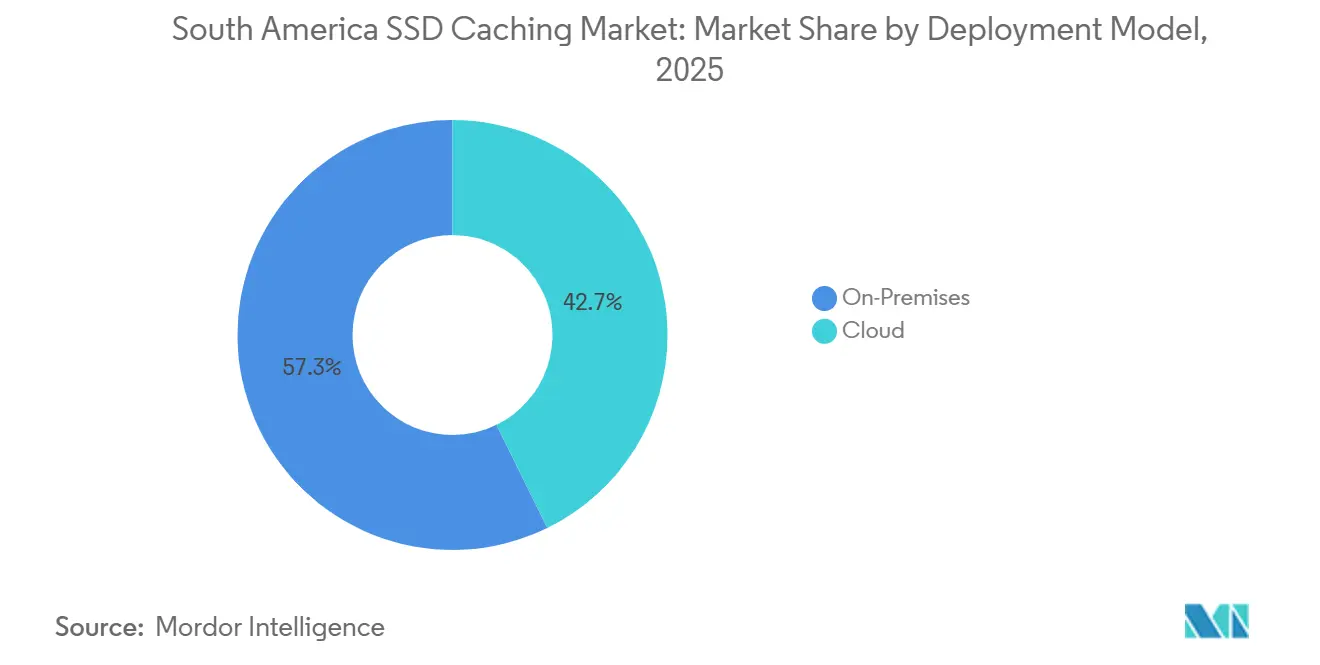
On-Premises-Systeme behalten die Umsatzführerschaft, während die Cloud-Nutzung wächstOn-Premises-Bereitstellungen entfielen im Jahr 2025 auf 57,26 % des Umsatzes im Südamerika SSD-Caching-Markt nach Bereitstellungsmodell. Unternehmen behalten diese Systeme bei, wenn persönliche, finanzielle oder betriebliche Daten innerhalb nationaler Jurisdiktionen verbleiben müssen. Lokaler Speicher bleibt auch in großen Einrichtungen üblich, die ihre eigene Serverinfrastruktur betreiben. Der im Bau befindliche Rechenzentrumscomplex von ByteDance in Ceará wird auf BRL 200 Milliarden (39 Milliarden USD) über 10 Jahre geschätzt, während Ascenty einen Plan über 1,2 Milliarden USD für 4 KI-fokussierte Rechenzentren im Bundesstaat São Paulo ankündigte. Diese Investitionen zeigen, warum lokal kontrollierte Infrastruktur während des Prognosezeitraums für die Caching-Nachfrage wichtig bleiben wird.
Cloud-Bereitstellungen sollen bis 2031 mit einer CAGR von 8,93 % wachsen. Cloud-native Caching-Designs können Anwendungen unterstützen, die skalierbare Rechenleistung und reaktionsschnellen Zugriff auf gemeinsame Daten benötigen. AWS berichtete, dass sein gestufter Key-Value-Cache auf SageMaker HyperPod bei der Validierung eine bis zu 2,7-fache Verbesserung der Zeit bis zum ersten Token erzielte. Hybride Designs können lokalen NVMe-Speicher als Hochleistungsebene und Cloud-Objektspeicher für kostengünstigere Kapazität nutzen. Nutanix Unified Storage 5.3 unterstützt intelligentes Tiering zu Google Cloud und S3-kompatiblem Speicher und hilft Organisationen, die lokale Kontrolle über sensible Daten zu behalten.
Nach Anwendung:
Unternehmensserver führen sowohl beim Umsatz als auch beim WachstumUnternehmensserver hielten im Jahr 2025 71,39 % des Umsatzes, und die Marktgröße des Südamerika SSD-Caching-Marktes für diese Anwendung soll bis 2031 mit einer CAGR von 9,21 % wachsen. Diese Anwendung führt, weil neue Unternehmens- und Hyperscale-Server Caching für Datenbanken, virtuelle Maschinen, KI-Verarbeitung und Geschäftssoftware benötigen. Rechenzentrumsbetreiber benötigen Lese- und Schreibleistung, die stabil bleibt, wenn Server hinzugefügt werden. Dell begann im Januar 2026 mit der lokalen Produktion von KI-Servern in seiner Anlage in Hortolândia, São Paulo, und begann im Dezember 2025 mit der lokalen Fertigung von Dell XC hyperkonvergenten Appliances mit Nutanix dort. Diese Entwicklungen können Lieferverzögerungen und einige importbezogene Risiken für Kunden reduzieren, die servergebundene Speicherkonfigurationen kaufen.
Personal Computing repräsentiert die verbleibende Anwendungsnachfrage und hat eine begrenztere Rolle im Südamerika SSD-Caching-Markt. Verbraucher und Kleinunternehmen können Software-Caching nutzen, um Systeme zu verbessern, die SSDs und HDDs kombinieren. Romex Software bietet PrimoCache für Windows-Systeme an, die SSD-Lese- und Schreib-Caches verwenden, um die Leistung auf langsameren Speichergeräten zu beschleunigen. Kingston Technology und ADATA liefern NVMe-SSDs, die Leistungsupgrades für Personal Computer unterstützen. Das Segment ist einem Substitutionsrisiko ausgesetzt, da sinkende NVMe-Kosten All-SSD-Geräte anstelle separater SSD-Cache- und HDD-Kapazitätsebenen fördern können.
Geografische Analyse
Brasilien SSD-Caching-Markt
Brasilien hielt im Jahr 2025 einen Anteil von 60,27 % am regionalen Umsatz und damit den größten Länderanteil am Südamerika SSD-Caching-Markt. Diese Position spiegelt die Konzentration von Hyperscale-, Colocation- und Enterprise-IT-Investitionen im Land wider. ByteDance baut in Ceará einen großen Rechenzentrumskomplex mit einem geschätzten Investitionsvolumen von 200 Milliarden BRL (39 Milliarden USD). Die lokale Produktion von KI-Servern durch Dell in São Paulo unterstützt zudem kürzere Lieferzyklen für Enterprise-Infrastruktur. Speicheranbieter mit Vertriebs- und Servicekapazitäten in São Paulo und Ceará könnten einen Vorteil haben, wenn Projekte von der Bauphase in die Gerätequalifizierung übergehen.
Chile SSD-Caching-Markt
Chile wird voraussichtlich bis 2031 mit einer CAGR von 9,16 % wachsen – die höchste Rate im Südamerika SSD-Caching-Markt. AWS hat im Mai 2025 4 Milliarden USD für seine erste Chile-Region in Santiago zugesagt, mit einem erwarteten Betriebsbeginn Ende 2026.[3] Microsoft hat ebenfalls seine Cloud-Region Chile Central im Rahmen einer Kapitalzusage von 3,3 Milliarden USD gestartet. Diese Projekte stärken die Rolle Santiagos als regionalen Cloud-Standort. Chiles Strategie zur digitalen Transformation 2035 betont zudem Cybersicherheit und Daten-Governance, was Investitionen in Speichersysteme für regulierte Nutzer unterstützt.
Südamerika SSD-Caching-Markt
Argentinien und Kolumbien weisen innerhalb der Region unterschiedliche Nachfragebedingungen auf. Kolumbien profitiert von der elektronischen Rechnungsstellung, dem 5G-Ausbau und der Gründung des Kolumbianischen Verbands für Rechenzentren und Datentechnologie im August 2025. Diese Faktoren unterstützen strukturierte Investitionen in Enterprise-Speicher und zugehörige Infrastruktur. Argentinien sieht sich mit Währungskontrollen und einer allgemeinen wirtschaftlichen Unsicherheit konfrontiert, die größere Technologieanschaffungen verzögern können. Das im September 2025 unterzeichnete Kooperationsmemorandum zwischen der brasilianischen Datenschutzbehörde und der argentinischen Behörde für Informationszugang schafft einen Rahmen für künftige regulatorische Koordination. Peru, Uruguay und Ecuador bleiben kleinere Märkte, doch Cloud- und Managed-Service-Anbieter weiten ihre Abdeckung auf diese Länder aus. Ihr Beitrag zum Südamerika SSD-Caching-Markt dürfte steigen, da Edge-Konnektivität und regionale Cloud-Dienste den Zugang zu modernen Speichersystemen erweitern.
Wettbewerbslandschaft
Der Südamerika SSD-Caching-Markt hat eine konzentrierte Hardware-Versorgungsschicht und eine stärker fragmentierte Software- und Integrationsschicht. Samsung, SK hynix über Solidigm und Micron sind wichtige Lieferanten von NAND- und Enterprise-SSD-Produkten. Ihre Produkt-Roadmaps beeinflussen die Leistung, Verfügbarkeit und Qualifizierungspläne nachgelagerter Speichersysteme. Samsung begann im Juli 2026 mit der Massenproduktion der PM1763 PCIe Gen6 Enterprise-SSD. Micron nahm im März 2026 die Hochvolumenproduktion seiner 9650 PCIe Gen6 SSD auf. Diese Markteinführungen können zu Qualifizierungszyklen führen, die etablierte Anbieter bei großen Kundenkonten begünstigen.
Software wird zu einem stärkeren Wettbewerbspunkt, da Käufer konsistente Richtlinien über verschiedene Hardwareumgebungen hinweg benötigen. NetApps FlexCache Write-Back-Funktion kann Schreibvorgänge aus dem Cache bestätigen, ohne auf die Synchronisierung mit dem Ursprungs-Volume zu warten. Dies kann die Anwendungsantwortzeiten für verteilte Umgebungen verbessern. Nutanix erweitert seine Speicherintegrationsfähigkeiten über Hardwareplattformen hinweg, während sein Unified Storage die NVIDIA-Zertifizierung für Enterprise-KI-Arbeitslasten erhalten hat. Diese Schritte zeigen, dass die Fähigkeit, gemischte Speichersysteme zu verwalten, zunehmend wichtig wird. Anbieter, die Richtlinien-Software, NVMe-Unterstützung und lokalen technischen Service kombinieren, könnten besser positioniert sein, da Enterprise-Bereitstellungen komplexer werden.
Kioxia kündigte im August 2026 die GP1-Serie PCIe 6.0 NVMe SSD mit bis zu 10 Millionen zufälligen Lese-IOPS für KI-Anwendungen an.[4] Die Markteinführung zeigt, dass KI-orientiertes Caching Produktinvestitionen von Anbietern jenseits der wichtigsten Hardware-Marktführer anzieht. Dells lokale KI-Server-Produktion und seine lokale Nutanix-Appliance-Fertigung schaffen einen Konfigurations- und Liefervorteil in Brasilien. Edge-Standorte in sekundären brasilianischen Städten und KI-Inferenz-Caching bleiben Bereiche, in denen sich Anbieterpositionierungen noch herausbilden. Der Südamerika SSD-Caching-Markt wird wahrscheinlich nicht von einem einzigen Teilnehmer kontrolliert, da Software-Anbieter, Systemintegratoren und Hardware-Lieferanten verschiedene Teile des Kaufprozesses abdecken. Anbieter werden bei Produktqualifizierung, lokaler Verfügbarkeit, Integrationsunterstützung und der Fähigkeit, KI- und Hybrid-Cloud-Arbeitslasten zu adressieren, konkurrieren.
Marktführer der Südamerika SSD-Caching-Branche
-
Samsung Electronics Co., Ltd.
-
Intel Corporation
-
Micron Technology, Inc.
-
Kioxia Holdings Corporation
-
SK hynix Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika SSD-Caching-Markt Unternehmen in diesem Bericht
- Samsung Electronics Co., Ltd.
- Intel Corporation
- Micron Technology, Inc.
- Kioxia Holdings Corporation
- SK hynix Inc.
- Western Digital Corporation
- Solidigm Technology
- Kingston Technology Company, Inc.
- ADATA Technology Co., Ltd.
- Transcend Information Inc.
- QNAP Systems, Inc.
- NetApp, Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Lenovo Group Limited
- Huawei Technologies Co., Ltd.
- Pure Storage, Inc.
- DataCore Software Corporation
- Nutanix, Inc.
- Microchip Technology Inc.
Neueste Industrielle Entwicklungen in Südamerika SSD-Caching-Markt
- August 2026: Kioxia kündigte die GP1-Serie PCIe 6.0 NVMe SSD mit XL-FLASH Gen2-Speicher und bis zu 10 Millionen zufälligen Lese-IOPS an. Evaluierungsmuster sind bis Ende 2026 für ausgewählte Kunden geplant.
- August 2026: DE-CIX und Eletronet kündigten eine Partnerschaft zur Erweiterung der brasilianischen Internet-Interconnection-Infrastruktur an. Eletronet erweitert sein Netz auf 26.000 km Glasfaserstrecken und 255 Edge-Rechenzentren in 23 brasilianischen Bundesstaaten bis Ende 2026.
- Juni 2026: Ada Infrastructure kündigte den Bau von 3 brasilianischen Rechenzentren mit einer geplanten Investition von BRL 2,7 Milliarden (540 Millionen USD) bis 2030 an. Der erste Campus befindet sich in Franco da Rocha, São Paulo, und ein weiterer im Großraum Rio de Janeiro.
- Juni 2026: Ascenty kündigte einen Plan über 1,2 Milliarden USD für 4 KI-dedizierte Rechenzentren im Bundesstaat São Paulo an. Die erste Einrichtung soll im dritten Quartal 2027 den Betrieb aufnehmen.
Berichtsumfang des Südamerika SSD-Caching-Marktes
SSD-Caching verwendet Solid-State-Laufwerke (SSDs) als Hochgeschwindigkeits-Cache-Speicher, um die Leistung häufig abgerufener Daten und Anwendungen durch Reduzierung der Latenz und Beschleunigung des Datenabrufs zu verbessern. Der Bericht über den Südamerika SSD-Caching-Markt umfasst Lösungen, Software und Dienste, die in Unternehmensrechenzentren, Cloud-Umgebungen und anderer IT-Infrastruktur eingesetzt werden. Er analysiert Markttrends, Wachstumstreiber, Herausforderungen, die Wettbewerbslandschaft und die Nachfrage in den wichtigsten Ländern Südamerikas.
Der Bericht über den Südamerika SSD-Caching-Markt ist segmentiert nach Architektur (Write-Through, Write-Back und Write-Around), Komponente (Hardware und Software), Bereitstellungsmodell (On-Premises und Cloud), Anwendung (Unternehmensserver und Personal Computing) sowie Geografie (Brasilien, Argentinien, Chile, Kolumbien und Rest von Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Write-Through |
| Write-Back |
| Write-Around |
| Hardware |
| Software |
| On-Premises |
| Cloud |
| Unternehmensserver |
| Personal Computing |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Rest von Südamerika |
| Nach Architektur | Write-Through |
| Write-Back | |
| Write-Around | |
| Nach Komponente | Hardware |
| Software | |
| Nach Bereitstellungsmodell | On-Premises |
| Cloud | |
| Nach Anwendung | Unternehmensserver |
| Personal Computing | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Rest von Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Südamerika SSD-Caching-Markt?
Die Größe des Südamerika SSD-Caching-Marktes wird im Jahr 2026 auf 7,14 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 8,16 % 10,57 Milliarden USD erreichen.
Was treibt die Nachfrage nach SSD-Caching in Südamerika an?
Rechenzentrumsbau, KI-Arbeitslasten, NVMe-Migration, Edge Computing und Anforderungen an die Datenverwaltung erweitern die Nachfrage nach schnellen Speichersystemen.
Welche Architektur führt beim regionalen SSD-Caching-Umsatz?
Write-Through führte mit 46,34 % des Umsatzes im Jahr 2025, da Unternehmen weiterhin konsistente und zuverlässige Schreibverarbeitung priorisieren.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloud soll bis 2031 mit einer CAGR von 8,93 % wachsen, da cloud-native und hybride Caching-Systeme breiter eingesetzt werden.
Welche Anwendung hat das höchste Wachstumspotenzial?
Unternehmensserver hielten im Jahr 2025 71,39 % des Umsatzes und sollen bis 2031 mit einer CAGR von 9,21 % wachsen.
Welches Land wächst beim SSD-Caching am schnellsten?
Chile soll bis 2031 mit einer CAGR von 9,16 % wachsen, unterstützt durch Cloud-Infrastrukturinvestitionen in Santiago.