
Marktgröße und Marktanteil für Roboterkalibrierungs-Visionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 160.45 Millionen US-Dollar |
| Marktgröße (2031) | 291.45 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 12.68 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Roboterkalibrierungs-Visionssysteme von Mordor Intelligence
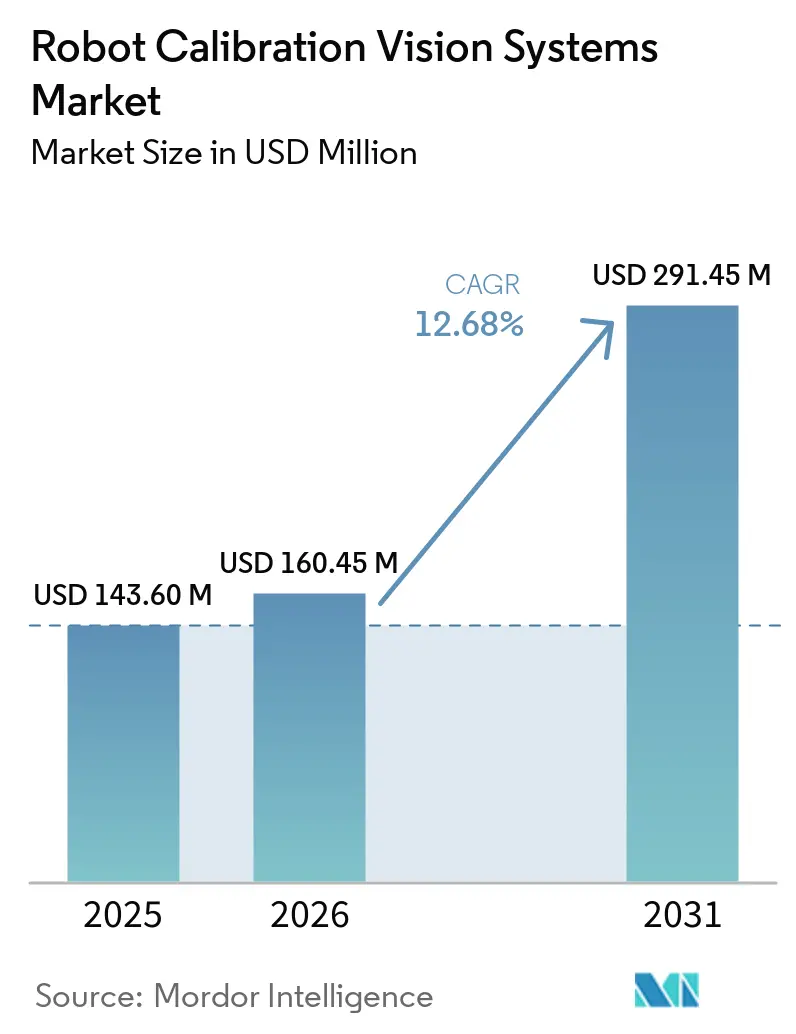
Die Marktgröße für Roboterkalibrierungs-Visionssysteme wird voraussichtlich von 143,60 Millionen USD im Jahr 2025 auf 160,45 Millionen USD im Jahr 2026 und bis 2031 auf 291,45 Millionen USD anwachsen, was einem CAGR von 12,68 % zwischen 2026 und 2031 entspricht. Investitionen in intelligente Fabriken erhöhen den Bedarf an Systemen, die eine präzise Robotervision während der Produktion aufrechterhalten. Kalibrierung wird zunehmend Teil der Produktionsqualitätskontrolle statt einer periodischen Wartungsaktivität. Hersteller suchen nach engeren Montagetoleranzen und niedrigeren Ausschussraten in der Automobil-, Elektronik- und Logistikbranche. Dies unterstützt die Nachfrage nach Software, die mehrere Roboter, Kameras und Sensoren innerhalb einer einzelnen Zelle verwalten kann. Anbieter reagieren mit hardwareunabhängigen Plattformen, eingebetteter KI und Werkzeugen, die den Inbetriebnahmeaufwand reduzieren. Der Markt für Roboterkalibrierungs-Visionssysteme ist zudem durch Altgeräte, inkompatible Schnittstellen und einen Mangel an Integrationsfachkenntnissen eingeschränkt.
Wichtigste Erkenntnisse des Berichts
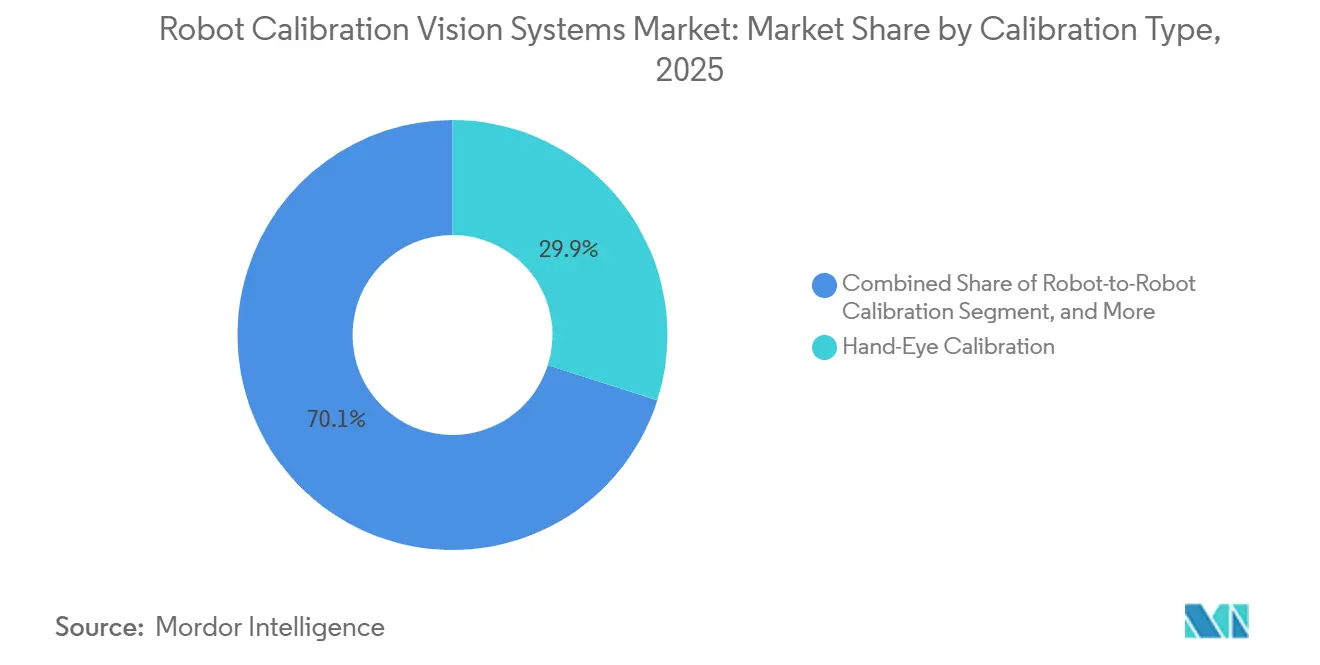
- Nach Kalibrierungstyp hielt die Hand-Auge-Kalibrierung im Jahr 2025 einen Marktanteil von 29,91 % am Markt für Roboterkalibrierungs-Visionssysteme, während die Roboter-zu-Roboter-Kalibrierung bis 2031 voraussichtlich mit einem CAGR von 14,23 % wachsen wird.
- Nach Robotertyp hielt Industrieroboter im Jahr 2025 einen Umsatzanteil von 61,34 %, während mobile Roboter, einschließlich AMR- und AGV-Plattformen, bis 2031 voraussichtlich mit einem CAGR von 18,45 % wachsen werden.
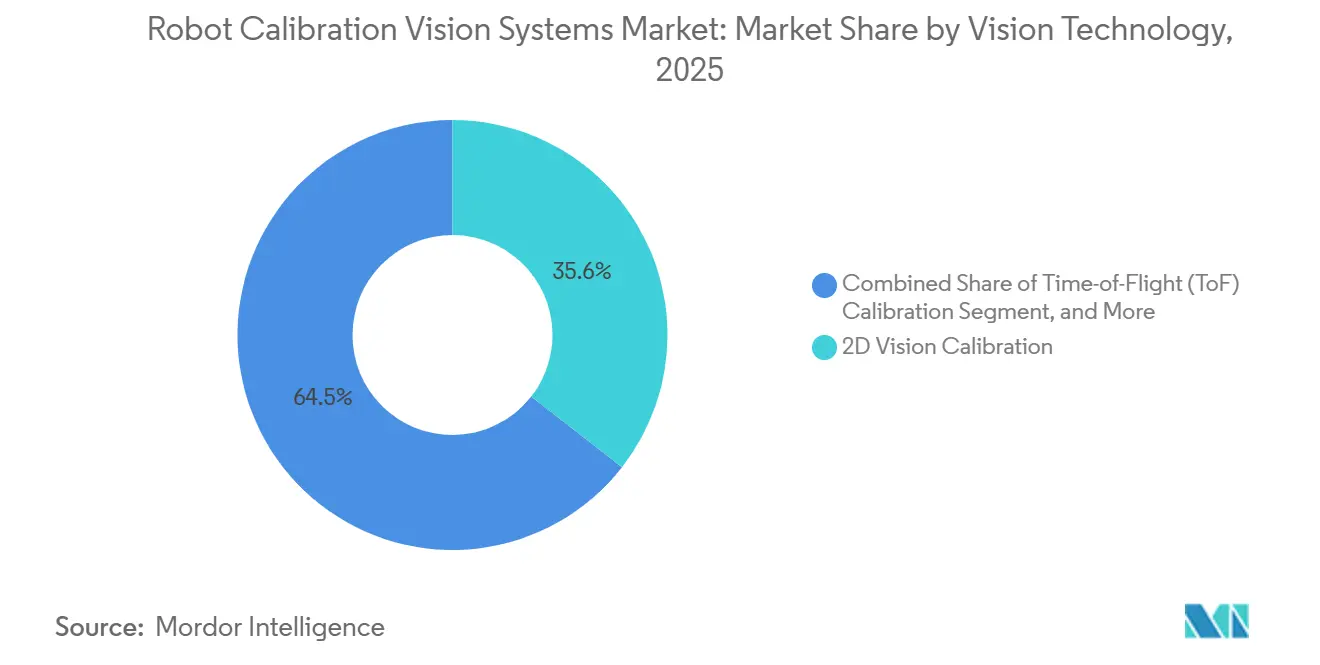
- Nach Visionstechnologie entfiel im Jahr 2025 ein Anteil von 35,55 % des Umsatzes im Markt für Roboterkalibrierungs-Visionssysteme auf die 2D-Visionskalibrierung, während die Laufzeitkalibrierung bis 2031 voraussichtlich mit einem CAGR von 16,31 % wachsen wird.
- Nach Endverbraucherbranche entfielen im Jahr 2025 28,55 % des Umsatzes auf Automobil und Mobilität, während Logistik und Lagerhaltung bis 2031 voraussichtlich mit einem CAGR von 15,89 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 38,72 % am Markt für Roboterkalibrierungs-Visionssysteme, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einem CAGR von 14,52 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Roboterkalibrierungs-Visionssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der visionsgeführten Robotik in intelligenten Fabriken | +3.2% | Global, konzentriert in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung von KI-gestützter 3D-Vision für komplexe Montage | +2.8% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum von kollaborativen Robotern und autonomen mobilen Robotern | +2.4% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hochpräziser Inspektion und Null-Fehler-Fertigung | +1.8% | Nordamerika und Europa, mit wachsender Relevanz in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Automatisierte Kalibrierung für Multi-Kamera- und Multi-Sensor-Zellen | +1.4% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Selbstkalibrierender Visionssoftware in Brownfield-Anlagen | +0.9% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der visionsgeführten Robotik in intelligenten Fabriken
Projekte für intelligente Fabriken schaffen neue Nachfrage im Markt für Roboterkalibrierungs-Visionssysteme und erhöhen die Upgrade-Aktivität in bestehenden Flotten. Eine höhere Roboterdichte reduziert die für die manuelle Kalibrierung in einer Produktionszelle verfügbare Zeit. Hersteller gehen daher zu einer koordinierten Kalibrierung mehrerer Roboter und Sensoren über. ABB brachte im September 2025 OmniCore EyeMotion auf den Markt, das OmniCore-betriebenen Robotern ermöglicht, Kameras und Sensoren von Drittanbietern für Echtzeit-2D- und 3D-Anwendungen zu nutzen. ABB gab an, dass das System die Inbetriebnahmezeit im Vergleich zu kundenspezifischen Lösungen um bis zu 90 % reduzierte.[1]ABB Ltd., "ABB Robotics Launches OmniCore EyeMotion for Vision-Powered Autonomy," ABB Ltd., new.abb.com KUKAs iiQKA.AI Vision kombinierte Kamerakalibrierung, Systemkalibrierung und KI-gestütztes Training in einem Drag-and-Drop-Workflow.
Einführung von KI-gestützter 3D-Vision für komplexe Montage
KI-gestützte 3D-Vision führt Tiefenkalibrierungsanforderungen in bestehende 2D-Systeme im Markt für Roboterkalibrierungs-Visionssysteme ein. Dies ist wichtig für Montageaufgaben mit variabler Teilegeometrie und wechselnden Arbeitspositionen. ABB und NVIDIA kündigten im März 2026 RobotStudio HyperReality an, das NVIDIA Omniverse-Bibliotheken mit ABBs Absolute Accuracy-Technologie kombiniert. ABB berichtete, dass die Technologie Positionierungsfehler von 8–15 mm in unkalibrieren Systemen auf 0,5 mm reduzierte, während Foxconn den ersten Anwendungsfall mit 99 % Genauigkeit pilotierte. Eine Fertigungsstudie aus dem Jahr 2026 beschrieb die 3DVAC-HiPRoM-Methode, die ein Kalibrierungsboard für die grobe Ausrichtung und einen flexiblen Stab für die verfeinerte Ausrichtung verwendete.[2]Scientific Reports, "Vision-Guided Robotic Pick-and-Place with Variable Focal Length Optics: Mathematical Modelling, Illumination Optimisation, and Sub-Millimetre Accuracy Assessment," Nature, nature.com Diese Ansätze unterstützen die Nachfrage nach Softwareplattformen, die aufgabenspezifische Kalibrierungsmethoden aufnehmen können.
Wachstum von kollaborativen Robotern und autonomen mobilen Robotern
Cobots und AMRs arbeiten in weniger festen Umgebungen als konventionelle Industrieroboter. Ihre Kameras und Sensoren müssen eine gemeinsame räumliche Referenz beibehalten, während sich die Geräte bewegen und die Bedingungen ändern. Dies macht eine kontinuierliche Kalibrierung für den Markt für Roboterkalibrierungs-Visionssysteme relevanter. Yaskawa kündigte im Juli 2026 das agentische Robotersystem MOTOMAN NEXT mit integriertem maschinellem Sehen, Pfadplanung und Kraftsensorik an. Einsätze in der Lebensmittel-, Getränke- und Pharmaindustrie können nach Reinigungszyklen, die Kamerapositionen verschieben, zusätzliche Kalibrierungen erfordern. Eine Studie aus dem Jahr 2025 berichtete von einer Wiederholgenauigkeit unter 0,1 mm in der Position und 0,3 mrad in der Orientierung unter Verwendung eines selbstreflektierenden visuellen Servoing-Ansatzes.
Nachfrage nach hochpräziser Inspektion und Null-Fehler-Fertigung
Qualitätsanforderungen verlagern die Kalibrierung in die regelmäßige Produktionsverifikation für den Markt für Roboterkalibrierungs-Visionssysteme. Automobil-, Luft- und Raumfahrt- sowie Medizingeräteeinrichtungen benötigen dokumentierte Genauigkeit und Wiederholbarkeit. Eine Überprüfung aus dem Jahr 2026 ergab, dass maschinelle Lernvisionssysteme eine Fehlererkennungsgenauigkeit von über 95 % erreichten, wobei einige kontrollierte Implementierungen 98–100 % erreichten. Dieselbe Überprüfung ergab, dass 77 % der Implementierungen auf Prototyp- oder Pilotebene verblieben. Cognex brachte im Mai 2026 den In-Sight 3900 mit Inspektionsgeschwindigkeiten von bis zu 4-mal schneller als Systeme der Vorgängergeneration und Auflösungen von bis zu 25 MP auf den Markt. Die Messanforderungen der ISO 9283 machen auch rückverfolgbare Kalibrierungsaufzeichnungen für regulierte Produktionsumgebungen relevant.[3]MDPI Sensors, "Machine Learning-Powered Vision for Robotic Inspection in Smart Manufacturing," MDPI Sensors, mdpi.com
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrationskosten bei veralteten Produktionslinien | -2.4% | Global, insbesondere Südamerika, Naher Osten und Afrika sowie übriges Europa | Langfristig (≥ 4 Jahre) |
| Mangel an Fachkenntnissen zur Integration von Robotervision | -1.8% | Global, mit kritischen Lücken im Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Kalibrierungsdrift durch thermische, mechanische und optische Schwankungen | -1.1% | Global, am stärksten in Hochdurchsatz-Automobil- und Elektronikanlagen | Mittelfristig (2–4 Jahre) |
| Fragmentierte Interoperabilitätsstandards für Roboter, Kameras und Software | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrationskosten bei veralteten Produktionslinien
Veraltete Produktionslinien können mehr Integrationskosten verursachen als die Kalibrierungshardware selbst. Proprietäre Steuerungen, inkompatible Feldbus-Protokolle und feste SPS-Logik erhöhen die Ingenieursanforderungen. Die Einrichtung von Kamera-zu-Roboter-Koordinatenrahmen kann auch die Bereitstellung in Zellen verzögern, die mehrere Robotermarken verwenden. ABB gab an, dass RobotStudio HyperReality die Einrichtungs- und Inbetriebnahmekosten durch virtuelles Design, Tests und Optimierung um bis zu 40 % senken könnte. Dieser Vorteil gilt für Anlagen, die OmniCore-Generationssteuerungen verwenden, und lässt ältere Installationen mit weniger Optionen zurück. Diese Einschränkung begrenzt die Einführung von Roboterkalibrierungs-Visionssystemen in Südamerika, dem Nahen Osten und Afrika, wo die Integratorabdeckung und der OEM-Support weniger umfangreich sind.
Mangel an Fachkenntnissen zur Integration von Robotervision
Der Einsatz von Roboterkalibrierungs-Visionssystemen erfordert Kenntnisse in Optik, mechanischer Ausrichtung und Softwarekonfiguration. Diese Kombination ist schwieriger zu beschaffen als allgemeine Roboterprogrammierkenntnisse. Eine Studie aus dem Jahr 2026 ergab, dass die Leistung von Beleuchtung, Brennweite und Hand-Auge-Kalibrierungseinstellungen abhing und in der besten Konfiguration einen Reprojektionsfehler von 0,12 Pixeln und eine Positionsunsicherheit von 0,450 mm erreichte. OMRONs FH-Serie verwendet selbstlernende KI zur Auswahl von Trainingsbildern und zur Entwicklung von Inspektionsmodellen. KUKA bietet Drag-and-Drop-Werkzeuge für die Kamera- und Systemkalibrierung an. Diese Werkzeuge erleichtern die Erstkonfiguration, aber die Feldrekalibrierung und das Driftmanagement erfordern weiterhin erfahrenes Personal.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kalibrierungstyp: Hand-Auge-Systeme führen, während die Nachfrage nach Multi-Roboter-Lösungen wächst
Die Hand-Auge-Kalibrierung machte im Jahr 2025 29,91 % des Umsatzes aus. Sie wird bei Pick-and-Place-, Bin-Picking-, Schweiß- und Montageaufgaben eingesetzt, bei denen Kameras an einem Roboterhandgelenk oder Flansch montiert werden. Die Kamera bewegt sich mit dem Endeffektor, was dazu beiträgt, ihre räumliche Beziehung zum Werkzeug aufrechtzuerhalten. Werkzeugwechsel oder mechanische Einwirkungen können jedoch eine Neukalibrierung erfordern. Der Markt für Roboterkalibrierungs-Visionssysteme profitiert von der etablierten Verwendung der Technik bei gängigen visionsgeführten Aufgaben.
Die Roboter-zu-Roboter-Kalibrierung wird bis 2031 voraussichtlich mit einem CAGR von 14,23 % wachsen. Automobil- und Elektronikhersteller setzen zunehmend Arbeitszellen ein, in denen Roboter Teile direkt zwischen Stationen übergeben. Dies macht die Positionsbeziehung zwischen Robotern genauso wichtig wie die unabhängige Genauigkeit jedes einzelnen Roboters. Hexagon brachte im Juli 2026 SARCA für Multi-Zonen- und Multi-Werkzeug-Routinen auf den Markt, die die absolute Roboterpositionierungsgenauigkeit um bis zu das 10-Fache verbessern. Dies erweitert die Marktchance für Roboterkalibrierungs-Visionssysteme für Roboter-zu-Welt-, TCP- und Multi-Kamera-Konfigurationen.


Nach Robotertyp: Industrieroboter behalten ihre Größe, während mobile Roboter expandieren
Industrieroboter machten im Jahr 2025 61,34 % des Umsatzes aus und haben damit den größten Anteil im Markt für Roboterkalibrierungs-Visionssysteme. Ihre installierte Basis umfasst die Automobil-Rohbaufertigung, die Elektronikmontage und die Schwermaterialhandhabung. Ein Großteil dieser Nachfrage stammt aus Neukalibrierungen, Software-Upgrades und Ersatz statt aus Neuinstallationen. Delta- und SCARA-Modelle sind wichtig für schnelle Pick-and-Place-Arbeiten in der Lebensmittel- und Pharmaverpackung. Cobots werden auch häufiger für Maschinenbedienung, Inspektion und Kommissionieraufgaben eingesetzt.
Mobile Roboter werden bis 2031 voraussichtlich mit einem CAGR von 18,45 % wachsen. AMRs müssen Informationen von RGB-Kameras, LiDAR, ToF-Sensoren und Ultraschallarrays in einem gemeinsamen Koordinatenrahmen kombinieren. Vibrationen, Fahrwerksbiegungen und Kollisionen können diese Sensoren während des Betriebs verschieben. Dies schafft eine fortlaufende Anforderung für die bordeigene Überwachung im Markt für Roboterkalibrierungs-Visionssysteme, anstatt sich ausschließlich auf geplante Kalibrierungen zu verlassen. Yaskawas MOTOMAN NEXT zeigt, wie Vision, Pfadplanung und Kraftsensorik in die Roboterplattform integriert werden.[4]Yaskawa Electric Corporation, "MOTOMAN NEXT AI Robot's Agentic Robot System Powered by Gemini Robotics," Yaskawa Electric Corporation, yaskawa-global.com
Nach Visionstechnologie: 2D-Kalibrierung führt, während Laufzeit an Bedeutung gewinnt
Die 2D-Visionskalibrierung machte im Jahr 2025 35,55 % des Umsatzes aus. Sie wird für die Inspektion flacher Oberflächen, das Lesen von Barcodes und planare Pick-and-Place-Aufgaben eingesetzt. Das Segment profitiert von etablierten Kalibrierungsalgorithmen und kostengünstigeren Monochrom- und Farbkameras. Es bleibt auch ein praktischer Einstiegspunkt für Hersteller, die Visionsführung zu Roboterzellen hinzufügen möchten. Diese etablierte Basis unterstützt den Markt für Roboterkalibrierungs-Visionssysteme, während 3D-Stereo- und Strukturlicht-Systeme dimensionale Inspektions- und Bin-Picking-Anforderungen erfüllen.
Die Laufzeitkalibrierung wird bis 2031 voraussichtlich mit einem CAGR von 16,31 % wachsen. Sie unterstützt die AMR-Lokalisierung, die Cobot-Arbeitsraumüberwachung und Sicherheitsanwendungen, die Echtzeit-Tiefeninformationen benötigen. Cognex brachte im April 2026 den NVIDIA Jetson-betriebenen In-Sight 6900 Vision Controller für komplexe Inferenz am Produktionsrand auf den Markt. FARO CREAFORM veröffentlichte im April 2026 auch verfeinerte DTEX-Verarbeitungsalgorithmen für sein Laser Line Probe-Portfolio. Die Laser- und 3D-Scannerkalibrierung bleibt für Metrologie-, Luft- und Raumfahrt- sowie Energieanwendungen relevant.
Nach Endverbraucherbranche: Automobil führt, während Logistik schnell aufholt
Automobil und Mobilität machten im Jahr 2025 28,55 % des Umsatzes aus. EV-Batteriemodul- und Packlinien benötigen präzise Visionsführung für Polaritätsprüfungen, dimensionale Inspektion und Klebstoffauftrag. Die Elektronik- und Halbleiterproduktion erfordert ebenfalls Kalibrierung, um die räumliche Genauigkeit während thermischer Zyklen und Vibrationen aufrechtzuerhalten. Diese Anwendungen halten die Automobilindustrie im Mittelpunkt des Marktes für Roboterkalibrierungs-Visionssysteme. Luft- und Raumfahrt, allgemeine Fertigung, Pharma- und Medizingeräteapplikationen haben unterschiedliche Präzisionsanforderungen, während Luft- und Raumfahrt- sowie Medizingeräteanbieter zunehmend ISO 17025-akkreditierte Prozesse zur Qualifizierung einsetzen.
Logistik und Lagerhaltung werden bis 2031 voraussichtlich mit einem CAGR von 15,89 % wachsen. Große AMR-Flotten führen Variationen in Sensortypen und Firmware-Versionen ein, die Kalibrierungsrisiken auf Flottenebene erzeugen können. Siemens, Universal Robots und Zivid demonstrierten im März 2024 eine Multi-Vendor-Fulfillment-Lösung, die SIMATIC Robot Pick AI, einen UR20-Cobot und Zivid 3D-Kameras kombinierte. Lebensmittel-, Getränke- und Pharmabetriebe erfordern ebenfalls häufige Neukalibrierungen, da Reinigung und Temperaturschwankungen die Geräte beeinflussen. Robotermontierte Systeme bleiben in der Präzisionsmontage verbreitet, während mobile Systeme in der Logistik und der Großformatfertigung zunehmend eingesetzt werden.
Geografische Analyse
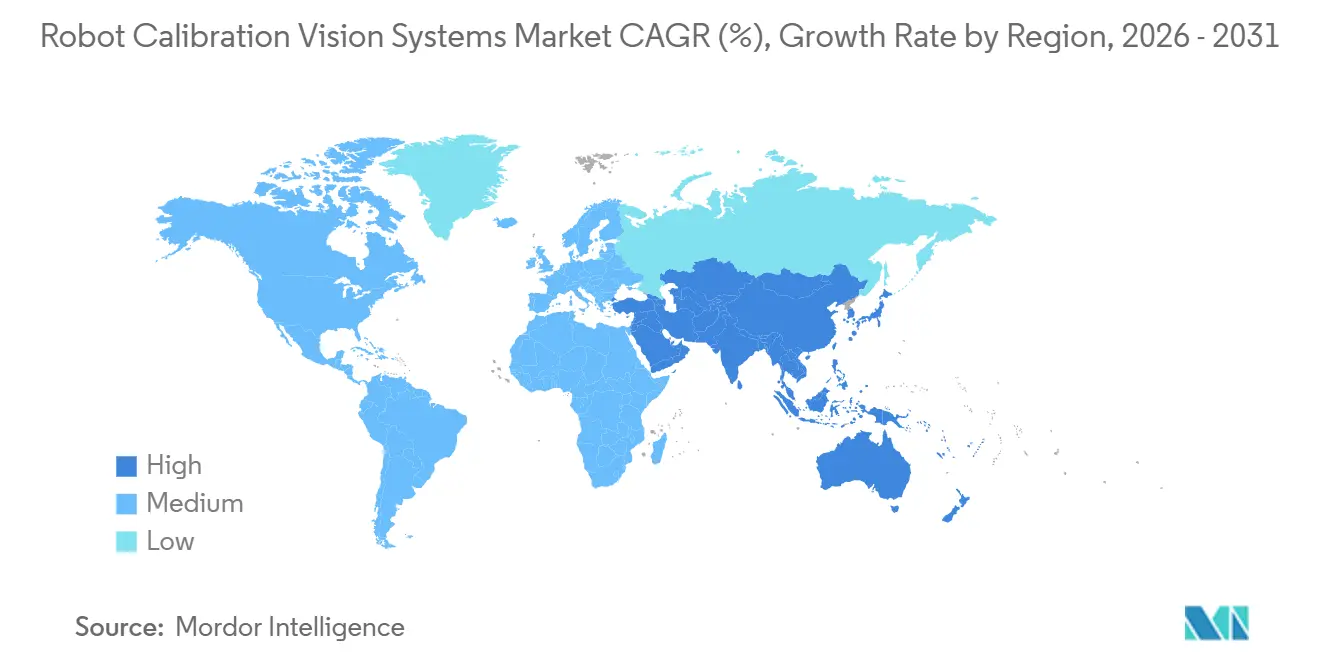
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 38,72 % am Markt für Roboterkalibrierungs-Visionssysteme. China, Japan und Südkorea weisen eine hohe Konzentration an Industrieroboterinstallationen auf. Chinas Programme für intelligente Fertigung unterstützen Investitionen in visionsgeführte Automatisierung. Japans OEM-Basis, einschließlich FANUC, Yaskawa und OMRON, unterstützt kontinuierliche System-Upgrades. Die südkoreanische Halbleiter- und Displayfertigung erfordert regelmäßige Kalibrierungsverifikation für die Sub-Mikrometer-Inspektion.
Nordamerika behauptete im Jahr 2025 eine bedeutende Position im Markt für Roboterkalibrierungs-Visionssysteme, angetrieben durch EV-Fertigung, Luft- und Raumfahrtmontage und Logistikautomatisierung. Die Vereinigten Staaten beherbergen Cognex und Teledyne Technologies, die beide die Entwicklung eingebetteter KI-Visionssysteme unterstützen. Die Rückverlagerung der Elektronik- und Verteidigungsfertigung schafft Nachfrage in neuen und umgerüsteten Anlagen. Europa verfügt über etablierte Maschinenvision- und Metrologie-Fähigkeiten durch KUKA, SICK, Basler, Hexagon und ABB. Deutschlands Automobilhersteller unterstützen die Nachfrage nach Multi-Kamera- und Strukturlicht-Systemen in der Rohbau- und EV-Antriebsstrangmontage.
Der Nahe Osten und Afrika werden bis 2031 voraussichtlich mit einem CAGR von 14,52 % wachsen. Saudi-Arabiens mit Vision 2030 verbundene Fertigungsprojekte und die Automatisierungsprogramme der VAE unterstützen neue Bereitstellungen. Südafrika und Nigeria bauen Automobilmontage- und Logistikkapazitäten aus, während Brasilien das wichtigste Nachfragezentrum Südamerikas ist und Argentiniens agroindustrielle Automatisierung eine geringere Nachfrage hinzufügt. Diese regionale Expansion unterstützt den Markt für Roboterkalibrierungs-Visionssysteme, obwohl eine begrenzte lokale Integratorabdeckung und die Abhängigkeit von überseeischem OEM-Support die Einführung weiterhin einschränken.

Wettbewerbslandschaft
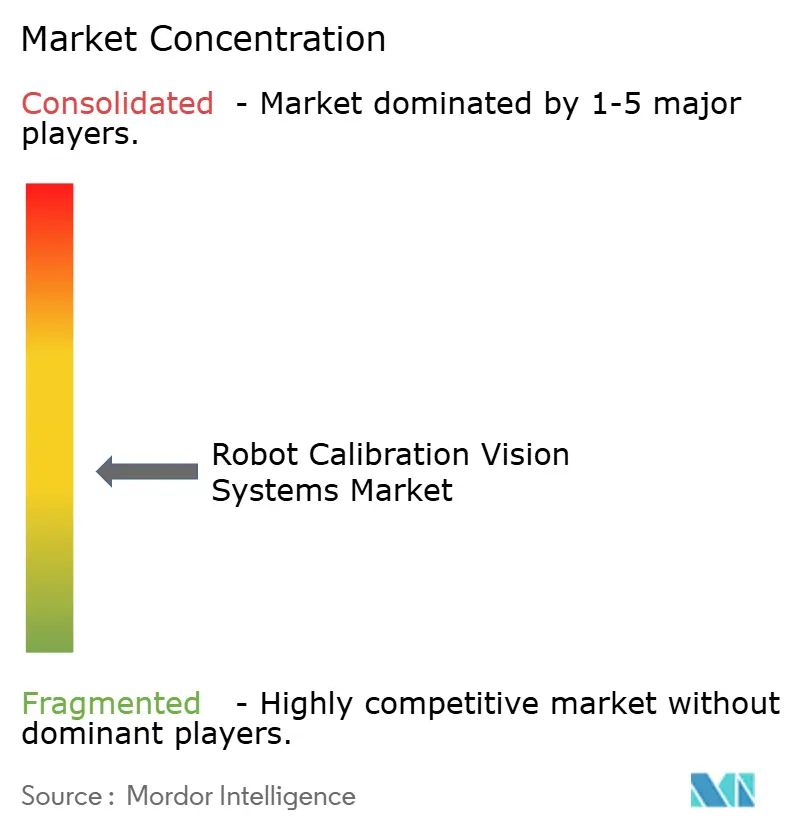
Der Markt für Roboterkalibrierungs-Visionssysteme ist mäßig fragmentiert zwischen Robotik-OEMs, Visionsspezialisten und Metrologie-Anbietern. ABB, Cognex, Hexagon, FANUC, SICK und KEYENCE konkurrieren durch Hardware-, Software- und Integrationsfähigkeiten. ABB baut seine OmniCore EyeMotion- und RobotStudio HyperReality-Angebote rund um wiederverwendbare Vision- und Kalibrierungs-Workflows auf. Cognex erweitert seinen Cloud-to-Edge-Ansatz durch OneVision und eingebettete KI-Visionsprodukte. Hexagon nutzt SARCA und SpatialAnalyzer, um rückverfolgbare Robotergenauigkeit in anspruchsvollen Produktionsumgebungen anzubieten.
Hexagon stellte im Juli 2026 SARCA vor, um die absolute Positionierungsgenauigkeit von Industrierobotern durch Multi-Zonen-Kalibrierung um bis zu das 10-Fache zu verbessern. Cognex brachte im Mai 2026 den In-Sight 3900 mit 25 MP Auflösung und Inspektionsgeschwindigkeiten von bis zu 4-mal schneller als Systeme der Vorgängergeneration auf den Markt. FANUC nutzt seine installierte Basis, um iRVision-Funktionen in eingebettete Kalibrierungswerkzeuge zu erweitern, während Photoneo, LMI Technologies und MVTec im Markt für Roboterkalibrierungs-Visionssysteme konkurrieren, wo Tiefenqualität und algorithmische Flexibilität wichtig sind. SICKs patentierter Ansatz kombiniert Kamera- und LiDAR-Daten mithilfe von Kalibrierungsboards.
Echtzeit-Driftkompensation bleibt ein Bedarf in Hochdurchsatz-Zellen. Thermische Ausdehnung, mechanischer Verschleiß und optische Schwankungen können während der Produktion Fehler einführen. Periodische Offline-Kalibrierung adressiert diese sich ändernden Bedingungen nicht vollständig. Eine Studie aus dem Jahr 2025 beschrieb ein maschinenvisions-basiertes Positionierungskompensationssystem für Industrieroboter. Der Markt für Roboterkalibrierungs-Visionssysteme belohnt daher Anbieter, die Genauigkeit mit einfacherer Bereitstellung und kontinuierlicher Überwachung kombinieren.
Marktführer im Bereich Roboterkalibrierungs-Visionssysteme
Cognex Corporation
KEYENCE CORPORATION
SICK AG
Basler AG
Teledyne Technologies Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Hexagon AB kündigte HYPERSCAN SR an, einen vollständig drahtlosen optischen Tracking-3D-Scanner, der für die direkte Integration in Cobots und Industrieroboter konzipiert ist, mit seiner globalen Premiere auf der IMTS 2026, 14.–19. September, Chicago. Das System unterstützt mehrere Scanmodi, einschließlich Lochblitz-Erfassung und Kantenerkennung, und ergänzt die HYPERSCAN-Serie, um Hochdurchsatz-Automatisierungsinspektionsanforderungen für cobot-montierte und festmontierte Roboteranwendungen zu erfüllen.
- Juli 2026: Hexagon Manufacturing Intelligence brachte SARCA, SpatialAnalyzer Robot Calibration Appliance, ein dediziertes Roboterkalibrierungsgerät auf den Markt, das die absolute Positionierungsgenauigkeit von Industrierobotern durch Multi-Zonen- und Multi-Werkzeug-Kalibrierungsroutinen um bis zu das 10-Fache verbessert. In Kombination mit SpatialAnalyzer 2026.1, das OPC UA-Client-Konnektivität für die Echtzeit-Metrologie-Integration in Produktions-Workflows einführt, zielt SARCA auf Luft- und Raumfahrt-, Energie- und Großfertigungsanwendungen ab, die rückverfolgbare Roboterpositionierungsgenauigkeit erfordern.
- Juli 2026: Hexagon Manufacturing Intelligence brachte SARCA, SpatialAnalyzer Robot Calibration Appliance, ein dediziertes Roboterkalibrierungsgerät auf den Markt, das die absolute Positionierungsgenauigkeit von Industrierobotern durch Multi-Zonen- und Multi-Werkzeug-Kalibrierungsroutinen um bis zu das 10-Fache verbessert. In Kombination mit SpatialAnalyzer 2026.1, das OPC UA-Client-Konnektivität für die Echtzeit-Metrologie-Integration in Produktions-Workflows einführt, zielt SARCA auf Luft- und Raumfahrt-, Energie- und Großfertigungsanwendungen ab, die rückverfolgbare Roboterpositionierungsgenauigkeit erfordern.
- Mai 2026: Cognex Corporation brachte das In-Sight 3900 Vision System auf den Markt, eine vollständig eingebettete KI-Edge-Vision-Plattform, die von Qualcomm Dragonwing betrieben wird und Inspektionsgeschwindigkeiten von bis zu 4-mal schneller als Systeme der Vorgängergeneration bei bis zu 25 MP Auflösung liefert. Integriert mit Cognex OneVision für zentralisiertes Cloud-to-Edge-Modelltraining und Multi-Site-Bereitstellung ermöglicht die Plattform Herstellern, kalibrierte Inspektionsmodelle zentral zu aktualisieren und sie lokal mit Produktionsliniengeschwindigkeit auszuführen.


Globaler Berichtsumfang des Marktes für Roboterkalibrierungs-Visionssysteme
Roboterkalibrierungs-Visionssysteme sind spezialisierte optische Mess- und Softwarelösungen, die die absolute Genauigkeit und Wiederholbarkeit von Roboterarmen verbessern, indem sie kinematische Fehler korrigieren, Koordinatenrahmen zwischen Robotern und Sensoren ausrichten und Werkzeugmittelpunkte für hochpräzise industrielle Anwendungen präzise bestimmen.
Der Bericht über den Markt für Roboterkalibrierungs-Visionssysteme ist segmentiert nach Kalibrierungstyp (Roboter-zu-Welt-Kalibrierung, Hand-Auge-Kalibrierung, Werkzeugmittelpunkt (TCP)-Kalibrierung, Roboter-zu-Roboter-Kalibrierung und Multi-Kamera / Multi-Sensor-Kalibrierung), Robotertyp (Industrieroboter, kollaborative Roboter (Cobots), mobile Roboter (AMR/AGV), Delta / SCARA-Roboter und andere Robotertypen), Visionstechnologie (2D-Visionskalibrierung, 3D-Stereo-Visionskalibrierung, Strukturlicht-3D-Kalibrierung, Laufzeit (ToF)-Kalibrierung, Laser / 3D-Scannerkalibrierung und andere Visionstechnologien), Endverbraucherbranche (Automobil und Mobilität, Elektronik und Halbleiter, allgemeine Fertigung, Luft- und Raumfahrt und Verteidigung, Lebensmittel und Getränke, Pharma und Medizingeräte, Logistik und Lagerhaltung sowie andere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Roboter-zu-Welt-Kalibrierung |
| Hand-Auge-Kalibrierung |
| Werkzeugmittelpunkt (TCP)-Kalibrierung |
| Roboter-zu-Roboter-Kalibrierung |
| Multi-Kamera / Multi-Sensor-Kalibrierung |
| Industrieroboter |
| Kollaborative Roboter (Cobots) |
| Mobile Roboter (AMR/AGV) |
| Delta / SCARA-Roboter |
| Andere Robotertypen |
| 2D-Visionskalibrierung |
| 3D-Stereo-Visionskalibrierung |
| Strukturlicht-3D-Kalibrierung |
| Laufzeit (ToF)-Kalibrierung |
| Laser / 3D-Scannerkalibrierung |
| Andere Visionstechnologien |
| Automobil und Mobilität |
| Elektronik und Halbleiter |
| Allgemeine Fertigung |
| Luft- und Raumfahrt und Verteidigung |
| Lebensmittel und Getränke |
| Pharma und Medizingeräte |
| Logistik und Lagerhaltung |
| Andere Endverbraucherbranchen |
| Robotermontierte Visionssysteme |
| Mobile / autonome Visionssysteme |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Kalibrierungstyp | Roboter-zu-Welt-Kalibrierung | ||
| Hand-Auge-Kalibrierung | |||
| Werkzeugmittelpunkt (TCP)-Kalibrierung | |||
| Roboter-zu-Roboter-Kalibrierung | |||
| Multi-Kamera / Multi-Sensor-Kalibrierung | |||
| Nach Robotertyp | Industrieroboter | ||
| Kollaborative Roboter (Cobots) | |||
| Mobile Roboter (AMR/AGV) | |||
| Delta / SCARA-Roboter | |||
| Andere Robotertypen | |||
| Nach Visionstechnologie | 2D-Visionskalibrierung | ||
| 3D-Stereo-Visionskalibrierung | |||
| Strukturlicht-3D-Kalibrierung | |||
| Laufzeit (ToF)-Kalibrierung | |||
| Laser / 3D-Scannerkalibrierung | |||
| Andere Visionstechnologien | |||
| Nach Endverbraucherbranche | Automobil und Mobilität | ||
| Elektronik und Halbleiter | |||
| Allgemeine Fertigung | |||
| Luft- und Raumfahrt und Verteidigung | |||
| Lebensmittel und Getränke | |||
| Pharma und Medizingeräte | |||
| Logistik und Lagerhaltung | |||
| Andere Endverbraucherbranchen | |||
| Robotermontierte Visionssysteme | |||
| Mobile / autonome Visionssysteme | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Roboterkalibrierungs-Visionssysteme?
Der Markt hatte im Jahr 2026 einen Wert von 160,45 Millionen USD und wird bis 2031 voraussichtlich 291,45 Millionen USD erreichen, bei einem CAGR von 12,68 %.
Welcher Kalibrierungstyp führte den Umsatz im Jahr 2025 an?
Die Hand-Auge-Kalibrierung führte mit einem Anteil von 29,91 %, da sie in robotermontierten Kameraanwendungen weit verbreitet ist.
Welche Roboterplattform expandiert am schnellsten?
Mobile Roboter, einschließlich AMR- und AGV-Plattformen, werden bis 2031 voraussichtlich mit einem CAGR von 18,45 % wachsen.
Warum gewinnt die Laufzeitkalibrierung an Bedeutung?
Laufzeit-Systeme liefern Echtzeit-Tiefeninformationen für die AMR-Lokalisierung, Cobot-Überwachung und Mensch-Roboter-Sicherheitsanwendungen.
Welche Region hielt im Jahr 2025 den führenden Anteil?
Asien-Pazifik hielt einen Umsatzanteil von 38,72 %, unterstützt durch Roboterinstallationen in China, Japan und Südkorea.
Was schränkt die Einführung von Roboterkalibrierungssystemen ein?
Hohe Integrationskosten bei veralteten Linien und begrenzte Verfügbarkeit von qualifiziertem Visionintegrationspersonal verlangsamen die Bereitstellungen.
Seite zuletzt aktualisiert am:



