
Marktgröße und Marktanteil für Multi-Domain-Netzwerk-Orchestrierungssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
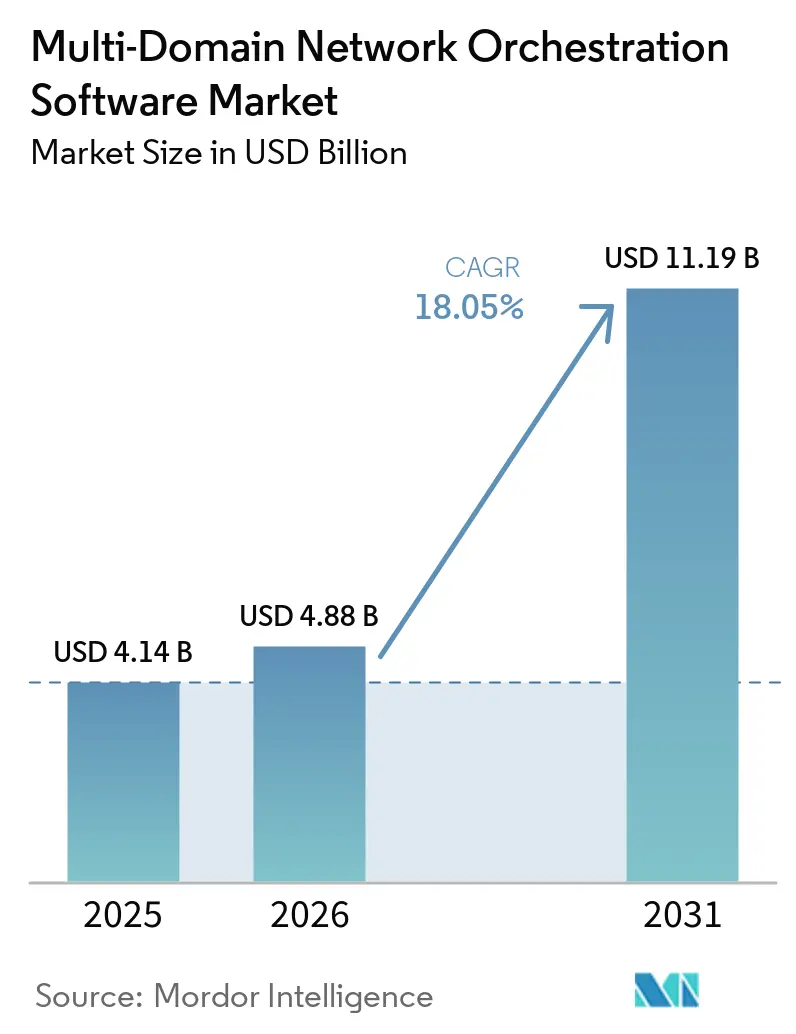
| Marktgröße (2026) | 4.88 Milliarden US-Dollar |
| Marktgröße (2031) | 11.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.05 % |
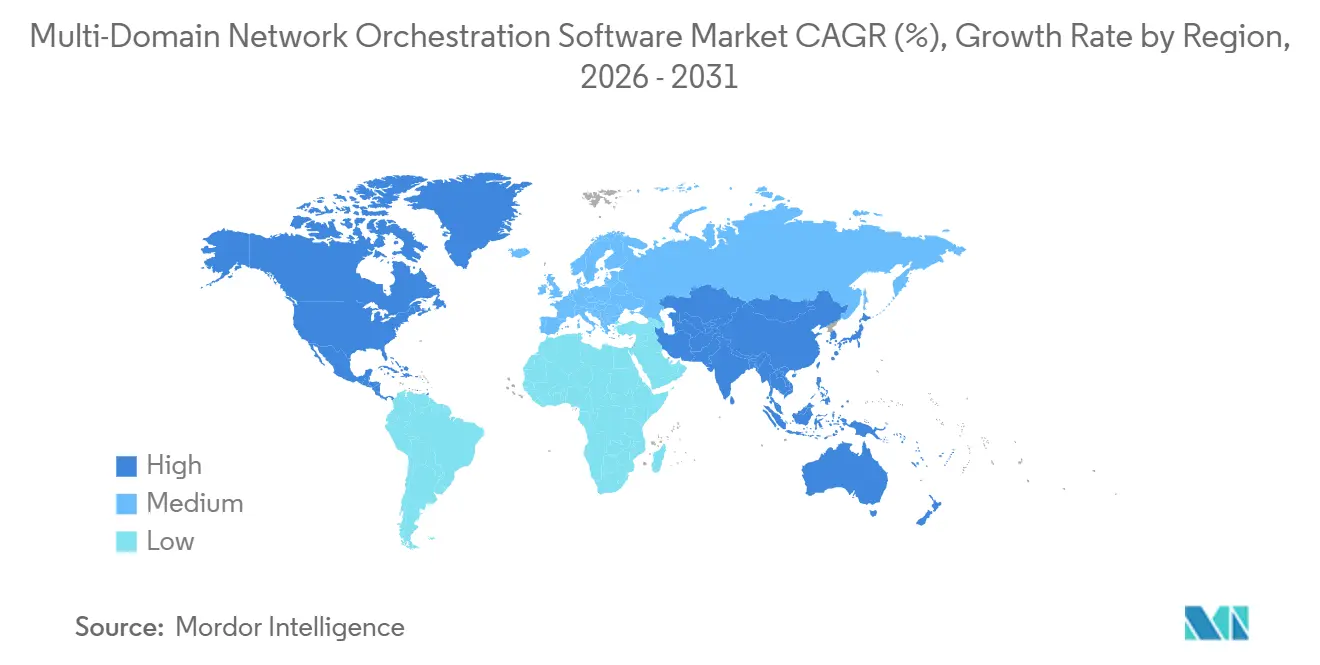
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
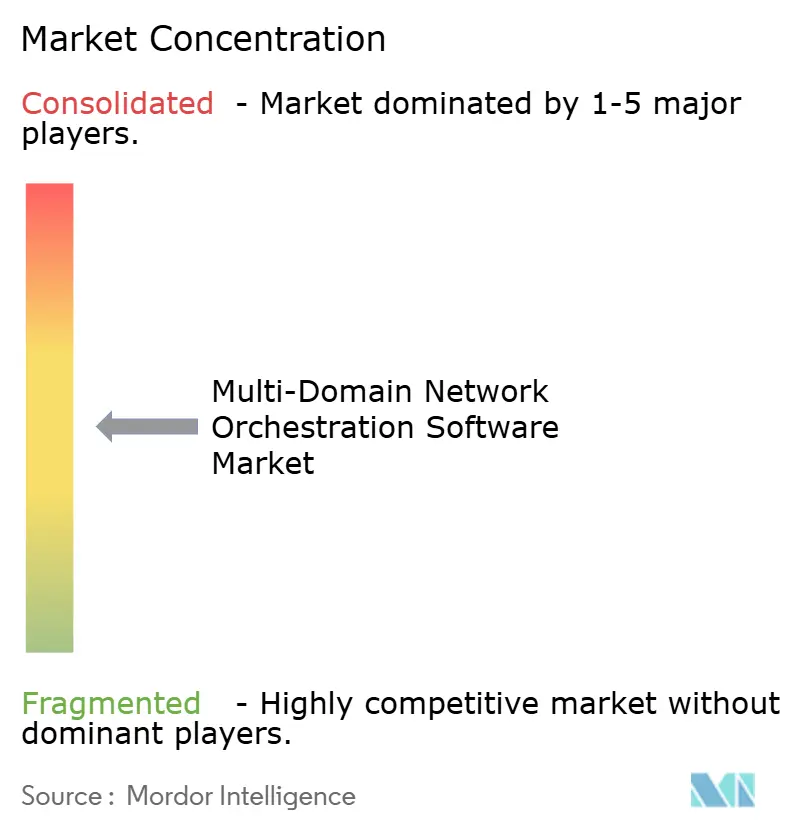
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Multi-Domain-Netzwerk-Orchestrierungssoftware von Mordor Intelligence
Die Marktgröße für Multi-Domain-Netzwerk-Orchestrierungssoftware wurde 2025 auf 4,14 Milliarden USD geschätzt und wird voraussichtlich bis 2031 auf 11,19 Milliarden USD anwachsen, mit einer CAGR von 18,05 % während des Prognosezeitraums 2026–2031. Kommerzielle 5G-Standalone-Bereitstellungen erweitern die Anzahl der Dienste, die eine koordinierte Steuerung über Funk-, Transport- und Kernnetzwerke hinweg erfordern. Der Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware geht auch über die Back-Office-Automatisierung hinaus, da Netzwerk-Slices Provisionierung, Assurance und Service-Level-Management über mehrere Domänen hinweg erfordern. Agentenbasierte KI-Bereitstellungen erhöhen die Erwartungen an Echtzeit-Fehleranalyse und Wartungsunterstützung über große Gerätebestände hinweg. Anbieter reagieren mit cloudbasierten Plattformen, offenen Schnittstellen und verwalteten Diensten, die gemischte Netzwerkumgebungen unterstützen und Betriebsteams eine konsistentere Übersicht über Servicestatus, Ressourcenverfügbarkeit und Änderungen im Netzwerk bieten. Veraltete Bestandsaufzeichnungen, hohe Integrationskosten und Open-Source-Alternativen schränken weiterhin das Tempo ein, mit dem Betreiber etablierte Systeme ersetzen können, insbesondere dort, wo langlebige Betriebsprozesse und mehrere Lieferanten bereits in die Leistungserbringung und Beschaffung sowie in etablierte Betriebsteams eingebettet sind.
Wichtigste Erkenntnisse des Berichts
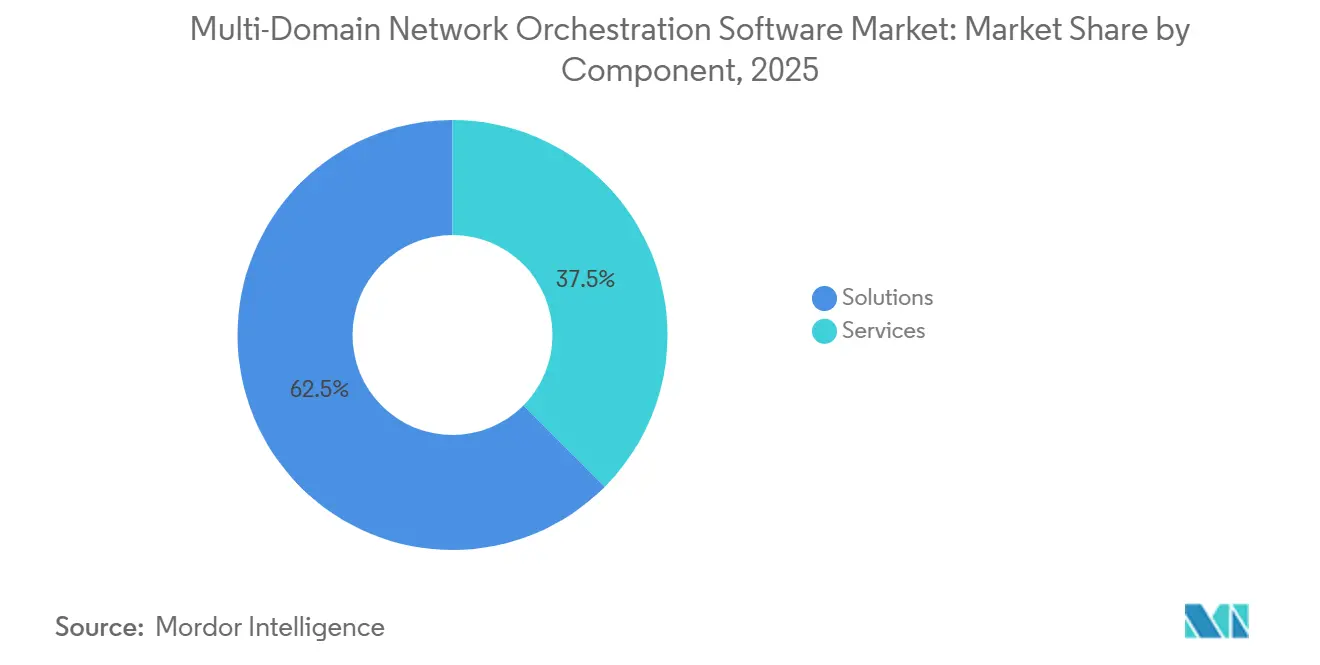
- Nach Komponente hielten Lösungen 2025 einen Marktanteil von 62,54 % am Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 20,11 % wachsen werden.
- Nach Bereitstellung hielt die Cloud 2025 einen Anteil von 68,11 % und wird voraussichtlich bis 2031 mit einer CAGR von 19,67 % im Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware wachsen.
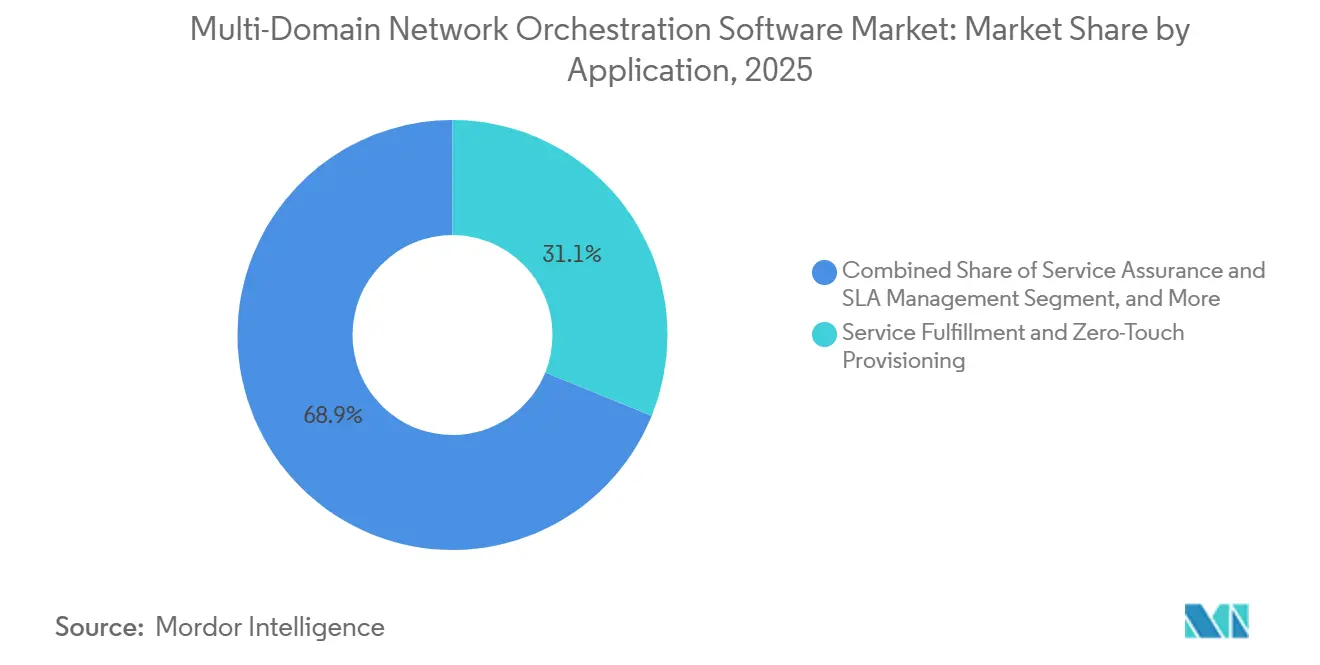
- Nach Anwendung entfielen auf Service-Erfüllung und Zero-Touch-Provisionierung 2025 31,12 % der Marktgröße für Multi-Domain-Netzwerk-Orchestrierungssoftware, während Netzwerk-Slicing und Slice-Lebenszyklusmanagement bis 2031 voraussichtlich mit einer CAGR von 20,03 % wachsen werden.
- Nach Endnutzer hielten Mobilfunknetzbetreiber 2025 einen Anteil von 29,89 %, während Cloud-Dienstanbieter bis 2031 voraussichtlich mit einer CAGR von 19,76 % wachsen werden.
- Nach Geografie hielt Nordamerika 2025 einen Anteil von 28,77 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 20,06 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| 5G-Standalone und Monetarisierung von Netzwerk-Slicing | +5.2% | Asiatisch-pazifischer Raum, Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Closed-Loop-Netzwerkoperationen | +4.3% | Global, mit frühen Gewinnen in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Cloud-native und hybride Netzwerkerweiterung | +3.5% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Komplexität von Multi-Vendor-Netzwerken | +2.8% | Global, insbesondere Europa und der asiatisch-pazifische Raum | Mittelfristig (2–4 Jahre) |
| Föderiertes Inventar und domänenübergreifende Datennormalisierung | +1.8% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Intent-basierte Service-Lebenszyklusautomatisierung | +1.5% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Standalone und Monetarisierung von Netzwerk-Slicing
Der Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware profitiert davon, dass 5G-Standalone-Netzwerke Netzwerk-Slicing zu einem kommerziellen Dienst statt zu einem Planungskonzept machen. Ericsson meldete im zweiten Quartal 2026 84 kommerzielle Angebote für differenzierte Konnektivität auf Basis von 5G-Standalone-Netzwerk-Slicing, verglichen mit 65 im November 2025.[1] Jedes Angebot erfordert koordinierte Serviceaktivierung, Assurance und Durchsetzung von Service-Level-Agreements über Funk-, Transport- und Kerndomänen hinweg. Betreiber, die mehrere aktive Slices verwalten, erleben häufigere Zustandsabgleiche als bei der Punkt-zu-Punkt-Provisionierung. China Mobile, Deutsche Telekom und OTE Group monetarisieren Slice-basierte Dienste in Unternehmens- und Verbraucherumgebungen, während OTEs Priority Pass zeigt, wie Bandbreitengarantien für Kunden verpackt werden können. Die Standardisierungsaktivitäten rund um die herstellerübergreifende Koordination machen Interoperabilität zu einem wichtigeren Kaufkriterium für den Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware, da Betreiber Service-Workflows benötigen, die auch dann funktionsfähig bleiben, wenn sich die zugrunde liegenden Netzwerkkomponenten ändern.
KI-gestützte Closed-Loop-Netzwerkoperationen
Der Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware erweitert sich über die Serviceaktivierung hinaus auf kontinuierliche Überwachung und automatisierte Wartung. NTT DOCOMO setzte im Februar 2026 kommerziell ein agentenbasiertes KI-System ein, das die Netzwerkwartung über mehr als 1 Million Geräte in Echtzeit unterstützt.[2] Die Plattform analysiert Alarm- und Verkehrsdaten, identifiziert Anomalien und Fehlerpunkte und liefert Wartungsempfehlungen für Ingenieure. Nokia stellte im Juni 2026 eine Autonomous Networks Agent Library für stufenweise Automatisierung über IP-, Festnetz-, optische und Funkzugangsnetze vor. Diese Anwendungen sind auf konsistente Bestands-, Ontologie- und Netzwerkzustandsdaten über Domänen hinweg angewiesen. ETSI identifiziert genaue digitale Zwillinge als eine ermöglichende Schicht für zuverlässige Closed-Loop-Intent-Erfüllung in hierarchischen Multi-Domain-Netzwerken.
Cloud-native und hybride Netzwerkerweiterung
Cloud-native Netzwerkfunktionen stellen eine größere Koordinationsherausforderung dar als frühere Netzwerkvirtualisierung, da Betreiber cloud-native und virtuelle Netzwerkfunktionen gemeinsam verwalten müssen. Der Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware erfordert daher Werkzeuge, die mehrere Orchestratoren koordinieren können, ohne den laufenden Betrieb zu unterbrechen. Deutsche Telekom dokumentierte Bereitstellungszyklen von 6–12 Monaten für Kubernetes-basierte Frameworks in Multi-Vendor-Umgebungen, was den Integrationsaufwand bei cloud-nativen Übergängen verdeutlicht.[3] Tune Talk wurde im Februar 2026 durch die Zusammenarbeit mit Mavenir zum ersten vollständig cloud-nativen Mobilfunknetzbetreiber in der ASEAN-Region.[4] Die geplante nächste Phase umfasst fortgeschrittene Multi-Domain-Orchestrierung und bietet ein relevantes Modell für Betreiber in Süd- und Südostasien. Anforderungen an die Datenspeicherung im Inland in Indien und vergleichbare Anforderungen andernorts erhalten auch die Nachfrage nach hybriden Designs aufrecht, selbst dort, wo ein vollständig cloudbasiertes Modell andernfalls attraktiv wäre.
Komplexität von Multi-Vendor-Netzwerken
Open RAN und Netzwerkdisaggregation erhöhen den Koordinationsbedarf über Funk-, Transport- und Kernschichten hinweg. Der Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware muss die Komplexität über Anbieter innerhalb jeder Schicht und zwischen den Schichten hinweg bewältigen. Ericsson und Nokia vereinbarten im März 2026, den Service-Management- und Orchestrierungs-Marktplätzen des jeweils anderen beizutreten, sodass Kommunikationsdienstanbieter rApps in offenen Multi-Vendor-Netzwerken nutzen und teilen können. ETSI stellt fest, dass ohne eine einheitliche Abstraktionsschicht die Komplexität des Lebenszyklusmanagements auf OSS- und BSS-Umgebungen verlagert wird, was die Kosten erhöht und die Bereitstellungszeiträume verlängert. Deutsche Telekom brachte das StratoWeave-Projekt 2026 in LF Networking ein, was das anhaltende Interesse an offenen Ansätzen zur Transportnetzautomatisierung signalisiert. Anbieter, die offene Schnittstellen und vielfältige Controller-Umgebungen unterstützen, sind besser positioniert, um diese Bereitstellungen zu bedienen.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Ungenauigkeit des Legacy-Inventars und Datenabgleich | -2.3% | Global, am stärksten in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hohes Integrations- und Migrationsrisiko | -1.8% | Global | Mittelfristig (2–4 Jahre) |
| Governance autonomer Aktionen in Produktionsnetzwerken | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Proprietäre Adapter und Anbieterabhängigkeit | -0.9% | Asiatisch-pazifischer Raum, mit globalen Auswirkungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ungenauigkeit des Legacy-Inventars und Datenabgleich
Ungenauigkeiten im Legacy-Inventar schränken den Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware weiterhin ein. Wenn Datenbanken dieselben physischen Ressourcen in unterschiedlichen Formaten beschreiben, können automatisierte Workflows falsche Provisionierungs- oder Behebungsentscheidungen auslösen. TM Forums Catalyst C26.0.916 zielt auf eine 60-prozentige Reduzierung der Abgleichzeit in hybriden Netzwerken, eine 85-prozentige Verbesserung der Genauigkeit bei der Vorhersage von Abweichungen und eine 40-prozentige Reduzierung von Service-Level-Agreement-Verletzungen und Auftragsausfällen ab. Unterschiede zwischen finanziellen Unternehmensaufzeichnungen und operativen OSS-Inventaren erschweren das Problem zusätzlich, insbesondere wenn ausgemusterte Geräte noch erfasst sind oder neue Ressourcen nicht formal in Betrieb genommen wurden. Periodische Standortbegehungen können diese Herausforderung nicht vollständig lösen, da sich Netzwerke täglich verändern. Betreiber benötigen zuverlässige Echtzeit-Netzwerkzustandsdaten, bevor sie KI-gesteuerte Automatisierung in großem Maßstab einsetzen können. Diese Anforderung stellt Datenkorrekturen vor viele geplante Funktionsbereitstellungen im Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware.
Hohes Integrations- und Migrationsrisiko
Integrationsrisiken verlangsamen die Beschaffung im Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware, da Betreiber den laufenden Betrieb nicht unterbrechen können, während sie kritische Systeme ersetzen. Die Erfahrung der Deutschen Telekom mit Multi-Vendor-Kubernetes-basierten Frameworks zeigte Bereitstellungszyklen von 6–12 Monaten. Bestehende Management- und Orchestrierungs-Frameworks können mit Intent-basierten Automatisierungszielen in Konflikt geraten, während ein vollständiger Austausch Risiken für die Dienstkontinuität mit sich bringen kann. Betreiber führen häufig einen übergeordneten Orchestrator ein, während sie ältere Managementsysteme beibehalten. Dieser Ansatz schützt die Kontinuität, kann jedoch die Lizenzkosten erhöhen und die erwarteten Betriebsvorteile der Automatisierung verzögern. Die daraus resultierende Koexistenzphase begünstigt Anbieter, die sich in etablierte OSS-Umgebungen integrieren können und gleichzeitig zukünftige cloud-native Workflows unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Lösungsarchitekturen verankern den Umsatz, Dienstleistungen beschleunigen die BereitstellungLösungen werden voraussichtlich 2025 62,54 % des Gesamtumsatzes im Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware ausmachen. Dieses Segment umfasst Multi-Domain-Service-Orchestrierungsplattformen, Domänenorchestrierungs- und Controller-Koordinationswerkzeuge sowie Bestands-, Erkennungs- und Abgleichsschichten. Multi-Domain-Service-Orchestrierungsplattformen unterstützen Service-Design, domänenübergreifende Zerlegung und Echtzeit-Aktivierung. Controller-Koordinationswerkzeuge übersetzen übergeordnete Service-Intents in Konfigurationen, die Betreiber über verschiedene Netzwerkdomänen hinweg verwenden können. Service-Katalog- und Zerlegungswerkzeuge gewinnen an Aufmerksamkeit, da Betreiber Network-as-a-Service-Produkte einführen, die maschinenlesbare Service-Definitionen erfordern.
Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 20,11 % wachsen, da Betreiber Unterstützung für komplexe Modernisierungsprogramme suchen. Beratungs- und Beratungsdienstleistungen, Integration und Implementierung sowie verwalteter Betrieb und Support adressieren verschiedene Phasen des Bereitstellungsprozesses, von Designentscheidungen bis hin zur täglichen Betriebsunterstützung. Verwalteter Betrieb und Support gewinnen an Bedeutung, da Betreiber Integrationsrisiken auf Anbieter übertragen und klare Verantwortlichkeit für die Dienstkontinuität anstreben. Die Multi-Domain-Netzwerk-Orchestrierungssoftware-Branche legt größeren Wert auf Anbieter, die den täglichen Betrieb nach der Implementierung unterstützen können, während der Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware Anbieter belohnt, die klare Betriebsverantwortlichkeiten während einer Bereitstellung dokumentieren können. ETSI stellt fest, dass das Fehlen einer einheitlichen Abstraktion die gesamte Last des cloud-nativen Lebenszyklusmanagements auf OSS- und BSS-Teams verlagert.


Nach Bereitstellung:
Cloud führt, aber Hybrid schließt souveräne und LatenzlückenDie Cloud-Bereitstellung wird voraussichtlich 2025 einen Anteil von 68,11 % halten und bis 2031 mit einer CAGR von 19,67 % im Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware wachsen. Cloud-Plattformen reduzieren einige Investitionszyklen vor Ort und können mit zusätzlichen Netzwerk-Slices skalieren, ohne proportionales Wachstum beim Personal zu erfordern. Nokia wird voraussichtlich im Juni 2025 Autonomous Network Fabric mit SaaS-Bereitstellung auf Google Cloud, lokaler Bereitstellung über Google Distributed Cloud und hybriden Optionen einführen. Der Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware nutzt Cloud-Bereitstellung zur Unterstützung abonnementbasierter Beschaffung und variabler Orchestrierungsworkloads. Nationale Anforderungen an die Datenspeicherung im Inland und die Einhaltung von Anforderungen zur rechtmäßigen Überwachung halten hybride Bereitstellungen in Märkten wie Indien relevant.
Die lokale Bereitstellung bleibt für Tier-1-Betreiber wichtig, die kritische nationale Infrastruktur verwalten. Hybridkonfigurationen sind die am schnellsten wachsende Option innerhalb der Nicht-Cloud-Gruppe, da sie Betreibern ermöglichen, richtliniensensible Workloads vor Ort zu behalten und gleichzeitig Cloud-Kapazitäten für andere Orchestrierungsaufgaben zu nutzen. Das Broadband Forum MR-530-1.0.0 definiert ein Domänenorchestratormodell, das in Cloud- oder lokalen Umgebungen betrieben werden kann und einen End-to-End-Service-Orchestrator unterstützt. Betreiber erwägen dieses Modell bei europäischen Kabelmodernisierungen und südamerikanischen Internetdienstanbieter-Programmen. Daher muss die Multi-Domain-Netzwerk-Orchestrierungssoftware-Branche Bereitstellungsflexibilität statt eines einzigen Betriebsmodells unterstützen, und der Markt wird wahrscheinlich Plattformen bevorzugen, die diese Wahl erhalten, ohne Service-Workflows aufzuteilen.
Nach Anwendung:
Zero-Touch-Provisionierung dominiert, Netzwerk-Slicing gestaltet die Wachstumskurve neuService-Erfüllung und Zero-Touch-Provisionierung werden voraussichtlich 2025 31,12 % der Marktgröße für Multi-Domain-Netzwerk-Orchestrierungssoftware ausmachen. Automatisierte Aktivierung ist eine Kernanforderung für jede Architektur, die Dienste über mehrere Domänen hinweg koordiniert, insbesondere wenn jeder Serviceauftrag von Produktdefinitionen in mehrere Netzwerksteuerungssysteme ohne manuelle Nacharbeit übergehen muss. TM Forums Catalyst C26.0.916 zielt auf eine 40-prozentige Reduzierung von Auftragsausfällen durch KI-gestützten Abgleich ab. Bessere Provisionierungsgenauigkeit ist zu einem messbaren kommerziellen Ziel geworden, da Aktivierungsfehler die Leistungserbringung und Betriebskosten beeinflussen. Netzwerk-Slicing und Slice-Lebenszyklusmanagement werden voraussichtlich bis 2031 mit einer CAGR von 20,03 % wachsen, da kommerzielle 5G-Standalone-Dienste zunehmen.
Service-Assurance und Service-Level-Agreement-Management werden durch agentenbasierte KI-Bereitstellungen geprägt, die Überwachung, Anomalieerkennung und Behebung in einem einzigen Workflow kombinieren. Huawei wird voraussichtlich im März 2026 AUTINOps mit mehr als 20 spezialisierten KI-Agenten für Fehler-, Risiko- und Leistungsmanagement einführen. Prädiktive Werkzeuge erneuern auch die Netzwerkoptimierung und das Traffic Engineering, indem sie Pfade und Bandbreitenzuweisung in Echtzeit empfehlen. NEC wird voraussichtlich im Februar 2026 mit AWS das agentenbasierte Management des vollständigen User-Plane-Function-Lebenszyklus demonstrieren und dabei Arbeiten reduzieren, die zuvor mehrere Wochen dauerten. Richtlinienmanagement und Analysen wachsen gleichmäßiger, da Betreiber kurzfristige Budgets auf Slice-Management und Assurance-Workflows ausrichten.

Nach Endnutzer:
Mobilfunkbetreiber führen, aber Cloud-Anbieter setzen die Wettbewerbsdynamik neuMobilfunknetzbetreiber werden voraussichtlich 2025 29,89 % der Nachfrage im Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware ausmachen. OSS- und BSS-Modernisierungsprogramme sowie die betrieblichen Anforderungen kommerzieller 5G-Standalone-Dienste unterstützen ihre Ausgaben. T-Mobile wird voraussichtlich im Januar 2026 seine Partnerschaft mit Netcracker ausbauen, um eine digitale Großhandelsplattform in die Cloud zu verlagern und neue Angebote für virtuelle Mobilfunknetzbetreiber und Partner zu unterstützen. Festnetznetzbetreiber und Internetdienstanbieter investieren ebenfalls in Zero-Touch-Provisionierung, Fehlermanagement und Service-Assurance, um Technikerfahrten und manuelle Aktivierungsarbeiten zu reduzieren. Netcracker wird voraussichtlich im Juni 2026 sein Engagement mit Telenet für ein B2B-Transformationsprogramm ausbauen, das Service-Management, Orchestrierung und Service-Inventarmanagement abdeckt.
Cloud-Dienstanbieter werden voraussichtlich bis 2031 mit einer CAGR von 19,76 % wachsen. Ihre Rolle nimmt zu, da Hyperscaler und Netzwerk-Cloud-Anbieter direkt an der Network-as-a-Service-Bereitstellung teilnehmen. Der Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware muss zunehmend Netzwerk- und Rechenressourcen innerhalb eines einzigen Richtlinienrahmens verwalten, der Betreibern konsistente Kontrolle, Transparenz und Verantwortlichkeit in beiden Umgebungen bietet. Diese Verschiebung erhöht den Wert von Software, die konsistente Richtlinien über Rechen- und Kommunikationsressourcen hinweg anwenden kann. Kabelnetzbetreiber modernisieren auch Service-Kataloge und Provisionierungswerkzeuge als Reaktion auf den Wettbewerb durch Festfunk und den Druck, die Servicekosten zu senken.
Geografische Analyse
Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Anteil von 28,77 % am Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware halten. Die laufende Modernisierung von OSS und BSS durch große Netzbetreiber in den Vereinigten Staaten sowie cloudbasierte Wholesale- und Unternehmensdienstleistungen dürften eine stabile Nachfragebasis für den Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware schaffen. Die geplante Cloud-Plattform-Erweiterung von T-Mobile mit Netcracker im Januar 2026 verdeutlicht, wie Betreiber voraussichtlich Orchestrierung einsetzen werden, um Wholesale-Angebote für Partner und mobile virtuelle Netzbetreiber einzuführen und anzupassen. Kanada und Mexiko steigern die Nachfrage durch Unternehmensautomatisierungsprogramme, während StratoWeave als Open-Source-Alternative zu proprietären Orchestrierungsplattformen Betreiberinteresse auf sich zieht.
Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einem CAGR von 20,06 % wachsen – dem höchsten Wert unter allen Regionen. China Mobile, China Unicom und China Telecom erzeugen durch 5G-Standalone-Deployments und Network-Slicing-Aktivitäten erheblichen Orchestrierungsbedarf. China Mobile wird voraussichtlich gemeinsam mit Huawei, GSMA und weiteren Partnern OpenAN auf dem MWC Shanghai 2026 einführen und dabei erste Komponenten für die LF Networking-Arbeit zu autonomen Netzwerken der Stufe 4 beisteuern. Indien weitet Cloud-native 5G-Core-Deployments aus, um inländische Datenspeicheranforderungen zu erfüllen, was Multi-Vendor-Integrationsarbeiten generiert. In Malaysia beeinflusst der Cloud-native Übergang von Tune Talk die Planung in ganz Südostasien. In Japan wird NTT DOCOMO voraussichtlich im Juni 2026 Nokia's MantaRay AutoPilot einsetzen, um einen Intent-basierten Optimierungszyklus für das Funkzugangsnetz in weniger als 15 Minuten ohne manuelle Parametereingabe abzuschließen.
Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware in EMEA und Südamerika
Europa ist der drittgrößte regionale Markt, geprägt durch eine fragmentierte Betreiberlandschaft, Multi-Vendor-Netzwerke und strukturierte Open-RAN-Programme. Die Marktplatz-Zusammenarbeit zwischen Ericsson und Nokia ist besonders relevant, da europäische Betreiber häufig Hardware und Software von fünf oder mehr Anbietern innerhalb einer Funkdomäne verwalten. Telenet und BICS werden voraussichtlich in den Jahren 2025 und 2026 Netcracker-OSS-Programme vorantreiben. Unterdessen beschleunigen der Nahe Osten und Afrika durch Projekte von stc Group, Huawei und Cassava Technologies ihr Wachstum. Cassava wird voraussichtlich im März 2026 eine autonome Netzwerkplattform einführen, die NVIDIA-KI-Infrastruktur nutzt, um Netzwerke mehrerer Generationen in Afrika zu unterstützen. Südamerika entwickelt sich zu einem Nachfragezentrum für hybride Glasfaser- und Mobilfunk-Orchestrierung.

Wettbewerbslandschaft
Der Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware weist ein mäßig konzentriertes oberes Segment auf, das Amdocs, Ericsson, Nokia, Netcracker (Teil der NEC Group) und Cisco umfasst. Diese Anbieter verfügen über multiregionale Referenzbereitstellungen, während regionale und spezialisierte Anbieter sich auf definierte Orchestrierungsschichten oder Kundengruppen konzentrieren. Führende Anbieter bauen Marktplätze und offene Programmierschnittstellen auf, die Drittanbieter für Automatisierungsentwickler anziehen und durch Workflow-Integration Wechselkosten erzeugen. Nokia und Ericsson werden voraussichtlich dieses Modell durch ihre Vereinbarung vom März 2026 vorantreiben, an den Service-Management- und Orchestrierungs-Ökosystemen des jeweils anderen teilzunehmen.
Amdocs wird voraussichtlich im Februar 2026 aOS als agentenbasiertes Betriebssystem für Telekommunikation einführen, das oberhalb bestehender BSS- und OSS-Stacks betrieben werden soll. Dieser Schritt wird voraussichtlich größeren Wert auf KI-Reasoning und Qualität operativer Workflows legen als auf proprietäre Datenformate, da Anbieter Automatisierung über Systeme hinweg nützlich machen wollen, die Betreiber bereits nutzen. Huawei und China Mobile werden voraussichtlich auch Orchestrierungskomponenten und das A2A-T-Software-Development-Kit zu OpenAN beitragen und offene Interoperabilitätsarbeiten über LF Networking unterstützen. Der Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware bietet Chancen im föderalen Multi-Cloud-Management und bei der Satelliten-zu-Terrestrisch-Integration. Itential, Inmanta und Anuta Networks zielen auf Infrastructure-as-Code und Intent-Übersetzung zwischen Betreiber-Workflow-Werkzeugen und Multi-Vendor-Controllern ab.
Die IETF-Arbeit zur Governance für KI-vermittelte autonome Netzwerkgeräteverwaltung identifiziert 13 Bereiche, darunter begrenzte Autonomie, Reversibilität und Schadensverhütung, die Beschaffungsanforderungen in regulierten nordamerikanischen und europäischen Umgebungen beeinflussen. Anbieter, die prüfbare, automatisierte Aktionen nachweisen können, könnten profitieren, wenn Betreiber agentenbasierte Systeme in Produktionsnetzwerken einsetzen. Der Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware steht auch unter Preisdruck, da Open-Source-Projekte grundlegende Orchestrierungsfunktionen erweitern. Kommerzielle Anbieter reagieren durch KI-Modelle, verwaltete Dienste, Bereitstellungserfahrung und breitere Interoperabilität. Der Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware wird weiterhin testen, ob diese Vorteile kommerzielle Lizenzierung neben Open-Source-Alternativen für zukünftige Bereitstellungen rechtfertigen können.
Branchenführer im Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware
-
Amdocs Limited
-
Nokia Corporation
-
Netcracker Technology Corporation
-
Cisco Systems, Inc.
-
Telefonaktiebolaget LM Ericsson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware Unternehmen in diesem Bericht
- Amdocs Limited
- Ciena Corporation
- Cisco Systems, Inc.
- Telefonaktiebolaget LM Ericsson
- Huawei Technologies Co., Ltd.
- Nokia Corporation
- ZTE Corporation
- Netcracker Technology Corporation
- IBM Corporation
- Hewlett Packard Enterprise Company
- Juniper Networks, Inc.
- Oracle Corporation
- NEC Corporation
- Fujitsu Limited
- Rakuten Group, Inc.
- Itential, Inc.
- Inmanta NV
- Whale Cloud Technology Co., Ltd.
- Comarch S.A.
- Mavenir Systems, Inc.
- Anuta Networks, Inc.
- Red Hat, Inc.
- Broadcom Inc.

Neueste Industrielle Entwicklungen in Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware
- Juni 2026: Nokia erweiterte sein Portfolio für autonome Netzwerke auf der DTW26 in Kopenhagen und veröffentlichte eine Autonomous Networks Agent Library, eine aktualisierte Autonomous Networks Suite sowie KI-gesteuerte Frameworks für IP-, Festnetz- und optische Netzwerke. Das Upgrade ermöglicht es Betreibern, agentenbasierte Automatisierung schrittweise über den gesamten Netzwerk-Stack einzuführen und dabei die operative Kontrolle über das Netzwerk aufrechtzuerhalten.
- Juni 2026: Huawei, China Mobile, GSMA und Partner lancierten offiziell das OpenAN-Projekt auf dem MWC Shanghai 2026 und spendeten erste Open-Source-Komponenten, darunter das Registry Center, das Orchestration Center und das A2A-T SDK, an LF Networking, um die Bereitstellung von Level-4-Autonomen-Netzwerken in Multi-Vendor-Umgebungen zu beschleunigen.
- Juni 2026: Netcracker weitete sein Engagement mit Telenet in Belgien auf ein groß angelegtes B2B-Transformationsprogramm aus und migrierte KMU- und Unternehmenskunden zu Netcracker Digital BSS, das Service-Management und Orchestrierung sowie Service-Inventarmanagement auf einer einheitlichen Plattform abdeckt.
- März 2026: Ericsson und Nokia kündigten auf dem MWC 2026 eine Multi-Vendor-SMO-Kooperation an, bei der Ericsson dem Nokia SMO Marketplace und Nokia dem Ericsson rApp Ecosystem beitritt, sodass Kommunikationsdienstanbieter rApps auf beiden Plattformen in offenen Multi-Vendor-Netzwerkumgebungen bereitstellen und teilen können.


Globaler Berichtsumfang für den Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware
Der Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware ist segmentiert nach Komponente (Lösungen [Multi-Domain-Service-Orchestrierungsplattformen, Domänenorchestrierung und Controller-Koordination, Service-Katalog und Zerlegung, Inventar, Erkennung und Abgleich sowie weitere Lösungen] und Dienstleistungen [Beratung und Beratungsdienstleistungen, Integration und Implementierung sowie verwalteter Betrieb und Support]), Bereitstellung (Cloud, lokal und hybrid), Anwendung (Service-Erfüllung und Zero-Touch-Provisionierung, Service-Assurance und SLA-Management, Netzwerk-Slicing und Slice-Lebenszyklusmanagement, Netzwerkoptimierung und Traffic Engineering, Fehlermanagement und automatisierte Behebung, weitere Anwendungen), Endnutzer (Mobilfunknetzbetreiber, Festnetznetzbetreiber, Internetdienstanbieter, Cloud-Dienstanbieter, Kabelnetzbetreiber und weitere Endnutzer) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Lösungen | Multi-Domain-Service-Orchestrierungsplattformen |
| Domänenorchestrierung und Controller-Koordination | |
| Service-Katalog und Zerlegung | |
| Inventar, Erkennung und Abgleich | |
| Weitere Lösungen | |
| Dienstleistungen | Beratung und Beratungsdienstleistungen |
| Integration und Implementierung | |
| Verwalteter Betrieb und Support |
| Cloud |
| Lokal |
| Hybrid |
| Service-Erfüllung und Zero-Touch-Provisionierung |
| Service-Assurance und SLA-Management |
| Netzwerk-Slicing und Slice-Lebenszyklusmanagement |
| Netzwerkoptimierung und Traffic Engineering |
| Fehlermanagement und automatisierte Behebung |
| Weitere Anwendungen |
| Mobilfunknetzbetreiber |
| Festnetznetzbetreiber |
| Internetdienstanbieter |
| Cloud-Dienstanbieter |
| Kabelnetzbetreiber |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Lösungen | Multi-Domain-Service-Orchestrierungsplattformen |
| Domänenorchestrierung und Controller-Koordination | ||
| Service-Katalog und Zerlegung | ||
| Inventar, Erkennung und Abgleich | ||
| Weitere Lösungen | ||
| Dienstleistungen | Beratung und Beratungsdienstleistungen | |
| Integration und Implementierung | ||
| Verwalteter Betrieb und Support | ||
| Nach Bereitstellung | Cloud | |
| Lokal | ||
| Hybrid | ||
| Nach Anwendung | Service-Erfüllung und Zero-Touch-Provisionierung | |
| Service-Assurance und SLA-Management | ||
| Netzwerk-Slicing und Slice-Lebenszyklusmanagement | ||
| Netzwerkoptimierung und Traffic Engineering | ||
| Fehlermanagement und automatisierte Behebung | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Festnetznetzbetreiber | ||
| Internetdienstanbieter | ||
| Cloud-Dienstanbieter | ||
| Kabelnetzbetreiber | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware?
Der Markt für Multi-Domain-Netzwerk-Orchestrierungssoftware wurde 2025 auf 4,14 Milliarden USD geschätzt und wird voraussichtlich bis 2031 11,19 Milliarden USD erreichen.
Was treibt die Nachfrage nach Multi-Domain-Netzwerk-Orchestrierungssoftware an?
Kommerzielle 5G-Standalone-Dienste, Netzwerk-Slicing, agentenbasierte KI-Operationen, cloud-native Funktionen und Multi-Vendor-Netzwerke erhöhen die Nachfrage nach koordinierter Orchestrierung.
Welches Bereitstellungsmodell führt bei der Einführung?
Die Cloud-Bereitstellung hielt 2025 einen Anteil von 68,11 % und wird voraussichtlich bis 2031 mit einer CAGR von 19,67 % wachsen, während hybride Designs für sensible Workloads relevant bleiben.
Welche Anwendung hat die höchste prognostizierte CAGR?
Netzwerk-Slicing und Slice-Lebenszyklusmanagement werden voraussichtlich bis 2031 mit einer CAGR von 20,03 % wachsen.
Welcher Endnutzer wächst am schnellsten?
Cloud-Dienstanbieter werden voraussichtlich bis 2031 mit einer CAGR von 19,76 % wachsen, da Netzwerk- und Rechenressourcen über gemeinsame Richtlinienrahmen verwaltet werden.
Welche Region hat die höchste prognostizierte CAGR?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 20,06 % wachsen, unterstützt durch 5G-Standalone-Bereitstellungen, Investitionen in cloud-native Kernnetzwerke und Initiativen für autonome Netzwerke.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
