
Marktgröße und Marktanteile des mexikanischen Automobilmarkts für Elektrobusse
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 112.21 Millionen US-Dollar |
| Marktgröße (2026) | 134.89 Millionen US-Dollar |
| Marktgröße (2031) | 338.59 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 20.21 % |
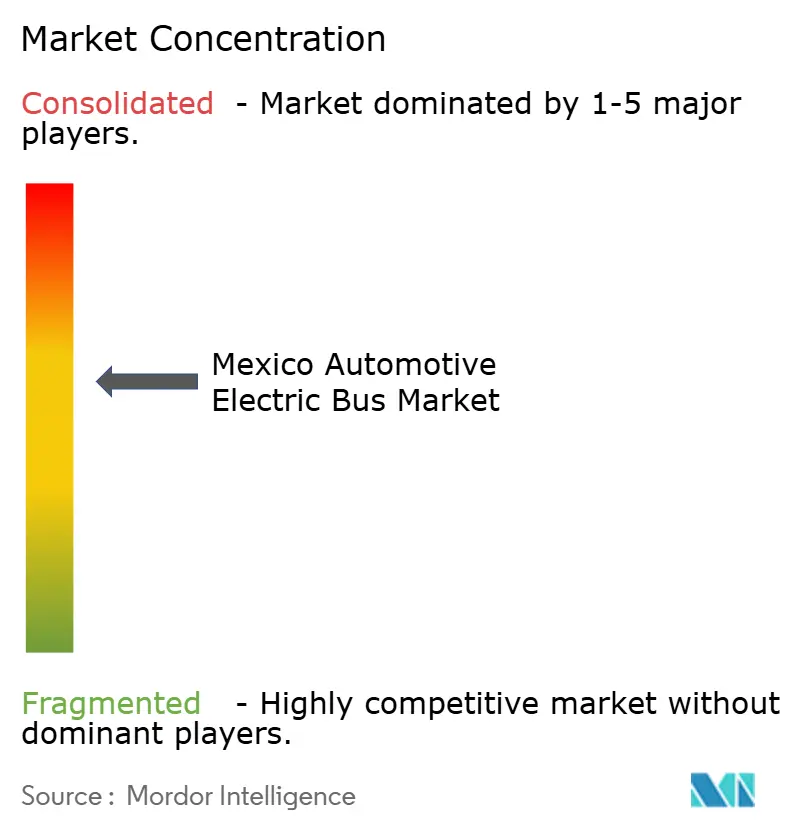
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des mexikanischen Automobilmarkts für Elektrobusse von Mordor Intelligence
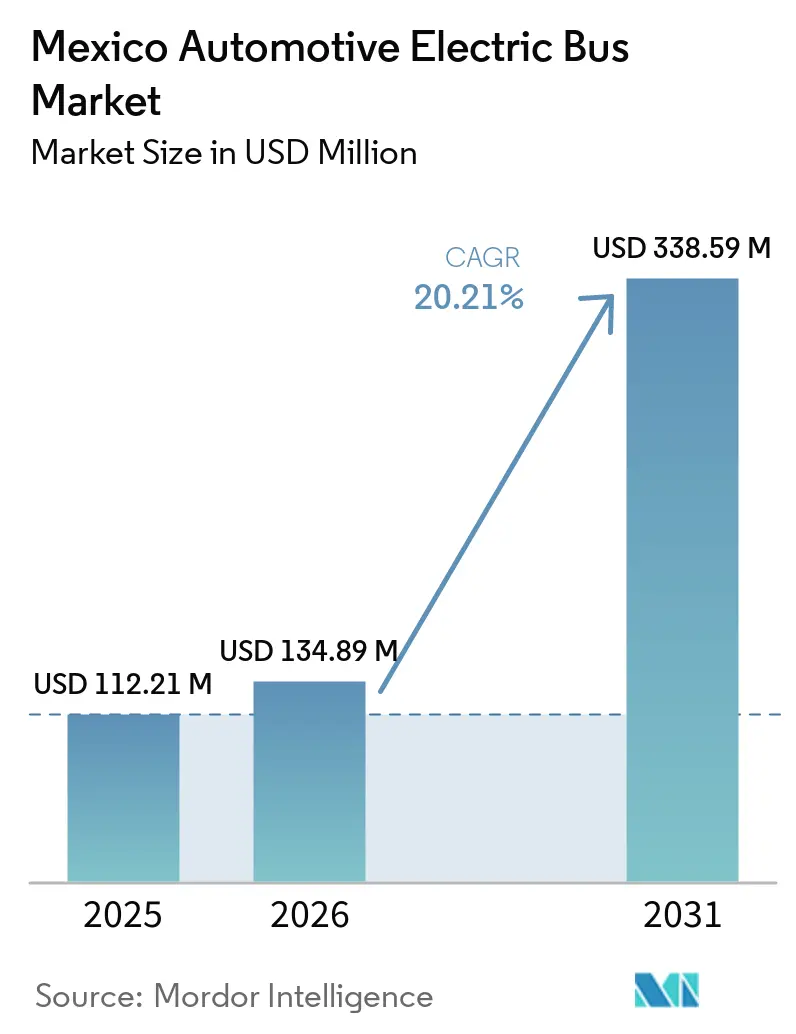
Die Marktgröße des mexikanischen Automobilmarkts für Elektrobusse wurde im Jahr 2025 auf 112,21 Millionen USD geschätzt, wird für 2026 auf 134,89 Millionen USD veranschlagt und soll bis 2031 auf 338,59 Millionen USD anwachsen, was einer CAGR von 20,21 % während des Prognosezeitraums (2026–2031) entspricht. Staatliche Kaufsubventionen, strenge Grenzwerte für Feinstaub und die Lokalisierung der Montage batterieelektrischer Busse (BEB) beschleunigen gemeinsam die kurzfristigen Absatzmengen. Depotladenetzwerke in Mexiko-Stadt und Guadalajara unterstützen bereits den Mehrschichtbetrieb, und die steigende Produktion von Lithium-Eisenphosphat-Zellen (LFP) senkt die Gesamtbetriebskosten im Vergleich zu Euro-6-Dieselfahrzeugen. Zölle auf vollständig montierte chinesische Busse drücken die Importmargen und veranlassen Erstausrüster (OEMs) wie Volvo und Daimler dazu, „Hecho en México”-Modelle zu zertifizieren. Gleichzeitig erproben Unternehmenslogistikflotten Elektrotransporter und Shuttlebusse und schaffen damit einen parallelen Nachfragestrom, der in öffentliche Verkehrskonzessionen einfließt. Große Sportveranstaltungen – allen voran die FIFA-Weltmeisterschaft 2026 – beschleunigen kommunale Beschaffungsvorhaben, um emissionsfreie Mobilität im Fernsehen und in sozialen Medien zu präsentieren.
Wichtigste Erkenntnisse des Berichts
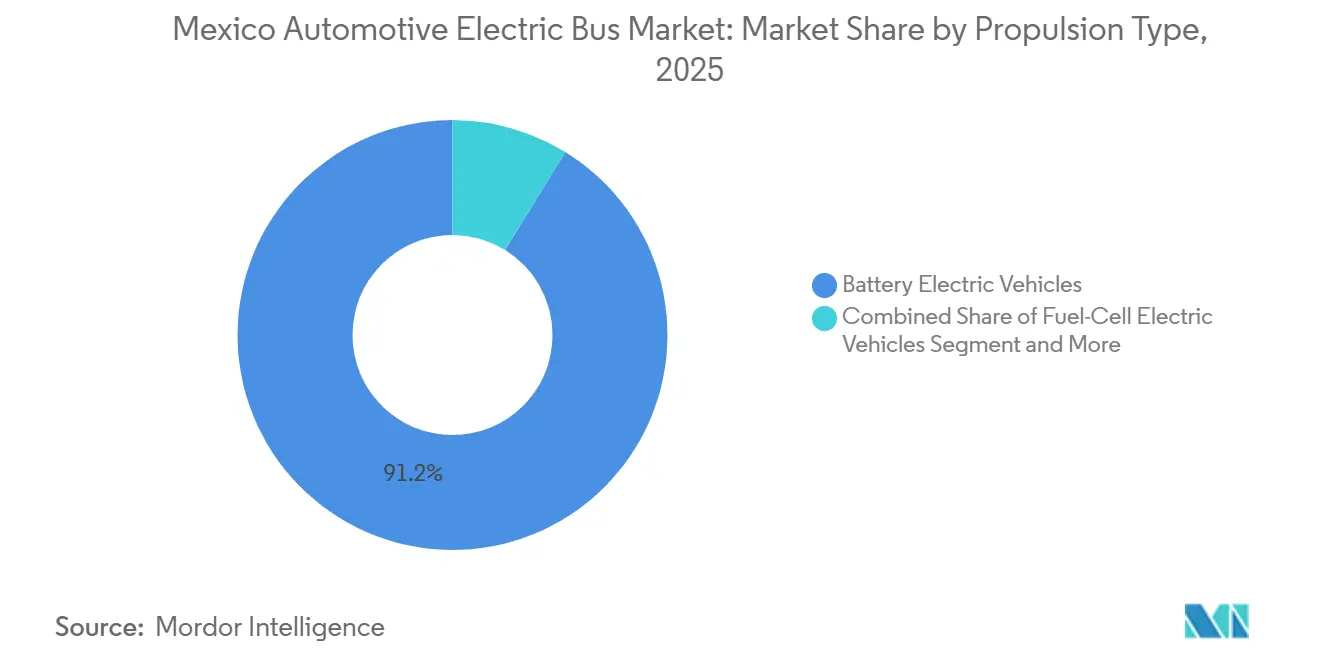
- Nach Antriebsart führten batterieelektrische Fahrzeuge mit einem Marktanteil von 91,22 % im mexikanischen Automobilmarkt für Elektrobusse im Jahr 2025; Brennstoffzellenbusse werden bis 2031 mit einer CAGR von 22,28 % das stärkste Wachstum verzeichnen.
- Nach Verbrauchertyp entfiel im Jahr 2025 ein Anteil von 68,41 % der Beschaffung im mexikanischen Automobilmarkt für Elektrobusse auf staatliche Stellen, während private Betreiber mit einer CAGR von 21,16 % bis 2031 das höchste Wachstum verzeichneten.
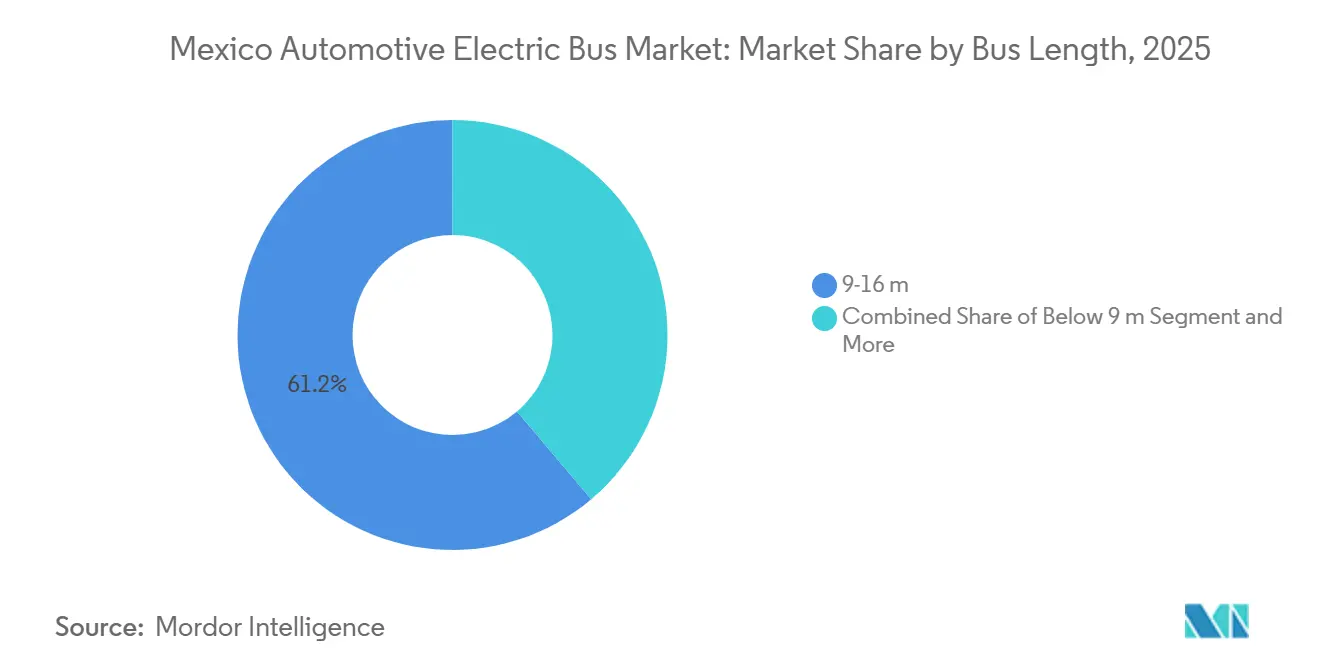
- Nach Buslänge entfielen im Jahr 2025 61,16 % des Marktanteils im mexikanischen Automobilmarkt für Elektrobusse auf Modelle zwischen 9 und 14 Metern, während Gelenkbusse über 14 Meter bis 2031 mit einer CAGR von 20,43 % wachsen.
- Nach Betriebsreichweite entfielen im Jahr 2025 77,28 % des Marktanteils im mexikanischen Automobilmarkt für Elektrobusse auf Busse mit einer Reichweite von 201 bis 400 Kilometern; Varianten über 400 Kilometer wachsen bis 2031 mit einer CAGR von 21,72 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im mexikanischen Automobilmarkt für Elektrobusse
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Elektrobus-Subventionen | +4.2% | National, konzentriert in CDMX, Guadalajara, Monterrey | Mittelfristig (2–4 Jahre) |
| Zunehmende städtische Luftqualitätsvorschriften | +3.8% | Kernbereich CDMX, Ausstrahlungseffekte auf Guadalajara, Monterrey, Puebla | Kurzfristig (≤ 2 Jahre) |
| OEM-Lokalisierung der BEB-Montage | +3.5% | National, frühe Gewinne in Jalisco, Nuevo León, Estado de México | Langfristig (≥ 4 Jahre) |
| Rückgang der LFP-Batteriekosten | +2.9% | Vorteile der globalen Lieferkette, Auswirkungen auf die nationale Beschaffung | Mittelfristig (2–4 Jahre) |
| Wachstum CO₂-neutraler Unternehmensflotten | +2.6% | National, konzentriert in Industriekorridoren und Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Nationale Ziele für 100 % emissionsfreien öffentlichen Nahverkehr | +2.4% | Nationaler Politikrahmen, schrittweise Umsetzung nach Stadtgröße | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Kaufsubventionen für Elektrobusse
Das Modernisierungspaket integriert beschleunigte Abschreibungen und Kreditgarantien der Nacional Financiera in einen einheitlichen Rahmen, der die Kreditkosten für kommunale Betreiber senkt. Zusätzliche Anreize auf Bundesstaatsebene, wie etwa der Erlass von Zulassungsgebühren im Estado de México, senken die Kosten pro Einheit weiter. Das Programm ist darauf ausgelegt, schlüsselfertige „Laden als Dienstleistung”-Verträge zu priorisieren. So umfasst beispielsweise das Leasing von Enel X für die Metrobús-Linien Schnellladegeräte und Batterieaustauschgarantien, wodurch das Technologierisiko auf eine versorgungswerttaugliche Bilanz übertragen wird. Da das Programm auslaufen soll, arbeiten die Erstausrüster (OEMs) daran, Montagelinien in Mexiko einzurichten, um die Anforderungen an den Inlandsanteil zu erfüllen, bevor die Subventionen auslaufen. Dieser Zeitplan führt zu einer Konzentration von Aufträgen, was zu einem Nachfragerückgang führen könnte, sofern keine zusätzlichen fiskalischen Maßnahmen eingeführt werden.
Zunehmende städtische Luftqualitätsvorschriften
NOM-025-SSA1-2021 legt strengere Grenzwerte für Feinstaub fest, die während winterlicher Inversionswetterlagen im Tal von Mexiko häufig überschritten werden. Zusammen mit NOM-172-SEMARNAT-2023, das Grenzwerte für Stickstoffdioxid festlegt, riskieren Kommunen, die diese Ziele verfehlen, den Verlust der Bundeskofinanzierung für neue Massentransitinfrastruktur [1]„NOM-172-SEMARNAT-2023 Dióxido de Nitrógeno,”, Secretaría de Medio Ambiente, dof.gob.mx. Dies hat zu einer Verlagerung der Beschaffung im Bereich Bus Rapid Transit (BRT) hin zu emissionsfreien Optionen geführt. Die Elektrifizierung der Metrobús-Linie 3 in Mexiko-Stadt hat beispielsweise die CO₂-Emissionen erheblich reduziert – ein Ergebnis, das nun als Sicherheit für die Ausgabe von Green Bonds zur Finanzierung weiterer Flottenmodernisierungen genutzt wird. Diese Vorschriften steigern die Attraktivität von Gelenk- und Doppelgelenkbussen, da eine einzige batteriebetriebene Einheit die Feinstaubemissionen mehrerer Dieselbusse auf demselben Korridor ersetzen kann.
OEM-Lokalisierung der BEB-Montage
Volvo zertifizierte seine im Werk Tultitlán produzierten Modelle 7800 Electric und LUMINUS, wodurch Importzölle gesenkt und Lieferzeiten verkürzt wurden[2]„Inicio de Producción 7800 Electric,”, Volvo Buses México, volvobuses.com. Daimlers Ansatz besteht darin, eO500-U-Fahrgestelle aus Brasilien für die Endmontage in Mexiko zu verschiffen, wobei die USMCA-Ursprungsregeln eingehalten und Zölle auf vollständig montierte chinesische Busse vermieden werden. BYDs Entscheidung, sein Werk zu pausieren, verdeutlicht die Auswirkungen der neuen Strafmaßnahmen auf die Offshore-Produktion. Inzwischen hat der inländische Hersteller Taruk seinen ersten 12-Meter-Bus in Hidalgo montiert und konzentriert sich dabei auf Städte zweiter Ordnung, die die Nähe zum Kundendienst gegenüber globaler Markenbekanntheit priorisieren. Der Einsatz lokaler Inhalte bietet einen Bewertungsvorteil bei öffentlichen Ausschreibungen und mindert schrittweise den Kostenvorteil importierter Modelle.
Mangel an Hochleistungs-Depotladegeräten außerhalb von CDMX
Mexiko-Stadt und der Estado de México betreiben gemeinsam eine erhebliche Anzahl von Ladegeräten mit beträchtlicher installierter Kapazität. Im Gegensatz dazu verfügen Puebla, Mérida und Hermosillo zusammen über deutlich weniger Hochleistungsladegeräte. Kommunen zögern, Busse ohne die erforderlichen Netzaufrüstungen zu beschaffen, während Versorgungsunternehmen Transformatorverstärkungen bis zum Eingang verbindlicher Kaufaufträge verzögern, was einen Abhängigkeitszyklus schafft. Es wurde eine wichtige Initiative angekündigt, um Ladegeräte und Busse in der Bajío-Region einzusetzen. Allerdings bestehen weiterhin Umsetzungsrisiken, wenn die frühe Betriebsleistung hinter den Erwartungen zurückbleibt. Derzeit sind kleinere Depots auf Nachtladegeräte angewiesen, was die Flottenauslastung auf den Einschichtbetrieb beschränkt und eine Expansion über die Hauptstadtregion hinaus erschwert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Depotladegeräten außerhalb von CDMX | -2.1% | Regionalstädte außerhalb des Großraums Mexiko-Stadt | Kurzfristig (≤ 2 Jahre) |
| Peso-Volatilität bei Batterieimporten | -1.9% | National, betrifft alle importabhängigen Beschaffungsvorhaben | Mittelfristig (2–4 Jahre) |
| Mangel an Elektrobus-Technikern | -1.7% | National, besonders ausgeprägt in Städten zweiter Ordnung und ländlichen Gebieten | Langfristig (≥ 4 Jahre) |
| Hohe Kosten im Vergleich zu Dieseloptionen | -1.5% | National, betrifft insbesondere kleinere kommunale Haushalte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Peso-Volatilität gegenüber importierten Batteriepaketen
Der Peso wertete gegenüber dem US-Dollar erheblich ab, was den Einstandspreis eines LFP-Batteriepakets erhöhte. Da Batterien einen erheblichen Anteil an den Materialkosten ausmachen, verlängerte die Abwertung die Amortisationszeiten für Betreiber, die Wechselkursschwankungen ausgesetzt sind. Darüber hinaus verschärften Zölle auf chinesische Busse die Situation und erhöhten deren Kosten erheblich. Während staatliche Stellen über Entwicklungsbanken Kredite zu vergleichsweise niedrigeren Zinssätzen erhalten können, sehen sich private Konzessionäre bei Peso-denominierten Krediten mit höheren Kreditkosten konfrontiert. Dies hat einige Betreiber dazu veranlasst, Käufe aufzuschieben oder auf lokal montierte Volvo- und Taruk-Modelle umzusteigen, die einen höheren Anteil Peso-denominierter Inhalte aufweisen und damit das Währungsrisiko reduzieren.
Mangel an qualifizierten Elektrobus-Technikern
Mexikos Vorstoß in Richtung Elektrobusse steht vor einer erheblichen Hürde: einem Mangel an qualifizierten Arbeitskräften für die Hochspannungswartung, insbesondere in Gebieten außerhalb der großen städtischen Zentren. Dieser Mangel verlängert Reparaturzeiten und erhöht die Abhängigkeit von kostspieligen mobilen Serviceteams. Während Hersteller mit staatlichen Polytechniken zusammenarbeiten, um das Problem anzugehen, prognostizieren Experten, dass die Belegschaft erst nach 2028 ausreichend besetzt sein wird. Infolgedessen könnten Serviceverzögerungen anhalten und den Betrieb der wachsenden Busflotten gefährden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart: Dominanz der Batterietechnologie inmitten von Brennstoffzellenpilotprojekten
Batterieelektrische Busse machten im Jahr 2025 91,22 % des Marktanteils im mexikanischen Automobilmarkt für Elektrobusse aus, da die LFP-Chemie ausgereift und die Depotladeinfrastruktur dichter geworden ist. Brennstoffzelleneinheiten, die bis 2031 mit einer CAGR von 22,28 % prognostiziert werden, bleiben auf Universitätsdemonstrationen beschränkt, da Wasserstoff durchschnittlich 16 USD/kg kostet und Betankungsgeräte in Laborprototypen fehlen. Plug-in-Hybride halten einen minimalen Marktanteil, wobei das Wachstum durch den Ausschluss von staatlichen Anreizen begrenzt wird.
Die Einführung der Over-the-Air-Funktionalität (OTA), die von Daimler erstmals auf dem eCitaro-Fahrgestell implementiert wurde, ermöglicht eine Ferndiagnose, die Ausfallzeiten reduziert. Diese Softwarefähigkeiten unterstützen die Einführung der Batterietechnologie weiter. Die Markteinführung eines doppelgelenkigen Busses von Yutong mit einem großen Batteriepaket adressiert Reichweitenbedenken, indem während eines Pilotprojekts auf der Linie 4 in Mexiko-Stadt eine erhebliche Betriebszyklusreichweite erzielt wird. Da Taruk seine inländischen Batteriemodule auf die MegaFlux-Chemie umstellt, nimmt die Anfälligkeit gegenüber Peso-Schwankungen ab und die Wahrnehmung des Wiederverkaufswerts bei Flottenoperatoren zweiter Ordnung verbessert sich.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Verbrauchertyp: Öffentliche Stellen als Anker, private Betreiber beschleunigen
Staatliche Stellen machten im Jahr 2025 68,41 % des Marktanteils im mexikanischen Automobilmarkt für Elektrobusse aus, was ihren direkten Zugang zu staatlichen Fördermitteln widerspiegelt, die hohe Kapitalaufwendungen ausgleichen. Dennoch signalisiert die von privaten Betreibern verzeichnete CAGR von 21,16 % eine zunehmende Beteiligung an Pendlershuttles, Flughafenverbindungen und Industrieparkzirkulatoren. Die Marktanteilsdynamik im mexikanischen Elektrobusmarkt verlagert sich daher in Richtung eines dualen Beschaffungskanals, bei dem politisch gesteuerte Ausschreibungen neben geschäftsfallgetriebenen privaten Akquisitionen bestehen.
Leasinggesellschaften und Energie-als-Dienstleistung-Plattformen entwickeln sich zu Risikovermittlern, die das Restwertrisiko absorbieren und die Kilowattstundenpreisgestaltung in Peso-denominierte Verträge einbetten. Diese Regelung mindert das Wechselkursrisiko für Unternehmenskäufer und verkürzt die Entscheidungszyklen von 18 Monaten auf bis zu 6 Monate.
Nach Buslänge: Die Klasse 9–14 Meter behält die Volumenführerschaft
Mit einem Anteil von 61,16 % am mexikanischen Elektrobusmarkt im Jahr 2025 bleibt das Segment der 9–14-Meter-Busse das Arbeitstier für dicht besiedelte Korridore, wo Wendekreise und Bordsteinhöhenbeschränkungen die Fahrzeuggeometrie bestimmen. Gelenkmodelle über 14 Meter sind derweil auf dem Weg zu einer CAGR von 20,43 %, angetrieben durch Bus-Rapid-Transit-Erweiterungen (BRT) auf dem Eje 8 in Mexiko-Stadt und dem Lincoln-Korridor in Monterrey.
Modulare OEM-Fahrgestelldesigns ermöglichen es nun, dasselbe Batterieskate mehrere Längenvarianten zu unterlegen, was den inkrementellen Werkzeugkapitalaufwand reduziert. Der Aufrüstpfad von 12-Meter- auf 18-Meter-Gelenkflotten ist für Kommunen reibungsloser, da Depotinfrastruktur und Ersatzteilbestände weitgehend interoperabel bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsreichweite: Der Bereich 201–400 Kilometer bleibt der Schwerpunkt, das Langstreckensegment wächst stark
Busse mit einer Reichweite von 201–400 Kilometern pro Ladung machten im Jahr 2025 77,28 % des mexikanischen Elektrobusmarkts aus und bestätigen die Übereinstimmung zwischen den vorherrschenden städtischen Betriebszyklen und der bestehenden LFP-Energiedichte. Einheiten über 400 Kilometer, einst eine Nische, eilen mit einer CAGR von 21,72 % voran, da die gravimetrische Batteriedichte 200 Wh/kg überschreitet und die Packpreise unter den Wendepunkt von 125 USD/kWh fallen. Die Marktgröße des mexikanischen Elektrobusmarkts für dieses Reichweitensegment soll sich bis 2030 verfünffachen und interstädtische Verbindungen wie Mexiko-Stadt–Puebla und Guadalajara–León bedienen.
Flottenoperatoren schätzen Langstreckenmodelle, weil sie Mittagsladezeiten reduzieren und eine größere Flexibilität bei Serviceplänen während Spitzenveranstaltungen ermöglichen. Der Kompromiss beim Packgewicht wird zunehmend durch leichte Verbundkarosseriestrukturen ausgeglichen, die vom inländischen Karosseriebauer DINA eingeführt wurden und das Leergewicht im Vergleich zu Aluminiumschalen um 7–9 % reduzieren.
Geografische Analyse
Die großen Ballungsräume Mexikos, insbesondere Mexiko-Stadt, Guadalajara und Monterrey, stehen an der Spitze der frühen Einführung von Elektrobussen im Land. Mexiko-Stadt, die Hauptstadt, hat bedeutende Fortschritte erzielt, gestützt durch kontinuierliche Investitionen in den öffentlichen Nahverkehr. Diese Investitionen umfassen mehrere Beschaffungsrunden, Erweiterungen des Oberleitungsbusdiensts und die Einrichtung dedizierter Bus-Rapid-Transit-Korridore, die alle Millionen von Pendlern täglich bedienen. Dieses konzentrierte städtische Engagement unterstreicht die Bedeutung robuster Nahverkehrsnetze und synchronisierter Infrastruktur bei der Beschleunigung des Übergangs zu einer elektrifizierten Busflotte. Diese Volumina machen die Optimierung des Depotladens rentabel und rechtfertigen den Einsatz redundanter Hochspannungszuleitungen in Busdepots, wodurch die Flottenauslastung stabilisiert wird.
Mexiko vertieft sein Engagement für Elektrobusse mit unterschiedlichen regionalen Ansätzen. In Guadalajara sieht ein großer Investitionsplan die Erneuerung des gesamten städtischen Bussystems vor, mit der Verpflichtung zur vollständigen Emissionsfreiheit bis zum nächsten Servicezyklus. Die Stadt priorisiert robuste, hochkapazitive Plattformen, die auf ihr einzigartiges Klima und Gelände zugeschnitten sind. Monterrey hingegen verfolgt ein hybrides Modell, das Zubringerrouten mit BRT kombiniert. Diese Strategie verbindet umliegende Kommunen mit Hauptkorridoren, optimiert die Flottenauslastung und beschleunigt die Renditen.
Städte zweiter Ordnung wie Puebla, Veracruz und Querétaro wagen sich dank zugänglicher Finanzierung mit kleinen Pilotprogrammen in den Markt vor. Während einzelne Aufträge bescheiden sein mögen, könnte ihre kollektive Wirkung über zahlreiche Kommunen hinweg die regionale Nachfrage erheblich steigern. Der Erfolg dieser Initiativen wird jedoch von synchronisierten Infrastrukturausrollungen abhängen. Entscheidend dafür sind Schnellladenetze und mobile Wartungsunterstützung, die beide für die Gewährleistung der Betriebszuverlässigkeit in unterschiedlichen geografischen Gebieten unerlässlich sind.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat. BYD, Yutong und Volvo machten gemeinsam einen erheblichen Anteil der Zulassungen aus. Allerdings erweitern der Markteintritt von Daimlers Urbanus E-Plus S6 und der inländische Rollout von Taruk die Käuferoptionen. Die Einführung von Zöllen auf chinesische Busse hat die Kostenkonkurrenzfähigkeit von BYD und Yutong beeinträchtigt. Im Gegensatz dazu bietet Volvos „Hecho en México”-Label nun einen bemerkenswerten Vorteil bei öffentlichen Ausschreibungen. Daimler verbessert sein Angebot durch die Einbeziehung von Depotplanungsdienstleistungen und nutzt seine Erfahrung mit schlüsselfertigen Verträgen weltweit, um Kommunen anzusprechen, die umfassende Lösungen suchen.
Taruk, ein Gemeinschaftsunternehmen zwischen MegaFlux und DINA, zielt auf Betreiber zweiter Ordnung ab, indem es mexikanisch bezogene Batteriepakete mit bewährten DINA-Fahrgestellen kombiniert[3]„Presentación Taruk BEB,”, DINA Camiones, dina.com.mx. Das Unternehmen betreibt außerdem Servicezentren in bequemer Reichweite der meisten nationalen Flotten. Die technologische Differenzierung wird ausgeprägter: Yutongs doppelgelenkiger Prototyp führt in der Kapazität, während Daimlers Over-the-Air-Diagnose (OTA) Ausfallzeiten und Betriebskosten reduziert. Darüber hinaus stören Versorgungsunternehmen wie Enel X und ENGIE traditionelle Verkaufsmodelle, indem sie kilometerbasierte Dienstleistungen anbieten, anstatt Busse direkt zu verkaufen, und damit das Restwertrisiko auf Dienstleister verlagern.
Marktführer im mexikanischen Automobilmarkt für Elektrobusse
BYD Company Ltd.
Daimler Truck AG
Volvo AB
Zhongtong Bus Co. Ltd
Yutong Bus Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Das mexikanische Ministerium für Umwelt und natürliche Ressourcen (SEMARNAT) unterzeichnete eine Absichtserklärung mit der ZEBRA-Allianz (Zero Emission Bus Rapid-deployment Accelerator), bestehend aus C40-Städten, um emissionsfreien öffentlichen Nahverkehr voranzutreiben und Elektromobilitätspolitiken in mexikanischen Städten zu unterstützen.
- März 2026: Yutong Bus stellte auf der Expo Foro 2026 Elektro- und Hybridbusse für Betreiber im Fernverkehr, Tourismus und städtischen Nahverkehr in Mexiko vor, darunter den elektrischen C11E-Bus, der eine Reichweite von bis zu 530 km nach dem C-WTVC-Zyklus bietet.
- März 2025: In Mexiko stellte Volvo Buses den Volvo 7800 Electric vor, der auf den Bus-Rapid-Transit-Sektor (BRT) abzielt. Dieses neueste Elektrofahrzeugangebot von Volvo ist sowohl in der Gelenk- als auch in der Doppelgelenkversion erhältlich und nutzt die anpassungsfähige BZR-Elektromobilitätsplattform des Unternehmens.


Berichtsumfang des mexikanischen Automobilmarkts für Elektrobusse
Der Bericht zum mexikanischen Automobilmarkt für Elektrobusse ist segmentiert nach Fahrzeugtyp (batterieelektrischer Bus, brennstoffzellenelektrischer Bus, Oberleitungsbus und sonstige Elektrobusse), Verbrauchertyp (Regierung, Flottenbesitzer und weitere), Buslänge (unter 9 m Mini/Midi und weitere) sowie Betriebsreichweite (bis zu 200 km, 201–400 km und über 400 km). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Batterieelektrische Fahrzeuge (BEV) |
| Brennstoffzellenelektrische Fahrzeuge (FCEV) |
| Plug-in-Hybridfahrzeuge (PHEV) |
| Hybridfahrzeuge (HEV) |
| Regierung |
| Flottenbesitzer |
| Private Massentransitbetreiber |
| Unter 9 m (Mini/Midi) |
| 9–14 m (Standard) |
| Über 14 m (Gelenkbus) |
| Bis zu 200 km |
| 201–400 km |
| Über 400 km |
| Nach Antriebsart | Batterieelektrische Fahrzeuge (BEV) |
| Brennstoffzellenelektrische Fahrzeuge (FCEV) | |
| Plug-in-Hybridfahrzeuge (PHEV) | |
| Hybridfahrzeuge (HEV) | |
| Nach Verbrauchertyp | Regierung |
| Flottenbesitzer | |
| Private Massentransitbetreiber | |
| Nach Buslänge | Unter 9 m (Mini/Midi) |
| 9–14 m (Standard) | |
| Über 14 m (Gelenkbus) | |
| Nach Betriebsreichweite | Bis zu 200 km |
| 201–400 km | |
| Über 400 km |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der mexikanische Automobilmarkt für Elektrobusse und wie hoch ist seine Wachstumsrate?
Die Marktgröße des mexikanischen Automobilmarkts für Elektrobusse wurde im Jahr 2025 auf 112,21 Millionen USD und im Jahr 2026 auf 134,89 Millionen USD geschätzt. Es wird prognostiziert, dass er bis 2031 einen Wert von 338,59 Millionen USD erreichen wird, was einer CAGR von 20,21 % während des Prognosezeitraums (2026–2031) entspricht.
Welche Antriebstechnologie führt bei den aktuellen Einsätzen?
Batterieelektrische Busse machten 91,22 % der Auslieferungen im Jahr 2025 aus und lagen damit weit vor Brennstoffzellen- oder Hybridalternativen.
Welche Rolle spielen staatliche Subventionen bei der Einführung?
Staatliche und bundesstaatliche Anreize senken die Finanzierungskosten um bis zu 300 Basispunkte und decken Zulassungsgebühren ab, was 68,41 % der Aufträge im Jahr 2025 antrieb.
Welche OEMs sind nach dem 50-prozentigen Zoll auf chinesische Busse am besten positioniert?
Volvo und Daimler verschaffen sich durch lokale Montage einen Vorteil, der für die „Hecho en México”-Bewertung bei öffentlichen Ausschreibungen qualifiziert, während Taruk mit inländischem Anteil auf regionale Flotten abzielt.
Seite zuletzt aktualisiert am:



