
Leptospirose-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
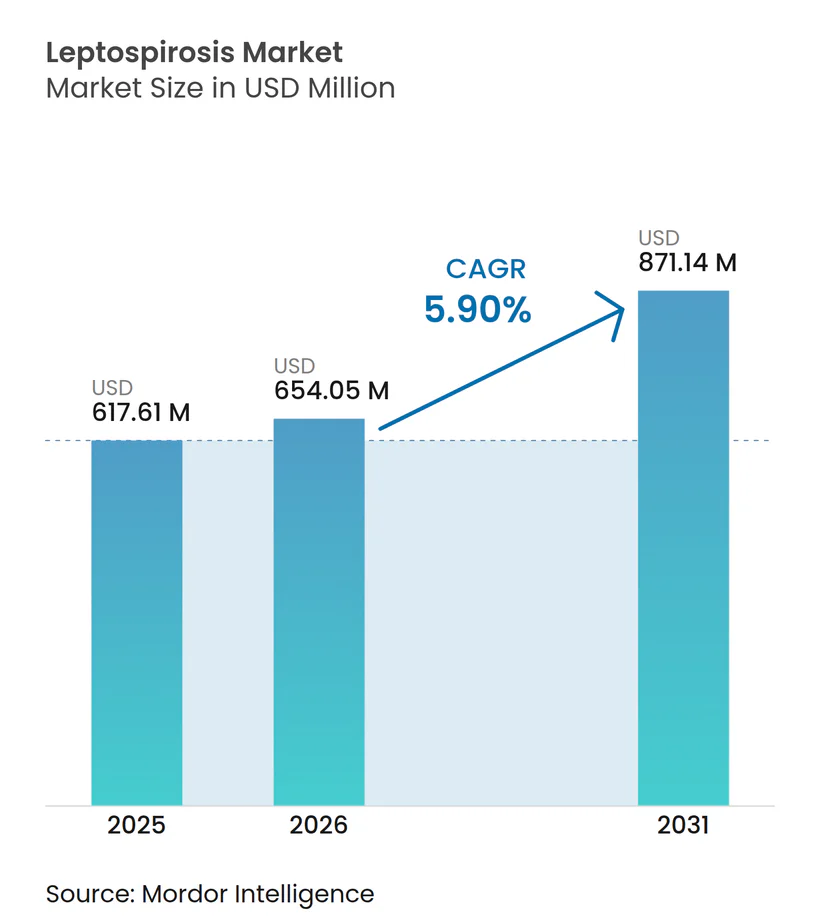
| Marktgröße (2026) | 654.05 Millionen US-Dollar |
| Marktgröße (2031) | 871.14 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Leptospirose-Marktanalyse von Mordor Intelligence
Die Größe des Leptospirose-Markts wird voraussichtlich von 617,61 Millionen USD im Jahr 2025 auf 654,05 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 5,90 % über den Zeitraum 2026–2031 voraussichtlich 871,14 Millionen USD erreichen.
Durch den Klimawandel verursachte Überschwemmungen beschleunigen den Wandel der Krankheitslandschaft und überholen traditionelle Überwachungssysteme. Als Reaktion darauf setzen Tertiärkrankenhäuser isothermale Amplifikationsplattformen ein, die Leptospira-Infektionen in weniger als einer Stunde bestätigen können. Dieser technologische Wandel treibt das Wachstum im Leptospirose-Markt voran, da Kliniker von empirischen Behandlungen abrücken. Meldepflichten in verschiedenen Regionen haben eine erhebliche Untererfassung von Leptospirose-Fällen aufgedeckt, was zu einem compliance-bedingten Anstieg diagnostischer Aufträge geführt und die zentrale Rolle der Diagnostik bei den Markterlösen gestärkt hat. Gleichzeitig legen Katastrophenschutzbehörden Vorräte an Doxycyclin und Ceftriaxon an und lenken die therapeutische Nachfrage von Einzelhandelskanälen hin zu öffentlichen Massenbeschaffungen. Dieser Übergang stabilisiert die Liefermengen und hält das Preisniveau im Leptospirose-Markt aufrecht.
Wichtigste Erkenntnisse des Berichts
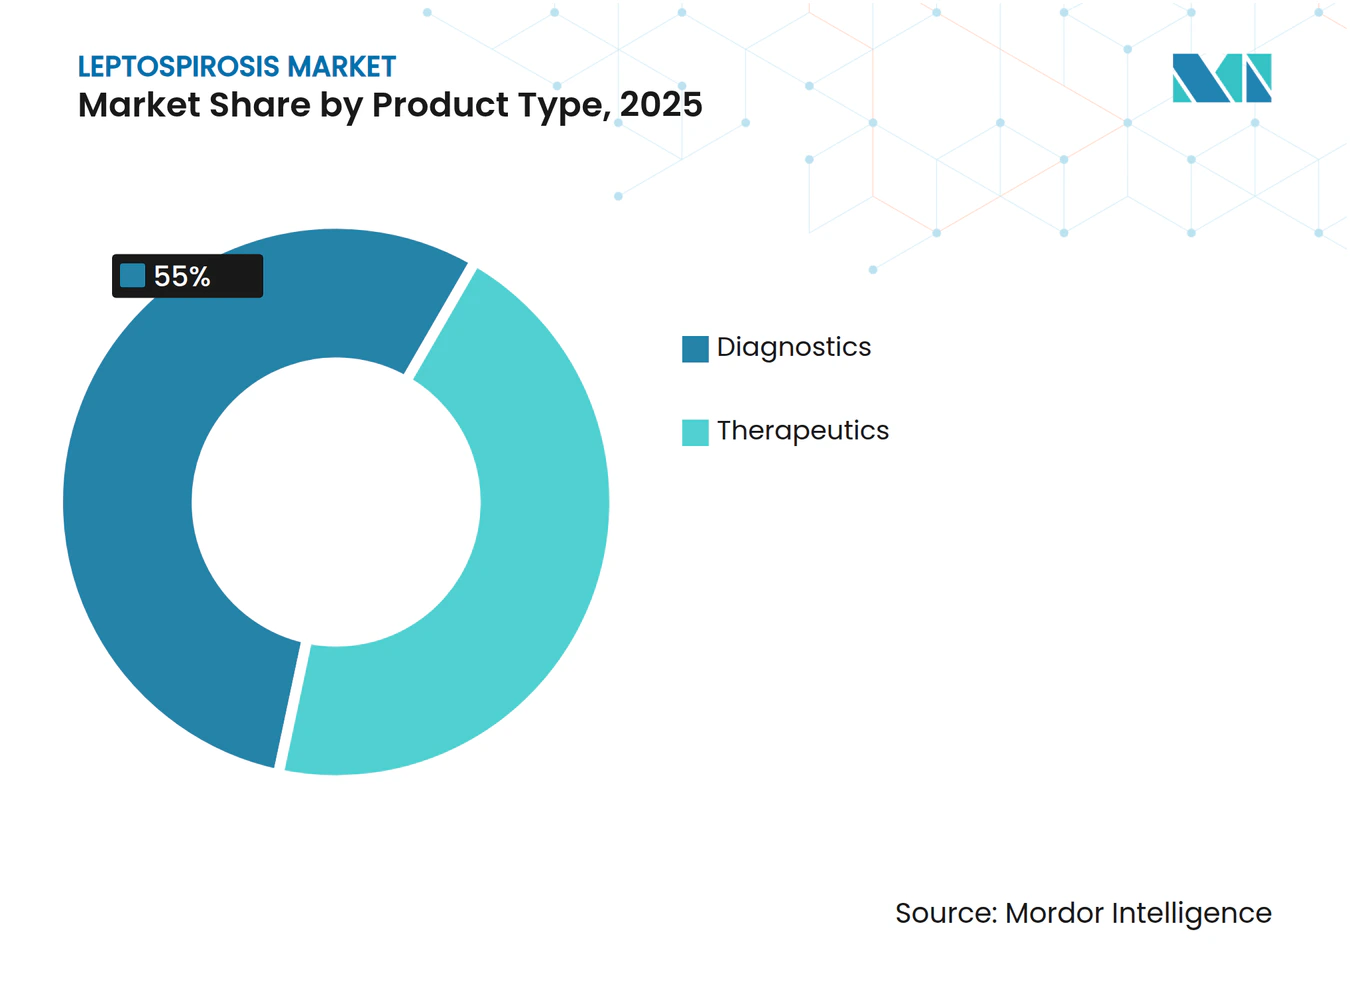
- Nach Produkttyp führte die Diagnostik mit einem Anteil von 55,0 % am Leptospirose-Markt im Jahr 2025, während Therapeutika bis 2031 voraussichtlich mit einem CAGR von 6,35 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser und Fachkliniken im Jahr 2025 einen Anteil von 48,0 % am Leptospirose-Markt, während für diagnostische Referenzlaboratorien über den Zeitraum 2026–2031 ein CAGR von 7,55 % prognostiziert wird.
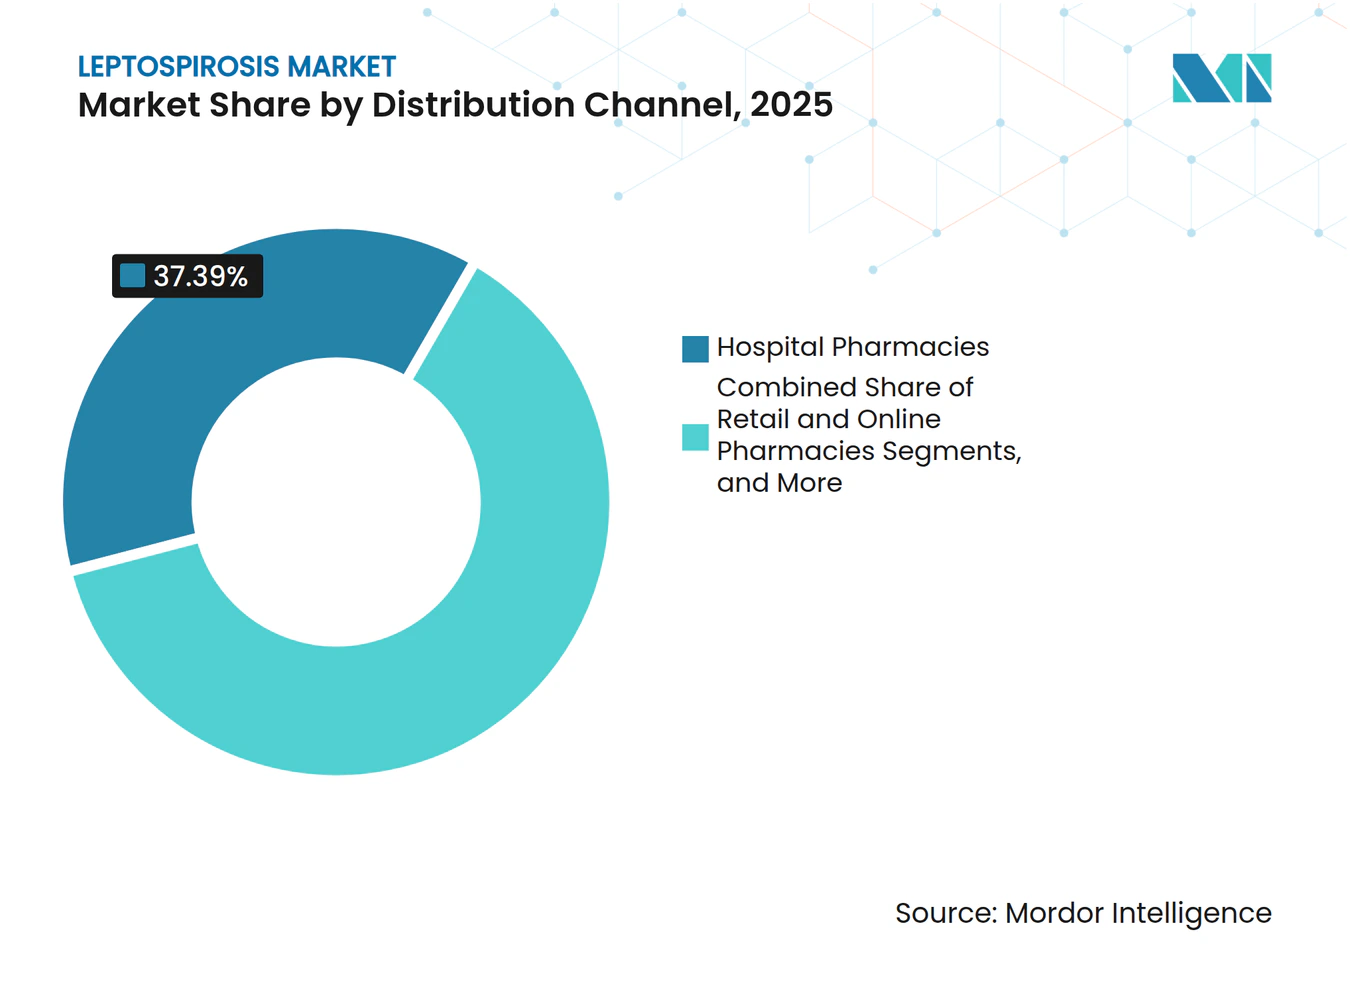
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Anteil von 37,39 % am Leptospirose-Markt, während für Einzel- und Online-Apotheken über den Zeitraum 2026–2031 ein CAGR von 7,15 % prognostiziert wird.
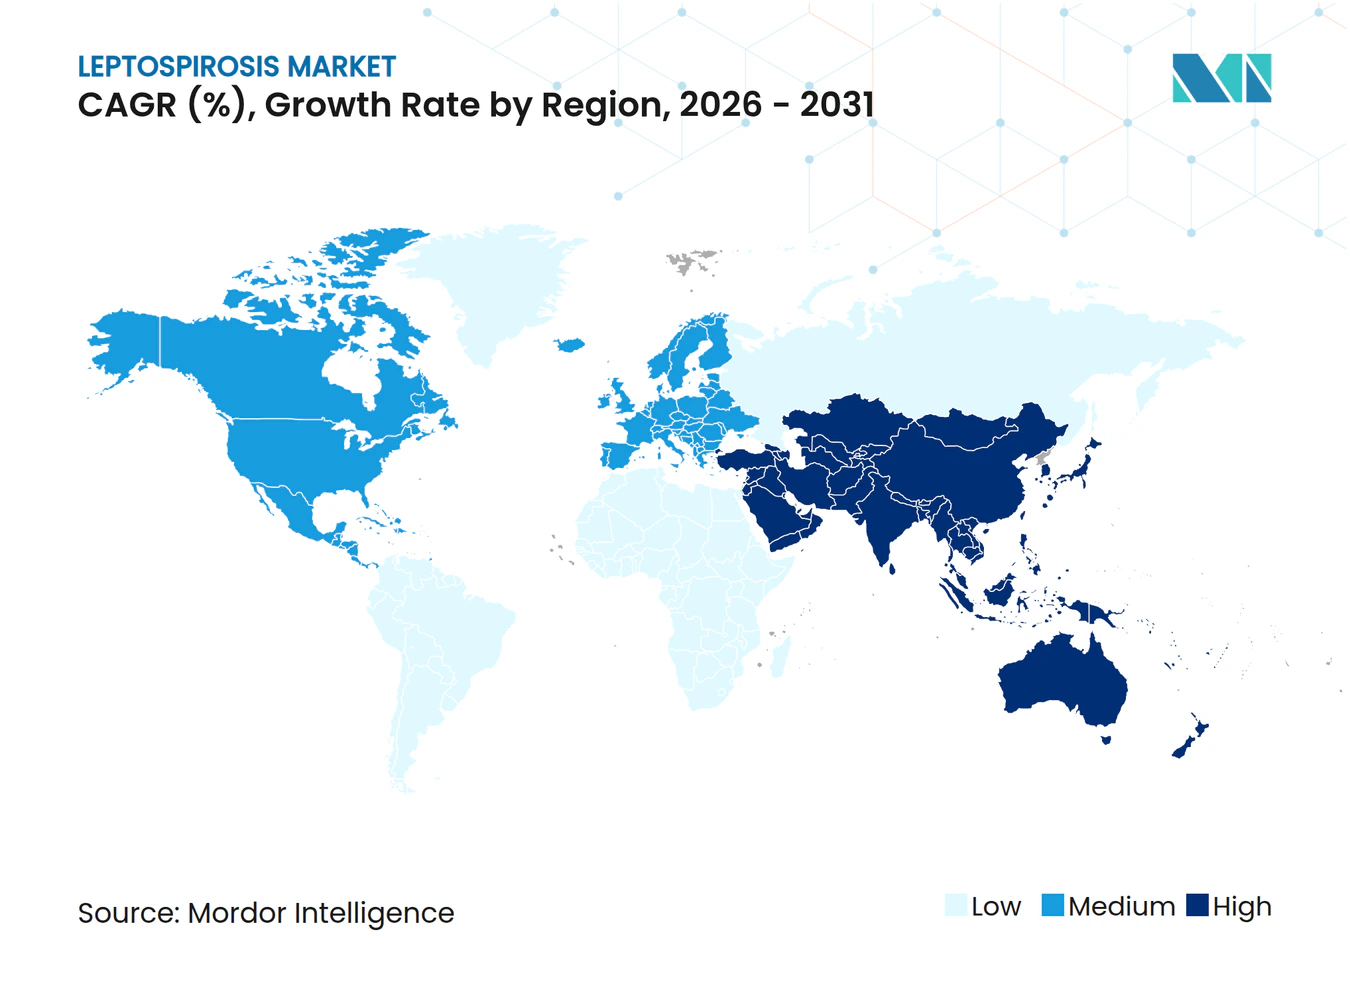
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 40,40 % am Leptospirose-Markt, während Asien-Pazifik bis 2031 mit einem CAGR von 6,95 % voranschreitet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Überschwemmungen und Starkniederschläge infolge des Klimawandels | 1.2% | Global, konzentriert in Südamerika (Brasilien, Argentinien), Asien-Pazifik (Philippinen, Indien) und Ozeanien (Neuseeland, Australien) | Mittelfristig (2–4 Jahre) |
| Wiedereinführung der Leptospirose als meldepflichtige Krankheit | 0.9% | Europa (Frankreich, Niederlande), Südamerika (Argentinien), Ozeanien (Australien, Neuseeland) | Kurzfristig (≤ 2 Jahre) |
| Öffentliche Bevorratung von Doxycyclin und Ceftriaxon für die Katastrophenhilfe | 0.7% | Südamerika (Brasilien), Asien-Pazifik (Philippinen), Nordamerika (FEMA-Regionen) | Mittelfristig (2–4 Jahre) |
| Tertiärkrankenhäuser führen Multiplex-PCR-Panels für fieberhafte Erkrankungen ein | 1.1% | Nordamerika, Europa, städtische Zentren in Asien-Pazifik (Indien, China, Thailand) | Kurzfristig (≤ 2 Jahre) |
| Abenteuertourismus treibt prophylaktischen Antibiotikaeinsatz voran | 0.5% | Mittelamerika (Costa Rica), Südostasien (Thailand, Vietnam), Südamerika (Peru) | Langfristig (≥ 4 Jahre) |
| Erschwingliche Nanopartikel-LAMP-Lateral-Flow-Kombotests ermöglichen Gemeinschaftsscreening | 1.0% | Asien-Pazifik (Indien, Philippinen, Indonesien), Subsahara-Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überschwemmungen und Starkniederschläge infolge des Klimawandels
Im Mai 2024 führten Überschwemmungen im brasilianischen Rio Grande do Sul zu 1.314 gemeldeten Fällen und 55 Todesfällen, wodurch die Inzidenzrate auf 12,1 pro 100.000 Einwohner anstieg – deutlich höher als der nationale Durchschnitt von 1,9 pro 100.000. Gleichzeitig identifizierten Überwachungsbemühungen 958 laborbestätigte Infektionen, was einem 10,3-fachen Anstieg entspricht und rasche Maßnahmen zur Beschaffung von Schnelltests und Präventionsantibiotika auslöste.[1] Auf den Philippinen wurden in den ersten sieben Monaten des Jahres 2025 3.037 Fälle registriert, was einem Anstieg von 121 % gegenüber dem Vorjahr entspricht und auf den Taifun Hagupit zurückgeführt wird. Dieser Anstieg führte zur Verlagerung von LAMP-Tests in Gemeinschaftskliniken. Neuseeland verzeichnete nach dem Zyklon Gabrielle die höchste Fallzahl seit 20 Jahren, während die Niederlande im Jahr 2024 einen 4,1-fachen Anstieg lokaler Infektionen verzeichneten, der mit verstärkten Niederschlagsextremen zusammenfiel.[2] Solche Klimaereignisse wandeln Leptospirose von einer saisonalen Erkrankung, die hauptsächlich Landarbeiter betrifft, in ein dringendes ganzjähriges Problem der öffentlichen Gesundheit um und treiben erhöhte Investitionen in Diagnostika und Behandlungen im Leptospirose-Markt voran.
Wiedereinführung der Leptospirose als meldepflichtige Krankheit
Im August 2023 führte Frankreich die Meldepflicht für Leptospirose wieder ein. Bis 2024 wurden 886 Fälle erfasst, mit einer bemerkenswerten Hospitalisierungsrate von 74 %. Diese Daten verdeutlichen die Krankheitslast und helfen bei der Festlegung von Baselines für Beschaffungsbudgets.[3] Nach einem Dekret in Argentinien im Jahr 2023 stiegen die bestätigten Fälle bis zur epidemiologischen Woche 34 des Jahres 2025 um das 3,8-Fache an, was den Bedarf an schnellen molekularen Assays unterstreicht. Im Januar 2026 erweiterte Australien seine nationale Falldefinition um PCR-positive Ergebnisse, wodurch das Spektrum erstattungsfähiger Tests ausgeweitet und die Diagnostiknachfrage angekurbelt wurde. In den Vereinigten Staaten sorgen wöchentliche Veröffentlichungen im Rahmen des National Notifiable Diseases Surveillance System dafür, dass Krankenhäuser wachsam bleiben und die Bestellmengen für Multiplex-Panels stabil gehalten werden. Solche regulatorischen Maßnahmen wandeln bisher latente Testanforderungen in quantifizierbare, budgetierte Bedarfe um und erweitern dadurch den Leptospirose-Markt.
Öffentliche Bevorratung von Doxycyclin und Ceftriaxon für die Katastrophenhilfe
Im Mai 2024 entsandte Brasilien innerhalb von 48 Stunden 400 Schnelltests und Doxycyclin-Vorräte in das von Überschwemmungen betroffene Rio Grande do Sul und demonstrierte damit, wie Notfallprotokolle standardmäßige Ausschreibungsverfahren umgehen können. Während der Taifunsaison 2025 stellten die Philippinen Ersthelfer mit Doxycyclin-Prophylaxe aus. Gleichzeitig formalisierte die WHO die Aufnahme von Doxycyclin in ihre Notfallliste 2025 und integrierte die Leptospirose-Behandlung in globale Katastrophenhilfestrategien. In den Vereinigten Staaten hat FEMA begonnen, Doxycyclin zusammen mit Tetanusimpfstoffen in regionalen Lagern zu bevorraten, um die sofortige Verfügbarkeit bei Hurrikaneinsätzen sicherzustellen. Darüber hinaus schützen Massenverträge auf Staatsebene Generikahersteller vor den üblichen Preisrückgängen im Einzelhandel und schaffen einen stabilen Einnahmestrom im Leptospirose-Markt.
Tertiärkrankenhäuser führen Multiplex-PCR-Panels für fieberhafte Erkrankungen ein
Das BioFire Global Fever Panel von bioMérieux liefert eine Genauigkeitsrate von 93,8 % beim Nachweis von Leptospira und gibt Ergebnisse in etwa einer Stunde aus. Diese schnelle Bearbeitungszeit ermöglicht es Klinikern, Leptospirose in einem einzigen Test von Dengue oder Malaria zu unterscheiden. Im Jahr 2024 erweiterte ein Konsortium in Kolumbien ein Drei-Pathogen-Multiplex um Rickettsia und Borrelia. Mit einer Nachweisgrenze von 159,5 Kopien/µL ist dieser Fortschritt entscheidend für Andenregionen, in denen sich überschneidende Zoonosen die Behandlung erschweren. Im März 2025 stellte HiMedia das Hi-PCR Acute Fever Panel mit einer Nachweisschwelle von 1 Kopie/µL vor. Dieses Panel bietet asiatischen Krankenhäusern eine kostengünstige Alternative, die etwa halb so viel kostet wie importierte Systeme. Diese fortschrittlichen Plattformen ersetzen mehrere Singleplex-Assays durch ein einziges syndromisches Panel, optimieren den Reagenzienverbrauch und verkürzen die Zeit bis zur Therapie – Vorteile, die den Leptospirose-Markt direkt stärken.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Fragmentierte Erstattungswege für Produkte bei vernachlässigten Tropenkrankheiten | -0.8% | Global, besonders ausgeprägt in Subsahara-Afrika, Südasien und Teilen Lateinamerikas | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von generischen Antibiotika mit geringen Margen, die private F&E-Investitionen einschränken | -0.6% | Global, mit besonderem Einfluss auf pharmazeutische Innovationen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Lieferkettenengpässe bei Kaninchenserum-basierten EMJH-Kulturreagenzien | -0.3% | Global, konzentriert in diagnostischen Referenzlaboratorien in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Mögliche durch Effluxpumpen vermittelte verminderte Empfindlichkeit bei Pomona-Serovar-Stämmen | -0.4% | Asien-Pazifik (Philippinen, Thailand), Ozeanien (Australien), Südamerika (Brasilien) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Erstattungswege behindern den Fortschritt bei vernachlässigten Tropenkrankheiten
Zwischen 2018 und 2023 verzeichnete die Weltgesundheitsorganisation einen Rückgang der öffentlichen Entwicklungshilfe für vernachlässigte Tropenkrankheiten um 41 %, was die finanziellen Mittel für neue Diagnostikentwicklungen erheblich reduzierte. In Indien, Indonesien und auf den Philippinen schließen Krankenversicherungspläne die Kostenübernahme für Leptospirose-Tests aus, sodass Patienten Eigenanteile zwischen 15 und 40 USD zahlen müssen, was in ländlichen Gebieten bis zu einem Wochenlohn entsprechen kann. In Brasilien wird die Erstattung für veraltete mikroskopische Agglutinationstests gewährt, nicht jedoch für fortschrittliche PCR-Tests. Diese Politik lenkt Laboratorien zu langsameren, traditionellen Technologien, obwohl sich der Markt hin zu schnellen molekularen Plattformen für Leptospirose verschiebt. Diese Inkonsistenzen begrenzen die Skaleneffekte für fortschrittliche Assays, verzögern Preissenkungen und hemmen das Wachstum des Leptospirose-Markts.
Abhängigkeit von generischen Antibiotika mit geringen Margen hemmt private F&E-Investitionen
Eine Überprüfung aus dem Jahr 2024 stufte die Evidenz für aktuelle Antibiotika als sehr gering ein. Darüber hinaus lässt der niedrige Preis von generischem Doxycyclin, das für wenige Cent pro Tablette verkauft wird, kaum Spielraum für die Preisgestaltung innovativer Therapien. Während kleine Fördermittel für die Impfstoffentwicklung gesichert wurden, betrachtet die Branche Prävention überwiegend als den einzigen kommerziell tragfähigen Ansatz, was die Einführung neuer Moleküle in den Leptospirose-Markt verlangsamt. Das Fehlen von Medikamenten mit Premiumpreisen schreckt Risikokapitalinvestitionen ab und begrenzt Fortschritte bei therapeutischen Lösungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Diagnostika führen, Therapeutika beschleunigenDiagnostika, die 55 % des Umsatzes im Jahr 2025 ausmachen, unterstreichen den Übergang der Laborbestätigung von einem optionalen Dienst zu einer klinischen Anforderung. Während serologische ELISA- und MAT-Kits in Referenzlabors weiterhin dominieren, entfällt auf molekulare Assays mittlerweile fast ein Drittel der Diagnostikverkäufe, da die Reagenzpreise unter 5 USD pro Durchlauf gesunken sind. Die Multiplex-Kategorie verzeichnet das schnellste Wachstum, wobei Produkte wie das BioFire Global Fever Panel von bioMérieux und das Acute Fever Panel von HiMedia Ergebnisse in unter einer Stunde liefern und Ärzten ermöglichen, die Breitbandantibiotikatherapie zu reduzieren. Obwohl kleiner in der Größe, werden Therapeutika voraussichtlich die Diagnostika mit einem CAGR von 6,35 % bis 2031 übertreffen. Dieses Wachstum wird durch die Ausweitung der Katastrophenschutzvorräte in Asien-Pazifik und Südamerika angetrieben, die konsistente Aufträge für Generikahersteller sicherstellen und die Gesamtresilienz des Leptospirose-Markts stärken.


Nach Endnutzer:
Referenzlabors überholen KrankenhäuserIm Jahr 2025 entfielen 48 % der Ausgaben auf Krankenhäuser und Fachkliniken, angetrieben durch die Einführung syndromischer PCR-Panels, die die Testung auf fieberhafte Erkrankungen konsolidieren. Das Wachstum wird sich jedoch voraussichtlich verlangsamen, da die meisten Tertiäreinrichtungen ihre Geräte bereits aufgerüstet haben. Andererseits wird für diagnostische Referenzlaboratorien ein CAGR von 7,55 % erwartet. Dieses Wachstum wird durch nationale Institutionen der öffentlichen Gesundheit unterstützt, die portable LAMP-Systeme für das Screening auf Bezirksebene einsetzen, Volumina in zentralisierte Netzwerke verlagern und den von Referenzlabors erfassten Marktanteil erhöhen.
Nach Vertriebskanal:
Notfallbeschaffung verändert die VertriebsströmeIm Jahr 2025 erfassten Krankenhausapotheken 37,39 % der Vertriebserlöse, unterstützt durch den stabilen intravenösen Ceftriaxon-Einsatz auf Intensivstationen. Einzel- und Online-Apotheken werden voraussichtlich jährlich um 7,15 % wachsen, angetrieben durch Prophylaxepakete für den Abenteuertourismus und den zunehmenden Trend zu Telekonsultationen, bei denen elektronische Doxycyclin-Rezepte ausgestellt werden. Die staatliche und Notfallbeschaffung, die bereits etwa ein Viertel des Umsatzes ausmacht, weitet sich aus, da Ministerien Strategien zur Reaktion auf Klimakatastrophen formalisieren und erhebliche Mengen an Diagnostika und Medikamenten außerhalb regulärer Ausschreibungsverfahren umleiten.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Leptospirose-Markt Nordamerika
Im Jahr 2025 entfielen 40,40 % des globalen Umsatzes auf Nordamerika, unterstützt durch obligatorische wöchentliche Meldungen der Gesundheitsbehörden und staatliche Vorräte, die eine konsistente Baseline für den Test- und Medikamentenverbrauch im regionalen Leptospirose-Markt schufen. Krankenhausformulare enthalten nun überwiegend Multiplex-Panels, und die Erstattungsrichtlinien haben sich dahingehend weiterentwickelt, dass Auszahlungen an eine dokumentierte Ätiologie geknüpft werden, was Ärzte von Breitbandtherapien weglenkt. Die Vereinigten Staaten betreiben über 50 staatliche Labore für öffentliche Gesundheit, die für taggleiche Leptospira-PCR-Tests ausgestattet sind und eine anhaltende Nachfrage auch außerhalb der Überschwemmungssaison sicherstellen.
Leptospirose-Markt Asien-Pazifik
Asien-Pazifik wird voraussichtlich mit einem CAGR von 6,95 % bis 2031 wachsen, angetrieben durch die Philippinen, die in der ersten Jahreshälfte 2025 erhebliche Fallzahlen meldeten, sowie durch Indiens erhebliche jährliche Infektionszahlen, von denen viele undiagnostiziert bleiben. Erschwingliche LAMP-Tests zu einem Preis von etwa 3,50 USD ermöglichen Massenscreenings in Gemeinschaftskliniken und erweitern die Reichweite des Leptospirose-Markts über städtische Tertiärzentren hinaus. Australiens Entscheidung Anfang 2026, PCR in seine Falldefinition aufzunehmen, gibt einen Impuls aus einkommensstarken Regionen, während Indonesien und Malaysia voraussichtlich innerhalb der nächsten zwei Jahre ähnliche politische Änderungen umsetzen werden.
Leptospirose-Markt Europa, Südamerika und Afrika
In Südamerika ist die Nachfrage episodisch und steigt häufig als Reaktion auf Überschwemmungen an. So führten die schweren Überschwemmungen in Brasilien im Mai 2024 innerhalb von zwei Monaten zu einem erheblichen Anstieg bestätigter Fälle und lösten Notfallkäufe von Schnelltests und großen Mengen Doxycyclin aus. Unterdessen verdeutlichte Argentiniens Meldepflichtgesetz diagnostische Lücken, wobei die Mehrheit der Fälle im Jahr 2025 auf drei Provinzen konzentriert war – eine Lücke, die Lieferanten nun zu schließen versuchen. Europa verzeichnet ein stabileres Wachstum, steht jedoch vor Herausforderungen aufgrund unterschiedlicher Erstattungsrichtlinien in den Mitgliedsstaaten. In Afrika ist die Krankheitslast zwar weitgehend unerforscht, es besteht jedoch erhebliches Wachstumspotenzial, sobald die finanzielle Unterstützung verbessert wird.
Wettbewerbslandschaft
Marktkonzentration
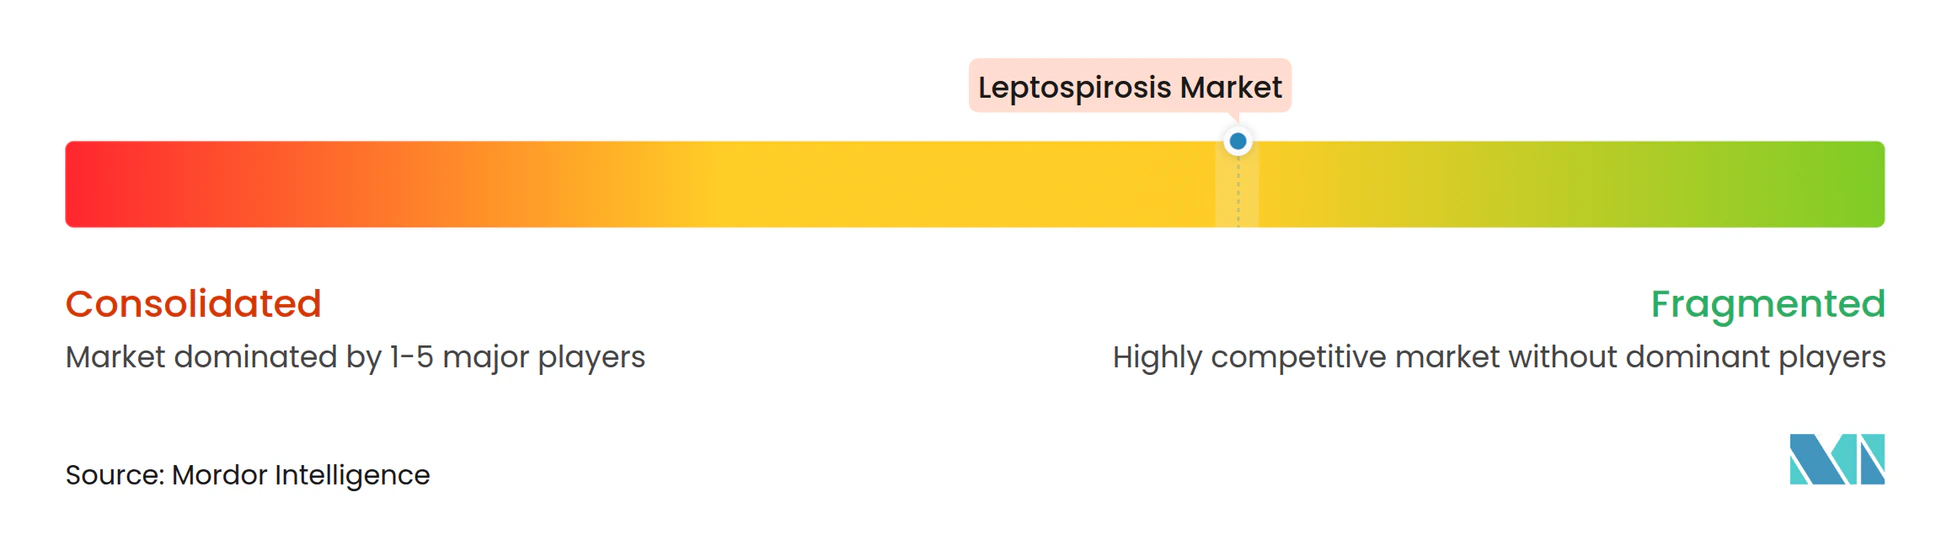
Der globale Leptospirose-Markt ist mäßig fragmentiert. Abbott, bioMérieux und Roche bieten ELISA- und Multiplex-PCR-Produkte an, erzielen jedoch weniger als 1 % ihres gesamten Infektionskrankheiten-Umsatzes mit Leptospira, was auf einen begrenzten strategischen Fokus hindeutet. Diese Unternehmen, die Premiummärkte dominieren, stehen im Wettbewerb mit HiMedia und BioPerfectus. Letzteres hat mit LAMP-Assays, die 40–60 % günstiger sind, bereits erhebliche Marktanteile in Indien und auf den Philippinen gesichert. Darüber hinaus haben Universitäts-Spin-offs in Argentinien und den Vereinigten Staaten Lateral-Flow-Innovationen mit 100 % Sensitivität entwickelt. Lizenzierungsherausforderungen lassen die jährliche Point-of-Care-Nische, die auf 50–80 Millionen USD geschätzt wird, jedoch weitgehend unerschlossen.
Die Angebotsdynamik variiert je nach Produktkategorie. Diagnostika, insbesondere Multiplex-Tests, die mehrere Pathogene kombinieren, erzielen moderate Bruttomargen. Infolgedessen nutzen Portfolioanbieter Erlöse aus hochvolumigen Viren wie Influenza zur Unterstützung der Leptospirose-F&E. Im Gegensatz dazu werden Therapeutika, dominiert von Doxycyclin und Ceftriaxon, als Commodityprodukte mit einstelligen Margen gehandelt. Diese Margenstruktur beschränkt den Markteintritt auf hocheffiziente Generikahersteller, hauptsächlich in Indien und China. Katastrophenschutzbehörden priorisieren Haltbarkeit und Verfügbarkeit gegenüber Markenerkennung, was den Beschaffungswettbewerb von molekularer Innovation hin zu Fertigungskapazitäten verlagert.
Regulatorische Prozesse bleiben langsam. Weniger als 20 % der endemischen Länder erkennen die WHO-Präqualifikation automatisch an, sodass Unternehmen separate Dossiers einreichen müssen, was Budgets fragmentiert und Markteinführungszeiten verlängert. Während zunehmende Meldepflichten latente Nachfrage erzeugen und neue Marktteilnehmer anziehen können, werden strenge Skalierungsanforderungen und niedrige Medikamentenmargen den Leptospirose-Markt voraussichtlich in einem mäßig konzentrierten Zustand halten, wobei die fünf größten Anbieter etwa 45–50 % des globalen Umsatzes auf sich vereinen.
Führende Unternehmen im Leptospirose-Markt
-
Abbott
-
F. Hoffmann-La Roche Ltd
-
Pfizer Inc.
-
Thermo Fisher Scientific Inc.
-
BioMerieux Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Leptospirose-Markt Unternehmen in diesem Bericht
- Abbott Laboratories
- Bayer
- BioMerieux Inc.
- Chembio Diagnostics
- Dr. Reddy's Laboratories Inc.
- Genomtec
- GlaxoSmithKline
- Johnson & Johnson
- Lupin
- Meridian Bioscience
- Molbio Diagnostics Ltd.
- Pfizer
- QIAGEN
- Roche
- Novartis
- Sanofi
- Seegene
- Sun Pharmaceuticals Industries
- Thermo Fisher Scientific
- Viatris (Mylan)
Neueste Industrielle Entwicklungen in Leptospirose-Markt
- Januar 2026: Australien aktualisierte seine nationale Leptospirose-Überwachungsfalldefinition, um PCR-bestätigte Infektionen einzuschließen, und erweiterte damit sofort die erstattungsfähige molekulare Testung.
- September 2025: Die University of Connecticut reichte das US-Patent US20250152689A1 für einen multirekombinanten Proteinimpfstoff ein, der eine 100%ige Überlebensrate bei Hamstern erzielte, was auf ein erneuertes Interesse an prophylaktischen Pipelines hindeutet.
- September 2025: Forscher der Yale School of Medicine stellten eine Diagnosemethode vor, die auf virulenzmodifizierenden Proteinen abzielt und einen Weg zur früheren Erkennung beim Menschen eröffnet.
Leptospirose-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Leptospirose-Markt als den weltweiten Umsatz mit Human- und Veterinärimpfstoffen, Antibiotika, unterstützenden Therapeutika und kommerziellen Diagnostik-Kits, die Patienten oder Tieren über Krankenhäuser, Tierkliniken, Programme der öffentlichen Gesundheit und zugelassene Distributoren zugänglich gemacht werden. Gemäß Mordor Intelligence spiegelt die Zusammenfassung von Behandlungs- und Testerlösen in einem gemeinsamen Pool reale Budgetentscheidungen wider und verschafft Käufern einen vollständigen Überblick über die Ausgaben.
Ausschluss aus dem Geltungsbereich: Ausschließlich für Forschungszwecke bestimmte Reagenzien sowie laboreigene Tests ohne klinische Zulassung sind nicht enthalten.
Segmentierungsübersicht
- Nach Produkttyp
- Diagnostika
- Serologische Assays (ELISA, MAT-basiert)
- Molekulare Assays (qPCR, LAMP, CRISPR)
- Schnelle immunochromatografische Tests (Lateral Flow, DPP)
- Multiplex-syndromische Panels
- Therapeutika
- Betalaktame (intravenöses Penicillin G, Ampicillin)
- Tetracycline (Doxycyclin, Omadacyclin)
- Makrolide (Azithromycin)
- Cephalosporine der dritten Generation (Ceftriaxon, Cefotaxim)
- Weitere (unterstützende Pflegehilfsmittel)
- Diagnostika
- Nach Endnutzer
- Krankenhäuser & Fachkliniken
- Diagnostische Referenzlaboratorien
- Point-of-Care- und Primärversorgungseinrichtungen
- Behörden für öffentliche Gesundheit & Nichtregierungsorganisationen
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzel- und Online-Apotheken
- Staatliche und Notfallbeschaffung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten & Afrika
- GCC
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten Interviews mit Infektionskrankheitsmedizinern, Feldtierärzten, Beschaffungsbeauftragten und Diagnostik-Distributoren in Nordamerika, Brasilien, Indien, Thailand und Kenia. Diese Gespräche klärten den tatsächlichen Behandlungsmix, saisonale Nachfragespitzen nach Überschwemmungen, typische angeordnete Testpanels sowie Preisspannen und ermöglichten es uns, Schätzungen aus der Sekundärforschung zu hinterfragen und Inzidenz-zu-Nachfrage-Verhältnisse zu präzisieren.
Sekundärforschung
Wir begannen mit offenen Datensätzen wie dem WHO Global Health Observatory, OIE-Tiergesundheitsberichten, FAOSTAT-Viehbestandszahlen und UN-Comtrade-Impfstoffhandelscodes, die umfassende Hinweise zu Inzidenz, Herdengrößen und Liefermengen lieferten. Begutachtete Fachzeitschriften (The Lancet, PLOS NTDs), nationale Ausbruchs-Dashboards und Patentabstracts von Questel halfen dabei, die Stammvielfalt und Pipeline-Assets zu verfolgen. SEC-Einreichungen und 10-K-Berichte börsennotierter Pharmaunternehmen lieferten durchschnittliche Verkaufspreise. Dow Jones Factiva und D&B Hoovers ergänzten die Umsatzaufteilungen. Diese Liste ist illustrativ; viele weitere glaubwürdige Quellen flossen in unsere Sekundärrecherche ein.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell, das von der Prävalenz auf behandelte Fälle schließt, wandelt gemeldete Human- und Tierinfektionen in Dosen- und Testvolumina um; selektive Bottom-up-Lieferantenzusammenführungen validieren die Gesamtwerte. Zu den wichtigsten Variablen zählen die jährliche Infektionsinzidenz, die Impfstoffabdeckung bei Nutztieren, der Anteil schwerer Fälle mit Bedarf an intravenösen Antibiotika, die durchschnittliche Anzahl von Testpanels pro Verdachtsfall sowie die regionale Kaufkraftparität für Preisspannen. Eine multivariate Regression mit wetterbedingten Überschwemmungsereignissen und Verschiebungen in der Nutztierpopulation prognostiziert die Nachfrage, während Szenarioanalysen hohe und niedrige Entwicklungspfade überprüfen. Datenlücken, insbesondere in Regionen mit Untererfassung, wurden durch von Experten vereinbarte Korrekturfaktoren geschlossen, die an vergleichbaren Krankheiten verankert sind.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Überprüfung durch leitende Analysten anhand von Varianzprüfungen mit Handelsströmen und Krankenhausbeschaffungsprotokollen abgeglichen. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse ausgelöst werden, wie etwa eine bedeutende Impfstoffzulassung oder ein durch El Niño verursachter Überschwemmungsanstieg. Ein abschließender Analystencheck stellt sicher, dass Kunden die aktuellste Einschätzung erhalten.
Warum Mordors Leptospirose-Ausgangsbasis verlässlich ist
Veröffentlichte Zahlen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Produktkörbe, Inzidenzmultiplikatoren oder Aktualisierungsrhythmen wählen. Wir legen den Geltungsbereich vorab offen und überarbeiten ihn jährlich, sodass Planer jede Annahme nachvollziehen können.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungsgrund |
|---|---|---|
| 617,61 Mio. USD (2025) | Mordor Intelligence | - |
| 556,3 Mio. USD (2025) | Globales Beratungsunternehmen A | schließt Preiserosion bei Diagnostika aus, wendet einen einheitlichen CAGR auf alle Regionen an |
| 501,0 Mio. USD (2023) | Fachzeitschrift B | älteres Basisjahr und keine Anpassung des Veterinärkanals |
| 447,8 Mio. USD (2021) | Branchenverband C | verwendet sieben Jahre alte Inzidenzdaten und lässt die Neuberechnung der Währungsinflation außer Acht |
Der Vergleich zeigt, dass Klarheit über den Geltungsbereich, aktuelle Inzidenzdaten und eine jährliche Neukalibrierung es Mordor Intelligence ermöglichen, eine ausgewogene, transparente Ausgangsbasis zu liefern, auf die Entscheidungsträger sich verlassen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Leptospirose-Markt im Jahr 2026 und wie schnell wird er wachsen?
Die Größe des Leptospirose-Markts erreichte im Jahr 2026 654,05 Millionen USD und wird voraussichtlich mit einem CAGR von 5,9 % auf 871,14 Millionen USD bis 2031 wachsen.
Welches Segment hat den größten Ausgabenanteil?
Diagnostika erfassten im Jahr 2025 55 % des globalen Umsatzes, was den Wandel der Krankenhäuser hin zur Laborbestätigung widerspiegelt, die durch neue Meldepflichten erforderlich wird.
Welche Region bietet die schnellste Wachstumschance?
Asien-Pazifik führt mit einem CAGR von 6,95 % bis 2031, gestützt durch überschwemmungsbedingte Ausbrüche auf den Philippinen und verbesserten Testzugang in Indien.
Warum sind Therapeutika trotz geringer Margen noch attraktiv?
Die öffentliche Bevorratung für die Katastrophenhilfe sichert mehrjährige Doxycyclin- und Ceftriaxon-Verträge und schafft stabile Volumina, die dünne Stückmargen ausgleichen.
Welche Technologie verändert die Krankenhausdiagnostik?
Multiplex-PCR-Panels für fieberhafte Erkrankungen, wie das BioFire Global Fever Panel, liefern Ergebnisse für Leptospira zusammen mit Dengue und Malaria in unter einer Stunde und verbessern die Patientensteuerung und das Antibiotika-Stewardship.