
Marktgröße und Marktanteile für Infektionspräventionsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 24.38 Milliarden US-Dollar |
| Marktgröße (2031) | 33.02 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.25 % |
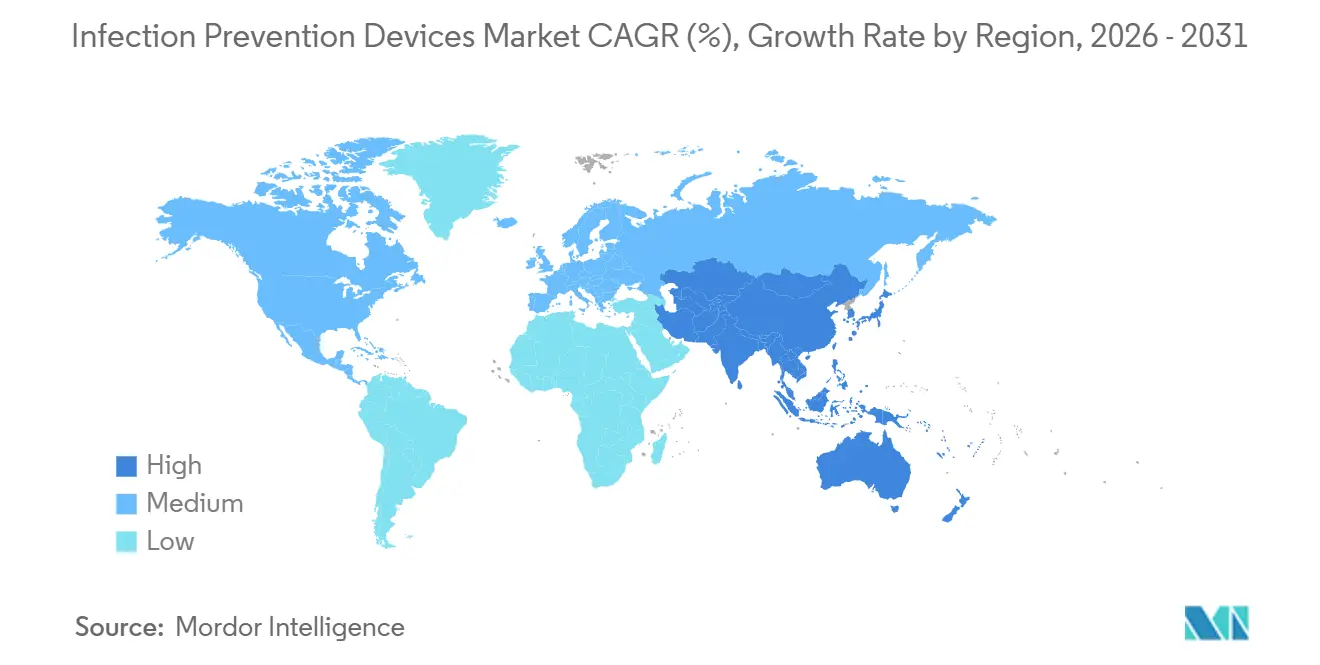
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
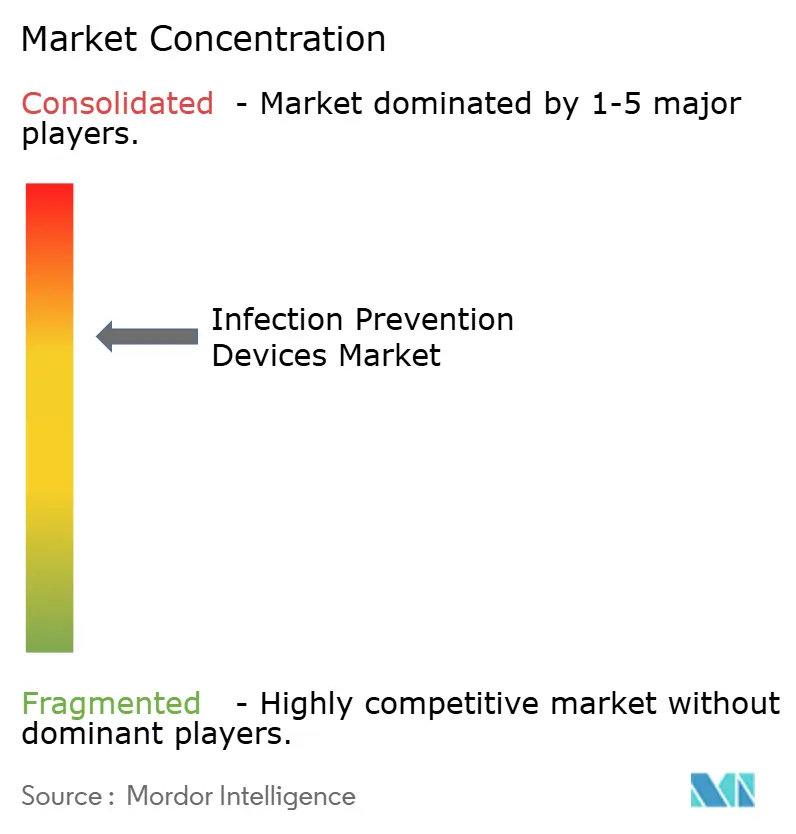
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Infektionspräventionsgeräte von Mordor Intelligence
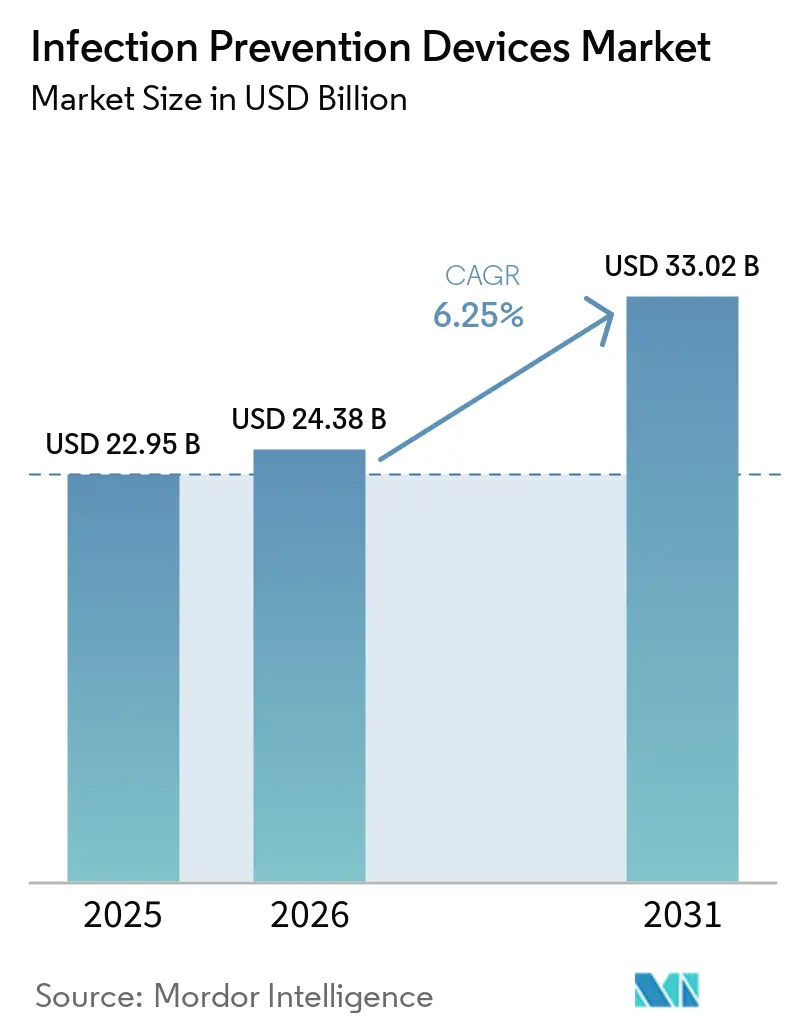
Die Marktgröße für Infektionspräventionsgeräte soll von 22,95 Milliarden USD im Jahr 2025 auf 24,38 Milliarden USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 33,02 Milliarden USD bei einer CAGR von 6,25 % über 2026–2031 erreichen.
Der Markt für Infektionspräventionsgeräte wird durch die Nachfrage nach validierten Sterilisations-, Desinfektions- und Überwachungslösungen in Krankenhäusern und ambulanten Versorgungsnetzwerken gestützt. Nur 6 % der Länder erfüllten 2023–2024 alle Mindestanforderungen der Weltgesundheitsorganisation für Infektionsprävention und -kontrolle, während 39 % nationale Programme vollständig umgesetzt hatten, was einen erheblichen Bedarf an konformer Infrastruktur hinterlässt. Die Beschaffung wird zunehmend durch Akkreditierung, Rückverfolgbarkeit und die Fähigkeit geprägt, jeden Aufbereitungszyklus zu dokumentieren. Anbieter reagieren mit integrierten Angeboten aus Geräten, Verbrauchsmaterialien, Service und Software, die Kunden über den anfänglichen Hardwareverkauf hinaus binden können. Der Markt für Infektionspräventionsgeräte sieht sich auch mit Unsicherheiten rund um die Ethylenoxid-Sterilisationsvorschriften und Kapitalbeschränkungen in ressourcenärmeren Gesundheitssystemen konfrontiert, auch wenn nationale politische Verpflichtungen breitere Ausgaben unterstützen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielt Sterilisationsgeräte im Jahr 2025 einen Umsatzanteil von 38,31 %, während Endoskop-Aufbereitungsgeräte bis 2031 voraussichtlich eine CAGR von 9,15 % aufweisen werden.
- Nach Technologie hielt Hitze- und Hochtemperatursterilisation im Jahr 2025 einen Umsatzanteil von 45,24 %, während Niedrigtemperatursterilisation bis 2031 voraussichtlich eine CAGR von 8,22 % verzeichnen wird.
- Nach Anwendungsfall hielt die Prävention von nosokomialen Infektionen im Jahr 2025 einen Umsatzanteil von 42,14 %, während die Kontrolle von Atemwegsinfektionen bis 2031 voraussichtlich eine CAGR von 7,42 % verzeichnen wird.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Umsatzanteil von 52,54 %, während Diagnosezentren und klinische Laboratorien bis 2031 voraussichtlich eine CAGR von 8,12 % aufweisen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 36,61 %, während Asien-Pazifik bis 2031 voraussichtlich eine CAGR von 7,45 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Ausgaben für die Prävention von nosokomialen Infektionen | +1.5% | Global, mit konzentrierten Gewinnen in Nordamerika, Europa und China | Kurzfristig (≤ 2 Jahre) |
| Steigende Volumina chirurgischer und interventioneller Eingriffe | +1.2% | Nordamerika, APAC-Kernregion, einschließlich China, Indien und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Niedrigtemperatursterilisation für wärmeempfindliche Geräte | +0.8% | Nordamerika und die EU, mit Ausstrahlungseffekten auf das fortgeschrittene APAC | Mittelfristig (2–4 Jahre) |
| Strengere Anforderungen an Sterilisationsvalidierung und Rückverfolgbarkeit | +0.6% | EU, Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Migration in die ambulante und tagesklinische Versorgung | +0.7% | Nordamerika, mit aufkommenden APAC- und EU-Gewinnen | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung der Sterilisationssicherung und Instrumentenverfolgung | +0.5% | Nordamerika und EU-Kernregion, mit früher Dynamik in APAC und GCC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Ausgaben für die Prävention von nosokomialen Infektionen
Unterfinanzierte nationale Systeme zur Infektionsprävention und -kontrolle wandeln politische Verpflichtungen in die Beschaffung validierter Infrastruktur um. Die Weltgesundheitsorganisation berichtete, dass 71 % der Länder über ein aktives Infektionspräventions- und -kontrollprogramm verfügten, aber nur 6 % erfüllten 2023–2024 alle Mindestanforderungen[1]. Der Aktionsplan 2024–2030 zielt darauf ab, den Anteil der Länder, die diese Anforderungen erfüllen, bis 2030 auf über 90 % zu erhöhen. Patienten in Ländern mit niedrigem und mittlerem Einkommen waren einem bis zu 20-fach höheren Risiko für nosokomiale Infektionen ausgesetzt als in Hocheinkommensländern. Diese Lücke lenkt Mittel in Kategorien, die dokumentierte Prüfergebnisse bieten, darunter Sterilisationsüberwachung, biologische Indikatoren und Sicherungsverbrauchsmaterialien. Der Markt für Infektionspräventionsgeräte kann daher profitieren, wenn nationale Programme in Südostasien und Subsahara-Afrika von der Politikverabschiedung zur Umsetzung auf Einrichtungsebene übergehen. Diese Beschaffungszyklen können die adressierbare Basis für den Markt für Infektionspräventionsgeräte erweitern.
Steigende Volumina chirurgischer und interventioneller Eingriffe
Höhere Eingriffszahlen erhöhen den Sterilisationsdurchsatzbedarf in Einrichtungen und steigern die Nachfrage nach Aufbereitungsgeräten, Verbrauchsmaterialien und Überwachungsgeräten. Die ambulante Versorgung hat mehr chirurgische Aktivitäten in kleinere Einrichtungen verlagert, die eine zuverlässige Sterilaufbereitungskapazität benötigen. Viele ambulante Operationszentren verfügen über weniger als 3 Operationssäle und unterhalten kein dediziertes Sterilaufbereitungspersonal. Dieses Umfeld begünstigt kompakte und automatisierte Infektionspräventionsgeräte, die nur eine begrenzte Bedienerausbildung erfordern. Ein konzentriertes Eingriffsspektrum kann auch eingriffsspezifische Sterilisationsspezifikationen bei Kaufentscheidungen wichtiger machen. Der Markt für Infektionspräventionsgeräte bietet eine Chance, wo Anbieter standardisierte Geräte und Serviceunterstützung an verteilten Standorten benötigen. Dieses Umfeld stellt die Bedienungsfreundlichkeit in den Mittelpunkt der Beschaffung von Infektionspräventionsgeräten.
Ausweitung der Niedrigtemperatursterilisation für wärmeempfindliche Geräte
Komplexe Mehrlumeninstrumente, flexible Roboterkomponenten und wiederverwendbare Endoskope können nicht immer herkömmliche Dampfzyklen tolerieren. Die Sterilisation mit verdampftem Wasserstoffperoxid arbeitet bei reduziertem Druck und kann eine validierte Sterilisation ohne die mit gesättigtem Dampf verbundenen Feuchtigkeits- oder Hitzeschäden gewährleisten. FDA-Leitlinien und die Anforderungen der EU-Medizinprodukteverordnung haben die Validierung für thermolabile Geräte wichtiger gemacht. Die biologischen Indikatorprotokolle nach ISO 11138 erhöhen die Validierungsanforderungen, stärken aber auch die Position von Anbietern mit zertifizierten Systemen. Krankenhäuser, die diese Systeme installieren, benötigen auch kompatible Überwachungsverbrauchsmaterialien und Validierungssoftware. Dieser gebündelte Bedarf unterstützt vertikal integrierte Anbieter im Markt für Infektionspräventionsgeräte, wo zertifizierte Geräte, Überwachungsbedarf und Validierungssoftware zunehmend gemeinsam betrachtet werden.
Digitalisierung der Sterilisationssicherung und Instrumentenverfolgung
Digitale Verfolgung macht die Sterilisationsdokumentation sichtbarer und leichter prüfbar in Einrichtungen mit hohem Durchsatz. Die Hauptanforderung ist das Haftungsmanagement, da unvollständige Aufzeichnungen auf Instrumentenebene Einrichtungen Akkreditierungsbefunden und vertraglichem Druck aussetzen können. Getinge brachte im Juni 2026 den Aquadis Endo 110 auf den Markt, mit RFID-Integration in jeden Aufbereitungszyklus und Verbindungen zu den FleetView- und T-DOC Endo-Plattformen. Das System veranschaulicht, wie Workflow-Informationen mit Geräten verknüpft werden können, anstatt als separater Verwaltungsprozess im Markt für Infektionspräventionsgeräte behandelt zu werden. Interoperable Datenverbindungen können die Compliance auf Patientenepisoden-Ebene sichtbar machen. Dies erhöht die Wettbewerbsschwelle für Anbieter, die eigenständige analoge Produkte im Markt für Infektionspräventionsgeräte anbieten, insbesondere dort, wo Einrichtungen prüfbare Zyklusaufzeichnungen über vernetzte Workflows hinweg benötigen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Lebenszykluskosten fortschrittlicher Systeme | -0.9% | Global, mit überproportionalen Auswirkungen in MEA, Südamerika und Südostasien | Langfristig (≥ 4 Jahre) |
| Komplexität der Aufbereitung und Protokollkonformität | -0.5% | Global, mit der stärksten Auswirkung in mittelgroßen Krankenhäusern und ambulanten Einrichtungen | Mittelfristig (2–4 Jahre) |
| Ethylenoxid-Emissionskontrollen und Sterilisationskapazitätsrisiko | -0.7% | Nordamerika, mit regulatorischen Ausstrahlungseffekten auf die EU und andere Märkte | Mittelfristig (2–4 Jahre) |
| Abfall durch Einweggeräte und Nachhaltigkeitskompromisse | -0.4% | EU und Nordamerika, getrieben durch Nachhaltigkeitsvorschriften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ethylenoxid-Emissionskontrollen und Sterilisationskapazitätsrisiko
Ethylenoxid ist eine wesentliche Sterilisationsmethode für Medizinprodukte, wird aber auch als Karzinogen eingestuft. Die EPA schloss im April 2024 Änderungen ab, die Reduktionen der Ethylenoxid-Emissionen um mehr als 90 % bei kommerziellen Sterilisationsanlagen vorschrieben[2]. Die Behörde erklärte, dass die Maßnahme Einrichtungen betrifft, die etwa 50 % der US-amerikanischen Medizinprodukte sterilisieren, also 20 Milliarden Geräte jährlich. Im März 2026 schlug die EPA vor, die kommerzielle Sterilisatorregel von 2024 aus Gründen der medizinischen Lieferkette zu überdenken. Diese Unsicherheit erschwert die Investitionsplanung für Sterilisationsbetreiber und Entwickler alternativer Technologien. Sie kann Niedrigtemperaturalternativen fördern, während neue Kapazitäten für eine Methode begrenzt werden, die für viele komplexe Mehrlumengeräte keinen vollständigen Ersatz hat.
Hohe Kapital- und Lebenszykluskosten fortschrittlicher Systeme
Vollautomatische Niedrigtemperatursysteme und digitale Sicherungssuiten erfordern mehr als einen anfänglichen Gerätekauf. Einrichtungen finanzieren auch Installation, Betriebs- und Leistungsqualifizierungsstudien, Mitarbeiterschulungen, Serviceverträge, chemische Indikatoren, biologische Indikatoren und Einwegkassetten. Diese Kosten summieren sich über einen Lebenszyklus von 7 bis 10 Jahren und stellen eine schwierige Argumentation dar, wenn die Eingriffszahlen instabil sind. Das Hemmnis ist am stärksten in MEA, Teilen Südamerikas und dem ländlichen Südostasien, wo die Gesundheitsfinanzierung und langfristige Vertragsgestaltung begrenzt sein können. Pay-per-Cycle- und ergebnisbasierte Servicemodelle adressieren einige Budgetbedenken, ihre Nutzung bleibt jedoch eingeschränkt, wo Erstattung und Betriebsbudgets unsicher sind. Dies kann den Markt für Infektionspräventionsgeräte in den am schnellsten wachsenden Regionen in Richtung kostengünstigerer chemischer Desinfektionsmittel und Schutzbarrieren statt kapitalintensiver Sterilisationssysteme lenken. Es prägt auch den Produktmix, der im Markt für Infektionspräventionsgeräte verfolgt wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
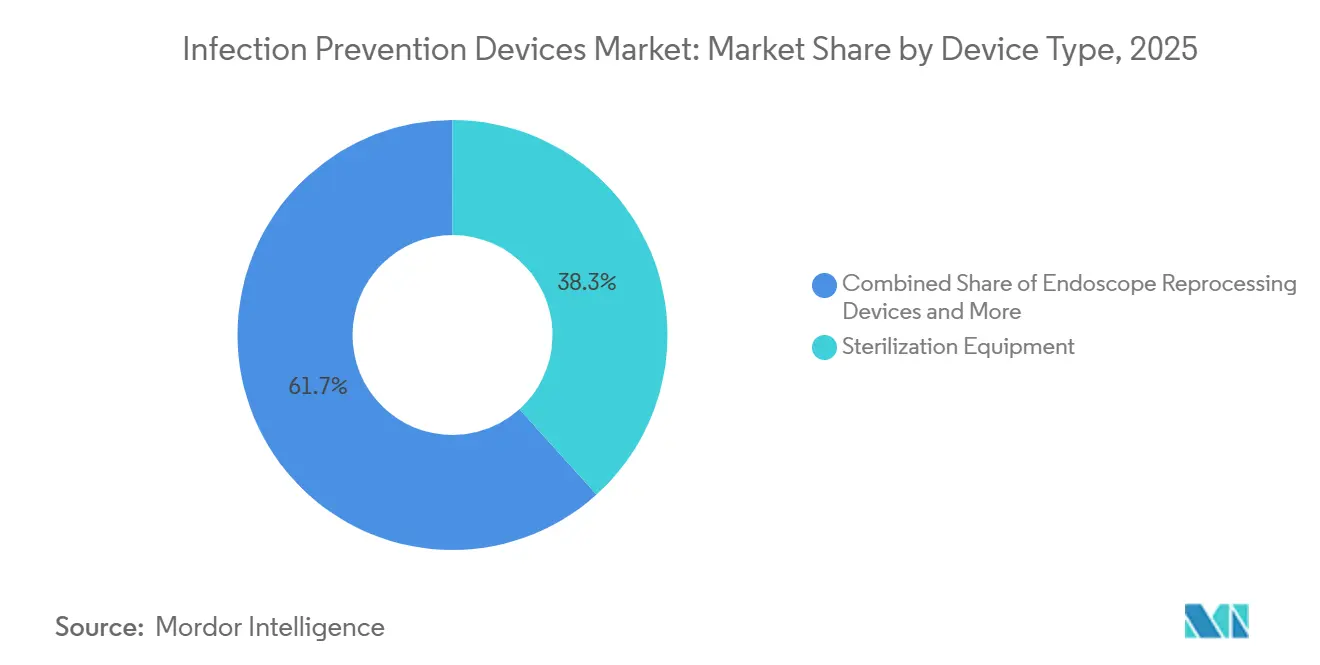
Endoskop-Aufbereitung unterstützt schnelleres WachstumEndoskop-Aufbereitungsgeräte werden bis 2031 voraussichtlich mit einer CAGR von 9,15 % wachsen, was über der Gesamtprognose von 6,25 % liegt. Sterilisationsgeräte hielten 2025 einen Umsatzanteil von 38,31 % und bleiben die größte Umsatzkategorie. Ihre breite Rolle erstreckt sich auf zentrale Sterilisationsabteilungen in Krankenhäusern, pharmazeutische Produktionsstätten und ambulante Versorgungseinrichtungen. Desinfektionsgeräte unterstützen die Umgebungshygiene in Intensivstationen, Isolierzimmern und Eingriffsräumen. Sterilisationsüberwachungs- und Sicherungsgeräte gewinnen an Bedeutung, da Anbieter die Überwachung jeder Charge unter Akkreditierungs- und Prüfungsanforderungen formalisieren.
Schützende Infektionspräventionsgeräte bieten Personalschutz, während Medizinabfall- und Eindämmungsgeräte das Biogefährdungsmanagement unterstützen. Normen wie ISO 374 und EN 374 legen Anforderungen an die Leistung von Schutzbarrieren fest. Endoskopieeinheiten verarbeiten dieselben Endoskopflotten häufiger, da Eingriffsstaus anhalten, was den Durchsatz zu einer zentralen Kaufanforderung macht. Getinges Aquadis Endo 110 liefert einen um 36 % höheren Durchsatz als sein Vorgänger und einen 20-minütigen Standardzyklus. Das System bietet auch RFID-gestützte Rückverfolgbarkeit über seine FleetView- und T-DOC Endo-Verbindungen. Advanced Sterilization Products übernahm UVSmart und brachte die Hochgraddesinfektion von Endoskopen näher an die photonische Umgebungsdesinfektion innerhalb eines einzigen Portfolios[3].
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Hitzesterilisation bleibt etabliert, Niedrigtemperatursysteme gewinnen an BodenHitze- und Hochtemperatursterilisation machte 2025 einen Umsatzanteil von 45,24 % aus. Sie bleibt in zentralen Sterilisationsabteilungen etabliert, da chirurgische Instrumente aus Edelstahl weiterhin einen Großteil des chirurgischen Geräteinventars ausmachen. Niedrigtemperatursterilisation wird bis 2031 voraussichtlich eine CAGR von 8,22 % verzeichnen, da thermolabile Instrumente in der Roboterchirurgie, bei minimalinvasiven Eingriffen und in der flexiblen Endoskopie häufiger werden. Strahlungssterilisation, einschließlich Gamma- und Elektronenstrahlmethoden, bleibt für die Auftragssterilisation von Einweggeräten wichtig. Chemische Sterilisation und Desinfektion umfasst Peressigsäure und flüssige Chemikalien, die bei der Endoskopaufbereitung und Umgebungsreinigung eingesetzt werden.
Die Röntgenstrahlungsverarbeitung gewinnt als präzisere Alternative zu Ethylenoxid für einige Anwendungen an Aufmerksamkeit. STERIS Applied Sterilization Technologies schloss im Juli 2026 die Erweiterung seiner Röntgenstrahlungsverarbeitungsanlage in Höchstadt, Deutschland, ab und erhöhte damit die regionale Verarbeitungskapazität für Medizinproduktehersteller. UV-C und photonische Desinfektion sind kleinere Technologien, die von ergänzender Nutzung zu zentraleren Rollen in ausgewählten klinischen Umgebungen übergehen. Eine Phase-II-Studie, die von November 2024 bis April 2025 in 12 Langzeitpflegeeinrichtungen in Dänemark durchgeführt wurde, berichtete von 10,4 im Krankenhaus behandelten Infektionen pro 10.000 Bewohnertagen in Gemeinschaftsräumen mit Fern-UVC, verglichen mit 86,2 unter Standardversorgung. Das bereinigte Inzidenzratenverhältnis betrug 0,12, mit einem 95%-Konfidenzintervall von 0,04–0,34. Die Entwicklung von Compliance-Rahmenwerken und der Bedarf an klinischer Validierung machen eine frühe regulatorische Klarheit für Anbieter in diesem Teil des Marktes für Infektionspräventionsgeräte wichtig, wo die Geräteleistung mit praktischen Adoptionsanforderungen abgestimmt werden muss.
Nach Anwendungsfall:
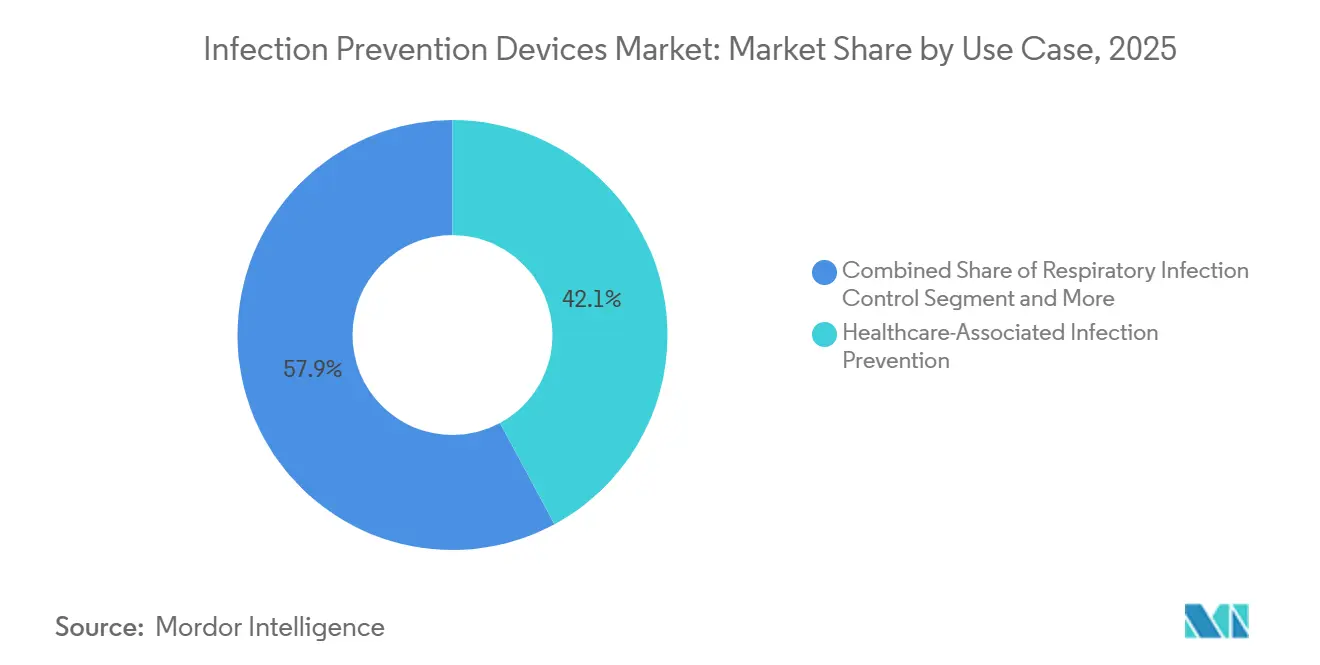
Prävention von nosokomialen Infektionen hält die größte PositionDie Prävention von nosokomialen Infektionen machte 2025 42,14 % des Umsatzes aus. Der Anwendungsfall wird durch institutionelle Haftung im Zusammenhang mit nosokomialen Infektionen und Qualitätsberichtssystemen gestützt, die Einrichtungen für höhere Infektionsraten bestrafen können. Die Weltgesundheitsorganisation identifiziert nosokomiale Infektionen als die häufigsten unerwünschten Ereignisse in der weltweiten Gesundheitsversorgung. Die Kontrolle von Atemwegsinfektionen wird bis 2031 voraussichtlich mit einer CAGR von 7,42 % wachsen. Die Ausgaben in diesem Bereich umfassen die Prävention beatmungsassoziierter Pneumonien, UV-C-Luftdesinfektion in Atemwegsisoliereinheiten und stärkere Atemwegshygieneverfahren.
Die Prävention von Operationsstellen-Infektionen ist an etablierte Spezifikationen für Hautantisepsis, chirurgische Abdecktücher und Luftfilterung gebunden. Die Prävention endoskopassoziierter Infektionen erhält nach Ausbruchsuntersuchungen im Zusammenhang mit unzureichend aufbereiteten Komplexkanal-Endoskopen mehr Aufmerksamkeit. Umgebungs- und Oberflächenhygiene umfasst UV-C-Roboterdesinfektion und EPA-registrierte Oberflächendesinfektionsmittel, die bei der Schlussreinigung eingesetzt werden. Bessere Atemwegshygiene kann auch den Antibiotikaeinsatz reduzieren, was die Infektionsprävention mit den Zielen der antimikrobiellen Stewardship verknüpft. In der dänischen Fern-UVC-Studie waren die Antibiotikaverordnungen in der behandelten Gruppe um 48 % niedriger als unter Standardversorgung. Das bereinigte Inzidenzratenverhältnis für diese Verordnungen betrug 0,52, mit einem 95%-Konfidenzintervall von 0,29–0,96.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser führen, während Diagnoselaboratorien schneller expandierenKrankenhäuser und Kliniken machten 2025 52,54 % des Endnutzerumsatzes aus. Sie sind das wichtigste Einsatzumfeld für zentrale Sterilisationsabteilungen, Endoskop-Aufbereitungseinheiten und Luftfiltersysteme in vielen Infektionsrisikoumgebungen. Ambulante Operationszentren erfordern einen anderen Ansatz, da sie oft kleinere Gerätestellflächen und servicebündelnde Modelle benötigen. Ihr Personal benötigt möglicherweise auch Schnittstellen, die für den Nicht-Fachbetrieb ausgelegt sind. Langzeitpflegeeinrichtungen expandieren, da Infektionsrisiken in Wohnpflegeumgebungen größere regulatorische Aufmerksamkeit auf sich ziehen. Pharmazeutische und Medizinproduktehersteller bleiben Änderungen der Ethylenoxid-Vorschriften ausgesetzt, da sie auf Auftragssterilisation für die Produktionsvalidierung angewiesen sind.
Diagnosezentren und klinische Laboratorien werden bis 2031 voraussichtlich mit einer CAGR von 8,12 % wachsen. Das Wachstum in der molekularen Diagnostik, Histopathologie und Point-of-Care-Testung schafft anhaltenden Bedarf an Instrumentenaufbereitung. Viele Laboratorien wechseln von der grundlegenden chemischen Desinfektion zu validierten Niedrigtemperatur- oder UV-C-Systemen unter Akkreditierungs- und Qualitätsmanagementsanforderungen. Laborinstrumente können viele Male täglich aufbereitet werden, was den Verbrauchsmaterialbedarf pro Instrument erhöhen kann. Anbieter können diesen Bedarf mit kompakten Systemen, häufiger Zyklusfähigkeit und weniger Bedienschritten adressieren. Dies schafft eine klarere Wachstumschance für die Branche und den Markt für Infektionspräventionsgeräte bei Laboratorien, die diese Geräte zuvor auf opportunistischer Basis kauften.
Geografische Analyse
Markt für Infektionspräventionstechnologien in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 36,61 %. Validierungsstandards für die Aufbereitung von Medizinprodukten, Meldepflichten für nosokomiale Infektionen sowie Akkreditierungsverpflichtungen der Joint Commission stützen die Vereinigten Staaten. Diese Anforderungen erschweren die Verschiebung von Beschaffungsmaßnahmen, wenn Einrichtungen einen dokumentierten Compliance-Nachweis benötigen. Kanada orientiert sich durch die provinziellen Gesundheitsbehörden eng an vergleichbaren Sterilisationsanforderungen. Mexiko verschärft die Anforderungen an die Infektionsprävention, während die Krankenhauskapazität im Rahmen nationaler Programme zur Verbesserung des Gesundheitszugangs ausgebaut wird.
Markt für Infektionspräventionstechnologien im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 7,45 % prognostiziert. Chinas Verpflichtungen zum Krankenhausbau und zur Renovierung sowie das digitale Gesundheitsinfrastrukturprogramm Ayushman Bharat in Indien erweitern den Zugang zur sekundären und tertiären Versorgung. Eine im Jahr 2026 an einer führenden Gesundheitseinrichtung im Südwesten Chinas veröffentlichte 10-Jahres-Studie stellte sinkende Raten nosokomialer Infektionen bei gleichzeitig stabilem Einsatz von Antiinfektiva fest. Dieser Befund unterstreicht den Wert einer nachhaltigen, einrichtungsweiten Investition in die Infektionsprävention. Er stützt zudem die weitere Einführung validierter Systeme im Markt für Infektionspräventionstechnologien. Japans Akkreditierungsrahmen für Krankenhäuser unterstützt Ersatzzyklen für Sterilisations- und Aufbereitungsgeräte. Südkorea und Australien tragen ebenfalls durch ausgereifte private Krankenhaussektoren mit strengen Anforderungen an die Infektionskontrolle bei.
Markt für Infektionspräventionstechnologien in MEA und Südamerika
MEA und Südamerika sind nach wie vor kleinere Märkte, können jedoch schneller wachsen, da der Krankenhausbau und Programme zur Qualitätsverbesserung voranschreiten. Die GCC-Länder investieren im Rahmen der Vision 2030 und verwandter Diversifizierungsprogramme in die Krankenhausinfrastruktur. Ihre höhere Einkommensbasis kann fortschrittliche Niedertemperatur-Sterilisationssysteme tragen, die in anderen MEA-Ländern weniger zugänglich bleiben. Südafrika und die gesamte Region südlich der Sahara stellen eine längerfristige Chance dar, da der Rollout von Programmen der Weltgesundheitsorganisation und Entwicklungsfinanzierungen eine strukturierte Beschaffung unterstützen. Brasilien modernisiert die Infektionskontrollinfrastruktur in öffentlichen Krankenhäusern, während der argentinische Krankenhaussektor seine Sterilisationskapazitäten ausbaut. Die Marktgröße für Infektionspräventionstechnologien in diesen Regionen bleibt zwar geringer, doch ihr Wachstum kann im weiteren Verlauf des Prognosezeitraums für den Markt für Infektionspräventionstechnologien zunehmend relevant werden.
Wettbewerbslandschaft
Der Markt für Infektionspräventionsgeräte ist mäßig konzentriert unter globalen Spezialherstellern, mit anhaltender Fragmentierung unterhalb der führenden Ebene und unterschiedlichen Wettbewerbsbedingungen in den Gerätekategorien. STERIS plc, Getinge AB, Sotera Health, Solventum und Advanced Sterilization Products halten starke Positionen durch Serviceinfrastruktur, regulatorische Zulassungen und Geräteportfolios. Verbrauchsmaterialien, Serviceverträge und Software können Kunden nach dem anfänglichen Gerätekauf binden. Biologische Indikatoren, chemische Indikatoren, Sterilsicherungsverbrauchsmaterialien und Serviceverträge schaffen wiederkehrende Einnahmen für führende Anbieter. Dieser wiederkehrende Bedarf erschwert den Kundenwechsel und bietet Herausforderern die klarsten Einstiegsmöglichkeiten in neueren Kategorien wie UV-C, Fern-UVC und digitalen Compliance-Plattformen. Der Markt für Infektionspräventionsgeräte belohnt Anbieter, die diese Kategorien mit Servicekompetenz unterstützen können.
Getinge übernahm im April 2026 Pennamed, um sein Endoskopieangebot im Vereinigten Königreich zu stärken. STERIS kündigte im Mai 2026 zwei ergänzende Übernahmen an, MEDglas und eine GI-Verbrauchsmaterialfamilie, um seine Installationsbasis in spezifischen Eingriffsgebieten zu vertiefen. Diese Schritte bevorzugen gezielte Ergänzungen gegenüber großen transformativen Transaktionen. Patentanmeldungen und die Teilnahme an Normungsaktivitäten, einschließlich ISO TC 198, können die technische Barriere rund um etablierte Anbieter erweitern. Der Wettbewerb hängt auch von der lokalen Serviceverfügbarkeit und der Fähigkeit ab, länderspezifische regulatorische Anforderungen zu erfüllen. Dies ist besonders relevant für den Markt für Infektionspräventionsgeräte in Europa und aufstrebenden Volkswirtschaften.
Digitale Kompetenz wird zu einem sichtbareren Differenzierungsmerkmal unter Anbietern. Getinges T-DOC Endo- und FleetView-Integrationen verknüpfen die Gerätenutzung mit Compliance-Tracking und Workflow-Management. Fern-UVC-Anbieter könnten etablierte Oberflächenreinigungsansätze in Operationssälen und Intensivstationen verändern, müssen aber tragfähige Erstattungsmodelle etablieren, bevor Krankenhäuser breitere Kapitalausgaben unterstützen. MATACHANA GROUP, MMM Group und Belimed innerhalb von SteelcoBelimed konkurrieren in europäischen und aufstrebenden Sterilisationsgerätesegmenten. Ihre lokalen Servicenetzwerke und regulatorische Lokalisierung können dort wichtig sein, wo globale Anbieter weniger stark investieren. Die angekündigte Abspaltung des Segments Gesundheitsinformationssysteme von Solventum im Jahr 2026 positioniert das Unternehmen als fokussierteren MedSurg- und Infektionspräventionsanbieter. Der Schritt spiegelt den Fokus wider, den der Markt für Infektionspräventionsgeräte auf spezialisierte Portfolios legt.
Branchenführer im Markt für Infektionspräventionsgeräte
-
STERIS plc
-
Getinge AB
-
Solventum Corporation
-
Advanced Sterilization Products
-
Sotera Health Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Infektionspräventionstechnologien Unternehmen in diesem Bericht
- Advanced Sterilization Products
- ANSELL LTD.
- Belimed
- Cardinal Health
- Ecolab
- Getinge
- Kimberly-Clark Worldwide
- MATACHANA GROUP
- Medline Industries
- Midmark
- MMM Group
- Olympus
- Hartmann Group
- PDI Healthcare
- Solventum Corporation
- Sotera Health Company
- SteelcoBelimed
- STERIS
- Tuttnauer
Neueste Industrielle Entwicklungen in Markt für Infektionspräventionstechnologien
- Juli 2026: STERIS Applied Sterilization Technologies schloss die Erweiterung seiner Röntgenstrahlungsverarbeitungsanlage in Höchstadt, Deutschland, ab und fügte Verarbeitungskapazität für Medizinproduktehersteller in der Region hinzu, wodurch die Sterilisationsresilienz für Hersteller gestärkt wird, die sich in verändernden regulatorischen Bedingungen für Ethylenoxid bewegen, und die Fähigkeiten zur alternativen Ethylenoxid-Sterilisation in der europäischen Medizinprodukte-Lieferkette gestärkt werden.
- Juni 2026: Getinge brachte den Aquadis Endo 110 auf den Markt, einen Endoskop-Aufbereiter der nächsten Generation, der einen um 36 % höheren Durchsatz als sein Vorgänger und einen 20-minütigen Standardzyklus liefert, mit eingebettetem RFID für die automatische Programmauswahl und vollständige Zyklusrückverfolgbarkeit, integriert mit den FleetView- und T-DOC Endo-Plattformen.
Globaler Berichtsumfang für den Markt für Infektionspräventionsgeräte
Gemäß dem Berichtsumfang sind Infektionspräventionsgeräte spezialisierte Werkzeuge und Ausrüstungen, die darauf ausgelegt sind, das Risiko der Infektionsübertragung in Gesundheitseinrichtungen und anderen Umgebungen zu reduzieren oder zu eliminieren. Diese Geräte helfen, die Ausbreitung von Infektionserregern zu verhindern, indem sie Barrieren bereitstellen, Kontaminationen kontrollieren oder die sichere Handhabung von Krankheitserregern erleichtern.
Der Markt für Infektionspräventionsgeräte ist nach Gerätetyp segmentiert in Sterilisationsgeräte, Desinfektionsgeräte, Endoskop-Aufbereitungsgeräte, Sterilisationsüberwachungs- und Sicherungsgeräte, schützende Infektionspräventionsgeräte sowie Medizinabfallmanagement- und Eindämmungsgeräte. Nach Technologie ist der Markt segmentiert in Hitze- und Hochtemperatursterilisation, Niedrigtemperatursterilisation, Strahlungssterilisation, chemische Sterilisation und Desinfektion, UV-C und photonische Desinfektion sowie andere Technologien. Nach Anwendungsfall ist der Markt segmentiert in Prävention von nosokomialen Infektionen, Prävention von Operationsstellen-Infektionen, Kontrolle von Atemwegsinfektionen, Prävention endoskopassoziierter Infektionen, Umgebungs- und Oberflächenhygiene sowie andere Anwendungsfälle. Nach Endnutzer ist der Markt segmentiert in Krankenhäuser und Kliniken, ambulante Operationszentren, Diagnosezentren und klinische Laboratorien, Langzeitpflegeeinrichtungen, pharmazeutische und Medizinproduktehersteller sowie andere Endnutzer. Nach Geografie ist der Markt segmentiert in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
Segmentierungsübersicht
| Sterilisationsgeräte |
| Desinfektionsgeräte |
| Endoskop-Aufbereitungsgeräte |
| Sterilisationsüberwachungs- und Sicherungsgeräte |
| Schützende Infektionspräventionsgeräte |
| Medizinabfall- und Eindämmungsgeräte |
| Hitze- und Hochtemperatursterilisation |
| Niedrigtemperatursterilisation |
| Strahlungssterilisation |
| Chemische Sterilisation und Desinfektion |
| UV-C und photonische Desinfektion |
| Andere Technologien |
| Prävention von nosokomialen Infektionen |
| Prävention von Operationsstellen-Infektionen |
| Kontrolle von Atemwegsinfektionen |
| Prävention endoskopassoziierter Infektionen |
| Umgebungs- und Oberflächenhygiene |
| Andere Anwendungsfälle |
| Krankenhäuser und Kliniken |
| Ambulante Operationszentren |
| Diagnosezentren und klinische Laboratorien |
| Langzeitpflegeeinrichtungen |
| Pharmazeutische und Medizinproduktehersteller |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Gerätetyp | Sterilisationsgeräte | |
| Desinfektionsgeräte | ||
| Endoskop-Aufbereitungsgeräte | ||
| Sterilisationsüberwachungs- und Sicherungsgeräte | ||
| Schützende Infektionspräventionsgeräte | ||
| Medizinabfall- und Eindämmungsgeräte | ||
| Nach Technologie | Hitze- und Hochtemperatursterilisation | |
| Niedrigtemperatursterilisation | ||
| Strahlungssterilisation | ||
| Chemische Sterilisation und Desinfektion | ||
| UV-C und photonische Desinfektion | ||
| Andere Technologien | ||
| Nach Anwendungsfall | Prävention von nosokomialen Infektionen | |
| Prävention von Operationsstellen-Infektionen | ||
| Kontrolle von Atemwegsinfektionen | ||
| Prävention endoskopassoziierter Infektionen | ||
| Umgebungs- und Oberflächenhygiene | ||
| Andere Anwendungsfälle | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Ambulante Operationszentren | ||
| Diagnosezentren und klinische Laboratorien | ||
| Langzeitpflegeeinrichtungen | ||
| Pharmazeutische und Medizinproduktehersteller | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Infektionspräventionsgeräten an?
Compliance-Anforderungen, höhere Eingriffszahlen und Lücken in nationalen Infektionspräventionsprogrammen unterstützen die Nachfrage nach validierten Sterilisations-, Desinfektions- und Überwachungslösungen.
Wie groß ist der Markt für Infektionspräventionsgeräte im Jahr 2026?
Die Marktgröße für Infektionspräventionsgeräte beträgt 24,38 Milliarden USD im Jahr 2026 und wird bis 2031 voraussichtlich 33,02 Milliarden USD bei einer CAGR von 6,25 % erreichen.
Welche Kategorie von Infektionspräventionsgeräten wächst am schnellsten?
Endoskop-Aufbereitungsgeräte werden bis 2031 voraussichtlich mit einer CAGR von 9,15 % wachsen.
Welche Technologie expandiert am schnellsten in der Infektionsprävention?
Niedrigtemperatursterilisation wird bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen.
Welche Region führt bei den Ausgaben für Infektionspräventionsgeräte?
Nordamerika führte 2025 mit einem Umsatzanteil von 36,61 %, während Asien-Pazifik mit einer CAGR von 7,45 % bis 2031 am schnellsten wachsen wird.