
Hospital At Home Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 42.08 Milliarden US-Dollar |
| Marktgröße (2031) | 61.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hospital At Home Marktanalyse von Mordor Intelligence
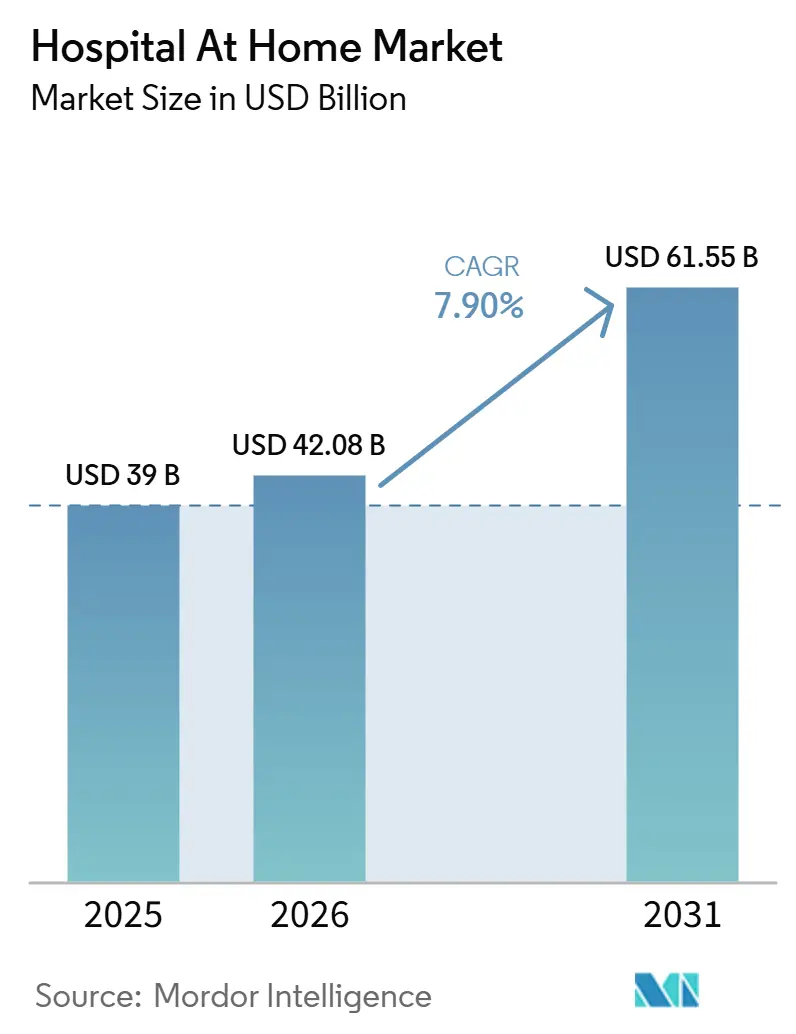
Die Hospital At Home Marktgröße wurde im Jahr 2025 auf 39 Milliarden USD geschätzt und soll von 42,08 Milliarden USD im Jahr 2026 auf 61,55 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,90 % während des Prognosezeitraums (2026–2031).
Die Verlängerung des CMS-Waivers für akute Krankenhausversorgung zu Hause bis zum 30. September 2030 gibt Gesundheitssystemen eine größere Planungssicherheit für langfristige Investitionen in Kommandozentren, Geräte und Personalmodelle. Die Alterung der Bevölkerung, die Verbreitung chronischer Erkrankungen und der Druck auf die stationäre Bettenkapazität erhöhen die Nachfrage nach Versorgungsmodellen, die geeignete Patienten sicher in häusliche Umgebungen verlagern können. Der Hospital-at-Home-Markt wächst über Pilotprogramme hinaus, da Gesundheitssysteme klinische Teams, Überwachungstechnologie und häusliche Logistik kombinieren. Anbieter konzentrieren sich auf die Reduzierung vermeidbarer Einweisungen, die Unterstützung früherer Entlassungen und die Erhaltung der stationären Kapazität, während der Wettbewerb zunehmend von zuverlässiger klinischer Eskalation, der Integration digitaler Instrumente und dem Management von Patienten in großen Einzugsgebieten abhängt.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Geräte und Ausrüstung im Jahr 2025 einen Marktanteil von 64,55 % am Hospital At Home Markt, während Software und Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 9,15 % wachsen wird.
- Nach Servicetyp entfiel im Jahr 2025 ein Marktanteil von 33,56 % am Hospital At Home Markt auf akute Versorgung zu Hause, während das Management chronischer Erkrankungen zu Hause bis 2031 voraussichtlich mit einer CAGR von 8,80 % wachsen wird.
- Nach Versorgungsmodell entfiel im Jahr 2025 ein Marktanteil von 56,77 % am Hospital At Home Markt auf die frühzeitig unterstützte Entlassung, während die Vermeidung von Krankenhausaufnahmen bis 2031 voraussichtlich eine CAGR von 10,45 % verzeichnen wird.
- Nach Liefermodus hielt Fernüberwachung und Telemedizin im Jahr 2025 einen Marktanteil von 42,88 % am Hospital At Home Markt, während hybride virtuelle und persönliche Versorgung bis 2031 voraussichtlich mit einer CAGR von 8,56 % wachsen wird.
- Nach Patientendemografie entfielen im Jahr 2025 44,24 % der Hospital At Home Marktgröße auf ältere Erwachsene, während erwachsene Patienten bis 2031 voraussichtlich mit einer CAGR von 9,77 % wachsen werden.
- Nach Indikation hielten neurologische Erkrankungen im Jahr 2025 einen Marktanteil von 28,67 % am Hospital At Home Markt, während Onkologie und Versorgung immungeschwächter Patienten bis 2031 voraussichtlich mit einer CAGR von 10,88 % wachsen wird.
- Nach Versorgungsanbieter entfielen im Jahr 2025 52,35 % der Hospital At Home Marktgröße auf Krankenhäuser und Gesundheitssysteme, während häusliche Pflegedienste bis 2031 voraussichtlich mit einer CAGR von 8,95 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 42,45 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 9,45 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Alternde Bevölkerung und zunehmende Multimorbidität | +1.8% | Global | Langfristig (≥ 4 Jahre) |
| Kapazitätsengpässe in Krankenhäusern und Bettenknappheit | +1.5% | Global, insbesondere die Vereinigten Staaten, das Vereinigte Königreich, Indien und China | Mittelfristig (2–4 Jahre) |
| Ausweitung wertbasierter und episodenbasierter Vergütung | +1.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Patientenpräferenz für häusliche Versorgung | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Kommandozentren und KI-gestützte Eskalation | +1.2% | Nordamerika, Europa und die wichtigsten Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Bereitschaft der häuslichen Infrastruktur als Eignungsfilter | +0.8% | Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und zunehmende Multimorbidität
Die Nachfrage im Hospital At Home Markt ist eng mit der Alterung der Bevölkerung und der steigenden Zahl von Patienten mit mehreren chronischen Erkrankungen verknüpft. Die Vereinten Nationen prognostizieren, dass die weltweite Bevölkerung im Alter von 65 Jahren und älter bis 2050 auf 1,6 Milliarden ansteigen wird.[1] Diese Patienten benötigen häufig regelmäßige Versorgungsepisoden und sind während längerer stationärer Aufenthalte einem erhöhten Risiko ausgesetzt, darunter Delir, eingeschränkte Mobilität und im Krankenhaus erworbene Infektionen. Singapurs MICHome-Modell berichtete von 23 % niedrigeren Kosten pro Episode bei gleichwertigen klinischen Ergebnissen, was das politische Interesse an akuter häuslicher Versorgung unterstützt.
Kapazitätsengpässe in Krankenhäusern und Bettenknappheit
Der Druck auf die stationäre Kapazität stärkte die wirtschaftliche Grundlage für die Erbringung von Krankenhausleistungen zu Hause. Die durchschnittliche Auslastung der Akutkrankenhäuser in den USA überstieg Ende 2024 85 %, während die Nachfrage weiterhin Druck auf die Betten in städtischen und vorstädtischen Einrichtungen ausübte. DispatchHealth und Saint Francis Health System gründeten im Februar 2026 ein Gemeinschaftsunternehmen in Tulsa mit einer virtuellen Einheit, die auf 40 gleichzeitige Patienten ausgelegt ist. Der AOK Krankenhaus-Report 2026 ergab, dass 56 % der aktuellen stationären Leistungen in ambulante oder häusliche Umgebungen verlagert werden könnten, während 11 % der Notaufnahmeeinweisungen ohne stationäre Aufnahme behandelt werden könnten.
Ausweitung wertbasierter und episodenbasierter Vergütung
Vergütungsmodelle werden zunehmend auf häusliche Akut- und Nachentlassungsversorgung ausgerichtet. Die CMS führte am 1. Januar 2026 das Transforming Episode Accountability Model ein, ein fünfjähriges verbindliches Modell, das teilnehmende Krankenhäuser für die Kosten ausgewählter chirurgischer Episoden verantwortlich macht. Der CMS-Waiver für akute Krankenhausversorgung zu Hause ermöglicht es Krankenhäusern, für geeignete akute Fälle, die zu Hause erbracht werden, die standardmäßige stationäre Vergütung zu erhalten. Die Vergütung pro Episode liegt je nach Diagnose und erforderlichem Versorgungsniveau zwischen 6.000 USD und 15.000 USD und unterstützt Bemühungen zur Reduzierung der Nutzung von Pflegeheimen und zur Vermeidung unnötiger stationärer Tage.[2]
Hospital-at-Home-Kommandozentren und KI-gestützte Eskalation
Klinische Kommandozentren werden zu einem zentralen Element der sicheren Ausweitung des Hospital At Home Marktes. Cleveland Clinic erweiterte im März 2026 sein klinisch integriertes virtuelles Kommandozentrum-Modell von Vero Beach, Florida, auf den Nordosten Ohios und bietet damit kontinuierliche Unterstützung durch Ärzte, Apotheker und Pflegepersonal an mehreren Standorten. Caregility berichtete, dass seine Plattform mehr als 1.100 Krankenhäuser in 85 Gesundheitssystemen unterstützt und jährlich mehr als 6 Millionen virtuelle Versorgungssitzungen durchführt. Zentralisierte Überwachung und KI-gestützte Überweisungsinstrumente verbessern die Aufsicht, identifizieren geeignete Patienten früher und unterstützen die Marktausweitung ohne einen direkt proportionalen Anstieg des Pflegepersonals.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Fachkräftemangel und begrenzte klinische Abdeckung | -1.4% | Global, insbesondere die Vereinigten Staaten und der asiatisch-pazifische Raum | Kurzfristig (≤ 2 Jahre) |
| Vergütungs- und regulatorische Unsicherheit | -1.2% | Nordamerika, Europa und Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Ungleiche Breitbandversorgung, Wohnverhältnisse und Verfügbarkeit von Pflegepersonen | -0.8% | Ländliche Märkte weltweit, Südasien und Afrika südlich der Sahara | Langfristig (≥ 4 Jahre) |
| Haftung, Eskalation und Patientensicherheitsrisiken zu Hause | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel und begrenzte klinische Abdeckung
Der Fachkräftemangel blieb im Jahr 2026 eine wesentliche betriebliche Einschränkung im Hospital At Home Markt. Die Gesundheitsressourcen- und Dienstleistungsbehörde (HRSA) prognostizierte bis 2038 einen Mangel von 108.960 examinierten Krankenpflegern und 245.950 staatlich geprüften Krankenpflegehelfern, während nicht-städtische Gebiete eine prognostizierte Lücke bei examinierten Krankenpflegern von 11 % aufwiesen, verglichen mit 2 % in städtischen Gebieten.[3] Der Commonwealth Fund berichtete, dass häusliche Pflegedienste mehr als 25 % der für die häusliche Pflege überwiesenen Patienten aufgrund von Personalengpässen abweisen mussten.
Diese Engpässe betrafen insbesondere Patienten mit hohem Versorgungsbedarf und Patienten in ländlichen Gebieten, da diese eine zuverlässige klinische Abdeckung und schnelle Eskalationswege erforderten. Häusliche Pflegedienste berichteten zudem von einer Fluktuation des Frontline-Personals von 70 % bis 80 %, was die Rekrutierungskosten erhöhte und Besuchspläne störte. Tele-Hospitalist-Modelle, die von kommunalen Sanitätern unterstützt werden, könnten den lokalen Personaldruck verringern, jedoch erforderten Vergütungs- und Zulassungsregeln noch eine stärkere Standardisierung.
Vergütungs- und regulatorische Unsicherheit
Die Waiver-Verlängerung 2026 verbesserte die politische Klarheit, jedoch bestanden für einige Patientengruppen weiterhin Vergütungslücken. Den Eingaben zufolge fehlte Mitte 2026 in 38 US-Bundesstaaten eine Medicaid-Gebühren-für-Leistungen-Vergütung für akute häusliche Versorgung. Diese Lücke schränkte den Zugang für Medicaid-dominierte Bevölkerungsgruppen ein und verringerte die praktisch adressierbare Basis für einige Programme.
Die CMS veröffentlichte im April 2026 eine Bekanntmachung im Federal Register, in der sie öffentliche Kommentare zu den Anforderungen an die Informationserhebung für akute Krankenhausversorgung zu Hause einholte. Die Bekanntmachung deutete darauf hin, dass Zahlungsgestaltung, Berichtspflichten und Programmaufsicht weiterhin aktive politische Themen sind. Europäische Programme operierten zudem unter unterschiedlichen Lizenzierungs-, Zahlungs- und Datenschutzvorschriften, was die Compliance-Kosten für Anbieter und Technologieunternehmen erhöhte, die planen, Hospital-at-Home-Dienste in mehreren Ländern auszuweiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
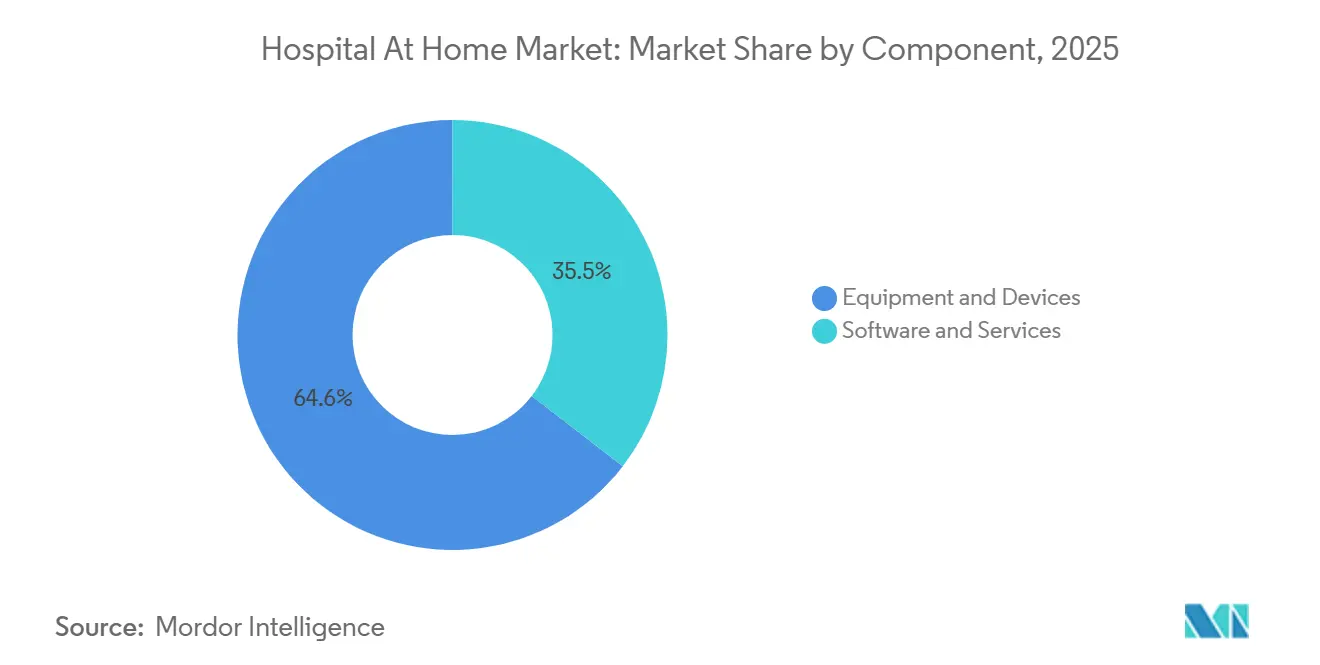
Hardware-Grundlage gibt Marktanteile an digitale Plattformen abGeräte und Ausrüstung hielten im Jahr 2025 einen Anteil von 64,55 % am Hospital At Home Markt. Diese Kategorie umfasst Geräte zur Fernüberwachung von Patienten, Diagnosegeräte, Konnektivitätswerkzeuge, Medikamentenverabreichungssysteme und Infusionsgeräte. Kontinuierliche Überwachungsgeräte erfassen Herzfrequenz-, Sauerstoffsättigungs- und Atemfrequenzdaten zur Überprüfung durch Kommandozentren. Die Komponente bleibt unverzichtbar, da Hospital-at-Home-Programme auf zuverlässige klinische Geräte und sichere Datenübertragung angewiesen sind.
Software und Dienstleistungen ist die am schnellsten wachsende Komponente, wobei die Hospital At Home Marktgröße für dieses Segment voraussichtlich eine CAGR von 9,15 % im Zeitraum 2026–2031 verzeichnen wird. Die Kategorie umfasst Hospital-at-Home-Softwareplattformen, Software für klinische Kommandozentren, Telemedizindienste, Implementierungsunterstützung, Beratung und verwaltete Dienste. Gesundheitssysteme, die frühe Gerätebereitstellungen in den Jahren 2023 und 2024 abgeschlossen haben, investieren nun verstärkt in Workflow-Instrumente zur Koordination von Besuchen, Dokumentation der Versorgung, Verwaltung von Warnmeldungen und Überwachung des Patientenfortschritts. Philips schloss im Dezember 2025 eine Partnerschaft mit dem Southern NSW Local Health District, um seine tragbare Respiree-Überwachungslösung für die akute Versorgung zu Hause einzusetzen.
Nach Servicetyp:
Akutversorgung verankert den Umsatz, chronisches Management beschleunigt sichAkute Versorgung zu Hause entfiel im Jahr 2025 auf einen Marktanteil von 33,56 % am Hospital At Home Markt. Der Dienst umfasst akute Erkrankungen wie Exazerbationen der chronisch obstruktiven Lungenerkrankung, Lungenentzündung, Zellulitis, Herzinsuffizienz, Sepsis und andere geeignete Fälle. Die CMS hat den Waiver für akute Krankenhausversorgung zu Hause für akute Einweisungen konzipiert, die Anbieter sicher außerhalb stationärer Einrichtungen behandeln können. Dieses Modell hilft Krankenhäusern, stationäre Leistungen zu erbringen und gleichzeitig die physische Bettenkapazität zu erhalten.
Das Management chronischer Erkrankungen zu Hause soll von 2026 bis 2031 eine CAGR von 8,80 % verzeichnen. Die zunehmende Verbreitung von Langzeiterkrankungen und Verträge, die niedrigere Gesamtbehandlungskosten belohnen, unterstützen Programme zur chronischen Versorgung. Häusliches Management kann den Reisebedarf reduzieren, eine koordinierte Nachsorge unterstützen und Versorgungsteams helfen, Verschlechterungen früher zu erkennen. Die Cancer CARE Beyond Walls-Studie der Mayo Clinic präsentierte auf dem ASCO 2025 Phase-2-Machbarkeitsdaten zur häuslichen Krebstherapie im Vergleich zur standardmäßigen klinischen Versorgung und berichtete von Vorteilen hinsichtlich Sicherheit und Patientenpräferenz.
Nach Versorgungsmodell:
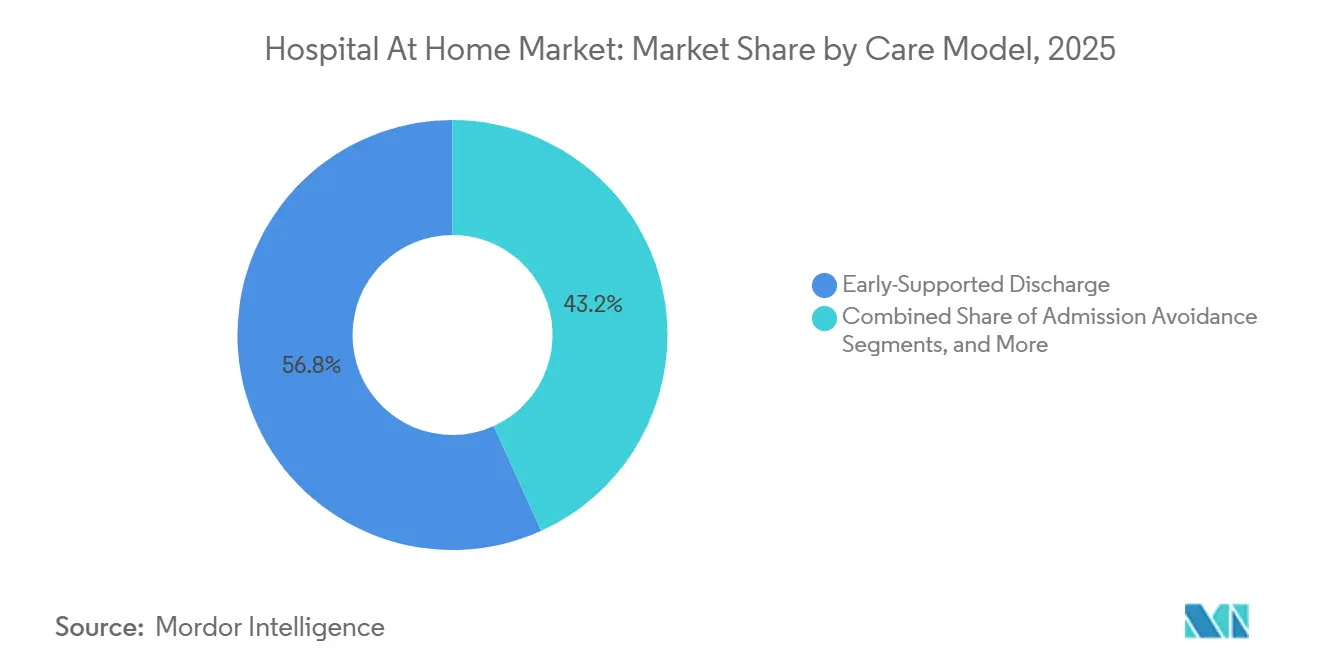
Frühzeitige Entlassung dominiert, Vermeidung von Krankenhausaufnahmen gestaltet das Segment umDie frühzeitig unterstützte Entlassung entfiel im Jahr 2025 auf einen Marktanteil von 56,77 % am Hospital At Home Markt. Das Modell dient Patienten, die bereits eine Krankenhausbewertung erhalten haben und ihre Genesung zu Hause mit klinischer Unterstützung abschließen können. Es ist in den virtuellen Stationen des Vereinigten Königreichs, den australischen Hospital-in-the-Home-Programmen und Singapurs MIC@Home-Modell etabliert. Singapurs NUHS@Home berichtete von 23 % niedrigeren Kosten pro Episode.
Die Vermeidung von Krankenhausaufnahmen soll bis 2031 mit einer CAGR von 10,45 % wachsen. Dieses Modell bewertet geeignete Patienten in Notaufnahmen, in der Primärversorgung oder in Überweisungswegen, bevor eine stationäre Aufnahme erfolgt. Es kann durch frühzeitiges Eingreifen in den Versorgungsweg größere Kosteneinsparungen erzielen, erfordert jedoch schnelle Triage, Bewertung der häuslichen Eignung, Logistikplanung und den Einsatz von Versorgungsteams. DispatchHealth und Saint Francis Health System haben ihr Tulsa-Programm auf dieses Modell ausgerichtet und zielen auf eine Bereitstellung innerhalb von 30 Minuten in einem Einzugsgebiet von 32 Kilometern ab.

Nach Liefermodus:
Fernüberwachung am größten, hybrides Modell setzt den StandardFernüberwachung und Telemedizin hielten im Jahr 2025 einen Marktanteil von 42,88 % am Hospital At Home Markt. Dieser Liefermodus stellt die klinische Abdeckungsschicht bereit, die in den meisten Hospital-at-Home-Programmmodellen verwendet wird. Kontinuierliche Telemetrie überträgt Vitalzeichen an Kommandozentren und hilft Teams, Verschlechterungen früher zu erkennen. Philips sicherte sich im Mai 2026 eine 8-jährige Konsortialvereinbarung mit Region Stockholm zur Unterstützung von bis zu 15.000 Patienten jährlich in einem Einzugsgebiet von 2 Millionen Personen.
Hybride virtuelle und persönliche Versorgung soll zwischen 2026 und 2031 mit einer CAGR von 8,56 % wachsen. Dieses Modell kombiniert kontinuierliche Fernüberwachung mit geplanten oder bedarfsorientierten Besuchen von Krankenpflegern, Sanitätern oder anderem klinischen Personal. Der CMS-Waiver für akute Krankenhausversorgung zu Hause erfordert mindestens zwei tägliche persönliche Besuche durch examinierte Krankenpfleger oder kommunale Sanitäter, was hybride Versorgung zur Standardbetriebsstruktur für geeignete US-Programme macht. Anbieter benötigen Routenplanung, Personalinstrumente, Lieferkettenkoordination und Patientenüberwachungssysteme, um dieses Modell effizient zu betreiben.
Nach Patientendemografie:
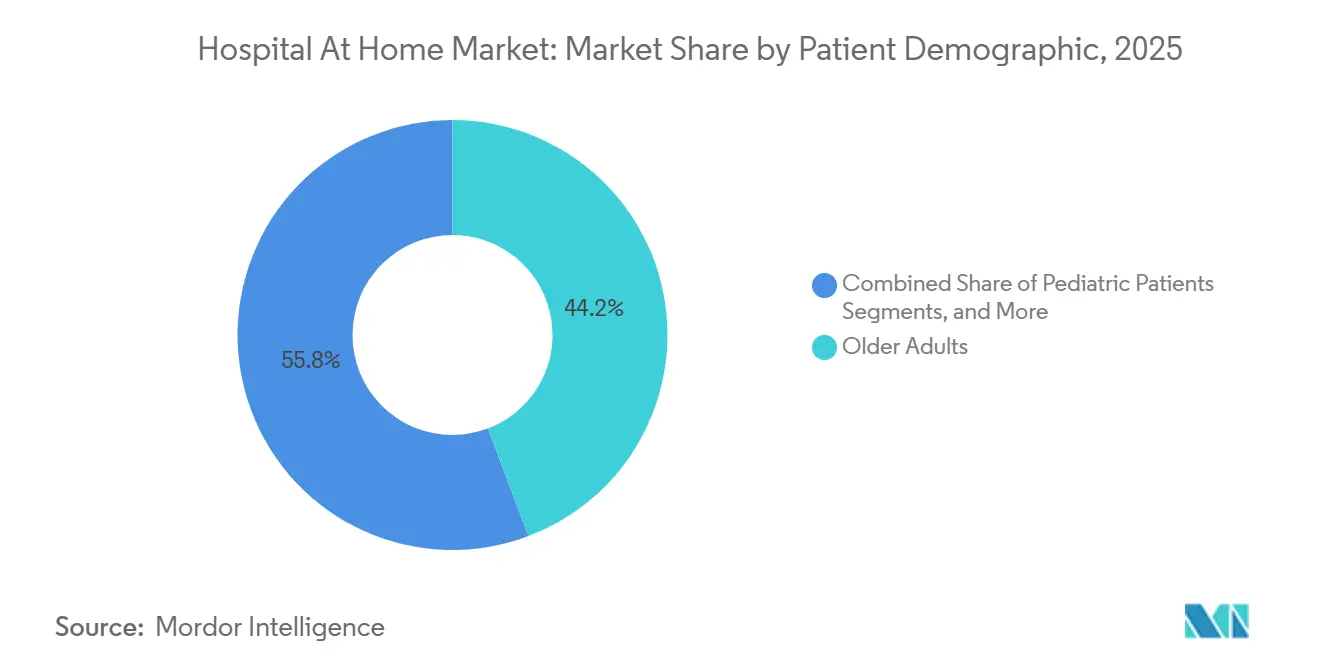
Ältere Erwachsene treiben das Volumen, berufstätige Erwachsene wachsen am schnellstenÄltere Erwachsene hielten im Jahr 2025 einen Anteil von 44,24 % an der Hospital At Home Marktgröße. Medicare ist ein wichtiger Kostenträger für Leistungen der akuten Krankenhausversorgung zu Hause, was Erwachsene ab 65 Jahren zu einem zentralen Bestandteil der adressierbaren Patientenbasis macht. Ältere Patienten sind durch längere stationäre Aufenthalte erhöhten Risiken ausgesetzt, darunter Delir, Druckgeschwüre, eingeschränkte Mobilität und funktioneller Abbau. Die CMS führte 2025 eine altersfreundliche Krankenhausmaßnahme ein, die den 4Ms-Rahmen für Patienten ab 65 Jahren über alle Versorgungsumgebungen hinweg anwendet.
Erwachsene Patienten sollen von 2026 bis 2031 mit einer CAGR von 9,77 % wachsen. Onkologie und Versorgung immungeschwächter Patienten sind wichtige Treiber, da diese Dienste häufig berufstätige Patienten einschließen. Häusliche Behandlung kann den Reisebedarf reduzieren und Unterbrechungen von Arbeit und familiären Verpflichtungen minimieren. Eine retrospektive Kohortenstudie aus dem onkologischen Hospital-at-Home-Dienst von Mass General Brigham berichtete von vergleichbaren 30-Tage-Ergebnissen für häusliche Krebspatienten und stationäre onkologische Kontrollpatienten, die zwischen März und Dezember 2025 behandelt wurden.
Nach Indikation:
Neurologische Erkrankungen am größten, Onkologie am schnellsten wachsendNeurologische Erkrankungen entfielen im Jahr 2025 auf einen Marktanteil von 28,67 % am Hospital At Home Markt. Dieses Segment umfasst Schlaganfallrehabilitation, postoperative neurochirurgische Überwachung, Management der Multiplen Sklerose und Neurorehabilitation. Nach angemessener klinischer Beurteilung können Patienten Therapie und Überwachung in vertrauter häuslicher Umgebung erhalten. Kardiovaskuläre Erkrankungen, Atemwegserkrankungen, Infektionskrankheiten, orthopädische und postoperative Rehabilitation, Nieren- und Stoffwechselerkrankungen sowie andere Indikationen vervollständigen die breitere Patientenbasis.
Onkologie und Versorgung immungeschwächter Patienten soll im Zeitraum 2026–2031 mit einer CAGR von 10,88 % wachsen. Gesundheitsdienstleister betrachteten diese Indikation historisch als zu komplex für ein breites häusliches Management. Dedizierte Programme bei Mass General Brigham, Mayo Clinic Florida und Memorial Sloan Kettering lieferten Belege für die Erbringung von Hochakutversorgung zu Hause. Das Cancer CARE Beyond Walls-Programm der Mayo Clinic kombinierte Chemotherapieverabreichung, Fernüberwachung und Unterstützung durch kommunale Sanitäter.
Nach Versorgungsanbieter:
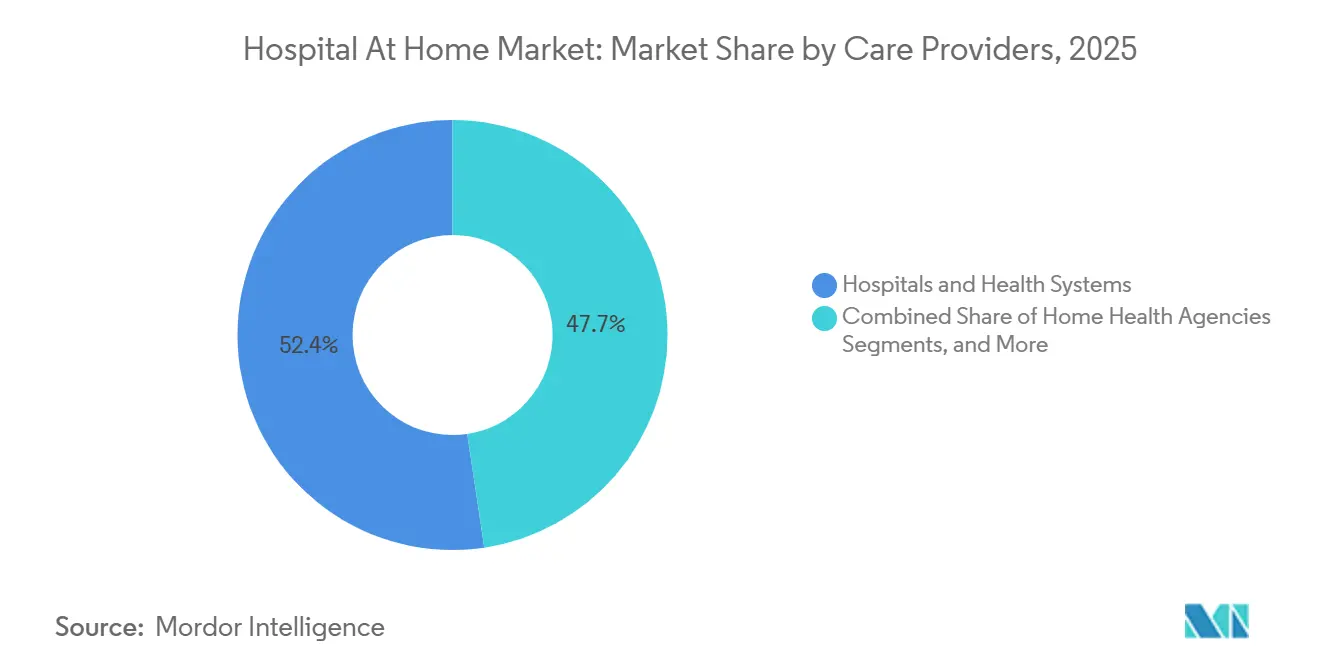
Krankenhäuser führend, häusliche Pflegedienste skalieren schnellKrankenhäuser und Gesundheitssysteme hielten im Jahr 2025 einen Anteil von 52,35 % an der Hospital At Home Marktgröße. Die CMS erteilte Waiver-Genehmigungen auf Einrichtungsbasis durch individuelle Zertifizierungsnummern. Diese Struktur begünstigte krankenhausbetriebene Programme und schuf Eintrittsbarrieren für Nicht-Krankenhaus-Anbieter. Große Gesundheitssysteme investierten in Kommandozentren, klinische Pfade, Ergebniserfassung und integrierte Eskalationsdienste.
Häusliche Pflegedienste sollen von 2026 bis 2031 mit einer CAGR von 8,95 % wachsen. Ihr Wachstum hängt von der Entwicklung höherer Akutversorgungskapazitäten ab, anstatt nur das Patientenvolumen zu steigern. Dienste fügen Telemedizinplattformen, Kommandozentrumsverbindungen, klinische Protokolle und spezialisiertes Außendienstpersonal hinzu. Diese Upgrades helfen ihnen, um Krankenhausunteraufträge und direkte Versorgungslieferungsmöglichkeiten zu konkurrieren.
Geografische Analyse
Nordamerikanischer Markt für Krankenhausversorgung zu Hause
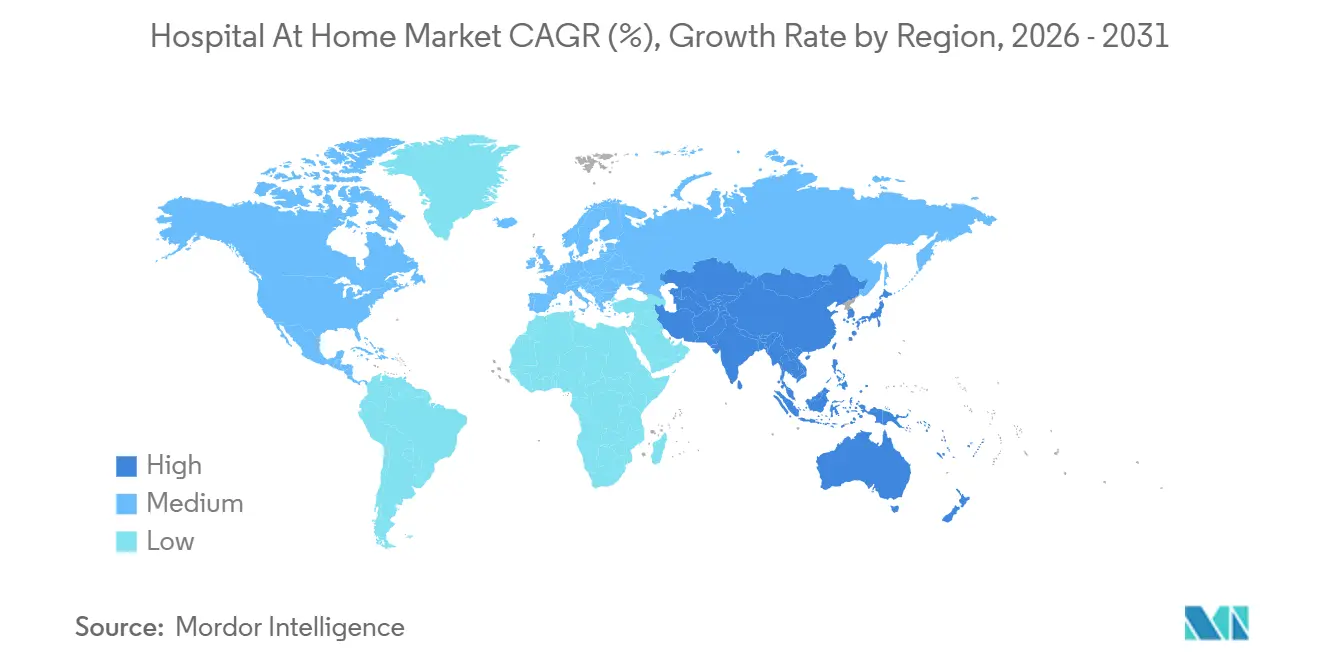
Nordamerika hielt im Jahr 2025 einen Anteil von 42,45 % am globalen Markt für Krankenhausversorgung zu Hause, unterstützt durch den politischen Rahmen des U.S. CMS, etablierte Versicherungssysteme und eine starke Basis technologiegestützter Pflegeanbieter. Der Consolidated Appropriations Act von 2026 verlängerte den Acute Hospital Care at Home-Verzicht bis zum 30. September 2030 und gab den Anbietern einen längeren Investitionshorizont. U.S.-Programme blieben aufgrund besserer Personalausstattung, Technologie und Verfügbarkeit von Notfalldiensten auf Ballungsräume konzentriert, während Pflegepersonalmangel, begrenzte Zulassung kommunaler Sanitäter und Erstattungslücken die Expansion in ländliche Gebiete einschränkten. Kanada entwickelte virtuelle Stationsprogramme über provinzielle Gesundheitssysteme weiter, während Mexiko trotz begrenzter privater Krankenversicherungsabdeckung und häuslicher Pflegeinfrastruktur Wachstumspotenzial zeigte.
Europäischer Markt für Krankenhausversorgung zu Hause
Europa blieb ein wachsender, aber vielfältiger Teil des Marktes für Krankenhausversorgung zu Hause, wobei das Vereinigte Königreich eines der etabliertesten virtuellen Stationssysteme der Region betrieb. NHS Greater Glasgow and Clyde schloss im April 2025 eine Partnerschaft mit Doccla, um 1.000 virtuelle Stationsbetten im Rahmen eines dreijährigen Stufenprogramms bereitzustellen, während Schottland sich bis Ende 2026 zu 2.000 nationalen virtuellen Stationsbetten verpflichtet hatte. Die Vereinbarung von Koninklijke Philips mit der Region Stockholm unterstrich das wachsende Interesse an langfristigen regionalen Verträgen für Fernüberwachung und Technologie zur Krankenhausversorgung zu Hause. Deutschland blieb eine erhebliche Chance, obwohl sektorübergreifende Erstattungsreformen, Anforderungen an die Pflegelizenzierung und Datenschutzvorschriften eine breitere Einführung weiterhin einschränkten.
Markt für Krankenhausversorgung zu Hause in APAC, MEA und Südamerika
Asien-Pazifik war das am schnellsten wachsende regionale Segment, wobei die Marktgröße für Krankenhausversorgung zu Hause von 2026 bis 2031 voraussichtlich mit einer CAGR von 9,45 % wachsen wird. Singapurs MIC@Home-Programm wurde auf öffentliche Krankenhäuser ausgeweitet und behandelte bis Ende 2024 fast 7.000 Patienten, während mehr als 42.000 Krankenhausbetttage eingespart wurden. Das National University Health System plante, die Kapazität bis 2030 auf 400 virtuelle Stationsbetten auszubauen, während Australien das Wachstum der Krankenhausversorgung zu Hause durch Partnerschaften mit Gesundheitsbezirken und vernetztes Patientenmonitoring unterstützte. Der Nahe Osten und Afrika befanden sich trotz Investitionen in die digitale Infrastruktur durch die Gesundheitssysteme des Golf-Kooperationsrats noch in einem frühen Stadium, während die südamerikanische Expansion sich auf Brasilien und Argentinien konzentrierte.
Wettbewerbslandschaft
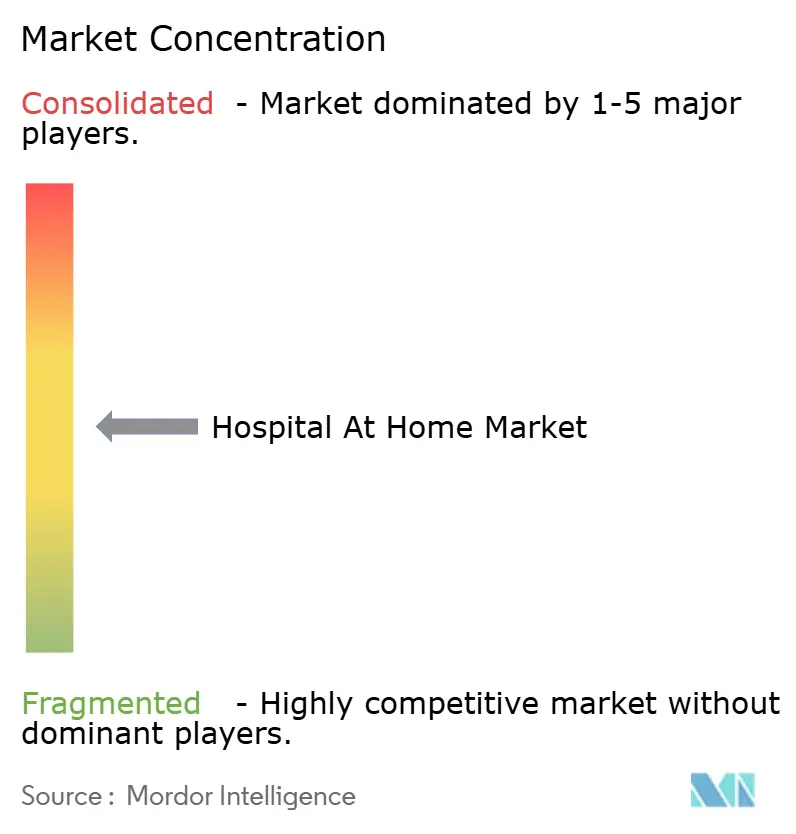
Der Hospital At Home Markt weist auf der Plattform- und Technologieebene eine moderate Konzentration auf, während die direkte Versorgungserbringung unter lokalen und regionalen Anbietern fragmentiert bleibt. Krankenhausgebundene Betreiber konkurrieren durch proprietäre Kommandozentren, klinische Pfade und Patientenergebnisdaten, während spezialisierte Lieferplattformen über Netzwerkabdeckung, klinische Logistik und Kosten pro Episode konkurrieren. Medizintechnologieunternehmen konkurrieren durch die Integration von Geräten, Software, Fernüberwachung und Dateninfrastruktur. DispatchHealth und Medically Home schlossen ihre Fusion im Juni 2025 ab und schufen eine Organisation, die in mehr als 50 Ballungsräumen tätig ist, mit 40 Gesundheitssystemen zusammenarbeitet und mehr als 2.200 Mitarbeiter beschäftigt, mit geschätzten kumulierten medizinischen Kosteneinsparungen von 1,5 Milliarden USD seit der Gründung.
Technologieanbieter verlagern sich auf mehrjährige Verträge, die Überwachungsgeräte, Software und klinische Workflow-Instrumente kombinieren. Philips sicherte sich im Mai 2026 eine 8-jährige Konsortialvereinbarung mit Region Stockholm zur Unterstützung von bis zu 15.000 Patienten jährlich in einem Einzugsgebiet von 2 Millionen Personen. Diese Vereinbarungen bieten wiederkehrende Einnahmen und verankern Technologieanbieter tiefer in den Betrieb regionaler Gesundheitssysteme. Cleveland Clinic erweiterte Hospital Care At Home im März 2026 auf den Nordosten Ohios und versorgte geeignete Patienten innerhalb eines Radius von 40 Kilometern um die Krankenhäuser Fairview und Avon durch das multistaatliche klinisch integrierte virtuelle Kommandozentrum in Vero Beach, Florida.
Ländliche und Medicaid-dominierte Bevölkerungsgruppen bleiben wichtige Bereiche mit ungedecktem Bedarf, da Personallogistik und Vergütungskomplexität ihre Versorgung erschweren. Kommunale Sanitäternetzwerke können die Abdeckung durch ein kostengünstigeres Modell für persönliche Besuche verbessern, während Anbieter in tragbare Biosensoren, Verschlechterungsvorhersage, Medikamentenmanagement und klinische Echtzeit-Entscheidungsunterstützung investieren. Kontinuierliche physiologische Überwachung kann nützlichere klinische Informationen liefern als periodische Stichprobenmessungen, und Anbieter, die klinische Sensorik mit schnellen Eskalationssystemen kombinieren, können einen Vorteil in Kostenträgergesprächen und Verlängerungsentscheidungen erlangen. Der Hospital At Home Markt wird voraussichtlich Organisationen begünstigen, die Technologie mit direkter klinischer Versorgung integrieren, während lokale Versorgungsanbieter weiterhin wichtig für die Anpassung an regionale Personalverfügbarkeit, Vergütungsregeln und häusliche Patientenbedingungen bleiben.
Marktführer im Hospital At Home Bereich
-
Medically Home Group, Inc.
-
DispatchHealth Management, LLC
-
Inhealthcare Limited
-
Medtronic plc
-
Koninklijke Philips N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Krankenhausversorgung zu Hause Unternehmen in diesem Bericht
- Addus HomeCare Corporation
- Air Liquide S.A.
- Amedisys
- Aveanna Healthcare Holdings Inc.
- B. Braun
- Baxter
- Best Buy Co., Inc.
- Biofourmis, Inc.
- DispatchHealth Management, LLC
- Doccla Limited
- Enhabit, Inc.
- GE HealthCare Technologies Inc.
- Huma Therapeutics Limited
- Inhealthcare Limited
- Koninklijke Philips
- Liva Healthcare A/S
- Medically Home Group, Inc.
- Medtronic
- Microsoft
- Option Care Health, Inc.
- Oracle
- Siemens Healthineers
- Teladoc Health
Neueste Industrielle Entwicklungen in Markt für Krankenhausversorgung zu Hause
- Mai 2026: Philips, Cuviva und Vingmed sicherten sich eine Ausschreibung des Karolinska-Universitätskrankenhauses zur Durchführung des Hospital-at-Home-Programms der Region Stockholm für bis zu 15.000 Patienten jährlich in einem Einzugsgebiet von 2 Millionen Personen.
- März 2026: Cleveland Clinic startete Hospital Care at Home im Nordosten Ohios und versorgte Patienten innerhalb von 40 Kilometern der Krankenhäuser Fairview und Avon für ausgewählte akute und postoperative Erkrankungen.
- Februar 2026: DispatchHealth und Saint Francis Health System gründeten ein Gemeinschaftsunternehmen für ein Hospital-at-Home-Programm in Tulsa, Oklahoma, mit der Kapazität, auf 40 gleichzeitige Patienten in ganz Ostoklahoma zu skalieren.
- Juni 2025: DispatchHealth und Medically Home schlossen ihre Fusion ab und schufen eine Hochakut-Heimversorgungsplattform, die mehr als 50 Ballungsräume und 40 Gesundheitssystempartner umfasst.
Globaler Hospital At Home Markt – Berichtsumfang
Gemäß dem Umfang des Berichts ist Hospital at Home ein aktives Gesundheitsversorgungsmodell, das akute, stationäre Versorgung direkt am Wohnort eines Patienten erbringt, anstatt in einem traditionellen Krankenhausgebäude. Es nutzt tägliche medizinische Besuche, Fernüberwachungsinstrumente und qualifiziertes Pflegepersonal, um ernsthafte Erkrankungen sicher zu Hause zu behandeln.
Der Hospital-at-Home-Markt ist nach Komponente, Servicetyp, Versorgungsmodell, Liefermodus, Patientendemografie, Indikation, Versorgungsanbieter und Geografie segmentiert. Nach Komponente umfasst der Markt Geräte und Ausrüstung sowie Software und Dienstleistungen. Das Segment Geräte und Ausrüstung umfasst Geräte zur Fernüberwachung von Patienten, Diagnose- und Point-of-Care-Geräte, Konnektivitäts- und Kommunikationsgeräte sowie Geräte zur Medikamentenverabreichung und Infusion. Das Segment Software und Dienstleistungen umfasst Hospital-at-Home-Softwareplattformen, Software für klinische Kommandozentren, Telemedizin- und virtuelle Versorgungsdienste sowie Implementierungs-, Beratungs- und verwaltete Dienste. Nach Servicetyp ist der Markt in akute Versorgung zu Hause, Management chronischer Erkrankungen zu Hause, postakute und Übergangsversorgung, Palliativversorgung und Hospizversorgung sowie Rehabilitationsdienste segmentiert. Nach Versorgungsmodell ist der Markt in Vermeidung von Krankenhausaufnahmen, frühzeitig unterstützte Entlassung, hybride Vermeidung von Krankenhausaufnahmen und frühzeitig unterstützte Entlassung sowie virtuelles Stationsmodell kategorisiert. Nach Liefermodus ist der Markt in Fernüberwachung und Telemedizin, persönliche Hausbesuche sowie hybride virtuelle und persönliche Versorgung segmentiert. Nach Patientendemografie ist der Markt in erwachsene Patienten, pädiatrische Patienten und ältere Erwachsene segmentiert. Nach Indikation ist der Markt in kardiovaskuläre Erkrankungen, Atemwegserkrankungen, Infektionskrankheiten, neurologische Erkrankungen, orthopädische und postoperative Rehabilitation, Nieren- und Stoffwechselerkrankungen, Onkologie und Versorgung immungeschwächter Patienten sowie andere klinische Indikationen segmentiert. Nach Versorgungsanbieter ist der Markt in Krankenhäuser und Gesundheitssysteme, häusliche Pflegedienste, Primärversorgungs- und Arztgruppen, private Hospital-at-Home-Anbieter sowie Krankenversicherungen und integrierte Versorgungsnetzwerke segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet die Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Geräte und Ausrüstung | Geräte zur Fernüberwachung von Patienten |
| Diagnose- und Point-of-Care-Geräte | |
| Konnektivitäts- und Kommunikationsgeräte | |
| Geräte zur Medikamentenverabreichung und Infusion | |
| Software und Dienstleistungen | Hospital-at-Home-Softwareplattformen |
| Software für klinische Kommandozentren | |
| Telemedizin- und virtuelle Versorgungsdienste | |
| Implementierungs-, Beratungs- und verwaltete Dienste |
| Akute Versorgung zu Hause |
| Management chronischer Erkrankungen zu Hause |
| Postakute und Übergangsversorgung |
| Palliativversorgung und Hospizversorgung |
| Rehabilitationsdienste |
| Vermeidung von Krankenhausaufnahmen |
| Frühzeitig unterstützte Entlassung |
| Hybride Vermeidung von Krankenhausaufnahmen und frühzeitig unterstützte Entlassung |
| Virtuelles Stationsmodell |
| Fernüberwachung und Telemedizin |
| Persönliche Hausbesuche |
| Hybride virtuelle und persönliche Versorgung |
| Erwachsene Patienten |
| Pädiatrische Patienten |
| Ältere Erwachsene |
| Kardiovaskuläre Erkrankungen |
| Atemwegserkrankungen |
| Infektionskrankheiten |
| Neurologische Erkrankungen |
| Orthopädische und postoperative Rehabilitation |
| Nieren- und Stoffwechselerkrankungen |
| Onkologie und Versorgung immungeschwächter Patienten |
| Andere klinische Indikationen |
| Krankenhäuser und Gesundheitssysteme |
| Häusliche Pflegedienste |
| Primärversorgungs- und Arztgruppen |
| Private Hospital-at-Home-Anbieter |
| Krankenversicherungen und integrierte Versorgungsnetzwerke |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Komponente | Geräte und Ausrüstung | Geräte zur Fernüberwachung von Patienten |
| Diagnose- und Point-of-Care-Geräte | ||
| Konnektivitäts- und Kommunikationsgeräte | ||
| Geräte zur Medikamentenverabreichung und Infusion | ||
| Software und Dienstleistungen | Hospital-at-Home-Softwareplattformen | |
| Software für klinische Kommandozentren | ||
| Telemedizin- und virtuelle Versorgungsdienste | ||
| Implementierungs-, Beratungs- und verwaltete Dienste | ||
| Nach Servicetyp | Akute Versorgung zu Hause | |
| Management chronischer Erkrankungen zu Hause | ||
| Postakute und Übergangsversorgung | ||
| Palliativversorgung und Hospizversorgung | ||
| Rehabilitationsdienste | ||
| Nach Versorgungsmodell | Vermeidung von Krankenhausaufnahmen | |
| Frühzeitig unterstützte Entlassung | ||
| Hybride Vermeidung von Krankenhausaufnahmen und frühzeitig unterstützte Entlassung | ||
| Virtuelles Stationsmodell | ||
| Nach Liefermodus | Fernüberwachung und Telemedizin | |
| Persönliche Hausbesuche | ||
| Hybride virtuelle und persönliche Versorgung | ||
| Nach Patientendemografie | Erwachsene Patienten | |
| Pädiatrische Patienten | ||
| Ältere Erwachsene | ||
| Nach Indikation | Kardiovaskuläre Erkrankungen | |
| Atemwegserkrankungen | ||
| Infektionskrankheiten | ||
| Neurologische Erkrankungen | ||
| Orthopädische und postoperative Rehabilitation | ||
| Nieren- und Stoffwechselerkrankungen | ||
| Onkologie und Versorgung immungeschwächter Patienten | ||
| Andere klinische Indikationen | ||
| Nach Versorgungsanbieter | Krankenhäuser und Gesundheitssysteme | |
| Häusliche Pflegedienste | ||
| Primärversorgungs- und Arztgruppen | ||
| Private Hospital-at-Home-Anbieter | ||
| Krankenversicherungen und integrierte Versorgungsnetzwerke | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Hospital At Home Markt im Jahr 2026?
Die Hospital At Home Marktgröße beträgt im Jahr 2026 42,08 Milliarden USD und soll bis 2031 einen Wert von 61,55 Milliarden USD erreichen, bei einer CAGR von 7,90 %.
Was treibt die Einführung von Hospital at Home voran?
Alternde Bevölkerungen, chronische Erkrankungen, Druck auf stationäre Betten, wertbasierte Vergütung und Fernüberwachung sind die wichtigsten Faktoren, die die Einführung unterstützen.
Welcher Hospital-at-Home-Dienst wächst am schnellsten?
Das Management chronischer Erkrankungen zu Hause ist der am schnellsten wachsende Servicetyp mit einer prognostizierten CAGR von 8,80 % im Zeitraum 2026–2031.
Welches Versorgungsmodell hat die höchste Wachstumsrate?
Die Vermeidung von Krankenhausaufnahmen soll bis 2031 mit einer CAGR von 10,45 % wachsen, da sie geeignete Patienten daran hindert, in die stationäre Versorgung einzutreten.
Welche Patientengruppe ist der größte Nutzer der Hospital-at-Home-Versorgung?
Ältere Erwachsene hielten im Jahr 2025 einen Anteil von 44,24 % am Segment, unterstützt durch Medicare-Abdeckung und die Notwendigkeit, stationäre Risiken für geeignete Patienten zu reduzieren.
Was schränkt die Ausweitung von Hospital-at-Home-Programmen ein?
Fachkräftemangel, Vergütungsunterschiede, Infrastrukturlücken im ländlichen Raum, Verfügbarkeit von Pflegepersonen und Patientensicherheitsanforderungen bleiben die wesentlichen Einschränkungen.